


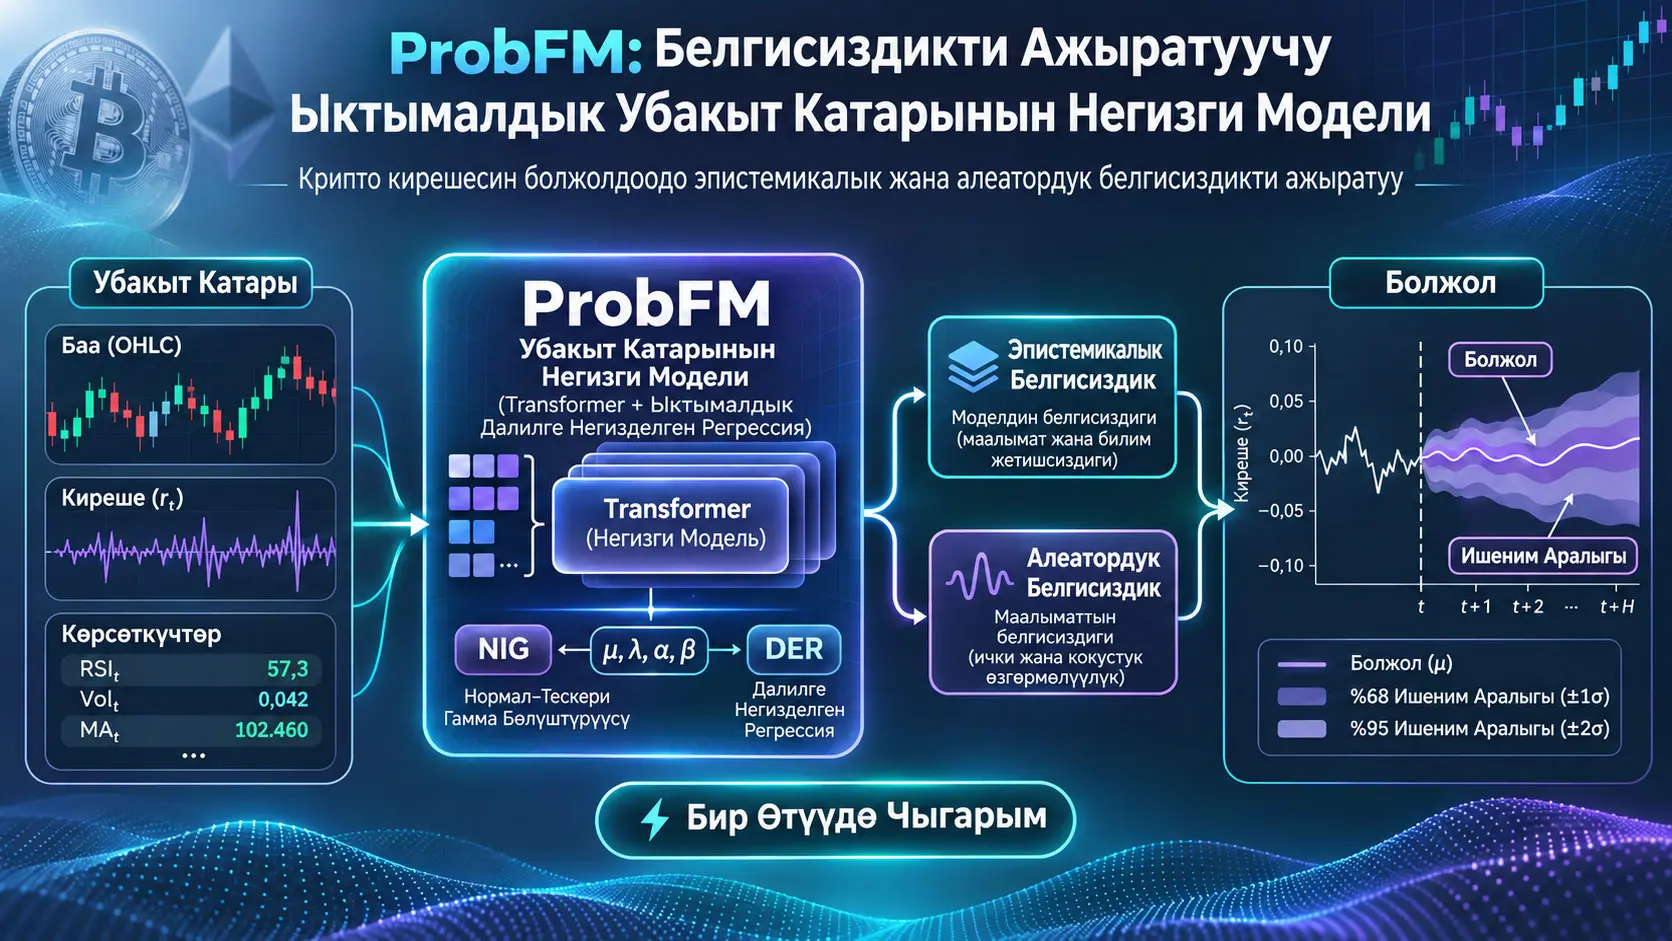
ProbFM (Probabilistic Foundation Model) — убакыт катарларын болжолдоодо бир гана чекиттик божомол чыгаруунун ордуна божомолдун белгисиздигин эпистемикалык жана алеатордук компоненттерге бөлүүгө багытталган, Deep Evidential Regression (DER) жана Normal-Inverse-Gamma (NIG) бөлүштүрүүсүн колдонгон ыктымалдык убакыт катарынын алкагы. Изилдөө бир жагынан адаптивдүү patching, Transformer өзөгү, DER башы, coverage loss жана evidence annealing камтылган толук ProbFM архитектурасын сүрөттөйт; экинчи жагынан белгисиздик ыкмасынын салымын архитектуралык айырмачылыктардан ажыратуу үчүн бардык салыштыруу ыкмаларын бир эле 1 катмарлуу, 32 жашыруун өлчөмдүү LSTM үстүндө сынайт. Эмпирикалык баалоодо 1-январь 2020–3-октябрь 2025 аралыгындагы ADA, BNB, BTC, DASH, DOGE, ETH, LTC, SOL, USDC, USDT жана XRP күнүмдүк лог-кирешелери колдонулат.
DERнин негизги максаты “модель канчалык жаңылып жатат?” деген суроого кошумча “бул белгисиздик моделдин жетиштүү маалыматка ээ эместигиненби же маалыматтын табиятынан эле ызы-чуулуу болушунанбы келип чыгат?” деген суроону ажыратуу. Изилдөөдө эпистемикалык белгисиздик моделдин параметрлери жөнүндөгү белгисиздикти жана принципиалдуу түрдө көбүрөөк маалымат менен азайтууга боло турган бөлүктү; алеатордук белгисиздик болсо байкоо процессиндеги же рынок маалыматындагы азайтууга мүмкүн болбогон ызы-чууну билдирет. NIG түзүмү бул эки компонентти бир forward pass ичинде өз-өзүнчө эсептөөгө мүмкүндүк берет.
BTC үчүн Evidential Regression “ProbFM core” RMSE 0,045 жана MAE 0,030 менен башка моделдерге окшош чекиттик божомол катасын көрсөтөт. Бирок %95 божомол интервалдарында PICP болгону 0,46; башкача айтканда, максатталган %95 камтуудан кыйла төмөн. ProbFM core ошол эле BTC тажрыйбасында жылдык Sharpe 1,33, Sortino 2,27, Calmar 3,04 жана утуш үлүшү 0,52 менен булак таблицасындагы күчтүү тобокелдикке ылайыкташтырылган соода натыйжаларынын бирин берет. Бирок соода симуляциясында комиссия, slippage жана market impact эске алынбагандыктан, бул маанилерди чыныгы рыноктук таза киреше же иш жүзүндө колдонулуучу инвестициялык натыйжалуулук катары чечмелөөгө болбойт.
Изилдөөнүн маанилүү методологиялык чеги — жарыяланган салыштырма тажрыйбалар толук Transformer ProbFM архитектурасын түздөн-түз benchmark кылбайт. Тажрыйбалар DER белгисиздик механизмин обочолонтуу үчүн бир эле LSTM өзөгүн колдонушат. Ошондуктан изилдөө DER негизиндеги белгисиздикти ажыратуунун көзөмөлдөнгөн LSTM чөйрөсүндөгү жүрүм-турумуна эмпирикалык далил берет, бирок толук ProbFM Transformer архитектурасынын zero-shot же кең масштабдагы foundation-model артыкчылыгын бул маалымат таблицалары менен далилдебейт.
ProbFM Деген Эмне жана Бул Изилдөөдө Эмне Кылууну Максат Кылат?
ProbFM убакыт катарынын киришин иштетип, келечектеги маанинин борбордук божомолун гана эмес, божомолго коштолгон эпистемикалык жана алеатордук белгисиздик компоненттерин да чыгарган DER/NIG негизиндеги ыктымалдык модель алкагы; сунушталган толук архитектура адаптивдүү patching, позициялык коддоо, Transformer аркылуу өкүлчүлүк үйрөнүү, NIG параметрлерин чыгарган evidential баш, coverage-aware жоготуу жана бир өтмөктүү белгисиздик чыгарууну камтыйт.
Изилдөө чечүүгө аракет кылган маселе
Стандарттуу убакыт катары моделдери “эртеңки кирешенин божомолу кандай?” деген суроого гана көңүл бурушу мүмкүн. Каржылык колдонмолордо ошол эле божомол мааниси канчалык ишенимдүү экени да маанилүү. Мисалы, эки модель тең кийинки күнгө %1 оң киреше божомолдошу мүмкүн; бирок моделдердин бири абдан күчтүү маалымат колдоосуна ээ болсо, экинчиси мурда көрбөгөн рынок режиминде иштеп жатышы мүмкүн.
Ошондуктан изилдөө жалпы божомол белгисиздигин эки башка булакка бөлөт. Эпистемикалык белгисиздик модель билиминдеги жетишсиздикти, алеатордук белгисиздик болсо маалымат жаратуу процессинин өзүндөгү ызы-чууну билдирет. Бул айырма өзгөчө тобокелдикти башкарууда маанилүү; анткени “көбүрөөк маалымат топтоо” эпистемикалык белгисиздикти азайта алат, бирок чыныгы рыноктук кокустукту билдирген алеатордук белгисиздикти жок кыла албайт.
Эпистемикалык жана Алеатордук Белгисиздиктин Айырмасы Эмне?
Эпистемикалык белгисиздик моделдин билбеген же жетиштүү үйрөнбөгөн бөлүгүнөн келип чыккан жана ылайыктуу жаңы маалымат менен азайтылышы мүмкүн болгон модель белгисиздиги; алеатордук белгисиздик болсо маалымат жаратуу процессиндеги ички ызы-чуу менен кокустукту билдирет жана жөн гана көбүрөөк маалымат кошуу менен сөзсүз жок болуп кетпейт. ProbFM бул эки компонентти NIG posterior'унан өзүнчө математикалык чоңдуктар катары чыгарат.
Normal-Inverse-Gamma түзүмү
Бир өзгөрмөлүү жана бир кадамдуу убакыт катары маселеси үчүн маалымат топтому:
\[ \mathcal{D}=\{(x_i,y_i)\}_{i=1}^{N} \]
деп аныкталат. \(x_i\in\mathbb{R}^{T}\) узундугу \(T\) болгон өткөн убакыт терезесин; \(y_i\in\mathbb{R}\) болсо бир кадам алдыдагы максатты билдирет.
Салттуу ыктымалдык ыкма түздөн-түз:
\[ f_\theta:x\rightarrow p(y\mid x) \]
дал келүүсүн үйрөнсө, DER:
\[ f_\theta:x\rightarrow p(\phi\mid x) \]
дал келүүсүн үйрөнөт. Бул жердеги \(\phi\) — божомол бөлүштүрүүсүнүн параметрлери. Ошентип, тармак бөлүштүрүү параметрлерин гана божомолдоонун ордуна ошол параметрлердин өзү тууралуу далил менен белгисиздикти көрсөтүүгө аракет кылат.
Теңдеме (1): NIG prior
\[ p(\mu,\sigma^2)=\operatorname{NIG}(\mu,\lambda,\alpha,\beta) \tag{1} \]
Бул туюнтма Gaussian бөлүштүрүүсүнүн орточо мааниси жана дисперсиясы тууралуу белгисиздик Normal-Inverse-Gamma үй-бүлөсү менен берилерин билдирет. \(\mu\) борбордук божомол менен, \(\lambda\) орточо параметрдин тактыгы менен, \(\alpha\) жана \(\beta\) болсо inverse-gamma дисперсия компоненти менен байланыштуу.
Теңдеме (2) жана (3): NIG ажыратмасы
\[ p(\mu\mid\sigma^2) = \mathcal{N}\left(\mu,\frac{\sigma^2}{\lambda}\right) \tag{2} \]
\[ p(\sigma^2) = \operatorname{Inverse\mbox{-}Gamma}(\alpha,\beta) \tag{3} \]
Биринчи теңдеме орточо параметр үстүндөгү Gaussian шарттуу бөлүштүрүүнү, экинчи теңдеме болсо дисперсия тууралуу inverse-gamma бөлүштүрүүсүн көрсөтөт. \(\lambda\) чоңойгондо орточо параметрге тиешелүү дисперсия азаят; башкача айтканда, моделдин орточо мааниге байланышкан эпистемикалык белгисиздиги азайышы мүмкүн.
Теңдеме (4): божомолдонгон орточо
\[ \mathbb{E}[y\mid x]=\mu \tag{4} \]
Моделдин жалгыз чекиттик божомолу \(\mu\).
Теңдеме (5): алеатордук белгисиздик
\[ U_{\text{aleatoric}} = \mathbb{E}[\sigma^2\mid x] = \frac{\beta}{\alpha-1} \tag{5} \]
Бул чоңдук маалымат ызы-чуусуна таандык белгисиздик компоненти. Формула чектүү болушу үчүн \(\alpha>1\) талап кылынат. Башка өзгөрмөлөр туруктуу болгондо \(\beta\) чоңойсо, алеатордук дисперсия өсөт; \(\alpha\) чоңойгондо азаят.
Теңдеме (6): эпистемикалык белгисиздик
\[ U_{\text{epistemic}} = \operatorname{Var}[\mu\mid x] = \frac{\beta}{(\alpha-1)\lambda} \tag{6} \]
Алеатордук терминден айырмаланып, эпистемикалык белгисиздикте кошумча \(\lambda\) бар. \(\lambda\) чоңойгон сайын моделдин орточо божомолу тууралуу эпистемикалык белгисиздиги азаят.
Көп горизонттуу божомолго кеңейтүү
Булак NIG түзүмү бир өзгөрмөлүү жана бир кадамдуу божомол үчүн колдонулганын; келечекте көп горизонттуу же көп өзгөрмөлүү божомолдо Normal-Inverse-Wishart (NIW) prior колдонулушу мүмкүн экенин билдирет. Бул кеңейтүү изилдөөдө колдонулган эмпирикалык натыйжа эмес; келечектеги архитектуралык багыт катары сунушталат.
Адаптивдүү patching эмне үчүн колдонулат?
ProbFMнин сунушталган Transformer архитектурасы узун убакыт катарын өзүнчө убакыт чекиттеринин ордуна “patch” деп аталган бөлүктөргө бөлөт. Булактын жыштыкка негизделген patch өлчөмү дал келүүсү төмөнкүдөй:
| Убакыт катарынын жыштыгы | Сунушталган patch өлчөмү |
|---|---|
| Жылдык / чейректик | 8 |
| Айлык | 8, 16, 32 |
| Апталык / күнүмдүк | 16, 32 |
| Сааттык | 32, 64 |
| Мүнөт деңгээли | 32, 64, 128 |
| Секунда деңгээли | 64, 128 |
Булактын максаты ар башка убакыттык чечилиштерде бир эле temporal гранулярдуулукту мажбурлап колдонууга жол бербөө. Бирок бул patch варианттарынын ар биринин өзүнчө абляциялык натыйжасы изилдөөдө берилген эмес.
Теңдеме (8) жана (9): patch жана embedding
\[ X_{\text{patches}} = \operatorname{Patching}(X_{\text{raw}},\text{patch\_size}) \tag{8} \]
\[ X_{\text{encoded}} = \operatorname{LinearProjection}(X_{\text{patches}}) + \operatorname{PositionalEncoding} \tag{9} \]
Биринчи кадам чийки убакыт катарын patch'терге бөлөт. Экинчи кадам patch'терди Transformer колдоно ала турган embedding мейкиндигине проекциялап, убакыт ирети жоголбошу үчүн позициялык код кошот.
Теңдеме (10): синусоидалык позициялык коддоо
\[ PE_{(t,d)} = \begin{cases} \sin\left(t/10000^{d/d_{\text{model}}}\right), & d\text{ çift ise}\\ \cos\left(t/10000^{d/d_{\text{model}}}\right), & d\text{ tek ise} \end{cases} \tag{10} \]
\(t\) катардагы убакыт позициясын, \(d\) embedding өлчөмүнүн индексин, \(d_{\text{model}}\) болсо жалпы embedding өлчөмүн билдирет. Синус жана косинус жыштыктарынын өлчөмгө жараша өзгөрүшү Transformerге катардагы салыштырмалуу жана абсолюттук позиция байланыштарын пайдаланууга мүмкүнчүлүк берет.
Теңдеме (11): Multi-Head Attention негизги attention операциясы
\[ \operatorname{Attention}(Q,K,V) = \operatorname{softmax} \left( \frac{QK^{T}}{\sqrt{d_k}} \right)V \tag{11} \]
\(Q\) суроо, \(K\) ачкыч жана \(V\) маани матрицаларын билдирет. \(QK^T\) ар башка убакыт-patch өкүлчүлүктөрү бири-бирине канчалык көңүл бурушу керек экенин өлчөгөн окшоштук упайларын түзөт. \(\sqrt{d_k}\) масштабдоо термини өлчөм өскөндө ички көбөйтүндүлөрдүн өтө чоң болуп кетишин чектөөгө жардам берет.
Теңдеме (12): feed-forward тармак
\[ \operatorname{FFN}(x) = \operatorname{SwiGLU}(W_1x+b_1) \tag{12} \]
SwiGLU — Transformer блокторундагы сызыктуу эмес өзгөртүү катмарында колдонулган дарбазалуу активация үй-бүлөсү.
DER башы NIG параметрлерин кантип чыгарат?
\[ \mu=W_\mu h+b_\mu \tag{13} \]
\[ \lambda= \operatorname{Softplus}(W_\lambda h+b_\lambda)+\epsilon \tag{14} \]
\[ \alpha= \operatorname{Softplus}(W_\alpha h+b_\alpha)+1+\epsilon \tag{15} \]
\[ \beta= \operatorname{Softplus}(W_\beta h+b_\beta)+\epsilon \tag{16} \]
\(h\) — Transformerдин акыркы өкүлчүлүгү. \(\mu\) чыныгы сан болушу мүмкүн; \(\lambda\) жана \(\beta\) оң, ал эми \(\alpha\) 1ден чоң болушу керек. Softplus өзгөртүүсү бул домендик чектөөлөрдү тармактын чыгышына колдонот. \(\epsilon\) так нөл маанисинен улам жаралышы мүмкүн болгон жараксыз параметрлерди алдын алган кичине оң туруктуу; булак бул туруктуунун сандык маанисин негизги архитектура бөлүмүндө бербейт.
Evidential loss кантип иштейт?
Булактын негизги evidential жоготуу функциясы:
\[ \mathcal{L}_{EDL} = \mathcal{L}_{NLL} + \lambda_{\text{evd}}\mathcal{L}_{reg} \tag{17} \]
түрүндө. \(\mathcal{L}_{NLL}\) божомолдонгон ыктымалдык бөлүштүрүү чыныгы максатка канчалык туура келерин; \(\mathcal{L}_{reg}\) болсо ката божомол кылып жатканда өтө жогорку далил/ишеним чыгарууну жазалайт. \(\lambda_{\text{evd}}\) эки компоненттин салыштырмалуу салмагын аныктайт. Көзөмөлдөнгөн тажрыйба конфигурациясында \(\lambda_{\text{evd}}=0,1\) деп берилет.
Теңдеме (18): NIG терс log-likelihood
\[ \begin{aligned} \mathcal{L}_{NLL} ={}& \frac{1}{2}\log\left(\frac{\pi}{\lambda}\right) -\alpha\log(\Omega)\\ &+ \left(\alpha+\frac{1}{2}\right) \log\left( \frac{(y-\mu)^2}{\lambda}+\Omega \right)\\ &+ \log\left( \frac{\Gamma(\alpha)} {\Gamma\left(\alpha+\frac{1}{2}\right)} \right), \end{aligned} \tag{18} \]
\[ \Omega=2\beta(1+\lambda) \]
Бул теңдеме NIG түзүмүнүн маргиналдык Student-t божомол бөлүштүрүүсүнөн чыккан likelihood чыгымы. Божомол максаттан алыстаган сайын \((y-\mu)^2\) термини чоңоёт жана жоготуу өсөт. Ошол эле учурда бөлүштүрүүнүн белгисиздик параметрлери да жоготууну аныктайт.
Теңдеме (19): evidential regularization
\[ \mathcal{L}_{reg} = |\hat{y}-y|\cdot(\alpha+\nu-2) \tag{19} \]
Бул термин ката жогору болгондо моделдин өтө жогорку далил чыгаруусун жазалоо үчүн колдонулат. Бирок булак бул жерде мурунку NIG теңдемелериндеги \(\lambda\) ордуна \(\nu\) белгисин колдонот. Appendix Cде да DER параметрлери \((\gamma,\nu,\alpha,\beta)\) түрүндө берилет, ал эми архитектура бөлүмүндө \((\mu,\lambda,\alpha,\beta)\) колдонулат. Булак бул эки белгилөөнүн ортосундагы дал келүүнү ачык аныктабайт; ошондуктан Verianla белгилерди үнсүз түрдө бири-биринин ордуна койбойт.
Coverage loss эмнени көздөйт?
\[ \mathcal{L}_{coverage} = |\operatorname{PICP}_{target} - \operatorname{PICP}_{actual}| \tag{20} \]
Бул жерде максат — чыныгы камтуу үлүшүн максатталган камтуу үлүшүнө жакындатуу. Мисалы, %95 божомол интервалы максат кылынса:
\[ \operatorname{PICP}_{target}=0.95 \]
болот.
Чыныгы PICP:
\[ \operatorname{PICP}_{actual} = \frac{1}{N} \sum_{i=1}^{N} \mathbb{I} \left( y_i\in [CI_{\text{lower},i},CI_{\text{upper},i}] \right) \tag{21} \]
деп эсептелет. Индикатор функциясы чыныгы максат интервалдын ичинде болсо 1, болбосо 0 чыгарат. Бул маанилердин орточосу — божомол интервалдарынын чыныгы максаттарды камтуу үлүшү.
Маанилүү чечмелөө чеги: loss функциясына coverage терминин кошуу тест топтомунда автоматтык түрдө %95 coverage алынарын кепилдебейт. Чынында BTC үчүн булактын 3-таблицасында ProbFM core PICP болгону 0,46.
Бириктирилген жоготуу
\[ \mathcal{L}_{ProbFM} = \mathcal{L}_{EDL} + \lambda_{coverage}\mathcal{L}_{coverage} + \lambda_{wd}\|\theta\|_2^2 \tag{22} \]
Биринчи термин evidential божомол, экинчи термин божомол интервалынын coverage максаты, үчүнчү термин болсо L2 салмак регуляризациясы. Булак \(\lambda_{coverage}\) туруктуу кармалганын айтат, бирок көзөмөлдөнгөн тажрыйба үчүн анын сандык маанисин бербейт.
Optimizer жана gradient clipping
Булак негизги ProbFM окутуу бөлүмүндө AdamW колдонгонун билдирип, жаңыртууну:
\[ \theta_{t+1} = \theta_t - \eta\cdot \operatorname{clip} (\nabla_\theta\mathcal{L},\operatorname{max\_norm}) \tag{23} \]
түрүндө көрсөтөт. Бул теңдеме clipping логикасын баса белгилеген жөнөкөйлөштүрүлгөн жаңыртуу туюнтмасы. Булак max norm үчүн жалпысынан 1,0–5,0 аралыкты айтат; көзөмөлдөнгөн LSTM тажрыйбасынын Appendix C конфигурациясында болсо max norm 1,0.
Appendix C ошондой эле көзөмөлдөнгөн тажрыйбаларда optimizer катары Adam берилерин көрсөтөт. Негизги архитектура бөлүмүндө AdamW жазылгандыктан, бул эки маалымат ар башка тажрыйба контексттерине тиешелүү болушу мүмкүн; бирок булак бул айырманы ачык дал келтирүү таблицасы менен түшүндүрбөйт.
Теңдеме (24): cosine annealing эскертүүсү
Булак learning rate графигин:
\[ \eta_t = \eta_{\text{base}} \cos\left( \frac{\pi t}{T_{\text{total}}} \right) \operatorname{warmup}(t) \tag{24} \]
түрүндө жазат. Бул формула жазылгандай \(t>T_{\text{total}}/2\) болгондо косинус термининин терс болушуна жол берет. Булак бул жөн гана схемалык көрсөтүүбү же реалдуу коддо колдонулган scheduleбы — түшүндүрбөйт. Ошондуктан Verianla стандарттуу cosine schedule формуласын булактын ордуна коюп үнсүз оңдобойт.
Теңдеме (25): evidence annealing
\[ \operatorname{evidence\_scale}(t) = \min\left(1.0,\frac{t}{T_{\text{anneal}}}\right) \tag{25} \]
Бул фактор окутуунун башында 0дөн башталып, \(T_{\text{anneal}}\) кадамында 1ге жетет. Булак адатта жалпы окутуунун %10–20 бөлүгүндө көбөйтүлөрүн айтат. Максат — тармак өкүлчүлүк үйрөнө электе ашыкча ишенимдүү evidential параметрлерди чыгаруусун чектөө.
Бир өтмөктө чыгаруу
Божомол маалында DER башы төрт NIG параметрин бир forward pass менен чыгарат. Булактын чекиттик божомолу:
\[ \hat{y}=\mu \tag{26} \]
Жалпы божомол дисперсиясы:
\[ \operatorname{Var}[y\mid x] = \frac{\beta}{\alpha-1} \left( 1+\frac{1}{\lambda} \right) \tag{27} \]
Эпистемикалык белгисиздик:
\[ U_{\text{epistemic}} = \frac{\beta}{(\alpha-1)\lambda} \tag{28} \]
Алеатордук белгисиздик:
\[ U_{\text{aleatoric}} = \frac{\beta}{\alpha-1} \tag{29} \]
деп берилет.
Теңдеме (27) ачык түрдө Теңдеме (28) жана (29)дун суммасы:
\[ \operatorname{Var}[y\mid x] = U_{\text{aleatoric}} + U_{\text{epistemic}} \]
Бул акыркы теңдик булак теңдемелеринин түз алгебралык жыйынтыгы; жаңы эксперименттик табылга эмес.
Божомол интервалы
Булак posterior predictive бөлүштүрүү Student-t экенин айтып:
\[ CI_{1-\alpha} = \hat{y} \pm t_{2\alpha,\alpha/2} \sqrt{ \frac{\beta(\lambda+1)} {\alpha\lambda} } \tag{30} \]
туюнтмасын берет жана Student-t эркиндик даражасын \(2\alpha\) деп аныктайт.
Белгилөө боюнча эскертүү: Ошол эле бөлүмдө \(\alpha\) NIG бөлүштүрүүсүнүн shape параметри катары да, \(1-\alpha\) ишеним деңгээлинин белгилөөсүндө да колдонулгандай көрүнөт. Ошондуктан Теңдеме (30)да белгинин мааниси контекстке жараша бүдөмүк болуп калат. Verianla булак теңдемесин өзгөртпөстөн бул белги кагылышын көрүнүктүү бойдон калтырат.
CRPS деген эмне?
Continuous Ranked Probability Score (CRPS) чекиттик божомолду гана эмес, бүт божомол бөлүштүрүүсүн чыныгы байкоо менен салыштырган ыктымалдык божомол метрикасы. Булакта төмөн CRPS жакшыраак деп чечмеленет.
Gaussian божомол үчүн булак:
\[ CRPS = \sigma \left[ z(2\Phi(z)-1) + 2\phi(z) - \frac{1}{\sqrt{\pi}} \right] \tag{31} \]
формуласын колдонуп:
\[ z=\frac{y-\mu}{\sigma} \]
аныктамасын берет. \(\Phi\) — стандарттуу нормалдык бөлүштүрүүнүн кумулятивдик бөлүштүрүү функциясы; \(\phi\) — ыктымалдык тыгыздык функциясы.
PICP, sharpness жана uncertainty-error correlation бирге кантип окулат?
PICP — чыныгы байкоолордун божомол интервалынын ичинде калуу үлүшү. %95 интервал үчүн жакшы калибрлөөдө PICP 0,95 чамасында болушу күтүлөт.
Sharpness — божомол интервалынын орточо кеңдиги. Тар интервал өзүнчө эле жакшыраак эмес; интервал өтө тар болгондуктан чыныгы маанилерди сыртта калтырса, модель ашыкча ишенимдүү болушу мүмкүн.
Uncertainty-Error Correlation — божомолдонгон белгисиздик менен чыныгы божомол катасынын Pearson корреляциясы. Оң маани моделдин татаал мисалдарга жогору белгисиздик берүү тенденциясын көрсөтөт. Нөлгө жакын же терс маани бул байланышты колдобойт.
ProbFMнин %95 Божомол Интервалдары Чындап Жакшы Калибрленгенби?
Булак натыйжалары боюнча бардык активдер үчүн жок: ProbFM core %95 максаттуу интервалдарда BTCде PICP 0,46, ADAда 0,31, SOLдо 0,39 жана XRPде 0,36 чыгарса, DOGE жана ETHде 1,00гө жетет; мындай чоң өзгөрмөлүүлүк coverage loss кошулганына карабастан текшерилген тесттерде калибрлөө активдер арасында туруктуу түрдө %95 максатка туура келбегенин көрсөтөт.
| Актив | CRPS | PICP (%95 максат) | Sharpness | Белгисиздик-Ката Корреляциясы |
|---|---|---|---|---|
| BTC | 2,65 | 0,46 | 3,90 | 0,00 |
| ADA | 3,39 | 0,31 | 3,32 | 0,09 |
| BNB | 1,30 | 0,68 | 3,63 | −0,12 |
| DASH | 1,57 | 0,59 | 3,49 | 0,04 |
| DOGE | 0,25 | 1,00 | 3,77 | 0,18 |
| ETH | 0,29 | 1,00 | 4,17 | 0,22 |
| LTC | 2,69 | 0,46 | 3,56 | 0,03 |
| SOL | 2,96 | 0,39 | 3,85 | −0,14 |
| USDC | 2,32 | 0,78 | 7,44 | −0,04 |
| USDT | 2,54 | 0,45 | 3,56 | −0,01 |
| XRP | 2,90 | 0,36 | 3,25 | −0,03 |
Бул таблица маанилүү айырманы көрсөтөт: ProbFM core көпчүлүк активдерде Gaussian NLL жана Student-t NLLге караганда тар божомол интервалдарын чыгарат, бирок тар интервалдар көпчүлүк активдерде номиналдык %95 камтууга жетпейт. DOGE жана ETHде болсо PICP 1,00. Ошондуктан sharpnessты гана карап “белгисиздик божомолу жакшыраак” деген жыйынтык чыгарууга болбойт; coverage менен бирге баалоо керек.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат топтому
Изилдөө Stooq аркылуу жүктөлгөн 11 ликвиддүү крипто активдин күнүмдүк баа маалыматтарын колдонот:
ADA, BNB, BTC, DASH, DOGE, ETH, LTC, SOL, USDC, USDT жана XRP.
Убакыт аралыгы 1-январь 2020–3-октябрь 2025. Ар бир актив бирдей башталгыч датага чейин жетпегендиктен, маалымат узундугу активдин жеткиликтүүлүгүнө жараша.
Күнүмдүк лог-киреше:
\[ r_t = \log\left( \frac{P_t}{P_{t-1}} \right) \]
менен эсептелет. \(P_t\) — учурдагы күндүн, \(P_{t-1}\) — мурунку күндүн жабылуу баасы. Лог-киреше баа катышын кошулуучу убакыт-катары формасына айлантат.
Окутуу, валидация жана тест бөлүнүшү
| Элемент | Булакта берилген маани |
|---|---|
| Негизги тажрыйба өзөгү | 1 катмарлуу LSTM |
| Жашыруун өлчөм | 32 |
| Dropout | 0,1 |
| Lookback | 50 убакыт кадамы |
| Train/validation мезгили | 2023-жылдын аягына чейин |
| Test мезгили | 2024 жана андан кийинки |
| Validation | Training маалыматтарынын %20 бөлүгү; символ боюнча убакыт ирети сакталат |
| Outlier truncation | Ар бир символдо окутуу маалыматынан эсептелген 1. жана 99. процентилдер |
| Стандартташтыруу | Символ боюнча; окутуу орточосу 0, стандарттык четтөө 1 болчудай |
| Көзөмөлдөнгөн тажрыйба optimizer'и | Adam |
| Learning rate | 0,001 |
| Batch size | 128 |
| Максималдуу epoch | 50 |
| Early stopping patience | 10 epoch |
| Gradient clipping | max norm 1,0 |
| Weight decay | 0,001 |
| DER regularization салмагы | \(\lambda_{\text{evd}}=0,1\) |
| Random seed | 0 |
| Framework | PyTorch |
| Модель тандоо | Эң жакшы validation loss checkpoint'и |
Салыштырылган ыкмалар
| Ыкма | Ыктымалдыкпы? | Негизги чыгыш логикасы |
|---|---|---|
| MSE | Жок | Бир орточо божомол |
| Huber | Жок | Robust чекиттик божомол |
| Gaussian NLL | Ооба | Орточо + дисперсия |
| Student-t NLL | Ооба | Орточо + масштаб + эркиндик даражасы |
| Quantile Loss | Ооба | Бир нече quantile |
| Adaptive Conformal | Ооба | MSE божомолу + калибрлөө топтому менен интервал |
| Deep Evidential Regression | Ооба | NIG параметрлери жана эпистемикалык/алеатордук ажыратуу |
BTC чекиттик божомол көрсөткүчү
| Ыкма | RMSE | MAE | Pearson корреляциясы |
|---|---|---|---|
| MSE | 0,044 | 0,030 | −0,309 |
| Huber | 0,044 | 0,029 | −0,394 |
| Gaussian NLL | 0,044 | 0,029 | −0,192 |
| Student-t NLL | 0,045 | 0,030 | −0,529 |
| Quantile Loss | 0,044 | 0,029 | −0,395 |
| Adaptive Conformal | 0,044 | 0,030 | −0,314 |
| DER / ProbFM core | 0,045 | 0,030 | −0,536 |
RMSE жана MAE боюнча ыкмалар бири-бирине абдан жакын. DER/ProbFM core эң жакшы чекиттик божомол ыкмасы деп айтууга болбойт; анын RMSEси 0,045, айрым ыкмалардын 0,044 маанисинен бир аз жогору. Булактын туура билдирүүсү — чекиттик божомол тактыгы “атаандаш/comparable” деңгээлде.
Дагы көңүл буруучу нерсе — BTCде берилген бардык Pearson корреляциялары терс. DER/ProbFM core үчүн корреляция −0,536. Бул жыйынтык божомол менен иш жүзүндөгү күнүмдүк кирешелердин сызыктуу багыттык дал келүүсү BTC тестинде күчтүү оң эмес экенин так көрсөтөт. Ошол эле учурда булак соода стратегиясынын натыйжалуулугунда башка багыттык жана белгисиздик чыпкасына негизделген баалоону колдонот; эки метриканы бири-биринин ордуна коюуга болбойт.
Булактагы 2-сүрөт эмнени көрсөтөт?
Булактагы 2-сүрөт DER божомолдогон күнүмдүк кирешелердин бөлүштүрүүсүн чыныгы тест кирешелери менен ADA, BNB, BTC, DASH, DOGE, ETH, LTC, SOL, USDC, USDT жана XRP үчүн жанаша көрсөтөт. Авторлор өзгөчө волатилдүүрөөк крипто активдерде божомолдонгон киреше бөлүштүрүүлөрү чыныгы кирешелерге караганда кыйла кең экенин белгилешет.
Сүрөттүн гистограмма чийки маалыматтары PDF ичинде таблица түрүндө берилбегендиктен, Verianla гистограмма тилкелеринин так бийиктиктерин кайра түзбөйт. Булак колдогон илимий билдирүү текст түрүндө сакталган.
BTC ыктымалдык метрикалары
| Ыкма | CRPS | PICP (%95) | Sharpness | Белгисиздик-Ката Корреляциясы |
|---|---|---|---|---|
| Gaussian NLL | 2,21 | 0,95 | 15,22 | 0,12 |
| Student-t NLL | 3,17 | 0,95 | 15,48 | 0,11 |
| Quantile Loss | NA | 0,75 | 7,92 | 0,17 |
| Adaptive Conformal | 2,26 | 0,81 | 9,67 | 0,09 |
| DER / ProbFM core | 2,65 | 0,46 | 3,90 | 0,00 |
BTCде Gaussian NLL эң төмөн CRPSти (2,21) жана так 0,95 PICPти берет, ал эми ProbFM core CRPS 2,65 жана PICP 0,46 чыгарат. ProbFM core'дун sharpness мааниси 3,90 болуп кыйла кичине; бирок бул тар интервалдардын болгону %46 камтуу бериши sharpness өзү эле оң жыйынтык катары чечмелене албастыгын көрсөтөт.
Соода симуляциясынын эрежеси
Булак багыттык соода стратегиясын колдонот:
- Божомолдонгон киреше \(>0\) болсо узун позиция (BUY).
- Божомолдонгон киреше \(\le0\) болсо кыска позиция (SELL).
- \(\operatorname{PnL}=\operatorname{signal}\times\operatorname{actual\ return}\times100\) жана натыйжа basis point менен бааланат.
Ыктымалдык ыкмаларда кошумча түрдө жалпы божомол белгисиздиги өз бөлүштүрүүсүнүн 75. процентилден жогору болсо, соода чыпкаланат. Ошондуктан ыктымалдык моделдердин trading натыйжалары божомол багытын гана эмес, белгисиздик чыпкасын да камтыйт.
Sharpe, Sortino, drawdown жана Calmar эмнени өлчөйт?
Булак Sharpe катышын:
\[ \operatorname{Sharpe} = \frac{\mu_r}{\sigma_r} \]
деп аныктап, күнүмдүк катышты \(\sqrt{252}\) менен жылдыкка айлантат.
Sortino катышы:
\[ \operatorname{Sortino} = \frac{\mu_r}{\sigma_{\text{downside}}} \]
түрүндө жана тобокелдик катары терс кирешелердин гана стандарттык четтөөсүн колдонот.
Maximum Drawdown — кумулятивдик PnLдеги эң чоң чоку-түп төмөндөө. Calmar катышы жылдыкка айлантылган кирешени абсолюттук максималдуу төмөндөөгө бөлөт. Win Rate болсо пайдалуу операциялардын жалпы операциялар санына катышы.
BTC соода натыйжалуулугу
| Ыкма | Жылдык Sharpe | Жылдык Sortino | Max DD (bps) | Calmar | Win Rate |
|---|---|---|---|---|---|
| MSE | 0,90 | 1,52 | −15,89 | 1,98 | 0,51 |
| Huber | 0,59 | 0,93 | −15,14 | 1,35 | 0,51 |
| Gaussian NLL | 0,49 | 0,77 | −15,14 | 1,12 | 0,50 |
| Student-t NLL | 0,70 | 1,08 | −15,89 | 1,41 | 0,51 |
| Quantile Loss | 1,13 | 1,90 | −15,14 | 2,60 | 0,52 |
| Adaptive Conformal | 0,98 | 1,64 | −15,14 | 2,25 | 0,51 |
| DER / ProbFM core | 1,33 | 2,27 | −15,14 | 3,04 | 0,52 |
Булак BTC үчүн ProbFM core эң жогорку Sharpe жана Sortino катыштарын чыгарганын баса белгилейт. Бирок утуш үлүшү 0,52 жана Quantile Loss менен бирдей. Тобокелдикке ылайыкташкан жогорку катыштардын себеби жөн гана “көбүрөөк туура багыт божомолу” эмес; операция тандоо жана белгисиздик чыпкасы да натыйжаларга кирет.
Толук Transformer ProbFM Архитектурасы Бул Изилдөөдө Эмпирикалык Түрдө Тастыкталдыбы?
Толук эмес. Изилдөө Transformer негизиндеги ProbFM архитектурасын майда-чүйдөсүнө чейин сүрөттөсө да, натыйжа таблицаларындагы көзөмөлдөнгөн эмпирикалык салыштыруулар 1 катмарлуу, 32 жашыруун өлчөмдүү жалпы LSTM өзөгүндө DER жана башка белгисиздик ыкмаларын салыштырат; ошондуктан берилген BTC жана башка крипто көрсөткүчтөрү негизинен DER/ProbFM-core белгисиздик механизмин тастыктайт, толук адаптивдүү-patching Transformer архитектурасынын артыкчылыгын түздөн-түз сынабайт.
Башка 10 активдеги ProbFM core соода натыйжалары
| Актив | Жылдык Sharpe | Жылдык Sortino | Max DD (bps) | Calmar | Win Rate |
|---|---|---|---|---|---|
| BTC | 1,33 | 2,27 | −15,14 | 3,04 | 0,52 |
| ADA | −0,83 | −0,86 | −88,94 | −0,86 | 0,46 |
| BNB | 1,96 | 2,80 | −21,26 | 3,44 | 0,57 |
| DASH | −0,49 | −0,55 | −66,52 | −0,47 | 0,50 |
| DOGE | −0,08 | −0,12 | −63,42 | −0,10 | 0,49 |
| ETH | 1,10 | 1,84 | −38,83 | 1,91 | 0,50 |
| LTC | 0,17 | 0,22 | −42,44 | 0,23 | 0,55 |
| SOL | 1,64 | 2,84 | −28,99 | 4,07 | 0,54 |
| USDC | 9,14 | 16,24 | −0,05 | 53,43 | 0,68 |
| USDT | 5,28 | 8,32 | −0,11 | 20,03 | 0,58 |
| XRP | 1,44 | 2,67 | −28,35 | 3,55 | 0,53 |
Натыйжалар активдер арасында бир тектүү эмес. ADA, DASH жана DOGEде ProbFM core Sharpe катышы терс; BTC, BNB, ETH, SOL жана XRPде оң. USDC жана USDT үчүн абдан жогорку Sharpe/Sortino маанилери берилет. Бул эки актив stablecoin болгондуктан, киреше жана drawdown масштабдары башка крипто активдерден айырмаланат; мындан тышкары операция чыгымдары эсепке алынган эмес. Ошондуктан stablecoinдердин жогорку катыштарын башка крипто активдердин экономикалык натыйжалуулугу менен түз теңөө туура эмес.
Булактагы “портфель оптимизациясы” дооматынын чеги
Макаланын кириш бөлүмү белгисиздикке негизделген position sizing колдонгон портфель оптимизациясы equal-weighted baselineдан ашканын айтат. Бирок жүктөлгөн PDFдеги ыкма, натыйжа жана кошумча таблицаларда өзүнчө портфель оптимизациясы тажрыйбасы, портфель салмактоо теңдемеси же equal-weighted салыштыруу таблицасы берилбейт. Көрүнгөн эмпирикалык натыйжалар күнүмдүк багыттык соода стратегиясына жана 75. процентил белгисиздик чыпкасына тиешелүү.
Ошондуктан Verianla портфель оптимизациясы тууралуу дооматты тастыкталган деталдуу натыйжа катары кеңейтпейт. Булакта деталдары көрсөтүлбөгөн бул доомат булак авторунун кириш бөлүмүндөгү билдирүүсү бойдон калат.
Изилдөө колдогон жыйынтыктар
- DER/NIG түзүмү бир forward pass ичинде эпистемикалык жана алеатордук белгисиздикти математикалык жактан өзүнчө чоңдуктар катары чыгара алат.
- Көзөмөлдөнгөн LSTM тажрыйбасында DERдин чекиттик божомол RMSE/MAE маанилери башка ыкмалар менен жалпысынан бирдей чоңдук деңгээлинде.
- BTC соода симуляциясында ProbFM core булак таблицасындагы эң жогорку Sharpe жана Sortino маанилерин чыгарды.
- Белгисиздик метрикалары крипто активдер арасында олуттуу өзгөрөт.
- Coverage loss болгонуна карабастан ProbFM core'дун %95 PICP максаты бардык активдерде аткарылган эмес.
- Белгисиздик чыпкасы булактын каржылык чечим тажрыйбасында операция тандоонун бир бөлүгү.
Изилдөө колдобогон жалпылоолор
- ProbFM бардык крипто активдерде эң жакшы божомол модели деген жыйынтык колдоого алынбайт.
- Толук Transformer ProbFM архитектурасы таблицада салыштырылган бардык ыкмалардан артык экени көрсөтүлгөн эмес.
- %95 божомол интервалдары жалпы түрдө жакшы калибрленгени көрсөтүлгөн эмес.
- Берилген Sharpe жана Sortino катыштары чыныгы соода чыгымдарынан кийинки инвестициялык киреше эмес.
- Изилдөө келечектеги крипто баасын кепилдеген сатып алуу-сатуу системасын сунуштабайт.
- Натыйжалар акция, валюта, энергия же башка убакыт катары тармактарына жалпылана алары азырынча текшерилген эмес.
- Натыйжалардын ар башка random seed шарттарындагы статистикалык бөлүштүрүүсү берилген эмес.
Булактын өз чектөөлөрү
Маалымат камтуусу: Негизги баалоо болгону 11 крипто активге багытталган.
Рынок режимдери: Булак каралган мезгил өтө катуу кыйроолорду же узакка созулган аюу базарларын кошкондо бардык рынок режимдерин камтыбашы мүмкүн экенин кабыл алат.
Соода чыгымдары: Slippage, комиссия жана market impact симуляцияда жок.
Архитектура камтуусу: Көзөмөлдөнгөн салыштыруулар LSTM негизинде; башка архитектуралар башка trade-off'тарды чыгарышы мүмкүн.
Абляциянын жетишсиздиги: Coverage loss, evidence annealing жана bounded prediction өзгөртүүсүнүн салымдары бул версияда өзүнчө абляция менен өлчөнгөн эмес.
Статистикалык туруктуулук: Булак келечекте бир нече random initialization, ишеним интервалдары, run'дардын ортосундагы стандарттык четтөөлөр жана формалдуу гипотеза тесттерин жүргүзүүнү сунуштайт. Учурдагы reproducibility жөндөөсүндө random seed 0 берилет.
Классикалык моделдер: ARIMA жана GARCH сыяктуу классикалык убакыт катары/каржылык эконометрика моделдери учурдагы тажрыйба таблицасында салыштырылган эмес, келечектеги иш катары калтырылган.
Булак ичиндеги техникалык жана отчеттук эскертүүлөр
| Тема | Булакта көрүнгөн абал | Туура чечмелөө чеги |
|---|---|---|
| Transformer / LSTM айырмасы | Толук ProbFM Transformer катары сүрөттөлөт; салыштырма тажрыйбалар жалпы LSTM өзөгүн колдонот. | Таблица натыйжалары толук Transformer ProbFM benchmark'ы катары берилбеши керек. |
| NIG белгилөөсү | Архитектура бөлүмүндө \(\mu,\lambda,\alpha,\beta\); тажрыйба жана regularization бөлүмүндө \(\gamma,\nu,\alpha,\beta\) колдонулат. | Булак ачык дал келүүнү бербегендиктен, белгилер үнсүз алмаштырылбашы керек. |
| Optimizer | Негизги ыкма AdamW; көзөмөлдөнгөн тажрыйба Appendix Cде Adam деп берилет. | Эки окутуу контексти ажыратылышы керек; булак айырманы толук түшүндүрбөйт. |
| Cosine schedule | Eq. 24 болгону \(\cos(\pi t/T)\) камтыйт. | Жазылган түрүндө экинчи жарымында терс болушу мүмкүн; булак муну колдонмо коду менен түшүндүрбөйт. |
| Confidence interval белгилөөсү | \(\alpha\) NIG shape катары да, ишеним деңгээлинин толуктоочусу катары да колдонулгандай. | Eq. 30да белгинин мааниси контекстке жараша бүдөмүк. |
| Coverage натыйжасы | Coverage loss максаты %95; BTC ProbFM-core PICP 0,46. | Coverage loss болушу калибрлөө ийгилигине кепилдик бербейт. |
| Портфель оптимизациясы | Кириште ийгилик дооматы бар; өзүнчө ыкма/натыйжа таблицасы көрүнбөйт. | Деталдаштырылбаган автор билдирүүсү толук эмпирикалык натыйжа катары кеңейтилбеши керек. |
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: ProbFM: Probabilistic Time Series Foundation Model with Uncertainty Decomposition
Авторлор: Arundeep Chinta; Lucas Vinh Tran; Jay Katukuri.
Авторлордун ирети: Булактагы ирет сакталган.
Аффилиациялар: Arundeep Chinta жана Jay Katukuri — JPMorganChase, Palo Alto, USA. Lucas Vinh Tran — JPMorganChase, London, UK.
Байланыш: Булак биринчи бетинде үч автордун тең электрондук почта дарегин берет. Өзүнчө “corresponding author” белгиси жок.
Тең салым: Жүктөлгөн PDFде тең салым тууралуу билдирүү жок.
Булак түрү: arXiv preprint.
arXiv идентификатору: arXiv:2601.10591v1.
Негизги тармак: cs.LG — Machine Learning.
Жүктөө датасы: 15-январь 2026.
Журнал / конференция: 2026-жылдын ноябрына карата ушул эле аталыштагы тастыкталган рецензияланган журнал же конференция жарыясы табылган эмес; расмий жазуу preprint бойдон калууда.
DOI: Жүктөлгөн PDFде жана текшерилген расмий arXiv жазуусунун текстинде өзүнчө басылма DOIси берилген эмес; ошондуктан Verianla тастыкталбаган DOI кошпойт.
Лицензия: Жүктөлгөн PDFнин көрүнгөн текстинде ачык лицензия маалыматы жок; тастыкталбаган лицензия маалыматы кошулган эмес.
Каржылоо: Өзүнчө каржылоо билдирүүсү жүктөлгөн PDFде жок.
Кызыкчылыктардын кагылышы: Өзүнчө кызыкчылыктардын кагылышы билдирүүсү көрүнбөйт.
CRediT автордук салымдары: Өзүнчө CRediT салым таблицасы жок.
Маалымат булагы: Крипто баа маалыматтары Stooq аркылуу алынган. Булак өзүнчө data-availability билдирүүсүн же кайра өндүрүү код репозиторийин бербейт.
Маалымат мезгили: 1-январь 2020–3-октябрь 2025; актив жеткиликтүүлүгүнө жараша бардык катарлар бирдей узундукта эмес.
Негизги изилдөө түрү: Ыктымалдык убакыт катарын моделдөө + көзөмөлдөнгөн машиналык үйрөнүү салыштыруусу + каржылык соода симуляциясы.
Сунушталган архитектура: Adaptiv patching, positional encoding, Transformer, DER/NIG head, evidential loss, coverage loss, evidence annealing жана single-pass inference.
Эмпирикалык салыштыруу архитектурасы: 1 катмарлуу, 32 жашыруун өлчөмдүү LSTM; бардык ыкмаларда бирдей өзөк колдонулуп, белгисиздик ыкмаларынын таасири обочолонтулган.
Маанилүү натыйжа чеги: Изилдөө толук Transformer ProbFM бардык атаандаш foundation моделдерден жакшы экенин көрсөтпөйт. Эмпирикалык таблицалар негизинен DER механизминин жалпы LSTM чөйрөсүндөгү жүрүм-турумун көрсөтөт.
Калибрлөө чеги: %95 максаттуу божомол интервалдарында ProbFM core PICP мааниси активдер боюнча 0,31–1,00 аралыгында өзгөрөт; демек булак натыйжалары бир тектүү %95 калибрлөөнү көрсөтпөйт.
Соода симуляциясынын чеги: Slippage, комиссия жана market impact киргизилген эмес. Берилген Sharpe, Sortino, Calmar жана drawdown маанилери реалдуу рынок колдонмосунда дал ошондой ишке ашарынын далили эмес.
Булак disclaimer'ы: Макала JPMorganChase маалыматтын толуктугу же тактыгы боюнча кепилдик бербей турганын; пикирлер авторлорго таандык экенин жана документ инвестициялык изилдөө, инвестициялык кеңеш, баалуу кагаз же каржылык продукт сатып алуу-сатуу сунушу эмес экенин ачык айтат.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген