


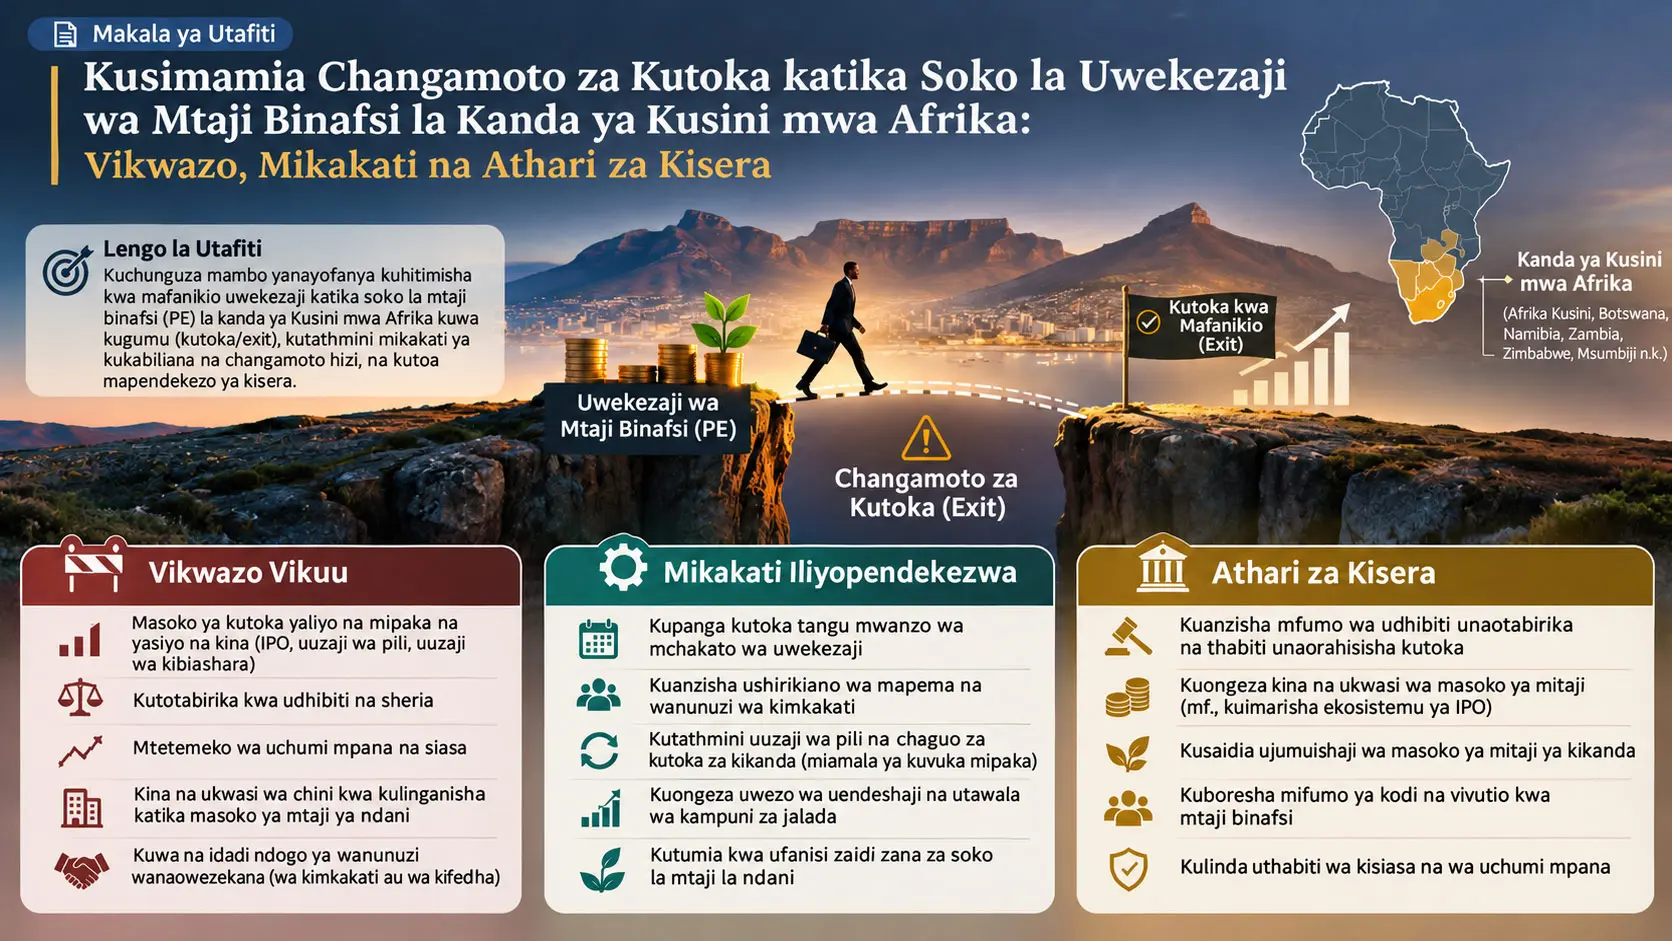
Kutoka katika uwekezaji wa mtaji binafsi (private equity exit, PE exit) ni hatua katika mzunguko wa maisha ya uwekezaji ambapo mfuko wa mtaji binafsi hujaribu kutambua thamani ya uwekezaji wake katika kampuni ya jalada kwa kuugeuza kuwa fedha taslimu kupitia uuzaji, utoaji wa hisa kwa umma au utaratibu mwingine wa uhamisho. Utafiti huu unachunguza kwa nini kutoka katika uwekezaji wa PE katika kanda ya Kusini mwa Afrika kumekuwa kugumu, kwa kuzingatia vigezo vya mfumo ikolojia kama kina cha masoko ya mitaji, ukwasi, utabirikaji wa udhibiti, hali ya fedha za kigeni, imani ya wawekezaji na kiwango cha maendeleo ya soko la wanunuzi. Utafiti unaunganisha mapitio ya fasihi ya kimaudhui yaliyopangwa kwa muundo na maoni machache ya kiuchunguzi yaliyopatikana kutoka kwa washiriki wa soko wenye uzoefu katika miamala ya PE katika kanda hiyo.
Hitimisho kuu la utafiti ni kwamba kufunga kwa mafanikio uwekezaji wa PE hakutegemei tu usimamizi mzuri wa uendeshaji wa kampuni ya jalada au uundaji wa thamani. Fasihi iliyosanisiwa katika chanzo na maoni ya wadau yanaangazia masoko ya mitaji yenye kina kidogo, fursa chache za utoaji wa hisa kwa umma, masoko dhaifu ya pili ya PE, kundi dogo la wanunuzi wa kimkakati, vipindi virefu vya umiliki, kutokuwa na uhakika wa udhibiti, kuyumba kwa sarafu na ugumu wa kuhamisha mtaji nje ya nchi kama vizuizi vikuu vya kutoka katika uwekezaji.
Miongoni mwa mbinu za kujirekebisha ambazo kampuni za PE hutumia kukabiliana na hali hizi ni kuongeza muda wa maisha ya mfuko, miundo ya uwekezaji wa pamoja na taasisi za fedha za maendeleo, ununuzi wa pili, ununuzi na usimamizi, mauzo ya hatua kwa hatua, malipo yaliyoahirishwa na miundo mingine ya miamala iliyopangwa. Utafiti hautathmini zana hizi kama suluhisho za kudumu zinazochukua nafasi ya matatizo ya kimuundo, bali kama mbinu zinazoweza kubadilika zinazolenga kuongeza unyumbufu wa kutoka katika uwekezaji katika masoko yenye vikwazo.
Kuna kikomo muhimu katika kutafsiri matokeo: kati ya dodoso la wadau lililotumwa kwa watu 35, majibu 20 yaliyokamilika yalipokelewa na chanzo kiliripoti kiwango cha majibu cha takribani %57. Sampuli ilichaguliwa kimakusudi, na mwandishi anaeleza wazi kwamba maoni haya hayawakilishi kitakwimu. Kwa hiyo, utafiti hauruhusu ujumlishaji katika kiwango cha idadi ya watu kwa namna ya kusema kwamba “asilimia fulani ya wawekezaji wote wa PE katika kanda ya Kusini mwa Afrika wana maoni sawa”.
Kutoka katika Uwekezaji wa Mtaji Binafsi ni Nini na Kwa Nini ni Muhimu?
Kutoka katika uwekezaji wa mtaji binafsi ni pale ambapo mfuko wa PE unatambua thamani iliyofikiwa ya uwekezaji kwa kuhamisha sehemu yote au sehemu fulani ya hisa zake katika kampuni ya jalada kwa mwekezaji mwingine, mnunuzi wa kimkakati, usimamizi wa kampuni au soko la umma. Kutoka hakumaanishi tu “kuuza kampuni”; ni mojawapo ya hatua msingi za mzunguko wa uwekezaji wa PE kwa sababu huwezesha mfuko kugawa fedha taslimu kwa wawekezaji wake, kuelekeza mtaji katika uwekezaji mpya, kuonyesha utendaji wake wa nyuma na kukusanya mifuko mipya katika siku zijazo.
Mfumo wa mtaji binafsi unaundwa na wahusika gani?
Katika mifuko ya PE, wawekezaji wanaotoa mtaji kwa kawaida huitwa limited partner (LP). Upande wa msimamizi wa mfuko unaofanya maamuzi ya uwekezaji, kufanya kazi na kampuni za jalada na kusimamia mchakato wa kutoka huelezwa kwa dhana ya general partner (GP). Utafiti unasisitiza hasa kwamba LP hutathmini maamuzi ya ugawaji wa mtaji wa baadaye kwa kuzingatia kutoka kwa mafanikio, mapato yaliyotambuliwa, kurudi kwa mtaji na utendaji wa kihistoria wa msimamizi wa mfuko.
Ingawa kuunda thamani katika kampuni ya jalada kabla ya mauzo ni muhimu, matokeo ya kiuchumi ya uwekezaji hubadilika kuwa fedha taslimu tu kupitia kutoka kunakoweza kutekelezwa katika hali zinazofaa. Hata kama kampuni imeimarika kiutendaji, kukosekana kwa mnunuzi anayefaa, udhaifu wa soko la utoaji wa hisa kwa umma, kuchelewa kwa vibali vya muamala au ugumu wa kuhamisha fedha za kigeni nje ya nchi kunaweza kuzuia mfuko kutoka katika uwekezaji kwa wakati uliotarajiwa.
Njia kuu za kutoka
| Njia ya kutoka | Muamala wa msingi | Faida inayowezekana | Kikwazo kinachoangaziwa katika utafiti kwa kanda ya Kusini mwa Afrika |
|---|---|---|---|
| Uuzaji wa kibiashara | Kuuza kampuni ya jalada kwa mnunuzi wa kimkakati au wa kampuni | Muundo wenye unyumbufu wa kiasi na uwezekano wa muamala wa haraka | Kundi la wanunuzi wa kimkakati kuwa dogo na idadi ya zabuni shindani kuweza kubaki ndogo |
| Utoaji wa hisa kwa umma (IPO) | Kuorodhesha hisa za kampuni ya jalada katika soko la hisa la umma | Ufikiaji mpana zaidi wa wawekezaji, mwonekano na uwezekano wa uthamini wa juu katika hali zinazofaa | Ukwasi mdogo wa soko, ushiriki mdogo wa wawekezaji na gharama kubwa za kuorodhesha |
| Ununuzi wa pili | Kuuza kampuni ya jalada kwa mfuko mwingine wa PE | Unaweza kusaidia kurudi kwa mtaji na mwendelezo wa umiliki | Masoko ya pili ya PE na idadi ya wanunuzi hai kuwa ndogo |
| Ununuzi na usimamizi (MBO) | Kampuni kununuliwa na timu yake ya sasa ya usimamizi | Mwendelezo wa uendeshaji na ulinganifu wa motisha za usimamizi | Uwezo wa ufadhili wa ununuzi na masoko ya deni kutokuwa yameendelea vya kutosha |
| Kutoka kwa muundo au kwa hatua | Miundo kama earn-out, malipo yaliyoahirishwa au uuzaji wa sehemu kwa hatua kadiri muda unavyopita | Unyumbufu wa bei na muda katika hali za soko zisizo na uhakika | Muundo wa muamala kuwa mgumu zaidi na kutokuwa na uhakika wa udhibiti |
Uuzaji wa kibiashara ni nini?
Uuzaji wa kibiashara (trade sale) ni uhamishaji wa hisa ya mfuko wa PE katika kampuni ya jalada kwenda kwa kampuni nyingine ya kimkakati au ya shirika. Kampuni mnunuzi inaweza kufanya kazi katika sekta hiyo hiyo, kutaka kuingia katika soko jipya, au kutaka kuongeza teknolojia, msingi wa wateja, mtandao wa usambazaji au uwezo wa biashara iliyonunuliwa katika shughuli zake. Chanzo kinaeleza kwamba uuzaji wa kibiashara ni njia muhimu ya kutoka katika kanda ya Kusini mwa Afrika kutokana na fursa chache za utoaji wa hisa kwa umma.
Kwa nini IPO haiwezi kutekelezwa kwa kiwango sawa katika kila soko?
Initial Public Offering (IPO), utoaji wa hisa kwa umma, ni utoaji wa hisa za kampuni binafsi kwa wawekezaji katika soko la mitaji la umma. Kwa mfuko wa PE, utoaji wa hisa kwa umma unaweza kuruhusu thamani ya kampuni ya jalada kuwekewa bei katika soko la umma na uwekezaji kugeuzwa kuwa fedha taslimu kikamilifu au kwa hatua. Hata hivyo, hili linahitaji kina cha kutosha cha soko, kiasi cha kutosha cha miamala, mahitaji ya wawekezaji na miundombinu inayofaa ya kuorodhesha. Mojawapo ya hoja kuu za utafiti ni kwamba hali hizi hazijaendelea kwa kiwango sawa katika masoko yote ya kanda ya Kusini mwa Afrika.
Tofauti kati ya ununuzi wa pili na ununuzi na usimamizi
Katika muamala wa Secondary buyout, mwekezaji mwingine wa PE au mfuko mwingine hununua hisa ya mwekezaji wa sasa wa PE. Katika muamala wa Management buyout (MBO), timu ya sasa ya usimamizi wa kampuni ndiyo hununua kampuni au sehemu fulani ya hisa. Miamala yote miwili inaweza kuwa njia ya kutoka nje ya utoaji wa hisa kwa umma; hata hivyo, uwezekano wa kutekeleza MBO unategemea uwezo wa timu ya usimamizi kupata ufadhili, huku uwezekano wa secondary buyout ukitegemea kuwepo kwa wanunuzi wengine wa PE walio hai na wenye mtaji.
Kutoka kwa muundo na kwa hatua kunasaidia nini?
Utafiti unajadili miundo ya miamala yenye unyumbufu kama earn-out, malipo yaliyoahirishwa, uuzaji wa hisa kwa hatua na dual-track. Katika muundo wa earn-out, sehemu ya bei ya mauzo inaweza kuhusishwa na kampuni kutimiza masharti fulani ya uendeshaji au kifedha katika siku zijazo. Malipo yaliyoahirishwa yanamaanisha kwamba bei yote hailipwi wakati wa kufunga muamala. Uuzaji wa hatua kwa hatua humwezesha mwekezaji kupunguza nafasi yake kadiri muda unavyopita badala ya kuifunga kikamilifu katika muamala mmoja. Chanzo kinachukulia mbinu hizi hasa kama zana zilizorekebishwa kwa hali zisizo na uhakika za uthamini na ukwasi.
Mchakato wa dual-track unamaanisha nini?
Katika mkabala wa dual-track, kampuni inaweza kujiandaa kwa zaidi ya njia moja inayowezekana ya kutoka katika kipindi kilekile; kwa mfano, chaguo la utoaji wa hisa kwa umma linaweza kubaki wazi wakati mazungumzo ya uuzaji binafsi yanaendelea. Utafiti unaitaja dhana hii miongoni mwa zana nyumbufu za kutoka kwa muundo. Chanzo hakiripoti kwamba miamala ya dual-track ina kiwango fulani cha mafanikio katika kanda ya Kusini mwa Afrika.
Kwa nini kuongeza muda wa maisha ya mfuko hutumiwa?
Mifuko ya PE kwa kawaida hufanya kazi ndani ya mzunguko wenye kikomo wa maisha ya uwekezaji. Fasihi inayowasilishwa na chanzo inaeleza kwamba uwekezaji wa PE katika masoko yaliyoendelea mara nyingi huelekea kutoka baada ya vipindi vya umiliki vya takribani miaka 4–6, huku miundo ya mifuko mara nyingi ikiundwa kwa kipindi cha takribani miaka kumi pamoja na chaguo za kuongeza muda inapohitajika. Kwa sababu ukwasi dhaifu, uthamini wa chini au ucheleweshaji wa udhibiti katika kanda ya Kusini mwa Afrika unaweza kuchelewesha muda unaofaa wa kutoka, wasimamizi wa mifuko wakati mwingine huongeza muda wa maisha ya mfuko.
Kuongeza muda wa maisha ya mfuko kunaweza kusaidia kuepuka uuzaji wa lazima kwa bei ya chini; hata hivyo, gharama yake ni kwamba LP hawawezi kurejeshewa mtaji wao kwa muda mrefu zaidi na mzunguko wa mtaji huchelewa. Kwa hiyo, utafiti hauchukulii kuongeza muda wa mfuko kama zoezi lenye manufaa au hasara moja kwa moja, bali kama jibu linaloweza kubadilika kwa mazingira yenye vikwazo vya kutoka.
Continuation vehicle ni nini?
Continuation vehicle ni muundo unaoweza kuwapa wawekezaji wa sasa chaguo la kutoka au kuendelea kuwekeza katika mali kwa kuhamisha mali moja au zaidi za jalada kutoka mfuko unaokaribia ukomavu kwenda katika chombo kipya cha uwekezaji. Utafiti unasisitiza kwamba zana kama GP-led secondaries na continuation vehicle zimeonekana zaidi katika masoko ya PE duniani, lakini katika kanda ya Kusini mwa Afrika bado ni mbinu ambazo hazijaendelea sana kwa kulinganisha na bado zinaendelea kubadilika. Kwa hiyo, utafiti hausemi kwamba miundo hii ni suluhisho la kawaida lililothibitishwa katika kanda.
IRR na DPI zinaeleza nini katika kupima mafanikio ya kutoka?
Makala inaeleza kwamba wawekezaji wanapotathmini wasimamizi wa mifuko ya PE huangalia vipimo kama mapato yaliyotambuliwa, internal rate of return (IRR; kiwango cha ndani cha mapato), distributed to paid-in capital (DPI) na muda wa kutoka. Utafiti chanzo hautoi milinganyo ya vipimo hivi. Hisabati iliyo hapa chini imetolewa kwa madhumuni ya elimu ya dhana pekee na si fomula au matokeo yaliyotengenezwa na utafiti huu.
IRR ni kiwango cha punguzo kinachofanya thamani ya sasa halisi ya mtiririko wa fedha wa uwekezaji kuwa sifuri:
\[ \sum_{t=0}^{T}\frac{CF_t}{(1+r)^t}=0 \]
Hapa \(CF_t\) inawakilisha mtiririko wa fedha katika wakati \(t\); \(T\) inawakilisha kipindi cha mwisho kinachochunguzwa; na \(r\) inawakilisha thamani ya IRR. Uwekezaji wa awali kwa kawaida huundwa kama mtiririko hasi wa fedha, huku fedha zinazorejeshwa kwa mwekezaji zikiundwa kama mtiririko chanya wa fedha. IRR ni nyeti kwa muda; ikiwa kiasi kilekile cha fedha kinarudi mapema, IRR inaweza kuwa juu zaidi wakati hali nyingine ni sawa.
DPI ni uwiano unaoeleza kiasi cha fedha taslimu kilichogawiwa kwa wawekezaji kwa jumla dhidi ya mtaji uliolipwa:
\[ \mathrm{DPI}= \frac{\text{yatırımcılara dağıtılan kümülatif nakit}} {\text{yatırımcıların ödenmiş sermayesi}} \]
DPI ya 1 inamaanisha kwamba jumla ya fedha taslimu iliyogawiwa ni sawa na mtaji uliolipwa; thamani iliyo juu ya 1 inaonyesha kwamba mgao umezidi mtaji uliolipwa. Hata hivyo, DPI pekee haionyeshi thamani ya uwekezaji ambao bado haujauzwa katika mfuko. Kwa hiyo, IRR, DPI, thamani iliyobaki ya jalada na muda wa kutoka ni vipengele tofauti vya utendaji.
Ni Mambo Gani Makuu Yanayofanya Kutoka kwa PE Kuwa Kugumu katika Kanda ya Kusini mwa Afrika?
Kulingana na utafiti, mambo makuu yanayofanya kutoka kwa PE kuwa kugumu ni masoko ya mitaji yenye kina kidogo, fursa chache za utoaji wa hisa kwa umma, masoko dhaifu ya pili ya PE, kundi dogo la wanunuzi wa kimkakati, kutokuwa na uhakika wa udhibiti, kuyumba kwa uchumi mkuu, vikwazo vya fedha za kigeni, ucheleweshaji wa kurudisha mtaji nje ya nchi na miundombinu duni ya kitaalamu ya miamala katika baadhi ya masoko. Mkabala msingi wa utafiti ni kutathmini vikwazo hivi si kama matatizo huru moja baada ya jingine, bali ndani ya mfumo ikolojia wa uwekezaji ambamo vinaathiriana.
Kwa nini ukwasi wa soko ni muhimu?
Ukwasi unahusiana na uwezo wa mali ya kifedha au hisa ya kampuni kupata mnunuzi ndani ya muda unaofaa bila kusababisha upotevu mkubwa wa bei. Idadi ya wanunuzi inapopungua katika kutoka kwa PE, nguvu ya muuzaji katika mazungumzo inaweza kudhoofika, ugunduzi wa bei unaweza kuwa mgumu na kukamilisha muamala kunaweza kuchukua muda mrefu zaidi. Utafiti unasema kwamba tatizo hili hupunguza unyumbufu wa kutoka, hasa katika mazingira ambako kina cha soko la umma na idadi ya wanunuzi wa pili wa mtaji binafsi ni ndogo.
Kutambua uthamini kunamaanisha nini?
Thamani ya kampuni ya jalada inayokadiriwa kupitia uhasibu au uundaji wa modeli si lazima iwe sawa na bei inayopatikana kihalisi wakati wa mauzo. Valuation realisation inaeleza kiwango ambacho thamani ya kiuchumi inayotarajiwa na msimamizi wa mfuko kwa uwekezaji inaweza kugeuzwa kuwa fedha taslimu katika muamala halisi. Ushindani dhaifu wa wanunuzi au muda usiofaa wa soko unaweza kufanya iwe vigumu kutambua uthamini wote.
Kwa nini fedha za kigeni na kurudisha mtaji huathiri kutoka?
Mifuko ya kimataifa ya PE inaweza kukusanya mtaji katika sarafu moja huku mapato ya kampuni ya jalada na bei ya mauzo vikitokea katika sarafu nyingine ya ndani. Kushuka kwa thamani ya sarafu ya ndani kunaweza kupunguza mapato yaliyotambuliwa kwa sarafu ya kigeni. Aidha, udhibiti wa fedha za kigeni au taratibu za uhamishaji mtaji zinaweza kuchelewesha kuhamisha bei ya mauzo kwa wawekezaji. Maoni ya wadau katika utafiti yanaonyesha mambo haya kuwa miongoni mwa matatizo makuu ya kifedha ya uchumi mkuu yanayofanya upangaji wa muda mrefu wa kutoka kuwa mgumu.
Mgawanyiko wa udhibiti unamaanisha nini?
Kanda ya Kusini mwa Afrika si soko moja lililounganishwa linalofanya kazi chini ya sheria, kodi au udhibiti mmoja wa dhamana. Kulingana na sehemu ya fasihi ya utafiti, tofauti katika mifumo ya kodi, masharti ya kuorodhesha, vibali vya muunganisho, sheria za uwekezaji wa kigeni na mienendo ya mtaji zinaweza kuongeza gharama na ugumu wa miamala ya kuvuka mipaka.
Chanzo, kinapotoa mifano ya nchi, kinajadili kama mifano ya kifasihi vibali vya ushindani na takeover katika Jamhuri ya Afrika Kusini na masuala ya ziada ambayo mfumo wa B-BBEE unaweza kuleta katika muundo wa muamala; sera za kihistoria za localization/indigenisation nchini Zimbabwe; pamoja na mazingira ya udhibiti wa fedha za kigeni nchini Zimbabwe na sera za de-dollarisation zinazojadiliwa kwa Zambia. Hizi si athari mpya za udhibiti ambazo makala ilizipima kwa kujitegemea katika mwaka 2026; ni mifano ya muktadha iliyonukuliwa kutoka katika fasihi chanzo.
Kwa nini miundombinu ya kitaalamu ya miamala ni muhimu?
Kutoka kwa PE si uhamisho rahisi wa hisa kati ya mnunuzi na muuzaji pekee. Kunaweza kuhitajika utaalamu wa uthamini, uchunguzi wa kina wa kifedha na kisheria, upangaji wa kodi, ufadhili, ushauri wa muunganisho na ununuzi, usanifu wa mikataba na vibali vya udhibiti. Maoni ya wadau yanaeleza kwamba katika baadhi ya masoko, nje ya vituo vikuu vya fedha, upatikanaji wa huduma zilizoendelea za benki za uwekezaji, sheria, due diligence na upangaji wa miamala ni mdogo.
Taasisi za Fedha za Maendeleo ni nini?
Development Finance Institutions (DFIs; Taasisi za Fedha za Maendeleo) ni taasisi za fedha zinazolenga maendeleo ambazo zinaweza kutoa mtaji wa muda mrefu, uwekezaji wa pamoja, mikopo, dhamana, msaada wa kiufundi au uwezo wa kitaasisi katika sekta na masoko ambako uwekezaji binafsi hautoshi au mtazamo wa hatari ni mkubwa. Utafiti unazichukulia taasisi kama AfDB, IFC, BII, Proparco na DEG kuwa miongoni mwa wahusika muhimu wa kitaasisi katika mfumo ikolojia wa mtaji binafsi barani Afrika.
| Jukumu la DFI | Wajibu unaowezekana katika mfumo ikolojia wa PE | Kikomo kilichowekwa na chanzo |
|---|---|---|
| Mtaji wa muda mrefu / wa mwekezaji msingi | Unaweza kuimarisha msingi wa mtaji wa mifuko kwa kubeba sehemu ya hatari ya hatua za awali. | Mtaji wa DFI pekee hauondoi soko la mitaji lenye kina kidogo. |
| Msaada wa kiufundi na utawala | Unaweza kuboresha utoaji wa taarifa, uwezo wa uendeshaji na utawala wa kampuni. | Mahitaji ya ziada ya utawala na due diligence yanaweza kuongeza muda wa muamala. |
| Uwekezaji wa pamoja | Unaweza kurahisisha ufadhili wa miamala mikubwa zaidi au ya muda mrefu. | Athari yake haijitegemei ukwasi wa soko na mazingira ya kitaasisi. |
| Msaada wa mfuko wa pili na soko | Unaweza kuchangia maendeleo ya njia mbadala za wanunuzi na ukwasi. | Kiwango cha maendeleo ya masoko ya pili ya kikanda kinaweza kuendelea kuwa kikwazo. |
Chanzo kinajadili kwamba DFI zinaweza kuwa si watoa ufadhili pekee bali pia wawezeshaji wa mfumo ikolojia kwa upande wa utawala na uaminifu wa soko. Hata hivyo, hakidai kwamba ushiriki wa DFI unaweza kuondoa kabisa matatizo msingi ya kimuundo kama kutokuwa na uhakika wa udhibiti, masoko dhaifu ya pili au kina kidogo cha masoko ya mitaji.
Mzunguko wa maisha ya uwekezaji wa PE hufanyaje kazi?
Katika utafiti, mzunguko wa maisha wa mfuko wa PE unachukuliwa kama mzunguko unaohusisha kukusanya mfuko, kufanya uwekezaji, kuunda thamani katika kampuni ya jalada, kupanga na kutekeleza kutoka, kurudisha mtaji kwa wawekezaji na mchakato wa kukusanya mfuko unaofuata. Sababu ya kutoka kuwa jambo la msingi katika mzunguko huu ni kwamba hakuathiri tu kufungwa kwa uwekezaji wa zamani bali pia msingi wa mtaji wa kipindi kinachofuata cha uwekezaji.
Kwa nini imani ya wawekezaji inahusiana na kutoka?
Kutoka kulikofanikiwa na kutambuliwa humsaidia msimamizi wa mfuko kuonyesha si uthamini wa kwenye karatasi pekee bali miamala iliyokamilishwa kihalisi. Utafiti unalichukulia hili kama utaratibu wa ishara: historia ya kutoka kulikotambuliwa inaweza kuathiri tathmini za wawekezaji kuhusu uwezo wa msimamizi wa mfuko kukamilisha miamala, kurudisha mtaji na kusimamia vipindi vipya vya mifuko.
Kinyume chake, uwekezaji usioweza kuuzwa kwa muda mrefu, kiasi kidogo cha kutoka na kuongezwa mara kwa mara kwa muda wa mifuko kunaweza kusababisha mtaji kubaki umefungwa kwa muda mrefu zaidi. Utafiti unasema kwamba hili ni muhimu hasa katika maamuzi ya wawekezaji wa taasisi kuhusu ugawaji wa mtaji kwa mifuko mipya.
Data za namba za usuli katika makala zinapaswa kusomwaje?
Katika muktadha wa fasihi, chanzo kinanukuu kutoka utafiti wa SAVCA wa 2020 kuhusu kampuni zinazoungwa mkono na PE katika Jamhuri ya Afrika Kusini ukuaji wa ajira wa %4,2 na thamani ya wastani wa kitaifa ya %2. Pia kinaeleza kwamba African Development Bank iliwekeza zaidi ya dola za Marekani bilioni 1,45 katika mifuko ya PE barani Afrika kati ya 1997–2024. Namba hizi si vipimo vilivyopatikana kutoka katika dodoso jipya la Sakala; ni data za pili zilizochukuliwa kutoka katika fasihi ya usuli ya utafiti.
Kikomo kikuu cha usababishaji kinachoonyeshwa na utafiti
Utafiti hauhesabu mgawo wa kiuchumi wa usababishaji wa aina ya “udhibiti ukiboreshwa kwa X, mafanikio ya kutoka yataongezeka kwa Y”. Utafiti hutumia usanisi wa fasihi ya kimaudhui na maoni ya kiuchunguzi ya wadau kubainisha mahusiano yanayojirudia. Kwa hiyo, ingawa unajadili kwa nguvu umuhimu wa ukwasi wa soko, ubora wa udhibiti na imani ya wawekezaji, hautoi ukubwa huru wa athari ya kisababishi ya kiasi kwa kila kigezo.
Mbinu na Matokeo ya Utafiti
Muundo wa utafiti
Utafiti unatumia muundo wa utafiti wa kiuchunguzi. Sehemu ya kwanza ya kiini cha kisayansi ni mapitio ya fasihi ya kimaudhui yaliyopangwa kwa muundo, na sehemu ya pili ni maoni machache ya wadau yaliyopatikana kutoka kwa washiriki wa soko wenye uzoefu katika uwekezaji wa PE na michakato ya kutoka katika kanda ya Kusini mwa Afrika.
Sehemu ya fasihi haikuwekewa kikomo cha tafiti za kitaaluma; makala za kitaaluma, ripoti za sekta, machapisho ya taasisi na nyaraka za sera zilitathminiwa pamoja. Mazingira ya utafutaji yaliyotajwa katika chanzo ni pamoja na Scopus, Web of Science, ScienceDirect, Emerald Insight na Google Scholar. Makundi ya vyanzo vya taasisi ni pamoja na SAVCA, AVCA, World Bank, IFC na African Development Bank Group.
Fasihi inahusu kipindi gani?
Utafutaji ulilenga machapisho ya kipindi cha 2000–2025. Misemo ya utafutaji iliyotumiwa ni pamoja na “private equity exits”, “venture capital exits”, “Southern Africa private equity”, “frontier market exits”, “institutional quality”, “DFIs and private equity” na “entrepreneurial finance in Africa”.
Mtiririko wa uteuzi wa fasihi
Kielelezo cha 4 cha chanzo kinaonyesha kwa namba mchakato wa uteuzi wa fasihi. Jedwali lililo hapa chini linawasilisha tu idadi za uteuzi zilizotolewa katika chanzo bila kunakili muundo wa kuona wa kielelezo.
| Hatua | Idadi iliyotolewa katika chanzo | Maelezo |
|---|---|---|
| Rekodi zilizotambuliwa katika utafutaji wa hifadhidata | n = 74 | Rekodi zilizotambuliwa mwanzoni |
| Rekodi rudufu zilizoondolewa | n = 11 | Hatua ya deduplication |
| Rekodi zilizoingia katika uchunguzi wa kichwa na muhtasari | n = 63 | Rekodi zilizobaki baada ya uchujaji wa kwanza |
| Rekodi zilizoondolewa katika uchunguzi wa awali | n = 28 | Sababu kama kulenga maeneo nje ya Afrika, kuhusiana kwa kiwango kidogo na kutoka kwa PE au kurudia mada |
| Tathmini ya ustahiki wa matini kamili | n = 35 | Hatua ya Full-text eligibility |
| Tafiti zilizoondolewa katika hatua ya matini kamili | n = 9 | Sababu kama umuhimu usiotosha, kulenga kwa kiwango kidogo mienendo ya kutoka au aina isiyofaa ya chanzo |
| Tafiti zilizoingizwa katika usanisi wa kimaudhui | n = 26 | Sampuli ya mwisho ya uchambuzi wa fasihi |
Ni muhimu kutafsiri namba hizi kwa usahihi. “Tafiti 26” si ukubwa wa sampuli ya wadau; ni kundi la mwisho la vyanzo vya uchambuzi vilivyojumuishwa katika usanisi wa fasihi. Sehemu ya ukusanyaji wa data za wadau ni chanzo tofauti cha data.
Data za wadau zilikusanywaje?
Mitazamo ya wadau ilikusanywa kwa dodoso za kielektroniki zilizopangwa kwa muundo. Wasifu wa washiriki waliolengwa ulikuwa wasimamizi wa mifuko ya PE, wataalamu wa uwekezaji, limited partner na wawakilishi wa kampuni za jalada. Maswali yaliyofungwa na yaliyo wazi yalihusu mada kama njia za kutoka, ukwasi wa soko, vizuizi vya udhibiti, imani ya wawekezaji na masuala ya fedha za kigeni.
Jumla ya dodoso 35 zilisambazwa kwa kutumia Google Forms, majibu 20 yaliyokamilika yaliingizwa katika uchambuzi na chanzo kiliripoti takribani kiwango cha majibu cha %57.
Mbinu ya sampuli
Washiriki walichaguliwa kwa sampuli ya kimakusudi (purposive sampling). Mbinu hii inategemea kuwachagua hasa watu wenye uzoefu unaohusiana na suala linalochunguzwa badala ya kutumia sampuli nasibu ya idadi ya watu. Lengo hapa si kukadiria vigezo vya idadi ya watu vya sekta nzima ya PE, bali kuongeza muktadha wa watendaji katika usanisi wa fasihi.
Je, Dodoso la Wadau la Utafiti Huu Linawakilisha Soko Lote la PE katika Kanda ya Kusini mwa Afrika?
Hapana. Mwandishi anaeleza wazi sehemu ya wadau, ambako majibu 20 yaliyokamilika yalipokelewa kutoka dodoso iliyotumwa kwa watu 35, kuwa ya kiuchunguzi na anasema kwamba matokeo hayawezi kujumlishwa kitakwimu. Maoni haya yalitumika kuweka matokeo ya fasihi katika muktadha na kusaidia ulinganishaji wa kimaudhui; si sampuli ya uwezekano inayowakilisha mgawanyo wa kiasi wa wawekezaji, mifuko au nchi zote katika kanda.
Uchambuzi wa kimaudhui ulifanywaje?
Utafiti ulitumia uchambuzi wa kimaudhui kutambua dhana zinazojirudia katika fasihi na majibu ya wadau. Mchakato unaelezwa kama kujenga uelewa wa nyenzo, kuweka misimbo kwa dhana zinazojirudia na kuziainisha chini ya mada pana zaidi. Mada kuu ni pamoja na mbinu za kutoka, ubora wa taasisi, vikwazo vya udhibiti, ukwasi wa soko, imani ya wawekezaji, ushiriki wa DFI na ubunifu mpya wa kutoka katika masoko ya frontier.
Chanzo pia kinaeleza kwamba data chache za kiasi za wadau zilifupishwa kwa vipimo vya msingi vya maelezo kama mgawanyo wa marudio na asilimia. Hata hivyo, katika sehemu inayoonekana ya matokeo ya PDF hakuna jedwali la kina la marudio ya namba kwa migawanyo hii wala asilimia ya washiriki kwa kila kikwazo. Kwa hiyo, simulizi la Verianla halitengenezi asilimia ambazo hazipo katika chanzo.
Mkabala wa kimaadili
Kulingana na chanzo, ushiriki katika dodoso ulikuwa wa hiari, ridhaa iliyoelezwa ilipatikana kutoka kwa washiriki, na ilielezwa kwamba majibu yangehifadhiwa kwa siri, bila utambulisho na kutumiwa kwa madhumuni ya utafiti wa kitaaluma pekee. Pia imeelezwa kwamba vyanzo vya pili vilitajwa kwa mujibu wa viwango vya marejeo ya kitaaluma.
Matokeo makuu 1: tatizo la kutoka si tatizo la kampuni ya jalada pekee
Mojawapo ya matokeo ya msingi zaidi ya utafiti ni kwamba mafanikio ya kutoka kwa PE hayawezi kuelezwa kwa uwezo wa kuunda thamani ndani ya kampuni pekee. Kina dhaifu cha masoko ya mitaji, ukwasi mdogo, mtandao mdogo wa wanunuzi, kutotabirika kwa udhibiti na kutokuwa na uthabiti wa uchumi mkuu vinaweza kupunguza njia za kutoka hata kama kampuni inafanya vizuri.
Matokeo makuu 2: chaguo la utoaji wa hisa kwa umma ni dogo katika kanda kwa ujumla
Maoni ya wadau yameeleza kwamba katika masoko mengi nje ya Jamhuri ya Afrika Kusini, kutoka kupitia masoko ya umma ni kwa kiwango kidogo kwa sababu ya masoko ya hisa yenye kina kidogo, ushiriki mdogo wa wawekezaji na ukwasi usiotosha. Chanzo kinaeleza kwamba hata katika Jamhuri ya Afrika Kusini kuna mtazamo wa kudhoofika kwa shughuli za kuorodhesha na hamu ya soko la umma kwa biashara za ukubwa wa kati zinazoungwa mkono na PE.
Matokeo haya hayamaanishi kwamba uwezekano wa kiasi wa IPO katika kiwango sawa umehesabiwa kwa nchi zote. Utafiti hautoi kiwango sanifu cha mafanikio ya IPO kwa kila nchi.
Matokeo makuu 3: uhaba wa wanunuzi wa pili unaweza kufanya kutambua thamani kuwa kugumu
Washiriki wameeleza kwamba ukosefu wa wanunuzi hai wa pili katika baadhi ya masoko ya kikanda hudhoofisha mazingira ya zabuni shindani. Wanunuzi wachache wanaowezekana wanaweza kupunguza ushindani juu ya bei ya mauzo na chaguo mbadala za muamala za msimamizi wa mfuko. Utafiti unahusisha hali hii na vipindi virefu zaidi vya umiliki na kuchelewa kwa mzunguko wa mtaji.
Matokeo makuu 4: hatari ya fedha za kigeni na kurudi kwa mtaji ni vizuizi muhimu
Kwa wawekezaji wa PE wanaokusanya mifuko kwa sarafu za kigeni, kuyumba kwa sarafu ya ndani na ucheleweshaji wa kuhamisha mapato ya uwekezaji nje ya nchi kunaweza kuathiri mapato yaliyotambuliwa na muda wa kutoka. Utafiti unaeleza kwamba wadau waliona hatari ya fedha za kigeni na michakato ya kurudisha mtaji kuwa vikwazo muhimu.
Matokeo makuu 5: mifuko inaelekea kwenye mbinu za kutoka zinazoweza kubadilika
Kuongeza muda wa maisha ya mfuko, uwekezaji wa pamoja na DFI na wawekezaji wa taasisi, secondary buyout, MBO, uuzaji wa hatua kwa hatua, earn-out, malipo yaliyoahirishwa na miamala mingine iliyopangwa ni mbinu zinazoweza kubadilika zinazoangaziwa na utafiti.
Hata hivyo, kikomo muhimu cha tafsiri ni hiki: utafiti hauonyeshi kwamba zana hizi huondoa matatizo ya kimuundo ya soko. Kuongeza muda wa maisha ya mfuko kunaweza kudhibiti tatizo la ukwasi kadiri muda unavyopita, lakini pia kunaweza kuchelewesha kurudi kwa mtaji. Ushirikiano na DFI unaweza kuongeza uaminifu, lakini hauwezi kutatua moja kwa moja tatizo la soko la hisa lenye kina kidogo au soko dhaifu la pili.
Matokeo makuu 6: utabirikaji wa udhibiti ni sehemu ya mazingira ya kutoka
Washiriki wameeleza kwamba kanuni zenye uthabiti zaidi, ulinganifu wa kuvuka mipaka, mfumo thabiti wa kodi na sera zinazofanya kazi vizuri zaidi za fedha za kigeni zinaweza kusaidia mazingira ya kutoka. Utafiti pia unajadili kwamba mgawanyiko wa kisheria na kiudhibiti unaweza kuongeza gharama na ugumu wa miamala.
Mapendekezo ya sera
Mapendekezo ya makala yanajikita katika mihimili mitatu mikuu. Mhimili wa kwanza ni maendeleo ya masoko ya mitaji na ukwasi: inapendekezwa kuongeza kina cha masoko ya hisa ya kikanda, kuboresha ukwasi wa miamala, kupunguza gharama za kuorodhesha, kuongeza ushiriki wa wawekezaji wa taasisi na kuendeleza masoko ya pili ya PE.
Mhimili wa pili ni ubora wa taasisi na uratibu wa udhibiti. Utafiti unapendekeza sera zenye uthabiti zaidi, michakato ya idhini iliyo wazi, ulinzi wa wawekezaji, uratibu wa udhibiti wa kuvuka mipaka na mikabala inayolingana zaidi katika kodi, umiliki wa kigeni, vibali vya muunganisho na kanuni za masoko ya mitaji. Ulegezaji wa taratibu wa mifumo ya fedha za kigeni na kuboresha michakato ya kurudisha mtaji pia ni miongoni mwa mapendekezo.
Mhimili wa tatu ni mfumo ikolojia wa PE unaoweza kubadilika na unaotegemea ushirikiano. Inapendekezwa kuendeleza njia mbadala kama secondary buyout, kutoka kwa muundo, majukwaa ya uwekezaji wa pamoja na miundo ya continuation; kuendeleza msaada wa DFI wa mtaji wa muda mrefu na utawala; na kukuza uwezo wa ushauri wa miamala na elimu ya wawekezaji.
Mapendekezo haya yanapaswa kutafsiriwaje?
Mapendekezo ya sera si athari za hatua ambazo zimejaribiwa na utafiti kupitia majaribio yaliyodhibitiwa. Kwa mfano, hakuna utabiri wa kiasi wa aina ya “gharama za kuorodhesha zikipunguzwa, kiasi cha kutoka kitaongezeka kwa kiwango fulani kwa uhakika”. Haya ni mielekeo ya sera inayotokana na usanisi wa fasihi, mkabala wa kitaasisi na maoni ya kiuchunguzi ya wadau.
Hitimisho zinazoungwa mkono na utafiti
- Inaungwa mkono kwamba kutoka kwa PE katika kanda ya Kusini mwa Afrika kunapaswa kutathminiwa si kwa utendaji wa kampuni ya jalada pekee, bali pamoja na hali pana za soko na taasisi.
- Masoko ya mitaji yenye kina kidogo, ukwasi mdogo, masoko dhaifu ya pili na kundi dogo la wanunuzi yanajirudia kama vizuizi muhimu vya kutoka.
- Kutokuwa na uhakika wa udhibiti, kuyumba kwa sarafu na matatizo ya kurudisha mtaji yanaweza kufanya upangaji wa kutoka kwa PE wa kuvuka mipaka kuwa mgumu zaidi.
- Kuongeza muda wa maisha ya mfuko, uwekezaji wa pamoja, secondary buyout, MBO na miamala iliyopangwa hujitokeza kama mbinu zinazoweza kubadilika zinazotumiwa katika mazingira yenye vikwazo.
- DFI zinaweza kusaidia mfumo ikolojia wa kutoka kupitia mtaji, utawala, kugawana hatari na njia za maendeleo ya soko.
- Inasisitizwa kwamba maendeleo ya masoko ya fedha na mageuzi ya kitaasisi yanapaswa kushughulikiwa kwa pamoja ili kupata mazingira endelevu zaidi ya kutoka.
Ujumlishaji ambao utafiti hauungi mkono
Utafiti hautoi hitimisho kwamba “mifuko yote ya PE katika kanda ya Kusini mwa Afrika inakabiliwa na tatizo lilelile”, “asilimia fulani ya washiriki ilichagua kikwazo fulani”, “ushiriki wa DFI huongeza mafanikio ya kutoka kwa asilimia fulani”, “kuongeza muda wa maisha ya mfuko huongeza mapato kwa uhakika” au “mageuzi ya udhibiti yaliyopendekezwa yataleta ukubwa fulani wa athari ya kiuchumi”.
Utafiti pia hautengenezi seti tofauti ya data za kiasi za kutoka kwa PE zinazoweza kulinganishwa kwa kila nchi katika kanda ya Kusini mwa Afrika. Sehemu kubwa ya matokeo inategemea tafsiri ya pamoja ya fasihi, ripoti za sekta na sampuli ya kiuchunguzi ya wadau 20.
Vikwazo vikuu
Kikomo cha kwanza kikuu kilichoelezwa na mwandishi ni udogo wa sampuli ya wadau: majibu 20 yaliyokamilika yalipokelewa kutoka mialiko 35 na sehemu hii haikusudiwi kwa ujumlishaji wa kitakwimu.
Kikomo cha pili ni kwamba utafiti unategemea kwa kiasi kikubwa fasihi ya pili na ripoti za sekta zinazopatikana kwa umma. Vyanzo hivi vinaweza kutofautiana kwa mbinu, kiwango cha kuripoti, kipindi cha muda na wigo wa kijiografia. Kwa hiyo, si viashiria vyote vilivyosanisiwa vinavyotokana na itifaki moja sanifu ya uzalishaji wa data.
Kikomo cha tatu kinahusiana na wigo wa kijiografia. Utafiti unalenga kanda ya Kusini mwa Afrika na haiwezi kudhaniwa kwamba matokeo yake yanawakilisha mienendo ya kutoka kwa PE katika bara lote la Afrika.
Kwa mtazamo wa Verianla, pia kuna kikomo cha kuripoti: ingawa sehemu ya mbinu inaeleza kwamba mgawanyo wa marudio na asilimia ulitumika katika data za wadau, sehemu inayoonekana ya matokeo katika PDF haina jedwali la kina la matokeo ya namba linalowasilisha migawanyo hiyo. Kwa hiyo, msomaji hawezi kuhesabu upya kutoka katika PDF chanzo ni washiriki wangapi waliotaja kila kikwazo.
Utafiti wa siku zijazo
Chanzo kinataja kama maeneo ya utafiti wa siku zijazo kulinganisha mienendo ya kutoka kwa PE katika kanda tofauti za Afrika, kuchunguza kwa undani zaidi mahusiano kati ya ubora wa taasisi na utendaji wa muda mrefu wa PE, kutathmini ufanisi wa miundo ya kutoka inayoungwa mkono na DFI, kufuatilia maendeleo ya masoko ya pili ya PE barani Afrika na kuchunguza athari zinazowezekana za teknolojia za kifedha katika ufanisi wa kutoka.
Maelezo ya Chanzo na Mbinu
Utafiti asili: Navigating Exit Challenges in Southern Africa's Private Equity Market: Barriers, Strategies, and Policy Implications
Mwandishi: Mdaniso Ernest Sakala.
Idadi ya waandishi: Mwandishi mmoja. Hali ya mchango sawa haitumiki.
Uhusiano wa taasisi: University of Zambia - Institute of Distance Education.
ORCID: 0000-0001-5911-9960.
Mwandishi wa mawasiliano: Mdaniso Ernest Sakala. Katika PDF, mesakala@gmail.com imetolewa kama corresponding e-mail.
Jarida: International Journal of Advanced Business Studies.
Mchapishaji: PDF inaeleza kwamba jarida linachapishwa chini ya BESRA AcadEx UG.
Juzuu / toleo: Volume 5, Issue 3.
Kurasa: 171–193.
ISSN: 2940-2735.
DOI: 10.59857/hayydh40.
Aina ya chanzo: Full length article. Muundo wa utafiti unaunganisha mapitio ya fasihi ya kimaudhui yaliyopangwa kwa muundo na mitazamo ya kiuchunguzi ya wadau.
Hali ya mapitio ya wenzao: International Journal of Advanced Business Studies linaelezwa katika ukurasa rasmi wa jarida kuwa jarida la peer-reviewed / lililopitiwa na wenzao.
Tarehe ya kuwasilishwa katika PDF: 22 Machi 2026.
Tarehe ya kukubaliwa katika PDF: 19 Mei 2026.
Tarehe ya kuchapishwa mtandaoni katika PDF: 8 Juni 2026.
Maelezo ya metadata kuhusu tarehe ya uchapishaji: Ukurasa wa toleo la Volume 5 Issue 3 wa jarida unaonyesha tarehe ya 15 Mei 2026 kwa toleo hilo. Tarehe hii hailingani kikronolojia na tarehe ya kukubaliwa ya 19 Mei 2026 na tarehe ya uchapishaji mtandaoni ya 8 Juni 2026 katika PDF. Verianla haisahihishi tofauti hii kimya kimya; inahifadhi rekodi za PDF kwa tarehe zinazohusu makala yenyewe.
Kiungo rasmi: https://doi.org/10.59857/hayydh40
Hali ya preprint: Chanzo kilichochunguzwa ni PDF iliyochapishwa yenye taarifa za juzuu, toleo na kurasa za jarida. Toleo tofauti la preprint halikuthibitishwa wakati wa kazi hii.
Maelezo ya leseni / hakimiliki: Chini ya ukurasa wa PDF chanzo kuna kauli “All rights reserved”. Mwongozo rasmi wa sasa wa waandishi wa jarida, kwa upande mwingine, unaeleza kwamba makala za IJABS zinapatikana kwa ufikiaji wazi chini ya masharti ya Creative Commons Attribution. Kwa kuwa rekodi ya leseni inayohusu makala yenyewe haikuweza kuthibitishwa wazi katika ukurasa wa toleo, maudhui ya Verianla yamechukua mkabala wa tahadhari; vielelezo vya chanzo havikunakiliwa moja kwa moja na michoro pamoja na majedwali huru yaliandaliwa kwa kutumia tu ukweli na mahusiano ya kisayansi.
Mbinu kuu: Utafutaji wa fasihi wa kimaudhui uliopangwa kwa muundo unaohusu kipindi cha 2000–2025; uchunguzi wa Scopus, Web of Science, ScienceDirect, Emerald Insight na Google Scholar pamoja na machapisho ya kitaasisi/kisekta; kisha kukusanya maoni ya kiuchunguzi kutoka kwa wadau wa PE waliochaguliwa kwa sampuli ya kimakusudi kupitia dodoso la kielektroniki lililopangwa kwa muundo.
Idadi za uteuzi wa fasihi: Kulingana na Kielelezo cha 4 cha chanzo, rekodi 74 zilitambuliwa, rekodi 11 rudufu ziliondolewa, rekodi 63 ziliingizwa katika uchunguzi wa kichwa/muhtasari, rekodi 28 ziliondolewa, matini kamili 35 zilitathminiwa kwa ustahiki, matini kamili 9 ziliondolewa na vyanzo 26 viliingizwa katika usanisi wa kimaudhui.
Sampuli ya wadau: Dodoso 35 zilisambazwa; majibu 20 yaliyokamilika yaliingizwa katika uchambuzi; chanzo kiliripoti kiwango cha majibu cha takribani %57. Washiriki walichaguliwa kwa sampuli ya kimakusudi kutoka miongoni mwa wasimamizi wa mifuko ya PE, wataalamu wa uwekezaji, limited partner na wawakilishi wa kampuni za jalada.
Mbinu ya kitakwimu: Uchambuzi mkuu wa utafiti ni uchambuzi wa kimaudhui wa ubora. Chanzo pia kinaeleza kwamba data chache za kiasi za wadau na sekta zilifupishwa kwa vipimo vya msingi vya maelezo kama mgawanyo wa marudio na asilimia. Regression, modeli ya kiuchumi ya kisababishi, muda wa kujiamini, upimaji wa dhana au p-value havijaripotiwa.
Maadili: Imeelezwa kwamba ushiriki ulikuwa wa hiari, ridhaa iliyoelezwa ilipatikana kutoka kwa washiriki na majibu ya wadau yalihifadhiwa kwa siri na bila utambulisho.
Mgongano wa maslahi: Mwandishi anatangaza kwamba hakuna mgongano wa maslahi unaowezekana.
Ufadhili: Katika PDF iliyochunguzwa hakukutambuliwa tamko tofauti la ufadhili; kwa hiyo, hakuna dhana ya ziada iliyofanywa kana kwamba chanzo cha ufadhili kilikuwepo au hakikuwepo.
Upatikanaji wa data: Katika PDF iliyochunguzwa hakukutambuliwa tamko tofauti la data availability kuhusu majibu ya wadau au seti ya data iliyowekewa misimbo.
Tamko la AI: Mwandishi anaeleza kwamba maudhui ya msingi ya kisayansi ya utafiti hayakuandaliwa kwa programu zinazotegemea AI au zana za uzalishaji; Grammarly ilitumiwa tu kwa uhariri wa lugha na uwazi. Mwandishi pia anaeleza kwamba vielelezo vya kwanza vya kimchoro vilichorwa kwa mkono na baadaye vikachakatwa kwa uwezo wa image-to-image wa AI Mode inayotumia Gemini ndani ya Google Search kwa madhumuni ya uboreshaji wa kuona na usanifishaji wa michoro.
Kikomo kikuu cha tafsiri: Matokeo yanategemea tafsiri ya pamoja ya usanisi wa fasihi uliopangwa kwa muundo na kundi la kiuchunguzi la wadau 20. Utafiti hautoi sampuli ya uwezekano inayowakilisha masoko yote ya PE katika kanda ya Kusini mwa Afrika, seti sanifu ya data kwa kila nchi au modeli ya makadirio ya athari za kisababishi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *