


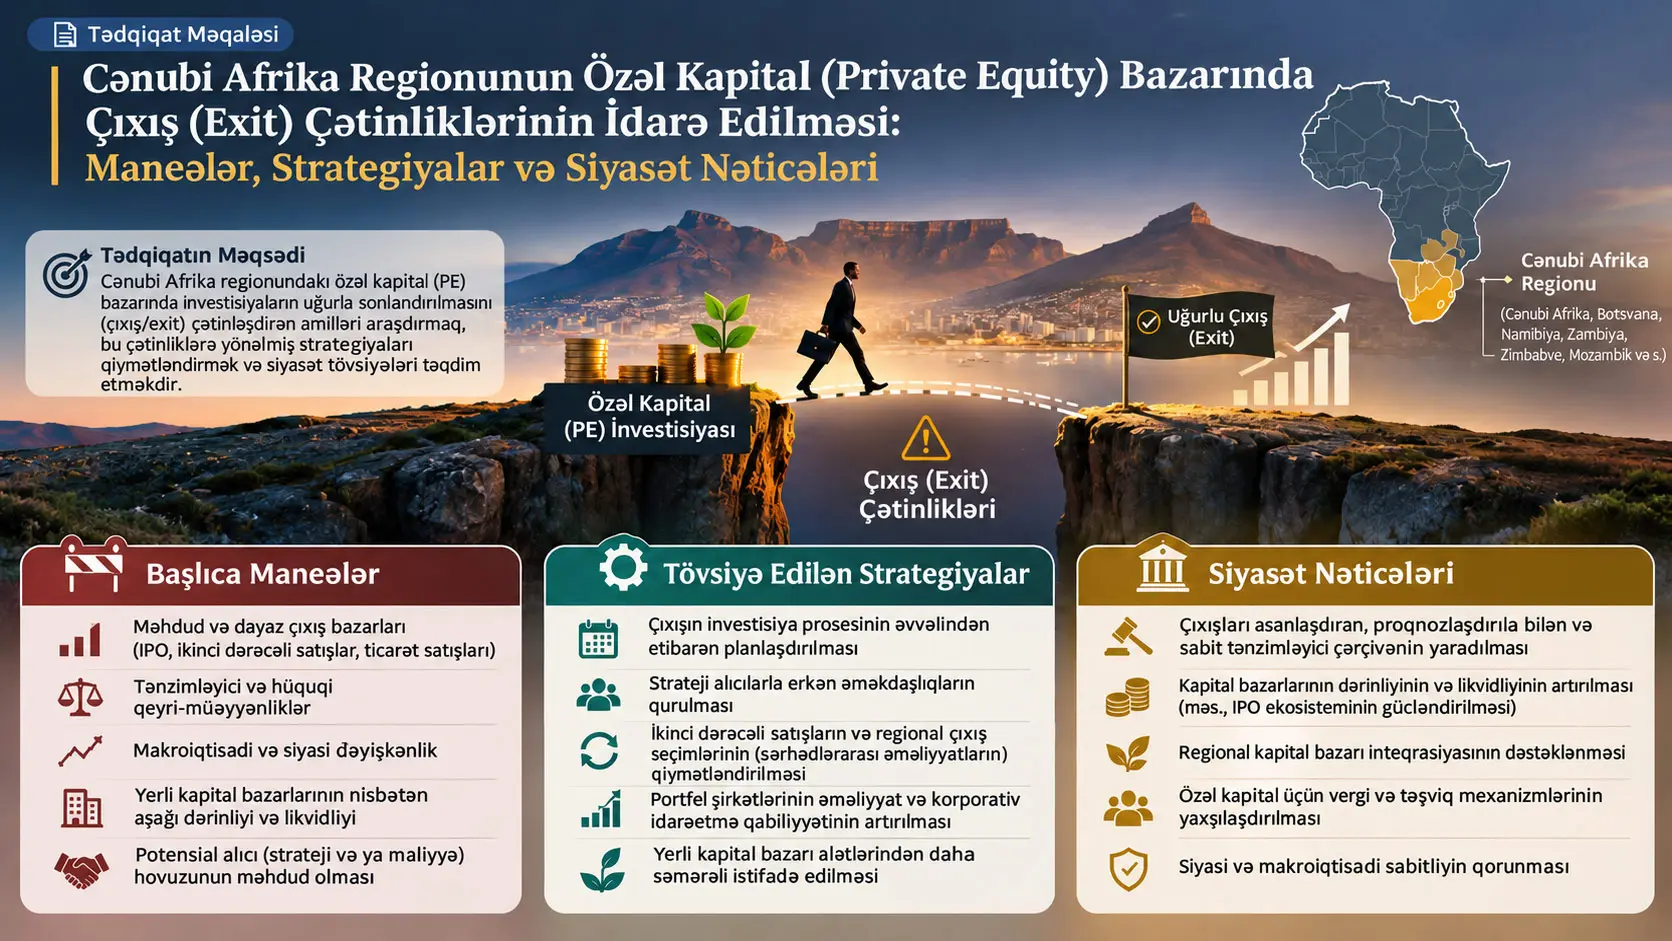
Özəl kapital investisiyasından çıxış (private equity exit, PE exit), özəl kapital fondunun portfel şirkətindəki investisiyasını satış, ilkin kütləvi təklif və ya başqa ötürmə mexanizmi vasitəsilə pula çevirərək investisiyanın dəyərini reallaşdırmağa çalışdığı investisiya həyat dövrü mərhələsidir. Bu tədqiqat Cənubi Afrika regionunda PE çıxışlarının niyə çətinləşdiyini; kapital bazarının dərinliyi, likvidlik, tənzimləyici proqnozlaşdırıla bilənlik, valyuta şəraiti, investor etimadı və alıcı bazarının inkişaf səviyyəsi kimi ekosistem dəyişənləri əsasında araşdırır. Tədqiqat strukturlaşdırılmış tematik ədəbiyyat icmalını regionda PE əməliyyatları üzrə təcrübəsi olan bazar iştirakçılarından alınmış məhdud kəşfiyyat xarakterli rəylərlə birləşdirir.
Tədqiqatın əsas nəticəsi ondan ibarətdir ki, PE investisiyasının uğurla başa çatdırılması yalnız portfel şirkətinin əməliyyat baxımından yaxşı idarə olunmasından və ya dəyər yaratmasından asılı deyil. Mənbədə sintez edilmiş ədəbiyyat və maraqlı tərəflərin rəyləri dayaz kapital bazarlarını, məhdud ilkin kütləvi təklif imkanlarını, zəif ikinci dərəcəli PE bazarlarını, dar strateji alıcı dairəsini, uzun saxlama müddətlərini, tənzimləyici qeyri-müəyyənliyi, valyuta dəyişkənliyini və kapitalın ölkədən kənara köçürülməsindəki çətinlikləri əsas çıxış maneələri kimi önə çəkir.
PE şirkətlərinin bu şərtlərə qarşı istifadə etdiyi uyğunlaşma mexanizmlərinə fondun fəaliyyət müddətinin uzadılması, inkişaf maliyyəsi institutları ilə birgə investisiya strukturları, ikinci dərəcəli satınalmalar, rəhbərliyin satınalmaları, mərhələli satışlar, təxirə salınmış ödənişlər və digər strukturlaşdırılmış əməliyyat modelləri daxildir. Tədqiqat bu alətləri struktur problemləri əvəz edən daimi həllər kimi deyil, məhdud bazarlarda çıxış çevikliyini artırmağa yönəlmiş uyğunlaşma mexanizmləri kimi qiymətləndirir.
Nəticələrin şərhində mühüm bir məhdudiyyət var: 35 nəfərə göndərilmiş maraqlı tərəflər sorğusundan 20 tamamlanmış cavab alınmış və mənbə təxminən %57 cavab nisbəti bildirmişdir. Seçmə məqsədyönlüdür və müəllif bu rəylərin statistik baxımdan təmsilçi olmadığını açıq şəkildə bildirir. Buna görə də tədqiqat “Cənubi Afrika regionundakı bütün PE investorlarının müəyyən faizi eyni fikirdədir” formasında əhali səviyyəsində ümumiləşdirmə aparmağa imkan vermir.
Özəl Kapital İnvestisiyasından Çıxış Nədir və Niyə Vacibdir?
Özəl kapital investisiyasından çıxış, PE fondunun portfel şirkətindəki payının hamısını və ya bir hissəsini başqa investora, strateji alıcıya, rəhbərliyə və ya açıq bazara ötürərək investisiyanın reallaşmış dəyərini ortaya çıxarmasıdır. Çıxış yalnız “şirkəti satmaq” demək deyil; fondun investorlarına nağd vəsait paylaya bilməsi, kapitalı yeni investisiyalara yönəldə bilməsi, keçmiş fəaliyyət nəticələrini göstərə bilməsi və gələcəkdə yeni fond cəlb edə bilməsi baxımından PE investisiya dövrünün əsas mərhələlərindən biridir.
Özəl kapital sistemi hansı tərəflərdən ibarətdir?
PE fondlarında kapitalı təmin edən investorlar adətən limited partner (LP) adlandırılır. Fondun investisiya qərarlarını verən, portfel şirkətləri ilə işləyən və çıxış prosesini idarə edən fond meneceri tərəfi isə general partner (GP) anlayışı ilə ifadə olunur. Tədqiqat xüsusilə LP-lərin gələcək kapital ayırma qərarlarını uğurlu çıxışlar, reallaşmış gəlirlər, kapitalın geri qaytarılması və fond menecerinin keçmiş fəaliyyət nəticələri əsasında qiymətləndirdiyini vurğulayır.
Portfel şirkətində satışdan əvvəl dəyər yaradılması mühüm olsa da, investisiyanın iqtisadi nəticəsi yalnız uyğun şəraitdə həyata keçirilə bilən çıxış vasitəsilə pula çevrilir. Şirkət əməliyyat baxımından inkişaf etmiş olsa belə, uyğun alıcının tapılmaması, ilkin kütləvi təklif bazarının zəif olması, əməliyyat təsdiqlərinin gecikməsi və ya valyutanın ölkədən kənara köçürülməsinin çətinləşməsi fondun gözlənilən vaxtda çıxış etməsinə mane ola bilər.
Əsas çıxış yolları
| Çıxış yolu | Əsas əməliyyat | Potensial üstünlük | Tədqiqatda Cənubi Afrika regionu üçün önə çıxan məhdudiyyət |
|---|---|---|---|
| Ticarət satışı | Portfel şirkətinin strateji və ya korporativ alıcıya satılması | Nisbətən çevik struktur və sürətli əməliyyat imkanı | Strateji alıcı dairəsinin məhdud olması və rəqabətli təkliflərin sayının aşağı qala bilməsi |
| İlkin kütləvi təklif (IPO) | Portfel şirkətinin səhmlərinin açıq birjada listinqə çıxarılması | Daha geniş investor çıxışı, görünürlük və uyğun şəraitdə daha yüksək qiymətləndirmə ehtimalı | Dayaz bazar likvidliyi, aşağı investor iştirakı və yüksək listinq xərcləri |
| İkinci dərəcəli satınalma | Portfel şirkətinin başqa bir PE fonduna satılması | Kapitalın geri qaytarılmasını və mülkiyyət davamlılığını dəstəkləyə bilər | İkinci dərəcəli PE bazarlarının və aktiv alıcıların sayının məhdud olması |
| Rəhbərliyin satınalması (MBO) | Şirkətin mövcud rəhbərlik komandası tərəfindən satın alınması | Əməliyyat davamlılığı və rəhbərlik stimullarının uyğunlaşdırılması | Satınalma maliyyələşdirməsi imkanlarının və borc bazarlarının inkişaf etməmiş olması |
| Strukturlaşdırılmış və ya mərhələli çıxış | Earn-out, təxirə salınmış ödəniş və ya payın zamanla mərhələli satılması kimi strukturlar | Qeyri-müəyyən bazar şəraitində qiymətləndirmə və zamanlama çevikliyi | Əməliyyat strukturunun mürəkkəbləşməsi və tənzimləyici qeyri-müəyyənlik |
Ticarət satışı nədir?
Ticarət satışı (trade sale), PE fondunun portfel şirkətindəki payını başqa strateji və ya korporativ şirkətə ötürməsidir. Alıcı şirkət eyni sektorda fəaliyyət göstərə, yeni bazara daxil olmaq istəyə və ya alınan müəssisənin texnologiyasını, müştəri bazasını, paylama şəbəkəsini yaxud istehsal gücünü öz fəaliyyətinə əlavə etmək istəyə bilər. Mənbə Cənubi Afrika regionunda ilkin kütləvi təklif seçimlərinin məhdudluğu səbəbindən ticarət satışlarının mühüm çıxış kanalı olduğunu bildirir.
IPO niyə hər bazarda eyni dərəcədə həyata keçirilə bilmir?
Initial Public Offering (IPO), ilkin kütləvi təklif, özəl şirkətin səhmlərinin açıq kapital bazarında investorlara təqdim edilməsidir. PE fonu baxımından ilkin kütləvi təklif portfel şirkətinin dəyərinin açıq bazarda qiymətləndirilməsinə və investisiyanın tamamilə və ya mərhələli şəkildə pula çevrilməsinə imkan verə bilər. Lakin bunun üçün kifayət qədər bazar dərinliyi, əməliyyat həcmi, investor tələbi və uyğun listinq infrastrukturu tələb olunur. Tədqiqatın əsas arqumentlərindən biri bu şərtlərin Cənubi Afrika regionundakı bütün bazarlarda eyni səviyyədə inkişaf etməməsidir.
İkinci dərəcəli satınalma ilə rəhbərliyin satınalması arasındakı fərq
Secondary buyout əməliyyatında mövcud PE investorunun payını başqa PE investoru və ya fondu satın alır. Management buyout (MBO) əməliyyatında isə şirkətin mövcud rəhbərlik komandası şirkəti və ya müəyyən payı satın alan tərəfdir. Hər iki əməliyyat ilkin kütləvi təklifdən kənar çıxış kanalı yarada bilər; lakin MBO-nun həyata keçirilə bilməsi rəhbərlik komandasının maliyyələşdirmə təmin edə bilməsindən, secondary buyout-un həyata keçirilə bilməsi isə aktiv və kapitallı başqa PE alıcılarının mövcudluğundan asılıdır.
Strukturlaşdırılmış və mərhələli çıxışlar nə üçün istifadə olunur?
Tədqiqatda earn-out, təxirə salınmış ödəniş, mərhələli səhm satışı və dual-track kimi çevik əməliyyat strukturları müzakirə edilir. Earn-out strukturunda satış qiymətinin bir hissəsi şirkətin gələcəkdə müəyyən əməliyyat və ya maliyyə şərtlərini yerinə yetirməsinə bağlana bilər. Təxirə salınmış ödəniş, məbləğin hamısının əməliyyatın bağlanışı zamanı ödənilməməsidir. Mərhələli satış isə investora mövqeyini bir əməliyyatda tam bağlamaq əvəzinə zamanla azaltmaq imkanı verir. Mənbə bu mexanizmləri xüsusilə qeyri-müəyyən qiymətləndirmə və likvidlik şərtlərinə uyğunlaşdırılmış alətlər kimi nəzərdən keçirir.
Dual-track prosesi nə deməkdir?
Dual-track yanaşmasında şirkət eyni dövrdə birdən çox mümkün çıxış kanalına hazırlaşa bilər; məsələn, özəl satış danışıqları aparılarkən ilkin kütləvi təklif seçimi də açıq saxlanıla bilər. Tədqiqat bu anlayışı çevik strukturlaşdırılmış çıxış alətləri arasında qeyd edir. Mənbə dual-track əməliyyatlarının Cənubi Afrika regionunda müəyyən uğur göstəricisi verdiyini bildirmir.
Fondun fəaliyyət müddətinin uzadılması niyə istifadə olunur?
PE fondları adətən məhdud investisiya həyat dövrü çərçivəsində fəaliyyət göstərir. Mənbənin istinad etdiyi ədəbiyyatda inkişaf etmiş bazarlardakı PE investisiyalarının çox vaxt təxminən 4–6 illik saxlama dövrlərindən sonra çıxışa yönəldiyi, fond strukturlarının isə çox vaxt təxminən on illik müddət və lazım gəldikdə uzatma seçimləri ilə qurulduğu bildirilir. Cənubi Afrika regionunda zəif likvidlik, aşağı qiymətləndirmələr və ya tənzimləyici gecikmələr uyğun çıxış vaxtını gecikdirə bildiyi üçün fond menecerləri bəzən fondun fəaliyyət müddətini uzadırlar.
Fondun fəaliyyət müddətinin uzadılması məcburi aşağı qiymətli satışdan yayınmağa kömək edə bilər; lakin bunun əvəzi LP-lərin kapitallarını daha uzun müddət geri ala bilməməsi və kapital dövriyyəsinin gecikməsidir. Buna görə tədqiqat fond müddətinin uzadılmasını avtomatik olaraq müsbət və ya mənfi təcrübə kimi deyil, məhdud çıxış mühitinə verilən uyğunlaşan cavab kimi nəzərdən keçirir.
Continuation vehicle nədir?
Continuation vehicle, yetişməkdə olan fonddakı bir və ya daha çox portfel aktivinin yeni investisiya vasitəsinə ötürülməsi yolu ilə mövcud investorlara çıxış etmək və ya aktivdəki investisiyasını davam etdirmək seçimi verə bilən strukturdur. Tədqiqat GP-led secondaries və continuation vehicle tipli alətlərin qlobal PE bazarlarında daha görünən hala gəldiyini, lakin Cənubi Afrika regionunda onların hələ də nisbətən az inkişaf etmiş və təkamül edən mexanizmlər olduğunu vurğulayır. Buna görə tədqiqat bu strukturların regionda sübut edilmiş standart həll olduğunu demir.
Çıxış uğurunun ölçülməsində IRR və DPI nəyi göstərir?
Məqalə investorların PE fond menecerlərini qiymətləndirərkən reallaşmış gəlirlər, internal rate of return (IRR; daxili gəlirlilik norması), distributed to paid-in capital (DPI) və çıxış zamanlaması kimi meyarlara baxdığını bildirir. Mənbə tədqiqat bu göstəricilərin tənliklərini vermir. Aşağıdakı riyazi ifadələr yalnız konseptual tədris məqsədi ilə verilmişdir və bu tədqiqatın hazırladığı formula və ya tapıntı deyil.
IRR investisiyanın pul axınlarının xalis cari dəyərini sıfıra bərabərləşdirən diskont dərəcəsidir:
\[ \sum_{t=0}^{T}\frac{CF_t}{(1+r)^t}=0 \]
Burada \(CF_t\), \(t\) zamanındakı pul axınını; \(T\), araşdırılan son dövrü; \(r\) isə IRR dəyərini ifadə edir. İlkin investisiyalar adətən mənfi pul axını, investora geri qayıdan pul isə müsbət pul axını kimi modelləşdirilir. IRR zamanlamaya həssasdır; eyni ümumi pul daha tez geri qayıdırsa, digər şərtlər eyni olduqda IRR daha yüksək ola bilər.
DPI isə investorlara faktiki olaraq paylanmış məcmu pulun ödənilmiş kapitala nisbətini ifadə edən əmsaldır:
\[ \mathrm{DPI}= \frac{\text{yatırımcılara dağıtılan kümülatif nakit}} {\text{yatırımcıların ödenmiş sermayesi}} \]
DPI-nin 1 olması paylanmış məcmu pulun ödənilmiş kapitala bərabər olması deməkdir; 1-dən yuxarı dəyər paylanmaların ödənilmiş kapitalı aşdığını göstərir. Lakin DPI fondda hələ satılmamış investisiyaların dəyərini təkbaşına göstərmir. Buna görə IRR, DPI, qalan portfel dəyəri və çıxış zamanlaması fərqli fəaliyyət nəticəsi ölçüləridir.
Cənubi Afrika Regionunda PE Çıxışlarını Çətinləşdirən Əsas Amillər Hansılardır?
Tədqiqata görə PE çıxışlarını çətinləşdirən başlıca amillər dayaz kapital bazarları, məhdud ilkin kütləvi təklif imkanları, zəif ikinci dərəcəli PE bazarları, dar strateji alıcı dairəsi, tənzimləyici qeyri-müəyyənlik, makroiqtisadi dəyişkənlik, valyuta məhdudiyyətləri, kapitalın geri köçürülməsində gecikmələr və bəzi bazarlardakı qeyri-kafi peşəkar əməliyyat infrastrukturudur. Tədqiqatın əsas yanaşması bu maneələri ayrı-ayrılıqda müstəqil problemlər kimi deyil, bir-birinə təsir edən investisiya ekosistemi daxilində qiymətləndirməkdir.
Bazar likvidliyi niyə kritikdir?
Likvidlik maliyyə aktivinin və ya şirkət payının məqbul müddətdə və həddindən artıq qiymət itkisi yaratmadan alıcı tapa bilməsi ilə bağlıdır. PE çıxışında alıcıların sayı azaldıqda satıcının danışıqlardakı gücü zəifləyə, qiymətin müəyyənləşməsi çətinləşə və əməliyyatın tamamlanması daha uzun çəkə bilər. Tədqiqat xüsusilə açıq bazarın dərinliyinin və ikinci dərəcəli özəl kapital alıcılarının məhdud olduğu mühitlərdə bu problemin çıxış çevikliyini azaltdığını müdafiə edir.
Qiymətləndirmənin reallaşması nə deməkdir?
Portfel şirkətinin mühasibat və ya modelləşdirmə yolu ilə təxmin edilən dəyəri ilə satış zamanı faktiki əldə edilən qiymət eyni olmaq məcburiyyətində deyil. Valuation realisation, fond menecerinin investisiya üçün nəzərdə tutduğu iqtisadi dəyərin real əməliyyatda nə dərəcədə pula çevrilə bildiyini ifadə edir. Zəif alıcı rəqabəti və ya pis bazar zamanlaması qiymətləndirmənin tam reallaşmasını çətinləşdirə bilər.
Valyuta və kapitalın geri köçürülməsi çıxışa niyə təsir edir?
Beynəlxalq PE fondları kapitalı bir valyutada toplayarkən portfel şirkətinin gəlirləri və satış məbləği başqa yerli valyutada yarana bilər. Yerli valyutanın dəyər itirməsi xarici valyuta ilə reallaşmış gəliri azalda bilər. Bundan əlavə, valyuta nəzarəti və ya kapital köçürmə prosedurları satış məbləğinin investorlara ötürülməsini gecikdirə bilər. Tədqiqatdakı maraqlı tərəflərin rəyləri bu amilləri uzunmüddətli çıxış planlamasını çətinləşdirən əsas makro-maliyyə problemləri arasında göstərir.
Tənzimləyici parçalanma nə deməkdir?
Cənubi Afrika regionu vahid hüquq, vergi və ya qiymətli kağızlar tənzimləməsi altında fəaliyyət göstərən birləşmiş bazar deyil. Tədqiqatın ədəbiyyat bölməsinə görə vergitutma rejimləri, listinq şərtləri, birləşmə təsdiqləri, xarici investisiya qaydaları və kapital hərəkətləri baxımından fərqlər sərhədlərarası əməliyyatların xərcini və mürəkkəbliyini artıra bilər.
Mənbə ölkə nümunələrini təqdim edərkən Cənubi Afrika Respublikasındakı rəqabət və takeover təsdiqlərini və B-BBEE çərçivəsinin əməliyyat strukturuna gətirə bildiyi əlavə məsələləri; Zimbabvedəki tarixi lokallaşdırma/indigenisation siyasətlərini; həmçinin Zimbabvedəki valyuta nəzarəti mühitini və Zambiya üçün müzakirə edilən de-dollarisation siyasətlərini ədəbiyyat nümunələri kimi nəzərdən keçirir. Bunlar məqalənin 2026-cı ildə müstəqil şəkildə ölçdüyü yeni tənzimləyici təsirlər deyil; mənbə ədəbiyyatdan ötürülmüş kontekstual nümunələrdir.
Peşəkar əməliyyat infrastrukturu niyə vacibdir?
PE çıxışları yalnız alıcı ilə satıcı arasında sadə səhm ötürülməsi deyil. Qiymətləndirmə, maliyyə və hüquqi due diligence, vergi strukturlaşdırılması, maliyyələşdirmə, birləşmə və satınalma üzrə məsləhət, müqavilə dizaynı və tənzimləyici təsdiq kimi ixtisaslaşmış xidmətlər tələb oluna bilər. Maraqlı tərəflərin rəyləri böyük maliyyə mərkəzlərindən kənarda inkişaf etmiş investisiya bankçılığı, hüquq, due diligence və əməliyyat strukturlaşdırılması xidmətlərinə çıxışın bəzi bazarlarda məhdud olduğunu bildirir.
İnkişaf Maliyyəsi İnstitutları nədir?
Development Finance Institutions (DFIs; İnkişaf Maliyyəsi İnstitutları), özəl investisiyanın yetərsiz qaldığı və ya risk qavrayışının yüksək olduğu sektor və bazarlarda uzunmüddətli kapital, birgə investisiya, kredit, zəmanət, texniki dəstək və ya institusional potensial təmin edə bilən inkişaf yönümlü maliyyə qurumlarıdır. Tədqiqat AfDB, IFC, BII, Proparco və DEG kimi qurumları Afrika özəl kapital ekosisteminin mühüm institusional aktorları arasında nəzərdən keçirir.
| DFI funksiyası | PE ekosistemində mümkün rolu | Mənbənin müəyyən etdiyi məhdudiyyət |
|---|---|---|
| Uzunmüddətli / əsas investor kapitalı | Erkən mərhələ riskinin bir hissəsini üzərinə götürərək fondların kapital bazasını gücləndirə bilər. | DFI kapitalı təkbaşına dayaz kapital bazarını aradan qaldırmır. |
| Texniki yardım və korporativ idarəetmə | Hesabatlılığı, əməliyyat potensialını və korporativ idarəetməni inkişaf etdirə bilər. | Əlavə idarəetmə və due diligence tələbləri əməliyyat müddətini uzada bilər. |
| Birgə investisiya | Daha böyük və ya uzunmüddətli əməliyyatların maliyyələşdirilməsini asanlaşdıra bilər. | Təsiri bazar likvidliyindən və institusional mühitdən müstəqil deyil. |
| İkinci dərəcəli fond və bazar dəstəyi | Alternativ alıcı və likvidlik kanallarının inkişafına töhfə verə bilər. | Regional ikinci dərəcəli bazarların inkişaf səviyyəsi məhdudlaşdırıcı olaraq qala bilər. |
Mənbə DFI-ların yalnız maliyyələşdirmə təminatçısı deyil, həm də korporativ idarəetmə və bazar etibarlılığı baxımından ekosistemi asanlaşdıran aktor ola biləcəyini müzakirə edir. Bununla belə, DFI iştirakının tənzimləyici qeyri-müəyyənlik, zəif ikinci dərəcəli bazarlar və ya aşağı kapital bazarı dərinliyi kimi əsas struktur problemləri tamamilə aradan qaldıra biləcəyini irəli sürmür.
PE investisiya həyat dövrü necə işləyir?
Tədqiqatda PE fondunun həyat dövrü fond toplama, investisiya etmə, portfel şirkətində dəyər yaratma, çıxışı planlama və həyata keçirmə, kapitalın investorlara geri qaytarılması və növbəti fond toplama prosesi ilə əlaqəli bir dövr kimi nəzərdən keçirilir. Çıxışın bu dövrdə mərkəzi olmasının səbəbi yalnız əvvəlki investisiyanın bağlanmasına deyil, sonrakı investisiya dövrünün kapital bazasına da təsir etməsidir.
İnvestor etimadı niyə çıxışlarla əlaqəlidir?
Uğurlu və reallaşmış çıxışlar fond menecerinə yalnız kağız üzərindəki qiymətləndirmələri deyil, faktiki olaraq tamamlanmış əməliyyatları göstərə bilməyə kömək edir. Tədqiqat bunu siqnal mexanizmi kimi nəzərdən keçirir: reallaşmış çıxış tarixçəsi investorların fond menecerinin əməliyyatları tamamlamaq, kapitalı geri qaytarmaq və yeni fond dövrlərini idarə etmək qabiliyyətinə dair qiymətləndirmələrinə təsir edə bilər.
Bunun əksinə, uzun müddət satıla bilməyən investisiyalar, aşağı çıxış həcmi və davamlı fond uzatmaları kapitalın daha uzun müddət bağlı qalmasına səbəb ola bilər. Tədqiqat bunun xüsusilə institusional investorların yeni fondlara kapital ayırma qərarlarında mühüm olduğunu müdafiə edir.
Məqalədəki rəqəmsal arxa plan məlumatları necə oxunmalıdır?
Mənbə ədəbiyyat kontekstində Cənubi Afrika Respublikasındakı PE dəstəkli şirkətlər üçün SAVCA-nın 2020-ci il tədqiqatından %4,2 məşğulluq artımını və %2 milli orta göstəricini təqdim edir. Həmçinin African Development Bank-ın 1997–2024 arasında Afrika PE fondlarına 1,45 milyard ABŞ dollarından çox investisiya etdiyini bildirir. Bu rəqəmlər Sakalanın yeni sorğusundan əldə edilmiş ölçmələr deyil; tədqiqatın arxa plan ədəbiyyatından götürülmüş ikinci dərəcəli məlumatlardır.
Tədqiqatın ortaya qoyduğu əsas səbəbiyyət məhdudiyyəti
Tədqiqat “tənzimləmə X qədər yaxşılaşarsa, çıxış uğuru Y qədər artar” tipli ekonometrik səbəbiyyət əmsalı hesablamır. Tədqiqat tematik ədəbiyyat sintezi və kəşfiyyat xarakterli maraqlı tərəf rəylərindən istifadə edərək təkrarlanan əlaqələri müəyyən edir. Buna görə bazar likvidliyinin, tənzimləyici keyfiyyətin və investor etimadının əhəmiyyətini güclü şəkildə müzakirə etsə də, hər dəyişən üçün müstəqil kəmiyyət səbəb təsiri ölçüsü təqdim etmir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqat kəşfiyyat xarakterli tədqiqat dizaynından istifadə edir. Elmi nüvənin birinci komponenti strukturlaşdırılmış tematik ədəbiyyat icmalı, ikinci komponenti isə Cənubi Afrika regionunda PE investisiyaları və çıxış prosesləri üzrə təcrübəsi olan bazar iştirakçılarından alınmış məhdud maraqlı tərəf rəyləridir.
Ədəbiyyat bölməsi akademik tədqiqatlarla məhdudlaşdırılmamış; akademik məqalələr, sektor hesabatları, institusional nəşrlər və siyasət sənədləri birlikdə qiymətləndirilmişdir. Mənbədə adı çəkilən axtarış mühitləri arasında Scopus, Web of Science, ScienceDirect, Emerald Insight və Google Scholar var. İnstitusional mənbə qrupları arasında SAVCA, AVCA, World Bank, IFC və African Development Bank Group yer alır.
Ədəbiyyat hansı dövrü əhatə edir?
Axtarış 2000–2025 dövründəki nəşrlərə yönəlmişdir. İstifadə edilmiş axtarış ifadələri arasında “private equity exits”, “venture capital exits”, “Southern Africa private equity”, “frontier market exits”, “institutional quality”, “DFIs and private equity” və “entrepreneurial finance in Africa” var.
Ədəbiyyatın seçim axını
Mənbə Şəkil 4 ədəbiyyatın seçim prosesini rəqəmlərlə göstərir. Aşağıdakı cədvəl şəklin vizual kompozisiyasını kopyalamadan yalnız mənbədə verilmiş seçim saylarını təqdim edir.
| Mərhələ | Mənbədə verilən say | İzah |
|---|---|---|
| Verilənlər bazasının axtarışında müəyyən edilən qeyd | n = 74 | İlk müəyyən edilmiş qeydlər |
| Çıxarılan təkrarlanan qeyd | n = 11 | Deduplication mərhələsi |
| Başlıq və xülasə yoxlanışına daxil olan qeyd | n = 63 | İlkin ələmədən sonra qalan qeydlər |
| İlkin yoxlamada xaric edilən qeyd | n = 28 | Afrikadan kənar fokus, PE çıxışlarına məhdud maraq və ya tematik təkrar kimi səbəblər |
| Tam mətn uyğunluq qiymətləndirilməsi | n = 35 | Full-text eligibility mərhələsi |
| Tam mətn mərhələsində xaric edilən tədqiqat | n = 9 | Yetərsiz əlaqəlilik, çıxış dinamikasına məhdud fokus və ya uyğun olmayan mənbə növü kimi səbəblər |
| Tematik sintezə daxil edilən tədqiqat | n = 26 | Son analitik ədəbiyyat nümunəsi |
Bu rəqəmlərin düzgün şərh edilməsi vacibdir. “26 tədqiqat” maraqlı tərəf nümunəsinin ölçüsü deyil; ədəbiyyat sintezinə daxil edilmiş son analitik mənbə qrupudur. Maraqlı tərəf məlumatlarının toplanması bölməsi ayrıca məlumat mənbəyidir.
Maraqlı tərəf məlumatları necə toplandı?
Maraqlı tərəflərin perspektivləri elektron strukturlaşdırılmış sorğular vasitəsilə toplanmışdır. Hədəflənmiş iştirakçı profilləri PE fond menecerləri, investisiya mütəxəssisləri, limited partner-lər və portfel şirkəti nümayəndələridir. Qapalı və açıq suallar çıxış kanalları, bazar likvidliyi, tənzimləyici maneələr, investor etimadı və valyuta problemləri kimi mövzuları əhatə etmişdir.
Cəmi 35 sorğu Google Forms vasitəsilə paylanmış, 20 tamamlanmış cavab təhlilə daxil edilmiş və mənbə təxminən %57 cavab nisbəti bildirmişdir.
Seçmə üsulu
İştirakçılar məqsədyönlü seçmə (purposive sampling) yolu ilə seçilmişdir. Bu üsul təsadüfi əhali seçməsi əvəzinə araşdırılan mövzuda müvafiq təcrübəsi olan şəxslərin xüsusi olaraq seçilməsinə əsaslanır. Burada məqsəd bütün PE sektorunun əhali parametrlərini təxmin etmək deyil, ədəbiyyat sintezinə praktiklərin kontekstini əlavə etməkdir.
Bu Tədqiqatın Maraqlı Tərəflər Sorğusu Cənubi Afrika Regionundakı Bütün PE Bazarını Təmsil Edirmi?
Xeyr. Müəllif 35 nəfərə göndərilən sorğudan 20 tamamlanmış cavab alınmış maraqlı tərəf bölməsini açıq şəkildə kəşfiyyat xarakterli kimi təsvir edir və nəticələrin statistik baxımdan ümumiləşdirilə bilmədiyini bildirir. Bu rəylər ədəbiyyat nəticələrini kontekstləşdirmək və tematik üçbucaqlamanı dəstəkləmək üçün istifadə edilmişdir; regiondakı bütün investorların, fondların və ya ölkələrin kəmiyyət bölgüsünü təmsil edən ehtimallı seçmə deyil.
Tematik təhlil necə aparıldı?
Tədqiqat ədəbiyyatda və maraqlı tərəflərin cavablarında təkrarlanan anlayışları müəyyən etmək üçün tematik təhlildən istifadə etmişdir. Proses materialla tanışlıq əldə edilməsi, təkrarlanan anlayışların kodlaşdırılması və onların daha geniş mövzular altında təsnifləşdirilməsi kimi izah olunur. Əsas mövzular arasında çıxış mexanizmləri, institusional keyfiyyət, tənzimləyici məhdudiyyətlər, bazar likvidliyi, investor etimadı, DFI iştirakı və sərhəd bazarlarında yeni çıxış innovasiyaları var.
Mənbə məhdud kəmiyyət maraqlı tərəf məlumatlarının tezlik və faiz bölgüləri kimi əsas təsviri göstəricilərlə ümumiləşdirildiyini də bildirir. Lakin PDF-in görünən nəticələr bölməsində bu bölgülərə dair ətraflı rəqəmsal tezlik cədvəli və ya hər maneə üzrə iştirakçı faizi təqdim edilmir. Buna görə Verianla izahı mənbədə olmayan faizləri çıxarmır.
Etik yanaşma
Mənbəyə görə sorğuda iştirak könüllüdür, iştirakçılardan məlumatlandırılmış razılıq alınmış və cavabların məxfi, anonimləşdirilmiş şəkildə və yalnız akademik tədqiqat məqsədi ilə istifadə ediləcəyi bildirilmişdir. İkinci dərəcəli mənbələrin də akademik istinad standartlarına uyğun göstərildiyi qeyd olunur.
Əsas tapıntı 1: çıxış problemi yalnız portfel şirkətinin problemi deyil
Tədqiqatın ən mərkəzi tapıntılarından biri PE çıxış uğurunun yalnız şirkətdaxili dəyər yaratma qabiliyyəti ilə izah edilə bilməməsidir. Zəif kapital bazarı dərinliyi, aşağı likvidlik, məhdud alıcı şəbəkəsi, tənzimləyici proqnozlaşdırılmazlıq və makroiqtisadi qeyri-sabitlik şirkət yaxşı fəaliyyət göstərsə belə çıxış kanalını daralda bilər.
Əsas tapıntı 2: ilkin kütləvi təklif seçimi region üzrə məhduddur
Maraqlı tərəflərin rəyləri Cənubi Afrika Respublikasından kənardakı bir çox bazarda dayaz birjalar, aşağı investor iştirakı və qeyri-kafi likvidlik səbəbindən açıq bazar çıxışlarının nisbətən məhdud olduğunu bildirmişdir. Mənbə hətta Cənubi Afrika Respublikasında belə orta ölçülü PE dəstəkli müəssisələr üçün listinq fəaliyyətlərinə və açıq bazar iştahına dair zəifləmə qavrayışının olduğunu qeyd edir.
Bu tapıntı bütün ölkələr üçün eyni səviyyədə kəmiyyət IPO ehtimalının hesablandığı demək deyil. Tədqiqat ölkələr üzrə standartlaşdırılmış IPO uğur göstəricisi vermir.
Əsas tapıntı 3: ikinci dərəcəli alıcı qıtlığı dəyərin reallaşmasını çətinləşdirə bilər
İştirakçılar bəzi regional bazarlarda aktiv ikinci dərəcəli alıcı çatışmazlığının rəqabətli təklif mühitini zəiflətdiyini bildiriblər. Daha az potensial alıcı satış qiyməti üzərində rəqabəti və fond menecerinin alternativ əməliyyat seçimini azalda bilər. Tədqiqat bunu daha uzun saxlama dövrləri və gecikən kapital dövriyyəsi ilə əlaqələndirir.
Əsas tapıntı 4: valyuta riski və kapitalın geri qaytarılması mühüm maneələrdir
Xarici valyutada fond toplayan PE investorları baxımından yerli valyutanın dəyişkənliyi və investisiya gəlirlərinin ölkədən kənara köçürülməsində gecikmələr reallaşmış gəlirə və çıxış zamanlamasına təsir edə bilər. Tədqiqatda maraqlı tərəflərin valyuta riskini və kapitalın geri köçürülməsi proseslərini mühüm məhdudiyyətlər kimi gördükləri bildirilir.
Əsas tapıntı 5: fondlar uyğunlaşa bilən çıxış mexanizmlərinə yönəlir
Fondun fəaliyyət müddətinin uzadılması, DFI və institusional investorlarla birgə investisiyalar, secondary buyout, MBO, mərhələli satış, earn-out, təxirə salınmış ödəniş və digər strukturlaşdırılmış əməliyyatlar tədqiqatın önə çıxardığı uyğunlaşa bilən mexanizmlərdir.
Lakin mühüm şərh məhdudiyyəti budur: tədqiqat bu alətlərin struktur bazar problemlərini aradan qaldırdığını göstərmir. Fondun fəaliyyət müddətini uzatmaq likvidlik problemini zaman ərzində idarə edə bilər, lakin kapitalın geri qaytarılmasını da gecikdirə bilər. DFI tərəfdaşlığı etibarlılığı artıra bilər, lakin dayaz birja və ya zəif ikinci dərəcəli bazar problemini avtomatik həll etmir.
Əsas tapıntı 6: tənzimləyici proqnozlaşdırıla bilənlik çıxış mühitinin bir hissəsidir
İştirakçılar daha ardıcıl tənzimləmələrin, sərhədlərarası uyğunlaşmanın, sabit vergi çərçivəsinin və daha funksional valyuta siyasətlərinin çıxış mühitini dəstəkləyə biləcəyini bildirmişlər. Tədqiqat həmçinin hüquqi və tənzimləyici parçalanmanın əməliyyat xərclərini və mürəkkəbliyi artıra bildiyini müzakirə edir.
Siyasət tövsiyələri
Məqalənin tövsiyələri üç əsas istiqamətdə cəmlənir. Birinci istiqamət kapital bazarının inkişafı və likvidlikdir: regional birjaların dərinləşdirilməsi, əməliyyat likvidliyinin inkişaf etdirilməsi, listinq xərclərinin azaldılması, institusional investor iştirakının artırılması və ikinci dərəcəli PE bazarlarının inkişaf etdirilməsi tövsiyə olunur.
İkinci istiqamət institusional keyfiyyət və tənzimləyici koordinasiyadır. Tədqiqat daha ardıcıl siyasət, şəffaf təsdiq prosesləri, investorların qorunması, sərhədlərarası tənzimləyici koordinasiya və vergitutma, xarici mülkiyyət, birləşmə təsdiqləri və kapital bazarı tənzimləmələrində daha uyğunlaşdırılmış yanaşmalar təklif edir. Valyuta rejimlərinin mərhələli liberallaşdırılması və kapitalın geri köçürülməsi proseslərinin təkmilləşdirilməsi də tövsiyələr arasındadır.
Üçüncü istiqamət uyğunlaşa bilən və əməkdaşlığa əsaslanan PE ekosistemidir. Secondary buyout-lar, strukturlaşdırılmış çıxışlar, birgə investisiya platformaları və continuation strukturları kimi alternativlərin inkişaf etdirilməsi; DFI-ların uzunmüddətli kapital və korporativ idarəetmə dəstəyinin davam etdirilməsi; əməliyyat məsləhətçiliyi potensialının və investor təhsilinin inkişaf etdirilməsi tövsiyə olunur.
Bu tövsiyələr necə şərh edilməlidir?
Siyasət tövsiyələri tədqiqat tərəfindən nəzarətli təcrübələrlə sınaqdan keçirilmiş müdaxilə təsirləri deyil. Məsələn, “listinq xərcləri azaldılarsa, çıxış həcmi dəqiq bu qədər artar” formasında kəmiyyət proqnozu yoxdur. Bunlar ədəbiyyat sintezi, institusional yanaşma və kəşfiyyat xarakterli maraqlı tərəf rəylərindən çıxarılan siyasət istiqamətləridir.
Tədqiqatın dəstəklədiyi nəticələr
- Cənubi Afrika regionundakı PE çıxışlarının yalnız portfel şirkətinin fəaliyyəti ilə deyil, daha geniş bazar və institusional şərtlərlə birlikdə qiymətləndirilməsi lazım olduğu dəstəklənir.
- Dayaz kapital bazarları, məhdud likvidlik, zəif ikinci dərəcəli bazarlar və dar alıcı dairəsi mühüm çıxış maneələri kimi təkrar ortaya çıxır.
- Tənzimləyici qeyri-müəyyənlik, valyuta dəyişkənliyi və kapitalın geri köçürülməsi problemləri sərhədlərarası PE çıxış planlamasını çətinləşdirə bilər.
- Fondun fəaliyyət müddətinin uzadılması, birgə investisiya, secondary buyout, MBO və strukturlaşdırılmış əməliyyatlar məhdud mühitdə istifadə olunan uyğunlaşa bilən mexanizmlər kimi ortaya çıxır.
- DFI-lar kapital, korporativ idarəetmə, risk bölüşdürülməsi və bazarın inkişafı kanalları ilə çıxış ekosistemini dəstəkləyə bilər.
- Daha dayanıqlı çıxış mühiti üçün maliyyə bazarlarının inkişafı və institusional islahatların birlikdə nəzərdən keçirilməsi lazım olduğu müdafiə edilir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
Tədqiqat “Cənubi Afrika regionundakı bütün PE fondları eyni problemlə üzləşir”, “iştirakçıların müəyyən faizi müəyyən maneəni seçib”, “DFI iştirakı çıxış uğurunu müəyyən faiz artırır”, “fondun fəaliyyət müddətini uzatmaq gəliri mütləq artırır” və ya “təklif edilən tənzimləyici islahatlar müəyyən iqtisadi təsir ölçüsü yaradır” nəticələrini vermir.
Tədqiqat həmçinin Cənubi Afrika regionundakı bütün ölkələr üçün ayrıca müqayisə edilə bilən kəmiyyət PE çıxış məlumat dəsti yaratmır. Nəticələrin mühüm hissəsi ədəbiyyatın, sektor hesabatlarının və 20 nəfərlik kəşfiyyat xarakterli maraqlı tərəf nümunəsinin birlikdə şərhinə əsaslanır.
Əsas məhdudiyyətlər
Müəllifin qeyd etdiyi ilk əsas məhdudiyyət maraqlı tərəf nümunəsinin kiçikliyidir: 35 dəvətdən 20 tamamlanmış cavab alınmışdır və bu bölmə statistik ümumiləşdirmə məqsədi daşımır.
İkinci məhdudiyyət tədqiqatın böyük ölçüdə ikinci dərəcəli ədəbiyyata və ictimaiyyətə açıq sektor hesabatlarına əsaslanmasıdır. Bu mənbələr metod, hesabat standartı, zaman intervalı və coğrafi əhatə baxımından bir-birindən fərqli ola bilər. Buna görə sintez edilmiş göstəricilərin hamısı vahid standart məlumat istehsalı protokolundan gəlmir.
Üçüncü məhdudiyyət coğrafi əhatə ilə bağlıdır. Tədqiqat Cənubi Afrika regionuna fokuslanır və nəticələrin bütün Afrika qitəsindəki PE çıxış dinamikasını təmsil etdiyi fərz edilə bilməz.
Verianla baxımından əlavə bir hesabat məhdudiyyəti də görünür: metod bölməsi maraqlı tərəf məlumatlarında tezlik və faiz bölgülərindən istifadə edildiyini bildirsə də, PDF-in nəticələr bölməsində bu bölgüləri ətraflı verən rəqəmsal nəticə cədvəli yoxdur. Buna görə oxucu hansı maneənin neçə iştirakçı tərəfindən işarələndiyini mənbə PDF-dən yenidən hesablaya bilmir.
Gələcək tədqiqatlar
Mənbə müxtəlif Afrika regionlarında PE çıxış dinamikasının müqayisə edilməsini, institusional keyfiyyətlə uzunmüddətli PE fəaliyyəti arasındakı əlaqələrin daha ətraflı araşdırılmasını, DFI dəstəkli çıxış strukturlarının effektivliyinin qiymətləndirilməsini, Afrika PE ikinci dərəcəli bazarlarının inkişafının izlənməsini və maliyyə texnologiyalarının çıxış səmərəliliyinə mümkün təsirlərinin araşdırılmasını gələcək tədqiqat sahələri arasında göstərir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Navigating Exit Challenges in Southern Africa's Private Equity Market: Barriers, Strategies, and Policy Implications
Müəllif: Mdaniso Ernest Sakala.
Müəllif sayı: Bir müəllif. Bərabər töhfə vəziyyəti tətbiq edilə bilməz.
Affiliasiya: University of Zambia - Institute of Distance Education.
ORCID: 0000-0001-5911-9960.
Məsul müəllif: Mdaniso Ernest Sakala. PDF-də corresponding e-mail kimi mesakala@gmail.com göstərilir.
Jurnal: International Journal of Advanced Business Studies.
Nəşriyyatçı: PDF-də jurnalın BESRA AcadEx UG çərçivəsində nəşr edildiyi bildirilir.
Cild / say: Volume 5, Issue 3.
Səhifə aralığı: 171–193.
ISSN: 2940-2735.
DOI: 10.59857/hayydh40.
Mənbə növü: Full length article. Tədqiqat dizaynı strukturlaşdırılmış tematik ədəbiyyat icmalını və kəşfiyyat xarakterli maraqlı tərəf perspektivlərini birləşdirir.
Rəyçilik statusu: International Journal of Advanced Business Studies rəsmi jurnal səhifəsində peer-reviewed / rəyçilikdən keçən jurnal kimi təsvir edilir.
PDF-dəki təqdimetmə tarixi: 22 Mart 2026.
PDF-dəki qəbul tarixi: 19 May 2026.
PDF-dəki onlayn nəşr tarixi: 8 İyun 2026.
Nəşr tarixi ilə bağlı metadata qeydi: Jurnalın Volume 5 Issue 3 say səhifəsi say üçün 15 May 2026 tarixini göstərir. Bu tarix PDF-dəki 19 May 2026 qəbul tarixi və 8 İyun 2026 onlayn nəşr tarixi ilə xronoloji baxımdan uyğun gəlmir. Verianla bu fərqi səssizcə düzəltmir; məqaləyə xas tarixlər üçün PDF-dəki qeydləri qoruyur.
Rəsmi keçid: https://doi.org/10.59857/hayydh40
Preprint statusu: Nəzərdən keçirilən mənbə jurnalın cild, say və səhifə məlumatlarını daşıyan nəşr edilmiş PDF-dir. Ayrı preprint versiyası bu iş zamanı təsdiqlənməyib.
Lisenziya / müəllif hüququ qeydi: Mənbə PDF-in alt məlumatında “All rights reserved” ifadəsi yer alır. Jurnalın mövcud rəsmi müəllif təlimatı isə IJABS məqalələrinin Creative Commons Attribution şərtləri ilə açıq çıxışlı olduğunu bildirir. Məqaləyə xas lisenziya qeydi say səhifəsində açıq şəkildə təsdiqlənmədiyi üçün Verianla məzmununda ehtiyatlı yanaşma qəbul edilmiş, mənbə şəkilləri birbaşa kopyalanmamış və yalnız elmi faktlar ilə əlaqələrdən istifadə edilərək müstəqil sxemlər və cədvəllər hazırlanmışdır.
Əsas metod: 2000–2025 dövrünü əhatə edən strukturlaşdırılmış tematik ədəbiyyat axtarışı; Scopus, Web of Science, ScienceDirect, Emerald Insight və Google Scholar ilə institusional/sektor nəşrlərinin araşdırılması; daha sonra məqsədyönlü seçmə ilə seçilmiş PE maraqlı tərəflərindən strukturlaşdırılmış elektron sorğu vasitəsilə kəşfiyyat xarakterli rəy alınması.
Ədəbiyyat seçim sayları: Mənbə Şəkil 4-ə görə 74 qeyd müəyyən edilmiş, 11 təkrarlanan qeyd çıxarılmış, 63 qeyd başlıq/xülasə yoxlamasına daxil edilmiş, 28 qeyd ələnmiş, 35 tam mətn uyğunluq baxımından qiymətləndirilmiş, 9 tam mətn xaric edilmiş və 26 mənbə tematik sintezə daxil edilmişdir.
Maraqlı tərəf nümunəsi: 35 sorğu paylanmış; 20 tamamlanmış cavab təhlilə daxil edilmiş; mənbə təxminən %57 cavab nisbəti bildirmişdir. İştirakçılar PE fond menecerləri, investisiya mütəxəssisləri, limited partner-lər və portfel şirkəti nümayəndələri arasından məqsədyönlü seçmə yolu ilə seçilmişdir.
Statistik metod: Tədqiqatın əsas təhlili keyfiyyət xarakterli tematik təhlildir. Mənbə həmçinin məhdud kəmiyyət xarakterli maraqlı tərəf və sektor məlumatlarının tezlik və faiz bölgüləri kimi əsas təsviri ölçülərlə ümumiləşdirildiyini bildirir. Reqressiya, səbəbiyyət ekonometrik modeli, etibar intervalı, hipotez testi və ya p-dəyəri hesabatda təqdim edilmir.
Etika: İştirakın könüllü olduğu, məlumatlandırılmış razılığın alındığı və maraqlı tərəf cavablarının məxfi və anonimləşdirilmiş saxlanıldığı bildirilir.
Maraqların toqquşması: Müəllif potensial maraqlar toqquşmasının olmadığını bəyan edir.
Maliyyələşdirmə: Nəzərdən keçirilən PDF-də ayrıca maliyyələşdirmə bəyanatı aşkar edilməmişdir; buna görə maliyyələşdirmə mənbəyinin olduğu və ya olmadığı barədə əlavə fərziyyə irəli sürülməmişdir.
Məlumatların əlçatanlığı: Nəzərdən keçirilən PDF-də maraqlı tərəf cavabları və ya kodlaşdırılmış məlumat dəsti ilə bağlı ayrıca data availability bildirişi aşkar edilməmişdir.
AI bəyanatı: Müəllif tədqiqatın əsas elmi məzmununun AI əsaslı tətbiqlər və ya generativ alətlərlə hazırlanmadığını; Grammarly-nin yalnız dil redaktəsi və aydınlıq məqsədi ilə istifadə edildiyini bildirir. Müəllif həmçinin ilk sxematik fiqurların əl ilə çəkildiyini və daha sonra Google Search daxilində Gemini dəstəkli AI Mode-un image-to-image imkanları ilə vizual təkmilləşdirmə və qrafik standartlaşdırma məqsədi ilə işləndiyini izah edir.
Əsas şərh məhdudiyyəti: Nəticələr strukturlaşdırılmış ədəbiyyat sintezi ilə 20 nəfərlik kəşfiyyat xarakterli maraqlı tərəf qrupunun birlikdə şərhinə əsaslanır. Tədqiqat Cənubi Afrika regionundakı bütün PE bazarlarını təmsil edən ehtimallı seçmə, ölkələr üzrə standartlaşdırılmış məlumat dəsti və ya səbəb təsirinin qiymətləndirilməsi modelini təqdim etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib