


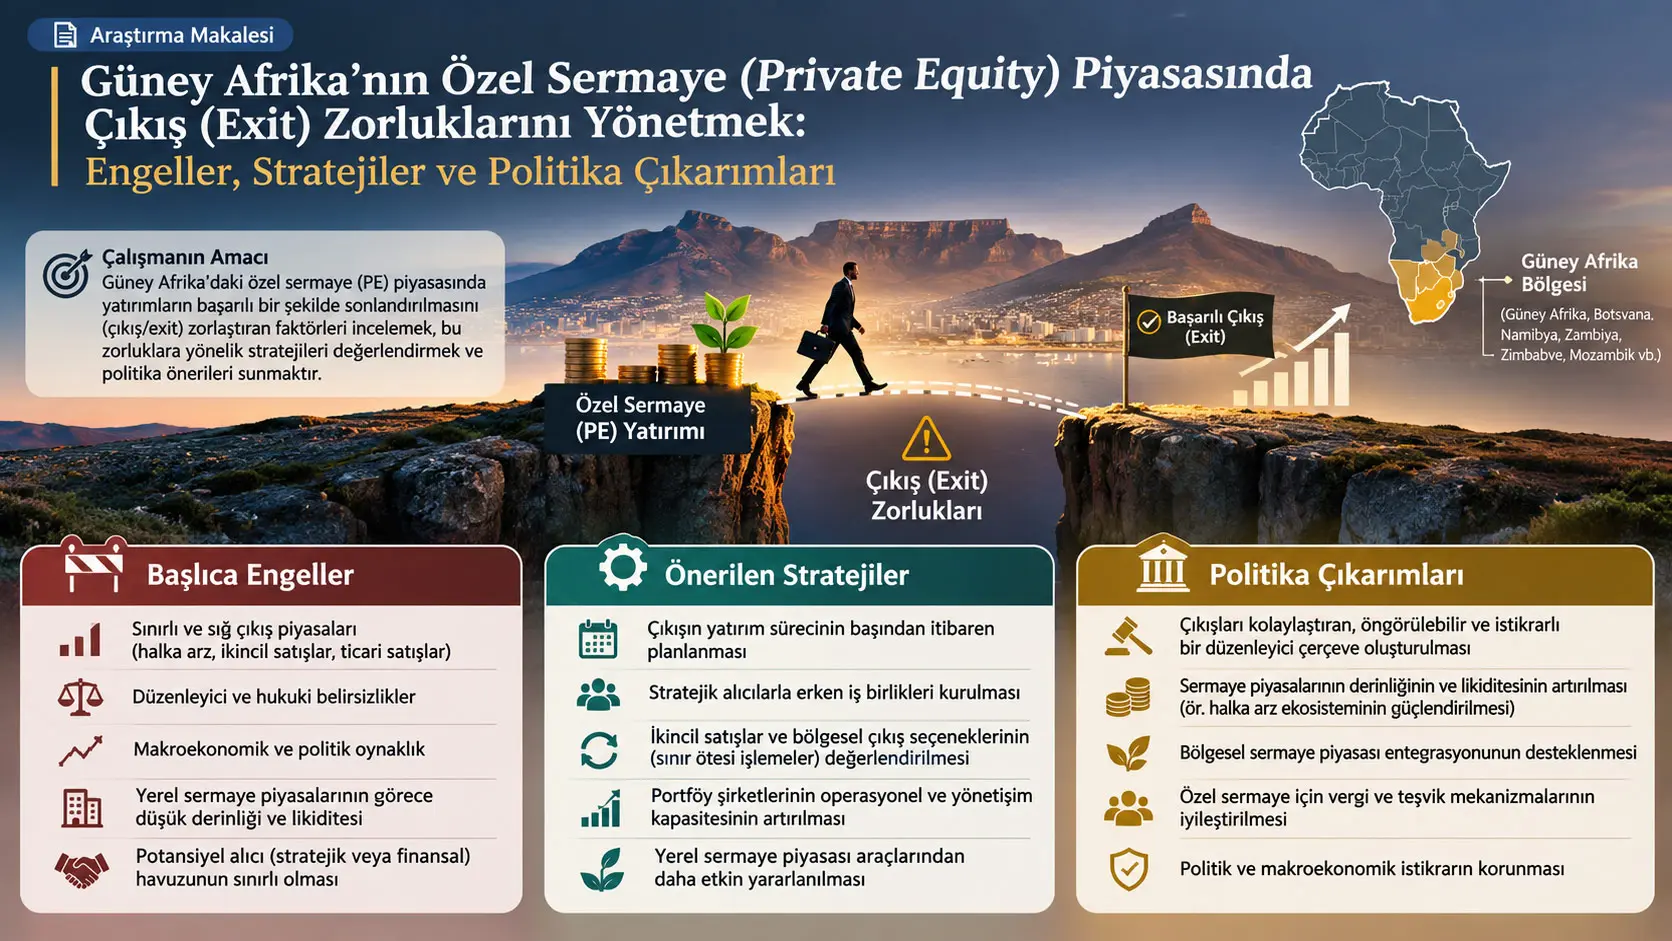
Özel sermaye yatırımından çıkış (private equity exit, PE exit), bir özel sermaye fonunun portföy şirketindeki yatırımını satış, halka arz veya başka bir devir mekanizmasıyla nakde dönüştürerek yatırım değerini gerçekleştirmeye çalıştığı yatırım yaşam döngüsü aşamasıdır. Bu çalışma, Güney Afrika bölgesindeki PE çıkışlarının neden zorlaştığını; sermaye piyasası derinliği, likidite, düzenleyici öngörülebilirlik, döviz koşulları, yatırımcı güveni ve alıcı piyasasının gelişmişliği gibi ekosistem değişkenleri üzerinden incelemektedir. Araştırma yapılandırılmış tematik literatür incelemesini, bölgede PE işlemleri konusunda deneyimli piyasa katılımcılarından alınan sınırlı keşifsel görüşlerle birleştirmektedir.
Çalışmanın ana sonucu, bir PE yatırımının başarılı biçimde sonlandırılmasının yalnız portföy şirketinin operasyonel olarak iyi yönetilmesine veya değer yaratmasına bağlı olmadığıdır. Kaynakta sentezlenen literatür ve paydaş görüşleri; sığ sermaye piyasalarını, sınırlı halka arz olanaklarını, zayıf ikincil PE piyasalarını, dar stratejik alıcı havuzunu, uzun elde tutma sürelerini, düzenleyici belirsizliği, döviz oynaklığını ve sermayenin ülke dışına transferindeki güçlükleri başlıca çıkış engelleri olarak öne çıkarmaktadır.
PE firmalarının bu koşullara karşı kullandığı uyarlama mekanizmaları arasında fon ömrünün uzatılması, kalkınma finansmanı kuruluşlarıyla ortak yatırım yapıları, ikincil satın almalar, yönetim satın almaları, aşamalı satışlar, ertelenmiş ödemeler ve diğer yapılandırılmış işlem modelleri bulunmaktadır. Çalışma bu araçları yapısal sorunların yerine geçen kalıcı çözümler olarak değil, kısıtlı piyasalarda çıkış esnekliğini artırmaya yönelik uyarlanabilir mekanizmalar olarak değerlendirmektedir.
Sonuçların yorumunda önemli bir sınır vardır: 35 kişiye gönderilen paydaş anketinden 20 tamamlanmış yanıt alınmış ve kaynak yaklaşık %57 yanıt oranı bildirmiştir. Örnekleme amaçlıdır ve yazar açık biçimde bu görüşlerin istatistiksel olarak temsil edici olmadığını belirtmektedir. Dolayısıyla çalışma, “Güney Afrika bölgesindeki bütün PE yatırımcılarının belirli bir yüzdesi aynı görüştedir” biçiminde nüfus düzeyinde genelleme yapılmasına izin vermez.
Özel Sermaye Yatırımından Çıkış Nedir ve Neden Önemlidir?
Özel sermaye yatırımından çıkış, PE fonunun portföy şirketindeki payının tamamını veya bir bölümünü başka bir yatırımcıya, stratejik alıcıya, yönetime veya halka açık piyasaya devrederek yatırımın gerçekleşmiş değerini ortaya çıkarmasıdır. Çıkış yalnız “şirketi satmak” anlamına gelmez; fonun yatırımcılarına nakit dağıtabilmesi, sermayeyi yeni yatırımlara yönlendirebilmesi, geçmiş performansını gösterebilmesi ve gelecekte yeni fon toplayabilmesi açısından PE yatırım döngüsünün temel aşamalarından biridir.
Özel sermaye sistemi hangi taraflardan oluşur?
PE fonlarında sermayeyi sağlayan yatırımcılar çoğunlukla limited partner (LP) olarak adlandırılır. Fonun yatırım kararlarını veren, portföy şirketleriyle çalışan ve çıkış sürecini yöneten fon yöneticisi tarafı ise general partner (GP) kavramıyla ifade edilir. Çalışma özellikle LP'lerin başarılı çıkışlar, gerçekleşmiş getiriler, sermaye geri dönüşü ve fon yöneticisinin geçmiş performansı üzerinden gelecekteki sermaye tahsis kararlarını değerlendirdiğini vurgulamaktadır.
Bir portföy şirketinde satış öncesi değer yaratılması önemli olmakla birlikte, yatırımın ekonomik sonucu ancak uygun koşullarda gerçekleşebilen bir çıkışla nakde dönüşür. Bir şirket operasyonel olarak gelişmiş olsa bile uygun alıcı bulunamaması, halka arz piyasasının zayıf olması, işlem onaylarının gecikmesi veya dövizin ülke dışına transferinin zorlaşması fonun beklenen zamanda çıkış yapmasını engelleyebilir.
Başlıca çıkış yolları
| Çıkış yolu | Temel işlem | Potansiyel avantaj | Çalışmada Güney Afrika bölgesi için öne çıkan kısıt |
|---|---|---|---|
| Ticari satış | Portföy şirketinin stratejik veya kurumsal bir alıcıya satılması | Görece esnek yapı ve hızlı işlem olanağı | Stratejik alıcı havuzunun sınırlı olması ve rekabetçi teklif sayısının düşük kalabilmesi |
| Halka arz (IPO) | Portföy şirketi hisselerinin halka açık borsada listelenmesi | Daha geniş yatırımcı erişimi, görünürlük ve uygun koşullarda daha yüksek değerleme olasılığı | Sığ piyasa likiditesi, düşük yatırımcı katılımı ve yüksek listeleme maliyetleri |
| İkincil satın alma | Portföy şirketinin başka bir PE fonuna satılması | Sermaye geri dönüşünü ve sahiplik devamlılığını destekleyebilir | İkincil PE piyasalarının ve aktif alıcı sayısının sınırlı olması |
| Yönetim satın alması (MBO) | Şirketin mevcut yönetim ekibi tarafından satın alınması | Operasyonel devamlılık ve yönetim teşviklerinin hizalanması | Satın alma finansmanı kapasitesinin ve borç piyasalarının gelişmemiş olması |
| Yapılandırılmış veya aşamalı çıkış | Earn-out, ertelenmiş ödeme veya payın zaman içinde kademeli satılması gibi yapılar | Belirsiz piyasa koşullarında fiyatlama ve zamanlama esnekliği | İşlem yapısının karmaşıklaşması ve düzenleyici belirsizlik |
Ticari satış nedir?
Ticari satış (trade sale), PE fonunun portföy şirketindeki payını başka bir stratejik veya kurumsal şirkete devretmesidir. Alıcı şirket aynı sektörde faaliyet gösterebilir, yeni bir pazara girmek isteyebilir veya satın alınan işletmenin teknolojisini, müşteri tabanını, dağıtım ağını ya da kapasitesini kendi faaliyetlerine eklemek isteyebilir. Kaynak, Güney Afrika bölgesinde halka arz seçeneklerinin sınırlılığı nedeniyle ticari satışların önemli bir çıkış kanalı olduğunu belirtmektedir.
IPO neden her pazarda aynı derecede uygulanabilir değildir?
Initial Public Offering (IPO), halka arz, özel bir şirketin hisselerinin halka açık sermaye piyasasında yatırımcılara sunulmasıdır. Bir PE fonu açısından halka arz, portföy şirketinin değerinin kamu piyasasında fiyatlanmasına ve yatırımın tamamen veya kademeli biçimde nakde dönüştürülmesine imkân sağlayabilir. Ancak bunun için yeterli piyasa derinliği, işlem hacmi, yatırımcı talebi ve uygun listeleme altyapısı gerekir. Çalışmanın ana argümanlarından biri, bu koşulların Güney Afrika bölgesindeki tüm piyasalarda aynı ölçüde gelişmiş olmadığıdır.
İkincil satın alma ve yönetim satın alması arasındaki fark
Secondary buyout işleminde mevcut PE yatırımcısının payını başka bir PE yatırımcısı veya fonu satın alır. Management buyout (MBO) işleminde ise şirketin mevcut yönetim ekibi şirketi veya belirli bir payı satın alan taraftır. İki işlem de halka arz dışı çıkış kanalı oluşturabilir; ancak MBO'nun uygulanabilirliği yönetim ekibinin finansman sağlayabilmesine, secondary buyout'un uygulanabilirliği ise aktif ve sermayeli başka PE alıcılarının bulunmasına bağlıdır.
Yapılandırılmış ve aşamalı çıkışlar ne işe yarar?
Çalışmada earn-out, ertelenmiş ödeme, aşamalı hisse satışı ve dual-track gibi esnek işlem yapıları tartışılmaktadır. Earn-out yapısında satış bedelinin bir bölümü, şirketin gelecekte belirli operasyonel veya finansal koşulları sağlamasına bağlanabilir. Ertelenmiş ödeme, bedelin tamamının işlem kapanışında ödenmemesidir. Aşamalı satış ise yatırımcının pozisyonunu tek işlemde tamamen kapatmak yerine zaman içinde azaltmasına imkân verir. Kaynak bu mekanizmaları özellikle belirsiz değerleme ve likidite koşullarına uyarlanmış araçlar olarak ele almaktadır.
Dual-track süreç ne anlama gelir?
Dual-track yaklaşımında şirket aynı dönemde birden fazla olası çıkış kanalına hazırlanabilir; örneğin özel satış görüşmeleri yürütülürken halka arz seçeneği de açık tutulabilir. Çalışma bu kavramı esnek yapılandırılmış çıkış araçları arasında anmaktadır. Kaynak, dual-track işlemlerinin Güney Afrika bölgesinde belirli bir başarı oranı verdiğini raporlamamaktadır.
Fon ömrünün uzatılması neden kullanılıyor?
PE fonları çoğunlukla sınırlı bir yatırım yaşam döngüsü içinde faaliyet gösterir. Kaynağın aktardığı literatürde gelişmiş piyasalardaki PE yatırımlarının çoğu zaman yaklaşık 4–6 yıllık elde tutma dönemlerinden sonra çıkışa yöneldiği, fon yapılarının ise sıklıkla yaklaşık on yıllık dönem ve gerektiğinde uzatma seçenekleriyle kurgulandığı belirtilmektedir. Güney Afrika bölgesindeki zayıf likidite, düşük değerlemeler veya düzenleyici gecikmeler uygun çıkış zamanını geciktirebildiği için fon yöneticileri bazen fon ömrünü uzatmaktadır.
Fon ömrünün uzatılması zorunlu düşük fiyatlı bir satıştan kaçınmaya yardımcı olabilir; ancak bunun bedeli LP'lerin sermayelerini daha uzun süre geri alamaması ve sermaye çevriminin gecikmesidir. Bu nedenle çalışma fon uzatımını otomatik olarak olumlu veya olumsuz bir uygulama değil, kısıtlı çıkış ortamına verilen uyarlanabilir bir yanıt olarak ele almaktadır.
Continuation vehicle nedir?
Continuation vehicle, olgunlaşmakta olan bir fondaki bir veya daha fazla portföy varlığının yeni bir yatırım aracına devredilmesiyle mevcut yatırımcılara çıkış yapma veya varlığa yatırımını sürdürme seçeneği sağlayabilen bir yapıdır. Çalışma GP-led secondaries ve continuation vehicle türü araçların küresel PE piyasalarında daha görünür hâle geldiğini, ancak Güney Afrika bölgesinde bunların hâlen görece az gelişmiş ve evrilmekte olan mekanizmalar olduğunu vurgulamaktadır. Dolayısıyla çalışma bu yapıların bölgede kanıtlanmış standart çözüm olduğunu söylememektedir.
Çıkış başarısının ölçülmesinde IRR ve DPI ne anlatır?
Makale, yatırımcıların PE fon yöneticilerini değerlendirirken gerçekleşmiş getiriler, internal rate of return (IRR; iç verim oranı), distributed to paid-in capital (DPI) ve çıkış zamanlaması gibi ölçütlere baktığını belirtmektedir. Kaynak çalışma bu ölçütlerin denklemlerini vermemektedir. Aşağıdaki matematik yalnız kavramsal eğitim amacıyla verilmiştir ve bu araştırmanın geliştirdiği bir formül veya bulgu değildir.
IRR, yatırımın nakit akışlarının net bugünkü değerini sıfıra eşitleyen iskonto oranıdır:
\[ \sum_{t=0}^{T}\frac{CF_t}{(1+r)^t}=0 \]
Burada \(CF_t\), \(t\) zamanındaki nakit akışını; \(T\), incelenen son dönemi; \(r\) ise IRR değerini temsil eder. Başlangıç yatırımları çoğunlukla negatif nakit akışı, yatırımcıya geri dönen nakit ise pozitif nakit akışı olarak modellenir. IRR zamanlamaya duyarlıdır; aynı toplam nakit daha erken geri dönüyorsa diğer koşullar eşitken IRR daha yüksek olabilir.
DPI ise yatırımcılara fiilen dağıtılan kümülatif nakdin ödenmiş sermayeye oranını ifade eden bir katsayıdır:
\[ \mathrm{DPI}= \frac{\text{yatırımcılara dağıtılan kümülatif nakit}} {\text{yatırımcıların ödenmiş sermayesi}} \]
DPI'nin 1 olması, dağıtılan kümülatif nakdin ödenmiş sermayeye eşit olduğu anlamına gelir; 1'in üzerindeki değer dağıtımların ödenmiş sermayeyi aştığını gösterir. Ancak DPI, fonda henüz satılmamış yatırımların değerini tek başına göstermez. Bu nedenle IRR, DPI, kalan portföy değeri ve çıkış zamanlaması farklı performans boyutlarıdır.
Güney Afrika Bölgesinde PE Çıkışlarını Zorlaştıran Temel Etkenler Nelerdir?
Çalışmaya göre PE çıkışlarını zorlaştıran başlıca etkenler sığ sermaye piyasaları, sınırlı halka arz olanağı, zayıf ikincil PE piyasaları, dar stratejik alıcı havuzu, düzenleyici belirsizlik, makroekonomik oynaklık, döviz kısıtları, sermaye geri transferindeki gecikmeler ve bazı piyasalardaki yetersiz profesyonel işlem altyapısıdır. Çalışmanın temel yaklaşımı, bu engelleri tek tek bağımsız sorunlar olarak değil, birbirini etkileyen bir yatırım ekosistemi içinde değerlendirmektir.
Piyasa likiditesi neden kritik?
Likidite, bir finansal varlığın veya şirket payının makul sürede ve aşırı fiyat kaybı yaratmadan alıcı bulabilmesiyle ilgilidir. PE çıkışında alıcı sayısı azaldığında satıcının pazarlık gücü zayıflayabilir, fiyat keşfi zorlaşabilir ve işlem tamamlanması daha uzun sürebilir. Çalışma, özellikle halka açık piyasa derinliğinin ve ikincil özel sermaye alıcılarının sınırlı olduğu ortamlarda bu sorunun çıkış esnekliğini azalttığını savunmaktadır.
Değerleme gerçekleşmesi ne demektir?
Bir portföy şirketinin muhasebe veya modelleme yoluyla tahmin edilen değeri ile satış sırasında fiilen elde edilen fiyat aynı olmak zorunda değildir. Valuation realisation, fon yöneticisinin yatırım için öngördüğü ekonomik değerin gerçek bir işlemde ne ölçüde nakde çevrilebildiğini ifade eder. Zayıf alıcı rekabeti veya kötü piyasa zamanlaması değerlemenin tamamının gerçekleşmesini zorlaştırabilir.
Döviz ve sermaye geri transferi neden çıkışı etkiler?
Uluslararası PE fonları sermayeyi bir para biriminde toplarken portföy şirketinin gelirleri ve satış bedeli başka bir yerel para biriminde oluşabilir. Yerel para biriminin değer kaybetmesi, yabancı para cinsinden gerçekleşmiş getiriyi azaltabilir. Ayrıca döviz kontrolü veya sermaye transferi prosedürleri satış bedelinin yatırımcılara aktarılmasını geciktirebilir. Çalışmanın paydaş görüşleri bu unsurları uzun dönem çıkış planlamasını zorlaştıran başlıca makro-finansal sorunlar arasında göstermektedir.
Düzenleyici parçalanma ne anlama geliyor?
Güney Afrika bölgesi tek bir hukuk, vergi veya menkul kıymet düzenlemesi altında çalışan birleşik bir piyasa değildir. Çalışmanın literatür bölümüne göre vergilendirme rejimleri, listeleme koşulları, birleşme onayları, yabancı yatırım kuralları ve sermaye hareketleri bakımından farklılıklar sınır ötesi işlemlerin maliyetini ve karmaşıklığını artırabilmektedir.
Kaynak, ülke örnekleri verirken Güney Afrika Cumhuriyeti'ndeki rekabet ve takeover onaylarını ve B-BBEE çerçevesinin işlem yapısına getirebildiği ek hususları; Zimbabwe'deki tarihsel yerelleştirme/indigenisation politikalarını; ayrıca Zimbabwe'deki döviz kontrol ortamını ve Zambia için tartışılan de-dollarisation politikalarını literatür örnekleri olarak ele almaktadır. Bunlar makalenin 2026 yılında bağımsız olarak ölçtüğü yeni düzenleyici etkiler değildir; kaynak literatürden aktarılan bağlamsal örneklerdir.
Profesyonel işlem altyapısı neden önemlidir?
PE çıkışları yalnız alıcı ve satıcı arasında basit hisse devri değildir. Değerleme, finansal ve hukuki durum tespiti, vergi yapılandırması, finansman, birleşme-devralma danışmanlığı, sözleşme tasarımı ve düzenleyici onay gibi uzmanlıklar gerektirebilir. Paydaş görüşleri, büyük finans merkezlerinin dışında gelişmiş yatırım bankacılığı, hukuk, due diligence ve işlem yapılandırma hizmetlerine erişimin bazı pazarlarda sınırlı olduğunu belirtmektedir.
Kalkınma Finansmanı Kuruluşları nedir?
Development Finance Institutions (DFIs; Kalkınma Finansmanı Kuruluşları), özel yatırımın yetersiz kaldığı veya risk algısının yüksek olduğu sektör ve piyasalarda uzun vadeli sermaye, ortak yatırım, kredi, garanti, teknik destek veya kurumsal kapasite sağlayabilen kalkınma odaklı finans kuruluşlarıdır. Çalışma AfDB, IFC, BII, Proparco ve DEG gibi kuruluşları Afrika özel sermaye ekosisteminin önemli kurumsal aktörleri arasında ele almaktadır.
| DFI işlevi | PE ekosistemindeki olası rolü | Kaynağın koyduğu sınır |
|---|---|---|
| Uzun vadeli / temel yatırımcı sermayesi | Erken dönem riskinin bir bölümünü üstlenerek fonların sermaye tabanını güçlendirebilir. | DFI sermayesi tek başına sığ sermaye piyasasını ortadan kaldırmaz. |
| Teknik yardım ve yönetişim | Raporlama, operasyonel kapasite ve kurumsal yönetimi geliştirebilir. | Ek yönetişim ve due diligence gereksinimleri işlem süresini uzatabilir. |
| Ortak yatırım | Daha büyük veya uzun vadeli işlemlerin finansmanını kolaylaştırabilir. | Etkisi piyasa likiditesi ve kurumsal ortamdan bağımsız değildir. |
| İkincil fon ve piyasa desteği | Alternatif alıcı ve likidite kanallarının gelişmesine katkı sağlayabilir. | Bölgesel ikincil piyasaların gelişmişlik düzeyi sınırlayıcı olmaya devam edebilir. |
Kaynak, DFI'ların yalnız finansman sağlayıcı değil, yönetişim ve piyasa güvenilirliği açısından ekosistem kolaylaştırıcısı olabileceğini tartışmaktadır. Bununla birlikte DFI katılımının düzenleyici belirsizlik, zayıf ikincil piyasalar veya düşük sermaye piyasası derinliği gibi temel yapısal sorunları bütünüyle ortadan kaldırabileceğini ileri sürmemektedir.
PE yatırım yaşam döngüsü nasıl işler?
Çalışmada PE fon yaşam döngüsü; fon toplama, yatırım yapma, portföy şirketinde değer yaratma, çıkış planlama ve uygulama, yatırımcılara sermaye geri dönüşü ve sonraki fon toplama süreciyle bağlantılı bir döngü olarak ele alınmaktadır. Çıkışın bu döngüde merkezi olmasının nedeni, yalnız geçmiş yatırımın kapanmasını değil, sonraki yatırım döneminin sermaye tabanını da etkilemesidir.
Yatırımcı güveni neden çıkışlarla ilişkilidir?
Başarılı ve gerçekleşmiş çıkışlar, fon yöneticisinin yalnız kâğıt üzerindeki değerlemeleri değil fiilen sonuçlandırılmış işlemleri gösterebilmesine yardımcı olur. Çalışma bunu bir sinyal mekanizması olarak ele alır: gerçekleşmiş çıkış geçmişi, yatırımcıların fon yöneticisinin işlemleri sonuçlandırabilme, sermayeyi geri döndürebilme ve yeni fon dönemlerini yönetebilme kapasitesi hakkındaki değerlendirmelerini etkileyebilir.
Buna karşılık uzun süre satılamayan yatırımlar, düşük çıkış hacmi ve sürekli fon uzatımları sermayenin daha uzun süre kilitli kalmasına neden olabilir. Çalışma, bunun özellikle kurumsal yatırımcıların yeni fon tahsis kararlarında önemli olduğunu savunmaktadır.
Makaledeki sayısal arka plan verileri nasıl okunmalıdır?
Kaynak, literatür bağlamında Güney Afrika Cumhuriyeti'ndeki PE destekli şirketler için SAVCA'nın 2020 çalışmasından %4,2 istihdam büyümesi ve %2 ulusal ortalama değerini aktarmaktadır. Ayrıca African Development Bank'ın 1997–2024 arasında Afrika PE fonlarına 1,45 milyar ABD dolarından fazla yatırım yaptığını aktarmaktadır. Bu rakamlar Sakala'nın yeni anketinden elde edilmiş ölçümler değildir; çalışmanın arka plan literatüründen alınmış ikincil verilerdir.
Çalışmanın ortaya koyduğu temel nedensellik sınırı
Araştırma “düzenleme X kadar iyileşirse çıkış başarısı Y kadar artar” türünde ekonometrik bir nedensellik katsayısı hesaplamamaktadır. Çalışma tematik literatür sentezi ve keşifsel paydaş görüşleri kullanarak tekrar eden ilişkileri belirlemektedir. Bu nedenle piyasa likiditesi, düzenleyici kalite ve yatırımcı güveninin önemini güçlü biçimde tartışsa da her değişken için bağımsız nicel nedensel etki büyüklüğü vermemektedir.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma keşifsel araştırma tasarımı kullanmaktadır. Bilimsel çekirdeğin ilk bileşeni yapılandırılmış tematik literatür incelemesi, ikinci bileşeni ise Güney Afrika bölgesinde PE yatırımları ve çıkış süreçleri konusunda deneyimli piyasa katılımcılarından alınan sınırlı paydaş görüşleridir.
Literatür bölümü akademik çalışmalarla sınırlı tutulmamış; akademik makaleler, sektör raporları, kurumsal yayınlar ve politika belgeleri birlikte değerlendirilmiştir. Kaynakta adı geçen tarama ortamları arasında Scopus, Web of Science, ScienceDirect, Emerald Insight ve Google Scholar bulunmaktadır. Kurumsal kaynak grupları arasında SAVCA, AVCA, World Bank, IFC ve African Development Bank Group yer almaktadır.
Literatür hangi dönemi kapsıyor?
Tarama 2000–2025 dönemindeki yayınlara odaklanmıştır. Kullanılan arama ifadeleri arasında “private equity exits”, “venture capital exits”, “Southern Africa private equity”, “frontier market exits”, “institutional quality”, “DFIs and private equity” ve “entrepreneurial finance in Africa” bulunmaktadır.
Literatür seçim akışı
Kaynak Şekil 4, literatür seçim sürecini sayısal olarak göstermektedir. Aşağıdaki tablo şeklin görsel kompozisyonunu kopyalamadan yalnız kaynakta verilen seçim sayılarını aktarır.
| Aşama | Kaynakta verilen sayı | Açıklama |
|---|---|---|
| Veritabanı taramasında tanımlanan kayıt | n = 74 | İlk belirlenen kayıtlar |
| Çıkarılan yinelenen kayıt | n = 11 | Deduplication aşaması |
| Başlık ve özet taramasına giren kayıt | n = 63 | İlk elemeden sonra kalan kayıtlar |
| Ön taramada dışlanan kayıt | n = 28 | Afrika dışı odak, PE çıkışlarına sınırlı ilgi veya tematik tekrar gibi nedenler |
| Tam metin uygunluk değerlendirmesi | n = 35 | Full-text eligibility aşaması |
| Tam metin aşamasında dışlanan çalışma | n = 9 | Yetersiz ilgi, çıkış dinamiklerine sınırlı odak veya uygun olmayan kaynak türü gibi nedenler |
| Tematik senteze alınan çalışma | n = 26 | Son analitik literatür örneklemi |
Bu sayıların doğru yorumlanması önemlidir. “26 çalışma” paydaş örnekleminin büyüklüğü değildir; literatür sentezine dâhil edilen son analitik kaynak grubudur. Paydaş veri toplama bölümü ayrı bir veri kaynağıdır.
Paydaş verileri nasıl toplandı?
Paydaş perspektifleri elektronik yapılandırılmış anketlerle toplanmıştır. Hedeflenen katılımcı profilleri PE fon yöneticileri, yatırım profesyonelleri, limited partner'lar ve portföy şirketi temsilcileridir. Kapalı ve açık uçlu sorular; çıkış kanalları, piyasa likiditesi, düzenleyici engeller, yatırımcı güveni ve döviz sorunları gibi temaları kapsamıştır.
Toplam 35 anket Google Forms kullanılarak dağıtılmış, 20 tamamlanmış yanıt analize alınmış ve kaynak yaklaşık %57 yanıt oranı bildirmiştir.
Örnekleme yöntemi
Katılımcılar amaçlı örnekleme (purposive sampling) ile seçilmiştir. Bu yöntem, rastgele nüfus örneklemesi yerine araştırılan konuda ilgili deneyime sahip kişilerin özellikle seçilmesine dayanır. Buradaki amaç bütün PE sektörünün nüfus parametrelerini tahmin etmek değil, literatür sentezine uygulayıcı bağlamı eklemektir.
Bu Çalışmanın Paydaş Anketi Güney Afrika Bölgesindeki Bütün PE Piyasasını Temsil Eder mi?
Hayır. Yazar, 35 kişiye gönderilen ankete 20 tamamlanmış yanıt alınan paydaş bölümünü açık biçimde keşifsel olarak tanımlamakta ve sonuçların istatistiksel olarak genellenebilir olmadığını belirtmektedir. Bu görüşler literatür bulgularını bağlamsallaştırmak ve tematik üçgenlemeyi desteklemek için kullanılmıştır; bölgedeki bütün yatırımcıların, fonların veya ülkelerin nicel dağılımını temsil eden bir olasılıklı örneklem değildir.
Tematik analiz nasıl yapıldı?
Çalışma, literatür ve paydaş yanıtlarındaki tekrar eden kavramları belirlemek için tematik analiz kullanmıştır. Süreç; materyale aşinalık kazanma, tekrar eden kavramların kodlanması ve bunların daha geniş temalar altında sınıflandırılması biçiminde açıklanmaktadır. Ana temalar arasında çıkış mekanizmaları, kurumsal kalite, düzenleyici kısıtlar, piyasa likiditesi, yatırımcı güveni, DFI katılımı ve sınır piyasalardaki yeni çıkış inovasyonları bulunmaktadır.
Kaynak, sınırlı nicel paydaş verilerinin frekans ve yüzde dağılımları gibi temel betimsel ölçülerle özetlendiğini de belirtmektedir. Ancak PDF'nin görünür bulgular bölümünde bu dağılımlara ilişkin ayrıntılı sayısal frekans tablosu veya her engel için katılımcı yüzdesi sunulmamaktadır. Bu nedenle Verianla anlatımı kaynakta bulunmayan yüzdeleri türetmemektedir.
Etik yaklaşım
Kaynağa göre anket katılımı gönüllüdür, katılımcılardan bilgilendirilmiş onam alınmıştır ve yanıtların gizli, anonimleştirilmiş ve yalnız akademik araştırma amacıyla kullanılacağı bildirilmiştir. İkincil kaynakların da akademik atıf standartlarına göre belirtilmiş olduğu ifade edilmektedir.
Ana bulgu 1: çıkış sorunu yalnız portföy şirketi sorunu değildir
Çalışmanın en merkezi bulgularından biri, PE çıkış başarısının yalnız şirket içi değer yaratma kapasitesiyle açıklanamayacağıdır. Zayıf sermaye piyasası derinliği, düşük likidite, sınırlı alıcı ağı, düzenleyici öngörülemezlik ve makroekonomik istikrarsızlık şirket iyi performans gösterse bile çıkış kanalını daraltabilir.
Ana bulgu 2: halka arz seçeneği bölge genelinde sınırlıdır
Paydaş görüşleri, Güney Afrika Cumhuriyeti dışındaki birçok piyasada sığ borsalar, düşük yatırımcı katılımı ve yetersiz likidite nedeniyle halka açık piyasa çıkışlarının görece sınırlı olduğunu belirtmiştir. Kaynak, Güney Afrika Cumhuriyeti'nde dahi orta ölçekli PE destekli işletmeler için listeleme faaliyetleri ve kamu piyasası iştahına ilişkin zayıflama algısı bulunduğunu aktarmaktadır.
Bu bulgu, bütün ülkeler için aynı seviyede nicel IPO olasılığı hesaplandığı anlamına gelmez. Çalışma ülke bazında standardize edilmiş IPO başarı oranı vermemektedir.
Ana bulgu 3: ikincil alıcı kıtlığı değer gerçekleşmesini zorlaştırabilir
Katılımcılar bazı bölgesel piyasalarda aktif ikincil alıcı eksikliğinin rekabetçi teklif ortamını zayıflattığını belirtmiştir. Daha az potansiyel alıcı, satış fiyatı üzerindeki rekabeti ve fon yöneticisinin alternatif işlem seçeneğini azaltabilir. Çalışma bunu daha uzun elde tutma dönemleri ve geciken sermaye çevrimiyle ilişkilendirmektedir.
Ana bulgu 4: döviz riski ve sermaye geri dönüşü önemli engellerdir
Yabancı para cinsinden fon toplayan PE yatırımcıları açısından yerel para biriminin oynaklığı ve yatırım gelirlerinin ülke dışına transferindeki gecikmeler, gerçekleşmiş getiriyi ve çıkış zamanlamasını etkileyebilir. Çalışmada paydaşların döviz riskini ve sermaye geri transferi süreçlerini önemli kısıtlar olarak gördükleri belirtilmektedir.
Ana bulgu 5: fonlar uyarlanabilir çıkış mekanizmalarına yöneliyor
Fon ömrü uzatımları, DFI ve kurumsal yatırımcılarla ortak yatırımlar, secondary buyout, MBO, aşamalı satış, earn-out, ertelenmiş ödeme ve diğer yapılandırılmış işlemler çalışmanın öne çıkardığı uyarlanabilir mekanizmalardır.
Ancak önemli yorum sınırı şudur: çalışma bu araçların yapısal piyasa problemlerini ortadan kaldırdığını göstermemektedir. Fon ömrünü uzatmak likidite sorununu zaman içinde yönetebilir ancak sermaye geri dönüşünü de geciktirebilir. DFI ortaklığı güvenilirliği artırabilir ancak sığ borsa veya zayıf ikincil piyasa sorununu otomatik olarak çözmez.
Ana bulgu 6: düzenleyici öngörülebilirlik çıkış ortamının parçasıdır
Katılımcılar daha tutarlı düzenlemeler, sınır ötesi uyum, istikrarlı vergi çerçevesi ve daha işlevsel döviz politikalarının çıkış ortamını destekleyebileceğini belirtmiştir. Çalışma ayrıca hukuki ve düzenleyici parçalanmanın işlem maliyetini ve karmaşıklığı artırabildiğini tartışmaktadır.
Politika önerileri
Makalenin önerileri üç ana eksende toplanmaktadır. Birinci eksen sermaye piyasası gelişimi ve likiditedir: bölgesel borsaların derinleşmesi, işlem likiditesinin geliştirilmesi, listeleme maliyetlerinin azaltılması, kurumsal yatırımcı katılımının artırılması ve ikincil PE piyasalarının geliştirilmesi önerilmektedir.
İkinci eksen kurumsal kalite ve düzenleyici koordinasyondur. Çalışma daha tutarlı politika, şeffaf onay süreçleri, yatırımcı koruması, sınır ötesi düzenleyici koordinasyon ve vergilendirme, yabancı mülkiyet, birleşme onayları ve sermaye piyasası düzenlemelerinde daha uyumlu yaklaşımlar önermektedir. Döviz rejimlerinin kademeli serbestleşmesi ve sermaye geri transfer süreçlerinin iyileştirilmesi de öneriler arasındadır.
Üçüncü eksen uyarlanabilir ve iş birliğine dayalı PE ekosistemidir. Secondary buyout'lar, yapılandırılmış çıkışlar, ortak yatırım platformları ve continuation yapıları gibi alternatiflerin geliştirilmesi; DFI'ların uzun vadeli sermaye ve yönetişim desteğinin sürdürülmesi; işlem danışmanlığı kapasitesi ve yatırımcı eğitiminin geliştirilmesi önerilmektedir.
Bu öneriler nasıl yorumlanmalıdır?
Politika önerileri, çalışma tarafından kontrollü deneylerle test edilmiş müdahale etkileri değildir. Örneğin “listeleme maliyetleri düşürülürse çıkış hacmi kesin olarak şu kadar artar” şeklinde bir nicel tahmin bulunmamaktadır. Bunlar literatür sentezi, kurumsal yaklaşım ve keşifsel paydaş görüşlerinden türetilen politika yönelimleridir.
Çalışmanın desteklediği sonuçlar
- Güney Afrika bölgesindeki PE çıkışlarının yalnız portföy şirketi performansıyla değil, daha geniş piyasa ve kurum koşullarıyla birlikte değerlendirilmesi gerektiği desteklenmektedir.
- Sığ sermaye piyasaları, sınırlı likidite, zayıf ikincil piyasalar ve dar alıcı havuzu önemli çıkış engelleri olarak tekrar etmektedir.
- Düzenleyici belirsizlik, döviz oynaklığı ve sermaye geri transferi sorunları sınır ötesi PE çıkış planlamasını zorlaştırabilmektedir.
- Fon ömrü uzatımı, ortak yatırım, secondary buyout, MBO ve yapılandırılmış işlemler kısıtlı ortamda kullanılan uyarlanabilir mekanizmalar olarak ortaya çıkmaktadır.
- DFI'lar sermaye, yönetişim, risk paylaşımı ve piyasa geliştirme kanallarıyla çıkış ekosistemini destekleyebilir.
- Daha sürdürülebilir çıkış ortamı için finansal piyasa gelişimi ve kurumsal reformların birlikte ele alınması gerektiği savunulmaktadır.
Çalışmanın desteklemediği genellemeler
Çalışma “Güney Afrika bölgesindeki bütün PE fonları aynı sorunu yaşamaktadır”, “katılımcıların belirli bir yüzdesi belirli engeli seçmiştir”, “DFI katılımı çıkış başarısını belirli bir yüzde artırır”, “fon ömrünü uzatmak getiriyi kesin olarak artırır” veya “önerilen düzenleyici reformlar belirli bir ekonomik etki büyüklüğü yaratır” sonuçlarını vermemektedir.
Çalışma ayrıca Güney Afrika bölgesindeki bütün ülkeler için ayrı ayrı karşılaştırılabilir nicel PE çıkış veri seti üretmemektedir. Sonuçların önemli bölümü literatür, sektör raporları ve 20 kişilik keşifsel paydaş örnekleminin birlikte yorumlanmasına dayanmaktadır.
Ana sınırlılıklar
Yazarın belirttiği ilk temel sınırlılık paydaş örnekleminin küçüklüğüdür: 35 davetten 20 tamamlanmış yanıt alınmıştır ve bu bölüm istatistiksel genelleme amacı taşımamaktadır.
İkinci sınırlılık, çalışmanın büyük ölçüde ikincil literatüre ve kamuya açık sektör raporlarına dayanmasıdır. Bu kaynaklar yöntem, raporlama standardı, zaman aralığı ve coğrafi kapsam bakımından birbirinden farklı olabilir. Dolayısıyla sentezlenen göstergelerin tamamı tek bir standart veri üretim protokolünden gelmemektedir.
Üçüncü sınırlılık coğrafi kapsama ilişkindir. Çalışma Güney Afrika bölgesine odaklanmaktadır ve sonuçların bütün Afrika kıtasındaki PE çıkış dinamiklerini temsil ettiği varsayılamaz.
Verianla açısından ayrıca bir raporlama sınırı görünmektedir: yöntem bölümü paydaş verilerinde frekans ve yüzde dağılımları kullanıldığını belirtmesine rağmen PDF'nin bulgular bölümünde bu dağılımları ayrıntılı biçimde veren sayısal bir sonuç tablosu bulunmamaktadır. Bu nedenle okuyucu hangi engelin kaç katılımcı tarafından işaretlendiğini kaynak PDF'den yeniden hesaplayamaz.
Gelecek araştırmalar
Kaynak, farklı Afrika bölgelerindeki PE çıkış dinamiklerinin karşılaştırılmasını, kurumsal kalite ile uzun dönem PE performansı arasındaki ilişkilerin daha ayrıntılı incelenmesini, DFI destekli çıkış yapılarının etkinliğinin değerlendirilmesini, Afrika PE ikincil piyasalarının gelişiminin izlenmesini ve finansal teknolojilerin çıkış verimliliğine olası etkilerinin araştırılmasını gelecek çalışma alanları arasında göstermektedir.
Kaynak ve Yöntem Notu
Özgün çalışma: Navigating Exit Challenges in Southern Africa's Private Equity Market: Barriers, Strategies, and Policy Implications
Yazar: Mdaniso Ernest Sakala.
Yazar sayısı: Tek yazar. Eşit katkı durumu uygulanabilir değildir.
Afiliasyon: University of Zambia - Institute of Distance Education.
ORCID: 0000-0001-5911-9960.
Sorumlu yazar: Mdaniso Ernest Sakala. PDF'de corresponding e-mail olarak mesakala@gmail.com verilmektedir.
Dergi: International Journal of Advanced Business Studies.
Yayıncı: PDF'de derginin BESRA AcadEx UG altında yayımlandığı belirtilmektedir.
Cilt / sayı: Volume 5, Issue 3.
Sayfa aralığı: 171–193.
ISSN: 2940-2735.
DOI: 10.59857/hayydh40.
Kaynak türü: Full length article. Araştırma tasarımı yapılandırılmış tematik literatür incelemesi ve keşifsel paydaş perspektiflerini birleştirmektedir.
Hakemlik durumu: International Journal of Advanced Business Studies resmî dergi sayfasında peer-reviewed / hakemli dergi olarak tanımlanmaktadır.
PDF'deki gönderim tarihi: 22 Mart 2026.
PDF'deki kabul tarihi: 19 Mayıs 2026.
PDF'deki çevrimiçi yayın tarihi: 8 Haziran 2026.
Yayın tarihi konusunda metadata notu: Derginin Volume 5 Issue 3 sayı sayfası sayı için 15 Mayıs 2026 tarihini göstermektedir. Bu tarih PDF'deki 19 Mayıs 2026 kabul tarihi ve 8 Haziran 2026 çevrimiçi yayın tarihiyle kronolojik olarak uyuşmamaktadır. Verianla bu farkı sessizce düzeltmemekte; makaleye özgü tarihler için PDF'deki kayıtları korumaktadır.
Resmî bağlantı: https://doi.org/10.59857/hayydh40
Preprint durumu: İncelenen kaynak derginin cilt, sayı ve sayfa bilgilerini taşıyan yayımlanmış PDF'dir. Ayrı bir preprint sürümü bu çalışma sırasında doğrulanmamıştır.
Lisans / telif notu: Kaynak PDF alt bilgisinde “All rights reserved” ifadesi yer almaktadır. Derginin mevcut resmî yazar yönergesi ise IJABS makalelerinin Creative Commons Attribution koşulları altında açık erişimli olduğunu belirtmektedir. Makaleye özgü lisans kaydı sayı sayfasında açık biçimde doğrulanamadığından Verianla içeriğinde ihtiyatlı yaklaşım benimsenmiş, kaynak şekiller doğrudan kopyalanmamış ve yalnız bilimsel olgular ile ilişkiler kullanılarak bağımsız şema ve tablolar hazırlanmıştır.
Temel yöntem: 2000–2025 dönemini kapsayan yapılandırılmış tematik literatür taraması; Scopus, Web of Science, ScienceDirect, Emerald Insight ve Google Scholar ile kurumsal/sektörel yayınların incelenmesi; ardından amaçlı örnekleme ile seçilmiş PE paydaşlarından yapılandırılmış elektronik anket yoluyla keşifsel görüş alınması.
Literatür seçim sayıları: Kaynak Şekil 4'e göre 74 kayıt tanımlanmış, 11 yinelenen kayıt çıkarılmış, 63 kayıt başlık/özet taramasına alınmış, 28 kayıt elenmiş, 35 tam metin uygunluk açısından değerlendirilmiş, 9 tam metin dışlanmış ve 26 kaynak tematik senteze alınmıştır.
Paydaş örneklemi: 35 anket dağıtılmış; 20 tamamlanmış yanıt analize alınmış; kaynak yaklaşık %57 yanıt oranı bildirmiştir. Katılımcılar PE fon yöneticileri, yatırım profesyonelleri, limited partner'lar ve portföy şirketi temsilcileri arasından amaçlı örnekleme yoluyla seçilmiştir.
İstatistiksel yöntem: Çalışmanın ana analizi nitel tematik analizdir. Kaynak ayrıca sınırlı nicel paydaş ve sektör verilerinin frekans ve yüzde dağılımları gibi temel betimsel ölçülerle özetlendiğini belirtmektedir. Regresyon, nedensel ekonometrik model, güven aralığı, hipotez testi veya p-değeri raporlanmamaktadır.
Etik: Katılımın gönüllü olduğu, bilgilendirilmiş onam alındığı ve paydaş yanıtlarının gizli ve anonimleştirilmiş tutulduğu belirtilmektedir.
Çıkar çatışması: Yazar potansiyel çıkar çatışması olmadığını beyan etmektedir.
Finansman: İncelenen PDF'de ayrı bir finansman beyanı tespit edilmemiştir; bu nedenle finansman kaynağı varmış veya yokmuş gibi ek bir varsayım yapılmamıştır.
Veri erişilebilirliği: İncelenen PDF'de paydaş yanıtlarına veya kodlanmış veri setine ilişkin ayrı bir data availability bildirimi tespit edilmemiştir.
AI beyanı: Yazar, çalışmanın esas bilimsel içeriğinin AI tabanlı uygulama veya generatif araçlarla hazırlanmadığını; Grammarly'nin yalnız dil düzenleme ve açıklık amacıyla kullanıldığını belirtmektedir. Yazar ayrıca ilk şematik figürlerin elle çizildiğini ve daha sonra Google Search içindeki Gemini destekli AI Mode'un image-to-image yetenekleriyle görsel rafinasyon ve grafik standardizasyon amacıyla işlendiğini açıklamaktadır.
Temel yorum sınırı: Bulgular yapılandırılmış literatür sentezi ile 20 kişilik keşifsel paydaş grubunun birlikte yorumlanmasına dayanmaktadır. Çalışma Güney Afrika bölgesindeki bütün PE piyasalarını temsil eden olasılıklı örneklem, ülke bazında standardize veri seti veya nedensel etki tahmin modeli sunmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir