


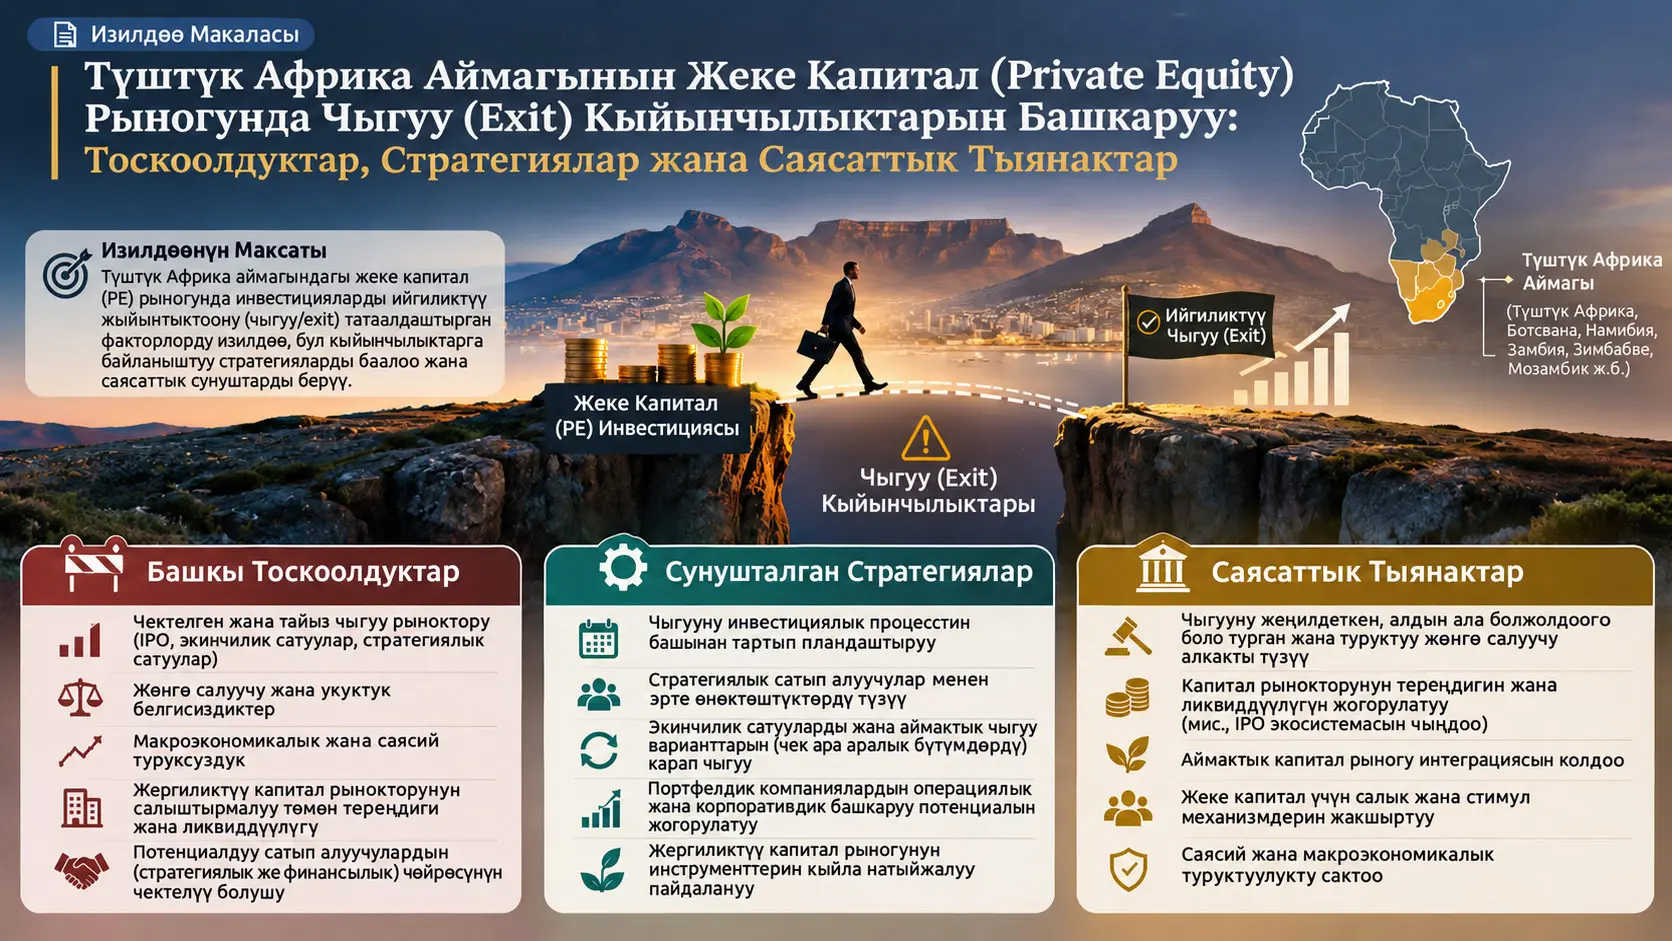
Жеке капитал инвестициясынан чыгуу (private equity exit, PE exit) — жеке капитал фонду портфелдик компаниядагы инвестициясын сатуу, ачык жайгаштыруу же башка өткөрүп берүү механизми аркылуу акчага айландырып, инвестициянын наркын ишке ашырууга аракет кылган инвестициялык жашоо циклинин баскычы. Бул изилдөө Түштүк Африка аймагындагы PE чыгуу процесстери эмне үчүн татаалдашып жатканын капитал рыногунун тереңдиги, ликвиддүүлүк, жөнгө салуунун алдын ала божомолдонушу, валюта шарттары, инвесторлордун ишеними жана сатып алуучулар рыногунун өнүккөндүгү сыяктуу экосистемалык өзгөрмөлөр аркылуу талдайт. Изилдөө түзүмдөштүрүлгөн тематикалык адабияттарды кароону аймакта PE бүтүмдөрү боюнча тажрыйбасы бар рынок катышуучуларынан алынган чектелүү чалгындоочу пикирлер менен айкалыштырат.
Изилдөөнүн негизги жыйынтыгы — PE инвестициясын ийгиликтүү аяктоо портфелдик компаниянын операциялык жактан жакшы башкарылышына же нарк жаратуусуна гана көз каранды эмес. Булакта синтезделген адабияттар жана кызыкдар тараптардын пикирлери тайыз капитал рынокторун, ачык жайгаштыруу мүмкүнчүлүктөрүнүн чектелүүлүгүн, алсыз экинчилик PE рынокторун, стратегиялык сатып алуучулардын тар чөйрөсүн, узак кармоо мөөнөттөрүн, жөнгө салуудагы белгисиздикти, валюта өзгөрмөлүүлүгүн жана капиталды өлкөдөн тышкары которуудагы кыйынчылыктарды негизги чыгуу тоскоолдуктары катары көрсөтөт.
PE фирмалары бул шарттарга ыңгайлашуу үчүн фонддун мөөнөтүн узартуу, финансылык өнүктүрүү институттары менен биргелешкен инвестиция түзүмдөрү, экинчилик сатып алуулар, жетекчилик тарабынан сатып алуулар, этап-этабы менен сатуу, кийинкиге калтырылган төлөмдөр жана башка түзүмдөштүрүлгөн бүтүм моделдерин колдонушат. Изилдөө бул куралдарды түзүмдүк көйгөйлөрдүн ордун басуучу туруктуу чечимдер катары эмес, чектелүү рыноктордо чыгуу ийкемдүүлүгүн арттырууга багытталган ыңгайлашуучу механизмдер катары баалайт.
Натыйжаларды чечмелөөдө маанилүү чектөө бар: 35 адамга жөнөтүлгөн кызыкдар тараптардын сурамжылоосунан 20 толук жооп алынган жана булак болжол менен %57 жооп берүү көрсөткүчүн билдирген. Тандоо максаттуу жүргүзүлгөн жана автор бул пикирлер статистикалык жактан өкүлчүлүктүү эмес экенин ачык белгилейт. Ошондуктан изилдөө “Түштүк Африка аймагындагы бардык PE инвесторлорунун белгилүү бир пайызы бирдей пикирде” деген түрдө калк деңгээлинде жалпылоого жол бербейт.
Жеке Капитал Инвестициясынан Чыгуу Деген Эмне жана Ал Эмне Үчүн Маанилүү?
Жеке капитал инвестициясынан чыгуу — PE фондунун портфелдик компаниядагы үлүшүнүн баарын же бир бөлүгүн башка инвесторго, стратегиялык сатып алуучуга, жетекчиликке же ачык рынокко өткөрүп берип, инвестициянын ишке ашкан наркын алуу. Чыгуу “компанияны сатуу” дегенди гана билдирбейт; фонддун инвесторлорго накталай каражат бөлүштүрө алышы, капиталды жаңы инвестицияларга багыттай алышы, мурдагы натыйжаларын көрсөтө алышы жана келечекте жаңы фонд тарта алышы жагынан PE инвестициялык циклинин негизги баскычтарынын бири.
Жеке капитал системасы кайсы тараптардан турат?
PE фонддорунда капиталды берген инвесторлор көбүнчө limited partner (LP) деп аталат. Фонддун инвестициялык чечимдерин кабыл алган, портфелдик компаниялар менен иштеген жана чыгуу процессин башкарган фонд башкаруучу тарабы general partner (GP) түшүнүгү менен белгиленет. Изилдөө өзгөчө LPлер келечектеги капитал бөлүштүрүү чечимдерин ийгиликтүү чыгуулар, ишке ашкан кирешелер, капиталдын кайтарылышы жана фонд башкаруучусунун мурдагы көрсөткүчтөрү аркылуу бааларын баса белгилейт.
Портфелдик компанияда сатууга чейин нарк жаратуу маанилүү болгону менен, инвестициянын экономикалык натыйжасы ылайыктуу шарттарда ишке ашкан чыгуу аркылуу гана акчага айланат. Компания операциялык жактан өнүккөн болсо да, ылайыктуу сатып алуучунун табылбашы, ачык жайгаштыруу рыногунун алсыздыгы, бүтүмдөрдү бекитүүнүн кечеңдеши же валютаны өлкөдөн тышкары которуунун татаалдашы фонддун күтүлгөн убакта чыгуусуна тоскоол болушу мүмкүн.
Негизги чыгуу жолдору
| Чыгуу жолу | Негизги бүтүм | Потенциалдуу артыкчылык | Изилдөөдө Түштүк Африка аймагы үчүн өзгөчө белгиленген чектөө |
|---|---|---|---|
| Стратегиялык сатуу | Портфелдик компанияны стратегиялык же корпоративдик сатып алуучуга сатуу | Салыштырмалуу ийкемдүү түзүм жана тез бүтүм мүмкүнчүлүгү | Стратегиялык сатып алуучулардын чөйрөсүнүн чектелүүлүгү жана атаандаштык сунуштардын саны аз бойдон калышы мүмкүн |
| Ачык жайгаштыруу (IPO) | Портфелдик компаниянын акцияларын ачык фондулук биржада листингге чыгаруу | Инвесторлорго кеңири жеткиликтүүлүк, көрүнүктүүлүк жана ылайыктуу шарттарда жогорураак баалоо мүмкүнчүлүгү | Рыноктун тайыз ликвиддүүлүгү, инвесторлордун аз катышуусу жана листингдин жогорку чыгымдары |
| Экинчилик сатып алуу | Портфелдик компанияны башка PE фондуна сатуу | Капиталдын кайтарылышын жана менчиктин улантылышын колдошу мүмкүн | Экинчилик PE рынокторунун жана активдүү сатып алуучулардын санынын чектелүүлүгү |
| Жетекчилик тарабынан сатып алуу (MBO) | Компанияны анын учурдагы жетекчилик тобунун сатып алышы | Операциялык улантуучулук жана жетекчиликтин стимулдарын шайкеш келтирүү | Сатып алууну каржылоо мүмкүнчүлүктөрүнүн жана карыз рынокторунун жетиштүү өнүкпөгөндүгү |
| Түзүмдөштүрүлгөн же этаптык чыгуу | Earn-out, кийинкиге калтырылган төлөм же үлүштү убакыттын өтүшү менен этап-этабы менен сатуу сыяктуу түзүмдөр | Белгисиз рынок шарттарында баалоо жана убакытты тандоо ийкемдүүлүгү | Бүтүм түзүмүнүн татаалдашы жана жөнгө салуудагы белгисиздик |
Стратегиялык сатуу деген эмне?
Стратегиялык сатуу (trade sale) — PE фондунун портфелдик компаниядагы үлүшүн башка стратегиялык же корпоративдик компанияга өткөрүп берүүсү. Сатып алуучу компания ошол эле сектордо иштеши, жаңы рынокко кирүүнү каалашы же сатып алынган ишкананын технологиясын, кардарлар базасын, бөлүштүрүү тармагын же кубаттуулугун өз ишине кошууну көздөшү мүмкүн. Булак Түштүк Африка аймагында IPO мүмкүнчүлүктөрү чектелүү болгондуктан стратегиялык сатуулар маанилүү чыгуу каналы экенин белгилейт.
IPO эмне үчүн ар бир рынокто бирдей деңгээлде ишке ашырыла албайт?
Initial Public Offering (IPO), ачык жайгаштыруу — жеке компаниянын акцияларын ачык капитал рыногунда инвесторлорго сунуштоо. PE фонду үчүн IPO портфелдик компаниянын наркын ачык рынокто баалоого жана инвестицияны толугу менен же этап-этабы менен накталай акчага айландырууга мүмкүндүк бере алат. Бирок бул үчүн рыноктун жетиштүү тереңдиги, соода көлөмү, инвесторлордун суроо-талабы жана ылайыктуу листинг инфраструктурасы керек. Изилдөөнүн негизги аргументтеринин бири — бул шарттар Түштүк Африка аймагындагы бардык рыноктордо бирдей деңгээлде өнүккөн эмес.
Экинчилик сатып алуу менен жетекчилик тарабынан сатып алуунун айырмасы
Secondary buyout бүтүмүндө учурдагы PE инвесторунун үлүшүн башка PE инвестору же фонду сатып алат. Management buyout (MBO) бүтүмүндө болсо компаниянын учурдагы жетекчилик тобу компанияны же белгилүү бир үлүштү сатып алуучу тарап болот. Эки бүтүм тең IPOдон тышкаркы чыгуу каналын түзүшү мүмкүн; бирок MBOну ишке ашыруу жетекчилик тобунун каржылоо таба алышына, secondary buyoutту ишке ашыруу болсо активдүү жана капиталы бар башка PE сатып алуучуларынын болушуна көз каранды.
Түзүмдөштүрүлгөн жана этаптык чыгуулар эмне үчүн колдонулат?
Изилдөөдө earn-out, кийинкиге калтырылган төлөм, акцияларды этап-этабы менен сатуу жана dual-track сыяктуу ийкемдүү бүтүм түзүмдөрү талкууланат. Earn-out түзүмүндө сатуу баасынын бир бөлүгү компаниянын келечекте белгилүү операциялык же финансылык шарттарды аткаруусуна байланыштырылышы мүмкүн. Кийинкиге калтырылган төлөм — сумманын баары бүтүм жабылган учурда төлөнбөшү. Этаптык сатуу болсо инвесторго позициясын бир бүтүмдө толугу менен жабуунун ордуна убакыттын өтүшү менен азайтууга мүмкүндүк берет. Булак бул механизмдерди өзгөчө белгисиз баалоо жана ликвиддүүлүк шарттарына ыңгайлаштырылган куралдар катары карайт.
Dual-track процесси эмнени билдирет?
Dual-track ыкмасында компания бир эле мезгилде бир нече мүмкүн болгон чыгуу каналына даярдана алат; мисалы, жеке сатуу боюнча сүйлөшүүлөр жүрүп жатканда IPO варианты да ачык кармалышы мүмкүн. Изилдөө бул түшүнүктү ийкемдүү түзүмдөштүрүлгөн чыгуу куралдарынын арасында атап өтөт. Булак dual-track бүтүмдөрү Түштүк Африка аймагында белгилүү бир ийгилик көрсөткүчүн бергенин билдирбейт.
Фонддун мөөнөтүн узартуу эмне үчүн колдонулат?
PE фонддору көбүнчө чектелген инвестициялык жашоо циклинин ичинде иштейт. Булак келтирген адабияттарда өнүккөн рыноктордогу PE инвестициялары көбүнчө болжол менен 4–6 жылдык кармоо мезгилинен кийин чыгууга багытталары, ал эми фонд түзүмдөрү көп учурда болжол менен он жылдык мөөнөткө жана зарыл болгондо узартуу мүмкүнчүлүктөрүнө ылайык түзүлөрү белгиленет. Түштүк Африка аймагындагы алсыз ликвиддүүлүк, төмөн баалоолор же жөнгө салуудагы кечигүүлөр ылайыктуу чыгуу убактысын кечеңдете алгандыктан, фонд башкаруучулары кээде фонддун мөөнөтүн узартышат.
Фонддун мөөнөтүн узартуу аргасыз төмөн баада сатуудан качууга жардам бериши мүмкүн; бирок мунун баасы LPлердин капиталын узагыраак убакыт кайтарып ала албай калышы жана капиталдын айланышынын кечеңдеши болуп саналат. Ошондуктан изилдөө фонддун мөөнөтүн узартууну автоматтык түрдө оң же терс практика катары эмес, чектелүү чыгуу чөйрөсүнө ыңгайлашуучу жооп катары карайт.
Continuation vehicle деген эмне?
Continuation vehicle — жетилүү баскычындагы фонддогу бир же бир нече портфелдик активди жаңы инвестициялык каражатка өткөрүү аркылуу учурдагы инвесторлорго чыгуу же активдеги инвестициясын улантуу мүмкүнчүлүгүн бере алган түзүм. Изилдөө GP-led secondaries жана continuation vehicle түрүндөгү куралдар дүйнөлүк PE рынокторунда көбүрөөк көрүнүктүү болуп баратканын, бирок Түштүк Африка аймагында алар дагы эле салыштырмалуу аз өнүккөн жана калыптанып жаткан механизмдер экенин баса белгилейт. Демек, изилдөө бул түзүмдөр аймакта далилденген стандарттык чечим деп айтпайт.
Чыгуу ийгилигин өлчөөдө IRR жана DPI эмнени билдирет?
Макалада инвесторлор PE фонд башкаруучуларын баалоодо ишке ашкан кирешелер, internal rate of return (IRR; ички кирешелүүлүк чени), distributed to paid-in capital (DPI) жана чыгуу убактысы сыяктуу көрсөткүчтөргө карай турганы айтылат. Булак изилдөө бул көрсөткүчтөрдүн теңдемелерин бербейт. Төмөнкү математика концептуалдык окутуу максатында гана берилген жана бул изилдөө иштеп чыккан формула же жыйынтык эмес.
IRR — инвестициянын акча агымдарынын таза учурдагы наркын нөлгө тең кылган дисконттоо чени:
\[ \sum_{t=0}^{T}\frac{CF_t}{(1+r)^t}=0 \]
Бул жерде \(CF_t\), \(t\) убактысындагы акча агымын; \(T\), каралып жаткан акыркы мезгилди; \(r\) болсо IRR маанисин билдирет. Баштапкы инвестициялар көбүнчө терс акча агымы, инвесторго кайтып келген акча болсо оң акча агымы катары моделделет. IRR убакытка сезгич; ошол эле жалпы акча эртерээк кайтып келсе, башка шарттар тең болгондо IRR жогору болушу мүмкүн.
DPI болсо инвесторлорго иш жүзүндө бөлүштүрүлгөн топтолгон накталай акчанын төлөнгөн капиталга катышын билдирген коэффициент:
\[ \mathrm{DPI}= \frac{\text{yatırımcılara dağıtılan kümülatif nakit}} {\text{yatırımcıların ödenmiş sermayesi}} \]
DPIнин 1 болушу бөлүштүрүлгөн топтолгон накталай акча төлөнгөн капиталга тең экенин билдирет; 1ден жогору маани бөлүштүрүүлөр төлөнгөн капиталдан ашканын көрсөтөт. Бирок DPI фонддо али сатыла элек инвестициялардын наркын өз алдынча көрсөтпөйт. Ошондуктан IRR, DPI, калган портфель наркы жана чыгуу убактысы натыйжалуулуктун ар башка өлчөмдөрү.
Түштүк Африка Аймагында PE Чыгууларын Татаалдаштырган Негизги Факторлор Кайсылар?
Изилдөөгө ылайык PE чыгууларын татаалдаштырган негизги факторлор — тайыз капитал рыноктору, IPO мүмкүнчүлүктөрүнүн чектелүүлүгү, алсыз экинчилик PE рыноктору, стратегиялык сатып алуучулардын тар чөйрөсү, жөнгө салуудагы белгисиздик, макроэкономикалык өзгөрмөлүүлүк, валюта чектөөлөрү, капиталды кайра которуудагы кечигүүлөр жана айрым рыноктордогу жетишсиз кесипкөй бүтүм инфраструктурасы. Изилдөөнүн негизги ыкмасы бул тоскоолдуктарды өз-өзүнчө көз карандысыз көйгөйлөр катары эмес, бири-бирине таасир эткен инвестициялык экосистеманын ичинде баалоо.
Рыноктун ликвиддүүлүгү эмне үчүн маанилүү?
Ликвиддүүлүк финансылык активдин же компаниядагы үлүштүн ылайыктуу мөөнөттө жана ашыкча баа жоготуусуз сатып алуучу таба алышына байланыштуу. PE чыгуусунда сатып алуучулардын саны азайганда сатуучунун сүйлөшүүдөгү күчү начарлашы, бааны аныктоо татаалдашы жана бүтүмдү аяктоо көбүрөөк убакыт алышы мүмкүн. Изилдөө өзгөчө ачык рыноктун тереңдиги жана экинчилик жеке капитал сатып алуучулары чектелүү болгон чөйрөлөрдө бул көйгөй чыгуу ийкемдүүлүгүн азайтат деп ырастайт.
Баалоонун ишке ашуусу эмнени билдирет?
Портфелдик компаниянын бухгалтердик эсеп же моделдөө аркылуу болжолдонгон наркы менен сатууда иш жүзүндө алынган баа бирдей болушу шарт эмес. Valuation realisation — фонд башкаруучусу инвестиция үчүн көздөгөн экономикалык нарктын чыныгы бүтүмдө канчалык деңгээлде акчага айландырылганын билдирет. Сатып алуучулардын начар атаандаштыгы же рынок убактысынын туура эмес тандалышы баалоонун толук ишке ашышын кыйындатышы мүмкүн.
Валюта жана капиталды кайра которуу чыгууга эмне үчүн таасир этет?
Эл аралык PE фонддору капиталды бир валютада топтосо, портфелдик компаниянын кирешелери жана сатуу суммасы башка жергиликтүү валютада түзүлүшү мүмкүн. Жергиликтүү валютанын арзандашы чет өлкөлүк валютада ишке ашкан кирешени азайтышы мүмкүн. Мындан тышкары, валюта көзөмөлү же капиталды которуу жол-жоболору сатуу суммасын инвесторлорго өткөрүүнү кечеңдетиши мүмкүн. Изилдөөдөгү кызыкдар тараптардын пикирлери бул факторлорду узак мөөнөттүү чыгуу пландоосун татаалдаштырган негизги макро-финансылык көйгөйлөрдүн катарына кошот.
Жөнгө салуунун бөлүнүп-жарылышы эмнени билдирет?
Түштүк Африка аймагы бирдиктүү укук, салык же баалуу кагаздарды жөнгө салуу системасы астында иштеген бирдиктүү рынок эмес. Изилдөөнүн адабияттар бөлүмүнө ылайык, салык режимдериндеги, листинг шарттарындагы, биригүү макулдуктарындагы, чет өлкөлүк инвестиция эрежелериндеги жана капитал кыймылдарындагы айырмачылыктар чек ара аралык бүтүмдөрдүн чыгымын жана татаалдыгын көбөйтүшү мүмкүн.
Булак өлкө мисалдарын келтиргенде Түштүк Африка Республикасындагы атаандаштык жана takeover бекитүүлөрүн жана B-BBEE алкагы бүтүм түзүмүнө алып келиши мүмкүн болгон кошумча жагдайларды; Зимбабведеги тарыхый локалдаштыруу/indigenisation саясаттарын; ошондой эле Зимбабведеги валюта көзөмөлү чөйрөсүн жана Замбия үчүн талкууланган de-dollarisation саясаттарын адабият мисалдары катары карайт. Булар макаланын 2026-жылы өз алдынча өлчөгөн жаңы жөнгө салуучу таасирлери эмес; булак адабияттардан алынган контексттик мисалдар.
Кесипкөй бүтүм инфраструктурасы эмне үчүн маанилүү?
PE чыгуулары сатып алуучу менен сатуучунун ортосундагы жөнөкөй акция өткөрүп берүү гана эмес. Баалоо, финансылык жана укуктук due diligence, салыктык түзүмдөө, каржылоо, биригүү жана сатып алуу боюнча кеңеш берүү, келишим түзүмүн иштеп чыгуу жана жөнгө салуучу жактыруу сыяктуу адистешкен кызматтар талап кылынышы мүмкүн. Кызыкдар тараптардын пикирлери ири финансылык борборлордон тышкары өнүккөн инвестициялык банкинг, укуктук, due diligence жана бүтүм түзүмдөө кызматтарына жетүү айрым рыноктордо чектелүү экенин көрсөтөт.
Финансылык Өнүктүрүү Институттары деген эмне?
Development Finance Institutions (DFIs; Финансылык Өнүктүрүү Институттары) — жеке инвестиция жетишсиз болгон же тобокелдикти кабыл алуу жогору болгон секторлордо жана рыноктордо узак мөөнөттүү капитал, биргелешкен инвестиция, насыя, кепилдик, техникалык колдоо же институционалдык потенциал бере алган өнүктүрүүгө багытталган финансылык уюмдар. Изилдөө AfDB, IFC, BII, Proparco жана DEG сыяктуу уюмдарды Африкадагы жеке капитал экосистемасынын маанилүү институционалдык катышуучулары катары карайт.
| DFI функциясы | PE экосистемасындагы мүмкүн болгон ролу | Булак койгон чектөө |
|---|---|---|
| Узак мөөнөттүү / негизги инвестор капиталы | Алгачкы баскычтагы тобокелдиктин бир бөлүгүн өзүнө алуу менен фонддордун капиталдык базасын бекемдей алат. | DFI капиталы өзү жалгыз тайыз капитал рыногун жойбойт. |
| Техникалык жардам жана корпоративдик башкаруу | Отчеттуулукту, операциялык потенциалды жана корпоративдик башкарууну жакшырта алат. | Кошумча башкаруу жана due diligence талаптары бүтүмдүн мөөнөтүн узартышы мүмкүн. |
| Биргелешкен инвестиция | Ири же узак мөөнөттүү бүтүмдөрдү каржылоону жеңилдете алат. | Таасири рыноктун ликвиддүүлүгүнөн жана институционалдык чөйрөдөн көз карандысыз эмес. |
| Экинчилик фонд жана рынокту колдоо | Альтернативдүү сатып алуучулардын жана ликвиддүүлүк каналдарынын өнүгүшүнө салым кошо алат. | Аймактык экинчилик рыноктордун өнүгүү деңгээли чектөөчү фактор бойдон калышы мүмкүн. |
Булак DFIлар каржылоо берүүчү гана эмес, корпоративдик башкаруу жана рыноктун ишенимдүүлүгү жагынан экосистеманы жеңилдетүүчү катышуучу боло аларын талкуулайт. Ошол эле учурда DFI катышуусу жөнгө салуудагы белгисиздик, алсыз экинчилик рыноктор же капитал рыногунун төмөн тереңдиги сыяктуу негизги түзүмдүк көйгөйлөрдү толугу менен жоё алат деп ырастабайт.
PE инвестициялык жашоо цикли кандай иштейт?
Изилдөөдө PE фондунун жашоо цикли фонд тартуу, инвестиция салуу, портфелдик компанияда нарк жаратуу, чыгууну пландоо жана ишке ашыруу, капиталды инвесторлорго кайтаруу жана кийинки фондду тартуу процесси менен байланышкан цикл катары каралат. Чыгуунун бул циклде борбордук орунда болушунун себеби — ал мурдагы инвестициянын жабылышына гана эмес, кийинки инвестициялык мезгилдин капиталдык базасына да таасир этет.
Инвесторлордун ишеними эмне үчүн чыгуулар менен байланыштуу?
Ийгиликтүү жана ишке ашкан чыгуулар фонд башкаруучусуна кагаз жүзүндөгү баалоолорду гана эмес, иш жүзүндө аяктаган бүтүмдөрдү да көрсөтүүгө жардам берет. Изилдөө муну сигнал механизми катары карайт: ишке ашкан чыгуулардын тарыхы инвесторлордун фонд башкаруучусунун бүтүмдөрдү аяктоо, капиталды кайтаруу жана жаңы фонд мезгилдерин башкаруу жөндөмүнө берген баасына таасир этиши мүмкүн.
Тескерисинче, узак убакыт сатыла элек инвестициялар, чыгуу көлөмүнүн төмөндүгү жана фонд мөөнөттөрүнүн туруктуу узартылышы капиталдын узагыраак убакыт камалып калышына алып келиши мүмкүн. Изилдөө бул өзгөчө институционалдык инвесторлордун жаңы фонддорго капитал бөлүштүрүү чечимдеринде маанилүү экенин белгилейт.
Макаладагы сандык фон маалыматтарын кантип окуу керек?
Булак адабият контекстинде Түштүк Африка Республикасындагы PE колдоосундагы компаниялар үчүн SAVCAнын 2020-жылдагы изилдөөсүнөн %4,2 жумуштуулук өсүшүн жана %2 улуттук орточо көрсөткүчтү келтирет. Ошондой эле African Development Bank 1997–2024 аралыгында Африкадагы PE фонддоруна 1,45 миллиард АКШ долларынан ашык инвестиция салганын билдирет. Бул сандар Sakalaнын жаңы сурамжылоосунан алынган өлчөөлөр эмес; изилдөөнүн фондук адабиятынан алынган экинчилик маалыматтар.
Изилдөө көрсөткөн негизги себептүүлүк чеги
Изилдөө “жөнгө салуу X өлчөмүндө жакшырса, чыгуу ийгилиги Y өлчөмүндө өсөт” түрүндөгү эконометрикалык себептүүлүк коэффициентин эсептебейт. Изилдөө тематикалык адабият синтезин жана чалгындоочу кызыкдар тараптардын пикирлерин колдонуп, кайталанган байланыштарды аныктайт. Ошондуктан рыноктун ликвиддүүлүгүнүн, жөнгө салуу сапатынын жана инвесторлордун ишениминин маанисин күчтүү талкуулаганы менен, ар бир өзгөрмө үчүн өз алдынча сандык себептик таасир өлчөмүн бербейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны
Изилдөө чалгындоочу изилдөө дизайнын колдонот. Илимий өзөктүн биринчи компоненти түзүмдөштүрүлгөн тематикалык адабияттарды кароо, экинчи компоненти болсо Түштүк Африка аймагында PE инвестициялары жана чыгуу процесстери боюнча тажрыйбасы бар рынок катышуучуларынан алынган чектелүү кызыкдар тараптардын пикирлери.
Адабият бөлүмү академиялык изилдөөлөр менен гана чектелген эмес; академиялык макалалар, тармактык отчеттор, институционалдык басылмалар жана саясат документтери чогуу бааланган. Булакта аталган издөө чөйрөлөрүнүн арасында Scopus, Web of Science, ScienceDirect, Emerald Insight жана Google Scholar бар. Институционалдык булак топторунун арасында SAVCA, AVCA, World Bank, IFC жана African Development Bank Group бар.
Адабият кайсы мезгилди камтыйт?
Издөө 2000–2025 мезгилиндеги жарыялоолорго багытталган. Колдонулган издөө сөз айкаштарынын арасында “private equity exits”, “venture capital exits”, “Southern Africa private equity”, “frontier market exits”, “institutional quality”, “DFIs and private equity” жана “entrepreneurial finance in Africa” бар.
Адабияттарды тандоо агымы
Булактагы 4-сүрөт адабияттарды тандоо процессин сандык түрдө көрсөтөт. Төмөнкү таблица сүрөттүн визуалдык композициясын көчүрбөстөн, булакта берилген тандоо сандарын гана берет.
| Баскыч | Булакта берилген сан | Түшүндүрмө |
|---|---|---|
| Маалымат базасын издөөдө аныкталган жазуу | n = 74 | Алгач аныкталган жазуулар |
| Алынып салынган кайталанган жазуу | n = 11 | Deduplication баскычы |
| Аталыш жана кыскача мазмун боюнча текшерүүгө кирген жазуу | n = 63 | Алгачкы иргөөдөн кийин калган жазуулар |
| Алдын ала текшерүүдө четтетилген жазуу | n = 28 | Африкадан тышкаркы багыт, PE чыгууларына чектелүү тиешелүүлүк же тематикалык кайталоо сыяктуу себептер |
| Толук тексттин ылайыктуулугун баалоо | n = 35 | Full-text eligibility баскычы |
| Толук текст баскычында четтетилген изилдөө | n = 9 | Жетишсиз тиешелүүлүк, чыгуу динамикасына чектелүү көңүл буруу же ылайыксыз булак түрү сыяктуу себептер |
| Тематикалык синтезге киргизилген изилдөө | n = 26 | Акыркы аналитикалык адабият тандоосу |
Бул сандарды туура чечмелөө маанилүү. “26 изилдөө” кызыкдар тараптар тандоосунун көлөмү эмес; бул адабият синтезине киргизилген акыркы аналитикалык булактар тобу. Кызыкдар тараптардын маалыматтарын чогултуу бөлүгү өзүнчө маалымат булагы болуп саналат.
Кызыкдар тараптардын маалыматтары кантип чогултулду?
Кызыкдар тараптардын көз караштары электрондук түзүмдөштүрүлгөн сурамжылоолор аркылуу чогултулган. Максатталган катышуучу профилдери PE фонд башкаруучулары, инвестиция адистери, limited partnerлер жана портфелдик компаниялардын өкүлдөрү болгон. Жабык жана ачык суроолор чыгуу каналдары, рыноктун ликвиддүүлүгү, жөнгө салуу тоскоолдуктары, инвесторлордун ишеними жана валюта көйгөйлөрү сыяктуу темаларды камтыган.
Жалпысынан 35 сурамжылоо Google Forms аркылуу таратылган, 20 толук жооп талдоого киргизилген жана булак болжол менен %57 жооп берүү көрсөткүчүн билдирген.
Тандоо ыкмасы
Катышуучулар максаттуу тандоо (purposive sampling) аркылуу тандалган. Бул ыкма калкты кокус тандоонун ордуна изилденип жаткан тема боюнча тиешелүү тажрыйбасы бар адамдарды атайын тандоого негизделет. Бул жердеги максат бүтүндөй PE секторунун калк параметрлерин баалоо эмес, адабият синтезине практиктердин контекстин кошуу.
Бул Изилдөөнүн Кызыкдар Тараптар Сурамжылоосу Түштүк Африка Аймагындагы Бүт PE Рыногун Өкүлчүлүк Кылабы?
Жок. Автор 35 адамга жөнөтүлгөн сурамжылоодон 20 толук жооп алынган кызыкдар тараптар бөлүгүн ачык түрдө чалгындоочу деп мүнөздөйт жана натыйжаларды статистикалык жактан жалпылоого болбой турганын белгилейт. Бул пикирлер адабият жыйынтыктарын контекстке жайгаштыруу жана тематикалык триангуляцияны колдоо үчүн колдонулган; алар аймактагы бардык инвесторлордун, фонддордун же өлкөлөрдүн сандык бөлүштүрүлүшүн көрсөткөн ыктымалдык тандоо эмес.
Тематикалык талдоо кантип жүргүзүлдү?
Изилдөө адабияттардагы жана кызыкдар тараптардын жоопторундагы кайталанган түшүнүктөрдү аныктоо үчүн тематикалык талдоону колдонгон. Процесс материал менен таанышуу, кайталанган түшүнүктөрдү коддоо жана аларды кеңири темалардын алдында классификациялоо катары түшүндүрүлөт. Негизги темалардын арасында чыгуу механизмдери, институционалдык сапат, жөнгө салуу чектөөлөрү, рыноктун ликвиддүүлүгү, инвесторлордун ишеними, DFI катышуусу жана чек аралык рыноктордогу жаңы чыгуу инновациялары бар.
Булак чектелүү сандык кызыкдар тараптардын маалыматтары жыштык жана пайыздык бөлүштүрүүлөр сыяктуу негизги сүрөттөөчү өлчөмдөр менен жалпыланганын да билдирет. Бирок PDFтин көрүнгөн жыйынтыктар бөлүмүндө бул бөлүштүрүүлөр боюнча деталдуу сандык жыштык таблицасы же ар бир тоскоолдук боюнча катышуучулардын пайызы берилген эмес. Ошондуктан Verianla баяндамасы булакта жок пайыздарды чыгарып эсептебейт.
Этикалык мамиле
Булакка ылайык, сурамжылоого катышуу ыктыярдуу болгон, катышуучулардан маалыматтандырылган макулдук алынган жана жооптор купуя, анонимдештирилген түрдө жана академиялык изилдөө максатында гана колдонулары билдирилген. Экинчилик булактар да академиялык шилтеме берүү стандарттарына ылайык көрсөтүлгөнү айтылат.
Негизги жыйынтык 1: чыгуу көйгөйү портфелдик компаниянын гана көйгөйү эмес
Изилдөөнүн эң борбордук жыйынтыктарынын бири — PE чыгуу ийгилигин компаниянын ичиндеги нарк жаратуу мүмкүнчүлүгү менен гана түшүндүрүүгө болбойт. Капитал рыногунун тереңдигинин аздыгы, төмөн ликвиддүүлүк, сатып алуучулардын чектелүү тармагы, жөнгө салуунун алдын ала божомолдонбошу жана макроэкономикалык туруксуздук компания жакшы көрсөткүч көрсөткөн күндө да чыгуу каналын тарылтышы мүмкүн.
Негизги жыйынтык 2: IPO мүмкүнчүлүгү аймак боюнча чектелүү
Кызыкдар тараптардын пикирлери Түштүк Африка Республикасынан тышкаркы көптөгөн рыноктордо тайыз биржалар, инвесторлордун аз катышуусу жана жетишсиз ликвиддүүлүк себептүү ачык рынок аркылуу чыгуулар салыштырмалуу чектелүү экенин көрсөткөн. Булак Түштүк Африка Республикасынын өзүндө да орто көлөмдөгү PE колдоосундагы ишканалар үчүн листинг активдүүлүгү жана ачык рынокко болгон кызыгуу төмөндөп жатат деген кабылдоо бар экенин билдирет.
Бул жыйынтык бардык өлкөлөр үчүн бирдей деңгээлде сандык IPO ыктымалдыгы эсептелди дегенди билдирбейт. Изилдөө өлкөлөр боюнча стандартташтырылган IPO ийгилик көрсөткүчүн бербейт.
Негизги жыйынтык 3: экинчилик сатып алуучулардын тартыштыгы нарктын ишке ашышын татаалдаштырышы мүмкүн
Катышуучулар айрым аймактык рыноктордо активдүү экинчилик сатып алуучулардын жетишсиздиги атаандаштык сунуш чөйрөсүн алсыратарын билдиришкен. Потенциалдуу сатып алуучулардын аздыгы сатуу баасы боюнча атаандаштыкты жана фонд башкаруучусунун альтернативдүү бүтүм варианттарын азайтышы мүмкүн. Изилдөө муну узагыраак кармоо мезгилдери жана кечеңдеген капитал айланышы менен байланыштырат.
Негизги жыйынтык 4: валюта тобокелдиги жана капиталдын кайтарылышы маанилүү тоскоолдуктар
Чет өлкөлүк валютада фонд топтогон PE инвесторлору үчүн жергиликтүү валютанын өзгөрмөлүүлүгү жана инвестициялык кирешелерди өлкөдөн тышкары которуудагы кечигүүлөр ишке ашкан кирешеге жана чыгуу убактысына таасир этиши мүмкүн. Изилдөөдө кызыкдар тараптар валюта тобокелдигин жана капиталды кайра которуу процесстерин маанилүү чектөөлөр катары көрөрү айтылат.
Негизги жыйынтык 5: фонддор ыңгайлашуучу чыгуу механизмдерине багыт алууда
Фонддун мөөнөтүн узартуу, DFI жана институционалдык инвесторлор менен биргелешкен инвестициялар, secondary buyout, MBO, этаптык сатуу, earn-out, кийинкиге калтырылган төлөм жана башка түзүмдөштүрүлгөн бүтүмдөр изилдөө баса белгилеген ыңгайлашуучу механизмдер.
Бирок маанилүү чечмелөө чеги бар: изилдөө бул куралдар түзүмдүк рынок көйгөйлөрүн жоё турганын көрсөткөн эмес. Фонддун мөөнөтүн узартуу ликвиддүүлүк көйгөйүн убакыт боюнча башкарууга жардам бериши мүмкүн, бирок капиталдын кайтарылышын да кечеңдетет. DFI өнөктөштүгү ишенимдүүлүктү жогорулатышы мүмкүн, бирок тайыз биржа же алсыз экинчилик рынок көйгөйүн автоматтык түрдө чечпейт.
Негизги жыйынтык 6: жөнгө салуунун алдын ала божомолдонушу чыгуу чөйрөсүнүн бөлүгү
Катышуучулар бир кыйла ырааттуу жөнгө салуу, чек ара аралык шайкештик, туруктуу салык алкагы жана иштөөчү валюта саясаты чыгуу чөйрөсүн колдой аларын билдиришкен. Изилдөө ошондой эле укуктук жана жөнгө салуудагы бөлүнүп-жарылуу бүтүм чыгымдарын жана татаалдыгын көбөйтө аларын талкуулайт.
Саясаттык сунуштар
Макаланын сунуштары үч негизги багытта топтолот. Биринчи багыт — капитал рыногун өнүктүрүү жана ликвиддүүлүк: аймактык биржаларды тереңдетүү, соода ликвиддүүлүгүн өнүктүрүү, листинг чыгымдарын азайтуу, институционалдык инвесторлордун катышуусун көбөйтүү жана экинчилик PE рынокторун өнүктүрүү сунушталат.
Экинчи багыт — институционалдык сапат жана жөнгө салуучу координация. Изилдөө бир кыйла ырааттуу саясатты, ачык-айкын бекитүү процесстерин, инвесторлорду коргоону, чек ара аралык жөнгө салуучу координацияны жана салык салуу, чет өлкөлүк менчик, биригүүнү бекитүү жана капитал рыногун жөнгө салууда көбүрөөк шайкеш мамилелерди сунуштайт. Валюта режимдерин этап-этабы менен либералдаштыруу жана капиталды кайра которуу процесстерин жакшыртуу да сунуштардын арасында.
Үчүнчү багыт — ыңгайлашуучу жана кызматташтыкка негизделген PE экосистемасы. Secondary buyoutтар, түзүмдөштүрүлгөн чыгуулар, биргелешкен инвестиция платформалары жана continuation түзүмдөрү сыяктуу альтернативаларды өнүктүрүү; DFIлардын узак мөөнөттүү капитал жана корпоративдик башкаруу боюнча колдоосун улантуу; бүтүм боюнча кеңеш берүү потенциалын жана инвесторлордун билимин өнүктүрүү сунушталат.
Бул сунуштарды кантип чечмелөө керек?
Саясаттык сунуштар изилдөө тарабынан көзөмөлдөнгөн эксперименттер менен сыналган кийлигишүү таасирлери эмес. Мисалы, “листинг чыгымдары азайтылса, чыгуу көлөмү так мынча көбөйөт” деген сандык божомол жок. Булар адабият синтезинен, институционалдык мамиледен жана чалгындоочу кызыкдар тараптардын пикирлеринен алынган саясаттык багыттар.
Изилдөө колдогон жыйынтыктар
- Түштүк Африка аймагындагы PE чыгууларын портфелдик компаниянын көрсөткүчтөрү менен гана эмес, кеңири рынок жана институционалдык шарттар менен бирге баалоо керектиги колдоого алынат.
- Тайыз капитал рыноктору, чектелген ликвиддүүлүк, алсыз экинчилик рыноктор жана сатып алуучулардын тар чөйрөсү маанилүү чыгуу тоскоолдуктары катары кайталанат.
- Жөнгө салуудагы белгисиздик, валюта өзгөрмөлүүлүгү жана капиталды кайра которуу көйгөйлөрү чек ара аралык PE чыгууларын пландоону татаалдаштырышы мүмкүн.
- Фонддун мөөнөтүн узартуу, биргелешкен инвестиция, secondary buyout, MBO жана түзүмдөштүрүлгөн бүтүмдөр чектелүү чөйрөдө колдонулган ыңгайлашуучу механизмдер катары көрүнөт.
- DFIлар капитал, корпоративдик башкаруу, тобокелдикти бөлүшүү жана рынокту өнүктүрүү каналдары аркылуу чыгуу экосистемасын колдой алат.
- Туруктуураак чыгуу чөйрөсү үчүн финансылык рыноктордун өнүгүшү менен институционалдык реформаларды бирге кароо керектиги жакталат.
Изилдөө колдобогон жалпылоолор
Изилдөө “Түштүк Африка аймагындагы бардык PE фонддору бир эле көйгөйгө туш болот”, “катышуучулардын белгилүү бир пайызы белгилүү бир тоскоолдукту тандаган”, “DFI катышуусу чыгуу ийгилигин белгилүү бир пайызга жогорулатат”, “фонддун мөөнөтүн узартуу кирешени сөзсүз көбөйтөт” же “сунушталган жөнгө салуу реформалары белгилүү бир экономикалык таасир көлөмүн жаратат” деген жыйынтыктарды бербейт.
Изилдөө ошондой эле Түштүк Африка аймагындагы бардык өлкөлөр үчүн өз-өзүнчө салыштырууга боло турган сандык PE чыгуу маалыматтар топтомун түзбөйт. Натыйжалардын олуттуу бөлүгү адабияттарды, тармактык отчетторду жана 20 адамдан турган чалгындоочу кызыкдар тараптар тандоосун бирге чечмелөөгө негизделет.
Негизги чектөөлөр
Автор белгилеген биринчи негизги чектөө — кызыкдар тараптар тандоосунун чакандыгы: 35 чакыруудан 20 толук жооп алынган жана бул бөлүк статистикалык жалпылоо максатын көздөбөйт.
Экинчи чектөө — изилдөөнүн көбүнчө экинчилик адабияттарга жана коомчулукка ачык тармактык отчетторго таянуусу. Бул булактар ыкма, отчет берүү стандарты, убакыт аралыгы жана географиялык камтуу жагынан бири-биринен айырмаланышы мүмкүн. Ошондуктан синтезделген көрсөткүчтөрдүн баары бирдиктүү стандарттык маалымат өндүрүү протоколунан алынган эмес.
Үчүнчү чектөө географиялык камтууга байланыштуу. Изилдөө Түштүк Африка аймагына багытталган жана анын натыйжалары бүтүндөй Африка континентиндеги PE чыгуу динамикасын көрсөтөт деп болжолдоого болбойт.
Verianla жагынан кошумча отчеттук чектөө да көрүнөт: ыкма бөлүмүндө кызыкдар тараптардын маалыматтарында жыштык жана пайыздык бөлүштүрүүлөр колдонулганы айтылганы менен, PDFтин жыйынтыктар бөлүмүндө бул бөлүштүрүүлөрдү майда-чүйдөсүнө чейин көрсөткөн сандык жыйынтык таблицасы жок. Ошондуктан окурман кайсы тоскоолдукту канча катышуучу белгилегенин булак PDFтен кайра эсептей албайт.
Келечектеги изилдөөлөр
Булак Африканын ар кайсы аймактарындагы PE чыгуу динамикасын салыштырууну, институционалдык сапат менен узак мөөнөттүү PE көрсөткүчтөрүнүн ортосундагы байланыштарды тереңирээк изилдөөнү, DFI колдогон чыгуу түзүмдөрүнүн натыйжалуулугун баалоону, Африкадагы PE экинчилик рынокторунун өнүгүшүнө көз салууну жана финансылык технологиялардын чыгуу натыйжалуулугуна мүмкүн болгон таасирин изилдөөнү келечектеги изилдөө багыттары катары көрсөтөт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Navigating Exit Challenges in Southern Africa's Private Equity Market: Barriers, Strategies, and Policy Implications
Автор: Mdaniso Ernest Sakala.
Авторлордун саны: Бир автор. Тең салым жагдайы колдонулбайт.
Аффилиация: University of Zambia - Institute of Distance Education.
ORCID: 0000-0001-5911-9960.
Жооптуу автор: Mdaniso Ernest Sakala. PDFте corresponding e-mail катары mesakala@gmail.com көрсөтүлгөн.
Журнал: International Journal of Advanced Business Studies.
Басмакана: PDFте журнал BESRA AcadEx UG алкагында жарыяланары айтылат.
Том / сан: Volume 5, Issue 3.
Барак аралыгы: 171–193.
ISSN: 2940-2735.
DOI: 10.59857/hayydh40.
Булактын түрү: Full length article. Изилдөө дизайны түзүмдөштүрүлгөн тематикалык адабияттарды кароо менен чалгындоочу кызыкдар тараптардын көз караштарын айкалыштырат.
Рецензиялоо абалы: International Journal of Advanced Business Studies расмий журнал барагында peer-reviewed / рецензияланган журнал катары аныкталат.
PDFтеги жөнөтүлгөн дата: 22 Март 2026.
PDFтеги кабыл алынган дата: 19 Май 2026.
PDFтеги онлайн жарыяланган дата: 8 Июнь 2026.
Жарыялоо датасы боюнча metadata эскертүүсү: Журналдын Volume 5 Issue 3 сан барагы сан үчүн 15 Май 2026 датасын көрсөтөт. Бул дата PDFтеги 19 Май 2026 кабыл алынган дата жана 8 Июнь 2026 онлайн жарыяланган дата менен хронологиялык жактан шайкеш келбейт. Verianla бул айырманы унчукпай оңдобойт; макалага тиешелүү даталар үчүн PDFтеги жазууларды сактайт.
Расмий шилтеме: https://doi.org/10.59857/hayydh40
Preprint абалы: Каралган булак журналдын том, сан жана барак маалыматтарын камтыган жарыяланган PDF. Өзүнчө preprint версиясы бул иштин жүрүшүндө тастыкталган эмес.
Лицензия / автордук укук эскертүүсү: Булак PDFтин төмөнкү колонтитулунда “All rights reserved” деген сөз айкашы бар. Журналдын учурдагы расмий авторлор үчүн көрсөтмөсү болсо IJABS макалалары Creative Commons Attribution шарттары боюнча ачык жеткиликтүү экенин билдирет. Макалага тиешелүү лицензия жазуусу сан барагында ачык тастыкталбагандыктан Verianla мазмунунда этият мамиле кабыл алынган, булак сүрөттөрү түз көчүрүлгөн эмес жана илимий фактылар менен байланыштарды гана колдонуп өз алдынча схемалар жана таблицалар даярдалган.
Негизги ыкма: 2000–2025 мезгилин камтыган түзүмдөштүрүлгөн тематикалык адабият издөө; Scopus, Web of Science, ScienceDirect, Emerald Insight жана Google Scholar, ошондой эле институционалдык/тармактык басылмаларды кароо; андан кийин максаттуу тандоо менен тандалган PE кызыкдар тараптарынан түзүмдөштүрүлгөн электрондук сурамжылоо аркылуу чалгындоочу пикирлерди алуу.
Адабияттарды тандоо сандары: Булактагы 4-сүрөткө ылайык 74 жазуу аныкталган, 11 кайталанган жазуу алынып салынган, 63 жазуу аталыш/кыскача мазмун текшерүүсүнө киргизилген, 28 жазуу четтетилген, 35 толук текст ылайыктуулугу боюнча бааланган, 9 толук текст четтетилген жана 26 булак тематикалык синтезге киргизилген.
Кызыкдар тараптардын тандоосу: 35 сурамжылоо таратылган; 20 толук жооп талдоого киргизилген; булак болжол менен %57 жооп берүү көрсөткүчүн билдирген. Катышуучулар PE фонд башкаруучулары, инвестиция адистери, limited partnerлер жана портфелдик компаниялардын өкүлдөрүнүн арасынан максаттуу тандоо аркылуу тандалган.
Статистикалык ыкма: Изилдөөнүн негизги талдоосу сапаттык тематикалык талдоо болуп саналат. Булак ошондой эле чектелүү сандык кызыкдар тараптардын жана тармактын маалыматтары жыштык жана пайыздык бөлүштүрүүлөр сыяктуу негизги сүрөттөөчү өлчөмдөр менен жалпыланганын билдирет. Регрессия, себептик эконометрикалык модель, ишеним аралыгы, гипотеза тести же p-мааниси билдирилген эмес.
Этика: Катышуу ыктыярдуу болгону, маалыматтандырылган макулдук алынганы жана кызыкдар тараптардын жооптору купуя жана анонимдештирилген түрдө сакталганы белгиленет.
Кызыкчылыктардын кагылышы: Автор потенциалдуу кызыкчылыктардын кагылышы жок экенин билдирет.
Каржылоо: Каралган PDFте өзүнчө каржылоо тууралуу билдирүү аныкталган эмес; ошондуктан каржылоо булагы бар же жок деген кошумча божомол жасалган эмес.
Маалыматтардын жеткиликтүүлүгү: Каралган PDFте кызыкдар тараптардын жоопторуна же коддолгон маалыматтар топтомуна байланыштуу өзүнчө data availability билдирүүсү аныкталган эмес.
AI билдирүүсү: Автор изилдөөнүн негизги илимий мазмуну AI негизиндеги тиркемелер же генеративдик куралдар менен даярдалбаганын; Grammarly тилди редакциялоо жана тактык максатында гана колдонулганын билдирет. Автор ошондой эле алгачкы схемалык фигуралар кол менен тартылганын жана кийин Google Search ичиндеги Gemini колдогон AI Mode'дун image-to-image мүмкүнчүлүктөрү аркылуу визуалдык жакшыртуу жана графикалык стандартташтыруу максатында иштетилгенин түшүндүрөт.
Негизги чечмелөө чеги: Жыйынтыктар түзүмдөштүрүлгөн адабият синтези менен 20 адамдан турган чалгындоочу кызыкдар тараптар тобунун биргелешкен чечмелөөсүнө негизделет. Изилдөө Түштүк Африка аймагындагы бардык PE рынокторун өкүлчүлүк кылган ыктымалдык тандоону, өлкөлөр боюнча стандартташтырылган маалыматтар топтомун же себептик таасирди баалоо моделин сунуштабайт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген