


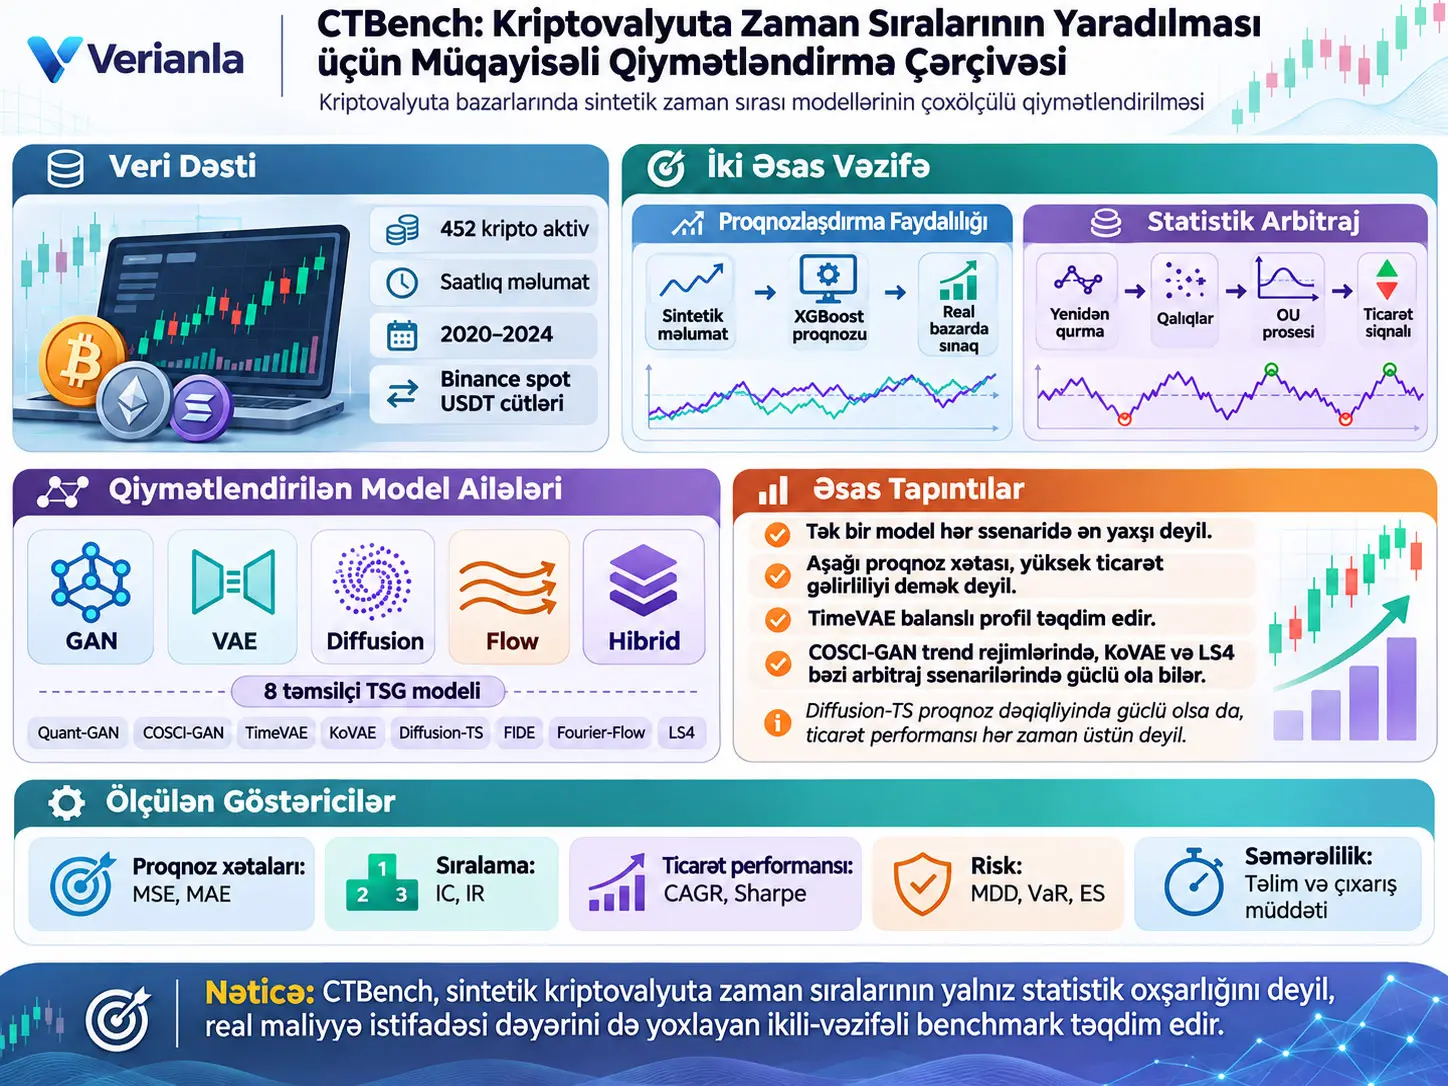
CTBench, kriptovalyuta bazarlarındakı sintetik zaman sırası generasiyası (Time Series Generation, TSG) modellərini yalnız statistik oxşarlığa görə deyil, proqnozlaşdırma uğuru, ticarətə yararlılıq, risk və hesablama xərci baxımından qiymətləndirən benchmark çərçivəsidir. Yüklənmiş tədqiqat 2020-ci ilin yanvarından 2024-cü ilin dekabrına qədər Binance spot bazarında USDT qarşısında ticarət olunan və çatışmayan müşahidələr süzüldükdən sonra qalan 452 kriptoaktivin saatlıq məlumatlarından istifadə edir. Səkkiz TSG modeli GAN, VAE, diffusion, flow və hibrid arxitektura olmaqla beş model ailəsindən seçilmiş və Predictive Utility ilə Statistical Arbitrage adlı iki tamamlayıcı tapşırıq üzrə qiymətləndirilmişdir.
Predictive Utility tapşırığı sintetik verilənlərin real bazardakı növbəti saat gəlirlərini proqnozlaşdırmaq üçün lazım olan zaman və aktivlərarası strukturu qoruyub-qorumadığını sınaqdan keçirir. TSG modelinin yaratdığı sintetik verilənlər üzərində XGBoost proqnoz modeli öyrədilir; sonra proqnozlayıcı real test verilənləri üzərində işə salınır və əldə olunan siqnallar müxtəlif portfel strategiyalarına çevrilir. Statistical Arbitrage tapşırığı isə TSG modelindən yenidənqurucu kimi istifadə edir; real və yenidən qurulmuş gəlirlər arasındakı qalıqlar Ornstein–Uhlenbeck orta qiymətə qayıdış prosesi ilə modelləşdirilərək alqı-satqı siqnalları yaradılır.
Tədqiqatın ən mühüm nəticəsi, heç bir TSG modelinin bütün məqsədlərdə üstün olmamasıdır. Diffusion-TS proqnoz xətası baxımından güclü nəticələr versə də, bunun avtomatik olaraq ticarət gəlirliliyinə çevrilmədiyi görünür. TimeVAE statistik dəqiqliklə ticarət performansı arasında daha balanslı profil təqdim edərkən, COSCI-GAN xüsusilə istiqamətli və trendli rejimlərdə güclü ticarət siqnalları yarada bilir. Fourier-Flow bir çox ölçüdə sabit orta-yuxarı performans göstərir, Statistical Arbitrage tapşırığında isə KoVAE və LS4 bəzi dövrlərdə yüksək gəlir verə bilsə də risk profilləri fərqlənir.
Nəticələrin mühüm məhdudiyyəti budur: bütün ticarət performansları tarixi verilənlər üzərində qurulmuş simulyasiya və backtest nəticələridir. Bunlar gələcəkdə real pulla əldə ediləcək gəlirə zəmanət deyil. Standart qiymətləndirmələrin mühüm hissəsində əməliyyat haqqı sıfır qəbul edilmiş; Statistical Arbitrage tapşırığı üçün əlavə olaraq %0.03 əməliyyat haqqı olan daha realistik ssenari sınaqdan keçirilmişdir.
CTBench Nədir və Nəyi Ölçür?
CTBench sintetik kriptovalyuta zaman sıralarının yalnız real verilənlərə vizual və ya paylanma baxımından oxşamasını deyil, bu sintetik verilənlərin real bazar proqnozu və ticarət strategiyaları kimi sonrakı tapşırıqlarda iqtisadi cəhətdən istifadə edilə bilən məlumat daşıyıb-daşımadığını ölçmək üçün hazırlanmış kripto-yönümlü TSG benchmarkıdır.
Kriptovalyuta üçün niyə ayrıca benchmark lazımdır?
Tədqiqatın əsas motivasiyası mövcud zaman sırası generasiyası benchmarklarının çoxunun səhiyyə, nəqliyyat, sənaye siqnalları və ya ənənəvi maliyyə bazarları kimi sahələrə yönəlməsidir. Kripto bazarları isə sutkanın 24 saatı və həftənin 7 günü açıq olması, yüksək dəyişkənliyi, sürətli rejim dəyişmələri və aktivlər arasında qeyri-bərabər likvidlik strukturları səbəbindən fərqli sınaq mühiti yaradır.
Mənbə üç əsas boşluq müəyyən edir. Birincisi, mövcud benchmarkların kriptovalyuta sahəsini kifayət qədər geniş əhatə etməməsidir. İkincisi, qiymətləndirmələrin çoxunun proqnozlaşdırma və ya təsnifatla məhdud qalması və ticarət edilə bilən strukturu sınaqdan keçirməməsidir. Üçüncüsü isə aşağı sintetik verilən xətasının real maliyyə strategiyası baxımından faydalı olduğu fərziyyəsinin birbaşa yoxlanmamasıdır.
CTBench-in beş əsas modulu
Kripto verilənlər toplusu necə yaradılır?
Metod bölməsinə görə verilənlər Binance birjasında listinq olunan spot ticarət cütlərinin tarixi saatlıq məlumatlarından yaradılmışdır. Dövr 2020-ci ilin yanvarından 2024-cü ilin dekabrına qədər uzanır. Çatışmayan müşahidələri olan aktivlər süzülmüş və yalnız USDT qarşısında ticarət olunan cütlər saxlanılmışdır. Bu əməliyyatlardan sonra 452 müxtəlif kriptoaktiv qalmışdır.
Mənbə hər aktiv və zaman nöqtəsi üçün istifadə olunan əsas qiymət vektorunu belə müəyyən edir:
\[ \mathbf{x}_{i,t} = [O_{i,t},H_{i,t},L_{i,t},C_{i,t}] \in\mathbb{R}^{4}. \]
Burada \(O\) açılış qiymətini, \(H\) ən yüksək qiyməti, \(L\) ən aşağı qiyməti və \(C\) bağlanış qiymətini göstərir. Bütün aktivlər və zaman nöqtələri birləşdirildikdə verilənlər tenzoru:
\[ \mathbf{D} = [\mathbf{x}_{i,t}] \in \mathbb{R}^{n\times(l+1)\times4} \]
kimi müəyyən edilir. Mənbə mətni bu nöqtədə “five standard fields” ifadəsini istifadə etsə də, riyazi vektorda yalnız dörd OHLC sahəsi vardır. Verianla bu ifadəni beşinci sahə əlavə etməklə düzəltməmişdir.
Saatlıq log-gəlir necə hesablanır?
\[ r_{i,t} = \log\left( \frac{C_{i,t}}{C_{i,t-1}} \right). \]
\(C_{i,t}\), aktiv \(i\)-nin \(t\) saatındakı bağlanış qiymətidir. Log-gəlir ardıcıl iki bağlanış qiymətinin nisbətinin natural loqarifmidir. Bu çevrilmə müxtəlif qiymət səviyyələrindəki kriptoaktivlərin eyni gəlir miqyasında müqayisəsinə və zaman sırası modellərinin birbaşa qiymət səviyyəsi əvəzinə dəyişiklikləri emal etməsinə kömək edir.
Bütün aktivlərin saatlıq gəlirləri:
\[ \mathbf{R} = [r_{i,t}] \in \mathbb{R}^{n\times l} \]
matrisində birləşdirilir.
Rolling-window bölünməsi necə aparılır?
Təlim pəncərəsi \(w\), test addımı \(s\), ümumi saat sayı \(l\) və split sayı \(k\) istifadə edilərək:
\[ \mathcal{O} = \{w,w+s,\ldots,w+(k-1)s\}, \qquad k= \left\lfloor \frac{l-w}{s} \right\rfloor \]
müəyyən edilir. Hər \(\tau\) split nöqtəsində təlim və test matrisləri:
\[ \mathbf{R}_{train}^{(\tau)} = [\mathbf r_{\tau-w+1},\ldots,\mathbf r_{\tau}] \]
və
\[ \mathbf{R}_{test}^{(\tau)} = [\mathbf r_{\tau+1},\ldots,\mathbf r_{\tau+s}] \]
kimi yaradılır. Beləliklə model gələcək verilənləri təlim zamanı görmədən keçmiş pəncərə üzərində öyrədilir və sonra növbəti dövr üzərində qiymətləndirilir.
Generasiya və yenidənqurma rejimləri
Bir TSG modeli \(\mathbf g^{(\tau)}\), hər rolling split üçün təlim verilənləri üzərində yenidən öyrədilir. Generasiya rejimində model Gaussian küydən sintetik sıra nümunələri götürür:
\[ \mathbf{R}_{gen} = \mathbf g^{(\tau)}(\mathbf z), \qquad \mathbf z\sim\mathcal{N}(0,\mathbf I). \]
Reconstruction rejimində isə model mövcud təlim və ya test verilənlərini yenidən qurur:
\[ \widehat{\mathbf R}_{train} = \mathbf g^{(\tau)} (\mathbf R_{train}^{(\tau)}), \qquad \widehat{\mathbf R}_{test} = \mathbf g^{(\tau)} (\mathbf R_{test}^{(\tau)}). \]
Bu iki rejim CTBench-in iki əsas tapşırığı üçün fərqli funksiya daşıyır. Predictive Utility sintetik generasiya keyfiyyətini, Statistical Arbitrage isə yenidənqurmadan sonra qalan qalıq strukturun ticarət edilə bilən olub-olmadığını sınaqdan keçirir.
Portfel tərifindəki mənbədaxili göstərim problemi
Mənbə portfel çəki vektorunu:
\[ \boldsymbol{\eta}_{t} = [\eta_{1,t},\ldots,\eta_{n,t}] \in\mathbb{R}^{n}, \qquad \eta_{i,t}=1 \]
şəklində çap edir və sonra:
\[ V_t = V_{t-1} \times (\boldsymbol{\eta}_{t}\cdot\mathbf r_t) \]
ilə portfelin inkişafını,
\[ \Delta V_t = V_t-V_{t-1} \]
ilə saatlıq mənfəət-zərəri müəyyən edir.
Mənbəyə sədaqət qeydi: Portfel nəzəriyyəsində çəkilərin cəmi və kapitalın yenilənməsi çox vaxt fərqli formalarda yazıla bilər; lakin yüklənmiş PDF-də formula yuxarıdakı şəkildə çap olunmuşdur. Verianla \(\eta_{i,t}=1\) ifadəsini avtomatik olaraq \(\sum_i\eta_{i,t}=1\) şəklinə və ya \(V_t\) formulasını başqa standart portfel tənliyinə səssizcə çevirməmişdir.
Əlamətlərin çıxarılması
Tədqiqat real və sintetik gəlirlər üzərində eyni əlamət çıxarma xəttini tətbiq edir. İstifadə olunan əlamətlər arasında Alpha101 faktorları ilə Bollinger Bands, Relative Strength Index (RSI) və hərəkətli ortalamalar kimi ənənəvi texniki göstəricilər vardır. Bu əlamətlər momentum, orta qiymətə qayıdış və dəyişkənlik kimi qısamüddətli bazar davranışlarını kodlamağı hədəfləyir.
Əlamət funksiyaları:
\[ \boldsymbol{\Phi} = \{\boldsymbol{\phi}_{j}\}_{j=1}^{d} \]
kimi müəyyən edilir və çevrilmə sonunda \(n\times l\times d\) ölçülü əlamət tenzoru əldə edilir.
Verilənlərin paylanmasında nə görünür?
Mənbədə 452 kriptoaktivin orta saatlıq log-gəlir paylanmasının sıfır ətrafında cəmləndiyi, lakin yüngül şəkildə sağa əyilmiş olduğu bildirilir. Saatlıq dəyişkənlik paylanması isə uzun sağ quyruğa malikdir; yəni bir çox aktiv nisbətən aşağı dəyişkənliyə malik olsa da, daha kiçik qrup çox yüksək qiymət dalğalanmaları göstərir.
Bazar kapitallaşması qruplarına görə araşdırılan 2020–2024 nümunələrində 2020–2021 yüksəliş dövrü, 2022-ci ildəki sərt korreksiyalar və sonrakı bərpa/konsolidasiya dövrləri görünür. Mənbə orta və kiçik bazar kapitallaşmalı kriptoaktivlərin böyük bazar kapitallaşmalı nümunələrə nisbətən daha yüksək və kəskin dəyişkənlik göstərə biləcəyini bildirir.
Saatdaxili təhlildə orta gəlirlərin UTC 05:00–07:00 və UTC 21:00–23:00 ətrafında yüksəldiyi; dəyişkənliyin isə gecəyarısı ətrafında və ABŞ ilə Avropa ticarət saatlarının üst-üstə düşdüyü təxminən UTC 12:00–17:00 dövründə nəzərəçarpacaq olduğu bildirilir. Bu müşahidələr təsviridir; müəyyən coğrafi bazarın bu hərəkətlərə səbəb olduğunu sübut edən ayrıca test aparılmamışdır.
Predictive Utility ilə Statistical Arbitrage Tapşırıqları Arasındakı Fərq Nədir?
Predictive Utility tapşırığı sintetik verilənlərin real bazar proqnozunda istifadə edilə bilən strukturu qoruyub-qorumadığını sınaqdan keçirdiyi halda, Statistical Arbitrage tapşırığı real sıranın TSG modeli ilə yenidən qurulmasından qalan qalıqların sabit və orta qiymətə qayıdan ticarət siqnalları yaradıb-yaratmadığını yoxlayır.
Predictive Utility tapşırığının təlim mərhələsi
Hər split üçün real təlim verilənləri:
\[ \mathbf{R}_{train}^{(\tau)} \in \mathbb{R}^{n\times w}, \qquad w=500\times24 \]
kimi müəyyən edilir. Yəni təlim pəncərəsi 500 günlük saatlıq verilənlərdən ibarətdir.
TSG modeli bu verilənlərdən zaman asılılıqlarını və aktivlərarası əlaqələri öyrənir və sintetik gəlirlər yaradır:
\[ \mathbf R_{gen} = \mathbf g(\mathbf z), \qquad \mathbf z\sim\mathcal N(0,\mathbf I). \]
Sintetik gəlirlərə əlamət çıxarılması tətbiq edildikdən sonra XGBoost proqnoz modeli növbəti saat gəlirini proqnozlaşdırmaq üçün öyrədilir:
\[ \widehat r_{i,t+1} = \mathbf f \left( \boldsymbol{\Phi}(\mathbf R_{gen})[i,t,:] \right). \]
Mənbə XGBoost-u güclü, lakin həddindən artıq hiperparametr tənzimlənməsi tələb etməyən ortaq proqnoz modeli kimi seçmişdir. Məqsəd nəticələrin mümkün qədər proqnoz modelinin tutumundan deyil, sintetik verilənlərin keyfiyyətindən təsirlənməsidir.
Predictive Utility test mərhələsi
Test pəncərəsi:
\[ s=30\times24 \]
saatdır. Proqnozlayıcı real test verilənlərindən növbəti saat gəlirini yaradır. Aktivlər proqnozlaşdırılan gəlirə görə sıralanır; mənbə bu tapşırıqda ən yüksək proqnoza malik aktivlərin yuxarı yarısında long, ən aşağı proqnozlu aşağı yarısında short mövqe saxlayan dollar-neytral portfel yaradıldığını və portfelin hər saat yenidən balanslaşdırıldığını bildirir.
Buradakı əsas fikir budur: sintetik verilənlər yalnız real verilənlərə bənzəməklə qalmayıb real bazardakı proqnozlaşdırıla bilən əlaqələri də qoruyursa, sintetik verilənlər üzərində öyrədilmiş proqnozlayıcı real bazarda mənalı siqnal yaratmalıdır.
Statistical Arbitrage tapşırığının təlim mərhələsi
Bu tapşırıqda TSG modeli real gəlirləri yenidən qurur. Təlim qalığı:
\[ \rho_{i,t} = r_{i,t} - \widehat r_{i,t} \]
kimi müəyyən edilir.
Hər aktivin qalıqları Ornstein–Uhlenbeck (OU) prosesinə uyğunlaşdırılır:
\[ d\rho_{i,t} = \theta_i (\mu_i-\rho_{i,t})dt + \sigma_i dW_t. \]
\(\theta_i>0\), qalığın uzunmüddətli orta qiyməti \(\mu_i\)-yə qayıdış sürətini; \(\mu_i\), uzunmüddətli tarazlıq dəyərini; \(\sigma_i\), qalıq prosesinin dəyişkənliyini; \(dW_t\) isə standart Wiener prosesi artımını təmsil edir.
OU modeli burada qiymətin özünün mütləq orta qiymətə qayıtdığını demir. Mənbədə orta qiymətə qayıdış fərziyyəsi real gəlirlə TSG modelinin yenidən qurduğu gəlir arasındakı qalıq sıra üçün tətbiq olunur.
Statistical Arbitrage test mərhələsi və s-score
Test dövründə qalıq:
\[ \epsilon_{i,t} = r_{i,t} - \widehat r_{i,t} \]
kimi hesablanır və normallaşdırılmış \(s\)-score:
\[ s_{i,t} = \frac{\epsilon_{i,t}-\mu_i} {\sigma_i/\sqrt{2\theta_i}} \]
ilə əldə edilir.
\(s_{i,t}\), müşahidə olunan qalığın OU prosesinin proqnozlaşdırdığı tarazlıq səviyyəsindən standartlaşdırılmış sapmasını ifadə edir. Mənbə siqnal həddini:
\[ \gamma=2 \]
kimi istifadə edir.
- \(s_{i,t}>+2\) olduqda short mövqe açılır və ya saxlanılır.
- \(s_{i,t}<-2\) olduqda long mövqe açılır və ya saxlanılır.
- Digər hallarda mövqe götürülmür.
Xam mövqe siqnalı:
\[ \eta_{i,t} = \operatorname{sgn}(-s_{i,t}) |s_{i,t}| \]
və normallaşdırılmış portfel çəkisi:
\[ \widetilde{\eta}_{i,t} = \frac{\eta_{i,t}} {\sum_j|\eta_{j,t}|} \]
kimi müəyyən edilir. Portfel hər saat yenidən balanslaşdırılır.
Üç ticarət strategiyası
| Strategiya | Qısaltma | Mənbədə verilən ticarət məntiqi |
|---|---|---|
| Cross-Sectional Momentum | CSM | Proqnozlaşdırılan bir saatlıq gəlirə görə ən yuxarı %10-dakı aktivlərdə long, ən aşağı %10-dakı aktivlərdə short mövqe. |
| Long-Only Top-Quantile | LOTQ | Proqnozu ən yüksək %20-də olan aktivlərə bərabər çəkili long mövqe; digər aktivlərə sıfır çəki. |
| Proportional-Weighting | PW | Portfel çəkiləri proqnozlaşdırılan gəlirlərin böyüklüyünə mütənasib şəkildə təyin edilir. |
Qiymətləndirmə metrikləri
Mənbənin §3.4 bölməsində açıq şəkildə müəyyən etdiyi sayısal qiymətləndirmə ölçüləri 11 ədəddir. Bunlar iki xəta metriği, iki sıralama metriği, iki ticarət performansı metriği, üç risk metriği və iki hesablama müddəti metriğidir.
Mean Squared Error — MSE
\[ MSE = \frac{1}{k\,s\,n} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} \sum_{i=1}^{n} \left( r_{i,t+\tau} - \widehat r_{i,t+\tau} \right)^2. \]
MSE proqnoz xətalarının kvadratını ortalayır; böyük xətalar kvadrata yüksəldildiyi üçün daha çox çəki qazanır. Daha aşağı dəyər daha yaxşı proqnoz dəqiqliyini göstərir.
Mean Absolute Error — MAE
\[ MAE = \frac{1}{k\,s\,n} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} \sum_{i=1}^{n} \left| r_{i,t+\tau} - \widehat r_{i,t+\tau} \right|. \]
MAE mütləq proqnoz xətasını ölçür və MSE ilə müqayisədə çox böyük tək-tək xətalara daha az həddindən artıq çəki verir.
Information Coefficient — IC
Hər zaman nöqtəsində reallaşmış və proqnozlaşdırılmış aktiv gəlirlərinin sıralaması arasındakı Spearman korrelyasiyası:
\[ IC_{\tau,t} = \operatorname{SpearmanCorr} ( \mathbf r_{t+\tau}, \widehat{\mathbf r}_{t+\tau} ) \]
ilə hesablanır və bütün split/zaman nöqtələri üzrə ortalanır:
\[ IC = \frac{1}{k\,s} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} IC_{\tau,t}. \]
Müsbət IC modelin yalnız mütləq gəlir dəyərlərini deyil, aktivlərin bir-birinə nisbətən sıralamasını da qoruya bildiyini göstərir.
Information Ratio — IR
\[ IR = \frac{\operatorname{Mean}(IC_{\tau,t})} {\operatorname{Std}(IC_{\tau,t})}. \]
IR, IC-nin yalnız orta səviyyəsini deyil, zaman ərzində sabitliyini də ölçür.
Compound Annual Growth Rate — CAGR
\[ CAGR = \left( \frac{V_s}{V_0} \right)^{8760/s} - 1. \]
Mənbə saatlıq bazar verilənlərindən istifadə etdiyi üçün illikləşdirmə əmsalında \(8760=365\times24\) saatdan istifadə edir. CAGR başlanğıc kapitalı \(V_0\) ilə dövr sonu portfel dəyəri \(V_s\) arasındakı mürəkkəb illikləşdirilmiş artımı ölçür.
Sharpe Ratio — SR
\[ SR = \frac{ \mathbb E[\Delta V_t/V_{t-1}] }{ \operatorname{Std}(\Delta V_t/V_{t-1}) } \sqrt{8760}. \]
Sharpe nisbəti orta portfel gəlirini gəlir dəyişkənliyinə görə miqyaslandırır və saatlıq verilənlərdən illikləşdirilir. Mənbə formulasında ayrıca risksiz faiz düzəlişi görünmür.
Maximum Drawdown — MDD
\[ MDD = \max_{u\le t} \left( \frac{V_u-V_t}{V_u} \right). \]
MDD portfelin əvvəllər çatdığı zirvə dəyərindən sonrakı ən böyük nisbi enişini ölçür.
Value at Risk — VaR
\[ VaR_{0.95} = - \operatorname{Percentile}_{5\%} \left( \frac{\Delta V_t}{V_{t-1}} \right). \]
Mənbə %95 etibar səviyyəsində VaR istifadə edir. Bu ölçü gəlir paylanmasının aşağı %5 sərhədindəki itki böyüklüyünü ümumiləşdirir.
Expected Shortfall — ES
\[ ES_{0.95} = - \mathbb E \left[ \frac{\Delta V_t}{V_{t-1}} \;\middle|\; \frac{\Delta V_t}{V_{t-1}} \le -VaR_{0.95} \right]. \]
ES, VaR həddini də aşan ən pis quyruq vəziyyətlərinin orta itkisini ölçür. Beləliklə yalnız itki həddini deyil, hədd aşıldıqda itkilərin nə qədər ağır ola biləcəyini də göstərir.
Təlim və çıxarım müddəti
Training Time, TSG modelinin öyrədilməsi üçün keçən divar-saatı müddətidir. Inference Time isə \(n\) aktiv və \(s\) zaman addımı olan verilənlər batch-inin yaradılması və ya yenidən qurulması üçün keçən orta müddətdir.
Mənbə niyə bəzən 11, 12 və 13 metrik deyir?
Mənbənin xülasəsi və CTBench arxitektura izahı 13 metrikdən danışır. §3.4 isə E1–E11 kimi nömrələnmiş 11 sayısal metriği açıq şəkildə müəyyən edir. Təcrübə parametrləri bölməsində “twelve metrics detailed in §3.4” ifadəsi istifadə olunur. Şəkil 2 həmçinin Growth Curve və Ranking Plot adlı iki vizuallaşdırma çıxışını “Visualization” başlığı altında göstərir. Buna görə mənbə daxilində metrik sayı ardıcıl deyil; Verianla bunları vahid dəqiq rəqəm kimi birləşdirmir.
Sınaqdan keçirilən səkkiz TSG modeli
| Ailə | Model | Mənbədə verilən əsas parametrlər |
|---|---|---|
| GAN | Quant-GAN | latent_dim = 8; hidden_dim = 80; gradient penalty λgp = 10.0; critic steps = 5. |
| GAN | COSCI-GAN | latent_dim = 32; γ = 5; n_groups = 4; MLP əsaslı mərkəzi discriminator. |
| VAE | TimeVAE | latent_dim = 8; 50, 100 və 200 vahidli qatlar. |
| VAE | KoVAE | WKL = 0.009; WPRED = 0.03. |
| Diffusion | Diffusion-TS | 1000 diffusion timestep; 3 encoder; 6 decoder; dmodel = 64. |
| Diffusion | FIDE | 1000 addım; hidden_dim = 64; 8 qat; σ = 0.05. |
| Flow | Fourier-Flow | DFT əsaslı coupling; hidden_size = 128; 3 flow qatı. |
| Hibrid | LS4 | hidden_dim = 6; latent_dim = 8; batch size = 512. |
GAN əsaslı Quant-GAN və COSCI-GAN yalnız Predictive Utility tapşırığında istifadə edilmişdir. Mənbə qeydi bunun səbəbini GAN modellərinin təbii olaraq reconstruction funksiyası təqdim etməməsi ilə izah edir.
Tədqiqatın Metodu və Nəticələri
Aşağı Proqnoz Xətası Niyə Yüksək Ticarət Mənfəəti Demək Deyil?
CTBench nəticələrində bəzi modellər MSE və MAE kimi proqnoz metriklərində güclü olsa da gəlirli ticarət siqnalı yaratmır; çünki generativ model qiymət sırasını həddindən artıq hamarlayaraq proqnoz xətasını azalda bildiyi halda, ticarət strategiyalarının faydalandığı dispersiyanı, quyruq hərəkətlərini və ya aktivlərarası sıralama fərqlərini də zəiflədə bilər.
Təcrübə quruluşu
Real dünya istifadəsini təqlid etmək üçün walk-forward rolling-window doğrulaması istifadə edilmişdir. Hər dövrün sonunda test müddəti qədər irəli keçilmiş və model yenidən öyrədilmişdir.
| Element | Dəyər |
|---|---|
| Verilənlər dövrü | Yanvar 2020 – Dekabr 2024 |
| Verilənlər tezliyi | Saatlıq, 24/7 |
| Aktiv sayı | 452 kriptoaktiv |
| Bazar | Binance spot, USDT cütləri |
| Təlim pəncərəsi | 500 gün × 24 saat |
| Predictive Utility test pəncərəsi | 30 gün × 24 saat |
| Statistical Arbitrage test pəncərəsi | 15 gün × 24 saat |
| Standart əməliyyat xərci | 0 |
| Əlavə Statistical Arbitrage xərc ssenarisi | %0.03 əməliyyat haqqı |
| Ticarətin yenidən balanslaşdırılması | Saatlıq |
| Ticarət siqnalı həddi | γ = 2 |
| Prosessor | Intel Xeon Platinum 8480C @ 3.80 GHz |
| Yaddaş | 64 GB RAM |
| GPU | NVIDIA H100 |
2021 Predictive Utility nəticələri
Mənbənin illik təhlilinə görə 2021-ci ilin yüksəliş bazarında Diffusion-TS proqnoz dəqiqliyində önə çıxır. Bununla belə modelin mənfi CAGR və aşağı Sharpe dəyərləri, aşağı proqnoz xətasının ticarət uğuruna çevrilmədiyini göstərir.
TimeVAE eyni dövrdə proqnoz dəqiqliyi ilə gəlirlər arasında daha balanslı profil göstərir. COSCI-GAN isə xüsusilə LOTQ və PW kimi trendə həssas strategiyalarda güclü nəticələr verir; mənbə 2021-ci ildə bu strategiyalar üçün Sharpe nisbətlərinin 5-dən yuxarı qalxa bildiyini bildirir.
2022: yüksək dəyişkənlik rejimi
2022-ci ildə bütün modellərin proqnoz dəqiqliyində müəyyən pisləşmə görünür. TimeVAE müxtəlif strategiyalarda müsbət Sharpe dəyərlərini qoruya bilmişdir. Diffusion-TS xəta əsaslı metriklərdə güclü olsa da uzun drawdown dövrlərindən təsirlənmişdir.
COSCI-GAN CSM strategiyasında yüksək CAGR ilə nisbətən dayaz drawdown kombinasiyası göstərərkən, LS4 daha çox risk nəzarəti təmin edən mühafizəkar profil nümayiş etdirmişdir.
2023: konsolidasiya rejimi
2023-cü ildə proqnoz xətaları modellər arasında bir-birinə yaxınlaşarkən ticarət nəticələri nəzərəçarpacaq dərəcədə fərqlənir. Trendə həssas COSCI-GAN zəiflədiyi halda TimeVAE və Fourier-Flow yüksək Sharpe dəyərlərini qoruyur. Mənbə Fourier-Flow-un aşağı quyruq riski və güclü riskə görə düzəldilmiş gəlirlə konsolidasiya dövründə uğurlu olduğunu vurğulayır.
2024: aşağı siqnal və orta qiymətə qayıdış
2024-cü ildə həm proqnoz dəqiqliyi, həm də gəlirlilik ümumilikdə geriləmişdir. TimeVAE məhdud səviyyədə gəlirliliyi qoruyarkən modellərin çoxu ardıcıl gəlir yaratmaqda çətinlik çəkmişdir. Mənbə bunu aşağı siqnal mühitində alpha imkanlarının daha seyrək olması ilə əlaqələndirir.
Predictive Utility model sıralaması nə göstərir?
İllik ranking təhlilinin üç əsas mesajı vardır. Diffusion-TS proqnoz metriklərində davamlı olaraq üst sıralarda olsa da ticarət performansında geri qalır. TimeVAE və COSCI-GAN müxtəlif bazar rejimlərində fərqli üstünlüklər göstərir. Fourier-Flow isə çoxsaylı ölçüdə orta-yuxarı və sabit sıralamalar əldə edərək risk nəzarətli istifadə üçün daha balanslı model görünüşü təqdim edir.
10.000 dollarlıq simulyasiyaların şərhi
Mənbə müxtəlif TSG modellərinin yaratdığı siqnallar altında başlanğıc dəyəri 10.000 dollar olan simulyasiya edilmiş portfellərin 2021–2024 inkişafını göstərir. Bu qrafiklər real investisiya hesabı deyil; tarixi verilənlər üzərində aparılmış backtest nəticələridir.
CSM altında COSCI-GAN və TimeVAE ardıcıl artım göstərərkən Diffusion-TS və FIDE zamanla geriləyir. LOTQ altında COSCI-GAN açıq şəkildə önə çıxır; TimeVAE və Fourier-Flow daha mülayim artım göstərir. PW altında COSCI-GAN yenə güclüdür; TimeVAE və Fourier-Flow daha hamar mürəkkəb artım göstərərkən LS4 daha üfüqi və mühafizəkar profilə malikdir.
Statistical Arbitrage nəticələri
Statistical Arbitrage tapşırığında PCA əsaslı klassik metod istinad kimi istifadə olunur. Bu tapşırıqda Quant-GAN və COSCI-GAN yoxdur; yenidənqurma edə bilən TimeVAE, KoVAE, Diffusion-TS, FIDE, Fourier-Flow və LS4 qiymətləndirilir.
Əməliyyat xərcləri əlavə edildikdə bütün modellərin gəlirliliyinin azaldığı bildirilir. Yüksək ticarət həcmi və yüksək turnover yaradan metodlar xərclərdən daha çox təsirlənərkən, daha hamar siqnallar yaradan modellər gəlirlərinin daha böyük hissəsini qoruya bilir.
2022-ci ilin böhrana bənzər mühitində KoVAE ən yüksək CAGR dəyərini yaratsa da ciddi drawdown və orta səviyyəli Sharpe profilinə malikdir. Mənbə bunu yüksək, lakin orta qiymətə qayıdan gəlir dalğalanmaları ilə əlaqələndirir.
2023-cü ildə LS4 həm CAGR, həm də Sharpe baxımından ən güclü model kimi bildirilmiş və drawdown səviyyəsi nisbətən məhdud qalmışdır. Əməliyyat xərcləri daxil edildikdə LS4 və KoVAE üst sıralarda qalmaqla birlikdə xam gəlirləri azalır.
TimeVAE və Diffusion-TS daha balanslı ikinci səviyyəli modellər kimi təsvir edilir. FIDE isə illər boyu sıfıra yaxın və ya mənfi CAGR və Sharpe yaratmasına baxmayaraq, əksər hallarda ən aşağı VaR/ES və aşağı MDD dəyərlərini verir. Mənbənin şərhi budur ki, FIDE qalıq sıraları ticarət edilə bilən strukturu da aradan qaldıracaq qədər “təmiz” yenidən qura bilər.
Fourier-Flow Statistical Arbitrage tapşırığında gəlirlər baxımından zəif qalır və drawdown-u davamlı şəkildə nəzarətdə saxlaya bilmir. Mənbə exact-likelihood əsaslı flow yanaşmasının yüksək tezlikli səs-küyü hamarlaşdırsa da, ticarət edilə bilən orta qiymətə qayıdış komponentlərini həmişə təcrid edə bilmədiyini irəli sürür.
%0.03 əməliyyat haqqı olan kapital əyriləri
Mənbənin Statistical Arbitrage kapital əyrilərində LS4, %0.03 əməliyyat xərci altında nisbətən davamlı mürəkkəb artım göstərir və 2022-ci ilin ortası ilə 2023-cü ilin əvvəlindəki iki kəskin pilləli artım diqqət çəkir. KoVAE də güclü artım göstərir, lakin daha yüksək risklə işləyir.
TimeVAE 2022-ci ilə qədər sabit artır, 2023-cü ilin ortasında plato yaradır və 2024-cü ildə üfüqi və ya bir qədər aşağı istiqamətdə hərəkət edir. Diffusion-TS daha aşağı drawdown ilə daha hamar əyri yaratsa da, mənbə tərəfindən işlək modellər arasında aşağı terminal gəlirə malik model kimi təsvir edilir.
FIDE kapital əyrisinin erkən dövrdə ciddi şəkildə pisləşməsi həddindən artıq tənzimlənmiş qalıqların ticarət edilə bilən siqnalı aradan qaldıra biləcəyi şərhinə səbəb olur. Fourier-Flow isə 2022-ci ilin ortasından etibarən yavaş, lakin davamlı kapital itkisi göstərir.
Hesablama səmərəliliyi
VAE ailəsi mənbədə hesablama baxımından ən səmərəli model qrupu kimi önə çıxır. TimeVAE təlimi bir dəqiqədən az çəkir və çıxarım müddəti bir saniyədən aşağı qalır. Buna görə tez-tez yenidən təlim və ya aşağı gecikməli təcrübələr baxımından üstün hesab olunur.
GAN əsaslı modellərin hesablama xərci orta səviyyədədir. Quant-GAN-ın nisbətən yüksək təlim müddətinin eyni dərəcədə sürətli generasiyaya çevrilmədiyi bildirilir.
Diffusion modelləri hesablama baxımından ən intensiv qrupdur. Xüsusilə Diffusion-TS-in iterativ denoising quruluşu səbəbindən həm təlim, həm də çıxarım müddəti daha uzundur. Mənbə bu səbəbdən diffusion metodlarının offline istifadə və ya yüksək hesablama resursu olan mühitlər üçün daha uyğun ola biləcəyini bildirir.
Mənbənin model seçimi tövsiyələri
| Ssenari | Tövsiyə olunan modellər | Mənbədə verilən əsaslandırma |
|---|---|---|
| Trendi izləyən / istiqamətli bazarlar | COSCI-GAN, KoVAE | COSCI-GAN trend və paylanma siqnalını gücləndirir; KoVAE daha yüksək drawdown qarşılığında alpha təmin edə bilər. |
| Orta qiymətə qayıdan / üfüqi rejimlər | TimeVAE, Fourier-Flow, Diffusion-TS | TimeVAE və Fourier-Flow balans təmin edir; Diffusion-TS aktiv sıralamasını qoruya bilər. |
| Əməliyyat haqqına həssas / aşağı turnover | TimeVAE, Diffusion-TS | Daha hamar qalıq siqnalları və əməliyyat xərcləri altında daha sabit Sharpe. |
| Risk tolerantlığı / portfel dizaynı | KoVAE, LS4, TimeVAE, Diffusion-TS, FIDE | KoVAE və LS4 daha yüksək gəlirlə daha çox risk; TimeVAE və Diffusion-TS Sharpe/drawdown balansı; FIDE müdafiəvi struktur. |
| Yerləşdirmə və hesablama səmərəliliyi | TimeVAE, LS4 | Sürətli yenidən təlim və aşağı çıxarım gecikməsi; diffusion modelləri daha çox offline istifadəyə uyğundur. |
Dörd model ailəsi arasındakı əsas kompromislər
Mənbə nəticələri dörd geniş davranış formasında ümumiləşdirir. VAE əsaslı modellər sabit reconstruction təmin edir, lakin çox sürətlə dəyişən rejimlərə gec reaksiya verə bilər. GAN əsaslı modellər trend alpha-sını tuta bilər, amma yüksək dəyişkənlikdə qeyri-sabitləşə bilər. Diffusion modelləri quyruq davranışlarını və rejim klasterlərini yaxşı təmsil edə bildiyi halda aşağı siqnallı dövrlərdə performans itirə bilər. Flow əsaslı modellər likelihood modelləşdirməsinə üstünlük verir, lakin maliyyə ticarəti faydası məhdud qala bilər; hibrid modellər isə hesablama baxımından səmərəli olsalar da risk-gəlir davranışlarında daha uyğunsuz ola bilər.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın dəstəkləmədiyi |
|---|---|
| TSG modellərinin proqnoz dəqiqliyi ilə maliyyə ticarəti faydası arasında güclü kompromislərin olması. | Aşağı MSE/MAE dəyərinə malik modelin real bazarda mütləq mənfəət təmin edəcəyi. |
| Heç bir modelin bütün bazar rejimlərində və bütün metriklərdə üstün olmaması. | Bir modelin bütün kripto bazarları üçün universal olaraq ən yaxşı olması. |
| TimeVAE, COSCI-GAN, Fourier-Flow, KoVAE və LS4 kimi modellərin müxtəlif rejimlərdə müxtəlif üstünlüklər göstərməsi. | Bu modellərin gələcəkdə eyni performansı təkrarlayacağı. |
| Əməliyyat xərclərinin Statistical Arbitrage performansını nəzərəçarpacaq dərəcədə azaltması. | %0.03 haqqın bütün birjalar və bütün treyderlər üçün universal əməliyyat xərci olması. |
| 452 Binance USDT aktivində 2020–2024 dövrünə aid nəticələr. | Bütün kripto birjalarına, törəmə bazarlarına və ya gələcək bazar rejimlərinə birbaşa ümumiləşdirmə. |
| Sintetik verilənlərin downstream maliyyə tapşırıqları ilə qiymətləndirilməsinin əlavə məlumat verməsi. | Backtest performansının canlı ticarət uğurunun sübutu olması. |
Metodoloji məhdudiyyətlər və təkrar istehsal edilə bilmə qeydləri
Metrik sayı: Mənbənin müxtəlif bölmələrində 11, 12 və 13 qiymətləndirmə elementi ifadələri vardır. Bu uyğunsuzluq qorunmuşdur.
Verilənlər mənbəyinin təsviri: Töhfələr bölməsində verilənlər “major global exchanges” ifadəsi ilə təsvir olunduğu halda, §3.1 metodu Binance spot bazarını açıq şəkildə göstərir. Empirik izahda §3.1 əsas götürülmüşdür.
OHLC sahələrinin sayı: Mənbə “five standard fields” dediyi halda \([O,H,L,C]\) şəklində dörd sahə müəyyən edir.
Portfel tənliyi: Mənbədəki çəki və \(V_t\) tənlikləri standart maliyyə formulasına görə düzəldilməmişdir; mənbədə çap olunduğu kimi ötürülmüşdür.
Yan məlumat kanalları: Order book, blockchain qeydləri və xəbərlər kimi side-channel məlumatlar benchmarkdan kənarda saxlanılmışdır. Nəticələr yalnız qiymət/gəlir, həcm və törəmə maliyyə əlamətləri əsasında TSG imkanını qiymətləndirir.
Əməliyyat xərci: Predictive Utility və əsas benchmarklarda standart haqq sıfırdır. Statistical Arbitrage üçün %0.03 haqq olan əlavə ssenari mövcuddur. Spread, slippage, bazar təsiri və birjaya xas bütün əməliyyat xərcləri tam canlı ticarət mühiti formasında modelləşdirilməmişdir.
Gələcək iş: Müəlliflər yeni tokenlərin əlavə olunmasını, birjalararası verilənlərə genişlənməni, daha inkişaf etmiş TSG arxitekturalarının inteqrasiyasını, model ensemble-larını, rejimə həssas model switching yanaşmasını və avtomatik qiymətləndirmə/hiperparametr tənzimlənməsini gələcək iş kimi göstərirlər.
Mənbə və Metod Qeydi
Orijinal başlıq: CTBench: Cryptocurrency Time Series Generation Benchmark
Müəlliflər: Yihao Ang; Qiang Wang; Qiang Huang; Yifan Bao; Xinyu Xi; Anthony K. H. Tung; Chen Jin; Zhiyong Huang.
Yüklənmiş mənbə versiyası: arXiv:2508.02758v1, 3 avqust 2025.
Yüklənmiş PDF-in nəşr statusu: Preprint. PDF-də “ACM Conference, XXX-XXX, 2020” və “doi:XX.XX/XXX.XX” kimi şablon yer tutucuları vardır; bunlar real konfrans və ya real DOI məlumatları deyil.
Cari nəşr statusu: Eyni tədqiqat daha sonra International Conference on Learning Representations 2026 (ICLR 2026) çərçivəsində rəyli konfrans məqaləsi kimi nəşr edilmişdir. Əsas elmi izah yüklənmiş v1 preprintdən hazırlanmış; cari versiya yalnız nəşr/rəy kimliyini doğrulamaq üçün istifadə edilmişdir.
Müəllif qurumları — yüklənmiş versiya: Yihao Ang, Qiang Wang, Yifan Bao, Xinyu Xi, Anthony K. H. Tung, Chen Jin və Zhiyong Huang — National University of Singapore. Qiang Huang — Harbin Institute of Technology (Shenzhen).
Məsul müəllif: Yüklənmiş arXiv v1-də ayrıca corresponding author işarəsi görünmür. Daha sonrakı ICLR 2026 versiyasında Qiang Huang corresponding author kimi işarələnmişdir.
DOI: Yüklənmiş PDF real nəşr DOI-si vermir, yalnız yer tutucu DOI göstərir. Buna görə yer tutucu mətn DOI kimi istifadə edilməmişdir.
Rəsmi preprint qeydi: https://arxiv.org/abs/2508.02758
Rəyli versiya: ICLR 2026 Conference Proceedings.
Mənbə növü: Yüklənmiş fayl preprintdir; eyni tədqiqatın cari rəyli versiyası konfrans məqaləsidir.
Lisenziya / müəllif hüququ statusu: Yüklənmiş v1 PDF-də tamamlanmamış ACM şablon müəllif hüququ mətni vardır və təkrar istifadə üçün açıq Creative Commons lisenziyası görünmür. Buna görə məqalədəki elmi vizual mənbə şəklinin piksel surəti əvəzinə yalnız açıq şəkildə müəyyən edilmiş metod əlaqələrindən müstəqil SVG kimi yenidən yaradılmışdır.
Verilənlər: Yanvar 2020–Dekabr 2024 saatlıq Binance spot USDT verilənləri; çatışmayan müşahidələr süzüldükdən sonra 452 kriptoaktiv.
Əsas metod: Time Series Generation benchmarkı; Predictive Utility və Statistical Arbitrage olmaqla iki tapşırıqlı qiymətləndirmə.
Model ailəsi: GAN, VAE, diffusion, flow və hibrid arxitektura.
Sınaqdan keçirilən modellər: Quant-GAN, COSCI-GAN, TimeVAE, KoVAE, Diffusion-TS, FIDE, Fourier-Flow və LS4.
Proqnoz modeli: Predictive Utility tapşırığında XGBoost.
Statistical Arbitrage modeli: TSG reconstruction qalıqları üzərində Ornstein–Uhlenbeck prosesi; ticarət siqnalı həddi γ = 2.
Qiymətləndirmə ölçüləri: §3.4 daxilində açıq şəkildə müəyyən edilmiş MSE, MAE, IC, IR, CAGR, Sharpe Ratio, MDD, VaR, ES, Training Time və Inference Time. Mənbənin başqa bölmələrində ümumi say 12 və 13 kimi də verildiyinə görə say uyğunsuzluğu açıq saxlanılmışdır.
Təcrübə avadanlığı: Intel Xeon Platinum 8480C @ 3.80 GHz, 64 GB RAM və NVIDIA H100 GPU.
Maliyyələşdirmə: Yüklənmiş preprintdə ayrıca funding statement yoxdur.
Maraqların toqquşması: Yüklənmiş preprintdə ayrıca conflicts of interest statement yoxdur.
Etika komitəsi / insan iştirakçı: Tədqiqat tarixi bazar verilənləri və hesablama model benchmarkından istifadə etdiyinə görə insan iştirakçısı təcrübəsinə əsaslanmır; yüklənmiş preprint ayrıca etika komitəsi bölməsi təqdim etmir.
Verilənlərin/kodun əlçatanlığı: Mənbə CTBench-i açıq mənbəli benchmark və verilənlər mənbəyi kimi təsvir edir; yüklənmiş v1 PDF-də ayrıca Data Availability Statement bölməsi yoxdur.
Müəllif töhfələri: Yüklənmiş v1 preprintdə CRediT və ya ayrıca müəllif töhfələri bölməsi yoxdur.
Əsas elmi sərhəd: Hesabatdakı CAGR, Sharpe, drawdown və kapital əyriləri tarixi verilənlər üzərində yaradılmış benchmark/backtest nəticələridir; gələcəkdə real kapitalla eyni performansın əldə ediləcəyinə dair zəmanət və ya canlı ticarət sübutu deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib