


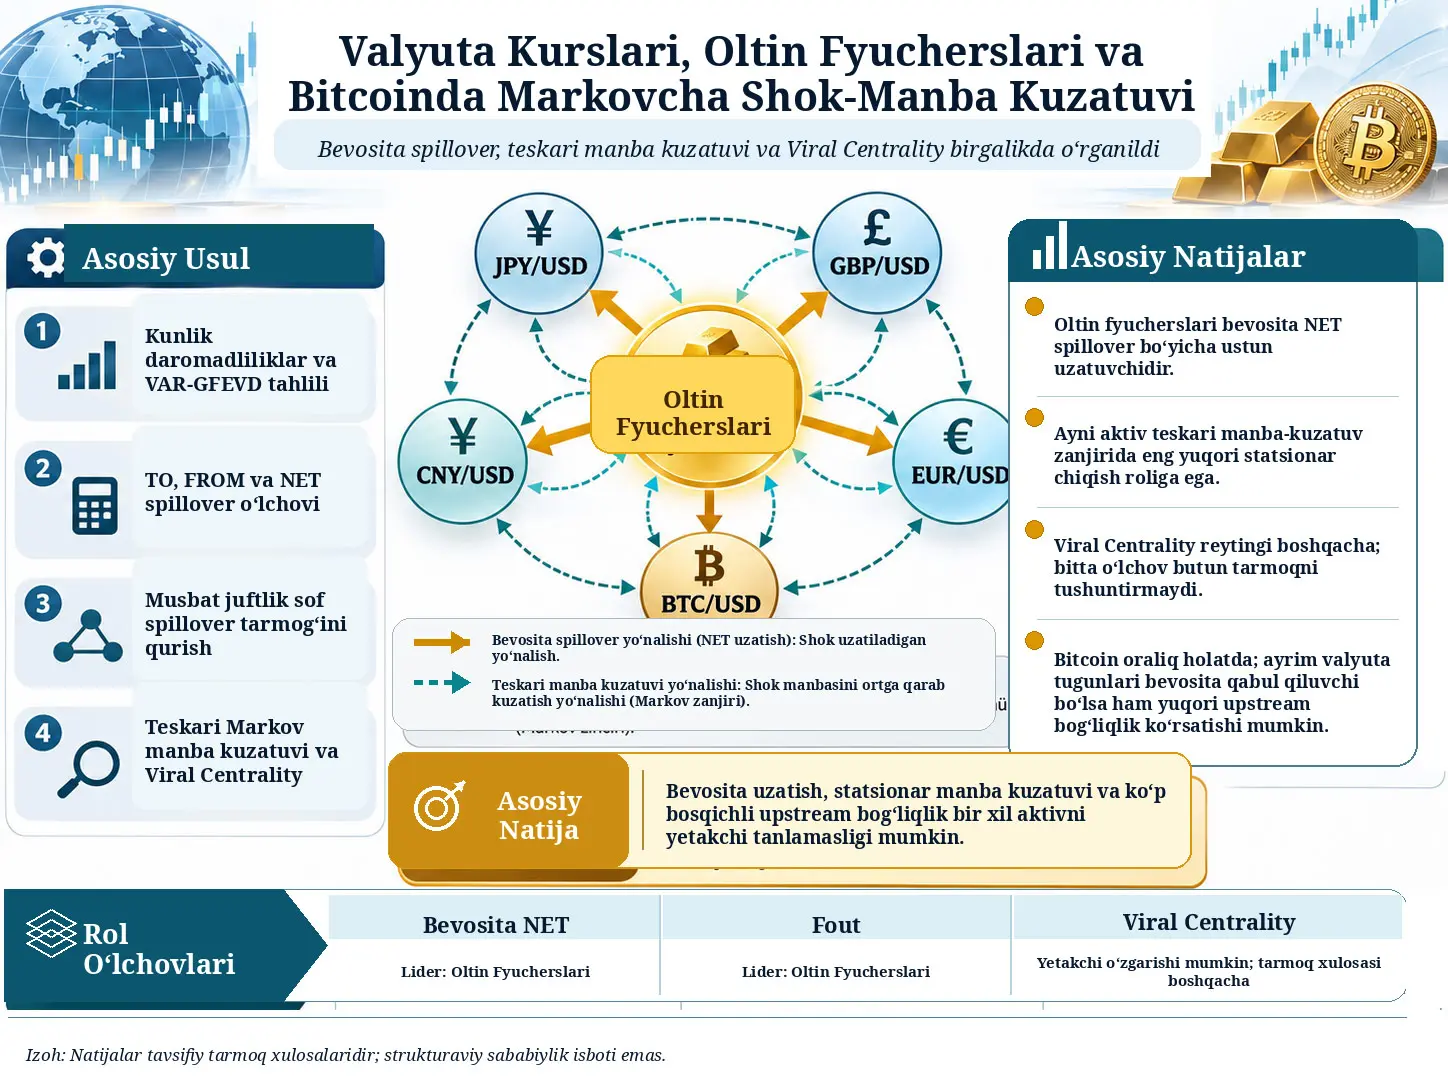
Teskari yo‘nalishdagi Markov manba-kuzatuv kernel-i, VAR-GFEVD orqali baholangan musbat juftlik sof spillover tarmog‘idagi bevosita uzatish yo‘nalishini teskariga aylantirib, aktivdan uning ustun yuqori oqimdagi sof spillover ta’minotchilariga tomon harakatlanuvchi qator-stoxastik Markov o‘tish tuzilmasidir. Seung Ho Choi, Seoin Jang, Hyunwoo Lee va Hayoung Choi tadqiqoti JPY/USD, GBP/USD, EUR/USD, CNY/USD, oltin fyucherslari va BTC/USDdan iborat xalqaro moliyaviy tarmoqni uchta alohida rol o‘lchovi bo‘yicha o‘rganadi: bevosita spillover uzatilishi, teskari manba-kuzatuv zanjiridagi statsionar rol va deterministik Viral Centrality orqali ko‘p bosqichli upstream bog‘liqlik. Kunlik daromadliliklar VAR-GFEVD bilan tahlil qilinadi; musbat juftlik sof spilloverlar teskari Markov kernel-iga aylantiriladi; statsionar taqsimot va \(F_{out}\) hisoblanadi; so‘ng Viral Centrality ayni kengaytirilgan kernel ustida deterministik ravishda baholanadi. Asosiy topilma shuki, bu uch o‘lchov bir xil aktivlar reytingini bermaydi: oltin fyucherslari bevosita NET va statsionar chiqishda ustun bo‘lsa-da, Viral Centrality bo‘yicha yetakchi emas. Tadqiqotning asosiy talqin chegarasi — bu o‘lchovlarning barchasi prognoz xatosi dispersiyasiga asoslangan tavsifiy tarmoq o‘lchovlaridir; ular strukturaviy sababiylik yoki ro‘y bergan moliyaviy contagionni ko‘rsatmaydi.
Ma’lumotlar to‘plami 2014-yil 18-sentyabr–2026-yil 30-aprel davridagi kunlik yopilish narxlaridan tuzilgan. Asosiy tarmoq oltita tugunni o‘z ichiga oladi: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures va BTC/USD. U.S. Dollar Index faqat barqarorlik tekshiruvi uchun yettinchi tugun sifatida alohida spetsifikatsiyaga qo‘shilgan. Umumiy savdo sanalari ishlatilgan, biror seriyada ma’lumot bo‘lmagan kunlar chiqarib tashlangan va interpolatsiya qilinmagan. Yakuniy muvozanatlangan panel 2.914 ta kunlik kuzatuvni o‘z ichiga oladi.
Asosiy rolling spetsifikatsiya \(W=100\) savdo kuni va \(H=10\) prognoz ufqidan foydalanadi. Ushbu holatda rolling Total Connectedness Indexning o‘rtachasi 30,44, minimumi 15,20, maksimumi 45,38 va standart og‘ishi 5,25. Eng yuqori TCI 2022-yil 18-oktyabr–2023-yil 13-mart rolling oynasida kuzatilgan. Manba Xitoy yuanidagi voqealar, COVID-19, Rossiya–Ukraina urushi, AQSh pul-kredit siyosatining qat’iylashuvi va Silicon Valley Bank davrini moliyaviy kontekst sifatida muhokama qiladi; biroq bu tarixiy ustma-ust tushishlarni TCI harakatlarining bevosita sababi sifatida isbotlamaydi.
Rolling yo‘nalishli spillover o‘rtachalarida oltin fyucherslari \(TO=47,51\), \(FROM=13,71\) va \(NET=33,81\) bilan asosiy sof uzatuvchidir. BTC/USDning rolling \(NET=3,54\) qiymati musbat, ammo oltin bilan taqqoslaganda cheklangan. EUR/USD, GBP/USD, CNY/USD va JPY/USD rolling o‘rtachalarda sof qabul qiluvchi tomonda. Xususan CNY/USD uchun \(NET=-14,33\), JPY/USD uchun \(NET=-15,71\) qayd etilgan.
To‘liq namuna rollari boshqa hisoblash obyektidir. Oltin fyucherslari uchun to‘liq namunada \(NET=22,64\), \(F_{out}=0,392\) va \(VC=1,061\) olinadi. CNY/USD esa \(NET=-8,06\) va \(F_{out}=0,078\) bo‘lishiga qaramay \(VC=1,955\) bilan eng yuqori to‘liq namuna Viral Centrality qiymatiga ega. BTC/USD \(NET=0,89\), \(F_{out}=0,096\), \(VC=1,897\) bilan oraliq rol ko‘rsatadi. Bu natija “aktiv sof uzatuvchi bo‘lsa, barcha tarmoq markaziyliklarida ham yetakchi bo‘ladi” degan faraz ushbu modelda amal qilmasligini ko‘rsatadi.
Rolling VC o‘rtachasi bilan to‘liq namuna VC ham ayni narsa emas. Rolling o‘rtachada JPY/USD \(VC=2,248\) bilan eng yuqori, CNY/USD \(2,225\) bilan ikkinchi; to‘liq namuna transition matrixda esa CNY/USD \(1,955\) bilan eng yuqori qiymatga ega. Manba bu farqni ikki xil estimand turli kernel-lardan hisoblangani bilan tushuntiradi.
U.S. Dollar Index yettinchi tugun sifatida qo‘shilganda mean TCI 30,44dan 46,54gacha oshadi. Rolling direct NET reytingida U.S. Dollar Index \(NET=123,45\) bilan ustun uzatuvchiga aylanadi; eng yuqori mean \(F_{out}\) ham U.S. Dollar Indexga tegishli. Bunga qarshi eng yuqori mean deterministic VC EUR/USDda kuzatiladi. Shunday qilib dollar indeksi qo‘shilganda ham direct transmission, stationary source tracing va multistep upstream connectivity yagona umumiy reytingga qisqartirib bo‘lmaydi.
Tadqiqot qaysi muammoni hal qilishga urinadi?
Moliyaviy connectedness tadqiqotlarida aktivlar ko‘pincha “sof uzatuvchi” yoki “sof qabul qiluvchi” sifatida ikki sinfga ajratiladi. Aktiv boshqa aktivlarga o‘zi olgan shokdan ko‘proq spillover yuborsa, musbat NET qiymati bilan uzatuvchi; ko‘proq spillover olsa, manfiy NET qiymati bilan qabul qiluvchi deb talqin qilinadi.
Bu tasnif bevosita uzatish yo‘nalishini umumlashtirish uchun foydali, biroq tarmoqning butun topologiyasini tushuntirmaydi. Aktiv juda kuchli bevosita uzatuvchi bo‘lishi mumkin, ammo manbani teskari yo‘nalishda izlaydigan Markov yurishida erishiladigan ko‘p bosqichli upstream manba tuzilmasi cheklangan bo‘lishi mumkin. Aksincha, bevosita qabul qiluvchi aktivdan teskari manba-kuzatuv boshlanganida ko‘plab turli upstream manbalarga yetib borish mumkin.
Shu sabab tadqiqotning asosiy savoli quyidagicha: Moliyaviy aktivning tarmoqdagi roli faqat NET spillover bilan belgilanadimi yoki bevosita uzatish, uzoq muddatli teskari manba kuzatuvi va ko‘p bosqichli upstream bog‘liqlik bir-biridan farqli ma’lumotlar beradimi?
NET, Fout va Viral Centrality Bir Xil Narsani O‘lchaydimi?
Yo‘q. NET bevosita spillover yuborish va olish muvozanatini; \(F_{out}\) teskari Markov manba-kuzatuv zanjirida bir tugunda bo‘lib, boshqa tugunga o‘tishning statsionar ehtimolini; Viral Centrality esa ayni kengaytirilgan teskari kernel ustida boshlang‘ich tugundan ko‘p bosqichli upstream manbalarga yetishning deterministik ehtimollik-tarqalish yondashuvini umumlashtiradi. Shu sabab uch o‘lchovning aktiv reytinglari bir xil bo‘lishi shart emas.
O‘rganilgan aktivlar va kotirovka konvensiyasi
| Aktiv yorlig‘i | Yahoo Finance tikeri | Daromadlilikda ishlatilgan kotirovka | Qo‘llanishi |
|---|---|---|---|
| JPY/USD | JPY=X | 1 JPY uchun USD; yuklab olingan qator teskariga aylantirilgan | Asosiy tarmoq |
| GBP/USD | GBPUSD=X | 1 GBP uchun USD | Asosiy tarmoq |
| EUR/USD | EURUSD=X | 1 EUR uchun USD | Asosiy tarmoq |
| CNY/USD | CNY=X | 1 CNY uchun USD; yuklab olingan qator teskariga aylantirilgan | Asosiy tarmoq |
| Oltin fyucherslari | GC=F | Bir troy unsiyasi uchun USD | Asosiy tarmoq |
| BTC/USD | BTC-USD | 1 Bitcoin uchun USD | Asosiy tarmoq |
| U.S. Dollar Index | DX-Y.NYB | Indeks darajasi | Yordamchi barqarorlik tarmog‘i |
JPY=X va CNY=X qatorlari manbadan mahalliy valyuta / USD ko‘rinishida kelgani sabab tadqiqotchilar tahlildan oldin reciprocal olgan. Shu tariqa barcha valyuta qatorlarida ko‘rsatilgan numerator valyutasining USDga nisbatan qadrlanishi musbat daromadlilikka mos keladi. Bu o‘zgartirish yo‘nalishli spillover talqinidagi ishora chalkashligini kamaytiradi.
Kunlik daromadlilik qanday hisoblanadi?
\(P_{i,t}\) — aktiv \(i\)ning \(t\) kundagi yopilish narxi. \(r_{i,t}\) — oldingi yopilishga nisbatan foizdagi narx o‘zgarishi. Formuladagi 100 ko‘paytuvchisi daromadlilikni foiz birligiga aylantiradi.
Ushbu tadqiqot log return o‘rniga oddiy foizli daromadlilikdan foydalanadi. Verianla formulani boshqa daromad ta’rifi bilan almashtirmagan.
Barcha qatorlar umumiy savdo sanalarining kesishmasida moslashtiriladi. Biror qatorda ma’lumot bo‘lmagan kun butun satrdan chiqariladi; interpolatsiya yo‘q. Ushbu jarayondan so‘ng:
kunlik muvozanatlangan kuzatuv olinadi.
Oltin uchun ishlatilgan GC=F continuously linked nearby-futures qatoridir. Manba shu sabab ayrim kunlik harakatlar faqat iqtisodiy oltin narxi harakatini emas, futures contract roll adjustment ta’sirlarini ham o‘z ichiga olishi mumkinligini aniq qayd etadi.
Tavsifiy statistika va statsionarlik
| Qator | Kuzatuv | O‘rtacha | Standart og‘ish | Asimmetriya | Kurtosis | Jarque-Bera | ADF | PP Zρ |
|---|---|---|---|---|---|---|---|---|
| JPY/USD | 2914 | -0.012 | 0.579 | 0.293 | 6.215 | 1296.68*** | -13.58*** | -2924.99*** |
| GBP/USD | 2914 | -0.005 | 0.582 | -0.827 | 15.917 | 20590.40*** | -15.48*** | -2736.90*** |
| EUR/USD | 2914 | -0.002 | 0.508 | 0.084 | 5.512 | 769.58*** | -14.76*** | -2836.42*** |
| CNY/USD | 2914 | -0.003 | 0.296 | 0.285 | 11.886 | 9626.63*** | -12.59*** | -3438.24*** |
| Oltin fyucherslari | 2914 | 0.051 | 1.033 | -0.534 | 11.450 | 8807.94*** | -14.59*** | -2910.42*** |
| BTC/USD | 2914 | 0.264 | 4.189 | 0.032 | 9.611 | 5307.05*** | -13.21*** | -3067.50*** |
| U.S. Dollar Index | 2914 | 0.006 | 0.439 | -0.121 | 4.641 | 334.07*** | -14.50*** | -2772.83*** |
Jarque–Bera testida ahamiyatlilik normal taqsimot haqidagi nol gipotezaning rad etilishini anglatadi. ADF va Phillips–Perron testlarida esa ahamiyatlilik unit-root nol gipotezasi rad etilganini ko‘rsatadi. Manbadagi barcha qatorlarda ADF va PP natijalari %1 darajada unit rootni rad etadi.
ADF testi intercept bilan qo‘llangan, lag length Bayesian Information Criterion yordamida maksimal 20 lag orasidan tanlangan. Phillips–Perron \(Z_{\rho}\) testi truncation lag 9 bilan o‘tkazilgan.
VAR modeli
\(y_t\) ayni kundagi barcha aktiv daromadliliklarini o‘z ichiga olgan vektordir. \(c\) intercept, \(A_{\ell}\) lag coefficient matrices, \(p\) VAR lag order va \(\varepsilon_t\) innovation vektoridir. \(\Sigma\) — innovation covariance matrix.
VARning ilmiy vazifasi bir nechta moliyaviy qatorni o‘z tarixi va boshqa qatorlarning kechikishlari bilan birga modellashtirish imkonini berishdir. Biroq bu koeffitsientlarning o‘zi strukturaviy iqtisodiy sababiylikni anglatmaydi.
BIC bilan lag tanlash
\(\widehat{\Sigma}_{p}\) — lag \(p\) ostida baholangan residual covariance matrix; \(k_p\) — qo‘llanmadagi tizim parameter count; \(T\) — effective estimation sample size. Birinchi had model fitni, ikkinchi had model murakkabligini jazolaydi. Pastroq BIC afzal.
| Tarmoq | Lag 1 | Lag 2 | Lag 3 | Lag 4 | Lag 5 | Lag 6 | Lag 7 | Lag 8 | Lag 9 | Lag 10 | Tanlov |
|---|---|---|---|---|---|---|---|---|---|---|---|
| U.S. Dollar Index kiritilgan 7 aktiv | -7.36 | -7.50 | -7.47 | -7.39 | -7.30 | -7.19 | -7.08 | -6.96 | -6.84 | -6.74 | VAR(2) |
| U.S. Dollar Index kiritilmagan 6 aktiv | -3.98 | -3.90 | -3.81 | -3.73 | -3.65 | -3.56 | -3.49 | -3.39 | -3.30 | -3.23 | VAR(1) |
Tanlangan lag orderlar barcha rolling oynalar davomida o‘zgarmas saqlanadi. Shu tariqa rolling o‘lchovlardagi o‘zgarish har oynada boshqa VAR lag tanlanishidan emas, baholangan connectedness tuzilmasining o‘zgarishidan kelib chiqishi ko‘zda tutiladi.
Umumlashtirilgan Prognoz-Xatosi Dispersiyasini Ajratish
Barqaror VARning mean-adjusted moving-average ifodasi:
orqali \(H\)-bosqichli generalized forecast-error variance ulushi:
\(\theta^{g}_{ij}(H)\) aktiv \(i\)ning \(H\)-bosqichli forecast-error varianceining innovation \(j\) bilan bog‘liq qismini o‘lchaydi. \(\sigma_{jj}\) — \(\Sigma\)ning \(j\)-diagonal elementi; \(e_i\) va \(e_j\) selection vectors.
Generalized decomposition Cholesky orderingga tayanmagani sabab variable ordering muammosiga nisbatan bardoshlirroq. Biroq generalized shares qator bo‘yicha avtomatik ravishda 1ga yig‘ilmaydi. Shu sabab manba qator normalizatsiyasini qo‘llaydi:
Normalizatsiyadan so‘ng har bir qator yig‘indisi 1 bo‘ladi. Qator ta’sirlangan aktivni, ustun shock sourceni bildiradi.
TO, FROM, NET va TCI
\(FROM_i\) aktiv \(i\)ning boshqa aktivlardan olgan cross-asset variance contributionini; \(TO_i\) aktiv \(i\)ning boshqa aktivlarning forecast-error variancelariga qo‘shgan contributionini; \(NET_i\) esa ikkalasi orasidagi muvozanatni beradi.
\(NET_i>0\) bo‘lsa aktiv sof uzatuvchi, \(NET_i<0\) bo‘lsa sof qabul qiluvchi deb ta’riflanadi.
Total Connectedness Index tizim bo‘yicha o‘rtacha cross-asset forecast-error variance contribution darajasini umumlashtiradi. Masalan, mean rolling TCI taxminan 30 bo‘lishi har bir aktivda aniq %30 spillover bor degani emas; bu barcha aktivlar va oynalar bo‘yicha tizim darajasidagi o‘rtachadir.
To‘liq namuna GFEVD matritsasi
| Ta’sirlangan aktiv ↓ / Shok manbai → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Oltin fyucherslari | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 73.34 | 4.03 | 11.36 | 0.93 | 10.34 | 0.00 |
| GBP/USD | 3.59 | 65.18 | 23.59 | 3.26 | 3.70 | 0.67 |
| EUR/USD | 9.25 | 21.79 | 60.21 | 2.84 | 5.63 | 0.28 |
| CNY/USD | 1.25 | 4.76 | 4.52 | 84.68 | 4.58 | 0.21 |
| Oltin fyucherslari | 0.64 | 0.26 | 0.66 | 0.09 | 97.72 | 0.64 |
| BTC/USD | 0.01 | 0.08 | 0.01 | 0.15 | 0.66 | 99.08 |
Diagonal qiymatlar own-variable contributionsdir. Diagonaldan tashqari qiymatlar cross-variable connectedness ulushlarini ko‘rsatadi. Bular identified structural shocks emas.
Juftlik sof spillover matritsasi
\(N_{ij}>0\) qatordagi aktiv \(i\) ustundagi aktiv \(j\)ga nisbatan ustun pairwise sof uzatuvchi ekanini bildiradi. Matritsa skew-symmetric:
Musbat qism:
faqat ustun sof transmission directionni saqlaydi. Qarama-qarshi yo‘nalishdagi kichikroq gross contribution va offsetting bilateral ma’lumotlar bu qisqartirishda alohida saqlanmaydi.
| Uzatuvchi ↓ / Qarshi aktiv → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Oltin fyucherslari | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 0.00 | -0.44 | -2.11 | 0.32 | -9.70 | 0.01 |
| GBP/USD | 0.44 | 0.00 | -1.80 | 1.50 | -3.44 | -0.59 |
| EUR/USD | 2.11 | 1.80 | 0.00 | 1.68 | -4.97 | -0.27 |
| CNY/USD | -0.32 | -1.50 | -1.68 | 0.00 | -4.49 | -0.06 |
| Oltin fyucherslari | 9.70 | 3.44 | 4.97 | 4.49 | 0.00 | 0.02 |
| BTC/USD | -0.01 | 0.59 | 0.27 | 0.06 | -0.02 | 0.00 |
Masalan, to‘liq namuna matritsasida oltin fyucherslarining JPY/USDga nisbatan pairwise sof qiymati +9,70. Bevosita transmission networkda yo‘nalish oltindan JPY/USDga. Teskari source-tracing Markov walk esa munosabatni manbaga qarab kuzatgani uchun JPY/USDdan oltinga qarab harakat qiluvchi transitiondan foydalanadi.
Teskari Manba Kuzatuvi Nega Oldinga Shok Tarqalishi Emas?
Chunki Markov kerneldagi \(i\rightarrow j\) qadami iqtisodiy spillover \(i\)dan \(j\)ga oqayotganini anglatmaydi; aksincha, aktiv \(i\)ning ustun upstream net-spillover supplieri bo‘lgan \(j\)ni topish uchun asl transmission edgeni teskari yo‘nalishda kuzatadi. Shu sabab \(F_{out}\) va Viral Centrality natijalarini forward causal contagion yoki ro‘y bergan shok marshruti sifatida talqin qilib bo‘lmaydi.
Kiruvchi va chiquvchi kuch
\(s_i^{in}\) aktiv \(i\)ga boshqa aktivlardan keladigan musbat sof spillover strength yig‘indisini; \(s_i^{out}\) aktiv \(i\)ning boshqa aktivlarga ustun sof transmission strength yig‘indisini beradi.
\(s_i^{in}=0\) bo‘lgan tugun pure net source; \(s_i^{out}=0\) bo‘lgan tugun pure net sink deb ta’riflanadi.
Teskari source-tracing Markov kernel
Bu yerdagi indeks yo‘nalishi juda muhim. Surat \(A^{+}_{ji}\); ya’ni bevosita tarmoqda \(j\rightarrow i\) bo‘lgan sof transmission reverse walkda \(i\rightarrow j\) source-tracing qadamiga aylanadi.
Har bir qator 1ga yig‘ilgani sabab \(P\) row-stochastic Markov kerneldir. Biroq normalizatsiyaning muhim narxi bor: aktiv \(i\)ning jami incoming magnitude kattaligi yo‘qoladi; faqat supplierlar orasidagi nisbiy og‘irliklar qoladi.
Pure net source uchun incoming supplier bo‘lmasa ham, kernel qator yig‘indisini 1da saqlash maqsadida barcha \(N\) tugunga teng \(1/N\) transition qo‘shiladi. Manba buni uniform restart closure deb ataydi. Bu transitionlar, hatto self-transition ham, asl \(A^+\) tarmog‘ida mavjud bo‘lmagan sun’iy augmented transitionsdir.
Pure-sink yuqori chegarasi
Manba uniform-restart closure ostida pure net sink uchun quyidagi natijani isbotlaydi:
\(U\) — incoming positive net spillover strengthi nol bo‘lgan pure net source tugunlar to‘plami. \(r\) — outgoing positive net spillover strengthi nol bo‘lgan pure sink.
Bu bound “barcha source tugunlarning stationary massi yuqori” degani emas. Manba buni alohida cheklaydi: natija faqat tanlangan reverse orientation va uniform-restart closure ostida pure sinkning stationary massiga yuqori chegara beradi.
Statsionar taqsimot
\(\pi_i\) — reverse source-tracing walkning uzoq muddatli xatti-harakatida aktiv \(i\)ning tugunda bo‘lish ehtimoli. Katta \(\pi_i\), upstream supplierlar qayta-qayta kuzatilganda tugun tez-tez tashrif buyurilishini anglatadi.
Bu ehtimol bevosita iqtisodiy shok kattaligi emas. Row normalization absolute incoming spillover magnitude ma’lumotini olib tashlagani sabab katta \(\pi_i\) avtomatik ravishda yuqori \(TO_i\) yoki yuqori \(NET_i\) degani emas.
Statsionar chiqish o‘lchovi
\(F_{out,i}\) — statsionar zanjir aktiv \(i\)da turganda keyingi transition boshqa aktivga o‘tish ehtimoli bilan tugunda bo‘lish ehtimolining ko‘paytmasidir.
Shuning uchun \(F_{out}\)dagi “out” so‘zi reverse Markov chaindan tugundan tashqariga chiqish degan ma’noni anglatadi. Aktivning bozorga oldinga yo‘nalishda iqtisodiy shock outflowi degani emas.
Non-source tugunlarda \(P_{ii}=0\) bo‘lgani uchun \(F_{out,i}=\pi_i\). Pure source tugunlarda uniform restart row self-transitionni ham o‘z ichiga olgani sabab:
bo‘ladi.
Viral Centrality qanday hisoblanadi?
Viral Centrality (VC) — manbada Fink va hamkasblari weighted directed networks uchun taklif qilgan deterministic probability-propagation recursionning augmented reverse kernelga qo‘llanishidir. Tadqiqot random cascade realizationsni simulyatsiya qilmaydi; ya’ni VC Monte Carlo natijasi emas.
Seed aktiv \(s\) boshida faollashtirilgan deb qabul qilinadi:
\(S_i^{(t)}\) — tugun \(i\)ning taxminan susceptible bo‘lib qolish ehtimoli; \(A_i^{(t)}\) — iteration \(t\)da yangi faollashish ehtimoli.
Tugunning oldingi iterationda faollashgan tugunlardan hech qanday faollashish olmaslik ehtimoli:
Yangi faollashish:
Susceptible bo‘lib qolish:
Cumulative approximate activation mass:
Iteration:
bo‘lganda yoki maksimal iterationga yetganda to‘xtaydi. Manba:
dan foydalanadi.
Yakuniy VC:
formulasi bilan hisoblanadi. Oxirgi \(-1\) seed aktivning o‘zini yig‘indidan chiqaradi.
VC manba kerneliga shartlangan deterministik skor bo‘lgani uchun Monte Carlo sampling errorni o‘z ichiga olmaydi. Biroq recursion acyclic tarmoqlarda exact bo‘lsa, cycles mavjudligida independent-cascade reachni ortiqcha baholashi mumkin. Ushbu tadqiqotdagi \(P(H)\) row-stochastic bo‘lgani uchun spectral radius 1; shu sabab manba VCni exact expected cascade size emas, algorithm-defined topology score sifatida talqin qiladi.
Rolling qo‘llanilishi
Asosiy rolling oyna:
savdo kunidir. Jami:
endpoint estimate olinadi.
Asosiy forecast horizon:
Manba rolling VAR yondashuvini TVP-VAR o‘rniga ongli ravishda tanlagan. Sababi forgetting factor, decay rate yoki prior tightness kabi qo‘shimcha hyperparameter qo‘shmasdan har bir oynaning ordinary-least-squares asosida va bevosita takror ishlab chiqariladigan bo‘lishidir.
Barqarorlik grid-i:
Rolling o‘rtacha bilan to‘liq namuna nega bir xil emas?
Manba umumiy asset-level \(M\) o‘lchovi uchun:
ta’rifidan foydalanadi. Bu har bir rolling oynada qayta baholangan kernel-lardan chiqqan o‘lchovlarning vaqt bo‘yicha o‘rtachasidir.
Bunga qarshi to‘liq namuna \(M_i^{full}(H)\), bitta to‘liq-namuna modeli va bitta transition kernel orqali hisoblanadi. Nonlinear matrix normalization, eigenvector va VC recursion sabab:
bo‘lishi mutlaqo mumkin. Shu sabab oltinning rolling NET=33,81 bilan to‘liq namuna NET=22,64 qiymatlari bir-birining muqobili emas, turli estimandlardir.
Taqsimotga asoslangan holat ko‘rsatkichlari
Rolling \(VC_{i,t}\) va \(F_{out,i,t}\) qatorlari uchun aktivga xos empirik chegaralar:
bilan ta’riflanadi.
Yuqori va quyi chegaradan oshish ko‘rsatkichlari:
\[ I_{i,t}^{X,+} = \mathbf{1} \left( X_{i,t}>U_i^X \right), \qquad I_{i,t}^{X,-} = \mathbf{1} \left( X_{i,t}
Joint Elevated Diffusion State:
Low Diffusion State:
va yumshoqroq:
ishlatiladi.
Joint EDS faqat VC va \(F_{out}\) ayni rolling oynada birgalikda o‘zining yuqori %2,5 dumidan yuqori bo‘lganda 1 bo‘ladi. Weak EDS esa ulardan faqat bittasi yuqori bo‘lishini yetarli deb hisoblaydi.
Manba barcha thresholdlarni to‘liq rolling sampledan in-sample tarzda hisoblaydi. Bular real-time trading signals, oldindan belgilangan crisis dates yoki externally validated stress indicators emas.
Uzluksiz EDS score
\(S_{i,t}\) aktivning o‘z tarixiga nisbatan ikki tavsifiy tarmoq metrikasining standartlashtirilgan umumiy darajasini umumlashtiradi. Return performance, foyda, forward contagion yoki shock magnitude emas.
Supplementary natijalarda GBP/USD, CNY/USD, BTC/USD, JPY/USD va EUR/USD uchun maksimal EDS_score qiymatlari mos ravishda taxminan 2,008; 1,898; 1,884; 1,794 va 1,757 deb qayd etiladi. Bular aktivning o‘z tarixiy standardized diagnostic darajasiga nisbatan vaqtinchalik ko‘tarilishlardir.
VC va \(F_{out}\) yuqori exceedancelari hech bir aktivda ayni rolling oynada ustma-ust tushmagan. Manba ayniqsa bu independence yoki contagion yo‘qligining isboti emasligini ta’kidlaydi. Qo‘shni rolling oynalar \(W-1\) umumiy kuzatuvga ega bo‘lgani uchun exceedancelar ketma-ket klasterlar ko‘rinishida paydo bo‘lishi mumkin.
Qamrov ehtimoli
Bu qiymat taxminan %95 bo‘lishi kerak; chunki quyi va yuqori chegaralar ayni in-sample qatorning %2,5 va %97,5 empirical quantilelaridir. Demak taxminan %95 coverage forecast muvaffaqiyati yoki predictive calibration isboti emas; threshold hisobining consistency checkidir.
PageRank barqarorligi
Manba stationary distribution muayyan \(P\) kerneliga ortiqcha bog‘liqmi-yo‘qmi baholash uchun uniform teleportationni o‘z ichiga olgan PageRank-type kerneldan foydalanadi:
Manba:
dan foydalanadi.
PageRank statsionar vektori:
Bevosita \(F_{out}\) bilan taqqoslash uchun:
ta’riflanadi.
Muhim texnik farq: \(PR_{out}\), PageRank teleportation chainning haqiqiy stationary off-diagonal fluxi emas. Manba uni asl kernel \(P\)ning leaving probabilitysini PageRank occupancy bilan og‘irlashtiradigan gibrid barqarorlik metrikasi sifatida ta’riflaydi.
Tadqiqot Usuli va Natijalari
Rolling tizim connectedness natijasi
| Metrika | Qiymat |
|---|---|
| O‘rtacha TCI | 30.44 |
| Minimal TCI | 15.20 |
| Maksimal TCI | 45.38 |
| Standart og‘ish | 5.25 |
| Maksimal TCIning rolling oynasi | 18-oktyabr 2022 – 13-mart 2023 |
Rolling TCI tizimning connectedness darajasi doimiy emasligini ko‘rsatadi. Manba 2015–2016-yillardagi Xitoy yuani voqealarini, 2020-yil mart COVID-19 davrini, 2022-yil Rossiya–Ukraina urushini va 2022-yil oxiri–2023-yil mart AQSh pul-kredit qat’iylashuvi/bank stressi davrlarini grafik bilan ustma-ust tushuvchi moliyaviy kontekstlar sifatida muhokama qiladi.
Biroq 100 kunlik rolling oyna ma’lum sanadagi bitta hodisani ajratib ko‘rsatmagani sabab bu mos tushishlar causal event-study natijasi emas.
Rolling bevosita spillover rollari
| Aktiv | TO | FROM | NET | Bevosita rol |
|---|---|---|---|---|
| Oltin fyucherslari | 47.51 | 13.71 | 33.81 | Ustun sof uzatuvchi |
| BTC/USD | 15.49 | 11.95 | 3.54 | Cheklangan musbat sof uzatuvchi |
| EUR/USD | 43.98 | 46.38 | -2.40 | Qabul qiluvchiga yaqin |
| GBP/USD | 36.68 | 41.58 | -4.90 | Sof qabul qiluvchi |
| CNY/USD | 16.14 | 30.47 | -14.33 | Yaqqol sof qabul qiluvchi |
| JPY/USD | 22.84 | 38.55 | -15.71 | Yaqqol sof qabul qiluvchi |
NET manbada to‘liq aniqlikdagi TO va FROM qiymatlaridan hisoblangani sabab jadvalda ikki o‘nlik bilan ko‘rsatilgan TO−FROM farqidan ayrim qatorlarda 0,01 darajasida tafovut chiqishi mumkin. Masalan, oltin uchun bosilgan 47,51−13,71=33,80 bo‘lib ko‘rinsa-da, manba NETni 33,81 deb beradi; bu holat yaxlitlash qaydi bilan izohlangan va ilmiy nomuvofiqlik emas.
Oltin Nega NET va Foutda Yetakchi Bo‘lsa-da, Viral Centralityda Past?
Chunki oltinning yuqori NET qiymati bevosita sof spillover kattaligini, yuqori \(F_{out}\) teskari source-tracing zanjiridagi statsionar occupation va chiqish chastotasini, past Viral Centrality esa ayni teskari kernelda oltindan boshlangan deterministik recursionning nisbiy ko‘p bosqichli upstream yetib borishini o‘lchaydi; bundan tashqari oltin to‘liq namuna \(A^+\) tarmog‘ida incoming positive net-spillover strengthi nol bo‘lgan pure source bo‘lgani uchun VC kirishidagi qator uniform restart closure bilan yaratiladi.
To‘liq namuna uch o‘lchovli rollar
| Aktiv | NET | Fout | VC | Bevosita NET roli | Tarmoq roli |
|---|---|---|---|---|---|
| Oltin fyucherslari | 22.64 | 0.392 | 1.061 | Ustun sof uzatuvchi | Eng yuqori statsionar chiqish |
| BTC/USD | 0.89 | 0.096 | 1.897 | Zaif sof uzatuvchi | Yuqori upstream score |
| EUR/USD | 0.35 | 0.144 | 1.780 | Muvozanatga yaqin uzatuvchi | O‘rta upstream score |
| GBP/USD | -3.90 | 0.097 | 1.888 | Zaif sof qabul qiluvchi | Yuqori upstream score |
| CNY/USD | -8.06 | 0.078 | 1.955 | Yaqqol sof qabul qiluvchi | Yuqori upstream score |
| JPY/USD | -11.92 | 0.113 | 1.806 | Yaqqol sof qabul qiluvchi | O‘rta upstream score |
Bu jadval tadqiqotning eng ravshan ilmiy xabarini beradi. Oltin bevosita NET va \(F_{out}\) bo‘yicha aniq ajralib turgani holda VCda eng past qiymatga ega. CNY/USD esa bevosita qabul qiluvchi bo‘lishiga qaramay eng yuqori to‘liq namuna VCga ega.
Rolling Fout va VC o‘rtachalari
| Aktiv | Mean Fout | Mean deterministic VC |
|---|---|---|
| Oltin fyucherslari | 0.312 | 1.690 |
| BTC/USD | 0.169 | 2.088 |
| EUR/USD | 0.157 | 2.155 |
| GBP/USD | 0.133 | 2.134 |
| CNY/USD | 0.093 | 2.225 |
| JPY/USD | 0.091 | 2.248 |
Rolling mean \(F_{out}\) reytingida oltin yana eng yuqori. Rolling mean VC esa aksincha JPY/USD va CNY/USD tomonida yuqori. Manba buni “stationary-departure orderingning taxminiy teskarisi” deb ta’riflaydi.
To‘liq namuna VC bilan rolling-average VC yetakchisi bir xil emas. To‘liq namunada CNY/USD, rolling averageda JPY/USD yetakchi. Bu xato emas; to‘liq namuna kerneli bilan har bir rolling-window kernelidan olingan o‘rtacha turli mathematical objectsdir.
U.S. Dollar Index qo‘shilganda nima o‘zgaradi?
| Aktiv | Kiritilmagan TO | Kiritilmagan FROM | Kiritilmagan NET | Kiritilgan TO | Kiritilgan FROM | Kiritilgan NET |
|---|---|---|---|---|---|---|
| U.S. Dollar Index | — | — | — | 155.03 | 31.59 | 123.45 |
| Oltin fyucherslari | 47.51 | 13.71 | 33.81 | 66.59 | 31.50 | 35.10 |
| BTC/USD | 15.49 | 11.95 | 3.54 | 25.46 | 21.20 | 4.25 |
| EUR/USD | 43.98 | 46.38 | -2.40 | 23.26 | 84.66 | -61.40 |
| GBP/USD | 36.68 | 41.58 | -4.90 | 17.58 | 62.17 | -44.59 |
| CNY/USD | 16.14 | 30.47 | -14.33 | 16.76 | 40.30 | -23.55 |
| JPY/USD | 22.84 | 38.55 | -15.71 | 21.13 | 54.39 | -33.27 |
U.S. Dollar Index tarmoqda ochiq tugun bo‘lganda direct transmission hierarchy jiddiy o‘zgaradi. Biroq bu yordamchi spetsifikatsiya baseline o‘rniga qo‘yilmagan. Manbaning sababi shuki, bilateral USD exchange rates allaqachon umumiy dollar-related risk omillarini o‘z ichiga oladi va keng dollar indeksini asosiy tarmoqqa qo‘shish ushbu umumiy omilni ustun explicit nodega aylantirishi mumkin.
| Aktiv | Mean Fout | Mean deterministic VC |
|---|---|---|
| U.S. Dollar Index | 0.304 | 1.722 |
| Oltin fyucherslari | 0.200 | 1.981 |
| BTC/USD | 0.152 | 2.137 |
| EUR/USD | 0.082 | 2.320 |
| JPY/USD | 0.079 | 2.235 |
| CNY/USD | 0.071 | 2.292 |
| GBP/USD | 0.068 | 2.304 |
Ushbu spetsifikatsiyada eng yuqori mean \(F_{out}\) U.S. Dollar Indexga, eng yuqori mean deterministic VC esa EUR/USDga tegishli. Demak dollar omili qo‘shilganda ham barcha rol o‘lchovlari bir xil aktivni yetakchi deb tanlamaydi.
| Spetsifikatsiya | Mean TCI | Asosiy NET uzatuvchi | Eng yuqori Fout | Eng yuqori π | Eng yuqori rolling mean VC | Joint EDS |
|---|---|---|---|---|---|---|
| Dollar indeksi kiritilmagan | 30.44 | Oltin fyucherslari | Oltin fyucherslari | Oltin fyucherslari | JPY/USD | 0 |
| Dollar indeksi kiritilgan | 46.54 | U.S. Dollar Index | U.S. Dollar Index | U.S. Dollar Index | EUR/USD | 0 |
PageRank barqarorlik natijasi
Baseline \(W=100,H=10,\alpha=0.85\) sozlamasida \(F_{out}\) va \(PR_{out}\) aktiv reytinglari bir xil. Manba Spearman rank correlation va Pearson correlation qiymatlari uch o‘nlikka yaxlitlanganda:
ekanini bildiradi.
Kengroq barqarorlik gridida:
| Aktiv to‘plami | Minimum | O‘rtacha | Mediana | Maksimum |
|---|---|---|---|---|
| U.S. Dollar Index kiritilgan | 1.000 | 1.000 | 1.000 | 1.000 |
| U.S. Dollar Index kiritilmagan | 1.000 | 1.000 | 1.000 | 1.000 |
Ushbu jadval \(W\in\{52,100,150\}\) va \(H\in\{5,10,15\}\) kombinatsiyalarini qamrab oladi. Natija stationary-departure ordering ushbu tadqiqot doirasida PageRank regularizationga nisbatan juda barqarorligini ko‘rsatadi; barcha mumkin bo‘lgan alternative closurelarga nisbatan o‘zgarmaslik isboti emas.
Joint EDS va LDS barqarorlik natijasi
| Grid | Maksimal Joint EDS chastotasi | Maksimal LDS chastotasi |
|---|---|---|
| \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\), barcha aktivlar va ikki aktiv to‘plami | 0.000 | 0.000 |
Bu nol chastotalar “VC bilan Fout mustaqil” degan xulosani isbotlamaydi. “Moliyaviy contagion yo‘q” degan ma’noni ham anglatmaydi. Chegaralar in-sample tarzda hosil qilinadi va rolling oynalar kuchli overlap qiladi. Natija faqat tanlangan diagnostic definitions ostida umumiy ikki-dum hodisasi kuzatilmaganini bildiradi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Olti aktivli baseline moliyaviy tarmoqning connectedness darajasi vaqt davomida o‘zgaradi.
- Oltin fyucherslari rolling direct NET spillover bo‘yicha ustun uzatuvchidir.
- BTC/USD rolling direct spilloverda musbat, biroq oltindan ancha cheklangan uzatuvchi roliga ega.
- JPY/USD va CNY/USD rolling direct spilloverda yaqqol qabul qiluvchi holatida.
- To‘liq namuna oltin fyucherslari ham eng yuqori NET, ham eng yuqori \(F_{out}\) qiymatiga ega.
- To‘liq namuna oltin VC qiymati olti aktiv ichida eng past.
- CNY/USD sof qabul qiluvchi bo‘lishiga qaramay eng yuqori to‘liq namuna VC qiymatiga ega.
- Rolling VC o‘rtachalarining yetakchisi JPY/USD; bu natija to‘liq namuna yetakchisidan farq qiladi.
- Direct NET, stationary departure va deterministic VC bir xil aktiv rolini o‘lchamaydi.
- U.S. Dollar Index qo‘shilganda mean TCI oshadi va direct-transmission hierarchy o‘zgaradi.
- U.S. Dollar Index kiritilgan modelda NET/Fout yetakchisi U.S. Dollar Index bo‘lsa, rolling mean VC yetakchisi EUR/USD.
- PageRank regularization tadqiqotda ko‘rilgan window/horizon gridida \(F_{out}\) reytingini o‘zgartirmagan.
- Joint EDS va LDS kuzatilgan barqarorlik gridida nol.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- VAR-GFEVD munosabatlari structural economic causalityni isbotlamaydi.
- NET transmission real vaqtdagi fizik shok yo‘li emas.
- Reverse Markov transition iqtisodiy shokning oldinga yo‘nalgan marshruti emas.
- Yuqori VC aktiv boshqa bozorlarga oldinga yo‘nalishda ko‘proq contagion tarqatishini ko‘rsatmaydi.
- VC exact Monte Carlo independent-cascade expectation emas.
- Joint EDSning nol bo‘lishi financial contagion mavjud emasligini isbotlamaydi.
- Taxminan %95 in-sample coverage predictive calibration isboti emas.
- Oltinning dominant transmitter bo‘lishi safe-haven rolining sababiy mexanizmini isbotlamaydi.
- Oltin, Bitcoin yoki valyutalar uchun topilgan tarmoq rollari o‘zgarmas iqtisodiy identifikatorlar emas.
- U.S. Dollar Index kiritilgan model baseline modelning “aniqroq” o‘rnini bosuvchi modeli sifatida isbotlanmagan.
- Rolling TCI bilan tarixiy hodisalarning ustma-ust tushishi muayyan hodisalar TCI harakatiga sabab bo‘lganini o‘z-o‘zidan ko‘rsatmaydi.
Asosiy cheklovlar
Birinchi cheklov: VAR-GFEVD forecast-error-variance connectednessni o‘lchaydi; structural causal relationni o‘lchamaydi.
Ikkinchi cheklov: \(A^+\) faqat positive pairwise net spillover directionni saqlaydi. Offset qiluvchi bilateral contributions va teskari yo‘nalishning gross magnitude ma’lumoti ushbu bosqichda yo‘qoladi.
Uchinchi cheklov: Row normalization incoming spilloverning absolute magnitude ma’lumotini olib tashlaydi. Relative supplier compositioni bir xil, ammo jami spillover kattaligi turlicha bo‘lgan ikki tugun Markov kernelda o‘xshash ko‘rinishi mumkin.
To‘rtinchi cheklov: Pure source uchun uniform restart row metodologik closure choice hisoblanadi. Ushbu sun’iy transitionlar \(F_{out}\) va VC darajasiga hamda ehtimol reytingiga ta’sir qilishi mumkin.
Beshinchi cheklov: Deterministic VC cyclic graphlarda exact independent-cascade reach emas va overestimation qilishi mumkin. Row-stochastic kernelning spectral radiusi 1 bo‘lgani sabab small-spectral-radius aniqlik sharti bu yerda qo‘llanmaydi.
Oltinchi cheklov: Rolling natijalar \(W\) va \(H\) tanloviga bog‘liq. Manba muqobil \(W=52,100,150\) va \(H=5,10,15\) qiymatlari bilan barqarorlik tekshiruvini qilgan; bu barcha mumkin bo‘lgan window/horizon tanlovlari bir xil natija berishini isbotlamaydi.
Yettinchi cheklov: Yetti aktivli auxiliary modelda VAR(2)ni 100 kunlik rolling oyna ichida baholash har bir koeffitsientga nisbatan cheklangan ma’lumot qoldiradi. Shu sabab manba dollar-index natijalarini baseline modelning aniqroq o‘rnini bosuvchisi emas, supplementary robustness evidence deb qaraydi.
Sakkizinchi cheklov: Qatorlar kunlik bo‘lsa-da, FX, Bitcoin va gold futures yopilish/settlement vaqtlari venue-specific bo‘lishi mumkin. Estimated lead-lag va directional spilloverning bir qismi non-synchronous observation timingdan kelib chiqishi mumkin.
To‘qqizinchi cheklov: GC=F continuously linked nearby futures qatoridir; contract rolls kunlik returnlarning bir qismiga ta’sir qilishi mumkin.
O‘ninchi cheklov: Distribution-based state thresholds to‘liq namuna rolling distributiondan hosil qilingani sabab real vaqtli prognoz signallari emas.
Eng ehtiyotkor ilmiy xulosa
Tadqiqotning eng kuchli xulosasi — moliyaviy tarmoqdagi “aktiv roli” tushunchasi bir o‘lchovli emas. Oltin fyucherslari bevosita sof spillover va teskari manba-kuzatuv zanjiridagi stationary departure bo‘yicha markaziy o‘rinda bo‘lsa-da, ayni reverse topologyning ko‘p bosqichli Viral Centrality skorida past o‘rinda. Ayrim bevosita sof receiver valyuta kurslari esa yuqori VCga ega bo‘lishi mumkin.
Bu topilma NETdan voz kechish kerak degani emas. Aksincha, manba NET bevosita transmission uchun to‘g‘ri va zarur o‘lchov ekanini; \(F_{out}\) va VC esa turli topologik savollarga javob beradigan qo‘shimcha xulosalar ekanini ta’kidlaydi.
Shu sabab ushbu tadqiqotda “tizimda qaysi aktiv eng muhim?” savolining yagona javobi yo‘q. Savol avval qaysi rol o‘lchanayotganini aniqlashi kerak: bevosita sof transmissionmi, reverse-chain stationary source tracingmi yoki multistep upstream connectivitymi?
Manba va Usul Qaydi
Asl sarlavha: Markovian Shock-Source Tracing and Multidimensional Asset Roles in Exchange Rates, Gold Futures, and Bitcoin
O‘zbekcha nashr sarlavhasi: Valyuta Kurslari, Oltin Fyucherslari va Bitcoinda Markovcha Shok-Manba Kuzatuvi va Ko‘p O‘lchovli Aktiv Rollari
Mualliflar: Seung Ho Choi; Seoin Jang; Hyunwoo Lee; Hayoung Choi.
Mualliflar tartibi: Manba PDFdagi tartib aynan saqlangan.
Teng hissa: Seung Ho Choi va Seoin Jang manbada teng hissa qo‘shgan mualliflar sifatida ko‘rsatilgan.
Birgalikdagi mas’ul mualliflar: Hyunwoo Lee va Hayoung Choi.
Aloqa elektron pochtalari: Hyunwoo Lee uchun hyunwoolee@kias.re.kr; Hayoung Choi uchun hayoung.choi@knu.ac.kr.
Seung Ho Choi affiliatsiyalari: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea; Daegu Metropolitan Office of Education, Daegu, Republic of Korea.
Seoin Jang affiliatsiyasi: Department of Statistics, Kyungpook National University, Daegu, Republic of Korea.
Hyunwoo Lee affiliatsiyasi: Korea Institute for Advanced Study, Seoul, Republic of Korea.
Hayoung Choi affiliatsiyasi: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea.
Yuklangan versiya: arXiv:2609.03437v1 [cs.CE].
arXiv yuborilgan sana: 3-sentyabr 2026.
arXiv bergan DOI: 10.48550/arXiv.2609.03437.
Platforma: arXiv.
Manba turi: Preprint; empirik moliyaviy tarmoq/connectedness tahlili.
Jurnal metadata qaydi: Hozirgi arXiv HTML metadata-sida “Physica A: Statistical Mechanics and its Applications” jurnal maydoni ko‘rinadi. Ushbu bibliografik tekshiruvda alohida nashr qilingan volume/article number/publisher DOI qaydi tasdiqlanmagani sabab tadqiqot Verianlada tasdiqlangan taqrizli version of record sifatida tasniflanmagan.
Taqriz holati: Yuklangan va mustaqil ravishda tasdiqlanishi mumkin bo‘lgan versiya arXiv preprintidir; taqrizli version of record tasdiqlanmagan.
Rasmiy qayd: arXiv:2609.03437.
Litsenziya: Aniq arXiv qayta foydalanish litsenziyasi nomi ushbu tekshiruvda ishonchli aniqlanmagani uchun uydirilmagan.
Ma’lumot manbai: Yahoo Finance kunlik yopilish narxlari; ma’lumot Python `yfinance` paketi orqali olingan.
Ma’lumot davri: 18-sentyabr 2014 – 30-aprel 2026.
Muvozanatlangan panel: 2.914 ta kunlik kuzatuv.
Yetishmayotgan kuzatuvlarni qayta ishlash: Barcha qatorlar umumiy trading-date kesishmasida moslashtirilgan; biror qatorda yetishmagan sanalar chiqarilgan; interpolatsiya qilinmagan.
Baseline aktivlar: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures va BTC/USD.
Yordamchi aktiv: U.S. Dollar Index.
JPY va CNY o‘zgartirishi: Manbada USDga nisbatan mahalliy valyuta ko‘rinishida yuklangan JPY=X va CNY=X qatorlari reciprocal olinib, USD per JPY va USD per CNY ko‘rinishiga aylantirilgan.
Asosiy VAR lag order: Baseline tarmoq uchun VAR(1); U.S. Dollar Index kiritilgan yordamchi tarmoq uchun VAR(2). Tanlov BIC bilan qilingan.
Asosiy forecast horizon: \(H=10\).
Asosiy rolling oyna: \(W=100\) savdo kuni.
Barqarorlik grid-i: \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\).
Asosiy connectedness usuli: VAR-GFEVD; TO, FROM, NET va TCI.
Asosiy tarmoq o‘zgartirishi: Signed pairwise net spillover → positive part \(A^+\) → incoming-strength normalization → reverse source-tracing row-stochastic Markov kernel \(P\).
Pure-source closure: Incoming positive net-spillover strengthi nol bo‘lgan tugun uchun uniform \(1/N\) restart row ishlatilgan.
Statsionar o‘lchov: \(\pi\) stationary distribution va \(F_{out,i}=\pi_i(1-P_{ii})\).
Ko‘p bosqichli o‘lchov: Deterministic Viral Centrality; \(\varepsilon=10^{-6}\), maksimal 200 iteration.
VC talqin chegarasi: Monte Carlo independent-cascade natijasi yoki realized contagion emas; cycles mavjud augmented row-stochastic kernel ustidagi deterministic topology scoredir.
Holat ko‘rsatkichlari: VC va Fout uchun %2,5–%97,5 in-sample quantile band; Joint EDS, LDS va Weak EDS. EDS_score uchun standardized VC va Fout o‘rtachasi va %5–%95 score thresholdlari.
PageRank barqarorligi: \(\alpha=0.85\) uniform teleportation; hybrid \(PR_{out}=PR_i(1-P_{ii})\) metrikasi.
Muhim rolling direct natija: Gold futures NET=33.81; BTC/USD NET=3.54; EUR/USD=-2.40; GBP/USD=-4.90; CNY/USD=-14.33; JPY/USD=-15.71.
Muhim to‘liq namuna natijasi: Gold futures NET=22.64, Fout=0.392, VC=1.061; CNY/USD NET=-8.06, Fout=0.078, VC=1.955.
Rolling VC yetakchisi: JPY/USD mean VC=2.248. Bu qiymat to‘liq namuna VC bilan bir xil estimand emas.
Dollar-index barqarorligi: Mean TCI 30.44dan 46.54gacha oshgan; U.S. Dollar Index rolling NET=123.45 bilan asosiy direct transmitter va mean Fout=0.304 bilan asosiy stationary-departure tugun; mean deterministic VC yetakchisi EUR/USD=2.320.
PageRank reyting barqarorligi: O‘rganilgan \(W/H\) gridida Fout va PageRank-weighted departure reytinglari orasida Spearman correlation 1.000 qayd etilgan.
Joint diffusion-state barqarorligi: Barcha \(W/H\), aktiv va ikki network set kombinatsiyalarida maksimal Joint EDS va LDS frequency 0.000; bu contagion yo‘qligi yoki independence isboti emas.
Moliyalashtirish: S. H. Choi va H. Choi: National Research Foundation of Korea / Korean government MSIT, No. 2022R1A5A1033624 va RS-2024-00342939. S. Jang: NRF No. RS-2024-00464395. H. Lee: NRF/MSIT No. RS-2024-00408003 va Korea Institute for Advanced Study, Center for AI and Natural Sciences orqali KIAS Individual Grant AP103101.
Manfaatlar to‘qnashuvi: Yuklangan versiyada alohida Conflict of Interest bayonoti aniqlanmagan.
Data Availability: Alohida Data Availability bo‘limi aniqlanmagan; ma’lumot manbai usul bo‘limida Yahoo Finance deb qayd etilgan.
Kod mavjudligi: Yuklangan PDFda alohida public code repository yoki Code Availability bayonoti aniqlanmagan.
Muallif hissalari: Teng hissa haqida ma’lumot mavjud bo‘lsa-da, alohida CRediT Author Contributions bo‘limi aniqlanmagan.
Gold futures ma’lumot chegarasi: GC=F continuously linked nearby-futures qatori bo‘lgani sabab kunlik harakatlarning bir qismi contract-roll adjustmentni o‘z ichiga olishi mumkin.
Observation-time chegarasi: FX, Bitcoin va gold futures kunlik qiymatlari turli venue-specific yopilish/settlement vaqtlarida shakllanishi mumkin; estimated lead-lag va directional spillover tuzilmasining bir qismi non-synchronous observation timingni aks ettirishi mumkin.
Sababiylik chegarasi: Barcha connectedness va diffusion rollari statistical forecast-error-variance network summariesdir; structural economic causality yoki realized cascade da’vosi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan