


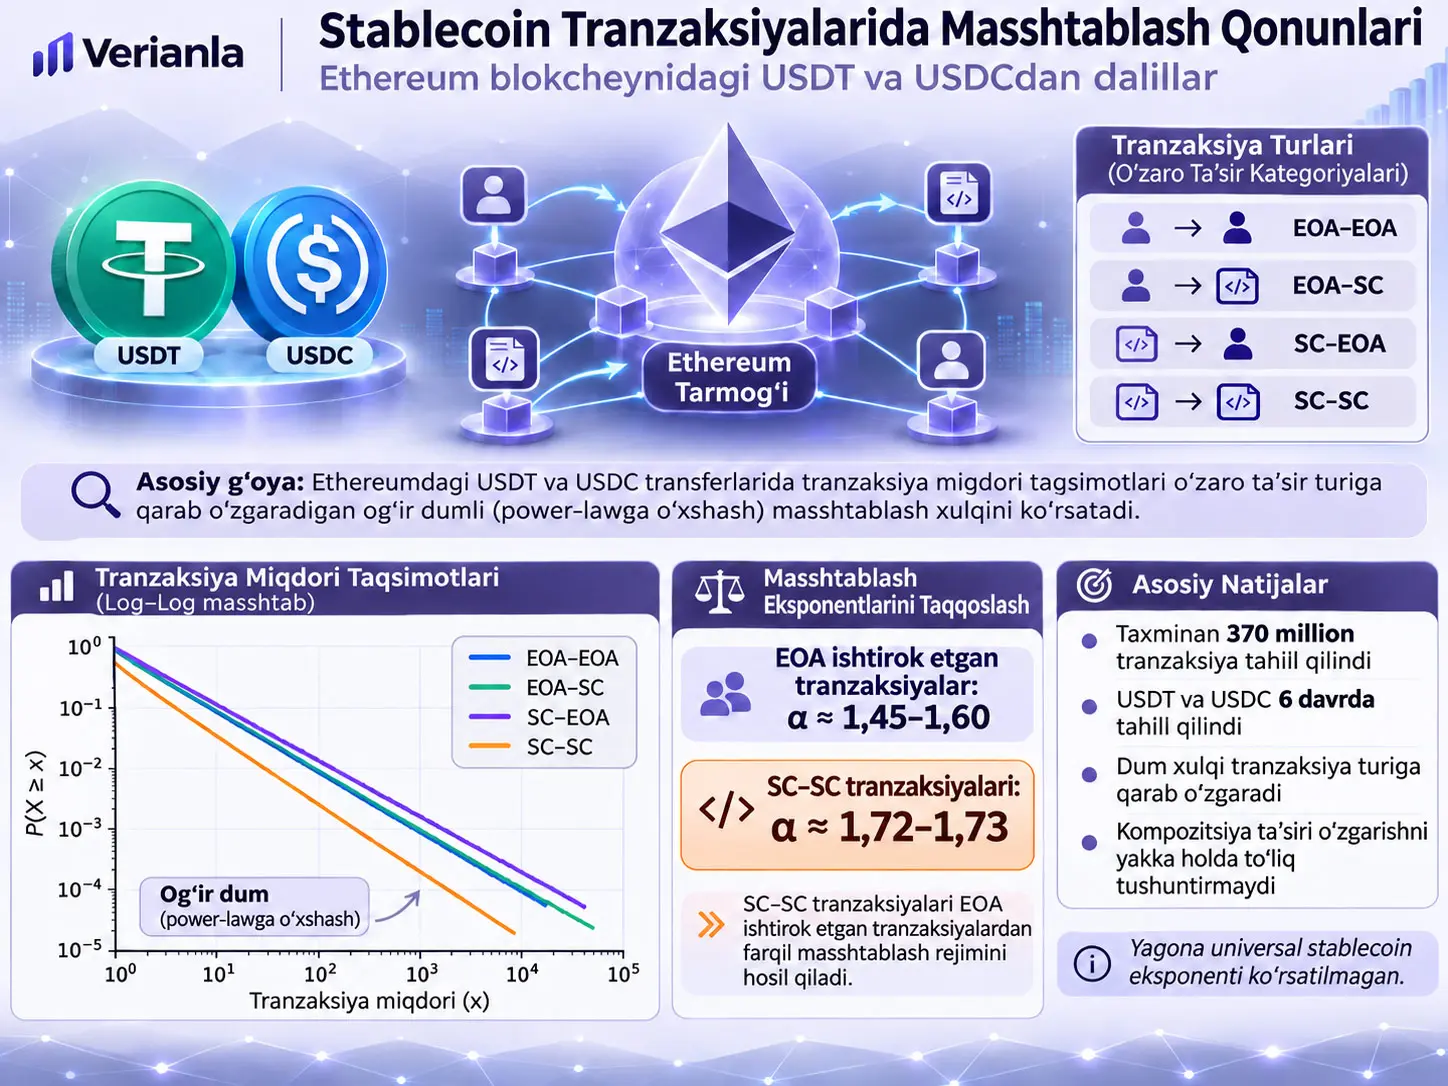
Stablecoin tranzaksiya-qiymati masshtablash tahlili Ethereumdagi USDT va USDC transferlarining katta tranzaksiya qiymatlarida qanday statistik dum hosil qilishini va bu dum Externally Owned Account (EOA) hamda Smart Contract (SC) o‘zaro ta’sir turiga qarab o‘zgarish-o‘zgarmasligini o‘rganadigan empirik miqdoriy tahlildir. Tadqiqot 1 iyun 2024 bilan 20 fevral 2026 oralig‘idagi olti davrda qariyb 370 million Ethereum stablecoin transferini EOA–EOA, EOA–SC, SC–EOA va SC–SC kabi to‘rtta sinfga ajratgan; power-law dum eksponentlarini maximum-likelihood estimation orqali hisoblagan, natijalarning turli fitting namuna o‘lchamlari va random seed-larga nisbatan sezgirligini tekshirgan hamda tranzaksiya sinflarining davrlar bo‘yicha ulushlari o‘zgarishi umumiy eksponentning vaqt bo‘yicha o‘zgarishini tushuntira oladimi-yo‘qmi, counterfactual tahlil bilan sinagan. Asosiy natija shuki, tekshirilgan dum sohalarida og‘ir dumli power-law-ga o‘xshash xatti-harakat har ikkala stablecoin va barcha interaction sinflarida kuzatiladi, biroq EOA ishtirok etgan tranzaksiyalar bilan SC–SC tranzaksiyalari turli masshtablash rejimlarini ko‘rsatadi. Tadqiqot bitta universal stablecoin dum eksponentini belgilamaydi; mualliflar universality da’vosi boshqa blockchain-lar, stablecoin-lar, bozor sharoitlari va yanada formal tail-model validation yordamida tasdiqlanishi kerakligini aniq ta’kidlaydi.
Manba jami 369.607.531 transactionni qayd etadi: 210.662.138 ta USDT va 158.945.393 ta USDC tranzaksiyasi. Mualliflarning asosiy natijalar bayonida EOA ishtirok etadigan kategoriyalarning power-law eksponentlari taxminan \(\alpha\approx1.45-1.60\) atrofida, faqat smart contract-larning bir-biri bilan tranzaksiya qiladigan SC–SC kategoriyasining o‘rtacha eksponentlari esa taxminan \(\alpha\approx1.72-1.73\) atrofida jamlanadi. Kattaroq \(\alpha\) ideal power-law dumida dumning tezroq kamayishini anglatadi; demak, ikki rejim o‘rtasidagi farq faqat tranzaksiyalar sonida emas, balki katta transfer qiymatlarining taqsimot geometriyasida ham farq borligiga ishora qiladi. Bu matematik talqin sababiylik dalili emas.
Sezgirlik tahlilida \(N=50.000\), \(100.000\), \(200.000\), \(400.000\) va \(800.000\) bo‘lgan beshta fitting namuna o‘lchami va har biri uchun beshta mustaqil random seed ishlatilgan. Interaction-specific tuzilma bu tanlovlar bo‘ylab katta darajada saqlanib qolgan. Xususan, SC–SC sinfi yuqoriroq eksponentlarda qolgan, EOA ishtirokidagi uchta kategoriya esa pastroq sohada jamlangan.
Composition-only counterfactual tahlil davrlar o‘rtasida faqat EOA–EOA, EOA–SC, SC–EOA va SC–SC tranzaksiya ulushlarining o‘zgarishiga ruxsat beradi va har bir kategoriyaning reference exponent-ini o‘zgarmas saqlaydi. Ushbu qarama-qarshi faktik yo‘lning davriy o‘zgarish diapazoni, pooled data-ga to‘g‘ridan-to‘g‘ri fit qilingan haqiqiy Overall eksponent o‘zgarish diapazonining USDT uchun namuna o‘lchamiga qarab taxminan %23,65–%34,53 ini, USDC uchun esa taxminan %9,86–%11,17 ini tashkil etadi. Bu nisbat izohlangan varians yoki \(R^2\) emas; u faqat ikki vaqt yo‘lining maksimum–minimum diapazonlarini taqqoslashdir.
Tadqiqotning muhim metodologik jihatlaridan biri transfer miqdorlarining haqiqiy tarixiy stablecoin bozor narxi bilan qayta baholanmasligidir. USDT va USDC Ethereum shartnomalaridagi xom qiymatlar oltita o‘nlik kasr xonasidan foydalangani sababli, manba value / 1000000 o‘zgartirishi orqali nominal USD-denominated amount hosil qiladi. Shu sababli “1 USDT = tarixiy bozorda aniq 1 AQSh dollari edi” mazmunidagi alohida narx o‘lchovi bajarilmaydi.
Tadqiqotning asosiy muammosi
Stablecoin-larning narx barqarorligi, zaxira mexanizmlari, qabul qilinishi va moliyaviy barqarorlikka ta’siri keng o‘rganilgan bo‘lsa-da, mualliflar stablecoin transfer qiymatlarining taqsimot dumi tuzilishi kamroq tadqiq qilinganini qayd etadi. Tadqiqotning asosiy savoli shunday: Ethereumdagi USDT va USDC tranzaksiya qiymatlari moliyaviy bozorlarda kuzatiladigan og‘ir dumli scaling tuzilmasiga o‘xshash tuzilmani ko‘rsatadimi va bu tuzilma tranzaksiyani qaysi hisob turlari amalga oshirishiga qarab o‘zgaradimi?
Bu yerda masala stablecoin dollar peg-ini qanchalik yaxshi saqlashi emas. Tadqiqot token narxining depeg bo‘lgan-bo‘lmaganini, zaxira yetarliligini yoki investitsiya daromadini o‘lchamaydi. O‘rganilayotgan kattalik transfer qiymatlarining statistik taqsimotidir.
Power-Law Dumi Nima?
Power-law dumi — katta \(x\) qiymatlarining ehtimoli eksponensial yoki ingichka dumli taqsimotlarga qaraganda sekinroq kamayadigan va tekshirilayotgan dum sohasi taxminan \(p(x)\propto x^{-\alpha}\) ko‘rinishida masshtablanadigan taqsimot tuzilmasidir; bu tadqiqotda \(x\) belgilangan pastki chegara \(x_{\min}\) dan yuqoridagi nominal stablecoin transfer qiymatini, \(\alpha\) esa dum qanchalik tez kamayishini belgilovchi o‘lchovsiz masshtablash eksponentini ifodalaydi.
Manba uzluksiz tasodifiy o‘zgaruvchi uchun scaling sohasidagi probability density function-ni quyidagicha beradi:
Formula nimani anglatadi? U faqat \(x_{\min}\) va undan yuqoridagi dum sohasida transfer qiymatlarining nazariy zichligi power function bo‘yicha qanday kamayishini ifodalaydi.
\(x\): Transaction value; tadqiqotda nominal USD birligiga o‘tkazilgan transfer qiymati.
\(x_{\min}\): Power-law fit boshlanadigan pastki chegara. \(x_{\min}\) dan pastdagi barcha ma’lumot nuqtalari power law-ga mos keladi, deb da’vo qilinmaydi.
\(\alpha\): Tail exponent yoki scaling exponent; o‘lchovsiz.
\(C\): Ehtimollik zichligini mos ravishda normallashtirishni ta’minlovchi normalization constant.
Manba asosiy tahlilni probability density o‘rniga complementary cumulative distribution function (CCDF) orqali ham ko‘rsatadi:
CCDF ning \(P(X\ge x)\) ko‘rinishi tasodifiy tanlangan transaction qiymati \(x\) yoki undan katta bo‘lish ehtimolini ifodalaydi. \(x\) ortgani sari bu ehtimol kamayadi. Power-law dumida bu kamayish log–log tasvirda ma’lum scaling tuzilmasini hosil qiladi.
Kattaroq \(\alpha\), boshqa shartlar bir xil bo‘lganda, nazariy dumning tikroq kamayishiga mos keladi. Shu sababli SC–SC tranzaksiyalarida qayd etilgan yuqoriroq eksponentlar ushbu sinfning tail scaling shakli EOA ishtirokidagi sinflardan tizimli ravishda farq qilishini ko‘rsatadi. Bu talqin “smart contract tranzaksiyalari xavfsizroq”, “kattaroq tranzaksiyalarni amalga oshiradi” yoki “bir hisob turi boshqasiga sabab bo‘ladi” degani emas.
\(x_{\min}\) qanday tanlanadi?
Power-law tahlilidagi muhim muammo power-law rejimi qayerdan boshlanishini aniqlashdir. Manba Clauset va hamkasblarining umumiy yondashuviga amal qilib, empirical cumulative distribution bilan fitted power-law cumulative distribution orasidagi Kolmogorov–Smirnov (KS) distance qiymatini minimallashtiradi:
\(S(x)\) empirical cumulative distribution, \(P_{\mathrm{PL}}(x)\) esa fitted power-law modelining cumulative distributionidir. \(\sup\) tanlangan dum sohasidagi eng katta mutlaq farqni bildiradi. \(D\) o‘lchovsiz.
Manba computational efficiency uchun \(x_{\min}\) ni uzluksiz ravishda barcha mumkin bo‘lgan qiymatlarda qidirish o‘rniga empirical distributionning tegishli oralig‘ini qamrab oluvchi qat’iy nomzod chegara to‘plami bo‘yicha qidiradi. Biroq nomzod \(x_{\min}\) qiymatlarining to‘liq ro‘yxati manbada berilmagan. Bu to‘liq qayta ishlab chiqarish imkoniyati nuqtai nazaridan yetishmaydigan parametrdir.
Eng kichik KS masofasini beruvchi chegara:
sifatida tanlanadi.
Maximum likelihood orqali \(\alpha\) qanday hisoblanadi?
Manba ikki bosqichli protsedurani qo‘llaydi. Avval tasodifiy tanlangan fitting dataset yordamida \(\hat{x}_{\min}\) topiladi. Keyin faqat fitting subset emas, balki to‘liq ma’lumotlar to‘plamida \(x_i\ge\hat{x}_{\min}\) shartini qanoatlantiruvchi barcha kuzatuvlardan foydalanib tail exponent hisoblanadi:
\(\hat{\alpha}\) baholangan power-law exponent.
\(n_{\mathrm{tail}}\) to‘liq ma’lumotlar to‘plamida \(x_i\ge\hat{x}_{\min}\) shartini qanoatlantiruvchi observation soni.
\(x_i\) tail sohasidagi \(i\)-transaction qiymati.
\(\ln\) natural logarithm.
Matematik jihatdan bu estimator dumda kuzatilgan \(x_i/\hat{x}_{\min}\) nisbatlarining logarifmlaridan foydalanib continuous power-law modeliga eng yuqori likelihood beradigan \(\alpha\) ni baholaydi. Manba ordinary least-squares orqali log–log to‘g‘ri chiziqni fit qilish o‘rniga MLE ko‘proq ishonchli va kamroq biased exponent estimate berishini ta’kidlaydi.
Eksponent bahosining noaniqligi qanday hisoblanadi?
Manba tanlangan \(\hat{x}_{\min}\) ga shartli asymptotic standard error-ni:
va taxminiy %95 confidence interval-ni:
ko‘rinishida hisoblaydi.
Juda muhim talqin chegarasi: Manba bu confidence interval faqat tanlangan \(\hat{x}_{\min}\) ga shartli ekanini aniq aytadi. Chegara qiymatining o‘zi baholanishidan kelib chiqadigan qo‘shimcha noaniqlik bu intervalga kiritilmagan. Demak, bu CI barcha model-selection uncertainty-ni qamrab oladigan to‘liq noaniqlik oralig‘i emas.
EOA va Smart Contract Tranzaksiyalari Nega Alohida Tasniflanadi?
Tadqiqot EOA va Smart Contract o‘zaro ta’sirlarini alohida tasniflaydi, chunki Ethereumda private key orqali tashqaridan boshqariladigan Externally Owned Accountlar bilan executable contract code orqali boshqariladigan Smart Contract hisoblari turli tranzaksiya mexanizmlarini hosil qiladi; mualliflarning tadqiqot savoli ham stablecoin transaction-value scaling eksponenti ushbu interaction mechanism-ga bog‘liq yoki bog‘liq emasligini sinashdir.
| Kategoriya | Jo‘natuvchi | Qabul qiluvchi | Manbada qo‘llangan tasniflash mantiqi |
|---|---|---|---|
| EOA–EOA | Externally Owned Account | Externally Owned Account | fromIsContract = 0, toIsContract = 0 |
| EOA–SC | Externally Owned Account | Smart Contract | fromIsContract = 0, toIsContract = 1 |
| SC–EOA | Smart Contract | Externally Owned Account | fromIsContract = 1, toIsContract = 0 |
| SC–SC | Smart Contract | Smart Contract | fromIsContract = 1, toIsContract = 1 |
EOA-ni to‘g‘ridan-to‘g‘ri “inson” bilan tenglashtirish to‘g‘ri emas. EOA private key tomonidan boshqariladigan hisob turidir va bu key inson, tashkilot, avtomatlashtirilgan xizmat yoki boshqa operatsion tuzilma tomonidan ishlatilishi mumkin. Tadqiqot manzil egasining haqiqiy shaxsini aniqlamaydi.
Ma’lumotlar to‘plamida qaysi maydonlar ishlatiladi?
| Maydon | Ma’nosi |
|---|---|
timeStamp | Transactionni o‘z ichiga olgan block tasdiqlangan Unix timestamp. |
tokenAddress | Ethereumdagi stablecoinni noyob tarzda belgilovchi token contract address. |
fromIsContract | Jo‘natuvchi Smart Contract bo‘lsa 1, EOA bo‘lsa 0. |
toIsContract | Qabul qiluvchi Smart Contract bo‘lsa 1, EOA bo‘lsa 0. |
value | USDT yoki USDC ning eng kichik bo‘linadigan token birligidagi xom transfer qiymati. |
Tadqiqotda missing values tahlildan oldin olib tashlangan; ammo missing value sababli nechta yozuv olib tashlangani xabar qilinmagan.
USDT va USDC qanday aniqlandi?
Manba tokenlarni Etherscandan olingan rasmiy Ethereum contract addresslari orqali aniqlaydi:
- USDT:
0xdac17f958d2ee523a2206206994597c13d831ec7 - USDC:
0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Xom token miqdori nega 1.000.000 ga bo‘linadi?
Ethereumdagi USDT va USDC shartnomalari tadqiqot ishlatgan ma’lumot tuzilmasida oltita decimal place dan foydalanadi. Shuning uchun xom value maydonidagi 1 token:
eng kichik birlikka to‘g‘ri keladi. Manbaning Tenglama (5)i:
ko‘rinishidadir.
Masalan, xom value = 1000000 bo‘lsa, tranzaksiya miqdori 1 USDT yoki 1 USDC sifatida normallashtiriladi va tadqiqot buni nominal ravishda 1 USD-denominated unit sifatida ishlatadi.
Bu formula nima qilmaydi? Transfer vaqtidagi haqiqiy bozor narxini o‘lchamaydi. USDT yoki USDC ma’lum bir paytda 1 dollardan biroz past yoki yuqori savdo qilingan bo‘lishi ushbu o‘zgartirishda hisobga olinmaydi. Mualliflar bu cheklovni aniq ko‘rsatadi.
Sezgirlik tahlilining matematik tuzilishi
Tadqiqot \(\hat{\alpha}\) bitta tasodifiy fitting sample-ga bog‘liq yoki bog‘liq emasligini tekshirish uchun quyidagi fitting sample size to‘plamidan foydalanadi:
Har bir o‘lcham uchun beshta random seed ishlatiladi:
Har bir fitting size uchun seed-averaged exponent:
deb aniqlanadi.
Seed-lar orasidagi sample standard deviation:
Bu yerda maxrajning 4 bo‘lishi beshta observation uchun sample variance ning \(5-1\) ga bo‘linishidan kelib chiqadi.
Kichik seed-to-seed variation va fitting size kattalashgani sari o‘xshash \(\alpha\) qiymatlariga yaqinlashish exponent estimate random sampling-ga nisbatan ko‘proq robust ekanini qo‘llab-quvvatlaydi. Bu robustness power-law modeli barcha alternativ taqsimotlardan mutlaq ustun degani emas.
Composition weight qanday hisoblanadi?
Davr \(t\) da interaction category \(i\) ga tegishli transaction soni \(N_i(t)\) bo‘lsin. To‘rtta kategoriyaning davriy transaction weight-i:
ko‘rinishidadir.
\(w_i(t)\) nisbat bo‘lgani uchun o‘lchovsiz va 0 bilan 1 orasida qiymat oladi. To‘rtta kategoriyaning og‘irliklari bir xil davr uchun 1 ga yig‘iladi.
Reference exponent qanday aniqlanadi?
Har bir stablecoin, kategoriya, fitting size va seed uchun category-specific exponent-ning olti davr bo‘yicha o‘rtachasi:
deb aniqlanadi.
Counterfactual tajribaning asosiy qulfi shu yerda: bu reference exponent davrlar orasida o‘zgarmas saqlanadi.
Composition-only counterfactual exponent
Ushbu tenglama category-specific scaling exponent-larning o‘zi vaqt davomida o‘zgarmaydi va faqat category weights o‘zgaradi degan faraziy yo‘lni hosil qiladi. Shu sababli \(\alpha_{\mathrm{comp}}\) haqiqiy pooled distribution-ga to‘g‘ridan-to‘g‘ri qilingan fit emas.
Haqiqiy pooled-data exponent alohida:
bilan ifodalanadi.
Har ikki yo‘l beshta seed bo‘yicha alohida o‘rtachalanadi:
Seed-lar orasidagi standard deviation:
Composition-Only Counterfactual Tahlil Nimani Sinaydi?
Composition-only counterfactual tahlil umumiy stablecoin tail exponent-ning davriy o‘zgarishi faqat EOA–EOA, EOA–SC, SC–EOA va SC–SC transaction ulushlarining o‘zgarishidan kelib chiqishi mumkin yoki yo‘qligini sinaydi; category-specific reference exponent-larni o‘zgarmas saqlab faqat og‘irliklarni o‘zgartirgani uchun haqiqiy yo‘l bilan counterfactual yo‘l orasidagi farq tranzaksiya tarkibidagi o‘zgarishning o‘zi yetarli yoki yetarli emasligini baholashga yordam beradi, ammo bu sababiy decomposition yoki explained variance hisobi emas.
Haqiqiy Overall exponent-ning olti davrlik temporal range-i:
va counterfactual yo‘lning range-i:
deb aniqlanadi.
Relative counterfactual range:
ko‘rinishidadir.
\(C_{\mathrm{range}}\) kichik bo‘lsa, faqat transaction shares-ni o‘zgartirish haqiqiy Overall exponent-dagi kabi keng davriy o‘zgarishni yuzaga keltirmaydi. Biroq manba bu statistically explained variance emasligini aniq ta’kidlaydi. Ikki yo‘l bir xil range-ga ega bo‘lsa ham, davrdan davrga bir xil yo‘nalishda harakat qilishi shart emas.
Power-Law Natijasi Bitta Universal Stablecoin Eksponenti Borligini Ko‘rsatadimi?
Yo‘q. Tadqiqot USDT va USDC ning tekshirilgan dum sohalarida takrorlanuvchi power-law-like scaling va interaction-specific exponent farqlarini topadi; biroq mualliflar xulosa bo‘limida yagona universal stablecoin tail exponent aniqlamaganini, universality da’vosi formal tail-model validation orqali boshqa stablecoin-lar, blockchain-lar va bozor sharoitlarida alohida sinovdan o‘tkazilishi kerakligini aniq bildiradi.
Bu farq ayniqsa muhim. “Power-law fit qilish mumkin bo‘ldi” bilan “barcha stablecoin tranzaksiyalari uchun o‘zgarmas universal exponent topildi” bir xil ilmiy da’vo emas.
Tadqiqot Usuli va Natijalari
Tadqiqot davrlari
| Davr | Boshlanish Unix timestamp | Tugash Unix timestamp | Boshlanish UTC | Tugash UTC |
|---|---|---|---|---|
| Period 1 | 1717281407 | 1726330811 | 2024-06-01 22:36:47 | 2024-09-14 16:20:11 |
| Period 2 | 1726330823 | 1735377275 | 2024-09-14 16:20:23 | 2024-12-28 09:14:35 |
| Period 3 | 1735377287 | 1744426259 | 2024-12-28 09:14:47 | 2025-04-12 02:50:59 |
| Period 4 | 1744426271 | 1753492919 | 2025-04-12 02:51:11 | 2025-07-26 01:21:59 |
| Period 5 | 1753492931 | 1762550015 | 2025-07-26 01:22:11 | 2025-11-07 21:13:35 |
| Period 6 | 1762550027 | 1771613831 | 2025-11-07 21:13:47 | 2026-02-20 18:57:11 |
Har bir davr taxminan uchta ketma-ket transaction-data batch-ni birlashtiradi. Manba bu batch-larning barcha quyi chegaralarini alohida qayd etmaydi.
Transaction sonlari
| Davr | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall Transactions |
|---|---|---|---|---|---|---|
| Period 1 | USDT | 10.805.193 | 1.421.431 | 2.142.502 | 3.097.961 | 17.467.087 |
| Period 1 | USDC | 2.966.675 | 1.172.403 | 1.903.353 | 3.123.789 | 9.166.220 |
| Period 2 | USDT | 11.219.446 | 1.611.866 | 2.542.764 | 2.815.891 | 18.189.967 |
| Period 2 | USDC | 3.433.497 | 1.439.055 | 2.271.114 | 3.132.574 | 10.276.240 |
| Period 3 | USDT | 14.102.556 | 1.656.001 | 3.128.174 | 5.090.133 | 23.976.864 |
| Period 3 | USDC | 6.505.209 | 2.070.672 | 3.700.506 | 6.599.879 | 18.876.266 |
| Period 4 | USDT | 18.045.735 | 1.814.107 | 3.886.928 | 5.937.174 | 29.683.944 |
| Period 4 | USDC | 10.372.970 | 2.747.044 | 4.503.959 | 8.008.127 | 25.632.100 |
| Period 5 | USDT | 23.859.906 | 2.664.861 | 6.140.180 | 9.567.876 | 42.232.823 |
| Period 5 | USDC | 12.622.874 | 4.339.690 | 7.109.532 | 13.867.821 | 37.939.917 |
| Period 6 | USDT | 48.926.380 | 3.125.113 | 13.903.739 | 13.156.221 | 79.111.453 |
| Period 6 | USDC | 25.190.871 | 4.504.301 | 11.314.628 | 16.044.850 | 57.054.650 |
| Total | USDT | 126.959.216 | 12.293.379 | 31.744.287 | 39.665.256 | 210.662.138 |
| Total | USDC | 61.092.096 | 16.273.165 | 30.803.092 | 50.776.040* | 158.945.393 |
*Manba ichidagi arifmetik nomuvofiqlik: Table 3 jami qatorida USDC SC–SC uchun 50.776.040 deb yozilgan. Biroq jadvaldagi olti davr SC–SC qiymatlarining arifmetik yig‘indisi 50.777.040 ga teng. Davrlar bo‘yicha Overall USDC qiymatlari 158.945.393 ga yig‘iladi. Verianla bosma manba qiymatini o‘zgartirmagan, 1.000 transaction farqini ochiq ko‘rsatgan.
Manba Figure 1 dagi \(N=200.000\) exponent qiymatlari
Manba Figure 1 har bir period uchun USDT va USDC CCDF larini ko‘rsatadi. Solid curves empirical CCDF, dashed curves esa tanlangan \(x_{\min}\) dan yuqoridagi MLE power-law fit. Quyidagi sonlar Figure 1 legend larida bevosita bosilgan exponent qiymatlaridir:
| Davr | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall |
|---|---|---|---|---|---|---|
| 1 | USDT | 1.577 | 1.577 | 1.605 | 1.847 | 1.614 |
| 1 | USDC | 1.429 | 1.528 | 1.528 | 1.822 | 1.511 |
| 2 | USDT | 1.547 | 1.557 | 1.556 | 1.798 | 1.591 |
| 2 | USDC | 1.429 | 1.505 | 1.510 | 2.004 | 1.765 |
| 3 | USDT | 1.499 | 1.462 | 1.522 | 1.904 | 1.577 |
| 3 | USDC | 1.447 | 1.755 | 1.472 | 1.802 | 1.697 |
| 4 | USDT | 1.539 | 1.521 | 1.587 | 1.682 | 1.601 |
| 4 | USDC | 1.472 | 1.439 | 1.511 | 1.706 | 1.677 |
| 5 | USDT | 1.518 | 1.486 | 1.500 | 1.593 | 1.563 |
| 5 | USDC | 1.492 | 1.432 | 1.440 | 1.560 | 1.509 |
| 6 | USDT | 1.542 | 1.461 | 1.507 | 1.621 | 1.566 |
| 6 | USDC | 1.487 | 1.434 | 1.458 | 1.637 | 1.474 |
Bu jadval tadqiqotning “ikki rejim” xulosasini batafsil ko‘rsatadi: EOA ishtirokidagi kategoriyalar ko‘pincha pastroq sohada qoladi, SC–SC esa ko‘plab davrlarda yaqqol yuqoriroqda. Shu bilan birga source-summary dagi taxminiy \(\alpha\approx1.4-1.8\) ifodasi Figure 1 ning barcha qiymatlari uchun qat’iy chegara emasligini ham ko‘rsatadi; masalan, 1.904 va 2.004 qiymatlari mavjud.
Section 4.1 da mualliflar bergan davrlararo umumlashtirilgan qiymatlar
| Kategoriya | USDT | USDC |
|---|---|---|
| Overall | 1.566 ± 0.019 | 1.605 ± 0.104 |
| EOA–EOA | 1.542 ± 0.023 | 1.459 ± 0.025 |
| EOA–SC | 1.521 ± 0.040 | 1.484 ± 0.050 |
| SC–EOA | 1.544 ± 0.043 | 1.486 ± 0.033 |
| SC–SC | 1.727 ± 0.120 | 1.722 ± 0.148 |
Bu qiymatlar tadqiqot bayonida ikkita umumiy regime ni umumlashtirish uchun ishlatiladi. Biroq ular Table 4 dagi ayrim sample-size-specific mean qiymatlar bilan aynan bir xil emas. Verianla ikki natija qatlamini birlashtirmagan.
Fitting sample size sezgirligi
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.581 ± 0.028 | 1.589 ± 0.026 | 1.585 ± 0.023 | 1.586 ± 0.023 | 1.588 ± 0.021 |
| EOA–EOA | 1.534 ± 0.023 | 1.544 ± 0.015 | 1.539 ± 0.025 | 1.544 ± 0.025 | 1.544 ± 0.021 |
| EOA–SC | 1.511 ± 0.041 | 1.508 ± 0.046 | 1.509 ± 0.048 | 1.510 ± 0.049 | 1.507 ± 0.049 |
| SC–EOA | 1.539 ± 0.035 | 1.545 ± 0.036 | 1.541 ± 0.041 | 1.539 ± 0.040 | 1.533 ± 0.040 |
| SC–SC | 1.739 ± 0.128 | 1.741 ± 0.127 | 1.747 ± 0.132 | 1.740 ± 0.127 | 1.740 ± 0.127 |
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.583 ± 0.090 | 1.601 ± 0.104 | 1.596 ± 0.117 | 1.597 ± 0.115 | 1.590 ± 0.110 |
| EOA–EOA | 1.459 ± 0.030 | 1.456 ± 0.028 | 1.459 ± 0.029 | 1.458 ± 0.029 | 1.458 ± 0.029 |
| EOA–SC | 1.526 ± 0.072 | 1.546 ± 0.100 | 1.555 ± 0.115 | 1.523 ± 0.118 | 1.535 ± 0.108 |
| SC–EOA | 1.482 ± 0.044 | 1.478 ± 0.043 | 1.494 ± 0.040 | 1.487 ± 0.036 | 1.481 ± 0.034 |
| SC–SC | 1.735 ± 0.168 | 1.736 ± 0.179 | 1.749 ± 0.163 | 1.749 ± 0.164 | 1.753 ± 0.160 |
Table 4 dagi standard deviation bevosita seed-to-seed error emas. Manba ikki bosqichli hisoblashdan foydalanadi: avval har bir period uchun beshta seed exponent-i o‘rtachalanadi; keyin olti period bo‘ylab mean va standard deviation hisoblanadi. Shuning uchun Table 4 dagi ± qiymatlar asosan temporal variation across periods ni ko‘rsatadi.
Manba Figure 2 dagi error bar lar esa har bir period va sample size uchun beshta independent seed orasidagi standard deviation ni ko‘rsatadi. Bu ikki noaniqlik tushunchasi bir xil emas.
Sample-size robustness qanday talqin qilinishi kerak?
USDT Overall o‘rtachasi \(N=50.000\) da 1.581, \(N=800.000\) da 1.588. USDT SC–SC 1.739–1.747 atrofida qoladi. USDC EOA–EOA barcha sample size larda taxminan 1.456–1.459, SC–SC esa taxminan 1.735–1.753 oralig‘ida.
Ushbu cheklangan o‘zgarish tadqiqotning asosiy interaction-specific ordering-i tanlangan fitting sample size ga kuchli bog‘liq emasligini qo‘llab-quvvatlaydi. Biroq turli \(x_{\min}\) candidate grid lar yoki turli tail-model oilalari tadqiqotda alohida tizimli ravishda taqqoslanmagan.
Composition-only counterfactual natijalari
| Token | Sample size | \(\Delta\alpha_{\mathrm{actual}}\) | \(\Delta\alpha_{\mathrm{comp}}\) | Relative range (%) |
|---|---|---|---|---|
| USDT | 50.000 | 0.0767 | 0.0181 | 23.65 |
| USDT | 100.000 | 0.0600 | 0.0177 | 29.48 |
| USDT | 200.000 | 0.0581 | 0.0185 | 31.80 |
| USDT | 400.000 | 0.0577 | 0.0175 | 30.39 |
| USDT | 800.000 | 0.0506 | 0.0175 | 34.53 |
| USDC | 50.000 | 0.2199 | 0.0246 | 11.17 |
| USDC | 100.000 | 0.2544 | 0.0256 | 10.08 |
| USDC | 200.000 | 0.2583 | 0.0265 | 10.27 |
| USDC | 400.000 | 0.2585 | 0.0255 | 9.86 |
| USDC | 800.000 | 0.2488 | 0.0264 | 10.61 |
Representative \(N=200.000\) holatida manba bayoni yaxlitlab, USDT uchun \(\Delta\alpha_{\mathrm{actual}}\approx0.058\) va \(\Delta\alpha_{\mathrm{comp}}\approx0.018\); USDC uchun taxminan 0.258 va 0.027 qiymatlarini beradi.
USDT da composition-only o‘zgarish haqiqiy Overall range ning qariyb uchdan birigacha yetadi, USDC da esa taxminan o‘ndan bir darajasida. Shu sababli faqat to‘rtta interaction category tranzaksiya ulushlarining o‘zgarishi observed Overall exponent variation kattaligini qayta hosil qila olmaydi.
Manba yana muhim matematik ogohlantirish beradi: pooled distribution ning power-law exponent-i odatda component exponent-larning weighted average iga teng emas. Shuning uchun:
exact decomposition identity emas, balki descriptive counterfactual indicator sifatida talqin qilinishi kerak.
Interaction weight bilan exponent o‘rtasidagi bog‘liqlik
Manba yakuniy scatter tahlilida har bir period uchun category transaction weight bilan category-specific exponent ni taqqoslaydi. Raw point coordinates alohida jadvalda berilmagani uchun Verianla manbaning scatter grafigini taxminiy koordinatalar bilan qayta chizmagan.
Manbadan ishonchli chiqarish mumkin bo‘lgan xabar shuki: EOA ishtirokidagi kategoriyalar turli davriy transaction shares ga qaramay ko‘pincha pastroq exponent sohasida, SC–SC kategoriyasi esa yuqoriroq va o‘zgaruvchanroq exponent sohasida qoladi. Bu natija faqat “SC–SC ning tranzaksiya ulushi boshqacha bo‘lgani uchun exponent yuqori” degan sodda composition izohi yetarli emasligini qo‘llab-quvvatlaydi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Ethereumdagi USDT va USDC transaction-value distributions tekshirilgan \(x_{\min}\) dan yuqoridagi tail sohalarida heavy-tailed power-law-like scaling ko‘rsatadi.
- Bu xatti-harakat olti study period va to‘rtta interaction category bo‘ylab takrorlanadi.
- EOA ishtirokidagi interaction categories odatda pastroq scaling exponent sohasida jamlanadi.
- SC–SC transactions yuqoriroq exponent sohasida qoladi.
- Ushbu interaction-specific ordering beshta fitting sample size va beshta random seed ishlatilgan sensitivity analysis bo‘ylab katta darajada saqlanadi.
- Overall pooled exponent interaction heterojenligini yashirishi mumkin.
- Faqat transaction category weights ni o‘zgartiradigan composition-only counterfactual haqiqiy Overall exponent ning temporal variation kattaligini qayta hosil qila olmaydi.
- Composition-only temporal range ishlatilgan sample size ga qarab USDT da actual range ning %23,65–%34,53 ini; USDC da %9,86–%11,17 ini tashkil etadi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Bitta o‘zgarmas universal stablecoin tail exponent isbotlanmagan.
- USDT va USDC dan boshqa stablecoin-lar ham ayni exponent rejimlarini ko‘rsatishi isbotlanmagan.
- Ethereumdan boshqa blockchain platformalarida ayni tuzilma tasdiqlanmagan.
- EOA yoki SC hisob turi muayyan scaling xatti-harakatiga sabab bo‘lishi ko‘rsatilmagan.
- SC–SC tranzaksiyalari iqtisodiy jihatdan “yaxshiroq”, “yomonroq”, “xavfliroq” yoki “xavfsizroq” degan xulosa chiqarib bo‘lmaydi.
- Tadqiqot stablecoin reserve quality, depeg risk, credit risk yoki token solvency ni o‘lchamaydi.
- Nominal USD o‘zgartirishi tarixiy stablecoin market price o‘lchovi emas.
- Counterfactual range ratio explained variance yoki \(R^2\) emas.
- Power-law fit topilishi alternativ heavy-tail modellari rad etilgan degani emas.
- Manba formal universality tasdig‘i uchun yetarli ekanini da’vo qilmaydi.
Asosiy metodologik cheklovlar
Stablecoin qamrovi: Faqat USDT va USDC o‘rganilgan.
Blockchain qamrovi: Faqat Ethereum o‘rganilgan.
Vaqt qamrovi: Ma’lumotlar 1 iyun 2024 bilan 20 fevral 2026 orasini qamrab oladi. Oldingi yoki keyingi bozor rejimlari avtomatik ravishda ifodalanmaydi.
Tail-model qamrovi: Tadqiqot power-law exponent-larni fit qiladi; xulosa bo‘limi universality formal tail-model validation talab qilishini aniq tan oladi. Manbada power law bilan lognormal, stretched exponential yoki barcha boshqa alternativ dum modellari o‘rtasida keng qamrovli formal model-selection testi qayd etilmagan.
\(x_{\min}\) noaniqligi: Approximate confidence intervals tanlangan \(\hat{x}_{\min}\) ga shartli va threshold-estimation uncertainty ni o‘z ichiga olmaydi.
Candidate threshold grid: \(x_{\min}\) uchun fixed candidate set ishlatilgani aytiladi; exact candidate values berilmagan.
Missing-value preprocessing: Missing values olib tashlangan; qancha transaction shu sababli chiqarilgani ko‘rsatilmagan.
Nominal USD: Token unit 1.000.000 ga bo‘linadi; historical market price alohida o‘lchanmaydi.
Composition counterfactual: Weighted reference exponent exact mixture-distribution decomposition emas.
Manba ichidagi arifmetika: Table 3 USDC SC–SC total qatorida davrlar yig‘indisi bilan 1.000 transaction farq bor.
Manba ichidagi exponent xulosasi: Section 4.1 narrative summary bilan Figure 1/Table 4 ning ayrim sample-specific mean qiymatlari aynan mos kelmaydi; bu turli result layers alohida saqlanishi kerak.
Taxminiy exponent oralig‘i: Maqola 1.4–1.8 oralig‘ini umumiy xulosa sifatida ishlatsa-da, Figure 1 da ayrim individual period values 1.8 dan yuqori.
Kuchli tomonlar
Tadqiqotning kuchli tomonlaridan biri juda katta tranzaksiya sonini faqat pooled distribution sifatida tahlil qilish bilan cheklanmay, interaction mechanism bo‘yicha ajratishidir. EOA–EOA, EOA–SC, SC–EOA va SC–SC ajratilishi Overall exponent ostida yashirin heterojenlikni ko‘rinadigan qiladi.
Ikkinchi kuchli tomon — bitta fitting sample ga bog‘lanib qolmaslik uchun beshta turli sample size va beshta random seed bilan robustness tekshiruvi o‘tkazilganidir.
Uchinchi kuchli tomon — transaction composition o‘zgarishining roli alohida counterfactual bilan sinovdan o‘tkazilganidir. Bu “overall exponent o‘zgardi, chunki kategoriya ulushlari o‘zgardi” izohini bevosita tekshiradi.
To‘rtinchi kuchli tomon — confidence interval \(x_{\min}\) ga shartli ekanini va composition range ratio explained variance emasligini matnda aniq chegaralashidir. Bunday talqin chegaralari natijalarni haddan ortiq umumlashtirishni kamaytiradi.
Kelajakdagi tadqiqot
Mualliflar tahlilni DAI, BUSD va USDP kabi boshqa stablecoin-larga hamda Binance Smart Chain, Solana va Polygon kabi boshqa blockchain platformalariga kengaytirishni tavsiya qiladi. Maqsad kuzatilgan power-law tail behavior va interaction-specific farqlar boshqa blockchain ekotizimlarida ham mavjud yoki mavjud emasligini baholashdir.
Bu takliflar mavjud tadqiqotning tasdiqlangan natijalari emas; kelajakda bajarilishi tavsiya etilgan sinovlardir.
Manba va Usul Haqida Izoh
Asl sarlavha: Scaling laws of Stablecoin Transactions: Evidence from USDT and USDC on the Ethereum blockchain
O‘zbekcha nashr sarlavhasi: Stablecoin Tranzaksiyalarida Masshtablash Qonunlari: Ethereum Blokcheynidagi USDT va USDCdan Dalillar
Mualliflar: Kundan Mukhia; Sabat Rai; Vivek Shrivastav; Imran Ansari; Md. Nurujjaman.
Mualliflar tartibi: Manba PDF dagi tartib aynan saqlangan.
Kundan Mukhia: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Sabat Rai: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Vivek Shrivastav: Department of Physics, Sikkim University, Gangtok 737102, Sikkim, India.
Imran Ansari: Department of Management Studies, Indian Institute of Science, Bengaluru 560012, India.
Md. Nurujjaman: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Mas’ul muallif: Md. Nurujjaman; manba PDF da yulduzcha bilan corresponding author sifatida ko‘rsatilgan.
Mas’ul muallif e-mail manzili: md.nurujjaman@nitsikkim.ac.in
Teng hissa: Manba PDF da teng birinchi mualliflik/teng hissa bayonoti aniqlanmagan.
Platforma: arXiv.
Soha: Quantitative Finance — Statistical Finance (q-fin.ST).
ArXiv: arXiv:2608.09378v1.
ArXiv yuborilgan sana: 10 avgust 2026.
DOI: 10.48550/arXiv.2608.09378. Bu arXiv yozuviga tegishli DOI; alohida peer-reviewed jurnal DOI si sifatida talqin qilinmasligi kerak.
Rasmiy havola identifikatori: arXiv:2608.09378.
PDF nashr izohi: PDF footer qismida “Preprint submitted to Elsevier” deb yozilgan. Bu ifoda qabul qilingan yoki nashr etilgan Elsevier version of record dalili emas.
Manba turi: Empirik blockchain transaction-data tahlili; statistical physics / econophysics va quantitative finance preprinti.
Peer-review holati: Ko‘rib chiqilgan versiya arXiv v1 preprintidir. Bibliografik tekshiruvda alohida tasdiqlangan peer-reviewed version of record aniqlanmagan.
Litsenziya: Ushbu ko‘rib chiqishda exact qayta foydalanish litsenziyasi ishonchli tarzda tasdiqlanmagani uchun muayyan Creative Commons litsenziyasi biriktirilmagan. Manba rasmlaridan bevosita foydalanilmagan va mustaqil Verianla bayoni tanlangan.
Asosiy ma’lumot manbai: XBlock-ETH dataset.
Stablecoin-lar: USDT va USDC.
USDT Ethereum contract: 0xdac17f958d2ee523a2206206994597c13d831ec7
USDC Ethereum contract: 0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Kuzatuv oralig‘i: 1 iyun 2024 22:36:47 UTC – 20 fevral 2026 18:57:11 UTC.
Davrlar soni: 6.
Manbada qayd etilgan jami transaction: 369.607.531.
USDT jami: 210.662.138.
USDC jami: 158.945.393.
Interaction categories: EOA–EOA, EOA–SC, SC–EOA va SC–SC; shuningdek pooled Overall distribution.
Ma’lumotlarni dastlabki ishlash: Missing values olib tashlangan, stablecoin contract address-lari tanlangan, Unix timestamps UTC inson o‘qiy oladigan formatga o‘tkazilgan va raw token value oltita decimal place sababli 1.000.000 ga bo‘lingan.
Nominal USD ogohlantirishi: value / 1000000 o‘zgartirishi tokenning standart decimal denomination ini beradi; historical stablecoin market price alohida o‘lchanmagan.
Asosiy tail modeli: Continuous power-law distribution.
Lower cut-off: \(\hat{x}_{\min}\), empirical va fitted cumulative distributions orasidagi KS distance ni minimum qiluvchi fixed candidate threshold to‘plamidan tanlanadi.
Exponent estimation: Maximum-likelihood estimation.
Fitting sample sizes: 50.000; 100.000; 200.000; 400.000; 800.000.
Random seeds: 1; 2; 3; 4; 5.
Ishonch oralig‘i: Approximate %95 CI tanlangan \(\hat{x}_{\min}\) ga shartli va threshold-estimation uncertainty ni o‘z ichiga olmaydi.
Composition counterfactual: Har bir category ning olti davrlik reference exponent-i o‘zgarmas saqlanadi; faqat transaction weight \(w_i(t)\) o‘zgaradi.
Counterfactual talqin chegarasi: \(C_{\mathrm{range}}\) faqat temporal range magnitude taqqoslanishidir; statistically explained variance emas.
Power-law talqin chegarasi: Manba natijalari bitta universal stablecoin tail exponentni belgilamaydi. Universality ni tasdiqlash uchun formal tail-model validation va qo‘shimcha stablecoin/blockchain/market-condition ma’lumotlari kerakligi mualliflar tomonidan qayd etilgan.
Manba ichidagi sana izohi: Abstract vizual matnida “February 202.” yozuvi ko‘rinadi; Table 1 va usul matni kuzatuv oynasi 20 fevral 2026 da tugaganini aniq ko‘rsatadi.
Manba ichidagi market-share izohi: Introduction USDT+USDC uchun taxminan %85, Data Description esa taxminan %80 combined stablecoin market capitalization iborasidan foydalanadi. Bular taxminiy fon qiymatlari bo‘lib, asosiy scaling natijasiga kiritilmagan.
Manba ichidagi Table 3 izohi: USDC SC–SC total qatorida 50.776.040 yozilgan, holbuki olti davr qatorining yig‘indisi 50.777.040. Ushbu 1.000 transaction farqi jimlik bilan tuzatilmagan.
Manba ichidagi exponent izohi: Section 4.1 dagi narrative average values bilan Figure 1 / Table 4 ning ayrim \(N\)-specific qiymatlari aynan bir xil emas. Ular alohida result layers sifatida taqdim etilgan.
Manba ichidagi range izohi: Umumiy bayonda taxminan 1.4–1.8 oralig‘i ishlatilgan bo‘lsa-da, Figure 1 da ayrim individual \(N=200.000\) baholar 1.8 dan yuqori. Xulosa bo‘limidagi “mainly within” chegarasi asos qilib olinishi kerak.
Data availability: Mualliflar ma’lumotlar ommaga ochiq ekanini va havola manba adabiyotlarida berilganini; tahlilda ishlatilgan preprocessed data ni muallifdan so‘rash mumkinligini bildiradi.
Competing interests: Mualliflar tadqiqotga ta’sir qilishi mumkin bo‘lgan ma’lum competing financial interest yoki personal relationship yo‘qligini bayon qiladi.
Moliyalashtirish / qo‘llab-quvvatlash: National Institute of Technology Sikkim Kundan Mukhia ga doctoral research fellowship taqdim etgan.
Hisoblash infratuzilmasi: Brahmagupta High-Performance Computing Centre, Sikkim University hisoblash imkoniyatlarini taqdim etgan.
Qo‘shimcha minnatdorchilik: Dr. Amitabha Bhattacharyya va Dr. Rupak Mukherjee infratuzilmaga kirishni yengillashtirgani, Britan Singh tadqiqotni qo‘llab-quvvatlagani qayd etilgan.
CRediT — Kundan Mukhia: Writing – original draft; Visualization; Validation; Software; Methodology; Investigation; Formal analysis; Conceptualization.
CRediT — Sabat Rai: Writing – review & editing; Investigation.
CRediT — Vivek Shrivastav: Writing – review & editing; Investigation.
CRediT — Imran Ansari: Writing – review & editing; Validation.
CRediT — Md. Nurujjaman: Writing – review & editing; Visualization; Validation; Supervision; Formal analysis; Conceptualization.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan