


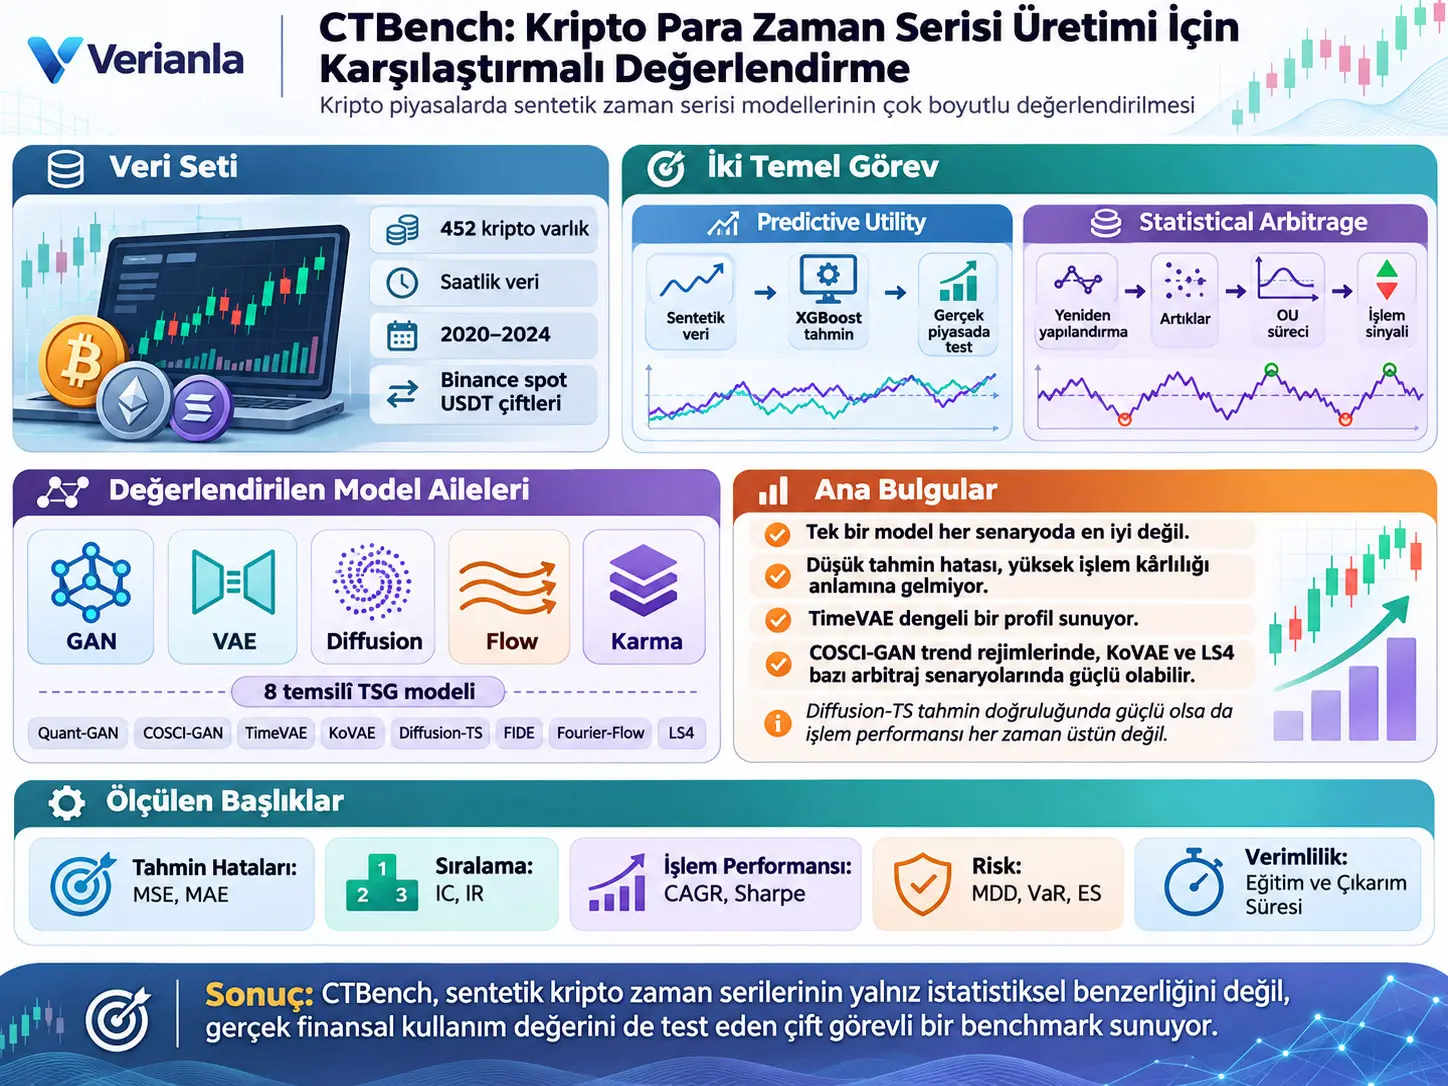
CTBench, kripto para piyasalarındaki sentetik zaman serisi üretim (Time Series Generation, TSG) modellerini yalnız istatistiksel benzerlikle değil, tahmin başarısı, işlem yapılabilirlik, risk ve hesaplama maliyeti açısından değerlendiren bir benchmark çerçevesidir. Yüklenen çalışma, Ocak 2020–Aralık 2024 arasındaki Binance spot piyasasında USDT karşısında işlem gören ve eksik gözlemler filtrelendikten sonra kalan 452 kripto varlığın saatlik verilerini kullanır. Sekiz TSG modeli; GAN, VAE, diffusion, flow ve karma mimari olmak üzere beş model ailesinden seçilmiş ve Predictive Utility ile Statistical Arbitrage adlı iki tamamlayıcı görev üzerinde değerlendirilmiştir.
Predictive Utility görevi, sentetik verinin gerçek piyasadaki bir sonraki saat getirilerini tahmin etmek için gerekli zamansal ve varlıklar arası yapıyı koruyup korumadığını sınar. TSG modelinin ürettiği sentetik veri üzerinde XGBoost tahmin modeli eğitilir; ardından tahminci gerçek test verisi üzerinde çalıştırılır ve elde edilen sinyaller çeşitli portföy stratejilerine dönüştürülür. Statistical Arbitrage görevi ise TSG modelini bir yeniden yapılandırıcı gibi kullanır; gerçek ve yeniden oluşturulmuş getiriler arasındaki artıklar Ornstein–Uhlenbeck ortalamaya dönüş süreciyle modellenerek alım-satım sinyalleri üretilir.
Çalışmanın en önemli sonucu, tek bir TSG modelinin bütün amaçlarda üstün olmadığıdır. Diffusion-TS tahmin hatası bakımından güçlü sonuçlar üretmesine rağmen bunun işlem kârlılığına otomatik olarak dönüşmediği görülmektedir. TimeVAE istatistiksel doğruluk ile işlem performansı arasında daha dengeli bir profil sunarken, COSCI-GAN özellikle yönlü ve trend içeren rejimlerde güçlü işlem sinyalleri üretebilmektedir. Fourier-Flow birçok ölçütte istikrarlı bir orta-üst performans gösterirken, Statistical Arbitrage görevinde KoVAE ve LS4 bazı dönemlerde yüksek getiri sağlayabilmekte fakat risk profilleri farklılaşmaktadır.
Sonuçların önemli sınırı şudur: bütün işlem performansları tarihsel veriler üzerinde oluşturulan simülasyon ve backtest sonuçlarıdır. Bunlar gerçek para ile gelecekte elde edilecek getiri garantisi değildir. Varsayılan değerlendirmelerin önemli bölümünde işlem ücreti sıfır kabul edilmiş; Statistical Arbitrage görevi için ayrıca %0.03 işlem ücretli daha gerçekçi bir senaryo sınanmıştır.
CTBench Nedir ve Neyi Ölçer?
CTBench, sentetik kripto para zaman serilerinin yalnız gerçek verilere görsel veya dağılımsal olarak benzemesini değil, bu sentetik verilerin gerçek piyasa tahmini ve işlem stratejileri gibi sonraki görevlerde ekonomik olarak kullanılabilir bilgi taşıyıp taşımadığını ölçmek için tasarlanmış kripto-odaklı bir TSG benchmarkıdır.
Neden kripto para için ayrı bir benchmark gerekiyor?
Çalışmanın temel motivasyonu, mevcut zaman serisi üretim benchmarklarının çoğunun sağlık, trafik, endüstriyel sinyaller veya geleneksel finans piyasaları gibi alanlara odaklanmasıdır. Kripto piyasaları ise 24 saat ve haftanın 7 günü açık olmaları, yüksek oynaklıkları, hızlı rejim değişimleri ve varlıklar arasında düzensiz likidite yapıları nedeniyle farklı bir test ortamı oluşturur.
Kaynak üç temel boşluk tanımlar. Birincisi, mevcut benchmarkların kripto para alanını yeterli genişlikte kapsamadığıdır. İkincisi, değerlendirmelerin çoğunun tahmin veya sınıflandırmayla sınırlı kalması ve işlem yapılabilir yapıyı test etmemesidir. Üçüncüsü ise düşük sentetik veri hatasının gerçek bir finansal strateji açısından yararlı olduğu varsayımının doğrudan sınanmamasıdır.
CTBench’in beş temel modülü
Kripto veri seti nasıl oluşturuluyor?
Yöntem bölümüne göre veri, Binance borsasında listelenen spot işlem çiftlerinin tarihsel saatlik verilerinden oluşturulmuştur. Dönem Ocak 2020’den Aralık 2024’e kadar uzanır. Eksik gözlemleri bulunan varlıklar filtrelenmiş ve yalnız USDT karşısında işlem gören çiftler tutulmuştur. Bu işlemler sonunda 452 farklı kripto varlığı kalmıştır.
Kaynak, her varlık ve zaman noktası için kullanılan temel fiyat vektörünü şu şekilde tanımlar:
\[ \mathbf{x}_{i,t} = [O_{i,t},H_{i,t},L_{i,t},C_{i,t}] \in\mathbb{R}^{4}. \]
Burada \(O\) açılış fiyatını, \(H\) en yüksek fiyatı, \(L\) en düşük fiyatı ve \(C\) kapanış fiyatını gösterir. Bütün varlıklar ve zaman noktaları birleştirildiğinde veri tensörü:
\[ \mathbf{D} = [\mathbf{x}_{i,t}] \in \mathbb{R}^{n\times(l+1)\times4} \]
olarak tanımlanır. Kaynak metni bu noktada “five standard fields” ifadesini kullanmasına rağmen matematiksel vektörde yalnız dört OHLC alanı bulunmaktadır. Verianla bu ifadeyi beşinci bir alan ekleyerek düzeltmemiştir.
Saatlik log-getiri nasıl hesaplanıyor?
\[ r_{i,t} = \log\left( \frac{C_{i,t}}{C_{i,t-1}} \right). \]
\(C_{i,t}\), varlık \(i\)’nin \(t\) saatindeki kapanış fiyatıdır. Log-getiri, ardışık iki kapanış fiyatının oranının doğal logaritmasıdır. Bu dönüşüm farklı fiyat seviyelerindeki kripto varlıkların aynı getiri ölçeğinde karşılaştırılmasına ve zaman serisi modellerinin doğrudan fiyat seviyesi yerine değişimleri işlemesine yardımcı olur.
Bütün varlıkların saatlik getirileri:
\[ \mathbf{R} = [r_{i,t}] \in \mathbb{R}^{n\times l} \]
matrisinde birleştirilir.
Rolling-window bölme nasıl yapılıyor?
Eğitim penceresi \(w\), test adımı \(s\), toplam saat sayısı \(l\) ve split sayısı \(k\) kullanılarak:
\[ \mathcal{O} = \{w,w+s,\ldots,w+(k-1)s\}, \qquad k= \left\lfloor \frac{l-w}{s} \right\rfloor \]
tanımlanır. Her \(\tau\) split noktasında eğitim ve test matrisleri:
\[ \mathbf{R}_{train}^{(\tau)} = [\mathbf r_{\tau-w+1},\ldots,\mathbf r_{\tau}] \]
ve
\[ \mathbf{R}_{test}^{(\tau)} = [\mathbf r_{\tau+1},\ldots,\mathbf r_{\tau+s}] \]
olarak oluşturulur. Böylece model gelecekteki veriyi eğitim sırasında görmeden geçmiş bir pencere üzerinde eğitilir ve ardından sonraki dönem üzerinde değerlendirilir.
Üretim ve yeniden yapılandırma modları
Bir TSG modeli \(\mathbf g^{(\tau)}\), her rolling split için eğitim verisi üzerinde yeniden eğitilir. Üretim modunda model Gaussian gürültüden sentetik seri örnekler:
\[ \mathbf{R}_{gen} = \mathbf g^{(\tau)}(\mathbf z), \qquad \mathbf z\sim\mathcal{N}(0,\mathbf I). \]
Reconstruction modunda ise model mevcut eğitim veya test verisini yeniden yapılandırır:
\[ \widehat{\mathbf R}_{train} = \mathbf g^{(\tau)} (\mathbf R_{train}^{(\tau)}), \qquad \widehat{\mathbf R}_{test} = \mathbf g^{(\tau)} (\mathbf R_{test}^{(\tau)}). \]
Bu iki mod CTBench’in iki temel görevi için farklı işlev görür. Predictive Utility sentetik üretim kalitesini, Statistical Arbitrage ise yeniden yapılandırma sonrasında geriye kalan artık yapının işlem yapılabilir olup olmadığını sınar.
Portföy tanımındaki kaynak-içi gösterim sorunu
Kaynak portföy ağırlık vektörünü:
\[ \boldsymbol{\eta}_{t} = [\eta_{1,t},\ldots,\eta_{n,t}] \in\mathbb{R}^{n}, \qquad \eta_{i,t}=1 \]
şeklinde basmaktadır ve daha sonra:
\[ V_t = V_{t-1} \times (\boldsymbol{\eta}_{t}\cdot\mathbf r_t) \]
ile portföyün gelişimini,
\[ \Delta V_t = V_t-V_{t-1} \]
ile saatlik kâr-zararı tanımlamaktadır.
Kaynak sadakati notu: Portföy teorisinde ağırlık toplamı ve sermaye güncellemesi çoğu zaman farklı biçimlerde yazılabilir; ancak yüklenen PDF’de formül yukarıdaki şekilde basılmıştır. Verianla, \(\eta_{i,t}=1\) ifadesini otomatik olarak \(\sum_i\eta_{i,t}=1\) biçimine veya \(V_t\) formülünü başka bir standart portföy denklemine sessizce dönüştürmemiştir.
Özellik çıkarımı
Çalışma, gerçek ve sentetik getiriler üzerinde aynı özellik çıkarım hattını uygular. Kullanılan özellikler arasında Alpha101 faktörleri ile Bollinger Bands, Relative Strength Index (RSI) ve hareketli ortalamalar gibi geleneksel teknik göstergeler bulunur. Bu özellikler momentum, ortalamaya dönüş ve oynaklık gibi kısa dönem piyasa davranışlarını kodlamayı amaçlar.
Özellik fonksiyonları:
\[ \boldsymbol{\Phi} = \{\boldsymbol{\phi}_{j}\}_{j=1}^{d} \]
olarak tanımlanır ve dönüşüm sonunda \(n\times l\times d\) boyutlu bir özellik tensörü elde edilir.
Veri dağılımında ne görülüyor?
Kaynakta 452 kripto varlığın ortalama saatlik log-getiri dağılımının sıfır çevresinde yoğunlaştığı fakat hafif sağa çarpık olduğu belirtilmektedir. Saatlik oynaklık dağılımı ise uzun bir sağ kuyruğa sahiptir; yani birçok varlık görece düşük oynaklığa sahipken daha küçük bir grup çok yüksek fiyat dalgalanmaları göstermektedir.
Piyasa değeri gruplarına göre incelenen 2020–2024 örneklerinde 2020–2021 yükseliş dönemi, 2022’deki sert düzeltmeler ve sonraki toparlanma/konsolidasyon dönemleri görünmektedir. Kaynak, orta ve küçük piyasa değerli kripto varlıkların büyük piyasa değerli örneklere göre daha yüksek ve keskin oynaklık gösterebildiğini belirtmektedir.
Saat içi analizde ortalama getirilerin UTC 05:00–07:00 ve UTC 21:00–23:00 civarında yükseldiği; oynaklığın ise gece yarısı çevresinde ve ABD ile Avrupa işlem saatlerinin örtüştüğü yaklaşık UTC 12:00–17:00 döneminde belirginleştiği raporlanmaktadır. Bu gözlemler tanımlayıcıdır; belirli coğrafi piyasanın bu hareketlere nedensel olarak yol açtığını kanıtlayan ayrı bir test yapılmamıştır.
Predictive Utility ile Statistical Arbitrage Görevleri Arasındaki Fark Nedir?
Predictive Utility görevi sentetik verinin gerçek piyasa tahmininde kullanılabilecek yapıyı koruyup korumadığını sınarken, Statistical Arbitrage görevi gerçek serinin TSG modeliyle yeniden yapılandırılmasından kalan artıkların istikrarlı ve ortalamaya dönen işlem sinyalleri oluşturup oluşturmadığını sınar.
Predictive Utility görevinin eğitim aşaması
Her split için gerçek eğitim verisi:
\[ \mathbf{R}_{train}^{(\tau)} \in \mathbb{R}^{n\times w}, \qquad w=500\times24 \]
olarak belirlenir. Yani eğitim penceresi 500 günlük saatlik veriden oluşur.
TSG modeli bu veriden zamansal bağımlılıkları ve varlıklar arası ilişkileri öğrenir ve sentetik getiriler üretir:
\[ \mathbf R_{gen} = \mathbf g(\mathbf z), \qquad \mathbf z\sim\mathcal N(0,\mathbf I). \]
Sentetik getirilere özellik çıkarımı uygulandıktan sonra XGBoost tahmin modeli bir sonraki saat getirisini tahmin etmek üzere eğitilir:
\[ \widehat r_{i,t+1} = \mathbf f \left( \boldsymbol{\Phi}(\mathbf R_{gen})[i,t,:] \right). \]
Kaynak XGBoost’u güçlü fakat aşırı hiperparametre ayarı gerektirmeyen bir ortak tahmin modeli olarak seçmiştir. Amaç, sonuçların mümkün olduğunca tahmin modelinin kapasitesinden değil sentetik verinin kalitesinden etkilenmesidir.
Predictive Utility test aşaması
Test penceresi:
\[ s=30\times24 \]
saattir. Tahminci gerçek test verisinden bir sonraki saat getirisini üretir. Varlıklar tahmin edilen getiriye göre sıralanır; kaynak bu görevde en yüksek tahmine sahip varlıkların üst yarısını long, en düşük tahminli alt yarısını short tutan dolar-nötr bir portföy oluşturulduğunu ve portföyün her saat yeniden dengelendiğini belirtir.
Buradaki temel fikir şudur: sentetik veri yalnız gerçek veriye benzemekle kalmayıp gerçek piyasadaki tahmin edilebilir ilişkileri de koruyorsa, sentetik veride eğitilen tahminci gerçek piyasa üzerinde anlamlı sinyal üretmelidir.
Statistical Arbitrage eğitim aşaması
Bu görevde TSG modeli gerçek getirileri yeniden oluşturur. Eğitim artığı:
\[ \rho_{i,t} = r_{i,t} - \widehat r_{i,t} \]
olarak tanımlanır.
Her varlığın artıkları Ornstein–Uhlenbeck (OU) sürecine uydurulur:
\[ d\rho_{i,t} = \theta_i (\mu_i-\rho_{i,t})dt + \sigma_i dW_t. \]
\(\theta_i>0\), artığın uzun dönem ortalaması \(\mu_i\)’ye dönme hızını; \(\mu_i\), uzun dönem denge değerini; \(\sigma_i\), artık sürecinin oynaklığını; \(dW_t\) ise standart Wiener süreci artımını temsil eder.
OU modeli burada fiyatın kendisinin mutlaka ortalamaya döndüğünü söylemez. Kaynakta ortalamaya dönüş varsayımı, gerçek getiri ile TSG modelinin yeniden oluşturduğu getiri arasındaki artık seri için uygulanmaktadır.
Statistical Arbitrage test aşaması ve s-score
Test döneminde artık:
\[ \epsilon_{i,t} = r_{i,t} - \widehat r_{i,t} \]
olarak hesaplanır ve normalize edilmiş \(s\)-score:
\[ s_{i,t} = \frac{\epsilon_{i,t}-\mu_i} {\sigma_i/\sqrt{2\theta_i}} \]
ile elde edilir.
\(s_{i,t}\), gözlenen artığın OU sürecinin tahmin ettiği denge seviyesinden standartlaştırılmış sapmasını ifade eder. Kaynak sinyal eşiğini:
\[ \gamma=2 \]
olarak kullanır.
- \(s_{i,t}>+2\) ise short pozisyon açılır veya korunur.
- \(s_{i,t}<-2\) ise long pozisyon açılır veya korunur.
- Diğer durumlarda pozisyon alınmaz.
Ham pozisyon sinyali:
\[ \eta_{i,t} = \operatorname{sgn}(-s_{i,t}) |s_{i,t}| \]
ve normalize edilmiş portföy ağırlığı:
\[ \widetilde{\eta}_{i,t} = \frac{\eta_{i,t}} {\sum_j|\eta_{j,t}|} \]
olarak tanımlanır. Portföy saatlik olarak yeniden dengelenir.
Üç işlem stratejisi
| Strateji | Kısaltma | Kaynakta verilen işlem mantığı |
|---|---|---|
| Cross-Sectional Momentum | CSM | Tahmin edilen bir saatlik getiriye göre en üst %10’daki varlıklarda long, en alt %10’daki varlıklarda short pozisyon. |
| Long-Only Top-Quantile | LOTQ | Tahmini en yüksek %20’de bulunan varlıklara eşit ağırlıklı long pozisyon; diğer varlıklara sıfır ağırlık. |
| Proportional-Weighting | PW | Portföy ağırlıkları tahmin edilen getiri büyüklükleriyle orantılı biçimde atanır. |
Değerlendirme metrikleri
Kaynağın §3.4 bölümünde açıkça tanımladığı sayısal değerlendirme ölçütleri 11 adettir. Bunlar iki hata metriği, iki sıralama metriği, iki işlem performansı metriği, üç risk metriği ve iki hesaplama süresi metriğidir.
Mean Squared Error — MSE
\[ MSE = \frac{1}{k\,s\,n} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} \sum_{i=1}^{n} \left( r_{i,t+\tau} - \widehat r_{i,t+\tau} \right)^2. \]
MSE tahmin hatalarının karesini ortalar; büyük hatalar kare alma nedeniyle daha fazla ağırlık kazanır. Daha düşük değer daha iyi tahmin doğruluğunu gösterir.
Mean Absolute Error — MAE
\[ MAE = \frac{1}{k\,s\,n} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} \sum_{i=1}^{n} \left| r_{i,t+\tau} - \widehat r_{i,t+\tau} \right|. \]
MAE mutlak tahmin hatasını ölçer ve MSE’ye göre çok büyük tekil hatalara daha az aşırı ağırlık verir.
Information Coefficient — IC
Her zaman noktasında gerçekleşen ve tahmin edilen varlık getirilerinin sıralaması arasındaki Spearman korelasyonu:
\[ IC_{\tau,t} = \operatorname{SpearmanCorr} ( \mathbf r_{t+\tau}, \widehat{\mathbf r}_{t+\tau} ) \]
ile hesaplanır ve bütün split/zaman noktaları üzerinde ortalanır:
\[ IC = \frac{1}{k\,s} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} IC_{\tau,t}. \]
Pozitif IC, modelin yalnız mutlak getiri değerlerini değil varlıkların birbirlerine göre sıralamasını da koruyabildiğini gösterir.
Information Ratio — IR
\[ IR = \frac{\operatorname{Mean}(IC_{\tau,t})} {\operatorname{Std}(IC_{\tau,t})}. \]
IR, IC’nin yalnız ortalama seviyesini değil zaman içindeki istikrarını ölçer.
Compound Annual Growth Rate — CAGR
\[ CAGR = \left( \frac{V_s}{V_0} \right)^{8760/s} - 1. \]
Kaynak saatlik piyasa verisi kullandığı için yıllıklaştırma faktöründe \(8760=365\times24\) saat kullanmaktadır. CAGR başlangıç sermayesi \(V_0\) ile dönem sonu portföy değeri \(V_s\) arasındaki bileşik yıllıklaştırılmış büyümeyi ölçer.
Sharpe Ratio — SR
\[ SR = \frac{ \mathbb E[\Delta V_t/V_{t-1}] }{ \operatorname{Std}(\Delta V_t/V_{t-1}) } \sqrt{8760}. \]
Sharpe oranı ortalama portföy getirisini getiri oynaklığına göre ölçekler ve saatlik veriden yıllıklaştırılır. Kaynak formülünde ayrı bir risksiz faiz düzeltmesi görünmemektedir.
Maximum Drawdown — MDD
\[ MDD = \max_{u\le t} \left( \frac{V_u-V_t}{V_u} \right). \]
MDD, portföyün daha önce ulaştığı bir tepe değerinden sonraki en büyük göreli düşüşünü ölçer.
Value at Risk — VaR
\[ VaR_{0.95} = - \operatorname{Percentile}_{5\%} \left( \frac{\Delta V_t}{V_{t-1}} \right). \]
Kaynak %95 güven düzeyinde VaR kullanmaktadır. Bu ölçü getiri dağılımının alt %5 sınırındaki kayıp büyüklüğünü özetler.
Expected Shortfall — ES
\[ ES_{0.95} = - \mathbb E \left[ \frac{\Delta V_t}{V_{t-1}} \;\middle|\; \frac{\Delta V_t}{V_{t-1}} \le -VaR_{0.95} \right]. \]
ES, VaR eşiğinin de ötesine geçen en kötü kuyruk durumlarının ortalama kaybını ölçer. Böylece yalnız kayıp sınırını değil, sınır aşıldığında kayıpların ne kadar ağır olabildiğini de gösterir.
Eğitim ve çıkarım süresi
Training Time, TSG modelinin eğitilmesi için geçen duvar saati süresidir. Inference Time ise \(n\) varlık ve \(s\) zaman adımı içeren bir veri batch’inin üretilmesi veya yeniden oluşturulması için geçen ortalama süredir.
Kaynak neden bazen 11, 12 ve 13 metrik diyor?
Kaynağın özet ve CTBench mimari açıklaması 13 metrikten söz eder. §3.4 ise E1–E11 olarak numaralandırılmış 11 sayısal metriği açıkça tanımlar. Deney ayarları bölümünde “twelve metrics detailed in §3.4” ifadesi kullanılır. Şekil 2 ayrıca Growth Curve ve Ranking Plot adlı iki görselleştirme çıktısını “Visualization” başlığı altında göstermektedir. Dolayısıyla kaynak içinde metrik sayısı tutarlı değildir; Verianla bunları tek bir kesin sayı gibi birleştirmemektedir.
Test edilen sekiz TSG modeli
| Aile | Model | Kaynakta verilen temel ayarlar |
|---|---|---|
| GAN | Quant-GAN | latent_dim = 8; hidden_dim = 80; gradient penalty λgp = 10.0; critic steps = 5. |
| GAN | COSCI-GAN | latent_dim = 32; γ = 5; n_groups = 4; MLP tabanlı merkezi discriminator. |
| VAE | TimeVAE | latent_dim = 8; 50, 100 ve 200 birimli katmanlar. |
| VAE | KoVAE | WKL = 0.009; WPRED = 0.03. |
| Diffusion | Diffusion-TS | 1000 diffusion timestep; 3 encoder; 6 decoder; dmodel = 64. |
| Diffusion | FIDE | 1000 adım; hidden_dim = 64; 8 katman; σ = 0.05. |
| Flow | Fourier-Flow | DFT tabanlı coupling; hidden_size = 128; 3 flow katmanı. |
| Karma | LS4 | hidden_dim = 6; latent_dim = 8; batch size = 512. |
GAN tabanlı Quant-GAN ve COSCI-GAN yalnız Predictive Utility görevinde kullanılmıştır. Kaynak dipnotu bunun nedenini GAN modellerinin doğal olarak reconstruction işlevi sunmaması şeklinde açıklar.
Çalışmanın Yöntemi ve Bulguları
Düşük Tahmin Hatası Neden Yüksek İşlem Kârı Anlamına Gelmiyor?
CTBench sonuçlarında bazı modeller MSE ve MAE gibi tahmin metriklerinde güçlü olmasına rağmen kârlı işlem sinyali üretmemektedir; çünkü bir üretici model fiyat serisini aşırı yumuşatarak tahmin hatasını azaltabilirken işlem stratejilerinin yararlandığı varyans, kuyruk hareketleri veya varlıklar arası sıralama farklarını da zayıflatabilir.
Deney düzeni
Gerçek dünya kullanımını taklit etmek için walk-forward rolling-window doğrulaması kullanılmıştır. Her döngü sonunda test dönemi kadar ileri gidilmiş ve model yeniden eğitilmiştir.
| Öğe | Değer |
|---|---|
| Veri dönemi | Ocak 2020 – Aralık 2024 |
| Veri frekansı | Saatlik, 24/7 |
| Varlık sayısı | 452 kripto varlık |
| Piyasa | Binance spot, USDT çiftleri |
| Eğitim penceresi | 500 gün × 24 saat |
| Predictive Utility test penceresi | 30 gün × 24 saat |
| Statistical Arbitrage test penceresi | 15 gün × 24 saat |
| Varsayılan işlem maliyeti | 0 |
| Ek Statistical Arbitrage maliyet senaryosu | %0.03 işlem ücreti |
| İşlem yeniden dengeleme | Saatlik |
| İşlem sinyali eşiği | γ = 2 |
| İşlemci | Intel Xeon Platinum 8480C @ 3.80 GHz |
| Bellek | 64 GB RAM |
| GPU | NVIDIA H100 |
2021 Predictive Utility sonuçları
Kaynağın yıllık analizine göre 2021 yükseliş piyasasında Diffusion-TS tahmin doğruluğunda öne çıkmaktadır. Bununla birlikte modelin negatif CAGR ve düşük Sharpe değerleri, düşük tahmin hatasının işlem başarısına dönüşmediğini göstermektedir.
TimeVAE aynı dönemde tahmin doğruluğu ile getiriler arasında daha dengeli bir profil göstermektedir. COSCI-GAN ise özellikle LOTQ ve PW gibi trend duyarlı stratejilerde güçlü sonuçlar verir; kaynak 2021’de bu stratejiler için Sharpe oranlarının 5’in üzerine çıkabildiğini belirtmektedir.
2022: yüksek oynaklık rejimi
2022 döneminde bütün modellerin tahmin doğruluğunda bir miktar bozulma görülmektedir. TimeVAE farklı stratejilerde pozitif Sharpe değerlerini koruyabilmiştir. Diffusion-TS hata tabanlı metriklerde güçlü olmasına rağmen uzun drawdown dönemlerinden etkilenmiştir.
COSCI-GAN CSM stratejisinde yüksek CAGR ile görece sığ drawdown kombinasyonu gösterirken LS4 daha çok risk kontrolü sağlayan muhafazakâr bir profil sergilemiştir.
2023: konsolidasyon rejimi
2023’te tahmin hataları modeller arasında birbirine yaklaşırken işlem sonuçları belirgin biçimde ayrışmaktadır. Trend duyarlı COSCI-GAN zayıflarken TimeVAE ve Fourier-Flow yüksek Sharpe değerlerini korumaktadır. Kaynak Fourier-Flow’un düşük kuyruk riski ve güçlü risk-ayarlı getiriyle konsolidasyon döneminde başarılı olduğunu vurgular.
2024: düşük sinyal ve ortalamaya dönüş
2024’te hem tahmin doğruluğu hem kârlılık genel olarak gerilemiştir. TimeVAE sınırlı düzeyde kârlılığı korurken modellerin çoğu tutarlı getiri üretmekte zorlanmıştır. Kaynak bunu düşük sinyal ortamında alpha fırsatlarının daha seyrek hale gelmesiyle ilişkilendirir.
Predictive Utility model sıralaması ne gösteriyor?
Yıllık ranking analizinin üç temel mesajı vardır. Diffusion-TS tahmin metriklerinde sürekli üst sıralarda bulunmasına rağmen işlem performansında geri kalmaktadır. TimeVAE ve COSCI-GAN farklı piyasa rejimlerinde farklı avantajlar göstermektedir. Fourier-Flow ise çok sayıda ölçütte orta-üst ve istikrarlı sıralamalar elde ederek risk kontrollü kullanım için daha dengeli bir model görünümü sergilemektedir.
10.000 dolarlık simülasyonların yorumu
Kaynak, farklı TSG modellerinin ürettiği sinyaller altında başlangıç değeri 10.000 dolar olan simüle portföylerin 2021–2024 gelişimini göstermektedir. Bu grafikler gerçek yatırım hesabı değildir; tarihsel veriler üzerinde gerçekleştirilmiş backtest sonuçlarıdır.
CSM altında COSCI-GAN ve TimeVAE düzenli büyüme sergilerken Diffusion-TS ve FIDE zaman içinde gerilemektedir. LOTQ altında COSCI-GAN açık biçimde öne çıkar; TimeVAE ve Fourier-Flow daha ılımlı büyüme gösterir. PW altında COSCI-GAN yine güçlüdür; TimeVAE ve Fourier-Flow daha düzgün bileşik büyüme sergilerken LS4 daha yatay ve muhafazakâr bir profile sahiptir.
Statistical Arbitrage sonuçları
Statistical Arbitrage görevinde PCA tabanlı klasik bir yöntem referans olarak kullanılmaktadır. Bu görevde Quant-GAN ve COSCI-GAN bulunmaz; yeniden yapılandırma yapabilen TimeVAE, KoVAE, Diffusion-TS, FIDE, Fourier-Flow ve LS4 değerlendirilir.
İşlem maliyetleri eklendiğinde bütün modellerin kârlılığının düştüğü raporlanmaktadır. Yüksek işlem hacmi ve yüksek turnover üreten yöntemler maliyetten daha fazla etkilenirken daha düzgün sinyaller üreten modeller getirilerinin daha büyük bölümünü koruyabilmektedir.
2022’nin kriz benzeri ortamında KoVAE en yüksek CAGR değerini üretirken ciddi drawdown ve orta düzey Sharpe profiline sahiptir. Kaynak bunu yüksek fakat ortalamaya dönen getiri dalgalanmalarıyla ilişkilendirir.
2023’te LS4 hem CAGR hem Sharpe açısından en güçlü model olarak raporlanmış ve drawdown düzeyi görece sınırlı kalmıştır. İşlem maliyetleri dahil edildiğinde LS4 ve KoVAE üst sıralarda kalmakla birlikte ham getirileri azalır.
TimeVAE ve Diffusion-TS daha dengeli ikinci kademe modeller olarak tanımlanmaktadır. FIDE ise yıllar boyunca sıfıra yakın veya negatif CAGR ve Sharpe üretmesine karşın çoğu durumda en düşük VaR/ES ve düşük MDD değerlerini sağlar. Kaynağın yorumu, FIDE’ın artık serileri işlem yapılabilir yapıyı da ortadan kaldıracak kadar “temiz” yeniden oluşturabileceği yönündedir.
Fourier-Flow Statistical Arbitrage görevinde getiriler bakımından zayıf kalmakta ve drawdown’ı sürekli olarak kontrol edememektedir. Kaynak, exact-likelihood tabanlı flow yaklaşımının yüksek frekanslı gürültüyü düzgünleştirebilmesine rağmen işlem yapılabilir ortalamaya dönüş bileşenlerini her zaman izole edemediğini öne sürmektedir.
%0.03 işlem ücretli sermaye eğrileri
Kaynağın Statistical Arbitrage sermaye eğrilerinde LS4, %0.03 işlem maliyeti altında görece sürekli bileşik büyüme göstermektedir ve 2022 ortası ile 2023 başındaki iki keskin basamaklı artış dikkat çekmektedir. KoVAE de güçlü büyüme sergiler ancak daha yüksek riskle çalışır.
TimeVAE 2022’ye kadar istikrarlı büyür, 2023 ortasında plato yapar ve 2024’te yatay veya hafif aşağı yönlü hareket eder. Diffusion-TS daha düşük drawdown ile daha düzgün bir eğri üretmesine rağmen kaynak tarafından yaşayabilir modeller arasında düşük terminal getiriye sahip olarak tanımlanır.
FIDE sermaye eğrisinin erken dönemde ciddi biçimde bozulması, aşırı düzenlileştirilmiş artıkların işlem yapılabilir sinyali ortadan kaldırabileceği yorumuna yol açmaktadır. Fourier-Flow ise 2022 ortasından itibaren yavaş fakat devamlı sermaye kaybı göstermektedir.
Hesaplama verimliliği
VAE ailesi kaynakta en hesaplama-verimli model grubu olarak öne çıkmaktadır. TimeVAE eğitimi bir dakikadan kısa sürmekte ve çıkarım süresi bir saniyenin altında kalmaktadır. Bu nedenle sık yeniden eğitim veya düşük gecikmeli deneyler açısından avantajlı görülmektedir.
GAN tabanlı modeller orta seviyede hesaplama maliyetine sahiptir. Quant-GAN’ın görece yüksek eğitim süresinin aynı ölçüde hızlı üretime dönüşmediği belirtilmektedir.
Diffusion modelleri en hesaplama yoğun gruptur. Özellikle Diffusion-TS’in iteratif denoising yapısı nedeniyle hem eğitim hem çıkarım süresi daha uzundur. Kaynak bu nedenle diffusion yöntemlerinin çevrimdışı kullanım veya yüksek hesaplama kaynağının bulunduğu ortamlar için daha uygun olabileceğini belirtmektedir.
Kaynağın model seçim önerileri
| Senaryo | Önerilen modeller | Kaynakta verilen gerekçe |
|---|---|---|
| Trend izleyen / yönlü piyasalar | COSCI-GAN, KoVAE | COSCI-GAN trend ve dağılım sinyalini güçlendirir; KoVAE daha yüksek drawdown karşılığında alpha sağlayabilir. |
| Ortalamaya dönen / yatay rejimler | TimeVAE, Fourier-Flow, Diffusion-TS | TimeVAE ve Fourier-Flow denge sağlar; Diffusion-TS varlık sıralamasını koruyabilir. |
| İşlem ücretine duyarlı / düşük turnover | TimeVAE, Diffusion-TS | Daha düzgün artık sinyalleri ve işlem maliyetleri altında daha istikrarlı Sharpe. |
| Risk toleransı / portföy tasarımı | KoVAE, LS4, TimeVAE, Diffusion-TS, FIDE | KoVAE ve LS4 daha yüksek getiri ile daha fazla risk; TimeVAE ve Diffusion-TS Sharpe/drawdown dengesi; FIDE savunmacı yapı. |
| Dağıtım ve hesaplama verimliliği | TimeVAE, LS4 | Hızlı yeniden eğitim ve düşük çıkarım gecikmesi; diffusion modelleri daha çok çevrimdışı kullanıma uygundur. |
Dört model ailesi arasındaki temel ödünleşimler
Kaynak sonuçları dört geniş davranış biçiminde özetlemektedir. VAE tabanlı modeller kararlı reconstruction sağlar ancak çok hızlı değişen rejimlere geç tepki verebilir. GAN tabanlı modeller trend alpha’sını yakalayabilir fakat yüksek oynaklıkta istikrarsızlaşabilir. Diffusion modelleri kuyruk davranışları ve rejim kümelerini iyi temsil edebilirken düşük sinyalli dönemlerde performans kaybedebilir. Flow tabanlı modeller likelihood modellemesine öncelik verir ancak finansal işlem faydası sınırlı kalabilir; karma modeller ise hesaplama açısından verimli olmakla birlikte risk-getiri davranışlarında daha tutarsız olabilir.
Çalışmanın desteklediği ve desteklemediği sonuçlar
| Çalışmanın desteklediği | Çalışmanın desteklemediği |
|---|---|
| TSG modellerinin tahmin doğruluğu ile finansal işlem faydası arasında güçlü ödünleşimler bulunduğu. | Düşük MSE/MAE değerine sahip modelin gerçek piyasada kesin kâr sağlayacağı. |
| Hiçbir modelin bütün piyasa rejimlerinde ve bütün metriklerde üstün olmadığı. | Tek bir modelin bütün kripto piyasaları için evrensel olarak en iyi olduğu. |
| TimeVAE, COSCI-GAN, Fourier-Flow, KoVAE ve LS4 gibi modellerin farklı rejimlerde farklı avantajlar gösterdiği. | Bu modellerin gelecekte aynı performansı tekrarlayacağı. |
| İşlem maliyetlerinin Statistical Arbitrage performansını belirgin biçimde düşürdüğü. | %0.03 ücretin bütün borsalar ve bütün traderlar için evrensel işlem maliyeti olduğu. |
| 452 Binance USDT varlığında 2020–2024 dönemine ait sonuçlar. | Bütün kripto borsaları, türev piyasaları veya gelecekteki piyasa rejimleri için doğrudan genelleme. |
| Sentetik verinin downstream finansal görevlerle değerlendirilmesinin ek bilgi sağladığı. | Backtest performansının canlı işlem başarısının kanıtı olduğu. |
Yöntemsel sınırlılıklar ve yeniden üretilebilirlik notları
Metrik sayımı: Kaynağın farklı bölümlerinde 11, 12 ve 13 değerlendirme öğesi ifadeleri bulunmaktadır. Bu tutarsızlık korunmuştur.
Veri kaynağı anlatımı: Katkılar bölümünde veri “major global exchanges” ifadesiyle tanımlanırken §3.1 yöntemi Binance spot piyasasını açıkça belirtmektedir. Ampirik açıklamada §3.1 esas alınmıştır.
OHLC alan sayısı: Kaynak “five standard fields” derken \([O,H,L,C]\) biçiminde dört alan tanımlar.
Portföy denklemi: Kaynaktaki ağırlık ve \(V_t\) denklemleri standart finans formülüne göre düzeltilmemiştir; kaynakta basıldığı şekilde aktarılmıştır.
Yan bilgi kanalları: Order book, blockchain kayıtları ve haber gibi side-channel bilgiler benchmark dışında tutulmuştur. Sonuçlar yalnız fiyat/getiri, hacim ve türetilen finansal özellikler temelindeki TSG kapasitesini değerlendirir.
İşlem maliyeti: Predictive Utility ve temel benchmarklarda varsayılan ücret sıfırdır. Statistical Arbitrage için %0.03 ücretli ek senaryo bulunur. Spread, slippage, piyasa etkisi ve borsaya özgü bütün operasyonel maliyetler tam canlı işlem ortamı biçiminde modellenmemiştir.
Gelecek çalışma: Yazarlar yeni tokenların eklenmesini, borsalar arası veriye genişlemeyi, daha gelişmiş TSG mimarilerinin entegrasyonunu, model ensemble’larını, rejim-duyarlı model switching yaklaşımını ve otomatik değerlendirme/hiperparametre ayarını gelecek çalışma olarak belirtmektedir.
Kaynak ve Yöntem Notu
Özgün başlık: CTBench: Cryptocurrency Time Series Generation Benchmark
Yazarlar: Yihao Ang; Qiang Wang; Qiang Huang; Yifan Bao; Xinyu Xi; Anthony K. H. Tung; Chen Jin; Zhiyong Huang.
Yüklenen kaynak sürümü: arXiv:2508.02758v1, 3 Ağustos 2025.
Yüklenen PDF’nin yayın statüsü: Preprint. PDF’de “ACM Conference, XXX-XXX, 2020” ve “doi:XX.XX/XXX.XX” gibi şablon yer tutucuları bulunmaktadır; bunlar gerçek konferans veya gerçek DOI bilgisi değildir.
Güncel yayın durumu: Aynı çalışma daha sonra International Conference on Learning Representations 2026 (ICLR 2026) kapsamında hakemli konferans makalesi olarak yayımlanmıştır. Ana bilimsel anlatım yüklenen v1 preprintten hazırlanmış; güncel sürüm yalnız yayın/hakemlik kimliğini doğrulamak için kullanılmıştır.
Yazar kurumları — yüklenen sürüm: Yihao Ang, Qiang Wang, Yifan Bao, Xinyu Xi, Anthony K. H. Tung, Chen Jin ve Zhiyong Huang — National University of Singapore. Qiang Huang — Harbin Institute of Technology (Shenzhen).
Sorumlu yazar: Yüklenen arXiv v1’de ayrı bir corresponding author işareti görünmemektedir. Daha sonraki ICLR 2026 sürümünde Qiang Huang corresponding author olarak işaretlenmiştir.
DOI: Yüklenen PDF gerçek bir yayın DOI’si vermemekte, yalnız yer tutucu DOI göstermektedir. Bu nedenle yer tutucu metin DOI olarak kullanılmamıştır.
Resmî preprint kaydı: https://arxiv.org/abs/2508.02758
Hakemli sürüm: ICLR 2026 Conference Proceedings.
Kaynak türü: Yüklenen dosya preprint; aynı çalışmanın güncel hakemli sürümü konferans makalesidir.
Lisans / telif durumu: Yüklenen v1 PDF’de tamamlanmamış ACM şablon telif metni bulunmaktadır ve yeniden kullanım için açık bir Creative Commons lisansı görünmemektedir. Bu nedenle makale içindeki bilimsel görsel, kaynak şeklin piksel kopyası yerine yalnız açıkça tanımlanan yöntem ilişkilerinden bağımsız SVG olarak yeniden oluşturulmuştur.
Veri: Ocak 2020–Aralık 2024 saatlik Binance spot USDT verileri; eksik gözlemler filtrelendikten sonra 452 kripto varlık.
Ana yöntem: Time Series Generation benchmarkı; Predictive Utility ve Statistical Arbitrage olmak üzere iki görevli değerlendirme.
Model ailesi: GAN, VAE, diffusion, flow ve karma mimari.
Test edilen modeller: Quant-GAN, COSCI-GAN, TimeVAE, KoVAE, Diffusion-TS, FIDE, Fourier-Flow ve LS4.
Tahmin modeli: Predictive Utility görevinde XGBoost.
Statistical Arbitrage modeli: TSG reconstruction artıkları üzerinde Ornstein–Uhlenbeck süreci; işlem sinyal eşiği γ = 2.
Değerlendirme ölçütleri: §3.4 içinde açıkça tanımlanan MSE, MAE, IC, IR, CAGR, Sharpe Ratio, MDD, VaR, ES, Training Time ve Inference Time. Kaynağın başka bölümlerinde toplam sayı 12 ve 13 olarak da verildiğinden sayım tutarsızlığı açık bırakılmıştır.
Deney donanımı: Intel Xeon Platinum 8480C @ 3.80 GHz, 64 GB RAM ve NVIDIA H100 GPU.
Finansman: Yüklenen preprintte ayrı bir funding statement bulunmamaktadır.
Çıkar çatışması: Yüklenen preprintte ayrı bir conflicts of interest statement bulunmamaktadır.
Etik kurul / insan katılımcı: Çalışma tarihsel piyasa verisi ve hesaplamalı model benchmarkı kullandığından insan katılımcı deneyine dayanmamaktadır; yüklenen preprint ayrı etik kurul bölümü sunmamaktadır.
Veri/kod erişilebilirliği: Kaynak CTBench’i açık kaynaklı benchmark ve veri kaynağı olarak tanımlar; yüklenen v1 PDF’de ayrı bir Data Availability Statement bölümü bulunmamaktadır.
Yazar katkıları: Yüklenen v1 preprintte CRediT veya ayrı yazar katkıları bölümü bulunmamaktadır.
Temel bilimsel sınır: Rapordaki CAGR, Sharpe, drawdown ve sermaye eğrileri tarihsel veri üzerinde oluşturulan benchmark/backtest sonuçlarıdır; gelecekte gerçek sermayeyle aynı performansın elde edileceğine ilişkin garanti veya canlı işlem kanıtı değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir