


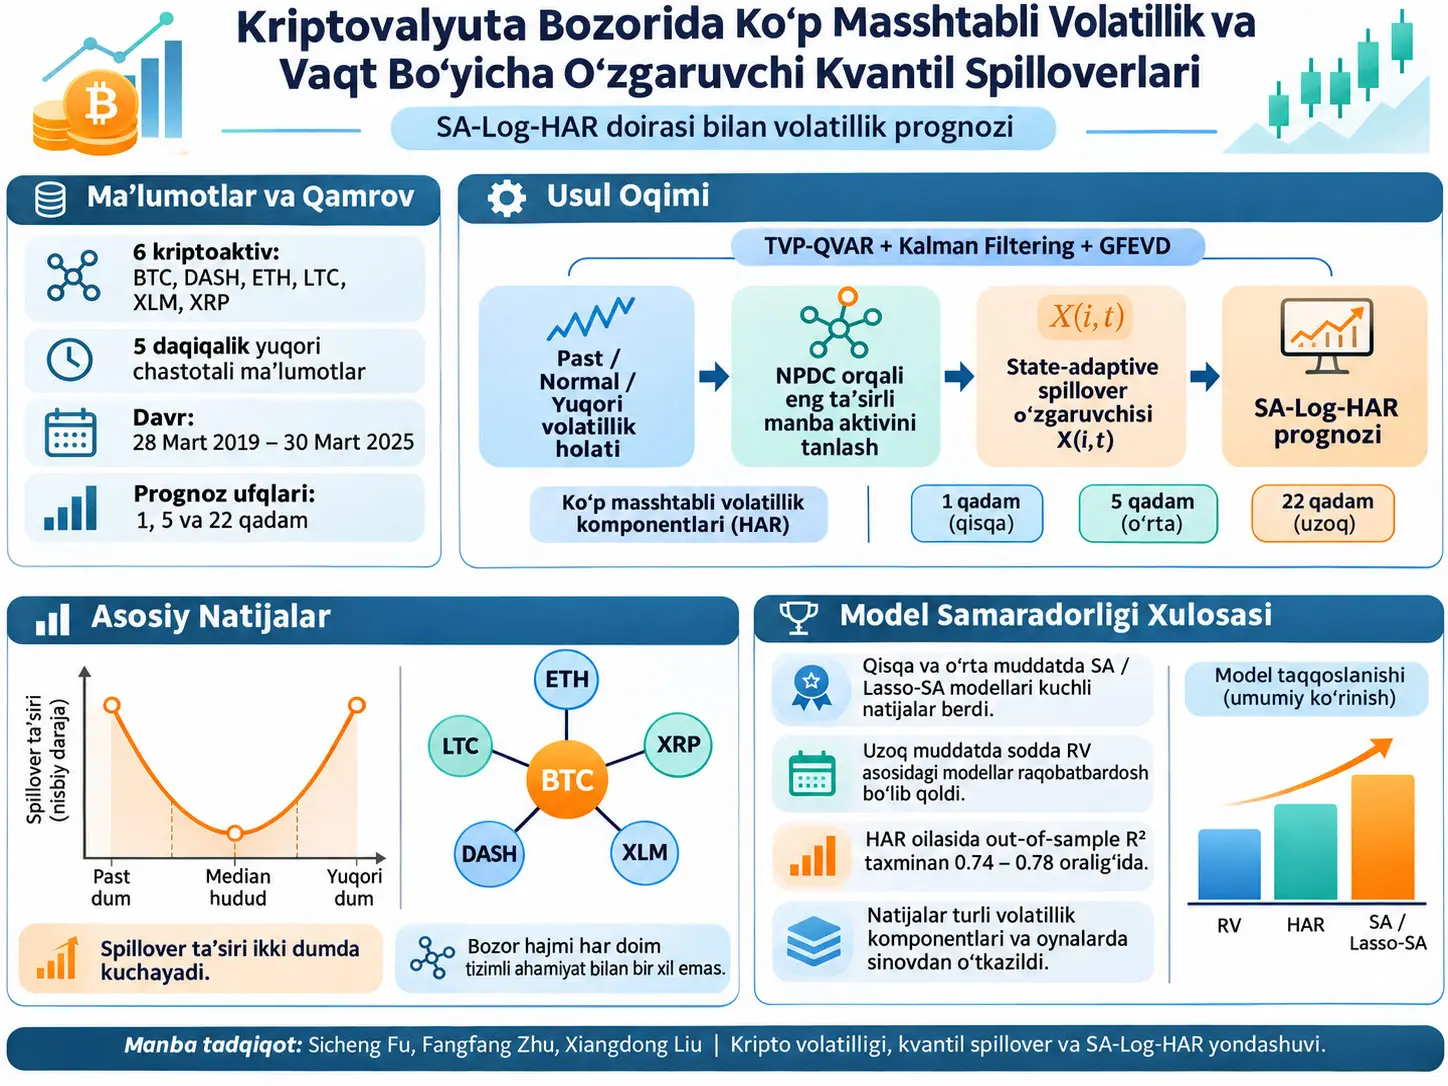
State-Adaptive Log-HAR (SA-Log-HAR), maqsadli kriptoaktivning joriy volatillik rejimiga qarab boshqa kriptoaktivdan keladigan eng kuchli kvantilga asoslangan volatillik spillover manbasini tanlab, ushbu ma’lumotni ko‘p masshtabli Log-HAR prognoz tuzilmasiga qo‘shadigan volatillikni prognozlash yondashuvidir. Sicheng Fu, Fangfang Zhu va Xiangdong Liuning tadqiqoti BTC, DASH, ETH, LTC, XLM va XRP uchun Binance’dan olingan 5 daqiqalik ma’lumotlarni 28 Mart 2019–30 Mart 2025 davrida tahlil qiladi, vaqt bo‘yicha o‘zgaruvchi kvantil connectedness tuzilmasini TVP-QVAR, Kalman filtering va GFEVD yordamida baholaydi hamda hosil qilingan state-adaptive spillover o‘zgaruvchilari Log-HAR oilasining prognoz samaradorligiga qo‘shimcha axborot beradimi-yo‘qmi, shuni sinaydi. Asosiy natijalar umumiy volatillik spilloverining taqsimotning ikki dumida median hududiga nisbatan kuchayishi, spillover manbasi bozor holatiga qarab o‘zgarishi mumkinligi va ayrim SA/Lasso-SA Log-HAR modellarining muayyan prognoz ufqlari hamda yo‘qotish funksiyalarida kuchli natija ko‘rsatishidir. Biroq ustun model yagona va o‘zgarmas emas; samaradorlik prognoz ufqi, volatillik komponenti, oyna dizayni va baholash metrikasiga qarab o‘zgaradi.
Tadqiqotning asosiy namunasi oltita kriptovalyutadan iborat. Ma’lumotlar 5 daqiqalik yuqori chastotali kuzatuvlardir. Asosiy tahlilda namunaning so‘nggi 300 kuni out-of-sample prognoz uchun ajratilgan; robustness tahlilida esa 20 Fevral 2021–16 Noyabr 2023 oralig‘ida 1.000 kunlik doimiy estimation window va 17 Noyabr 2023–30 Mart 2025 oralig‘idagi 500 kunlik forecast evaluation period ishlatilgan.
Manba Figure 1 realizatsiya qilingan volatillikning Total Spillover Index qiymati kvantil taqsimotida taxminan U-shaklli naqsh ko‘rsatishini namoyish etadi: median atrofida tizim connectedness darajasi pastroq va nisbatan barqaror bo‘lsa, past va yuqori dumlarga borilgan sari umumiy spillover ortadi. Manba bayonida bu tuzilma two-tail amplification deb talqin qilinadi. Yuqori va past dumlarning kattaliklari to‘liq simmetrik bo‘lmagani uchun tadqiqot asimmetriyani ham ta’kidlaydi.
Manba ikkinchi iqtisodiy natijani “market size bilan systemic importance ajralishi” sifatida talqin qiladi. Mualliflar katta bozor qiymatiga ega ETH asosan net receiver, XRP va LTC kabi kichikroq aktivlar esa kuchli transmitter rollarini ko‘rsatishi mumkinligini bildiradi. Biroq chop etilgan Jadval 2 da barcha contribution qiymatlari musbat bo‘lishi va jadval izohida musbat qiymat transmitter sifatida belgilanishi ushbu yo‘nalish talqini bilan to‘liq mos kelmaydi. Shu sababli bu xulosa tadqiqot mualliflarining talqinidir; Jadval 2 ning chop etilgan ko‘rinishi o‘ziyoq yo‘nalishni bahssiz tarzda ko‘rsatmaydi.
Out-of-sample testlarda birorta model barcha sharoitlarda ustun chiqmaydi. 300 kunlik asosiy baholashda SA-Log-HAR-RS bir-step prognozda, Lasso-SA-Log-HAR-RS besh-step prognozda ajralib turadi, 22-step ufqda esa Log-HAR-RV va SA-Log-HAR-RV kuchli natijalar ko‘rsatadi. 500 kunlik robustness namunasida besh-step ufqda Lasso-SA-Log-HAR-REX sakkizta MCS reytingining sakkiztasida ham birinchi o‘rinda turadi. Realized Kernel robustness testida yetakchi modellar yana o‘zgaradi. Bu tuzilma “state-adaptive axborot foydali” degan xulosani qo‘llab-quvvatlaydi, biroq “bitta SA modeli har doim eng yaxshisi” degan xulosani qo‘llab-quvvatlamaydi.
Campbell–Thompson uslubidagi out-of-sample baholashda HAR oilasi taxminan 0.74–0.78 oralig‘ida yuqori musbat \(R^2_{OOS}\) qiymatlarini beradi. Jadvaldagi eng yuqori qiymatlar Lasso-SA-Log-HAR-RS va SA-Log-HAR-RS uchun 300 kunlik oynada 0.776, 500 kunlik oynada 0.751 dir. Biroq HAR modellari orasidagi farqlarning ko‘pi mingdan bir yoki yuzdan bir darajasida; shu sababli faqat “eng yuqori qiymat”ga qarab katta iqtisodiy ta’sir taxmin qilinmasligi kerak.
Tadqiqotning asosiy muammosi
Kriptovalyuta volatilligini prognozlash bir vaqtning o‘zida ikki alohida muammoni o‘z ichiga oladi. Birinchisi, volatillikning o‘z tarixida kuchli davomiylik va ko‘p masshtabli bog‘liqlik mavjudligidir. Ikkinchisi, bir kriptoaktivdagi risk harakati boshqa aktivlardan mustaqil emasligidir. Aktiv volatilligi faqat o‘zining kunlik, haftalik yoki oylik tarixidan emas, balki bozorning qolgan qismidan keladigan vaqt bo‘yicha o‘zgaruvchi risk uzatilishidan ham axborot olishi mumkin.
An’anaviy HAR-RV yondashuvi birinchi muammoni ko‘p masshtabli tarixiy volatillik orqali ko‘rib chiqadi. Ushbu tadqiqotdagi bo‘shliq esa ikkinchi muammoni HAR tuzilmasiga tizimli ravishda qo‘shishdir: Qaysi boshqa kriptoaktiv, qaysi bozor holatida, maqsadli aktivning kelajakdagi volatilligi uchun eng muhim spillover axborotini olib keladi?
HAR-RV nega ko‘p masshtabli?
HAR-RV yondashuvi volatillik faqat bitta kechikishga bog‘liq emasligini qabul qiladi. Manba kirish bo‘limida model kunlik, haftalik va oylik realizatsiya qilingan volatillik komponentlaridan foydalanishini bildiradi. Kengaytirilgan tenglamada bu masshtablar:
ko‘rinishida beriladi. Bu yerda 1, 5 va 22 davrlik o‘rtachalar qisqa, o‘rta va uzoqroq volatillik xotirasini bitta tenglamada ifodalaydi. Manba ushbu davrlarni HAR an’anasi doirasida ishlatsa-da, ma’lumotlarni tayyorlashdagi kunlik agregatsiya tafsilotlari va 5 daqiqalik narxlardan har bir volatillik komponenti aynan qanday hosil qilinishini alohida formulalar bilan bayon qilmaydi.
Volatillik komponentlari nimalardan iborat?
Tadqiqot jadvallari va qo‘shimcha rasmlar quyidagi volatillik ifodalaridan foydalanadi:
| Qisqartma | Manbada ko‘rsatilgan nom | Ushbu tadqiqotdagi roli | Formula holati |
|---|---|---|---|
| RV | Realized Volatility | Umumiy realizatsiya qilingan volatillik | Yuklangan versiyada hisoblash formulasi berilmagan. |
| CV | Continuous component | Volatillikning uzluksiz komponenti | Hisoblash formulasi berilmagan. |
| CJ | Jump component; matnning bir joyida “Continuous Jumps” | Sakrash/jump komponenti | Nomlashda manba ichidagi nomuvofiqlik mavjud; formula berilmagan. |
| RS+ | Positive semi-variance | Musbat ishorali yarim-varians komponenti | Formula berilmagan. |
| RS− | Negative semi-variance | Manfiy ishorali yarim-varians komponenti | Formula berilmagan. |
| REX+ | Positive extreme volatility | Musbat ekstremal volatillik komponenti | Formula berilmagan. |
| REX− | Negative extreme volatility | Manfiy ekstremal volatillik komponenti | Formula berilmagan. |
| REXm | Moderate extreme volatility | O‘rtacha darajadagi ekstremal volatillik komponenti | Formula berilmagan. |
| RK | Realized Kernel | Robustness tahlilida RV ga muqobil | Manba joriy tadqiqotda RK formulasini qayta bermaydi. |
Ushbu jadvaldagi izohlar manbada ishlatilgan komponent nomlarining ilmiy rolini aniqlashtiradi; Verianla manbada bo‘lmagan RV, CJ, RS yoki REX hisoblash tenglamalarini o‘ylab topmaydi. Bu formulalarning yo‘qligi tadqiqotning qayta ishlab chiqarilishi uchun muhimdir.
Vaqt bo‘yicha o‘zgaruvchi kvantil connectedness tuzilmasi
Manba Antonakakis, Chatziantoniou va Gabauerning vaqt bo‘yicha o‘zgaruvchi connectedness yondashuviga tayangan holda Time-Varying Parameter Quantile Vector Autoregression (TVP-QVAR), Kalman filtering va Generalized Forecast Error Variance Decomposition (GFEVD) komponentlarini birgalikda ishlatadi.
Bu tuzilma vaqt \(t\), forecast horizon \(H\) va kvantil \(\tau\) ga bog‘liq dinamik spillover matritsasini hosil qiladi:
Matritsaning ilmiy vazifasi aktiv prognoz xatosi variansining qanchasi o‘zidan, qanchasi tizimdagi boshqa aktivlardan keluvchi shoklar bilan bog‘liqligini bozor taqsimotining turli hududlarida kuzatishdir. Manba ushbu matritsadan Total Spillover Index (TSI), Net Spillover Index (NSI), yo‘nalishli spillover o‘lchovlari, net spillover va Net Pairwise Directional Connectedness (NPDC) hosil qilinishini bildiradi.
Biroq yuklangan maqola TVP-QVAR state-space tenglamalarini, Kalman filter yangilash tenglamalarini va GFEVD ning normallashtirilgan element formulasini qayta yozmaydi. Shuning uchun Verianla ularni manbaning o‘z tenglamalari sifatida qo‘shmaydi.
Holatga Moslashuvchi Spillover O‘zgaruvchisi Qanday Yaratiladi?
State-adaptive spillover variable \(X_{i,t}\) avval maqsadli aktivning joriy volatillik holatini past, normal yoki yuqori deb tasniflaydi; so‘ng o‘sha kvantilda maqsadli aktivga eng katta NPDC contribution beruvchi boshqa kriptoaktivni tanlaydi va tanlangan manbaning bir davr kechiktirilgan volatillik qiymatini prognoz modeliga tushuntiruvchi o‘zgaruvchi sifatida olib kiradi.
1-qadam: bozor holatini aniqlash
Maqsadli aktiv \(i\) ning volatillik bilan bog‘liq o‘zgaruvchisi \(V_{i,t}\) ikkita kvantil chegarasi bilan uch holatga bo‘linadi:
\(Q_{V_i}(\tau)\) maqsadli volatillik o‘zgaruvchisining \(\tau\) kvantilidir. Manba past chegara uchun misol sifatida \(\tau_L=0.05\), yuqori chegara uchun \(\tau_H=0.95\) ni beradi. Empirik manba tanlash bo‘limida haqiqatan \(\tau=0.05\), \(0.50\) va \(0.95\) ishlatiladi.
Bu yerda past holat “narx past bo‘lishi” degani emas; tasniflanayotgan kattalik volatillik o‘zgaruvchisidir. Xuddi shuningdek, yuqori holat ham kripto narx darajasini emas, tegishli volatillik xususiyatining o‘z taqsimotidagi yuqori kvantilini anglatadi.
2-qadam: shu holatdagi eng kuchli spillover manbasini topish
\(\operatorname{argmax}\) amali eng katta qiymatning o‘zini emas, balki o‘sha eng katta qiymatni hosil qiluvchi aktivning identifikatorini qaytaradi. Boshqacha aytganda, tenglama “bu kvantilda maqsadli aktiv \(i\) ga eng kuchli pairwise connectedness axborotini qaysi aktiv \(j\) beradi?” degan savolga javob beradi.
3-qadam: tanlangan manbaning kechiktirilgan axborotini prognozga qo‘shish
Bu tenglama modelning “state-adaptive” qismidir. Manba aktiv o‘zgarmas emas. Maqsadli aktivning joriy volatillik rejimi o‘zgarganda model boshqa spillover manbasiga o‘tishi mumkin. Axborot bir davr kechiktirilgan holda ishlatilgani uchun manba dizayni contemporaneous maqsadni bevosita nusxalash o‘rniga kechiktirilgan tushuntiruvchi axborotdan foydalanishni ko‘zlaydi.
Spillover axboroti Log-HAR tenglamasiga qanday kiradi?
Tadqiqotning asosiy kengaytirilgan modeli:
Chap tomondagi \(\log RV_{i,t}\) maqsadli aktivning log-transformatsiya qilingan realizatsiya volatilligidir. \(\beta_0\) doimiy haddır. \(K\) modelga kiritilgan volatillik komponentlari sonini ko‘rsatadi. \(\overline{V}^{(k)}_{i,t-h}\) \(k\)-chi volatillik komponentining \(h\) davrlik o‘rtachasidir; \(h=1\) bo‘lganda manba bitta davr qiymati ishlatilishini aniq qayd etadi.
\(\beta_{k,h}\) koeffitsiyentlari maqsadli aktivning o‘z volatillik tarixining turli masshtablardagi hissasini ifodalaydi. \(\gamma_k\) koeffitsiyentlari esa tegishli volatillik komponenti uchun state-adaptive spillover axborotining modelga qo‘shgan hissasi koeffitsiyentlaridir. \(\epsilon_t\) model xato hadidir.
Tenglama 4 da manba spillover xususiyatini \(X_{j,t-1}\) ko‘rinishida indekslasa, Section 2.1 da yakuniy state-adaptive o‘zgaruvchi \(X_{i,t}\) sifatida aniqlangan. Manba izohi \(j\) tanlangan spillover manbasi ekanini aniq qiladi; Verianla indekslarni jimlik bilan qayta yozmagan.
Kvantil Dumlarida Volatillik Spilloverining Kuchayishi Nimani Anglatadi?
Tadqiqotdagi two-tail amplification umumiy bozor connectedness darajasi volatillik taqsimotining median hududida pastroq bo‘lib, past va yuqori kvantil dumlarida ko‘tarilishini anglatadi; bu natija juda past va juda yuqori volatillik holatlarida kriptoaktivlar o‘rtasidagi risk uzatish bog‘lanishlari normal sharoitlarga qaraganda kuchliroq bo‘lishi mumkinligini ko‘rsatadi, biroq qaysi aktiv boshqasini sababiy ravishda harakatga keltirishini o‘ziyoq isbotlamaydi.
Appendix grafiklarining ilmiy mazmuni
PDF ning 11–13-sahifalaridagi Appendix A1–A8 panellari RV, CV, CJ, RS+, RS−, REX+, REX− va REXm uchun \(\tau=0.05\), \(0.50\) va \(0.95\) darajalarida Total Spillover Index vaqt bo‘yicha o‘zgarishini ko‘rsatadi. Grafiklarning umumiy mazmuni connectedness o‘zgarmas emasligi va komponent/kvantil tanloviga qarab turli dinamikalarni ko‘rsatishidir.
14–21-sahifalardagi Appendix B1–B8 panellari BTC, DASH, ETH, LTC, XLM va XRP uchun alohida net transmitter/net receiver vaqt qatorlarini uch kvantilda ko‘rsatadi. Ushbu panellar spillover roli faqat aktivga emas, balki vaqt, volatillik komponenti va kvantilga qarab ham o‘zgarishi mumkinligini vizual ravishda qo‘llab-quvvatlaydi.
22-sahifadagi Figure C1 esa turli volatillik o‘lchovlarining net spillover contribution ulushlarini kvantillar bo‘yicha taqqoslaydi. Ushbu sahifa Table 2 da aynan bir xil yozilgan REX+ va REX− ustunlari Figure C1 da bir xil vizual shakl ko‘rsatmasligini aniqlagani uchun manba ichidagi QA nuqtai nazaridan ham muhimdir.
Bozor Qiymati bilan Tizimli Ahamiyat Bir Xil Narsami?
Ushbu tadqiqot mualliflariga ko‘ra, yo‘q: kriptovalyutaning katta bozor qiymatiga ega bo‘lishi risk spillover tarmog‘ida eng kuchli transmitter ekanini anglatmasligi mumkin; biroq aynan shu tadqiqotda ETH receiver, XRP/LTC transmitter degan prose talqini bilan chop etilgan Jadval 2 ning musbat qiymat/izoh tuzilmasi to‘liq mos kelmagani uchun “market size–systemic importance decoupling” natijasi ehtiyotkorlik bilan va muallif talqini sifatida o‘qilishi kerak.
Jadval 2 dan state-adaptive manba tanlash
Manba \(\tau=0.05\), \(0.50\) va \(0.95\) darajalarida eng yuqori bildirilgan contribution qiymatiga ega aktivni tanlab, state-dependent tushuntiruvchi o‘zgaruvchi yaratishini bildiradi. Jadval 2 qiymatlariga Tenglama 2 dagi argmax qoidasi bevosita qo‘llanganda quyidagi manbalar olinadi:
| Volatillik komponenti | Past holat τ=0.05 | Normal holat τ=0.50 | Yuqori holat τ=0.95 |
|---|---|---|---|
| RV | ETH — 17.62 | ETH — 19.25 | XRP — 24.23 |
| CV | ETH — 17.70 | ETH — 19.52 | XRP — 23.13 |
| CJ | DASH — 14.34 | ETH — 16.20 | LTC — 21.20 |
| RS+ | XRP — 18.38 | ETH — 19.77 | XRP — 21.81 |
| RS− | XRP — 18.30 | ETH — 18.09 | XRP — 20.49 |
| REX+ | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REX− | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REXm | XRP — 17.98 | ETH — 19.77 | XRP — 23.33 |
Ushbu jadval yangi statistik model prognozi emas; manba Jadval 2 dagi qiymatlar ustida maqolaning Tenglama 2 da belgilangan “eng katta contribution qiymatini tanla” qoidasining bevosita qo‘llanishidir.
Jadval 2 dagi “Cyclicality” qatori ham alohida e’tiborga loyiq. Chop etilgan qiymatlar har bir ustunda \(\tau=0.95\) qiymatidan \(\tau=0.05\) qiymatini ayirish bilan mos keladi; masalan, XRP-RV uchun \(24.23-17.38=6.85\), ETH-RV uchun \(13.70-17.62=-3.92\). Biroq manba “Cyclicality” o‘zgaruvchisining alohida formal ta’rifini bermagani sababli, Verianla buni faqat jadvalda kuzatilgan arifmetik munosabat sifatida qayd etadi.
In-sample model mosligi
| Model | Adjusted R² | AIC | BIC |
|---|---|---|---|
| Log-HAR-RV | 0.569 | 3915 | 3949 |
| Log-HAR-CJ | 0.575 | 3909 | 3948 |
| Log-HAR-RS | 0.566 | 3947 | 3986 |
| Log-HAR-REX | 0.578 | 3900 | 3955 |
| SA-Log-HAR-RV | 0.574 | 3914 | 3941 |
| SA-Log-HAR-CJ | 0.577 | 3903 | 3942 |
| SA-Log-HAR-RS | 0.568 | 3939 | 3986 |
| SA-Log-HAR-REX | 0.578 | 3892 | 3960 |
Adjusted \(R^2\) uchun yuqoriroq, AIC va BIC uchun pastroq qiymat odatda yaxshiroq model mosligi–murakkablik muvozanatini anglatadi. Ushbu jadval state-adaptive axborotni qo‘shish RV, CJ va RS spetsifikatsiyalarida adjusted \(R^2\) ni oshirganini ko‘rsatadi. REX da adjusted \(R^2\) o‘zgarmagan. AIC barcha to‘rtta juftlikda SA modeli foydasiga kamaygan, BIC RV va CJ da kamaygan, RS da o‘zgarmagan, REX da esa 3955 dan 3960 gacha ko‘tarilgan.
Shuning uchun manba prose dagi “all SA models achieve higher adjusted R², improved AIC and BIC” ifodasi jadval qiymatlarining barchasini to‘liq tavsiflamaydi.
Tadqiqot Usuli va Natijalari
Ma’lumot va namuna dizayni
| Element | Manba ma’lumoti |
|---|---|
| Ma’lumot manbai | Binance |
| Aktivlar | BTC, DASH, ETH, LTC, XLM, XRP |
| Xom ma’lumot chastotasi | 5 daqiqa |
| Umumiy davr | 28 Mart 2019 – 30 Mart 2025 |
| Asosiy out-of-sample davri | So‘nggi 300 kun |
| Robustness estimation window | 1.000 kun: 20 Fevral 2021 – 16 Noyabr 2023 |
| Robustness forecast period | 500 kun: 17 Noyabr 2023 – 30 Mart 2025 |
| Prognoz ufqlari | 1, 5 va 22 step |
| Asosiy yo‘qotish mezonlari | MSE, MAE, RMSE, QLIKE |
| Model tanlash/taqqoslash | Model Confidence Set; \(T_{\max}\) va \(T_R\) |
| MCS significance level | 0.25 |
| Qo‘shimcha baholash | \(R^2_{OOS}\), MSPE-adjust, Clark–West statistic |
| Muqobil volatillik o‘lchovi | Realized Kernel (RK) |
Manba 1/5/22-step prognozlarni beradi. HAR tuzilmasidagi 1/5/22 masshtablar kunlik/haftalik/oylik volatillik xotirasini ifodalovchi standart qo‘llanish bilan mos; biroq yuklangan versiya forecast table lardagi “step” birligini alohida aniq vaqt birligi bilan ta’riflamaydi. Shu sababli Verianla jadval sarlavhalarida manba ifodasi bo‘lgan “step”ni saqlagan.
Model oilalari
Manba samaradorlik jadvallarida quyidagi model oilalarini taqqoslaydi:
- Log-HAR-RV, Log-HAR-CJ, Log-HAR-RS va Log-HAR-REX;
- SA-Log-HAR-RV, SA-Log-HAR-CJ, SA-Log-HAR-RS va SA-Log-HAR-REX;
- Lasso-SA-Log-HAR-CJ, Lasso-SA-Log-HAR-RS va Lasso-SA-Log-HAR-REX;
- R²OOS robustness taqqoslashida APARCH, EGARCH, FIGARCH va GJR-GARCH.
Muhim qayta ishlab chiqarish chegarasi shuki: yuklangan Section 3 Lasso-SA modelining Lasso maqsad funksiyasini, jarima parametri \(\lambda\) ni, \(\lambda\) tuning usulini yoki model-selection protsedurasini tushuntirmaydi. Demak, Lasso aynan qanday qo‘llangani manba kodi ko‘rilmasdan faqat PDF asosida qayta qurib bo‘lmaydi.
MCS Natijalari Bitta “Eng Yaxshi Model”ni Ko‘rsatadimi?
Yo‘q. Model Confidence Set jadvallarida ajralib turuvchi model prognoz ufqi, 300 yoki 500 kunlik baholash oynasi, ishlatilgan volatillik o‘lchovi va MSE/MAE/RMSE/QLIKE yo‘qotish funksiyasiga qarab o‘zgaradi; shuning uchun tadqiqot natijalari bitta modelning barcha sharoitlarda universal ustunligini emas, state-adaptive va Lasso kengaytmalari ayniqsa ayrim qisqa/o‘rta ufqlarda raqobatbardosh ekanini ko‘rsatadi.
Asosiy 300 kunlik MCS natijasi
| Forecast horizon | Ajralib turuvchi model | Manba Ratio | Asosiy talqin |
|---|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 | MSE va RMSE ning ikkala MCS statistikasida rank 1. |
| 5 | Lasso-SA-Log-HAR-RS | 4/8 | MSE va RMSE ning ikkala statistikasida rank 1. |
| 22 | Log-HAR-RV va SA-Log-HAR-RV | 4/8 va 4/8 | Uzoq ufqda soddaroq RV tuzilmalari kuchli bo‘lib qoladi. |
500 kunlik oyna robustness natijasi
| Forecast horizon | Ajralib turuvchi model | Manba Ratio |
|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 |
| 5 | Lasso-SA-Log-HAR-REX | 8/8 |
| 22 | Log-HAR-RV va SA-Log-HAR-RV | 4/8 va 4/8 |
Besh-step natijada Lasso-SA-Log-HAR-REX ning 8/8 qiymati Table 4 da MSE, MAE, RMSE va QLIKE uchun ham \(T_{\max}\), ham \(T_R\) ustunlarida rank 1 bo‘lishini anglatadi.
Realized Kernel robustness natijasi
| Forecast horizon | Ajralib turuvchi model | Manba Ratio |
|---|---|---|
| 1 | Lasso-SA-Log-HAR-CJ | 4/8 |
| 5 | Log-HAR-CJ | 4/8 |
| 22 | SA-Log-HAR-RS | 4/8 |
Bu robustness natijasi ayniqsa muhim: muqobil RK volatillik o‘lchovida besh-step ufqda asosiy Log-HAR-CJ modelining ajralib turishi state-adaptive/Lasso tuzilmasi har bir tajriba sharoitida avtomatik ravishda birinchi bo‘lmasligini bevosita ko‘rsatadi.
MCS da 0.25 significance level nimani anglatadi?
Manba MCS hisoblarini 0.25 significance level bilan olib borganini bildiradi. Bu qiymat klassik bitta koeffitsiyent testlarida odatiy 0.05 chegarasi bilan bir xil qaror muammosi emas. MCS protsedurasining maqsadi bir-biridan ajratib bo‘lmaydigan ustun modellar to‘plamini model yo‘qotish qatorlari asosida aniqlashdir.
Biroq manba jadvallarida har bir model va yo‘qotish funksiyasi uchun bevosita “rank” qiymatlari 1–11 berilgan. Ratio maydoni izohda “superior set ga kirish chastotasi” deb ataladi, ammo jadvalda son jihatdan rank 1 kataklari soniga teng keladi. Bu taqdimot standart MCS to‘plam a’zoligi bilan aynan bir xil bo‘lmasligi mumkin; manba usulning bu qismini batafsil tushuntirmaydi.
Out-of-sample R² qanday talqin qilinishi kerak?
Manba \(R^2_{OOS}\) ni benchmark modelga nisbatan prognoz kuchining yaxshilanishini o‘lchovchi koeffitsiyent deb ta’riflaydi. Manba tenglama ko‘rinishini chop etmagan bo‘lsa-da, standart Campbell–Thompson ta’rifi o‘quv foni sifatida quyidagi mantiqqa ega:
Bu tenglama joriy tadqiqotning original natijasi emas; u manbada havola qilingan out-of-sample \(R^2\) metrikasining standart talqinini tushuntirish uchun keltirilgan. Musbat qiymat model forecast error i benchmark ga qaraganda pastroq, manfiy qiymat esa yomonroq ekanini ko‘rsatadi.
Yuklangan tadqiqotda “GARCH as benchmark” iborasi ishlatilgan, biroq atrofdagi matn \(R^2_{OOS}\) maxrajida qaysi bitta GARCH spetsifikatsiyasi aniq benchmark ekanini ochiq belgilamaydi. Jadval 6 shuningdek to‘rtta GARCH-type modelning o‘z \(R^2_{OOS}\) natijalarini ham beradi. Ushbu tafsilot qayta ishlab chiqarish nuqtai nazaridan ochiq qoldirilishi kerak.
Jadval 6: Out-of-sample R² natijalari
| Model | 300 kun \(R^2_{OOS}\) | 300 kun CW p | 500 kun \(R^2_{OOS}\) | 500 kun CW p |
|---|---|---|---|---|
| APARCH | -0.225 | 0.492 | -0.126 | 0.035 |
| EGARCH | -0.014 | 0.000 | -0.776 | 0.339 |
| FIGARCH | 0.243 | 0.000 | 0.118 | 0.000 |
| GJR-GARCH | 0.153 | 0.000 | -0.022 | 0.004 |
| Log-HAR-RV | 0.773 | 0.000 | 0.744 | 0.000 |
| Log-HAR-CJ | 0.770 | 0.000 | 0.741 | 0.000 |
| Log-HAR-RS | 0.775 | 0.000 | 0.749 | 0.000 |
| Log-HAR-REX | 0.772 | 0.000 | 0.746 | 0.000 |
| SA-Log-HAR-RV | 0.775 | 0.000 | 0.745 | 0.000 |
| SA-Log-HAR-CJ | 0.771 | 0.000 | 0.743 | 0.000 |
| SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| SA-Log-HAR-REX | 0.773 | 0.000 | 0.747 | 0.000 |
| Lasso-SA-Log-HAR-CJ | 0.772 | 0.000 | 0.744 | 0.000 |
| Lasso-SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| Lasso-SA-Log-HAR-REX | 0.774 | 0.000 | 0.747 | 0.000 |
HAR oilasining 300 kunlik \(R^2_{OOS}\) qiymatlari 0.770–0.776 kabi juda tor oraliqda; 500 kunlik qiymatlari 0.741–0.751 oralig‘ida. Shuning uchun SA yoki Lasso qo‘shimchalari ayrim holatlarda statistik yoki reyting ustunligi ko‘rsatishi, asosiy HAR ga nisbatan juda katta \(R^2_{OOS}\) farqi borligini anglatmaydi.
Clark–West testi
Manba CW-Stat ni nested benchmark ga qarshi prognoz ustunligini baholovchi Clark–West t-statistikasi sifatida ta’riflaydi. HAR-type modellarning Jadval 6 dagi barcha p-qiymatlari yaxlitlangan holda 0.000 dir. “0.000” haqiqiy ehtimol matematik jihatdan nol ekanini anglatmaydi; manba jadval qiymatlari uch o‘nlik xonagacha yaxlitlanganini aniq aytadi.
Robustness tekshiruvlari
Tadqiqot uchta asosiy robustness tekshiruvini amalga oshiradi. Birinchisi out-of-sample baholash oynasini 300 kundan 500 kunga uzaytiradi va 1.000 kunlik doimiy estimation window dan foydalanadi. Ikkinchisi Realized Volatility o‘rniga mikrostruktura shovqiniga chidamliroq bo‘lishi ko‘zlangan Realized Kernel o‘lchovini ishlatadi. Uchinchisi prognoz sifatini Campbell–Thompson \(R^2_{OOS}\) va Clark–West testi bilan qayta baholaydi.
Manbaning umumiy talqini model reytinglari katta darajada saqlanishi va state-adaptive/Lasso oilalari qisqa–o‘rta ufqlarda raqobatbardosh bo‘lib qolishidir. Biroq Table 5 da turli yetakchilarning paydo bo‘lishi robustness “barcha modellar tartibi bir xil” degani emasligini ko‘rsatadi.
Uzoq ufqda nega soddaroq RV modellari kuchli bo‘lib qoladi?
Mualliflar 22-step natijalarda Log-HAR-RV va SA-Log-HAR-RV ning raqobatbardosh qolishini Bitcoin bozorining xaotik va multifraktal tuzilishi haqidagi avvalgi adabiyot bilan bog‘laydi. Mualliflar talqiniga ko‘ra, jump yoki signed variation kabi nozikroq volatillik ajratishlari uzoq muddatda qo‘shimcha estimation error va rejim beqarorligini olib kelishi mumkin; soddaroq aggregated RV tuzilmasi model misspecification xavfini kamaytirishi mumkin.
Bu mexanizm joriy tadqiqotda alohida causal experiment bilan sinab ko‘rilmagan. Shuning uchun “multifraktallik aynan shu samaradorlik farqiga sabab bo‘ldi” emas, mualliflarning natijalarni tushuntirish uchun taklif qilgan talqini sifatida qaralishi kerak.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Oltita kriptoaktivning volatillik connectedness tuzilmasi vaqt va kvantil bo‘yicha o‘zgaradi.
- Realized Volatility umumiy spillover tuzilmasi median atrofiga nisbatan ikki dumda ko‘tariladi.
- State-adaptive spillover o‘zgaruvchisi turli volatillik holatlarida turli manba aktivini tanlashi mumkin.
- Jadval 2 da BTC ga eng yuqori bildirilgan contribution manbasi volatillik komponenti va kvantilga qarab o‘zgaradi.
- SA-Log-HAR modellari ko‘plab in-sample spetsifikatsiyalarda asosiy Log-HAR ga nisbatan yaxshiroq AIC va/yoki adjusted R² beradi.
- 300 kunlik MCS da SA-Log-HAR-RS bir-step, Lasso-SA-Log-HAR-RS besh-step natijalarida kuchli.
- 500 kunlik MCS da Lasso-SA-Log-HAR-REX besh-step ufqda barcha sakkiz ranking katagida birinchi.
- 22-step ufqda Log-HAR-RV va SA-Log-HAR-RV kuchli va soddaroq variantlar bo‘lib qoladi.
- Realized Kernel robustness ida yetakchi model ufqqa qarab o‘zgaradi.
- HAR-type modellar Jadval 6 da GARCH-type muqobillarga qaraganda ancha yuqori \(R^2_{OOS}\) qiymatlarini ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- SA-Log-HAR barcha aktivlar, birjalar va kelajak davrlarida aniq eng yaxshi model ekanligi ko‘rsatilmagan.
- Aktivning yuqori NPDC/spillover qiymati boshqa aktiv volatilligini sababiy ravishda yuzaga keltirishini isbotlamaydi.
- Bozor hajmi bilan tizimli ahamiyat ajralishi barcha kripto bozorlarida universal ekanligi ko‘rsatilmagan.
- ETH aniq net receiver degan xulosani chop etilgan Jadval 2 ning yo‘nalish izohidan bahssiz o‘qib bo‘lmaydi.
- Ko‘rib chiqilgan model natijalari investitsiya daromadi yoki trading profitability natijasi emas.
- Yuqori \(R^2_{OOS}\) investitsiya foydasi kafolati emas.
- Binance dagi oltita aktiv natijasi boshqa birja va aktivlarga avtomatik umumlashtirib bo‘lmaydi.
- Tail spillover amplification muayyan yangilik, siyosat yoki bozor shokining sababiy ta’sirini aniqlamaydi.
Qayta ishlab chiqarish nuqtai nazaridan ochiq qolgan jihatlar
| Element | Manba holati | Nega muhim? |
|---|---|---|
| RV/CV/CJ/RS/REX hisoblash tenglamalari | Hisobot berilmagan | Volatillik komponentlarini aynan qayta ishlab chiqarishni cheklaydi. |
| Lasso objective va \(\lambda\) | Hisobot berilmagan | Lasso-SA modellarining aniq qurilishi noma’lum. |
| TVP-QVAR state-space tafsilotlari | Ushbu maqolada qayta berilmagan | Connectedness mexanizmini faqat PDF dan aynan qayta qurishga to‘sqinlik qiladi. |
| GFEVD normalize formulasi va \(H\) | Exact \(H\) qiymati/formula tafsiloti bildirilmagan | NPDC/TSI ni qayta ishlab chiqarish uchun zarur. |
| Forecast step ning aniq vaqt birligi | Jadvallarda 1/5/22 step ko‘rinishida berilgan | Prognoz ufqining operatsion talqiniga ta’sir qiladi. |
| Asosiy 300 kunlik rolling estimation window uzunligi | Exact o‘quv oynasi uzunligi aniq emas | Out-of-sample replikatsiyasiga ta’sir qiladi. |
| Table 6 aniq benchmark ta’rifi | “GARCH” deyilgan, bitta model aniq ko‘rsatilmagan | \(R^2_{OOS}\) maxrajini qayta ishlab chiqarish uchun kerak. |
| MCS Ratio / superior-set qo‘llanishi | Izoh bilan rank jadvali orasida noaniqlik | MCS natijasining to‘liq statistik talqiniga ta’sir qiladi. |
| REX+ / REX− Table 2 | Barcha sonlar bir xil, Figure C1 panellari bir xil ko‘rinmaydi | Manba komponent natijalarida ehtimoliy jadval/rasm nomuvofiqligini yuzaga keltiradi. |
Eng ehtiyotkor ilmiy xulosa
Ushbu tadqiqot kriptovalyuta volatilligini prognozlashda faqat maqsadli aktivning o‘z ko‘p masshtabli tarixigina emas, balki bozorning boshqa aktivlaridan keluvchi holatga bog‘liq va kvantil-spetsifik connectedness axboroti ham foydali prognoz signalini olib kelishi mumkinligini ko‘rsatadi. State-adaptive yondashuvning asosiy hissasi bitta doimiy spillover manbasini ishlatish o‘rniga volatillik rejimiga qarab manbani almashtirishidir.
Biroq natijalarni eng to‘g‘ri o‘qish uchun ikki chegara saqlanishi kerak. Birinchisi, “yaxshiroq prognoz” bozor mexanizmida sababiylik isboti emas. Ikkinchisi, natija jadvallari bitta SA/Lasso modelining barcha ufqlarda mutlaq ustunligini ko‘rsatmaydi. Eng kuchli ilmiy xabar shuki, spillover axboroti prognoz modeliga qo‘shimcha qiymat bera oladi, biroq to‘g‘ri model/komponent tanlovi horizon va baholash rejimiga bog‘liq.
Manba va Usul Haqida Izoh
Asl sarlavha: A Predictive Framework Integrating Multi-Scale Volatility Components and Time-Varying Quantile Spillovers: Evidence from the Cryptocurrency Market
O‘zbekcha nashr sarlavhasi: Ko‘p Masshtabli Volatillik Komponentlari va Vaqt Bo‘yicha O‘zgaruvchi Kvantil Spilloverlarini Birlashtiruvchi Prognoz Doirasi: Kriptovalyuta Bozoridan Dalillar
Mualliflar: Sicheng Fu; Fangfang Zhu; Xiangdong Liu.
Mualliflar tartibi: Manba PDF dagi tartib aynan saqlangan.
Muassasa: School of Economics, Jinan University, No. 601 West Huangpu Boulevard, Tianhe District, Guangzhou 510632, China.
Mas’ul/aloqa muallifi: Xiangdong Liu; manba PDF da CONTACT sifatida ko‘rsatilgan.
Teng hissa: Yuklangan versiyada teng hissa/teng birinchi mualliflik bayonoti aniqlanmagan.
Yuklangan manba: arXiv:2507.22409v1 [econ.GN].
arXiv sanasi: 30 Iyul 2025.
PDF dagi tuzilish sanasi: 31 Iyul 2025.
DOI: 10.48550/arXiv.2507.22409; PDF da alohida jurnal DOI si yo‘q.
Platforma: arXiv.
Manba turi: Preprint / working paper xususiyatidagi empirik moliyaviy ekonometrik tadqiqot.
Taqriz holati: Ushbu bibliografik tekshiruvda taqrizli jurnal version of record tasdiqlanmagan.
Rasmiy qayd: arXiv:2507.22409.
Litsenziya: Exact qayta foydalanish litsenziyasi mavjud rasmiy metadata ko‘rinishida ishonchli tarzda tasdiqlanmagani uchun litsenziya nomi taxmin qilinmagan. Manba rasmlari bevosita qayta ishlatilmagan.
Asosiy ma’lumot: Binance 5 daqiqalik high-frequency cryptocurrency data.
Aktivlar: BTC, DASH, ETH, LTC, XLM va XRP.
Namuna davri: 28 Mart 2019 – 30 Mart 2025.
Asosiy out-of-sample dizayn: So‘nggi 300 kun forecast evaluation uchun ajratilgan.
Robustness forecast dizayni: 1.000 kunlik fixed estimation window, undan keyin 500 kunlik forecast evaluation period.
Asosiy connectedness usuli: TVP-QVAR + Kalman filtering + GFEVD.
Connectedness o‘lchovlari: Total Spillover Index, Net Spillover Index, directional spillovers, net spillovers va Net Pairwise Directional Connectedness.
Asosiy yangilik: Maqsadli aktivning past, normal va yuqori volatillik rejimlariga qarab eng yuqori NPDC manbasini almashtirib ishlatadigan state-adaptive spillover variable.
Prognoz modeli: Log-HAR va SA-Log-HAR oilasi; samaradorlik jadvallarida shuningdek Lasso-SA-Log-HAR modellari mavjud.
Ko‘p masshtabli tuzilma: \(h\in\{1,5,22\}\).
Volatillik komponentlari: RV, CV, CJ, RS+, RS−, REX+, REX− va REXm; robustness tahlilida RK.
Model baholash yo‘qotishlari: MSE, MAE, RMSE va QLIKE.
MCS: \(T_{\max}\) va \(T_R\); manba 0.25 significance level ishlatadi.
Qo‘shimcha prognoz baholashi: Out-of-sample \(R^2\), MSPE-adjust va Clark–West statistic.
Muhim manba ichidagi nomuvofiqlik: Jadval 1 prose barcha SA modellarida adjusted R²/AIC/BIC yaxshilanishi borligini da’vo qiladi; Jadval 1 qiymatlari bu da’voni REX va ayrim BIC natijalarida to‘liq qo‘llab-quvvatlamaydi.
Muhim yo‘nalish noaniqligi: Jadval 2 dagi musbat transmitter izohi bilan ETH net receiver degan prose talqini to‘liq mos emas.
REX jadval/rasm noaniqligi: Jadval 2 da REX+ va REX− ustunlari bir xil; Figure C1 da ikki panel vizual jihatdan bir xil emas.
MCS taqdimot noaniqligi: Ratio izohi “superior set” desa-da, sonlar rank-1 kataklari soniga mos keladi.
Model hujjatlashtirish yetishmovchiligi: Lasso penalty/tuning, volatillik komponentlarini aniq hosil qilish formulalari va ayrim TVP-QVAR/GFEVD tafsilotlari yuklangan versiyada bildirilmagan.
Moliyalashtirish: Manba “This work is not supported by funding” deydi.
Manfaatlar to‘qnashuvi: Mualliflar ehtimoliy manfaatlar to‘qnashuvini bildirmagan.
Ma’lumotlarning mavjudligi: 5 daqiqalik ma’lumotlarni Binance dan va mas’ul muallifdan so‘rov asosida olish mumkinligi bildirilgan.
Kod: Time-varying quantile spillover implementation kodi manba tomonidan GitHub dagi “wangxiaobo018/State-Adaptive-Spillover” repozitoriysida ko‘rsatilgan.
Dasturiy ta’minot: Manba to‘liq kod Python 3.12.4 dan foydalanishini bildiradi.
Muallif hissalari: Yuklangan versiyada alohida CRediT / Author Contributions bayonoti mavjud emas.
Asosiy talqin chegarasi: Connectedness va spillover o‘lchovlari tarixiy moliyaviy munosabatlarni modellashtiradi; sababiy bozor uzatilishini o‘ziyoq isbotlamaydi. Model ustunligi ham investitsiya daromadi kafolati emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan