


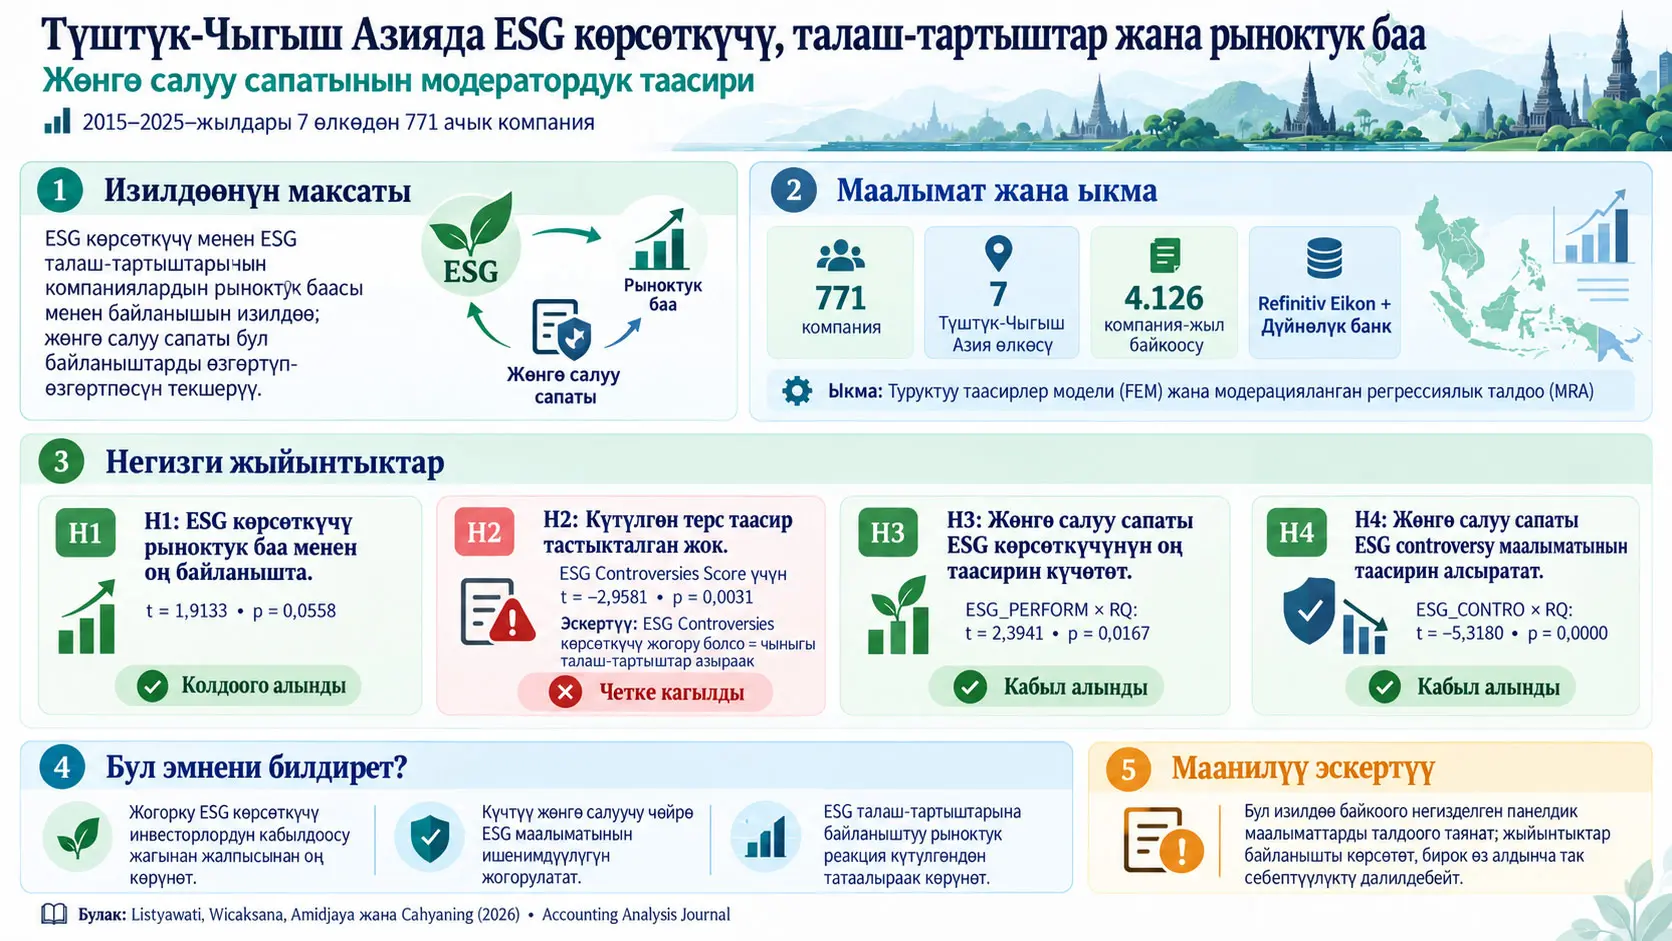
ESG көрсөткүчү компаниянын экологиялык, социалдык жана корпоративдик башкаруу тармактарындагы туруктуулук көрсөткүчтөрүн билдирген курамдык көрсөткүч; бул изилдөө Refinitiv Eikon ESG упайларын колдонуп, ESG көрсөткүчү жана ESG талаш-тартыштары Түштүк-Чыгыш Азиядагы ачык компаниялардын рыноктук баасы менен кандай байланышта экенин жана өлкө деңгээлиндеги жөнгө салуу сапаты бул байланыштарды өзгөртүп-өзгөртпөсүн изилдеген. Изилдөө 2015–2025-жылдар аралыгындагы жети өлкөдөн 771 компанияны камтыган тең салмакталбаган панелдик маалыматтарды Fixed Effects Model жана Moderated Regression Analysis аркылуу талдап, бардык регрессия өзгөрмөлөрү боюнча толук маалымат бар 4.126 фирма-жыл байкоосун колдонгон.
Негизги моделде ESG көрсөткүчүнүн рыноктук баа менен оң байланышы t = 1,9133 жана p = 0,0558 болуп, %10 маанилүүлүк деңгээлинде болжолдуу маанилүү деп табылып, H1 колдоого алынган. ESG Controversies Score үчүн t = −2,9581 жана p = 0,0031 табылган. Бул жерде упайдын багыты өтө маанилүү: Refinitiv ESG Controversies Score жогорулаган сайын чыныгы талаш-тартыш же жаңжалдын интенсивдүүлүгү төмөндөйт. Демек, упай менен терс байланыш талаш-тартыш тарыхы жакшыраак компаниялардын рыноктук баасы төмөн, ал эми чыныгы талаш-тартыш интенсивдүүлүгү жогору компаниялардын рыноктук баасы жогору болуп бирге байкалган өзгөчө үлгүнү билдирет. Ошондуктан H2 колдоого алынган эмес.
Жөнгө салуу сапаты ESG көрсөткүчү менен рыноктук баанын ортосундагы оң байланышты статистикалык жактан олуттуу күчөткөн: ESG_PERFORM × RQ өз ара аракетинде t = 2,3941 жана p = 0,0167 билдирилип, H3 кабыл алынган. ESG_CONTRO × RQ өз ара аракети болсо t = −5,3180 жана булак таблицасында p = 0,0000 менен маанилүү. Авторлор муну күчтүү жөнгө салуучу чөйрө ESG талаш-тартыш маалыматынын компанияны баалоодогу таасирин алсыраткан институционалдык чек ара шарты катары түшүндүрүп, H4тү кабыл алышкан.
Изилдөө маанилүү болгону менен себептүүлүктүн далили эмес. Компаниялар ESG көрсөткүчү же жөнгө салуу сапатынын шарттарына туш келди бөлүштүрүлгөн эмес. Мындан тышкары, жарыяланган регрессия таблицасында коэффициенттердин чоңдугу берилбей, t-статистикалар жана p-маанилер гана берилгендиктен, өзгөрмөдөгү бир бирдиктик өзгөрүү рыноктук бааны так канчага өзгөртөрүн бул макаладан эсептеп болбойт.
Изилдөөнүн негизги көйгөйү эмнеде?
Компаниялардан финансылык киреше гана өндүрүү эмес, экологиялык таасирин, кызматкерлер жана коом менен мамилесин жана корпоративдик башкаруу сапатын да башкаруу күтүлөт. ESG ыкмасы ушул экологиялык, социалдык жана башкаруу өлчөмдөрүн чогуу баалоого аракет кылат.
Бирок компания күчтүү ESG саясаттарын жарыялашы менен анын реалдуу ишмердигинде экологиялык, социалдык же башкаруу көйгөйлөрү бир убакта кездешиши мүмкүн. Компания жогорку ESG көрсөткүчүн билдирип туруп, айлана-чөйрөнүн булганышы, эмгек укуктарынын бузулушу, коррупция же акционерлердин укуктарына байланышкан талаш-тартыштарга туш болушу мүмкүн.
Бул жагдай инвестор үчүн эки башка маалымат сигналын жаратат: бир жагында компаниянын жалпы ESG көрсөткүчү, экинчи жагында компания жөнүндө чыккан ESG талаш-тартыштары бар. Изилдөөнүн негизги суроосу — бул эки сигнал рыноктук баага кандай чагылат жана инвесторлор маалыматты баалаганда өлкөнүн жөнгө салуу сапаты таасир этеби.
Адабияттагы боштук
Булакка ылайык, мурунку изилдөөлөр ESG көрсөткүчү менен компаниянын баасынын же ESG талаш-тартыштары менен компаниянын баасынын ортосундагы байланышты көбүнчө өз-өзүнчө караган. Ошондой эле далилдердин олуттуу бөлүгү өнүккөн рыноктордон алынган.
Бул изилдөө фирма деңгээлиндеги ESG көрсөткүчү менен ESG талаш-тартыш маалыматын бир модель ичинде өлкө деңгээлиндеги жөнгө салуу сапаты менен кошо карап, ушул боштукту толтурууну максат кылат. Түштүк-Чыгыш Азия өлкөлөрүнүн жөнгө салуучу чөйрөлөрү бири-биринен айырмалангандыктан, ESG маалыматы инвесторлор үчүн бирдей деңгээлде ишенимдүү кабыл алынбашы мүмкүн.
Легитимдүүлүк теориясы деген эмне?
Легитимдүүлүк теориясы компаниялар өз ишмердигин коомдун баалуулуктарына, нормаларына жана күтүүлөрүнө шайкеш көрсөтүүгө жана ошону менен социалдык кабыл алууга жетишүүгө умтуларын түшүндүргөн теориялык алкак.
Эгер компания экологиялык таасирин азайтып, кызматкерлердин укуктарын коргоп, ачык-айкын башкарууну колдонуп жана бул аракеттерин ишенимдүү түшүндүрсө, кызыкдар тараптардын көзүндө легитимдүү көрүнүшү мүмкүн. Булак мындай легитимдүүлүк компаниянын аброю, инвесторлордун ишеними жана натыйжада рыноктук баасы менен байланыштуу болушу мүмкүн экенин талкуулайт.
Тескерисинче, айлана-чөйрөнүн булганышы, эмгек укуктарынын бузулушу, коррупция же башкаруу көйгөйлөрү сыяктуу ESG талаш-тартыштары компаниянын социалдык легитимдүүлүгүнө зыян келтириши мүмкүн. Теориялык жактан бул инвесторлордун ишенимин азайтып, компаниянын баасын төмөндөтүшү күтүлөт. Изилдөөнүн H2 гипотезасы ушул күтүүгө негизделген; бирок эмпирикалык жыйынтык бул күтүүнү колдогон эмес.
Рыноктук баа деген эмне?
Рыноктук капиталдашуу же рыноктук баа — ачык компаниянын жүгүртүүдөгү акцияларынын жалпы рыноктук наркы. Булак аны учурдагы акция баасы менен рыноктогу жалпы акциялардын санынын көбөйтүндүсү катары аныктайт.
Түшүндүрүү үчүн:
\[ Market\ Capitalization = Share\ Price \times Shares\ Outstanding \]
Бул туюнтма булакта номерленген теңдеме эмес; булак текстиндеги рыноктук баанын аныктамасынын математикалык көрсөтүлүшү.
Компаниянын акция баасы өскөндө, жүгүртүүдөгү акциялардын саны өзгөрбөйт деп кабыл алынса, рыноктук баа да өсөт. Ошондуктан рыноктук баа инвесторлордун компания тууралуу жалпы баалоосунун рынокко негизделген көрсөткүчтөрүнүн бири.
ESG көрсөткүчү кантип өлчөнөт?
ESG көрсөткүчү Refinitiv Eikon'дон алынган курамдык ESG Score менен өлчөнгөн. Упай экологиялык, социалдык жана башкаруу багыттарын бириктирет жана булактын операциялык аныктамасына ылайык 0 менен 100дүн ортосунда өзгөрөт.
Төмөн ESG упайы алсызыраак ESG көрсөткүчүн; жогорку ESG упайы күчтүүрөөк ESG көрсөткүчүн билдирет.
Үлгүдө ESG көрсөткүчүнүн орточо мааниси болжол менен 45,02; минимум 0,41 жана максимум 91,67 деп билдирилген.
ESG Controversies Score кантип окулушу керек?
Refinitiv ESG Controversies Score 0–100 диапазонунда тескери багытталган талаш-тартыш көрсөткүчү: жогорку маани компания жөнүндө азыраак ESG талаш-тартышы бар экенин, 100 болсо булактын операциялык аныктамасы боюнча талаш-тартыш жок экенин билдирет; демек упайдын төмөндөшү чыныгы талаш-тартыш интенсивдүүлүгүнүн өсүшүн билдирет.
Упай менен чыныгы талаш-тартыш интенсивдүүлүгүн эмне үчүн аралаштырбоо керек?
Бул — изилдөөнүн эң оңой жаңылыш түшүндүрүлө турган жери. Өзгөрмөнүн аталышы “ESG Controversies” болгону менен регрессияга кирген сан чыныгы талаш-тартыштардын саны эмес. Бул Refinitiv түзгөн Controversies Score.
Демек:
- ESG_CONTRO жогору → ESG талаш-тартыш тарыхы таза → чыныгы талаш-тартыш аз.
- ESG_CONTRO төмөн → талаш-тартыш тарыхы начар → чыныгы ESG талаш-тартыш көп.
Baseline моделинде ESG_CONTRO үчүн t-статистиканын терс болушу жогорку упай төмөн рыноктук баа менен байланыштуу экенин көрсөтөт. Ошол эле жыйынтыкты чыныгы талаш-тартыш интенсивдүүлүгү жагынан айтсак, чыныгы ESG талаш-тартышы көбүрөөк компаниялар жогору рыноктук баа менен бирге байкалган адаттан тыш байланыш чыгат.
Бул “жаңжал компаниянын баасын сөзсүз жогорулатат” дегенди билдирбейт. Изилдөө байкоочу мүнөздө жана коэффициенттин чоңдугу жарыяланган эмес. Авторлор жыйынтыкты инвесторлордун кызыгуусу, медиада көрүнүү жана финансылык натыйжаларга берилген артыкчылык сыяктуу мүмкүн болгон түшүндүрмөлөр менен талкуулашат; бул механизмдер өзүнчө түздөн-түз текшерилген эмес.
ESG талаш-тартыштары кандай окуяларды камтышы мүмкүн?
Булак ESG талаш-тартыштарын экологиялык, социалдык же башкаруу принциптерине каршы келген корпоративдик жаңылыктар жана окуялар катары аныктайт. Экологиялык зыян, көмүртек эмиссиялары, балдар эмгеги же акционерлердин укуктарын бузуу сыяктуу мисалдар берилет.
Бирок изилдөөдө талаш-тартыштар категориялар боюнча бөлүнгөн эмес. Экологиялык талаш-тартыш, эмгек укуктары талашы же башкаруу талашы үчүн өзүнчө регрессия жүргүзүлгөн эмес. Булак муну жыйынтык бөлүмүндө негизги чектөөлөрдүн бири катары белгилейт.
Жөнгө салуу сапаты деген эмне?
Жөнгө салуу сапаты (Regulatory Quality, RQ) — мамлекеттин жеке сектордун ишмердигин жана экономикалык башкарууну колдоочу натыйжалуу саясаттарды жана жөнгө салууларды иштеп чыгуу жана ишке ашыруу жөндөмүн билдирген өлкө деңгээлиндеги институционалдык көрсөткүч.
Изилдөө Дүйнөлүк Банктын Worldwide Governance Indicators ичиндеги Regulatory Quality көрсөткүчүн колдонгон. Операциялык аныктама таблицасы WGIнин болжол менен −2,5тен +2,5ке чейинки бааларын жана 0–100 percentile рейтингдерин чогуу түшүндүрөт.
Изилдөөнүн сүрөттөө статистикасында RQ минимум 43,88, орточо 64,93 жана максимум 90,04 деп берилгендиктен, жарыяланган талдоо маанилери 0–100 percentile көрсөтүлүшүнө шайкеш.
Жөнгө Салуу Сапаты “Модератор” Болгондо Бул Эмнени Билдирет?
Модератор өзгөрмө башка бир өзгөрмө менен натыйжанын ортосундагы байланыштын күчүн же багытын өзгөрткөн өзгөрмө; бул изилдөөдө жөнгө салуу сапаты рыноктук бааны түздөн-түз түшүндүрүү үчүн эмес, ESG көрсөткүчү жана ESG Controversies Score менен рыноктук баанын байланышы жөнгө салуучу чөйрө күчөгөн сайын өзгөрөбү-жокпу текшерүү үчүн колдонулган.
Moderated Regression Analysis деген эмне?
Moderated Regression Analysis (MRA) модерация гипотезаларын регрессия моделине эки өзгөрмөнүн көбөйтүндүсүнөн түзүлгөн interaction терминин кошуу аркылуу текшерет.
Мисалы:
\[ ESG\_PERFORM \times RQ \]
термини ESG көрсөткүчүнүн рыноктук баа менен байланышы жөнгө салуу сапатынын деңгээлине жараша өзгөрөбү-жокпу текшерет.
Ошол сыяктуу:
\[ ESG\_CONTRO \times RQ \]
термини ESG Controversies Score менен рыноктук баанын байланышы жөнгө салуу сапатына жараша өзгөрөр-өзгөрбөсүн текшерет.
Төрт гипотеза
| Гипотеза | Булакта күтүлгөн байланыш |
|---|---|
| H1 | ESG көрсөткүчү рыноктук баага оң таасир этет. |
| H2 | ESG талаш-тартыштары рыноктук баага терс таасир этет. |
| H3 | Жөнгө салуу сапаты ESG көрсөткүчүнүн рыноктук баага оң таасирин күчөтөт. |
| H4 | Жөнгө салуу сапаты ESG талаш-тартыштарынын рыноктук баага терс таасирин алсыратат. |
H2нин белгисин окууда эмне үчүн өзгөчө көңүл керек?
H2 концептуалдык жактан “чыныгы ESG талаш-тартышы көбөйөт → рыноктук баа төмөндөйт” деген күтүүнү билдирет. Бирок регрессияда колдонулган ESG_CONTRO упайы тескери коддолгон: жогорку упай азыраак чыныгы талаш-тартыш дегенди билдирет.
Ошондуктан концептуалдык “талаш-тартыш интенсивдүүлүгү” менен модельдеги “Controversies Score” бир багытта кыймылдабайт. Verianla түшүндүрмөсүндө бул эки түшүнүк өзүнчө сакталган.
Булак эмне үчүн инвесторлордун кызыгуусун мүмкүн болгон түшүндүрмө катары талкуулайт?
Булак күтүлбөгөн baseline ESG controversy жыйынтыгын түшүндүрүү үчүн талаштуу компаниялар медиада көбүрөөк көрүнүшү мүмкүн экенин, бул рынок катышуучуларынын көңүлүн көбөйтө турганын жана айрым инвесторлор финансылык кирешеге ESG тобокелдигине караганда көбүрөөк салмак бериши мүмкүн экенин сунуштайт.
Бирок изилдөөдө медиа жаңылыктарынын саны, инвесторлордун көңүл индекси же талаш-тартыштан кийин компаниянын кирешесинин өсүшү модель өзгөрмөсү катары колдонулган эмес. Ошондуктан бул түшүндүрмөлөр эмпирикалык түрдө түздөн-түз текшерилген механизмдер эмес, авторлордун жыйынтыкты чечмелөөсү.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны
Изилдөө сандык жана түшүндүрүүчү изилдөө дизайнын колдонот. Маалымат толугу менен экинчи булактардан алынган. ESG көрсөткүчү, ESG Controversies Score жана рыноктук баа Refinitiv Eikon'дон; жөнгө салуу сапаты жана инфляция өлкө деңгээлиндеги эл аралык маалымат булактарынан алынган.
Изилдөө мезгили 2015–2025-жылдарды камтып, 11 жылды түзөт.
Маалымат түзүмү тең салмакталбаган панель. Тең салмакталбаган панель — ар бир компания үчүн ар бир жылда толук байкоо болушу милдеттүү эмес панелдик маалымат түзүмү. Компания айрым жылдары керектүү ESG же рынок маалыматтары жок болсо да, башка жылдардагы жетиштүү маалымат менен үлгүдө кала алат.
Үлгү тандоо процесси
| Этап | Компаниялардын саны |
|---|---|
| 2015–2025 мезгилинде Түштүк-Чыгыш Азия капитал рынокторунда листингде болгон компаниялар | 4.914 |
| ESG Score, ESG Controversies, Market Capitalization жана Regulatory Quality өзгөрмөлөрүнүн жок дегенде бири боюнча бир же андан көп байкоосу бар компаниялар | 4.143 |
| Талдоо үчүн жетиштүү байкоосу бар акыркы компаниялар | 771 |
Акыркы компаниялардын өлкөлөр боюнча бөлүштүрүлүшү
| Өлкө | Компаниялардын саны |
|---|---|
| Камбоджа | 1 |
| Индонезия | 65 |
| Малайзия | 467 |
| Филиппин | 26 |
| Сингапур | 76 |
| Таиланд | 118 |
| Вьетнам | 18 |
| Жалпы | 771 |
Акыркы үлгүдө Малайзия компанияларынын үлүшү абдан чоң. Булак да өлкө жана сектор боюнча бөлүштүрүү айрым топтордо топтолгонун белгилейт. Бул түзүм жыйынтыктарды “Түштүк-Чыгыш Азиядагы бардык компаниялар тең өкүлчүлүк кылган” деп чечмелөөгө болбой турганын көрсөтөт.
Эмне үчүн байкоолордун саны ар башка?
| Өзгөрмө | Сүрөттөөчү байкоолордун саны |
|---|---|
| Market Capitalization | 8.472 |
| ESG Performance | 4.131 |
| ESG Controversies Score | 4.131 |
| Regulatory Quality | 8.481 |
| Inflation | 8.481 |
| Регрессиядагы complete-case байкоо | 4.126 |
Өлкө деңгээлиндеги RQ жана инфляция маалыматтары жылдар боюнча кеңири камтылган. ESG маалыматы болсо компаниялардын ESG ачыктоолоруна жана Refinitiv камтуусуна байланыштуу болгондуктан байкоолор азыраак.
Регрессия модели бир эле сапта бардык керектүү өзгөрмөлөрдүн болушун талап кылгандыктан, жыйынтык моделдеринде 4.126 фирма-жыл колдонулган.
Сүрөттөө статистикасы
| Өзгөрмө | Орточо | Минимум | Максимум |
|---|---|---|---|
| Market Capitalization | 1,65 миллиард USD | 111.495 USD | 68,70 миллиард USD |
| ESG Performance | 45,02 | 0,41 | 91,67 |
| ESG Controversies Score | 98,36 | 4,55 | 100,00 |
| Regulatory Quality | 64,93 | 43,88 | 90,04 |
| Inflation | %1,82 | −%1,10 | %6,40 |
Булак PDFдеги 4-таблицада айрым ондук бөлгүчтөр көрүнбөй калгандыктан ESG жана RQ маанилери узун бүтүн сандар катары басылган. Макаланын түшүндүрмөсү анын астында аларды 45,02; 98,36; 64,93 сыяктуу так маанилер менен берет. Бул таблицада түшүндүрмө менен ырастала турган маанилер колдонулган.
Корреляция жана мультиколлинеардуулукту текшерүү
| Өзгөрмөлөрдүн жуптары | Корреляция |
|---|---|
| ESG Performance – ESG Controversies Score | 0,10091 |
| ESG Performance – Regulatory Quality | 0,00046 |
| ESG Performance – Inflation | 0,06925 |
| ESG Controversies Score – Regulatory Quality | −0,09975 |
| ESG Controversies Score – Inflation | 0,03492 |
| Regulatory Quality – Inflation | −0,06212 |
Булак бардык корреляциялар 0,80 чегинен төмөн экенин белгилеп, олуттуу мультиколлинеардуулук көйгөйү жок деген жыйынтык чыгарат.
Биринчи регрессия теңдемеси
Булакта түз байланыштарды изилдеген Теңдеме 1 мындай:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4 INFLATION_{i,t} \]
MARCAP компаниянын рыноктук баасы.
\(a\) регрессиянын туруктуусу.
\(ESG\_PERFORM_{i,t}\) \(i\) компаниясынын \(t\) жылындагы ESG көрсөткүчүнүн упайы.
\(ESG\_CONTRO_{i,t}\) компаниянын Refinitiv ESG Controversies Score мааниси. Жогорку упай — азыраак чыныгы талаш-тартыш.
\(RQ_{i,t}\) компания иштеген өлкөнүн жөнгө салуу сапатынын көрсөткүчү.
\(INFLATION_{i,t}\) өлкө деңгээлиндеги жылдык инфляциянын контролдук өзгөрмөсү.
\(\beta_1\)–\(\beta_4\) тиешелүү өзгөрмөлөрдүн модель коэффициенттери. Бирок булактагы 7-таблица бул коэффициенттердин сандык маанилерин жарыялабай, t-статистикаларды жана p-маанилерди гана берет.
Экинчи регрессия теңдемеси
Жөнгө салуу сапатынын модерациясын текшерген Теңдеме 2:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4(ESG\_PERFORM \times RQ)_{i,t} + \beta_5(ESG\_CONTRO \times RQ)_{i,t} + \beta_6 INFLATION_{i,t} \]
Теңдеме 1ге эки interaction термини кошулган.
\(ESG\_PERFORM \times RQ\) жөнгө салуу сапаты ESG көрсөткүчү–рыноктук баа байланышын өзгөртөбү-жокпу текшерет.
\(ESG\_CONTRO \times RQ\) жөнгө салуу сапаты ESG Controversies Score–рыноктук баа байланышын өзгөртөбү-жокпу текшерет.
Теңдеме 2нин математикалык логикасын түшүндүрүү үчүн төмөнкүдөй көрсөтүүгө болот:
\[ \frac{\partial MARCAP}{\partial ESG\_PERFORM} = \beta_1+\beta_4RQ \]
Бул туюнтма ESG көрсөткүчүнүн маржиналдык байланышы жөнгө салуу сапатынын деңгээлине көз каранды экенин көрсөтөт.
Ошол сыяктуу:
\[ \frac{\partial MARCAP}{\partial ESG\_CONTRO} = \beta_2+\beta_5RQ \]
Бул эки туунду булакта жаңы жыйынтык катары берилген формулалар эмес; Теңдеме 2деги модерация түзүмүнүн математикалык маанисин түшүндүргөн түз туундулар.
Булак β коэффициенттерин жарыялаган эмес, ошондуктан белгилүү RQ маанилеринде сандык маржиналдык таасирлерди эсептеп болбойт.
Fixed Effects Model Эмне Үчүн Колдонулган?
Fixed Effects Model ар бир компаниянын убакыт ичинде салыштырмалуу туруктуу калган жана түз байкалбаган өзгөчөлүктөрүн компания деңгээлиндеги өзүнчө туруктуу терминдер менен контролдоого аракет кылган панелдик регрессия ыкмасы; изилдөөдөгү Chow жана Hausman тесттери эки теңдеме үчүн тең p = 0,0000 бергендиктен, булак Common Effects жана Random Effects моделдеринин ордуна Fixed Effects Modelди тандаган.
Chow тести эмнени тандайт?
Chow же Redundant Fixed Effects тести жалпы туруктууга ээ pooled model менен компанияга мүнөздүү fixed effects камтыган моделди салыштырат.
| Жыйынтык | Теңдеме 1 | Теңдеме 2 |
|---|---|---|
| F-статистика | 21,084699 | 20,062811 |
| Chi-square | 7284,730920 | 7117,576508 |
| Ыктымалдык | 0,0000 | 0,0000 |
| Чечим | H₀ четке кагылды | H₀ четке кагылды |
| Тандалган модель | FEM | FEM |
Hausman тести эмнени тандайт?
Hausman тести Fixed Effects менен Random Effects ыкмаларын салыштырат. Булак эки теңдемеде тең ыктымалдык маанисин 0,0000 деп билдирип, Random Effects ордуна Fixed Effects Modelди тандаган.
| Жыйынтык | Теңдеме 1 | Теңдеме 2 |
|---|---|---|
| Chi-square | 132,137683 | 134,737139 |
| Эркиндик даражасы | 4 | 6 |
| Ыктымалдык | 0,0000 | 0,0000 |
| Чечим | H₀ четке кагылды | H₀ четке кагылды |
| Тандалган модель | FEM | FEM |
Ыкма бөлүмү Lagrange Multiplier тести да модель тандоо процессинин бир бөлүгү экенин белгилейт; бирок жарыяланган 6-таблица Chow жана Hausman жыйынтыктарын гана көрсөтөт. LM тестинин сандык жыйынтыгы булакта көрүнүктүү түрдө берилген эмес.
Fixed Effects эмнени контролдойт, эмнени контролдобойт?
FEM компаниялардын убакыт ичинде туруктуу же өтө жай өзгөргөн байкалбаган өзгөчөлүктөрүнүн таасирин компаниянын туруктуу эффекттери аркылуу контролдоого жардам берет. Мисалы, компаниянын тарыхый масштабы же узак мөөнөттүү корпоративдик мүнөзү сыяктуу айырмачылыктардын жыйынтыктарды аралаштыруу таасири азайышы мүмкүн.
Бирок FEM бардык мүмкүн болгон аралаштыруучу факторлорду жок кылбайт. Убакыттын өтүшү менен өзгөрүп, модельде жок факторлор дагы эле байланыштарга таасир эте алат. Ошондуктан модель байкоочу байланыштарды күчөтөт, бирок эксперименттик себептүүлүк жаратпайт.
Robust standard errors эмнени билдирет?
Булактын кыскача бөлүгүндө Fixed Effects Model robust standard errors менен колдонулганы айтылат. Robust стандарттык каталар классикалык ката божомолдорунун айрым бузулуштарында t-тесттерди жана статистикалык жыйынтык чыгарууну туруктуураак кылууга багытталган.
Ошол эле учурда булак кайсы robust ковариация баалоочусу колдонулганын түшүндүрбөйт. Ошондуктан конкреттүү cluster, White же башка robust ыкмасы Verianla тарабынан кошулган эмес.
H1: ESG көрсөткүчү жана рыноктук баа
Теңдеме 1де ESG Performance үчүн t = 1,9133 жана p = 0,0558 табылган. Белги оң жана булак муну %10 деңгээлде “approximately significant” деп баалайт.
Бул жыйынтык %5 босогосунан өтпөйт; бирок булак алдын ала колдонгон %10 маанилүүлүк категориясында H1 кабыл алынган.
Теңдеме 2де модерация терминдери модельге кошулганда ESG Performance үчүн t = 2,6553 жана p = 0,0080 билдирилип, оң байланыш %1 деңгээлде маанилүү болгон.
Булак бул жыйынтыкты күчтүү ESG көрсөткүчү компаниянын легитимдүүлүгүн, инвесторлордун ишенимин жана натыйжада рыноктук баасын колдой алышы мүмкүн деп чечмелейт.
H2: ESG талаш-тартыштары жана рыноктук баа
Baseline Теңдеме 1де ESG Controversies Score үчүн t = −2,9581 жана p = 0,0031.
Упай жогорулаган сайын чыныгы талаш-тартыш азайгандыктан, бул терс байланыш төмөнкөнү билдирет: controversy упайы жакшы компаниялардын рыноктук баасы төмөн; упайы төмөн, башкача айтканда чыныгы ESG талаш-тартышы көп компаниялардын рыноктук баасы жогору көрүнөт.
Бул жыйынтык булакта күтүлгөн терс “чыныгы controversy → market capitalization” байланышынын тескериси. H2 четке кагылган.
Авторлор мүмкүн болгон түшүндүрмө катары талаштуу компаниялардын медиада көбүрөөк көрүнүшүн, инвесторлордун көңүлүн жана айрым өнүгүп келе жаткан рыноктордо инвесторлор финансылык кирешеге ESG тобокелдигинен көбүрөөк маани бериши мүмкүн экенин талкуулашат. Бул механизмдер модель ичинде түздөн-түз текшерилген эмес.
H3: Жөнгө салуу сапаты ESG көрсөткүчүнүн таасирин күчөтөбү?
ESG_PERFORM × RQ өз ара аракетинде t = 2,3941 жана p = 0,0167 табылган. Өз ара аракет оң жана %5 деңгээлде маанилүү.
Булак бул жыйынтыкты жөнгө салуу сапаты жогорулаган сайын жогорку ESG көрсөткүчүнүн рыноктук баа менен оң байланышы күчөйт деп чечмелейт. H3 кабыл алынган.
Теориялык чечмелөө боюнча күчтүү жөнгө салуучу системалар ESG ачыктоолорун ишенимдүү жана текшерүүгө мүмкүн кылат; ошентип инвесторлор компаниянын туруктуулук сигналына көбүрөөк ишенет.
H4: Жөнгө салуу сапаты ESG controversy байланышында эмне кылат?
ESG_CONTRO × RQ өз ара аракети t = −5,3180 жана булакта p = 0,0000 деп билдирилген. Өз ара аракет терс жана маанилүү.
Булак муну жөнгө салуу сапаты жогорулаганда ESG controversy маалыматынын компанияны баалоодогу маржиналдык мааниси азаят деп чечмелейт. H4 кабыл алынган.
Эгер жөнгө салуучу система ишенимдүү маалымат чөйрөсүн, күчтүү көзөмөлдү жана төмөн маалымат асимметриясын камсыз кылса, инвесторлор ESG controversy упайына жалгыз таянбай калышы мүмкүн экени сунушталат.
Interaction моделинде негизги коэффициенттерди кантип окуу керек?
Interaction модели колдонулганда ESG_PERFORM же ESG_CONTRO үчүн өзүнчө берилген негизги таасир модератор RQ = 0 болгондо жарактуу шарттуу таасир болуп саналат; бул регрессия математикасынын негизги натыйжасы.
Булак өзгөрмөлөр interaction түзүлгөнгө чейин борборлоштурулганбы-жокпу айтпайт. RQнун жарыяланган байкоо диапазону 43,88–90,04 болгондуктан, RQ = 0 үлгүдө байкалган типтүү маани эмес. Ошондуктан Теңдеме 2деги негизги ESG_CONTRO белгисин жалгыз “жалпы controversy таасири” деп чечмелөө туура эмес; негизги модерация маалыматы interaction термининин белгиси жана маанилүүлүгүндө.
Регрессия таблицасы толугу менен
| Өзгөрмө | Теңдеме 1: t (p) | Теңдеме 2: t (p) |
|---|---|---|
| Туруктуу | 4,8675 (0,0000) | 0,9528 (0,3407) |
| ESG Performance | 1,9133 (0,0558) | 2,6553 (0,0080) |
| ESG Controversies Score | −2,9581 (0,0031) | 4,6069 (0,0000) |
| Regulatory Quality | −1,2190 (0,2229) | 1,7641 (0,0778) |
| ESG_PERFORM × RQ | — | 2,3941 (0,0167) |
| ESG_CONTRO × RQ | — | −5,3180 (0,0000) |
| Inflation | 0,9131 (0,3612) | 0,7604 (0,4471) |
| R² | 0,8492 | 0,8506 |
| Түзөтүлгөн R² | 0,8143 | 0,8160 |
| F-статистика (p) | 24,3737 (0,0000) | 24,5802 (0,0000) |
| Байкоо | 4.126 | 4.126 |
| Модель | FEM | FEM |
Маанилүү отчеттук чек: Булак 7-таблицада β коэффициенттеринин сандык маанилерин бербейт. t-статистика жана p-маани гана жарыяланган. Ошондуктан байланыштын багыты t-статистиканын белгисинен көрүнөт, бирок экономикалык таасирдин чоңдугун эсептеп болбойт.
Булакта p = 0,0000 деп жазылган маанилер статистикалык ыктымалдык математикалык түрдө так нөл дегенди билдирбейт; бул программалык көрсөтүүнүн тактыгында өтө кичине p-маанилер.
R² = 0,85 кантип чечмелениши керек?
Теңдеме 1 үчүн R² = 0,8492, Теңдеме 2 үчүн R² = 0,8506. Булак муну модель рыноктук баадагы өзгөрүүнүн чоң бөлүгүн түшүндүрөт деп чечмелейт.
Бирок модель Fixed Effects Model болгондуктан, бул R² маанилери ESG Performance, ESG Controversies жана Regulatory Quality өзгөрмөлөрүнүн салымын гана бөлүп көрсөтпөйт; модельдеги компаниянын туруктуу эффекттери да жалпы ылайыктуулукка салым кошот.
Ошондуктан “ESG жалгыз өзү компаниянын баасынын болжол менен %85ин түшүндүрөт” деген жыйынтык туура эмес.
8-таблицадагы отчеттук шайкешсиздик
Булак 8-таблицанын экинчи тилкесинин аталышын t-Statistic деп берген. Бирок H1 үчүн 0,0558, H2 үчүн 0,0031, H3 үчүн 0,0167 жана H4 үчүн 0,0000 маанилери 7-таблицадагы t-статистикалар эмес, p-маанилер.
Мисалы, H1дин чыныгы t-статистикасы 1,9133 болсо, 8-таблицада 0,0558 көрсөтүлгөн. Ошондуктан Verianla гипотеза таблицасында бул маанилер t-статистика катары колдонулган эмес.
| Гипотеза | Тиешелүү жыйынтык | Булак чечими |
|---|---|---|
| H1 | ESG Performance: t = 1,9133; p = 0,0558; оң; %10 деңгээлде болжолдуу маанилүү | Кабыл |
| H2 | ESG Controversies Score: t = −2,9581; p = 0,0031; күтүлгөн концептуалдык багыттын тескериси | Четке кагуу |
| H3 | ESG_PERFORM × RQ: t = 2,3941; p = 0,0167; оң модерация | Кабыл |
| H4 | ESG_CONTRO × RQ: t = −5,3180; p = 0,0000; маанилүү модерация | Кабыл |
Изилдөө колдогон жыйынтыктар
- ESG көрсөткүчү baseline моделинде рыноктук баа менен оң жана %10 деңгээлде болжолдуу маанилүү байланышта.
- Модерация моделинде ESG көрсөткүчүнүн оң байланышы күчтүүрөөк статистикалык маанилүүлүктү көрсөтөт.
- Baseline ESG Controversies Score байланышы терс жана маанилүү; упайдын тескери багытына байланыштуу чыныгы ESG талаш-тартыш интенсивдүүлүгү жогору компаниялар жогорку рыноктук баа менен бирге байкалган адаттан тыш үлгү чыккан.
- Жөнгө салуу сапаты ESG көрсөткүчүнүн рыноктук баа менен оң байланышын статистикалык жактан олуттуу күчөтөт.
- Жөнгө салуу сапаты ESG controversy маалыматынын рыноктук баа менен байланышында маанилүү модератор ролун аткарат.
- Инфляция контролдук өзгөрмөсү эки моделде тең маанилүү деп табылган эмес.
- Жөнгө салуу сапатынын түз таасири Теңдеме 1де маанилүү эмес; Теңдеме 2де p = 0,0778 менен %10 деңгээлде гана болжолдуу маанилүү.
Изилдөө колдобогон жыйынтыктар
- ESG көрсөткүчү рыноктук баага сөзсүз себеп болору эксперименттик түрдө далилденген эмес.
- ESG упайындагы бир бирдик өсүш рыноктук бааны так канча долларга өзгөртөрү булактагы 7-таблицадан эсептелбейт; β коэффициенттери жарыяланган эмес.
- ESG жаңжалы компаниянын баасын ар дайым жогорулатат деген жыйынтык чыгарууга болбойт.
- Медиада көрүнүү же инвесторлордун көңүлү байкалган anomalyге себеп болгону түздөн-түз текшерилген эмес.
- Жөнгө салуу сапаты өзү эле компаниянын рыноктук баасын күчтүү жогорулатат деп айтууга болбойт.
- Жыйынтыктар өнүккөн рынокторго же Түштүк-Чыгыш Азиядан тышкаркы институционалдык чөйрөлөргө автоматтык түрдө жалпыланбайт.
- Ар кандай ESG талаш-тартыш түрлөрү бирдей таасирге ээ экени көрсөтүлгөн эмес; Refinitiv көрсөткүчү талаш-тартыштарды категория жана маанилүүлүк деңгээли боюнча бөлбөйт.
Изилдөөнүн негизги күчтүү жактары
Изилдөө фирма деңгээлиндеги ESG көрсөткүчү менен терс ESG окуялары тууралуу маалыматты бир модель ичинде карап, аларды өлкө деңгээлиндеги жөнгө салуу сапаты менен бириктирет.
11 жылдык мезгил жана 4.126 complete-case фирма-жыл байкоосу бир мезгилдүү кесилиш талдоого караганда кеңири убакыт жана фирма ар түрдүүлүгүн камсыз кылат.
Fixed Effects Model компаниялардын байкалбаган жана убакытта туруктуу өзгөчөлүктөрүнүн таасирин азайтууга багытталган панелдик маалыматтын артыкчылыгын колдонот.
Изилдөөнүн негизги чектөөлөрү
Географиялык чек: Изилдөө Түштүк-Чыгыш Азиядагы ачык компанияларга гана багытталган. Жыйынтыктар башка жөнгө салуучу жана капитал рыногу түзүмдөрү бар аймактарга жалпыланышы өзүнчө текшерилиши керек.
ESG controversy өлчөө чеги: Refinitiv ESG Controversies көрсөткүчү ар башка экологиялык, социалдык жана башкаруу талаштарын материалдуулук жана категория деңгээлинде бөлбөйт.
Тең салмакталбаган панель: Ар бир компания үчүн бардык жылдарда ESG маалыматы жок. Ошондуктан компаниялардын маалымат камтуусу бирдей эмес.
Үлгүнүн топтолушу: 771 компаниянын 467си Малайзиядан. Аймактык жыйынтыктар өлкөлөр арасында тең салмакта эмес.
Коэффициентти отчеттоо чеги: 7-таблица регрессия коэффициенттерин жарыялаган эмес, ошондуктан экономикалык таасирдин чоңдугун түз баалоого болбойт.
Модерацияны чечмелөө чеги: Булак interaction түзүлгөнгө чейин өзгөрмөлөр борборлоштурулганбы-жокпу түшүндүрбөйт. Ошондуктан interaction моделиндеги негизги таасирлерди чечмелөөдө этияттык керек.
Robust ката тууралуу детал: Кыскача бөлүк robust standard errors колдонулганын белгилейт, бирок exact covariance estimator берилген эмес.
Гетероскедастиканы отчеттоо чеги: Ыкма гетероскедастиканы текшерүү жөнүндө айтат, бирок жарыяланган жыйынтык бөлүмүндө өзүнчө тест статистикасы көрүнбөйт.
Lagrange Multiplier отчеттоо чеги: Ыкма LM тестин модель тандоо процессине киргизгенин айтса да, 6-таблица Chow жана Hausman тесттерин гана берет.
Таблица формат көйгөйлөрү: PDFдеги 3-таблицада сектор пайыздарында жана 4-таблицадагы айрым ондук маанилерде бөлгүчтөр жоголгон. Verianla ишенимдүү ырасталбаган бөлүктөрдү кайра жараткан эмес.
8-таблицадагы энбелги көйгөйү: “t-Statistic” тилкесиндеги маанилер t-статистикалар эмес, 7-таблицадагы p-маанилерге дал келет.
Себептүүлүк чеги: Изилдөө байкоочу панелдик маалыматтарды колдонот. Fixed effects жана модерация модели аралаштыруучу факторлорду азайтышы мүмкүн, бирок туш келди экспериментти алмаштырбайт.
Келечектеги изилдөөлөр
Булак келечектеги изилдөөлөрдө ESG талаш-тартыштарынын экологиялык, социалдык жана башкаруу субкатегорияларын жана маанилүүлүк деңгээлдерин өзүнчө изилдөөнү сунуштайт.
Ошондой эле өнүккөн жана өнүгүп келе жаткан рынокторду салыштыруу жана rule of law, government effectiveness жана investor protection сыяктуу башка институционалдык көрсөткүчтөрдү модельге кошуу сунушталат.
Бул кеңейтүүлөр жөнгө салуучу чөйрө ESG маалыматтын рыноктук баага кандай өтөрүн майда-чүйдөсүнө чейин айырмалоого жардам бериши мүмкүн; бирок булар азыркы изилдөөнүн өлчөнгөн жыйынтыктары эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түп нуска изилдөө: ESG Performance, Controversies, and Market Capitalization in Southeast Asia: The Moderating Effects of Regulatory Quality.
Авторлор: Reni Listyawati, Fandi Galang Wicaksana, Prihatnolo Gandhi Amidjaya, Enggar Kartika Cahyaning.
Авторлордун ирети: Булак PDF жана расмий журнал барагындагы ирет сакталган.
Тең салым: Булакта тең биринчи авторлук же тең салым тууралуу билдирүү жок.
Жооптуу автор: Reni Listyawati.
Мекемелер: Reni Listyawati жана Enggar Kartika Cahyaning: Accounting Program, Faculty of Economics, Universitas Sarjanawiyata Tamansiswa, Yogyakarta, Indonesia. Fandi Galang Wicaksana: Department of Accounting, Faculty of Economics, Universitas Tidar, Magelang, Indonesia. Prihatnolo Gandhi Amidjaya: Faculty of Economics & Business, Universiti Malaysia Sarawak, Sarawak, Malaysia.
Журнал: Accounting Analysis Journal.
Басып чыгаруучу: UNNES.
Том / номер / беттер: Volume 15, Number 1, 67–82.
Article ID: 57715.
DOI: 10.15294/aaj.v15i1.57715.
Жөнөтүлгөн күнү: 25 Июнь 2026.
Кайра кароо күнү: 15 Июль 2026.
Кабыл алынган күнү: 8 Сентябрь 2026.
Макалага тиешелүү жарыя күнү: 16 Октябрь 2026.
Номердин metadata күнү: Расмий Vol. 15 No. 1 баракчасы 4 Сентябрь 2026 жарыя күнүн көрсөтөт. Бул күн макаланын 8 Сентябрь кабыл алынган күнүнөн мурда болгондуктан, номер менен макаланын metadata хронологиясында шайкешсиздик бар.
Булак түрү: Сандык, түшүндүрүүчү, экинчи маалыматтарды колдонгон тең салмакталбаган панелдик изилдөө макаласы.
Рецензиялоо: Accounting Analysis Journal расмий саясатына ылайык изилдөө макалалары жок дегенде эки эксперт тарабынан double-blind peer review процессинен өтөт.
Preprint абалы: Булак PDF жана расмий макала жазуусунда бул изилдөө үчүн өзүнчө preprint версиясы көрсөтүлгөн эмес.
Лицензия: Creative Commons Attribution 4.0 International, CC BY 4.0.
Каржылоо: Булак PDFде өзүнчө каржылоо билдирүүсү көрүнбөйт.
Кызыкчылыктардын кагылышы: Авторлор белгилүү атаандаш финансылык кызыкчылыктары же изилдөөгө таасир эте турган жеке мамилелери жок экенин билдиришет.
Маалыматтын жеткиликтүүлүгү: Маалымат суроо боюнча жеткиликтүү кылынары айтылган.
CRediT салымдары: Reni Listyawati: концептуалдаштыруу, методология, алгачкы долбоорду жазуу, долбоорду башкаруу. Fandi Galang Wicaksana: программалык камсыздоо, алгачкы долбоорду жазуу. Prihatnolo Gandhi Amidjaya: методология, карап чыгуу жана редакциялоо. Enggar Kartika Cahyaning: программалык камсыздоо, текшерүү.
Жасалма интеллект / жазуу куралы жөнүндө билдирүү: Авторлор Grammarlyни тилдин тактыгын жана грамматиканы жакшыртуу үчүн колдонуп, андан кийин мазмунду өздөрү карап чыгып редакциялаганын жана жарыя мазмуну үчүн жоопкерчиликти өзүнө аларын билдирген.
Этика комитети: Изилдөө адам же жаныбар катышуучуларынан эксперименттик маалымат чогултпайт жана булакта өзүнчө этика комитети жөнүндө билдирүү жок.
Изилдөө мезгили: 2015–2025.
Баштапкы компаниялар ааламы: 4.914 компания.
Экинчи тандоо этабы: Тиешелүү өзгөрмөлөрдүн жок дегенде бири боюнча бир же андан көп байкоосу бар 4.143 компания.
Акыркы компания үлгүсү: Жети өлкөдөн 771 компания.
Регрессия үлгүсү: Бардык модель өзгөрмөлөрү боюнча толук маалымат бар 4.126 фирма-жыл байкоосу.
Өлкөлөр: Камбоджа, Индонезия, Малайзия, Филиппин, Сингапур, Таиланд, Вьетнам.
Маалымат булактары: Refinitiv Eikon; World Bank Worldwide Governance Indicators жана өлкө деңгээлиндеги инфляция маалыматтары.
Көз каранды өзгөрмө: Market Capitalization.
Негизги көз карандысыз өзгөрмөлөр: ESG Performance жана Refinitiv ESG Controversies Score.
Модератор: Regulatory Quality.
Контролдук өзгөрмө: Inflation.
Талдоо программасы: EViews.
Негизги талдоо: Панелдик маалымат регрессиясы, Moderated Regression Analysis жана Fixed Effects Model.
Модель тандоо тесттери: Chow жана Hausman тесттери жарыяланган жыйынтыктарда эки теңдеме үчүн тең FEMди колдогон. Ыкма Lagrange Multiplier тестин да айтат; бирок булакта LM жыйынтыгы өзүнчө берилген эмес.
Robust standard error эскертүүсү: Кыскача бөлүк robust standard errors колдонулганын ачык айтат; exact robust covariance estimator булакта түшүндүрүлгөн эмес.
ESG Performance шкаласы: Refinitiv курамдык ESG Score; 0 = алсыз, 100 = күчтүү.
ESG Controversies Score шкаласы: 0–100; жогорку упай азыраак чыныгы ESG талаш-тартыш дегенди билдирет жана 100 булактын операциялык аныктамасында талаш-тартыш жоктугун билдирет.
Regulatory Quality шкаласы: World Bank WGI. Булак аныктамасы болжол менен −2,5/+2,5 баалоо шкаласы жана 0–100 percentile рейтингин айтат; жарыяланган сүрөттөө маанилери 43,88–90,04 диапазонунда болгондуктан талдоо таблицасы percentile көрсөтүлүшүнө шайкеш.
H1: Кабыл. Baseline ESG Performance t = 1,9133, p = 0,0558; оң жана %10 деңгээлде болжолдуу маанилүү.
H2: Четке кагылды. ESG Controversies Score t = −2,9581, p = 0,0031. Упайдын тескери багытына байланыштуу чыныгы controversy интенсивдүүлүгүнүн байланышы теориялык күтүүнүн тескерисине чыгат.
H3: Кабыл. ESG_PERFORM × RQ t = 2,3941, p = 0,0167.
H4: Кабыл. ESG_CONTRO × RQ t = −5,3180, булакта p = 0,0000.
Регрессия коэффициентин отчеттоо чеги: Булак 7-таблицада β коэффициенттеринин чоңдуктарын жарыялабайт; t-статистикаларды жана p-маанилерди гана берет. Ошондуктан экономикалык маржиналдык таасир эсептелбейт.
8-таблица боюнча эскертүү: 8-таблицада “t-Statistic” деп белгиленген 0,0558, 0,0031, 0,0167 жана 0,0000 маанилери 7-таблицанын p-маанилерине дал келет; Verianla бул маанилерди t-статистика катары колдонгон эмес.
3–4-таблица формат эскертүүсү: Булак PDFдеги айрым сектор пайыздарында жана ESG/RQ сүрөттөө сандарында ондук бөлгүчтөр көрүнбөйт. Булак түшүндүрмөсү менен ырастала турган сандар негизге алынган, белгисиз таблица уячалары божомол менен оңдолгон эмес.
R² чечмелөө чеги: Теңдеме 1 R² = 0,8492, Теңдеме 2 R² = 0,8506. Бул маанилер Fixed Effects Modelдин толугуна тиешелүү жана ESG өзгөрмөлөрүнүн өзүнчө түшүндүрүү үлүшү катары чечмеленбеши керек.
Себептүүлүк чеги: Изилдөө байкоочу панелдик маалыматтарды колдонот. Регрессия жана модерация жыйынтыктары эксперименттик себеп-натыйжа далили эмес.
Булакта текшерилбеген механизм чеги: Медиада көрүнүү, инвесторлордун көңүлү жана компаниялардын талаш-тартыштан кийин финансылык көрсөткүчүн жакшыртышы авторлордун мүмкүн болгон түшүндүрмөлөрү; бул механизмдер өзүнчө өзгөрмөлөр менен түздөн-түз текшерилген эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген