


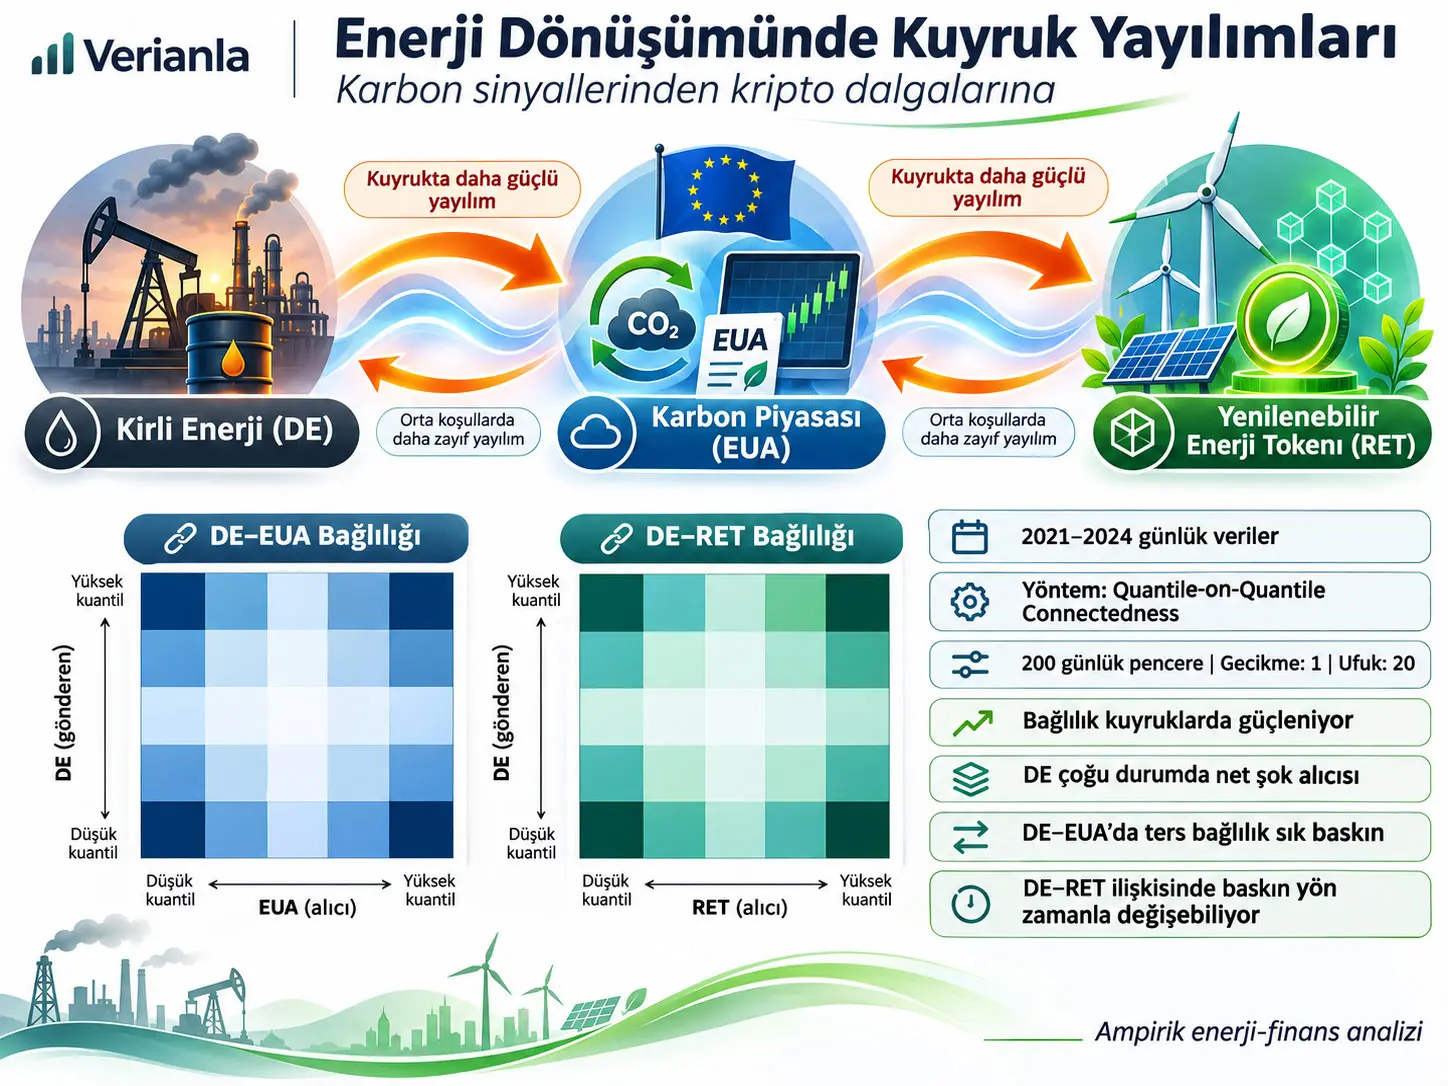
Kuantil-üzerine-kuantil bağlılık yaklaşımı (Quantile-on-Quantile Connectedness), iki piyasanın yalnız ortalama davranışını değil, her iki piyasanın getiri dağılımındaki farklı durumlarının birbirleriyle nasıl bağlantılı olduğunu ölçen kuantil tabanlı bir yayılım analizidir. Bu çalışma, 2021–2024 dönemindeki günlük veriler üzerinden kirli enerji (dirty energy, DE), Avrupa Birliği Emisyon Tahsisatı vadeli işlemleri (European Union Allowance, EUA) ve yenilenebilir enerji tokenı (renewable energy token, RET) arasındaki durum-bağımlı şok yayılımlarını inceler. Temel sonuç, piyasalar arası bağlılığın normal piyasa durumlarında görece sınırlı kalırken getiri dağılımlarının uç bölgelerinde belirgin biçimde güçlendiğidir.
Çalışmada karbon piyasası EUA vadeli işlemleriyle, kirli enerji ise S&P Commodity Producers Oil & Gas Exploration & Production Index ile temsil edilmektedir. RET, yenilenebilir enerji ve dağıtık enerji altyapısıyla ilişkilendirilen bir dijital varlık olarak kullanılır. Bütün seriler fiyat seviyeleri yerine logaritmik farklardan elde edilen getiri serilerine dönüştürülmüştür. Kaynak RET için kullanılan kesin token/ticker ve fiyat veri sağlayıcısını açık biçimde belirtmediğinden bu ayrıntı Verianla tarafından tamamlanmamıştır.
Ekonometrik yapı Quantile Vector Autoregression (QVAR) ile başlar, Quantile Vector Moving Average (QVMA) gösterimine dönüştürülür ve generalized forecast error variance decomposition (GFEVD) üzerinden yönlü bağlılık ölçütleri üretilir. Bayesian Information Criterion (BIC) bütün kuantil spesifikasyonlarında gecikme uzunluğunu 1 olarak seçmiştir. Dinamik analiz 200 günlük hareketli pencere ve 20 adımlık tahmin ufku kullanır.
Sonuçlarda DE–EUA ve DE–RET çiftlerinde toplam bağlılık özellikle her iki piyasa aynı anda alt veya üst kuyruk durumlarındayken yükselmektedir. Net bağlılık sonuçları ise kirli enerjinin birçok kuantil durumunda, özellikle EUA fiyatları veya RET değerlemeleri yüksek kuantillerde olduğunda, dışarıya şok veren taraftan çok şok alan taraf konumunda bulunduğunu göstermektedir. DE–EUA sisteminde karbon fiyatlarının etkisi özellikle ters piyasa durumlarında güçlü görünürken, DE–RET sisteminde hangi tarafın daha baskın olduğu zaman içinde değişebilmektedir.
Bu sonuçlar nedensellik kanıtı değildir. Çalışma piyasalardaki şokların istatistiksel bağlılığını ve yönünü ölçmekte; yüksek EUA fiyatının tek başına fosil enerji fiyatını belirlediğini veya bir RET hareketinin gelecekteki enerji piyasasını kesin biçimde tahmin ettiğini kanıtlamamaktadır. Ayrıca örneklem yalnız 2021–2024 dönemini kapsadığı için sonuçlar EU ETS Faz IV, Avrupa enerji krizi, para politikası sıkılaşması ve kripto piyasası oynaklığı gibi döneme özgü koşullardan etkilenmiş olabilir.
Kuantil-Üzerine-Kuantil Bağlılık Yaklaşımı Neyi Ölçüyor?
Kuantil-üzerine-kuantil bağlılık yaklaşımı, bir piyasanın belirli bir getiri kuantilindeki şoklarının diğer piyasanın başka bir kuantilindeki hareketlerle ne ölçüde bağlantılı olduğunu hesaplayarak ortalama ilişki yerine durum-bağımlı ve kuyruklara duyarlı bir yayılım haritası üretir. Böylece örneğin DE yüksek getiri kuantilindeyken EUA düşük kuantilde olduğunda gözlenen ilişki, her iki piyasanın da medyan çevresinde bulunduğu durumdan ayrı olarak incelenebilir.
Neden yalnız korelasyona bakılmıyor?
Ortalama korelasyon, ilişkinin bütün piyasa durumlarında yaklaşık olarak aynı kaldığı varsayımına yakındır. Oysa finansal getirilerde kriz, aşırı yükseliş, aşırı düşüş veya likidite sıkışması gibi uç durumlar ortalama dönemlerden farklı davranabilir. Çalışmanın temel araştırma problemi de tam olarak budur: enerji dönüşümünün üç farklı kurumsal alanında oluşan fiyat sinyalleri, normal ve aşırı piyasa koşullarında aynı biçimde mi aktarılmaktadır?
Kaynak iki hipotez kurmaktadır. Birinci hipotez, DE, EUA ve RET arasındaki piyasalar arası bağlılığın getiri dağılımlarının kuyruklarında normal piyasa durumlarına göre daha güçlü olacağını öngörür. İkinci hipotez ise yayılımın yönünün ve yapılandırılma biçiminin farklı kurumsal rejimler arasında değişeceğini öngörür.
Çalışmadaki üç temel piyasa varlığı
| Kısaltma | Türkçe açıklama | Çalışmadaki temsil | Fiyat oluşumunu etkileyen ana yapı |
|---|---|---|---|
| DE | Kirli enerji / fosil enerji göstergesi | S&P Commodity Producers Oil & Gas Exploration & Production Index | Petrol ve doğal gaz üretimi, fiziksel arz-talep, makroekonomi, jeopolitik koşullar |
| EUA | Avrupa Birliği Emisyon Tahsisatı | EU ETS EUA vadeli işlem fiyatı | Emisyon üst sınırı, tahsis kuralları, düzenleyici kıtlık, Market Stability Reserve ve gelecekteki uyum maliyeti beklentileri |
| RET | Yenilenebilir enerji tokenı | Çalışmanın RET olarak adlandırdığı dijital enerji varlığı | Temiz enerji teknolojisi beklentileri, kripto piyasası likiditesi, yatırımcı ilgisi ve spekülatif duyarlılık |
DE ifadesi bu çalışmada ahlaki bir sınıflandırma değil, fosil yakıtlarla bağlantılı piyasa varlıklarını ayırmak için kullanılan analitik etikettir. Ampirik uygulamada doğrudan ham petrol veya doğal gaz fiyat serisi yerine petrol ve doğal gaz arama-üretim şirketlerini izleyen bir endeks kullanılmaktadır.
EUA fiyatı ise düzenleyici bir karbon piyasasında oluşur. EU ETS kapsamında emisyon izinlerinin kıtlığı ve gelecekteki düzenleme beklentileri, karbon salımı yapan firmaların beklenen uyum maliyetine yansıyabilir. Bu nedenle EUA yalnız enerji talebinin değil, iklim politikası beklentilerinin de fiyat sinyallerini taşıyabilir.
RET farklı bir kurumsal yapıdadır. Kaynağın anlatımına göre RET değerlemesi temiz enerji dijitalleşmesine ilişkin beklentileri içerebilir; fakat aynı zamanda genel kripto-varlık piyasasının likiditesine, yatırımcı dikkatine, kaldıraçlı işlemlere ve spekülatif duyarlılığa da maruzdur. Bu nedenle RET ile enerji dönüşümü arasındaki bağlantı, düzenlemeyle kıtlığı belirlenen EUA bağlantısından yapısal olarak farklıdır.
Enerji dönüşümünde şok aktarımı nasıl düşünülebilir?
Çalışma üç mekanizma üzerinde durur. Birincisi, EUA fiyatındaki güçlü bir artış düzenlemeye tabi firmaların emisyon uyum maliyetine ilişkin beklentileri değiştirebilir ve karbon yoğun faaliyetlerin değerlemesini etkileyebilir. İkincisi, enerji ve karbon fiyatlarındaki uç hareketler yatırımcıların geçiş riskini yeniden değerlendirmesine ve fosil enerji, karbon bağlantılı varlıklar ve temiz enerji tokenları arasında portföy dağılımını değiştirmesine yol açabilir. Üçüncüsü, RET piyasası bu sisteme kripto-finans kaynaklı likidite ve yatırımcı duyarlılığı kanalını ekler.
Bunlar çalışmanın teorik mekanizma açıklamalarıdır. Ekonometrik bağlılık ölçümü, bu kanalların her birini ayrı ayrı deneysel olarak izole ederek nedensel biçimde doğrulamamaktadır.
Doğrudan ve ters kuantiller ne anlama geliyor?
Doğrudan kuantil yapılandırması, iki varlığın dağılımlarında benzer bölgelerde bulunduğu durumları ifade eder: alt-alt, orta-orta veya üst-üst gibi. Ters kuantil yapılandırması ise varlıkların dağılımların farklı bölgelerinde bulunduğu alt-üst veya üst-alt durumlarını ifade eder.
Bu ayrım, iki piyasanın birlikte aynı yönde aşırı durumda bulunmasıyla bir piyasanın güçlü, diğerinin zayıf durumda bulunmasını birbirinden ayırır. Çalışma doğrudan ve ters bağlılık arasındaki farkı ΔTCI ile izler. Kaynak bu farkı “direct ve reverse connectedness arasındaki fark” olarak tanımlamakta, ancak çıkarma sırasını aynı cümlede matematiksel formülle kesinleştirmemektedir; bu nedenle Verianla ΔTCI işaretine kaynakta bulunmayan yeni bir tanım yüklememektedir.
Toplam Bağlılık Endeksi (TCI) Yüksek Olduğunda Ne Anlama Gelir?
Toplam Bağlılık Endeksi (Total Connectedness Index, TCI), sistemdeki seriler arasında tahmin-hatası varyansının ne ölçüde piyasalar arası şoklardan geldiğini özetleyen boyutsuz bir ağ bağlılığı ölçüsüdür; çalışmanın yorumunda daha yüksek TCI, daha güçlü şok aktarımı ve daha yüksek sistemik piyasa riski anlamına gelir. Ancak TCI bir fiyat getirisi, kayıp yüzdesi veya belirli bir yatırımın zarar olasılığı değildir.
Kaynak metodoloji bölümünde ayarlanmış TCI’nın [0,1] aralığında olduğunu belirtirken Şekil 2’de 60’ın üzerinde ve 74.8’e kadar çıkan hücre değerleri göstermektedir. Makale bu gösterim için 100 ile çarpma veya yüzde ölçekleme adımını açıkça yazmamaktadır. Bu nedenle aşağıdaki yeniden çizimde kaynak hücre değerleri aynen korunmuş, “74.8 = 0.748” biçiminde sessiz dönüşüm yapılmamıştır.
Yöntemin işlem akışı
Çalışmanın Yöntemi ve Bulguları
Veri dönemi ve veri kaynakları
Çalışma 2021–2024 dönemini kapsayan günlük gözlemler kullanmaktadır. Başlangıç döneminin EU ETS Faz IV’ün tam uygulanmasıyla örtüştüğü belirtilmektedir. Kaynak kesin başlangıç ve bitiş gününü veya toplam günlük gözlem sayısını ayrıca raporlamamaktadır.
| Seri | Temsil ettiği piyasa | Veri kaynağı | Kaynakta belirtilen önemli not |
|---|---|---|---|
| EUA | AB karbon piyasası | Wind veri tabanı | Spot yerine daha likit olduğu ve politika sıkılığını daha iyi yansıttığı gerekçesiyle vadeli fiyat kullanılmıştır. |
| DE | Petrol ve doğal gaz bağlantılı fosil enerji | S&P Commodity Producers Oil & Gas Exploration & Production Index; Investing.com erişimi belirtilmiştir. | Endeks petrol ve doğal gaz çıkarımı yapan şirketleri izler. |
| RET | Yenilenebilir enerji bağlantılı dijital varlık | Kaynak kesin fiyat veri sağlayıcısını açıkça belirtmemektedir. | Kaynak RET’i enerji altyapısı/güç sistemi koordinasyonu tokenı kategorisine yakın konumlandırır; kesin ticker tanımlanmamıştır. |
Bütün değişkenler fiyat seviyeleri yerine logaritmik farklardan oluşturulan getiri serilerine çevrilmiştir. Bu işlem farklı fiyat ölçeklerindeki varlıkların karşılaştırılmasını kolaylaştırır ve seviye serilerinin ölçek etkisini azaltır. Kaynak bu dönüşüm için ayrı numaralı denklem vermemektedir.
Betimleyici istatistikler
| İstatistik | DE | EUA | RET |
|---|---|---|---|
| Ortalama | 0.001 | 0.001 | 0.001 |
| Varyans | 0.000 | 0.001 | 0.006 |
| Çarpıklık | −0.354 | −0.443 | −0.038 |
| Kurtosis | 1.616 | 4.825 | 9.449 |
| Jarque–Bera (JB) | 136.815 *** | 1057.842 *** | 3925.378 *** |
| ERS | 0.000 | 0.000 | 0.000 |
| Q(20) | 28.011 *** | 14.244 | 13.578 |
| Q²(20) | 111.825 *** | 172.796 *** | 64.272 *** |
*** işareti kaynakta %1 anlamlılık düzeyini gösterir. Her üç serinin ortalama getirisi yuvarlanmış tabloda 0.001’dir. RET’in varyansı 0.006 ile diğer iki seriden daha yüksektir. DE için 0.000 olarak basılan varyans, serinin gerçekten sıfır değişkenliğe sahip olduğu anlamına gelmez; tablo hassasiyetindeki yuvarlamadır, çünkü hem kaynak grafiği hem diğer istatistikler DE getirisinin değiştiğini açıkça göstermektedir.
Üç serinin çarpıklığı negatiftir. RET’in tabloda verilen kurtosis değeri 9.449 ile en yüksektir ve kaynak bunu belirgin kuyruk davranışıyla ilişkilendirir. Bununla birlikte tablo “Kurtosis” etiketini kullanmakta ve bunun klasik kurtosis mi yoksa excess kurtosis mi olduğunu ayrıca açıklamamaktadır; dolayısıyla Verianla bu sütuna kaynakta olmayan yeni bir matematiksel tanım yüklememektedir.
Jarque–Bera sonuçları üç seride de normal dağılım boş hipotezinin %1 düzeyinde reddedildiğini gösterir. Kaynak ERS birim-kök sonucunu bütün getiri serilerinin durağanlığını destekliyor şeklinde yorumlar. Q(20) yalnız DE için %1 düzeyinde anlamlıdır; Q²(20) ise üç seri için de %1 düzeyinde anlamlıdır ve kaynak bunu oynaklık kümelenmesiyle ilişkilendirir.
Denklem (1): Kuantil VAR modeli
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) \tag{1} \]
Denklem (1), standart bir vektör otoregresyonunun katsayılarını bütün dağılım için tek değer olarak tahmin etmek yerine belirli kuantil durumlarına bağlı hale getirir. \(\mathbf{x}_t\) ve \(\mathbf{x}_{t-j}\), \(K\times1\) boyutlu endojen değişken vektörleridir. \(\tau\), [0,1] aralığındaki kuantil durumlarını; \(p\), gecikme uzunluğunu; \(\boldsymbol{\mu}(\tau)\), \(K\times1\) boyutlu kuantile bağlı koşullu ortalama/konum vektörünü; \(\mathbf{B}_j(\tau)\), \(K\times K\) katsayı matrisini; \(\mathbf{u}_t(\tau)\) ise hata vektörünü gösterir.
Hata vektörünün varyans-kovaryans matrisi kaynakta \(\mathbf{D}(\tau)\) ile gösterilir. Ampirik uygulamada BIC, \(p=1\) değerini bütün kuantil spesifikasyonları için seçmiştir.
Denklem (2): QVAR’dan QVMA gösterimine geçiş
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) = \boldsymbol{\mu}(\tau) + \sum_{i=0}^{\infty}\mathbf{A}_i(\tau)\mathbf{u}_{t-i}(\tau) \tag{2} \]
Bu dönüşüm, geçmiş değişken değerleri üzerinden kurulan QVAR gösterimini geçmiş şokların etkileri üzerinden ifade edilen Quantile Vector Moving Average (QVMA) gösterimine taşır. \(\mathbf{A}_i(\tau)\) matrisleri, belirli kuantil rejiminde geçmiş hata/şok bileşenlerinin bugünkü değişken vektörüne nasıl aktarıldığını temsil eder.
Bu dönüşümün bilimsel rolü GFEVD hesabını mümkün kılmaktır. Başka bir ifadeyle araştırmacılar, bir serideki tahmin belirsizliğinin ne kadarının kendi şokundan ve ne kadarının diğer serideki şoktan geldiğini ölçebilmek için sistemi şok-tepki biçiminde yeniden ifade eder.
Denklem (3): Genelleştirilmiş tahmin hatası varyans ayrıştırması
\[ \phi^{g}_{i\leftarrow j,\tau}(H) = \frac{ \displaystyle\sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{e}_j \right)^2 }{ \displaystyle H_k(\tau) \sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{A}_f(\tau)' \mathbf{e}_i \right) } \tag{3} \]
\(\phi^{g}_{i\leftarrow j,\tau}(H)\), \(H\) adım ileride seri \(i\)’nin tahmin hatası varyansında seri \(j\)’den gelen şokların payını ölçmek için kullanılan genelleştirilmiş ayrıştırmadır. \(\mathbf{e}_i\), yalnız \(i\). elemanı 1 olan ve diğer elemanları 0 olan \(K\times1\) seçim vektörüdür. \(\mathbf{A}_f(\tau)\) kuantil durumundaki şok yayılım katsayılarını, \(\mathbf{D}(\tau)\) hata varyans-kovaryans matrisini gösterir.
Kaynak gösterim notu: PDF’de Denklem (3)’ün paydasında \(H_k(\tau)\) terimi basılmıştır; ancak çevredeki yöntem açıklamasında bu sembol ayrıca tanımlanmamaktadır. Verianla bu terimi başka bir standart GFEVD notasyonuyla sessizce değiştirmemektedir.
Denklem (4): GFEVD’nin ölçeklenmesi
Kaynak, Denklem (3)’ten elde edilen GFEVD satırlarının toplamı bire eşit olmadığı için Diebold–Yılmaz yaklaşımına dayanarak her katkının ilgili satır toplamına bölündüğünü ve böylece ölçeklenmiş GFEVD’nin, yani \(gSOT\) ölçüsünün elde edildiğini belirtmektedir.
PDF’de Denklem (4)’ün görünür notasyonu ufuk ve indislerde \(F\), \(F'\) ve \(\tau/r\) biçimlerini tam tutarlı kullanmamaktadır. Bu nedenle sembolleri kaynağın vermediği kesinliğe zorlamak yerine matematiksel işlem açık biçimde korunur:
\[ gSOT_{i\leftarrow j} = \frac{\text{seri }j\text{ şokunun seri }i\text{ için GFEVD katkısı}} {\text{seri }i\text{ satırındaki bütün GFEVD katkılarının toplamı}} \tag{4, işlem anlamı} \]
Bu normalizasyonun amacı, farklı serilerden gelen katkıların aynı satır içinde karşılaştırılabilir ve toplamı normalize edilmiş bir yapıya dönüştürülmesidir. Yukarıdaki ifade kaynağın Denklem (4)’ünün bilimsel işlem anlamını açıklar; PDF’deki tutarsız indeksleri yeniden icat edilmiş kesin bir LaTeX formülüne dönüştürmez.
Denklem (5): TO yönlü bağlılık
\[ S^{gen,to}_{i\rightarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{k\leftarrow i,\tau} \tag{5} \]
TO ölçüsü, seri \(i\)’den diğer serilere giden toplam şok katkısını ölçer. Değer yükseldiğinde seri \(i\), sistemdeki diğer varlıkların tahmin belirsizliğine daha fazla katkı yapan bir şok kaynağıdır.
Denklem (6): FROM yönlü bağlılık
\[ S^{gen,from}_{i\leftarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{i\leftarrow k,\tau} \tag{6} \]
FROM ölçüsü, seri \(i\)’nin diğer serilerden aldığı toplam şok katkısını ölçer. TO dışarıya gönderilen, FROM ise dışarıdan alınan şok etkisini temsil eder.
Denklem (7): NET yönlü bağlılık
\[ S^{gen,net}_{i,\tau} = S^{gen,to}_{i\rightarrow\bullet,\tau} - S^{gen,from}_{i\leftarrow\bullet,\tau} \tag{7} \]
NET değer pozitif olduğunda seri \(i\), aldığı etkiden daha fazlasını diğer serilere aktaran net şok vericisi; negatif olduğunda ise dışarıya verdiğinden daha fazla şok alan net şok alıcısı olarak yorumlanır.
Denklem (8): Ayarlanmış toplam bağlılık endeksi
\[ TCI_{\tau}(H) = \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,from}_{k\leftarrow\bullet,\tau} \equiv \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,to}_{k\rightarrow\bullet,\tau} \tag{8} \]
TCI, tek bir serinin yönlü etkisinden ziyade sistemin genel bağlılık derecesini özetler. Kaynak daha yüksek TCI değerini daha yüksek ağ bağlılığı ve piyasa riskiyle ilişkilendirir. Ölçü boyutsuzdur; para birimi, enerji birimi veya getiri yüzdesi değildir.
Dinamik tahmin ayarları
| Parametre | Kaynakta verilen değer | Bilimsel rol |
|---|---|---|
| Veri frekansı | Günlük | Piyasa getirilerinin zaman içindeki değişimini izler. |
| Örneklem dönemi | 2021–2024 | EU ETS Faz IV ve enerji/kripto piyasasındaki yüksek oynaklık dönemlerini içerir. |
| Gecikme uzunluğu | 1 | BIC ile bütün kuantil spesifikasyonlarında seçilmiştir. |
| Hareketli pencere | 200 günlük gözlem | Bağlılığın zaman içinde değişmesine izin verir. |
| Tahmin ufku | 20 adım | GFEVD için ileriye dönük şok katkılarının hesaplandığı ufuktur. |
| Sağlamlık kontrolleri | Alternatif DE göstergesi ve alternatif hareketli pencere uzunlukları | Kaynak nitel olarak benzer sonuçlar verdiğini belirtir; ayrıntılı sonuçların yazarlardan talep edilebileceğini söyler. |
Kuyruk Durumlarında Yayılım Neden Merkez Durumlardan Daha Güçlü Görünüyor?
Çalışmanın tahminlerinde DE–EUA ve DE–RET bağlılığı, her iki varlığın getiri dağılımının uç bölgelerinde bulunduğu durumlarda merkez kuantillere göre belirgin biçimde yükselir; yazarlar bunu piyasa stresi, politika belirsizliği, enerji güvenliği baskısı, yatırımcı yeniden dengelemesi ve kripto piyasasına özgü likidite/duyarlılık kanallarının uç durumlarda güçlenmesiyle ilişkilendirir. Bu mekanizmalar teorik açıklamadır; kuyruk bağlılığının her bir nedenini ayrı nedensel testlerle izole eden bir deney yapılmamıştır.
Kaynak Şekil 2: Toplam kuantil-üzerine-kuantil bağlılık
Isı haritalarının en çarpıcı özelliği merkez hücrelerin düşük, köşe ve kuyruk bölgelerinin yüksek olmasıdır. DE–EUA için kaynakta görülen en yüksek hücrelerden biri 74.4, DE–RET için 74.8’dir. Orta bölgede DE–EUA değerleri yaklaşık 4–6 çevresinde; DE–RET merkez bölgesinde ise yaklaşık 7–10 çevresindedir.
Kaynağın Şekil 2 açıklama metni doğrudan hizalanmış kuantiller için 5% ve 95% örneklerini kullanırken grafiğin görünür eksenlerinde 0.0, 0.3, 0.6 ve 0.9 gibi tick işaretleri yer almaktadır. Tam beşli kuantil ızgarası yöntem bölümünde ayrı bir liste olarak verilmediği için yeniden çizimde hücreler “düşükten yükseğe” yönüyle gösterilmiş ve aradaki kuantil seviyeleri uydurulmamıştır.
Kirli Enerji Bu Çalışmada Net Şok Vericisi mi, Net Şok Alıcısı mı?
Net bağlılık sonuçlarına göre kirli enerji (DE), kuantil ızgarasının önemli bir bölümünde özellikle yüksek EUA veya yüksek RET durumlarında net şok alıcısıdır; yani bu bölgelerde karbon piyasası veya yenilenebilir enerji tokenı piyasasından DE’ye gelen tahmin-hatası varyans katkısı, DE’den karşı piyasaya giden katkıdan daha büyüktür. Bu sonuç bütün kuantillerde ve bütün zamanlarda DE’nin alıcı olduğu anlamına gelmez.
Kaynak Şekil 3: Net kuantil-üzerine-kuantil bağlılık
DE–EUA tarafında özellikle yüksek EUA kuantillerine karşılık gelen bazı orta DE durumlarında net değerler negatife inmektedir. Kaynak, yüksek EUA fiyatlarını daha yüksek beklenen uyum maliyeti ve daha sıkı gelecekteki karbon düzenlemesine ilişkin ileriye dönük sinyal olarak yorumlar. Böyle bir durumda karbon piyasasından fosil enerji varlıklarına giden bilgi etkisi ters yöndeki etkiden daha güçlü olabilir.
DE–RET panelinde negatif alan daha yaygındır. Kaynak bunu RET fiyatlarının yalnız temiz enerji temelleriyle değil, likidite parçalanması, perakende yatırımcı davranışı, kaldıraç, kripto piyasası momentumu ve spekülatif duyarlılık gibi faktörlerle de hareket edebilmesiyle ilişkilendirir. Bu yorum, RET’in fiziksel enerji piyasasını doğrudan yönettiği anlamına gelmez; ekonometrik olarak RET kaynaklı şok payının bazı piyasa durumlarında daha büyük olduğunu gösterir.
Şekil 4: Doğrudan ve ters bağlılığın zaman içindeki davranışı
Kaynak Şekil 4, DE–EUA ve DE–RET çiftleri için doğrudan ve ters kuantil bağlılığının zaman içindeki değişimini gösterir. Grafiğin ham günlük/rolling-window noktaları makale içinde tablo olarak verilmediğinden Verianla kesin zaman serisini yeniden üretmemektedir.
| Piyasa çifti | Kaynakta raporlanan dinamik ilişki | Yorum |
|---|---|---|
| DE–EUA | Ters bağlılık örneklem döneminin büyük bölümünde doğrudan bağlılığın üzerindedir. | Karbon ve fosil enerji piyasaları dağılımlarının farklı bölgelerinde bulunduğunda karbon fiyatı/politika maliyeti sinyali güçlü hale gelebilir. |
| DE–RET | Doğrudan ve ters yapıların baskınlığı zaman içinde değişir. | RET’in temiz enerji beklentilerine ek olarak kripto piyasası duyarlılığına maruz olması daha değişken bir aktarım düzeniyle ilişkilendirilir. |
Burada kaynak içinde dikkat gerektiren bir nokta vardır. Şekil 2’nin açıklaması, aynı yönlü kuantil eşleşmelerinin karşıt kuyruk eşleşmelerinden daha yüksek bağlılık ürettiğini söylerken Şekil 4 ve sonuç bölümü DE–EUA için ters bağlılığın zaman içinde baskın olduğunu bildirir. Bu iki çıktı farklı özetleme biçimlerine aittir: biri iki boyutlu kuantil ızgarasındaki hücre yapısını, diğeri rolling-window boyunca oluşturulan doğrudan/ters bağlılık serilerini karşılaştırır. Bununla birlikte kaynak bu iki özet arasındaki toplulaştırma eşlemesini ayrıntılı matematiksel ara adımlarla açıklamadığından sonuçlar birbirinin basit eşdeğeri gibi yorumlanmamalıdır.
Yatırımcılar açısından çalışmanın yorumu
Yazarlar, fosil enerji ile karbon veya dijital temiz enerji varlıklarını aynı portföyde taşıyan yatırımcılar için ortalama korelasyonun yetersiz olabileceğini savunmaktadır. Çünkü en güçlü bağlantılar ortalama piyasa durumlarında değil, kuyruk durumlarında ortaya çıkmaktadır. Bu nedenle geçiş riski değerlendirmesinde kuyruk duyarlı ve durum-bağımlı ölçüler kullanılmasının daha fazla bilgi sağlayabileceği öne sürülür.
Kirli enerjinin birçok durumda net şok alıcısı olması nedeniyle yazarlar EUA ve RET piyasalarının düzenleyici sıkılaşma veya temiz enerji teknolojisi beklentilerine ilişkin ileriye dönük bilgi taşıyabileceğini ileri sürmektedir. Bu öneri doğrudan kârlı bir işlem stratejisinin test edildiği anlamına gelmez; çalışmada out-of-sample portföy getirisi veya gerçek hedge performansı hesaplanmamıştır.
Politika yapıcılar açısından çalışmanın yorumu
Kaynak, uç piyasa koşullarında bağlılığın güçlenmesini karbon piyasası ve dijital varlık denetiminin birlikte değerlendirilmesi açısından önemli görmektedir. EUA tahsis kuralları, emisyon üst sınırı ve uyum takviminin açık biçimde iletişiminin, politika belirsizliğinden kaynaklanan oynaklığı azaltmaya yardımcı olabileceği öne sürülür.
RET piyasasında ise token tasarımı, doğrulama prosedürleri ve yönetişim yapılarının daha şeffaf hale getirilmesi önerilir. Kaynak ayrıca karbon piyasası düzenleyicileri ile dijital varlık gözetim sistemleri arasında daha fazla koordinasyonun enerji dönüşümüyle ilişkili fiyat sinyallerinin tutarlılığına katkı sağlayabileceğini savunmaktadır.
Sağlamlık kontrolleri
Kaynak, alternatif bir DE göstergesi ve farklı rolling-window uzunluklarıyla gerçekleştirilen sağlamlık kontrollerinin nitel olarak benzer sonuçlar verdiğini belirtmektedir. Ancak bu testlerin tabloları, alternatif pencere değerleri ve ayrıntılı katsayıları makalede verilmemiştir; yazarlar bunların talep üzerine sağlanabileceğini ifade etmektedir.
Yeniden üretilebilirlik açısından açık kalan noktalar
| Başlık | Kaynak durumu | Verianla yaklaşımı |
|---|---|---|
| RET’in kesin ticker/varlık kimliği | Net biçimde belirtilmemiştir. | Uydurulmamıştır. |
| RET fiyat veri sağlayıcısı | Veri bölümünde açık biçimde belirtilmemiştir. | Başka bir veri kaynağı varsayılmamıştır. |
| Kesin örneklem başlangıç/bitiş günü | Yalnız 2021–2024 dönemi verilir. | Gün sayısı hesaplanmamıştır. |
| Tam kuantil ızgarası | Şekil ve metin kuyruk örnekleri verir; tam liste açıkça yazılmaz. | Eksik kuantil seviyeleri uydurulmamıştır. |
| Denklem (3) \(H_k(\tau)\) | Sembol ayrı tanımlanmamıştır. | Standart literatürden sessiz ikame yapılmamıştır. |
| Denklem (4) gösterimi | F/F′ ve indis gösteriminde tutarsızlık vardır. | İşlem anlamı açıklanmış, sahte kesin LaTeX üretilmemiştir. |
| TCI ölçeği | Metin [0,1] derken Şekil 2’de 60–74.8 aralığı görülür. | 100’e bölme varsayılmamıştır. |
| Alternatif sağlamlık sonuçları | Makalede ayrıntılı verilmez; talep üzerine yazarlardan sağlanabileceği belirtilir. | Yeni tablo veya sayı üretilmemiştir. |
Çalışmanın desteklediği ve desteklemediği sonuçlar
| Çalışmanın desteklediği | Çalışmanın desteklemediği |
|---|---|
| DE–EUA ve DE–RET bağlılığının piyasa durumuna ve kuantile göre değiştiği. | Bütün enerji ve kripto piyasalarının aynı şekilde davranacağı. |
| Kuyruk durumlarında bağlılığın merkez piyasa durumlarından daha güçlü olduğu. | Her kriz döneminde mutlaka aynı büyüklükte bağlılık oluşacağı. |
| DE’nin birçok kuantil durumunda net şok alıcısı olduğu. | Fosil enerji fiyatlarının tek başına EUA veya RET tarafından belirlendiği. |
| DE–EUA sisteminde ters bağlılığın zaman içinde baskın olabildiği. | EUA hareketlerinin DE üzerinde kanıtlanmış tek yönlü nedensellik oluşturduğu. |
| DE–RET yayılım liderliğinin zaman içinde değişebildiği. | RET’in güvenilir bir piyasa tahmin aracı veya garantili hedge olduğu. |
| Ortalama korelasyonun kuyruk risklerini eksik temsil edebileceği. | Q-on-Q modelinin bütün yatırım kararlarında diğer yöntemlerden kesin üstün olduğu. |
| Sonuçların 2021–2024 dönemindeki piyasa koşullarında elde edildiği. | Aynı yapıların uzun dönem ve farklı düzenleyici rejimlerde değişmeden kalacağı. |
Çalışmanın temel sınırlılığı
Yazarların açıkça belirttiği temel sınırlılık örneklem döneminin görece kısa olmasıdır. 2021 sonrası dönem EU ETS Faz IV, Avrupa enerji krizi, parasal sıkılaşma ve kripto piyasası oynaklığı gibi olağanüstü koşulları içerdiğinden tahmin edilen bağlılık desenlerinin bir bölümü bu döneme özgü olabilir. Daha uzun örneklemler, yayılım yapısının farklı piyasa rejimlerinde kalıcı olup olmadığını sınamak için gereklidir.
Kaynak ve Yöntem Notu
Özgün başlık: From Carbon Signals to Crypto Waves: Tail Spillovers in the Energy Transition
Yazarlar: Lidong Pang; Jianqiang Qi.
Yazar sırası: Lidong Pang birinci yazar, Jianqiang Qi ikinci yazardır.
Sorumlu yazar: Lidong Pang.
Kurumlar: Lidong Pang — School of Economics and Management, Wuhan University, Wuhan 430072, China. Jianqiang Qi — School of Economics, Liaoning University, Liaoning 110036, China.
Dergi: Energy Economics and Sustainable Finance.
Yayınevi: Scilight Press.
Yayın türü: Article / ampirik araştırma makalesi.
Cilt / sayı / makale: 2026, 1(1), 4.
Gönderim: 28 Mayıs 2026.
Revizyon: 11 Temmuz 2026.
Kabul: 28 Temmuz 2026.
Yayın: 3 Ağustos 2026.
DOI: 10.53941/eesf.2026.100004
Resmî bağlantı: https://doi.org/10.53941/eesf.2026.100004
Hakemlik: Energy Economics and Sustainable Finance hakemli bir akademik dergidir. Derginin yayımladığı süreç bilgisinde tek-kör değerlendirme ve her makale için en az iki bağımsız hakem raporu açıklanmaktadır.
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0). Kaynak açık erişimlidir. Verianla görselleri yine de yayınevinin özgün grafik tasarımını piksel düzeyinde kopyalamak yerine kaynak verilerini bağımsız görsel kompozisyonla yeniden ifade etmektedir.
Çalışmanın bilimsel türü: Enerji ekonomisi, karbon piyasası ve sürdürülebilir finans bağlamında günlük finansal getiri serilerine uygulanan kuantil tabanlı dinamik bağlılık analizi.
Temel yöntem: Quantile-on-Quantile Connectedness; QVAR → QVMA → GFEVD → scaled GFEVD → TO/FROM/NET → adjusted TCI zinciri.
Veri dönemi: 2021–2024 günlük gözlemler.
Temel model ayarları: BIC ile gecikme uzunluğu 1; 200 günlük hareketli pencere; 20 adımlık tahmin ufku.
Finansman: Araştırma dış finansman almamıştır.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Kaynak, verilerin talep üzerine erişilebilir olacağını belirtmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını beyan etmiştir.
Yazar katkıları: Lidong Pang — kavramsallaştırma, metodoloji, yazılım, ilk taslak yazımı, gözden geçirme ve düzenleme. Jianqiang Qi — veri kürasyonu, görselleştirme ve araştırma. Her iki yazar yayımlanan sürümü okuyup onaylamıştır.
Yapay zekâ kullanımı beyanı: Yazarlar makalenin hazırlanması sırasında ChatGPT’yi metni dil açısından parlatmak için kullandıklarını, sonrasında içeriği gözden geçirip düzenlediklerini ve yayımlanan içerikten tam sorumluluk aldıklarını bildirmektedir.
Temel kaynak-içi gösterim notları: Denklem (3)’teki \(H_k(\tau)\) ayrıca tanımlanmamıştır. Denklem (4)’te ufuk/indis notasyonu tam tutarlı değildir. Metin TCI’yı [0,1] aralığında tanımlarken Şekil 2 hücreleri 60–74.8 düzeyinde görünmektedir. Şekil 2 metni 5%/95% kuantillerini örneklerken görünür eksen tickleri farklı biçimde gösterilmektedir. Bu farklılıklar Verianla tarafından sessizce düzeltilmemiştir.
Yeniden üretilebilirlik açısından önemli eksikler: RET’in kesin token/ticker kimliği ve fiyat veri sağlayıcısı açık değildir; tam örneklem tarihleri ve kuantil ızgarasının bütün seviyeleri listelenmemiştir; alternatif sağlamlık testlerinin ayrıntılı çıktıları makale içinde değil, yazarlardan talep üzerine sağlanacak biçimde bırakılmıştır.
Temel yorum sınırı: Çalışma istatistiksel şok bağlılığını ölçmektedir; ölçülen bağlılık nedensellik, yatırım getirisi garantisi, fiziksel enerji akışı veya belirli bir düzenleyici politikanın etkisine ilişkin kontrollü deney değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir