


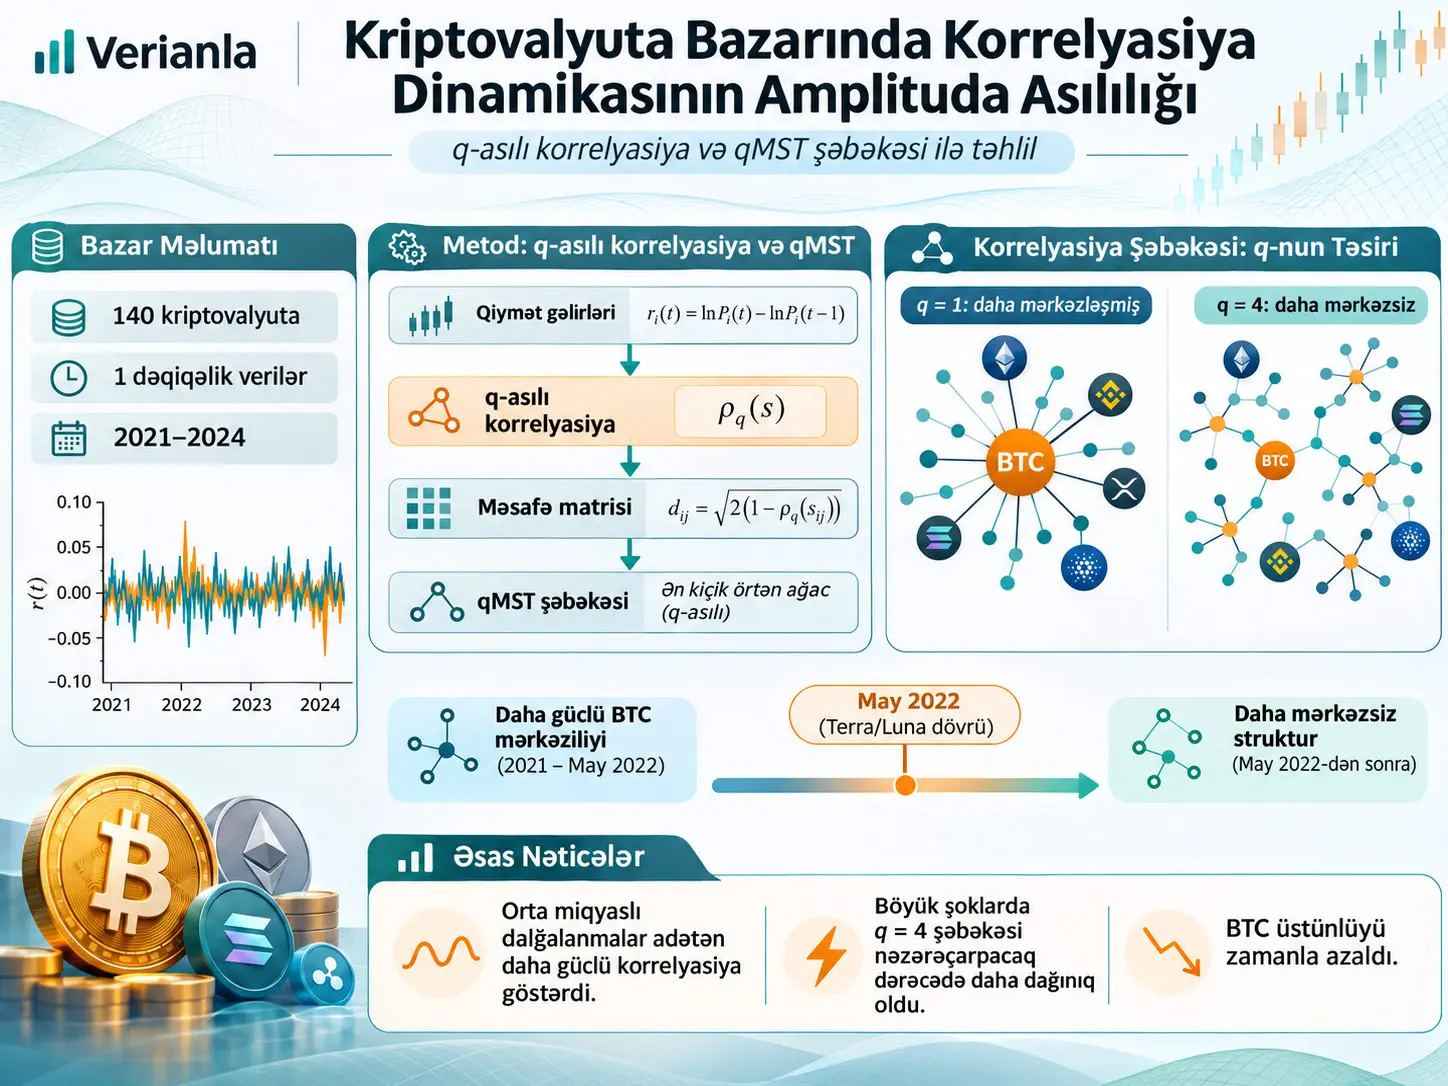
q-asılı detrended minimum spanning tree (q-dependent detrended minimum spanning tree, qMST), qeyri-stasionar çoxdəyişənli zaman sıralarındakı çarpaz korrelyasiyaları dalğalanma amplitudasına görə seçici şəkildə araşdırmaq üçün q-asılı detrended cross-correlation əmsalından törədilən məsafələrdən istifadə edən minimum spanning tree şəbəkəsidir. Tədqiqat Binance-də USDT ilə ticarət olunan 140 kriptovalyutanın 1 dəqiqəlik məzənnə məlumatlarından istifadə edərək kriptovalyuta bazarının korrelyasiya strukturunun həm zamanla, həm də araşdırılan dalğalanma böyüklüyünə görə necə dəyişdiyini araşdırır.
Məlumatlar 1 yanvar 2021 ilə 30 sentyabr 2024 arasını əhatə edir. Qiymətlər loqarifmik gəlirlərə çevrilmiş, çarpaz korrelyasiya strukturu 7 günlük, yəni 10.080 müşahidə ehtiva edən sürüşən pəncərələrdə və hər gün 1.440 müşahidə sürüşdürülərək hesablanmışdır. Empirik müqayisənin iki əsas vəziyyəti q=1 və q=4-dür. q=1 vəziyyətində dalğalanmalar arasında əlavə nisbi amplituda gücləndirilməsi tətbiq edilmir və orta/orta böyüklükdə dalğalanmalar müəyyənedici olur, q=4 isə böyük dalğalanmaların töhfəsini nisbi olaraq gücləndirir.
Əsas nəticə kriptovalyuta bazarının qMST strukturunun zaman ərzində əhəmiyyətli dərəcədə dəyişməsidir. 2021-dən 2022-ci ilin yazına qədər q=1 şəbəkəsində Bitcoin (BTC) əksər pəncərələrdə güclü mərkəzi düyün kimi görünərkən, 2022-ci ilin mayından etibarən şəbəkə daha mərkəzsiz olmuş və ADA, DOT, ETH, LINK, MANA, SAND və VET kimi müxtəlif aktivlər müxtəlif dövrlərdə yüksək bağlantılı düyünlərə çevrilmişdir. Məsələn, 25 aprel 2022 pəncərəsində BTC-nin düyün dərəcəsi k=112 olduğu halda, 18 may 2022 nümunəsində ən yüksək dərəcə ONT üçün k=33 olaraq bildirilmişdir.
Tədqiqatın ikinci mühüm nəticəsi korrelyasiya strukturunun dalğalanma amplitudasından asılı olmasıdır. Araşdırılan dövrün çoxunda q=1 ilə vurğulanan orta/orta böyüklükdə hərəkətlər arasındakı çarpaz korrelyasiyalar q=4 ilə vurğulanan böyük hərəkətlər arasındakı korrelyasiyalardan daha güclüdür. Bununla belə, böyük bazar çöküşlərinin olduğu bəzi pəncərələrdə q=4 korrelyasiyaları qəfil güclənmiş və q=4 qMST strukturu tamamilə mərkəzsiz formaya yaxınlaşmışdır. Bu əlaqə qiymət proqnozlaşdırma modeli və ya sübut edilmiş investisiya strategiyası deyil; tədqiqat tarixi məlumatlardakı korrelyasiya və şəbəkə strukturunu təhlil edir.
Tədqiqatın əsas problemi
Maliyyə bazarları çoxsaylı aktivlərin eyni vaxtdakı hərəkətlərindən ibarət mürəkkəb sistemlərdir. Hər kriptovalyutanın ayrıca zaman sırası olsa da, qiymət hərəkətləri bir-birindən tam müstəqil deyil. Eyni bazar şoku, likvidlik şəraiti, investor davranışı və ya ümumi bazar hərəkəti bir neçə aktivin eyni anda hərəkət etməsinə səbəb ola bilər.
Standart korrelyasiya təhlili adətən bütün dalğalanmaları eyni şəkildə qiymətləndirir. Lakin kiçik, orta və böyük qiymət hərəkətlərinin bazardaxili əlaqə strukturu eyni olmaq məcburiyyətində deyil. Bu tədqiqatın əsas sualı məhz burada yaranır: Kriptovalyuta bazarının çarpaz korrelyasiya şəbəkəsi hansı böyüklükdə qiymət dalğalanmalarına fokuslanılmasından asılı olaraq dəyişirmi?
Tədqiqat bu suala cavab vermək üçün detrended fluctuation/cross-correlation yanaşmasını minimum spanning tree filtri ilə birləşdirir. Beləliklə, yalnız ümumi korrelyasiya səviyyəsi deyil, müxtəlif dalğalanma amplitudalarının yaratdığı şəbəkə topologiyası da müqayisə edilə bilər.
q-Asılı Detrended Cross-Correlation Əmsalı ρq(s) Nədir?
q-asılı detrended cross-correlation əmsalı \(\rho_q(s)\), iki zaman sırası arasındakı detrended çarpaz korrelyasiyanı müəyyən zaman miqyası \(s\) üçün ölçərkən \(q\) parametri vasitəsilə müxtəlif amplitudalı yerli dalğalanmaların nisbi töhfəsini dəyişə bilən korrelyasiya ölçüsüdür; q=2 bərabər çəkili standart vəziyyətə uyğun gəldiyi halda tədqiqatın empirik təhlilində q=1 və q=4 müqayisə edilmişdir.
Detrending niyə lazımdır?
Qiymət və maliyyə zaman sıraları çox vaxt stasionar olmur. Uzunmüddətli meyllər, yerli trendlər və ya müxtəlif dövrlərdə dəyişən orta davranış klassik Pearson korrelyasiyasının şərhini çətinləşdirə bilər. Detrended yanaşma əvvəlcə yerli meylləri aradan qaldırmağa, sonra isə trenddən təmizlənmiş dalğalanmaların birgə hərəkətini ölçməyə çalışır.
Tənlik 1: İnteqrasiya olunmuş profillər
Mənbə iki eynizamanlı zaman sırasını:
\[ U=\{u(i)\}_{i=1}^{T}, \qquad V=\{v(i)\}_{i=1}^{T} \]
kimi müəyyən edir. İlk addımda hər sıra kumulyativ profilə çevrilir:
\[ \widetilde{u}(i)=\sum_{j=1}^{i}u(j), \qquad \widetilde{v}(i)=\sum_{j=1}^{i}v(j). \tag{1} \]
Düstur nəyi hesablayır? Hər \(i\) nöqtəsinə qədər olan kumulyativ cəmi yaradır. Bu profillər sonrakı yerli detrending əməliyyatının girişidir.
Dəyişənlər: \(T\) zaman sırasının uzunluğu, \(i\) zaman indeksi, \(u(j)\) və \(v(j)\) ilkin müşahidələrdir.
Vahid: Ümumi metod baxımından vahid istifadə olunan müşahidə olunan kəmiyyətin vahidindən asılıdır. Tədqiqatın kriptovalyuta tətbiqində sonrakı təhlil loqarifmik gəlirlər üzərində aparılır; loqarifmik gəlirlər ölçüsüzdür.
Tənlik 2: Yerli trendin çıxarılması
Profillər \(s\) uzunluğunda seqmentlərə bölünür. Məlumat itkisini azaltmaq üçün seqmentləşdirmə sıraların həm əvvəlindən, həm də sonundan aparılır və cəmi \(2M_s\) seqment əldə edilir.
Hər seqmentdə \(m\)-ci dərəcəli polinom trend çıxarılır:
\[ x(\nu s+k) = \widetilde{u}(\nu s+k) - P_{X,\nu}^{(m)}(k), \]
\[ y(\nu s+k) = \widetilde{v}(\nu s+k) - P_{Y,\nu}^{(m)}(k), \tag{2} \]
burada:
- \(k=1,\ldots,s\),
- \(\nu=0,\ldots,2M_s-1\),
- \(P_{X,\nu}^{(m)}\) və \(P_{Y,\nu}^{(m)}\), müvafiq seqmentdə qiymətləndirilən \(m\)-ci dərəcəli polinom trendlərdir.
Bu əməliyyatda \(x\) və \(y\) yerli trenddən təmizlənmiş dalğalanmalardır. Buna görə sonrakı korrelyasiya hesablaması xam qiymət trendini deyil, trend ətrafındakı dəyişmələri qiymətləndirməyi hədəfləyir.
Tənlik 3: Seqmentdaxili kovariasiya və variasiyalar
\[ f_{XY}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} x(\nu s+k)y(\nu s+k), \]
\[ f_{XX}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} x^{2}(\nu s+k), \]
\[ f_{YY}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} y^{2}(\nu s+k). \tag{3} \]
\(f_{XY}^{2}\) iki detrended sıranın seqment daxilindəki birgə dəyişməsini; \(f_{XX}^{2}\) və \(f_{YY}^{2}\) isə ayrıca yerli dalğalanma böyüklüklərini təmsil edir.
Buradakı \(s\) araşdırılan zaman miqyasıdır. Tədqiqatın əsas empirik tətbiqində \(s=10\) dəqiqə istifadə edilmişdir.
Tənlik 4: q-tərtibli dalğalanma funksiyaları
Seqmentlərin töhfəsi \(q\) ilə yenidən çəkiləndirilir:
\[ F_{XY}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \operatorname{sign} \left[f_{XY}^{2}(s,\nu)\right] \left|f_{XY}^{2}(s,\nu)\right|^{q/2} \right\}^{1/q}, \]
\[ F_{XX}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \left[f_{XX}^{2}(s,\nu)\right]^{q/2} \right\}^{1/q}, \]
\[ F_{YY}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \left[f_{YY}^{2}(s,\nu)\right]^{q/2} \right\}^{1/q}. \tag{4} \]
İlk ifadədə istifadə olunan \(\operatorname{sign}\) funksiyası çarpaz kovariasiya mənfi olduqda işarə məlumatının qorunmasına və dalğalanma funksiyasının müxtəlif \(q\) qiymətlərində həqiqi qiymətli qalmasına kömək edir.
q parametrinin əsas rolu: \(q\) böyüdükcə böyük seqmentdaxili dalğalanmaların nisbi təsiri güclənir. Buna görə q=4 böyük hərəkətlərə q=1 ilə müqayisədə xeyli çox çəki verir.
Tənlik 5: Bir dəyişənli miqyaslama
Fraktal zaman sıraları üçün:
\[ F_{XX}^{q}(s)\sim s^{h_X(q)}, \qquad F_{YY}^{q}(s)\sim s^{h_Y(q)}. \tag{5} \]
\(h_X(q)\) və \(h_Y(q)\) ümumiləşdirilmiş Hurst eksponentləridir. q=2 üçün klassik Hurst eksponenti ilə əlaqəlidirlər.
Mənbənin tərifinə görə \(h(q)\) sabitdirsə monofraktal miqyaslama; \(q\) artdıqca sistematik şəkildə dəyişirsə multifraktal miqyaslama mövcuddur.
Tənlik 6: İki dəyişənli çarpaz miqyaslama
\[ F_{XY}^{q}(s) \sim s^{\lambda_{XY}(q)}. \tag{6} \]
\(\lambda_{XY}(q)\), iki sıra arasındakı çarpaz korrelyasiyaların miqyaslama davranışını xarakterizə edir. \(\lambda_{XY}(q)\) q-dan asılı deyilsə monofraktal çarpaz korrelyasiya, q-dan asılıdırsa multifraktal çarpaz korrelyasiya davranışı mövcuddur.
Tənlik 7: q-asılı detrended cross-correlation əmsalı
\[ \rho_q(s) = \frac{ F_{XY}^{q}(s) }{ \sqrt{ F_{XX}^{q}(s) F_{YY}^{q}(s) } }. \tag{7} \]
Bu tədqiqat baxımından mərkəzi tənlik budur.
Düstur nəyi hesablayır? Müəyyən \(s\) zaman miqyası və \(q\) amplituda çəkiləndirməsi altında iki detrended zaman sırasının normallaşdırılmış çarpaz korrelyasiyasını hesablayır.
q≥0 üçün:
\[ -1\leq \rho_q(s)\leq 1. \]
Mənbə q<0 vəziyyətində bu sərhədin qorunmaya biləcəyini bildirir və mövcud təhlili q≥0 ilə məhdudlaşdırır.
\(\rho_q(s)\), \(X\leftrightarrow Y\) dəyişməsində simmetrikdir. Mənbə həmçinin bildirir ki, əmsalın istifadə edilməsi üçün dalğalanma funksiyalarının mütləq qüsursuz power-law scaling göstərməsi tələb olunmur.
qMST Nədir və q Qiyməti Şəbəkənin Strukturunu Necə Dəyişdirir?
qMST, hər kriptovalyuta cütünün \(\rho_q(s)\) qiymətini məsafəyə çevirdikdən sonra ümumi kənar çəkisini minimum edən \(N-1\) əlaqəni seçən minimum spanning tree-dir; tədqiqatda q=1 orta/orta böyüklükdə dalğalanmaları, q=4 isə böyük dalğalanmaları daha güclü təmsil etdiyinə görə eyni bazarın müxtəlif amplituda səviyyələrində fərqli şəbəkə topologiyaları meydana çıxır.
Tam korrelyasiya matrisi
N sayda eynizamanlı zaman sırası olduqda hər \(q,s\) kombinasiyası üçün:
\[ \frac{N(N-1)}{2} \]
sayda müxtəlif cütün \(\rho_q(s)\) qiyməti hesablanır.
Tədqiqatda \(N=140\) olduğuna görə hər pəncərə və hər \(q,s\) kombinasiyası üçün nəzəri olaraq:
\[ \frac{140\times139}{2}=9730 \]
unikal kriptovalyuta cütü mövcuddur. Bu rəqəm mənbənin verdiyi ümumi \(N(N-1)/2\) əlaqəsinin \(N=140\) üçün birbaşa riyazi tətbiqidir; yeni eksperiment nəticəsi deyil.
Bu qiymətlər:
\[ C_{ij}(q,s)\equiv\rho_{q}^{ij}(s) \]
elementlərinə malik \(N\times N\) ölçülü q-asılı detrended cross-correlation matrisi \(C(q,s)\) daxilində düzülür.
Tənlik 8: Korrelyasiya matrisinin spektral parçalanması
\[ C(q,s)v_i(q,s) = \lambda_i(q,s)v_i(q,s). \tag{8} \]
Burada:
- \(\lambda_i\), korrelyasiya matrisinin özqiymətidir.
- \(v_i\), müvafiq özvektordur.
- \(\lambda_1\), ən böyük özqiymətdir.
Tədqiqatda \(\lambda_1\) ümumi bazar birgə hərəkətinin mühüm göstəricisi kimi istifadə olunur. Böyük \(\lambda_1\), çoxsaylı aktivin ortaq bazar komponentində daha güclü iştirak etdiyini göstərir.
Tənlik 9: Korrelyasiyanın məsafəyə çevrilməsi
Korrelyasiya əmsalı birbaşa metrik deyil; üçbucaq bərabərsizliyini ödəmir. Mənbə buna görə korrelyasiyanı aşağıdakı məsafəyə çevirir:
\[ D_{ij}(q,s) = \sqrt{ 2\left[1-C_{ij}(q,s)\right] }. \tag{9} \]
Mənbədə \(q\geq1\) vəziyyətində bu məsafənin tələb olunan üçbucaq bərabərsizliyi şərtini ödədiyi bildirilir.
Riyazi davranış: \(C_{ij}\) böyüdükcə \(D_{ij}\) kiçilir. Başqa sözlə, daha güclü müsbət korrelyasiyaya malik iki kriptovalyuta qMST üzərində bir-birinə daha “yaxın” qəbul edilir.
Məsələn, \(C_{ij}=1\) olduqda:
\[ D_{ij}=0. \]
Bu yalnız Tənlik 9-un riyazi sərhəd halıdır; mənbə məlumat dəstindəki konkret iki aktiv üçün ölçülmüş yeni nəticə deyil.
Minimum spanning tree necə seçilir?
Məsafə matrisi əldə edildikdən sonra Prim və ya Kruskal alqoritmi tətbiq olunur. \(N\) düyünlü minimum spanning tree dəqiq olaraq:
\[ E=N-1 \]
kənar ehtiva edir. Buna görə 140 düyünlü qMST-nin 139 kənarı vardır.
Mənbə Prim alqoritminin sıx şəbəkələrdə \(O(E+N\log N)\), Kruskal alqoritminin isə \(O(E\log N)\) mürəkkəbliyə malik olduğunu və MST-nin maliyyə korrelyasiya şəbəkələrində çox böyük tam şəbəkələri oxunaqlı etmək üçün geniş istifadə olunduğunu izah edir.
q=1, q=2 və q=4 eyni şey deyil
| q qiyməti | Mənbədə verilən rol | Bu tədqiqatdakı istifadə |
|---|---|---|
| q=1 | Dalğalanmalara əlavə nisbi amplifikasiya tətbiq edilmir; orta/orta böyüklükdə hərəkətlərin rolu qabarıqdır. | Empirik qMST müqayisəsinin əsas aşağı-q vəziyyəti. |
| q=2 | Dalğalanmaların bərabər çəkili olduğu standart vəziyyət; \(\rho_q\), detrended cross-correlation yanaşmasının standart xüsusi halı ilə əlaqəlidir. | Əsas q=1/q=4 qrafiklərinin müqayisə parametri deyil. |
| q=4 | Böyük dalğalanmaların kiçik dalğalanmalara nisbətən nisbi töhfəsi gücləndirilir. | Böyük qiymət hərəkətlərinə həssas qMST strukturunu araşdırmaq üçün istifadə olunur. |
Mənbə q>4 üçün yüksək tərtibli momentlərin böyük maliyyə gəlirlərinin təxminən inverse-cubic tail davranışı səbəbindən yaxınlaşmama riski daşıya biləcəyini bildirir. Buna görə q=4 mövcud tətbiqdə böyük dalğalanmaları gücləndirən yuxarı təmsil nöqtəsi kimi seçilmişdir.
Kriptovalyuta məlumatları necə hazırlanmışdır?
Məlumat dəsti Binance-də USDT ilə ifadə olunan yüksək ticarət həcmli 140 kriptovalyuta məzənnəsindən ibarətdir. Stablecoin-lər USDT-yə qarşı çox aşağı volatillik göstərdiyi üçün təhlildən kənarda saxlanılmışdır.
Hər qiymət sırası 1 dəqiqəlik tezliklə nümunələnmişdir. Qiymət \(p_i(t_m)\), loqarifmik gəlirə:
\[ R_i(t_m) = \ln p_i(t_{m+1}) - \ln p_i(t_m) \]
şəklində çevrilmişdir.
Loqarifmik gəlir nisbət formasında olduğuna görə ölçüsüzdür. Müsbət qiymət bir dəqiqəlik qiymət artımını, mənfi qiymət qiymət azalmasını ifadə edir; lakin böyüklük birbaşa faiz dəyişməsi deyil.
| Element | Mənbədə istifadə olunan qiymət |
|---|---|
| Aktiv sayı | 140 |
| Kotirovka | USDT |
| Birja | Binance |
| Dəqiq məlumat dövrü | 1 yanvar 2021 – 30 sentyabr 2024 |
| Nümunələmə | 1 dəqiqə |
| Sürüşən pəncərə | 7 gün = 10.080 məlumat nöqtəsi |
| Pəncərə addımı | 1 gün = 1.440 məlumat nöqtəsi |
| Əsas zaman miqyası | s = 10 dəqiqə |
| Empirik q qiymətləri | q=1 və q=4 |
| Ümumi sürüşən pəncərə sayı | K=1357 |
| Kənarda saxlanılan qrup | Stablecoin-lər |
Hansı şəbəkə və spektral metriklər hesablandı?
Hər sürüşən pəncərədə qMST və korrelyasiya matrisindən bir neçə tamamlayıcı xüsusiyyət çıxarılmışdır.
Düyün dərəcəsi \(k_j\): Bir kriptovalyuta düyününə birbaşa bağlı MST kənarlarının sayıdır. Böyük dərəcə müvafiq aktivin qMST daxilində hub mövqeyində olduğunu göstərir.
Maksimum dərəcə \(k_{\max}\): Bir pəncərədəki ən yüksək düyün dərəcəsidir. Çox böyük \(k_{\max}\), ulduzabənzər mərkəzləşdirilmiş strukturla uyğundur.
Orta yol uzunluğu:
\[ \langle L\rangle = \frac{1}{N(N-1)} \sum_{i=1}^{N} \sum_{j=i+1}^{N} L_{ij}, \]
burada \(L_{ij}\), i və j düyünləri arasındakı ağac yolunun uzunluğudur. Mənbədə mərkəzləşdirilmiş struktur daha kiçik, səpələnmiş struktur isə daha böyük \(\langle L\rangle\) ilə əlaqələndirilmişdir.
Ən böyük özqiymət \(\lambda_1\): Bazarın ortaq korrelyasiya komponentini, yəni “market factor” töhfəsini izləmək üçün istifadə olunur.
Birinci özvektorun kvadrat komponentləri \(v_{1,j}^{2}\): Konkret kriptovalyutaların ən böyük özqiymətlə əlaqəli ortaq bazar moduna töhfəsini göstərir.
Shannon entropiyası:
\[ H(v_1^2) = - \sum_{j=1}^{N} v_{1,j}^{2} \ln v_{1,j}^{2}. \]
Daha yüksək entropiya birinci özvektor komponentlərinin daha bərabər paylanmasına; daha aşağı entropiya isə töhfənin daha az sayda aktivdə cəmlənməsinə uyğun gəlir.
Bazar Faktorunun Filtrlənməsi Niyə Aparılmışdır?
Bazar faktoru filtrlənməsi ən böyük özqiymət \(\lambda_1\) ilə təmsil olunan bütün bazara ortaq hərəkət komponentini reqressiya ilə çıxararaq, ümumi bazar istiqamətinin altında gizlənə bilən qalıq və daha aktivəxas çarpaz korrelyasiya strukturunu araşdırmaq üçün tətbiq edilmişdir.
Tənlik 12: Market factor reqressiyası
Mənbə hər kriptovalyuta üçün:
\[ c_{\Delta t}^{(i)}(k) = a^{(i)} + b^{(i)}Z_1(k) + \epsilon^{(i)}(k), \]
və bazar faktoru üçün:
\[ Z_1(k) = \sum_{m=1}^{N} v_{1m} c_{\Delta t}^{(m)}(k) \tag{12} \]
ifadələrindən istifadə edir.
\(Z_1(k)\), ən böyük özqiymət \(\lambda_1\) ilə əlaqəli ümumi variasiya töhfəsini təmsil edir. Reqressiya qalıq sıraları \(\epsilon^{(i)}(k)\) istifadə edilərək yeni filtrlənmiş korrelyasiya matrisi \(C'\) yaradılır.
Filtrlənmiş matris yenə:
\[ C'v'_i = \lambda'_i v'_i \]
özqiymət problemi ilə təhlil edilir.
Burada aparılan əməliyyat BTC-ni, ETH-ni və ya başqa kriptovalyutanı məlumat dəstindən silmək deyil. Filtrlənən element ən böyük ortaq bazar modunun variasiya töhfəsidir.
Qrafik strukturları arasındakı məsafə necə ölçüldü?
q=1 və q=4 qMST-lərinin nə vaxt bir-birindən ən çox fərqləndiyini kəmiyyətcə ölçmək üçün mənbə iki graph-distance metrikindən istifadə edir:
\[ d_{rp1} \left[ A(q=1,s=10,t), A(q=4,s=10,t) \right], \tag{10} \]
\[ d_{DC0} \left[ A(q=1,s=10,t), A(q=4,s=10,t) \right]. \tag{11} \]
\(d_{rp1}\), resistance perturbation distance; \(d_{DC0}\), DeltaCon0 graph distance-dır. \(A\), müvafiq qMST-nin adjacency matrix-idir.
Bu iki qiymət böyüdükcə q=1 və q=4 şəbəkələrinin topoloji strukturlarının daha çox fərqləndiyi anlaşılır. Mənbədə bu məsafələrin ən böyük sıçrayışları çoxsaylı kriptovalyutanın bir neçə dəqiqə ərzində birlikdə kəskin düşdüyü bəzi bazar hadisələri ilə eyni pəncərələrdə müşahidə edilmişdir.
Tənlik 13: Şəbəkə və spektral metriklərin uzunmüddətli avtokorrelyasiyası
Tədqiqat sürüşən pəncərələrdən ibarət \(x(k)\) metrik sıralarının zaman ərzində davamlılığını aşağıdakı avtokorrelyasiya funksiyası ilə araşdırır:
\[ A(x,\Delta k) = \frac{ \frac{1}{K} \sum_{k=1}^{K} \left[x(k)-\langle x(k)\rangle_i\right] \left[x(k+\Delta k)-\langle x(k)\rangle_k\right] }{ \sigma_x^2 }. \tag{13} \]
Burada \(\sigma_x\), \(x(k)\) sırasının təxmin edilən standart sapması; \(\langle\cdot\rangle\), mənbə izahında təxmin edilən orta; \(\Delta k\) isə sürüşən pəncərə vahidində gecikmədir.
Qeyd: Tənlik 13-də orta simvollarının alt indeksləri mənbədə bu şəkildə çap edilmiş, lakin alt indekslərin ayrıca riyazi rollarına dair əlavə tərif verilməmişdir. Verianla bu göstərimi səssizcə yenidən tərif etmir.
Tədqiqatın Metodu və Nəticələri
2022-ci ilin mayında şəbəkə strukturunda nə dəyişdi?
q=1 və s=10 dəqiqə üçün 2021 ilə 2022-ci ilin yazı arasındakı qMST strukturu güclü şəkildə mərkəzləşdirilmişdir. BTC əksər sürüşən pəncərələrdə ən yüksək dərəcəyə malik düyündür.
Mənbədə verilən iki nümunə:
| Sürüşən pəncərənin sonu | Ən yüksək dərəcəyə malik düyün | Düyün dərəcəsi | Mənbə şərhi |
|---|---|---|---|
| 25 aprel 2022 | BTC | k=112 | Güclü şəkildə mərkəzləşdirilmiş struktur |
| 18 may 2022 | ONT | k=33 | Daha mərkəzsiz struktura keçid |
2022-ci ilin mayından sonra \(\langle L\rangle\) çox vaxt 3-dən yuxarı qalmış və maksimum düyün dərəcəsi 90-ı aşmamışdır. BTC-nin davamlı əsas hub mövqeyi aradan qalxmış; müxtəlif vaxtlarda ADA, DOT, ETH, LINK, MANA, SAND və VET kimi aktivlər ən yüksək dərəcəli düyünə çevrilmişdir.
Terra/Luna çöküşü ilə əlaqə necə şərh edilməlidir?
Mənbə qMST və spektral xüsusiyyətlərdəki rejim dəyişikliyinin 2022-ci ilin aprel ayının sonunda nəzərəçarpacaq olduğunu və 2022-ci ilin mayında Terra/Luna sisteminin çöküşü ilə sürətlənən kriptovalyuta bazarı azalması ilə əlaqəli ola biləcəyini bildirir.
Bu ifadə səbəbiyyət sübutu deyil. Tədqiqat “Terra/Luna hadisəsi qMST mərkəzsizləşməsinə bu qədər səbəb oldu” şəklində nəzarətli səbəb-nəticə təsir qiymətləndirməsi aparmır. Müşahidə olunan zaman uyğunluğu və bazar hərəkəti əlaqə kimi müzakirə olunur.
q=1 və q=4 şəbəkələri necə fərqləndi?
q=4 ilə böyük dalğalanmaların təsiri gücləndirildikdə:
- ən yüksək düyün dərəcəsi əksər dövrlərdə q=1-dən daha aşağıdır,
- orta yol uzunluğu əksər dövrlərdə daha böyükdür,
- ən yüksək dərəcəli düyün daha tez-tez dəyişir,
- şəbəkə topologiyası daha az sabit və daha mərkəzsiz görünür,
- ən böyük özqiymət \(\lambda_1\) əksər pəncərələrdə q=1-dən daha kiçikdir.
| Xüsusiyyət | q=1 | q=4 |
|---|---|---|
| Vurğulanan dalğalanma | Orta/orta amplitudalı hərəkətlər | Böyük hərəkətlər |
| Çarpaz korrelyasiya | Əksər dövrlərdə daha güclü | Əksər dövrlərdə daha zəif |
| Maksimum düyün dərəcəsi | Adətən daha yüksək | Adətən daha aşağı |
| Orta yol uzunluğu | Adətən daha qısa | Adətən daha uzun |
| Şəbəkə strukturu | Daha mərkəzləşdirilmiş | Daha mərkəzsiz |
| Hub sabitliyi | Daha sabit | Daha tez-tez dəyişən |
Bazar çöküşlərində q=4 davranışı niyə əksinə dönə bilir?
Ümumi meyl böyük hərəkətlərin q=4 altında daha zəif korrelyasiya göstərməsi olsa da, mənbə bəzi mühüm istisnalar tapmışdır.
Çoxsaylı kriptovalyutanın bir neçə dəqiqə ərzində eyni istiqamətdə kəskin düşdüyü crash pəncərələrində böyük hərəkətlərin özləri güclü şəkildə sinxronlaşmışdır. Belə dövrlərdə:
- q=4 üçün \(\lambda_1\) q=1-in üzərinə çıxa bilmişdir,
- birinci özvektor komponentləri daha homogen olmuşdur,
- Shannon entropiyası yüksəlmişdir,
- q=4 qMST tamamilə mərkəzsiz struktura yaxınlaşmışdır,
- bəzi pəncərələrdə \(\langle L\rangle>10\) müşahidə edilmişdir,
- q=1 ilə q=4 arasındakı graph-distance metrikləri ən böyük qiymətlərinə yaxınlaşmışdır.
Buradakı zahirən paradoksal vəziyyət vacibdir. Çox güclü ortaq bazar hərəkəti həmişə ulduz formasında tək mərkəzi hub yaratmır. Bütün aktivlərin bir-birinə oxşar dərəcədə güclü bağlandığı halda tək bir aktivin digərlərindən xeyli daha üstün mərkəz olması vacib deyil; MST əlaqələri daha homogen şəkildə paylana bilər.
2023–2024 dövründəki fərq
Mənbə q=1 ilə q=4 qMST strukturları arasındakı ən böyük fərqlərin mühüm hissəsinin 2023-cü ilin ortası ilə 2024-cü ilin ortası arasında müşahidə edildiyini və bunu bazarın həmin dövrdəki daha qeyri-sabit strukturunun göstəricisi kimi şərh etdiyini bildirir.
Fevral–avqust 2024 dövründə SAND bir çox sürüşən pəncərədə ən yüksək dərəcəyə malik düyün olmuş və bəzi pəncərələrdə:
\[ k=90 \]
qiymətinə çatmışdır. Bununla belə, mənbə SAND-ın bu dərəcəsinin BTC-nin 2021–2022 dövründəki ən yüksək mərkəzilik səviyyəsinə çatmadığını vurğulayır.
Bazar faktoru çıxarıldıqda nə dəyişdi?
\(\lambda_1\) ilə əlaqəli ortaq bazar faktoru filtrləndikdə:
- filtrlənmiş korrelyasiya matrisinin ən böyük özqiyməti \(\lambda'_1\) bütün pəncərələrdə daha aşağı olmuşdur,
- maksimum düyün dərəcəsi nəzərəçarpacaq dərəcədə azalmışdır,
- orta yol uzunluğu əksər pəncərələrdə artmış və qMST ümumilikdə daha mərkəzsiz olmuşdur,
- q=1 ilə q=4 şəbəkələri arasındakı graph-distance qiymətləri kiçilmişdir,
- SAND-ın 2024-cü ildəki dominant hub görünüşü yox olmuşdur.
Bu son bənd xüsusilə mənalıdır: mənbə SAND-ın 2024-cü ildə yüksək bağlantılı görünməsinin mühüm dərəcədə ortaq bazar faktoru ilə əlaqəli olduğunu şərh edir.
Bunun əksinə, BTC və ETH-nin mühüm şəbəkə rolları bazar faktoru çıxarıldıqdan sonra da görünən qalmışdır. Müəlliflər bunu BTC və ETH-nin bazar korrelyasiya strukturundakı rollarının daha davamlı olduğuna işarə edən nəticə kimi şərh edirlər.
Spektral və şəbəkə metrikləri bir-biri ilə necə əlaqəlidir?
Mənbə 1357 sürüşən pəncərə boyunca əldə edilən metrik sıralarının öz aralarındakı Pearson korrelyasiyalarını hesablamışdır.
Ən güclü əlaqələr iki əsas qrup daxilində görünür:
- Spektral qrup: \(\lambda_1\), maksimum özvektor komponenti və Shannon entropiyası.
- Şəbəkə qrupu: \(\langle L\rangle\) və \(k_{\max}\).
Bu qrupdaxili əlaqələr q=1, yəni orta/ortalama amplitudalı hərəkətlərdə q=4 ilə müqayisədə daha güclüdür. Bazar faktoru çıxarıldıqda korrelyasiyalar ümumilikdə zəifləyir.
Bununla belə, q=4 üçün, xüsusilə crash pəncərələrində spektral və şəbəkə metrikləri arasında da nəzərəçarpacaq əlaqələr meydana çıxmışdır. Mənbənin verdiyi ən yüksək qruplararası nümunə:
\[ \rho\left(\langle L\rangle,\lambda_1\right)\approx0.6 \]
səviyyəsindədir.
Bu qiymət yalnız müvafiq təhlil kontekstində metriklərarası korrelyasiyadır; \(\lambda_1\)-dəki dəyişikliyin \(\langle L\rangle\)-ni səbəb olaraq yaratdığını sübut etmir.
Uzunmüddətli avtokorrelyasiya nə göstərdi?
7 günlük sürüşən pəncərələr gündəlik addımlarla sürüşdürüldüyü üçün ardıcıl altı günədək olan pəncərələr təbii olaraq məlumat paylaşır. Buna görə \(\Delta k\leq6\) günlük avtokorrelyasiyanın bir hissəsi pəncərə overlap-ından qaynaqlana bilər.
Lakin tədqiqat mənalı davamlılığın bunun çox kənarına uzandığını bildirir.
Filtrlənməmiş \(C(q=1,s=10)\) üçün təxminən:
- spektral metriklərdə \(\Delta k\approx150\) gün,
- şəbəkə metrikləri \(\langle L\rangle\) və \(k_{\max}\) üçün \(\Delta k\approx250\) gün
uzunluğunda avtokorrelyasiya izləri bildirilmişdir.
q=4 vəziyyətində və bazar faktoru filtrləndikdən sonra bu diapazonlar daha qısa olsa da, mənbənin qiymətləndirməsinə görə yenə də mənalıdır.
Müəlliflər bu uzunmüddətli davranışı maliyyə bazarlarında məlum olan volatillik avtokorrelyasiyasının power-law decay xüsusiyyəti ilə əlaqələndirirlər. Bu izah tədqiqatın şərhidir; ayrıca səbəbiyyət eksperimenti aparılmamışdır.
Mənbə daxilində q=1 / q=2 ifadə fərqi
Metod və əsas nəticə qrafikləri empirik müqayisəni açıq şəkildə q=1 və q=4 üzərindən aparır. Mənbə q=1 üçün əlavə nisbi amplifikasiya olmadığını və orta dalğalanmaların ən mühüm rol oynadığını bildirir.
Buna baxmayaraq, nəticə bölməsində bu mənada bir cümlə yer alır: böyük hərəkətlər q=4 ilə gücləndirildikdə şəbəkə tamamilə mərkəzsizləşdiyi halda, “medium-size fluctuations with q=2” vəziyyətində struktur daha mərkəzləşdirilmişdir.
q=2 mənbənin metodunda bərabər çəkili standart vəziyyət kimi müəyyən edilmişdir. Buna görə nəticə bölməsindəki q=2 ifadəsi əsas empirik q=1/q=4 müqayisəsi ilə tam üst-üstə düşmür. Verianla bu ifadəni avtomatik olaraq q=1 ilə əvəz etmir və mənbədaxili göstərim fərqini görünən saxlayır.
Tədqiqatın portfel idarəetməsi baxımından mənası
Müəlliflər qMST strukturunun müxtəlif dalğalanma amplitudalarında fərqli şəbəkə əlaqələri göstərməsinin gələcəkdə portfel seçimində istifadə oluna biləcəyini müzakirə edirlər.
Mənbənin təklif etdiyi konseptual məntiq belədir:
- Orta miqyaslı dalğalanmalarda aktivlərarası korrelyasiya daha yüksəkdirsə, sistemik ortaq hərəkət daha güclü ola bilər və daha çox diversifikasiya tələb oluna bilər.
- Böyük dalğalanmalar səviyyəsində daha mərkəzsiz şəbəkələr sektor və ya klasterəxas əlaqələri daha görünən edə bilər.
- qMST mərkəzilik və bağlantı məlumatları gələcəkdə allocation, hedging və ya rebalancing qərarlarına yardımçı siqnal kimi araşdırıla bilər.
Lakin tədqiqat portfel backtest-i aparmır. Hər hansı qMST əsaslı investisiya strategiyasının gəliri, Sharpe nisbəti, drawdown, əməliyyat xərci və ya real investisiya performansı bu məqalədə ölçülməmişdir. Portfolio management bölməsi metodoloji imkan və gələcək tədqiqat istiqamətidir.
Tədqiqatın dəstəklədiyi nəticələr
- 140 kriptovalyutanın detrended çarpaz korrelyasiya strukturu 2021–2024 dövründə zamanla əhəmiyyətli şəkildə dəyişmişdir.
- q=1 qMST strukturunda BTC 2021 və 2022-ci ilin yazında güclü mərkəzi rol oynamışdır.
- 2022-ci ilin mayından sonra qMST ümumilikdə daha mərkəzsiz olmuş və ən yüksək dərəcəli düyün müxtəlif aktivlər arasında dəyişmişdir.
- Araşdırılan pəncərələrin çoxunda orta/ortalama böyüklükdəki dalğalanmalar böyük dalğalanmalardan daha güclü çarpaz korrelyasiya göstərmişdir.
- q=4 qMST-ləri ümumilikdə q=1 qMST-lərindən daha mərkəzsizdir.
- Böyük bazar çöküşləri zamanı böyük hərəkətlərin korrelyasiyası istisna olaraq güclənə bilmiş və q=4 şəbəkəsi tamamilə mərkəzsizləşə bilmişdir.
- Ən böyük ortaq bazar faktorunun çıxarılması korrelyasiyaları və maksimum qMST dərəcəsini azaltmış, strukturu əksər pəncərələrdə daha mərkəzsiz etmişdir.
- SAND-ın 2024-cü ildəki hub görünüşü bazar faktoru çıxarıldıqda yox olduğu halda BTC və ETH-nin rolları daha davamlı görünmüşdür.
- Şəbəkə və spektral ölçülər sürüşən pəncərələr boyunca uzunmüddətli avtokorrelyasiya göstərmişdir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- qMST strukturu gələcək kriptovalyuta qiymətlərini proqnozlaşdıran təsdiqlənmiş forecasting modeli deyil.
- Bir düyünün qMST mərkəzində olması həmin kriptovalyutanın qiymətinin yüksələcəyini göstərmir.
- Yüksək düyün dərəcəsi investisiya gəliri və ya investisiya keyfiyyəti ölçüsü deyil.
- BTC-nin mərkəzilik itirməsi Bitcoin-in iqtisadi əhəmiyyətini itirdiyi demək deyil.
- Terra/Luna çöküşünün müşahidə olunan bütün şəbəkə dəyişikliklərinə birbaşa səbəb olduğu bu tədqiqat tərəfindən sübut edilməmişdir.
- q=4 şəbəkəsinin daha mərkəzsiz olması avtomatik olaraq bazarın daha təhlükəsiz və ya sistemik riskinin daha az olduğu demək deyil.
- Tədqiqat qMST əsaslı hər hansı investisiya portfelinin gəlirliliyini təsdiqləməmişdir.
- Binance-dəki 2021–2024 nümunəsinin bütün birjalara, bütün dövrlərə və ya gələcək bazar rejimlərinə eyni şəkildə ümumiləşdirilə biləcəyi sübut edilməmişdir.
- Korrelyasiya şəbəkələri səbəbli pul və ya informasiya axınını birbaşa göstərmir.
Tədqiqatın güclü tərəfləri
Tədqiqatın mühüm metodoloji güclü tərəfi tək Pearson korrelyasiya şəbəkəsi əvəzinə müxtəlif dalğalanma amplitudalarını ayrıca seçə bilən \(\rho_q(s)\) yanaşmasından istifadə etməsidir. Beləliklə, eyni bazar üçün “orta hərəkətlərdə necə bağlıdır?” və “çox böyük hərəkətlərdə necə bağlıdır?” sualları ayrıca araşdırıla bilər.
İkinci güclü tərəf yüksək tezlikli və uzun məlumat dəstidir: 140 kriptovalyuta təxminən üç il doqquz aylıq dövr ərzində bir dəqiqəlik ayırdetmə ilə qiymətləndirilmişdir.
Üçüncü güclü tərəf şəbəkə topologiyası ilə korrelyasiya matrisinin spektral strukturunun birlikdə izlənməsidir. Düyün dərəcəsi və orta yol uzunluğu kimi graph metrics; \(\lambda_1\), eigenvector components və Shannon entropy kimi spectral metrics ilə birlikdə qiymətləndirilmişdir.
Dördüncü güclü tərəf yalnız ümumi bazar moduna baxmaqla kifayətlənməyib \(\lambda_1\) mənşəli market factor-un reqressiya ilə çıxarılması və residual correlation structure-ın ayrıca araşdırılmasıdır.
Məhdudiyyətlər və şərh sərhədləri
Tək birja konteksti: Məlumat Binance-dən götürülmüşdür. Digər birjalardakı mikrostruktur, likvidlik və ticarət davranışı fərqli ola bilər.
Tarixi dövr: Nəticələr 1 yanvar 2021–30 sentyabr 2024 arasındakı məlumat strukturunu izah edir.
Stablecoin əhatəsi: Stablecoin-lər aşağı USDT volatilliyi səbəbindən təhlildən çıxarılmışdır. Buna görə tədqiqat stablecoin əlaqə strukturunu təmsil etmir.
MST məlumat filtri: Tam korrelyasiya şəbəkəsindəki çoxsaylı əlaqə yalnız \(N-1\) kənara endirilir. Bu, əsas iyerarxik strukturu oxunaqlı edərkən tam şəbəkədəki əlaqələrin böyük hissəsini qəsdən filtrləyir.
q seçimi: Əsas empirik təhlil q=1 və q=4 üzərində cəmlənir. Bütün q fəzasının tam xəritəsi çıxarılmamışdır.
Zaman miqyası: Əsas nəticələr s=10 dəqiqə üzrə təqdim edilmişdir. Müxtəlif seqment miqyaslarında topologiya dəyişə bilər.
Sürüşən pəncərə asılılığı: 7 günlük pəncərələr gündəlik addımlarla sürüşdürüldüyünə görə ardıcıl pəncərələr məlumat paylaşır. Mənbə avtokorrelyasiya təhlilində ilk altı günlük hissənin bu overlap ilə əlaqəli olduğunu açıq şəkildə nəzərə alır.
Korrelyasiya-səbəbiyyət ayrımı: qMST və \(\rho_q\) birgə hərəkəti ölçür; bir aktivin digərini səbəb olaraq hərəkət etdirdiyini göstərmir.
İnvestisiya performansı yoxdur: Tədqiqatın portfel təklifləri gələcək tətbiq perspektividir; əməliyyat xərcli real portfel backtest-i aparılmamışdır.
Tədqiqatın daha geniş mürəkkəb sistemlər baxımından əhəmiyyəti
qMST yanaşması yalnız kriptovalyuta bazarına xas deyil. Riyazi metod eynizamanlı çoxdəyişənli və qeyri-stasionar zaman sıralarındakı korrelyasiyaların dalğalanma amplitudasına görə ayrılmasına əsaslanır.
Buna görə müəlliflər eyni yanaşmanın bioloji, sosial və ya başqa təbii və insan tərəfindən yaradılmış mürəkkəb sistemlərdə də istifadə oluna biləcəyini bildirirlər. Lakin başqa sahəyə tətbiq mövcud kriptovalyuta nəticələrinin birbaşa həmin sahəyə daşınması demək deyil; yalnız metodoloji çərçivənin ötürülə bilməsini ifadə edir.
Mənbə və Metod Qeydi
Yüklənmiş mənbədə özgün başlıq: Filtering amplitude dependence of correlation dynamics in complex systems: application to the cryptocurrency market
Hakemli nəşr qeydindəki başlıq: Filtering amplitude dependence of correlation dynamics in complex systems: Application to the cryptocurrency market
Müəlliflər: Marcin Wątorek; Marija Bezbradica; Martin Crane; Jarosław Kwapień; Stanisław Drożdż.
Müəllif sırası: Mənbədə verilən sıra olduğu kimi qorunmuşdur.
Contact authors: Marcin Wątorek və Stanisław Drożdż.
Bərabər töhfə: Yüklənmiş mənbədə bərabər birinci müəlliflik/bərabər töhfə bəyanı göstərilmir.
Marcin Wątorek: Faculty of Computer Science and Mathematics, Cracow University of Technology, Kraków, Poland; həmçinin Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Marija Bezbradica: Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Martin Crane: Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Jarosław Kwapień: Complex Systems Theory Department, Institute of Nuclear Physics, Polish Academy of Sciences, Kraków, Poland.
Stanisław Drożdż: Complex Systems Theory Department, Institute of Nuclear Physics, Polish Academy of Sciences, Kraków, Poland; həmçinin Faculty of Computer Science and Mathematics, Cracow University of Technology, Kraków, Poland.
Yüklənmiş versiya: arXiv:2509.18820v2 [q-fin.ST], 28 oktyabr 2025; PDF-də tarix 29 oktyabr 2025 kimi göstərilir.
Cari hakemli nəşr: Physical Review E, Volume 112, Issue 4, Article 044309.
Nəşriyyat: American Physical Society.
DOI: 10.1103/v7cl-h7xr.
Rəsmi DOI bağlantısı: https://doi.org/10.1103/v7cl-h7xr
Məqalənin rəsmi nəşr tarixi: 22 oktyabr 2025.
Məqalənin qəbul üçün alınma tarixi: 12 iyun 2025.
Qəbul tarixi: 22 sentyabr 2025.
Hakemlik vəziyyəti: Tədqiqat Physical Review E-də hakemli journal article kimi nəşr edilmişdir. Yüklənmiş fayl daha sonrakı arXiv v2 versiyasıdır; buna görə “yüklənmiş fayl preprint-dir” ilə “tədqiqat hələ də preprint-dir” ifadələri bir-birindən ayrılmalıdır.
Məqalə lisenziyası: Cari APS nəşr qeydinin açıq təkrar istifadə lisenziyası yüklənmiş mənbədən və doğrulanmış rəsmi abstract qeydindən dəqiq müəyyən edilə bilmədiyi üçün Verianla mənbə fiqurlarını olduğu kimi yenidən istifadə etməmişdir.
Məlumat dəsti: 140 exchange rates from Binance from 01.01.2021 to 30.09.2024.
Məlumat dəsti DOI: 10.18150/WPGY4R.
Məlumat dəsti lisenziyası: CC0 1.0.
Məlumat əhatəsi: Binance-də USDT ilə ifadə olunan 140 kriptovalyuta məzənnəsi, 1 yanvar 2021–30 sentyabr 2024, 1 dəqiqəlik tezlik. Stablecoin-lər təhlildən kənarda saxlanılmışdır.
Mənbədaxili tarix qeydi: Abstract dövrü qısa şəkildə “Jan 2021–Oct 2024” kimi ifadə etdiyi halda, ətraflı Data Specification bölməsi və məlumat repository qeydi dəqiq son tarixi 30 sentyabr 2024 kimi verir. Verianla dəqiq məlumat dövrü üçün metod/repository tarixindən istifadə edir.
Əsas metod: Multifractal Detrended Fluctuation Analysis / Multifractal Detrended Cross-Correlation Analysis əsaslı q-asılı detrended cross-correlation əmsalı \(\rho_q(s)\), q-dependent detrended minimum spanning tree, spektral təhlil və graph-distance təhlili.
Əsas q qiymətləri: q=1 və q=4.
Əsas zaman miqyası: s=10 dəqiqə.
Sürüşən pəncərə: 7 gün, 10.080 məlumat nöqtəsi; 1 günlük, yəni 1.440 məlumat nöqtəlik addım.
Ümumi rolling-window mövqeyi: K=1357.
Şəbəkə filtrlənməsi: qMST, \(N\) düyündən \(N-1\) kənarlı minimum spanning tree yaradır; 140 kriptovalyuta üçün 139 qMST kənarı mövcuddur.
Spektral metriklər: Ən böyük özqiymət \(\lambda_1\), birinci özvektorun kvadrat komponentləri və Shannon entropy.
Şəbəkə metrikləri: Düyün dərəcəsi, maksimum düyün dərəcəsi və orta yol uzunluğu.
Graph-distance metrikləri: DeltaCon0 \(d_{DC0}\) və resistance perturbation distance \(d_{rp1}\).
Market-factor filtrlənməsi: \(\lambda_1\) ilə təmsil olunan ortaq variasiya töhfəsi reqressiya ilə çıxarılmış, residual time series əsasında filtrlənmiş \(C'\) korrelyasiya matrisi yaradılmışdır.
Mənbədaxili q qeydi: Əsas metod və qrafiklər q=1 ilə q=4-ü müqayisə etdiyi halda nəticə bölməsində “medium-size fluctuations with q=2” ifadəsi yer alır. q=2 metod bölməsində bərabər çəkili standart vəziyyət kimi müəyyən edildiyindən bu ifadə Verianla tərəfindən səssizcə dəyişdirilməmişdir.
Maliyyələşdirmə: National Science Centre, Poland, grant 2023/07/X/ST 6/01569. Marija Bezbradica və Martin Crane üçün Science Foundation Ireland Grant Agreement No. 13/RC/2106_P 2 çərçivəsindəki dəstək ayrıca göstərilmişdir.
Maraqların toqquşması: Yüklənmiş arXiv PDF-də ayrıca competing-interest declaration görünmür; mənbədə olmayan bəyan əlavə edilməmişdir.
Müəllif töhfələri: Yüklənmiş versiyada ayrıca CRediT author-contribution bölməsi bildirilməmişdir.
Statistik şərh: Tədqiqat korrelyasiya, spektral təhlil, graph metrics və avtokorrelyasiyadan istifadə edir. Mənbə əsas nəticələri p-value və ya confidence interval əsaslı hipotez testi kimi təqdim etmir; buna görə Verianla mənbədə olmayan p qiyməti və ya etibar intervalı yaratmır.
Metodoloji sərhəd: Tədqiqat tarixi korrelyasiya strukturunu izah edən müşahidəvi/kəmiyyət bazar təhlilidir. Səbəb modeli, qiymət forecasting sistemi və ya investisiya strategiyası backtest-i deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib