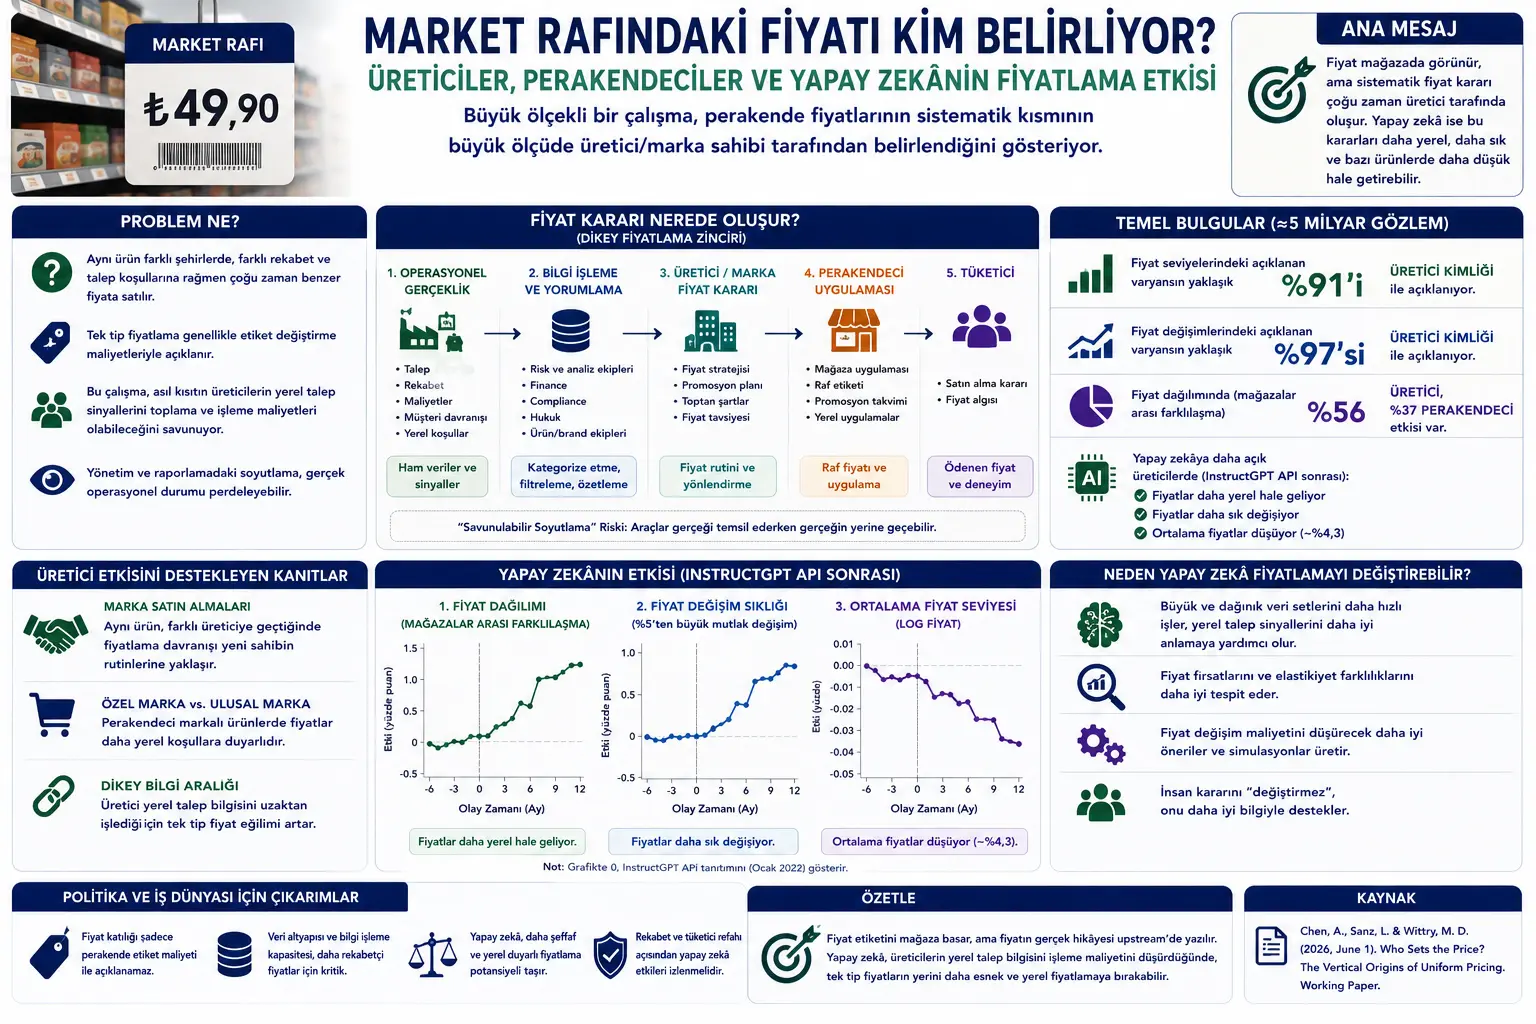
05/06/2026Veri Anla Market rəfində gördüyümüz qiymət çox vaxt pərakəndəçinin qərarı kimi görünür. Məhsul mağazada satılır, qiymət etiketi mağazada yerləşir, müştəri kassada pərakəndəçiyə ödəniş edir. Lakin bu tədqiqat pərakəndə qiymətlərin sistematik hissəsində istehsalçı/brend sahibi tərəfinin daha müəyyənedici olduğunu göstərir. Daha çox baxın
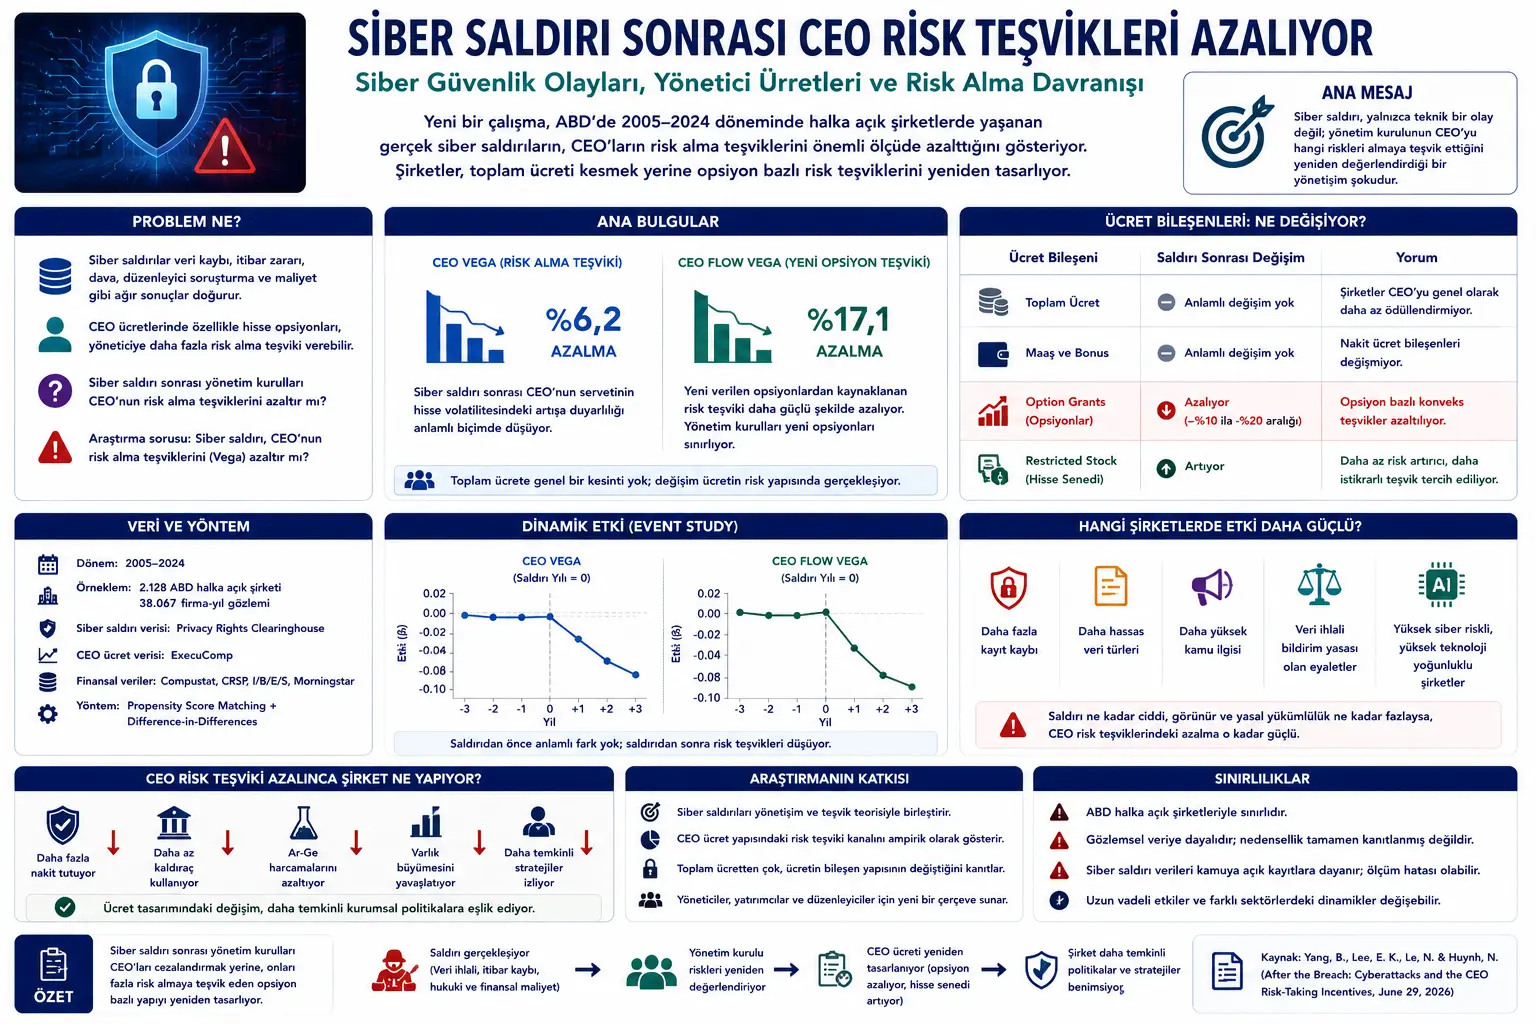
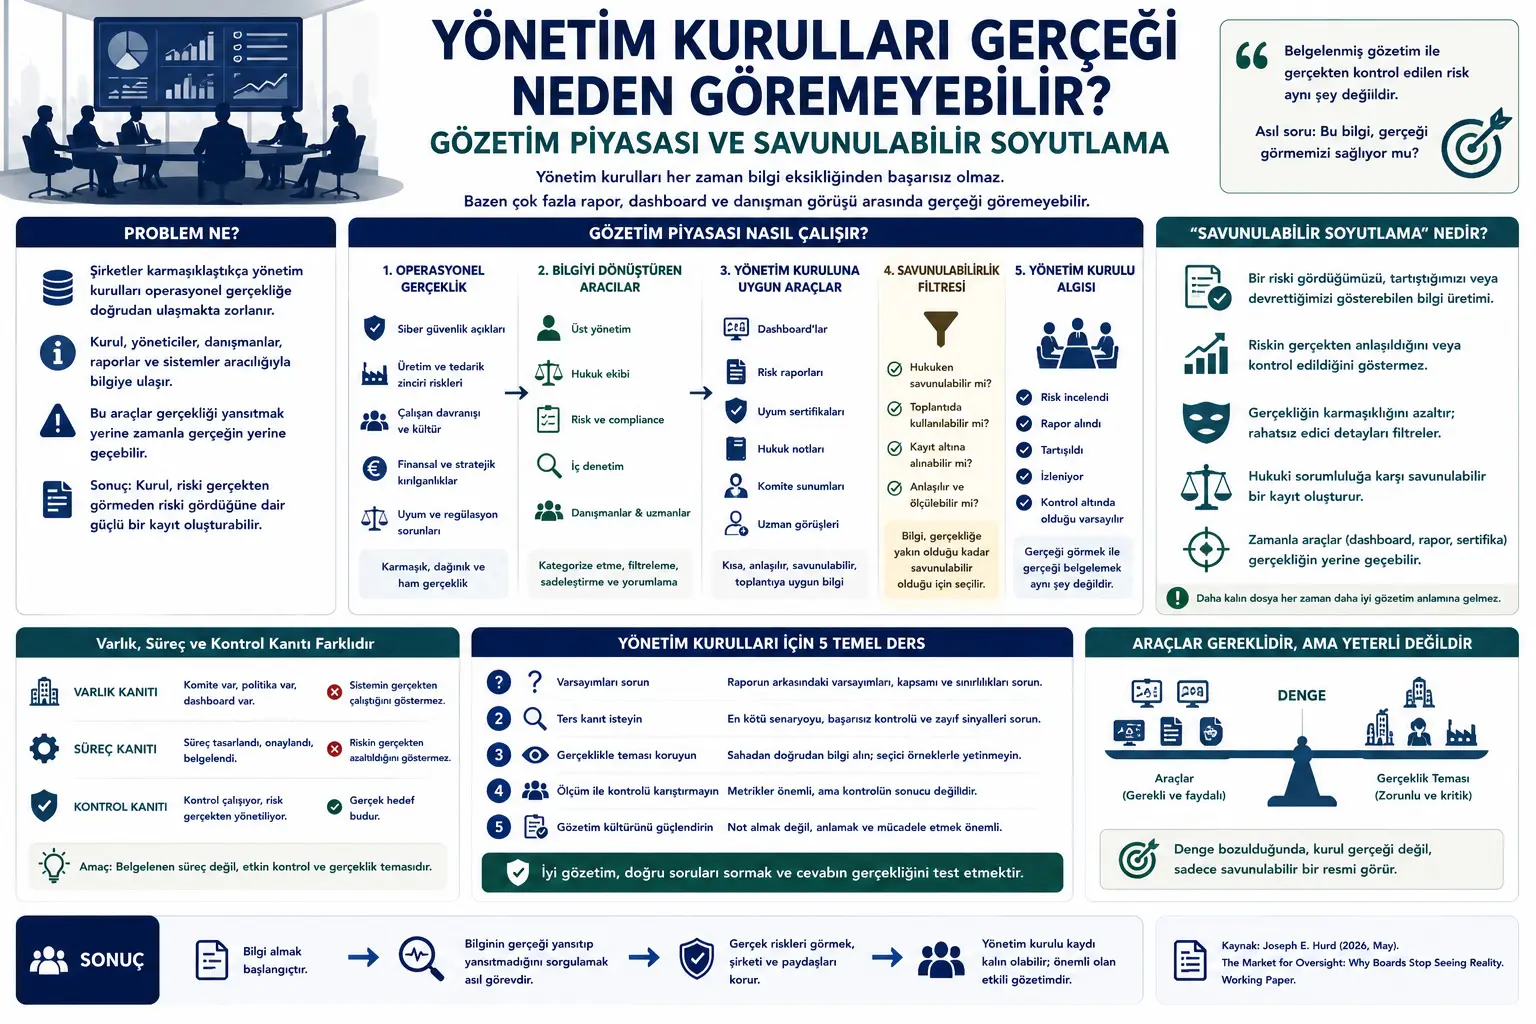
05/06/2026Veri Anla Böyük şirkətlərdə direktorlar şuraları hər əməliyyatı birbaşa görə bilmir. Kibertəhlükəsizlik boşluğunu, təchizat zənciri riskini, istehsal sahəsindəki təhlükəsizlik problemini, maliyyə kövrəkliyini, uyğunluq çatışmazlığını və ya texnologiya asılılığını şəxsən yerində araşdırmaları mümkün deyil. Daha çox baxın
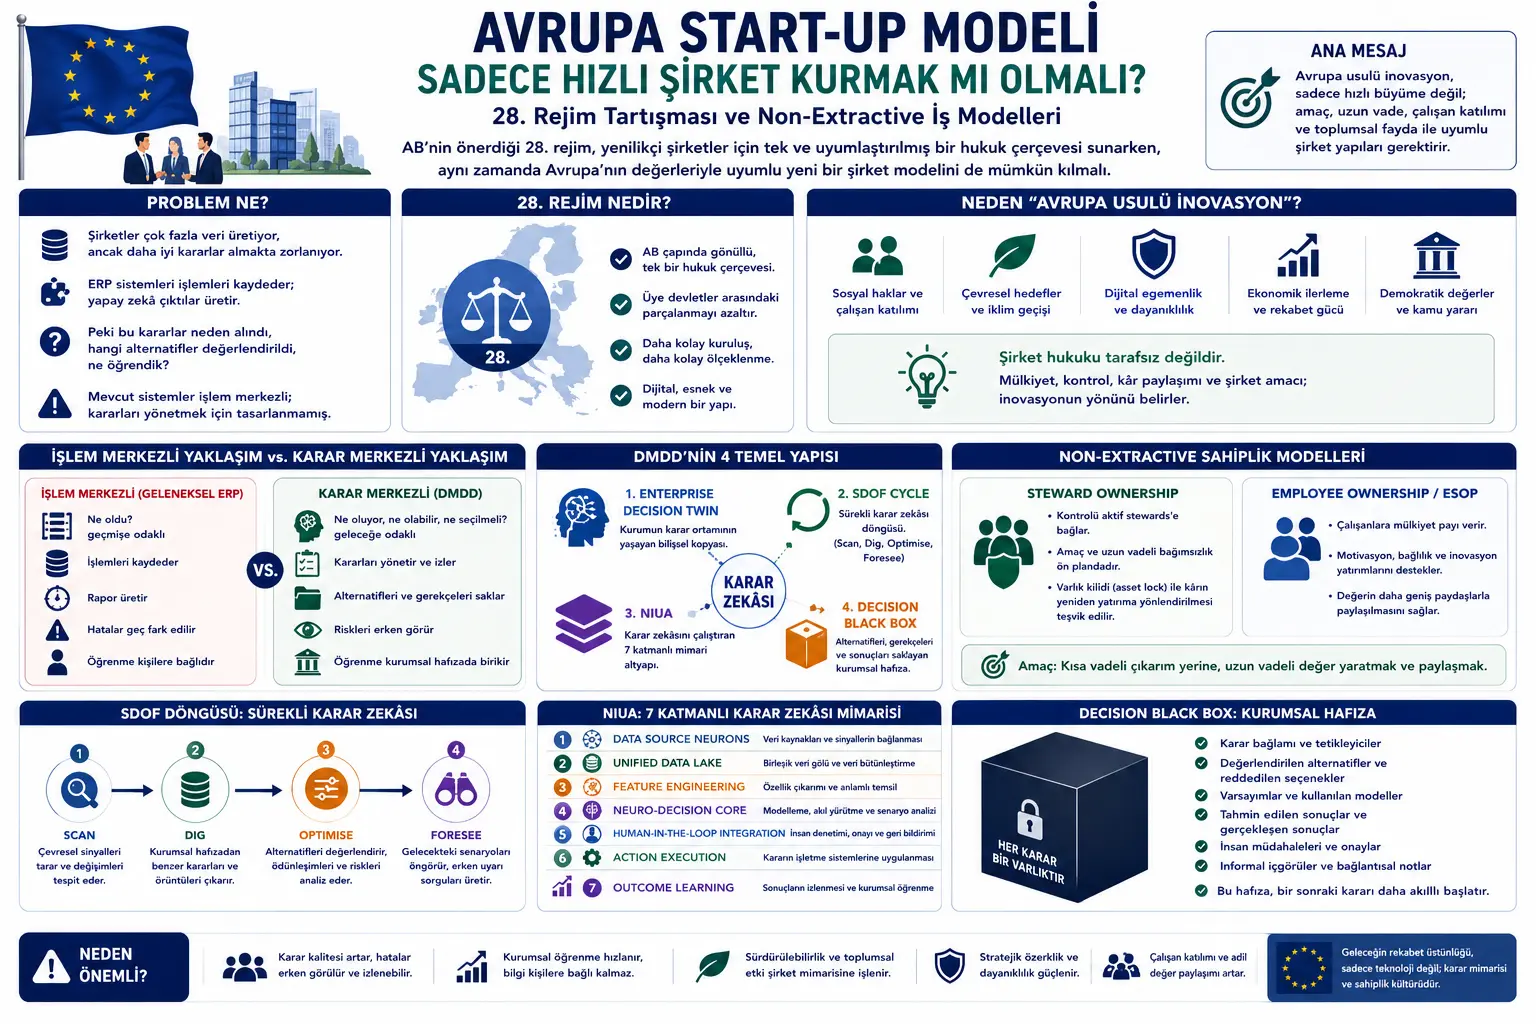
05/06/2026Veri Anla Avropa İttifaqı innovativ şirkətlərin vahid bazar daxilində daha asan qurulması və böyüməsi üçün “28-ci rejim” adlandırılan yeni xüsusi hüquq çərçivəsi üzərində işləyir. Bu fikir üzv dövlətlərin fərqli şirkətlər hüququ qaydalarından yaranan parçalanmanı azaltmağı və start-up-lara daha sadə, rəqəmsal və Aİ miqyasında keçərli struktur təqdim etməyi hədəfləyir. Daha çox baxın
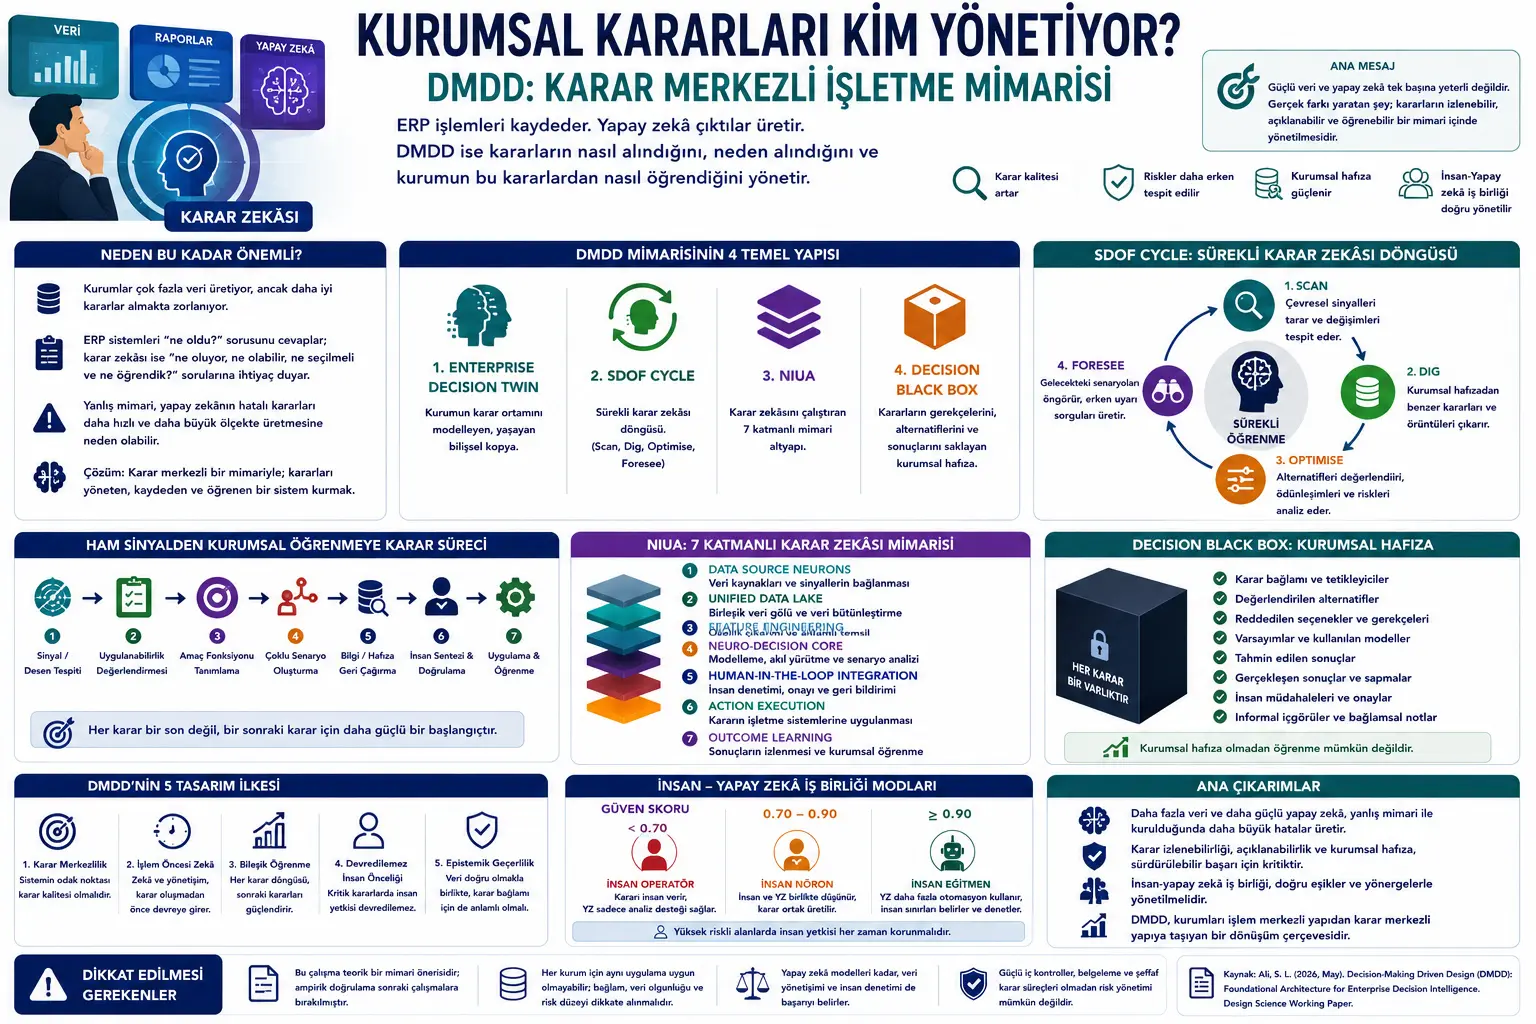
05/06/2026Veri Anla Tədqiqat klassik mənada eksperimental nəticələr təqdim edən məqalə deyil. Daha çox “design science”, yəni dizayn elmi yanaşması ilə təklif edilmiş arxitektura çərçivəsidir. Buna görə yazı konkret proqram məhsulu, ERP həlli və ya süni intellekt sistemi üçün tətbiq tövsiyəsi kimi oxunmamalıdır. Daha çox baxın
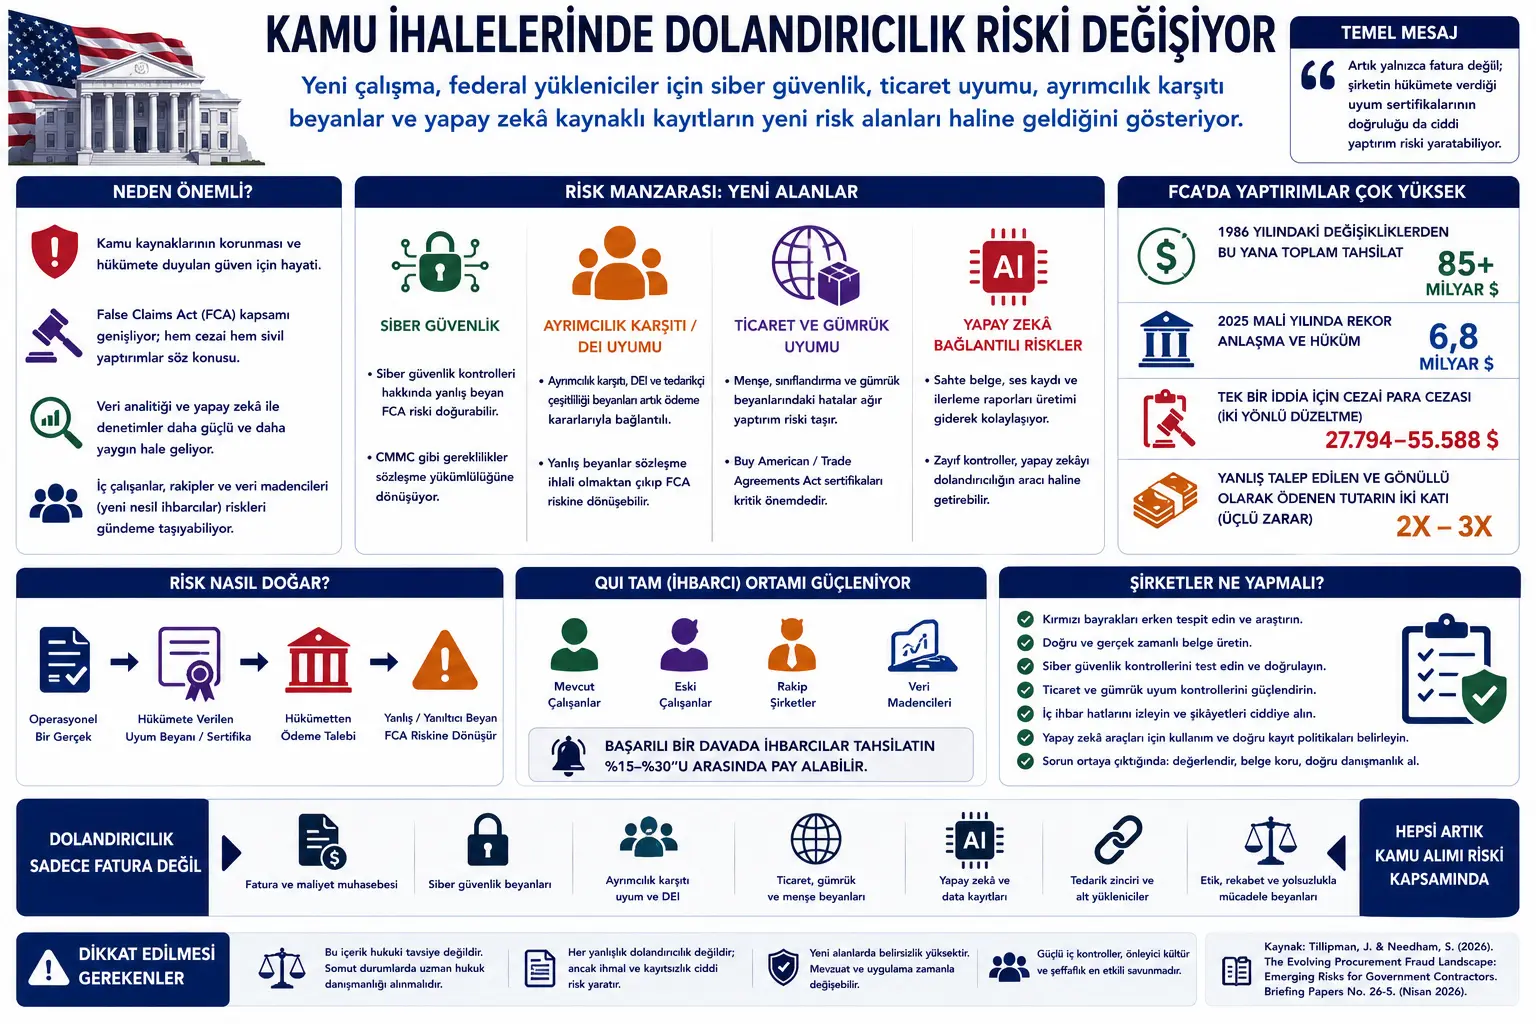
05/06/2026Veri Anla Tədqiqat xüsusilə False Claims Act, yəni yanlış və ya hiyləli ödəniş tələblərinə qarşı istifadə olunan ABŞ federal qanununun mərkəzi rolunu vurğulayır. Bu qanun yalnız birbaşa saxta hesab-faktura təqdim edənləri deyil, hökumətdən ödəniş almaq üçün yanlış və ya yanıltıcı uyğunluq bəyanatı verən podratçıları da əhatə edə bilər. Daha çox baxın
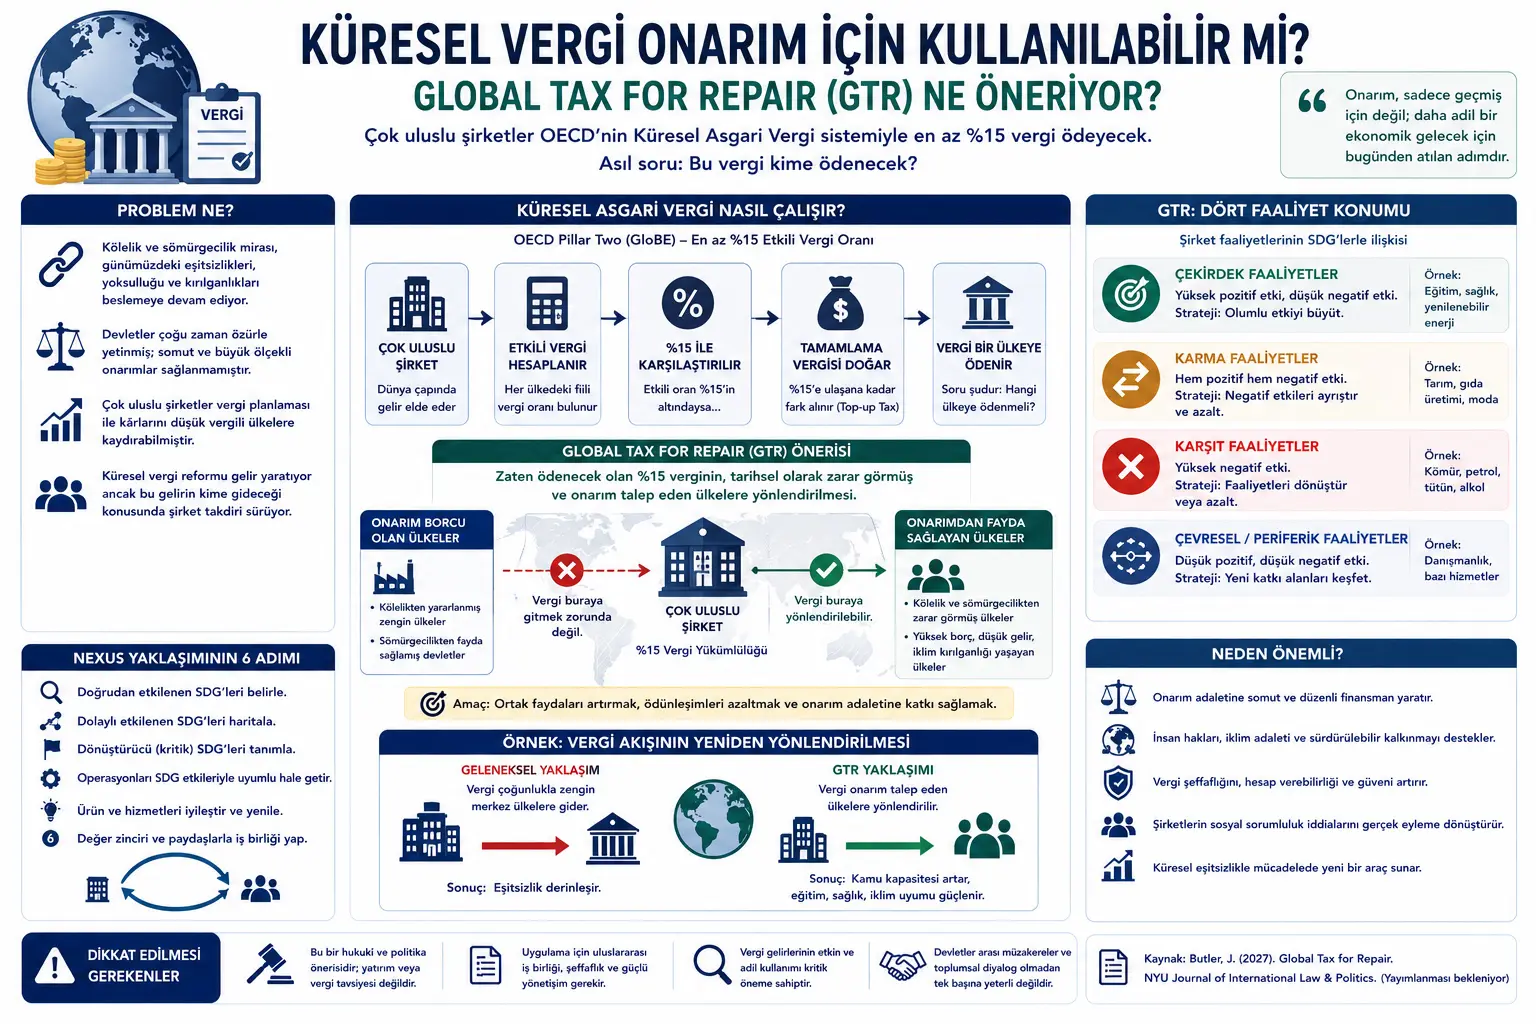
05/06/2026Veri Anla Global Tax for Repair məqaləsi qlobal vergi sistemi ilə reparasiya ədaləti arasındakı gözlənilməz əlaqəni araşdırır. Müəllif Jay Butler-a görə, böyük çoxmillətli şirkətlər OECD-nin Qlobal Minimum Vergi sistemi çərçivəsində onsuz da ən azı yüzdə 15 vergi ödəməli olacaqsa, əsas mühüm sual belə olur: Bu vergi kimə ödənəcək? Daha çox baxın
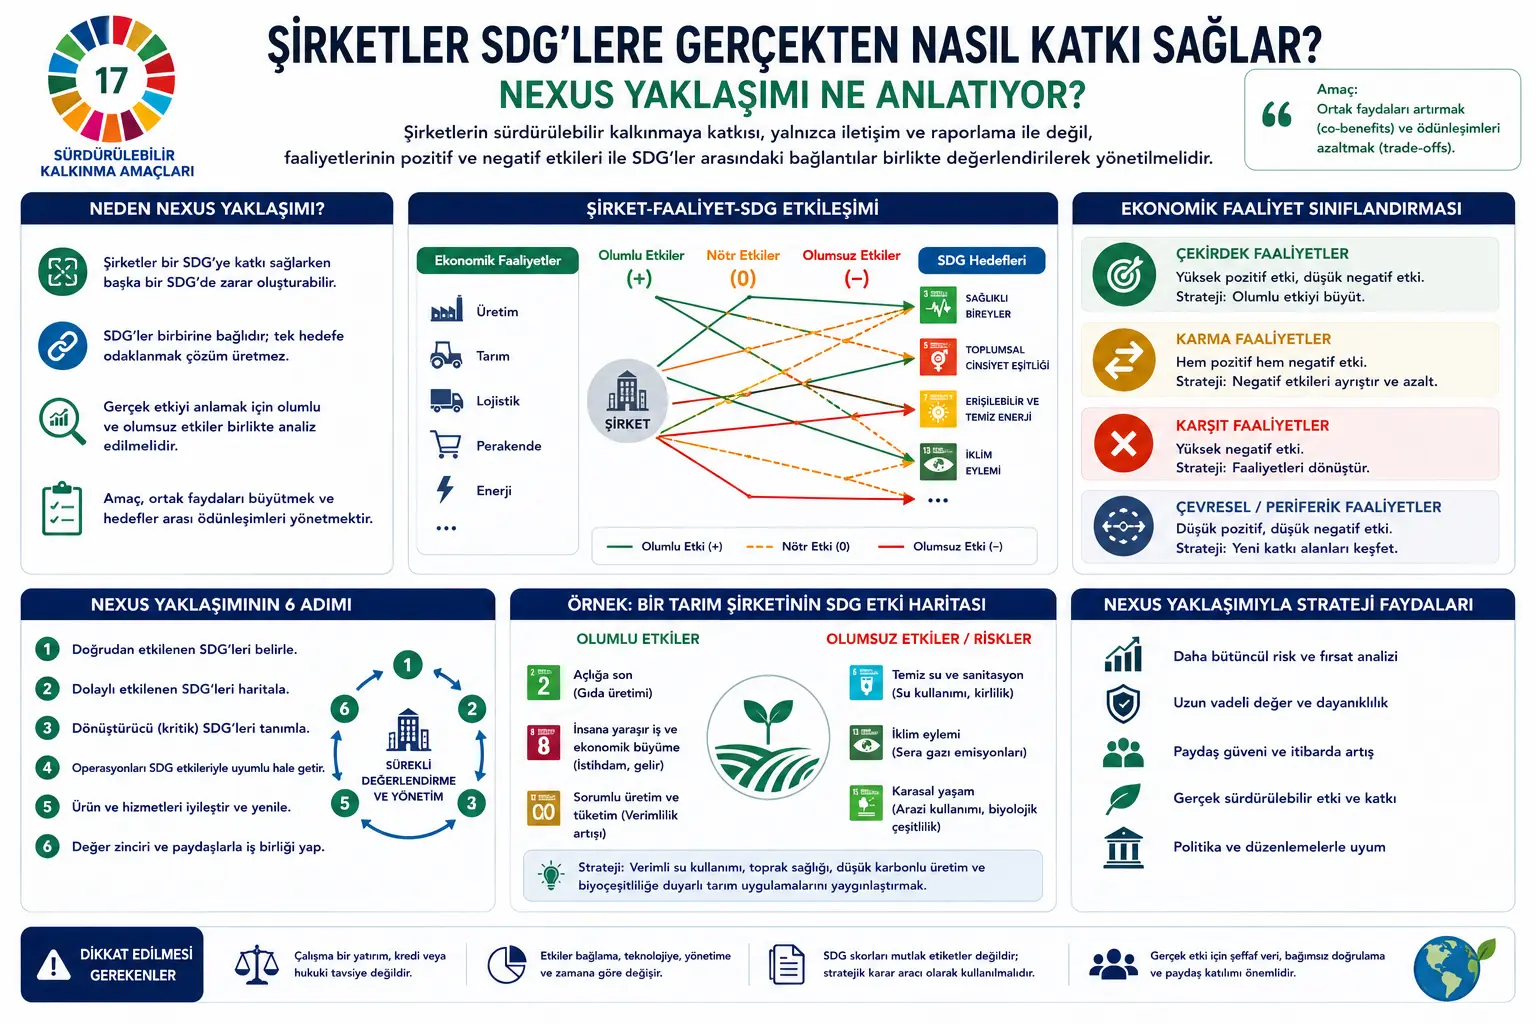
05/06/2026Veri Anla Dayanıqlı İnkişaf Məqsədləri yoxsulluğun azaldılması, sağlam həyat, təhsil, təmiz su, iqlim fəaliyyəti, sosial bərabərlik və inklüziv institutlar kimi 17 böyük məqsədi əhatə edir. Bu məqsədlərin uğurunda dövlətlər, vətəndaş cəmiyyəti və beynəlxalq qurumlar qədər şirkətlər də mühüm rol oynayır. Daha çox baxın
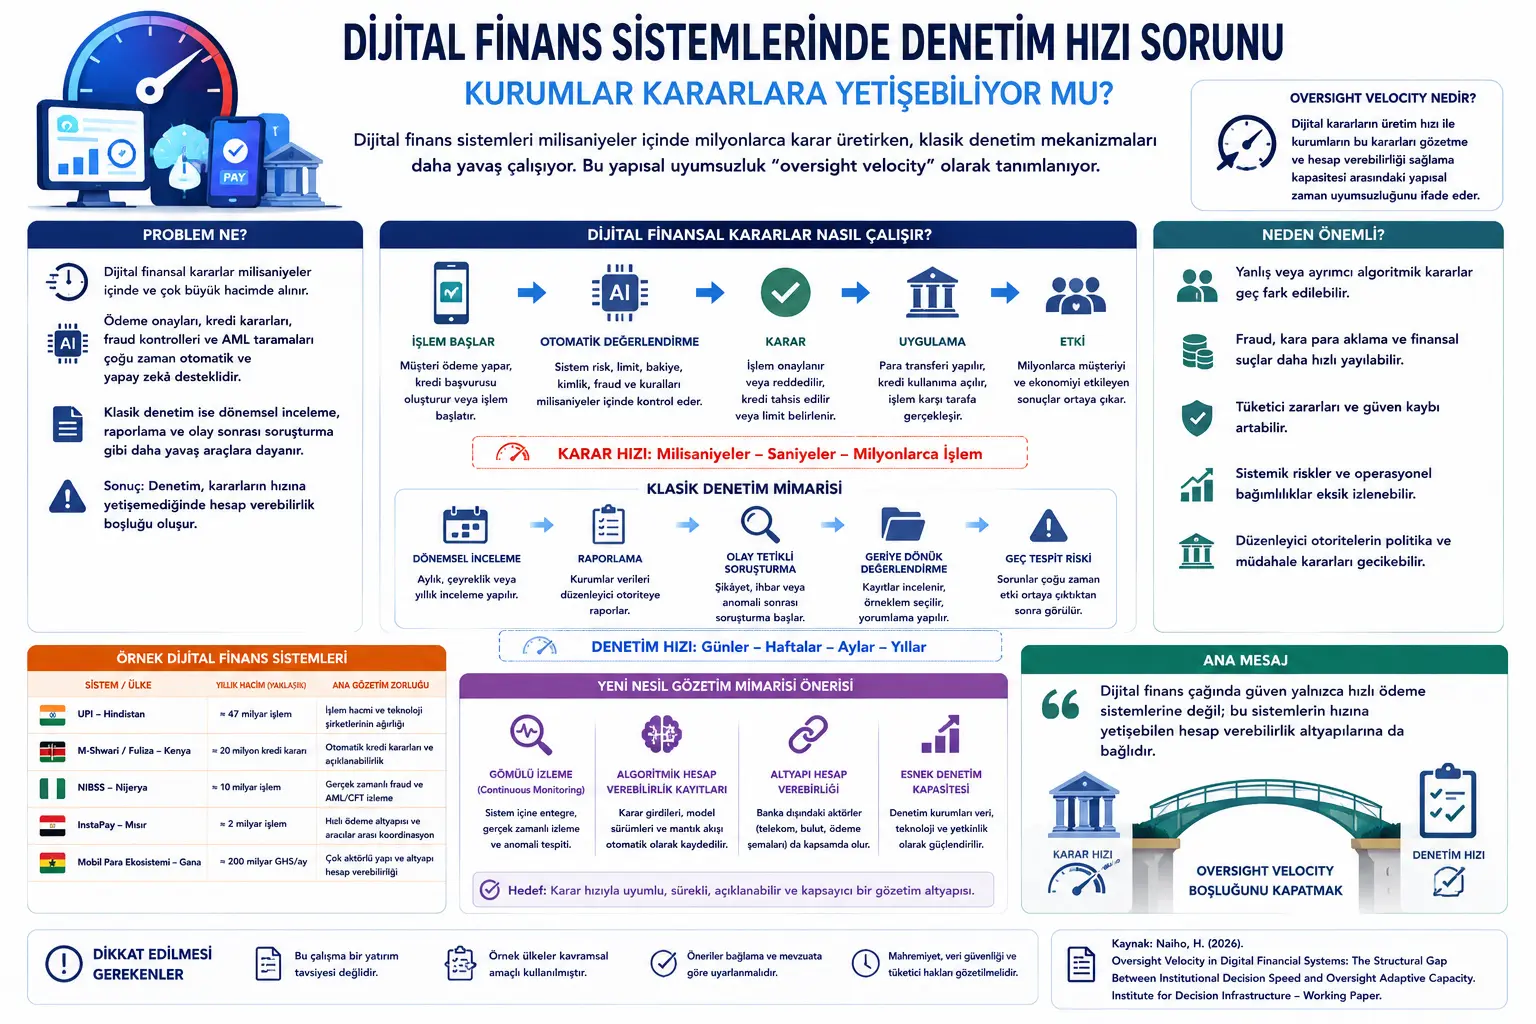
05/06/2026Veri Anla Ənənəvi maliyyə nəzarəti dövri yoxlama, tənzimləyici hesabatvermə və hadisədən sonrakı araşdırma kimi alətlərə əsaslanır. Bu struktur bankların qərarlarını sənədləşdirdiyi, əməliyyatların sonradan seçmə üsulla yoxlana bildiyi və mühüm səhvlərin şikayət, hesabat və ya qeyri-adi hadisə kimi görünən hala gəldiyi dünyaya uyğundur. Daha çox baxın
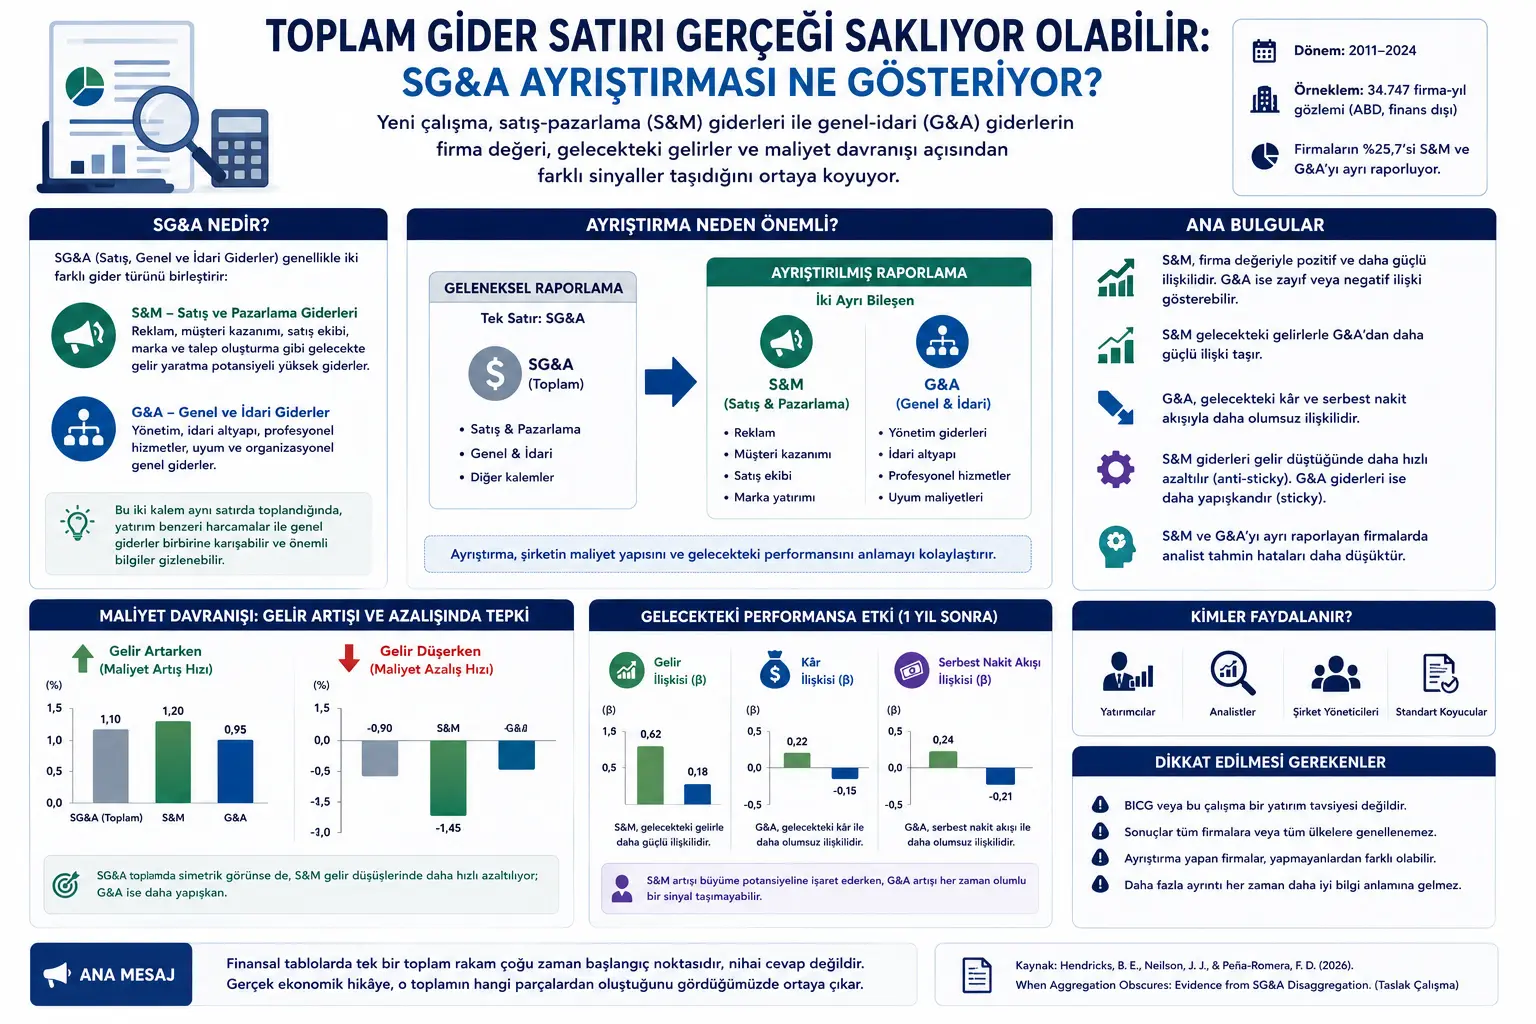
05/06/2026Veri Anla Maliyyə hesabatları mürəkkəb şirkət fəaliyyətlərini anlaşılan etmək üçün əməliyyatları müəyyən başlıqlar altında toplayır. Bu aqreqasiya çox vaxt faydalıdır; lakin bəzi hallarda fərqli iqtisadi məna daşıyan xərcləri eyni sətirdə birləşdirərək mühüm məlumatları gizlədə bilər. Daha çox baxın
Your experience on this site will be improved by allowing cookies Cookie Policy
Bu çerezler web sitesinin düzgün çalışması için gereklidir.
Bu çerezler, ziyaretçilerin web sitesiyle nasıl etkileşim kurduğunu anlamamıza yardımcı olur.
Bu çerezler kişiselleştirilmiş reklamları sunmak için kullanılır.