

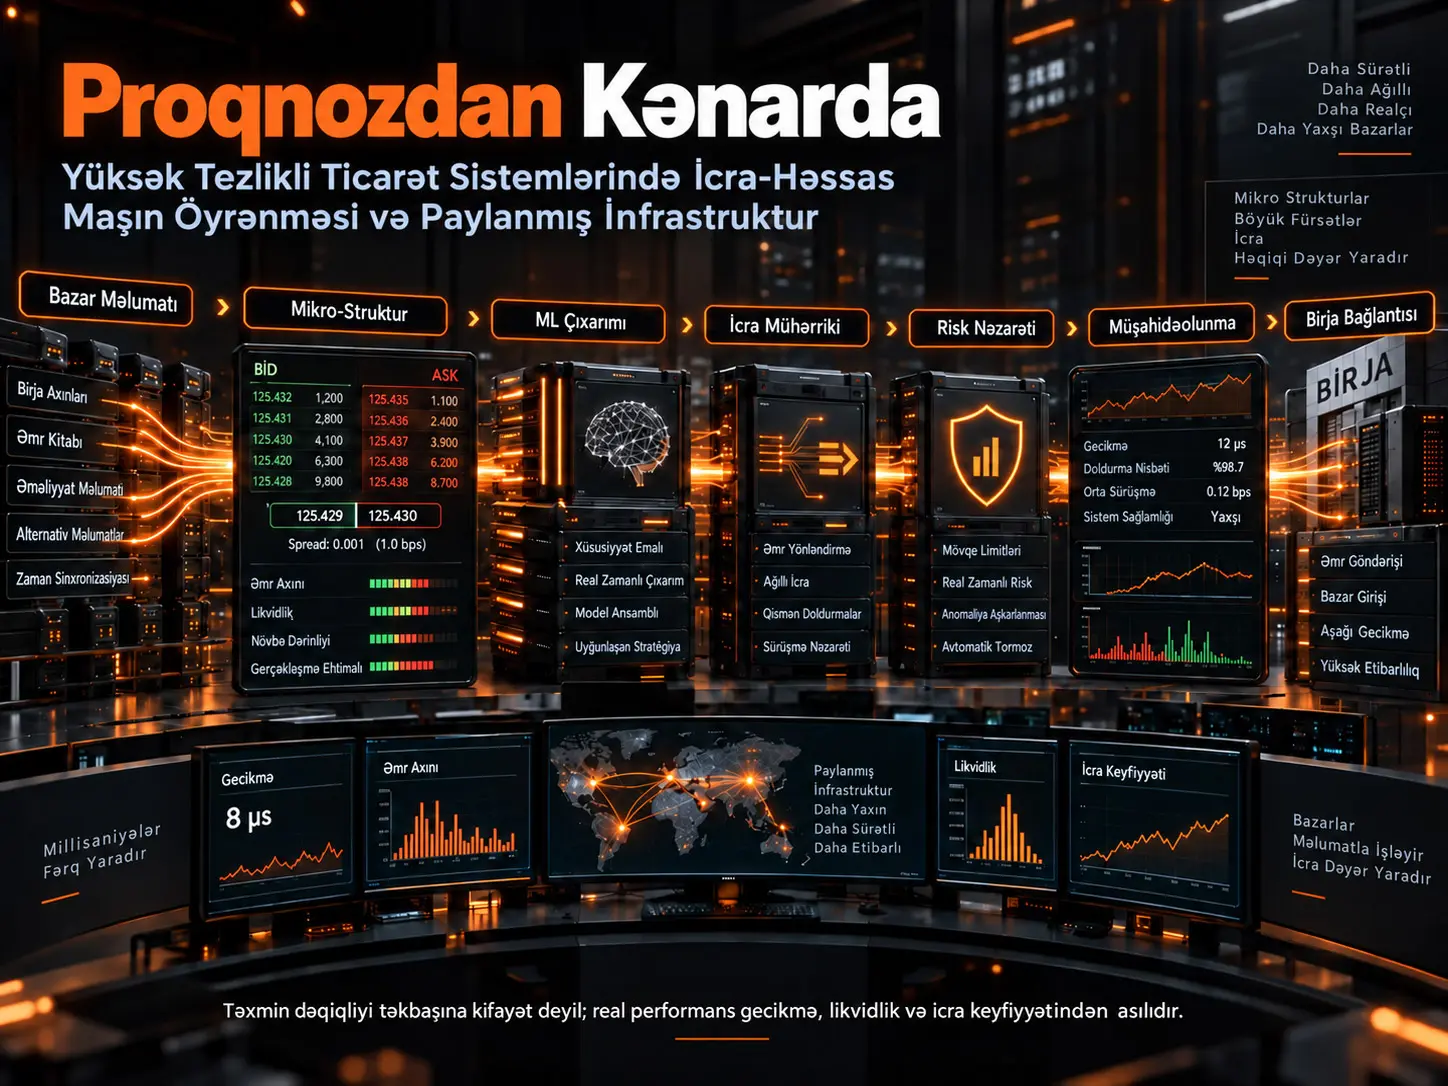
Müasir yüksək tezlikli ticarət sistemlərində uğurlu qiymət proqnozu yaratmaq gəlirli əməliyyatın yalnız başlanğıc nöqtəsidir. Proqnozlaşdırılan fürsət bir neçə millisaniyə, hətta daha qısa müddətdə yox ola bilər; əmr növbədə geriyə düşə, hədəf likvidlik tükənə, spread genişlənə, sistem gecikə və ya düzgün proqnoz yanlış qiymətdən icra olunaraq iqtisadi dəyərini itirə bilər.
Bu tədqiqat HFT-ni yalnız “qiyməti proqnozlaşdıran alqoritm” kimi deyil, paylanmış və qapalı dövrəli real vaxt idarəetmə sistemi kimi nəzərdən keçirir. Bu sistemdə bazar məlumatlarının qəbulu, limit əmr kitabının yenidən qurulması, mikrostruktur xüsusiyyətləri, maşın öyrənməsi inferensi, əmr icra mühərriki, risk nəzarətləri, exchange gateway-ləri və müşahidə edilə bilənlik infrastrukturu birlikdə işləyir.
Mənbənin əsas performans modeli:
\[ P_{\mathrm{realized}} = f(L,E,Q,M,I,R) \]
şəklindədir. Burada \(L\) gecikmə determinizmini, \(E\) icra keyfiyyətini, \(Q\) növbə dinamikalarını və fill probability-ni, \(M\) bazar mikrostrukturu məlumatını, \(I\) infrastruktur səmərəliliyi və miqyaslana bilməni, \(R\) isə əməliyyat dayanıqlığını təmsil edir.
Bu yanaşmanın mərkəzində duran fikir ondan ibarətdir ki, statistik baxımdan güclü siqnalın iqtisadi dəyəri yalnız həqiqətən icra edilə bildiyi ölçüdə qorunur. Mənbə bunu:
\[ E_{\mathrm{realized}} = \alpha \times P_{\mathrm{fill}} \times \eta_{\mathrm{latency}} \times L_{\mathrm{access}} \]
şəklindəki konseptual əlaqə ilə izah edir. \(\alpha\) proqnozlaşdırılan qiymət üstünlüyünü, \(P_{\mathrm{fill}}\) əmrin icra olunma ehtimalını, \(\eta_{\mathrm{latency}}\) gecikmə səmərəliliyini və \(L_{\mathrm{access}}\) əlçatan likvidliyi təmsil edir.
Tədqiqatın mərkəzi nəticəsi buna görə “ən yaxşı ML modeli hansıdır?” sualından fərqlidir: Müasir HFT-də iqtisadi üstünlük tək bir modeldən deyil; proqnoz, icra, mikrostruktur və infrastrukturun zaman baxımından uyğun işləməsindən yaranır.
Müasir HFT niyə yalnız proqnoz problemi deyil?
Maşın öyrənməsi modeli qısamüddətli qiymət istiqamətini düzgün proqnozlaşdırmış ola bilər. Lakin proqnoz ilə exchange-ə çatan əmr arasında keçən müddətdə bazar vəziyyəti dəyişə bilər. Bu halda modelin statistik uğuru real iqtisadi dəyərə çevrilmir.
Mənbə qısaömürlü alpha-nın gecikmə ilə azalmasını aşağıdakı konseptual model ilə ifadə edir:
\[ \alpha(t)=\alpha_0e^{-\lambda t} \]
\(\alpha_0\) siqnal ilk yaradıldığı andakı proqnoz üstünlüyü, \(\lambda\) alpha decay dərəcəsi və \(t\) icra gecikməsidir.
Bu ifadə müəyyən bir birjada empirik olaraq kalibrə edilmiş universal decay funksiyası deyil. Siqnal dəyərinin zamanla pisləşdiyi mühəndislik problemini riyazi olaraq təmsil edən sadələşdirilmiş modeldir.
HFT Siqnalı Düzgün Olduğu Halda Niyə Pul Qazandırmaya Bilər?
Çünki proqnoz dəqiqliyi ilə execution dəqiqliyi eyni şey deyil. Düzgün istiqamət proqnozundan sonra əmr hədəf qiymət səviyyəsində icra olunmazsa, spread keçilərsə, növbə prioriteti itirilərsə və ya likvidlik yox olarsa, proqnozlaşdırılan alpha execution friction tərəfindən tükənə bilər.
Mənbənin konseptual ayrımı:
\[ PnL_{\mathrm{realized}} = PnL_{\mathrm{theoretical}} - Execution\ Friction \]
şəklindədir.
Execution friction əsasən:
- spread xərci,
- slippage,
- latency-dən qaynaqlanan qiymət dəyişməsi,
- market impact,
- queue-position dezavantajı,
- exchange haqları,
- və əlçatmaz likvidlikdən
ibarətdir.
Müasir HFT Sisteminin Ucdan-Uca Arxitekturası Necə Qurulur?
Tədqiqatın verdiyi əsas arxitektura zənciri:
Market Data → Feed Handlers → Stream Processing → Feature Engineering → Machine Learning Inference → Execution Engine → Risk Controls → Exchange Gateway → Monitoring & Observability
şəklindədir.
Burada hər mərhələ həm dəyər yaradır, həm də gecikmə əlavə edir. Sistem dizaynının məqsədi yalnız hər komponenti ayrı-ayrılıqda sürətləndirmək deyil, bütün zəncir üzrə latency variance və koordinasiya xərcini məhdudlaşdırmaqdır.
Ümumi icra gecikməsi mənbədə:
\[ T_{\mathrm{total}} = T_{\mathrm{network}} + T_{\mathrm{serialization}} + T_{\mathrm{inference}} + T_{\mathrm{routing}} + T_{\mathrm{exchange}} \]
şəklində ayrılır.
Bu model kritik bir reallığı ortaya qoyur: 5 µs sürətləndirilmiş ML modeli, başqa mərhələdə 100 µs dəyişkən növbə gecikməsi varsa, bütün sistem baxımından gözlənilən üstünlüyü yaratmaya bilər.
Modul Arxitektura HFT-də Niyə İstifadə Olunur?
Mənbə müasir HFT arxitekturasını tək böyük monolit əvəzinə xüsusi vəzifələri olan alt sistemlərə ayırır.
| Alt sistem | Əsas məsuliyyət |
|---|---|
| Feed Handler | Bazar məlumatının alınması və dekodlaşdırılması |
| Order Book Engine | Limit əmr kitabının real vaxtda yenidən qurulması |
| Feature Engine | Mikrostruktur xüsusiyyətlərinin hesablanması |
| ML Inference | Ehtimallı qısamüddətli siqnal yaradılması |
| Execution Engine | Əmr yaratma, yönləndirmə və həyat dövrü |
| Risk System | İnventar, exposure və təhlükəsizlik limitləri |
| Telemetry | Latency, sistem sağlamlığı və execution keyfiyyətinin izlənməsi |
Bu ayrışdırma fault isolation, texniki xidmət, müstəqil deployment və seçici miqyaslanma təmin edə bilər. Lakin tədqiqat eyni zamanda həddindən artıq mikroservisləşmənin kommunikasiya və sinxronizasiya yükü yarada biləcəyini qəbul edir.
Buna görə son tövsiyə selective modularity yanaşmasıdır: latency-critical hot path mümkün qədər sıx və deterministik saxlanılır, tədqiqat, analytics və telemetry kimi komponentlər isə daha zəif əlaqələndirilə bilər.
Market Data Pipeline Niyə HFT-nin Əsas Hissəsidir?
HFT sistemində qiymət proqnozu alınan bazar məlumatının düzgünlüyündən ayrı düşünülə bilməz. Əskik paket, yanlış zaman nişanı, sıra nömrəsi boşluğu və ya gecikmiş order-book update modelin əslində artıq mövcud olmayan bazar vəziyyətinə əsasən qərar verməsinə səbəb ola bilər.
Mənbə məlumat axınını:
\[ M_{\mathrm{event}}(t) \rightarrow N \rightarrow OB \rightarrow Q \]
şəklində ifadə edir.
Burada xam exchange hadisəsi əvvəlcə normallaşdırılır, sonra order book state-ə tətbiq olunur və daxili event queue-lara ötürülür.
Production tipli pipeline üçün mənbə aşağıdakı mexanizmləri müzakirə edir:
- kernel-bypass networking,
- CPU affinity,
- lock-free ring buffer,
- NUMA-aware yaddaş,
- DMA uyğun məlumat emalı,
- sequence-number nəzarəti,
- cache-aligned məlumat strukturları,
- əvvəlcədən ayrılmış yaddaş,
- və zero-copy ötürmə.
Mənbə əlavə olaraq DPDK, RDMA və Solarflare/OpenOnload kimi həlləri nümunə kimi müzakirə edir.
ITCH ilə OUCH Arasındakı Fərq Nədir?
Tədqiqatda müxtəlif exchange protokolları eyni kontekst daxilində qeyd olunsa da, praktikada rolları fərqlidir.
ITCH, Nasdaq tərəfində order-book və execution hadisələrinin bazar məlumatı kimi yayıldığı feed ailəsidir.
OUCH isə iştirakçıların Nasdaq-a əmr göndərməsi, dəyişdirməsi, ləğv etməsi və öz əmrləri ilə bağlı execution/status cavabları alması üçün istifadə edilən aşağı səviyyəli order-entry protokoludur.
Beləliklə sadələşdirilmiş HFT axını:
ITCH → bazar vəziyyətini gör → strategiya/execution qərarı → OUCH → əmri exchange-ə göndər
şəklində düşünülə bilər.
Queue Stability Niyə Latency Qədər Vacibdir?
Mənbə stream-processing pipeline üçün əsas sabitlik şərtini:
\[ \lambda<\mu \]
kimi verir.
\(\lambda\) sistemə daxil olan event sürəti, \(\mu\) emal qabiliyyətidir.
Event gəliş sürəti emal qabiliyyətinə yaxınlaşdıqda queue böyüməyə başlayır. Beləliklə ayrı-ayrı funksiyalar çox sürətli olsa belə sistemin ucdan-uca gecikməsi arta bilər.
Xüsusilə:
- makroiqtisadi məlumat açıqlamaları,
- açılış/bağlanış hərracları,
- volatillik şokları,
- və likvidlik qırılmaları
zamanı qısamüddətli event burst-ləri əhəmiyyətli olur.
Mənbə bounded ring buffer, priority filtering, horizontal ingestion scaling və nəzarətli load shedding kimi yanaşmaları müzakirə edir. Lakin HFT sistemlərində məlumat itkisi order-book state-in pozulmasına səbəb ola biləcəyi üçün klassik web sistemlərindəki kimi təsadüfi event drop etmək mümkün deyil.
Bazar Mikrostrukturunda Hansı Siqnallar Önə Çıxır?
Tədqiqata görə çox qısamüddətli HFT proqnozu klassik uzunmüddətli qiymət sıralarından çox limit əmr kitabının cari strukturuna əsaslanır.
Əsas market-state göstərimi:
\[ M_{\mathrm{state}} = f(OI,S,D,QP,V) \]
şəklindədir.
| Simvol | Məna |
|---|---|
| OI | Order Imbalance |
| S | Bid–Ask Spread |
| D | Market Depth |
| QP | Queue Pressure |
| V | Volatillik vəziyyəti |
Order Imbalance Nəyi Ölçür?
Sadə üst səviyyə order imbalance:
\[ OI= \frac{V_{\mathrm{bid}}-V_{\mathrm{ask}}} {V_{\mathrm{bid}}+V_{\mathrm{ask}}} \]
şəklində verilir.
Müsbət dəyər bid tərəfindəki likvidliyin daha yüksək, mənfi dəyər ask tərəfinin daha yüksək olduğunu göstərir.
Tədqiqat xüsusilə yalnız best bid/best ask deyil, bir neçə order-book səviyyəsindəki disbalansın istifadə edilməsinin daha mənalı ola biləcəyini vurğulayır:
\[ Imbalance= \frac{ \sum_iV_{\mathrm{bid},i} - \sum_iV_{\mathrm{ask},i} }{ \sum_iV_{\mathrm{bid},i} + \sum_iV_{\mathrm{ask},i} }. \]
Lakin order imbalance təkbaşına “qiymət mütləq yüksələcək” demək deyil. Mənbənin öz şərhində disbalans qiymət hərəkətini birbaşa yaradan yeganə səbəbdən çox likvidlik strukturundakı kövrəkliyi göstərən state variable-dır.
Microprice Adi Mid-Price-dan Niyə Fərqlidir?
Klassik orta qiymət:
\[ P_{\mathrm{mid}} = \frac{P_{\mathrm{bid}}+P_{\mathrm{ask}}}{2} \]
yalnız qiymət səviyyələrindən istifadə edir.
Mənbə microprice üçün:
\[ P_{\mathrm{micro}} = \frac{ P_{\mathrm{ask}}V_{\mathrm{bid}} + P_{\mathrm{bid}}V_{\mathrm{ask}} }{ V_{\mathrm{bid}}+V_{\mathrm{ask}} } \]
ifadəsini verir.
Beləliklə, ən yaxşı alış və satış səviyyələrindəki həcm disbalansı qiymət ölçməsinə daxil edilir. Məqsəd order book daxilindəki qısamüddətli təzyiqin yalnız həndəsi midpoint-lə müqayisədə daha yaxşı təmsil edilməsidir.
Queue Position Niyə Proqnozdan Belə Daha Kritik Ola Bilər?
Eyni qiymət səviyyəsinə eyni vaxta yaxın iki limit əmr göndərilsə belə price-time priority səbəbilə növbədə öndə olan əmr daha əvvəl icra olunur.
Buna görə execution baxımından vacib olan yalnız:
“Qiymət düzgün istiqamətdə hərəkət edəcəkmi?”
deyil;
“Mənim əmrim qiymət hərəkətindən əvvəl həqiqətən icra olunacaqmı?”
sualıdır.
Mənbə queue position-ın:
- fill probability,
- adverse selection,
- slippage,
- və passive execution uğuru
üzərində müəyyənedici olduğunu vurğulayır.
Maşın Öyrənməsi HFT-də Necə İstifadə Olunur?
Mənbəyə görə HFT-də ML çıxışı birbaşa “al/sat düyməsi” kimi deyil, ehtimallı state estimator kimi görülməlidir.
Tipik çıxış:
\[ Signal_t= \begin{cases} Buy,&P(up)>\theta\\ Sell,&P(down)>\theta\\ Hold,&otherwise \end{cases} \]
şəklində göstərilir.
Tədqiqatda müzakirə olunan arxitekturalar:
- CNN,
- LSTM,
- CNN-LSTM hibridləri,
- Temporal Convolutional Network,
- Transformer,
- Reinforcement Learning,
- və gələcəyə yönəlik online-learning sistemləridir.
Mənbənin əsas ideyası daha mürəkkəb modelin hər zaman daha dəyərli olmadığıdır. Təmsil qabiliyyəti yüksəldikcə inference latency də arta bilər və proqnoz execution-dan əvvəl iqtisadi dəyərini itirə bilər.
Maşın Öyrənməsində Model Dəqiqliyi Niyə Kifayət Etmir?
Modelin classification accuracy və ya F1 dəyəri yüksək ola bilər, lakin:
- proqnoz yalnız çox kiçik qiymət hərəkətlərində düzgündürsə,
- yanlış proqnozlar böyük itkilər yaradırsa,
- spread proqnozlaşdırılan edge-dən böyükdürsə,
- limit əmr icra olunmursa,
- slippage yüksəkdirsə,
- və ya inference gecikməsi zamanı signal decay yaranırsa
strategiyanın PnL-i mənfi ola bilər.
Buna görə tədqiqat ML qiymətləndirilməsinin accuracy-dən kənara çıxaraq:
- kalibrasiya,
- execution-aware PnL,
- latency-to-inference,
- regime stability,
- və transaction-cost dayanıqlığı
kimi ölçüləri ehtiva etməli olduğunu müdafiə edir.
Concept Drift HFT Üçün Niyə Böyük Problemdir?
Mənbə bunu:
\[ P(X,Y)_{\mathrm{train}} \neq P(X,Y)_{\mathrm{live}} \]
şəklində ifadə edir.
Modelin təlim dövründəki order-flow, spread, volatillik və likvidlik əlaqələri canlı bazarda eyni qalmaya bilər.
Bunun səbəbləri arasında:
- bazar rejimi dəyişiklikləri,
- rəqib alqoritmlərin adaptasiyası,
- yeni iştirakçılar,
- likvidlik strukturundakı dəyişikliklər,
- və alpha-nın bazar tərəfindən sürətlə mənimsənilməsi
yer alır.
Execution Engine-in Vəzifəsi Yalnız Əmr Göndərməkdirmi?
Xeyr. Mənbənin çərçivəsində execution engine siqnalı real bazar fəaliyyətinə çevirən idarəetmə sistemidir.
Bir əmrin həyat dövrü:
Siqnal → pre-trade risk → əmr yaratma → venue seçimi → göndərmə → acknowledgment → queue → partial fill → modify/cancel → completion → risk/PnL feedback
şəklində irəliləyir.
Hər mərhələ yekun PnL-i dəyişə bilər.
Smart Order Routing Necə Bir Qərar Problemidir?
Tədqiqat venue seçimini aşağıdakı konseptual utility funksiyası ilə təmsil edir:
\[ U_{\mathrm{venue}} = P_{\mathrm{fill}} - C_{\mathrm{latency}} - C_{\mathrm{impact}} - C_{\mathrm{fees}}. \]
Beləliklə, ən yaxın və ya ən ucuz birja avtomatik olaraq ən yaxşı venue olmaya bilər. Sistem eyni zamanda fill probability, latency, market impact, haqq/rebate strukturu və mövcud order-book şərtlərini qiymətləndirməlidir.
Passiv və Aqressiv Əmr Arasında Necə Qərar Verilir?
Passiv əmr spread qazana və əməliyyat xərcini azalda bilər; lakin queue position-dan asılıdır və adverse selection riski daşıyır.
Aqressiv əmr execution certainty-ni yüksəldir; bunun müqabilində spread crossing və market impact xərci yarada bilər.
Mənbəyə görə müasir execution engine bu iki rejimi spread, volatillik, imbalance, inventory və liquidity depth-ə əsasən dinamik şəkildə dəyişə bilər.
Risk Nəzarəti HFT Arxitekturasında Harada Yerləşir?
Risk idarəetməsi execution-dan sonra işləyən ayrıca hesabat sistemi deyil, hot path-in bir hissəsidir.
Mənbənin müzakirə etdiyi risklər:
- inventory accumulation,
- directional exposure,
- volatility-adjusted limit aşımı,
- slippage spike,
- execution divergence,
- exchange bağlantısının itirilməsi,
- model instability,
- və latency degradation-dır.
Inventory riski konseptual olaraq:
\[ Risk_{\mathrm{inventory}} \propto |Position|\times\sigma \]
şəklində göstərilir.
Volatillik yüksəldikdə eyni mövqe ölçüsü daha yüksək risk daşıdığı üçün sistem exposure limitlərini dinamik olaraq azalda bilər.
Kill Switch Niyə Məcburi Komponentdir?
HFT sistemləri insan müdaxiləsindən çox daha sürətli əmr yarada bildiyi üçün nəzarətdən çıxmış proqram xətasının manual şəkildə dayandırılması gec ola bilər.
Mənbə kill-switch mexanizmlərinin:
- açıq əmrləri ləğv etməsini,
- yeni əmr yaradılmasını dayandırmasını,
- execution engine-i təhlükəsiz vəziyyətə keçirməsini,
- və exposure-ın böyüməsini məhdudlaşdırmasını
tövsiyə olunan production arxitekturasının əsas hissələri arasında göstərir.
Realistik HFT Backtest-i Niyə Çətindir?
Ənənəvi backtest çox vaxt “keçmiş qiymət → siqnal → fərziyyəvi əməliyyat” formasında işləyə bilər. HFT-də isə yalnız qiymət kifayət deyil.
Realistik replay sistemi:
- tick-level market data,
- order submissions,
- cancellations,
- queue position,
- partial fills,
- latency,
- market impact,
- və transaction cost
mexanizmlərini modelləşdirməlidir.
Mənbə kritik fərqi:
\[ S_{\mathrm{real}}(t)\neq S_{\mathrm{sim}}(t) \]
şəklində ifadə edir.
Ən yaxşı replay belə real bazarı tam yenidən qura bilməz; məqsəd fərqi mümkün qədər azaltmaqdır.
“Phantom Alpha” Nədir?
Backtest:
- sıfır latency,
- zəmanətli fill,
- məhdudiyyətsiz likvidlik,
- sıfır market impact,
- və keçmişdə görünən qiyməti eynilə execution qiyməti
kimi qəbul edərsə, reallıqda tətbiq edilə bilməyən mənfəət yarada bilər.
Tədqiqat bunu:
\[ PnL_{\mathrm{sim}} \gg PnL_{\mathrm{live}} \]
vəziyyətində yaranan phantom alpha kimi müəyyən edir.
HFT Backtest-ində Hansı Metriklər Birlikdə İstifadə Olunmalıdır?
Mənbə tək bir metriklə kifayətlənməyin mümkün olmadığını düşünür.
| Metrik | Nəyi ölçür? |
|---|---|
| PnL | Transaction cost-dan sonrakı iqtisadi nəticə |
| Sharpe | Ümumi volatilliyə görə risk-düzəldilmiş gəlir |
| Sortino | Yalnız aşağı istiqamətli risk üzrə gəlir |
| Maximum Drawdown | Zirvə dəyərindən ən pis kapital itkisi |
| Hit Ratio | Gəlirli əməliyyatların nisbəti |
| Slippage Distribution | Gözlənilən və reallaşan execution qiyməti fərqi |
| Fill Ratio | Göndərilən əmrlərin icra davranışı |
| Latency Distribution | Tipik və tail execution gecikməsi |
Xüsusilə hit ratio təkbaşına gəlirliliyi göstərmir. Çoxlu kiçik qazanc, daha az sayda böyük zərərlə silinə bilər.
Mənbə buna görə:
\[ E[PnL] = HitRatio\times\mu_{\mathrm{win}} - (1-HitRatio)\times\mu_{\mathrm{loss}} \]
əlaqəsindən istifadə edir.
Cloud ilə Colocation Arasındakı Fərq Nədir?
Tədqiqat production HFT-də cloud və colocation-ı fərqli vəzifələr üçün yerləşdirir.
| Cloud | Colocation / Edge |
|---|---|
| Model təlimi | Canlı əmr icrası |
| Backtesting | Exchange market-data emalı |
| Batch analytics | Latency-sensitive qərar |
| Elastik miqyaslanma | Daha deterministik bağlantı |
Mənbə bunu:
\[ Latency_{\mathrm{colo}}<Latency_{\mathrm{cloud}} \]
şəklində ifadə edir. Bu, müəyyən ölçmə cədvəli deyil, ultra-low-latency exchange bağlantısı kontekstində verilmiş arxitektura müqayisəsidir.
Paylanmış Sistemi Böyütmək Həmişə Daha Sürətlidirmi?
Xeyr. Yeni node əlavə etmək compute qabiliyyətini artıra bilər; lakin state synchronization və network communication da artır.
Mənbə miqyaslanma səmərəliliyini konseptual olaraq:
\[ Efficiency= \frac{Performance_{\mathrm{scaled}}}{Nodes} \]
şəklində göstərir.
HFT-də əsas problem compute çatışmazlığından çox distributed coordination xərci ola bilər.
Buna görə ən yaxşı miqyaslanma yanaşması:
- cross-node asılılıqları azaltmaq,
- market/venue əsasında state-i mümkün qədər lokal saxlamaq,
- və latency-critical hot path üzərində paylanmış sinxronizasiyanı məhdudlaşdırmaqdır.
GPU və FPGA HFT-də Eyni Vəzifəni Yerinə Yetirirmi?
Mənbə bu iki avadanlığı fərqli vəzifələrlə əlaqələndirir.
FPGA:
- deterministik packet parsing,
- market-data preprocessing,
- avadanlıq səviyyəsində risk nəzarətləri,
- çox aşağı və proqnozlaşdırıla bilən execution latency.
GPU:
- yüksək paralellik tələb edən feature computation,
- deep-learning inference,
- və böyük matris əməliyyatları.
Tədqiqatda:
\[ Latency_{\mathrm{FPGA}} < Latency_{\mathrm{CPU}} < Latency_{\mathrm{GPU}} \]
şəklində sxematik əlaqə verilir. Bu sıralama tədqiqatda nəzarətli benchmark ilə təsdiqlənmiş universal avadanlıq qanunu deyil; müəyyən latency-critical execution ssenarisini konseptuallaşdırmaq üçün istifadə olunub.
Tədqiqatın Metodu və Nəticələri
Tədqiqat necə aparılıb?
Tədqiqat on araşdırma sualını sistemli şəkildə nəzərdən keçirir:
- Modul aşağı gecikməli HFT arxitekturalarının miqyaslanma və texniki xidmət təsirləri,
- real vaxt HFT-də infrastruktur darboğazları,
- market-data və tick pipeline optimallaşdırılması,
- qısamüddətli proqnozda mikrostruktur göstəriciləri,
- mikrostrukturun execution quality üzərindəki təsiri,
- ML modellərinin qısamüddətli davranışı proqnozlaşdırma qabiliyyəti,
- ML inteqrasiyasının riskləri və məhdudiyyətləri,
- execution engine və avtomatlaşdırılmış risk nəzarətləri,
- HFT qiymətləndirilməsində uyğun backtest metrikləri,
- tədqiqat sistemindən production-grade HFT-yə keçid problemləri.
Analiz akademik mikrostruktur ədəbiyyatı, DeepLOB kimi order-book ML tədqiqatları, RL execution araşdırmaları və Trading-System, ML-HFT, DeepLOB və NautilusTrader kimi açıq mənbə tətbiqlərindən istifadə edən sistem mühəndisliyi sintezinə əsaslanır.
Əsas nəticə 1: Alpha sistem səviyyəsində yaranır
Tədqiqat alpha-nı yalnız model çıxışı kimi deyil:
\[ Alpha= f( Microstructure, Execution, Infrastructure, Timing, Risk ) \]
şəklində şərh edir.
Bu, tədqiqatın bütün bölmələrini birləşdirən ən vacib nəticədir.
Əsas nəticə 2: Market microstructure həm siqnal, həm constraint-dir
Order imbalance, spread, depth və queue pressure yalnız qiyməti proqnozlaşdırmaq üçün istifadə edilmir. Eyni dəyişənlər eyni zamanda əmrin:
- icra olunub-olunmayacağını,
- hansı xərclə icra olunacağını,
- adverse selection riskini,
- və passive/aggressive execution seçimini
müəyyən edir.
Buna görə:
Microstructure = Prediction Signal + Execution Constraint
şəklindəki birləşmiş şərh tədqiqatın güclü konseptual töhfələrindən biridir.
Əsas nəticə 3: Deterministik latency orta latency-dən daha dəyərlidir
Mənbə xüsusilə latency variance üzərində dayanır:
\[ \sigma^2_{\mathrm{latency}} = E[(T-\mu)^2]. \]
Ortalama sürətli, lakin bəzən böyük spike yaradan sistem queue position və execution quality baxımından daha yavaş, lakin deterministik sistemdən daha pis ola bilər.
Səhifə 24-dəki percentile qrafiki də bu “orta dəyər əvəzinə bütün latency paylanmasını araşdırma” fikrini vizuallaşdırır; lakin qrafikin eksperiment protokolu tam müəyyən edilmədiyi üçün Verianla-da kəmiyyət benchmark-ı kimi istifadə edilməyib.
Əsas nəticə 4: ML yalnız execution-aware olduqda mənalıdır
Mənbə:
\[ ML_{\mathrm{effective}} \Rightarrow Execution_{\mathrm{aware}} \]
əlaqəsini müdafiə edir.
Model:
- fill probability,
- slippage,
- latency,
- liquidity,
- və market impact
kimi execution dəyişənlərindən tamamilə müstəqil təlim və qiymətləndirmədən keçərsə, tədqiqat ilə canlı sistem arasında böyük fərq yarana bilər.
Əsas nəticə 5: Production HFT tədqiqat prototipinin böyüdülmüş forması deyil
Production sistem:
- failover,
- telemetry,
- state consistency,
- kill switch,
- redundant feed,
- safe-state transition,
- deployment discipline,
- və bounded-risk operation
tələb edir.
Mənbənin güclü nəticələrindən biri:
\[ Stable\ Execution > Maximum\ Theoretical\ Performance \]
şəklində xülasə edilir.
Tədqiqat Hansı Nöqtələrdə Məhduddur?
Birinci məhdudiyyət: Başlığındakı “empirical insights” ifadəsinə baxmayaraq məqalədə bütün iddiaları sınaqdan keçirən orijinal və vahid empirik HFT məlumat dəsti yoxdur. Struktur əsasən ədəbiyyat və sistem arxitekturası sintezidir.
İkinci məhdudiyyət: Bəzi qrafik və performans cədvəllərinin məlumat mənbəyi, nümunə dövrü və yenidən istehsal edilə bilən eksperiment metodologiyası yaxın mətndə kifayət qədər aydın deyil. Xüsusilə səhifə 46-dakı classifier cədvəli bu səbəbdən müstəqil empirik nəticə kimi istifadə edilməməlidir.
Üçüncü məhdudiyyət: Çoxsaylı riyazi ifadələr konseptual təxmini əlaqələrdir. Onların əmsalları empirik olaraq qiymətləndirilməyib.
Dördüncü məhdudiyyət: Məqalə çoxsaylı production texnologiyalarını birlikdə müzakirə edir; lakin Kafka, RabbitMQ, gRPC, FPGA, GPU, RDMA, DPDK və bənzər həllərin müəyyən production HFT hot path-lərində müqayisə edildiyi nəzarətli benchmark təqdim etmir.
Beşinci məhdudiyyət: Exchange latency, market-data burst, fill probability və queue davranışı venue-ya görə ciddi şəkildə dəyişə bilər. Tədqiqat bunları ümumi sistem prinsipləri səviyyəsində nəzərdən keçirir.
Altıncı məhdudiyyət: LLM-lərin HFT market representation üçün istifadəsi mənbədə gələcəyə yönəlik tədqiqat istiqamətidir; birbaşa production-grade aşağı gecikməli tətbiq nəticəsi deyil.
Yeddinci məhdudiyyət: Online learning və reinforcement learning bölmələri konseptual gələcək ssenariləridir; canlı birjada təhlükəsiz və davamlı self-learning execution sisteminin təsdiqləndiyi demək deyil.
Tədqiqatın Dəstəklədiyi Nəticələr
- Müasir HFT sistemləri yalnız qiymət proqnozu modelləri kimi nəzərdən keçirilə bilməz.
- Bazar məlumatı, mikrostruktur, inference, execution və risk qatları vahid ucdan-uca sistem yaradır.
- Order imbalance, spread, depth və queue dynamics qısamüddətli mikrostrukturun əsas komponentləridir.
- Proqnoz dəqiqliyi execution friction nəzərə alınmadan iqtisadi uğuru göstərmir.
- Queue position və fill probability limit-əmr strategiyalarının icra edilə bilməsini birbaşa təsir edir.
- Latency yalnız orta dəyər deyil, variance və tail paylanması ilə qiymətləndirilməlidir.
- Backtest-də latency, partial fill, queue position və transaction cost çatışmazlığı phantom alpha yarada bilər.
- Modul arxitektura fault isolation və texniki xidmət üstünlüyü verir; həddindən artıq paylanma isə synchronization overhead yarada bilər.
- Colocation ultra-low-latency canlı execution ilə; cloud isə tədqiqat, training və böyükmiqyaslı analytics ilə daha təbii şəkildə uyğunlaşdırılır.
- Production sistemlərində fail-safe, observability və kill-switch mexanizmləri strategiyanın ayrılmaz hissələridir.
Tədqiqatın Birbaşa Sübut Etmədiyi Nəticələr
- Müəyyən ML modelinin production HFT-də ən yüksək mənfəəti təmin etdiyini göstərmir.
- Transformer-ın LSTM və ya CNN-dən ümumilikdə üstün olduğunu empirik olaraq sübut etmir.
- Müəyyən order-book signal-ının zəmanətli alpha yaratdığını göstərmir.
- Verilən fill-probability tənliklərinin bütün exchange-lər üçün kalibrə edildiyini göstərmir.
- FPGA-nın hər workload-da CPU və GPU-dan aşağı latency yaradacağını eksperimental olaraq sübut etmir.
- Müəyyən cloud və ya colocation infrastrukturu üçün ölçülmüş latency cədvəli təqdim etmir.
- Səhifə 46-dakı yüksək classifier accuracy dəyərlərinin canlı HFT gəlirliliyinə çevrildiyini göstərmir.
- LLM əsaslı HFT-nin bu gün production standartı olduğunu göstərmir.
Mənbə və Metod Qeydi
Orijinal başlıq: Beyond Prediction: Execution-Aware Machine Learning and Distributed Infrastructure in High-Frequency Trading Systems
SSRN biblioqrafik müəllifləri: Ganesh Rayapati; Malichalima Shashank; Sai Tarun Paleti; Balaji Peddavenkugari; Sai Krishna Murthy M.
PDF daxilində rol bəyanatı: Ganesh Rayapati – Distributed Systems Architecture, Execution Engine Analysis, Original Draft; Shashank Malichalima – Market Microstructure Analysis, Formal Writing; Sai Tarun Paleti – Backtesting Framework Analysis, Data Curation; Balaji Peddavenkugari – Methodology, Formal Analysis, Writing; Mr. M. Sai Krishna Murthy – Advisor, Review and Guidance.
Qurumlar – SSRN: Ganesh Rayapati, Sai Tarun Paleti və Sai Krishna Murthy M – Malla Reddy College of Engineering and Technology; Malichalima Shashank – Narsimha Reddy Engineering College; Balaji Peddavenkugari – VNR Vignana Jyothi Institute of Engineering and Technology.
Tədqiqat tarixi: 7 İyun 2026.
SSRN-də yayımlanma/göndərilmə tarixi: 1 İyul 2026.
SSRN ID: 6900821.
DOI: 10.2139/ssrn.6900821.
Uzunluq: 91 səhifə.
Nəşr növü: SSRN preprint / sistem səviyyəsində texniki icmal.
Peer review: Peer-reviewed jurnal məqaləsi kimi qiymətləndirilməməlidir.
Müəllif hüququ / lisenziya: SSRN qeydi “All rights reserved; no reuse allowed without permission” statusunu göstərir. Mənbənin şəkilləri və orijinal qrafik dizaynları Verianla-da yenidən istifadə edilməyib.
Əsas tədqiqat dizaynı: On tədqiqat sualı vasitəsilə müasir HFT arxitekturasının low-latency infrastructure, market-data pipeline, market microstructure, machine learning, execution engine, risk control, backtesting və production scalability qatlarının sistemli texniki təhlili.
Əsas tətbiq mənbələri: Trading-System, ML-HFT, DeepLOB və NautilusTrader açıq mənbə repository-ləri.
Əsas akademik çərçivə: Limit order book nəzəriyyəsi, DeepLOB və bənzər order-book deep-learning araşdırmaları, reinforcement-learning execution ədəbiyyatı və algorithmic/high-frequency trading mikrostruktur tədqiqatları.
Protokol qeydi: PDF bəzi bölmələrdə FIX, ITCH və OUCH-u ortaq kommunikasiya nümunələri kimi verir. Nasdaq texniki tərifində OUCH order-entry/execution protokolu, TotalView-ITCH isə market-data feed-dir. Verianla izahında rollar buna görə ayrılıb.
Vizual bütövlük qeydi: Səhifə 3 və 29-dakı ML limit-order submission workflow, səhifə 24-dəki latency percentile qrafiki, səhifə 40-dakı order-book queue sxemi, səhifə 46–47-dəki ML performans vizualları və səhifə 71-dəki execution architecture diaqramı mənbə məzmununun hissəsidir; açıq təkrar istifadə lisenziyası olmadığı üçün yenidən yayımlanmayıb.
Əsas metodoloji məhdudiyyət: Məqalə production HFT sistemlərinin geniş və faydalı sistem-mühəndisliyi sintezini təqdim edir; lakin hər texniki iddianın tək bir nəzarətli eksperiment dəstində ölçüldüyü empirik benchmark tədqiqatı deyil. Buna görə kəmiyyət olmayan arxitektura əlaqələri “mənbənin sistem modeli” kimi oxunmalıdır.
Əsas elmi nəticə: Tədqiqatın ən müdafiə oluna bilən və mənbə boyunca ardıcıl nəticəsi budur ki, müasir HFT-də predictive accuracy ilə realized performance eyni dəyişən deyil; iqtisadi dəyər market microstructure, execution quality, latency, liquidity, risk və operational resilience ilə birlikdə yaranır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib