

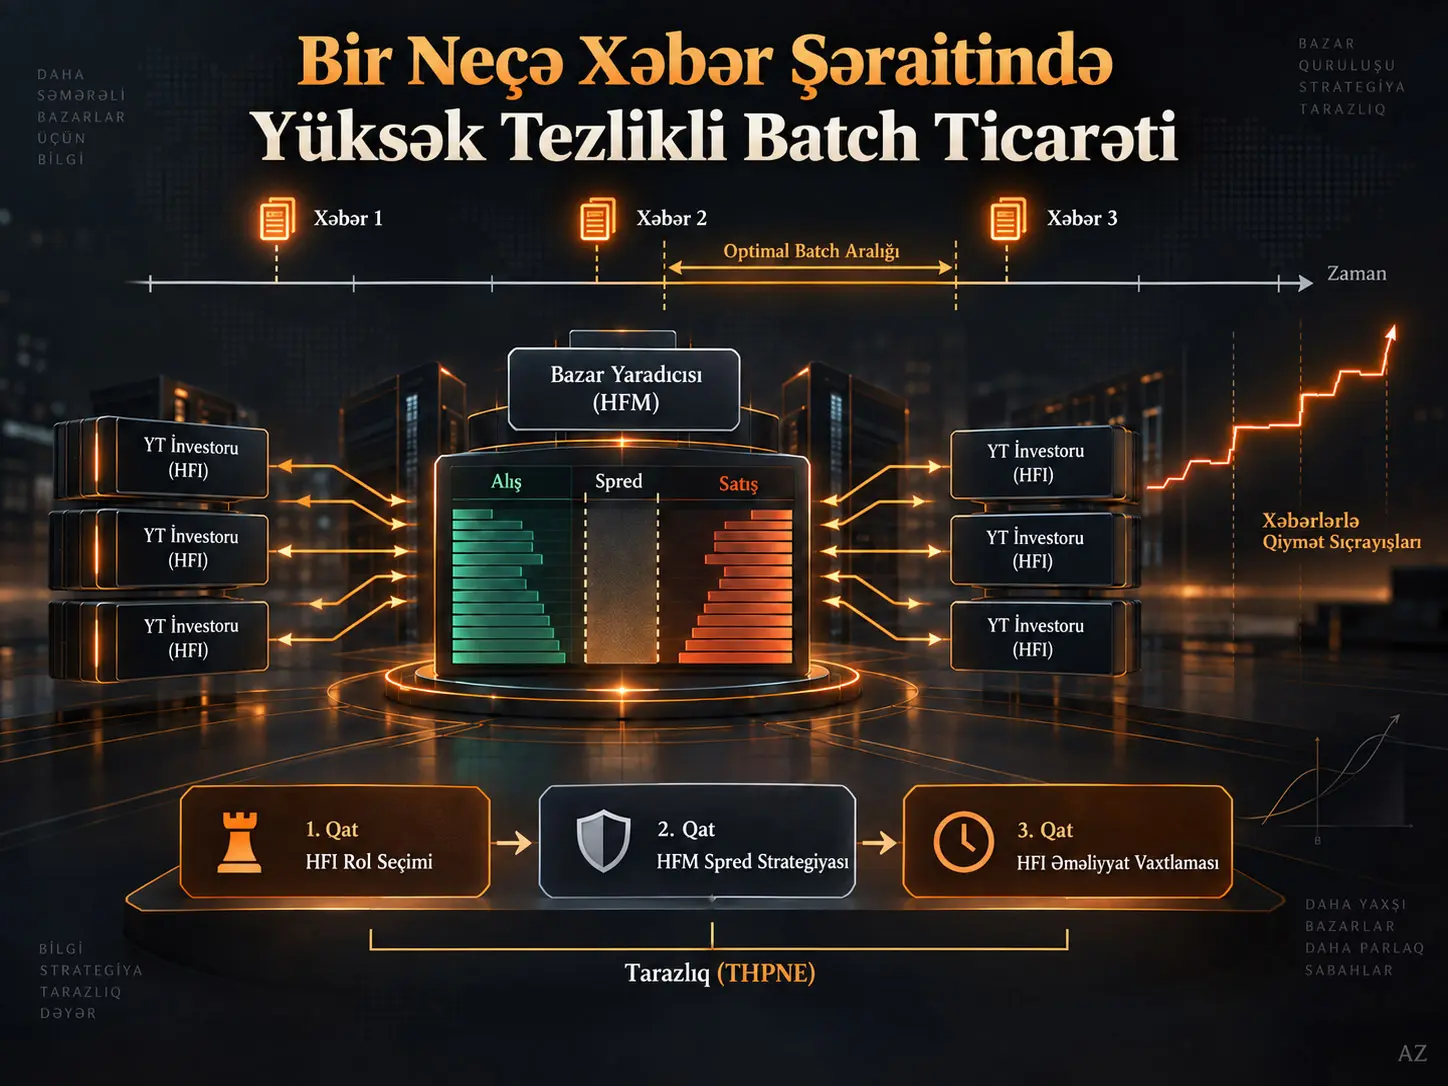
Bu tədqiqat eyni batch əməliyyat intervalı daxilində bir neçə müsbət və ya mənfi xəbərin ardıcıl gələ bildiyi bazarda yüksək tezlikli treyderlərin necə davranacağını izah etmək üçün qurulmuş oyun-nəzəri bazar mikrostrukturu modelidir. Modeldə yüksək tezlikli treyder (high-frequency trader, HFT) ya yüksək tezlikli bazar yaradıcı (high-frequency market maker, HFM) olmaq üçün rəqabət aparır, ya da yüksək tezlikli investor (high-frequency investor, HFI) rolunda qalır. Likvidlik treyderləri (liquidity traders, LT) isə ekzogen Poisson prosesi ilə bazara daxil olur. Tədqiqat HFT-lər arasında rol seçimini, HFM-in spread seçimini və HFI-lərin əmr zamanlamasını bir-biri ilə əlaqəli üç oyun şəklində həll edir və çoxsaylı Nash tarazlıqlarını titrəyən-əl mükəmməl Nash tarazlığı (trembling-hand perfect Nash equilibrium, THPNE) ilə dəqiqləşdirir. Mənbənin əsas nəticəsi odur ki, neytral xəbər fərziyyəsi altında HFM ən dar spread bölgəsini seçir və HFI-lər ilk gəlirli xəbər siqnalından sonra gecikmə müddəti qədər gözləyərək mümkün olan ən erkən əmri verməyə yönəlirlər. Tək dövrlü modeldə ümumi HFT rifahını maksimumlaşdıran batch intervalı mövcuddur, çox dövrlü modeldə isə gecikmə parametri tarazlıq nəticələrindən çıxır və vahid zaman üzrə rifah batch intervalı böyüdükcə azalır. Bu nəticələr nəzəri modelə və parametrik hesablamalara aiddir; real birja məlumatları ilə aparılmış empirik doğrulama deyil.
Tədqiqatın çoxxəbərli yanaşması eyni batch daxilində ardıcıl gələn xəbərlərin son fundamental qiymət üzərində xalis təsirini modelləşdirir. Müsbət və mənfi xəbərlərin sayı bir-birindən nəzərəçarpacaq dərəcədə fərqləndikdə xalis qiymət dəyişməsi tək kiçik addımla məhdudlaşmır. Müəlliflər bu quruluşu yüksək tezlikli bazarlardakı qiymət sıçrayışlarını izah edə biləcək mexanizm kimi təqdim edirlər. Bu nəticə modelin öz fərziyyələri altında əldə edilən nəzəri izahdır; real bazardakı bütün qiymət sıçrayışlarının empirik olaraq bu mexanizmdən qaynaqlandığını göstərmir.
Tədqiqat problemi
Klassik fasiləsiz əməliyyat modellərinin və tək-xəbərli batch modellərinin mühüm məhdudiyyətlərindən biri müəyyən əməliyyat intervalında yalnız bir informasiya şokuna fokuslanmalarıdır. Halbuki eyni settlement intervalında bir neçə xəbər gələ bilər və sonrakı xəbər əvvəlcə gəlirli görünən stale-quote əməliyyatının yekun gəlirini dəyişə bilər. Buna görə HFI baxımından “xəbər gəldi, köhnə kotirovkanı dərhal vur və risksiz gəlir əldə et” məntiqi çoxxəbərli mühitdə avtomatik olaraq keçərli deyil.
Tədqiqatın əsas sualı belə bir mühitdə HFT-lərin hansı rolu, spread-i və əmr vaxtını seçəcəyi; bu strategiyaların hansı Nash tarazlıqlarında birləşəcəyi və çoxsaylı tarazlıqlar arasından hansı tarazlığın kiçik strateji xətalara qarşı dayanıqlı olduğudur.
Modeldəki əsas iştirakçılar və dəyişənlər
| Simvol / Termin | Mənası | Modeldəki rolu |
|---|---|---|
| \(N\) | Ümumi HFT sayı | Bir HFM və \(N-1\) HFI yaranacaq şəkildə rəqabəti müəyyən edir. |
| HFM | Yüksək tezlikli bazar yaradıcı | Bid və ask kotirovkalarını verir və spread strategiyasını seçir. |
| HFI | Yüksək tezlikli investor | Xəbərdən sonra stale quote-u vurub-vurmamağa və əmri nə vaxt verməyə qərar verir. |
| LT | Likvidlik treyderi | Likvidlik məqsədilə ekzogen şəkildə bazara daxil olur və HFM kotirovkaları ilə əməliyyat aparır. |
| \(\tau\) | Batch intervalının uzunluğu | Əmrlərin toplandığı və sonunda settlement həyata keçirilən zaman intervalıdır. |
| \(\delta\) | HFT reaksiya gecikməsi | Xəbərin yaranması ilə HFI-nin buna uyğun əmr verə bilməsi arasındakı gecikmədir. |
| \(\lambda\) | Xəbər gəlişi dərəcəsi | Xəbərlər müstəqil Poisson prosesi ilə gəlir. |
| \(\mu/2\) | Hər əməliyyat istiqamətində LT gəlişi dərəcəsi | Bid və ask tərəflərindəki ekzogen likvidlik tələbini müəyyən edir. |
| \(\sigma\) | Bir xəbərin fundamental qiymətə təsiri | Hər müsbət/mənfi xəbər fundamental qiyməti müvafiq olaraq \(+\sigma\) və ya \(-\sigma\) istiqamətində dəyişdirir. |
| \(s\) | Modelin spread dəyişəni | Mənbədə bid-ask fərqinin yarısı kimi müəyyən edilmişdir; buna görə klassik tam spread ilə qarışdırılmamalıdır. |
| \(M_1,M_2\) | Müsbət və mənfi xəbərlərin sayı | Xalis informasiya istiqamətini və HFI-nin əməliyyat tərəfini müəyyən edir. |
Üçqat Yüksək Tezlikli Əməliyyat Oyunu Necə İşləyir?
Üçqat oyun əvvəlcə HFT-lərin bazar yaradıcı rolu üçün rəqabət apardığı HFT oyununu, sonra qalib HFM-in spread strategiyasını seçdiyi HFM oyununu və sonda qalan HFI-lərin xəbər axınına görə dinamik əmr zamanlaması etdiyi HFI oyununu bir-birinə bağlayır. Model geriyə doğru həll edilir: əvvəlcə HFI davranışı və gəlirləri, sonra HFM-in spread seçimi, ən sonda isə HFT-lərin rol seçimi müəyyənləşdirilir.
| Mərhələ | Qərar verən | Əsas qərar |
|---|---|---|
| 1 | HFT-lər | HFI kimi qalmaq və ya HFM olmaq üçün rəqabətə girmək |
| 2 | HFM namizədləri / HFM | Hansı spread intervalını kotirovka kimi istifadə etmək |
| 3 | HFI-lər | Xəbərdən sonra dərhal əmr vermək və ya batch sonunadək gözləmək |
HFT rol seçimi və bazar tarazlığı
\(E(A)\) bütün HFI-lərin ümumi gözlənilən gəlirini, \(E(B)\) isə HFM-in gözlənilən gəlirini göstərsin. HFI-lər homogen qəbul edildiyi üçün bir HFI-nin tarazlıq gəliri:
\[ \frac{1}{N-1}E(A) \]
olur. HFM rolu üçün rəqabətlə HFI kimi qalmaq arasında bazar tarazlığı yarandıqda mənbə aşağıdakı bərabərlikdən istifadə edir:
\[ \frac{1}{N-1}E(A)=E(B). \]
Bu bərabərlik tədqiqatın sonrakı tarazlıq spread-i \(s^*\) törəmələrinin əsasını təşkil edir. İqtisadi mənası budur ki, HFM rolunun sistematik olaraq daha gəlirli qaldığı vəziyyətdə daha çox HFT bazar yaradıcı olmaq istəyər və spread rəqabəti bu fərqi azaldar.
HFM-in spread oyunu: qiymət üstünlüyü
Tək-xəbərli modellərdə stale quote-u vurmaq üçün xəbər təsiri ilə spread arasında tək bir hədd kifayət edə bilər. Çoxxəbərli modeldə isə eyni istiqamətli bir, iki və ya daha çox xəbər toplana bildiyi üçün HFM-in spread strategiyaları \([0,\sigma)\), \([\sigma,2\sigma)\) və davam edən diskret intervallar kimi nəzərdən keçirilir.
Daha geniş spread HFM üçün hər əməliyyata görə daha yüksək gəlir təmin edə bilsə də, daha dar spread limit əmr kitabında üstünlük qazandırır. Mənbə bu mexanizmi “price priority for the market maker” adlandırır. Refinement-dən sonra seçilən spread sinfi ən dar bölgə olan \([0,\sigma)\)-dır.
HFI-nin xəbərdən sonrakı gözlənilən gəliri
Yaxşı xəbər ehtimalı \(p\), pis xəbər ehtimalı \(1-p\) olsun. \(t\) anınadək \(M_1\) müsbət və \(M_2\) mənfi xəbər gəlibsə və \(M_1>M_2\) isə, mənbə HFI-nin kotirovkanı vurması halındakı gözlənilən gəliri belə qurur:
\[ E(A|t)=(M_1-M_2)\sigma+[p-(1-p)]\lambda(\tau-t)\sigma-s. \]
\(M_1<M_2\) halında istiqamət əksinə çevrilir:
\[ E(A|t)=(M_2-M_1)\sigma+[(1-p)-p]\lambda(\tau-t)\sigma-s. \]
Neytral xəbər fərziyyəsində \(p=1/2\) olduğuna görə gələcək xəbər axınının gözlənilən istiqamətli töhfəsi sıfırlanır. Beləliklə, növbəti xəbər gələnədək gözlənilən stale-quote gəliri sabit qalır. Bununla yanaşı, LT-nin HFI-dən əvvəl gəlmə ehtimalı zamanla artdığı üçün erkən əmr vermənin zaman üstünlüyü yaranır.
HFI xəbərdən dərhal sonra əməliyyat apardıqda və \(M_1>M_2\) olduqda ani gözlənilən gəlir:
\[ E(A_t|M_1-M_2)=(M_1-M_2)\sigma-s \]
şəklindədir. HFI növbəti xəbəri gözləyərsə, aradakı müddətdə LT-nin kotirovkanı istehlak edə bilmə ehtimalına görə gözlənilən dəyər sağqalma çarpanı daşıyır:
\[ E(A_t^*|M_1-M_2) = e^{-\mu t^*/2} \left[ E(A_t|M_1-M_2) + \frac{p^*}{2} \left( E(A_{t+t^*}^*|0)+s \right) \right]. \]
Buradakı \(t^*\) növbəti xəbərə qədər keçən müddəti, \(p^*\) isə müvafiq xəbər-tarazlıq vəziyyətindən asılı ehtimalı ifadə edir. Mənbə bu gözləmə gəlirinin LT gəlişləri səbəbindən sadə Markov xüsusiyyətinə malik olmadığını vurğulayır.
HFI üçün iki dinamik strategiya
| Strategiya | Qərar | Üstünlük | Risk |
|---|---|---|---|
| Strategiya 1 | Gözlənilən gəlir ilk dəfə müsbət olduqda xəbərdən \(\delta\) sonra əmr vermək | Zaman üstünlüyü yüksəkdir. | Settlement-a qədər yeni xəbərlər gələrək əməliyyatın iqtisadi dəyərini əksinə çevirə bilər. |
| Strategiya 2 | \(\tau-\delta\)-ya qədər gözləmək və batch sonunda mövcud informasiya ilə qərar vermək | Son informasiyaya daha yaxın qərar verir. | LT və ya daha erkən HFI kotirovkanı əvvəl istehlak edə bilər; zaman üstünlüyü ən aşağıdır. |
Bu fərq çoxxəbərli modelin mühüm nöqtələrindən biridir. Birinci strategiya “daha erkən, lakin informasiya baxımından daha riskli”, ikinci strategiya isə “daha gec, lakin sonrakı xəbərləri görmüş” yanaşma yaradır.
Xəbər sayı və qiymət sıçrayışı məntiqi
Bir batch daxilində fundamental qiymət dəyişməsi müsbət və mənfi xəbərlərin xalis sayından asılıdır. Sadə şəkildə xalis informasiya təsiri \((M_1-M_2)\sigma\) istiqamətindədir. Eyni istiqamətdə bir neçə xəbər toplandıqda fundamental qiymət bir neçə \(\sigma\) addımı hərəkət edə bilər. Mənbə bu quruluşun qiymət sıçrayışlarını təmsil etmək üçün istifadə oluna biləcəyini irəli sürür.
Lakin burada şərh sərhədi vardır: modeldə “xəbər” eyni ölçülü \(\sigma\) təsirinə malik Poisson hadisələridir. Real maliyyə xəbərlərinin ölçüsü, asılılığı, klasterləşməsi və bazar tərəfindən mənimsənilmə forması empirik olaraq modelləşdirilmir.
Üçxəbərli xüsusi hal: ikitərəfli snipe
Mənbənin Şəkil 8-də müsbət, sonra mənfi və yenidən mənfi xəbər ardıcıllığı araşdırılır. İlk müsbət xəbərdən sonra Strategiya 1-dən istifadə edən HFI ask tərəfində köhnə kotirovkanı hədəfləyir. Sonrakı iki mənfi xəbər xalis fundamental dəyəri əks istiqamətə apardıqda eyni HFI bu dəfə bid tərəfində yeni snipe fürsəti görür. Beləliklə, eyni batch daxilində iki fərqli əməliyyat tərəfində əmr yarana bilər. Bu nəticə tək-xəbərli modeldə ortaya çıxmayan çoxxəbər dinamikasının konkret nümunəsidir.
Tədqiqatın Metodu və Nəticələri
Titrəyən-Əl Mükəmməl Nash Tarazlığı Bu Modeldə Nəyi Seçir?
THPNE refinement-i HFM üçün ən dar spread strategiyasını, HFI-lər üçün isə ilk gəlirli xəbər siqnalından sonra \(\delta\) gecikməsi ilə mümkün olan ən erkən əmri seçir. Beləliklə, daha gec əmr vaxtlarına əsaslanan digər simmetrik Nash tarazlıqları kiçik strateji səhv ehtimalları altında sabit qalmadıqları üçün aradan qaldırılır.
Trembling-hand refinement-inin riyazi quruluşu
Mənbə \(K\) mümkün əmr vaxtının olduğunu və \(t_K=\tau\) olduğunu fərz edir. \(t_n\) strategiyası ətrafındakı kiçik “titrəmə” ehtimalı \(\epsilon\) ilə:
\[ \sigma_n = \epsilon\sum_{i=1}^{n-1}t_i + [1-(K-1)\epsilon]t_n + \epsilon\sum_{j=n+1}^{K}t_j. \]
Digər oyunçular bu paylanmadan istifadə etdikdə, oyunçu 1-in daha erkən bir \(t_j\), mövcud \(t_n\) və daha gec bir \(t_j\) strategiyasının limit gəlirləri müvafiq olaraq aşağıdakı quruluşa yaxınlaşır:
\[ j<n:\quad E(A_j)\rightarrow E(A|t_j), \]
\[ j=n:\quad E(A_n)\rightarrow \frac{1}{N-1}E(A|t_n), \]
\[ j>n:\quad E(A_j)=0. \]
Kifayət qədər güclü rəqabət şəraitində daha erkən strategiya kiçik səhv ehtimallarına qarşı üstünlük qazanır. Buna görə mənbə HFI oyununda ilk uyğun əmr vaxtı \(t_1\)-i yeganə THPNE nəticəsi kimi müəyyən edir.
Xəbər sayı ehtimalları
Tək dövrlü məhdud çoxxəbərli təhlildə mənbə sıfır, bir, iki və üç xəbərlik ssenariləri açıq şəkildə hesablayır. Poisson prosesinə görə:
| Batch daxilində xəbər sayı | Ehtimal |
|---|---|
| 0 | \(e^{-\lambda\tau}\) |
| 1 | \(\lambda\tau e^{-\lambda\tau}\) |
| 2 | \(\frac{1}{2}\lambda^2\tau^2e^{-\lambda\tau}\) |
| 3 | \(\frac{1}{6}\lambda^3\tau^3e^{-\lambda\tau}\) |
Mənbə daha yüksək xəbər saylarının ehtimalını yüksək tezlikli qısa batch intervalında kiçik hesab edərək əsas tək-dövr hesablamalarını üç xəbərlə məhdudlaşdırır.
Tək xəbər ssenarisinin açıq gəlir nümunəsi
HFM ən dar spread bölgəsini \(s_1\) ilə istifadə etdikdə, Strategiya 1 və Strategiya 2-dən istifadə edən HFI-lərin tək-xəbər halındakı gözlənilən gəlirləri:
\[ E(A_1^1) = (\sigma-s_1)\frac{2}{\mu\tau} \left( e^{-\mu\delta/2}-e^{-\mu\tau/2} \right), \]
\[ E(A_2^1) = (\sigma-s_1)\frac{\tau-\delta}{\tau} e^{-\mu\tau/2}. \]
Burada daha erkən əmr LT-nin əvvəlcədən kotirovkanı istehlak etmə ehtimalını azaldır. \(\delta\) və ya \(\mu\) artdıqda HFI-nin uğurlu snipe ehtimalı və buna uyğun olaraq gözlənilən gəliri azalır.
İki və üç xəbərlik ssenarilərdə mənbə müxtəlif xəbər ardıcıllıqları ilə \(s_1\) və \(s_2\) spread bölgələri üçün daha uzun qapalı-form payoff ifadələri yaradır. Bunlar əsas PDF-də Tənlik 15 və 17 ilə, ətraflı ssenari cədvəli isə Əlavə A-da verilir. Bu uzun ifadələrin bir hissəsinin törəməsi ayrıca supplementary material-a yönləndirildiyindən və supplementary fayl mövcud yükləmədə olmadığından, burada PDF extraction-dan yenidən düzülərək mümkün simvol xətası yaradılmamışdır. Elmi nəticələr və dəyişən asılılıqları qorunmuşdur.
Ədədi müqayisəli statik təhlil
HFI Strategiya 1 və Strategiya 2 müqayisələrində mənbə nümunə parametrlər kimi \(s_1=1\), \(s_2=2\), \(\sigma=1.5\), \(\lambda=0.001\), \(\mu=0.001\), \(\tau=5000\) və \(\delta=100\) istifadə edir; \(\tau\) və \(\delta\) millisaniyə ilə verilir. Mənbə \(\lambda\) və \(\mu\) üçün əlavə olaraq fərqli zaman vahidi etiketi vermədiyinə görə bu dərəcələrin batch zaman miqyası ilə uyğun şərh edilməsi lazımdır.
| Parametr dəyişikliyi | HFI gəliri / tarazlıq təsiri | İqtisadi mexanizm |
|---|---|---|
| \(\delta\) artır | HFI-nin gözlənilən gəlirləri azalır. | HFI xəbərə daha gec reaksiya verir; LT-nin əvvəl gəlmə ehtimalı yüksəlir. |
| \(\mu\) artır | HFI-nin snipe fürsəti azalır. | Likvidlik treyderləri kotirovkanı daha tez-tez əvvəl istehlak edir. |
| \(\tau\) artır | HFI gəliri əvvəl arta, sonra azala bilər. | Başlanğıcda daha çox xəbər fürsəti, daha uzun müddətdə isə daha çox LT gəlişi üstün təsirə çevrilir. |
| \(\lambda\) artır | Daha çox informasiya şoku və daha çox snipe fürsəti yaranır. | Stale quote yaranma ehtimalı yüksəlir. |
| \(N\) artır | Hər HFI-yə düşən pay azalır. | Daha çox HFI eyni fürsətlər üçün rəqabət aparır. |
Tarazlıq spread-i \(s^*\)
Mənbə \(s^*\)-i bazar likvidliyinin əsas göstəricisi kimi istifadə edir. Burada \(s\) bid-ask fərqinin yarısı kimi müəyyən edildiyi üçün daha aşağı \(s^*\) daha yüksək likvidlik deməkdir.
Ən çox bir xəbər gəlişinin nəzərə alındığı tək dövrlü əsas halda tarazlıq spread-i:
\[ s^* = \sigma \frac{ \lambda(\tau-\delta)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - [2+\lambda(\tau+\delta)]e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }. \]
Bu tənlik həm informasiya gəlişini, həm LT gəlişini, həm də HFT rəqabətini tək spread tarazlığında birləşdirir. Mənbə həmçinin ən çox iki və üç xəbərlik modellər üçün daha əhatəli \(s^*\) ifadələri törədir və onların \(0<s^*<\sigma\) bölgəsində qaldığını bildirir.
Tək dövrlü modeldə əsas müqayisəli nəticələr
| Dəyişiklik | \(s^*\) | Likvidlik | HFT-rifah göstəricisi |
|---|---|---|---|
| \(\delta\) azalır, yəni HFT daha sürətli olur | Artır | Azalır | Artır |
| \(\lambda\) artır | Artır | Azalır | Artır |
| \(N\) artır | Azalır | Artır | Azalır |
| \(\mu\) artır | Azalır | Artır | Əvvəl artır, sonra azalır |
| \(\tau\) artır | Əvvəl artır, sonra azalır | Əvvəl azalır, sonra artır | Əvvəl artır, sonra azalır |
Mənbə daxilində mühüm uyğunsuzluq: Tədqiqatın giriş bölməsindəki xülasə ifadəsində LT tezliyi artdıqda “market liquidity decreases” deyilir. Buna qarşılıq Bölmə 5.5.1-də \(\mu\) artdıqca \(s^*\)-in azaldığı açıq şəkildə izah edilir və eyni tədqiqat daha aşağı \(s^*\)-i daha yüksək likvidlik kimi müəyyən edir. Buna görə ətraflı müqayisəli statik bölmənin nəticəsi əsas götürüldükdə \(\mu\) artımı likvidliyi artırır. Bu ziddiyyət Verianla tərəfindən səssizcə düzəldilməyib, mənbədaxili uyğunsuzluq kimi görünən saxlanılıb.
“HFT arms race” nəticəsi
Mənbənin Proposition 5 nəticəsinə görə daha aşağı \(\delta\) HFI-lərin stale quote-lara daha tez çatmasını təmin edir. Buna görə HFT-lər daha aşağı gecikmə uğrunda rəqabət aparmağa təşviq edilir. Modeldə bu vəziyyət \(s^*\)-i yüksəldərək likvidliyi azaldır, eyni zamanda HFT-lərin ümumi mənfəət ölçüsünü artırır.
Buradakı “ümumi bazar rifahı” anlayışı ümumi sosial rifah mənasında işlədilməməlidir. Mənbə rifah hesabına HFM və HFI-lərin mənfəətlərini daxil edərkən likvidlik məqsədilə əməliyyat aparan LT-ləri kənarda saxlayır. Tarazlıq şərtində HFI başına gəlirlə HFM gəliri bərabərləşdiyi üçün \(E(B^*)\) ümumi HFT rifahı ilə mütənasib ölçü kimi istifadə olunur; tam ümumi HFT gəliri \(N E(B^*)\) şəklindədir.
Optimal Batch Intervalı Nəyi Tarazlaşdırmağa Çalışır?
Tək dövrlü modeldə batch intervalı \(\tau\) informasiya şoku fürsətləri ilə LT gəlişi ehtimalını eyni vaxtda dəyişir: qısa bölgədə \(\tau\)-nun uzanması daha çox xəbər və HFI fürsəti yaradaraq HFT rifahını artıra bildiyi halda, daha uzun bölgədə LT gəlişlərinin toplanması bu təsiri əksinə çevirə bilər. Buna görə mənbə ümumi HFT rifahını maksimumlaşdıran unikal daxili optimum \(\tau\) olduğunu irəli sürür.
Ən çox bir xəbərlik əsas halda optimal \(\tau\) mənbədə aşağıdakı birinci dərəcəli şərtlə müəyyən edilir:
\[ -4\lambda e^{-\mu\delta/2} + 2[2\lambda+\mu(1+\lambda\tau)]e^{-\mu\tau/2} + \lambda[6+\mu(\tau-\delta)]e^{-\mu(\tau+\delta)/2} \]
\[ -2[3\lambda+2\mu(1+\lambda\tau)]e^{-\mu\tau} + \frac{2\lambda}{N-1}e^{-\mu(\tau+2\delta)/2} - 2\lambda e^{-\mu(2\tau+\delta)/2} \]
\[ + \left[ \frac{2\lambda N}{N-1} + 2\mu + \lambda\mu(\tau+\delta) \right] e^{-3\mu\tau/2} =0. \]
Bu tənlik qapalı ədədi “universal optimal millisaniyə” vermir; optimal dəyər \(\lambda\), \(\mu\), \(N\) və \(\delta\) kimi model parametrlərindən asılıdır.
Çox dövrlü batch modeli
Tək dövrlü modeldə \((\tau-\delta,\tau]\) intervalında gələn xəbərlər mövcud batch daxilində HFI tərəfindən vaxtında istifadə edilə bilmir. Çox dövrlü model bu xəbərləri növbəti batch-ə daşıyır. Beləliklə, informasiya vaxtı ilə fəaliyyət vaxtı arasında \(\delta\) qədər sabit sürüşmə yaranır.
Çox Dövrlü Modeldə Gecikmə \(\delta\) Niyə Təsirsiz Olur?
Çox dövrlü modeldə bütün HFT-lər eyni gecikməyə malik olduğuna görə xəbər axını ilə əməliyyat hərəkətləri zaman oxunda birlikdə \(\delta\) qədər sürüşdürülür; bir batch-in sonunda müşahidə edilə bilməyən xəbər növbəti batch-in əvvəlində stale quote fürsətinə çevrilir. Bu ümumi zaman sürüşməsi oyunçuların nisbi strateji mövqeyini dəyişdirmədiyi üçün mənbədə tarazlıq payoff-larından və spread ifadələrindən \(\delta\) çıxır və Proposition 7 gecikmənin çox dövrlü modelə təsirsiz olduğunu bildirir.
Ən çox bir xəbərlik çox dövrlü halda tarazlıq spread-i:
\[ s^* = \sigma \frac{ \lambda\tau e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - (2+\lambda\tau)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }. \]
Tək dövrlü qarşılığından fərqli olaraq bu ifadədə \(\delta\) yoxdur.
Vahid zaman üzrə rifah
Çox dövrlü modeldə tək bir batch-in ümumi mənfəətini maksimumlaşdırmaq kifayət deyil; müxtəlif \(\tau\) dəyərləri vahid zamanda fərqli sayda batch yaranmasına səbəb olur. Buna görə mənbə \(E(B^*)/\tau\) ölçüsünü araşdırır. Şəkil 27–29-dakı ədədi nəticələrdə \(\tau\) böyüdükcə vahid zaman üzrə HFT-rifah göstəricisi azalır. Beləliklə, tək dövrlü modeldəki daxili optimal batch intervalı nəticəsi çox dövrlü vahid-zaman qiymətləndirməsində eyni şəkildə davam etmir.
Əlavə C: bazar likvidliyi tarazlığı
Əlavə C modeldə likvidliyin iqtisadi mənbəyini ayrıca şərh edir. LT-lər xalis likvidlik təminatçılarıdır. HFM bu likvidliyin bir hissəsini HFI-lərə ötürərkən HFI-lər stale quote snipe əməliyyatları ilə likvidlik istehlak edir. Mənbənin modelinə görə LT olmayan ekstremal halda dayanıqlı əməliyyat təşviqi aradan qalxır və tarazlıq gəlirləri sıfıra yaxınlaşır; müəlliflər belə mühitdə bazar yaradıcılığı təşviqi və ya subsidiyasının lazım olacağını bildirirlər.
Əlavə D: tick-size oyunu
Əsas model fasiləsiz qiymət fəzasını fərz edir. Real bazarlarda qiymət addımı diskret olduğuna görə Əlavə D nəzəri \(s^*\) dəyəri iki tick səviyyəsi arasında qaldıqda HFM-in yuxarı və ya aşağı tick-i seçdiyi ayrıca oyun qurur. Mənbənin nəticəsində Nash tarazlığı yuxarı tick səviyyəsində yarana bilər və bu diskretlik HFM-in gəlirini HFI gəlirindən bir qədər yuxarı qaldıraraq ideal fasiləsiz qiymət modelindəki tam payoff bərabərliyini poza bilər.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın təkbaşına dəstəkləmədiyi |
|---|---|
| Müəyyən edilmiş oyun və Poisson-xəbər fərziyyələri altında THPNE-nin erkən HFI əmrini seçməsi | Bütün real HFT sistemlərində eyni strategiyanın müşahidə ediləcəyi |
| Model daxilində daha aşağı gecikmənin likvidlik-rifah mübadiləsini dəyişməsi | Daha sürətli infrastrukturun sosial rifahı empirik olaraq artırdığı |
| Tək dövrlü modeldə parametrik optimal \(\tau\) tapılması | Bütün birjalar üçün vahid universal optimal batch müddəti |
| Çox dövrlü homogen-gecikmə modelində \(\delta\)-nın tarazlıq ifadələrindən yox olması | Real dünyada fiziki şəbəkə gecikməsinin əhəmiyyətsiz olduğu |
| Modeldə çoxxəbər ardıcıllıqlarının eyni batch daxilində ikitərəfli snipe yarada bilməsi | Bu davranışın real əməliyyat qeydlərində empirik tezliyi |
| Xalis xəbər sayının model daxilində daha böyük fundamental qiymət dəyişmələri yaratması | Real qiymət sıçrayışlarının hamısının xəbər sayı fərqi ilə izah edildiyi |
Əsas metodoloji məhdudiyyətlər
Modeldə xəbərlər müstəqil Poisson prosesi ilə gəlir və hər xəbərin mütləq qiymət təsiri \(\sigma\) ilə eynidir. HFT-lər eyni gecikməyə malikdir. Əsas modeldə əmr ləğvi qadağandır. HFI-lər və LT-lər qiymət qəbulediciləridir; əsas rəqabət zaman üstünlüyü üzərindən işləyir. Tək dövrlü ədədi həll sıfır, bir, iki və üç xəbərlik ssenarilərə fokuslanır. Rifah tərifi LT-ləri əhatə etmir. Tədqiqat real əməliyyat məlumatları ilə kalibrlənməyib və ya birjada eksperimental olaraq doğrulanmayıb.
Müəlliflərin gələcək tədqiqat təklifləri arasında əmr ləğvlərinin və ləğv cəzalarının modelə əlavə edilməsi, batch və fasiləsiz əməliyyat mexanizmlərinin eyni bazarda birlikdə mövcud olduğu halda mexanizmlərarası arbitrajın araşdırılması və iki bazar dizaynı arasındakı strateji rəqabətin modelləşdirilməsi vardır.
Mənbə və Metod Qeydi
Mənbə PDF-dəki tam orijinal başlıq: The optimal strategies in high-frequency batch trading with multiple news
Müəlliflər: Mingshun Sun; Haijun Yang. Haijun Yang corresponding author kimi işarələnmişdir.
Qurum: School of Economics and Management, Beihang University, Beijing, 100191, China.
Platforma: SSRN.
DOI: 10.2139/ssrn.6663324.
Mənbə versiyası: 42 səhifəlik preprint. PDF-nin özü “This preprint research paper has not been peer reviewed” ifadəsini daşıyır.
Rəsmi qeyd tarixi: SSRN qeyd səhifəsində 42 səhifəlik versiya üçün 28 aprel 2026.
Biblioqrafik başlıq fərqi: Yüklənmiş PDF-nin daxili başlığı və PDF metadata başlığı “The optimal strategies in high-frequency batch trading with multiple news” olduğu halda rəsmi SSRN qeyd səhifəsi eyni abstract identikliyi üçün “The optimal mechanism in high-frequency batch trading with multiple news” başlığını göstərir. Verianla mənbə PDF başlığını səssizcə dəyişdirməyib.
Lisenziya/hüquq vəziyyəti: SSRN qeydi müəllif hüququ sahibinin SSRN-yə hostinq lisenziyası verdiyini və bütün hüquqların qorunduğunu; icazəsiz təkrar istifadəyə icazə verilmədiyini bildirir. Buna görə mənbə şəkilləri və ya cədvəlləri kopyalanmayıb, elmi əlaqələr müstəqil Verianla izahı daxilində açıqlanıb.
JEL təsnifatı: C73; D41; G11.
Maliyyələşdirmə: Yüklənmiş əsas PDF-də ayrıca maliyyələşdirmə bəyanatı aşkar edilməyib.
Maraqların toqquşması: Yüklənmiş əsas PDF-də ayrıca maraqların toqquşması bəyanatı aşkar edilməyib.
Məlumatların əlçatanlığı: Tədqiqat empirik verilənlər dəstinin təhlilinə əsaslanmır və əsas PDF-də ayrıca məlumatların əlçatanlığı bəyanatı yer almır.
Supplementary material: Əsas PDF bəzi ətraflı törəmələr və sübutlar üçün supplementary material-a istinad edir; supplementary fayl bu mənbə paketində olmadığı üçün həmin törəmələr Verianla tərəfindən təxmin edilməyib.
Əsas metod: Üçqat oyun nəzəriyyəsi, Nash tarazlığı, trembling-hand perfection refinement-i, Poisson xəbər və likvidlik gəlişi prosesləri, tək dövrlü və çox dövrlü batch modelləri və parametrik müqayisəli statik hesablamalar.
Elmi şərh sərhədi: Nəticələr model fərziyyələrinə və istifadə edilən parametrik ədədi nümunələrə aiddir. Tədqiqat real birja əmr kitabı məlumatları üzərində aparılmış empirik səbəbiyyət testi və ya sahə eksperimenti deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib