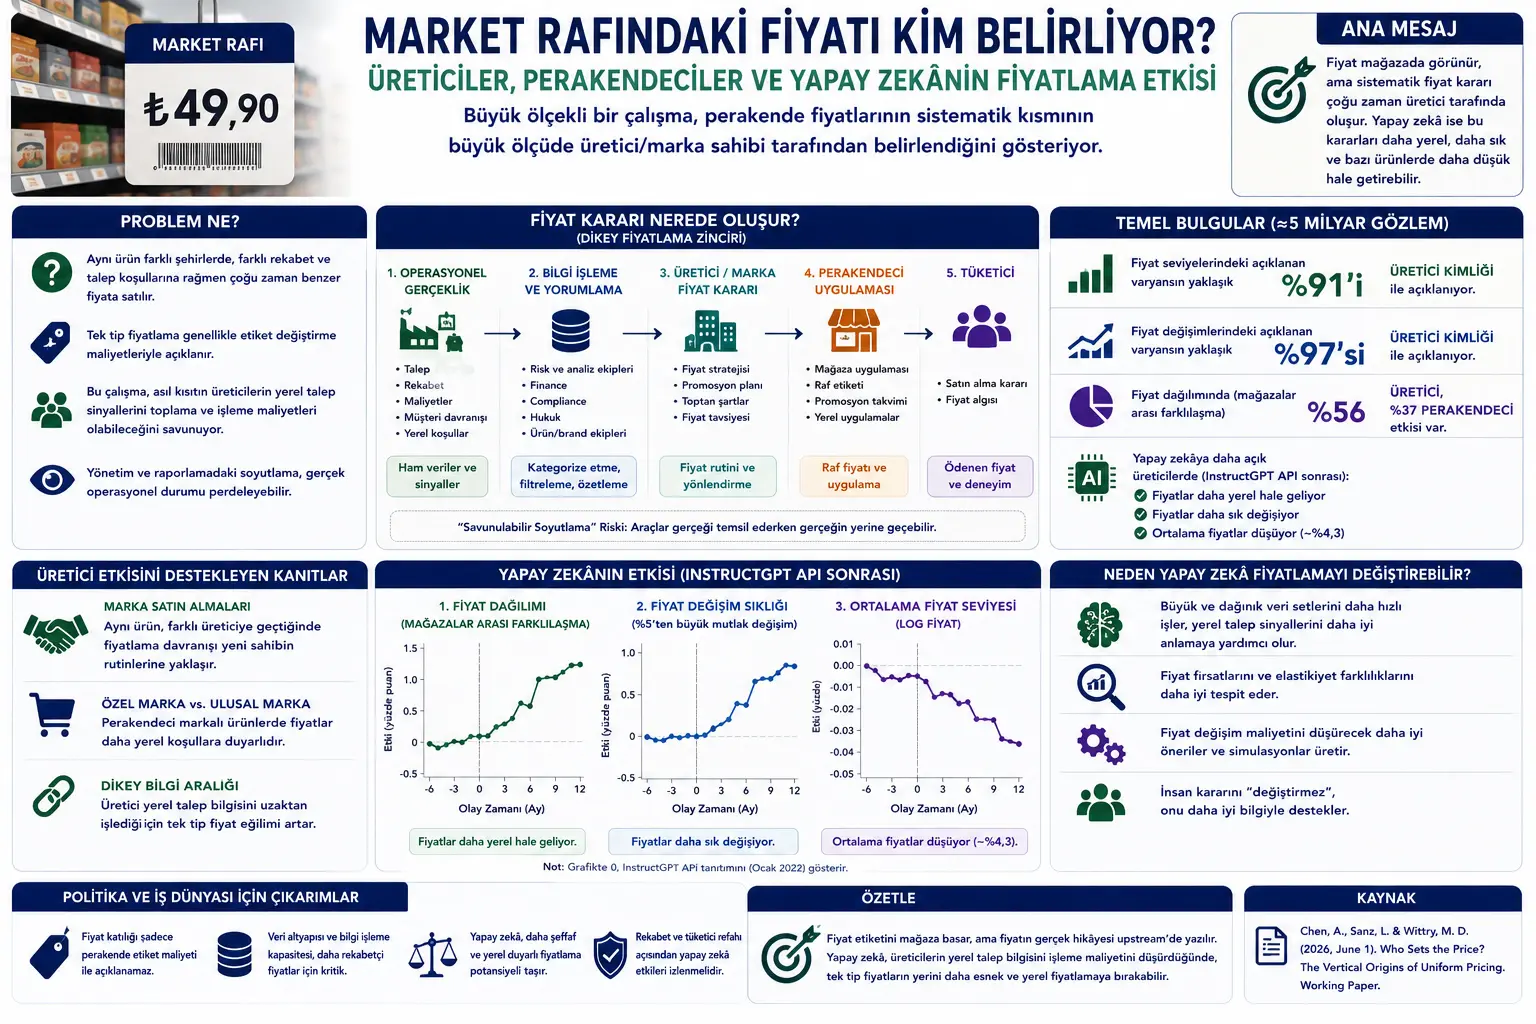
05/06/2026Veri Anla Дүкөн текчесинде көргөн баа көбүнчө чекене сатуучунун чечими сыяктуу көрүнөт. Товар дүкөндө сатылат, баа белгиси дүкөндө турат, кардар кассада чекене сатуучуга төлөйт. Бирок бул изилдөө чекене баалардын системалуу бөлүгүндө өндүрүүчү же бренд ээси тарап кыйла аныктоочу экенин көрсөтөт. Көбүрөөк көрүү
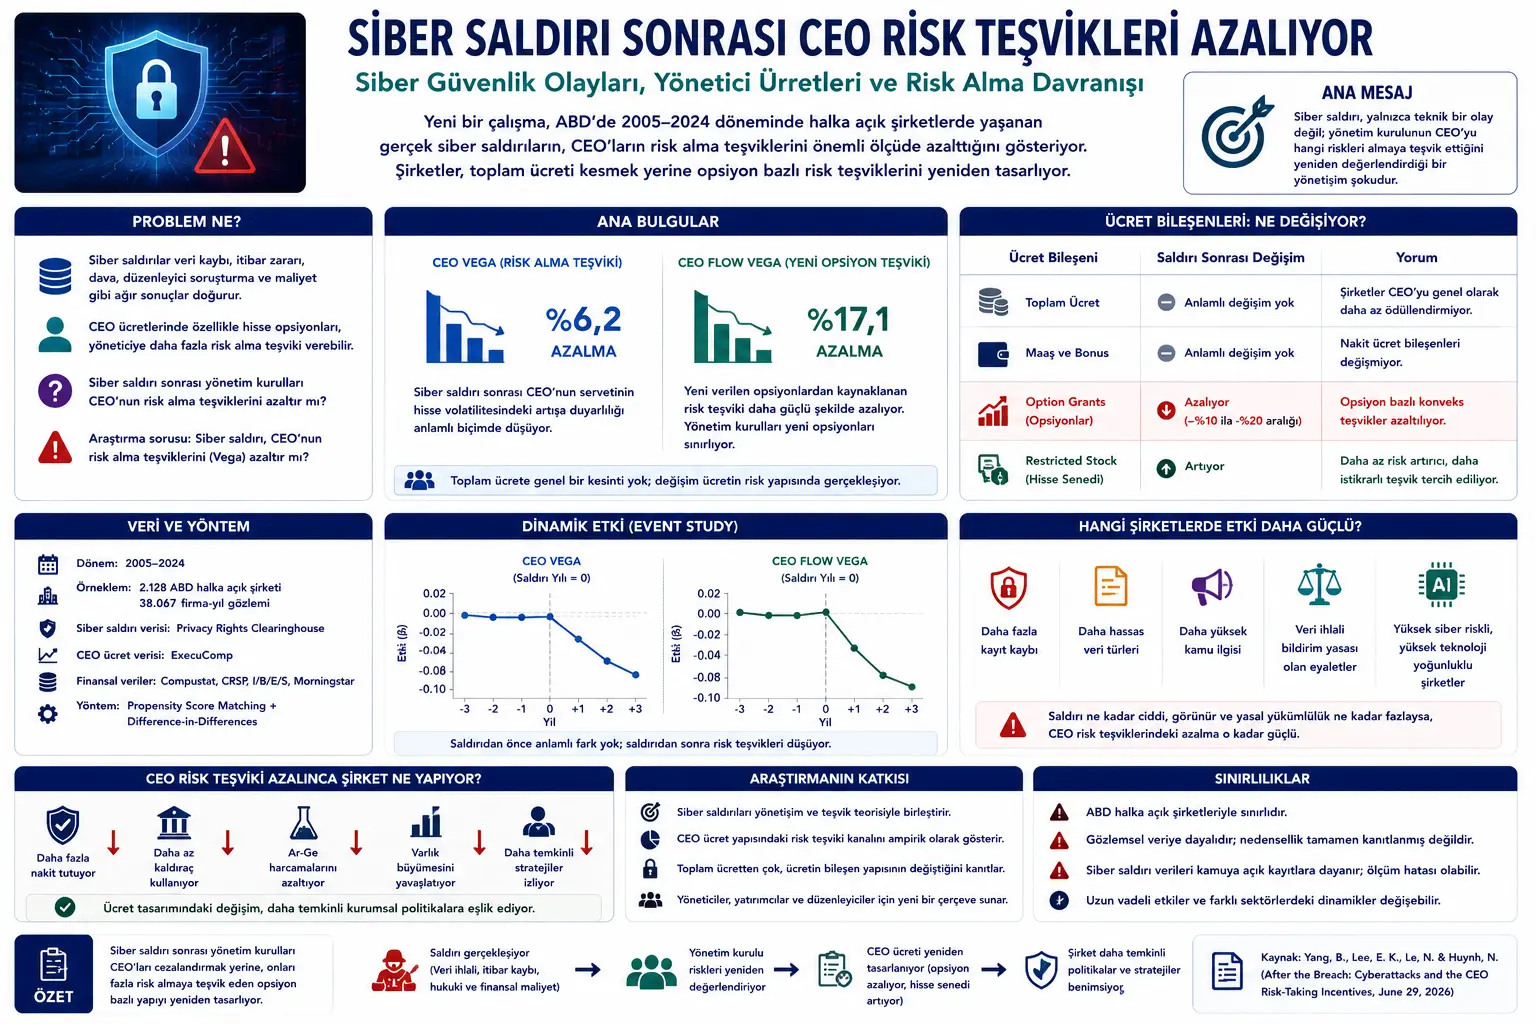
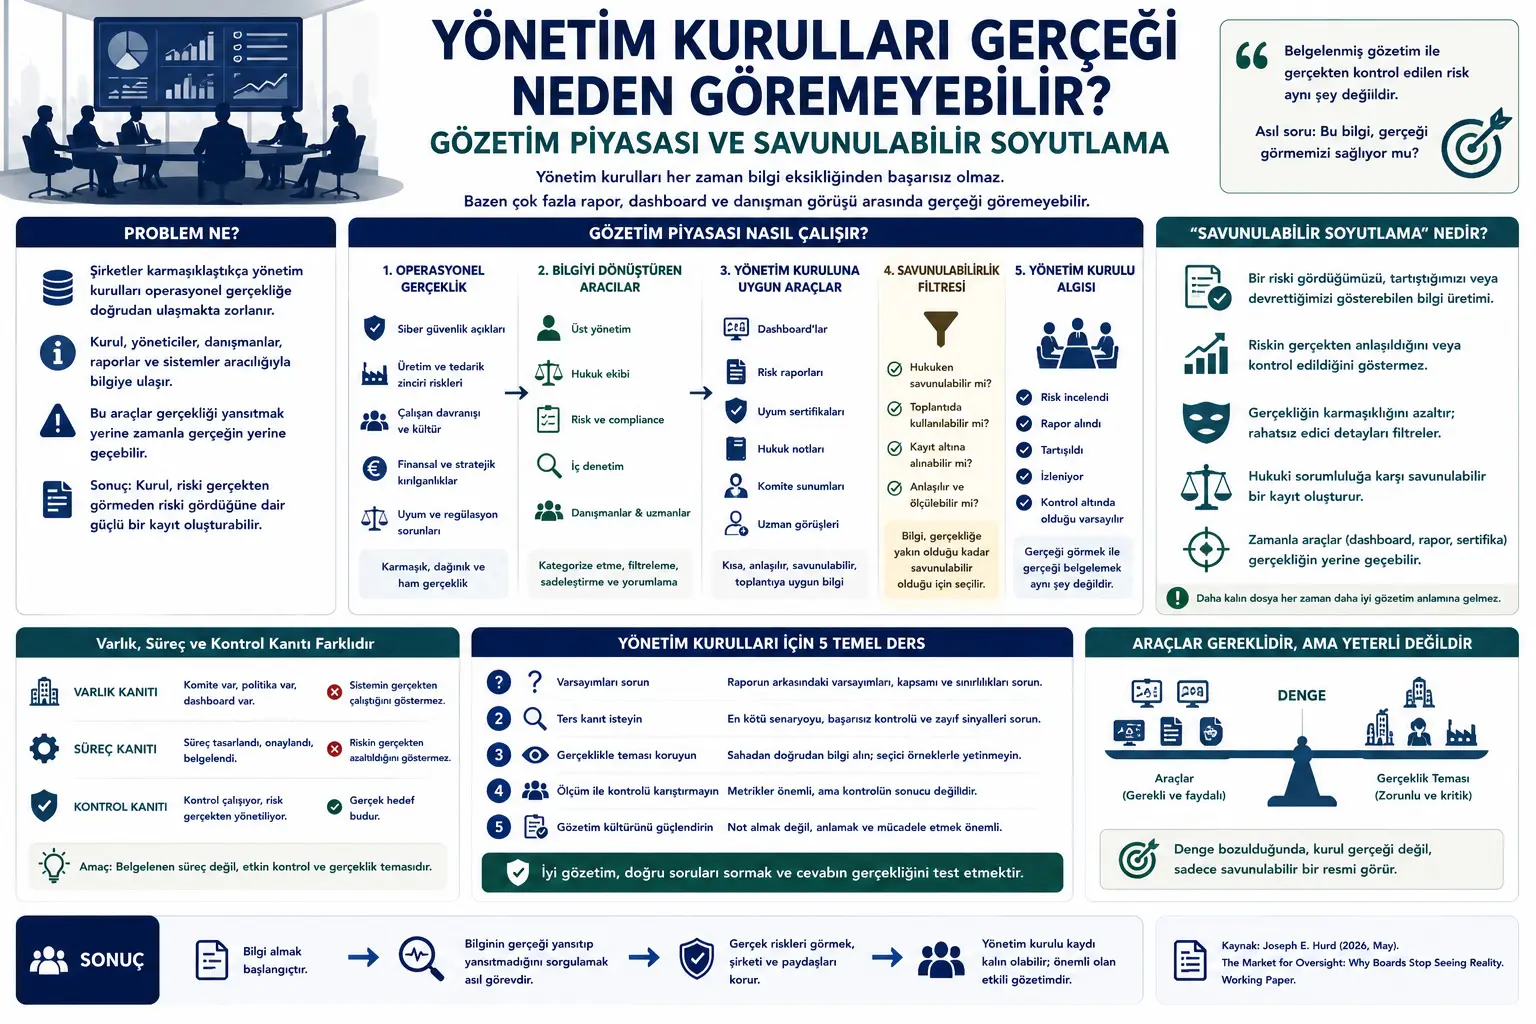
05/06/2026Veri Anla Ири компанияларда директорлор кеңеши ар бир операцияны түз көрө албайт. Киберкоопсуздук кемчилигин, жеткирүү чынжырынын тобокелдигин, өндүрүштөгү коопсуздук маселесин, каржылык морттукту, compliance жетишсиздигин же технологиялык көз карандылыкты жеринде өздөрү текшериши мүмкүн эмес. Көбүрөөк көрүү
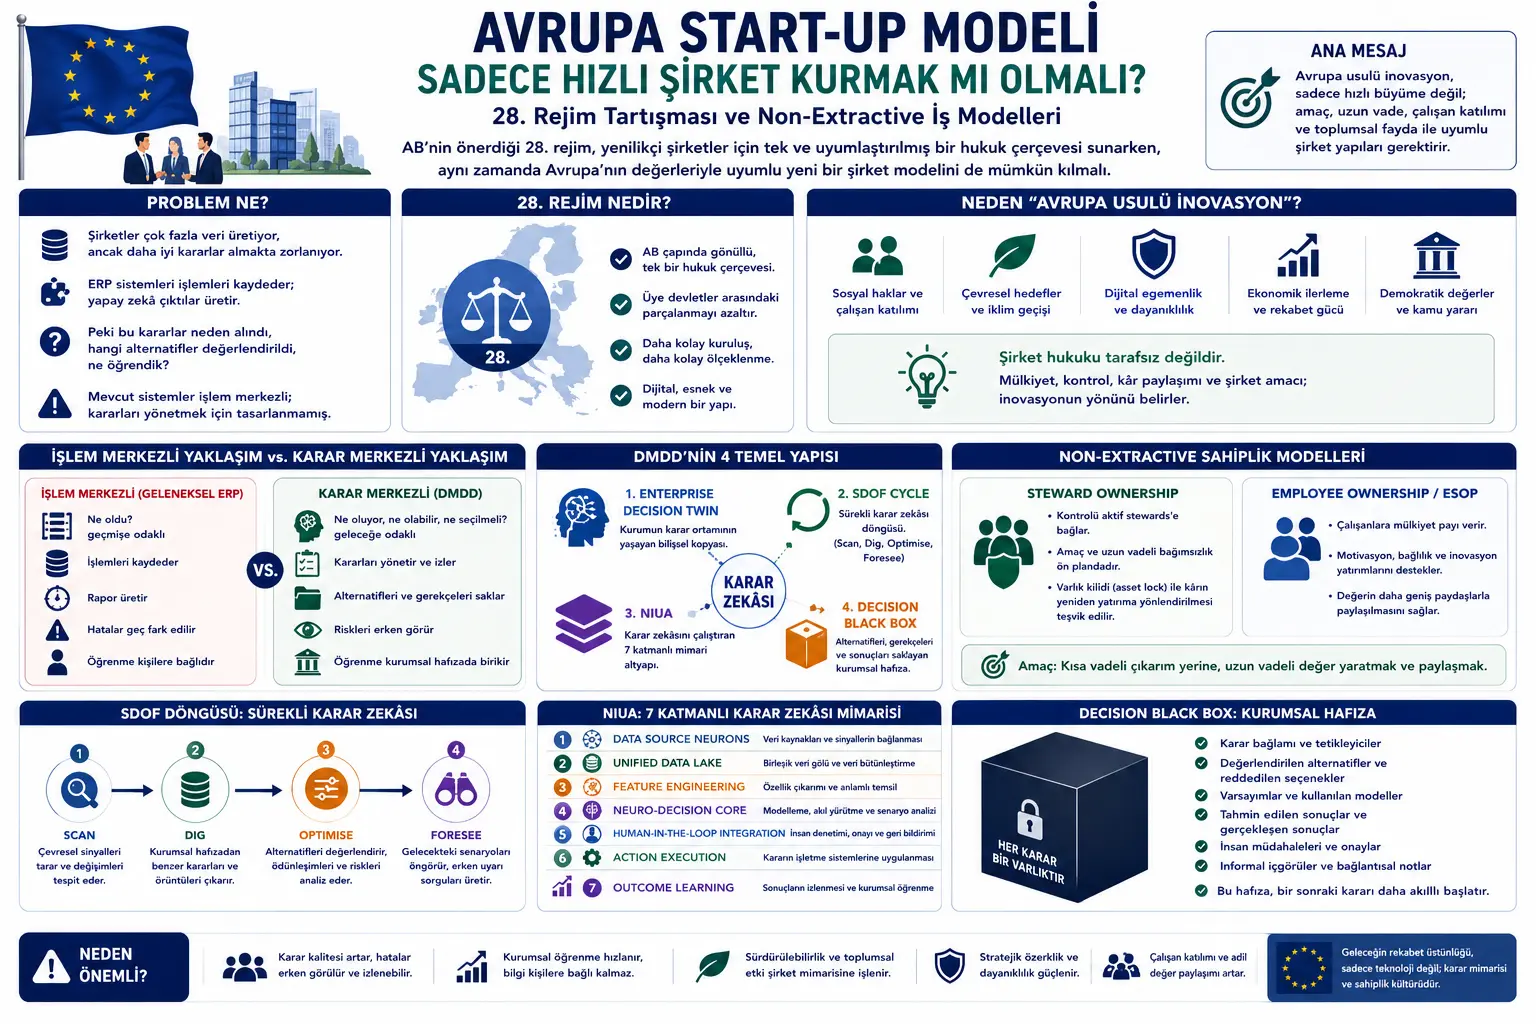
05/06/2026Veri Anla Европа Биримдиги инновациялык компаниялардын бирдиктүү рынок ичинде жеңилирээк түзүлүп, өсүшү үчүн “28-режим” деп аталган жаңы жеке укук алкагынын үстүндө иштеп жатат. Бул идея мүчө мамлекеттердин ар башка компаниялык укук эрежелеринен келип чыккан бытырандылыкты азайтып, стартаптарга жөнөкөй, санариптик жана ЕБ боюнча колдонулуучу түзүм сунуштоону көздөйт. Көбүрөөк көрүү
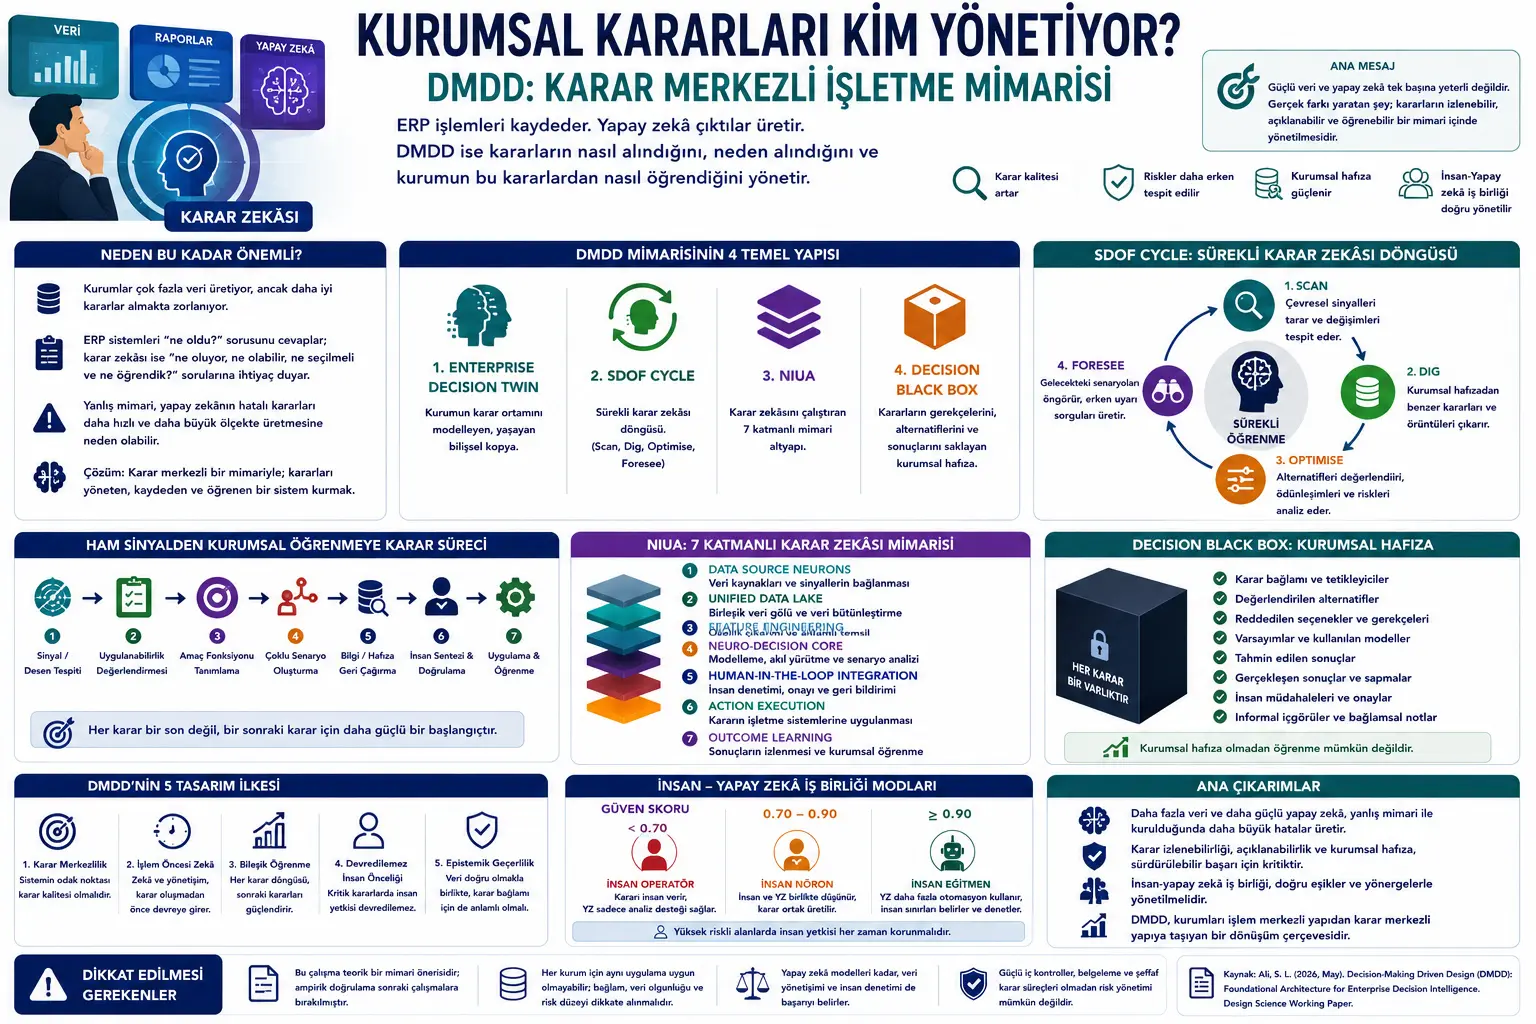
05/06/2026Veri Anla Изилдөө классикалык мааниде эксперименталдык жыйынтыктарды сунуш кылган макала эмес. Бул көбүнчө "дизайн илими" (design science) ыкмасы менен сунушталган архитектуралык алкак. Ошондуктан макала белгилүү бир программалык продукт, ERP чечими же жасалма интеллект системасы үчүн колдонуу боюнча кеңеш катары окулбашы керек. Көбүрөөк көрүү
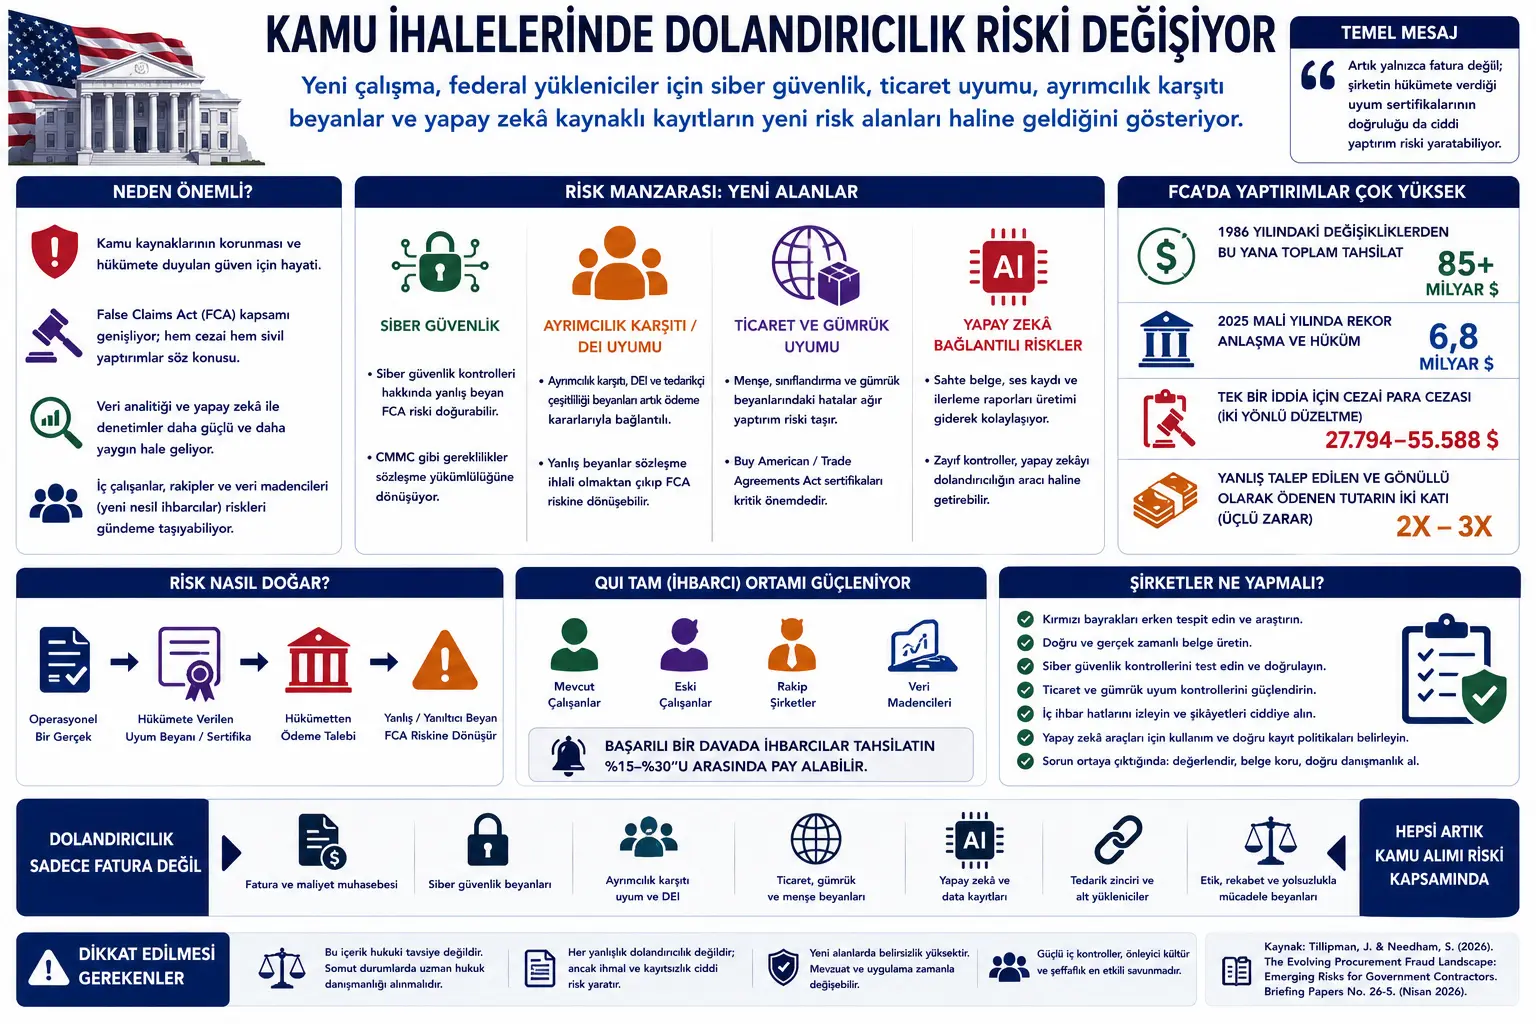
05/06/2026Veri Anla Изилдөө өзгөчө False Claims Act, башкача айтканда туура эмес же алдамчылык менен төлөм талап кылууга каршы колдонулган АКШнын федералдык мыйзамынын борбордук ролун баса белгилейт. Бул мыйзам түздөн-түз жасалма эсеп-фактураларды бергендерди гана эмес, өкмөттөн төлөм алуу үчүн туура эмес же адаштыруучу шайкештик (комплаенс) декларациясын берген подрядчыларды да камтышы мүмкүн. Көбүрөөк көрүү
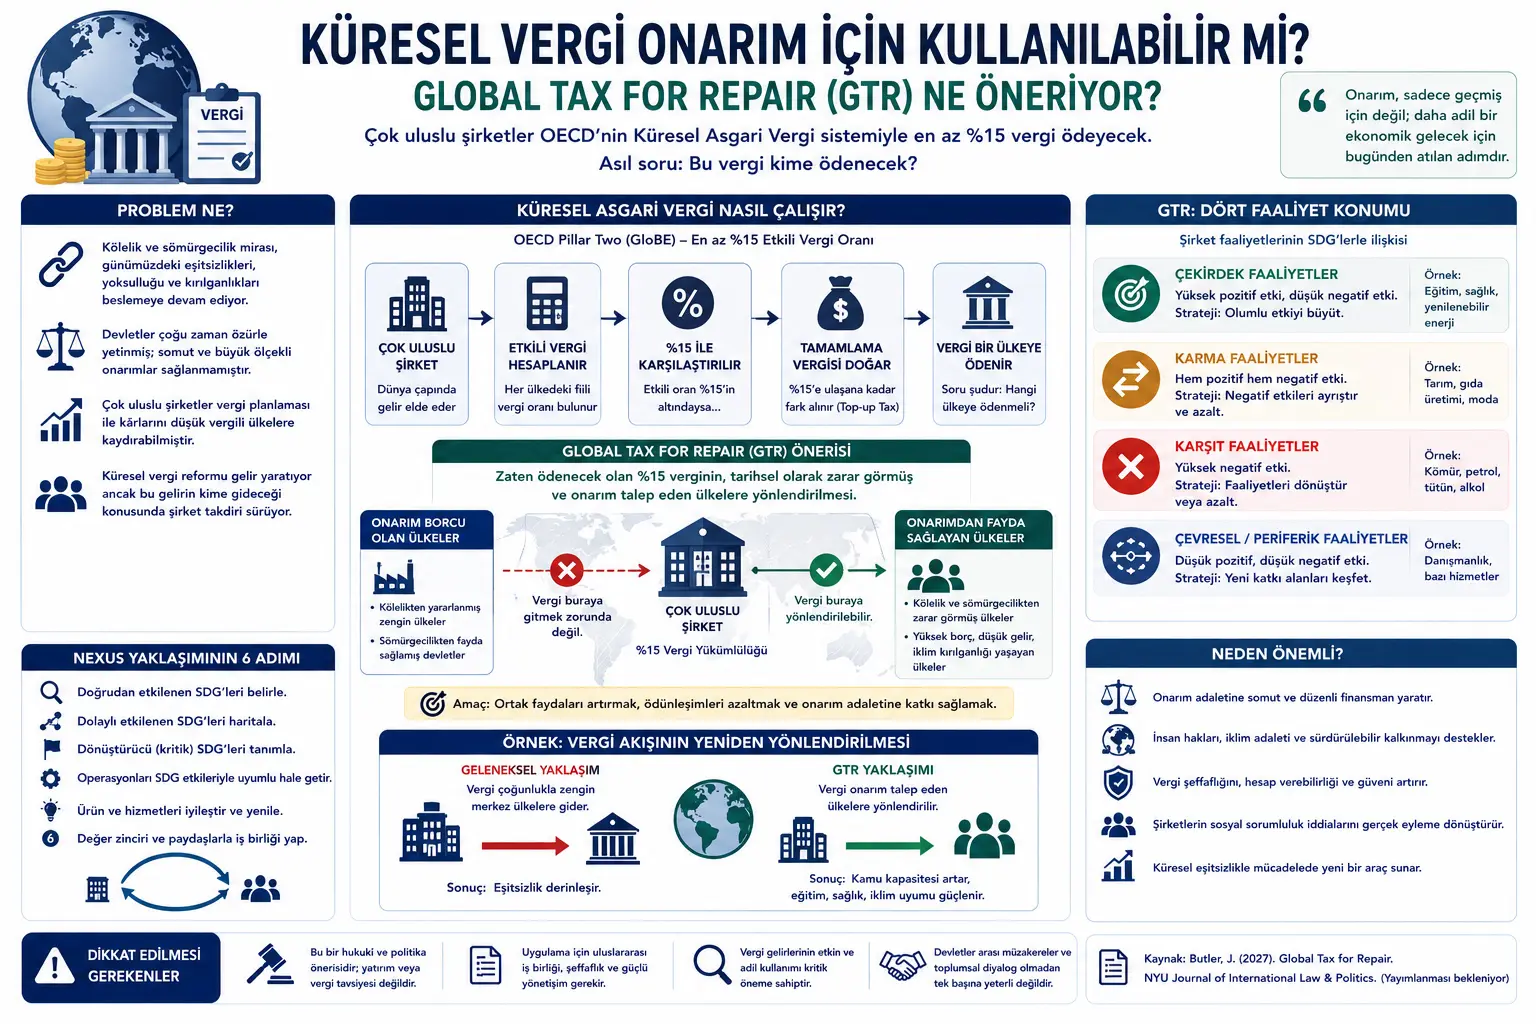
05/06/2026Veri Anla Global Tax for Repair макаласы глобалдык салык системасы менен калыбына келтирүүчү адилеттүүлүктүн ортосундагы күтүлбөгөн байланышты изилдейт. Автор Жей Батлердин (Jay Butler) пикири боюнча, эгерде ири трансулуттук компаниялар OECDнин Глобалдык минималдуу салык системасынын алкагында ансыз деле кеминде 15 пайыз салык төлөөгө мажбур болушса, негизги маанилүү суроо төмөнкүдөй болот: Бул салык кимге төлөнөт? Көбүрөөк көрүү
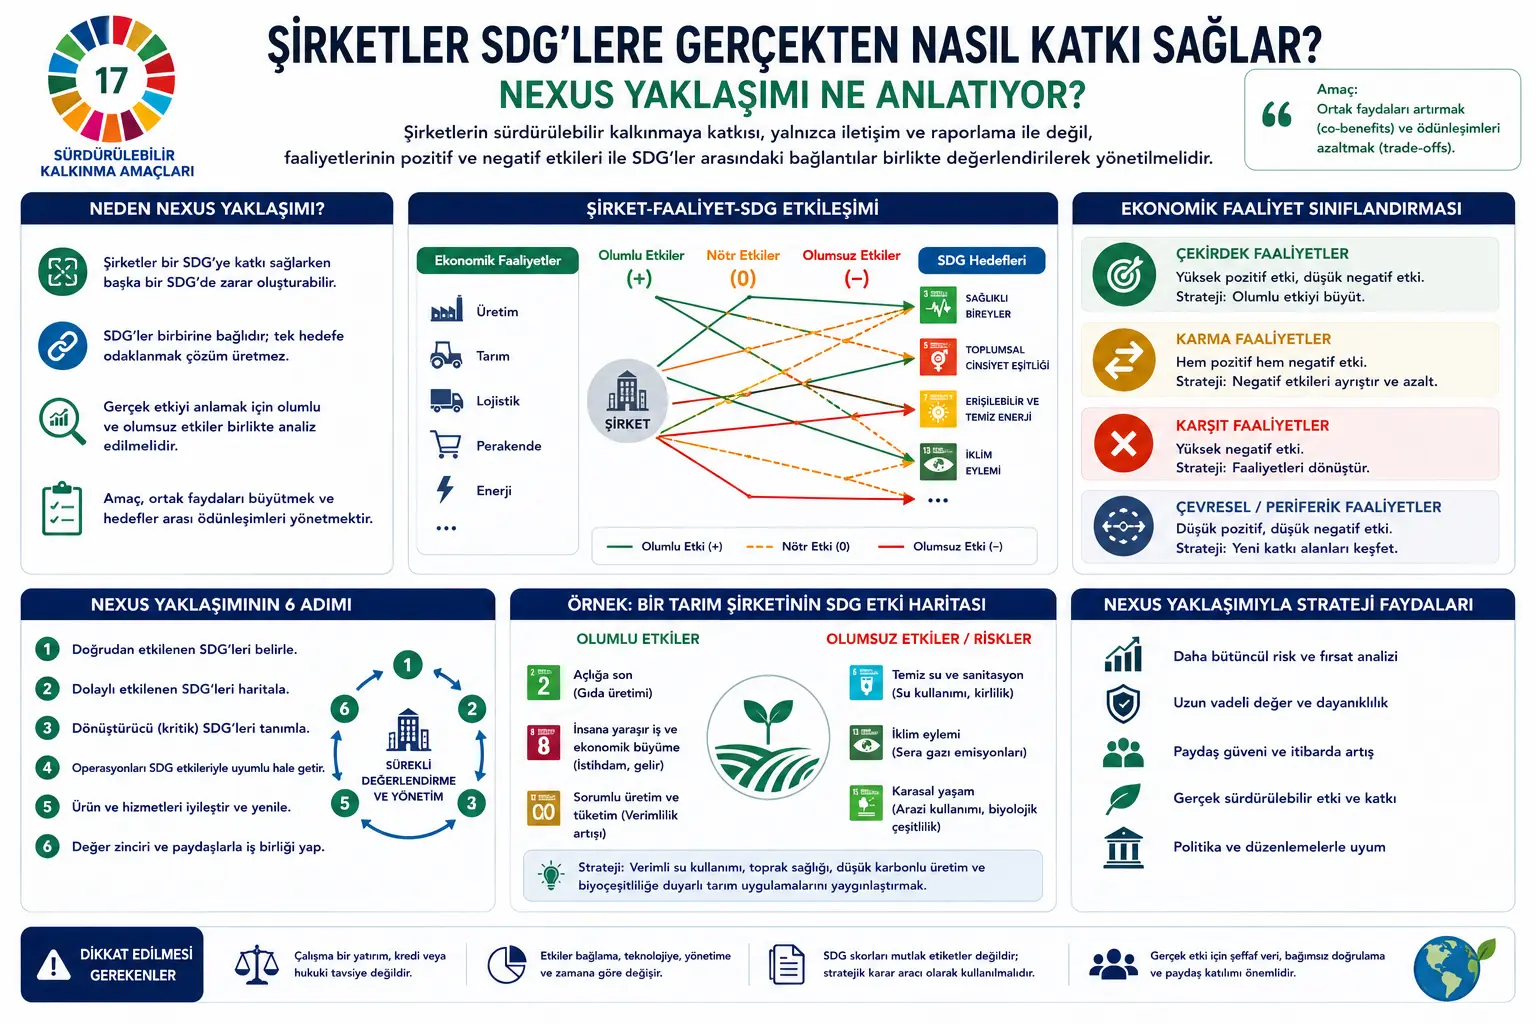
05/06/2026Veri Anla Туруктуу өнүгүү максаттары (ТӨМ) жакырчылыкты азайтуу, сергек жашоо, билим берүү, таза суу, климат боюнча аракеттер, социалдык теңчилик жана инклюзивдик институттар сыяктуу 17 чоң максатты камтыйт. Бул максаттарды ишке ашырууда мамлекеттер, жарандык коом жана эл аралык уюмдар менен катар компаниялар да маанилүү роль ойнойт. Көбүрөөк көрүү
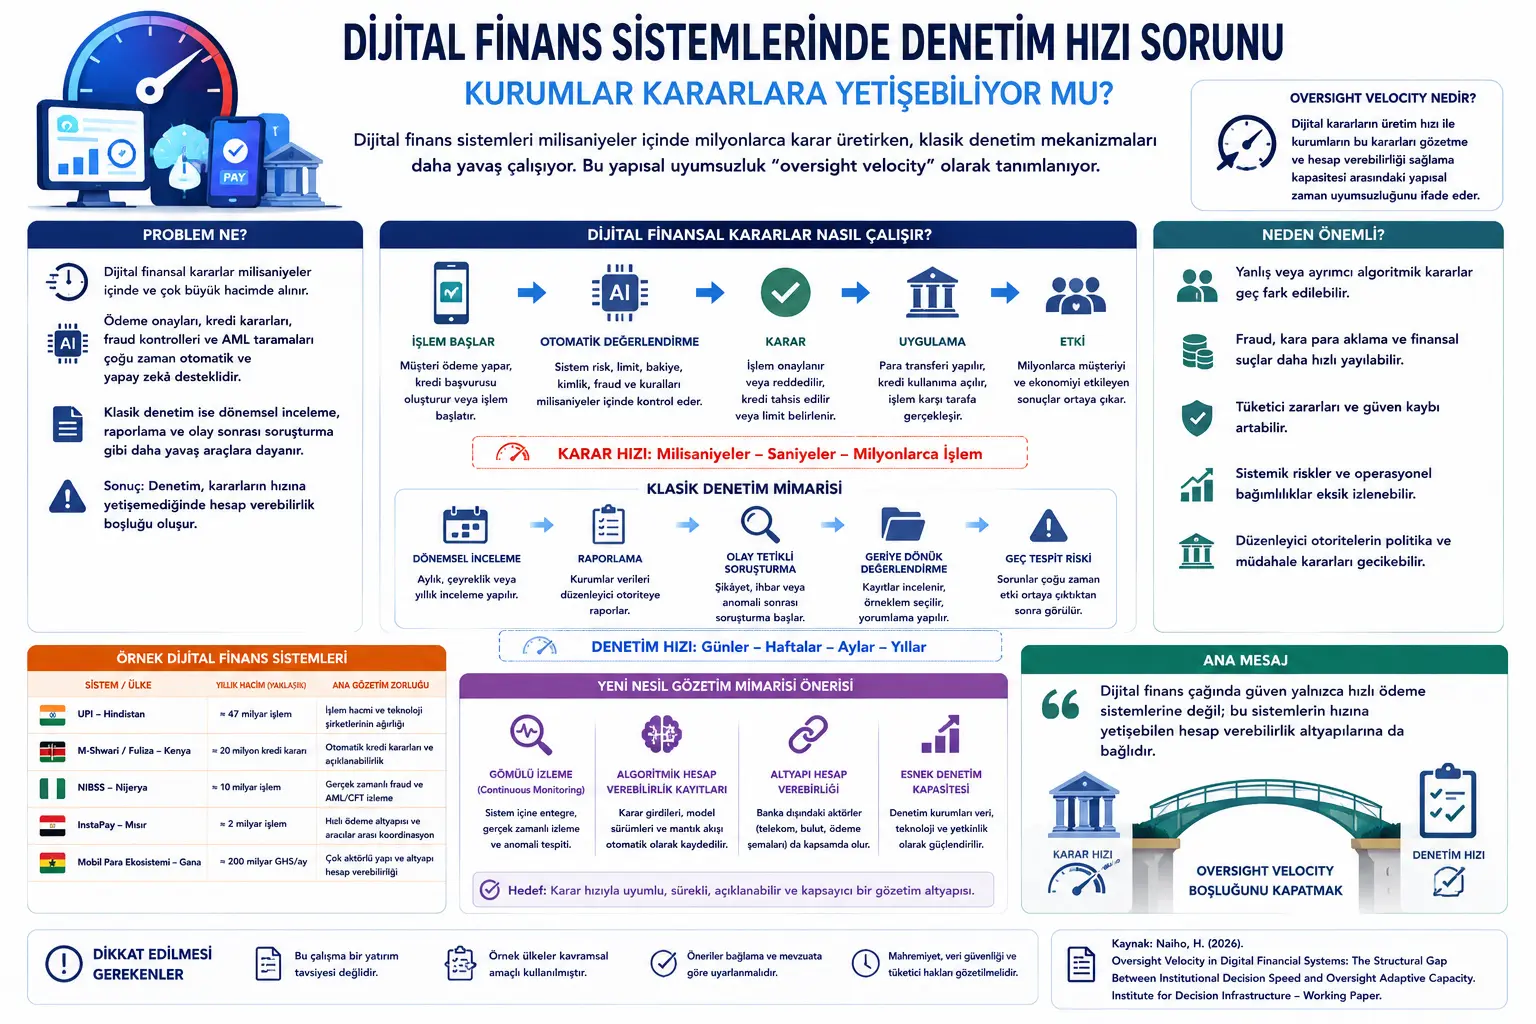
05/06/2026Veri Anla Салттуу финансылык аудит (көзөмөл); мезгилдүү кароо, жөнгө салуучу отчеттуулук жана окуядан кийинки иликтөө сыяктуу куралдарга таянат. Бул түзүм банктар чечимдерин документтештирген, транзакциялар кийинчерээк үлгүлөр менен каралып чыккан жана маанилүү каталар арыз, отчет же адаттан тыш окуя катары көрүнгөн дүйнөгө ылайыктуу. Көбүрөөк көрүү
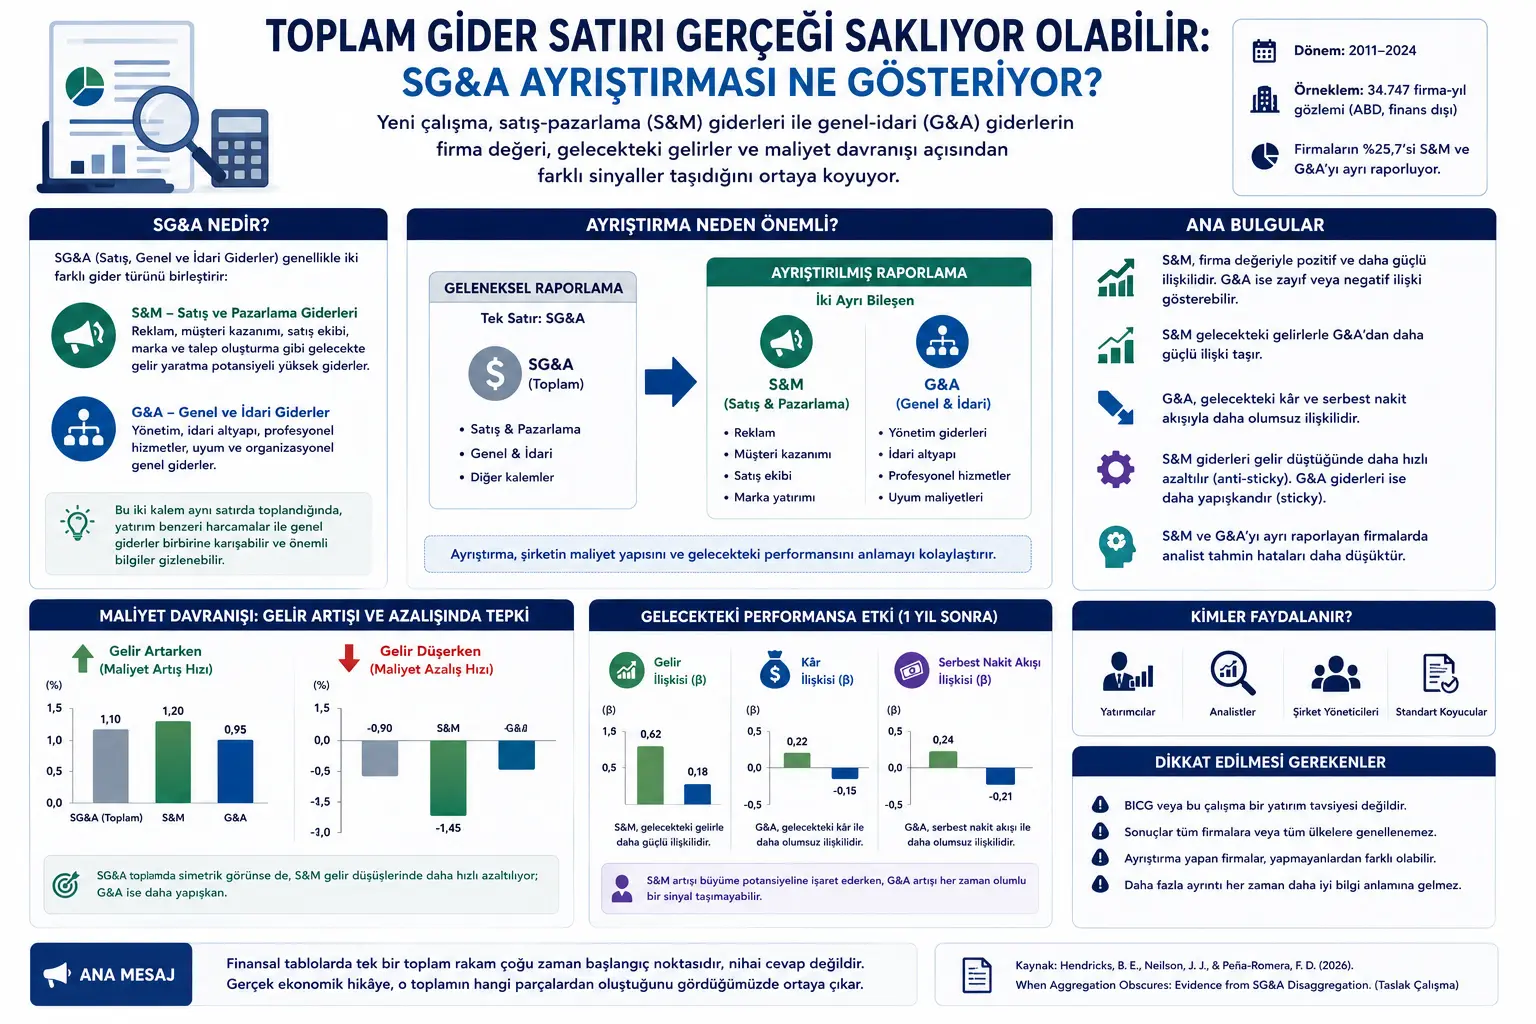
05/06/2026Veri Anla Финансылык отчеттор татаал компания операцияларын түшүнүктүү кылуу үчүн транзакцияларды белгилүү бир темалардын астына топтойт. Бул топтоо көбүнчө пайдалуу; бирок кээ бир учурларда ал ар кандай экономикалык мааниге ээ болгон чыгымдарды бир сапка бириктирип, маанилүү маалыматтарды жашырып коюшу мүмкүн. Көбүрөөк көрүү
Бул сайтта кукилерге уруксат берүү тажрыйбаңызды жакшыртат. Куки саясаты
Бул кукилер веб-сайттын туура иштеши үчүн зарыл.
Бул кукилер коноктордун веб-сайт менен кантип иштешерин түшүнүүгө жардам берет.
Бул кукилер жекелештирилген жарнамаларды көрсөтүү үчүн колдонулат.