

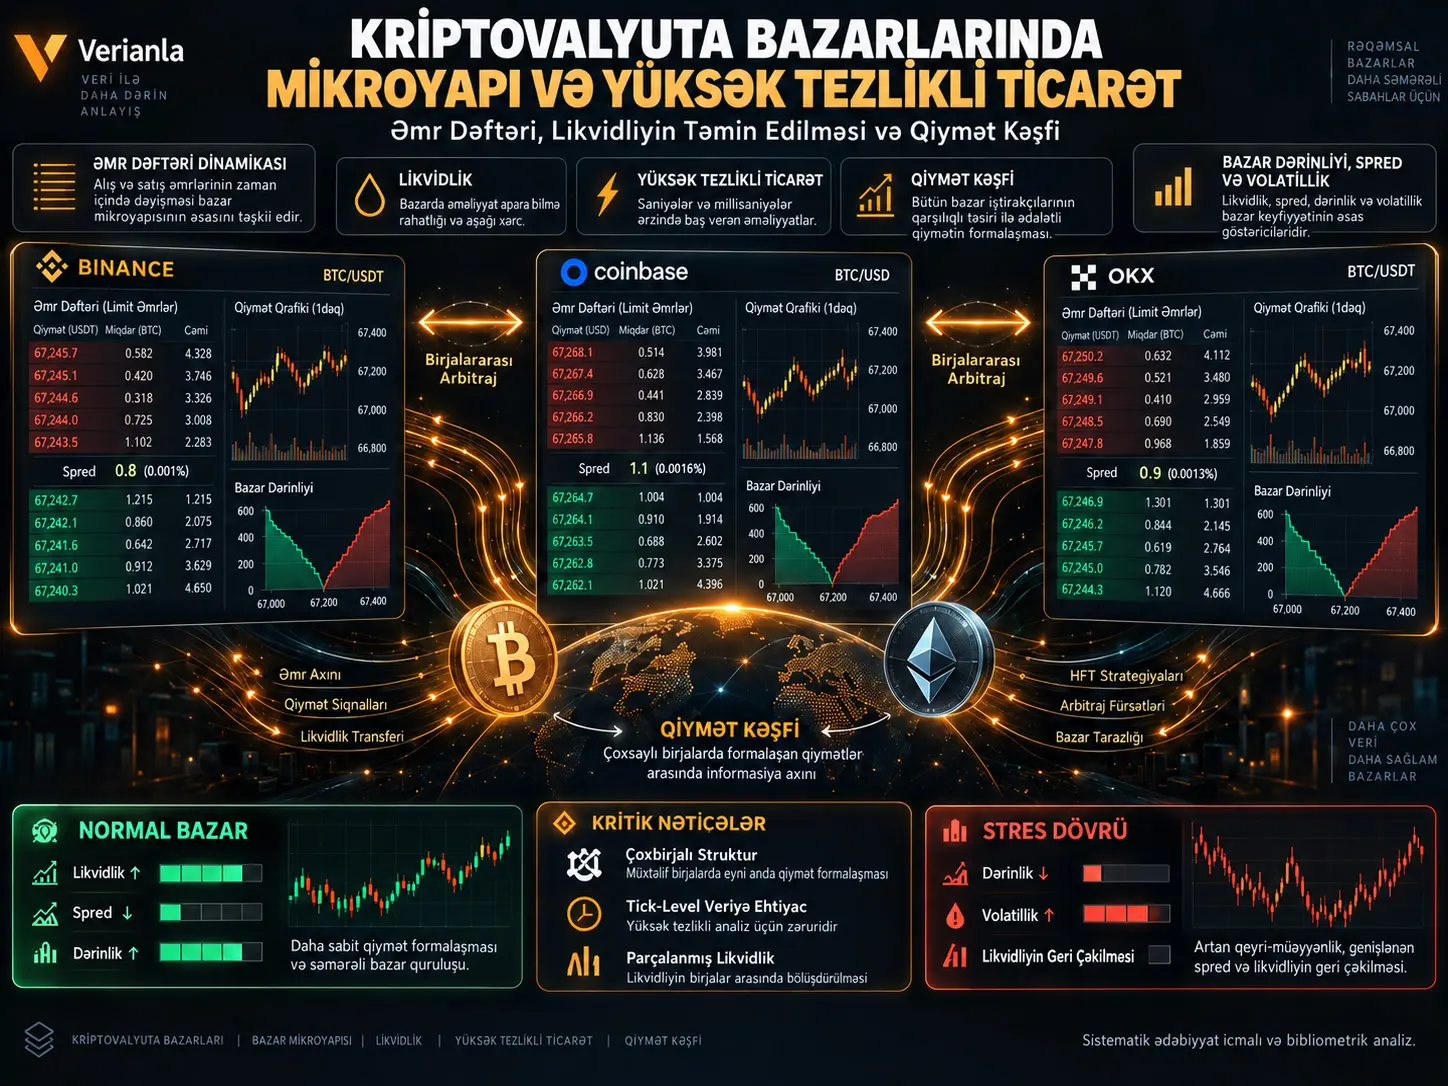
Kriptovalyuta bazarları yalnız qiymətlərin davamlı dəyişdiyi rəqəmsal bazarlar deyil. Hər qiymətin arxasında alış və satış əmrlərindən ibarət limit əmr dəftərləri, müxtəlif birjalara səpələnmiş likvidlik, market-meykerlər, alqoritmik ticarət sistemləri, birjalararası arbitraj və bir-birindən fərqli sürətlərlə baş verən qiymət kəşfi prosesləri dayanır. Bu tədqiqat 2009–2025 dövrünün ədəbiyyatını sistematik icmal və bibliometrik analiz çərçivəsində bir araya gətirərək kripto bazarlarının mikroyapısını dörd əsas ox üzrə qiymətləndirir: əmr dəftəri dinamikası və yüksək tezlikli ticarət, likvidlik təminatı, qiymət kəşfi və bazar səmərəliliyi/volatillik.
Mənbə ədəbiyyatın ümumi sintezi böyük kriptoaktivlərin mikroyapısının ənənəvi maliyyə bazarlarına getdikcə yaxınlaşdığını; alqoritmik ticarətin, yüksək sürətli market-meykerliyin və daha səmərəli qiymət kəşfinin əhəmiyyət qazandığını göstərir. Bununla yanaşı, kripto ekosistemi vahid mərkəzləşdirilmiş bazar əvəzinə çoxsaylı birjalara bölündüyünə görə eyni aktivin müxtəlif platformalardakı qiymətləri qısa müddətlər üçün fərqlənə bilər. Cross-exchange arbitrage bu fərqləri azaldarkən eyni zamanda yüksək sürətli iştirakçılar üçün müvəqqəti ticarət imkanları yaradır.
Tədqiqatın sintezinə görə yüksək tezlikli iştirakçılar normal bazar şəraitində daha dar bid-ask spread, yüksək market depth və informasiyanın qiymətlərə daha sürətli əks olunması ilə əlaqələndirilə bilər. Lakin stress dövrlərində likvidlik təminatçılarının geri çəkilməsi və oxşar alqoritmlərin eyni vaxtda davranması qısamüddətli volatilliyi artıra bilər. Bu nəticələr bütün kripto birjaları üçün vahid universal təsir demək deyil; ədəbiyyatdakı ən mühüm boşluq müxtəlif birjaları eyni vaxtda araşdıran yüksək ayırdetməli tick-level məlumatın çatışmazlığıdır.
Bazar mikroyapısı (market microstructure), əmrlərin necə verildiyini, likvidliyin necə bölüşdürüldüyünü, əməliyyatların hansı qiymətlərdə baş verdiyini və informasiyanın bazar qiymətlərinə hansı mexanizmlərlə əks olunduğunu araşdıran maliyyə sahəsidir. Kripto bazarlarında bu struktur xüsusilə vacibdir; çünki Bitcoin və ya Ethereum kimi eyni aktiv eyni vaxtda çoxsaylı müstəqil birjalarda ticarət olunur.
| Tədqiqat Axını | Əsas Mövzular |
|---|---|
| Əmr dəftəri və HFT | Limit order book, sürətli əmr göndərişi/ləğvi, alqoritmik strategiyalar, tick-level məlumat |
| Likvidlik təminatı | Bid-ask spread, market depth, market makers, liquidity resilience |
| Qiymət kəşfi | Birjalararası arbitraj, informasiya axını, spot–törəmə qarşılıqlı təsiri |
| Səmərəlilik və volatillik | Müvəqqəti qiymət fərqlənmələri, volatillik, bazarın yetkinləşməsi və səmərəlilik |
Kripto bazarı mikroyapısı niyə ənənəvi birjalardan fərqlənir?
Səhm əsasən müəyyən tənzimlənən bazar strukturları daxilində ticarət olunur. Kriptoaktivlər isə eyni vaxtda çoxsaylı mərkəzləşdirilmiş və mərkəzləşdirilməmiş platformalarda, fərqli likvidlik şəraitində və müxtəlif bazar iştirakçıları ilə ticarət oluna bilər.
Bu parçalanmış struktur üç mühüm nəticə yaradır:
- eyni aktivin qiyməti müxtəlif birjalarda qısa müddətlər üçün fərqlənə bilər,
- likvidlik vahid order book əvəzinə çoxsaylı platformalara yayılır,
- qiymət kəşfinə hansı birjanın liderlik etdiyi zamanla dəyişə bilər.
Kripto bazarlarının həftənin 7 günü 24 saat açıq olması da fərqli mikroyapı yaradır. Ənənəvi bazarlardakı açılış və bağlanış mexanizmləri əvəzinə informasiya axını, likvidlik və alqoritmik ticarət fasiləsiz davam edə bilər.
Limit Əmr Dəftəri Kripto Bazarının Strukturunu Necə Göstərir?
Limit əmr dəftəri (Limit Order Book, LOB), müəyyən qiymətlərdən əməliyyat aparmaq istəyən alış və satış əmrlərinin sıralandığı elektron bazar strukturudur.
Ən yüksək alış qiyməti best bid, ən aşağı satış qiyməti isə best ask adlanır.
Bid-ask spread:
\[ Spread=P_{ask}-P_{bid} \]
şəklində göstərilə bilər.
Spread-in dar olması adətən aktivin aşağı əməliyyat xərci ilə alınıb-satıla bilməsinə işarə edir. Lakin yalnız spread-ə baxmaq kifayət deyil. Hər qiymət səviyyəsində nə qədər əmr olduğunu göstərən market depth də vacibdir.
Məsələn, spread çox dar olsa belə, əmr dəftərində kiçik həcmlər varsa böyük bir əməliyyat qiyməti bir neçə səviyyə boyunca hərəkət etdirə bilər.
Order book niyə saniyələr ərzində dəyişir?
Kripto birjalarında alqoritmik sistemlər davamlı olaraq:
- yeni əmr göndərir,
- mövcud əmri dəyişdirir,
- əmrləri ləğv edir,
- müxtəlif birjalardakı qiymətləri müqayisə edir,
- likvidlik və volatilliyə görə kotirovkalarını yeniləyir.
Buna görə görünən order-book dərinliyi sabit deyil. Əmrlər icra olunmadan əvvəl geri çəkilə və ya başqa qiymət səviyyələrinə köçürülə bilər.
Yüksək ayırdetməli tick-level məlumat bu davranışı öyrənmək üçün gündəlik və ya dəqiqəlik qiymət məlumatından xeyli daha dəyərlidir; çünki əmrlərin hansı ardıcıllıqla gəldiyini, ləğv edildiyini və icra olunduğunu izləməyə imkan verir.
Yüksək Tezlikli Ticarət Kripto Likvidliyini Artırırmı?
Mənbə tədqiqatın sintez etdiyi ədəbiyyat normal bazar şəraitində alqoritmik və yüksək sürətli likvidlik təminatçılarının daha dar spread və daha dərin order book ilə əlaqələndirilə bildiyini göstərir. Bunun iqtisadi mexanizmi market-meykerlikdir: alqoritmik treyder eyni vaxtda alış və satış kotirovkası verməklə digər iştirakçıların sürətlə əməliyyat aparmasına imkan yaradır.
Lakin bu nəticə şərtidir.
Market-meyker volatillik və ya adverse-selection riski artdıqda:
- spread-i genişləndirə bilər,
- göstərdiyi miqdarı azalda bilər,
- əmrlərini daha tez-tez ləğv edə bilər,
- müəyyən bazardan tamamilə çəkilə bilər.
Buna görə normal vaxtda görünən likvidliklə stress şəraitində faktiki istifadə oluna bilən likvidlik eyni deyil.
Likvidlik dayanıqlılığı nədir?
Liquidity resilience, bazarın böyük əməliyyat və ya qiymət şokundan sonra normal spread və market-depth səviyyələrinə nə qədər tez qayıda bildiyini ifadə edir.
Kripto bazarlarında bu anlayış xüsusilə vacibdir. Çünki likvidliyin bir neçə platformaya bölünməsi bir birjadakı şokun arbitraj və ortaq treyder fəaliyyəti vasitəsilə digər birjalara ötürülməsinə səbəb ola bilər.
Mənbə tədqiqat xüsusilə kiçik kriptoaktivlər və daha aşağı likvidliyə malik birjalarda liquidity resilience barədə mövcud ədəbiyyatın yetərsiz olduğunu vurğulayır.
Birjalararası Arbitraj Qiymət Kəşfinə Necə Təsir Edir?
Bitcoin kimi aktiv eyni vaxtda iki birjada fərqli qiymətlə ticarət olunursa:
\[ P_A \neq P_B \]
arbitraj imkanı yarana bilər.
Məsələn:
\[ P_A < P_B \]
olduqda investor nəzəri olaraq A birjasında daha aşağı qiymətlə alıb B birjasında daha yüksək qiymətlə sata bilər.
Bu əməliyyatlar aşağı qiymətli bazarda alış tələbini, yüksək qiymətli bazarda isə satış təzyiqini artırır. Nəticədə:
\[ P_A \uparrow \qquad P_B \downarrow \]
və iki qiymət bir-birinə yaxınlaşır.
Bu mexanizm müxtəlif kripto birjaları arasında qiymət kəşfinin əsas komponentlərindən biridir.
Qiymətlər niyə dərhal bərabərləşmir?
Real bazarlarda arbitraj tamamilə xərcsiz deyil. Qiymət fərqinin bağlanma sürətinə təsir edən amillər arasında:
- əməliyyat haqları,
- withdrawal/deposit gecikmələri,
- kapitalın müxtəlif birjalara paylanması zərurəti,
- platforma riski,
- likvidlik fərqləri,
- tənzimləmə,
- texnoloji gecikmə
ola bilər.
Bu friksiyalar eyni kriptoaktivin müxtəlif birjalardakı qiymətlərinin qısa müddətlər ərzində bir-birindən ayrılmasına imkan verə bilər.
Hansı birja qiyməti müəyyən edir?
Qiymət kəşfi yalnız iki qiymətin sonda bərabərləşməsi deyil. Tədqiqatçılar həmçinin yeni informasiyanın ilk olaraq hansı birjanın qiymətində əks olunduğunu araşdırırlar.
Daha yüksək ticarət həcmi, daha dərin order book və ya daha məlumatlı treyder bazasına malik platforma digər birjalara qiymət siqnalı göndərə bilər.
Lakin bu liderlik bütün zamanlarda eyni platformada qalmalı deyil. Likvidlik, xəbər axını və bazar iştirakçıları dəyişdikcə price-discovery liderliyi də dəyişə bilər.
Kripto Bazarları Səmərəlidirmi, Yoxsa Arbitraj İmkanları Davam Edir?
Mənbə tədqiqatın sintezi iki ifrat mövqedən birini dəstəkləmir. Böyük kripto bazarlarının ilkin illərlə müqayisədə daha inkişaf etmiş, institusionallaşmış və alqoritmik xarakter aldığını göstərən ədəbiyyat mövcuddur. Bununla belə, birjalararası parçalanma və müvəqqəti qiymət uyğunsuzluqları tam səmərəlilikdən yayınmaların davam edə bildiyini göstərir.
Buna görə tədqiqat kripto bazarlarını təxmini olaraq:
artan səmərəlilik + davam edən struktur səmərəsizlikləri
birləşməsi kimi nəzərdən keçirir.
Xüsusilə böyük aktivlərlə kiçik tokenlər eyni mikroyapıya malik deyil. Bitcoin və Ethereum kimi yüksək ticarət həcmli aktivlərdə daha dar spread və daha dərin order book görünə bildiyi halda aşağı həcmli aktivlərdə bazar təsiri və likvidlik riski daha böyük ola bilər.
Spot və törəmə bazarları
Kripto qiymət kəşfi artıq yalnız spot birjalarda baş vermir. Fyuçers və digər törəmə bazarlarının böyüməsi ilə yeni informasiyanın hansı bazar seqmentində əvvəl qiymətləndiyi ayrıca tədqiqat sualına çevrilmişdir.
Bu vəziyyət mikroyapını daha mürəkkəb edir:
spot birja ↔ futures ↔ digər birjalar ↔ alqoritmik arbitraj
şəklində çoxqatlı qiymət kəşfi şəbəkəsi yarana bilər.
Tədqiqatın Metodu və Nəticələri
Ədəbiyyat hansı dövrü əhatə edir?
Mənbə Bitcoin-in yaranmasından müasir alqoritmik kripto bazarlarına qədər inkişafı araşdırmaq məqsədilə 2009–2025 dövrünü hədəfləmişdir.
Hansı məlumat bazalarından istifadə olunub?
Mənbədə göstərilən axtarış mühitləri:
- Scopus,
- Web of Science,
- IEEE Xplore,
- Google Scholar
olaraq verilir. Mətndə Google Scholar iki dəfə sadalanır; ikinci istifadə supplementary search kimi təsvir olunmuşdur.
Axtarış sorğusu
Tədqiqat aşağıdakı tip Boolean kombinasiyalarından istifadə etmişdir:
Cryptocurrency / crypto asset / Bitcoin / Ethereum
ilə:
market microstructure / order book / limit order book / high-frequency trading / algorithmic trading / liquidity / liquidity provision / price discovery / tick data / high-frequency data
anlayışları birləşdirilmişdir.
Daxiletmə meyarları
Mənbənin metod bölməsinə görə tədqiqatların:
- ingilis dilində olması,
- peer-reviewed journal article olması,
- yüksək keyfiyyətli / ABS-ranked və ya ekvivalent jurnallarda dərc olunması,
- kripto mikroyapısı və ya əlaqəli maliyyə mövzularını əhatə etməsi
gözlənilmişdir.
İstisna meyarları
Mənbə:
- yalnız blockchain texnologiyasına fokuslanan tədqiqatları,
- kriptoqrafik protokol tədqiqatlarını,
- maliyyədənkənar kripto tətbiqlərini,
- conference papers,
- working papers,
- book chapters və peer-review-dan kənar materialları
istisna etdiyini bildirir.
Metodoloji uyğunluq xəbərdarlığı
Bu meyarlarla məqalənin özündə istifadə olunan ədəbiyyat arasında tam uyğunluq yoxdur.
Məsələn, mənbədə önə çıxarılan:
- Cartea, Jaimungal & Penalva (2015) kitabdır,
- Aït-Sahalia & Saglam (2013) isə NBER Working Paper kimi mənbələr siyahısına daxil edilib.
Deməli, “yalnız journal article” və “working papers excluded” meyarları praktikada tam qorunmuş görünmür.
Neçə tədqiqat araşdırılıb?
Mənbə məqalə bu kritik rəqəmi açıq şəkildə hesabat etmir.
Axtarış nəticəsində:
- neçə qeyd tapıldığı,
- neçə duplicate çıxarıldığı,
- neçə abstract-ın kənarlaşdırıldığı,
- neçə full-text-in qiymətləndirildiyi,
- yekun bibliometrik məlumat dəstinin neçə məqalədən ibarət olduğu
göstərilməyib.
Bu çatışmazlıq səbəbilə tədqiqatın sistematik icmal prosesi yalnız məqalədəki məlumatlardan istifadə etməklə tam yenidən istehsal edilə bilməz.
Bibliometrik analiz
Tədqiqat VOSviewer istifadə etməklə bibliographic coupling və keyword analysis apardığını bildirir.
Bibliographic coupling iki tədqiqatın ortaq mənbələrə istinad etmə dərəcəsinə görə ədəbiyyatdakı cari tədqiqat qruplarını müəyyən etməyə çalışır.
Mənbə dörd əsas cluster müəyyən edir:
| Klaster | Mövzu | Fokus |
|---|---|---|
| 1 | Order book dynamics və HFT | Limit order book və trading strategies |
| 2 | Liquidity provision | Market depth, spread və liquidity resilience |
| 3 | Price discovery | İnformasiya, bazar səmərəliliyi və arbitrage |
| 4 | Market efficiency və volatility | Volatillik nümunələri və bazar səmərəsizlikləri |
Nəşr tendensiyası
Mənbə Şəkil 1 və Şəkil 2-də kripto mikroyapısı sahəsində nəşr və istinad saylarının xüsusilə 2017-ci ildən sonra sürətlə artdığını göstərir.
Lakin qrafikin yaradıldığı xam bibliometrik məlumat dəsti və illik dəqiq qeyd siyahısı məqalədə dərc edilmədiyinə görə vizual tendensiyanı müstəqil şəkildə yenidən hesablamaq mümkün deyil.
Mənbə mətndəki “late 2020s” ifadəsi də tarixi baxımdan problemlidir; icmal dövrü 2025-ci ildə başa çatır. Qrafikin göstərdiyi hal daha doğru şəkildə 2020-ci illərin ilk yarısındakı sürətli artım kimi ifadə edilə bilər.
Keyword analizi
Mənbə Şəkil 3-də ən çox rast gəlinən mövzular arasında:
- cryptocurrency,
- liquidity,
- HFT,
- order book,
- price discovery
olduğu göstərilir.
Müəllif həmçinin market efficiency, volatility və algorithmic trading kimi terminlərin getdikcə daha görünən olduğunu bildirir.
Order book və HFT tədqiqat axını
Bu klasterdə mənbə kripto limit əmr dəftərlərində sürətli əmr göndərişi, ləğv, execution və alqoritmik market-meykerliyin əhəmiyyət qazandığını bildirir.
Müxtəlif birjaların 7/24 açıq olması cross-exchange və latency-arbitrage strategiyaları üçün uyğun mühit yarada bilər.
Mənbənin sintezinə görə HFT normal şəraitdə daha dar spread və daha yüksək market depth ilə əlaqələndirilə bilərkən stress dövrlərində eyni likvidliyin geri çəkilməsi volatilliyi artıra bilər.
Lakin bu bölmədə istifadə olunan əsas istinadların bir hissəsi ənənəvi maliyyə bazarlarına aiddir. Buna görə nəticələr kriptoya məxsus səbəb-nəticə böyüklükləri kimi oxunmamalıdır.
Likvidlik tədqiqat axını
Bitcoin və Ethereum kimi böyük aktivlərdə daha yüksək həcm, daha dar spread və daha dərin order book müşahidə edildiyini göstərən ədəbiyyat sintez olunur.
Lakin likvidlik:
- birjadan birjaya,
- zamandan zamana,
- aktivdən aktivə
dəyişir.
Bu heterogen struktur yalnız “Bitcoin-in likvidliyi” kimi vahid ölçünün bütün bazarı təmsil etməsini çətinləşdirir.
Qiymət kəşfi tədqiqat axını
Mənbə qiymət kəşfini xüsusilə üç mexanizm ətrafında qiymətləndirir:
- birjalararası ticarət həcmi fərqləri,
- informasiya asimmetriyası,
- cross-exchange arbitrage.
Arbitraj qiymətləri bir-birinə yaxınlaşdırsa da əməliyyat friksiyaları səbəbilə yaxınlaşmanın ani olması vacib deyil.
Market efficiency və volatility
İlkin dövr ədəbiyyatı Bitcoin kimi aktivlərdə yüksək volatillik və aydın səmərəsizliklər bildirmişdir. Sonrakı tədqiqatlar bazarın institusionallaşması ilə səmərəliliyin bəzi ölçülərdə yaxşılaşdığını müzakirə edir.
Buna baxmayaraq, volatillik hələ də kripto bazarlarının səciyyəvi xüsusiyyətlərindən biridir və aggregate/low-frequency məlumatın mikroyapı proseslərini gizlədə biləcəyi vurğulanır.
Kripto HFT-si Haqqında Hansı Nəticələr Hələ Qəti Deyil?
Mənbə tədqiqatın ən mühüm töhfələrindən biri qəti cavab verməkdən daha çox ədəbiyyatdakı boşluqları görünən etməkdir.
1. Çoxbirjalı tick-level məlumat çatışmazlığı
Tək bir birjanın order book məlumatı bütün kripto ekosistemini təmsil etmir.
Həqiqi price-discovery və arbitrage mexanizmini anlamaq üçün eyni vaxtda:
- birdən çox birjanın,
- eyni aktivin,
- sinxronlaşdırılmış zaman möhürlərinin,
- əmr və trade mesajlarının
birlikdə araşdırılması tələb olunur.
2. Stress altındakı likvidlik
Normal bazar şəraitində yüksək market depth-in olması flash-crash və ya yüksək volatillik zamanı bu likvidliyin eyni şəkildə qalacağı demək deyil.
Gələcək tədqiqatların yalnız orta spread-i deyil:
- shock sonrası recovery time,
- order-book refill speed,
- depth collapse,
- cross-exchange liquidity migration
kimi ölçüləri də araşdırması vacibdir.
3. HFT-nin həqiqi səbəb-nəticə təsiri
Bir birjada HFT fəaliyyəti ilə aşağı spread-in birlikdə müşahidə olunması aşağı spread-in yalnız HFT tərəfindən yaradıldığını sübut etmir.
Onsuz da likvidliyi yüksək və iri investorların olduğu bazarlar alqoritmik treyderləri daha çox cəlb edə bilər.
Buna görə correlation ilə causal effect bir-birindən ayrılmalıdır.
4. Tənzimləmə fərqləri
Kripto birjaları müxtəlif ölkələrdə və müxtəlif hüquqi rejimlərdə fəaliyyət göstərir.
Bu vəziyyət:
- market manipulation nəzarəti,
- API çıxışı,
- co-location tətbiqləri,
- market-maker təşviqləri,
- şəffaflıq standartları
baxımından birjalar arasında fərq yarada bilər.
5. Böyük və kiçik kriptoaktivlər eyni deyil
Bitcoin-də müşahidə olunan mikroyapı davranışının aşağı bazar dəyərli tokenlərdə eyni şəkildə olacağı fərz edilə bilməz.
Kiçik bazarlarda order book daha dayaz, spread daha geniş və tək bir böyük əmrin market impact-i daha yüksək ola bilər.
Mənbə və Metod Qeydi
Özgün başlıq: Cryptocurrency Microstructure and High-Frequency Trading Patterns: A Review of Order Book Dynamics, Liquidity Provisions and Price Discovery
Müəllif: Sibonelo Sibahle Mpanza.
Qurum: Durban University of Technology, Durban, South Africa.
Jurnal: Journal of International Business, Economics and Entrepreneurship (JIBE).
ISSN: 2550-1429 (Online).
Volume / Issue: Volume 11, Issue 2 (2026) üçün təyin olunmuş pre-press məqalə.
Pre-press nəşr tarixi: 17 İyul 2026.
Received: 13 Aprel 2026.
Accepted: 16 İyul 2026.
DOI: 10.24191/jibe.v11i2.11280.
Nəşr statusu xəbərdarlığı: Məqalə 17 İyul 2026 tarixinə pre-press statusundadır. JIBE-nin rəsmi açıqlamasına görə Volume 11 Issue 2-nin yekun nəşri 2026-cı ilin Oktyabr ayına planlaşdırılıb. Yekun Version of Record dərc edildikdə səhifə və digər bibliografik məlumatlar dəyişə bilər.
Lisenziya: JIBE-nin rəsmi qeyd və copyright siyasətinə görə Creative Commons Attribution–NonCommercial–ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Lisenziya uyğunsuzluğu: Mənbə PDF-in ilk səhifəsində CC BY 4.0 ifadəsi olduğu halda son səhifədə CC BY-NC-SA 4.0 göstərilir. Rəsmi journal metadata və ümumi lisenziya siyasəti CC BY-NC-SA 4.0-ı təsdiqlədiyinə görə bu versiya əsas götürülüb.
Tədqiqat növü: Sistematik ədəbiyyat icmalı + bibliometrik və tematik analiz.
İcmal dövrü: 2009–2025.
Məlumat bazaları: Scopus, Web of Science, IEEE Xplore və Google Scholar.
Bibliometrik alət: VOSviewer.
Əsas tədqiqat sahələri: Order-book dynamics, HFT, liquidity provision, price discovery, market efficiency və volatility.
Metodoloji şəffaflıq məhdudiyyəti: Mənbə final literature sample ölçüsünü, ilkin qeyd sayını, duplicate eliminasyonunu və full-text exclusion saylarını hesabat etmir. VOSviewer clustering/threshold parametrləri də ətraflı verilməyib.
Inclusion-criteria uyğunsuzluğu: Mənbə yalnız peer-reviewed journal articles istifadə etdiyini və working papers/books növlərini istisna etdiyini bildirsə də məzmun daxilində Cartea et al. kitabı ilə Aït-Sahalia & Saglam NBER working paper-ı istifadə olunur.
Yeni empirik məlumat: Məqalə yeni kripto order-book/tick məlumat dəstini analiz etmir; əvvəlki ədəbiyyatı sintez edir.
Məlumat əldəetmə: Məqalədə “Data supporting this research are available from the corresponding author upon reasonable request” ifadəsi var. Lakin bibliometrik xam məlumat əlavəsi mənbə PDF-də təqdim olunmur.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almadığını bildirir.
Maraqlar toqquşması: Müəllif maraqlar toqquşmasının olmadığını bəyan edir.
AI istifadəsi: Mənbədə “AI tools were not used in the preparation of this manuscript” bəyanı yer alır.
Təşəkkür: Durban University of Technology-nin obyekt və material dəstəyi qeyd olunur.
Əsas şərh məhdudiyyəti: Mənbədə HFT təsirlərinin bir hissəsi ənənəvi maliyyə ədəbiyyatının kripto mikroyapısına tətbiqindən törədilir. Kriptoya məxsus həqiqi HFT təsirini müəyyən etmək üçün sinxronlaşdırılmış, çoxbirjalı tick-level məlumat və daha güclü səbəb-nəticə identifikasiya strategiyalarına ehtiyac var.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib