

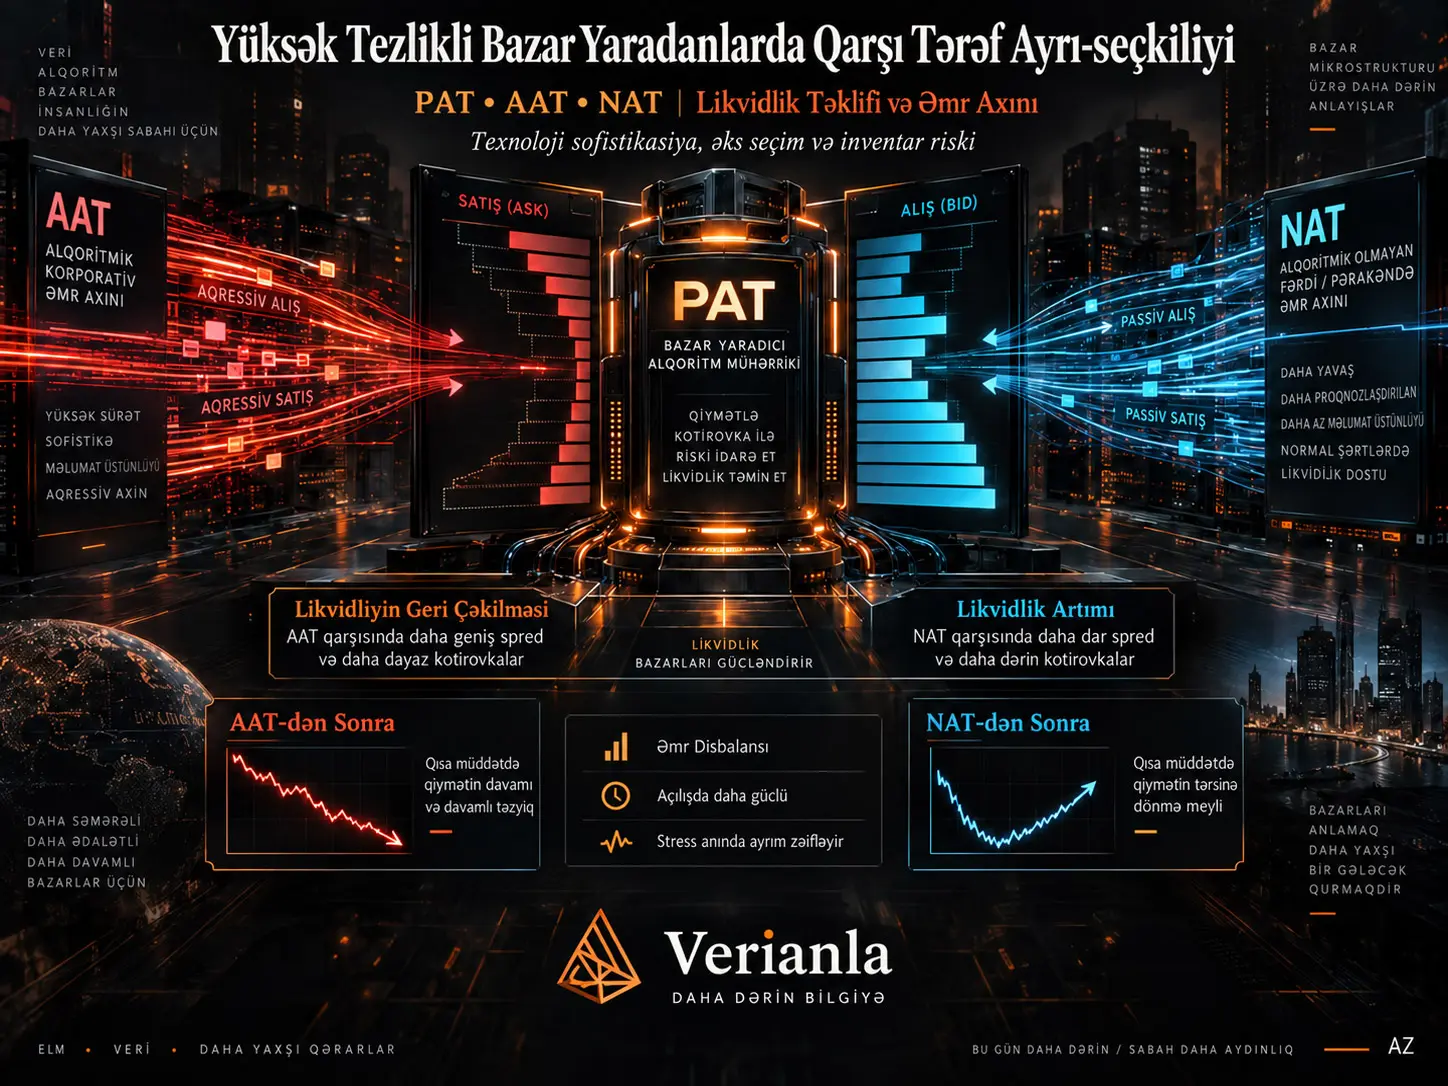
Yüksək tezlikli bazar yaradıcılarının qarşı tərəf ayrı-seçkiliyi, bu tədqiqatda proprietary algorithmic traders-in (PAT) likvidlik qərarlarını qarşılarındakı əmr axınının texnoloji sinfinə görə fərqləndirməsi kimi araşdırılan bazar mikrostrukturu davranışıdır. Tədqiqat National Stock Exchange of India-nın (NSE) əmr və əməliyyat səviyyəsində tənzimləyici xarakterli məlumatlarından istifadə etməklə PAT, agency algorithmic traders (AAT) və non-algorithmic traders (NAT) qruplarını birbaşa ayırır; 2021-ci ilin iyul–noyabr dövründə NIFTY 500 səhmlərini hər səhm-gün üçün 100 bərabər həcm səbətinə bölərək təxminən 4,9 milyon müşahidə üzərində panel reqressiyaları və lokal proyeksiyalar tətbiq edir. Əsas nəticə budur ki, PAT-lər AAT mənşəli birtərəfli aqressiv əmr axını yüksəldikdə likvidlik təklifini azaldır, NAT mənşəli axın yüksəldikdə isə normal bazar şəraitində likvidlik təklifini artırır. Lakin tədqiqat müşahidə xarakterlidir və şok komponentləri ekzogen alət dəyişəni ilə yaradılmadığından nəticələr tam səbəbiyyət identifikasiyası kimi şərh edilməməlidir.
AAT-lər institusional müştərilər adından alqoritmik əmrlər göndərən və tədqiqat kontekstində texnoloji baxımdan sofistikə olunmuş hesab edilən treyderlərdir. NAT-lər manual və ya yarıavtomatik kanallarla əməliyyat aparan və əsasən fərdi investorlarla daha kiçik treydinq masalarını əhatə edən qrupdur. PAT-lər isə öz hesablarına alqoritmik əməliyyat aparan və passiv limit əmrləri ilə likvidlik təmin etdikdə NSE-nin faktiki bazar yaradıcıları rolunu üzərinə götürən qrupdur.
Müəlliflərin iqtisadi mexanizm şərhi iki kanala əsaslanır. Birinci kanal əks seçim riskidir: AAT əmr axını sonrakı qısamüddətli qiymət hərəkətini eyni istiqamətdə proqnozlaşdırdığı halda, NAT əmr axınından sonra qiymətlər əks istiqamətdə hərəkət etməyə meyllidir. İkinci kanal inventar riskidir: AAT axını sonrakı həcm səbətlərində bazar üzrə birtərəfli aqressiv əmr balanssızlığını daha güclü və daha davamlı şəkildə proqnozlaşdırır. Buna görə PAT-nin AAT axınına qarşı likvidlik verməsi həm qiymət, həm də inventar mövqeyi baxımından daha baha başa gələ bilər.
Bu asimmetriya sabit deyil. Həddindən artıq qiymət hərəkəti və ya həddindən artıq volatillik dövrlərində PAT-lər AAT ilə NAT arasındakı adi fərqləndirməni böyük ölçüdə dayandırıb hər iki tərəfə qarşı likvidliyi geri çəkirlər. Gün içi davranış da dəyişir; NAT axınına verilən müsbət likvidlik reaksiyası açılışdan bağlanışa doğru nəzərəçarpacaq dərəcədə zəifləyir. Səhm səviyyəsində isə likvidlik, volatillik, ölçü və əməliyyat həcmi kimi bazar yaradılması sürtünmələri qarşı tərəfin təsnifatının iqtisadi əhəmiyyətini dəyişir.
Tədqiqatın əsas problemi
Klassik bazar mikrostrukturu nəzəriyyəsinin mərkəzi problemlərindən biri likvidlik təmin edən bazar yaradıcısının daxil olan əmrin məlumata əsaslanıb-əsaslanmadığını dəqiq bilə bilməməsidir. Məlumatlı treyderlə üz-üzə qalan bazar yaradıcısı əməliyyatın yanlış tərəfində qala bilər: alış istiqamətli məlumatlı əmrdən sonra qiymət yüksələrsə, bazar yaradıcısı aşağı qiymətdən satmış olur; satış istiqamətli məlumatlı əmrdən sonra qiymət düşərsə, yüksək qiymətdən aldığı inventarın dəyəri azalır.
Ənənəvi tədqiqatlar əməliyyat ölçüsü, əmr zamanlaması və ya əmr axınındakı davamlılıq kimi dolayı göstəricilərdən istifadə etməklə bu informasiya riskini ölçməyə çalışır. Bu tədqiqatın fərqləndirici məlumat üstünlüyü isə NSE-nin həm əmr, həm də əməliyyat fayllarında bazar iştirakçısının kateqoriyasını birbaşa müəyyən edən bayraqların olmasıdır. Beləliklə, tədqiqatçılar qarşı tərəf texnologiyasını təxmin etmək əvəzinə birjanın təsnifatından istifadə edə bilirlər.
PAT, AAT və NAT Arasındakı Fərq Nədir?
PAT-lər öz hesablarına alqoritmik əməliyyat aparan proprietary algorithmic traders, AAT-lər institusional müştərilər adından alqoritmik əmr ötürən agency algorithmic traders, NAT-lər isə manual şəkildə ötürülən əmrlərdən ibarət non-algorithmic traders qrupudur. Tədqiqatda PAT-lər könüllü likvidlik təminatçıları, AAT-lər texnoloji baxımdan sofistikə olunmuş institusional əmr axınının nümayəndələri, NAT-lər isə əsasən pərakəndə və ya texnoloji baxımdan daha az inkişaf etmiş əmr axınının nümayəndələri kimi araşdırılır.
NSE niyə bu tədqiqat üçün xüsusi mühit yaradır?
Tədqiqatın nümunə dövründə NSE, NSE-də listinqdə olan qiymətli kağızların əməliyyat həcminin təxminən %90-ını təşkil edirdi. Bu bazar cəmləşməsi tədqiqatçılara eyni iştirakçının əmrlərinin çoxsaylı digər ticarət məkanlarına yönləndirilməsi nəticəsində yarana biləcək müşahidə olunmayan venue-selection problemlərini azaltmağa kömək edir.
NSE həm də tam elektron, əmr yönləndirməli limit əmr bazarıdır və tədqiqatın qeyd etdiyi dövrdə məcburi likvidlik kvotası olan təyin edilmiş bazar yaradıcısı sistemi mövcud deyildi. Buna görə PAT-lərin likvidlik verməsi müqavilə ilə məcbur edilən vəzifə deyil, bazar şəraitinə uyğun verdikləri iqtisadi qərardır. Bu xüsusiyyət müxtəlif qarşı tərəf əmr axınlarına verilən reaksiyanın öyrənilməsi üçün vacibdir.
Üçlü treyder təsnifatı necə qurulur?
Məlumat dəstində iki əsas sahədən istifadə olunur. Client flag, əmrin proprietary, custodian və ya others hesabından gəldiyini; Order Entry Mode isə əmrin Algo və ya Non-Algo kimi göndərildiyini göstərir.
| Qrup | Mənbə təsnifatı | Tədqiqatdakı iqtisadi rol |
|---|---|---|
| PAT | Proprietary × Algo | Öz hesabına alqoritmik əməliyyat aparan və passiv əmr verdikdə faktiki bazar yaradıcısı rolunu üzərinə götürən iştirakçı |
| AAT | Custodian × Algo | İnstitusional müştəri əmrlərini alqoritmik şəkildə icra edən texnoloji baxımdan sofistikə olunmuş treyder |
| NAT | Bütün Non-Algo alt qrupları | Əsasən manual əmrlərdən istifadə edən fərdi investorlar və kiçik treydinq masaları |
“Others × Algo” alt qrupu ümumi həcmin %2-dən azını təşkil etdiyi üçün təhlildən kənarlaşdırılmışdır.
Qarşı Tərəf Ayrı-Seçkiliyi Bu Tədqiqatda Nə Deməkdir?
Qarşı tərəf ayrı-seçkiliyi, PAT-lərin bazar üzrə eyni ölçülü birtərəfli əmr təzyiqinə yalnız ümumi intensivliyinə görə deyil, bu təzyiqin AAT və ya NAT mənşəli olmasına görə fərqli likvidlik qərarı ilə cavab verməsidir. Tədqiqatda AAT əmr balanssızlığının artması PAT likvidlik təklifinin azalması ilə, NAT əmr balanssızlığının artması isə normal şəraitdə PAT likvidlik təklifinin yüksəlməsi ilə əlaqələndirilir.
Buradakı “discrimination” anlayışı hüquqi və ya sosial kimliyə əsaslanan ayrı-seçkilik mənasında işlədilmir. Maliyyə bazarı mikrostrukturu kontekstində daxil olan əmr axınının qarşı tərəf kateqoriyasına görə fərqli risk qiymətləndirilməsi deməkdir.
Texnoloji sofistikasiya niyə siqnal kimi qəbul edilir?
Müəlliflərin hipotezinə görə PAT-lərin hər hansı bir AAT əmrinin mütləq məlumatlı olduğunu fərz etməsi lazım deyil. Əsas olan AAT əmrlərinin paylanma xüsusiyyətləridir. İnstitusional əmrlər daha böyük əsas əmrlərin kiçik hissələrə bölünməsi səbəbilə ardıcıl və eyni istiqamətli ola bilər. Bundan əlavə, institusional treydinq masalarının məlumat emalı qabiliyyəti, müştəri əmrləri və texnoloji infrastrukturu qısamüddətli informasiya məzmununu artıra bilər.
NAT əmrləri isə mənbə ədəbiyyatına əsasən daha heterogen, daha kiçik və daha az davamlı hesab edilir. Buna görə müəlliflər texnoloji sofistikasiyanı ayrı-ayrı əmrlərin “məlumatlı” olub-olmadığını sübut edən göstərici kimi deyil, daxil olan əmr axınının gözlənilən siqnal/küy nisbəti və bazar yaradılması xərci üçün istifadə oluna bilən təsnifat dəyişəni kimi şərh edirlər.
İnformasiya kanalı və inventar kanalı
İnformasiya kanalı, AAT istiqamətli aqressiv əmr axınından sonra qiymətin eyni istiqamətdə hərəkət etməyə davam etməsi ehtimalı ilə bağlıdır. Belə halda qarşı tərəfdə passiv əmr verən bazar yaradıcısı əks seçimə məruz qalır.
İnventar kanalı isə qiymət informasiyası olmasa belə institusional icra alqoritmlərinin böyük əsas əmri kiçik əmr ardıcıllıqlarına bölə bilməsindən yaranır. Eyni istiqamətli əmrlər ard-arda gələrsə, bazar yaradıcısı qarşı tərəfdə getdikcə daha böyük inventar mövqeyi toplaya bilər və sonradan bunu bağlamağın xərci yüksələr.
Tədqiqatın mühüm töhfəsi bu iki mexanizmi gələcək gəlir və gələcək bazar üzrə əmr balanssızlığı vasitəsilə ayrı-ayrılıqda sınaqdan keçirməsidir.
Həcm Səbəti Yanaşması Niyə İstifadə Olunur?
Həcm səbəti yanaşması hər səhm-günü sabit dəqiqə intervallarına deyil, təxminən bərabər əməliyyat həcmi olan 100 müşahidəyə bölür. Beləliklə, hər səbət gündəlik əməliyyat həcminin təxminən %1-ni daşıyır və çox aktiv dövrlərlə sakit dövrlərin yalnız zaman uzunluğuna görə müqayisəolunmaz hala gəlməsi azalır.
Nümunə 2021-ci ilin iyulundan 2021-ci ilin noyabrınadək olan dövrü əhatə edir və NIFTY 500 səhmlərini əhatələyir. Davamlı ticarət saatları 09:15–15:30 IST olaraq götürülmüşdür. Təxminən 4.914.069 səhm-səbət müşahidəsi yaradılmışdır.
PAT likvidlik təklifi necə ölçülür?
Əsas asılı dəyişən PAT Liquidity Supply Share-dir:
\[ LS_{i,d,v}= \frac{\text{PAT limit emirlerine karşı gerçekleşen işlem hacmi}_{i,d,v}} {\text{Toplam işlem hacmi}_{i,d,v}}. \]
Burada \(i\) səhmi, \(d\) günü və \(v\) həcm səbətini təmsil edir. Daha yüksək \(LS\), ümumi bazardakı əməliyyat həcminin daha böyük hissəsində PAT-lərin passiv qarşı tərəf olduğunu ifadə edir.
Tədqiqat bu dəyişəni əlavə olaraq iki marjaya ayırır:
\[ LS= \underbrace{ \frac{\text{PAT işlem hacmi}} {\text{Toplam işlem hacmi}} }_{\text{PAT Participation}} \times \underbrace{ \frac{\text{PAT limit emirlerine karşı gerçekleşen hacim}} {\text{PAT işlem hacmi}} }_{\text{PAT Liquidity Supply Strategy}}. \]
PAT Participation, PAT-lərin bazarda hansı dərəcədə iştirak etdiyini; PAT Liquidity Supply Strategy isə bazarda aktiv olduqları zaman əməliyyatlarının nə qədərini passiv likvidlik təklifi şəklində həyata keçirdiklərini ölçür.
Aqressiv əmr balanssızlığı
AAT və ya NAT qrupu \(g\) üçün signed aggressive order imbalance aşağıdakı kimi müəyyən edilir:
\[ AggOI^g_{i,d,v}= \frac{ \text{Agresif alışlar}^g_{i,d,v} - \text{Agresif satışlar}^g_{i,d,v} }{ \text{Toplam işlem hacmi}_{i,d,v} }. \]
Aqressiv əmrlər mövcud limit əmr kitabına qarşı dərhal icra olunmaq üçün göndərilən market əmrləri və ya marketable limit əmrləridir. Dəyişən \([-1,1]\) intervalındadır. Əsas reqressiyalarda istiqamətin özündən çox birtərəfli təzyiqin böyüklüyünü tutmaq üçün \(|AggOI|\) istifadə olunur.
Nümunənin əsas göstəriciləri
| Dəyişən | Orta | Median |
|---|---|---|
| PAT Liquidity Supply Share | 0,2339 | 0,2064 |
| PAT Liquidity Supply Strategy | 0,4699 | 0,4455 |
| PAT Participation | 0,5298 | 0,5299 |
| AAT Absolute Aggressive OI | 0,2615 | 0,1759 |
| NAT Absolute Aggressive OI | 0,0936 | 0,0211 |
AAT-nin mütləq aqressiv əmr balanssızlığının həm ortalaması, həm də medianı NAT dəyərindən nəzərəçarpacaq dərəcədə yüksəkdir. Mənbə bunu AAT axınının daha böyük və daha istiqamətli olmasının göstəricisi kimi şərh edir.
PAT Participation dəyişəni mətndə ümumi həcmin payı kimi müəyyən edilsə də, Cədvəl 1-in %99 persentili 1,1788-dir. Mənbə bu dəyərin niyə 1-i keçə bildiyini ayrıca izah etmir. Buna görə bu məqam hesablama konvensiyası açıq şəkildə göstərilmədən “mütləq 0–1 intervalında olan nisbət” kimi genişləndirilməməlidir.
Tədqiqatın Metodu və Nəticələri
Əsas panel reqressiyası
Tədqiqatın əsas modeli aşağıdakı kimidir:
\[ LS_{i,d,v} = \beta_1|AggOI^{AAT}_{i,d,v}| + \beta_2|AggOI^{NAT}_{i,d,v}| + \gamma X_{i,d,v} + \delta_{i,d} + \varepsilon_{i,d,v}. \]
\(\delta_{i,d}\), səhm × gün sabit effektlərini göstərir. Beləliklə, əmsallar eyni səhmin eyni gün daxilindəki həcm səbətləri arasındakı dəyişmədən identifikasiya olunur. Standart xətalar səhm və tarix səviyyəsində iki istiqamətli klasterləşdirilir.
Nəzarət dəyişənlərinə mütləq gəlir, səbət daxilində volatillik, qiymət təsiri/illikvidlik, log əməliyyat dəyəri, gecikdirilmiş PAT likvidlik təklifi, ümumi mütləq aqressiv əmr balanssızlığı və treyder-tipinə məxsus gecikdirilmiş balanssızlıqlar daxildir.
Əsas qarşı tərəf asimmetriyası
Cədvəl 3-ün birgə spesifikasiyasında AAT mütləq aqressiv əmr balanssızlığı əmsalı −0,0177, NAT əmsalı isə +0,0380 kimi təqdim olunur; hər ikisi %1 səviyyəsində əhəmiyyətlidir. AAT və NAT əmsallarının bərabərliyi Wald testi ilə rədd edilir.
Müəlliflərin standart sapmaya əsaslanan iqtisadi ölçü hesablamasına görə, AAT mütləq aqressiv balanssızlığında bir standart sapmalıq artım PAT likvidlik təklifi payının şərtsiz ortalamasının təxminən %2,7-nə uyğun gələn azalma ilə əlaqəlidir. NAT tərəfində eyni ölçülü dəyişmə təxminən %8,1 artımla əlaqəlidir.
59-cu səhifədəki Şəkil 2 reqressiyadan kənar yoxlama təqdim edir. AAT aqressiv OI desilləri yüksəldikcə PAT likvidlik təklifi xüsusilə kənar desillərdə azalır, NAT desillərində isə yüksək uclarda yenidən yüksəlir. 60-cı səhifədəki hadisə araşdırmasında da ekstremal AAT hadisəsində likvidlik təklifi hadisə səbətində kəskin azalır və daha yavaş bərpa olunur; NAT hadisəsində isə yüksəlir və daha sürətli normal səviyyəyə qayıdır.
Qarşı tərəf təsiri iştirakdır, yoxsa strategiya?
Cədvəl 5-in ayrışdırması mühüm bir nüans göstərir. PAT-lərin aktiv qaldığı şərtdə likvidlik təklifi strategiyası həm AAT, həm də NAT intensivliyi yüksəldikdə artır. Birgə spesifikasiyada AAT üçün strategiya əmsalı +0,4143, NAT üçün isə +0,4380-dır.
Buna baxmayaraq, ümumi AAT təsiri mənfidir; çünki əsas mexanizm PAT Participation tərəfində baş verir. Birgə spesifikasiyada iştirak əmsalı AAT üçün −0,5734, NAT üçün −0,4221-dır.
Müəlliflərin iqtisadi ölçü hesablamasına görə, AAT aqressiv əmr balanssızlığında bir standart sapmalıq artım PAT iştirakının şərtsiz ortalamasının təxminən %27,6-na bərabər azalma ilə əlaqəlidir. NAT tərəfindəki qarşılıq təxminən %13,2-dir.
Buna görə “PAT-lər AAT görəndə bütün aktiv əmrlərini aqressivləşdirirlər” şərhi mənbə tərəfindən dəstəklənmir. Daha düzgün mexanizm AAT təzyiqi zamanı çox sayda PAT-nin bazardan çəkilməsi, bazarda qalmağa davam edən PAT-lərin isə əhəmiyyətli hissəsinin passiv likvidlik təmin etməyə davam etməsidir.
Proqnozlaşdırılan əmr axını və gözlənilməz şoklar
AAT və NAT mütləq aqressiv əmr balanssızlığı üç gecikmə, əvvəlki gəlir, volatillik, illikvidlik və ümumi əmr balanssızlığından istifadə etməklə proqnozlaşdırılır. Modelin fitted value hissəsi predicted component, residual hissəsi isə shock component adlandırılır.
AAT üçün Cədvəl 6-nın birgə modelində gözlənilməz şok əmsalı −0,0016, proqnozlaşdırılan komponent əmsalı isə −0,0493-dır. Mənbə proqnozlaşdırılan AAT komponentinin mütləq əmsalının şok təsirindən təxminən 30 dəfə böyük olmasını PAT-lərin institusional əmr axınındakı davamlılıqdan istifadə edərək yaxınlaşan AAT təzyiqinə əvvəlcədən hazırlaşa bilməsinə dair sübut kimi şərh edir.
NAT tərəfində gözlənilməz şok +0,0101 və əhəmiyyətlidir; predicted NAT əmsalı isə birgə spesifikasiyada −0,0014 olub statistik baxımdan əhəmiyyətli deyil. Buna görə mənbə NAT axınına yönəlik nəzərəçarpacaq əvvəlcədən mövqelənmə tapmadığını; reaksiyanın daha çox gözlənilməz NAT təzyiqi gəldikdə ortaya çıxdığını bildirir.
AAT Əmr Axınına Qarşı Likvidlik Vermək Niyə Daha Riskli Görünür?
Tədqiqatın nəticələrində AAT aqressiv əmr balanssızlığı sonrakı birdən beşədək həcm səbətlərində gəliri eyni istiqamətdə və bazar üzrə aqressiv əmr balanssızlığını daha davamlı şəkildə proqnozlaşdırır; NAT əmr axını isə gələcək gəliri əks istiqamətdə proqnozlaşdırır və bazar üzrə balanssızlıq daha sürətlə sönür. Buna görə mənbə AAT-yə qarşı passiv əməliyyat aparmağın həm əks seçim, həm də inventarın yığılması baxımından NAT-yə qarşı əməliyyatdan daha baha başa gəldiyini müdafiə edir.
Gələcək gəlirin proqnozu
| Üfüq | AAT Aggressive OI | NAT Aggressive OI |
|---|---|---|
| 1 səbət | 3,0857 | −0,9700 |
| 2 səbət | 1,3489 | −1,3055 |
| 3 səbət | 0,6000 | −1,2267 |
| 4 səbət | 0,2582 | −1,0550 |
| 5 səbət | 0,0668 | −0,9876 |
Bütün AAT və NAT əmsalları mənbədə %1 səviyyəsində əhəmiyyətlidir və hər üfüqdə AAT–NAT fərqinin bərabərliyi rədd edilir. 63-cü səhifədəki Şəkil 6 bu quruluşu vizual olaraq göstərir: ekstremal AAT alış/satış balanssızlığından sonra qiymət hərəkəti ilkin istiqamətini bir müddət davam etdirir, NAT hadisəsindən sonra isə qiymət ilk sonrakı səbətdə əks istiqamətə dönür.
Gələcək bazar üzrə əmr təzyiqi
| Üfüq | AAT mənşəli proqnoz əmsalı | NAT mənşəli proqnoz əmsalı |
|---|---|---|
| 1 | 0,5594 | 0,2984 |
| 2 | 0,3875 | 0,1334 |
| 3 | 0,2942 | 0,0783 |
| 4 | 0,2329 | 0,0496 |
| 5 | 0,1863 | 0,0303 |
AAT əmsallarının daha yavaş sönməsi AAT axınını udan PAT-nin əks istiqamətdə tarazlaşdırıcı əmr tapmasının daha çətin ola biləcəyi şərhini dəstəkləyir. 64-cü səhifədəki Şəkil 7 də AAT hadisəsindən sonra bazar üzrə istiqamətli təzyiqin NAT hadisəsinə nisbətən daha davamlı qaldığını göstərir.
Lokal proyeksiyalarla dinamik reaksiya
Əks səbəbiyyət narahatlığını azaltmaq üçün tədqiqat Jordà lokal proyeksiyaları ilə mövcud əmr axını şokunun gələcək PAT likvidlik təklifini necə proqnozlaşdırdığını ölçür:
\[ LS_{i,t+h} = \alpha_{i\times d} + \beta^h_1\hat{\varepsilon}^{AAT}_{i,t} + \beta^h_2\hat{\varepsilon}^{NAT}_{i,t} + \gamma^hX_{i,t} + \delta^hLS_{i,t-1} + u_{i,t+h}. \]
| Üfüq \(h\) | AAT şoku | NAT şoku |
|---|---|---|
| 0 | −0,0176 | +0,0373 |
| 1 | −0,0493 | +0,0095 |
| 2 | −0,0441 | +0,0012 |
| 3 | −0,0367 | −0,0012 |
| 4 | −0,0309 | −0,0013 |
| 5 | −0,0266 | −0,0008 |
AAT təsiri ilk sonrakı səbətdə böyüyərək −0,0493-ə çatır və beşinci səbətdə belə mənfi və əhəmiyyətli qalır. NAT-nin müsbət təsiri isə sürətlə sönür və ikinci səbətdən etibarən böyük ölçüdə sıfıra yaxınlaşır. Bütün üfüqlərdə AAT və NAT reaksiyaları arasındakı fərq üçün Wald testi \(p<0{,}001\) göstərir.
Bu Nəticələr Səbəbiyyət Sübutu Kimi Oxuna Bilərmi?
Tam olaraq yox. Tədqiqat order-flow shock komponentini keçmiş müşahidə olunan bazar dəyişənlərindən təmizləyir və gələcək PAT likvidlik təklifini cari şoka proyeksiya etməklə əks səbəbiyyət problemini azaldır; lakin şoklar ekzogen eksperiment və ya alət dəyişəni ilə yaradılmadığı üçün müəlliflər də tam səbəbiyyət identifikasiyası iddiası irəli sürmürlər.
Bu fərq vacibdir. Nəticələr qarşı tərəf növü ilə PAT likvidlik davranışı arasında güclü və zaman ardıcıllığı baxımından uyğun əlaqə göstərir. Lakin müşahidə olunmayan ortaq amilin həm əmr axınına, həm də likvidlik qərarına təsir edə bilməsi ehtimalı tam aradan qaldırılmayıb.
Ekstremal bazar vəziyyətlərində normal fərqləndirmə pozulur
Extreme Price Movement (EPM), hər səhmin mütləq səbət gəlirinin öz nümunə paylanmasındakı %99 həddinə çatması və ya onu keçməsi kimi müəyyən edilir. Extreme Volatility (EV) də eyni şəkildə səhmə məxsus volatillik paylanmasının %99 həddi ilə müəyyən olunur.
EPM modelində AAT şok × EPM qarşılıqlı təsiri −0,0180, NAT şok × EPM qarşılıqlı təsiri −0,0146-dır. Normal NAT şok əmsalı +0,0106 olduğuna görə EPM zamanı xalis NAT təsiri mənbədə:
\[ 0{,}0106-0{,}0146=-0{,}0040 \]
kimi hesablanır. Beləliklə, normal dövrdə NAT axınını qarşılayan PAT davranışı ekstremal qiymət hərəkətində mənfiyə çevrilir.
EV dövründə dəyişiklik daha güclüdür. AAT şok × EV əmsalı −0,0330, NAT şok × EV əmsalı −0,0281-dır. NAT xalis təsiri:
\[ 0{,}0109-0{,}0281=-0{,}0172 \]
kimi təqdim edilir. EV əsas əmsalı birgə modeldə −0,1533 olduğu halda, EPM əsas əmsalı −0,0738-dir. Mənbə bu fərqi yüksək volatillik mühitinin PAT-lər üçün daha ağır bazar yaradılması stresi yaratması ilə əlaqələndirir.
Bu nəticələrin elmi mənası PAT-lərin hər vəziyyətdə AAT-dən qaçıb NAT-ni qəbul edən sabit alqoritmə malik olmamasıdır. Risk çox yüksəldikdə qarşı tərəf fərqləndirməsi ikinci plana keçir və ümumi likvidliyin geri çəkilməsi dominant olur.
Gün içi nümunə
NAT tərəfində nümunə kifayət qədər aydındır. Açılışda NAT şok əmsalı +0,0201-dir; Mid qarşılıqlı təsiri −0,0072 və Close qarşılıqlı təsiri −0,0187-dir. Buna görə təxmini ümumi təsirlər:
\[ \text{Open}=0{,}0201, \]
\[ \text{Mid}=0{,}0201-0{,}0072=0{,}0129, \]
\[ \text{Close}=0{,}0201-0{,}0187=0{,}0014. \]
NAT axınına likvidlik təklifi gün ərzində nəzərəçarpacaq dərəcədə zəifləyir, lakin bağlanış dövründə belə müsbət qalır.
AAT tərəfində mənbə mətni “açılışda ən güclü və gün ərzində zəifləyən” geri çəkilmədən bəhs edir. Cədvəl 11-də isə Open əmsalı −0,0029, Mid qarşılıqlı təsiri −0,0011 və Close qarşılıqlı təsiri +0,0009-dur. Qarşılıqlı təsirlər birbaşa toplandıqda Mid ümumi təsiri təxminən −0,0040, Close ümumi təsiri isə təxminən −0,0020 olur. Buna görə cədvəl bağlanışda zəifləməni dəstəkləsə də, açılışdan günün ortasına qədər tam monoton zəifləmə göstərmir. Mənbə daxilindəki bu nüans qorunmalıdır.
Səhm səviyyəsində bazar yaradılması sürtünmələri
Tədqiqat illikvidlik, ölçü, səhm dövriyyə sürəti, volatillik və price-to-book nisbəti üçün aylıq səhm xüsusiyyətlərini hesablayır, bir ay gecikdirilmiş dəyərlərlə aşağı və yuxarı desilləri müqayisə edir.
Yüksək illikvidlik və ya yüksək volatillik kimi bazar yaradılmasının daha çətin olduğu səhmlərdə NAT axınına verilən müsbət reaksiya zəifləyir; AAT axınına qarşı müdafiəçi davranış güclənə bilər. Böyük və yüksək dövriyyəli səhmlərdə isə AAT üçün qarşılıqlı təsir müsbət olur; mənbə bunu dərin və şəffaf bazarlarda sofistikə olunmuş əmr axınının belə daha aşağı xərclə udula bilməsi ilə əlaqələndirir.
Müəlliflər qarşı tərəf ayrı-seçkiliyinin “orta səviyyəli bazar yaradılması sürtünmələrində” ən aydın olduğunu irəli sürürlər: çox yüksək sürtünmədə PAT-lərin hamıdan çəkildiyini, çox aşağı sürtünmədə isə hər iki qrupu qarşılaya bildiyini müdafiə edirlər. Bununla belə, Cədvəl 12-nin təqdim olunan dizaynı yalnız hər xüsusiyyət üçün aşağı və yuxarı desilləri müqayisə edir. Buna görə tam mənada “orta bölgədə zirvə” formasındakı nəticə təqdim olunan ekstremal-desil reqressiyasından birbaşa ölçülmüş optimum kimi deyil, müəlliflərin bütün kəsişməvi nümunələrə dair iqtisadi şərhi kimi oxunmalıdır.
Tədqiqatın dəstəklədiyi nəticələr
- NSE məlumatlarında PAT likvidlik təklifi AAT və NAT aqressiv əmr balanssızlığına fərqli işarələrlə reaksiya verir.
- AAT axını yüksəldikdə ümumi PAT likvidlik təklifində azalmanın əsas mexanizmi PAT iştirakının geriləməsidir.
- AAT axınının proqnozlaşdırıla bilən komponenti PAT likvidlik təklifi ilə güclü mənfi əlaqə daşıyır; NAT-nin proqnozlaşdırılan komponenti birgə modeldə əhəmiyyətli qalmır.
- AAT istiqamətli aqressiv əmr axını gələcək qısamüddətli gəlirləri eyni istiqamətdə; NAT axını isə əks istiqamətdə proqnozlaşdırır.
- AAT axını gələcək bazar üzrə aqressiv əmr balanssızlığında NAT ilə müqayisədə daha davamlı təsirlə əlaqəlidir.
- AAT şokundan sonra PAT likvidlik təklifindəki mənfi reaksiya bir neçə həcm səbəti boyunca davam etdiyi halda, NAT şokunun müsbət təsiri sürətlə sönür.
- Ekstremal qiymət hərəkəti və xüsusilə ekstremal volatillik zamanı normal AAT/NAT fərqləndirməsi yerini daha ümumi likvidliyin geri çəkilməsinə verir.
- NAT axınına müsbət likvidlik reaksiyası açılışdan bağlanışa doğru güclü şəkildə zəifləyir.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat hər AAT əmrinin daxili məlumat daşıdığını göstərmir. Texnoloji sofistikasiya fərdi əmrin dəqiq informasiya vəziyyəti deyil, əmr axınının paylanma risk xüsusiyyətləri üçün istifadə olunan proxy-dir.
Tədqiqat bütün NAT əmrlərinin “məlumatsız” olduğunu sübut etmir. NAT qrupunun orta əmr axını xüsusiyyətlərinin AAT-dən fərqli olduğunu göstərir.
Nəticələr NSE-nin 2021-ci ilin iyul–noyabr dövründəki NIFTY 500 nümunəsindən əldə edilmişdir; başqa ölkələrə, başqa bazar strukturlarına və ya fərqli tənzimləmə dövrlərinə avtomatik şəkildə ümumiləşdirilə bilməz.
Lokal proyeksiyalar və şok ayrışdırması əks səbəbiyyət narahatlığını azaldır; lakin randomizasiya və ya ekzogen alət olmadığı üçün tam səbəbiyyət sübutu yaratmır.
Mənbə bütün yüksək tezlikli treyderlərin eyni alqoritmdən istifadə etdiyini və ya real vaxtda ayrı-ayrı qarşı tərəf kimliklərini şüurlu təsnifat modeli ilə “oxuduğunu” göstərmir. Nəticələr qrup səviyyəsində müşahidə olunan davranışla bağlıdır.
Mənbə və Metod Qeydi
Özgün başlıq: Counterparty Discrimination by High-Frequency Market Makers
Müəlliflər: Shubhankar Mishra; Sobhesh Kumar Agarwalla; Anirban Banerjee.
Corresponding author: Shubhankar Mishra.
Qurum: Indian Institute of Management Ahmedabad, Vastrapur, Gujarat 380015, India.
Mənbə növü: Preprint tədqiqat məqaləsi.
Tarix: 21 avqust 2026; SSRN-də 26 avqust 2026 tarixində dərc edilmişdir.
Platforma: SSRN.
SSRN ID: 7331739.
DOI: 10.2139/ssrn.7331739.
Rəy prosesi: Araşdırılan versiya preprintdir; resenziyalı jurnal məqaləsi kimi təqdim edilməməlidir.
Lisenziya / müəllif hüququ: SSRN qeydində hüquqların qorunduğu və icazəsiz təkrar istifadəyə yol verilmədiyi bildirilir. Mənbə cədvəl və qrafiklərini olduğu kimi kopyalamaq əvəzinə elmi nəticələrin müstəqil şəkildə izah edilməsi üstün tutulmuşdur.
Nümunə: 2021-ci ilin iyul–noyabr dövrü; NIFTY 500 səhmləri; davamlı ticarət saatları 09:15–15:30 IST; təxminən 4,9 milyon səhm-həcm-səbəti müşahidəsi.
Məlumat: National Stock Exchange of India tərəfindən təqdim edilən proprietary əmr və əməliyyat səviyyəli məlumat; treyder kateqoriyası əmr və əməliyyat səviyyəsində birbaşa müşahidə olunur. Aylıq səhm xüsusiyyətləri üçün CMIE Prowessdx məlumatlarından da istifadə olunur.
Əsas ekonometrik dizayn: Səhm × gün sabit effektli panel reqressiyaları; simvol və tarix səviyyəsində iki istiqamətli klasterləşdirilmiş standart xətalar; treyder-tipinə məxsus predicted/shock ayrışdırması; \(h=0,\ldots,5\) üfüqləri üçün Jordà panel local projections; ekstremal qiymət/volatillik qarşılıqlı təsirləri; gün içi dövr qarşılıqlı təsirləri; aylıq səhm xüsusiyyətlərinin aşağı/yuxarı desil müqayisələri.
Əsas elmi məhdudiyyət: Məlumat yüksək ayırdetməli olsa da, tədqiqat müşahidə xarakterlidir. Order-flow shock komponentləri keçmiş müşahidə olunan dəyişənlərdən təmizlənmişdir, lakin ekzogen alətlə yaradılmır. Buna görə nəticələr güclü dinamik və mexanizm sübutu versə də, tam səbəbiyyət identifikasiyası kimi təqdim edilməməlidir.
Mənbədaxili nüans: AAT üçün gün içi izahda “açılışdan bağlanışa monoton zəifləmə” ifadəsi olmasına baxmayaraq, Cədvəl 11-in Open və Mid əmsalları sadə toplama altında orta dövrdə daha mənfi ümumi reaksiya verir. Buna görə bağlanışdakı zəifləmə güclü şəkildə dəstəklənsə də, bütün gün üzrə monotonluq iddiası cədvəllə tam uyğun deyil.
Tənzimləyici nəticə: Müəlliflər nəticə bölməsində daha şəffaf və aşağı sürtünməli bazar şəraitinin likvidlik təminatını dəstəkləyə biləcəyini və tənzimləyicilərin disclosure, surveillance və ya likvidlik proqramları kimi alətləri nəzərdən keçirə biləcəyini müdafiə edirlər. Bu bölmə tədqiqat müəlliflərinin siyasət şərhidir; birbaşa empirik nəticə ilə eyni statusda qiymətləndirilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib