

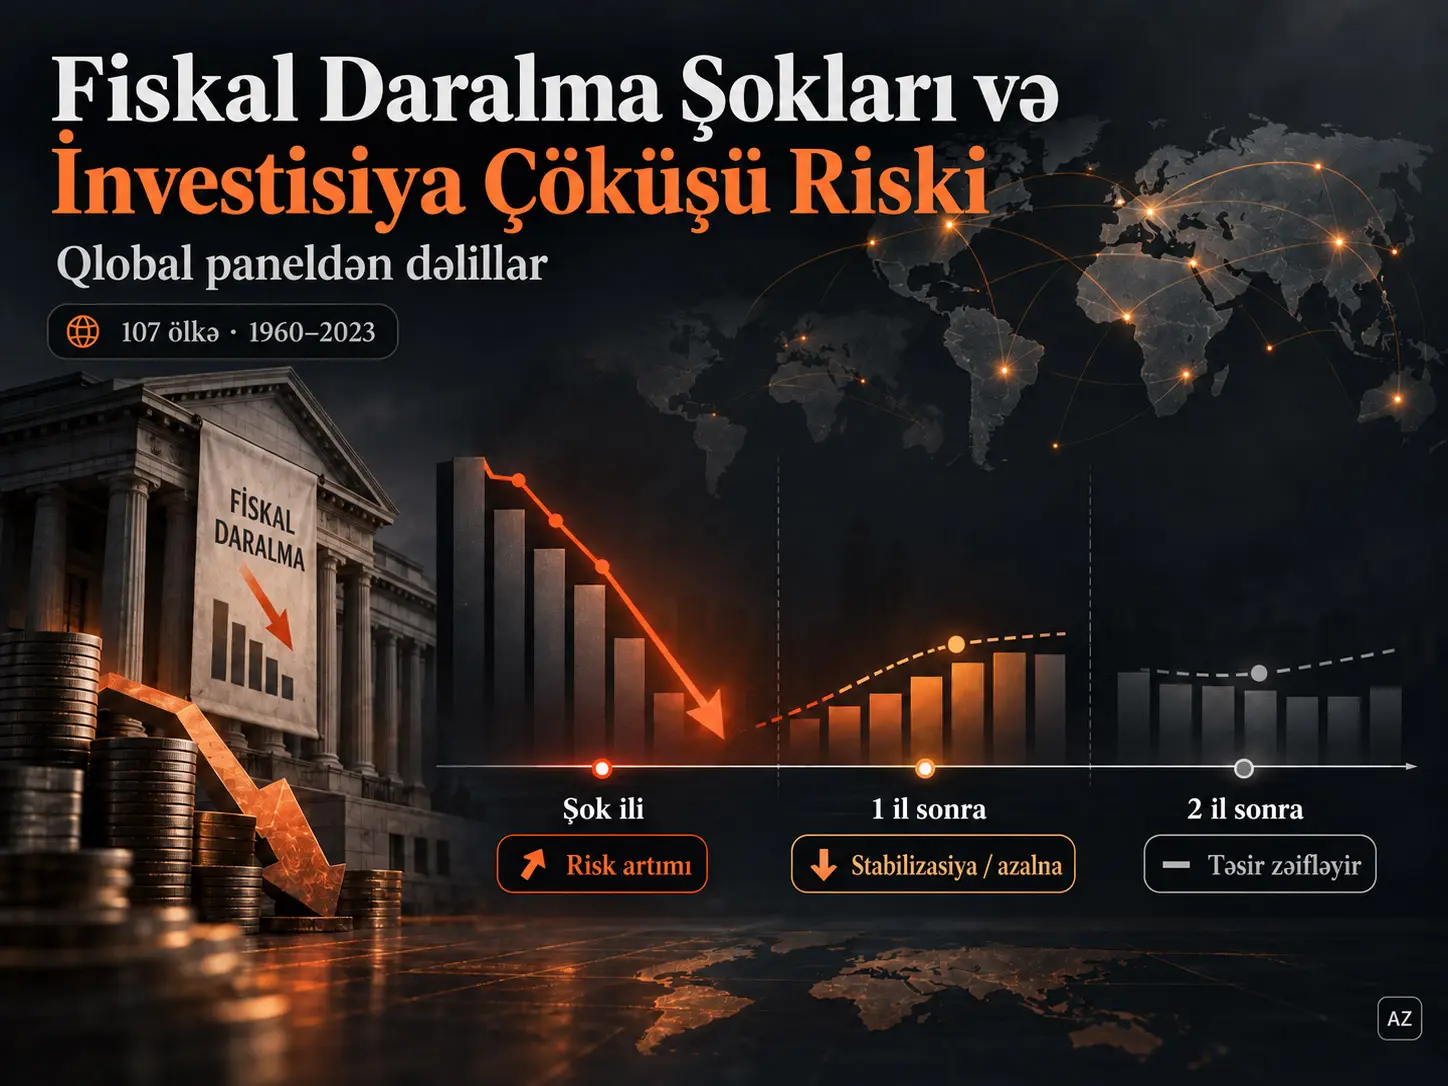
Bu tədqiqat sərt fiskal daralma dövrlərinin iqtisadiyyatda adi investisiya yavaşımasından daha ekstremal hadisə olan investisiya çöküşü riski ilə necə əlaqəli olduğunu araşdırır. İnvestisiya çöküşü, investisiyanın ÜDM-dəki payının illik dəyişmə bölgüsünün aşağı quyruğunda yerləşən fövqəladə azalmaları müəyyən edən ikili göstəricidir. Tədqiqat 107 ölkənin 1960–2023 dövrünə aid balanslaşdırılmamış panel məlumatlarından, ölkə və il sabit təsirlərindən, Driscoll–Kraay dayanıqlı standart xətalarından və şərti sabit təsirli logit dayanıqlıq təhlilindən istifadə edir.
Əsas dinamik nəticə iki mərhələlidir. Fiskal daralma şokunun baş verdiyi ildə investisiya çöküşü göstəricisinin ehtimalı ilə müsbət əlaqə müşahidə olunur və xətti panel modelində əmsal \(0.059\) olaraq qiymətləndirilir. Mənbə bu nəticəni təxminən 5,9 faiz bəndi daha yüksək çöküş ehtimalı kimi şərh edir. Bir il sonra əlaqə əks istiqamətə dönür; \( -0.052 \) əmsalı təxminən 5,2 faiz bəndi daha aşağı çöküş ehtimalı ilə əlaqələndirilir. İkinci gecikmədəki \(0.013\) əmsalı isə statistik baxımdan əhəmiyyətli deyil.
Şərti sabit təsirli logit nəticələri də bu qısamüddətli strukturu böyük ölçüdə dəstəkləyir. P90 fiskal şok tərifində şok ilində odds ratio 1.737, birinci gecikmədə odds ratio 0.616-dır. Daha sərt P95 şok tərifində eyni-il əmsalı statistik baxımdan əhəmiyyətli deyil; lakin bir il sonrakı odds ratio 0.469-a enir. Buna görə dayanıqlıq təhlili xüsusilə şokdan sonrakı dövrdəki əksinə dönüşün əhəmiyyətini dəstəkləyir.
Nəticələr səbəbli təsir kimi şərh edilməməlidir. Fiskal sərtləşdirmə iqtisadi şərtlərə cavab olaraq tətbiq oluna bildiyindən əks səbəblilik və digər endogenlik kanalları mümkündür. Tədqiqat gecikdirilmiş dəyişənlər, sabit təsirlər, nəzarət dəyişənləri və gələcək fiskal şoklarla placebo testindən istifadə etməklə bu problemi azaltmağa çalışsa da, struktur və ya instrumental dəyişənli səbəbli identifikasiya tətbiq etmir.
Tədqiqat niyə orta investisiyadan çox ekstremal azalmalara fokuslanır?
Fiskal siyasət ədəbiyyatının mühüm hissəsi dövlət xərclərinin və ya fiskal konsolidasiyanın orta ÜDM və orta investisiya üzərindəki təsirini araşdırır. Lakin orta nəticələr bölgünün ən mənfi ucundakı nadir, amma iqtisadi baxımdan ağır hadisələri gizlədə bilər. Bu tədqiqatın çıxış nöqtəsi məhz bu fərqdir: tədqiqatçılar investisiyanın orta hesabla nə qədər dəyişdiyini deyil, fiskal daralma dövrlərində investisiya payının adi bölgünün ekstremal aşağı ucuna düşmə ehtimalının dəyişib-dəyişmədiyini araşdırırlar.
Bu yanaşma tədqiqatı quyruq riski təhlilinə çevirir. Quyruq riski bölgünün ortasından çox uzaqda yerləşən və nisbətən nadir baş verən ekstremal mənfi hadisələrə fokuslanır. İnvestisiya baxımından belə hadisələr vacibdir; çünki kapital xərclərinin təxirə salınması və ya ləğvi yalnız cari ili deyil, sonrakı kapital ehtiyatını və istehsal gücünü də təsirləndirə bilər.
Nəzəri işarə niyə əvvəlcədən qəti deyil?
Tədqiqat Keynesçi və neoklassik mexanizmlərin eyni fiskal şoka müxtəlif istiqamətli investisiya reaksiyaları proqnozlaşdıra biləcəyini vurğulayır. Keynesçi çərçivədə dövlət xərclərinin azalması məcmu tələbi azalda, firmaların gözlənilən satışlarını və kapitalın marjinal gəlirliliyini zəiflədə və özəl investisiyanı aşağı çəkə bilər.
Neoklassik çərçivədə isə daha aşağı dövlət borclanması faiz təzyiqini və borc verilə bilən vəsaitlərə tələbi azaldaraq özəl investisiya üçün maliyyələşmə sahəsi yarada bilər. Fiskal konsolidasiya eyni zamanda suveren risk premiyalarını və ya siyasət qeyri-müəyyənliyini azalda bilirsə, özəl investisiyanı dəstəkləyən etimad kanalı yarana bilər.
Beləliklə fiskal daralmanın investisiya üzərindəki işarəsi nəzəriyyədən birbaşa müəyyən edilmir; empirik olaraq sınaqdan keçirilir. Tədqiqatın əsas töhfəsi də orta investisiya səviyyəsindən fərqli olaraq bu qeyri-müəyyənliyi ekstremal investisiya çöküşü ehtimalı üzərindən araşdırmasıdır.
Bu Tədqiqatda İnvestisiya Çöküşü Necə Müəyyən Edilir?
İnvestisiya çöküşü, ölkə-il müşahidəsində investisiyanın ÜDM-dəki payının illik dəyişməsinin nümunə bölgüsünün aşağı %10-luğunda yerləşdiyi halda 1, digər hallarda 0 qiymətini alan ikili quyruq-risk göstəricisidir; beləliklə normal tsiklik investisiya dalğalanmalarından daha ekstremal aşağı istiqamətli hərəkətlər ayrıca nəticə dəyişəni kimi araşdırılır.
Əsas göstərici aşağıdakı məntiqlə qurulur:
\[ Collapse_{it}= \begin{cases} 1, & \Delta InvestmentShare_{it}\ \text{alt yüzde 10 içinde ise}\\ 0, & \text{aksi halde} \end{cases} \]
Bu ifadə mənbədə ayrıca nömrələnmiş tənlik kimi verilməyib; mənbədəki metod tərifinin riyazi göstərimidir və yeni tədqiqat nəticəsi deyil.
Məqalənin Şəkil 1-i investisiya payının illik dəyişmələrinin bölgüsünü göstərir. Müşahidələr əsasən sıfıra yaxın sahədə cəmlənərkən qırmızı şaquli xətt aşağı %10 kəsilmə nöqtəsini göstərir. Bu hədd normal kiçik dəyişiklikləri deyil, bölgünün aydın şəkildə mənfi ucundakı ölkə-il müşahidələrini ayırmaq üçün istifadə edilmişdir.
Mənbə aşağı %5 həddini də dayanıqlıq yoxlaması kimi qiymətləndirəcəyini bildirir. Bununla yanaşı, məqalənin nəticə cədvəllərində açıq şəkildə ayrılan P90/P95 dayanıqlıq müqayisəsi fiskal daralma şoku həddinə aiddir; aşağı %5 investisiya-çöküşü göstəricisinə dair ayrıca sayısal nəticə cədvəli təqdim edilmir.
Bu Tədqiqatda Fiskal Daralma Şoku Necə Müəyyən Edilir?
Fiskal daralma şoku, dövlət xərclərinin ölkəyə xas yeddiillik hərəkətli minimumuna görə yaradılan davamlı fiskal təzyiq ölçüsünün ekstremal yuxarı quyruğunda qalan sərtləşmə dövrlərini müəyyən edən ikili dəyişəndir; əsas spesifikasiyada yuxarı %10-dakı müşahidələr şok kimi kodlanır.
Mənbə metodu iki mərhələdə izah edir. Əvvəlcə hökumət xərclərinin ölkəyə xas yeddiillik hərəkətli minimumuna görə mövqeyindən istifadə edən fiskal təzyiq ölçüsü yaradılır. Sonra bu davamlı ölçünün bölgüsünün yuxarı %10-luğunda qalan müşahidələr:
\[ ContractionShock_{it}=1 \]
kimi, digər müşahidələr isə 0 olaraq kodlanır.
Yeddiillik pəncərə mənbə tərəfindən həm zaman üzrə dəyişməyə uyğunlaşacaq qədər qısa, həm də həddən artıq qısamüddətli dəyişkənliyi azaldacaq qədər uzun istinad dövrü kimi əsaslandırılmışdır. Lakin məqalə fiskal təzyiq ölçüsünün bütün cəbri çevrilməsini ayrıca və tam tənlik şəklində təqdim etmir. Buna görə Verianla mənbədə olmayan formulu tamamlamır.
Məlumat mənbələri
| Dəyişən | Elmi rol | Mənbə |
|---|---|---|
| İnvestisiyanın ÜDM-dəki payı | İnvestisiya çöküşü göstəricisinin yaradılması | Penn World Table 10.0 |
| Dövlət xərclərinin payı | Fiskal daralma şokunun yaradılması | World Bank |
| Real ÜDM artımı | Makroiqtisadi nəzarət | Penn World Table 10.0 |
| İnsan kapitalı indeksi | Ölkələrin məhsuldar potensial fərqlərinə nəzarət | Penn World Table 10.0 |
| Hüququn aliliyi indeksi | İnstitusional keyfiyyətə nəzarət | Varieties of Democracy |
Penn World Table-dan əlavə olaraq real ÜDM, əhali və ümumi amil məhsuldarlığı məlumatları da toplanmışdır. Müxtəlif məlumat mənbələrinin bütün ölkə və illər üzrə eyni əhatəni təmin etməməsi səbəbindən yekun panel balanslaşdırılmış deyil.
Nümunə
Əsas tədqiqat 107 ölkəni və 1960–2023 dövrünü əhatə edir. Yekun sinxronlaşdırılmış reqressiya nümunəsində 4550 ölkə-il müşahidəsi istifadə edilmişdir. Appendix A ölkələri World Bank regional təsnifatına görə qruplaşdırır. Nümunə qlobal olsa da coğrafi təmsil bərabər deyil; məsələn, North America və South Asia qruplarında hər birində iki ölkə var.
| Dəyişən | Müşahidə | Orta | Std. sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| İnvestisiya çöküşü | 4550 | 0.102 | 0.303 | 0 | 1 |
| Fiskal daralma şoku | 4550 | 0.052 | 0.223 | 0 | 1 |
| ÜDM artımı | 4550 | 4.057 | 7.578 | −108.601 | 110.251 |
| İnsan kapitalı | 4550 | 2.421 | 0.726 | 1.007 | 3.986 |
| Hüququn aliliyi | 4550 | 0.617 | 0.307 | 0.01 | 0.999 |
İnvestisiya çöküşü göstəricisinin ortası 0.102-dir və aşağı %10 tərifinə görə gözlənilən tezliyə yaxındır. Fiskal daralma şokunun ortası isə 0.052-dir. Mənbə mətn bu qiyməti təxminən %5,2 şok tezliyi kimi şərh edir; eyni paraqrafda bu məlumatın “Table 1”dən gəldiyi yazılsa da sayısal qiymət Table 2-də görünür.
Qlobal çöküşlərin zaman bölgüsü
Şəkil 2 hər il investisiya çöküşü yaşayan ölkələrin nümunədəki payını göstərir. Sıra illər arasında güclü dalğalanır və xüsusilə 2008–2009 qlobal maliyyə böhranı dövründə aydın zirvə yaradır. Qırmızı üfüqi xətt bütün nümunə üzrə orta çöküş tezliyini göstərir.
Bu vizual investisiya çöküşlərinin zaman üzrə bərabər paylanmadığını və bəzi qlobal stress dövrlərində qruplaşdığını dəstəkləyir. Bununla belə yalnız qrafikə əsaslanaraq müəyyən qlobal böhranın bütün müşahidələrdə investisiya çöküşlərinin birbaşa səbəbi olduğu nəticəsinə gəlmək olmaz.
Tədqiqatın Metodu və Nəticələri
Əsas ehtimal modeli
Mənbənin Bölmə 3.1-də verdiyi əsas model:
\[ P(Collapse_{it}=1) = F\left( \alpha_1+\Upsilon_i+ \beta_1Contraction_{i,t-1} + \beta_2X_{it} \right) \]
şəklindədir. \(Collapse_{it}\) investisiya çöküşü göstəricisini, \(Contraction_{i,t-1}\) gecikdirilmiş fiskal daralma şokunu və \(X_{it}\) nəzarət dəyişənləri vektorunu ifadə edir.
Mənbənin tənlikdən dərhal sonrakı izahında \(\alpha_i\) ölkə sabit təsirləri, \(\Upsilon_t\) isə il sabit təsirləri kimi müəyyən edilir. Buna görə mənbə tənliyindəki \(\alpha_1\) və \(\Upsilon_i\) indeksləri ilə izah arasındakı göstərim tam uyğun gəlmir. Verianla tənliyi mənbədəki forması ilə saxlayır və səssizcə yenidən indeksləmir.
Nəzarət vektoru ÜDM artımını, insan kapitalı indeksini və hüququn aliliyi indeksini əhatə edir. Ölkə sabit təsirləri ölkələrin zaman ərzində dəyişməyən müşahidə olunmayan xüsusiyyətlərini; il sabit təsirləri isə ortaq qlobal şokları nəzarətdə saxlamağı hədəfləyir.
Driscoll–Kraay dayanıqlı standart xətaları niyə istifadə edilmişdir?
Çoxölkəli paneldə xəta terminləri həm zaman üzrə serial korrelyasiya, həm də ölkələr arasında ortaq qlobal proseslər səbəbindən kəsiklərarası asılılıq göstərə bilər. Driscoll–Kraay dayanıqlı standart xətaları əmsal qiymətləndirmələrini dəyişməkdən daha çox inferensial standart xətaları heteroskedastiklik, serial korrelyasiya və kəsiklərarası asılılığa qarşı daha dayanıqlı etmək üçün istifadə edilmişdir.
Mənbənin Table 3 qeydində “maximum lag of three months” ifadəsi yer alır. Məlumat illik ölkə-il paneli olduğuna görə bu vahid ifadəsi metod izahı ilə açıq şəkildə uyğun gəlmir. Table 4-də isə yalnız “maximum lag of three” yazılır.
İlk gecikdirilmiş model
| Dəyişən | Əmsal | Driscoll–Kraay SE | t-statistikası | Mənbədəki əhəmiyyətlilik |
|---|---|---|---|---|
| Fiskal daralma şoku (T−1) | −0.051 | 0.027 | −1.91 | p < 0.10 |
| ÜDM artımı (T−1) | −0.003 | 0.001 | −4.11 | p < 0.01 |
| ÜDM artımı (T−2) | 0 | 0.001 | 0.17 | Əhəmiyyətli deyil |
| İnsan kapitalı | −0.023 | 0.039 | −0.57 | Əhəmiyyətli deyil |
| Hüququn aliliyi | 0.036 | 0.037 | 0.96 | Əhəmiyyətli deyil |
Bu ilkin model yalnız əvvəlki ilin fiskal şokunu daxil etdikdə mənfi əmsal verir. Tədqiqatın əsas dinamik mesajı isə eyni-il təsiri modelə əlavə edildikdə daha aydın görünür.
Fiskal Daralma Şokunun İnvestisiya Çöküşü Riski Zamanla Necə Dəyişir?
Paylanmış gecikmə modelində fiskal daralma şoku şok ilində investisiya çöküşü ehtimalı ilə müsbət, bir il sonra mənfi və iki il sonra statistik baxımdan əhəmiyyətsiz əlaqəlidir; mənbə bu nümunəni qəfil aşağı istiqamətli investisiya riski və ardınca gələn qısamüddətli sabitləşmə kimi şərh edir.
| Zaman | Əmsal | Driscoll–Kraay SE | t-statistikası | Şərh |
|---|---|---|---|---|
| Şok ili, T | +0.059 | 0.024 | 2.50 | İnvestisiya çöküşü ehtimalı ilə müsbət əlaqə; p < 0.05 |
| Bir il sonra, T−1 | −0.052 | 0.027 | −1.95 | Əksinə dönüş; p < 0.10 |
| İki il sonra, T−2 | +0.013 | 0.027 | 0.49 | Statistik baxımdan əhəmiyyətli deyil |
Xətti ehtimal modeli çərçivəsində `0.059` əmsalı təxminən 5,9 faiz bəndi, `−0.052` əmsalı isə təxminən 5,2 faiz bəndi kimi şərh edilir. Bunlar modelin şərti əlaqələridir; “fiskal daralma mütləq investisiya çöküşünə səbəb olur” mənasına gəlmir.
ÜDM artımının rolu
Əvvəlki ilin ÜDM artımı dinamik modeldə `−0.003` əmsalı ilə güclü şəkildə mənfidir. Mənbə bunu daha güclü əvvəlki iqtisadi performansın qısa müddətdə investisiya çöküşü riskini azaltması kimi şərh edir.
Xətti ehtimal yanaşmasında ÜDM artımındakı bir vahidlik artım təxminən 0,3 faiz bəndi daha aşağı çöküş ehtimalı ilə əlaqəlidir. Mənbə nəticələr bölməsində bunu iqtisadi mühitin fiskal şok ötürülməsini şərtləndirdiyinə dair nəticə kimi qiymətləndirir.
İkinci gecikmədə ÜDM artımı əhəmiyyətli deyil. İnsan kapitalı və hüququn aliliyi dəyişənləri də əsas spesifikasiyalarda statistik əhəmiyyətlilik göstərmir. Bu nəticə institutların və ya insan kapitalının ümumiyyətlə investisiya ilə əlaqəsiz olduğu mənasına gəlmir; yalnız bu paneldə və bu spesifikasiyada investisiya çöküşü göstəricisinin əhəmiyyətli qısamüddətli proqnozlaşdırıcıları olmadıqlarını göstərir.
Şərti sabit təsirli logit dayanıqlıq testi
Asılı dəyişən ikili olduğuna görə tədqiqat xətti sabit təsirli nəticələrin funksional formaya həssas olub-olmadığını yoxlamaq üçün conditional fixed-effects logit modelindən istifadə etmişdir.
| Dəyişən | P90 şok odds ratio | P90 z | P95 şok odds ratio | P95 z |
|---|---|---|---|---|
| Fiskal daralma şoku, T | 1.737 | 2.78 | 1.471 | 1.39 |
| Fiskal daralma şoku, T−1 | 0.616 | −1.93 | 0.469 | −2.13 |
| Fiskal daralma şoku, T−2 | 1.118 | 0.51 | 1.447 | 1.32 |
| ÜDM artımı, T−1 | 0.972 | −4.32 | 0.972 | −4.36 |
P90 spesifikasiyasında `OR = 1.737` fiskal daralma şokunun baş verdiyi ildə investisiya çöküşünün odds qiymətinin daha yüksək olması ilə uyğundur. Bir il sonra `OR = 0.616` əks istiqamətdədir. İki il sonrakı `OR = 1.118` statistik baxımdan əhəmiyyətli deyil.
Daha sərt P95 şok tərifində contemporaneous `OR = 1.471` üçün `z = 1.39` olduğuna görə eyni-il artımı statistik baxımdan dəstəklənmir. Buna qarşı bir il sonrakı `OR = 0.469`, `z = −2.13` ilə əhəmiyyətlidir. Beləliklə daha sərt şok həddində nəticələrin ən aydın şəkildə qorunan hissəsi növbəti ildəki sabitləşmə/əksinə dönüş nümunəsidir.
Odds ratio ilə xətti ehtimal əmsalı eyni ölçü deyil. Məsələn, `OR = 1.737` birbaşa “ehtimal %73,7 artdı” şəklində çevrilə bilməz; odds nisbətinin dəyişməsini ifadə edir. Buna görə iki modelin rəqəmləri müxtəlif miqyaslarda qiymətləndirilməlidir.
Placebo Testi Səbəblilik Problemini Aradan Qaldırırmı?
Xeyr. Bir və iki il sonrakı gələcək fiskal daralma şoklarının investisiya çöküşünü əhəmiyyətli şəkildə proqnozlaşdırmaması sadə əks səbəblilik izahına qarşı dəstək verir; lakin tədqiqat struktur identifikasiya və ya xarici instrumental dəyişən istifadə etmədiyindən placebo testi endogenliyin tam aradan qalxdığını sübut etmir.
Placebo lead reqressiyasında gələcək fiskal daralma şokları:
- \(t+1\) üçün təxminən `0.044–0.045`,
- \(t+2\) üçün `−0.017`
olaraq qiymətləndirilmiş və statistik baxımdan əhəmiyyətli tapılmamışdır. Mənbə bunu investisiya çöküşünün sonrakı fiskal sərtləşdirməni mexaniki şəkildə proqnozlaşdırdığı sadə əks səbəblilik ssenarisinə qarşı dəstək kimi qiymətləndirir.
Bununla belə fiskal siyasət qərarları artım, borc, maliyyə stresi və ya digər müşahidə olunmayan iqtisadi şərtlərdən təsirlənə bilər. Ölkə və il sabit təsirləri ilə gecikdirilmiş nəzarətlər zamanla dəyişən bütün bu endogenlik kanallarını avtomatik həll etmir.
Tədqiqatın dəstəklədiyi nəticələr
- Fiskal daralma şoku xətti dinamik modeldə eyni ildə daha yüksək investisiya çöküşü ehtimalı ilə əlaqəlidir.
- Bir il sonrakı əmsal mənfiyə çevrilir və investisiya çöküşü riskində əksinə dönüş/sabitləşmə nümunəsi görünür.
- İki il sonrakı fiskal şok əmsalı əhəmiyyətli deyil; əsas təsir davamlı görünmür.
- P90 şərti sabit təsirli logit nəticələri eyni-il daha yüksək odds və bir il sonra daha aşağı odds nümunəsi ilə xətti nəticələri dəstəkləyir.
- P95 dayanıqlıq təhlilində bir il sonrakı əks istiqamətli əlaqə əhəmiyyətliliyini qoruyur.
- Əvvəlki ilin ÜDM artımı daha aşağı investisiya çöküşü riski ilə güclü şəkildə əlaqəlidir.
- Gələcək fiskal şoklardan istifadə edən placebo dəyişənləri əhəmiyyətli deyil.
- İnvestisiya çöküşləri zaman üzrə bərabər paylanmır və qlobal stress dövrlərində qruplaşa bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
- Tədqiqat fiskal daralmanın investisiya çöküşünə qəti şəkildə səbəb olduğunu sübut etmir.
- Placebo testi bütün endogenlik mənbələrini aradan qaldırmır.
- Ümumi investisiya göstəricisi dövlət investisiyasının, mənzilin, maşın-avadanlığın və ya müxtəlif sektorların ayrıca reaksiyalarını göstərmir.
- Şok göstəricisi narrative fiscal consolidation məlumat dəstinə əsaslanmır; bölgü həddi ilə yaradılıb.
- Nəticələr bütün ölkələrdə eyni iqtisadi mexanizmin və eyni əmsal ölçüsünün keçərli olduğunu göstərmir.
- Hüququn aliliyi əmsalının əhəmiyyətsiz olması institutların ümumiyyətlə investisiya üçün əhəmiyyətsiz olduğunu göstərmir.
- İnsan kapitalı əmsalının əhəmiyyətsiz olması təhsilin və ya insan kapitalının kapital formalaşmasına təsirsiz olduğunu sübut etmir.
- Bir il sonrakı mənfi əmsal bütün təxirə salınmış investisiya layihələrinin yenidən başladığını birbaşa ölçmür; “wait-and-see” şərhi müəlliflərin nəzəri izahıdır.
Siyasət şərhi
Mənbə fiskal konsolidasiyanın vaxtının investisiya quyruq riski baxımından mühüm ola biləcəyini irəli sürür. Xüsusilə zəif artım dövrlərində eyni siyasət addımının firmaların tələb gözləntiləri üzərində daha ağır qısamüddətli təsir yarada biləcəyi düşünülür.
Müəlliflər daha güclü iqtisadi dövrlərdə konsolidasiyanın mərhələləndirilməsini, çoxillik fiskal çərçivələrlə qeyri-müəyyənliyin azaldılmasını və fiskal daralma dövrlərində kapital formalaşmasını dəstəkləyən maliyyələşmə şərtlərinin qorunmasını siyasət variantı kimi müzakirə edirlər. Müvəqqəti vergi təşviqləri və kredit zəmanətləri də mümkün alətlər arasında göstərilir.
Bu təkliflər tədqiqatın qiymətləndirdiyi panel əlaqələrindən törədilən siyasət şərhləridir. Tədqiqat həmin alətlərin investisiya çöküşünü həqiqətən qarşısını aldığını ayrıca təcrübə və ya səbəbli siyasət qiymətləndirməsi ilə sınaqdan keçirməyib.
Əsas məhdudiyyətlər
Birinci məhdudiyyət investisiyanın aqreqasiya edilməsidir. Müxtəlif investisiya kateqoriyaları fiskal şoka eyni şəkildə reaksiya verməyə bilər. Ümumi investisiya payındakı çöküş bəzi sektorlardakı kəskin azalma ilə digər sektorlardakı daha kiçik və ya əks istiqamətli hərəkətlərin birləşməsi ola bilər.
İkinci məhdudiyyət fiskal şokun bölgü həddi ilə müəyyən edilməsidir. Bu yanaşma böyük paneldə sistematik və təkrar istehsal edilə bilən şok göstəricisi yaradır; lakin tarixi sənədlərdən müəyyən edilən narrative consolidation hadisələrinin siyasi və institusional təfərrüatlarını tutmur.
Üçüncü məhdudiyyət səbəbli identifikasiyadır. Tədqiqat sabit təsirlərdən, gecikmələrdən və placebo lead testlərindən istifadə etsə də struktur identifikasiya və ya etibarlı xarici instrument tətbiq etmir. Buna görə nəticələr şərti əlaqələr kimi saxlanmalıdır.
Dördüncü məhdudiyyət nümunənin tərkibidir. Mənbə ölkələrin əksəriyyətinin inkişaf etmiş iqtisadiyyatlar olduğunu bildirərək gələcəkdə daha az inkişaf etmiş ölkələrin ayrıca araşdırılmasını tövsiyə edir. Regional bölgü də bərabər deyil.
Beşinci məhdudiyyət aşağı %5 investisiya-çöküşü həddi ilə aparılacağı bildirilən dayanıqlıq təhlilinin nəticələrdə ayrıca və açıq cədvəl şəklində təqdim edilməməsidir. Görünən dayanıqlıq müqayisəsi əsasən fiskal daralma şoku həddinin P90-dan P95-ə dəyişdirilməsinə əsaslanır.
Gələcək tədqiqat sahələri
Mənbə daha təfərrüatlı sektoral investisiya məlumatları ilə işləməyi, ən az inkişaf etmiş ölkələrin daha çox təmsil olunduğu nümunələr qurmağı və instrumental dəyişənlər kimi daha güclü identifikasiya strategiyaları ilə səbəbli iddiaları sınaqdan keçirməyi tövsiyə edir.
Sektoral ayrıştırma xüsusilə vacibdir; çünki eyni fiskal daralma dövründə infrastruktur, mənzil, istehsal və ya texnologiya investisiyalarının fərqli reaksiya verməsi mümkündür. Mövcud tədqiqat bu komponentləri ayrıca ölçmür.
Mənbə və Metod Qeydi
Özgün tədqiqat: Do Fiscal Contractions Shocks Trigger Investment Collapses: Evidence from a Global Panel
Müəlliflər: Prashanth Kumar AC; Mukund Sharma; Santhosh Venugopal.
Məsul müəllif: Santhosh Venugopal.
Qurumlar: Manipal Academy of BFSI, Manipal Academy of Higher Education; Department of MBA, Visvesvaraya Technological University; Department of Business Administration, BNM Institute of Technology; Department of Finance and Economics, Brest Business School.
Jurnal: Economies.
Nəşriyyat: MDPI, Basel, Switzerland.
Biblioqrafik qeyd: Economies 2026, 14(5), 171.
DOI: 10.3390/economies14050171.
Rəsmi nəşr bağlantısı: https://www.mdpi.com/2227-7099/14/5/171
Nəşr prosesi: Qəbul üçün daxil olma 3 Mart 2026; reviziya 14 Aprel 2026; qəbul 20 Aprel 2026; nəşr 11 May 2026.
Mənbə növü: Rəyçilər tərəfindən qiymətləndirilmiş elmi tədqiqat məqaləsi.
Lisenziya: Creative Commons Attribution (CC BY).
Nümunə: 107 ölkə, 1960–2023; balanslaşdırılmamış panel. Əsas sinxronlaşdırılmış reqressiya nümunəsi 4550 ölkə-il müşahidəsidir.
Əsas metod: Quyruq-riskinə əsaslanan ikili investisiya çöküşü göstəricisi; yeddiillik hərəkətli minimuma əsaslanan fiskal təzyiq yanaşması; faizliyə əsaslanan fiskal daralma şoku; ölkə və il sabit təsirləri; paylanmış gecikməli xətti panel modeli; Driscoll–Kraay dayanıqlı standart xətaları; conditional fixed-effects logit dayanıqlıq təhlili; P90/P95 şok hədləri və placebo lead testi.
Məlumat mənbələri: Penn World Table 10.0; Varieties of Democracy; World Bank.
Maliyyələşmə: Tədqiqatın xarici maliyyələşmə almadığı bildirilmişdir.
Etik bəyan: Institutional Review Board Statement və Informed Consent Statement “Not applicable” olaraq göstərilmişdir.
Məlumatların əlçatanlığı: İstifadə olunan məlumatlar V-Dem, Penn World Table və World Bank-ın ictimaiyyətə açıq məlumat mənbələrindən törədilmişdir; mənbə giriş tarixini 8 Fevral 2026 olaraq bildirir.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşması bildirməyiblər.
Müəllif töhfələri: Konseptuallaşdırma P.K.A., M.S. və S.V.; metodologiya S.V.; proqram təminatı S.V.; doğrulama üç müəllif; formal təhlil S.V.; araşdırma S.V.; resurslar P.K.A. və S.V.; məlumatların kurasiyası S.V.; ilkin layihə S.V.; nəzərdən keçirmə və redaktə P.K.A. və S.V.; vizuallaşdırma S.V.; nəzarət M.S. və S.V.; layihə idarəçiliyi S.V. kimi bildirilmişdir.
Mənbədaxili texniki qeyd 1: Əsas ehtimal tənliyində `α1 + Υi` göstərimi olduğu halda izah `αi` qiymətini ölkə sabit təsiri və `Υt` qiymətini il sabit təsiri kimi müəyyən edir. İndekslər mənbə daxilində tam uyğun deyil.
Mənbədaxili texniki qeyd 2: Table 3 illik ölkə paneli üçün Driscoll–Kraay maksimum gecikməsini “three months” kimi yazır, Table 4 isə yalnız “maximum lag of three” ifadəsini istifadə edir. Verianla vahidi səssizcə dəyişmir.
Mənbədaxili texniki qeyd 3: Metod bölməsi investisiya çöküşü üçün aşağı %5 dayanıqlıq həddindən bəhs edir; görünən nəticələrdəki P90/P95 müqayisəsi isə fiskal daralma şoku həddinə aiddir. Aşağı %5 investisiya-çöküşü nəticəsinə dair ayrıca sayısal cədvəl açıq şəkildə təqdim edilmir.
Mənbədaxili texniki qeyd 4: Faizlik həddin izahında həm ümumi nümunə bölgüsü, həm də ölkə heterogenliyinə görə nisbi faizliliklər nəzərdə tutulur; hədd tətbiqinin ölkə-bazlı, yoxsa ümumi nümunə-bazlı olduğu metod mətnində tam şəffaf deyil.
Mənbədaxili texniki qeyd 5: P90 conditional logit modelində `OR = 1.737` və `z = 2.78` üçün mətn `p < 0.01` yazdığı halda Table 5-in ulduz izahı yalnız `* p < 0.10` verir. Sayısal z-statistikası mətndəki daha güclü əhəmiyyətliliklə uyğundur, lakin cədvəl simvolu təfərrüatlı səviyyəni göstərmir.
Mənbədaxili texniki qeyd 6: Təsviri statistikanın izah olunduğu mətn fiskal daralma şoku tezliyi üçün “Table 1”ə istinad edir, lakin müvafiq 0.052 orta qiyməti Table 2-də hesabat verilir.
Əsas şərh sərhədi: Tədqiqat müşahidəvi panel məlumatlarından əldə olunan şərti əlaqələri ölçür. Fiskal daralmanın investisiya çöküşünə səbəbli təsirini qəti şəkildə müəyyən edən struktur və ya eksperimental dizayn deyil.
Vizual yenidən çəkilmə uyğunluğu: Yüksək. İnvestisiya-pay dəyişməsinin aşağı quyruq tərifi, şok ili–birinci gecikmə–ikinci gecikmə dinamikası və P90/P95 logit nəticələri orijinal Verianla qrafik və sxemləri ilə yenidən qurula bilər.
Verianla Live / Live Figure uyğunluğu: Uyğundur. Şok ili və gecikmələrdəki sabit əmsallar ilə mənbə etibar intervalları source-faithful olaraq animasiyalı şəkildə göstərilə bilər. İstifadəçi tərəfindən yeni əmsal və ya iqtisadi ssenari yaradılmasına icazə verilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib