


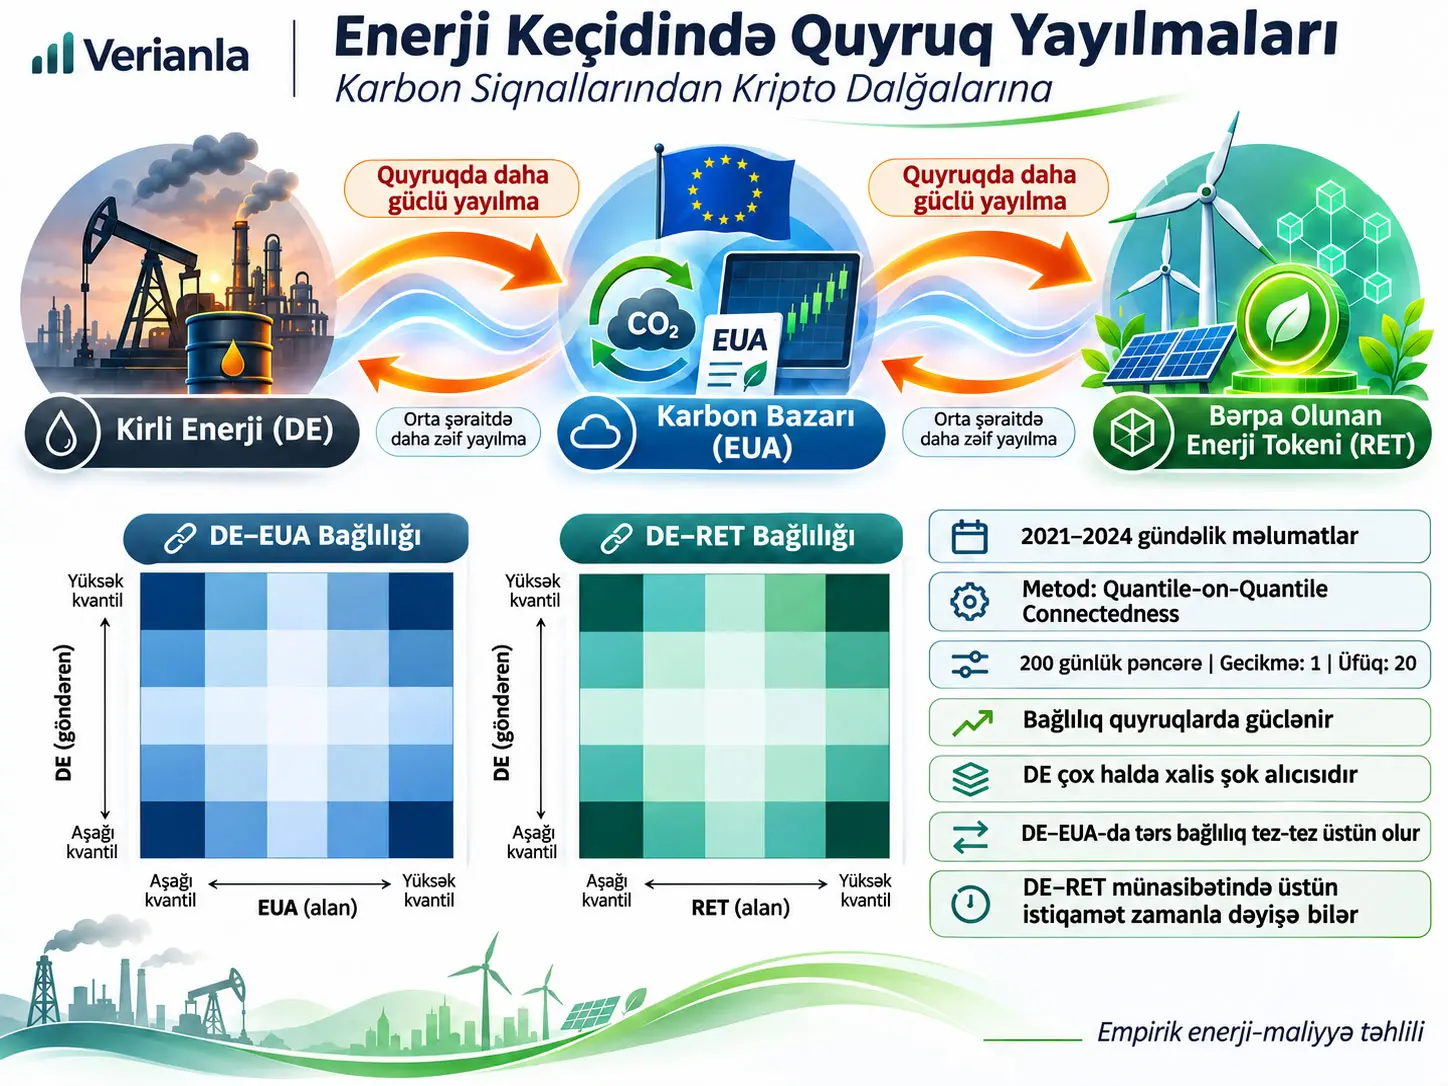
Kvantil-üzərinə-kvantil bağlılıq yanaşması (Quantile-on-Quantile Connectedness), iki bazarın yalnız orta davranışını deyil, hər iki bazarın gəlir paylanmasındakı müxtəlif vəziyyətlərinin bir-biri ilə necə əlaqəli olduğunu ölçən kvantil əsaslı yayılma təhlilidir. Bu tədqiqat 2021–2024 dövrünün gündəlik məlumatları əsasında çirkli enerji (dirty energy, DE), Avropa İttifaqı Emissiya Kvotası fyuçersləri (European Union Allowance, EUA) və bərpa olunan enerji tokenı (renewable energy token, RET) arasındakı vəziyyətdən asılı şok yayılmalarını araşdırır. Əsas nəticə ondan ibarətdir ki, bazarlararası bağlılıq normal bazar vəziyyətlərində nisbətən məhdud qaldığı halda gəlir paylanmalarının uc bölgələrində nəzərəçarpacaq dərəcədə güclənir.
Tədqiqatda karbon bazarı EUA fyuçersləri ilə, çirkli enerji isə S&P Commodity Producers Oil & Gas Exploration & Production Index ilə təmsil olunur. RET bərpa olunan enerji və paylanmış enerji infrastrukturu ilə əlaqələndirilən rəqəmsal aktiv kimi istifadə edilir. Bütün sıralar qiymət səviyyələri əvəzinə loqarifmik fərqlərdən əldə olunan gəlir sıralarına çevrilmişdir. Mənbə RET üçün istifadə edilən dəqiq token/ticker və qiymət məlumatı təminatçısını açıq şəkildə göstərmədiyinə görə bu təfərrüat Verianla tərəfindən tamamlanmamışdır.
Ekonometrik quruluş Quantile Vector Autoregression (QVAR) ilə başlayır, Quantile Vector Moving Average (QVMA) göstəriminə çevrilir və generalized forecast error variance decomposition (GFEVD) vasitəsilə istiqamətli bağlılıq ölçüləri yaradılır. Bayesian Information Criterion (BIC) bütün kvantil spesifikasiyalarında gecikmə uzunluğunu 1 seçmişdir. Dinamik təhlil 200 günlük hərəkətli pəncərə və 20 addımlıq proqnoz üfüqündən istifadə edir.
Nəticələrdə DE–EUA və DE–RET cütlərində ümumi bağlılıq xüsusilə hər iki bazar eyni vaxtda aşağı və ya yuxarı quyruq vəziyyətində olduqda yüksəlir. Xalis bağlılıq nəticələri isə çirkli enerjinin bir çox kvantil vəziyyətində, xüsusilə EUA qiymətləri və ya RET qiymətləndirmələri yüksək kvantillərdə olduqda, xaricə şok ötürən tərəfdən daha çox şok qəbul edən tərəf mövqeyində olduğunu göstərir. DE–EUA sistemində karbon qiymətlərinin təsiri xüsusilə əks bazar vəziyyətlərində güclü görünür, DE–RET sistemində isə hansı tərəfin daha üstün olduğu zamanla dəyişə bilər.
Bu nəticələr səbəblilik sübutu deyil. Tədqiqat bazarlardakı şokların statistik bağlılığını və istiqamətini ölçür; yüksək EUA qiymətinin təkbaşına fosil enerji qiymətini müəyyən etdiyini və ya RET hərəkətinin gələcək enerji bazarını dəqiq proqnozlaşdırdığını sübut etmir. Bundan əlavə, nümunə yalnız 2021–2024 dövrünü əhatə etdiyinə görə nəticələr EU ETS Faza IV, Avropa enerji böhranı, pul siyasətinin sərtləşdirilməsi və kripto bazarının dəyişkənliyi kimi dövrə xas şərtlərdən təsirlənmiş ola bilər.
Kvantil-Üzərinə-Kvantil Bağlılıq Yanaşması Nəyi Ölçür?
Kvantil-üzərinə-kvantil bağlılıq yanaşması bir bazarın müəyyən gəlir kvantilindəki şoklarının digər bazarın başqa kvantilindəki hərəkətlərlə nə dərəcədə əlaqəli olduğunu hesablayaraq orta əlaqə əvəzinə vəziyyətdən asılı və quyruqlara həssas yayılma xəritəsi yaradır. Beləliklə, məsələn, DE yüksək gəlir kvantilində, EUA isə aşağı kvantildə olduqda müşahidə edilən əlaqə hər iki bazarın median ətrafında olduğu vəziyyətdən ayrıca araşdırıla bilər.
Niyə yalnız korrelyasiyaya baxılmır?
Orta korrelyasiya əlaqənin bütün bazar vəziyyətlərində təxminən eyni qaldığı fərziyyəsinə yaxındır. Halbuki maliyyə gəlirlərində böhran, həddindən artıq yüksəliş, həddindən artıq eniş və ya likvidlik sıxlığı kimi uc vəziyyətlər orta dövrlərdən fərqli davrana bilər. Tədqiqatın əsas araşdırma problemi də məhz budur: enerji keçidinin üç müxtəlif institusional sahəsində yaranan qiymət siqnalları normal və ekstremal bazar şəraitində eyni şəkildə ötürülürmü?
Mənbə iki hipotez irəli sürür. Birinci hipotez DE, EUA və RET arasındakı bazarlararası bağlılığın gəlir paylanmalarının quyruqlarında normal bazar vəziyyətlərinə nisbətən daha güclü olacağını nəzərdə tutur. İkinci hipotez isə yayılmanın istiqamətinin və quruluş formasının müxtəlif institusional rejimlər arasında dəyişəcəyini nəzərdə tutur.
Tədqiqatdakı üç əsas bazar aktivi
| Qısaltma | Azərbaycanca izah | Tədqiqatdakı təmsil | Qiymətin formalaşmasına təsir edən əsas quruluş |
|---|---|---|---|
| DE | Çirkli enerji / fosil enerji göstəricisi | S&P Commodity Producers Oil & Gas Exploration & Production Index | Neft və təbii qaz hasilatı, fiziki tələb-təklif, makroiqtisadiyyat, geosiyasi şərtlər |
| EUA | Avropa İttifaqı Emissiya Kvotası | EU ETS EUA fyuçers qiyməti | Emissiya tavanı, kvota qaydaları, tənzimləyici qıtlıq, Market Stability Reserve və gələcək uyğunluq xərci gözləntiləri |
| RET | Bərpa olunan enerji tokenı | Tədqiqatın RET adlandırdığı rəqəmsal enerji aktivi | Təmiz enerji texnologiyası gözləntiləri, kripto bazarı likvidliyi, investor marağı və spekulyativ əhval-ruhiyyə |
DE ifadəsi bu tədqiqatda mənəvi təsnifat deyil, fosil yanacaqlarla əlaqəli bazar aktivlərini ayırmaq üçün istifadə olunan analitik etiketdir. Empirik tətbiqdə birbaşa xam neft və ya təbii qaz qiymət sırası əvəzinə neft və təbii qaz kəşfiyyatı-hasilatı şirkətlərini izləyən indeks istifadə olunur.
EUA qiyməti isə tənzimlənən karbon bazarında formalaşır. EU ETS çərçivəsində emissiya icazələrinin qıtlığı və gələcək tənzimləmə gözləntiləri karbon emissiyası yaradan şirkətlərin gözlənilən uyğunluq xərclərinə əks oluna bilər. Buna görə EUA yalnız enerji tələbinin deyil, iqlim siyasəti gözləntilərinin də qiymət siqnallarını daşıya bilər.
RET fərqli institusional quruluşa malikdir. Mənbənin izahına görə RET qiymətləndirilməsi təmiz enerjinin rəqəmsallaşmasına dair gözləntiləri ehtiva edə bilər; lakin eyni zamanda ümumi kripto-aktiv bazarının likvidliyinə, investor diqqətinə, leverage-li əməliyyatlara və spekulyativ əhval-ruhiyyəyə də məruz qalır. Buna görə RET ilə enerji keçidi arasındakı əlaqə qıtlığı tənzimləmə ilə müəyyən olunan EUA əlaqəsindən struktur baxımından fərqlidir.
Enerji keçidində şok ötürülməsi necə düşünülə bilər?
Tədqiqat üç mexanizm üzərində dayanır. Birincisi, EUA qiymətində güclü artım tənzimləməyə tabe şirkətlərin emissiya uyğunluğu xərclərinə dair gözləntilərini dəyişdirə və karbon-intensiv fəaliyyətlərin qiymətləndirilməsinə təsir göstərə bilər. İkincisi, enerji və karbon qiymətlərindəki uc hərəkətlər investorların keçid riskini yenidən qiymətləndirməsinə və fosil enerji, karbonla əlaqəli aktivlər və təmiz enerji tokenları arasında portfel bölgüsünü dəyişməsinə səbəb ola bilər. Üçüncüsü, RET bazarı bu sistemə kripto-maliyyə mənşəli likvidlik və investor əhval-ruhiyyəsi kanalını əlavə edir.
Bunlar tədqiqatın nəzəri mexanizm izahlarıdır. Ekonometrik bağlılıq ölçümü bu kanalların hər birini ayrıca eksperimental şəkildə təcrid edib səbəb-nəticə kimi təsdiqləmir.
Birbaşa və əks kvantillər nə deməkdir?
Birbaşa kvantil quruluşu, iki aktivin paylanmalarında oxşar bölgələrdə olduğu vəziyyətləri ifadə edir: aşağı-aşağı, orta-orta və ya yuxarı-yuxarı kimi. Əks kvantil quruluşu isə aktivlərin paylanmaların müxtəlif bölgələrində olduğu aşağı-yuxarı və ya yuxarı-aşağı vəziyyətlərini ifadə edir.
Bu fərq iki bazarın birlikdə eyni istiqamətdə ekstremal vəziyyətdə olması ilə bir bazarın güclü, digərinin zəif vəziyyətdə olmasını bir-birindən ayırır. Tədqiqat birbaşa və əks bağlılıq arasındakı fərqi ΔTCI ilə izləyir. Mənbə bu fərqi “direct və reverse connectedness arasındakı fərq” kimi müəyyən edir, lakin çıxma sırasını eyni cümlədə riyazi formula ilə dəqiqləşdirmir; buna görə Verianla ΔTCI işarəsinə mənbədə olmayan yeni tərif yükləmir.
Ümumi Bağlılıq İndeksi (TCI) Yüksək Olduqda Bu Nə Deməkdir?
Ümumi Bağlılıq İndeksi (Total Connectedness Index, TCI) sistemdəki sıralar arasında proqnoz xətası dispersiyasının nə dərəcədə bazarlararası şoklardan gəldiyini ümumiləşdirən ölçüsüz şəbəkə bağlılığı ölçüsüdür; tədqiqatın şərhində daha yüksək TCI daha güclü şok ötürülməsi və daha yüksək sistemik bazar riski deməkdir. Lakin TCI qiymət gəliri, itki faizi və ya müəyyən investisiyanın zərər ehtimalı deyil.
Mənbə metodologiya bölməsində düzəliş edilmiş TCI-nin [0,1] aralığında olduğunu bildirərkən Şəkil 2-də 60-dan yuxarı və 74.8-ə qədər çıxan xana dəyərləri göstərir. Məqalə bu göstərim üçün 100-ə vurma və ya faiz miqyaslandırması addımını açıq şəkildə yazmır. Buna görə aşağıdakı yenidən çəkilişdə mənbə xana dəyərləri olduğu kimi qorunmuş, “74.8 = 0.748” şəklində səssiz çevrilmə edilməmişdir.
Metodun əməliyyat axını
Tədqiqatın Metodu və Nəticələri
Məlumat dövrü və məlumat mənbələri
Tədqiqat 2021–2024 dövrünü əhatə edən gündəlik müşahidələrdən istifadə edir. Başlanğıc dövrünün EU ETS Faza IV-ün tam tətbiqi ilə üst-üstə düşdüyü bildirilir. Mənbə dəqiq başlanğıc və bitmə gününü və ya ümumi gündəlik müşahidə sayını ayrıca hesabat vermir.
| Sıra | Təmsil etdiyi bazar | Məlumat mənbəyi | Mənbədə göstərilən mühüm qeyd |
|---|---|---|---|
| EUA | Aİ karbon bazarı | Wind məlumat bazası | Spot qiymətdən daha likvid olduğu və siyasətin sərtliyini daha yaxşı əks etdirdiyi əsas gətirilərək fyuçers qiyməti istifadə edilmişdir. |
| DE | Neft və təbii qazla əlaqəli fosil enerji | S&P Commodity Producers Oil & Gas Exploration & Production Index; Investing.com çıxışı göstərilmişdir. | İndeks neft və təbii qaz hasilatı ilə məşğul olan şirkətləri izləyir. |
| RET | Bərpa olunan enerji ilə əlaqəli rəqəmsal aktiv | Mənbə dəqiq qiymət məlumatı təminatçısını açıq şəkildə göstərmir. | Mənbə RET-i enerji infrastrukturu/enerji sistemi koordinasiyası tokenı kateqoriyasına yaxın yerləşdirir; dəqiq ticker müəyyən edilməmişdir. |
Bütün dəyişənlər qiymət səviyyələri əvəzinə loqarifmik fərqlərdən yaradılan gəlir sıralarına çevrilmişdir. Bu əməliyyat müxtəlif qiymət miqyaslı aktivlərin müqayisəsini asanlaşdırır və səviyyə sıralarının miqyas təsirini azaldır. Mənbə bu çevrilmə üçün ayrıca nömrələnmiş tənlik vermir.
Təsviri statistika
| Statistika | DE | EUA | RET |
|---|---|---|---|
| Orta | 0.001 | 0.001 | 0.001 |
| Dispersiya | 0.000 | 0.001 | 0.006 |
| Əyrilik | −0.354 | −0.443 | −0.038 |
| Kurtosis | 1.616 | 4.825 | 9.449 |
| Jarque–Bera (JB) | 136.815 *** | 1057.842 *** | 3925.378 *** |
| ERS | 0.000 | 0.000 | 0.000 |
| Q(20) | 28.011 *** | 14.244 | 13.578 |
| Q²(20) | 111.825 *** | 172.796 *** | 64.272 *** |
*** işarəsi mənbədə %1 əhəmiyyətlilik səviyyəsini göstərir. Hər üç sıranın orta gəliri yuvarlaqlaşdırılmış cədvəldə 0.001-dir. RET-in dispersiyası 0.006 ilə digər iki sıradan daha yüksəkdir. DE üçün 0.000 kimi çap olunan dispersiya sıranın həqiqətən sıfır dəyişkənliyə malik olduğu demək deyil; bu, cədvəlin dəqiqliyinə görə yuvarlaqlaşdırmadır, çünki həm mənbə qrafiki, həm də digər statistikalar DE gəlirinin dəyişdiyini aydın şəkildə göstərir.
Üç sıranın əyriliyi mənfidir. RET-in cədvəldə verilən kurtosis dəyəri 9.449 ilə ən yüksəkdir və mənbə bunu nəzərəçarpan quyruq davranışı ilə əlaqələndirir. Bununla belə, cədvəl “Kurtosis” etiketindən istifadə edir və bunun klassik kurtosis, yoxsa excess kurtosis olduğunu ayrıca izah etmir; buna görə Verianla bu sütuna mənbədə olmayan yeni riyazi tərif yükləmir.
Jarque–Bera nəticələri hər üç sırada normal paylanma sıfır hipotezinin %1 səviyyəsində rədd edildiyini göstərir. Mənbə ERS vahid-kök nəticəsini bütün gəlir sıralarının stasionarlığını dəstəkləyən nəticə kimi şərh edir. Q(20) yalnız DE üçün %1 səviyyəsində əhəmiyyətlidir; Q²(20) isə hər üç sıra üçün %1 səviyyəsində əhəmiyyətlidir və mənbə bunu dəyişkənliyin klasterləşməsi ilə əlaqələndirir.
Tənlik (1): Kvantil VAR modeli
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) \tag{1} \]
Tənlik (1) standart vektor avtoreqressiyasının əmsallarını bütün paylanma üçün vahid dəyər kimi qiymətləndirmək əvəzinə müəyyən kvantil vəziyyətlərindən asılı edir. \(\mathbf{x}_t\) və \(\mathbf{x}_{t-j}\), \(K\times1\) ölçülü endogen dəyişən vektorlarıdır. \(\tau\), [0,1] aralığındakı kvantil vəziyyətlərini; \(p\), gecikmə uzunluğunu; \(\boldsymbol{\mu}(\tau)\), \(K\times1\) ölçülü kvantildən asılı şərti orta/mövqe vektorunu; \(\mathbf{B}_j(\tau)\), \(K\times K\) əmsal matrisini; \(\mathbf{u}_t(\tau)\) isə xəta vektorunu göstərir.
Xəta vektorunun dispersiya-kovariasiya matrisi mənbədə \(\mathbf{D}(\tau)\) ilə göstərilir. Empirik tətbiqdə BIC bütün kvantil spesifikasiyaları üçün \(p=1\) dəyərini seçmişdir.
Tənlik (2): QVAR-dan QVMA göstəriminə keçid
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) = \boldsymbol{\mu}(\tau) + \sum_{i=0}^{\infty}\mathbf{A}_i(\tau)\mathbf{u}_{t-i}(\tau) \tag{2} \]
Bu çevrilmə keçmiş dəyişən dəyərləri üzərindən qurulan QVAR göstərimini keçmiş şokların təsirləri ilə ifadə olunan Quantile Vector Moving Average (QVMA) göstəriminə keçirir. \(\mathbf{A}_i(\tau)\) matrisləri müəyyən kvantil rejimində keçmiş xəta/şok komponentlərinin bugünkü dəyişən vektoruna necə ötürüldüyünü təmsil edir.
Bu çevrilmənin elmi rolu GFEVD hesablanmasını mümkün etməkdir. Başqa sözlə, tədqiqatçılar bir sıradakı proqnoz qeyri-müəyyənliyinin nə qədərinin öz şokundan və nə qədərinin digər sıradakı şokdan gəldiyini ölçə bilmək üçün sistemi şok-cavab formasında yenidən ifadə edirlər.
Tənlik (3): Ümumiləşdirilmiş proqnoz xətası dispersiyasının ayrışdırılması
\[ \phi^{g}_{i\leftarrow j,\tau}(H) = \frac{ \displaystyle\sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{e}_j \right)^2 }{ \displaystyle H_k(\tau) \sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{A}_f(\tau)' \mathbf{e}_i \right) } \tag{3} \]
\(\phi^{g}_{i\leftarrow j,\tau}(H)\), \(H\) addım irəlidə sıra \(i\)-nin proqnoz xətası dispersiyasında sıra \(j\)-dən gələn şokların payını ölçmək üçün istifadə olunan ümumiləşdirilmiş ayrışdırmadır. \(\mathbf{e}_i\), yalnız \(i\)-ci elementi 1, digər elementləri 0 olan \(K\times1\) seçim vektorudur. \(\mathbf{A}_f(\tau)\) kvantil vəziyyətindəki şok yayılma əmsallarını, \(\mathbf{D}(\tau)\) isə xəta dispersiya-kovariasiya matrisini göstərir.
Mənbə göstərimi qeydi: PDF-də Tənlik (3)-ün məxrəcində \(H_k(\tau)\) termini çap edilmişdir; lakin ətrafdakı metod izahında bu simvol ayrıca müəyyən edilmir. Verianla bu termini başqa standart GFEVD notasiyası ilə səssizcə dəyişmir.
Tənlik (4): GFEVD-nin miqyaslandırılması
Mənbə Tənlik (3)-dən əldə edilən GFEVD sətirlərinin cəmi birə bərabər olmadığı üçün Diebold–Yılmaz yanaşmasına əsasən hər töhfənin müvafiq sətir cəminə bölündüyünü və beləliklə miqyaslandırılmış GFEVD-nin, yəni \(gSOT\) ölçüsünün əldə edildiyini bildirir.
PDF-də Tənlik (4)-ün görünən notasiyasında üfüq və indekslərdə \(F\), \(F'\) və \(\tau/r\) formaları tam ardıcıl istifadə olunmur. Buna görə simvolları mənbənin vermədiyi dəqiqliyə məcbur etmək əvəzinə riyazi əməliyyat açıq şəkildə qorunur:
\[ gSOT_{i\leftarrow j} = \frac{\text{seri }j\text{ şokunun seri }i\text{ için GFEVD katkısı}} {\text{seri }i\text{ satırındaki bütün GFEVD katkılarının toplamı}} \tag{4, işlem anlamı} \]
Bu normallaşdırmanın məqsədi müxtəlif sıralardan gələn töhfələri eyni sətir daxilində müqayisə oluna bilən və cəmi normallaşdırılmış quruluşa çevirməkdir. Yuxarıdakı ifadə mənbənin Tənlik (4)-ünün elmi əməliyyat mənasını izah edir; PDF-dəki uyğunsuz indeksləri yenidən uydurulmuş dəqiq LaTeX formuluna çevirmir.
Tənlik (5): TO istiqamətli bağlılıq
\[ S^{gen,to}_{i\rightarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{k\leftarrow i,\tau} \tag{5} \]
TO ölçüsü sıra \(i\)-dən digər sıralara gedən ümumi şok töhfəsini ölçür. Dəyər yüksəldikdə sıra \(i\) sistemdəki digər aktivlərin proqnoz qeyri-müəyyənliyinə daha çox töhfə verən şok mənbəyidir.
Tənlik (6): FROM istiqamətli bağlılıq
\[ S^{gen,from}_{i\leftarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{i\leftarrow k,\tau} \tag{6} \]
FROM ölçüsü sıra \(i\)-nin digər sıralardan aldığı ümumi şok töhfəsini ölçür. TO xaricə göndərilən, FROM isə xaricdən alınan şok təsirini təmsil edir.
Tənlik (7): NET istiqamətli bağlılıq
\[ S^{gen,net}_{i,\tau} = S^{gen,to}_{i\rightarrow\bullet,\tau} - S^{gen,from}_{i\leftarrow\bullet,\tau} \tag{7} \]
NET dəyəri müsbət olduqda sıra \(i\), aldığı təsirdən daha çoxunu digər sıralara ötürən xalis şok ötürücüsü; mənfi olduqda isə xaricə verdiyindən daha çox şok alan xalis şok qəbuledicisi kimi şərh edilir.
Tənlik (8): Düzəliş edilmiş ümumi bağlılıq indeksi
\[ TCI_{\tau}(H) = \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,from}_{k\leftarrow\bullet,\tau} \equiv \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,to}_{k\rightarrow\bullet,\tau} \tag{8} \]
TCI tək bir sıranın istiqamətli təsirindən daha çox sistemin ümumi bağlılıq dərəcəsini ümumiləşdirir. Mənbə daha yüksək TCI dəyərini daha yüksək şəbəkə bağlılığı və bazar riski ilə əlaqələndirir. Ölçü ölçüsüzdür; pul vahidi, enerji vahidi və ya gəlir faizi deyil.
Dinamik proqnoz parametrləri
| Parametr | Mənbədə verilən dəyər | Elmi rol |
|---|---|---|
| Məlumat tezliyi | Gündəlik | Bazar gəlirlərinin zaman ərzində dəyişməsini izləyir. |
| Nümunə dövrü | 2021–2024 | EU ETS Faza IV və enerji/kripto bazarındakı yüksək dəyişkənlik dövrlərini əhatə edir. |
| Gecikmə uzunluğu | 1 | BIC ilə bütün kvantil spesifikasiyalarında seçilmişdir. |
| Hərəkətli pəncərə | 200 günlük müşahidə | Bağlılığın zamanla dəyişməsinə imkan verir. |
| Proqnoz üfüqü | 20 addım | GFEVD üçün irəliyə yönəlik şok töhfələrinin hesablandığı üfüqdür. |
| Dayanıqlılıq yoxlamaları | Alternativ DE göstəricisi və alternativ hərəkətli pəncərə uzunluqları | Mənbə keyfiyyət baxımından oxşar nəticələr verdiyini bildirir; ətraflı nəticələrin müəlliflərdən tələb oluna biləcəyini qeyd edir. |
Quyruq Vəziyyətlərində Yayılma Niyə Mərkəz Vəziyyətlərindən Daha Güclü Görünür?
Tədqiqatın qiymətləndirmələrində DE–EUA və DE–RET bağlılığı hər iki aktivin gəlir paylanmasının uc bölgələrində olduğu vəziyyətlərdə mərkəz kvantillərə nisbətən nəzərəçarpacaq dərəcədə yüksəlir; müəlliflər bunu bazar stresi, siyasət qeyri-müəyyənliyi, enerji təhlükəsizliyi təzyiqi, investorların yenidən balanslaşdırması və kripto bazarına xas likvidlik/əhval-ruhiyyə kanallarının uc vəziyyətlərdə güclənməsi ilə əlaqələndirirlər. Bu mexanizmlər nəzəri izahlardır; quyruq bağlılığının hər bir səbəbini ayrıca səbəb-nəticə testləri ilə təcrid edən təcrübə aparılmamışdır.
Mənbə Şəkil 2: Ümumi kvantil-üzərinə-kvantil bağlılıq
İstilik xəritələrinin ən diqqətçəkən xüsusiyyəti mərkəz xanaların aşağı, künc və quyruq bölgələrinin yüksək olmasıdır. DE–EUA üçün mənbədə görünən ən yüksək xanalardan biri 74.4, DE–RET üçün isə 74.8-dir. Orta bölgədə DE–EUA dəyərləri təxminən 4–6 ətrafında; DE–RET mərkəz bölgəsində isə təxminən 7–10 ətrafındadır.
Mənbənin Şəkil 2 izah mətni birbaşa uyğunlaşdırılmış kvantillər üçün 5% və 95% nümunələrindən istifadə etdiyi halda, qrafikin görünən oxlarında 0.0, 0.3, 0.6 və 0.9 kimi tick işarələri vardır. Tam beşli kvantil toru metod bölməsində ayrıca siyahı kimi verilmədiyinə görə yenidən çəkilişdə xanalar “aşağıdan yuxarıya” istiqaməti ilə göstərilmiş və aradakı kvantil səviyyələri uydurulmamışdır.
Çirkli Enerji Bu Tədqiqatda Xalis Şok Ötürücüsüdür, Yoxsa Xalis Şok Qəbuledicisidir?
Xalis bağlılıq nəticələrinə görə çirkli enerji (DE) kvantil torunun əhəmiyyətli hissəsində, xüsusilə yüksək EUA və ya yüksək RET vəziyyətlərində xalis şok qəbuledicisidir; yəni bu bölgələrdə karbon bazarından və ya bərpa olunan enerji tokenı bazarından DE-yə gələn proqnoz-xətası dispersiya töhfəsi DE-dən qarşı bazara gedən töhfədən daha böyükdür. Bu nəticə bütün kvantillərdə və bütün zamanlarda DE-nin qəbuledici olduğu demək deyil.
Mənbə Şəkil 3: Xalis kvantil-üzərinə-kvantil bağlılıq
DE–EUA tərəfində xüsusilə yüksək EUA kvantillərinə uyğun gələn bəzi orta DE vəziyyətlərində xalis dəyərlər mənfiyə enir. Mənbə yüksək EUA qiymətlərini daha yüksək gözlənilən uyğunluq xərci və gələcəkdə daha sərt karbon tənzimlənməsinə dair irəliyönlü siqnal kimi şərh edir. Belə vəziyyətdə karbon bazarından fosil enerji aktivlərinə gedən informasiya təsiri əks istiqamətdəki təsirdən daha güclü ola bilər.
DE–RET panelində mənfi sahə daha genişdir. Mənbə bunu RET qiymətlərinin yalnız təmiz enerji əsasları ilə deyil, likvidliyin parçalanması, pərakəndə investor davranışı, leverage, kripto bazarı momentumu və spekulyativ əhval-ruhiyyə kimi amillərlə də hərəkət edə bilməsi ilə əlaqələndirir. Bu şərh RET-in fiziki enerji bazarını birbaşa idarə etdiyi demək deyil; ekonometrik olaraq RET mənşəli şok payının bəzi bazar vəziyyətlərində daha böyük olduğunu göstərir.
Şəkil 4: Birbaşa və əks bağlılığın zaman ərzində davranışı
Mənbə Şəkil 4 DE–EUA və DE–RET cütləri üçün birbaşa və əks kvantil bağlılığının zaman ərzində dəyişməsini göstərir. Qrafikin xam gündəlik/rolling-window nöqtələri məqalədə cədvəl şəklində verilmədiyinə görə Verianla dəqiq zaman sırasını yenidən yaratmır.
| Bazar cütü | Mənbədə hesabat verilən dinamik əlaqə | Şərh |
|---|---|---|
| DE–EUA | Əks bağlılıq nümunə dövrünün böyük hissəsində birbaşa bağlılıqdan yüksəkdir. | Karbon və fosil enerji bazarları paylanmalarının müxtəlif bölgələrində olduqda karbon qiyməti/siyasət xərci siqnalı güclənə bilər. |
| DE–RET | Birbaşa və əks strukturların üstünlüyü zamanla dəyişir. | RET-in təmiz enerji gözləntilərinə əlavə olaraq kripto bazarı əhval-ruhiyyəsinə məruz qalması daha dəyişkən ötürülmə quruluşu ilə əlaqələndirilir. |
Burada mənbə daxilində diqqət tələb edən məqam vardır. Şəkil 2-nin izahı eyni istiqamətli kvantil uyğunlaşmalarının qarşıt quyruq uyğunlaşmalarından daha yüksək bağlılıq yaratdığını söylədiyi halda, Şəkil 4 və nəticələr bölməsi DE–EUA üçün əks bağlılığın zamanla üstün olduğunu bildirir. Bu iki çıxış fərqli ümumiləşdirmə formalarına aiddir: biri ikiölçülü kvantil torundakı xana quruluşunu, digəri rolling-window boyunca yaradılan birbaşa/əks bağlılıq sıralarını müqayisə edir. Bununla belə, mənbə bu iki xülasə arasındakı aqreqasiya uyğunluğunu ətraflı riyazi ara addımlarla izah etmədiyinə görə nəticələr bir-birinin sadə ekvivalenti kimi şərh edilməməlidir.
İnvestorlar baxımından tədqiqatın şərhi
Müəlliflər fosil enerji ilə karbon və ya rəqəmsal təmiz enerji aktivlərini eyni portfeldə saxlayan investorlar üçün orta korrelyasiyanın kifayət etməyə biləcəyini müdafiə edirlər. Çünki ən güclü əlaqələr orta bazar vəziyyətlərində deyil, quyruq vəziyyətlərində ortaya çıxır. Buna görə keçid riskinin qiymətləndirilməsində quyruğa həssas və vəziyyətdən asılı ölçülərdən istifadənin daha çox məlumat verə biləcəyi irəli sürülür.
Çirkli enerjinin bir çox vəziyyətdə xalis şok qəbuledicisi olması səbəbilə müəlliflər EUA və RET bazarlarının tənzimləyici sərtləşmə və ya təmiz enerji texnologiyası gözləntilərinə dair irəliyönlü informasiya daşıya biləcəyini irəli sürürlər. Bu təklif birbaşa gəlirli ticarət strategiyasının sınaqdan keçirildiyi demək deyil; tədqiqatda out-of-sample portfel gəliri və ya real hedge performansı hesablanmamışdır.
Siyasət qurucuları baxımından tədqiqatın şərhi
Mənbə uc bazar şəraitində bağlılığın güclənməsini karbon bazarı və rəqəmsal aktiv nəzarətinin birlikdə qiymətləndirilməsi baxımından mühüm hesab edir. EUA kvota qaydalarının, emissiya tavanının və uyğunluq təqviminin aydın şəkildə kommunikasiya edilməsinin siyasət qeyri-müəyyənliyindən qaynaqlanan dəyişkənliyi azaltmağa kömək edə biləcəyi irəli sürülür.
RET bazarında isə token dizaynının, təsdiqləmə prosedurlarının və idarəetmə strukturlarının daha şəffaf edilməsi tövsiyə olunur. Mənbə həmçinin karbon bazarı tənzimləyiciləri ilə rəqəmsal aktivlərə nəzarət sistemləri arasında daha çox koordinasiyanın enerji keçidi ilə əlaqəli qiymət siqnallarının ardıcıllığına töhfə verə biləcəyini müdafiə edir.
Dayanıqlılıq yoxlamaları
Mənbə alternativ DE göstəricisi və müxtəlif rolling-window uzunluqları ilə aparılan dayanıqlılıq yoxlamalarının keyfiyyətcə oxşar nəticələr verdiyini bildirir. Lakin bu sınaqların cədvəlləri, alternativ pəncərə dəyərləri və ətraflı əmsalları məqalədə verilmir; müəlliflər bunların sorğu əsasında təqdim edilə biləcəyini bildirirlər.
Təkrar istehsal edilə bilmə baxımından açıq qalan məqamlar
| Başlıq | Mənbə vəziyyəti | Verianla yanaşması |
|---|---|---|
| RET-in dəqiq ticker/aktiv kimliyi | Aydın şəkildə göstərilməmişdir. | Uydurulmamışdır. |
| RET qiymət məlumatı təminatçısı | Məlumat bölməsində açıq şəkildə göstərilməmişdir. | Başqa məlumat mənbəyi fərz edilməmişdir. |
| Dəqiq nümunə başlanğıc/bitmə günü | Yalnız 2021–2024 dövrü verilir. | Gün sayı hesablanmamışdır. |
| Tam kvantil toru | Şəkil və mətn quyruq nümunələri verir; tam siyahı açıq şəkildə yazılmır. | Çatışmayan kvantil səviyyələri uydurulmamışdır. |
| Tənlik (3) \(H_k(\tau)\) | Simvol ayrıca müəyyən edilməmişdir. | Standart ədəbiyyatdan səssiz əvəzləmə edilməmişdir. |
| Tənlik (4) göstərimi | F/F′ və indeks göstərimində uyğunsuzluq vardır. | Əməliyyat mənası izah edilmiş, saxta dəqiq LaTeX yaradılmamışdır. |
| TCI miqyası | Mətn [0,1] dediyi halda Şəkil 2-də 60–74.8 aralığı görünür. | 100-ə bölmə fərz edilməmişdir. |
| Alternativ dayanıqlılıq nəticələri | Məqalədə ətraflı verilmir; sorğu əsasında müəlliflərdən əldə edilə biləcəyi bildirilir. | Yeni cədvəl və ya rəqəm yaradılmamışdır. |
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın dəstəkləmədiyi |
|---|---|
| DE–EUA və DE–RET bağlılığının bazar vəziyyətinə və kvantilə görə dəyişməsi. | Bütün enerji və kripto bazarlarının eyni şəkildə davranması. |
| Quyruq vəziyyətlərində bağlılığın mərkəz bazar vəziyyətlərindən daha güclü olması. | Hər böhran dövründə mütləq eyni böyüklükdə bağlılığın yaranması. |
| DE-nin bir çox kvantil vəziyyətində xalis şok qəbuledicisi olması. | Fosil enerji qiymətlərinin təkbaşına EUA və ya RET tərəfindən müəyyən edilməsi. |
| DE–EUA sistemində əks bağlılığın zaman ərzində üstün ola bilməsi. | EUA hərəkətlərinin DE üzərində sübut edilmiş birtərəfli səbəblilik yaratması. |
| DE–RET yayılma liderliyinin zamanla dəyişə bilməsi. | RET-in etibarlı bazar proqnozlaşdırma aləti və ya zəmanətli hedge olması. |
| Orta korrelyasiyanın quyruq risklərini natamam təmsil edə bilməsi. | Q-on-Q modelinin bütün investisiya qərarlarında digər metodlardan qəti üstün olması. |
| Nəticələrin 2021–2024 dövrünün bazar şəraitində əldə edilməsi. | Eyni strukturların uzun müddətdə və müxtəlif tənzimləyici rejimlərdə dəyişmədən qalması. |
Tədqiqatın əsas məhdudiyyəti
Müəlliflərin açıq şəkildə bildirdiyi əsas məhdudiyyət nümunə dövrünün nisbətən qısa olmasıdır. 2021-dən sonrakı dövr EU ETS Faza IV, Avropa enerji böhranı, monetar sərtləşmə və kripto bazarı dəyişkənliyi kimi qeyri-adi şərtləri əhatə etdiyinə görə qiymətləndirilən bağlılıq nümunələrinin bir hissəsi bu dövrə xas ola bilər. Daha uzun nümunələr yayılma strukturunun müxtəlif bazar rejimlərində davamlı olub-olmadığını sınamaq üçün lazımdır.
Mənbə və Metod Qeydi
Orijinal başlıq: From Carbon Signals to Crypto Waves: Tail Spillovers in the Energy Transition
Müəlliflər: Lidong Pang; Jianqiang Qi.
Müəllif sırası: Lidong Pang birinci müəllif, Jianqiang Qi ikinci müəllifdir.
Məsul müəllif: Lidong Pang.
Qurumlar: Lidong Pang — School of Economics and Management, Wuhan University, Wuhan 430072, China. Jianqiang Qi — School of Economics, Liaoning University, Liaoning 110036, China.
Jurnal: Energy Economics and Sustainable Finance.
Nəşriyyat: Scilight Press.
Nəşr növü: Article / empirik tədqiqat məqaləsi.
Cild / nömrə / məqalə: 2026, 1(1), 4.
Göndərilmə: 28 may 2026.
Reviziya: 11 iyul 2026.
Qəbul: 28 iyul 2026.
Nəşr: 3 avqust 2026.
DOI: 10.53941/eesf.2026.100004
Rəsmi keçid: https://doi.org/10.53941/eesf.2026.100004
Rəy prosesi: Energy Economics and Sustainable Finance rəyli akademik jurnaldır. Jurnalın dərc etdiyi proses məlumatında tək-kor qiymətləndirmə və hər məqalə üçün ən azı iki müstəqil rəyçi hesabatı göstərilir.
Lisenziya: Creative Commons Attribution 4.0 International (CC BY 4.0). Mənbə açıq çıxışlıdır. Bununla belə Verianla vizualları nəşriyyatın orijinal qrafik dizaynını piksel səviyyəsində kopyalamaq əvəzinə mənbə məlumatlarını müstəqil vizual kompozisiya ilə yenidən ifadə edir.
Tədqiqatın elmi növü: Enerji iqtisadiyyatı, karbon bazarı və dayanıqlı maliyyə kontekstində gündəlik maliyyə gəliri sıralarına tətbiq olunan kvantil əsaslı dinamik bağlılıq təhlili.
Əsas metod: Quantile-on-Quantile Connectedness; QVAR → QVMA → GFEVD → scaled GFEVD → TO/FROM/NET → adjusted TCI zənciri.
Məlumat dövrü: 2021–2024 gündəlik müşahidələr.
Əsas model parametrləri: BIC ilə gecikmə uzunluğu 1; 200 günlük hərəkətli pəncərə; 20 addımlıq proqnoz üfüqü.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Etika komitəsi: Tətbiq edilmir.
Məlumatlandırılmış razılıq: Tətbiq edilmir.
Məlumatların əlçatanlığı: Mənbə məlumatların sorğu əsasında əlçatan olacağını bildirir.
Maraqların toqquşması: Müəlliflər maraqların toqquşmasının olmadığını bəyan etmişlər.
Müəllif töhfələri: Lidong Pang — konseptuallaşdırma, metodologiya, proqram təminatı, ilkin layihənin yazılması, nəzərdən keçirmə və redaktə. Jianqiang Qi — məlumatların kurasiyası, vizuallaşdırma və tədqiqat. Hər iki müəllif dərc olunan versiyanı oxuyub təsdiqləmişdir.
Süni intellekt istifadəsi bəyanatı: Müəlliflər məqalənin hazırlanması zamanı ChatGPT-dən mətni dil baxımından cilalamaq üçün istifadə etdiklərini, sonra məzmunu nəzərdən keçirib redaktə etdiklərini və dərc olunan məzmuna görə tam məsuliyyət daşıdıqlarını bildirirlər.
Əsas mənbədaxili göstərim qeydləri: Tənlik (3)-dəki \(H_k(\tau)\) ayrıca müəyyən edilməmişdir. Tənlik (4)-də üfüq/indeks notasiyası tam ardıcıl deyil. Mətn TCI-ni [0,1] aralığında müəyyən etdiyi halda Şəkil 2 xanaları 60–74.8 səviyyəsində görünür. Şəkil 2 mətni 5%/95% kvantillərini nümunə göstərərkən görünən ox tick-ləri fərqli şəkildə göstərilir. Bu fərqlər Verianla tərəfindən səssizcə düzəldilməmişdir.
Təkrar istehsal edilə bilmə baxımından mühüm çatışmazlıqlar: RET-in dəqiq token/ticker kimliyi və qiymət məlumatı təminatçısı aydın deyil; tam nümunə tarixləri və kvantil torunun bütün səviyyələri siyahıya alınmamışdır; alternativ dayanıqlılıq sınaqlarının ətraflı nəticələri məqalədə deyil, sorğu əsasında müəlliflərdən təqdim olunacaq şəkildə saxlanılmışdır.
Əsas şərh sərhədi: Tədqiqat statistik şok bağlılığını ölçür; ölçülən bağlılıq səbəblilik, investisiya gəliri zəmanəti, fiziki enerji axını və ya müəyyən tənzimləyici siyasətin təsirinə dair nəzarətli təcrübə deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib