


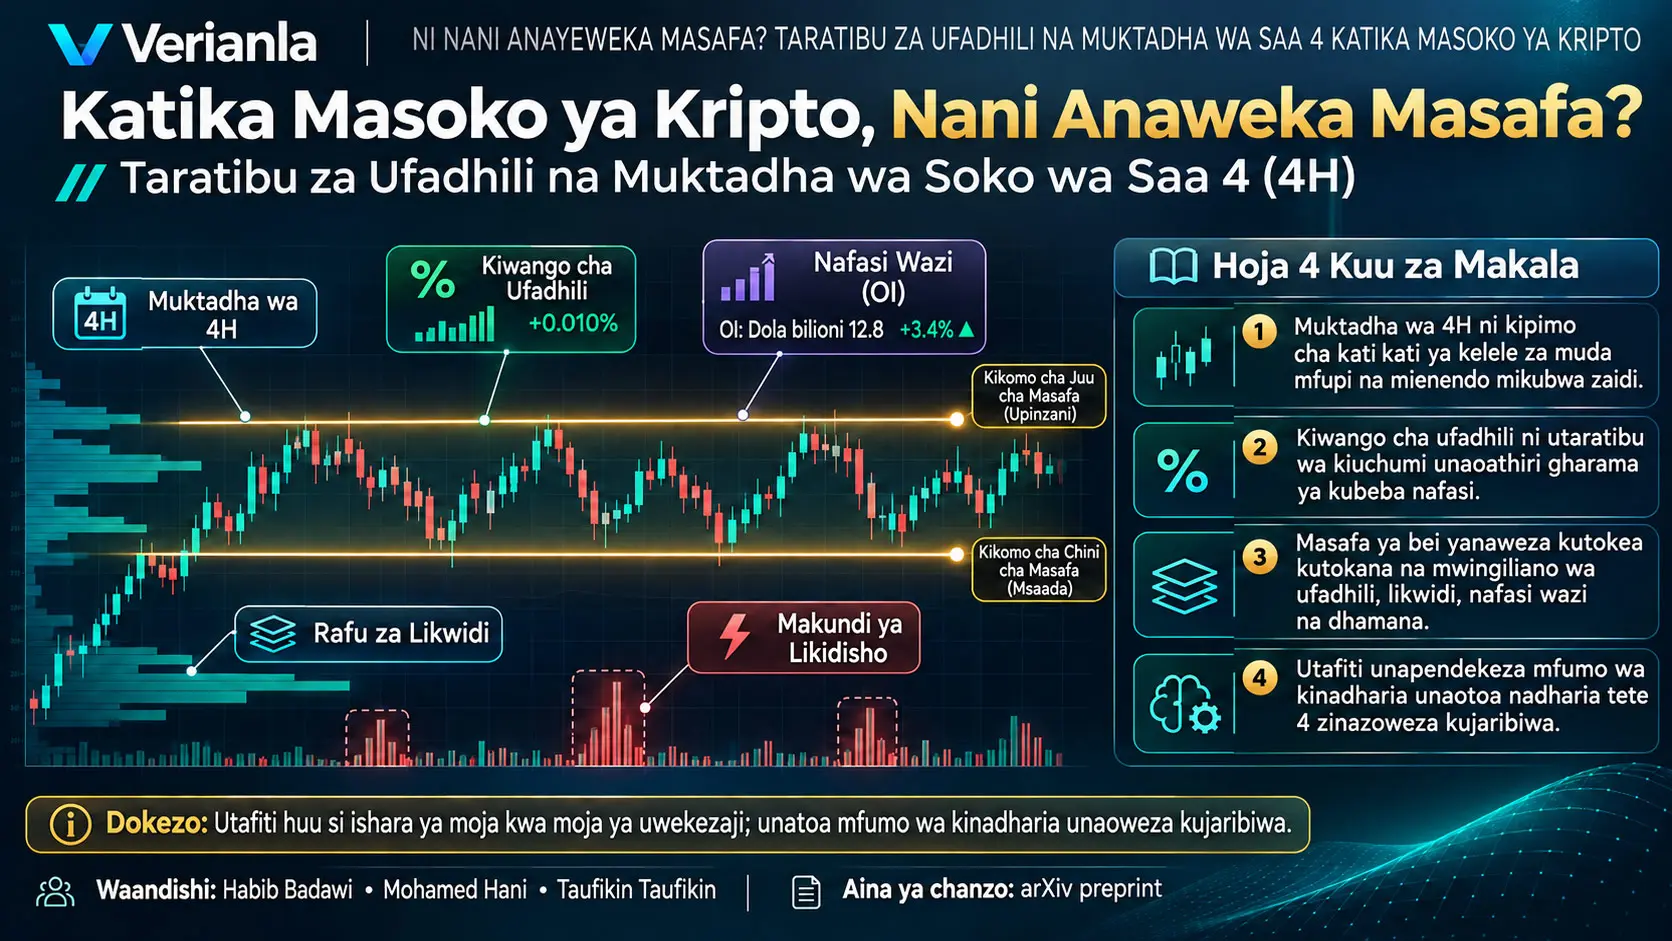
Muktadha wa soko wa saa nne (4H context), katika utafiti huu ni mfumo wa muda wa uchanganuzi unaowakilisha kiwango cha kati cha kimuundo kati ya volatiliti ya muda mfupi na mienendo ya mwelekeo ya muda mrefu zaidi katika masoko ya sarafu za kidijitali. Utafiti unapendekeza mfumo wa kinadharia na unaoweza kupimwa unaoeleza, hasa katika masoko ya mikataba ya hatima ya kudumu, kwamba bei kubaki ndani ya masafa fulani si tu “kutokuwa na uamuzi” au konsolidasheni ya nasibu, bali ni usawa wa muda unaotokana kwa pamoja na kiwango cha ufadhili, ukubwa wa mikataba iliyo wazi, mgawanyo wa ukwasi, leverage, uwezo wa dhamana na muundo wa soko wa 4H.
Hoja kuu ya chanzo ni kwamba kiwango cha ufadhili (funding rate) si kiashiria cha hisia za soko kinachoonyesha mwelekeo pekee; kama sehemu ya utaratibu wa motisha ya kiuchumi unaojaribu kuweka bei ya mkataba wa kudumu karibu na bei ya spot, kinaweza kuzuia tabia ya soko kwa kubadilisha gharama ya kubeba nafasi zisizo na usawa. Wakati ufadhili ni chanya, wenye nafasi ndefu huwalipa wenye nafasi fupi; wakati ufadhili ni hasi, wenye nafasi fupi huwalipa wenye nafasi ndefu. Kwa mujibu wa tafsiri ya utafiti, gharama hii, hasa inapobaki katika mwelekeo mmoja kwa muda mrefu, inaweza kufanya iwe vigumu kubeba nafasi za mwelekeo zenye leverage kubwa kupita kiasi na kuchangia bei kubaki ndani ya korido fulani.
Utafiti hauripoti matokeo ya seti moja ya data iliyothibitishwa kiempiria. Badala yake, unaainisha nadharia tete kuu nne, viwango vya ukusanyaji data, vizingiti vya vipimo, metriki za mikrostruktur ya soko na masharti ya ukanushaji. Kwa hiyo haiwezi kuhitimishwa kwamba “kiwango cha ufadhili huamua kabisa masafa ya bei”, kwamba “4H ndiyo kipindi bora kwa kila mali ya kripto”, au kwamba vizingiti vilivyotolewa katika chanzo ni sheria za jumla za soko. Chanzo chenyewe pia kinasema kuwa mfumo huo unapaswa kupimwa kwa utaratibu kwenye data za kihistoria na katika rejimu tofauti za soko.
Baadhi ya vizingiti vinavyopendekezwa katika chanzo ni mahsusi sana: mwelekeo wa ufadhili kudumu kwa angalau vipindi vitatu vya 4H mfululizo, thamani kamili ya ufadhili kukaribia chini ya %0,01/8 saa kabla ya kuvunjika kwa masafa, zaidi ya %20 ya kina cha ukwasi kuhamia nje ya masafa, mruko wa ufadhili kuzidi mikengeuko sanifu miwili ya wastani wa vipindi 30, mishumaa ya 4H kufunga nje ya masafa kwa angalau vipindi viwili mfululizo, na msongamano wa liquidation kufikia angalau %30 ya jumla ya ujazo wa liquidation ndani ya eneo la %2 kuzunguka mpaka wa masafa. Hata hivyo, hivi si vizingiti vya utendaji vilivyothibitishwa katika utafiti huu kwa seti kubwa ya data ya kiempiria; ni vigezo vya kiutendaji vilivyowekwa ili kufanya mfumo uliopendekezwa uweze kupimwa.
Tatizo kuu la utafiti: “Masafa ya soko” yanawakilisha nini hasa?
Katika masoko ya sarafu za kidijitali, bei inapozunguka kwa muda mrefu kati ya mpaka wa juu na wa chini mara nyingi hali hiyo huitwa “soko la pembeni”, “konsolidasheni” au “kutokuwa na uamuzi”. Utafiti huu unadai kuwa maelezo kama hayo hayaonyeshi utaratibu kwa kiwango cha kutosha. Katika mfumo unaopendekezwa na waandishi, masafa ya bei ni hali ya soko ambamo gharama za kubeba nafasi, kina cha soko, matumizi ya leverage, uwezo wa dhamana na tabia za wawekezaji katika mizani tofauti ya muda zimesawazika kwa muda.
Neno “utawala” au “governance” hapa halimaanishi kuwa taasisi kuu inaweka mpaka wa bei kwa amri. Kinyume chake, utafiti unapendekeza kuwa mipaka ya masafa ni matokeo yanayojitokeza kutokana na mwingiliano wa taratibu nyingi. Gharama ya ufadhili inaweza kufanya nafasi isiyo na usawa kuwa ghali; kina cha kitabu cha oda cha market maker kinaweza kujilimbikiza katika maeneo fulani ya bei; gharama za dhamana zinaweza kupunguza uwezo wa kubeba nafasi; na liquidation zinaweza kuchochea kufungwa kwa lazima kwa nafasi leverage inapojilimbikiza kupita kiasi. Kwa hiyo jibu la utafiti kwa swali “ni nani anayeweka masafa?” si mhusika mmoja, bali ni muundo uliosambazwa unaotokana na taratibu hizi kwa pamoja.
Dhana kuu za kiufundi
| Dhana | Inamaanisha nini? | Nafasi yake katika mfumo |
|---|---|---|
| Kipindi cha muda cha 4H | Kipimo cha muda kinachounganisha data za bei katika mishumaa ya saa nne. | Kwa mujibu wa chanzo, ni kiwango cha kati kinachopunguza kelele ya muda mfupi sana huku kikihifadhi unyeti kwa mabadiliko ya kimuundo. |
| Kiwango cha ufadhili | Utaratibu wa malipo ya mara kwa mara kati ya wenye nafasi ndefu na fupi katika mikataba ya hatima ya kudumu. | Motisha ya kiuchumi na gharama ya kubeba nafasi inayozuia bei ya mkataba wa kudumu kujitenga kwa muda mrefu na bei ya spot. |
| Mikataba iliyo wazi / Open Interest (OI) | Jumla ya ukubwa wa mikataba ya derivativu ambayo bado haijafungwa. | Kiashiria kikuu kinachotumika kutofautisha kujilimbikiza kwa nafasi zenye leverage, mzunguko wa nafasi na kuvunjwa kwa lazima kwa nafasi. |
| Mnyororo wa liquidation | Kufungwa kwa lazima kwa nafasi kusogeza bei na hivyo kuchochea kufungwa kwa lazima kwa nafasi nyingine. | Moja ya njia zinazopendekezwa kueleza mwendo wa haraka na kurudi nyuma kwenye mipaka ya masafa. |
| Rafu ya ukwasi / Liquidity shelf | Eneo la bei katika kitabu cha oda ambako kina kikubwa cha kununua au kuuza kimejilimbikiza. | Muundo unaotumiwa na chanzo katika dhana za mpaka wa masafa na uhamaji wa ukwasi kabla ya kuvunjika. |
| Basis spread | Tofauti ya jamaa kati ya bei ya mkataba wa derivativu na bei ya spot. | Kiashiria cha kiasi cha shinikizo la arbitraji na kutengana kwa derivativu na spot. |
| Gamma exposure | Athari ya nafasi inayohusiana na kasi ya mabadiliko ya unyeti wa delta kwa bei ya mali msingi katika chaguo. | Chanzo kinahusisha maeneo ya gamma fupi na upinzani, na maeneo ya gamma ndefu na uthabiti; uhusiano huu ni sehemu ya mfumo wa kinadharia wa utafiti. |
| Unyumbufu wa dhamana / Collateral elasticity | Uwezo wa kimawazo unaoeleza mfumo unaweza kubeba nafasi kiasi gani chini ya hali za dhamana zilizopo. | Hutumika katika hoja kwamba upana wa masafa unaweza kubadilika pamoja na gharama ya kukopa na upatikanaji wa dhamana. |
Kiwango cha Ufadhili ni Nini katika Masoko ya Kripto na Kwa Nini ni Muhimu?
Kiwango cha ufadhili ni kiwango kinachoamua malipo yanayofanyika kwa vipindi fulani kati ya wenye nafasi ndefu na fupi katika mikataba ya hatima ya kudumu; umuhimu wake mkuu katika utafiti ni kuchukuliwa kama utaratibu unaoweza kupunguza kutengana kati ya bei ya mkataba wa kudumu na bei ya spot kwa kuweka gharama ya moja kwa moja ya kiuchumi kwenye kubeba nafasi za mwelekeo zisizo na usawa.
mantiki ya kiuchumi ya utaratibu wa ufadhili
Mikataba ya hatima ya kudumu haina tarehe maalum ya mwisho kama mikataba ya kawaida ya hatima. Kwa hiyo utaratibu wa ufadhili hutumika kuzuia bei ya mkataba kujitenga na soko la spot kwa muda mrefu. Katika maelezo ya chanzo, bei ya mkataba wa kudumu inapokuwa juu ya bei ya spot, ufadhili huwa chanya kwa kawaida; wenye nafasi ndefu huwalipa wenye nafasi fupi. Hii inaweza kuongeza gharama ya kununua mkataba wa kudumu na kufanya miamala ya arbitraji kama mkataba mfupi wa kudumu / spot ndefu ivutie zaidi kiuchumi. Katika hali kinyume, ufadhili hasi unaweza kuongeza gharama ya kubeba nafasi fupi.
Utafiti unatafsiri utaratibu huu kwa upana zaidi ya kuwa “kiashiria cha mwelekeo”. Muhimu si tu kama ufadhili ni chanya au hasi; bali pia ukubwa wake, muda ambao umebaki katika mwelekeo mmoja na kama unalingana na muundo wa 4H. Kwa mfano, ufadhili chanya wenye nguvu unaweza kuonyesha kuwa nafasi za mwelekeo wa kupanda zimekuwa ghali. Hata hivyo, utafiti haudai kwamba ufadhili chanya wa juu pekee unamaanisha bei itashuka moja kwa moja; nadharia tete kuu ni kutathmini shinikizo la ufadhili pamoja na muundo wa 4H, mikataba iliyo wazi na viashiria vya ukwasi.
Kuweka gharama ya ufadhili katika kiwango cha mwaka
Chanzo kinatumia uhusiano ufuatao wa mstari wa kuweka kiwango cha mwaka ili kuhamisha kiwango cha ufadhili cha saa nane kwenda kwenye muktadha wa mwaka:
\[ A_{\text{simple}} = r_{8H}\times 3 \times 365 \times 100 \]
Hapa \(r_{8H}\), ni kiwango cha ufadhili cha saa nane katika umbo la desimali. Kwa mfano, kiwango cha %0,05 huandikwa kama \(0{,}0005\) katika umbo la desimali. Kwa kuwa kuna vipindi vitatu vya saa nane kwa siku, kizidishi \(3\) hutumiwa, na kwa kuwa kuna siku 365 kwa mwaka, kizidishi \(365\) hutumiwa. Kizidishi cha mwisho \(100\) hubadilisha matokeo ya desimali kuwa asilimia. Kwa hiyo \(0{,}0005 \times 3 \times 365 \times 100 = 54{,}75\%\) hutoa gharama rahisi iliyowekwa katika kiwango cha mwaka.
Jukumu la kihisabati: Formula hii si modeli ya kutabiri faida; inahamisha kiwango cha ufadhili cha saa nane kinachodhaniwa kuwa thabiti kwenda kwenye kipimo cha mwaka kwa njia rahisi ya mstari. Kitengo: Matokeo huonyeshwa kama asilimia ya mwaka. Dhana: Inadhaniwa kuwa kiwango cha ufadhili hubaki kilekile mwaka mzima; kwa uhalisia kinaweza kubadilika kutoka kipindi kimoja hadi kingine. Mpaka wa tafsiri: Namba iliyowekwa katika kiwango cha mwaka haimaanishi kuwa nafasi italipa au kupokea kiwango kilekile cha ufadhili kwa mwaka mzima.
Dokezo la mbinu ndani ya chanzo: Katika dokezo la Jedwali VIII la utafiti imeandikwa kuwa uwekaji wa kiwango cha mwaka unadhania “continuous compounding”, yaani ujumuishaji endelevu; hata hivyo, uhusiano \(r_{8H}\times3\times365\) uliotolewa katika jedwali na maandishi ya maelezo ni, kihisabati, uwekaji rahisi/wa mstari wa kiwango cha mwaka. Verianla haiunganishi kauli hizi mbili kana kwamba ni formula moja, bali huhifadhi wazi kutokulingana huku ndani ya chanzo.
Tofauti ya kihesabu katika mfano wa ufadhili wa siku 30 wa chanzo
Chanzo kinatoa mfano wa gharama ya takribani %5,5 kwa nafasi ya 1x inayolipa kiwango cha ufadhili cha %0,05/8 saa kwa siku 30; na %55 ya mtaji kwa leverage ya 10x. Hata hivyo, kwa hesabu ya mstari inayotumiwa na maandishi hayo hayo, katika siku 30 kuna vipindi \(30\times3=90\) vya ufadhili na \(0{,}05\%\times90=4{,}5\%\). Gharama ileile ya notional inapolinganishwa na dhamana ya awali chini ya leverage ya 10x, njia rahisi inalingana na takribani %45. Kwa hiyo namba %5,5/%55 hazijawasilishwa na Verianla kama matokeo ya chanzo yaliyosahihishwa; zimewekewa alama kama kutokulingana kwa kihesabu ndani ya chanzo.
Muktadha wa Saa 4 (4H) Unawakilisha Nini Katika Mfumo Huu?
Muktadha wa 4H katika modeli iliyopendekezwa na utafiti ni safu ya uchanganuzi kati ya kelele za mizani ya muda mfupi sana na mabadiliko ya rejimu ya kila siku/kila wiki; waandishi wanapendekeza kuwa kipindi hiki kinatoa usawa unaofaa kwa kusoma pamoja vipengele vya kimuundo kama uwekaji wa ukwasi, mabadiliko ya mikataba iliyo wazi, shinikizo la ufadhili na uwekaji wa nafasi katika kiwango cha taasisi.
Kwa nini 4H imechaguliwa kama “kipimo cha kati”?
Kwa mujibu wa hoja ya chanzo, grafu za dakika moja au dakika tano zinaweza kuathiriwa kwa urahisi na biashara ya algoriti, kughairiwa kwa oda kwa muda mfupi, athari za ghafla za habari na kelele za mikrostruktur. Grafu za kila siku, kwa upande mwingine, zinaweza kuitikia polepole zaidi mabadiliko fulani ya leverage na ukwasi. Kwa hiyo waandishi wanaweka kipindi cha saa nne kama suluhisho la kati la vitendo kati ya kuchuja tabia ya muda mfupi na kudumisha unyeti kwa mabadiliko ya kimuundo.
Chaguo hili halijathibitishwa kiempiria kwa maana kwamba “4H ndiyo kipindi bora kwa mali zote za kripto”. Katika sehemu ya mapungufu ya utafiti, inakubaliwa wazi kuwa rejimu tofauti za soko au mali tofauti zinaweza kuhitaji azimio tofauti la muda, na kubaini kipindi bora kwa mbinu za utaratibu kunaachwa kama eneo la uthibitishaji wa baadaye.
Kufuatilia muundo wa soko katika kipimo cha 4H
Chanzo kinatumia vilele na mabonde ya ndani ya 4H katika kuchora ramani ya mipaka ya masafa. Katika mfumo wa metriki unaopendekezwa, dirisha la kutazama nyuma la mishumaa mitano hutumiwa kutambua ekstremu za ndani. Muda ambao bei inabaki katika korido ileile huwakilishwa na “range width persistence”, huku usambazaji halisi wa bei ukiwakilishwa na volatiliti iliyotokea inayofuatiliwa kwa mkengeuko sanifu wa marejesho ya 4H.
Uwiano wa utambi wa mshumaa kwa mwili wake hufafanuliwa kama kiashiria cha takriban cha kukataliwa kwa mpaka:
\[ R_{wb}=\frac{L_{\text{wick}}}{L_{\text{body}}}\times100 \]
\(R_{wb}\) ni uwiano wa utambi/mwili; \(L_{\text{wick}}\) huonyesha urefu wa bei wa utambi wa juu au chini unaochunguzwa, na \(L_{\text{body}}\) huonyesha urefu kamili wa mwili kati ya kufunguka na kufunga. Kwa kuwa vipimo vyote viwili viko katika kitengo kilekile cha bei, uwiano hauna kipimo na hutolewa kama asilimia. Kuongezeka kwa uwiano kunaonyesha kuwa baada ya bei kusonga upande mmoja ndani ya mshumaa ilirudi nyuma kwa kiasi kikubwa zaidi; lakini uwiano huu pekee si ushahidi wa “uuzaji wa taasisi” au “ununuzi wa taasisi”.
Rafu ya ukwasi, kina cha soko na mpaka wa masafa
Katika chanzo, rafu ya ukwasi huchukuliwa kama mkusanyiko wa kina cha kitabu cha oda katika viwango fulani vya bei. Katika mfumo wa waandishi, mipaka ya masafa si mistari ya bei ya zamani tu; maana ya mipaka hii husomwa pamoja na kina cha kitabu cha oda, ufyonzaji wa oda kubwa, mikataba iliyo wazi na maeneo ya liquidation ya lazima.
Ili kupima uhamaji wa rafu ya ukwasi, inapendekezwa kufuatilia percentile za 25 na 75 za kina limbikizi cha kitabu cha oda. Uhamaji dhahiri wa kina kuelekea nje ya masafa unaweza kutafsiriwa kuwa hesabu ya market maker imehamia eneo jipya la bei. Katika nadharia tete ya pili ya utafiti, zaidi ya %20 ya kina jumla kuhamia nje ya mipaka ya awali ya masafa imewekwa kama kizingiti cha kiutendaji. Kizingiti hiki ni cha muundo wa majaribio wa utafiti wenyewe; hakijathibitishwa kuwa sheria ya jumla ya kuvunjika.
Basis spread huhesabiwaje?
Chanzo kinafafanua tofauti ya jamaa kati ya bei ya perpetual au derivativu nyingine na bei ya spot kama ifuatavyo:
\[ B=\frac{P_{\text{derivative}}-P_{\text{spot}}}{P_{\text{spot}}} \]
Hapa \(P_{\text{derivative}}\) ni bei ya mkataba wa derivativu na \(P_{\text{spot}}\) ni bei ya soko la spot. \(B\) ni uwiano usio na kipimo; ukiripotiwa kama asilimia huzidishwa kwa \(100\). Basis chanya huonyesha bei ya derivativu iko juu ya spot, basis hasi huonyesha iko chini. Chanzo kinatumia ±%0,5 kama kiashiria cha kiutendaji cha “kutengana muhimu”. Thamani hii pia ni kizingiti cha mfumo uliopendekezwa; si mpaka wa jumla uliothibitishwa katika utafiti huu kwa data pana.
Kutokuwa na usawa katika kitabu cha oda
Kipimo cha kutokuwa na usawa wa kitabu cha oda kinachotumiwa na utafiti ni:
\[ I_{book}=\frac{D_{bid}}{D_{ask}}-1 \]
\(D_{bid}\) huonyesha kina cha ununuzi katika masafa ya bei yaliyochaguliwa na \(D_{ask}\) huonyesha kina cha uuzaji. Matokeo yakikaribia sifuri, pande mbili zina kina kinachofanana; thamani chanya huonyesha upande wa ununuzi na thamani hasi upande wa uuzaji una kina kikubwa kwa kulinganisha. Chanzo kinatoa thamani kamili kubwa kuliko ±0,3 kama kiashiria cha “kutokuwa na usawa kupita kiasi”. Uwiano huu hutumika kufuatilia shinikizo la mwelekeo wa muda mfupi, lakini kwa kuwa oda zinaweza kughairiwa na kina kinachoonekana si sawa na nia halisi ya biashara, chanzo pia kinapendekeza vipimo kama slippage na athari ya soko.
Fill slippage na ukwasi halisi
Chanzo kinafafanua mkengeuko wa bei unaotokea wakati wa kutekeleza oda kubwa kwa uhusiano ufuatao:
\[ S=\frac{P_{\text{execution}}-P_{\text{mid}}}{P_{\text{mid}}} \]
\(P_{\text{execution}}\) ni wastani wa bei ya utekelezaji wa biashara na \(P_{\text{mid}}\) ni nukta ya kati kati ya ununuzi bora na uuzaji bora. Thamani kubwa kamili ya \(S\) inaonyesha kuwa, licha ya kitabu cha oda kinachoonekana, uwezo halisi wa utekelezaji unaweza kuwa dhaifu zaidi. Chanzo kinatumia oda ya soko iliyoigwa yenye ukubwa wa dola milioni 1 za Marekani kama notional ya mfano wa jaribio la ukwasi. Hii si kiwango cha soko, bali ni sehemu ya itifaki ya kipimo inayopendekezwa na utafiti.
Kutofautisha mzunguko wa mikataba iliyo wazi na kuporomoka
Moja ya dhana muhimu za utafiti ni kufuatilia si kiwango cha mikataba iliyo wazi pekee, bali pia namna inavyobadilika. “OI rotation” inaeleza hali ambapo nafasi husambazwa upya kwa mwelekeo badala ya kufungwa kabisa. Chanzo kinahusisha muundo huu na uwekaji upya wa nafasi kwa hiari, huku kikihusisha kushuka kwa kasi kwa mikataba iliyo wazi na liquidation au upunguzaji wa lazima wa leverage.
Chanzo kinafafanua mzunguko wa OI kama “derivative ya kwanza ya mikataba iliyo wazi iliyorekebishwa kwa volatiliti ya muda wa karibu”; hata hivyo, hakitoi kwa fomula wazi umbo kamili la tofauti ya muda uliogawanyika, dirisha la volatiliti litakalotumika, wala mlinganyo wa urekebishaji. Kwa hiyo Verianla haitungi hapa mlinganyo wa OI rotation ambao haupo kwenye chanzo.
Uwiano wa long/short na mkusanyiko wa nafasi
Uwiano wa mikataba iliyo wazi ya long/short katika chanzo hutumika kama:
\[ R_{LS}=\frac{OI_{\text{long}}}{OI_{\text{short}}} \]
Utafiti unachukulia thamani za \(R_{LS}>2{,}0\) au \(R_{LS}<0{,}5\) kama vizingiti vya kiutendaji vya msongamano uliokithiri wa nafasi katika mwelekeo mmoja. Kwa mkusanyiko wa nafasi, inaelezwa kuwa mgawo wa Gini au vipimo vingine vinavyofanana vya ukosefu wa usawa vinaweza kutumika, na thamani ya Gini kuzidi 0,7 inaweza kuhusishwa na mkusanyiko mkubwa na hatari inayowezekana ya udanganyifu wa soko. Hata hivyo, utafiti hauonyeshi usahihi wa utabiri wa vizingiti hivi kwa matokeo yake yenyewe ya kiempiria.
Msongamano wa liquidation na KDE
Ili kuchora ramani ya makundi ya liquidation, chanzo kinapendekeza mbinu ya ukadiriaji wa msongamano wa kerneli (Kernel Density Estimation, KDE) na kutaja bandwidth kuwa %1 ya masafa ya bei. KDE ni mbinu isiyo ya kiparameta inayobadilisha maeneo ya bei ya matukio binafsi kuwa fungsi ya msongamano iliyolainishwa. Utafiti huu hautoi mlinganyo kamili wa kihisabati wa KDE; kwa hiyo Verianla haiongezi kigezo au uchaguzi wa fungsi ya kerneli usio katika chanzo.
Nadharia tete nne zinazoweza kujaribiwa za utafiti
| Nadharia tete | Sharti la kiutendaji | Uchunguzi unaotarajiwa | Kigezo cha kufalsifisha / kutofautisha |
|---|---|---|---|
| H1 — Kudumu kwa masafa chini ya shinikizo endelevu la ufadhili | Ufadhili hudumu katika mwelekeo uleule kwa angalau vipindi 3 mfululizo vya 4H; OI iko juu ya wastani unaosogea wa siku 90. | Volatiliti iliyotekelezwa ya 4H hupungua; uwiano wa utambi/mwili huongezeka; majaribio yanayoshindwa kufunga nje ya masafa na OI ya juu huonekana. | Kuonekana kwa upanuzi endelevu pamoja na volatiliti inayoongezeka chini ya shinikizo lilelile la ufadhili kunadhoofisha nadharia tete. |
| H2 — Ulinganifu wa ufadhili na muundo kwa upanuzi | Vipindi 1–3 vya 4H kabla ya kuvunjika, thamani kamili ya ufadhili huwa <%0,01/8 saa; >%20 ya kina cha kitabu cha oda huhama nje ya masafa katika mwelekeo wa kuvunjika. | Unyonyaji kwenye mpaka wa awali hupungua, hifadhi ya market maker huhama, na OI huzunguka kimwelekeo bila kuporomoka kabisa. | Mzunguko wa OI lazima utenganishwe na upunguzaji wa lazima wa leverage; chanzo hutumia kushuka kabisa kwa OI kwa >%5 kuitenga upande wa kuporomoka. |
| H3 — Ufadhili hutenda kama “governor”, si kichocheo | Mabadiliko ya ufadhili huzidi mikengeuko sanifu 2 kutoka wastani wa vipindi 30, lakini muundo wa 4H haubadiliki. | Baada ya volatiliti ya muda, bei hurudi kwenye katikati ya masafa; basis hurudi kawaida haraka; kufungwa kwa 4H hubaki ndani ya korido. | Kwa mabadiliko ya kimuundo, angalau mishumaa 2 mfululizo ya 4H lazima ifunge nje ya masafa; kurudi kwenye wastani hufafanuliwa kama kurudi ndani ya mkengeuko sanifu 1 kutoka katikati ya masafa. |
| H4 — Mipaka “inayolindwa” na liquidation | ≥%30 ya jumla ya ujazo wa liquidation hukusanyika ndani ya mazingira ya bei ya ±%2 ya mpaka wa masafa. | Wakati wa jaribio la mpaka huonekana liquidation, kurudi nyuma kwa haraka, kurejea kwa muda kwa ufadhili katika hali ya kawaida na kupungua kwa OI kwa muda mfupi. | Kurudi nyuma kwa haraka hufafanuliwa kama kurejeshwa kwa >%50 ya mwendo uliovuka mpaka ndani ya kipindi kimoja cha 4H; kurejea kawaida kwa ufadhili hufafanuliwa kama kupungua kwa ≥%20 katika thamani kamili ya kiwango cha ufadhili ndani ya vipindi viwili. |
Jedwali hili linapaswa kusomwa si kama “matokeo manne ya utafiti”, bali kama “nadharia tete nne zinazoweza kujaribiwa za utafiti”. Chanzo kinaeleza wazi kwamba nadharia tete zinapaswa kujaribiwa kwa data ya kihistoria katika mali tofauti za kripto na mizunguko tofauti ya soko.
Maneno ya data na vipimo vya kitakwimu vinapaswa kusomwaje?
OHLCV, ni kifupi cha Open–High–Low–Close–Volume: huwakilisha kwa pamoja bei ya ufunguzi, bei ya juu zaidi, bei ya chini zaidi, bei ya kufunga na ujazo wa biashara katika kipindi fulani. Chanzo kinapendekeza kuunganisha data ya spot OHLCV katika vipindi vya saa nne na kulinganisha bei kutoka masoko tofauti kwa kuzingatia ujazo wa biashara.
Mark price, ni bei rejea inayotumiwa na jukwaa la derivatives kwa uthamini wa nafasi na, katika mifumo mingi, kwa hesabu za liquidation/ufadhili; index price kwa kawaida ni bei ya faharasa rejea inayotokana na soko moja au zaidi la spot. Chanzo kinataka zote mbili zikusanywe lakini hakifafanui fomula za mark/index mahsusi kwa kila soko. Kwa hiyo metodolojia ya kila jukwaa inapaswa kuandikwa kando.
Kitabu cha oda cha Level 2, ni data ya kina inayoonyesha si bei bora tu za kununua na kuuza, bali pia kiasi cha ununuzi na uuzaji katika viwango vingi vya bei. Chanzo kinapendekeza picha za muda zenye angalau viwango 20 vya bei. Kitabu cha oda kinachoonekana si ukwasi wote halisi; oda zinaweza kufutwa au kubadilishwa. Kwa hiyo utafiti pia huongeza vipimo vinavyotegemea utekelezaji kama fill slippage na athari ya soko.
UTC (Coordinated Universal Time), ni kiwango cha pamoja cha muda kinachotumiwa kuweka data za masoko kutoka maeneo tofauti ya kijiografia kwenye mhimili mmoja wa muda. NTP (Network Time Protocol) ni itifaki ya kusawazisha saa za kompyuta na seva za muda rejea. Chanzo hutumia usahihi wa alama ya muda wa ±30 sekunde kama kizingiti cha udhibiti wa ubora.
Wastani unaosogea, ni wastani wa uchunguzi \(n\) wa mwisho unaohesabiwa upya kwa kusogeza dirisha mbele kila data mpya inapofika. Katika utafiti, kwa mfano, OI huchukuliwa kuwa “ya juu” ikiwa iko juu ya wastani unaosogea wa siku 90. Hii haimaanishi kwamba OI ni ya juu kwa thamani kamili, bali ni ya juu ikilinganishwa na historia yake ya muda wa karibu.
Mkengeuko sanifu, hupima kiwango ambacho uchunguzi umetawanyika kuzunguka wastani. Katika H3, kuondoka kwa mwendo wa ufadhili zaidi ya mikengeuko sanifu miwili kutoka wastani wa vipindi 30 ni ufafanuzi wa kiutendaji wa “spike”. Chanzo hakifafanui kama mkengeuko sanifu utahesabiwa kwa fomula ya sampuli au ya populasheni; katika utekelezaji uchaguzi huu unapaswa kuwekwa wazi kwa ajili ya uwezo wa kurudia matokeo.
Percentile, ni thamani ambayo sehemu fulani ya usambazaji uliopangwa iko chini yake. Chanzo kinapendekeza kufuatilia percentile ya 25 na 75 ya kina cha kitabu cha oda ili kupima jinsi wingi wa ukwasi unavyohama katika safu ya bei.
Mgawo wa Gini, ni kipimo kisicho na kitengo kinachofupisha kiwango cha usawa/mkusanyiko wa usambazaji. Chanzo kinapendekeza Gini au vipimo sawa kutathmini mkusanyiko wa nafasi kwa idadi ndogo ya washiriki na hutumia thamani iliyo juu ya 0,7 kama mfano wa mkusanyiko mkubwa. Hata hivyo, haijaelezwa kwa undani Gini ihesabiwe juu ya ulimwengu gani wa data.
MAD (Median Absolute Deviation; mkengeuko kamili wa mediani), ni kipimo thabiti cha mtawanyiko kinachotegemea mediani ya umbali kamili wa uchunguzi kutoka mediani. Jedwali la ziada la udhibiti wa ubora la chanzo linapendekeza mbinu inayotegemea MAD kutambua outlier za bei kati ya masoko; mbinu hii inaweza kuathiriwa kidogo na thamani za mwisho kuliko wastani/mkengeuko sanifu wa kawaida.
Usanifu wa ukusanyaji data
Utafiti unapendekeza usanifu wa data wa vyanzo vingi uliosawazishwa kwa muda ili nadharia tete ziweze kujaribiwa. Mishumaa ya saa nne inapaswa kupangiliwa kwa mipaka sahihi kama 00:00, 04:00, 08:00 kwa UTC; data ya spot OHLCV ikusanywe kutoka masoko matatu makubwa zaidi kwa ujazo wa biashara; perpetual mark price, index price na kiwango cha ufadhili virekodiwe wakati wa settlement ya ufadhili; na vipindi vya ufadhili vya majukwaa tofauti visawazishwe kwenye msingi wa saa nane.
| Kategoria ya data | Marudio ya ukusanyaji yanayopendekezwa | Urekebishaji / udhibiti wa ubora |
|---|---|---|
| Data ya mshumaa wa 4H | Katika mipaka kamili ya 4H UTC | Usahihi wa alama ya muda ±30 sekunde |
| Spot OHLCV | Ujumuishaji wa 4H | Masoko 3 ya kwanza kwa ujazo wa biashara; wastani uliopimwa kwa ujazo; kuweka alama kwenye miruko isiyo ya kawaida ya bei >%10 |
| Perpetual futures | Nyakati za settlement ya ufadhili | Mark price, index price na ufadhili; kusawazisha marudio kwenye msingi wa 8H; ukaguzi wa majukwaa mbalimbali |
| Mikataba ya futures | Picha ya muda ya mwisho wa kipindi | Kuzingatia muda uliobaki hadi ukomavu; kuondoa mikataba yenye chini ya siku 7 hadi ukomavu |
| Kitabu cha oda | Angalau Level 2 ya kila saa, viwango 20+ | Kurekebisha kina kulingana na kiwango cha bei; kuchuja ishara za ujazo bandia / wash trading |
| Data ya liquidation | Ufuatiliaji wa wakati halisi | Kujumlisha kwa bei na kipindi cha muda; ukaguzi wa kulinganisha na matangazo ya soko kama chanzo kinavyopendekeza |
| Mikataba iliyo wazi | Angalau kila siku; muundo unaohitaji ufuatiliaji wa mara nyingi zaidi wakati wa matukio | Kurekebisha kuwa sawa na USD; kuzingatia tofauti za ukubwa wa mkataba |
Ni muhimu kutambua hasa kwamba chanzo kinatumia kauli “on-chain liquidation events” kwa “liquidation data”. Utafiti pia unapendekeza ukaguzi wa kulinganisha na data za masoko. Verianla haipanui kauli hii kumaanisha kwamba liquidation zote za derivatives za kripto hutokea on-chain.
Vipimo vya kimuundo
Chanzo hutumia dirisha la kurudi nyuma la mishumaa mitano kwa ramani ya swing ya 4H; visanduku vya bei vya %0,5 kwa volume nodes; oda binafsi zenye ukubwa wa angalau dola za Marekani 500.000 kwa kawaida kwa unyonyaji wa oda kubwa; mkengeuko sanifu wa returns za 4H kwa volatiliti iliyotekelezwa; na uwiano wa utambi/mwili kwa kukataliwa kwa mshumaa.
Kila kizingiti hapa ni ufafanuzi wa kiutendaji wa muundo wa utafiti. Kwa mfano, usawa wa ki’ontolojia wa ulimwengu wote kama “dola za Marekani 500.000 = oda ya taasisi” hauwezi kuanzishwa; chanzo huchagua ukubwa huu kama kizingiti cha kufuatilia oda kubwa.
Vipimo vya gharama
Tabaka la gharama linapendekeza kufuatilia kwa pamoja muda ambao mwelekeo wa ufadhili unabaki uleule, ukubwa wa ufadhili, gharama rahisi ya ufadhili iliyowekwa kwenye mwaka, basis spread, kiwango cha kukopa na gharama iliyojumlishwa ya ufadhili ya siku 7–30. Chanzo kinaainisha kiwango cha %0,05/8 saa kama ufadhili wa juu; zaidi ya %50 katika annualization rahisi kama ishara ya gharama kupita kiasi ya kubeba nafasi; na basis ya ±%0,5 kama kiashiria cha kutengana muhimu.
Vipimo vya ukwasi
Kina cha kitabu cha oda hupimwa katika mazingira ya ±%0,5 ya mipaka ya masafa. Kwa uhamaji wa rafu ya ukwasi, percentile ya 25 na 75 ya usambazaji wa kina limbikizi hufuatiliwa. Kwa bid-ask spread, chanzo huchukulia upanuzi wa zaidi ya %0,1 katika jozi kubwa kama kiashiria cha kutokuwa na uhakika au kutokuwa tayari kwa market maker. Mgawo wa athari ya soko unatokana na regression ya mabadiliko ya bei dhidi ya ujazo katika madirisha yanayosogea ya saa 24; chanzo kinasema kwamba kwa sarafu kubwa za kripto takribani 0,0001–0,001 inaweza kuonekana katika vipindi vya kawaida na thamani zaidi ya 0,01 katika vipindi visivyo na ukwasi. Masafa haya ni madai ya kisimulizi ya utafiti; utafiti hautoi seti mpya ya data ambayo yamepatikana kutoka kwake.
Itifaki ya uthibitishaji na uhakikisho wa ubora
Katika sehemu ya nyongeza, utafiti unapendekeza kulinganisha alama za muda na seva za NTP; kufuatilia uthabiti wa bei za spot kati ya masoko; kuweka alama kwenye hitilafu za ujazo; kubadilisha thamani zinazoweza kuwa mbaya za ufadhili kwa data ya jukwaa; kukagua mabadiliko ya OI kwa uthabiti wake na liquidation na mtiririko wa biashara; kuondoa picha za kitabu cha oda zenye spread pana isiyo ya kawaida; na kuainisha mapengo ya data yaliyokosekana.
Kwa data iliyokosekana, chanzo kinapendekeza interpolation ya mstari kwa mapengo madogo kuliko vipindi viwili, na kuweka alama kwa mapengo marefu zaidi. Jambo hili ni muhimu hasa: interpolation haitengenezi data mpya iliyopimwa; huunda tu thamani zilizokadiriwa kwa ajili ya mwendelezo wa data. Data kama hiyo haipaswi kutambulishwa kama uchunguzi halisi.
Mapendekezo ya chanzo kwa matumizi ya trader / mchambuzi yanapaswa kusomwaje?
Sehemu ya 8 ya utafiti hubadilisha mfumo kuwa maamuzi ya mwekezaji na mchambuzi. Inapendekeza kanuni kama kufanya biashara kinyume na mwelekeo wakati bei inakaribia mpaka wa masafa, muundo wa 4H ni thabiti na shinikizo la ufadhili ni kinyume na mwelekeo wa breakout; na kufuata breakout wakati kurejea kwa ufadhili katika hali ya kawaida, uhamaji wa rafu ya ukwasi na mzunguko wa OI hutokea pamoja. Pia hutoa nambari mahususi kuhusu umbali wa stop, ukubwa wa nafasi na gharama ya ufadhili.
Sehemu hii si utendaji wa mkakati wa biashara uliothibitishwa kiempiria. Chanzo hakitoi curve ya return ya backtest, Sharpe ratio, maximum drawdown, idadi ya trades, unyeti wa gharama za biashara au uthibitishaji wa out-of-sample. Kwa hiyo Verianla huwasilisha kanuni hizi si kama “mkakati wenye faida”, bali kama itifaki ya maamuzi inayopendekezwa na utafiti. Mifano ya biashara katika maandishi ni maelezo ya kielimu na si ushauri wa kifedha.
Chanzo kinatoa, kwa mfano, uwiano ghafi wa reward/risk wa \(5/2=2{,}5\) kwa nafasi yenye lengo la faida la %5 na umbali wa stop wa %2. Ikiwa ufadhili ni %0,08/8 saa na nafasi inabebwa kwa siku 10, kuna vipindi 30 vya ufadhili:
\[ C_{10d}=0{,}08\%\times30=2{,}4\% \]
Katika mfano huu, gharama ya ufadhili inaweza kutumia sehemu kubwa ya mwendo ghafi wa bei wa %5 uliolengwa. Hata hivyo, matokeo halisi ya neti hutegemea notional ya nafasi, mabadiliko ya ufadhili kwa kila kipindi, ada, slippage na muundo wa hedge. Chanzo hutumia mfano huu kuonyesha kwamba gharama ya kubeba nafasi inapaswa kuongezwa katika mchakato wa maamuzi.
Mapendekezo kwa waendeshaji wa majukwaa
Chanzo kinadai kuwa mipaka ya leverage na algoriti za liquidation huunda trade-off kati ya kina cha soko na hatari ya kimfumo. Inapendekezwa kubana mipaka ya leverage wakati wa volatiliti ya juu na kuilegeza katika vipindi tulivu; kutumia kwa pamoja mifumo ya liquidation ya hatua kwa hatua na ya ukali kulingana na hali ya soko; na kutoa violesura vya mtumiaji vilivyo wazi zaidi kuhusu historia ya ufadhili, gharama limbikizi ya ufadhili na msongamano wa liquidation.
Katika sehemu fulani, maandishi yanadai kwamba mipaka ya leverage ya 20–50x inayotegemea rejimu ya volatiliti inaweza kuwa “optimal” kwa “major cryptocurrencies” na kwamba imani ya mchambuzi inaweza kupanda hadi %70–80 katika baadhi ya hali zenye ishara nyingi. Hata hivyo, utafiti hauonyeshi jaribio jipya la uboreshaji, backtest au urekebishaji wa kitakwimu unaounga mkono nambari hizi. Kwa hiyo, katika Verianla thamani hizi zimeainishwa si kama matokeo ya utendaji yaliyothibitishwa, bali kama madai ya mapendekezo/heuristic ya chanzo.
Matriki za maamuzi na usimamizi katika sehemu ya Nyongeza
Majedwali XII–XIV katika Nyongeza ya chanzo hubadilisha mfumo mkuu wa kinadharia kuwa taratibu za utekelezaji. Haya si matokeo yaliyothibitishwa ya utendaji wa soko, bali ni mapendekezo ya muundo wa utafiti na maamuzi.
| Eneo | Muundo unaopendekezwa na chanzo | Kizingiti / marudio muhimu | Mpaka wa tafsiri |
|---|---|---|---|
| Matriki ya maamuzi ya trader | Huoanisha biashara kwenye ukingo wa masafa, uthibitishaji wa breakout, katikati ya masafa, mwendo wa liquidation, na hali za accumulation na distribution na muundo wa 4H + ufadhili. | Kuchukulia umbali wa stop kuwa mara 1,5–2 ya masafa ya wastani ya 4H; kutaka angalau ishara 2–3 za uthibitisho kwa breakout. | Si matokeo ya backtest; ni pendekezo la chanzo. |
| Matriki ya kuripoti ya mchambuzi | Hufuatilia kando vichwa vya rejimu, ufadhili, ukwasi, kichocheo cha kimuundo, hatari ya kimfumo na kichujio cha habari. | Mtazamo wa vipindi 20 kwa rejimu; wastani wa siku 7 na 30 kwa ufadhili; kufuatilia sehemu ya kina zaidi ya %10 ya kitabu cha oda kwa ukwasi; ≥4 vipimo kwa uchanganuzi wa kichocheo. | Ni pendekezo la kiwango cha kuripoti; usahihi wa utabiri haujaonyeshwa. |
| Usimamizi wa vigezo vya jukwaa | Inapendekeza kurekebisha margin, algoriti ya liquidation, marudio ya ufadhili, kikomo cha leverage, tick size na sera ya mfuko wa bima kulingana na rejimu ya soko. | Kutangaza mabadiliko ya vigezo ≥24 saa mapema isipokuwa matukio ya dharura ya hatari; katika mfano wa chanzo, scaling inayobadilika hadi 20x wakati wa volatiliti ya juu na hadi 100x wakati wa volatiliti ya chini; kizingiti cha volatiliti cha percentile ya 80 ya usambazaji wa siku 90 kwa mabadiliko ya mantiki ya liquidation. | Thamani hizi ni vichocheo vya usimamizi vinavyopendekezwa katika chanzo; si viwango vya udhibiti au vya soko salama. |
Masimulizi ya accumulation, distribution na manipulation katika muktadha wa 4H
Chanzo kinahusisha kupungua kwa volatiliti na kufyonzwa kwa supply katika viwango vya chini kwenye grafu ya 4H na accumulation; ujazo unaopungua wakati wa kupanda na kufungwa kunakodhoofika na distribution; na utambi wa ghafla pamoja na kurudi kwa kasi, katika baadhi ya hali, na mienendo ya manipulation inayochochea stop au liquidation. Masimulizi haya ni sehemu ya mfumo wa kinadharia wa utafiti.
Hata hivyo, haiwezi kusemwa kwa kuangalia umbo la mshumaa mmoja tu kwamba “mwekezaji mwenye taarifa anakusanya”, “market maker alifanya manipulation” au kwamba nia ya mhusika fulani imethibitishwa. Kwa hiyo usanifu wa vipimo wa utafiti wenyewe unapendekeza kufuatilia pamoja OI, ufadhili, ujazo, kitabu cha oda na data ya liquidation pamoja na umbo la bei.
Misingi ya kinadharia
Utafiti huunda mfumo wa fasihi unaotegemea, kwa upande wa mikrostruktur ya soko, mkabala wa mikrostruktur ya soko wa O'Hara na mwingiliano wa mwekezaji mwenye taarifa–mwekezaji wa kelele–market maker wa Kyle; kwa upande wa upeo tofauti wa uwekezaji, nadharia tete ya soko la fractal ya Peters na maazimio tofauti ya muda ya Müller na wenzake; kwa upande wa ukwasi wa ufadhili, vikwazo vya mtaji vya Brunnermeier–Pedersen na Gromb–Vayanos; na kwa upande wa athari za soko la derivatives, kazi za Chan–Fong pamoja na Ni, Pearson na Poteshman.
Kwa kuongeza, mkabala wa mabadiliko ya rejimu ya Markov wa Hamilton na fasihi ya utambuzi wa rejimu ya Ang–Bekaert hutumiwa kufikiria mpito wa masafa–trend kama hali tofauti za soko; Makarov–Schoar kwa mgawanyiko wa bei na misuguano ya arbitrage kati ya masoko ya kripto; na kazi za Griffin–Shams pamoja na Gandal na wenzake kujadili hatari ya biashara ya kimkakati/manipulative katika masoko ya kripto. Marejeo haya hayathibitishi moja kwa moja nadharia tete nne za utafiti mpya; yanaunganisha mfumo wa kinadharia wa waandishi na mifumo inayojulikana katika fasihi.
Vikwazo vya utafiti wenyewe
- Ukosefu mkubwa wa ukwasi: Katika tokeni zenye mtaji mdogo wa soko au vipindi vya msongo, athari ya nidhamu ya ufadhili wa hatua kwa hatua na ukwasi inaweza kuzidiwa na mapengo ya ghafla ya bei.
- Mishtuko ya nje: Mishtuko kama uamuzi wa mdhibiti, shambulio la soko, mshangao wa kiuchumi mkuu au tukio la kijiopolitiki inaweza kuvuka mipaka ya muundo wa ndani wa soko.
- Miundo mipya ya soko: Katika miundo yenye uzito mkubwa wa options au fedha zilizogatuliwa, mifumo inayolenga perpetual/order-book inaweza isifanye kazi kwa namna ileile.
- Azimio la muda: Haijaonyeshwa kwamba kipindi cha 4H ni optimal kwa kila mali na kila rejimu.
- Hitaji la uthibitishaji wa kiempiria: Nadharia tete nne na vizingiti vya chanzo vinahitaji majaribio ya falsification kwenye data ya kihistoria na ya vipindi vya mbele.
Mbinu na Matokeo ya Utafiti
Aina ya utafiti
Utafiti huu si makala ya kawaida ya kiempiria inayochanganua seti mpya ya data ya majaribio, kuripoti matokeo ya regression au kufanya backtest ya mkakati wa kununua na kuuza. Muundo wake umejengwa juu ya kusanisi fasihi iliyopo ya mikrostruktur ya soko na fedha ili kuunda mfumo wa kinadharia wa uundaji wa masafa katika masoko ya perpetual za kripto; kisha kuubadilisha mfumo huu kuwa nadharia tete nne zinazoweza kufalsifishwa, mahitaji ya data na itifaki za vipimo.
Tofauti hii ni muhimu. Katika maandishi ya chanzo, lugha ya mapendekezo na nadharia tete kama “should”, “framework predicts”, “suggests”, “can be tested” hutumiwa mara kwa mara. Kwa hiyo sehemu kubwa ya majedwali si “jedwali la matokeo yaliyopimwa”, bali ni jedwali la ufafanuzi wa kiutendaji kwa majaribio ya kiempiria ya baadaye.
Hadhi ya kimetodolojia ya nadharia tete nne
- H1: Kukandamizwa chini ya ufadhili endelevu wenye mwelekeo + OI ya juu kuwa na uwezekano mkubwa kuliko upanuzi.
- H2: Breakout endelevu kuonekana pamoja na kurejea kawaida kwa ufadhili na kujipanga upya kwa rafu za ukwasi katika mwelekeo wa breakout.
- H3: Mruko wa ufadhili kutenda kama kizuizi kinachoharakisha kurudi kwenye wastani badala ya kichocheo cha trend mradi muundo wa 4H haujabadilika.
- H4: Msongamano wa liquidation kuhusishwa na upunguzaji wa lazima wa micro-leverage kwenye mipaka ya masafa na kurudi haraka kwenye bendi ya kati.
Chanzo kinafafanua masharti ya ishara za wakati mmoja kwa nadharia tete hizi. Katika H1, kubaki kwa ishara ya ufadhili upande mmoja pekee hakutoshi; OI lazima iwe ya juu na viashiria vya volatiliti/utambi/kukataliwa kwa masafa vifuatiliwe pamoja. Katika H2, kuvuka kwa bei nje ya masafa pekee hakutoshi; ufadhili lazima ukaribie hali ya neutral, ukwasi uhame na OI ionyeshe rotation bila kuporomoka. H3 na H4 pia hutumia masharti yaliyounganishwa badala ya ishara moja.
Vizingiti vya msingi vinavyopendekezwa
| Kipimo | Kizingiti kinachotumiwa katika chanzo | Tafsiri sahihi |
|---|---|---|
| OI ya juu | Juu ya wastani unaosogea wa siku 90 | Ufafanuzi wa utafiti kwa H1; si kiwango cha ulimwengu wote cha “OI ya juu”. |
| Uendelevu wa ufadhili | ≥3 vipindi mfululizo | Muda wa kiutendaji wa shinikizo la ufadhili lenye mwelekeo. |
| Ufadhili wa juu | >%0,05 / 8 saa | Kizingiti cha shinikizo la gharama cha chanzo. |
| Kurejea kawaida kwa ufadhili | <%0,01 / 8 saa thamani kamili | Kigezo cha H2 cha kuelekea neutral kabla ya breakout. |
| Uhamaji wa rafu ya ukwasi | >%20 ya kina kuhamia nje ya masafa | Kizingiti kinachopendekezwa kwa upangaji upya wa kimuundo. |
| Kutofautisha na kuporomoka kwa OI | Kushuka kwa thamani kamili kutokuwa >%5 | Kigezo kinachotumika katika H2 kutofautisha rotation na deleveraging ya lazima. |
| Mruko wa ufadhili | >2 mikengeuko sanifu kutoka wastani wa vipindi 30 | Ufafanuzi wa mwendo usio wa kawaida wa ufadhili kwa H3. |
| Breakout ya kimuundo ya 4H | ≥2 mishumaa mfululizo ya 4H kufunga nje ya masafa | Kigezo kinachopendekezwa kutofautisha kuvuka kwa intraday moja na mabadiliko ya rejimu. |
| Kundi la liquidation | ≥%30 ya jumla ya ujazo, ndani ya umbali wa bei wa %2 kutoka mpaka | Ufafanuzi wa mkusanyiko kwa H4. |
| Kurudi nyuma kwa haraka | Kurejesha >%50 ya kuvuka mpaka ndani ya kipindi 1 cha 4H | Ishara ya kurudi kimitambo ya H4. |
| Liquidation baada ya kurejea kawaida kwa ufadhili | Kupungua kwa ≥%20 katika ufadhili wa thamani kamili ndani ya vipindi 2 | Kiashiria cha reset ya nafasi baada ya H4. |
| Uwiano uliokithiri wa long/short | >2,0 au <0,5 | Kiashiria cha nafasi zenye msongamano wa mwelekeo katika chanzo. |
| Mkusanyiko mkubwa wa nafasi | Gini >0,7 | Kizingiti kinachotumiwa na chanzo kwa hatari ya centralization/manipulation. |
Vizingiti vya ubora wa data
Chanzo kinapendekeza udhibiti wa ubora kama usahihi wa ±30 sekunde katika ulinganishaji wa muda; kuweka alama kwenye miruko ya bei ya spot iliyo zaidi ya %10 dhidi ya kipindi cha karibu; kuchunguza mikengeuko ya zaidi ya %30 kutoka wastani wa masoko katika uthibitishaji wa ujazo; kuchunguza tofauti zisizoelezeka za zaidi ya %5 katika uthabiti wa mikataba iliyo wazi; na kuondoa data ikiwa spread inazidi %1 katika picha ya kitabu cha oda. Pia hutaja mbinu ya mkengeuko kamili wa mediani (MAD) kwa uthabiti wa bei.
Je, kuna matokeo ya utendaji wa kiempiria yaliyopimwa katika chanzo?
Hapana. Chanzo hakiripoti ukubwa wa sampuli uliokamilika kwenye orodha maalum ya sarafu za kripto, tarehe ya kuanza na kumalizika kwa data, mgawanyo wa train/test, coefficients za regression, thamani za p, vipindi vya kujiamini, ukubwa wa athari, ROC/AUC, kosa la utabiri, return ya mkakati au utendaji wa out-of-sample. Usanifu wa data na vizingiti ni mfumo uliopendekezwa wa uthibitishaji wa baadaye.
Kauli za “probability” zinazotumiwa katika chanzo
Utafiti unasema kwamba wakati kuna ulinganifu wa ishara nyingi, wachambuzi wanaweza kuongeza imani ya directional call kutoka kiwango cha “baseline 50-50” hadi uwezekano wa %70–80. Hata hivyo, hakuna seti ya data ya kalibrasheni, modeli ya uwezekano au jedwali la uthibitishaji linalozalisha asilimia hii. Kwa hiyo, kauli ya %70–80 si mafanikio ya modeli yaliyothibitishwa kwa kiasi, bali ni maelezo ya kiwango cha imani kinachopendekezwa na chanzo.
Mapendekezo ya leverage yanayotumiwa katika chanzo
Chanzo kinapendekeza kwamba mipaka ya leverage katika masafa ya 20–50x inaweza kuwa inafaa kwa mali kubwa za kripto kulingana na rejimu ya volatiliti, na kwamba vigezo vya jukwaa virekebishwe kwa namna inayobadilika. Lakini haijatoa fungsi ya uboreshaji, seti ya data ya kihistoria au ulinganisho wa hatari-na-faida unaozalisha masafa haya “optimal”. Kwa sababu hiyo hiyo, mifano ya 100x, 125x au inayofanana inapaswa kusomwa kama sehemu ya mjadala wa hatari ya kimfumo; haipaswi kuchukuliwa kama kikomo salama cha leverage cha ulimwengu wote.
Utafiti Huu Unaunga Mkono Nini, na Bado Haujathibitisha Nini?
Utafiti unaunga mkono utoaji wa mfumo thabiti na unaoweza kufalsifishwa wa utafiti ambao muundo wa soko wa 4H pamoja na mienendo ya ufadhili, ukwasi, mikataba iliyo wazi na liquidation vinaweza kuchunguzwa pamoja; lakini bado haujathibitisha kiempiria kwamba mfumo huu una nguvu ya utabiri katika kila soko, kwamba vizingiti vilivyowekwa ni optimal, au kwamba kanuni za biashara zinazopendekezwa zina faida.
Hoja zinazoungwa mkono na utafiti
- Mfumo wa ufadhili wa perpetual ni sehemu ya muundo wa motisha za kiuchumi unaolenga kudumisha uwiano wa spot-perpetual na hubadilisha gharama ya kubeba nafasi.
- Nadharia tete zinazoweza kujaribiwa zinaweza kujengwa ili kutathmini kiwango cha ufadhili si peke yake, bali pamoja na uendelevu wake na muundo wa soko wa 4H.
- OI, kina cha kitabu cha oda, basis, msongamano wa liquidation, volatiliti iliyotekelezwa na muundo wa mshumaa vinaweza kuunganishwa katika usanifu mmoja wa vipimo.
- Masharti wazi ya falsification na udhibiti wa ubora wa data yanaweza kufafanuliwa kwa nadharia tete.
- Azimio la muda la 4H linaweza kutumika, ndani ya mfumo wa kinadharia unaopendekezwa na waandishi, kama tabaka la vitendo la uchanganuzi kati ya kelele za muda mfupi na rejimu za muda mrefu zaidi.
Majumuisho ambayo utafiti bado hauungi mkono
- “4H ndiyo kipindi bora cha muda kwa masoko yote ya sarafu za kripto.”
- “Ufadhili ukizidi %0,05, bei lazima irudi kwenye wastani.”
- “Ikiwa ufadhili ni <%0,01 na uhamaji wa ukwasi ni >%20, breakout lazima ifanikiwe.”
- “Uwiano wa long/short ukiwa >2 au <0,5, mgeuko hauwezi kuepukika.”
- “Ulinganifu wa ishara nyingi hutoa usahihi wa utabiri wa %70–80 katika ulimwengu halisi.”
- “Leverage ya 20–50x ni optimal kwa mali zote kubwa za kripto.”
- “Itifaki za biashara zinazopendekezwa katika chanzo zina faida baada ya gharama za biashara na hatari.”
- “Masafa ya soko huamuliwa na ufadhili pekee.”
Muhtasari wa kutokulingana ndani ya chanzo
| Mada | Kauli inayoonekana katika chanzo | Tathmini ya Verianla |
|---|---|---|
| Mbinu ya kuweka kwenye mwaka | Fomula ina muundo wa mstari \(r_{8H}\times3\times365\); dokezo linasema “continuous compounding”. | Kauli hizi mbili si mbinu ileile kihisabati; hazikuunganishwa kimya kimya. |
| Mfano wa siku 30 wa %0,05/8H | Imeandikwa takribani %5,5 kwa 1x na gharama ya %55 kwa 10x. | Kwa hesabu rahisi ileile, vipindi 90 × %0,05 = %4,5; kwa mtazamo wa dhamana wa 10x hutoa takribani %45. Nambari za chanzo hazikusahihishwa kama matokeo; zilibainishwa kama kutokulingana. |
| Asilimia za imani za kiempiria | Inadaiwa kwamba imani ya mchambuzi inaweza kupanda hadi %70–80 kwa ishara nyingi. | Hakuna jedwali la kalibrasheni au utendaji linalothibitisha asilimia hizi; zinahifadhiwa kama dai la mapendekezo. |
| Leverage “optimal” | Masafa ya 20–50x yanapendekezwa kwa kripto kubwa kulingana na rejimu. | Kwa kuwa chanzo hakionyeshi jaribio la uboreshaji, halijawasilishwa kama optimum iliyothibitishwa. |
Mwelekeo unaopendekezwa na utafiti kwa uthibitishaji wa baadaye
Kulingana na hitimisho la chanzo, hatua inayofuata ni kujaribu nadharia tete zilizofafanuliwa kwa data ya kihistoria katika mizunguko mingi ya soko na mali tofauti za kripto, kuandika vighairi na kurekebisha upya vizingiti inapohitajika. Hasa, inapaswa kujaribiwa kwa kiasi ikiwa kipindi cha 4H kweli hutoa taarifa ya kimuundo yenye nguvu zaidi, kwa kiwango gani ulinganifu wa ufadhili na muundo unaeleza mafanikio ya breakout, na ikiwa msongamano wa liquidation hutoa mchango huru katika kurudi kutoka mipaka ya masafa.
Maelezo ya Chanzo na Mbinu
Utafiti asili: WHO SETS THE RANGE? FUNDING MECHANICS AND 4H CONTEXT IN CRYPTO MARKETS
Waandishi na mpangilio: Habib Badawi; Mohamed Hani; Taufikin Taufikin.
Vyeo vilivyoainishwa katika PDF: Prof. Habib Badawi; Dr. Mohamed Hani; Dr. Taufikin Taufikin.
Mahusiano ya taasisi: Habib Badawi — Lebanese University, Beirut, Lebanon. Mohamed Hani — University of Akli Mohand Oulhaj-Bouira, Algeria. Taufikin Taufikin — Universitas Islam Negeri Sunan Kudus, Indonesia.
Taarifa za mawasiliano: Ukurasa wa kwanza wa PDF unatoa anuani za barua pepe za taasisi kwa waandishi wote watatu. Mwandishi wa mawasiliano hajatambuliwa kwa nyota maalum au lebo wazi ya “corresponding author”.
Mchango sawa: Hakuna tamko la mchango sawa katika PDF ya chanzo.
Aina ya chanzo: arXiv preprint / working paper. PDF iliyopakiwa haina taarifa ya kukubaliwa katika jarida lililopitiwa na wenzao au toleo la jarida lililochapishwa.
Kitambulisho cha arXiv: arXiv:2601.06084v1.
DOI: Katika rekodi za pili za bibliografia, kitambulisho cha arXiv DOI kimeorodheshwa kama 10.48550/arXiv.2601.06084. DOI haijaandikwa ndani ya PDF iliyopakiwa.
Tarehe ya uchapishaji: Hakuna tarehe wazi ya uchapishaji ndani ya PDF iliyopakiwa. Sehemu za tarehe katika rekodi za wavuti zilizounganishwa na arXiv hazionekani kuwa na uthabiti: baadhi ya rekodi zinaonyesha 31 Desemba 2025, huku baadhi ya faharasa za arXiv zikionyesha 13 Januari 2026 kwa v1. Kwa hiyo Verianla haiwekei uhakika tarehe moja.
Jukwaa: arXiv.
Kiungo rasmi: https://arxiv.org/abs/2601.06084
Jarida / juzuu / toleo / mchapishaji: Haijaripotiwa katika PDF ya chanzo.
Hadhi ya mapitio ya wenzao: Haijathibitishwa kuwa ni uchapishaji uliopitiwa na wenzao; imetathminiwa kama preprint.
Leseni: Hakuna tamko la leseni kwenye kurasa zinazoonekana za PDF iliyopakiwa. Rekodi ya ResearchGate inaonyesha taarifa ya CC BY 4.0; hata hivyo Verianla bado imezalisha maandishi makuu ya kisayansi kwa masimulizi huru na majedwali yaliyoundwa upya bila kunakili moja kwa moja mpangilio wa picha na majedwali wa chanzo.
Ufadhili: Hakuna tamko tofauti la ufadhili katika PDF ya chanzo.
Mgongano wa maslahi: Hakuna tamko tofauti la mgongano wa maslahi katika PDF ya chanzo.
Upatikanaji wa data: Hakuna seti mpya ya data ya kiempiria iliyochapishwa; utafiti unapendekeza usanifu wa ukusanyaji data kwa uthibitishaji wa baadaye.
Michango ya waandishi / CRediT: Haijaripotiwa katika PDF ya chanzo.
Mpaka mkuu wa kimetodolojia: Utafiti ni mfumo wa kinadharia na kiutendaji usiotoa uthibitishaji mkubwa wa kiempiria. Vizingiti, uwezekano na itifaki nyingi za maamuzi ya biashara zimependekezwa ili zijaribiwe; hazipaswi kusomwa kama mafanikio yaliyothibitishwa ya utabiri au matokeo ya faida.
Dokezo la kiufundi la ndani ya chanzo: Kuna kutokulingana kwa kimetodolojia kati ya annualization ya ufadhili na kauli ya “continuous compounding”, pamoja na tofauti ya kihesabu katika mfano wa siku 30 wa %0,05/8 saa. Verianla haijasahihisha mambo haya kimya kimya; imeyatenganisha kwa uwazi.
Onyo la matumizi ya kifedha: Maudhui haya ni uwasilishaji wa kisayansi kwa Kituruki wa utafiti wa kitaaluma. Si ushauri wa kununua au kuuza, kutumia leverage, ukubwa wa nafasi au uwekezaji kwa mali yoyote ya kripto.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *