


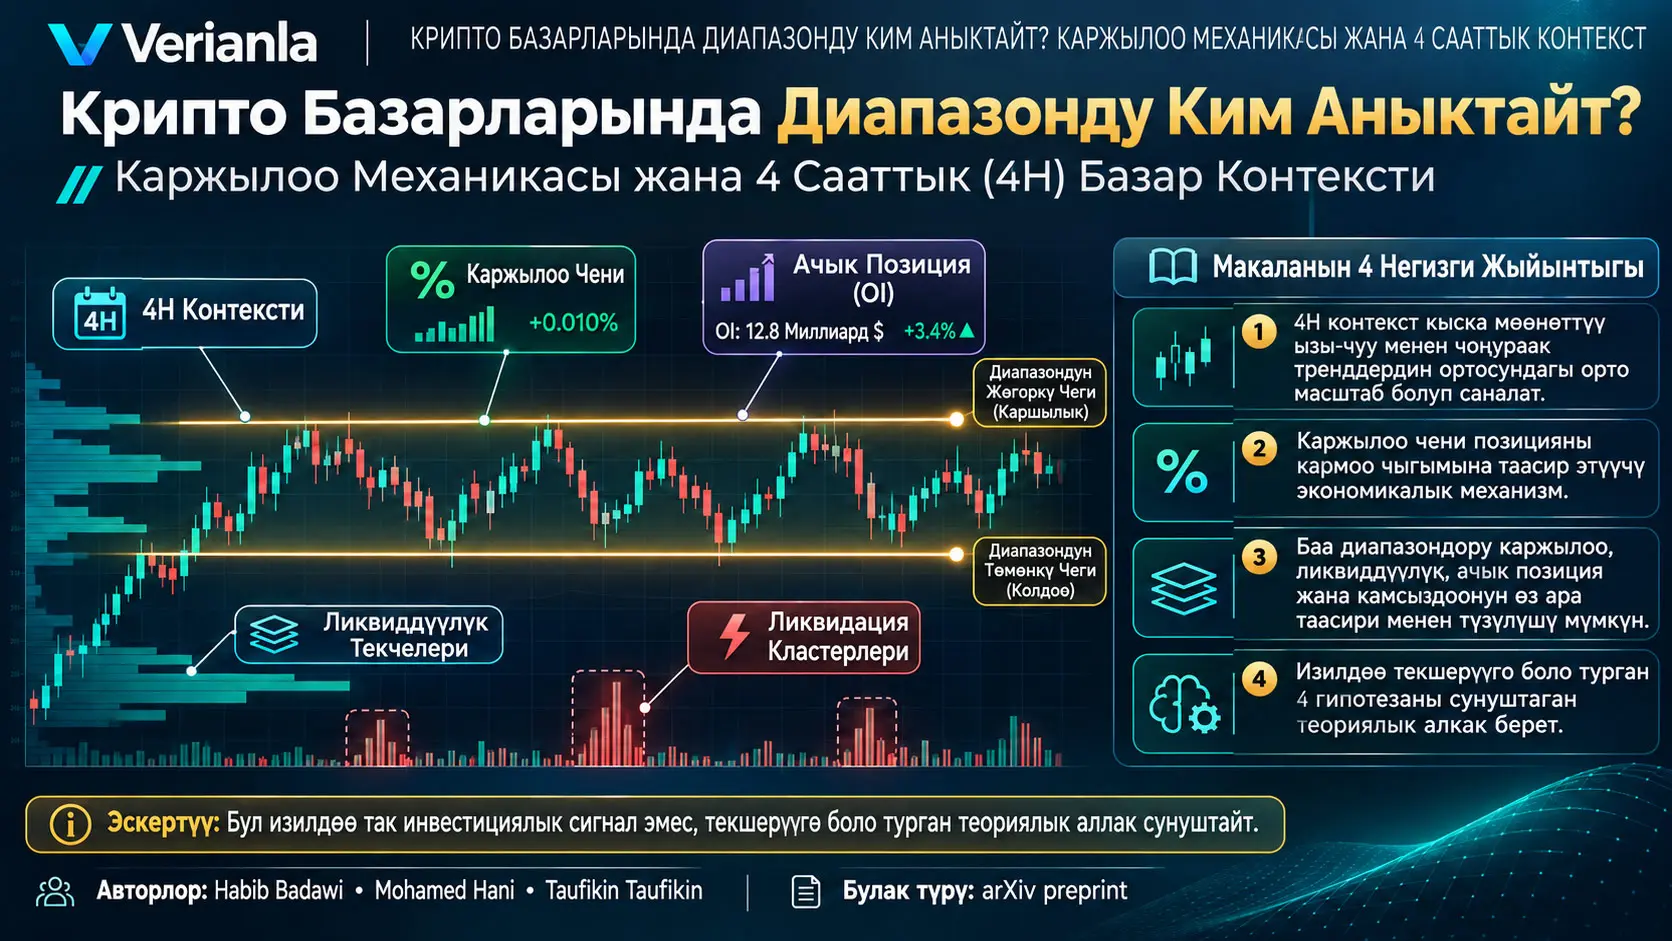
Төрт сааттык базар контексти (4H context), бул изилдөөдө криптовалюта базарларындагы кыска мөөнөттүү волатилдүүлүк менен узагыраак мөөнөттүү багыттуу кыймылдардын ортосундагы түзүмдүк аралык масштабды билдирген аналитикалык убакыт алкагы. Изилдөө, өзгөчө мөөнөтсүз фьючерс базарларында баанын белгилүү бир диапазондо калышын жөн гана “чечкинсиздик” же кокустук консолидация катары түшүндүрбөстөн; каржылоо чени, ачык позициялардын көлөмү, ликвиддүүлүктүн бөлүштүрүлүшү, левередж, камсыздоо мүмкүнчүлүгү жана 4H базар түзүмү бирге түзгөн убактылуу тең салмак катары түшүндүргөн теориялык жана текшерүүгө боло турган алкакты сунуштайт.
Булактын негизги жүйөсү — каржылоо чени (funding rate) базардын багытын гана көрсөткөн маанай индикатору эмес; ал мөөнөтсүз фьючерс баасын спот баага жакын кармоого багытталган экономикалык стимул механизминин бөлүгү катары тең салмаксыз позицияларды кармоонун наркын өзгөртүү аркылуу базар жүрүм-турумун чектей алышы мүмкүн. Оң каржылоодо узун позиция ээлери кыска позиция ээлерине, терс каржылоодо болсо кыска позиция ээлери узун позиция ээлерине төлөм жүргүзөт. Изилдөөнүн чечмелөөсүнө ылайык, бул нарк өзгөчө узак убакыт бир багытта сакталганда ашыкча левереджделген багыттуу позицияларды кармоону кыйындатып, баанын бир коридор ичинде калышына салым кошушу мүмкүн.
Изилдөө эмпирикалык түрдө текшерилген жалгыз маалымат топтомунун жыйынтыктарын билдирбейт. Анын ордуна төрт негизги гипотезаны, маалымат чогултуу стандарттарын, өлчөө чектерин, базар микротүзүмү метрикаларын жана фальсификация шарттарын аныктайт. Ошондуктан “каржылоо чени баа диапазонун так аныктайт”, “4H ар бир криптоактив үчүн оптималдуу убакыт аралыгы” же булакта берилген чектер универсалдуу базар мыйзамдары деген жыйынтык чыгарууга болбойт. Булак өзү да алкак тарыхый маалыматтар жана ар башка базар режимдери боюнча системалуу түрдө текшерилиши керек экенин белгилейт.
Булакта сунушталган айрым чектер кыйла конкреттүү: каржылоонун багыты кеминде үч удаалаш 4H мезгил бою сакталуусу, бузулууга чейин каржылоонун абсолюттук мааниси %0,01/8 саат деңгээлинен төмөнгө жакындашы, ликвиддүүлүк тереңдигинин %20дан көбү диапазондон тышкары жылышы, каржылоо секириги 30 мезгилдик орточонун эки стандарттык четтөөсүнөн ашышы, 4H шамдары кеминде эки удаалаш мезгил диапазондон тышкары жабылышы жана ликвидациянын тыгыздыгы диапазон чегинин %2 айланасында жалпы ликвидация көлөмүнүн кеминде %30уна жетиши сыяктуу критерийлер колдонулат. Бирок булар бул изилдөөдө кеңири эмпирикалык маалымат топтому менен тастыкталган натыйжалуулук чектери эмес; сунушталган алкакты текшерүүгө мүмкүн кылуу үчүн аныкталган операциялык критерийлер.
Изилдөөнүн негизги көйгөйү: “Базар диапазону” чынында эмнени билдирет?
Криптовалюта базарларында баанын белгилүү бир жогорку жана төмөнкү чек арасында узак убакыт жүрүшү көп учурда “каптал базар”, “консолидация” же “чечкинсиздик” деген түшүнүктөр менен сүрөттөлөт. Бул изилдөө мындай түшүндүрмө механизмди жетиштүү көрсөтпөйт деп ырастайт. Авторлор сунуштаган алкакта баа диапазону — позицияны кармоо чыгымдары, базар тереңдиги, левередж колдонуу, камсыздоо мүмкүнчүлүгү жана инвесторлордун ар башка убакыт масштабындагы жүрүм-туруму убактылуу тең салмакташкан базар абалы.
Бул жердеги “башкаруу” же “governance” деген түшүнүк борбордук мекеме баа чегин буйрук менен белгилейт дегенди билдирбейт. Тескерисинче, изилдөө диапазон чектери көп механизмдердин өз ара аракетинен пайда болгон натыйжа экенин сунуштайт. Каржылоо чыгымы тең салмаксыз позицияны кымбаттатышы мүмкүн; маркет-мейкерлердин буйрутмалар китебинин тереңдиги айрым баа аймактарында топтолушу мүмкүн; камсыздоо чыгымдары позиция кармоо мүмкүнчүлүгүн чектеши мүмкүн; ал эми ликвидациялар ашыкча левередж топтолгондо мажбурлап позиция жабууну иштетиши мүмкүн. Ошондуктан изилдөөнүн “диапазонду ким аныктайт?” деген суроосуна жообу бир гана актор эмес, ушул механизмдер бирге түзгөн бөлүштүрүлгөн түзүм.
Негизги техникалык түшүнүктөр
| Түшүнүк | Эмнени билдирет? | Алкактагы ролу |
|---|---|---|
| 4H убакыт аралыгы | Баанын маалыматтарын төрт сааттык шамдарга бириктирген убакыт масштабы. | Булакка ылайык, өтө кыска мөөнөттүү ызы-чууну азайтып, түзүмдүк өзгөрүүлөргө сезгичтикти сактаган аралык масштаб. |
| Каржылоо чени | Мөөнөтсүз фьючерстерде узун жана кыска позиция ээлеринин ортосундагы мезгил-мезгили менен төлөм механизми. | Мөөнөтсүз келишим баасынын спот баадан туруктуу ажырашын чектеген экономикалык стимул жана позиция кармоо чыгымы. |
| Ачык позиция / Open Interest (OI) | Азырынча жабыла элек туунду келишимдердин жалпы көлөмү. | Левереджделген позициялардын топтолушун, позиция ротациясын жана мажбурлап чечилүүнү айырмалоодо колдонулган негизги көрсөткүч. |
| Ликвидация чынжыры | Мажбурлап позиция жабуулары бааны жылдырып, башка мажбурлап жабууларды иштетиши. | Диапазон чектериндеги тез кыймыл жана кайра секирүү механизми үчүн сунушталган каналдардын бири. |
| Ликвиддүүлүк текчеси / Liquidity shelf | Буйрутмалар китебинде олуттуу сатып алуу же сатуу тереңдиги топтолгон баа аймагы. | Булак диапазон чеги жана бузулууга чейинки ликвиддүүлүк миграциясы түшүнүктөрүндө колдонгон түзүм. |
| Basis spread | Туунду келишим баасы менен спот баанын салыштырмалуу айырмасы. | Арбитраж басымы жана туунду-спот ажырашынын сандык көрсөткүчү. |
| Gamma exposure | Опциондордо дельтанын базалык активдин баасына сезгичтигинин өзгөрүү ылдамдыгы менен байланышкан позиция таасири. | Булак кыска gamma аймактарын каршылык, узун gamma аймактарын туруктуулук менен байланыштырат; бул байланыш изилдөөнүн теориялык алкагынын бир бөлүгү. |
| Камсыздоо ийкемдүүлүгү / Collateral elasticity | Учурдагы камсыздоо шарттарында система канча позиция көтөрө аларын билдирген концептуалдык мүмкүнчүлүк. | Диапазон туурасы карыз алуу чыгымы жана камсыздоого жеткиликтүүлүк менен бирге өзгөрүшү мүмкүн деген жүйөдө колдонулат. |
Крипто Базарларында Каржылоо Чени Эмне жана Эмне Үчүн Маанилүү?
Каржылоо чени мөөнөтсүз фьючерс келишимдеринде узун жана кыска позиция ээлеринин ортосунда белгилүү аралыктарда жүргөн төлөмдү аныктаган чен; изилдөөдө анын негизги мааниси — тең салмаксыз багыттуу позицияларды кармоого түз экономикалык чыгым жүктөө аркылуу мөөнөтсүз келишим баасы менен спот баанын ажырашын чектей алган механизм катары каралышы.
Каржылоо механизминин экономикалык логикасы
Мөөнөтсүз фьючерстердин классикалык фьючерс келишимдериндей белгилүү мөөнөтү жок. Ошондуктан келишим баасынын спот базардан узак убакытка ажырашын алдын алуу үчүн каржылоо механизми колдонулат. Булактын түшүндүрмөсүндө мөөнөтсүз келишим баасы спот баадан жогору болгондо каржылоо адатта оң болот; узун позиция ээлери кыска позиция ээлерине төлөм жүргүзөт. Бул мөөнөтсүз келишимди сатып алуунун чыгымын жогорулатып, кыска мөөнөтсүз келишим / узун спот сыяктуу арбитраж операцияларын экономикалык жактан жагымдуураак кылышы мүмкүн. Тескерисинче, терс каржылоо кыска позицияларды кармоо чыгымын көбөйтүшү мүмкүн.
Изилдөө бул механизмди “багыт көрсөткүчүнөн” кеңири чечмелейт. Маанилүүсү каржылоонун оң же терс болушу гана эмес; чоңдугу, канча убакыт бир багытта турганы жана 4H түзүмү менен шайкештиги. Мисалы, күчтүү оң каржылоо өсүү багытындагы позициялар кымбаттап калганын көрсөтүшү мүмкүн. Бирок изилдөө жалгыз жогорку оң каржылоо автоматтык түрдө баа түшөт дегенди билдирет деп айтпайт; негизги гипотеза — каржылоо басымын 4H түзүмү, ачык позиция жана ликвиддүүлүк көрсөткүчтөрү менен бирге баалоо.
Каржылоо чыгымын жылдыкташтыруу
Булак сегиз сааттык каржылоо ченин жылдык контекстке өткөрүү үчүн төмөнкү сызыктуу жылдыкташтыруу байланышын колдонот:
\[ A_{\text{simple}} = r_{8H}\times 3 \times 365 \times 100 \]
Бул жерде \(r_{8H}\), сегиз сааттык каржылоо ченинин ондук түрү. Мисалы, %0,05 чен ондук түрдө \(0{,}0005\) деп жазылат. Бир күндө үч сегиз сааттык мезгил болгондуктан \(3\), бир жылда 365 күн болгондуктан \(365\) көбөйткүчү колдонулат. Акыркы \(100\) көбөйткүчү ондук натыйжаны пайызга айлантат. Ошондуктан \(0{,}0005 \times 3 \times 365 \times 100 = 54{,}75\%\) жөнөкөй жылдыкташтырылган чыгымды берет.
Математикалык ролу: Бул формула киреше божомолдоо модели эмес; өзгөрбөйт деп болжолдонгон сегиз сааттык каржылоо ченин жөнөкөй сызыктуу ыкма менен жылдык масштабга өткөрөт. Бирдик: Натыйжа жылдык пайыз менен көрсөтүлөт. Божомол: Каржылоо чени жыл бою өзгөрбөйт деп кабыл алынат; чындыгында ал мезгилден мезгилге өзгөрүшү мүмкүн. Чечмелөө чеги: Жылдыкташтырылган сан позиция чындап эле бир жыл бою ошол эле каржылоо ченин төлөйт же алат дегенди билдирбейт.
Булак ичиндеги ыкма боюнча эскертүү: Изилдөөнүн VIII таблица эскертүүсүндө жылдыкташтыруу “continuous compounding”, башкача айтканда үзгүлтүксүз татаал пайызды болжолдойт деп жазылган; бирок таблицада жана түшүндүрмөдө берилген \(r_{8H}\times3\times365\) байланышы математикалык жактан сызыктуу/жөнөкөй жылдыкташтыруу. Verianla бул эки билдирүүнү бир формула катары бириктирбейт жана булактагы бул шайкеш эместикти ачык сактайт.
Булакта берилген 30 күндүк каржылоо мисалындагы арифметикалык айырма
Булак %0,05/8 саат каржылоо ченин 30 күн төлөгөн 1x позиция үчүн болжол менен %5,5; 10x левередж үчүн капиталга карата %55 чыгым мисалын берет. Бирок ошол эле текст колдонгон сызыктуу эсеп боюнча 30 күндө \(30\times3=90\) каржылоо мезгили бар жана \(0{,}05\%\times90=4{,}5\%\) болот. Ошол эле номиналдык чыгым 10x левередж астында баштапкы камсыздоого салыштырылганда жөнөкөй ыкма болжол менен %45ке туура келет. Ошондуктан %5,5/%55 сандары Verianla тарабынан оңдолгон булак натыйжасы катары берилген эмес; булак ичиндеги арифметикалык шайкеш эместик катары белгиленген.
4 Сааттык (4H) Контекст Бул Алкакта Эмнени Билдирет?
4H контекст изилдөө сунуштаган моделде өтө кыска убакыт масштабындагы ызы-чуу менен күндөлүк/апталык режим өзгөрүүлөрүнүн ортосундагы аналитикалык катмар; авторлор бул убакыт аралыгы ликвиддүүлүктүн жайгашуусу, ачык позициянын өзгөрүшү, каржылоо басымы жана институттук масштабдагы позициялоо сыяктуу түзүмдүк факторлорду бирге окууга ылайыктуу тең салмак берет деп сунуштайт.
4H эмне үчүн “аралык масштаб” катары тандалат?
Булактын жүйөсүнө ылайык, бир мүнөттүк же беш мүнөттүк графиктер алгоритмдик соода, кыска мөөнөттүү буйрутма жокко чыгаруу, күтүүсүз жаңылык реакциялары жана микротүзүмдүк ызы-чуу тарабынан оңой таасирлениши мүмкүн. Күндөлүк графиктер болсо айрым левередж жана ликвиддүүлүк өзгөрүүлөрүнө жайыраак жооп бериши мүмкүн. Ошондуктан авторлор төрт сааттык убакыт аралыгын кыска мөөнөттүү жүрүм-турумду чыпкалоо менен түзүмдүк өзгөрүүгө сезгичтиктин ортосундагы практикалык аралык чечим катары жайгаштырат.
Бул тандоо эмпирикалык түрдө “бардык криптоактивдер үчүн 4H эң жакшы убакыт аралыгы” деп тастыкталган эмес. Изилдөөнүн чектөөлөр бөлүмүндө ар башка базар режимдери же активдер башка убакыт чечилишин талап кылышы мүмкүн экени ачык кабыл алынат жана оптималдуу убакыт аралыгын системалуу ыкмалар менен аныктоо келечектеги текшерүү багыттарынын бири катары калтырылат.
Базар түзүмүн 4H масштабында көзөмөлдөө
Булак жергиликтүү 4H чокуларын жана түптөрүн диапазон чектерин картага түшүрүүдө колдонот. Сунушталган метрикалык алкакта жергиликтүү экстремумдарды аныктоо үчүн беш шамдык артка кароо терезеси колдонулат. Баа канча убакыт ошол эле коридордо турганы “range width persistence” менен, ал эми чыныгы баа бөлүштүрүүсү 4H кирешелеринин стандарттык четтөөсү аркылуу өлчөнгөн ишке ашкан волатилдүүлүк менен көрсөтүлөт.
Шам фитилинин денеге катышы чек четке кагылышынын болжолдуу көрсөткүчү катары аныкталат:
\[ R_{wb}=\frac{L_{\text{wick}}}{L_{\text{body}}}\times100 \]
\(R_{wb}\) фитиль/дене катышы; \(L_{\text{wick}}\) каралып жаткан үстүңкү же астыңкы фитилдин баа узундугун, \(L_{\text{body}}\) ачылыш-жабылыш ортосундагы абсолюттук дене узундугун билдирет. Эки чоңдук тең бир эле баа бирдигинде болгондуктан, катыш өлчөмсүз жана пайыз менен берилет. Катыштын өсүшү шам ичинде баа бир багытка жылгандан кийин көбүрөөк артка тартылганын көрсөтөт; бирок бул катыштын өзү “институттук сатуу” же “институттук сатып алуу” далили эмес.
Ликвиддүүлүк текчеси, базар тереңдиги жана диапазон чеги
Булакта ликвиддүүлүк текчеси белгилүү баа деңгээлдеринде буйрутмалар китебинин тереңдиги топтолгон аймак катары каралат. Авторлордун алкагында диапазон чектери өткөн баа сызыктары гана эмес; алардын мааниси буйрутмалар китебинин тереңдиги, чоң буйрутмалардын сиңирилиши, ачык позиция жана мажбурлап ликвидация аймактары менен бирге окулат.
Ликвиддүүлүк текчесинин миграциясын өлчөө үчүн топтолгон буйрутмалар китеби тереңдигинин 25-жана 75-перцентилдерин көзөмөлдөө сунушталат. Диапазондон сыртка карай ачык тереңдик жылышы маркет-мейкердин инвентары жаңы баа аймагына көчтү деп чечмелениши мүмкүн. Изилдөөнүн экинчи гипотезасында мурунку диапазон чектеринен тышкары жалпы тереңдиктин %20дан көбүнүн жылышы операциялык чек катары белгиленген. Бул чек изилдөөнүн өзүнүн тест дизайнына таандык; универсалдуу бузулуу эрежеси катары тастыкталган эмес.
Basis spread кантип эсептелет?
Булак мөөнөтсүз же башка туунду баа менен спот баанын салыштырмалуу айырмасын төмөнкүдөй аныктайт:
\[ B=\frac{P_{\text{derivative}}-P_{\text{spot}}}{P_{\text{spot}}} \]
Бул жерде \(P_{\text{derivative}}\) туунду келишимдин, \(P_{\text{spot}}\) спот базардын баасы. \(B\) өлчөмсүз катыш; пайыз менен берилсе \(100\)гө көбөйтүлөт. Оң basis туунду баа споттон жогору, терс basis төмөн экенин көрсөтөт. Булак ±%0,5ти “олуттуу ажырашуу” үчүн операциялык көрсөткүч катары колдонот. Бул маани да сунушталган алкактын чеги; бул изилдөө тарабынан кеңири маалыматта тастыкталган универсалдуу чек эмес.
Буйрутмалар китебинин тең салмаксыздыгы
Изилдөө колдонгон буйрутмалар китебинин тең салмаксыздык өлчөмү:
\[ I_{book}=\frac{D_{bid}}{D_{ask}}-1 \]
\(D_{bid}\) тандалган баа аралыгындагы сатып алуу тереңдигин, \(D_{ask}\) сатуу тереңдигин көрсөтөт. Натыйжа нөлгө жакын болсо, эки тараптын тереңдиги окшош; оң маани сатып алуу, терс маани сатуу тарабы салыштырмалуу терең экенин көрсөтөт. Булак ±0,3төн чоң абсолюттук маанилерди “өтө тең салмаксыздык” көрсөткүчү катары берет. Бул катыш кыска мөөнөттүү багыт басымын байкоо үчүн колдонулат, бирок буйрутмалар жокко чыгарылышы мүмкүн жана көрүнгөн тереңдик чыныгы соода ниетине тең эмес болгондуктан, булак slippage жана базар таасири сыяктуу өлчөөлөрдү да сунуштайт.
Fill slippage жана чыныгы ликвиддүүлүк
Булак чоң буйрутмаларды аткарууда пайда болгон баа четтөөсүн төмөнкү катыш менен аныктайт:
\[ S=\frac{P_{\text{execution}}-P_{\text{mid}}}{P_{\text{mid}}} \]
\(P_{\text{execution}}\) аткарылган орточо соода баасы, \(P_{\text{mid}}\) эң жакшы сатып алуу менен сатуунун орто чекити. Чоң абсолюттук \(S\) мааниси көрүнгөн буйрутмалар китебине карабастан чыныгы аткаруу мүмкүнчүлүгү алсызыраак болушу мүмкүн экенин көрсөтөт. Булак ликвиддүүлүк тестинде 1 миллион АКШ доллары көлөмүндөгү симуляцияланган базар буйрутмасын үлгү тест номиналы катары колдонот. Бул базар стандарты эмес, изилдөө сунуштаган өлчөө протоколунун бир бөлүгү.
Ачык позиция ротациясы менен кыйроонун айырмасы
Изилдөөнүн маанилүү түшүнүктөрүнүн бири — ачык позициянын деңгээлин гана эмес, өзгөрүү формасын да көзөмөлдөө. “OI rotation” позициялар толугу менен жабылгандан көрө багыт боюнча кайра бөлүштүрүлгөн абалды билдирет. Булак бул түзүмдү ыктыярдуу кайра позициялоо менен байланыштырса, ачык позициядагы кескин төмөндөөнү ликвидация же мажбурлап левереджди азайтуу менен байланыштырат.
Булак OI ротациясын “жакынкы мезгилдеги волатилдүүлүккө нормалдаштырылган ачык позициянын биринчи туундусу” деп аныктайт; бирок дискреттик убакыт айырмасынын так формасын, колдонулуучу волатилдүүлүк терезесин жана нормалдаштыруу теңдемесин ачык формула менен бербейт. Ошондуктан Verianla бул жерде булактан тышкаркы OI ротация теңдемесин түзбөйт.
Long/short катышы жана позициянын топтолушу
Булакта узун/кыска ачык позиция катышы:
\[ R_{LS}=\frac{OI_{\text{long}}}{OI_{\text{short}}} \]
катары колдонулат. Изилдөө \(R_{LS}>2{,}0\) же \(R_{LS}<0{,}5\) маанилерин ашыкча багыттуу топтолуу үчүн операциялык чек катары кабыл алат. Позициянын топтолушу үчүн Gini коэффициенти же окшош теңсиздик өлчөөлөрү колдонулушу мүмкүн экени, Gini мааниси 0,7ден жогору болушу жогорку топтолуу жана потенциалдуу манипуляция коркунучу менен байланыштырылышы мүмкүн экени айтылат. Бирок изилдөө бул чектердин болжолдоо тактыгын өзүнүн эмпирикалык жыйынтыктары менен көрсөтпөйт.
Ликвидациянын тыгыздыгы жана KDE
Ликвидация кластерлерин картага түшүрүү үчүн булак ядролук тыгыздыкты баалоо (Kernel Density Estimation, KDE) ыкмасын сунуштайт жана тилке кеңдигин баа диапазонунун %1и деп көрсөтөт. KDE жеке окуялар жайгашкан баа чекиттерин жылмакай тыгыздык функциясына айланткан параметрдик эмес ыкма. Бул изилдөөдө KDEнин толук математикалык теңдемеси берилбейт; ошондуктан Verianla булактан тышкаркы параметр же ядро функциясын тандоону кошпойт.
Изилдөөнүн төрт текшериле турган гипотезасы
| Гипотеза | Операциялык шарт | Күтүлгөн байкоо | Фальсификация / айырмалоо критерийи |
|---|---|---|---|
| H1 — Туруктуу каржылоо басымы астында диапазондун сакталышы | Каржылоо бир багытта кеминде 3 удаалаш 4H мезгил уланат; OI 90 күндүк кыймылдуу орточодон жогору. | 4H ишке ашкан волатилдүүлүк төмөндөйт; фитиль/дене катышы өсөт; диапазондон тышкары жабыла албаган аракеттер жана жогорку OI байкалат. | Ошол эле каржылоо басымы астында волатилдүүлүк өсүп, туруктуу кеңейүү көрүнүшү гипотезаны алсыратат. |
| H2 — Кеңейүү үчүн каржылоо-түзүм шайкештиги | Бузулуудан 1–3 даана 4H мезгил мурда абсолюттук каржылоо <%0,01/8 саат; буйрутмалар китебинин тереңдигинин >%20сы бузулуу багытында диапазондон тышкары жылат. | Мурунку чекте сиңирүү азаят, маркет-мейкер инвентары ордун өзгөртөт, OI толук кыйрабастан багыт боюнча ротацияланат. | OI ротациясы менен мажбурлап deleveraging айырмаланышы керек; булак >%5 абсолюттук OI төмөндөшүн кыйроо жагына бөлүү үчүн колдонот. |
| H3 — Каржылоо катализатор эмес, “governor” катары иштейт | Каржылоо өзгөрүүсү 30 мезгилдик орточонун 2 стандарттык четтөөсүнөн ашат, бирок 4H түзүм өзгөрбөйт. | Убактылуу волатилдүүлүктөн кийин баа диапазондун орто чекитине кайтып келет; basis тез нормалдашат; 4H жабылыштары коридор ичинде калат. | Түзүмдүк өзгөрүү үчүн кеминде 2 удаалаш 4H шам диапазондон тышкары жабылышы керек; орточого кайтуу диапазондун орто чекитинин 1 стандарттык четтөөсүнүн ичине кайтуу деп аныкталат. |
| H4 — Ликвидация менен “корголгон” чектер | Жалпы ликвидация көлөмүнүн ≥%30у диапазон чегинин ±%2 баа айланасында топтолот. | Чек тестинде ликвидациялар, тез кайра секирүү, убактылуу каржылоонун нормалдашуусу жана кыска мөөнөттүү OI азайышы байкалат. | Тез кайра секирүү чек кыймылынын >%50син бир 4H мезгил ичинде кайтарып алуу; каржылоонун нормалдашуусу болсо эки мезгил ичинде абсолюттук каржылоо ченинин ≥%20 төмөндөшү катары аныкталат. |
Бул таблица “изилдөөнүн төрт жыйынтыгы” эмес, “изилдөөнүн төрт текшериле турган гипотезасы” катары окулушу керек. Булак гипотезалар ар башка криптоактивдерде жана базар циклдеринде тарыхый маалымат менен текшерилиши керек экенин ачык белгилейт.
Маалымат терминдери жана статистикалык өлчөөлөр кантип окулат?
OHLCV, Open–High–Low–Close–Volume кыскартмасы: бир убакыт аралыгындагы ачылыш баасын, эң жогорку бааны, эң төмөнкү бааны, жабылыш баасын жана соода көлөмүн бирге билдирет. Булак спот OHLCV маалыматтарын төрт сааттык мезгилдерде бириктирүүнү жана ар башка биржалардан келген бааларды соода көлөмүн эске алуу менен салыштырууну сунуштайт.
Mark price, туунду платформа позицияны баалоо жана көп системаларда ликвидация/каржылоо эсептери үчүн колдонгон таяныч баа; index price болсо адатта бир же бир нече спот базардан алынган таяныч индекс баа. Булак экөөнү тең чогултууну талап кылат, бирок биржага мүнөздүү mark/index эсептөө формулаларын аныктабайт. Ошондуктан ар бир платформанын өз методологиясы өзүнчө документтештирилиши керек.
Level 2 буйрутмалар китеби, эң жакшы сатып алуу жана сатуу бааларын гана эмес, бир нече баа деңгээлиндеги сатып алуу жана сатуу көлөмдөрүн көрсөткөн тереңдик маалымат. Булак кеминде 20 баа деңгээлин камтыган snapshotтарды сунуштайт. Көрүнгөн буйрутмалар китеби чыныгы ликвиддүүлүктүн баары эмес; буйрутмалар жокко чыгарылышы же өзгөртүлүшү мүмкүн. Ошондуктан изилдөө fill slippage жана базар таасири сыяктуу аткарууга негизделген өлчөөлөрдү да кошот.
UTC (Coordinated Universal Time), ар башка географиядагы биржа маалыматтарын бир убакыт огуна жайгаштыруу үчүн колдонулган жалпы убакыт стандарты. NTP (Network Time Protocol) болсо компьютер сааттарын таяныч убакыт серверлери менен шайкештештирүүчү протокол. Булак ±30 секунддук убакыт белгисинин тактыгын сапатты көзөмөлдөө чеги катары колдонот.
Кыймылдуу орточо, акыркы \(n\) байкоонун орточосу ар жаңы маалымат келгенде терезе алдыга жылдырылып кайра эсептелет. Изилдөөдө, мисалы, OI деңгээли “жогорку” деп эсептелиши үчүн 90 күндүк кыймылдуу орточодон жогору болушу колдонулат. Бул OI абсолюттук түрдө жогору дегенди эмес, өзүнүн жакынкы тарыхына салыштырмалуу жогору экенин билдирет.
Стандарттык четтөө, байкоолор орточонун айланасында канчалык таралганын өлчөйт. H3тө каржылоо кыймылынын 30 мезгилдик орточодон эки стандарттык четтөөдөн көбүрөөк алысташы “spike” үчүн операциялык аныктама. Булак стандарттык четтөө үлгүбү же жалпы жыйынды формуласы мененби эсептелерин майда-чүйдөсүнө чейин бербейт; практикада кайра өндүрүлүүчүлүк үчүн бул тандоо өзүнчө бекитилиши керек.
Перцентиль (percentile), иреттелген бөлүштүрүүнүн белгилүү үлүшү астында калган маани. Булак буйрутмалар китебинин тереңдигинин 25-жана 75-перцентилдерин көзөмөлдөп, ликвиддүүлүк массасы баа боюнча кантип жылганын өлчөөнү сунуштайт.
Gini коэффициенти, бөлүштүрүүнүн теңдик/топтолуу даражасын жыйынтыктаган өлчөмсүз көрсөткүч. Булак позициялар аз сандагы катышуучуларда топтолушун баалоо үчүн Gini же окшош өлчөөлөрдү сунуштайт жана 0,7ден жогоруну жогорку топтолуунун мисалы катары колдонот. Бирок Gini кайсы маалымат ааламы боюнча эсептелерин кеңири бербейт.
MAD (Median Absolute Deviation; медианалык абсолюттук четтөө), байкоолордун медианадан абсолюттук аралыктарынын медианасына негизделген туруктуу таралуу өлчөмү. Булактын кошумча сапат көзөмөл таблицасы биржалар арасындагы баа аномалияларын аныктоодо MAD негизиндеги ыкманы сунуштайт; бул ыкма четтик маанилерден классикалык орточо/стандарттык четтөөгө караганда азыраак таасирлениши мүмкүн.
Маалымат чогултуу архитектурасы
Изилдөө гипотезаларды текшерүү үчүн көп булактуу жана убакыт боюнча синхрондуу маалымат архитектурасын сунуштайт. Төрт сааттык шамдар UTC боюнча 00:00, 04:00, 08:00 сыяктуу так чектерге шайкеш келтирилиши; спот OHLCV маалыматтары соода көлөмү боюнча эң чоң үч биржадан чогултулушу; мөөнөтсүз келишимдердин mark баасы, индекс баасы жана каржылоо чени каржылоо эсептешүү убактарында жазылышы; ар башка платформалардын каржылоо мезгилдери сегиз сааттык базага нормалдаштырылышы керек.
| Маалымат категориясы | Сунушталган чогултуу жыштыгы | Нормалдаштыруу / сапатты көзөмөлдөө |
|---|---|---|
| 4H шам маалыматы | Так 4H UTC чектеринде | Убакыт белгисинин тактыгы ±30 секунд |
| Спот OHLCV | 4H агрегация | Соода көлөмү боюнча эң чоң 3 биржа; көлөм менен салмактанып алынган орточо; аномалдуу >%10 баа секириктерин белгилөө |
| Мөөнөтсүз фьючерстер | Каржылоо эсептешүү убактары | Mark баа, индекс баа жана каржылоо; жыштыкты 8H базага нормалдаштыруу; платформалар аралык текшерүү |
| Фьючерс келишимдери | Мезгил аягындагы snapshot | Мөөнөт бүтүшүнө калган убакытты эске алуу; мөөнөтү 7 күндөн аз калган келишимдерди чыгаруу |
| Буйрутмалар китеби | Кеминде саат сайын Level 2, 20+ деңгээл | Тереңдикти баа деңгээли боюнча нормалдаштыруу; жасалма көлөм / wash trading белгилерин сүзүп чыгаруу |
| Ликвидация маалыматы | Реалдуу убакытта көзөмөлдөө | Баа жана убакыт аралыгы боюнча агрегация; булак сунушуна ылайык биржа жарыялары менен кайчылаш текшерүү |
| Ачык позиция | Кеминде күн сайын; окуя мезгилдеринде тез-тез көзөмөлдөөнү талап кылган түзүм | USD эквивалентине нормалдаштыруу; келишим көлөмүнүн айырмаларын эске алуу |
Булак “liquidation data” үчүн “on-chain liquidation events” деген сөз айкашын колдонгону өзгөчө белгилениши керек. Изилдөө биржа маалыматтары менен кайчылаш текшерүүнү да сунуштайт. Verianla бул сөз айкашын бардык крипто туунду ликвидациялары чынжырда болот деп кеңейтпейт.
Түзүмдүк метрикалар
Булак 4H swing картага түшүрүү үчүн беш шамдык артка кароо; көлөм түйүндөрү үчүн %0,5 баа кутулары; чоң буйрутмалардын сиңирилиши үчүн адатта кеминде 500.000 АКШ доллары көлөмүндөгү жеке буйрутмалар; ишке ашкан волатилдүүлүк үчүн 4H кирешелеринин стандарттык четтөөсү жана шамдын четке кагылышы үчүн фитиль/дене катышын колдонот.
Бул жердеги ар бир чек изилдөө дизайнынын операциялык аныктамасы. Мисалы, “500.000 АКШ доллары = институттук буйрутма” деген универсалдуу онтологиялык теңдик түзүүгө болбойт; булак бул көлөмдү чоң буйрутманы көзөмөлдөө чеги катары тандаган.
Чыгым метрикалары
Чыгым катмары каржылоо багыты канча убакыт ошол бойдон калганын, каржылоонун чоңдугун, жөнөкөй жылдыкташтырылган каржылоо чыгымын, basis spreadди, карыз алуу ченин жана 7–30 күндүк топтолгон каржылоо чыгымын бирге көзөмөлдөөнү сунуштайт. Булак %0,05/8 саат деңгээлин жогорку каржылоо; жөнөкөй жылдыкташтырууда %50дөн жогоруну ашыкча кармоо чыгымынын сигналы; ±%0,5 basisти болсо олуттуу ажырашуу көрсөткүчү катары классификациялайт.
Ликвиддүүлүк метрикалары
Буйрутмалар китебинин тереңдиги диапазон чектеринин ±%0,5 айланасында өлчөнөт. Ликвиддүүлүк текчесинин миграциясы үчүн топтолгон тереңдик бөлүштүрүүсүнүн 25-жана 75-перцентилдери көзөмөлдөнөт. Bid-ask spread үчүн булак чоң жуптарда %0,1ден жогору кеңейүүнү белгисиздик же маркет-мейкер каалабастыгынын көрсөткүчү катары карайт. Базар таасири коэффициенти 24 сааттык кыймылдуу терезелерде баа өзгөрүүсүнүн көлөмгө регрессиясынан алынат; булак кадимки мезгилдерде чоң криптовалюталар үчүн болжол менен 0,0001–0,001, ликвиддүү эмес мезгилдерде болсо 0,01ден жогору маанилер болушу мүмкүн экенин айтат. Бул диапазондор изилдөөнүн баяндоочу дооматтары; изилдөө алар алынган жаңы маалымат топтомун бербейт.
Текшерүү жана сапатты камсыздоо протоколу
Кошумча бөлүмдө изилдөө убакыт белгилерин NTP серверлери менен кайчылаш текшерүүнү; биржалар аралык спот баа шайкештигин көзөмөлдөөнү; көлөм аномалияларын белгилөөнү; мүмкүн болгон туура эмес каржылоо маанилерин платформа маалыматы менен алмаштырууну; OI өзгөрүүсүн ликвидация жана соода агымы менен шайкештиги боюнча текшерүүнү; адаттан тыш кең spread камтыган буйрутмалар китеби snapshotтарын алып салууну жана жетишпеген маалымат боштуктарын классификациялоону сунуштайт.
Жетишпеген маалыматтар үчүн булак эки мезгилден кыска боштуктарда сызыктуу интерполяцияны, узагыраак боштуктарда болсо белгилөө ыкмасын сунуштайт. Бул жагдай өзгөчө маанилүү: интерполяция өлчөнгөн жаңы маалыматты жаратпайт; маалыматтын үзгүлтүксүздүгү үчүн болжолдуу маани гана түзөт. Мындай маалымат чыныгы байкоо катары белгиленбеши керек.
Булак сунуштаган трейдер / аналитик колдонмолорун кантип окуу керек?
Изилдөөнүн 8-бөлүмү алкакты инвестор жана аналитик чечимдерине айлантат. Диапазон чегине жакындаган баа, бекем 4H түзүм жана бузулуу багытына каршы каржылоо басымы бирге болгондо каршы-багыттагы соода; каржылоонун нормалдашуусу, ликвиддүүлүк текчесинин миграциясы жана OI ротациясы бирге болгондо болсо бузулууну ээрчүү сыяктуу эрежелер сунушталат. Мындан тышкары stop аралыгы, позиция көлөмү жана каржылоо чыгымы боюнча конкреттүү сандар берилет.
Бул бөлүк эмпирикалык түрдө тастыкталган соода стратегиясынын натыйжалуулугу эмес. Булак эч кандай backtest киреше ийри сызыгын, Sharpe катышын, максималдуу түшүүнү, соода санын, соода чыгымынын сезгичтигин же out-of-sample текшерүүнү бербейт. Ошондуктан Verianla бул эрежелерди “пайда алып келүүчү стратегия” катары эмес, изилдөө сунуштаган чечим протоколу катары берет. Тексттеги соода мисалдары билим берүүчү түшүндүрмө жана финансылык кеңеш эмес.
Булак, мисалы, %5 пайда максаты жана %2 stop аралыгы бар позициянын чийки сыйлык/тобокел катышын \(5/2=2{,}5\) деп берет. Каржылоо %0,08/8 саат болуп, позиция 10 күн кармалса, 30 каржылоо мезгили бар:
\[ C_{10d}=0{,}08\%\times30=2{,}4\% \]
Бул мисалда каржылоо чыгымы максатталган %5 жалпы баа кыймылынын олуттуу бөлүгүн жеп коюшу мүмкүн. Бирок чыныгы таза натыйжа позициянын номиналына, каржылоонун мезгилдик өзгөрүшүнө, комиссияларга, slippage жана hedge түзүмүнө жараша болот. Булак бул мисалды кармоо чыгымы чечим процессине кошулушу керек экенин көрсөтүү үчүн колдонот.
Платформа операторлору үчүн сунуштар
Булак левередж чектери жана ликвидация алгоритмдери базар тереңдиги менен системалык тобокелдин ортосунда компромисс түзөрүн ырастайт. Жогорку волатилдүүлүктө левередж чектерин катуулатуу, тынч мезгилдерде жумшартуу; этаптуу жана агрессивдүү ликвидация механизмдерин базар абалына жараша бирге колдонуу; каржылоо тарыхы, топтолгон каржылоо чыгымы жана ликвидациянын тыгыздыгы боюнча ачыгыраак колдонуучу интерфейстерин сунуштоо сунушталат.
Текст айрым жерлерде “major cryptocurrencies” үчүн волатилдүүлүк режимине жараша 20–50x левередж чектери “оптималдуу” болушу мүмкүн экенин жана айрым көп сигналдуу жагдайларда аналитиктин ишеними %70–80ге чейин жогорулашы мүмкүн экенин айтат. Бирок изилдөө бул сандарды колдогон жаңы оптималдаштыруу эксперименти, backtest же статистикалык калибрлөө көрсөтпөйт. Ошондуктан бул маанилер Verianlaда тастыкталган натыйжалуулук жыйынтыктары эмес, булактын сунуштоочу/эвристикалык дооматтары катары классификацияланган.
Кошумча бөлүмдөгү чечим жана башкаруу матрицалары
Булактын Кошумча бөлүмүндөгү XII–XIV таблицалар негизги теориялык алкакты колдонмо процедураларына айландырат. Булар тастыкталган базар натыйжалуулук жыйынтыктары эмес, изилдөө жана чечим дизайны боюнча сунуштар.
| Тармак | Булак сунуштаган түзүм | Маанилүү чек / жыштык | Чечмелөө чеги |
|---|---|---|---|
| Трейдердин чечим матрицасы | Диапазон четиндеги соода, бузулууну ырастоо, диапазондун ортосу, ликвидация кыймылы, топтоо жана бөлүштүрүү сценарийлерин 4H түзүм + каржылоо менен шайкештештирет. | Stop аралыкты орточо 4H диапазонунун 1,5–2 эсеси катары алуу; бузулуу үчүн кеминде 2–3 ырастоочу сигнал талап кылуу. | Backtest жыйынтыгы эмес; булак сунушу. |
| Аналитиктин отчет матрицасы | Режим, каржылоо, ликвиддүүлүк, түзүмдүк trigger, системалык тобокел жана жаңылык фильтри темаларын өзүнчө көзөмөлдөйт. | Режим үчүн 20 мезгил карап чыгуу; каржылоо үчүн 7 жана 30 күндүк орточолор; ликвиддүүлүк үчүн буйрутмалар китебинин эң терең %10 бөлүгүн көзөмөлдөө; trigger талдоосу үчүн ≥4 метрика. | Отчет стандарты боюнча сунуш; болжолдоо тактыгы көрсөтүлгөн эмес. |
| Платформа параметрлерин башкаруу | Маржа, ликвидация алгоритми, каржылоо жыштыгы, левередж чеги, tick size жана камсыздандыруу фондунун саясатын базар режимине жараша жөнгө салууну сунуштайт. | Шашылыш тобокел окуяларынан тышкары параметр өзгөрүүлөрүн ≥24 саат мурда жарыялоо; булак мисалында жогорку волатилдүүлүктө 20x, төмөн волатилдүүлүктө 100xге чейин динамикалык масштаб; ликвидация логикасын өзгөртүү үчүн 90 күндүк бөлүштүрүүнүн 80-перцентил волатилдүүлүк чеги. | Бул маанилер булакта сунушталган башкаруу триггерлери; жөнгө салуучу же коопсуз базар стандарты эмес. |
4H контекстинде топтоо, бөлүштүрүү жана манипуляция баяны
Булак 4H графикте төмөндөгөн волатилдүүлүк жана төмөнкү деңгээлдерде сунуштун сиңирилишин топтоо; өсүштөрдө төмөндөгөн көлөмдү жана алсыраган жабылыштарды бөлүштүрүү; күтүүсүз фитилдер менен тез кайтууларды болсо кээ бир учурларда stop же ликвидацияны иштеткен манипулятивдүү кыймылдар менен байланыштырат. Бул баяндоо изилдөөнүн теориялык алкагынын бир бөлүгү.
Бирок бир гана шам формасына карап “маалыматтуу инвестор топтоп жатат”, “маркет-мейкер манипуляция кылды” же белгилүү бир актордун ниети далилденди деп айтууга болбойт. Изилдөөнүн өз метрикалык архитектурасы да ошондуктан баа формасына кошумча OI, каржылоо, көлөм, буйрутмалар китеби жана ликвидация маалыматтарын бирге көзөмөлдөөнү сунуштайт.
Теориялык негиздер
Изилдөө базар микротүзүмү жагынан O'Haraнын базар микротүзүмү ыкмасы жана Kyleдын маалыматтуу инвестор–ызы-чуу инвестору–маркет-мейкер өз ара аракетине; ар башка инвестициялык горизонттор жагынан Petersтин фракталдык базар гипотезасы жана Müller жана кесиптештеринин ар башка убакыт чечилиштерине; каржылоо ликвиддүүлүгү жагынан Brunnermeier–Pedersen жана Gromb–Vayanosтун капиталдык чектөөлөрүнө; туунду базар таасирлери жагынан Chan–Fong жана Ni, Pearson, Poteshman иштерине таянган адабият алкагын түзөт.
Ошондой эле Hamiltonдун Markov режим алмашуусу ыкмасы жана Ang–Bekaertтин режимди аныктоо адабияты диапазон–тренд өтүүсүн ар башка базар абалдары катары кароо үчүн; Makarov–Schoar крипто биржалар арасындагы баа фрагментациясын жана арбитраж сүрүлүүлөрүн; Griffin–Shams жана Gandal жана кесиптештеринин иштери болсо крипто базарларындагы стратегиялык/манипулятивдүү соода коркунучун талкуулоо үчүн колдонулат. Бул шилтемелер жаңы изилдөөнүн төрт гипотезасын түздөн-түз далилдебейт; авторлордун теориялык алкагын адабияттагы белгилүү механизмдер менен байланыштырат.
Изилдөөнүн өзүнүн чектөөлөрү
- Ашыкча ликвидсиздик: Кичине рыноктук капитализациялуу токендерде же стресс мезгилдеринде этаптуу каржылоо жана ликвиддүүлүк тартибинин таасирин күтүүсүз баа боштуктары басып кетиши мүмкүн.
- Тышкы шоктор: Жөнгө салуучу чечим, биржага кол салуу, макроэкономикалык күтүүсүз окуя же геосаясий окуя сыяктуу шоктор ички базар түзүмүнүн чектеринен ашып кетиши мүмкүн.
- Жаңы базар түзүмдөрү: Опционго басым жасаган же борбордон ажыратылган финансы түзүмдөрүндө perpetual/order-book борборлуу механизмдер ошол эле формада иштебеши мүмкүн.
- Убакыт чечилиши: 4H убакыт аралыгы ар бир актив жана режим үчүн оптималдуу экени көрсөтүлгөн эмес.
- Эмпирикалык текшерүү зарылдыгы: Булактын төрт гипотезасы жана чектери тарыхый жана келечектеги маалыматтарда фальсификация тесттерин талап кылат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөөнүн түрү
Бул изилдөө жаңы эксперименттик маалымат топтомун талдаган, регрессия жыйынтыктарын билдирген же соода стратегиясын артка карай тесттеген классикалык эмпирикалык макала эмес. Анын түзүмү учурдагы базар микротүзүмү жана финансы адабиятын синтездеп, крипто мөөнөтсүз келишим базарларында диапазон түзүлүшү үчүн теориялык алкак иштеп чыгууга; андан соң бул алкакты фальсификациялоого боло турган төрт гипотезага, маалымат талаптарына жана өлчөө протоколдоруна айлантууга негизделген.
Бул айырма өтө маанилүү. Булак текстинде “should”, “framework predicts”, “suggests”, “can be tested” сыяктуу сунуш жана гипотеза тили көп колдонулат. Ошондуктан таблицалардын чоң бөлүгү “өлчөнгөн жыйынтыктар таблицасы” эмес, келечектеги эмпирикалык тест үчүн операциялык аныктамалар таблицасы.
Төрт гипотезанын методологиялык статусу
- H1: Туруктуу багыттуу каржылоо + жогорку OI шартында кысылуу кеңейүүгө караганда көбүрөөк ыктымал болушу.
- H2: Туруктуу бузулуу каржылоонун нормалдашуусу жана ликвиддүүлүк текчелеринин бузулуу багытында кайра жайгашуусу менен бирге көрүнүшү.
- H3: 4H түзүм өзгөрбөгөндө каржылоо секириги тренд катализатору эмес, орточого кайтууну тездеткен чектегич сыяктуу иштеши.
- H4: Ликвидация тыгыздыгы диапазон чектеринде мажбурлап микро-левереджди азайтуу жана диапазондун ортосуна тез кайтуу менен байланыштуу болушу.
Булак бул гипотезалар үчүн бир убактагы сигнал шарттарын аныктайт. H1де каржылоонун белгиси эле өзгөрбөй калышы жетиштүү эмес; OI жогору болуп, волатилдүүлүк/фитиль/диапазон четке кагуу көрсөткүчтөрү бирге көзөмөлдөнүшү керек. H2де баанын диапазондон чыгып кетиши эле жетиштүү эмес; каржылоо нейтралга жакындашы, ликвиддүүлүк жылышы жана OI кыйрабастан ротация көрсөтүшү керек. H3 жана H4 да бир сигналдын ордуна айкалышкан шарттарды колдонушат.
Сунушталган негизги чектер
| Критерий | Булакта колдонулган чек | Туура чечмелөө |
|---|---|---|
| Жогорку OI | 90 күндүк кыймылдуу орточодон жогору | H1 үчүн изилдөө аныктамасы; универсалдуу “жогорку OI” стандарты эмес. |
| Каржылоонун туруктуулугу | ≥3 удаалаш мезгил | Багыттуу каржылоо басымынын операциялык узактыгы. |
| Жогорку каржылоо | >%0,05 / 8 саат | Булактын чыгым басымы чеги. |
| Каржылоонун нормалдашуусу | <%0,01 / 8 саат абсолюттук маани | H2 бузулуу алдындагы нейтралдашуу критерийи. |
| Ликвиддүүлүк текчесинин миграциясы | >%20 тереңдиктин диапазондон тышкары жылышы | Түзүмдүк кайра жайгашуу үчүн сунушталган чек. |
| OI кыйроосунан айырмалоо | Абсолюттук төмөндөө >%5 болбошу | H2де ротация менен мажбурлап deleveragingди айырмалоодо колдонулган критерий. |
| Каржылоо секириги | 30 мезгил орточосунун >2 стандарттык четтөөсү | H3 үчүн анормалдуу каржылоо кыймылынын аныктамасы. |
| Түзүмдүк 4H бузулуу | ≥2 удаалаш 4H шам диапазондон тышкары жабылышы | Бир intraday чыгышты режим өзгөрүшүнөн айырмалоо үчүн сунушталган критерий. |
| Ликвидация кластери | Жалпы көлөмдүн ≥%30у, чектин %2 баа аралыкта | H4 үчүн топтолуу аныктамасы. |
| Тез кайра секирүү | Чектен ашуунун >%50син 1 даана 4H мезгил ичинде кайтарып алуу | H4 механикалык кайтуу сигналы. |
| Ликвидациядан кийин каржылоонун нормалдашуусу | 2 мезгил ичинде абсолюттук каржылоодо ≥%20 төмөндөө | H4төн кийин позицияны reset кылуу көрсөткүчү. |
| Ашыкча long/short катышы | >2,0 же <0,5 | Булакта багыттуу позициялардын ашыкча топтолушунун көрсөткүчү. |
| Жогорку позиция топтолушу | Gini >0,7 | Булак борборлошуу/манипуляция коркунучу үчүн колдонгон чек. |
Маалымат сапатынын чектери
Булак убакытты шайкеш келтирүүдө ±30 секунд тактык; спот баа аномалияларында жакынкы мезгилге салыштырмалуу %10дон чоң секириктерди белгилөө; көлөм текшерүүдө биржалар аралык орточодон %30дан чоң четтөөлөрдү иликтөө; ачык позициянын ырааттуулугунда %5тен чоң түшүндүрүлбөгөн айырмаларды текшерүү; буйрутмалар китебинин snapshotында spread %1ден ашса маалыматты алып салуу сыяктуу сапат көзөмөлдөрүн сунуштайт. Ошондой эле баа ырааттуулугу үчүн медианалык абсолюттук четтөө (MAD) ыкмасы айтылат.
Булакта өлчөнгөн эмпирикалык натыйжалуулук жыйынтыгы барбы?
Жок. Булакта белгилүү криптовалюталар тизмеси боюнча аяктаган үлгү көлөмү, маалыматтын башталыш-аяктоо датасы, train/test бөлүнүшү, регрессия коэффициенттери, p маанилери, ишеним интервалдары, эффект чоңдуктары, ROC/AUC, болжолдоо катасы, стратегия кирешеси же out-of-sample натыйжалуулугу билдирилген эмес. Маалымат архитектурасы жана чектер келечектеги текшерүү үчүн сунушталган алкак.
Булакта колдонулган “probability” сөздөрү
Изилдөө көп сигнал шайкеш келгенде аналитиктердин багыттык чакырууга ишеними “baseline 50-50” деңгээлинен %70–80 ыктымалдыкка чейин өсүшү мүмкүн экенин айтат. Бирок бул пайызды чыгарган калибрлөө маалымат топтому, ыктымалдык модели же текшерүү таблицасы берилген эмес. Ошондуктан %70–80 сөзү сандык түрдө тастыкталган модель ийгилиги эмес, булактын сунуштоочу ишеним деңгээлин сүрөттөөсү.
Булакта колдонулган левередж сунуштары
Булак чоң криптоактивдерде волатилдүүлүк режимине жараша 20–50x аралыгындагы левередж чектери ылайыктуу болушу мүмкүн экенин жана платформа параметрлерин динамикалык жөнгө салууну сунуштайт. Бирок бул “оптималдуу” аралыкты чыгарган оптималдаштыруу функциясы, тарыхый маалымат топтому же тобокел-киреше салыштыруусу берилбейт. Ошол себептен 100x, 125x же окшош мисалдар системалык тобокелди талкуулоонун бөлүгү катары окулуп, универсалдуу коопсуз левередж чеги катары кабыл алынбашы керек.
Бул Изилдөө Эмнени Колдойт, Эмнени Азырынча Далилдебейт?
Изилдөө 4H базар түзүмү менен каржылоо, ликвиддүүлүк, ачык позиция жана ликвидация динамикасын бирге кароого боло турган ырааттуу жана фальсификациялоого мүмкүн болгон изилдөө алкагын сунуштоону колдойт; бирок бул алкак ар бир базарда болжолдоо күчүн берет, белгиленген чектер оптималдуу же сунушталган соода эрежелери кирешелүү экенин эмпирикалык түрдө азырынча далилдебейт.
Изилдөө колдогон жагдайлар
- Мөөнөтсүз келишимдердин каржылоо механизми спот-perpetual шайкештигин сактоого багытталган экономикалык стимул түзүмүнүн бир бөлүгү болуп, позиция кармоо чыгымын өзгөртөт.
- Каржылоо ченин жалгыз эмес, анын туруктуулугу жана 4H базар түзүмү менен бирге баалоо үчүн текшериле турган гипотезаларды түзүүгө болот.
- OI, буйрутмалар китебинин тереңдиги, basis, ликвидация тыгыздыгы, ишке ашкан волатилдүүлүк жана шам түзүмүн бир өлчөө архитектурасында бириктирүүгө болот.
- Гипотезалар үчүн ачык фальсификация шарттарын жана маалымат сапатын көзөмөлдөөнү аныктоого болот.
- 4H убакыт чечилиши авторлор сунуштаган теориялык алкакта кыска мөөнөттүү ызы-чуу менен узагыраак режимдердин ортосунда практикалык талдоо катмары катары колдонулушу мүмкүн.
Изилдөө азырынча колдобогон жалпылоолор
- “4H бардык криптовалюта базарлары үчүн эң жакшы убакыт аралыгы.”
- “Каржылоо %0,05тен ашканда баа сөзсүз орточого кайтып келет.”
- “Каржылоо <%0,01 жана ликвиддүүлүк миграциясы >%20 болсо, бузулуу сөзсүз ийгиликтүү.”
- “Long/short катышы >2 же <0,5 болгондо кайтуу сөзсүз.”
- “Көп сигнал шайкештиги реалдуу дүйнөдө %70–80 болжолдоо тактыгын берет.”
- “20–50x левередж бардык чоң криптоактивдер үчүн оптималдуу.”
- “Булакта сунушталган соода протоколдору соода чыгымдарынан жана тобокелден кийин кирешелүү.”
- “Базар диапазондору каржылоо менен гана аныкталат.”
Булак ичиндеги шайкеш эместиктердин жыйынтыгы
| Тема | Булакта көрүнгөн билдирүү | Verianla баалоосу |
|---|---|---|
| Жылдыкташтыруу ыкмасы | Формула сызыктуу \(r_{8H}\times3\times365\) түзүмүндө; эскертүүдө “continuous compounding” деп айтылат. | Эки билдирүү математикалык жактан бир ыкма эмес; унчукпай бириктирилген жок. |
| 30 күндүк %0,05/8H мисалы | 1x үчүн болжол менен %5,5, 10x үчүн %55 чыгым деп жазылган. | Ошол эле жөнөкөй арифметика 90 мезгил × %0,05 = %4,5; 10x камсыздоо көз карашында болжол менен %45 берет. Булак сандары жыйынтык катары оңдолгон жок, шайкеш эместик катары белгиленди. |
| Эмпирикалык ишеним пайыздары | Көп сигнал менен аналитик ишеними %70–80ге чейин өсүшү мүмкүн деп айтылат. | Бул пайыздарды тастыктаган калибрлөө же натыйжалуулук таблицасы жок; сунуштоочу доомат катары сакталат. |
| “Оптималдуу” левередж | Чоң криптовалюталар үчүн режимге жараша 20–50x аралыгы сунушталат. | Булакта оптималдаштыруу эксперименти көрсөтүлгөн эмес, ошондуктан тастыкталган оптимум катары берилбейт. |
Келечектеги текшерүү үчүн изилдөө сунуштаган багыт
Булактын өз жыйынтыгына ылайык, кийинки кадам аныкталган гипотезаларды бир нече базар циклдеринде жана ар башка криптоактивдерде тарыхый маалымат менен текшерүү, өзгөчө учурларды документтештирүү жана зарыл болсо чектерди кайра калибрлөө. Өзгөчө 4H убакыт аралыгы чындап күчтүүрөөк түзүмдүк маалымат береби, каржылоо-түзүм шайкештиги бузулуу ийгилигин канчалык түшүндүрөт жана ликвидация тыгыздыгы диапазон кайтууларында өз алдынча салым кошобу — мунун баары сандык текшерилиши керек.
Булак жана Ыкма Жөнүндө Эскертүү
Түпкү изилдөө: WHO SETS THE RANGE? FUNDING MECHANICS AND 4H CONTEXT IN CRYPTO MARKETS
Авторлор жана ирети: Habib Badawi; Mohamed Hani; Taufikin Taufikin.
PDFде көрсөтүлгөн наамдар: Prof. Habib Badawi; Dr. Mohamed Hani; Dr. Taufikin Taufikin.
Аффилиациялар: Habib Badawi — Lebanese University, Beirut, Lebanon. Mohamed Hani — University of Akli Mohand Oulhaj-Bouira, Algeria. Taufikin Taufikin — Universitas Islam Negeri Sunan Kudus, Indonesia.
Байланыш маалыматы: PDFдин биринчи бетинде үч автор үчүн тең институттук электрондук почта дареги берилген. Жооптуу автор атайын жылдызча же ачык “corresponding author” белгиси менен көрсөтүлгөн эмес.
Тең салым: Булак PDFде тең салым тууралуу билдирүү жок.
Булактын түрү: arXiv preprint / жумушчу макала. Жүктөлгөн PDFде рецензияланган журналга кабыл алуу же жарыяланган журнал версиясы тууралуу маалымат жок.
arXiv идентификатору: arXiv:2601.06084v1.
DOI: Экинчи даражадагы библиографиялык жазууларда 10.48550/arXiv.2601.06084 түрүндө arXiv DOI идентификатору көрсөтүлөт. Жүктөлгөн PDFдин ичинде DOI жазылган эмес.
Жарыялоо датасы: Жүктөлгөн PDFдин ичинде ачык жарыялоо датасы жок. arXivге байланышкан веб-жазууларда дата талаасы ырааттуу көрүнбөйт: айрым жазуулар 31 декабрь 2025ти, айрым arXiv индекстери v1 үчүн 13 январь 2026ны көрсөтөт. Ошондуктан Verianla бир датаны так бекитпейт.
Платформа: arXiv.
Расмий шилтеме: https://arxiv.org/abs/2601.06084
Журнал / том / саны / басма: Булак PDFде билдирилген эмес.
Рецензиялоо абалы: Рецензияланган жарыя экени тастыкталган эмес; preprint катары бааланган.
Лицензия: Жүктөлгөн PDFдин көрүнгөн беттеринде лицензия тууралуу билдирүү жок. ResearchGate жазуусу CC BY 4.0 маалыматын көрсөтөт; бирок Verianla негизги илимий текстти дагы эле булактын визуалдык жана таблицалык композициясын бирден-бир көчүрбөстөн, өз алдынча баяндоо жана кайра түзүлгөн таблицалар менен чыгарган.
Каржылоо: Булак PDFде өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү жок.
Маалыматтардын жеткиликтүүлүгү: Жаңы эмпирикалык маалымат топтому жарыяланган эмес; изилдөө келечектеги текшерүү үчүн маалымат чогултуу архитектурасын сунуштайт.
Авторлордун салымдары / CRediT: Булак PDFде билдирилген эмес.
Негизги методологиялык чек: Изилдөө кеңири масштабдагы эмпирикалык текшерүүнү бербеген теориялык жана операциялык алкак. Чектердин, ыктымалдыктардын жана соода чечим протоколдорунун көпчүлүгү текшерүү үчүн сунушталган; тастыкталган болжолдоо ийгилиги же кирешелүүлүк жыйынтыгы катары окулбашы керек.
Булак ичиндеги техникалык эскертүү: Каржылоону жылдыкташтыруу менен “continuous compounding” сөз айкашынын ортосунда методологиялык шайкеш эместик жана %0,05/8 сааттык 30 күндүк мисалда арифметикалык айырма бар. Verianla бул жагдайларды унчукпай оңдогон жок, көрүнүктүү түрдө бөлүп көрсөткөн.
Финансылык колдонуу эскертүүсү: Бул мазмун академиялык изилдөөнүн түркчө илимий баяны. Эч бир криптоактив боюнча сатып алуу-сатуу, левередж колдонуу, позиция көлөмү же инвестициялык кеңеш эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген