


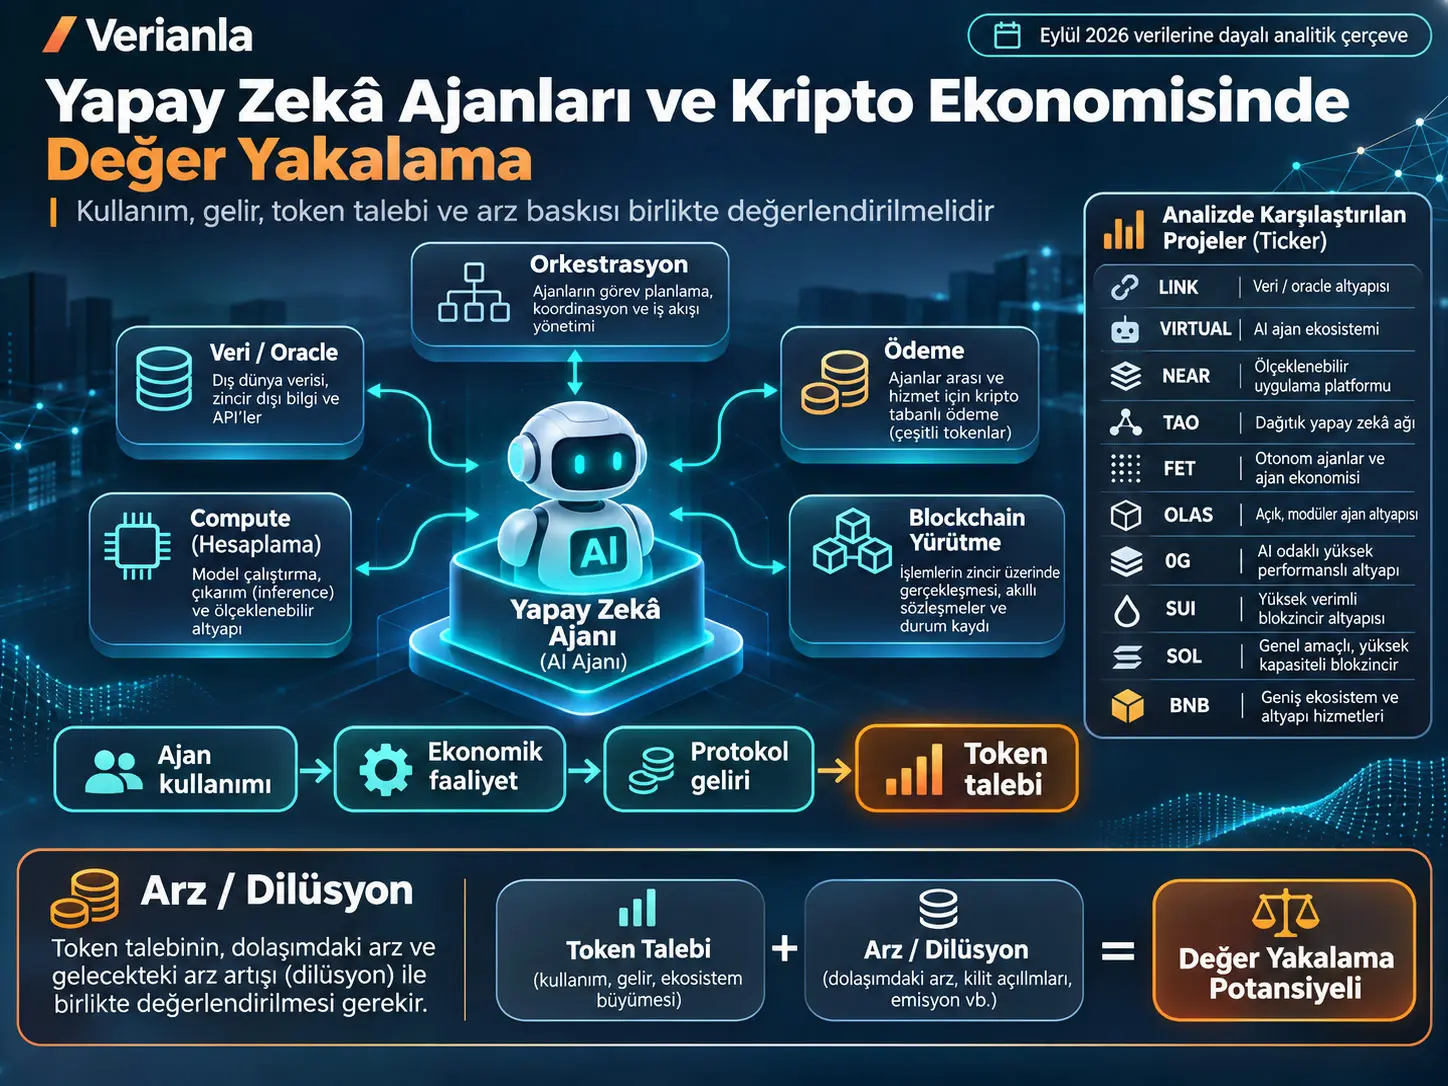
Ajan ekonomisinde değer yakalama, yapay zekâ ajanlarının bir protokolü veya blockchain altyapısını kullanmasının ötesinde, oluşan ekonomik faaliyetin ilgili token için satın alma, kilitleme, staking, buyback, burn veya başka bir talep mekanizmasına dönüşmesini ifade eden analitik bir çerçevedir. Chantal Läng'in Eylül 2026 verilerine dayanan çalışması; LINK, VIRTUAL, NEAR, TAO, FET, OLAS, 0G, SUI, SOL ve BNB'yi ajanlara maruziyet, gerçek ekonomik faaliyet, rekabet avantajı, token değer yakalama mekanizması, arz/dilüsyon ve değerleme açısından karşılaştırmaktadır. Kitabın merkezi sonucu, en fazla ajana veya işleme sahip ağın zorunlu olarak en fazla token değeri yakalayan ağ olmayabileceğidir. Bununla birlikte çalışma bir fiyat tahmin modeli, kontrollü deney veya hakemli ampirik araştırma değildir; nihai sıralama yazarın Eylül 2026'da ulaşılabilen verilere uyguladığı karşılaştırmalı değerlendirmedir.
Kitabın temel ayrımı üç katmandan oluşur: proje, projenin ürettiği ekonomik faaliyet ve bu faaliyetin değerinden pay alması beklenen token. Bir altyapı teknik olarak başarılı olabilir, milyonlarca işlem gerçekleştirebilir ve çok sayıda ajan tarafından kullanılabilir; buna rağmen kullanıcıların stablecoin ile ödeme yapması, ücretlerin çok düşük kalması, ekonomik değerin başka tokenlara yönelmesi veya yeni token arzının talebi aşması nedeniyle yerel token beklenen ölçüde değer yakalamayabilir.
Çalışma ayrıca tek bir “Ajan AI blockchain'i” yerine katmanlı bir ekosistem öngörür. Aynı ajan güvenilir veri için Chainlink, çok zincirli orkestrasyon için NEAR Intents, hesaplama veya depolama için 0G, ajanlar arası hizmet alışverişi için Virtuals veya Olas ve işlemin yürütülmesi için Solana, Sui, BNB Chain veya başka bir yürütme ağı kullanabilir. Bu nedenle temel yatırım sorusu “hangi ağ kullanılacak?” değil, “oluşan ekonomik değer hangi mekanizmayla hangi tokena geri dönecek?” sorusudur.
Yapay Zekâ Ajanı ile Kural Tabanlı Bir Bot Arasındaki Fark Nedir?
Kaynağın kullandığı anlamda bir yapay zekâ ajanı, yalnız önceden tanımlanmış bir kuralı çalıştıran yazılım değil; kendisine verilen hedefi yorumlayabilen, gerekli araçları seçebilen, çok aşamalı kararlar verebilen, sonuçlara göre planını uyarlayabilen ve izinleri çerçevesinde ekonomik eylemler gerçekleştirebilen yazılımdır. Bu nedenle klasik bir “fiyat %5 düşerse satın al” botu otomasyon örneğiyken, riski değerlendirip hangi veriyi kullanacağına ve hangi işlemi ne zaman gerçekleştireceğine karar veren sistem ajan davranışına daha yakındır.
Kaynakta ajanların özerkliği tek bir aç-kapa özelliği olarak ele alınmaz. Dört düzey ayırt edilir: yalnız tavsiye veren asistan, önemli işlemlerde insan onayı isteyen denetimli ajan, önceden belirlenmiş bütçe ve izinler altında kendi başına hareket eden mandatlı ajan ve hedefe ulaşma yolunda çok daha geniş hareket alanına sahip yüksek özerklikli ajan.
Ekonomik açıdan kritik dönüşüm, ajana bir wallet veya başka bir ödeme erişimi verilmesiyle ortaya çıkar. Çünkü yazılım bundan sonra yalnız öneride bulunmak yerine veri satın alabilir, API kullanabilir, hesaplama gücü kiralayabilir, başka bir ajanı görevlendirebilir, varlık taşıyabilir ve kendi hizmeti karşılığında ödeme alabilir.
Özerklik neden sınırsız para erişimi anlamına gelmez?
Kitap, bir ajana wallet vermeyi özel anahtar üzerinde sınırsız yetki vermek şeklinde yorumlamaz. Ajan wallet'ları işlem başına limit, günlük harcama sınırı, izin verilen sözleşmeler, izin verilen varlıklar, hedef adres listeleri ve belirli eşiklerin üzerinde insan onayı gibi kurallarla sınırlandırılabilir. Böylece ekonomik özerklik, kontrolsüzlük yerine tanımlı bir mandat içinde hareket etme özgürlüğü haline gelir.
Ajan ekonomisinin ihtiyaç duyduğu teknoloji katmanları
Kitap, ekonomik bir ajanın gereksinimlerini tek bir blockchain'e indirgemez. Ajanın amacına göre aşağıdaki katmanların bir kısmını veya tamamını kullanması gerekebilir:
- İstihbarat: karar vermek veya özel bir görevi çözmek için model ve uzmanlaşmış zekâ kaynakları.
- Compute: çıkarım, hesaplama veya model çalıştırmak için işlem gücü.
- Depolama ve bellek: verinin ve ajan durumunun tutulması.
- Doğrulanabilir veri: fiyat, olay veya dış dünya bilgisinin güvenilir biçimde alınması.
- Kimlik ve itibar: bir ajanın kim olduğunun, geçmişinin ve güvenilirliğinin değerlendirilmesi.
- Wallet ve izinler: paranın belirlenmiş kurallar altında tutulması ve harcanması.
- Keşif ve koordinasyon: ajanların birbirini, hizmetleri ve kaynakları bulması.
- Orkestrasyon: istenen sonuca ulaşmak için birden fazla zincirin veya hizmetin koordine edilmesi.
- Yürütme: işlemlerin blockchain veya diğer finansal altyapılar üzerinde gerçekleştirilmesi.
- Ödeme ve escrow: hizmet karşılığında paranın ödenmesi, gerektiğinde koşullu olarak kilitlenmesi.
x402 Nedir ve Ajan Ödemelerinde Neden Önemlidir?
x402, HTTP 402 “Payment Required” fikrini makine tarafından yürütülebilen ödeme akışına dönüştüren bir ödeme standardıdır; bir ajan dijital kaynağı talep eder, sunucu fiyat ve ödeme koşullarını bildirir, ajan uygun ödemeyi gerçekleştirir ve ödeme kanıtıyla kaynağa yeniden erişir. Kaynağın analizinde x402 özellikle küçük tutarlı, sık ve insan müdahalesi gerektirmeyen API, veri veya dijital hizmet ödemelerinin ekonomik olarak uygulanabilir hale gelmesini açıklamak için kullanılır.
Bu akışın temel farkı, ödemenin insanın önüne çıkan ayrı bir “checkout” deneyimi olmaktan çıkıp yazılım çağrısının bir parçasına dönüşmesidir. Bir ajan birkaç sentlik bir veri için web formu doldurmak veya kart bilgisi girmek yerine hizmetin fiyatını programatik olarak okuyabilir ve belirlenen bütçe sınırları içindeyse ödeme yapabilir.
Kitap, 21 Nisan 2026'ya kadar x402 için 178,3 milyon brüt işlem ve 135,7 milyon ABD doları brüt kümülatif hacim aktarıyor. Test işlemleri ve wash activity benzeri davranışların filtrelenmesinden sonra raporlanan ayarlanmış değerler 109,6 milyon işlem ve yaklaşık 15,0 milyon ABD doları hacim seviyesine düşmektedir. Kaynak, filtrelenen kısmın tamamını dolandırıcılık olarak nitelendirmez; geliştirici testlerinin de filtreye girdiğini özellikle belirtir.
Bu karşılaştırma kitabın ana metodolojik derslerinden birini gösterir: işlem sayısı ekonomik değerle aynı şey değildir. Yüz milyonlarca işlem ekonomik açıdan küçük bir toplam hacim oluşturabilir.
Stablecoin kullanımı neden token analizini zorlaştırır?
Ajanın 0,10 ABD doları değerinde bir hizmet satın alırken maliyeti yaklaşık 0,10 dolar olarak bilmek istemesi doğaldır. Bu nedenle kitap, makine-yerel ödemelerde USDC gibi stablecoin'lerin güçlü rolüne dikkat çeker. Ancak bir protokolün hizmetinin USDC ile ödenmesi, protokol tokenının otomatik olarak ekonomik değer yakaladığı anlamına gelmez.
Değerin tokena ulaşabilmesi için arada ek bir aktarım mekanizması bulunmalıdır. Örneğin protokol gelirlerinin token satın almak için kullanılması, tokenın hizmet sağlamak için stake edilmesinin zorunlu olması, ücretlerin bir bölümünün token cinsinden yakılması veya ödeme soyutlamasının arka planda stablecoin'i yerel token talebine dönüştürmesi böyle mekanizmalardır.
Bir Kripto Projesinin Kullanılması Neden Tokenının Değer Yakaladığı Anlamına Gelmez?
Bir kripto altyapısının yoğun kullanılması tokenın aynı oranda değer yakalamasını garanti etmez; çünkü kullanıcı başka bir para birimiyle ödeme yapabilir, işlem ücretleri çok düşük olabilir, ekonomik değer uygulama tokenlarına dağılabilir veya protokol gelirleri yerel tokena geri dönmeyebilir. Kaynağın temel yöntemi bu nedenle teknik kullanım ile token talebini birbirinden ayırarak aradaki aktarım mekanizmasını tek tek incelemektir.
Kitabın tekrar tekrar vurguladığı dört temel değer kaçağı şunlardır:
- Yanlış para: ekonomik faaliyet gerçekleşir ancak ödeme USDC gibi başka bir varlıkla yapılır ve yerel tokena yeterli talep dönmez.
- Yanlış varlık: altyapı büyür fakat ekonomik değer ekosistemdeki başka tokenlara veya uygulamalara dağılır.
- Çok düşük ekonomik geçiş ücreti: ağ çok yoğun kullanılır fakat işlem başına gereken yerel token miktarı çok küçüktür.
- Dilüsyon: token talebi artsa bile piyasaya giren yeni arz talebi aşabilir.
Token talebi hangi biçimlerde ortaya çıkabilir?
Kaynakta değer yakalama yalnız doğrudan “kullanıcı tokenı satın alıyor” durumuyla sınırlı değildir. Bir token farklı ekonomik yollarla değer zincirine bağlanabilir:
- Doğrudan kullanım: hizmet veya ağ kaynağı token ile ödenir.
- Gas: işlem yürütmek için yerel token gerekir.
- Staking: ağ güvenliği veya hizmet sunumu için token kilitlenir.
- Buyback: protokol gelirleri piyasadan token satın almak için kullanılır.
- Burn: tokenın bir bölümü kalıcı olarak arzdan çıkarılır.
- Payment Abstraction: kullanıcı başka varlıkla öderken arka plandaki sistem ekonomik akışı yerel tokena dönüştürür.
- Likidite gereksinimi: ekosistem içindeki hizmetlerin çalışması için tokenın likidite havuzlarında veya başka ekonomik yapılarda bulunması gerekir.
Buyback ile burn aynı şey değildir
Buyback, protokolün piyasadan kendi tokenını satın almasıdır. Token satın alındıktan sonra rezervde tutulabilir, yeniden dağıtılabilir veya daha sonra başka amaçlarla kullanılabilir. Burn ise tokenın kalıcı olarak dolaşımdan çıkarılmasıdır. Bu nedenle “buyback yapılıyor” bilgisi tek başına toplam arzın azaldığı anlamına gelmez.
Staking neden önemli ama tek başına yeterli değildir?
Staking tokenı belirli bir süre likit piyasadan uzaklaştırabilir ve ağın ekonomik güvenliğinde işlevsel hale getirebilir. Ancak staking yeni emisyonları ortadan kaldırmaz. Bir ağ yüksek miktarda token kilitlerken aynı zamanda daha yüksek miktarda yeni token üretiyorsa net arz baskısı devam edebilir. Bu nedenle kitap staking'i, yeni arzla birlikte değerlendirir.
“Moat” ne anlama gelir?
Kaynakta moat, rakiplerin kolayca kopyalayamadığı savunulabilir rekabet avantajıdır. Teknoloji, veri, likidite, geliştirici ağı, entegrasyonlar, kullanıcı ağı veya belirli bir pazarda oluşmuş ekonomik ağ etkisi moat yaratabilir. Moat güçlü olsa bile tokenın ekonomik değer yakalama mekanizması ayrıca incelenmelidir.
Intent ve solver kavramları
Intent, kullanıcının veya ajanın işlemin bütün teknik adımlarını tarif etmek yerine istediği sonucu ifade etmesidir. Örneğin “Ethereum'daki USDC'mi Solana'da SOL'a dönüştür” bir intent olabilir. Solver ise bu sonucu gerçekleştirmek için olası rotaları bulan ve uygulayan aktördür. Kitap, NEAR Intents'i özellikle ajanların blockchain, bridge, gas ve takas ayrıntılarını tek tek yönetmek zorunda kalmadan sonuç odaklı işlem yapabilmesi açısından değerlendirir.
Çalışmanın Yöntemi ve Bulguları
Kaynağın gerçek yöntem türü
Bu kaynak kontrollü bir deney, istatistiksel gözlemsel çalışma veya makine öğrenmesi performans değerlendirmesi değildir. Yazar farklı resmî proje dashboard'larını, tokenomics belgelerini, blockchain verilerini, proje dokümantasyonlarını ve IMF, Visa–Artemis, Coinbase Institutional, Fidelity Digital Assets gibi kurumsal kaynakları bir araya getirerek karşılaştırmalı bir yatırım-analizi çerçevesi oluşturur.
Veriler ağırlıklı olarak Eylül 2026 itibarıyla dondurulmuştur. Market cap değerlerinde mümkün olduğunca yaklaşık 4–5 Eylül 2026 aynı zaman kesiti kullanılmıştır. Kitabın yıldız puanları ve nihai sıralaması, protokoller tarafından yayımlanan resmî skorlar değildir; yazarın kaynak verilerine dayalı değerlendirmesidir.
Analizin üç temel nesnesi
| Nesne | Temel soru | Neden ayrı inceleniyor? |
|---|---|---|
| Proje / altyapı | Teknoloji gerçekten işe yarıyor ve kullanılıyor mu? | İyi teknoloji, yerel token için otomatik talep oluşturmaz. |
| Ekonomik faaliyet | Ajanlar gerçekten para harcıyor, gelir üretiyor veya ücret ödüyor mu? | İşlem veya kayıt sayısı ekonomik büyüklükle aynı değildir. |
| Token | Ekonomik faaliyet token satın alma, kilitleme, buyback veya burn yaratıyor mu? | Projenin başarısının yatırım varlığına aktarılıp aktarılmadığını belirleyen katmandır. |
Ajan Ekonomisi Oranı Neyi Ölçer?
Ajan Ekonomisi Oranı, bir protokolün toplam ekonomik faaliyetinin ne kadarının gerçekten yapay zekâ ajanlarına atfedilebildiğini ayırmayı amaçlayan, kitapta önerilmiş analitik bir göstergedir. Yüksek toplam hacim tek başına yüksek ajan maruziyeti anlamına gelmez; örneğin NEAR Intents'in toplam hacmi büyüktür ancak kaynağın Eylül 2026 verilerinde bunun hangi bölümünün ajanlar tarafından üretildiği kesin olarak ayrıştırılamamaktadır.
Kaynakta oran şu mantıkla tanımlanır:
\[ \text{Ajan Ekonomisi Oranı} = \frac{\text{Ajanlara gerçekten atfedilebilen ekonomik faaliyet}} {\text{Protokolün toplam ekonomik faaliyeti}} \]
Formül neyi hesaplar? Protokol faaliyetinin ajan temasına ne kadar “saf” maruz kaldığını ölçmeye çalışır.
Birim: Boyutsuz oran veya yüzde.
Önemli sınır: Kaynak, bu oranın her proje için şu anda hesaplanamadığını açıkça belirtmektedir. Payın güvenilir biçimde ayrıştırılamadığı durumda sayı uydurulmaz.
Ekonomik yoğunluk: ajan sayısından daha zor bir soru
İkinci analitik yaklaşım, aktif ajan başına veya görev başına ekonomik değerdir. Özellikle OLAS bunun neden önemli olduğunu göstermektedir: milyonlarca görev ve A2A işlem bulunmasına karşın bunların toplam dolar büyüklüğü çok küçük olabilir. Dolayısıyla “kaç ajan var?” sorusunun ardından “bu ajanlar gerçekte kaç dolarlık ekonomik faaliyet oluşturuyor?” sorusu gelir.
Dilüsyon Emilim Oranı Neyi Ölçer?
Dilüsyon Emilim Oranı, belirli dönemde tokenı piyasadan çeken veya likit arzı azaltan mekanizmaların, aynı dönemde likit hale gelen yeni token miktarını ne ölçüde karşılayabildiğini değerlendirmek için kitapta kullanılan göstergedir. Kaynağın ilerleyen nicel bölümünde oran, mümkün olduğunda dolar yerine token adediyle hesaplanacak şekilde netleştirilir; böylece fiyat dalgalanmalarının arz karşılaştırmasını bozması azaltılır.
Kitabın son nicel tanımı:
\[ \text{Dilüsyon Emilimi} = \frac{\text{Dönemde geri alınan + yakılan + yeni immobilize edilen token}} {\text{Aynı dönemde yeni likit hale gelen token}} \]
Birim: Boyutsuz oran veya yüzde.
Kaynağın yorum ölçeği: %10'un oldukça altında olduğunda yeni arz baskın kabul edilir; yaklaşık %50 seviyesinde yakalama mekanizmaları anlamlı hale gelmeye başlar; %100 teorik olarak yeni likit arzın aynı büyüklükte talep/immobilizasyonla karşılandığını gösterir. Bu eşikler fiyat tahmini değildir.
Kaynak özellikle bu oranın on projenin tamamı için güvenilir biçimde hesaplanamadığını vurgular. 0G'nin gerçek ücretli Compute/Storage tüketimi, FET'in ekonomik ajan faaliyeti, TAO'nun dış müşteri gelirleri ve SUI'nin net immobilizasyonu gibi bazı gerekli paylar henüz yeterince ölçülebilir değildir.
Yakalama getirisi
Kitabın diğer oranlarından biri yıllık buyback ve burn büyüklüğünün tokenın piyasa değerine oranıdır:
\[ \text{Yakalama Getirisi} = \frac{\text{Yıllık buyback + burn}} {\text{Token piyasa değeri}} \]
Bu oran, geri alım veya yakım mekanizmasının tokenın mevcut değerlemesine kıyasla ekonomik olarak ne kadar büyük olduğunu sorgular. Büyük görünen bir buyback, çok daha büyük market cap veya yeni arz karşısında küçük kalabilir.
Eylül 2026 değerleme ve arz fotoğrafı
| Token | Yaklaşık market cap | Kaynakta öne çıkan arz baskısı | Karşı mekanizma | Kitabın temel okuması |
|---|---|---|---|---|
| OLAS | 7,6 M$ | Yeni staking sözleşmelerinde emisyon yaklaşık %5 düzeyine indirilmiş | A2A fees → buyback/burn | Çok yüksek asimetri; mevcut ekonomi dolar olarak çok küçük |
| 0G | 40,9 M$ | Yaklaşık 251,4 M 0G / 12 ay; mevcut dolaşımın yaklaşık %118'i kadar unlock potansiyeli | Staking + Compute/Storage talebi | Çok güçlü kullanım-token bağlantısı; çok ağır arz riski |
| FET | 363,8 M$ | Büyük yeni cliff belirlenmemiş; yaklaşık %85'i dolaşım hesabında | Staking + FET kullanımı | Arz profili geçmişe göre belirgin biçimde iyileşmiş |
| VIRTUAL | 459,2 M$ | 350 M VIRTUAL Treasury; yönetişim altında teorik azami 35 M VIRTUAL/yıl dağıtım | veVIRTUAL + ekosistem talebi | Dilüsyon görece kontrollü; değer yakalama kalitesi belirleyici |
| TAO | 2,17 Md$ | Yaklaşık 1,314 M TAO/yıl emisyon | Yüksek staking | Dış müşteri gelirlerinin emisyona karşı güçlenmesi gerekiyor |
| NEAR | 2,55 Md$ | Azami yıllık emisyon %2,5 | Fee burn + Intents gelirleri ve buyback | Arz/yakalama dengesi belirgin biçimde iyileşmiş |
| SUI | 3,21 Md$ | Yaklaşık 227 M SUI / 12 ay; Eylül 2026 dolaşımına göre yaklaşık +%5,5 | Staking + Storage Fund + küçük buyback'ler | Dilüsyon var fakat bütün 10 Md supply'nin kısa sürede gelmesi söz konusu değil |
| LINK | 8,85 Md$ | 70 M LINK/yıl release | Staking + Chainlink Reserve | Değer yakalama mekanizması güçlü; release miktarı hâlâ büyük |
| SOL | 60,85 Md$ | Yaklaşık %3,7 enflasyon; düşüş yönünde | Staking + base fee burn | Arz riski makul; yüksek değerleme nedeniyle Agents etkisinin göreli kaldıraç gücü düşük |
| BNB | 96,55 Md$ | Normal yeni emisyon yok | Büyük ölçekli burn | Arz dinamiği çok güçlü; Agents teması mevcut toplam ekonominin küçük kısmı |
Önemli: Yukarıdaki market cap değerleri kitabın 4–5 Eylül 2026 fotoğrafıdır. Bugünkü fiyat veya piyasa değeri olarak kullanılmamalıdır.
LINK: sağlam değer aktarımı, fakat ölçek sorusu
Chainlink'in ajan ekonomisindeki rolü yalnız bir “AI token” anlatısına dayanmaz. Kitap, Chainlink'in oracle verileri, Cross-Chain Interoperability Protocol (CCIP), Automation, Chainlink Runtime Environment (CRE) ve Chainlink for Agents gibi altyapılarını, ajanların doğrulanabilir bilgi ve zincirler arası işlem ihtiyacına bağlar.
Değer yakalama açısından merkezi yapı Payment Abstraction → LINK alımı → Chainlink Reserve zinciridir. Kullanıcı başka bir varlıkla ödeme yapabilse bile ekonomik faaliyetin bir bölümü arka planda LINK talebine dönüştürülebilir.
Kaynak, 2026 ikinci çeyreğinde Reserve'e 1,44 milyonun üzerinde LINK eklendiğini ve Haziran sonu itibarıyla Reserve'in yaklaşık 4,5 milyon LINK tuttuğunu aktarır. Buna karşılık mevcut release takvimi toplam arzın yıllık %7'sine, yani yaklaşık 70 milyon LINK/yıl değerine karşılık gelmektedir.
Kitap, ikinci çeyrekte gözlenen Reserve artışını yalnız ölçek görmek için dörtle çarparak yaklaşık 5,76 M LINK/yıl düzeyine getirir ve bunun 70 M yıllık release'in yaklaşık %8'i düzeyinde olduğunu söyler. Yazar bunun bir yıllık tahmin olmadığını açıkça belirtir; yalnız mevcut büyüklükleri karşılaştırmak için kullanılan bir mertebe hesabıdır.
VIRTUAL: ajan ekonomisine en doğrudan maruziyetlerden biri
Virtuals Protocol kitabın “pure play Agents” olarak tanımladığı en doğrudan örnektir. Agent Commerce Protocol (ACP), ajanların hizmet bulması, iş oluşturması, ödeme yapması ve sonuç üretmesi için ekonomik bir katman sağlar.
Ancak VIRTUAL için kritik risk, ajan ekonomisinin tokenın değer yakalamasından daha hızlı büyümesidir. ACP hizmet ücretlerinde USDC'nin önemli rolü, “Virtuals başarılı olur = VIRTUAL aynı oranda talep görür” sonucunun otomatik olmadığını gösterir.
Kaynağa göre VIRTUAL'ın azami arzı 1 milyar tokendır. Bunun 350 milyonu Ecosystem Treasury'e ayrılmıştır ve belirlenen dönemde yönetişim onayına bağlı olarak bu tahsisin en fazla %10'u, yani teorik olarak 35 milyon VIRTUAL/yıl dağıtılabilir. Kaynak bunun otomatik yıllık emisyon olmadığını özellikle ayırır.
NEAR: ekonomik faaliyet ile buyback arasındaki bağ
NEAR'ın kitap boyunca yükselmesinin temel nedeni, yalnız “ajan uyumlu” teknik tasarım değil, NEAR Intents'in ölçülebilir ekonomik hacim ve gelir üretmeye başlamasıdır.
10 Eylül 2026 itibarıyla kaynak yaklaşık 4,50 M$ brüt 30 günlük fee ve 1,46 M$ net 30 günlük gelir raporlar. Gelirler piyasadan NEAR alınmasında kullanılmaktadır; geri alınan NEAR'lar yakılmak yerine aktif likiditenin dışında tutulmaktadır.
Bununla birlikte kritik belirsizlik korunmalıdır: NEAR Intents'in 28 milyar doların üzerindeki kümülatif hacminin tamamı AI ajanlarından kaynaklanmaz. İnsanlar, wallet'lar, uygulamalar ve agregatörler de aynı altyapıyı kullanabilir. Dolayısıyla yüksek ekonomik traction ile kanıtlanmış Agents traction aynı şey değildir.
TAO: dış müşteri gelirleri ile emisyon arasındaki mücadele
Bittensor, uzmanlaşmış subnet'lerde üreticilerin ve doğrulayıcıların ekonomik teşviklerle organize edildiği merkezi olmayan bir zekâ ekonomisi olarak ele alınmaktadır. TAO'nun rolü basit bir mikro ödeme tokenından ziyade sisteme yönlendirilen ekonomik sermayeye benzetilir.
Aralık 2025'teki ilk halving sonrasında kaynak yaklaşık 0,5 TAO/blok, yaklaşık 7.200 blok/gün üzerinden 3.600 TAO/gün ve yaklaşık 1,314 milyon TAO/yıl emisyon hesaplar.
Kitabın TAO için asıl sorusu subnet ekonomisinin büyüklüğü değil, dış müşterilerden gelen gerçek gelirlerin yeni TAO emisyonuna oranıdır. Ayrıca dTAO yapısında değerin bir bölümü subnet'lerin Alpha tokenlarına yönlenebildiği için Bittensor ekosisteminin büyümesi ile TAO'nun değer yakalaması tam olarak özdeş kabul edilmez.
FET: kayıtlı ajan sayısı ekonomik faaliyet değildir
Kaynak Fetch.ai/Agentverse tarafında yaklaşık 1,44 milyon kayıtlı ajan ve yaklaşık 368.000 aktif registration bildirir. Fakat “aktif registration”, bir ajanın müşteri bulduğu, hizmet sattığı, gelir oluşturduğu veya FET ile ödeme gerçekleştirdiği anlamına gelmez.
Bu nedenle FET'in belirleyici gelecekteki metriği kitapta açık biçimde tanımlanır: ekonomik olarak aktif ajan sayısı + gerçekten FET ile ödenen hacim. FET'in arz yapısının geçmişe göre daha az problemli görünmesi, ekonomik aktivite kanıtı gelirse tokenın değerlendirmesini önemli ölçüde değiştirebilecek unsur olarak görülür.
OLAS: çok sayıda iş, çok küçük dolar ekonomisi
OLAS kitabın “işlem sayısı ≠ ekonomik büyüklük” ayrımını en açık gösteren vakalarından biridir. 10 Eylül 2026 civarında kaynak yaklaşık 11,93 milyon görev talebi, 10,13 milyon tamamlanan görev, yaklaşık 14,6 milyon A2A işlem ve tüm Olas ekonomilerinde yaklaşık 419 günlük aktif ajan bildirir.
Buna karşılık Mech Marketplace'in kümülatif turnover'ı yaklaşık 109.000 ABD doları ve protokol fees'i yaklaşık 780 ABD doları düzeyindedir. Marketplace üzerinde %15 fee mekanizması buyback/burn yolunu oluşturmuştur; ancak kaynak, mekanizmanın varlığını ekonomik etkinin büyüklüğüyle karıştırmaz.
Bu nedenle OLAS için kritik gösterge “kaç görev?” değil, görev başına dolar değeri ve A2A turnover olarak belirlenir.
0G: çok doğrudan talep mantığı, çok yüksek arz riski
0G; Compute, inference, storage ve bellek gibi ajan kaynaklarını ekonomik olarak sağlayan altyapı olarak değerlendirilir. Kitabın olumlu gördüğü nokta, bu hizmetlerin tüketimi ile 0G token talebi arasında doğrudan ekonomik bağlantı kurulabilmesidir.
Ancak Eylül 2026 arz görünümü çalışmadaki en sert risklerden biridir. Yaklaşık 213,2 milyon 0G dolaşımdayken, 22 Eylül 2026'daki cliff sonrasında yaklaşık 20,95 milyon 0G/ay unlock takvimi üzerinden 12 ayda yaklaşık 251,4 milyon 0G potansiyel olarak unlock olabilir. Bu miktar Eylül 2026 dolaşımının yaklaşık %118'i kadardır.
Unlock satış demek değildir. Kaynak bu ayrımı özellikle yapar. Token unlock olduktan sonra elde tutulabilir veya stake edilebilir. Dolayısıyla %118 rakamı “dolaşım kesin %118 artacak” veya “bu miktarın tamamı satılacak” şeklinde okunmamalıdır.
SUI: ekosistem başarısı ile SUI başarısı aynı olmayabilir
Sui'nin nesne tabanlı modeli, sahiplik ve izin mantığı ajan uygulamaları için teknolojik olarak uygun görülür. Ancak ekonomik değer SUI dışında WAL, DEEP, stablecoin'ler ve uygulamalara da dağılabilir. Bu, kitapta “yanlış varlık” riskinin örneklerinden biridir.
Kaynak Eylül 2026'da yaklaşık 4,10 milyar SUI dolaşımda olduğunu ve resmî takvimin Eylül 2027 için yaklaşık 4,32 milyar dolaşıma işaret ettiğini aktarır. Yaklaşık 227 milyon ek SUI, mevcut dolaşımın yaklaşık %5,5'i düzeyindedir. Bu nedenle 10 milyar maksimum arz ile 4,1 milyar dolaşımı doğrudan karşılaştırıp kalan bütün tokenların kısa sürede piyasaya çıkacağını varsaymak kaynak tarafından reddedilir.
SOL: kullanım için avantaj olan düşük ücret, değer yakalama için sınırlama olabilir
Solana hızlı finality, yüksek likidite, stablecoin altyapısı ve düşük işlem maliyetleri nedeniyle makine-yerel ödemeler için güçlü adaylardan biridir. Kaynak, Solana x402 tarafında 37 milyonun üzerinde işlem, 20.000'in üzerinde alıcı ve satıcı ve incelenen dönemde aylık x402 hacminin yaklaşık %70'i düzeyinde bir gösterge aktarır.
Ancak Solana'nın verimliliği token yakalama açısından paradoks yaratabilir: ajan milyarlarca küçük işlem yaparken işlem başına çok az SOL tüketebilir. Stablecoin ile gerçekleştirilen ekonomik değerin önemli bölümü de SOL'a dönüşmeyebilir.
Bu nedenle kitap Solana'yı “Agents kullanımının potansiyel kazananı” olarak görürken, Agents temasının tek başına yaklaşık 60,85 milyar dolarlık Eylül 2026 market cap üzerinde yüksek kaldıraç yaratacağı sonucuna ulaşmaz.
BNB: güçlü genel tokenomics, düşük Agents saflığı
BNB için kaynakta vurgulanan ekonomik özellik, normal yeni emisyon bulunmaması ve toplam arzın burn mekanizmasıyla azalmasıdır. 15 Temmuz 2026 tarihli 36. BNB burn işleminde 1.615.827,795 BNB yakıldığı, bunun o sırada yaklaşık 931,7 milyon ABD doları değerinde olduğu ve kalan toplam arzın yaklaşık 133,17 milyon BNB olduğu aktarılır.
BNB Agent Studio wallet, ERC-8004 kimliği, ERC-8183 görev arayüzü ve x402 ödeme gibi ajan altyapılarını bir araya getirmektedir. Buna rağmen kitabın Agents özelindeki sorunu ölçek ve atıftır: yaklaşık 96,55 milyar dolarlık Eylül 2026 piyasa değerine sahip BNB'nin toplam ekonomisinde Agents faaliyetinin henüz küçük bir pay oluşturduğu değerlendirilir.
On projenin kaynakta verilen nihai sıralaması
Aşağıdaki tablo Verianla'nın yatırım sıralaması değildir. Chantal Läng'in Eylül 2026 verileriyle yaptığı nihai değerlendirmeyi, kaynaktaki anlam sınırlarıyla aktarmaktadır.
| Sıra | Token | Kaynakta öne çıkan gerekçe | Temel belirsizlik / risk |
|---|---|---|---|
| 1 | LINK | Moat, mevcut ekonomi, Payment Abstraction ve Reserve ile güçlü değer yakalama dengesi | Agents'e özgü gelir henüz sınırlı ölçülebilir; yıllık release büyüklüğü yüksek |
| 2 | VIRTUAL | Ajan ekonomisine çok doğrudan maruziyet ve gerçek ajan ticareti | USDC ağırlığı nedeniyle ekonomik büyümenin tamamı VIRTUAL talebine dönmeyebilir |
| 3 | NEAR | Intents hacmi, ölçülebilir gelir ve buyback mekanizması | Intents faaliyetinin Agents kaynaklı bölümü kesin ayrıştırılamıyor |
| 4 | TAO | Güçlü moat ve merkezi olmayan zekâ ekonomisi | Emisyon ve dış müşteri gelirlerinin yeterince ölçülememesi; Alpha'ya değer kayması |
| 5 | FET | Çok büyük kayıtlı ajan tabanı ve geçmişe göre daha sağlıklı arz görünümü | Ekonomik olarak aktif ajan ve FET ile ödenen hacim henüz yeterince kanıtlanmış değil |
| 6 | OLAS | Gerçek A2A faaliyet ve çok düşük değerleme nedeniyle yüksek asimetri | Mevcut dolar ekonomisi ve fees son derece küçük |
| 7 | 0G | Compute/Storage tüketimiyle doğrudan token talebi kurulabilmesi | Çok yüksek kısa vadeli unlock/dilüsyon baskısı |
| 8 | SUI | Ajanlar için güçlü programlanabilirlik ve nesne/izin modeli | Değer SUI, WAL, DEEP, stablecoin ve uygulamalar arasında parçalanabilir |
| 9 | SOL | Güçlü machine-native/x402 kullanım potansiyeli ve verimli yürütme | Çok düşük işlem maliyeti nedeniyle işlem başına SOL yakalama zayıf; değerleme büyük |
| 10 | BNB | Çok güçlü genel tokenomics ve gelişen Agents altyapısı | Agents ekonomisi BNB'nin toplam ekonomisinin henüz küçük bir bölümüdür |
Nihai sıra “en iyi blockchain”, “en iyi yapay zekâ projesi” veya “gelecekte en çok yükselecek token” sıralaması değildir. Kitabın belirli sorusuna, yani Agents ekonomisinin yarattığı değer hangi token tarafından daha iyi yakalanabilir? sorusuna verilen Eylül 2026 tarihli yanıttır.
Yazarın risk profiline göre yaptığı ayrım
| Kaynak kategorisi | Projeler | Gerekçe |
|---|---|---|
| Daha robust olarak değerlendirilenler | LINK, NEAR, TAO | Mevcut ekonomi, moat ve/veya değer yakalama mekanizmasının daha güçlü olması |
| Agents büyümesine daha doğrudan maruziyet | VIRTUAL, FET, SUI | Ajan ekonomisinin genişlemesine daha doğrudan büyüme opsiyonu |
| Yüksek asimetri / yüksek risk | OLAS, 0G | Düşük değerleme fakat önemli ekonomik veya arz belirsizlikleri |
| Daha büyük ve dolaylı altyapılar | SOL, BNB | Agents'in birçok değer motorundan yalnız biri olması |
Bu sınıflandırma kaynakta eğitim amacıyla sunulmaktadır; kişiselleştirilmiş yatırım tavsiyesi değildir.
Kitabın gelecekte izlenmesini önerdiği ana göstergeler
| Token | İzlenmesi önerilen temel metrik | Ne soruyor? |
|---|---|---|
| LINK | Reserve tarafından alınan LINK / serbest bırakılan LINK | Buyback yeni arzla aynı ölçeğe yaklaşabiliyor mu? |
| VIRTUAL | VIRTUAL'a dönen değer / aGDP | Ajan ekonomisinin büyümesi token yakalamaya dönüşüyor mu? |
| 0G | Compute + Storage harcamaları / yeni likit 0G | Kaynak tüketimi unlock baskısını karşılayabiliyor mu? |
| OLAS | Görev başına dolar + A2A turnover | Çok sayıdaki görevin ekonomik yoğunluğu artıyor mu? |
| TAO | Dış gelirler / emisyon | Ekonomi protokol teşviklerinden gerçek müşteri talebine geçiyor mu? |
| NEAR | Net gelir / emisyon + Agents kaynaklı Intents payı | Gelir yeni arzı karşılıyor mu ve bunun ne kadarı gerçekten ajanlardan geliyor? |
| FET | Ekonomik aktif ajanlar + FET ile ödenen hacim | Kayıtlı ajan kitlesi gerçek ekonomiye dönüşüyor mu? |
| SUI | Yeni SUI talebi / yeni likit SUI + gelirler / buyback | Ekosistem büyümesi doğrudan SUI talebine dönüşüyor mu? |
| SOL | Ayarlanmış x402 hacmi + ilişkili SOL fees | Makine trafiği ekonomik açıdan ne kadar SOL talebi yaratıyor? |
| BNB | Agents fees / toplam BNB Chain fees | Agents ekonomisi toplam ağ ekonomisinde maddi büyüklüğe ulaşıyor mu? |
Çalışmanın desteklediği sonuçlar
- AI ajanları için tek bir altyapı katmanı yeterli değildir; veri, compute, kimlik, ödeme, orkestrasyon ve yürütme gibi farklı işlevler birlikte gerekebilir.
- Blockchain bazı ajan görevlerinde 24/7 erişim, programlanabilir para, micropayment, koşullu ödeme ve doğrulanabilir kayıt gibi işlevsel avantajlar sağlayabilir.
- Bütün ajan ödemelerinin blockchain üzerinden geçeceği gösterilmiş değildir; kaynak hibrit ödeme dünyasını daha gerçekçi kabul eder.
- Stablecoin kullanımı, protokol kullanımının yerel token talebine otomatik dönüşmeyeceğini açıkça gösterir.
- Kayıtlı ajan, işlem ve entegrasyon sayısı tek başına ekonomik faaliyet göstergesi değildir.
- Token analizi talep mekanizması kadar yeni arzı, unlock'ları, emisyonu ve mevcut değerlemeyi de dikkate almak zorundadır.
- Kaynakta incelenen on projenin hiçbiri Agents maruziyeti, traction, moat, capture, arz ve değerleme boyutlarının tamamında kusursuz değildir.
Çalışmanın desteklemediği sonuçlar
- LINK veya başka bir tokenın gelecekte kesin olarak en yüksek getiriyi sağlayacağı sonucu çıkarılamaz.
- Kitabın final sıralaması gelecekteki fiyat performansının istatistiksel tahmini değildir.
- Bir tokenın küçük market cap'e sahip olması onun “ucuz” veya “değeri düşük” olduğunu kanıtlamaz.
- Bir unlock takvimi, unlock edilen tokenların tamamının piyasada satılacağını kanıtlamaz.
- Bir protokolün yüksek işlem hacmi, işlemlerin tamamının AI ajanları tarafından yapıldığını göstermez.
- Bir blockchain'in Agents tarafından yaygın kullanılması, yerel tokenın aynı oranda değer kazanmasını garanti etmez.
- Bir buyback veya staking mekanizmasının bulunması, bunun yeni arzı ekonomik olarak absorbe etmeye yetecek büyüklükte olduğunu tek başına göstermez.
- Eylül 2026'da gözlenen market cap, gelir veya faaliyet rakamları gelecekte değişmeden devam edecek varsayılamaz.
En önemli metodolojik sınırlılıklar
Zaman kesiti: Kitap esas olarak Eylül 2026 fotoğrafıdır. Kripto piyasa değerleri, protokol gelirleri, token arzı ve kullanım metrikleri hızlı değişebilir.
Atıf problemi: Bir işlemin veya hacmin “agentic” olduğunu kesin biçimde belirlemek birçok ağda mümkün değildir. NEAR Intents gibi altyapılardaki büyük hacimlerin ne kadarının gerçek AI ajanlarından geldiği ayrıştırılamamaktadır.
Veri karşılaştırılabilirliği: “Aktif ajan”, “registration”, “job”, “transaction”, “aGDP”, “volume” ve “revenue” farklı projelerde aynı şeyi ölçmez. Dolayısıyla ham sayaçları doğrudan birbirine eşitlemek hatalıdır.
Yazar değerlendirmesi: Yıldız skorları, kategoriler ve final sıralaması istatistiksel tahmin algoritması değildir. Kaynaktaki veriler üzerine kurulmuş yazar yorumudur.
Eksik değişkenler: Bazı projelerde dış gelir, ekonomik aktif ajan, Agents'e özgü fee veya ücretli Compute/Storage tüketimi gibi kritik büyüklükler henüz güvenilir biçimde raporlanmamaktadır.
Fiyat ile temel tez ayrımı: Token fiyatının yükselmesi, temel ekonomik tezin güçlendiğini kanıtlamaz; fiyat düşerken protokol gelirleri veya değer yakalama mekanizması güçlenebilir. Kaynak bu nedenle fiyat yerine tezi yanlışlayabilecek ekonomik metriklerin izlenmesini önerir.
Ana sonuç
Kitabın en önemli sonucu belirli bir token listesinden daha geneldir: Agents ekonomisinde değer, en çok işlem yapan veya en hızlı ağı çalıştıran projede zorunlu olarak birikmez. Değer yakalama için altyapının ajan ekonomisinde zor ikame edilir bir rol üstlenmesi ve oluşan ekonomik değerin tokena geri dönmesini sağlayan gerçek bir mekanizmaya sahip olması gerekir.
Bu nedenle herhangi yeni bir “AI Agents” projesi değerlendirilirken yalnız “kaç ajan var?” sorusuyla başlanıp bırakılmamalıdır. Kaynağın önerdiği sorgulama zinciri şöyledir:
- Ajanlar gerçekte ne yapıyor?
- Bu faaliyet ne kadar ekonomik değer üretiyor?
- Bu değerden kim gelir elde ediyor?
- Gelirin veya kullanımın hangi bölümü token satın alma, kilitleme, staking, buyback veya burn yaratıyor?
- Aynı dönemde ne kadar yeni token likit hale geliyor?
- Piyasa bu gelecekteki başarı beklentisinin ne kadarını zaten değerlemeye katmış durumda?
Bu zincirin herhangi bir halkası eksik olduğunda, “proje büyüyor” ifadesinden “token bu büyümeden değer yakalayacaktır” sonucuna doğrudan geçilemez.
Kaynak ve Yöntem Notu
Özgün eser: Agents IA & Crypto : Qui va vraiment capter la valeur ?
Alt başlık: Comprendre l’économie des agents autonomes et identifier les cryptos qui pourraient réellement en profiter
Yazar: Chantal Läng
Yıl: 2026
ISBN: 978-2-8399-5309-2
Kaynak türü: Eğitimsel ve analitik kitap; kripto varlıklar, AI ajan ekonomisi, tokenomics ve değer yakalama üzerine karşılaştırmalı piyasa analizi.
Hakemlik durumu: Kaynakta akademik hakemlik veya hakemli dergi yayını bilgisi bulunmamaktadır. Bu eser hakemli bilimsel makale gibi değerlendirilmemelidir.
Yayınevi: PDF içinde yayınevi adı belirtilmemektedir.
Kurum / afiliyasyon: PDF, yazar için akademik kurum afiliyasyonu bildirmemektedir.
DOI: PDF gövdesinde DOI bulunmamaktadır. Yüklenen dosya adı 10.5281/zenodo.22763232 değerini Zenodo DOI'si olarak işaret etmektedir; bu bilgi PDF'nin kendi bibliyografik sayfasında yer almadığından burada bağımsız biçimde doğrulanmış DOI olarak sunulmamaktadır.
Telif notu: PDF'de “Copyright © 2026 Chantal Läng” ve yazar belirtilerek çoğaltmaya izin verildiğine ilişkin ifade yer almaktadır. Verianla metni buna rağmen kaynağın cümle ve görsel düzenini kopyalamaz; olguları, analitik yöntemleri ve sayısal verileri bağımsız öğretici yapı içinde yeniden açıklar.
Veri kesim tarihi: Kitabın sayısal verileri ağırlıklı olarak Eylül 2026 itibarıyla dondurulmuştur. Bazı ölçümler kaynak içinde 4–5 Eylül, 10 Eylül veya ilgili proje açıklamasının belirli tarihine bağlanmıştır.
Temel veri kaynakları: Kitap; proje ve vakaya göre resmî Chainlink, Virtuals Protocol, Olas, Bittensor, 0G, Fetch.ai/ASI, NEAR, Sui, Solana ve BNB Chain dokümantasyonları/dashboard'ları ile CoinGecko ve bazı tokenomics kaynaklarını kullanmaktadır. Kavramsal çerçeve ayrıca IMF, Visa × Artemis Analytics, Coinbase Institutional, Fidelity Digital Assets, BIS, Ethereum ERC belgeleri, Google AP2 ve Mastercard gibi kurumsal/teknik kaynaklardan yararlanmaktadır.
Kaynağın kendi finansal uyarısı: Eser eğitim ve bilgilendirme amacıyla hazırlanmıştır; finansal tavsiye veya yatırım önerisi değildir. Kripto varlıkların yüksek risk taşıdığı ve sermayenin kısmen veya tamamen kaybedilebileceği açıkça belirtilmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir