


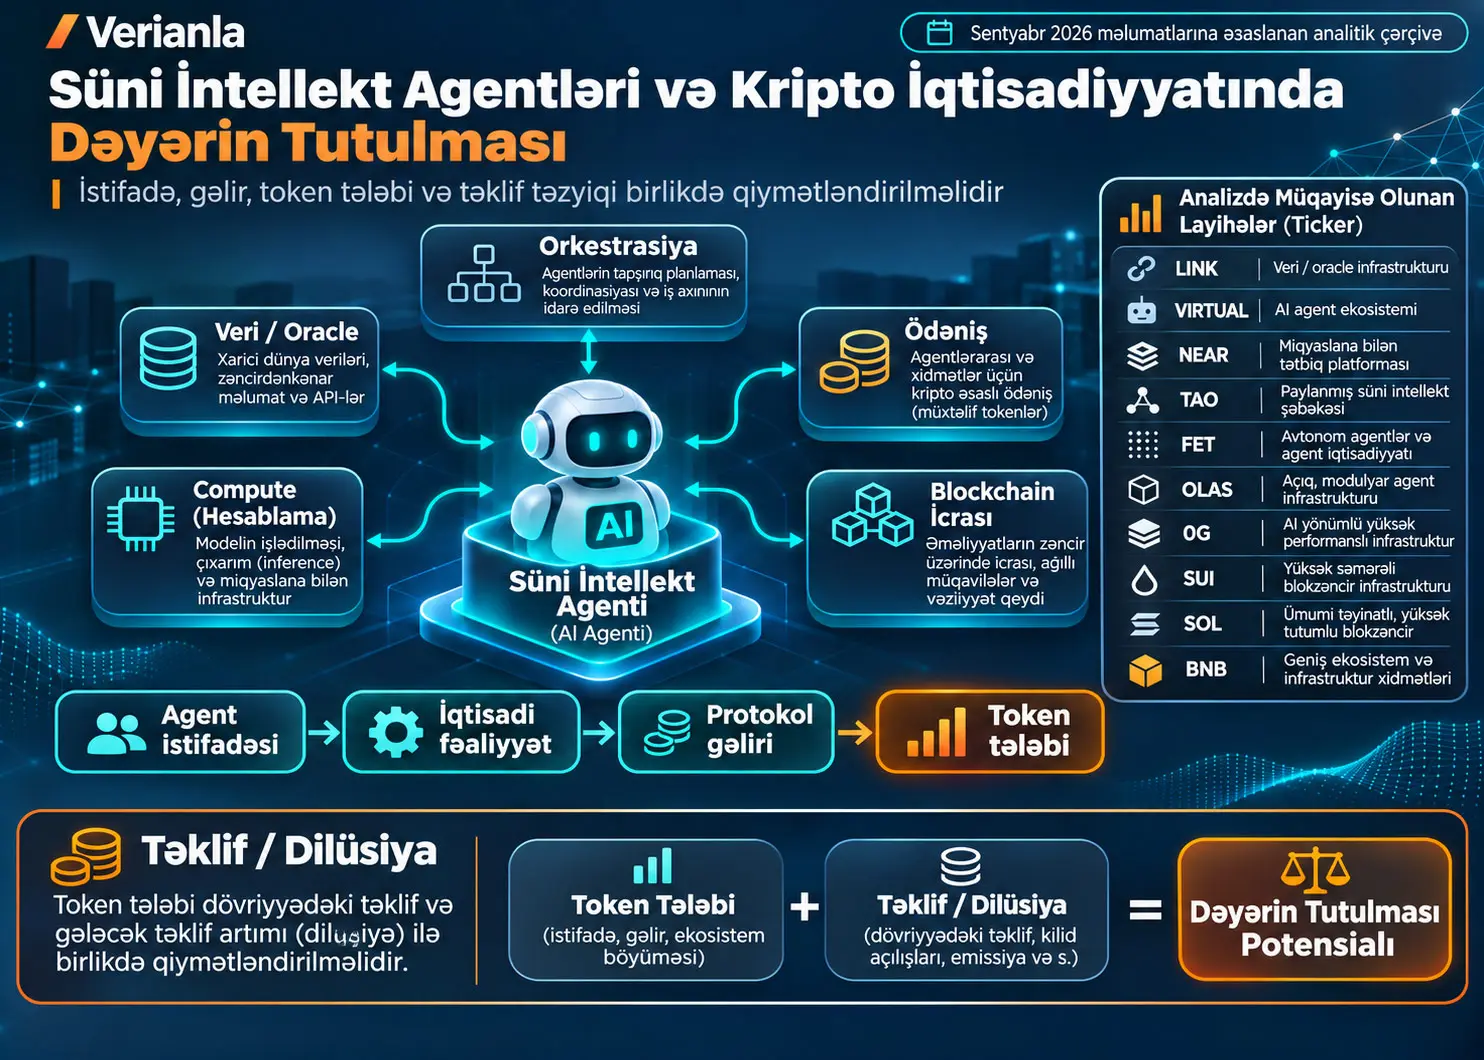
Agent iqtisadiyyatında dəyərin tutulması, süni intellekt agentlərinin sadəcə protokoldan və ya blokçeyn infrastrukturundan istifadə etməsindən daha irəli gedərək, yaranan iqtisadi fəaliyyətin müvafiq token üçün alış, kilidləmə, staking, buyback, burn və ya başqa tələb mexanizminə çevrilməsini ifadə edən analitik çərçivədir. Chantal Läng-in 2026-cı ilin sentyabr məlumatlarına əsaslanan işi LINK, VIRTUAL, NEAR, TAO, FET, OLAS, 0G, SUI, SOL və BNB-ni agentlərə məruzqalma, real iqtisadi fəaliyyət, rəqabət üstünlüyü, token dəyərinin tutulması mexanizmi, təklif/dilüsiya və qiymətləndirmə baxımından müqayisə edir. Kitabın mərkəzi nəticəsi budur ki, ən çox agentə və ya əməliyyata malik şəbəkə mütləq şəkildə ən çox token dəyəri tutan şəbəkə olmaya bilər. Bununla belə, tədqiqat qiymət proqnozu modeli, nəzarətli təcrübə və ya resenziyalı empirik araşdırma deyil; yekun sıralama müəllifin 2026-cı ilin sentyabrında əlçatan olan məlumatlara tətbiq etdiyi müqayisəli qiymətləndirmədir.
Kitabın əsas fərqləndirməsi üç qatdan ibarətdir: layihə, layihənin yaratdığı iqtisadi fəaliyyət və bu fəaliyyətin dəyərindən pay alması gözlənilən token. İnfrastruktur texniki baxımdan uğurlu ola, milyonlarla əməliyyat həyata keçirə və çoxsaylı agent tərəfindən istifadə oluna bilər; buna baxmayaraq istifadəçilərin stablecoin ilə ödəniş etməsi, haqların çox aşağı qalması, iqtisadi dəyərin başqa tokenlərə yönəlməsi və ya yeni token təklifinin tələbi üstələməsi səbəbindən yerli token gözlənilən səviyyədə dəyər tutmaya bilər.
Tədqiqat həmçinin vahid “Agent AI blockchain-i” əvəzinə qatlı ekosistem nəzərdə tutur. Eyni agent etibarlı məlumat üçün Chainlink, çoxzəncirli orkestrasiya üçün NEAR Intents, hesablama və ya saxlama üçün 0G, agentlərarası xidmət mübadiləsi üçün Virtuals və ya Olas, əməliyyatın icrası üçün isə Solana, Sui, BNB Chain və ya başqa icra şəbəkəsindən istifadə edə bilər. Buna görə əsas investisiya sualı “hansı şəbəkə istifadə olunacaq?” deyil, “yaranan iqtisadi dəyər hansı mexanizmlə hansı tokenə geri dönəcək?” sualıdır.
Süni İntellekt Agenti ilə Qayda Əsaslı Bot Arasındakı Fərq Nədir?
Mənbənin işlətdiyi mənada süni intellekt agenti yalnız əvvəlcədən müəyyən edilmiş qaydanı icra edən proqram deyil; ona verilən məqsədi şərh edə, lazımi alətləri seçə, çoxmərhələli qərarlar verə, nəticələrə uyğun planını dəyişə və icazələri çərçivəsində iqtisadi hərəkətlər həyata keçirə bilən proqramdır. Buna görə klassik “qiymət %5 düşərsə al” botu avtomatlaşdırma nümunəsidirsə, riski qiymətləndirib hansı məlumatdan istifadə edəcəyinə və hansı əməliyyatı nə vaxt həyata keçirəcəyinə qərar verən sistem agent davranışına daha yaxındır.
Mənbədə agentlərin avtonomluğu tək açıb-söndürülən xüsusiyyət kimi götürülmür. Dörd səviyyə fərqləndirilir: yalnız tövsiyə verən assistent, mühüm əməliyyatlarda insan təsdiqi tələb edən nəzarətli agent, əvvəlcədən müəyyən edilmiş büdcə və icazələr daxilində özü hərəkət edən mandatlı agent və məqsədə çatmaq üçün daha geniş hərəkət azadlığına malik yüksək avtonomlu agent.
İqtisadi baxımdan kritik dönüşüm agentə wallet və ya başqa ödəniş çıxışı verildikdə baş verir. Çünki proqram bundan sonra yalnız tövsiyə vermək əvəzinə məlumat ala, API istifadə edə, hesablama gücü icarəyə götürə, başqa agentə tapşırıq verə, aktiv köçürə və öz xidməti müqabilində ödəniş ala bilər.
Avtonomluq niyə məhdudiyyətsiz pul çıxışı demək deyil?
Kitab agentə wallet verməyi özəl açar üzərində məhdudiyyətsiz səlahiyyət vermək kimi şərh etmir. Agent wallet-ları əməliyyat başına limit, gündəlik xərcləmə həddi, icazə verilən müqavilələr, icazə verilən aktivlər, hədəf ünvan siyahıları və müəyyən hədlərdən yuxarı insan təsdiqi kimi qaydalarla məhdudlaşdırıla bilər. Beləliklə iqtisadi avtonomluq nəzarətsizlik deyil, müəyyən edilmiş mandat daxilində hərəkət azadlığı formasını alır.
Agent iqtisadiyyatının ehtiyac duyduğu texnologiya qatları
Kitab iqtisadi agentin ehtiyaclarını tək blokçeynə endirmir. Agentin məqsədindən asılı olaraq aşağıdakı qatların bir hissəsindən və ya hamısından istifadə tələb oluna bilər:
- İntellekt: qərar vermək və ya xüsusi tapşırığı həll etmək üçün model və ixtisaslaşmış zəka mənbələri.
- Compute: inferensiya, hesablama və ya model işlətmək üçün emal gücü.
- Saxlama və yaddaş: məlumatın və agent vəziyyətinin saxlanması.
- Doğrulana bilən məlumat: qiymət, hadisə və ya xarici dünya məlumatının etibarlı şəkildə əldə edilməsi.
- Kimlik və reputasiya: agentin kimliyinin, keçmişinin və etibarlılığının qiymətləndirilməsi.
- Wallet və icazələr: pulun müəyyən edilmiş qaydalar daxilində saxlanması və xərclənməsi.
- Kəşf və koordinasiya: agentlərin bir-birini, xidmətləri və resursları tapması.
- Orkestrasiya: istənilən nəticəyə çatmaq üçün bir neçə zəncirin və ya xidmətin koordinasiya edilməsi.
- İcra: əməliyyatların blokçeyn və ya digər maliyyə infrastrukturları üzərində həyata keçirilməsi.
- Ödəniş və escrow: xidmət müqabilində pulun ödənilməsi və lazım gəldikdə şərti şəkildə kilidlənməsi.
x402 Nədir və Agent Ödənişlərində Niyə Vacibdir?
x402, HTTP 402 “Payment Required” ideyasını maşın tərəfindən icra edilə bilən ödəniş axınına çevirən ödəniş standartıdır; agent rəqəmsal resursu tələb edir, server qiyməti və ödəniş şərtlərini bildirir, agent uyğun ödənişi həyata keçirir və ödəniş sübutu ilə resursa yenidən çıxış əldə edir. Mənbənin təhlilində x402 xüsusilə kiçik məbləğli, tez-tez və insan müdaxiləsi tələb etməyən API, məlumat və ya rəqəmsal xidmət ödənişlərinin iqtisadi baxımdan tətbiq oluna bilməsini izah etmək üçün istifadə edilir.
Bu axının əsas fərqi odur ki, ödəniş insanın qarşısına çıxan ayrıca “checkout” təcrübəsi olmaqdan çıxıb proqram çağırışının bir hissəsinə çevrilir. Agent bir neçə sentlik məlumat üçün veb form doldurmaq və ya kart məlumatı daxil etmək əvəzinə xidmətin qiymətini proqramatik oxuya və müəyyən edilmiş büdcə hədləri daxilindədirsə ödəniş edə bilər.
Kitab, 21 aprel 2026-cı ilədək x402 üçün 178,3 milyon brüt əməliyyat və 135,7 milyon ABŞ dolları brüt kumulyativ həcm göstərir. Test əməliyyatları və wash activity kimi davranışlar filtrləndikdən sonra bildirilən düzəldilmiş göstəricilər 109,6 milyon əməliyyat və təxminən 15,0 milyon ABŞ dolları həcm səviyyəsinə düşür. Mənbə filtrlənmiş hissənin hamısını fırıldaqçılıq kimi xarakterizə etmir; developer testlərinin də filtrə düşdüyünü ayrıca qeyd edir.
Bu müqayisə kitabın əsas metodoloji dərslərindən birini göstərir: əməliyyat sayı iqtisadi dəyərlə eyni şey deyil. Yüz milyonlarla əməliyyat iqtisadi baxımdan kiçik ümumi həcm yarada bilər.
Stablecoin istifadəsi token təhlilini niyə çətinləşdirir?
Agentin 0,10 ABŞ dolları dəyərində xidmət alarkən xərcin təxminən 0,10 dollar olduğunu bilmək istəməsi təbiidir. Buna görə kitab maşın-yerli ödənişlərdə USDC kimi stablecoin-lərin güclü roluna diqqət çəkir. Lakin protokol xidmətinin USDC ilə ödənilməsi protokol tokeninin avtomatik olaraq iqtisadi dəyər tutduğu mənasına gəlmir.
Dəyərin tokenə çatması üçün arada əlavə ötürmə mexanizmi olmalıdır. Məsələn, protokol gəlirlərinin token almaq üçün istifadə edilməsi, xidmət göstərmək üçün token staking-inin məcburi olması, haqların bir hissəsinin token şəklində burn edilməsi və ya Payment Abstraction mexanizminin arxa planda stablecoin-i yerli token tələbinə çevirməsi belə mexanizmlərdir.
Kripto Layihəsinin İstifadə Edilməsi Niyə Tokeninin Dəyər Tutduğu Mənasına Gəlmir?
Kripto infrastrukturunun intensiv istifadəsi tokenin eyni nisbətdə dəyər tutmasına zəmanət vermir; çünki istifadəçi başqa valyuta ilə ödəniş edə bilər, əməliyyat haqları çox aşağı ola bilər, iqtisadi dəyər tətbiq tokenlərinə yayıla bilər və ya protokol gəlirləri yerli tokenə geri dönməyə bilər. Mənbənin əsas metodu buna görə texniki istifadəsi token tələbindən ayırır və aradakı ötürmə mexanizmini ayrıca araşdırır.
Kitabın təkrar-təkrar vurğuladığı dörd əsas dəyər sızması bunlardır:
- Yanlış pul: iqtisadi fəaliyyət yaranır, lakin ödəniş USDC kimi başqa aktivlə edilir və yerli tokenə kifayət qədər tələb qayıtmır.
- Yanlış aktiv: infrastruktur böyüyür, lakin iqtisadi dəyər ekosistemdəki başqa tokenlərə və ya tətbiqlərə yayılır.
- Çox aşağı iqtisadi keçid haqqı: şəbəkə çox intensiv istifadə edilir, lakin hər əməliyyat üçün lazım olan yerli token miqdarı çox kiçikdir.
- Dilüsiya: token tələbi artsa belə bazara daxil olan yeni təklif tələbi üstələyə bilər.
Token tələbi hansı formalarda yarana bilər?
Mənbədə dəyərin tutulması yalnız birbaşa “istifadəçi token alır” halı ilə məhdud deyil. Token müxtəlif iqtisadi yollarla dəyər zəncirinə bağlana bilər:
- Birbaşa istifadə: xidmət və ya şəbəkə resursu token ilə ödənilir.
- Gas: əməliyyatın icrası üçün yerli token tələb olunur.
- Staking: şəbəkə təhlükəsizliyi və ya xidmət təqdim etmək üçün token kilidlənir.
- Buyback: protokol gəlirləri bazardan token almaq üçün istifadə edilir.
- Burn: tokenin bir hissəsi daimi olaraq təklifdən çıxarılır.
- Payment Abstraction: istifadəçi başqa aktivlə ödəyərkən arxa sistem iqtisadi axını yerli token tələbinə çevirir.
- Likvidlik tələbi: ekosistem daxilində xidmətlərin işləməsi üçün tokenin likvidlik hovuzlarında və ya başqa iqtisadi strukturlarda olması tələb olunur.
Buyback ilə burn eyni şey deyil
Buyback, protokolun bazardan öz tokenini almasıdır. Token alındıqdan sonra rezervdə saxlanıla, yenidən bölüşdürülə və ya sonradan başqa məqsədlər üçün istifadə edilə bilər. Burn isə tokenin daimi şəkildə dövriyyədən çıxarılmasıdır. Buna görə “buyback edilir” məlumatı təkbaşına ümumi təklifin azaldığı mənasına gəlmir.
Staking niyə vacibdir, amma təkbaşına kifayət deyil?
Staking tokeni müəyyən müddət likvid bazardan uzaqlaşdıra və şəbəkənin iqtisadi təhlükəsizliyində funksional edə bilər. Lakin staking yeni emissiyanı aradan qaldırmır. Şəbəkə yüksək miqdarda token kilidlədiyi halda daha yüksək miqdarda yeni token istehsal edirsə xalis təklif təzyiqi davam edə bilər. Buna görə kitab staking-i yeni təkliflə birlikdə qiymətləndirir.
“Moat” nə deməkdir?
Mənbədə moat, rəqiblərin asanlıqla təkrarlaya bilmədiyi müdafiəolunan rəqabət üstünlüyüdür. Texnologiya, məlumat, likvidlik, developer şəbəkəsi, inteqrasiyalar, istifadəçi şəbəkəsi və ya müəyyən bazarda yaranmış iqtisadi şəbəkə effekti moat yarada bilər. Moat güclü olsa belə tokenin iqtisadi dəyər tutma mexanizmi ayrıca araşdırılmalıdır.
Intent və solver anlayışları
Intent, istifadəçinin və ya agentin əməliyyatın bütün texniki addımlarını təsvir etmək əvəzinə istədiyi nəticəni bildirməsidir. Məsələn, “Ethereum-dakı USDC-mi Solana-da SOL-a çevir” bir intent ola bilər. Solver isə bu nəticəni həyata keçirmək üçün mümkün marşrutları tapan və tətbiq edən aktordur. Kitab NEAR Intents-i xüsusilə agentlərin blockchain, bridge, gas və swap təfərrüatlarını ayrıca idarə etmədən nəticəyönlü əməliyyat həyata keçirə bilməsi baxımından qiymətləndirir.
Tədqiqatın Metodu və Nəticələri
Mənbənin həqiqi metod növü
Bu mənbə nəzarətli təcrübə, statistik müşahidə tədqiqatı və ya maşın öyrənməsi performans qiymətləndirməsi deyil. Müəllif müxtəlif rəsmi layihə dashboard-larını, tokenomics sənədlərini, blockchain məlumatlarını, layihə sənədləşmələrini və IMF, Visa–Artemis, Coinbase Institutional, Fidelity Digital Assets kimi institusional mənbələri bir araya gətirərək müqayisəli investisiya-təhlil çərçivəsi qurur.
Məlumatlar əsasən 2026-cı ilin sentyabrı etibarilə dondurulmuşdur. Market cap dəyərlərində mümkün qədər təxminən 4–5 sentyabr 2026 eyni zaman kəsiyi istifadə edilmişdir. Kitabın ulduz balları və yekun sıralaması protokollar tərəfindən yayımlanan rəsmi skorlar deyil; müəllifin mənbə məlumatlarına əsaslanan qiymətləndirməsidir.
Təhlilin üç əsas obyekti
| Obyekt | Əsas sual | Niyə ayrıca araşdırılır? |
|---|---|---|
| Layihə / infrastruktur | Texnologiya həqiqətən işləyir və istifadə olunurmu? | Yaxşı texnologiya yerli token üçün avtomatik tələb yaratmır. |
| İqtisadi fəaliyyət | Agentlər həqiqətən pul xərcləyir, gəlir yaradır və ya haqq ödəyirlərmi? | Əməliyyat və ya qeyd sayı iqtisadi ölçü ilə eyni deyil. |
| Token | İqtisadi fəaliyyət token alışı, kilidləmə, buyback və ya burn yaradırmı? | Layihənin uğurunun investisiya aktivinə ötürülüb-ötürülmədiyini müəyyən edən qatdır. |
Agent İqtisadiyyatı Nisbəti Nəyi Ölçür?
Agent İqtisadiyyatı Nisbəti protokolun ümumi iqtisadi fəaliyyətinin nə qədər hissəsinin həqiqətən süni intellekt agentlərinə aid edilə bildiyini ayırmağa çalışan, kitabda təklif edilən analitik göstəricidir. Yüksək ümumi həcm təkbaşına yüksək agent məruzqalması demək deyil; məsələn NEAR Intents-in ümumi həcmi böyükdür, lakin mənbənin 2026-cı ilin sentyabr məlumatlarında bunun hansı hissəsinin agentlər tərəfindən yaradıldığı dəqiq ayrışdırıla bilmir.
Mənbədə nisbət bu məntiqlə müəyyən edilir:
\[ \text{Ajan Ekonomisi Oranı} = \frac{\text{Ajanlara gerçekten atfedilebilen ekonomik faaliyet}} {\text{Protokolün toplam ekonomik faaliyeti}} \]
Formula nəyi hesablayır? Protokol fəaliyyətinin agent mövzusuna nə qədər “saf” məruz qaldığını ölçməyə çalışır.
Vahid: Ölçüsüz nisbət və ya faiz.
Mühüm sərhəd: Mənbə bu nisbətin hazırda hər layihə üçün hesablana bilmədiyini açıq şəkildə bildirir. Pay etibarlı şəkildə ayrışdırıla bilmirsə rəqəm uydurulmur.
İqtisadi intensivlik: agent sayından daha çətin sual
İkinci analitik yanaşma aktiv agent və ya tapşırıq başına iqtisadi dəyərdir. Xüsusilə OLAS bunun niyə vacib olduğunu göstərir: milyonlarla tapşırıq və A2A əməliyyatı olsa da onların ümumi dollar ölçüsü çox kiçik ola bilər. Buna görə “neçə agent var?” sualının ardınca “bu agentlər əslində neçə dollarlıq iqtisadi fəaliyyət yaradır?” sualı gəlir.
Dilüsiya Udma Nisbəti Nəyi Ölçür?
Dilüsiya Udma Nisbəti müəyyən dövrdə tokeni bazardan çəkən və ya likvid təklifi azaldan mexanizmlərin, eyni dövrdə likvid hala gələn yeni token miqdarını nə dərəcədə qarşılaya bildiyini qiymətləndirmək üçün kitabda istifadə olunan göstəricidir. Mənbənin sonrakı kəmiyyət bölməsində nisbət mümkün olduqda dollar əvəzinə token sayı ilə hesablanacaq şəkildə dəqiqləşdirilir; bununla qiymət dalğalanmalarının təklif müqayisəsini pozması azaldılır.
Kitabın son kəmiyyət tərifi:
\[ \text{Dilüsyon Emilimi} = \frac{\text{Dönemde geri alınan + yakılan + yeni immobilize edilen token}} {\text{Aynı dönemde yeni likit hale gelen token}} \]
Vahid: Ölçüsüz nisbət və ya faiz.
Mənbənin şərh şkalası: %10-dan xeyli aşağı olduqda yeni təklif üstün hesab edilir; təxminən %50 səviyyəsində tutma mexanizmləri mənalı olmağa başlayır; %100 nəzəri olaraq yeni likvid təklifin eyni ölçüdə tələb/immobilizasiya ilə qarşılandığını göstərir. Bu hədlər qiymət proqnozu deyil.
Mənbə xüsusilə bu nisbətin bütün on layihə üçün etibarlı şəkildə hesablana bilmədiyini vurğulayır. 0G-nin faktiki ödənişli Compute/Storage istehlakı, FET-in iqtisadi agent fəaliyyəti, TAO-nun xarici müştəri gəlirləri və SUI-nin xalis immobilizasiyası kimi bəzi zəruri paylar hələ kifayət qədər ölçülə bilmir.
Tutma gəlirliliyi
Kitabın digər nisbətlərindən biri illik buyback və burn ölçüsünün tokenin bazar dəyərinə nisbətidir:
\[ \text{Yakalama Getirisi} = \frac{\text{Yıllık buyback + burn}} {\text{Token piyasa değeri}} \]
Bu nisbət geri alış və ya burn mexanizminin tokenin mövcud qiymətləndirməsi ilə müqayisədə iqtisadi baxımdan nə qədər böyük olduğunu sorğulayır. Böyük görünən buyback daha böyük market cap və ya yeni təklif qarşısında kiçik qala bilər.
2026-cı ilin sentyabr qiymətləndirmə və təklif mənzərəsi
| Token | Təxmini market cap | Mənbədə önə çıxan təklif təzyiqi | Əks mexanizm | Kitabın əsas şərhi |
|---|---|---|---|---|
| OLAS | 7,6 M$ | Yeni staking müqavilələrində emissiya təxminən %5 səviyyəsinə endirilmiş | A2A fees → buyback/burn | Çox yüksək asimmetriya; mövcud iqtisadiyyat dollarla çox kiçikdir |
| 0G | 40,9 M$ | Təxminən 251,4 M 0G / 12 ay; mövcud dövriyyənin təxminən %118-i qədər unlock potensialı | Staking + Compute/Storage tələbi | Çox güclü istifadə-token əlaqəsi; çox ağır təklif riski |
| FET | 363,8 M$ | Böyük yeni cliff müəyyən edilməyib; təxminən %85-i dövriyyə hesabındadır | Staking + FET istifadəsi | Təklif profili keçmişlə müqayisədə nəzərəçarpacaq dərəcədə yaxşılaşıb |
| VIRTUAL | 459,2 M$ | 350 M VIRTUAL Treasury; idarəetmə altında nəzəri maksimum 35 M VIRTUAL/il paylama | veVIRTUAL + ekosistem tələbi | Dilüsiya nisbətən nəzarətlidir; dəyər tutma keyfiyyəti həlledicidir |
| TAO | 2,17 Md$ | Təxminən 1,314 M TAO/il emissiya | Yüksək staking | Xarici müştəri gəlirlərinin emissiyaya qarşı güclənməsi lazımdır |
| NEAR | 2,55 Md$ | Maksimum illik emissiya %2,5 | Fee burn + Intents gəlirləri və buyback | Təklif/tutma balansı nəzərəçarpacaq şəkildə yaxşılaşıb |
| SUI | 3,21 Md$ | Təxminən 227 M SUI / 12 ay; 2026-cı ilin sentyabr dövriyyəsinə görə təxminən +%5,5 | Staking + Storage Fund + kiçik buyback-lər | Dilüsiya var, lakin bütün 10 Md supply-nin qısa müddətdə gəlməsi nəzərdə tutulmur |
| LINK | 8,85 Md$ | 70 M LINK/il release | Staking + Chainlink Reserve | Dəyər tutma mexanizmi güclüdür; release miqdarı hələ böyükdür |
| SOL | 60,85 Md$ | Təxminən %3,7 inflyasiya; eniş istiqamətində | Staking + base fee burn | Təklif riski məqbuldur; yüksək qiymətləndirmə səbəbindən Agents təsirinin nisbi leverage gücü aşağıdır |
| BNB | 96,55 Md$ | Normal yeni emissiya yoxdur | Böyükmiqyaslı burn | Təklif dinamikası çox güclüdür; Agents mövzusu mövcud ümumi iqtisadiyyatın kiçik hissəsidir |
Mühüm: Yuxarıdakı market cap dəyərləri kitabın 4–5 sentyabr 2026 mənzərəsidir. Bugünkü qiymət və ya bazar dəyəri kimi istifadə edilməməlidir.
LINK: möhkəm dəyər ötürülməsi, lakin miqyas sualı
Chainlink-in agent iqtisadiyyatındakı rolu yalnız “AI token” narrativinə əsaslanmır. Kitab Chainlink-in oracle məlumatları, Cross-Chain Interoperability Protocol (CCIP), Automation, Chainlink Runtime Environment (CRE) və Chainlink for Agents kimi infrastrukturlarını agentlərin doğrulana bilən məlumat və zəncirlərarası əməliyyat ehtiyacı ilə əlaqələndirir.
Dəyərin tutulması baxımından mərkəzi quruluş Payment Abstraction → LINK alışı → Chainlink Reserve zənciridir. İstifadəçi başqa aktivlə ödəniş edə bilsə belə iqtisadi fəaliyyətin bir hissəsi arxa planda LINK tələbinə çevrilə bilər.
Mənbə 2026-cı ilin ikinci rübündə Reserve-ə 1,44 milyondan çox LINK əlavə edildiyini və iyunun sonuna Reserve-in təxminən 4,5 milyon LINK saxladığını bildirir. Bunun müqabilində mövcud release cədvəli ümumi təklifin illik %7-sinə, yəni təxminən 70 milyon LINK/il səviyyəsinə uyğundur.
Kitab ikinci rübdə müşahidə olunan Reserve artımını yalnız miqyası görmək üçün dördə vuraraq təxminən 5,76 M LINK/il səviyyəsinə gətirir və bunun 70 M illik release-in təxminən %8-i olduğunu bildirir. Müəllif bunun birillik proqnoz olmadığını açıq şəkildə qeyd edir; bu, yalnız mövcud ölçüləri müqayisə etmək üçün istifadə olunan təxmini miqyas hesabıdır.
VIRTUAL: agent iqtisadiyyatına ən birbaşa məruzqalmalardan biri
Virtuals Protocol kitabın “pure play Agents” adlandırdığı ən birbaşa nümunədir. Agent Commerce Protocol (ACP) agentlərin xidmət tapması, iş yaratması, ödəniş etməsi və nəticə istehsal etməsi üçün iqtisadi qat təmin edir.
Lakin VIRTUAL üçün kritik risk agent iqtisadiyyatının tokenin dəyər tutmasından daha sürətli böyüməsidir. ACP xidmət haqlarında USDC-nin mühüm rolu “Virtuals uğurlu olur = VIRTUAL eyni nisbətdə tələb görür” nəticəsinin avtomatik olmadığını göstərir.
Mənbəyə görə VIRTUAL-ın maksimum təklifi 1 milyard tokendir. Bunun 350 milyonu Ecosystem Treasury-yə ayrılıb və müəyyən edilmiş dövrdə idarəetmə təsdiqindən asılı olaraq bu ayırmanın maksimum %10-u, yəni nəzəri olaraq 35 milyon VIRTUAL/il paylana bilər. Mənbə bunun avtomatik illik emissiya olmadığını ayrıca vurğulayır.
NEAR: iqtisadi fəaliyyət ilə buyback arasındakı bağ
NEAR-ın kitab boyunca yüksəlməsinin əsas səbəbi yalnız “agent uyğun” texniki dizayn deyil, NEAR Intents-in ölçülə bilən iqtisadi həcm və gəlir yaratmağa başlamasıdır.
10 sentyabr 2026 etibarilə mənbə təxminən 4,50 M$ brüt 30 günlük fee və 1,46 M$ xalis 30 günlük gəlir bildirir. Gəlirlər bazardan NEAR alınması üçün istifadə olunur; geri alınan NEAR-lar burn edilmək əvəzinə aktiv likvidlikdən kənarda saxlanılır.
Bununla belə, kritik qeyri-müəyyənlik qorunmalıdır: NEAR Intents-in 28 milyard dollardan çox kumulyativ həcminin hamısı AI agentlərindən qaynaqlanmır. İnsanlar, wallet-lar, tətbiqlər və aqreqatorlar da eyni infrastrukturdan istifadə edə bilər. Buna görə yüksək iqtisadi traction ilə sübut edilmiş Agents traction eyni şey deyil.
TAO: xarici müştəri gəlirləri ilə emissiya arasındakı mübarizə
Bittensor ixtisaslaşmış subnet-lərdə istehsalçı və validatorların iqtisadi stimullarla təşkil olunduğu mərkəzləşdirilməmiş zəka iqtisadiyyatı kimi nəzərdən keçirilir. TAO-nun rolu sadə mikroödəniş tokenindən çox sistemə yönəldilən iqtisadi kapitala bənzədilir.
2025-ci ilin dekabrındakı ilk halving-dən sonra mənbə təxminən 0,5 TAO/blok, təxminən 7.200 blok/gün üzərindən 3.600 TAO/gün və təxminən 1,314 milyon TAO/il emissiya hesablayır.
Kitabın TAO üçün əsas sualı subnet iqtisadiyyatının böyüklüyü deyil, xarici müştərilərdən gələn real gəlirlərin yeni TAO emissiyasına nisbətidir. Bundan əlavə, dTAO strukturunda dəyərin bir hissəsi subnet-lərin Alpha tokenlərinə yönələ bildiyi üçün Bittensor ekosisteminin böyüməsi ilə TAO-nun dəyər tutması tam eyni qəbul edilmir.
FET: qeydiyyatlı agent sayı iqtisadi fəaliyyət deyil
Mənbə Fetch.ai/Agentverse tərəfində təxminən 1,44 milyon qeydiyyatlı agent və təxminən 368.000 aktiv registration bildirir. Lakin “aktiv registration” agentin müştəri tapması, xidmət satması, gəlir yaratması və ya FET ilə ödəniş etməsi demək deyil.
Buna görə FET-in gələcək üçün həlledici göstəricisi kitabda açıq şəkildə belə müəyyən edilir: iqtisadi cəhətdən aktiv agent sayı + həqiqətən FET ilə ödənilən həcm. FET-in təklif quruluşunun keçmişlə müqayisədə daha az problemli görünməsi, iqtisadi fəaliyyət sübutu yaranarsa tokenin qiymətləndirilməsini əhəmiyyətli dərəcədə dəyişə biləcək amil kimi görülür.
OLAS: çox sayda iş, çox kiçik dollar iqtisadiyyatı
OLAS kitabın “əməliyyat sayı ≠ iqtisadi ölçü” fərqini ən aydın göstərən hallardan biridir. 10 sentyabr 2026 ətrafında mənbə təxminən 11,93 milyon tapşırıq tələbi, 10,13 milyon tamamlanmış tapşırıq, təxminən 14,6 milyon A2A əməliyyatı və bütün Olas iqtisadiyyatlarında təxminən 419 gündəlik aktiv agent bildirir.
Bunun müqabilində Mech Marketplace-in kumulyativ turnover-i təxminən 109.000 ABŞ dolları, protokol fees-i isə təxminən 780 ABŞ dolları səviyyəsindədir. Marketplace-də %15 fee mexanizmi buyback/burn yolunu yaradıb; lakin mənbə mexanizmin mövcudluğunu iqtisadi təsirin böyüklüyü ilə qarışdırmır.
Buna görə OLAS üçün kritik göstərici “neçə tapşırıq?” deyil, tapşırıq başına dollar dəyəri və A2A turnover kimi müəyyən edilir.
0G: çox birbaşa tələb məntiqi, çox yüksək təklif riski
0G Compute, inference, storage və yaddaş kimi agent resurslarını iqtisadi şəkildə təmin edən infrastruktur kimi qiymətləndirilir. Kitabın müsbət gördüyü cəhət bu xidmətlərin istehlakı ilə 0G token tələbi arasında birbaşa iqtisadi əlaqə qurula bilməsidir.
Lakin 2026-cı ilin sentyabr təklif mənzərəsi tədqiqatdakı ən sərt risklərdən biridir. Təxminən 213,2 milyon 0G dövriyyədə olduğu halda, 22 sentyabr 2026-dakı cliff-dən sonra təxminən 20,95 milyon 0G/ay unlock cədvəli ilə 12 ay ərzində təxminən 251,4 milyon 0G potensial olaraq unlock ola bilər. Bu miqdar 2026-cı ilin sentyabr dövriyyəsinin təxminən %118-i qədərdir.
Unlock satış demək deyil. Mənbə bu fərqi xüsusilə vurğulayır. Token unlock olduqdan sonra saxlanıla və ya stake edilə bilər. Buna görə %118 rəqəmi “dövriyyə mütləq %118 artacaq” və ya “bu miqdarın hamısı satılacaq” kimi oxunmamalıdır.
SUI: ekosistem uğuru ilə SUI uğuru eyni olmaya bilər
Sui-nin obyekt əsaslı modeli, sahiblik və icazə məntiqi agent tətbiqləri üçün texnoloji baxımdan uyğun hesab olunur. Lakin iqtisadi dəyər SUI-dən başqa WAL, DEEP, stablecoin-lər və tətbiqlər arasında da yayıla bilər. Bu, kitabda “yanlış aktiv” riskinin nümunələrindən biridir.
Mənbə 2026-cı ilin sentyabrında təxminən 4,10 milyard SUI dövriyyədə olduğunu və rəsmi cədvəlin 2027-ci ilin sentyabrı üçün təxminən 4,32 milyard dövriyyəyə işarə etdiyini bildirir. Təxminən 227 milyon əlavə SUI mövcud dövriyyənin təxminən %5,5-i səviyyəsindədir. Buna görə 10 milyard maksimum təkliflə 4,1 milyard dövriyyəni birbaşa müqayisə edib qalan bütün tokenlərin qısa müddətdə bazara çıxacağını fərz etmək mənbə tərəfindən rədd edilir.
SOL: istifadə üçün üstünlük olan aşağı haqq dəyər tutma üçün məhdudiyyət ola bilər
Solana sürətli finality, yüksək likvidlik, stablecoin infrastrukturu və aşağı əməliyyat xərcləri səbəbindən maşın-yerli ödənişlər üçün güclü namizədlərdən biridir. Mənbə Solana x402 tərəfində 37 milyondan çox əməliyyat, 20.000-dən çox alıcı və satıcı və araşdırılan dövrdə aylıq x402 həcminin təxminən %70-i səviyyəsində göstərici təqdim edir.
Lakin Solana-nın səmərəliliyi token dəyər tutması baxımından paradoks yarada bilər: agent milyardlarla kiçik əməliyyat edərkən hər əməliyyatda çox az SOL sərf edə bilər. Stablecoin ilə yaranan iqtisadi dəyərin mühüm hissəsi də SOL-a çevrilməyə bilər.
Buna görə kitab Solana-nı “Agents istifadəsinin potensial qalibi” kimi görsə də, Agents mövzusunun təkbaşına təxminən 60,85 milyard dollarlıq 2026-cı ilin sentyabr market cap-i üzərində yüksək leverage yaradacağı nəticəsinə gəlmir.
BNB: güclü ümumi tokenomics, aşağı Agents saflığı
BNB üçün mənbədə vurğulanan iqtisadi xüsusiyyət normal yeni emissiyanın olmaması və ümumi təklifin burn mexanizmi ilə azalmasıdır. 15 iyul 2026 tarixli 36-cı BNB burn əməliyyatında 1.615.827,795 BNB burn edildiyi, bunun həmin vaxt təxminən 931,7 milyon ABŞ dolları dəyərində olduğu və qalan ümumi təklifin təxminən 133,17 milyon BNB olduğu bildirilir.
BNB Agent Studio wallet, ERC-8004 kimliyi, ERC-8183 tapşırıq interfeysi və x402 ödəniş kimi agent infrastrukturlarını birləşdirir. Buna baxmayaraq kitabın Agents baxımından əsas problemi miqyas və atribusiyadır: təxminən 96,55 milyard dollarlıq 2026-cı ilin sentyabr bazar dəyərinə malik BNB-nin ümumi iqtisadiyyatında Agents fəaliyyətinin hələ kiçik pay təşkil etdiyi qiymətləndirilir.
Mənbədə verilən on layihənin yekun sıralaması
Aşağıdakı cədvəl Verianla-nın investisiya sıralaması deyil. Chantal Läng-in 2026-cı ilin sentyabr məlumatları ilə apardığı yekun qiymətləndirməni mənbədəki məna sərhədləri daxilində təqdim edir.
| Sıra | Token | Mənbədə önə çıxan əsaslandırma | Əsas qeyri-müəyyənlik / risk |
|---|---|---|---|
| 1 | LINK | Moat, mövcud iqtisadiyyat, Payment Abstraction və Reserve ilə güclü dəyər tutma balansı | Agents-ə xas gəlir hələ məhdud ölçülə bilir; illik release miqdarı yüksəkdir |
| 2 | VIRTUAL | Agent iqtisadiyyatına çox birbaşa məruzqalma və real agent ticarəti | USDC ağırlığı səbəbindən iqtisadi böyümənin hamısı VIRTUAL tələbinə çevrilməyə bilər |
| 3 | NEAR | Intents həcmi, ölçülə bilən gəlir və buyback mexanizmi | Intents fəaliyyətinin Agents-dən gələn hissəsi dəqiq ayrışdırıla bilmir |
| 4 | TAO | Güclü moat və mərkəzləşdirilməmiş zəka iqtisadiyyatı | Emissiya və xarici müştəri gəlirlərinin kifayət qədər ölçülə bilməməsi; dəyərin Alpha-ya sürüşməsi |
| 5 | FET | Çox böyük qeydiyyatlı agent bazası və keçmişə görə daha sağlam təklif mənzərəsi | İqtisadi cəhətdən aktiv agent və FET ilə ödənilən həcm hələ kifayət qədər sübut olunmayıb |
| 6 | OLAS | Real A2A fəaliyyəti və çox aşağı qiymətləndirmə səbəbindən yüksək asimmetriya | Mövcud dollar iqtisadiyyatı və fees son dərəcə kiçikdir |
| 7 | 0G | Compute/Storage istehlakı ilə birbaşa token tələbi yaradıla bilməsi | Çox yüksək qısamüddətli unlock/dilüsiya təzyiqi |
| 8 | SUI | Agentlər üçün güclü proqramlaşdırıla bilmə və obyekt/icazə modeli | Dəyər SUI, WAL, DEEP, stablecoin və tətbiqlər arasında parçalana bilər |
| 9 | SOL | Güclü machine-native/x402 istifadə potensialı və səmərəli icra | Çox aşağı əməliyyat xərci səbəbindən əməliyyat başına SOL tutulması zəifdir; qiymətləndirmə böyükdür |
| 10 | BNB | Çox güclü ümumi tokenomics və inkişaf edən Agents infrastrukturu | Agents iqtisadiyyatı BNB-nin ümumi iqtisadiyyatının hələ kiçik hissəsidir |
Yekun sıra “ən yaxşı blockchain”, “ən yaxşı süni intellekt layihəsi” və ya “gələcəkdə ən çox yüksələcək token” sıralaması deyil. Kitabın konkret sualına, yəni Agents iqtisadiyyatının yaratdığı dəyəri hansı token daha yaxşı tuta bilər? sualına 2026-cı ilin sentyabrında verilmiş cavabdır.
Müəllifin risk profilinə görə etdiyi bölgü
| Mənbə kateqoriyası | Layihələr | Əsaslandırma |
|---|---|---|
| Daha robust qiymətləndirilənlər | LINK, NEAR, TAO | Mövcud iqtisadiyyat, moat və/və ya dəyər tutma mexanizminin daha güclü olması |
| Agents böyüməsinə daha birbaşa məruzqalma | VIRTUAL, FET, SUI | Agent iqtisadiyyatının genişlənməsinə daha birbaşa böyümə opsionu |
| Yüksək asimmetriya / yüksək risk | OLAS, 0G | Aşağı qiymətləndirmə, lakin mühüm iqtisadi və ya təklif qeyri-müəyyənlikləri |
| Daha böyük və dolayı infrastrukturlar | SOL, BNB | Agents-in bir çox dəyər mühərrikindən yalnız biri olması |
Bu təsnifat mənbədə təhsil məqsədilə təqdim edilir; fərdiləşdirilmiş investisiya məsləhəti deyil.
Kitabın gələcəkdə izlənməsini təklif etdiyi əsas göstəricilər
| Token | İzlənməsi təklif olunan əsas metrik | Nəyi soruşur? |
|---|---|---|
| LINK | Reserve tərəfindən alınan LINK / sərbəst buraxılan LINK | Buyback yeni təkliflə eyni miqyasa yaxınlaşa bilirmi? |
| VIRTUAL | VIRTUAL-a qayıdan dəyər / aGDP | Agent iqtisadiyyatının böyüməsi token tutmasına çevrilirmi? |
| 0G | Compute + Storage xərcləri / yeni likvid 0G | Resurs istehlakı unlock təzyiqini qarşılaya bilirmi? |
| OLAS | Tapşırıq başına dollar + A2A turnover | Çoxsaylı tapşırıqların iqtisadi intensivliyi artırmı? |
| TAO | Xarici gəlirlər / emissiya | İqtisadiyyat protokol stimullarından real müştəri tələbinə keçirmi? |
| NEAR | Xalis gəlir / emissiya + Agents mənbəli Intents payı | Gəlir yeni təklifi qarşılayırmı və bunun nə qədəri həqiqətən agentlərdən gəlir? |
| FET | İqtisadi aktiv agentlər + FET ilə ödənilən həcm | Qeydiyyatlı agent bazası real iqtisadiyyata çevrilirmi? |
| SUI | Yeni SUI tələbi / yeni likvid SUI + gəlirlər / buyback | Ekosistem böyüməsi birbaşa SUI tələbinə çevrilirmi? |
| SOL | Düzəldilmiş x402 həcmi + əlaqəli SOL fees | Maşın trafiki iqtisadi baxımdan nə qədər SOL tələbi yaradır? |
| BNB | Agents fees / ümumi BNB Chain fees | Agents iqtisadiyyatı ümumi şəbəkə iqtisadiyyatında maddi ölçüyə çatırmı? |
Tədqiqatın dəstəklədiyi nəticələr
- AI agentləri üçün tək infrastruktur qatı kifayət deyil; məlumat, compute, kimlik, ödəniş, orkestrasiya və icra kimi müxtəlif funksiyalar birlikdə tələb oluna bilər.
- Blockchain bəzi agent tapşırıqlarında 24/7 çıxış, proqramlaşdırıla bilən pul, micropayment, şərti ödəniş və doğrulana bilən qeyd kimi funksional üstünlüklər təmin edə bilər.
- Bütün agent ödənişlərinin blockchain üzərindən keçəcəyi göstərilməyib; mənbə hibrid ödəniş dünyasını daha real hesab edir.
- Stablecoin istifadəsi protokol istifadəsinin yerli token tələbinə avtomatik çevrilmədiyini açıq şəkildə göstərir.
- Qeydiyyatlı agent, əməliyyat və inteqrasiya sayı təkbaşına iqtisadi fəaliyyət göstəricisi deyil.
- Token təhlili tələb mexanizmi qədər yeni təklifi, unlock-ları, emissiyanı və mövcud qiymətləndirməni də nəzərə almalıdır.
- Mənbədə araşdırılan on layihədən heç biri Agents məruzqalması, traction, moat, capture, təklif və qiymətləndirmə ölçülərinin hamısında qüsursuz deyil.
Tədqiqatın dəstəkləmədiyi nəticələr
- LINK və ya başqa tokenin gələcəkdə mütləq ən yüksək gəlir gətirəcəyi nəticəsi çıxarıla bilməz.
- Kitabın yekun sıralaması gələcək qiymət performansının statistik proqnozu deyil.
- Tokenin kiçik market cap-ə malik olması onun “ucuz” və ya “aşağı dəyərli” olduğunu sübut etmir.
- Unlock cədvəli unlock olunan tokenlərin hamısının bazarda satılacağını sübut etmir.
- Protokolun yüksək əməliyyat həcmi bütün əməliyyatların AI agentləri tərəfindən edildiyini göstərmir.
- Blockchain-in Agents tərəfindən geniş istifadə olunması yerli tokenin eyni nisbətdə dəyər qazanmasına zəmanət vermir.
- Buyback və ya staking mexanizminin mövcudluğu təkbaşına onun yeni təklifi iqtisadi baxımdan udmağa kifayət edən ölçüdə olduğunu göstərmir.
- 2026-cı ilin sentyabrında müşahidə olunan market cap, gəlir və ya fəaliyyət rəqəmlərinin gələcəkdə dəyişmədən davam edəcəyi fərz edilə bilməz.
Ən mühüm metodoloji məhdudiyyətlər
Zaman kəsiyi: Kitab əsasən 2026-cı ilin sentyabr mənzərəsidir. Kripto bazar dəyərləri, protokol gəlirləri, token təklifi və istifadə metrikləri sürətlə dəyişə bilər.
Atribusiya problemi: Əməliyyatın və ya həcmin “agentic” olduğunu dəqiq müəyyən etmək bir çox şəbəkədə mümkün deyil. NEAR Intents kimi infrastrukturlardakı böyük həcmlərin nə qədərinin real AI agentlərindən gəldiyi ayrışdırıla bilmir.
Məlumatların müqayisəolunarlığı: “Aktiv agent”, “registration”, “job”, “transaction”, “aGDP”, “volume” və “revenue” müxtəlif layihələrdə eyni şeyi ölçmür. Buna görə xam sayğacları birbaşa eyniləşdirmək səhvdir.
Müəllif qiymətləndirməsi: Ulduz skorları, kateqoriyalar və yekun sıralama statistik proqnoz alqoritmi deyil. Mənbə məlumatları üzərində qurulmuş müəllif şərhidir.
Çatışmayan dəyişənlər: Bəzi layihələrdə xarici gəlir, iqtisadi aktiv agent, Agents-ə xas fee və ya ödənişli Compute/Storage istehlakı kimi kritik göstəricilər hələ etibarlı şəkildə bildirilmir.
Qiymət ilə əsas tezis fərqi: Token qiymətinin yüksəlməsi əsas iqtisadi tezisin gücləndiyini sübut etmir; qiymət azalarkən protokol gəlirləri və ya dəyər tutma mexanizmi güclənə bilər. Mənbə buna görə qiymət əvəzinə tezisi yanlışlaya biləcək iqtisadi metriklərin izlənməsini təklif edir.
Əsas nəticə
Kitabın ən mühüm nəticəsi konkret token siyahısından daha ümumidir: Agents iqtisadiyyatında dəyər mütləq ən çox əməliyyat edən və ya ən sürətli şəbəkəni işlədən layihədə toplanmır. Dəyərin tutulması üçün infrastruktur agent iqtisadiyyatında çətin əvəz edilən rol oynamalı və yaranan iqtisadi dəyəri tokenə geri qaytaran real mexanizmə sahib olmalıdır.
Buna görə hər hansı yeni “AI Agents” layihəsi qiymətləndirilərkən yalnız “neçə agent var?” sualı ilə başlayıb orada dayanmaq olmaz. Mənbənin təklif etdiyi sorğu zənciri belədir:
- Agentlər həqiqətən nə edir?
- Bu fəaliyyət nə qədər iqtisadi dəyər yaradır?
- Bu dəyərdən kim gəlir əldə edir?
- Gəlirin və ya istifadənin hansı hissəsi token alışı, kilidləmə, staking, buyback və ya burn yaradır?
- Eyni dövrdə nə qədər yeni token likvid hala gəlir?
- Bazar gələcək uğur gözləntisinin nə qədərini artıq qiymətləndirməyə daxil edib?
Bu zəncirin hər hansı halqası çatışmırsa “layihə böyüyür” ifadəsindən birbaşa “token bu böyümədən dəyər tutacaq” nəticəsinə keçmək olmaz.
Mənbə və Metod Qeydi
Orijinal əsər: Agents IA & Crypto : Qui va vraiment capter la valeur ?
Alt başlıq: Comprendre l’économie des agents autonomes et identifier les cryptos qui pourraient réellement en profiter
Müəllif: Chantal Läng
İl: 2026
ISBN: 978-2-8399-5309-2
Mənbə növü: Təhsil və analitik kitab; kripto aktivlər, AI agent iqtisadiyyatı, tokenomics və dəyər tutma üzrə müqayisəli bazar təhlili.
Resenziya statusu: Mənbədə akademik resenziya və ya resenziyalı jurnal nəşri barədə məlumat yoxdur. Bu əsər resenziyalı elmi məqalə kimi qiymətləndirilməməlidir.
Nəşriyyat: PDF-də nəşriyyatın adı göstərilmir.
Qurum / afiliasiya: PDF müəllif üçün akademik qurum afiliasiyası bildirmir.
DOI: PDF mətnində DOI yoxdur. Yüklənmiş fayl adı 10.5281/zenodo.22763232 dəyərini Zenodo DOI-si kimi göstərir; bu məlumat PDF-in öz biblioqrafik səhifəsində olmadığı üçün burada müstəqil şəkildə doğrulanmış DOI kimi təqdim edilmir.
Müəllif hüququ qeydi: PDF-də “Copyright © 2026 Chantal Läng” və müəllif göstərilməklə çoxaltmağa icazə verildiyinə dair ifadə var. Buna baxmayaraq Verianla mətni mənbənin cümlə və vizual quruluşunu kopyalamır; faktları, analitik metodları və sayısal məlumatları müstəqil öyrədici struktur daxilində yenidən izah edir.
Məlumatın kəsilmə tarixi: Kitabın sayısal məlumatları əsasən 2026-cı ilin sentyabrı etibarilə dondurulub. Bəzi ölçmələr mənbədə 4–5 sentyabr, 10 sentyabr və ya müvafiq layihə açıqlamasının konkret tarixinə bağlanıb.
Əsas məlumat mənbələri: Kitab layihə və hala görə rəsmi Chainlink, Virtuals Protocol, Olas, Bittensor, 0G, Fetch.ai/ASI, NEAR, Sui, Solana və BNB Chain sənədləşdirmə/dashboard-larından, CoinGecko və bəzi tokenomics mənbələrindən istifadə edir. Konseptual çərçivə həmçinin IMF, Visa × Artemis Analytics, Coinbase Institutional, Fidelity Digital Assets, BIS, Ethereum ERC sənədləri, Google AP2 və Mastercard kimi institusional/texniki mənbələrdən yararlanır.
Mənbənin öz maliyyə xəbərdarlığı: Əsər təhsil və məlumatlandırma məqsədilə hazırlanıb; maliyyə məsləhəti və ya investisiya tövsiyəsi deyil. Kripto aktivlərin yüksək risk daşıdığı və kapitalın qismən və ya tam itirilə biləcəyi açıq şəkildə bildirilir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib