


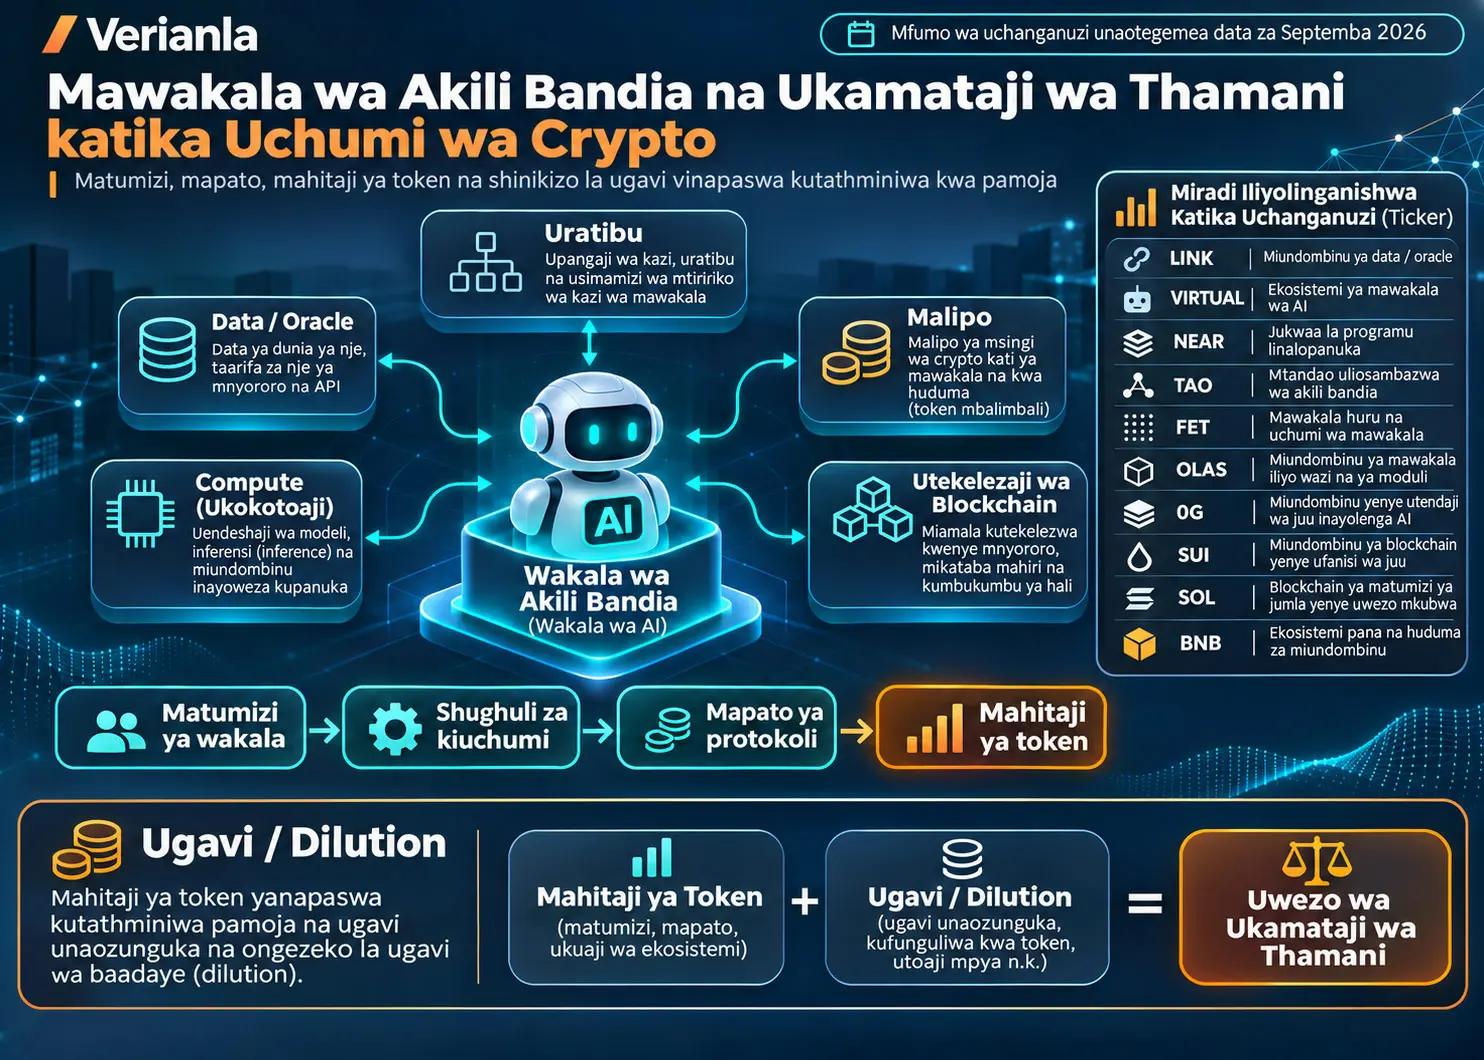
Ukamataji wa thamani katika uchumi wa mawakala ni mfumo wa uchanganuzi unaoeleza kwamba, zaidi ya mawakala wa akili bandia kutumia tu itifaki au miundombinu ya blockchain, shughuli za kiuchumi zinazozalishwa zinabadilika kuwa ununuzi, kufunga, staking, buyback, burn au utaratibu mwingine wa mahitaji kwa token husika. Utafiti wa Chantal Läng unaotegemea data za Septemba 2026 unalinganisha LINK, VIRTUAL, NEAR, TAO, FET, OLAS, 0G, SUI, SOL na BNB kwa kuangalia kiwango cha kuhusishwa na mawakala, shughuli halisi za kiuchumi, faida ya ushindani, utaratibu wa token kukamata thamani, ugavi/dilution na uthamini. Hitimisho kuu la kitabu ni kwamba mtandao wenye mawakala au transaction nyingi zaidi si lazima uwe mtandao unaokamata thamani kubwa zaidi ya token. Hata hivyo, utafiti huu si modeli ya kutabiri bei, jaribio linalodhibitiwa wala utafiti wa kihisabati uliopitiwa na wataalamu; nafasi ya mwisho ni tathmini linganishi ya mwandishi aliyoitumia kwa data zilizopatikana Septemba 2026.
Mgawanyo mkuu wa kitabu una tabaka tatu: mradi, shughuli za kiuchumi zinazozalishwa na mradi, na token inayotarajiwa kupata sehemu ya thamani ya shughuli hizo. Miundombinu inaweza kufanikiwa kiteknolojia, kufanya mamilioni ya transaction na kutumiwa na mawakala wengi; lakini token ya ndani inaweza isikamate thamani inayotarajiwa kwa sababu watumiaji wanalipa kwa stablecoin, ada ni ndogo sana, thamani ya kiuchumi inaelekezwa kwenye token nyingine au ugavi mpya wa token unazidi mahitaji.
Utafiti pia unaona mfumo wa ikolojia wenye tabaka badala ya “Agent AI blockchain” moja. Agent yuleyule anaweza kutumia Chainlink kwa data ya kuaminika, NEAR Intents kwa uratibu wa minyororo mingi, 0G kwa compute au storage, Virtuals au Olas kwa biashara ya huduma kati ya mawakala, na Solana, Sui, BNB Chain au mtandao mwingine wa utekelezaji kwa kutekeleza transaction. Kwa hiyo swali kuu la uwekezaji si “ni mtandao gani utatumika?”, bali ni “thamani ya kiuchumi inayozalishwa itarudi kwenye token gani kwa utaratibu gani?”.
Tofauti Kati ya Agent wa Akili Bandia na Bot Inayotegemea Kanuni ni Nini?
Kwa maana inayotumiwa na chanzo, agent wa akili bandia si programu inayotekeleza tu kanuni iliyowekwa mapema; ni programu inayoweza kufasiri lengo ililopewa, kuchagua zana zinazohitajika, kufanya maamuzi ya hatua nyingi, kurekebisha mpango wake kulingana na matokeo na kufanya vitendo vya kiuchumi ndani ya ruhusa zake. Kwa hiyo bot ya kawaida ya “bei ikishuka %5, nunua” ni mfano wa automation, ilhali mfumo unaotathmini hatari na kuamua data gani utumie na transaction gani ufanye wakati gani uko karibu zaidi na tabia ya agent.
Katika chanzo, uhuru wa mawakala hauchukuliwi kama kipengele kimoja cha kuwasha/kuzima. Viwango vinne vinatofautishwa: msaidizi anayetoa ushauri tu, agent anayesimamiwa na kuhitaji idhini ya binadamu kwa transaction muhimu, agent mwenye mamlaka anayefanya kazi mwenyewe ndani ya bajeti na ruhusa zilizowekwa mapema, na agent mwenye uhuru wa juu aliye na nafasi pana zaidi ya kutenda ili kufikia lengo.
Mabadiliko muhimu kiuchumi hutokea agent anapopewa wallet au njia nyingine ya kufikia malipo. Kwa sababu kuanzia hapo programu inaweza, badala ya kutoa mapendekezo tu, kununua data, kutumia API, kukodisha nguvu ya compute, kumpa agent mwingine kazi, kuhamisha asset na kupokea malipo kwa huduma yake.
Kwa nini uhuru haumaanishi ufikiaji wa pesa usio na kikomo?
Kitabu hakitafsiri kumpa agent wallet kuwa kumpa mamlaka isiyo na kikomo juu ya private key. Wallet za agent zinaweza kuwekewa mipaka kwa kanuni kama kikomo kwa kila transaction, kiwango cha matumizi ya kila siku, mikataba inayoruhusiwa, asset zinazoruhusiwa, orodha za anwani lengwa na idhini ya binadamu juu ya vizingiti fulani. Hivyo uhuru wa kiuchumi unakuwa uhuru wa kutenda ndani ya mamlaka iliyobainishwa badala ya kutokuwa na udhibiti.
Tabaka za teknolojia zinazohitajika na uchumi wa mawakala
Kitabu hakipunguzi mahitaji ya agent wa kiuchumi kuwa blockchain moja. Kulingana na lengo la agent, baadhi au zote za tabaka zifuatazo zinaweza kuhitajika:
- Akili: modeli na rasilimali maalumu za akili kwa kufanya uamuzi au kutatua kazi maalumu.
- Compute: nguvu ya uchakataji kwa inference, hesabu au kuendesha modeli.
- Storage na kumbukumbu: kuhifadhi data na hali ya agent.
- Data inayoweza kuthibitishwa: kupata kwa kuaminika bei, tukio au taarifa ya ulimwengu wa nje.
- Utambulisho na sifa: kutathmini agent ni nani, historia yake na uaminifu wake.
- Wallet na ruhusa: kuhifadhi na kutumia pesa chini ya kanuni zilizowekwa.
- Ugunduzi na uratibu: mawakala kupata mawakala wengine, huduma na rasilimali.
- Orchestration: kuratibu minyororo au huduma nyingi ili kufikia matokeo yanayotakiwa.
- Utekelezaji: kutekeleza transaction kwenye blockchain au miundombinu mingine ya kifedha.
- Malipo na escrow: kulipa pesa kwa huduma na kuifunga kwa masharti inapohitajika.
x402 ni Nini na Kwa Nini ni Muhimu katika Malipo ya Mawakala?
x402 ni kiwango cha malipo kinachobadilisha wazo la HTTP 402 “Payment Required” kuwa mtiririko wa malipo unaoweza kutekelezwa na mashine; agent huomba rasilimali ya kidijitali, seva hutangaza bei na masharti ya malipo, agent hufanya malipo yanayofaa na hupata tena ufikiaji wa rasilimali kwa uthibitisho wa malipo. Katika uchanganuzi wa chanzo, x402 hutumiwa hasa kueleza jinsi malipo madogo, ya mara kwa mara na yasiyohitaji uingiliaji wa binadamu kwa API, data au huduma za kidijitali yanavyoweza kuwa na maana kiuchumi.
Tofauti kuu ya mtiririko huu ni kwamba malipo huacha kuwa uzoefu tofauti wa “checkout” unaowekwa mbele ya binadamu na kuwa sehemu ya mwito wa programu. Badala ya kujaza web form au kuingiza taarifa za kadi kwa data ya senti chache, agent anaweza kusoma bei ya huduma kwa njia ya programu na kulipa ikiwa iko ndani ya mipaka ya bajeti iliyowekwa.
Kitabu kinaripoti hadi 21 Aprili 2026 kwa x402 transaction ghafi milioni 178,3 na kiasi cha jumla cha dola za Marekani milioni 135,7. Baada ya kuchuja transaction za majaribio na tabia zinazofanana na wash activity, thamani zilizorekebishwa zinazotolewa hupungua hadi transaction milioni 109,6 na kiasi cha takriban dola za Marekani milioni 15,0. Chanzo hakitafsiri sehemu yote iliyochujwa kuwa udanganyifu; kinaeleza hasa kwamba majaribio ya developer pia yameingia kwenye kichujio.
Ulinganisho huu unaonyesha moja ya masomo makuu ya kimbinu ya kitabu: idadi ya transaction si sawa na thamani ya kiuchumi. Mamia ya mamilioni ya transaction yanaweza kutengeneza kiasi cha jumla kilicho kidogo kiuchumi.
Kwa nini matumizi ya stablecoin yanafanya uchanganuzi wa token kuwa mgumu?
Ni kawaida agent kutaka kujua kwamba gharama ya huduma yenye thamani ya dola za Marekani 0,10 ni karibu dola 0,10. Kwa hiyo kitabu kinaangazia nafasi kubwa ya stablecoin kama USDC katika malipo ya mashine. Lakini kulipia huduma ya protokol kwa USDC hakumaanishi kwamba token ya protokol inakamata thamani ya kiuchumi kiotomatiki.
Ili thamani ifikie token, lazima kuwe na utaratibu wa ziada wa kuhamisha thamani. Kwa mfano, kutumia mapato ya protokol kununua token, kulazimisha staking ya token ili kutoa huduma, burn ya sehemu ya ada kwa token, au Payment Abstraction kubadilisha stablecoin kuwa mahitaji ya token ya ndani kwa nyuma ya pazia ni mifano ya taratibu hizo.
Kwa Nini Kutumika kwa Mradi wa Crypto Hakumaanishi Token Yake Inakamata Thamani?
Matumizi makubwa ya miundombinu ya crypto hayahakikishi kwamba token inakamata thamani kwa kiwango kilekile; mtumiaji anaweza kulipa kwa sarafu nyingine, ada za transaction zinaweza kuwa ndogo sana, thamani ya kiuchumi inaweza kusambaa kwenye token za programu, au mapato ya protokol yanaweza yasirudi kwenye token ya ndani. Kwa hiyo mbinu kuu ya chanzo hutenganisha matumizi ya kiufundi na mahitaji ya token na kuchunguza kwa kila moja utaratibu wa uhamishaji kati yake.
Njia nne kuu za kuvuja kwa thamani ambazo kitabu kinarudia kusisitiza ni hizi:
- Pesa isiyo sahihi: shughuli za kiuchumi hutokea lakini malipo hufanywa kwa asset nyingine kama USDC na mahitaji ya kutosha hayarudi kwenye token ya ndani.
- Asset isiyo sahihi: miundombinu hukua lakini thamani ya kiuchumi husambaa kwenye token au programu nyingine katika ekotizim.
- Ada ya kupitisha thamani iliyo ndogo sana: mtandao hutumiwa sana lakini kiasi cha token ya ndani kinachohitajika kwa kila transaction ni kidogo sana.
- Dilution: hata mahitaji ya token yakiongezeka, ugavi mpya unaoingia sokoni unaweza kuzidi mahitaji.
Mahitaji ya token yanaweza kujitokeza kwa njia gani?
Katika chanzo, kukamata thamani hakuzuiliwi tu kwenye hali ya moja kwa moja ya “mtumiaji ananunua token”. Token inaweza kuunganishwa na mnyororo wa thamani kupitia njia tofauti za kiuchumi:
- Matumizi ya moja kwa moja: huduma au rasilimali ya mtandao inalipiwa kwa token.
- Gas: token ya ndani inahitajika kutekeleza transaction.
- Staking: token inafungwa kwa usalama wa mtandao au utoaji wa huduma.
- Buyback: mapato ya protokol yanatumika kununua token sokoni.
- Burn: sehemu ya token inaondolewa kabisa kwenye ugavi.
- Payment Abstraction: mtumiaji anapolipa kwa asset nyingine, mfumo wa nyuma hubadilisha mtiririko wa kiuchumi kuwa mahitaji ya token ya ndani.
- Mahitaji ya ukwasi: ili huduma za ekotizim zifanye kazi, token lazima iwe katika mabwawa ya ukwasi au miundo mingine ya kiuchumi.
Buyback na burn si kitu kilekile
Buyback ni protokol kununua token yake sokoni. Baada ya kununuliwa, token inaweza kuhifadhiwa katika reserve, kusambazwa tena au kutumiwa baadaye kwa madhumuni mengine. Burn ni kuondoa token kabisa katika mzunguko. Kwa hiyo taarifa kwamba “buyback inafanyika” pekee haimaanishi ugavi wa jumla umepungua.
Kwa nini staking ni muhimu lakini haitoshi yenyewe?
Staking inaweza kuondoa token kwenye soko lenye ukwasi kwa muda na kuifanya iwe na kazi katika usalama wa kiuchumi wa mtandao. Lakini staking haiondoi emission mpya. Mtandao ukifunga kiasi kikubwa cha token huku ukitoa kiasi kikubwa zaidi cha token mpya, shinikizo la ugavi halisi linaweza kuendelea. Kwa hiyo kitabu hutathmini staking pamoja na ugavi mpya.
“Moat” ina maana gani?
Katika chanzo, moat ni faida ya ushindani inayoweza kulindwa na ambayo washindani hawawezi kunakili kwa urahisi. Teknolojia, data, ukwasi, mtandao wa developer, integrations, mtandao wa watumiaji au network effect ya kiuchumi katika soko fulani inaweza kuunda moat. Hata kama moat ina nguvu, utaratibu wa kiuchumi wa token kukamata thamani lazima uchunguzwe kando.
Dhana za intent na solver
Intent ni mtumiaji au agent kueleza matokeo anayotaka badala ya kueleza hatua zote za kiufundi za transaction. Kwa mfano, “badilisha USDC yangu kwenye Ethereum kuwa SOL kwenye Solana” inaweza kuwa intent. Solver ni mhusika anayepata na kutekeleza njia zinazowezekana za kufikia matokeo hayo. Kitabu hutathmini NEAR Intents hasa kwa uwezo wa mawakala kufanya transaction zenye kulenga matokeo bila kulazimika kusimamia moja moja maelezo ya blockchain, bridge, gas na swap.
Mbinu na Matokeo ya Utafiti
Aina halisi ya mbinu ya chanzo
Chanzo hiki si jaribio linalodhibitiwa, utafiti wa uchunguzi wa kitakwimu wala tathmini ya utendaji wa machine learning. Mwandishi huunganisha dashboard rasmi za miradi tofauti, nyaraka za tokenomics, data za blockchain, nyaraka za miradi na vyanzo vya taasisi kama IMF, Visa–Artemis, Coinbase Institutional na Fidelity Digital Assets ili kuunda mfumo wa uchanganuzi linganishi wa uwekezaji.
Data zimegandishwa kwa kiasi kikubwa kufikia Septemba 2026. Kwa market cap, kadiri ilivyowezekana zimetumiwa thamani za takribani kipindi kilekile cha 4–5 Septemba 2026. Alama za nyota na upangaji wa mwisho wa kitabu si alama rasmi zilizochapishwa na protokol; ni tathmini ya mwandishi inayotegemea data za chanzo.
Vitu vitatu vya msingi vya uchanganuzi
| Kitu | Swali la msingi | Kwa nini kinachunguzwa kando? |
|---|---|---|
| Mradi / miundombinu | Je, teknolojia inafanya kazi kweli na inatumika? | Teknolojia nzuri haitengenezi mahitaji ya kiotomatiki kwa token ya ndani. |
| Shughuli za kiuchumi | Je, mawakala wanatumia pesa, wanazalisha mapato au wanalipa ada kweli? | Idadi ya transaction au rekodi si sawa na ukubwa wa kiuchumi. |
| Token | Je, shughuli za kiuchumi zinazalisha ununuzi wa token, kufunga, buyback au burn? | Hii ndiyo tabaka linalobainisha kama mafanikio ya mradi yanahamishwa kwenda kwenye mali ya uwekezaji. |
Uwiano wa Uchumi wa Mawakala Unapima Nini?
Uwiano wa Uchumi wa Mawakala ni kiashiria cha uchanganuzi kilichopendekezwa katika kitabu ili kutenganisha ni sehemu gani ya jumla ya shughuli za kiuchumi za protokol inayoweza kuhusishwa kweli na mawakala wa akili bandia. Kiasi kikubwa cha jumla pekee hakimaanishi exposure kubwa kwa mawakala; kwa mfano, kiasi cha jumla cha NEAR Intents ni kikubwa, lakini katika data za Septemba 2026 za chanzo haiwezekani kutenganisha kwa uhakika ni sehemu gani iliyozalishwa na mawakala.
Katika chanzo uwiano umefafanuliwa kwa mantiki ifuatayo:
\[ \text{Ajan Ekonomisi Oranı} = \frac{\text{Ajanlara gerçekten atfedilebilen ekonomik faaliyet}} {\text{Protokolün toplam ekonomik faaliyeti}} \]
Formula inahesabu nini? Inajaribu kupima jinsi shughuli za protokol zilivyo na exposure “safi” kwa mada ya mawakala.
Kitengo: Uwiano usio na kipimo au asilimia.
Kikomo muhimu: Chanzo kinasema wazi kuwa kwa sasa uwiano huu hauwezi kuhesabiwa kwa kila mradi. Ikiwa sehemu husika haiwezi kutenganishwa kwa kuaminika, namba haitungwi.
Msongamano wa kiuchumi: swali gumu zaidi kuliko idadi ya mawakala
Njia ya pili ya uchanganuzi ni thamani ya kiuchumi kwa kila wakala hai au kwa kila kazi. OLAS hasa inaonyesha kwa nini hili ni muhimu: ingawa kuna mamilioni ya kazi na transaction za A2A, ukubwa wake wa jumla kwa dola unaweza kuwa mdogo sana. Kwa hiyo baada ya swali “kuna mawakala wangapi?” huja swali “mawakala hawa kwa kweli wanazalisha shughuli za kiuchumi za dola ngapi?”
Uwiano wa Ufyonzaji wa Dilution Unapima Nini?
Uwiano wa Ufyonzaji wa Dilution ni kiashiria kinachotumiwa katika kitabu kutathmini ni kwa kiwango gani mifumo inayovuta token kutoka sokoni au kupunguza ugavi unaoweza kuuzwa katika kipindi fulani inaweza kufidia kiasi cha token mpya kinachokuwa liquid katika kipindi hicho hicho. Katika sehemu ya baadaye ya kiasi ya chanzo, uwiano huu unafafanuliwa zaidi ili, inapowezekana, uhesabiwe kwa idadi ya token badala ya dola; kwa njia hii athari ya mabadiliko ya bei kwenye ulinganisho wa ugavi inapunguzwa.
Ufafanuzi wa mwisho wa kiasi wa kitabu:
\[ \text{Dilüsyon Emilimi} = \frac{\text{Dönemde geri alınan + yakılan + yeni immobilize edilen token}} {\text{Aynı dönemde yeni likit hale gelen token}} \]
Kitengo: Uwiano usio na kipimo au asilimia.
Kipimo cha tafsiri cha chanzo: Ukiwa chini sana ya %10, ugavi mpya huchukuliwa kuwa ndio unaotawala; karibu na %50 mifumo ya ukamataji huanza kuwa na maana; %100 kinadharia huonyesha kuwa ugavi mpya wa liquid umefidiwa na mahitaji/immobilization ya ukubwa sawa. Vizingiti hivi si utabiri wa bei.
Chanzo kinasisitiza kwamba uwiano huu hauwezi kuhesabiwa kwa kuaminika kwa miradi yote kumi. Baadhi ya sehemu zinazohitajika, kama matumizi halisi yenye malipo ya Compute/Storage ya 0G, shughuli za kiuchumi za mawakala wa FET, mapato ya wateja wa nje ya TAO na net immobilization ya SUI, bado hazipimiki vya kutosha.
Capture yield
Uwiano mwingine katika kitabu ni uwiano wa ukubwa wa buyback na burn wa mwaka kwa market cap ya token:
\[ \text{Yakalama Getirisi} = \frac{\text{Yıllık buyback + burn}} {\text{Token piyasa değeri}} \]
Uwiano huu unauliza ukubwa wa kiuchumi wa utaratibu wa buyback au burn ukilinganishwa na valuation ya sasa ya token. Buyback inayoonekana kubwa inaweza kubaki ndogo mbele ya market cap kubwa zaidi sana au ugavi mpya.
Picha ya valuation na ugavi ya Septemba 2026
| Token | Takribani market cap | Shinikizo la ugavi linalosisitizwa katika chanzo | Utaratibu wa kukabiliana | Tafsiri kuu ya kitabu |
|---|---|---|---|---|
| OLAS | 7,6 M$ | Katika mikataba mipya ya staking emission imepunguzwa hadi takribani %5 | A2A fees → buyback/burn | Asymmetry ya juu sana; uchumi wa sasa ni mdogo sana kwa dola |
| 0G | 40,9 M$ | Takribani 251,4 M 0G / miezi 12; uwezo wa unlock sawa na takribani %118 ya circulating supply ya sasa | Staking + mahitaji ya Compute/Storage | Kiungo cha matumizi-token ni cha moja kwa moja sana; hatari ya ugavi ni nzito sana |
| FET | 363,8 M$ | Hakuna cliff mpya kubwa iliyobainishwa; takribani %85 iko katika hesabu ya circulating supply | Staking + matumizi ya FET | Wasifu wa ugavi umeboreshwa kwa wazi ikilinganishwa na zamani |
| VIRTUAL | 459,2 M$ | 350 M VIRTUAL Treasury; chini ya governance, usambazaji wa kinadharia wa juu kabisa 35 M VIRTUAL/mwaka | veVIRTUAL + mahitaji ya mfumo-ikolojia | Dilution inadhibitiwa kwa kiasi; ubora wa ukamataji wa thamani ndio muhimu |
| TAO | 2,17 Md$ | Emission ya takribani 1,314 M TAO/mwaka | Staking kubwa | Mapato ya wateja wa nje yanahitaji kuimarika dhidi ya emission |
| NEAR | 2,55 Md$ | Emission ya mwaka ya juu kabisa %2,5 | Fee burn + mapato ya Intents na buyback | Uwiano wa ugavi/ukamataji umeboreshwa kwa wazi |
| SUI | 3,21 Md$ | Takribani 227 M SUI / miezi 12; takribani +%5,5 dhidi ya circulating supply ya Septemba 2026 | Staking + Storage Fund + buyback ndogo | Kuna dilution lakini si kwamba supply yote ya 10 Md itaingia kwa muda mfupi |
| LINK | 8,85 Md$ | Release ya 70 M LINK/mwaka | Staking + Chainlink Reserve | Utaratibu wa ukamataji wa thamani ni wenye nguvu; kiasi cha release bado ni kikubwa |
| SOL | 60,85 Md$ | Inflation ya takribani %3,7; inaelekea kushuka | Staking + base fee burn | Hatari ya ugavi ni ya wastani; kwa sababu valuation ni kubwa, nguvu ya leverage ya Agents ni ndogo kwa kulinganisha |
| BNB | 96,55 Md$ | Hakuna emission mpya ya kawaida | Burn ya kiwango kikubwa | Mienendo ya ugavi ni yenye nguvu sana; mada ya Agents ni sehemu ndogo ya uchumi wa sasa wa jumla |
Muhimu: Thamani za market cap hapo juu ni picha ya kitabu ya 4–5 Septemba 2026. Hazipaswi kutumiwa kama bei au market cap ya leo.
LINK: uhamishaji thabiti wa thamani, lakini swali la kiwango
Jukumu la Chainlink katika uchumi wa mawakala halitegemei tu simulizi ya “AI token”. Kitabu kinaunganisha miundombinu ya Chainlink kama data za oracle, Cross-Chain Interoperability Protocol (CCIP), Automation, Chainlink Runtime Environment (CRE) na Chainlink for Agents na hitaji la mawakala la taarifa zinazoweza kuthibitishwa na transaction za minyororo tofauti.
Kwa upande wa ukamataji wa thamani, muundo wa kati ni mnyororo wa Payment Abstraction → ununuzi wa LINK → Chainlink Reserve. Hata kama mtumiaji anaweza kulipa kwa mali nyingine, sehemu ya shughuli za kiuchumi inaweza kubadilishwa nyuma ya pazia kuwa mahitaji ya LINK.
Chanzo kinaeleza kuwa katika robo ya pili ya 2026 zaidi ya LINK milioni 1,44 ziliongezwa kwenye Reserve na kufikia mwisho wa Juni Reserve ilikuwa na takribani LINK milioni 4,5. Kwa upande mwingine, ratiba ya sasa ya release ni sawa na %7 ya jumla ya ugavi kwa mwaka, yaani takribani LINK milioni 70/mwaka.
Kitabu kinazidisha ongezeko la Reserve lililoonekana katika robo ya pili kwa nne kwa madhumuni ya kuona kiwango pekee, na kulifikisha takribani 5,76 M LINK/mwaka; kinasema hii ni takribani %8 ya release ya mwaka ya 70 M. Mwandishi anaeleza wazi kwamba hii si forecast ya mwaka; ni hesabu ya order of magnitude inayotumiwa tu kulinganisha ukubwa uliopo.
VIRTUAL: mojawapo ya exposure za moja kwa moja zaidi kwa uchumi wa mawakala
Virtuals Protocol ndiyo mfano wa moja kwa moja zaidi ambao kitabu kinaueleza kama “pure play Agents”. Agent Commerce Protocol (ACP) hutoa tabaka la kiuchumi ambalo mawakala wanaweza kupata huduma, kuunda kazi, kulipa na kutoa matokeo.
Hata hivyo, hatari muhimu kwa VIRTUAL ni uchumi wa mawakala kukua haraka kuliko ukamataji wa thamani wa token. Jukumu muhimu la USDC katika ada za huduma za ACP linaonyesha kwamba hitimisho la “Virtuals ikifanikiwa = VIRTUAL itapata mahitaji kwa kiwango kilekile” si la kiotomatiki.
Kulingana na chanzo, ugavi wa juu kabisa wa VIRTUAL ni token bilioni 1. Kati yake milioni 350 zimetengwa kwa Ecosystem Treasury na, kwa kutegemea idhini ya governance katika kipindi kilichobainishwa, hadi %10 ya mgao huu, yaani kinadharia VIRTUAL milioni 35/mwaka, inaweza kusambazwa. Chanzo kinatenganisha wazi kuwa hii si emission ya mwaka inayotokea kiotomatiki.
NEAR: uhusiano kati ya shughuli za kiuchumi na buyback
Sababu kuu ya NEAR kupanda katika tathmini ya kitabu si tu muundo wake wa kiufundi “unaofaa mawakala”, bali pia NEAR Intents kuanza kuzalisha kiasi cha kiuchumi na mapato yanayoweza kupimwa.
Kufikia 10 Septemba 2026, chanzo kinaripoti takribani 4,50 M$ gross fee ya siku 30 na 1,46 M$ net revenue ya siku 30. Mapato yanatumika kununua NEAR sokoni; NEAR zilizonunuliwa tena zinawekwa nje ya active liquidity badala ya kuchomwa.
Hata hivyo, kutokuwa na uhakika muhimu lazima kuhifadhiwe: si kiasi chote cha jumla cha zaidi ya dola bilioni 28 cha NEAR Intents kinachotokana na mawakala wa AI. Binadamu, wallet, application na aggregator pia zinaweza kutumia miundombinu hiyo. Kwa hiyo traction kubwa ya kiuchumi na traction ya Agents iliyothibitishwa si kitu kimoja.
TAO: mvutano kati ya mapato ya wateja wa nje na emission
Bittensor inachukuliwa kama uchumi wa akili uliogatuliwa ambako producers na validators katika subnet maalumu hupangwa kwa motisha za kiuchumi. Jukumu la TAO linafananishwa zaidi na mtaji wa kiuchumi unaoelekezwa kwenye mfumo kuliko token rahisi ya micropayment.
Baada ya halving ya kwanza ya Desemba 2025, chanzo kinakokotoa emission ya takribani 0,5 TAO/block, kupitia takribani block 7.200/siku kuwa 3.600 TAO/siku na takribani TAO milioni 1,314/mwaka.
Swali kuu la kitabu kuhusu TAO si ukubwa wa uchumi wa subnet, bali uwiano wa mapato halisi kutoka kwa wateja wa nje dhidi ya emission mpya ya TAO. Zaidi ya hayo, kwa kuwa katika muundo wa dTAO sehemu ya thamani inaweza kuelekezwa kwenye Alpha token za subnet, ukuaji wa mfumo-ikolojia wa Bittensor na ukamataji wa thamani wa TAO hauchukuliwi kuwa vitu vinavyofanana kikamilifu.
FET: idadi ya mawakala waliosajiliwa si shughuli za kiuchumi
Chanzo kinaripoti upande wa Fetch.ai/Agentverse takribani mawakala milioni 1,44 waliosajiliwa na takribani registration hai 368.000. Lakini “active registration” haimaanishi kuwa wakala amepata mteja, ameuza huduma, amezalisha mapato au amefanya malipo kwa FET.
Kwa hiyo metric muhimu ya baadaye ya FET inaelezwa wazi katika kitabu: idadi ya mawakala walio hai kiuchumi + kiasi kinacholipwa kweli kwa FET. Muundo wa ugavi wa FET kuonekana kuwa na matatizo machache kuliko zamani unachukuliwa kuwa sababu inayoweza kubadilisha tathmini ya token kwa kiasi kikubwa ikiwa ushahidi wa shughuli za kiuchumi utapatikana.
OLAS: kazi nyingi, uchumi mdogo sana wa dola
OLAS ni mojawapo ya mifano inayoonyesha kwa uwazi zaidi tofauti ya kitabu kwamba “idadi ya transaction ≠ ukubwa wa kiuchumi”. Karibu na 10 Septemba 2026, chanzo kinaripoti takribani maombi ya kazi milioni 11,93, kazi milioni 10,13 zilizokamilishwa, takribani transaction za A2A milioni 14,6 na takribani mawakala hai wa kila siku 419 katika uchumi wote wa Olas.
Kwa upande mwingine, cumulative turnover ya Mech Marketplace ni takribani dola za Marekani 109.000 na protocol fees ni takribani dola za Marekani 780. Fee mechanism ya %15 kwenye Marketplace imeunda njia ya buyback/burn; lakini chanzo hakichanganyi uwepo wa mekanizimu na ukubwa wa athari yake ya kiuchumi.
Kwa hiyo kiashiria muhimu kwa OLAS hakijawekwa kama “kazi ngapi?”, bali thamani ya dola kwa kila kazi na A2A turnover.
0G: mantiki ya mahitaji ya moja kwa moja sana, hatari kubwa sana ya ugavi
0G inatathminiwa kama miundombinu inayotoa kiuchumi rasilimali za mawakala kama Compute, inference, storage na memory. Jambo chanya linaloonekana katika kitabu ni uwezekano wa kuanzisha uhusiano wa kiuchumi wa moja kwa moja kati ya matumizi ya huduma hizi na mahitaji ya token ya 0G.
Hata hivyo, picha ya ugavi ya Septemba 2026 ni mojawapo ya hatari kali zaidi katika uchambuzi. Wakati takribani 0G milioni 213,2 zikiwa katika circulation, baada ya cliff ya 22 Septemba 2026, kupitia ratiba ya unlock ya takribani 0G milioni 20,95/mwezi, takribani 0G milioni 251,4 zinaweza kuwa unlock ndani ya miezi 12. Kiasi hiki ni takribani %118 ya circulation ya Septemba 2026.
Unlock haimaanishi mauzo. Chanzo kinatenganisha hili kwa makusudi. Baada ya token kuwa unlock zinaweza kushikiliwa au kufanyiwa stake. Kwa hiyo namba ya %118 haipaswi kusomwa kama “circulation itaongezeka kwa uhakika %118” au “kiasi hiki chote kitauzwa”.
SUI: mafanikio ya mfumo-ikolojia yanaweza yasiwe sawa na mafanikio ya SUI
Muundo wa Sui unaotegemea object, mantiki ya ownership na permissions unaonekana kufaa kiteknolojia kwa application za mawakala. Hata hivyo, thamani ya kiuchumi inaweza pia kusambaa nje ya SUI kwenda WAL, DEEP, stablecoin na application. Huu ni mmoja wa mifano ya hatari ya “mali isiyo sahihi” katika kitabu.
Chanzo kinaeleza kuwa Septemba 2026 kulikuwa na takribani SUI bilioni 4,10 katika circulation na ratiba rasmi inaashiria takribani bilioni 4,32 katika circulation kwa Septemba 2027. Takribani SUI milioni 227 za ziada ni takribani %5,5 ya circulation ya sasa. Kwa hiyo chanzo kinakataa kulinganisha moja kwa moja maximum supply ya bilioni 10 na circulation ya bilioni 4,1 kisha kudhani token zote zilizobaki zitaingia sokoni kwa muda mfupi.
SOL: ada ndogo ambayo ni faida kwa matumizi inaweza kuwa kizuizi kwa ukamataji wa thamani
Solana ni mojawapo ya wagombea wenye nguvu kwa malipo ya machine-native kwa sababu ya finality ya haraka, liquidity kubwa, miundombinu ya stablecoin na gharama ndogo za transaction. Chanzo kinaripoti upande wa Solana x402 zaidi ya transaction milioni 37, zaidi ya wanunuzi na wauzaji 20.000 na kiashiria cha takribani %70 ya kiasi cha x402 cha mwezi katika kipindi kilichochunguzwa.
Hata hivyo, ufanisi wa Solana unaweza kuleta paradoksi kwa ukamataji wa token: wakala anaweza kufanya mabilioni ya transaction ndogo huku akitumia SOL kidogo sana kwa kila transaction. Sehemu kubwa ya thamani ya kiuchumi inayotekelezwa kwa stablecoin pia inaweza isibadilike kuwa mahitaji ya SOL.
Kwa hiyo, ingawa kitabu kinaiona Solana kama “mshindi mtarajiwa wa matumizi ya Agents”, hakifikii hitimisho kwamba mada ya Agents pekee italeta leverage kubwa juu ya market cap ya Septemba 2026 ya takribani dola bilioni 60,85.
BNB: tokenomics ya jumla yenye nguvu, usafi mdogo wa exposure ya Agents
Sifa ya kiuchumi inayosisitizwa na chanzo kwa BNB ni kutokuwepo kwa emission mpya ya kawaida na kupungua kwa jumla ya ugavi kupitia burn mechanism. Katika transaction ya 36 ya BNB burn ya tarehe 15 Julai 2026, BNB 1.615.827,795 zilichomwa, zikiwa na thamani ya takribani dola za Marekani milioni 931,7 wakati huo, na jumla ya ugavi uliobaki ulikuwa takribani BNB milioni 133,17.
BNB Agent Studio inaunganisha miundombinu ya mawakala kama wallet, utambulisho wa ERC-8004, interface ya kazi ya ERC-8183 na malipo ya x402. Hata hivyo, tatizo maalumu la Agents katika kitabu ni kiwango na attribution: katika uchumi wa jumla wa BNB wenye market cap ya Septemba 2026 ya takribani dola bilioni 96,55, shughuli za Agents zinatathminiwa kuwa bado ni sehemu ndogo.
Upangaji wa mwisho wa miradi kumi uliotolewa katika chanzo
Jedwali lifuatalo si upangaji wa uwekezaji wa Verianla. Linawasilisha tathmini ya mwisho ya Chantal Läng iliyofanywa kwa data za Septemba 2026, ndani ya mipaka ya maana ya chanzo.
| Nafasi | Token | Sababu kuu inayosisitizwa katika chanzo | Kutokuwa na uhakika / hatari ya msingi |
|---|---|---|---|
| 1 | LINK | Moat, uchumi uliopo, Payment Abstraction na Reserve hutoa uwiano wenye nguvu wa ukamataji wa thamani | Mapato maalumu kwa Agents bado yanapimika kwa kiwango kidogo; ukubwa wa release ya mwaka ni mkubwa |
| 2 | VIRTUAL | Exposure ya moja kwa moja sana kwa uchumi wa mawakala na biashara halisi ya mawakala | Kwa sababu ya uzito wa USDC, si ukuaji wote wa kiuchumi unaweza kubadilika kuwa mahitaji ya VIRTUAL |
| 3 | NEAR | Kiasi cha Intents, mapato yanayopimika na buyback mechanism | Sehemu ya shughuli za Intents inayotokana na Agents haiwezi kutenganishwa kwa uhakika |
| 4 | TAO | Moat yenye nguvu na uchumi wa akili uliogatuliwa | Emission na mapato ya wateja wa nje kutopimika vya kutosha; kuhamia kwa thamani kwenda Alpha |
| 5 | FET | Msingi mkubwa sana wa mawakala waliosajiliwa na picha ya ugavi iliyo bora zaidi kuliko zamani | Mawakala walio hai kiuchumi na kiasi kinacholipwa kwa FET bado havijathibitishwa vya kutosha |
| 6 | OLAS | Shughuli halisi za A2A na asymmetry kubwa kutokana na valuation ndogo sana | Uchumi wa sasa wa dola na fees ni mdogo sana |
| 7 | 0G | Uwezekano wa kuanzisha mahitaji ya moja kwa moja ya token kupitia matumizi ya Compute/Storage | Shinikizo kubwa sana la muda mfupi la unlock/dilution |
| 8 | SUI | Programmability yenye nguvu kwa mawakala na object/permission model | Thamani inaweza kugawanyika kati ya SUI, WAL, DEEP, stablecoin na application |
| 9 | SOL | Uwezo mkubwa wa matumizi ya machine-native/x402 na execution yenye ufanisi | Kwa sababu gharama ya transaction ni ndogo sana, ukamataji wa SOL kwa kila transaction ni dhaifu; valuation ni kubwa |
| 10 | BNB | Tokenomics ya jumla yenye nguvu sana na miundombinu ya Agents inayokua | Uchumi wa Agents bado ni sehemu ndogo ya uchumi wa jumla wa BNB |
Upangaji huu wa mwisho si upangaji wa “blockchain bora”, “mradi bora wa akili bandia” au “token itakayopanda zaidi siku zijazo”. Ni jibu la Septemba 2026 kwa swali maalumu la kitabu: ni token ipi inaweza kukamata vizuri zaidi thamani inayozalishwa na uchumi wa Agents?
Mgawanyo wa mwandishi kulingana na wasifu wa hatari
| Kategoria ya chanzo | Miradi | Sababu |
|---|---|---|
| Zilizotathminiwa kuwa robust zaidi | LINK, NEAR, TAO | Uchumi uliopo, moat na/au utaratibu wa ukamataji wa thamani kuwa na nguvu zaidi |
| Exposure ya moja kwa moja zaidi kwa ukuaji wa Agents | VIRTUAL, FET, SUI | Chaguo la ukuaji linalohusiana moja kwa moja zaidi na upanuzi wa uchumi wa mawakala |
| Asymmetry kubwa / hatari kubwa | OLAS, 0G | Valuation ndogo lakini kutokuwa na uhakika muhimu wa kiuchumi au wa ugavi |
| Miundombinu mikubwa na isiyo ya moja kwa moja | SOL, BNB | Agents kuwa mojawapo tu ya vichocheo vingi vya thamani |
Uainishaji huu umetolewa katika chanzo kwa madhumuni ya elimu; si ushauri binafsi wa uwekezaji.
Viashiria vikuu ambavyo kitabu kinapendekeza vifuatiliwe siku zijazo
| Token | Metric kuu inayopendekezwa kufuatiliwa | Inauliza nini? |
|---|---|---|
| LINK | LINK inayonunuliwa na Reserve / LINK inayotolewa | Je, buyback inaweza kukaribia kiwango sawa na ugavi mpya? |
| VIRTUAL | Thamani inayorudi kwa VIRTUAL / aGDP | Je, ukuaji wa uchumi wa mawakala unabadilika kuwa ukamataji wa token? |
| 0G | Matumizi ya Compute + Storage / 0G mpya ya liquid | Je, matumizi ya rasilimali yanaweza kufidia shinikizo la unlock? |
| OLAS | Dola kwa kila kazi + A2A turnover | Je, msongamano wa kiuchumi wa kazi nyingi unaongezeka? |
| TAO | Mapato ya nje / emission | Je, uchumi unahama kutoka motisha za protokol kwenda mahitaji halisi ya wateja? |
| NEAR | Net revenue / emission + sehemu ya Intents inayotokana na Agents | Je, mapato yanafikia ugavi mpya na ni kiasi gani kati yake kinatokana kweli na mawakala? |
| FET | Mawakala walio hai kiuchumi + kiasi kinacholipwa kwa FET | Je, kundi la mawakala waliosajiliwa linabadilika kuwa uchumi halisi? |
| SUI | Mahitaji mapya ya SUI / SUI mpya ya liquid + mapato / buyback | Je, ukuaji wa mfumo-ikolojia unabadilika moja kwa moja kuwa mahitaji ya SUI? |
| SOL | Kiasi cha x402 kilichorekebishwa + SOL fees zinazohusiana | Je, machine traffic inazalisha mahitaji ya SOL ya kiasi gani kiuchumi? |
| BNB | Agents fees / jumla ya BNB Chain fees | Je, uchumi wa Agents umefikia ukubwa wa maana katika uchumi wa jumla wa mtandao? |
Hitimisho zinazoungwa mkono na utafiti
- Tabaka moja la miundombinu halitoshi kwa mawakala wa AI; kazi tofauti kama data, compute, utambulisho, malipo, orchestration na execution zinaweza kuhitajika kwa pamoja.
- Blockchain inaweza kutoa faida za kiutendaji katika baadhi ya kazi za mawakala, kama upatikanaji 24/7, pesa inayoweza kupangwa, micropayment, malipo yenye masharti na rekodi zinazoweza kuthibitishwa.
- Haijaonyeshwa kwamba malipo yote ya mawakala yatapitia blockchain; chanzo kinaona ulimwengu wa malipo mseto kuwa wa kweli zaidi.
- Matumizi ya stablecoin yanaonyesha wazi kwamba matumizi ya protokol hayabadiliki kiotomatiki kuwa mahitaji ya token ya ndani.
- Idadi ya mawakala waliosajiliwa, transaction na integration pekee si kiashiria cha shughuli za kiuchumi.
- Uchanganuzi wa token lazima uzingatie ugavi mpya, unlock, emission na valuation ya sasa pamoja na demand mechanism.
- Hakuna mradi wowote kati ya miradi kumi iliyochunguzwa katika chanzo ulio kamili katika vipimo vyote vya exposure ya Agents, traction, moat, capture, ugavi na valuation.
Hitimisho ambazo utafiti hauungi mkono
- Haiwezi kuhitimishwa kwamba LINK au token nyingine yoyote kwa uhakika itatoa return ya juu zaidi siku zijazo.
- Upangaji wa mwisho wa kitabu si utabiri wa kitakwimu wa utendaji wa bei wa baadaye.
- Kuwa na market cap ndogo hakuthibitishi kuwa token ni “bei nafuu” au “imepunguzwa thamani”.
- Ratiba ya unlock haithibitishi kwamba token zote zitakazokuwa unlock zitauzwa sokoni.
- Kiasi kikubwa cha transaction cha protokol hakionyeshi kwamba transaction zote zimefanywa na mawakala wa AI.
- Blockchain kutumiwa sana na Agents hakuhakikishi kwamba token ya ndani itaongezeka thamani kwa kiwango kilekile.
- Kuwepo kwa buyback au staking mechanism pekee hakuonyeshi kuwa ni kubwa vya kutosha kufyonza kiuchumi ugavi mpya.
- Haiwezi kudhaniwa kwamba market cap, mapato au namba za shughuli zilizoonekana Septemba 2026 zitaendelea bila kubadilika siku zijazo.
Mapungufu muhimu zaidi ya kimbinu
Kipindi cha wakati: Kitabu kimsingi ni picha ya Septemba 2026. Market cap za crypto, mapato ya protokol, ugavi wa token na metrics za matumizi zinaweza kubadilika haraka.
Tatizo la attribution: Katika mitandao mingi haiwezekani kubainisha kwa uhakika kwamba transaction au kiasi fulani ni “agentic”. Haiwezekani kutenganisha ni kiasi gani cha volume kubwa katika miundombinu kama NEAR Intents kinatokana na mawakala halisi wa AI.
Ulinganishikaji wa data: “Active agent”, “registration”, “job”, “transaction”, “aGDP”, “volume” na “revenue” hazipimi kitu kilekile katika miradi tofauti. Kwa hiyo ni kosa kusawazisha moja kwa moja counters ghafi.
Tathmini ya mwandishi: Alama za nyota, kategoria na upangaji wa mwisho si algorithm ya utabiri wa kitakwimu. Ni tafsiri ya mwandishi iliyojengwa juu ya data za chanzo.
Vigezo vinavyokosekana: Katika baadhi ya miradi, vipimo muhimu kama mapato ya nje, mawakala walio hai kiuchumi, fee maalumu kwa Agents au matumizi yenye malipo ya Compute/Storage bado haviripotiwi kwa kuaminika.
Tofauti kati ya bei na thesis ya msingi: Kupanda kwa bei ya token hakuthibitishi kwamba thesis ya msingi ya kiuchumi imeimarika; mapato ya protokol au utaratibu wa ukamataji wa thamani unaweza kuimarika hata wakati bei inashuka. Kwa hiyo chanzo kinapendekeza kufuatilia metrics za kiuchumi zinazoweza kuikanusha thesis badala ya bei.
Hitimisho kuu
Hitimisho muhimu zaidi la kitabu ni la jumla zaidi kuliko orodha maalumu ya token: Katika uchumi wa Agents, thamani haikusanyiki kwa lazima katika mradi unaofanya transaction nyingi zaidi au unaoendesha mtandao wenye kasi zaidi. Ili kukamata thamani, miundombinu lazima ichukue jukumu gumu kubadilishwa katika uchumi wa mawakala na iwe na utaratibu halisi unaorudisha thamani ya kiuchumi inayozalishwa kwenye token.
Kwa hiyo wakati wa kutathmini mradi wowote mpya wa “AI Agents”, haipaswi kuanza na kuishia kwenye swali “kuna mawakala wangapi?”. Mnyororo wa maswali unaopendekezwa na chanzo ni huu:
- Mawakala wanafanya nini kwa kweli?
- Shughuli hii inazalisha thamani ya kiuchumi kiasi gani?
- Nani anapata mapato kutokana na thamani hii?
- Ni sehemu gani ya mapato au matumizi inayozalisha ununuzi wa token, kufunga, staking, buyback au burn?
- Katika kipindi hicho hicho, token mpya kiasi gani inakuwa liquid?
- Soko tayari limejumuisha kiasi gani cha matarajio ya mafanikio haya ya baadaye katika valuation?
Ikiwa kiungo chochote cha mnyororo huu kinakosekana, haiwezekani kutoka moja kwa moja kwenye kauli “mradi unakua” hadi hitimisho “token itakamata thamani kutokana na ukuaji huu”.
Maelezo ya Chanzo na Mbinu
Kazi asili: Agents IA & Crypto : Qui va vraiment capter la valeur ?
Kichwa kidogo: Comprendre l’économie des agents autonomes et identifier les cryptos qui pourraient réellement en profiter
Mwandishi: Chantal Läng
Mwaka: 2026
ISBN: 978-2-8399-5309-2
Aina ya chanzo: Kitabu cha kielimu na kiuchanganuzi; uchanganuzi linganishi wa soko kuhusu mali za crypto, uchumi wa mawakala wa AI, tokenomics na ukamataji wa thamani.
Hali ya mapitio ya kitaalamu: Chanzo hakitoi taarifa ya peer review ya kitaaluma au uchapishaji katika jarida lililopitiwa na wataalamu. Kazi hii haipaswi kutathminiwa kama makala ya kisayansi iliyopitiwa na wataalamu.
Mchapishaji: Jina la mchapishaji halijaelezwa ndani ya PDF.
Taasisi / affiliation: PDF hairipoti affiliation ya taasisi ya kitaaluma kwa mwandishi.
DOI: Hakuna DOI katika mwili wa PDF. Jina la faili iliyopakiwa linaashiria thamani ya 10.5281/zenodo.22763232 kama Zenodo DOI; kwa kuwa taarifa hii haipo kwenye ukurasa wa bibliografia wa PDF yenyewe, hapa haiwasilishwi kama DOI iliyothibitishwa kwa kujitegemea.
Maelezo ya hakimiliki: PDF ina kauli “Copyright © 2026 Chantal Läng” na kauli inayoruhusu kunakili kwa kumtaja mwandishi. Hata hivyo, maandishi ya Verianla hayanukili mpangilio wa sentensi na picha wa chanzo; yanaeleza upya ukweli, mbinu za uchanganuzi na data za namba ndani ya muundo huru wa kielimu.
Tarehe ya kukata data: Data za kiasi za kitabu zimegandishwa kwa kiasi kikubwa kufikia Septemba 2026. Baadhi ya vipimo ndani ya chanzo vimefungwa kwa 4–5 Septemba, 10 Septemba au tarehe maalumu ya tangazo husika la mradi.
Vyanzo vikuu vya data: Kulingana na mradi na case, kitabu kinatumia nyaraka/dashboard rasmi za Chainlink, Virtuals Protocol, Olas, Bittensor, 0G, Fetch.ai/ASI, NEAR, Sui, Solana na BNB Chain, pamoja na CoinGecko na baadhi ya vyanzo vya tokenomics. Mfumo wa dhana pia unatumia vyanzo vya taasisi/kiufundi kama IMF, Visa × Artemis Analytics, Coinbase Institutional, Fidelity Digital Assets, BIS, nyaraka za Ethereum ERC, Google AP2 na Mastercard.
Onyo la kifedha la chanzo chenyewe: Kazi imeandaliwa kwa madhumuni ya elimu na taarifa; si ushauri wa kifedha au pendekezo la uwekezaji. Inaelezwa wazi kwamba mali za crypto zina hatari kubwa na mtaji unaweza kupotea kwa sehemu au wote.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *