


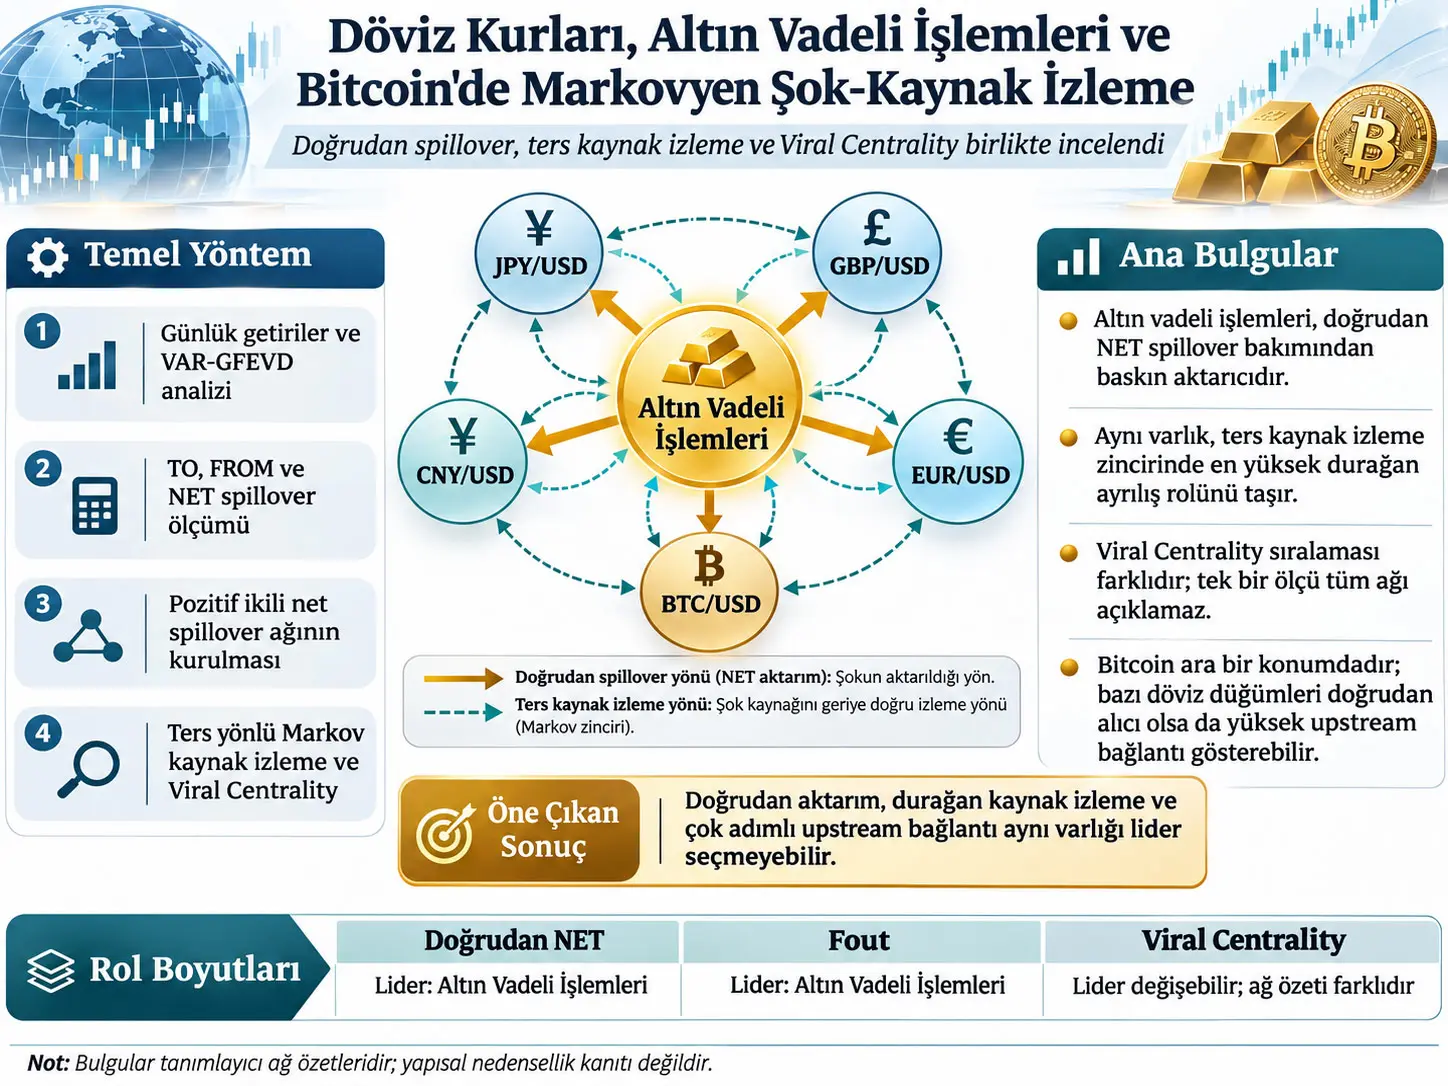
Ters yönlü Markov kaynak-izleme çekirdeği, VAR-GFEVD ile tahmin edilen pozitif ikili net spillover ağındaki doğrudan aktarım yönünü ters çevirerek bir varlıktan onun baskın yukarı-akış net spillover sağlayıcılarına doğru hareket eden satır-stokastik bir Markov geçiş yapısıdır. Seung Ho Choi, Seoin Jang, Hyunwoo Lee ve Hayoung Choi'nin çalışması; JPY/USD, GBP/USD, EUR/USD, CNY/USD, altın vadeli işlemleri ve BTC/USD'den oluşan uluslararası finansal ağı üç ayrı rol boyutuyla inceler: doğrudan spillover iletimi, ters kaynak-izleme zincirindeki durağan rol ve deterministik Viral Centrality ile çok-adımlı upstream connectivity. Günlük getiriler VAR-GFEVD ile analiz edilir; pozitif ikili net spillover'lar ters yönlü Markov kernel'e dönüştürülür; durağan dağılım ve \(F_{out}\) hesaplanır; ardından Viral Centrality aynı artırılmış çekirdek üzerinde deterministik olarak değerlendirilir. Ana bulgu, bu üç ölçünün aynı varlık sıralamasını üretmediğidir: altın vadeli işlemleri doğrudan NET ve durağan ayrılışta baskın konumdayken Viral Centrality bakımından lider değildir. Çalışmanın temel yorum sınırı, bütün bu ölçülerin tahmin-hatası varyansına dayalı tanımlayıcı ağ ölçüleri olmasıdır; yapısal nedensellik veya gerçekleşmiş finansal contagion göstermezler.
Veri seti 18 Eylül 2014–30 Nisan 2026 dönemindeki günlük kapanış fiyatlarından oluşturulmuştur. Ana ağ altı düğüm içerir: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures ve BTC/USD. U.S. Dollar Index yalnız robustness amaçlı yedinci düğüm olarak ayrı spesifikasyonda eklenmiştir. Ortak işlem tarihleri kullanılmış, herhangi bir serinin eksik olduğu günler çıkarılmış ve interpolasyon yapılmamıştır. Son dengeli panel 2.914 günlük gözlem içerir.
Rolling temel spesifikasyon \(W=100\) işlem günü ve \(H=10\) forecast horizon kullanmaktadır. Bu ayarda rolling Total Connectedness Index'in ortalaması 30,44, minimumu 15,20, maksimumu 45,38 ve standart sapması 5,25'tir. En yüksek TCI, 18 Ekim 2022–13 Mart 2023 rolling penceresinde görülmüştür. Kaynak Çin yuanındaki gelişmeler, COVID-19, Rusya–Ukrayna savaşı, ABD para politikası sıkılaşması ve Silicon Valley Bank dönemini finansal bağlam olarak tartışır; ancak bu tarihsel örtüşmeleri TCI hareketlerinin doğrudan nedeni olarak kanıtlamaz.
Rolling yönlü spillover ortalamalarında altın vadeli işlemleri \(TO=47,51\), \(FROM=13,71\) ve \(NET=33,81\) ile ana net transmitter'dır. BTC/USD'nin rolling \(NET=3,54\) değeri pozitiftir ancak altına göre sınırlıdır. EUR/USD, GBP/USD, CNY/USD ve JPY/USD rolling ortalamalarda net receiver tarafındadır. Özellikle CNY/USD için \(NET=-14,33\), JPY/USD için \(NET=-15,71\) raporlanmaktadır.
Full-sample roller farklı bir hesaplama nesnesidir. Altın vadeli işlemlerinde full-sample \(NET=22,64\), \(F_{out}=0,392\) ve \(VC=1,061\) bulunur. CNY/USD ise \(NET=-8,06\) ve \(F_{out}=0,078\) olmasına rağmen \(VC=1,955\) ile en yüksek full-sample Viral Centrality değerine sahiptir. BTC/USD \(NET=0,89\), \(F_{out}=0,096\), \(VC=1,897\) ile ara bir rol sergiler. Bu sonuç, “bir varlık net transmitter ise bütün ağ merkeziliklerinde de liderdir” varsayımının bu modelde geçerli olmadığını gösterir.
Rolling VC ortalaması ile full-sample VC ayrıca aynı şey değildir. Rolling ortalamada JPY/USD \(VC=2,248\) ile en yüksek, CNY/USD \(2,225\) ile ikinci sıradadır; full-sample transition matrix'te ise CNY/USD \(1,955\) ile en yüksek değere sahiptir. Kaynak bu farkı iki farklı estimandın farklı kernel'lerden hesaplanmasıyla açıklar.
U.S. Dollar Index yedinci düğüm olarak eklendiğinde mean TCI 30,44'ten 46,54'e yükselir. Rolling direct NET sıralamasında U.S. Dollar Index \(NET=123,45\) ile baskın transmitter konumuna gelir; en yüksek mean \(F_{out}\) da U.S. Dollar Index'tedir. Buna karşılık en yüksek mean deterministic VC EUR/USD'de görülür. Böylece dolar endeksi eklendiğinde dahi direct transmission, stationary source tracing ve multistep upstream connectivity tek bir ortak sıralamaya indirgenemez.
Araştırma hangi problemi çözmeye çalışıyor?
Finansal connectedness çalışmalarında varlıklar çoğunlukla “net transmitter” veya “net receiver” olarak iki sınıfa ayrılır. Bir varlık diğer varlıklara aldığı şoktan daha fazla spillover gönderiyorsa pozitif NET değeriyle transmitter; daha fazla spillover alıyorsa negatif NET değeriyle receiver olarak yorumlanır.
Bu sınıflandırma doğrudan aktarım yönünü özetlemek için yararlıdır; fakat ağın bütün topolojisini açıklamaz. Bir varlık çok güçlü doğrudan transmitter olabilir ama ters yönde kaynak arayan bir Markov yürüyüşünde erişilen çok-adımlı upstream kaynak yapısı sınırlı olabilir. Tam tersine, doğrudan receiver olan bir varlıktan ters kaynak-izleme başlatıldığında birçok farklı upstream kaynağa ulaşılabilir.
Çalışmanın temel araştırma sorusu bu nedenle şöyledir: Bir finansal varlığın ağdaki rolü yalnız NET spillover ile mi tanımlanmalıdır, yoksa doğrudan aktarım, uzun dönemli ters kaynak izleme ve çok-adımlı upstream connectivity birbirinden farklı bilgiler mi taşır?
NET, Fout ve Viral Centrality Aynı Şeyi mi Ölçer?
Hayır. NET doğrudan spillover gönderme ve alma dengesini; \(F_{out}\), ters yönlü Markov kaynak-izleme zincirinde bir node'da bulunup başka bir node'a geçmenin durağan olasılığını; Viral Centrality ise aynı artırılmış ters kernel üzerinde bir başlangıç node'undan çok-adımlı upstream kaynaklara ulaşımın deterministik olasılık-yayılım yaklaşımını özetler. Bu nedenle üç ölçünün asset sıralamalarının aynı olması zorunlu değildir.
İncelenen varlıklar ve quotation convention
| Varlık etiketi | Yahoo Finance ticker | Getiride kullanılan kotasyon | Kullanım |
|---|---|---|---|
| JPY/USD | JPY=X | 1 JPY başına USD; indirilen seri ters çevrilmiştir | Ana ağ |
| GBP/USD | GBPUSD=X | 1 GBP başına USD | Ana ağ |
| EUR/USD | EURUSD=X | 1 EUR başına USD | Ana ağ |
| CNY/USD | CNY=X | 1 CNY başına USD; indirilen seri ters çevrilmiştir | Ana ağ |
| Altın vadeli işlemleri | GC=F | Troy ounce başına USD | Ana ağ |
| BTC/USD | BTC-USD | 1 Bitcoin başına USD | Ana ağ |
| U.S. Dollar Index | DX-Y.NYB | Endeks seviyesi | Yardımcı robustness ağı |
JPY=X ve CNY=X serileri kaynaktan yerel para birimi / USD biçiminde geldiği için araştırmacılar analiz öncesinde reciprocal almıştır. Böylece bütün döviz serilerinde gösterilen numerator para biriminin USD karşısında değer kazanması pozitif getiriye karşılık gelir. Bu dönüşüm yönlü spillover yorumunda işaret karmaşasını azaltır.
Günlük getiri nasıl hesaplanıyor?
\(P_{i,t}\), varlık \(i\)'nin \(t\) günündeki kapanış fiyatıdır. \(r_{i,t}\), bir önceki kapanışa göre yüzde fiyat değişimidir. Formüldeki 100 çarpanı getiriyi yüzde birimine dönüştürür.
Bu çalışma log return yerine basit yüzde getiriyi kullanmaktadır. Verianla formülü başka bir getiri tanımıyla değiştirmemiştir.
Bütün seriler ortak işlem tarihlerinin kesişiminde hizalanır. Bir serinin eksik olduğu gün bütün satırdan çıkarılır; interpolasyon yoktur. Bu işlem sonunda:
günlük dengeli gözlem elde edilir.
Altın için kullanılan GC=F, continuously linked nearby-futures serisidir. Kaynak bu nedenle bazı günlük hareketlerin yalnız ekonomik altın fiyat hareketini değil, futures contract roll adjustment etkilerini de içerebileceğini açıkça belirtmektedir.
Betimleyici istatistikler ve durağanlık
| Seri | Gözlem | Ortalama | Std. sapma | Çarpıklık | Basıklık | Jarque-Bera | ADF | PP Zρ |
|---|---|---|---|---|---|---|---|---|
| JPY/USD | 2914 | -0.012 | 0.579 | 0.293 | 6.215 | 1296.68*** | -13.58*** | -2924.99*** |
| GBP/USD | 2914 | -0.005 | 0.582 | -0.827 | 15.917 | 20590.40*** | -15.48*** | -2736.90*** |
| EUR/USD | 2914 | -0.002 | 0.508 | 0.084 | 5.512 | 769.58*** | -14.76*** | -2836.42*** |
| CNY/USD | 2914 | -0.003 | 0.296 | 0.285 | 11.886 | 9626.63*** | -12.59*** | -3438.24*** |
| Altın vadeli işlemleri | 2914 | 0.051 | 1.033 | -0.534 | 11.450 | 8807.94*** | -14.59*** | -2910.42*** |
| BTC/USD | 2914 | 0.264 | 4.189 | 0.032 | 9.611 | 5307.05*** | -13.21*** | -3067.50*** |
| U.S. Dollar Index | 2914 | 0.006 | 0.439 | -0.121 | 4.641 | 334.07*** | -14.50*** | -2772.83*** |
Jarque–Bera testi için anlamlılık normal dağılım null hipotezinin reddedilmesi anlamına gelir. ADF ve Phillips–Perron testlerinde ise anlamlılık unit-root null hipotezinin reddedildiğini gösterir. Kaynağın bütün serilerinde ADF ve PP sonuçları %1 seviyesinde unit root'u reddetmektedir.
ADF testi intercept ile uygulanmış, lag length Bayesian Information Criterion kullanılarak maksimum 20 lag arasından seçilmiştir. Phillips–Perron \(Z_{\rho}\) testi truncation lag 9 ile yürütülmüştür.
VAR modeli
\(y_t\), aynı gün bütün asset return'lerini içeren vektördür. \(c\) intercept, \(A_{\ell}\) lag coefficient matrices, \(p\) VAR lag order ve \(\varepsilon_t\) innovation vektörüdür. \(\Sigma\), innovation covariance matrix'tir.
VAR'ın bilimsel görevi, birden fazla finansal serinin kendi geçmişleri ve diğer serilerin gecikmeleriyle birlikte modellenmesini sağlamaktır. Ancak bu katsayılar tek başına yapısal ekonomik nedensellik anlamına gelmez.
BIC ile lag seçimi
\(\widehat{\Sigma}_{p}\), lag \(p\) altında tahmin edilen residual covariance matrix; \(k_p\), kullanılan uygulamadaki sistem parameter count; \(T\), effective estimation sample size'dır. İlk terim model fit'i, ikinci terim model karmaşıklığını cezalandırır. Daha düşük BIC tercih edilir.
| Ağ | Lag 1 | Lag 2 | Lag 3 | Lag 4 | Lag 5 | Lag 6 | Lag 7 | Lag 8 | Lag 9 | Lag 10 | Seçim |
|---|---|---|---|---|---|---|---|---|---|---|---|
| U.S. Dollar Index dahil 7 varlık | -7.36 | -7.50 | -7.47 | -7.39 | -7.30 | -7.19 | -7.08 | -6.96 | -6.84 | -6.74 | VAR(2) |
| U.S. Dollar Index hariç 6 varlık | -3.98 | -3.90 | -3.81 | -3.73 | -3.65 | -3.56 | -3.49 | -3.39 | -3.30 | -3.23 | VAR(1) |
Seçilen lag order'lar bütün rolling windows boyunca sabit tutulur. Böylece rolling ölçülerindeki değişimin her pencerede başka bir VAR lag seçilmesinden değil, tahmin edilen connectedness yapısının değişmesinden gelmesi amaçlanır.
Generalized Forecast-Error Variance Decomposition
Kararlı VAR'ın mean-adjusted moving-average temsili:
üzerinden \(H\)-adım generalized forecast-error variance share:
\(\theta^{g}_{ij}(H)\), asset \(i\)'nin \(H\)-adım forecast-error variance'ının innovation \(j\) ile ilişkili kısmını ölçer. \(\sigma_{jj}\), \(\Sigma\)'nın \(j\)'inci diagonal öğesidir; \(e_i\) ve \(e_j\) selection vectors'dır.
Generalized decomposition Cholesky ordering'e dayanmadığı için variable ordering problemine karşı daha dayanıklıdır. Ancak generalized shares satır boyunca otomatik olarak 1'e toplamlanmaz. Bu nedenle kaynak satır normalizasyonu uygular:
Normalizasyondan sonra her satırın toplamı 1 olur. Satır etkilenen asset'i, sütun shock source'u temsil eder.
TO, FROM, NET ve TCI
\(FROM_i\), asset \(i\)'nin diğer varlıklardan aldığı cross-asset variance contribution'ı; \(TO_i\), asset \(i\)'nin diğer varlıkların forecast-error variance'larına yaptığı contribution'ı; \(NET_i\), ikisi arasındaki dengeyi verir.
\(NET_i>0\) ise asset net transmitter, \(NET_i<0\) ise net receiver olarak tanımlanır.
Total Connectedness Index sistem genelindeki ortalama cross-asset forecast-error variance contribution seviyesini özetler. Örneğin mean rolling TCI'nin yaklaşık 30 olması, her varlıkta tam olarak %30 spillover olduğu anlamına gelmez; bütün varlık ve pencereler üzerindeki sistem düzeyi ortalamadır.
Full-sample GFEVD matrisi
| Etkilenen varlık ↓ / Şok kaynağı → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Altın vadeli | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 73.34 | 4.03 | 11.36 | 0.93 | 10.34 | 0.00 |
| GBP/USD | 3.59 | 65.18 | 23.59 | 3.26 | 3.70 | 0.67 |
| EUR/USD | 9.25 | 21.79 | 60.21 | 2.84 | 5.63 | 0.28 |
| CNY/USD | 1.25 | 4.76 | 4.52 | 84.68 | 4.58 | 0.21 |
| Altın vadeli | 0.64 | 0.26 | 0.66 | 0.09 | 97.72 | 0.64 |
| BTC/USD | 0.01 | 0.08 | 0.01 | 0.15 | 0.66 | 99.08 |
Diagonal değerler own-variable contributions'dır. Off-diagonal değerler cross-variable connectedness paylarını gösterir. Bunlar identified structural shocks değildir.
İkili net spillover matrisi
\(N_{ij}>0\), satırdaki asset \(i\)'nin sütundaki asset \(j\)'ye karşı baskın pairwise net transmitter olduğunu ifade eder. Matris skew-symmetric'tir:
Pozitif kısım:
yalnız dominant net transmission direction'ı korur. Karşıt yöndeki daha küçük gross contribution ve offsetting bilateral bilgiler bu indirgemede artık ayrı olarak taşınmaz.
| Transmitter ↓ / Karşı asset → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Altın vadeli | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 0.00 | -0.44 | -2.11 | 0.32 | -9.70 | 0.01 |
| GBP/USD | 0.44 | 0.00 | -1.80 | 1.50 | -3.44 | -0.59 |
| EUR/USD | 2.11 | 1.80 | 0.00 | 1.68 | -4.97 | -0.27 |
| CNY/USD | -0.32 | -1.50 | -1.68 | 0.00 | -4.49 | -0.06 |
| Altın vadeli | 9.70 | 3.44 | 4.97 | 4.49 | 0.00 | 0.02 |
| BTC/USD | -0.01 | 0.59 | 0.27 | 0.06 | -0.02 | 0.00 |
Örneğin full-sample matriste altın vadeli işlemlerinin JPY/USD'ye karşı pairwise net değeri +9,70'tir. Doğrudan transmission network'te yön altından JPY/USD'ye doğrudur. Ters source-tracing Markov walk ise bu ilişkiyi kaynağa doğru takip ettiği için JPY/USD'den altına doğru hareket eden transition'ı kullanır.
Ters Kaynak İzleme Neden İleri Şok Yayılımı Değildir?
Çünkü Markov kernel'deki \(i\rightarrow j\) adımı, ekonomik spillover'ın \(i\)'den \(j\)'ye aktığını söylemez; tam tersine, asset \(i\)'nin baskın upstream net-spillover supplier'ı olan \(j\)'yi bulmak için orijinal transmission edge'ini ters yönde izler. Bu nedenle \(F_{out}\) ve Viral Centrality sonuçları forward causal contagion veya gerçekleşmiş şok rotası olarak yorumlanamaz.
Incoming ve outgoing strength
\(s_i^{in}\), asset \(i\)'ye diğer asset'lerden gelen pozitif net spillover strength toplamını; \(s_i^{out}\), asset \(i\)'nin diğer asset'lere baskın net transmission strength toplamını verir.
\(s_i^{in}=0\) olan node pure net source; \(s_i^{out}=0\) olan node pure net sink olarak tanımlanır.
Ters source-tracing Markov kernel
Buradaki indeks yönü kritik önemdedir. Numerator \(A^{+}_{ji}\)'dir; yani doğrudan ağda \(j\rightarrow i\) olan net transmission, reverse walk'ta \(i\rightarrow j\) source-tracing adımına dönüşür.
Her satır 1'e toplamlandığı için \(P\) row-stochastic Markov kernel'dir. Ancak normalizasyonun önemli bir bedeli vardır: asset \(i\)'nin toplam incoming magnitude büyüklüğü kaybolur; yalnız suppliers arasındaki göreli ağırlıklar kalır.
Pure net source için incoming supplier olmadığı halde kernel'in satır toplamını 1 tutmak amacıyla bütün \(N\) node'a eşit \(1/N\) transition eklenir. Kaynak buna uniform restart closure demektedir. Bu transition'lar, hatta self-transition bile, özgün \(A^+\) ağında bulunmayan yapay augmented transitions'dır.
Pure-sink üst sınırı
Kaynak uniform-restart closure altında bir pure net sink için şu sonucu kanıtlar:
\(U\), incoming positive net spillover strength'i sıfır olan pure net source node'ların kümesidir. \(r\), outgoing positive net spillover strength'i sıfır olan pure sink'tir.
Bu bound “bütün source node'ların yüksek stationary mass'i vardır” anlamına gelmez. Kaynak bunu özellikle sınırlar: sonuç yalnız seçilen reverse orientation ve uniform-restart closure altında pure sink'in stationary mass'ine üst sınır verir.
Durağan dağılım
\(\pi_i\), reverse source-tracing walk uzun dönem davranışında asset \(i\)'nin occupation probability'sidir. Büyük \(\pi_i\), upstream supplier'lar tekrar tekrar izlenirken node'un sık ziyaret edildiğini ifade eder.
Bu olasılık doğrudan ekonomik şok büyüklüğü değildir. Row normalization absolute incoming spillover magnitude bilgisini kaldırdığı için büyük \(\pi_i\), otomatik olarak yüksek \(TO_i\) veya yüksek \(NET_i\) anlamına gelmez.
Stationary departure measure
\(F_{out,i}\), stationary chain asset \(i\)'yi işgal etmişken bir sonraki transition'ın başka bir asset'e gitme olasılığı ile occupancy'nin çarpımıdır.
Dolayısıyla \(F_{out}\)'taki “out” sözcüğü reverse Markov chain'den node dışına çıkış anlamındadır. Asset'in piyasaya ileri yönde ekonomik shock outflow'u anlamına gelmez.
Non-source node'larda \(P_{ii}=0\) olduğundan \(F_{out,i}=\pi_i\)'dir. Pure source node'larda uniform restart row self-transition da içerdiğinden:
olur.
Viral Centrality nasıl hesaplanıyor?
Viral Centrality (VC), kaynakta Fink ve arkadaşlarının weighted directed networks için önerdiği deterministic probability-propagation recursion'ın augmented reverse kernel'e uygulanmasıdır. Çalışma random cascade realizations simüle etmez; yani VC Monte Carlo sonucu değildir.
Seed asset \(s\) başlangıçta aktive edilmiş kabul edilir:
\(S_i^{(t)}\), node \(i\)'nin yaklaşık susceptible kalma olasılığı; \(A_i^{(t)}\), iteration \(t\)'de yeni aktivasyon olasılığıdır.
Bir node'un önceki iteration'da aktive olmuş node'lardan hiç aktivasyon almama olasılığı:
Yeni aktivasyon:
Susceptible kalma:
Cumulative approximate activation mass:
Iteration:
olduğunda veya maksimum iteration'a ulaşıldığında durur. Kaynak:
kullanır.
Nihai VC:
formülüyle hesaplanır. Son \(-1\), seed asset'in kendisini toplamdan çıkarır.
VC kaynak kernel'e koşullu deterministik bir skor olduğundan Monte Carlo sampling error içermez. Buna karşılık recursion acyclic ağlarda exact iken cycles bulunduğunda independent-cascade reach'i aşırı tahmin edebilir. Bu çalışmadaki \(P(H)\) row-stochastic olduğu için spectral radius 1'dir; kaynak bu nedenle VC'yi exact expected cascade size değil, algorithm-defined topology score olarak yorumlamaktadır.
Rolling uygulama
Temel rolling window:
işlem günüdür. Toplam:
endpoint estimate elde edilir.
Temel forecast horizon:
Kaynak rolling VAR yaklaşımını TVP-VAR yerine bilinçli olarak seçmiştir. Gerekçe, forgetting factor, decay rate veya prior tightness gibi ek hyperparameter eklemeden her pencerenin ordinary-least-squares tabanlı ve doğrudan yeniden üretilebilir olmasıdır.
Robustness grid:
Rolling ortalama ile full-sample neden aynı değildir?
Kaynak generik asset-level \(M\) ölçüsü için:
tanımını kullanır. Bu, her rolling window'da yeniden tahmin edilen kernel'lerden çıkan ölçülerin zaman ortalamasıdır.
Buna karşılık full-sample \(M_i^{full}(H)\), tek bir bütün-sample model ve tek transition kernel üzerinden hesaplanır. Nonlinear matrix normalization, eigenvector ve VC recursion nedeniyle:
olması tamamen mümkündür. Bu nedenle altının rolling NET=33,81 ile full-sample NET=22,64 değerleri birbirinin alternatifi değil, farklı estimand'lardır.
Distribution-based state indicators
Rolling \(VC_{i,t}\) ve \(F_{out,i,t}\) serileri için asset-specific empirical bounds:
ile tanımlanır.
Upper ve lower exceedance göstergeleri:
\[ I_{i,t}^{X,+} = \mathbf{1} \left( X_{i,t}>U_i^X \right), \qquad I_{i,t}^{X,-} = \mathbf{1} \left( X_{i,t}
Joint Elevated Diffusion State:
Low Diffusion State:
ve daha gevşek:
kullanılır.
Joint EDS ancak VC ve \(F_{out}\) aynı rolling window'da birlikte kendi üst %2,5 kuyruklarının üzerinde olduğunda 1 olur. Weak EDS ise ikisinden yalnız birinin yüksek olmasını yeterli sayar.
Kaynak bütün threshold'ları full rolling sample'dan in-sample olarak hesaplar. Bunlar real-time trading signals, önceden belirlenmiş crisis dates veya externally validated stress indicators değildir.
Continuous EDS score
\(S_{i,t}\), asset'in kendi geçmişine göre iki tanımlayıcı ağ metriğinin standardize edilmiş ortak seviyesini özetler. Return performance, kâr, forward contagion veya shock magnitude değildir.
Supplementary sonuçlarda GBP/USD, CNY/USD, BTC/USD, JPY/USD ve EUR/USD için maksimum EDS_score değerleri sırasıyla yaklaşık 2,008; 1,898; 1,884; 1,794 ve 1,757 olarak raporlanır. Bunlar asset'in kendi tarihsel standardized diagnostic seviyesine göre geçici yükselişlerdir.
VC ve \(F_{out}\) üst exceedance'ları hiçbir asset'te aynı rolling window'da çakışmamıştır. Kaynak özellikle bunun independence veya contagion yokluğu kanıtı olmadığını vurgular. Adjacent rolling windows \(W-1\) ortak gözlem taşıdığı için exceedance'lar ardışık kümeler halinde ortaya çıkabilir.
Coverage probability
Bu değer yaklaşık %95 olmalıdır; çünkü alt ve üst sınırlar aynı in-sample serinin %2,5 ve %97,5 empirical quantile'larıdır. Dolayısıyla yaklaşık %95 coverage bir forecast başarısı veya predictive calibration kanıtı değildir; threshold hesabının consistency check'idir.
PageRank robustness
Kaynak stationary distribution'ın spesifik \(P\) kernel'ine aşırı bağımlı olup olmadığını değerlendirmek için uniform teleportation içeren PageRank-type kernel kullanır:
Kaynak:
kullanır.
PageRank stationary vector:
Doğrudan \(F_{out}\) ile karşılaştırılmak üzere:
tanımlanır.
Önemli teknik ayrım: \(PR_{out}\), PageRank teleportation chain'in gerçek stationary off-diagonal flux'u değildir. Kaynak özgün kernel \(P\)'nin leaving probability'sini PageRank occupancy ile ağırlıklandıran hibrit robustness metriği olarak tanımlar.
Çalışmanın Yöntemi ve Bulguları
Rolling sistem connectedness sonucu
| Metrik | Değer |
|---|---|
| Ortalama TCI | 30.44 |
| Minimum TCI | 15.20 |
| Maksimum TCI | 45.38 |
| Standart sapma | 5.25 |
| Maksimum TCI'nin rolling penceresi | 18 Ekim 2022 – 13 Mart 2023 |
Rolling TCI, sistemin connectedness seviyesinin sabit olmadığını göstermektedir. Kaynak 2015–2016 Çin yuanı gelişmelerini, Mart 2020 COVID-19 dönemini, 2022 Rusya–Ukrayna savaşını ve 2022 sonu–Mart 2023 ABD parasal sıkılaşma/bankacılık stresi dönemlerini grafikle örtüşen finansal bağlamlar olarak tartışmaktadır.
Ancak 100 günlük rolling window belirli bir tarihteki tek olayı izole etmediğinden bu eşleşmeler causal event-study sonucu değildir.
Rolling direct spillover rolleri
| Varlık | TO | FROM | NET | Direct rol |
|---|---|---|---|---|
| Altın vadeli işlemleri | 47.51 | 13.71 | 33.81 | Baskın net transmitter |
| BTC/USD | 15.49 | 11.95 | 3.54 | Sınırlı pozitif net transmitter |
| EUR/USD | 43.98 | 46.38 | -2.40 | Receiver'a yakın |
| GBP/USD | 36.68 | 41.58 | -4.90 | Net receiver |
| CNY/USD | 16.14 | 30.47 | -14.33 | Belirgin net receiver |
| JPY/USD | 22.84 | 38.55 | -15.71 | Belirgin net receiver |
NET, kaynakta full-precision TO ve FROM değerlerinden hesaplandığı için tabloda iki ondalıkla gösterilmiş TO−FROM farkıyla bazı satırlarda 0,01 düzeyinde fark oluşabilir. Örneğin altın için basılı 47,51−13,71=33,80 görünürken kaynak NET'i 33,81 raporlar; bu durum yuvarlama notuyla açıklanmıştır ve bilimsel tutarsızlık değildir.
Altın Neden NET ve Fout'ta Liderken Viral Centrality'de Düşüktür?
Çünkü altının yüksek NET değeri doğrudan net spillover büyüklüğünü, yüksek \(F_{out}\) değeri ters source-tracing zincirindeki durağan occupation ve ayrılış sıklığını, düşük Viral Centrality ise aynı ters kernel'de altından başlatılan deterministik recursion'ın göreli multistep upstream erişimini ölçmektedir; ayrıca altın full-sample \(A^+\) ağında incoming positive net-spillover strength'i sıfır olan pure source olduğundan VC girdisindeki satırı uniform restart closure ile oluşturulur.
Full-sample üç boyutlu roller
| Varlık | NET | Fout | VC | Direct NET rolü | Ağ rolü |
|---|---|---|---|---|---|
| Altın vadeli işlemleri | 22.64 | 0.392 | 1.061 | Baskın net transmitter | En yüksek stationary departure |
| BTC/USD | 0.89 | 0.096 | 1.897 | Zayıf net transmitter | Yüksek upstream score |
| EUR/USD | 0.35 | 0.144 | 1.780 | Near-balanced transmitter | Orta upstream score |
| GBP/USD | -3.90 | 0.097 | 1.888 | Zayıf net receiver | Yüksek upstream score |
| CNY/USD | -8.06 | 0.078 | 1.955 | Belirgin net receiver | Yüksek upstream score |
| JPY/USD | -11.92 | 0.113 | 1.806 | Belirgin net receiver | Orta upstream score |
Bu tablo çalışmanın en açık bilimsel mesajını taşır. Altın, doğrudan NET ve \(F_{out}\) bakımından açık biçimde ayrışırken VC'de en düşük değere sahiptir. CNY/USD ise doğrudan receiver olmasına karşın en yüksek full-sample VC'ye sahiptir.
Rolling Fout ve VC ortalamaları
| Varlık | Mean Fout | Mean deterministic VC |
|---|---|---|
| Altın vadeli işlemleri | 0.312 | 1.690 |
| BTC/USD | 0.169 | 2.088 |
| EUR/USD | 0.157 | 2.155 |
| GBP/USD | 0.133 | 2.134 |
| CNY/USD | 0.093 | 2.225 |
| JPY/USD | 0.091 | 2.248 |
Rolling mean \(F_{out}\) sıralamasında altın yine en yüksektir. Rolling mean VC ise tersine JPY/USD ve CNY/USD tarafında yüksektir. Kaynak bunu “stationary-departure ordering'in kabaca tersi” olarak tanımlar.
Full-sample VC ile rolling-average VC'nin lideri aynı değildir. Full-sample'da CNY/USD, rolling average'da JPY/USD liderdir. Bu durum hata değil; full-sample kernel ile her rolling-window kernel'inden üretilen ortalama farklı mathematical objects'tir.
U.S. Dollar Index eklendiğinde ne değişiyor?
| Varlık | Hariç TO | Hariç FROM | Hariç NET | Dahil TO | Dahil FROM | Dahil NET |
|---|---|---|---|---|---|---|
| U.S. Dollar Index | — | — | — | 155.03 | 31.59 | 123.45 |
| Altın vadeli | 47.51 | 13.71 | 33.81 | 66.59 | 31.50 | 35.10 |
| BTC/USD | 15.49 | 11.95 | 3.54 | 25.46 | 21.20 | 4.25 |
| EUR/USD | 43.98 | 46.38 | -2.40 | 23.26 | 84.66 | -61.40 |
| GBP/USD | 36.68 | 41.58 | -4.90 | 17.58 | 62.17 | -44.59 |
| CNY/USD | 16.14 | 30.47 | -14.33 | 16.76 | 40.30 | -23.55 |
| JPY/USD | 22.84 | 38.55 | -15.71 | 21.13 | 54.39 | -33.27 |
U.S. Dollar Index ağda açık bir node olduğunda direct transmission hierarchy ciddi biçimde değişir. Ancak bu yardımcı spesifikasyon baseline'ın yerine geçirilmemiştir. Kaynağın gerekçesi, bilateral USD exchange rates'in zaten ortak dollar-related risk faktörleri taşıması ve geniş dolar endeksini ana ağa eklemenin bu ortak faktörü baskın explicit node haline getirebilmesidir.
| Varlık | Mean Fout | Mean deterministic VC |
|---|---|---|
| U.S. Dollar Index | 0.304 | 1.722 |
| Altın vadeli | 0.200 | 1.981 |
| BTC/USD | 0.152 | 2.137 |
| EUR/USD | 0.082 | 2.320 |
| JPY/USD | 0.079 | 2.235 |
| CNY/USD | 0.071 | 2.292 |
| GBP/USD | 0.068 | 2.304 |
Bu spesifikasyonda en yüksek mean \(F_{out}\) U.S. Dollar Index'e, en yüksek mean deterministic VC ise EUR/USD'ye aittir. Dolayısıyla dolar faktörü eklendiğinde de bütün rol ölçüleri aynı varlığı lider seçmez.
| Spesifikasyon | Mean TCI | Ana NET transmitter | En yüksek Fout | En yüksek π | En yüksek rolling mean VC | Joint EDS |
|---|---|---|---|---|---|---|
| Dolar endeksi hariç | 30.44 | Altın vadeli | Altın vadeli | Altın vadeli | JPY/USD | 0 |
| Dolar endeksi dahil | 46.54 | U.S. Dollar Index | U.S. Dollar Index | U.S. Dollar Index | EUR/USD | 0 |
PageRank robustness sonucu
Baseline \(W=100,H=10,\alpha=0.85\) ayarında \(F_{out}\) ile \(PR_{out}\) asset sıralamaları aynıdır. Kaynak Spearman rank correlation ve Pearson correlation değerlerinin üç ondalık yuvarlamada:
olduğunu bildirir.
Daha geniş robustness grid'inde:
| Asset set | Minimum | Ortalama | Medyan | Maksimum |
|---|---|---|---|---|
| U.S. Dollar Index dahil | 1.000 | 1.000 | 1.000 | 1.000 |
| U.S. Dollar Index hariç | 1.000 | 1.000 | 1.000 | 1.000 |
Bu tablo \(W\in\{52,100,150\}\) ve \(H\in\{5,10,15\}\) kombinasyonlarını kapsar. Sonuç, stationary-departure ordering'in bu çalışma kapsamındaki PageRank regularization'a karşı çok kararlı olduğunu gösterir; bütün olası alternative closure'lara karşı değişmezlik kanıtı değildir.
Joint EDS ve LDS robustness sonucu
| Grid | Maksimum Joint EDS frekansı | Maksimum LDS frekansı |
|---|---|---|
| \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\), bütün varlıklar ve iki asset set | 0.000 | 0.000 |
Bu sıfır frekanslar “VC ile Fout bağımsızdır” sonucunu kanıtlamaz. “Finansal contagion yoktur” anlamına da gelmez. Eşikler in-sample olarak üretilmekte ve rolling windows ağır biçimde overlap etmektedir. Sonuç yalnız selected diagnostic definitions altında ortak iki-kuyruk olayının gözlenmediğini söyler.
Çalışmanın desteklediği sonuçlar
- Altı asset'li baseline finansal ağın connectedness seviyesi zaman içinde değişmektedir.
- Altın vadeli işlemleri rolling direct NET spillover bakımından baskın transmitter'dır.
- BTC/USD rolling direct spillover'da pozitif ancak altından çok daha sınırlı transmitter rolündedir.
- JPY/USD ve CNY/USD rolling direct spillover'da belirgin receiver konumundadır.
- Full-sample altın vadeli işlemleri hem en yüksek NET hem en yüksek \(F_{out}\) değerine sahiptir.
- Full-sample altın VC değeri altı varlık içindeki en düşük değerdir.
- CNY/USD net receiver olmasına rağmen en yüksek full-sample VC değerine sahiptir.
- Rolling VC ortalamalarının lideri JPY/USD'dir; bu sonuç full-sample liderinden farklıdır.
- Direct NET, stationary departure ve deterministic VC aynı asset rolünü ölçmemektedir.
- U.S. Dollar Index eklendiğinde mean TCI yükselmekte ve direct-transmission hierarchy değişmektedir.
- U.S. Dollar Index dahil modelde NET/Fout lideri U.S. Dollar Index iken rolling mean VC lideri EUR/USD'dir.
- PageRank regularization, çalışmada incelenen window/horizon grid'inde \(F_{out}\) sıralamasını değiştirmemiştir.
- Joint EDS ve LDS gözlenen robustness grid'inde sıfırdır.
Çalışmanın desteklemediği sonuçlar
- VAR-GFEVD ilişkileri structural economic causality kanıtlamaz.
- NET transmission gerçek zamanlı fiziksel şok yolu değildir.
- Reverse Markov transition ekonomik şokun ileri yöndeki rotası değildir.
- Yüksek VC asset'in diğer piyasalara ileri yönde daha fazla contagion yaydığını göstermez.
- VC exact Monte Carlo independent-cascade expectation değildir.
- Joint EDS'nin sıfır olması financial contagion'ın bulunmadığını kanıtlamaz.
- Approximately %95 in-sample coverage predictive calibration kanıtı değildir.
- Altının dominant transmitter olması safe-haven rolünün nedensel mekanizmasını kanıtlamaz.
- Altın, Bitcoin veya dövizler için bulunan ağ rolleri değişmez ekonomik kimlikler değildir.
- U.S. Dollar Index dahil model baseline modelin “daha doğru” ikamesi olarak kanıtlanmamıştır.
- Rolling TCI ile tarihsel olayların örtüşmesi belirli olayların TCI hareketine neden olduğunu tek başına göstermez.
Temel sınırlılıklar
Birinci sınırlılık: VAR-GFEVD forecast-error-variance connectedness ölçer; structural causal relation ölçmez.
İkinci sınırlılık: \(A^+\) yalnız positive pairwise net spillover direction'ı korur. Offset eden bilateral contributions ve ters yönün gross magnitude bilgisi bu aşamada elenir.
Üçüncü sınırlılık: Row normalization incoming spillover'ın absolute magnitude bilgisini kaldırır. Aynı relative supplier composition'a sahip fakat farklı toplam spillover büyüklüğündeki iki node Markov kernel'de benzer görünebilir.
Dördüncü sınırlılık: Pure source için uniform restart row metodolojik bir closure choice'tır. Bu yapay transition'lar \(F_{out}\) ve VC'nin seviyesini ve potansiyel olarak sıralamasını etkileyebilir.
Beşinci sınırlılık: Deterministic VC cyclic graph'larda exact independent-cascade reach değildir ve overestimation yapabilir. Row-stochastic kernel'in spectral radius'ı 1 olduğundan small-spectral-radius doğruluk koşulu burada kullanılamaz.
Altıncı sınırlılık: Rolling sonuçları \(W\) ve \(H\) seçimine bağlıdır. Kaynak alternatif \(W=52,100,150\) ve \(H=5,10,15\) değerleriyle robustness kontrolü yapmıştır; bu, bütün olası window/horizon seçimlerinin aynı sonucu vereceğini kanıtlamaz.
Yedinci sınırlılık: Yedi-varlıklı auxiliary modelde VAR(2)'nin 100 günlük rolling window içinde tahmin edilmesi coefficient başına göreli olarak sınırlı veri bırakır. Kaynak bu nedenle dollar-index sonuçlarını baseline'ın daha kesin ikamesi değil supplementary robustness evidence olarak görür.
Sekizinci sınırlılık: Seriler günlük olsa da FX, Bitcoin ve gold futures kapanış/settlement zamanları venue-specific olabilir. Estimated lead-lag ve directional spillover'ın bir bölümü non-synchronous observation timing'den kaynaklanabilir.
Dokuzuncu sınırlılık: GC=F sürekli bağlanmış nearby futures serisidir; contract rolls günlük return'lerin bir bölümünü etkileyebilir.
Onuncu sınırlılık: Distribution-based state thresholds full-sample rolling distribution'dan üretildiği için gerçek zamanlı tahmin sinyalleri değildir.
En güvenli bilimsel sonuç
Çalışmanın en güçlü sonucu, finansal ağdaki “varlık rolü” kavramının tek boyutlu olmadığıdır. Altın vadeli işlemleri doğrudan net spillover ve ters kaynak-izleme zincirindeki stationary departure bakımından merkezî bir konumdayken, aynı reverse topology'nin çok-adımlı Viral Centrality skorunda düşük konumdadır. Bazı doğrudan net receiver döviz kurları ise yüksek VC taşıyabilmektedir.
Bu bulgu, NET'i terk etmek gerektiği anlamına gelmez. Aksine kaynak NET'in doğrudan transmission için doğru ve gerekli bir ölçü olduğunu; \(F_{out}\) ve VC'nin ise farklı topolojik sorulara cevap veren tamamlayıcı özetler olduğunu savunur.
Dolayısıyla bu çalışmada “hangi varlık sistemde en önemlidir?” sorusunun tek yanıtı yoktur. Soru önce hangi rolün ölçüldüğünü belirtmelidir: doğrudan net transmission mı, reverse-chain stationary source tracing mi, yoksa multistep upstream connectivity mi?
Kaynak ve Yöntem Notu
Özgün başlık: Markovian Shock-Source Tracing and Multidimensional Asset Roles in Exchange Rates, Gold Futures, and Bitcoin
Türkçe yayın başlığı: Döviz Kurları, Altın Vadeli İşlemleri ve Bitcoin'de Markovyen Şok-Kaynak İzleme ve Çok Boyutlu Varlık Rolleri
Yazarlar: Seung Ho Choi; Seoin Jang; Hyunwoo Lee; Hayoung Choi.
Yazar sırası: Kaynak PDF'deki sıra aynen korunmuştur.
Eş katkı: Seung Ho Choi ve Seoin Jang kaynakta eş katkı veren yazarlar olarak belirtilmiştir.
Co-corresponding authors: Hyunwoo Lee ve Hayoung Choi.
İletişim e-postaları: Hyunwoo Lee için hyunwoolee@kias.re.kr; Hayoung Choi için hayoung.choi@knu.ac.kr.
Seung Ho Choi afiliyasyonları: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea; Daegu Metropolitan Office of Education, Daegu, Republic of Korea.
Seoin Jang afiliyasyonu: Department of Statistics, Kyungpook National University, Daegu, Republic of Korea.
Hyunwoo Lee afiliyasyonu: Korea Institute for Advanced Study, Seoul, Republic of Korea.
Hayoung Choi afiliyasyonu: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea.
Yüklenen sürüm: arXiv:2609.03437v1 [cs.CE].
arXiv gönderim tarihi: 3 Eylül 2026.
arXiv-issued DOI: 10.48550/arXiv.2609.03437.
Platform: arXiv.
Kaynak türü: Preprint; ampirik finansal ağ/connectedness analizi.
Journal metadata notu: Güncel arXiv HTML metadata'sında “Physica A: Statistical Mechanics and its Applications” journal alanı görünmektedir. Bu bibliyografik kontrolde ayrı bir yayımlanmış volume/article number/publisher DOI kaydı doğrulanamadığı için çalışma Verianla'da doğrulanmış hakemli version of record olarak sınıflandırılmamıştır.
Hakemlik durumu: Yüklenen ve bağımsız doğrulanabilen sürüm arXiv preprint'tir; hakemli version of record doğrulanmamıştır.
Resmî kayıt: arXiv:2609.03437.
Lisans: Exact arXiv yeniden kullanım lisansının adı bu kontrolde güvenilir biçimde çözümlenemediği için uydurulmamıştır.
Veri kaynağı: Yahoo Finance günlük kapanış fiyatları; veri Python `yfinance` paketi üzerinden çekilmiştir.
Veri dönemi: 18 Eylül 2014 – 30 Nisan 2026.
Dengeli panel: 2.914 günlük gözlem.
Eksik gözlem işlemi: Bütün seriler ortak trading-date kesişiminde hizalanmış; herhangi bir seride eksik olan tarihler çıkarılmış; interpolasyon yapılmamıştır.
Baseline varlıklar: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures ve BTC/USD.
Auxiliary varlık: U.S. Dollar Index.
JPY ve CNY dönüşümü: Kaynakta USD başına yerel para olarak indirilen JPY=X ve CNY=X serileri reciprocal alınarak USD per JPY ve USD per CNY gösterimine dönüştürülmüştür.
Ana VAR lag order: Baseline ağ için VAR(1); U.S. Dollar Index dahil yardımcı ağ için VAR(2). Seçim BIC ile yapılmıştır.
Ana forecast horizon: \(H=10\).
Ana rolling window: \(W=100\) trading day.
Robustness grid: \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\).
Ana connectedness yöntemi: VAR-GFEVD; TO, FROM, NET ve TCI.
Ana ağ dönüşümü: Signed pairwise net spillover → positive part \(A^+\) → incoming-strength normalization → reverse source-tracing row-stochastic Markov kernel \(P\).
Pure-source closure: Incoming positive net-spillover strength'i sıfır olan node için uniform \(1/N\) restart row kullanılmıştır.
Stationary ölçü: \(\pi\) stationary distribution ve \(F_{out,i}=\pi_i(1-P_{ii})\).
Multistep ölçü: Deterministic Viral Centrality; \(\varepsilon=10^{-6}\), maksimum 200 iteration.
VC yorum sınırı: Monte Carlo independent-cascade sonucu veya realized contagion değildir; cycles bulunan augmented row-stochastic kernel üzerinde deterministic topology score'dur.
State göstergeleri: VC ve Fout için %2,5–%97,5 in-sample quantile band; Joint EDS, LDS ve Weak EDS. EDS_score için standardized VC ve Fout ortalaması ve %5–%95 score threshold'ları.
PageRank robustness: \(\alpha=0.85\) uniform teleportation; hybrid \(PR_{out}=PR_i(1-P_{ii})\) metriği.
Önemli rolling direct sonuç: Gold futures NET=33.81; BTC/USD NET=3.54; EUR/USD=-2.40; GBP/USD=-4.90; CNY/USD=-14.33; JPY/USD=-15.71.
Önemli full-sample sonuç: Gold futures NET=22.64, Fout=0.392, VC=1.061; CNY/USD NET=-8.06, Fout=0.078, VC=1.955.
Rolling VC lideri: JPY/USD mean VC=2.248. Bu değer full-sample VC ile aynı estimand değildir.
Dollar-index robustness: Mean TCI 30.44'ten 46.54'e çıkmıştır; U.S. Dollar Index rolling NET=123.45 ile ana direct transmitter ve mean Fout=0.304 ile ana stationary-departure node'dur; mean deterministic VC lideri EUR/USD=2.320'dir.
PageRank ranking robustness: İncelenen \(W/H\) grid'inde Fout ve PageRank-weighted departure ranking'leri arasında Spearman correlation 1.000 raporlanmıştır.
Joint diffusion-state robustness: Bütün \(W/H\), asset ve iki network set kombinasyonunda maksimum Joint EDS ve LDS frequency 0.000'dır; bu contagion yokluğu veya independence kanıtı değildir.
Finansman: S. H. Choi ve H. Choi: National Research Foundation of Korea / Korean government MSIT, No. 2022R1A5A1033624 ve RS-2024-00342939. S. Jang: NRF No. RS-2024-00464395. H. Lee: NRF/MSIT No. RS-2024-00408003 ve Korea Institute for Advanced Study, Center for AI and Natural Sciences üzerinden KIAS Individual Grant AP103101.
Çıkar çatışması: Yüklenen sürümde ayrı Conflict of Interest bildirimi tespit edilmemiştir.
Data Availability: Ayrı Data Availability bölümü tespit edilmemiştir; veri kaynağı yöntem bölümünde Yahoo Finance olarak raporlanmıştır.
Kod erişilebilirliği: Yüklenen PDF'de ayrı public code repository veya Code Availability bildirimi tespit edilmemiştir.
Yazar katkıları: Eş katkı bilgisi bulunmakla birlikte ayrı CRediT Author Contributions bölümü tespit edilmemiştir.
Gold futures veri sınırı: GC=F continuously linked nearby-futures serisi olduğundan günlük hareketlerin bir kısmı contract-roll adjustment içerebilir.
Observation-time sınırı: FX, Bitcoin ve gold futures günlük değerleri farklı venue-specific kapanış/settlement zamanlarında oluşabilir; estimated lead-lag ve directional spillover yapısının bir bölümü non-synchronous observation timing'i yansıtabilir.
Nedensellik sınırı: Bütün connectedness ve diffusion rolleri statistical forecast-error-variance network summaries'dir; structural economic causality veya realized cascade iddiası değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir