


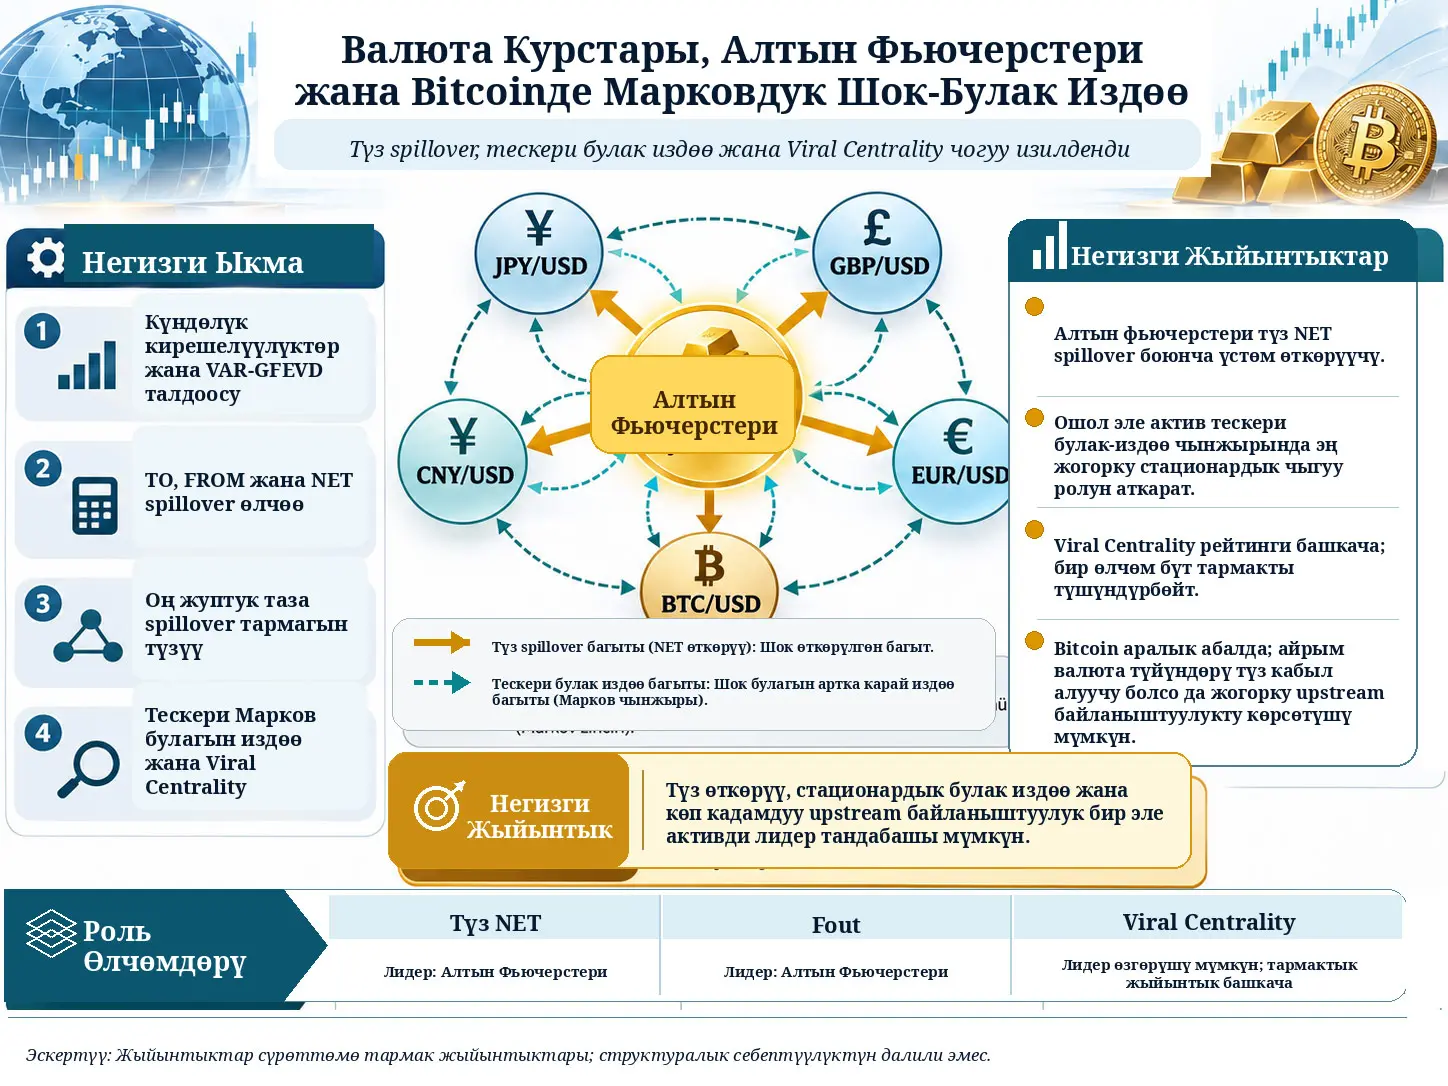
Тескери багыттагы Марков булагын издөө kernel-и, VAR-GFEVD менен бааланган оң жуптук таза spillover тармагындагы түз өткөрүү багытын тескерилетип, активден анын үстөм upstream таза spillover камсыздоочуларына карай жылган сап-стохастикалык Марков өтүү түзүмү. Seung Ho Choi, Seoin Jang, Hyunwoo Lee жана Hayoung Choiнин изилдөөсү JPY/USD, GBP/USD, EUR/USD, CNY/USD, алтын фьючерстери жана BTC/USDден турган эл аралык каржы тармагын үч өзүнчө роль өлчөмү боюнча карайт: түз spillover өткөрүү, тескери булак-издөө чынжырындагы стационардык роль жана детерминисттик Viral Centrality аркылуу көп кадамдуу upstream байланыштуулук. Күндөлүк кирешелүүлүктөр VAR-GFEVD менен талданат; оң жуптук таза spilloverлор тескери Марков kernel-ине айландырылат; стационардык бөлүштүрүү жана \(F_{out}\) эсептелет; андан соң Viral Centrality ошол эле кеңейтилген kernel үстүндө детерминисттик түрдө бааланат. Негизги жыйынтык — бул үч өлчөм активдердин бирдей рейтингин бербейт: алтын фьючерстери түз NET жана стационардык чыгууда үстөм абалда болгону менен Viral Centrality боюнча лидер эмес. Изилдөөнүн негизги чечмелөө чеги — бул көрсөткүчтөрдүн баары божомол катасынын дисперсиясына негизделген сүрөттөмө тармак өлчөмдөрү; алар структуралык себептүүлүктү же реалдуу болгон каржылык contagionду көрсөтпөйт.
Маалымат топтому 2014-жылдын 18-сентябрынан 2026-жылдын 30-апрелине чейинки күндөлүк жабылуу бааларынан түзүлгөн. Негизги тармак алты түйүндү камтыйт: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures жана BTC/USD. U.S. Dollar Index robustлукту текшерүү максатында гана жетинчи түйүн катары өзүнчө спецификацияга кошулган. Жалпы соода даталары колдонулуп, кайсы бир серияда маалымат жок күндөр алынып салынган жана интерполяция жасалган эмес. Акыркы тең салмакталган панель 2.914 күндөлүк байкоону камтыйт.
Негизги rolling спецификация \(W=100\) соода күнүн жана \(H=10\) божомол горизонтун колдонот. Бул шартта rolling Total Connectedness Indexтин орточосу 30,44, минимуму 15,20, максимуму 45,38 жана стандарттык четтөөсү 5,25. Эң жогорку TCI 2022-жылдын 18-октябры–2023-жылдын 13-марты rolling терезесинде байкалган. Булак Кытай юанына байланышкан окуяларды, COVID-19ду, Россия–Украина согушун, АКШнын акча-кредит саясатынын катаалдашын жана Silicon Valley Bank мезгилин каржылык контекст катары талкуулайт; бирок бул тарыхый дал келүүлөрдү TCI кыймылдарынын түздөн-түз себеби катары далилдебейт.
Rolling багыттуу spillover орточолорунда алтын фьючерстери \(TO=47,51\), \(FROM=13,71\) жана \(NET=33,81\) менен негизги таза өткөрүүчү. BTC/USDнин rolling \(NET=3,54\) мааниси оң, бирок алтынга салыштырмалуу чектелүү. EUR/USD, GBP/USD, CNY/USD жана JPY/USD rolling орточолордо таза кабыл алуучу тарапта. Өзгөчө CNY/USD үчүн \(NET=-14,33\), JPY/USD үчүн \(NET=-15,71\) деп билдирилет.
Толук үлгүдөгү ролдор башка эсептөө объектиси. Алтын фьючерстеринде толук үлгү үчүн \(NET=22,64\), \(F_{out}=0,392\) жана \(VC=1,061\) алынат. CNY/USD болсо \(NET=-8,06\) жана \(F_{out}=0,078\) болгонуна карабастан \(VC=1,955\) менен эң жогорку толук үлгүдөгү Viral Centrality маанисине ээ. BTC/USD \(NET=0,89\), \(F_{out}=0,096\), \(VC=1,897\) менен аралык роль көрсөтөт. Бул жыйынтык “эгер актив таза өткөрүүчү болсо, бардык тармак борборлуктарында да лидер” деген божомол бул моделде туура эмес экенин көрсөтөт.
Rolling VC орточосу менен толук үлгүдөгү VC да бир эле нерсе эмес. Rolling орточодо JPY/USD \(VC=2,248\) менен эң жогору, CNY/USD \(2,225\) менен экинчи; толук үлгүдөгү transition matrixте болсо CNY/USD \(1,955\) менен эң жогорку мааниге ээ. Булак бул айырманы эки башка estimand ар башка kernelдерден эсептелгени менен түшүндүрөт.
U.S. Dollar Index жетинчи түйүн катары кошулганда mean TCI 30,44төн 46,54кө өсөт. Rolling direct NET рейтингинде U.S. Dollar Index \(NET=123,45\) менен үстөм өткөрүүчүгө айланат; эң жогорку mean \(F_{out}\) да U.S. Dollar Indexке таандык. Ал эми эң жогорку mean deterministic VC EUR/USDде байкалат. Демек доллар индекси кошулганда да direct transmission, stationary source tracing жана multistep upstream connectivity бир жалпы рейтингге кыскартылбайт.
Изилдөө кайсы көйгөйдү чечүүгө аракет кылат?
Каржылык connectedness изилдөөлөрүндө активдер көбүнчө “таза өткөрүүчү” же “таза кабыл алуучу” болуп эки класска бөлүнөт. Эгер актив башка активдерге өзү алган шоктон көбүрөөк spillover жөнөтсө, оң NET мааниси менен өткөрүүчү; көбүрөөк spillover алса, терс NET мааниси менен кабыл алуучу деп чечмеленет.
Бул классификация түз өткөрүү багытын жыйынтыктоо үчүн пайдалуу, бирок тармактын бүт топологиясын түшүндүрбөйт. Актив абдан күчтүү түз өткөрүүчү болушу мүмкүн, бирок булакты тескери багытта издеген Марков жүрүшүндө жеткиликтүү көп кадамдуу upstream булак түзүмү чектелүү болушу мүмкүн. Тескерисинче, түз кабыл алуучу активден тескери булак издөө башталганда көптөгөн ар башка upstream булактарга жетүүгө болот.
Ошондуктан изилдөөнүн негизги суроосу төмөнкүдөй: Каржылык активдин тармактагы ролу NET spillover менен гана аныкталышы керекпи, же түз өткөрүү, узак мөөнөттүү тескери булак издөө жана көп кадамдуу upstream байланыштуулук ар башка маалымат береби?
NET, Fout жана Viral Centrality Бир Эле Нерсени Өлчөйбү?
Жок. NET түз spillover жөнөтүү менен алуунун балансын; \(F_{out}\) тескери Марков булак-издөө чынжырында бир түйүндө болуп, башка түйүнгө өтүүнүн стационардык ыктымалдыгын; Viral Centrality болсо ошол эле кеңейтилген тескери kernel үстүндө баштапкы түйүндөн көп кадамдуу upstream булактарга жетүүнүн детерминисттик ыктымалдык-таратуу ыкмасын жыйынтыктайт. Ошондуктан үч өлчөмдүн актив рейтингдери сөзсүз бирдей болушу керек эмес.
Изилденген активдер жана котировка эрежеси
| Актив белгиси | Yahoo Finance тикери | Кирешелүүлүктө колдонулган котировка | Колдонулушу |
|---|---|---|---|
| JPY/USD | JPY=X | 1 JPY үчүн USD; жүктөлгөн серия тескери айландырылган | Негизги тармак |
| GBP/USD | GBPUSD=X | 1 GBP үчүн USD | Негизги тармак |
| EUR/USD | EURUSD=X | 1 EUR үчүн USD | Негизги тармак |
| CNY/USD | CNY=X | 1 CNY үчүн USD; жүктөлгөн серия тескери айландырылган | Негизги тармак |
| Алтын фьючерстери | GC=F | Бир трой унциясына USD | Негизги тармак |
| BTC/USD | BTC-USD | 1 Bitcoin үчүн USD | Негизги тармак |
| U.S. Dollar Index | DX-Y.NYB | Индекс деңгээли | Көмөкчү robustлук тармагы |
JPY=X жана CNY=X сериялары булактан жергиликтүү валюта / USD форматында келгендиктен, изилдөөчүлөр талдоодон мурун reciprocal алышкан. Ошентип бардык валюта серияларында көрсөтүлгөн numerator валютасынын USDге карата кымбатташы оң кирешелүүлүккө туура келет. Бул өзгөртүү багыттуу spillover чечмелөөсүндөгү белги чаташуусун азайтат.
Күндөлүк кирешелүүлүк кантип эсептелет?
\(P_{i,t}\) — актив \(i\)нин \(t\) күнүндөгү жабылуу баасы. \(r_{i,t}\) — мурунку жабылууга салыштырмалуу пайыздык баа өзгөрүүсү. Формуладагы 100 көбөйткүчү кирешелүүлүктү пайыздык бирдикке айлантат.
Бул изилдөө log return ордуна жөнөкөй пайыздык кирешелүүлүктү колдонот. Verianla формуланы башка киреше аныктамасы менен алмаштырган эмес.
Бардык сериялар жалпы соода даталарынын кесилишинде теңдештирилет. Кайсы бир серияда маалымат жок күн бүт саптан алынып салынат; интерполяция жок. Бул иштен кийин:
күндөлүк тең салмакталган байкоо алынат.
Алтын үчүн колдонулган GC=F continuously linked nearby-futures сериясы. Булак айрым күндөлүк кыймылдар экономикалык алтын баасынын өзгөрүшүн гана эмес, futures contract roll adjustment таасирлерин да камтышы мүмкүн экенин ачык белгилейт.
Сүрөттөмө статистика жана стационардуулук
| Серия | Байкоо | Орточо | Стандарттык четтөө | Кыйшаюу | Куртозис | Jarque-Bera | ADF | PP Zρ |
|---|---|---|---|---|---|---|---|---|
| JPY/USD | 2914 | -0.012 | 0.579 | 0.293 | 6.215 | 1296.68*** | -13.58*** | -2924.99*** |
| GBP/USD | 2914 | -0.005 | 0.582 | -0.827 | 15.917 | 20590.40*** | -15.48*** | -2736.90*** |
| EUR/USD | 2914 | -0.002 | 0.508 | 0.084 | 5.512 | 769.58*** | -14.76*** | -2836.42*** |
| CNY/USD | 2914 | -0.003 | 0.296 | 0.285 | 11.886 | 9626.63*** | -12.59*** | -3438.24*** |
| Алтын фьючерстери | 2914 | 0.051 | 1.033 | -0.534 | 11.450 | 8807.94*** | -14.59*** | -2910.42*** |
| BTC/USD | 2914 | 0.264 | 4.189 | 0.032 | 9.611 | 5307.05*** | -13.21*** | -3067.50*** |
| U.S. Dollar Index | 2914 | 0.006 | 0.439 | -0.121 | 4.641 | 334.07*** | -14.50*** | -2772.83*** |
Jarque–Bera тестинде маанилүүлүк нормалдуу бөлүштүрүү боюнча нөлдүк гипотезанын четке кагылышын билдирет. ADF жана Phillips–Perron тесттеринде болсо маанилүүлүк unit-root нөлдүк гипотезасы четке кагылганын көрсөтөт. Булактын бардык серияларында ADF жана PP жыйынтыктары %1 деңгээлде unit rootту четке кагат.
ADF тести intercept менен жүргүзүлүп, lag length Bayesian Information Criterion аркылуу максимум 20 lag арасынан тандалган. Phillips–Perron \(Z_{\rho}\) тести truncation lag 9 менен жүргүзүлгөн.
VAR модели
\(y_t\) ошол эле күндөгү бардык актив кирешелүүлүктөрүн камтыган вектор. \(c\) intercept, \(A_{\ell}\) lag coefficient matrices, \(p\) VAR lag order жана \(\varepsilon_t\) innovation вектору. \(\Sigma\) — innovation covariance matrix.
VARдын илимий милдети бир нече каржы сериясын өз тарыхы жана башка сериялардын кечигүүлөрү менен бирге моделдөөгө мүмкүндүк берүү. Бирок бул коэффициенттер өзүнчө структуралык экономикалык себептүүлүктү билдирбейт.
BIC менен lag тандоо
\(\widehat{\Sigma}_{p}\) — lag \(p\) шартында бааланган residual covariance matrix; \(k_p\) — колдонмодогу системанын parameter count; \(T\) — effective estimation sample size. Биринчи мүчө model fitти, экинчи мүчө моделдин татаалдыгын жазалайт. Төмөн BIC артыкчылыктуу.
| Тармак | Lag 1 | Lag 2 | Lag 3 | Lag 4 | Lag 5 | Lag 6 | Lag 7 | Lag 8 | Lag 9 | Lag 10 | Тандоо |
|---|---|---|---|---|---|---|---|---|---|---|---|
| U.S. Dollar Index кошулган 7 актив | -7.36 | -7.50 | -7.47 | -7.39 | -7.30 | -7.19 | -7.08 | -6.96 | -6.84 | -6.74 | VAR(2) |
| U.S. Dollar Index кошулбаган 6 актив | -3.98 | -3.90 | -3.81 | -3.73 | -3.65 | -3.56 | -3.49 | -3.39 | -3.30 | -3.23 | VAR(1) |
Тандалган lag orderлер бардык rolling терезелер боюнча туруктуу сакталат. Ошентип rolling өлчөмдөрдөгү өзгөрүү ар бир терезеде башка VAR lag тандалганынан эмес, бааланган connectedness түзүмүнүн өзгөрүшүнөн келиши көздөлөт.
Жалпыланган Божомол-Катасы Дисперсиясынын Ажыратылышы
Туруктуу VARдын mean-adjusted moving-average көрсөтүлүшү:
аркылуу \(H\)-кадамдык generalized forecast-error variance үлүшү:
\(\theta^{g}_{ij}(H)\) актив \(i\)нин \(H\)-кадамдык forecast-error varianceсынын innovation \(j\) менен байланышкан бөлүгүн өлчөйт. \(\sigma_{jj}\) — \(\Sigma\)нын \(j\)-диагоналдык элементи; \(e_i\) жана \(e_j\) selection vectors.
Generalized decomposition Cholesky orderingге таянбагандыктан variable ordering көйгөйүнө туруктуураак. Бирок generalized shares сап боюнча автоматтык түрдө 1ге кошулбайт. Ошондуктан булак саптык нормалдаштырууну колдонот:
Нормалдаштыруудан кийин ар бир саптын суммасы 1 болот. Сап таасирленген активди, мамыча shock sourceту билдирет.
TO, FROM, NET жана TCI
\(FROM_i\) актив \(i\)нин башка активдерден алган cross-asset variance contributionун; \(TO_i\) актив \(i\)нин башка активдердин forecast-error varianceларына кошкон contributionун; \(NET_i\) экөөнүн ортосундагы балансты көрсөтөт.
\(NET_i>0\) болсо актив таза өткөрүүчү, \(NET_i<0\) болсо таза кабыл алуучу деп аныкталат.
Total Connectedness Index система боюнча орточо cross-asset forecast-error variance contribution деңгээлин жыйынтыктайт. Мисалы, mean rolling TCI болжол менен 30 болушу ар бир активде так %30 spillover бар дегенди билдирбейт; бул бардык активдер жана терезелер боюнча системалык орточо.
Толук үлгүдөгү GFEVD матрицасы
| Таасирленген актив ↓ / Шок булагы → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Алтын фьючерстери | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 73.34 | 4.03 | 11.36 | 0.93 | 10.34 | 0.00 |
| GBP/USD | 3.59 | 65.18 | 23.59 | 3.26 | 3.70 | 0.67 |
| EUR/USD | 9.25 | 21.79 | 60.21 | 2.84 | 5.63 | 0.28 |
| CNY/USD | 1.25 | 4.76 | 4.52 | 84.68 | 4.58 | 0.21 |
| Алтын фьючерстери | 0.64 | 0.26 | 0.66 | 0.09 | 97.72 | 0.64 |
| BTC/USD | 0.01 | 0.08 | 0.01 | 0.15 | 0.66 | 99.08 |
Диагоналдык маанилер own-variable contributions. Диагоналдан тышкаркы маанилер cross-variable connectedness үлүштөрүн көрсөтөт. Булар identified structural shocks эмес.
Жуптук таза spillover матрицасы
\(N_{ij}>0\) саптагы актив \(i\) мамычадагы актив \(j\)ге каршы үстөм pairwise таза өткөрүүчү экенин билдирет. Матрица skew-symmetric:
Оң бөлүк:
үстөм таза transmission directionду гана сактайт. Карама-каршы багыттагы кичирээк gross contribution жана offsetting bilateral маалымат бул кыскартууда өзүнчө сакталбай калат.
| Өткөрүүчү ↓ / Каршы актив → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Алтын фьючерстери | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 0.00 | -0.44 | -2.11 | 0.32 | -9.70 | 0.01 |
| GBP/USD | 0.44 | 0.00 | -1.80 | 1.50 | -3.44 | -0.59 |
| EUR/USD | 2.11 | 1.80 | 0.00 | 1.68 | -4.97 | -0.27 |
| CNY/USD | -0.32 | -1.50 | -1.68 | 0.00 | -4.49 | -0.06 |
| Алтын фьючерстери | 9.70 | 3.44 | 4.97 | 4.49 | 0.00 | 0.02 |
| BTC/USD | -0.01 | 0.59 | 0.27 | 0.06 | -0.02 | 0.00 |
Мисалы, толук үлгүдөгү матрицада алтын фьючерстеринин JPY/USDге каршы pairwise таза мааниси +9,70. Түз transmission networkте багыт алтындан JPY/USDге карай. Тескери source-tracing Markov walk бул байланышты булакка карай издегендиктен JPY/USDден алтынга карай жүргөн transitionду колдонот.
Тескери Булак Издөө Эмне Үчүн Алга Багытталган Шок Жайылышы Эмес?
Анткени Markov kernelдеги \(i\rightarrow j\) кадамы экономикалык spillover \(i\)ден \(j\)ге агып жатканын билдирбейт; тескерисинче, актив \(i\)нин үстөм upstream net-spillover supplierы болгон \(j\)ни табуу үчүн баштапкы transmission edgeти тескери багытта ээрчийт. Ошондуктан \(F_{out}\) жана Viral Centrality жыйынтыктары forward causal contagion же иш жүзүндө болгон шок маршруту катары чечмеленбейт.
Кирүүчү жана чыгуучу күч
\(s_i^{in}\) актив \(i\)ге башка активдерден келген оң таза spillover strength суммасын; \(s_i^{out}\) актив \(i\)нин башка активдерге үстөм таза transmission strength суммасын берет.
\(s_i^{in}=0\) болгон түйүн pure net source; \(s_i^{out}=0\) болгон түйүн pure net sink деп аныкталат.
Тескери source-tracing Markov kernel
Бул жердеги индекстин багыты өзгөчө маанилүү. Алымда \(A^{+}_{ji}\); башкача айтканда түз тармакта \(j\rightarrow i\) болгон таза transmission reverse walkта \(i\rightarrow j\) source-tracing кадамына айланат.
Ар бир сап 1ге кошулгандыктан \(P\) row-stochastic Markov kernel. Бирок нормалдаштыруунун маанилүү баасы бар: актив \(i\)нин жалпы incoming magnitude чоңдугу жоголот; suppliers арасындагы салыштырмалуу салмактар гана калат.
Pure net source үчүн incoming supplier жок болсо да, kernelдин сап суммасын 1де кармоо үчүн бардык \(N\) түйүнгө бирдей \(1/N\) transition кошулат. Булак муну uniform restart closure деп атайт. Бул transitionдар, анын ичинде self-transition да, баштапкы \(A^+\) тармагында жок жасалма augmented transitions.
Pure-sink жогорку чеги
Булак uniform-restart closure шартында pure net sink үчүн төмөнкү жыйынтыкты далилдейт:
\(U\) — incoming positive net spillover strengthи нөл болгон pure net source түйүндөрүнүн көптүгү. \(r\) — outgoing positive net spillover strengthи нөл болгон pure sink.
Бул чек “бардык source түйүндөрдүн stationary massи жогору” дегенди билдирбейт. Булак муну атайын чектейт: жыйынтык тандалган reverse orientation жана uniform-restart closure шартында pure sinkтин stationary massине гана жогорку чек берет.
Стационардык бөлүштүрүү
\(\pi_i\) — reverse source-tracing walkтун узак мөөнөттүү жүрүм-турумунда актив \(i\)нин түйүндө болуу ыктымалдыгы. Чоң \(\pi_i\), upstream supplierлар кайра-кайра изделгенде түйүн көп жолу зыярат кылынарын билдирет.
Бул ыктымалдык түз экономикалык шоктун чоңдугу эмес. Row normalization absolute incoming spillover magnitude маалыматын алып салгандыктан, чоң \(\pi_i\) автоматтык түрдө жогорку \(TO_i\) же жогорку \(NET_i\) дегенди билдирбейт.
Стационардык чыгуу өлчөмү
\(F_{out,i}\) — стационардык чынжыр актив \(i\)де турганда кийинки transition башка активге өтүү ыктымалдыгы менен ошол түйүндө болуу ыктымалдыгынын көбөйтүндүсү.
Ошондуктан \(F_{out}\)тагы “out” сөзү reverse Markov chainден түйүндөн сыртка чыгуу дегенди билдирет. Активдин рынокко алга багытталган экономикалык shock outflowу дегенди билдирбейт.
Non-source түйүндөрдө \(P_{ii}=0\) болгондуктан \(F_{out,i}=\pi_i\). Pure source түйүндөрдө uniform restart row self-transitionды да камтыгандыктан:
болот.
Viral Centrality кантип эсептелет?
Viral Centrality (VC) — булакта Fink жана кесиптештери weighted directed networks үчүн сунуш кылган deterministic probability-propagation recursionдун augmented reverse kernelге колдонулушу. Изилдөө random cascade realizations симуляциялабайт; демек VC Monte Carlo жыйынтыгы эмес.
Seed актив \(s\) башында активдештирилген деп кабыл алынат:
\(S_i^{(t)}\) — түйүн \(i\)нин болжолдуу susceptible бойдон калуу ыктымалдыгы; \(A_i^{(t)}\) — iteration \(t\)де жаңы активдешүү ыктымалдыгы.
Түйүндүн мурунку iterationда активдешкен түйүндөрдөн эч кандай активдешүү албоо ыктымалдыгы:
Жаңы активдешүү:
Susceptible бойдон калуу:
Cumulative approximate activation mass:
Iteration:
болгондо же максималдуу iterationга жеткенде токтойт. Булак:
колдонот.
Акыркы VC:
формуласы менен эсептелет. Акыркы \(-1\) seed активдин өзүн суммадан чыгарат.
VC булак kernelине шартталган детерминисттик скор болгондуктан Monte Carlo sampling error камтыбайт. Бирок recursion acyclic тармактарда exact болсо, cycles бар учурда independent-cascade reachти ашыкча баалашы мүмкүн. Бул изилдөөдөгү \(P(H)\) row-stochastic болгондуктан spectral radius 1; ошондуктан булак VCни exact expected cascade size эмес, algorithm-defined topology score катары чечмелейт.
Rolling колдонмо
Негизги rolling терезе:
соода күнү. Жалпы:
endpoint estimate алынат.
Негизги forecast horizon:
Булак rolling VAR ыкмасын TVP-VAR ордуна атайылап тандаган. Себеби forgetting factor, decay rate же prior tightness сыяктуу кошумча hyperparameter кошпостон ар бир терезе ordinary-least-squares негизинде жана түздөн-түз кайра өндүрүлө алат.
Robustлук grid:
Rolling орточо менен толук үлгү эмне үчүн бирдей эмес?
Булак жалпы asset-level \(M\) өлчөмү үчүн:
аныктамасын колдонот. Бул ар бир rolling терезеде кайра бааланган kernelдерден чыккан өлчөмдөрдүн убакыттык орточосу.
Ал эми толук үлгүдөгү \(M_i^{full}(H)\) бир гана толук-үлгү модели жана бир transition kernel аркылуу эсептелет. Nonlinear matrix normalization, eigenvector жана VC recursion себептүү:
болушу толук мүмкүн. Ошондуктан алтындын rolling NET=33,81 менен толук үлгүдөгү NET=22,64 маанилери бири-биринин альтернативасы эмес, ар башка estimandдар.
Бөлүштүрүүгө негизделген абал көрсөткүчтөрү
Rolling \(VC_{i,t}\) жана \(F_{out,i,t}\) сериялары үчүн активге мүнөздүү эмпирикалык чектер:
менен аныкталат.
Жогорку жана төмөнкү чектен ашуу көрсөткүчтөрү:
\[ I_{i,t}^{X,+} = \mathbf{1} \left( X_{i,t}>U_i^X \right), \qquad I_{i,t}^{X,-} = \mathbf{1} \left( X_{i,t}
Joint Elevated Diffusion State:
Low Diffusion State:
жана жумшагыраак:
колдонулат.
Joint EDS VC жана \(F_{out}\) бир эле rolling терезеде бирге өзүнүн жогорку %2,5 куйругунан жогору болгондо гана 1 болот. Weak EDS болсо экөөнүн бирөөсү эле жогору болсо жетиштүү деп эсептейт.
Булак бардык thresholdдорду толук rolling sampleдан in-sample түрүндө эсептейт. Булар real-time trading signals, алдын ала белгиленген crisis dates же externally validated stress indicators эмес.
Үзгүлтүксүз EDS score
\(S_{i,t}\) активдин өз тарыхына салыштырмалуу эки сүрөттөмө тармак метрикасынын стандартташтырылган жалпы деңгээлин жыйынтыктайт. Return performance, пайда, forward contagion же shock magnitude эмес.
Supplementary жыйынтыктарда GBP/USD, CNY/USD, BTC/USD, JPY/USD жана EUR/USD үчүн максималдуу EDS_score маанилери тиешелүүлүгүнө жараша болжол менен 2,008; 1,898; 1,884; 1,794 жана 1,757 деп билдирилет. Булар активдин өз тарыхый standardized diagnostic деңгээлине салыштырмалуу убактылуу өсүүлөр.
VC жана \(F_{out}\) жогорку exceedanceтары эч бир активде бир эле rolling терезеде дал келген эмес. Булак бул independence же contagion жоктугунун далили эмес экенин атайын баса белгилейт. Коңшу rolling терезелер \(W-1\) жалпы байкоону бөлүшкөндүктөн exceedanceтар удаалаш кластерлер болуп чыгышы мүмкүн.
Камтуу ыктымалдыгы
Бул маани болжол менен %95 болушу керек, анткени төмөнкү жана жогорку чектер ошол эле in-sample сериянын %2,5 жана %97,5 empirical quantileдары. Ошондуктан болжолдуу %95 coverage forecast ийгилигинин же predictive calibrationдын далили эмес; threshold эсептөөнүн consistency checkи.
PageRank robustлугу
Булак stationary distribution конкреттүү \(P\) kernelге ашыкча көз карандыбы-жокпу баалоо үчүн uniform teleportation камтыган PageRank-type kernel колдонот:
Булак:
колдонот.
PageRank стационардык вектору:
Түздөн-түз \(F_{out}\) менен салыштыруу үчүн:
аныкталат.
Маанилүү техникалык айырма: \(PR_{out}\) PageRank teleportation chainдин чыныгы stationary off-diagonal fluxу эмес. Булак аны баштапкы kernel \(P\)нин leaving probabilityсин PageRank occupancy менен салмактаган гибрид robustлук метрикасы катары аныктайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Rolling системалык connectedness жыйынтыгы
| Метрика | Маани |
|---|---|
| Орточо TCI | 30.44 |
| Минималдуу TCI | 15.20 |
| Максималдуу TCI | 45.38 |
| Стандарттык четтөө | 5.25 |
| Максималдуу TCIнин rolling терезеси | 18-октябрь 2022 – 13-март 2023 |
Rolling TCI системанын connectedness деңгээли туруктуу эмес экенин көрсөтөт. Булак 2015–2016-жылдардагы Кытай юанына байланышкан окуяларды, 2020-жылдын мартындагы COVID-19 мезгилин, 2022-жылдагы Россия–Украина согушун жана 2022-жылдын аягы–2023-жылдын марты АКШнын акча-кредиттик катаалдашуусу/банк стресс мезгилдерин график менен дал келген каржылык контекст катары талкуулайт.
Бирок 100 күндүк rolling терезе белгилүү датадагы жалгыз окуяны бөлүп көрсөтпөгөндүктөн, бул дал келүүлөр causal event-study жыйынтыгы эмес.
Rolling түз spillover ролдору
| Актив | TO | FROM | NET | Түз роль |
|---|---|---|---|---|
| Алтын фьючерстери | 47.51 | 13.71 | 33.81 | Үстөм таза өткөрүүчү |
| BTC/USD | 15.49 | 11.95 | 3.54 | Чектелүү оң таза өткөрүүчү |
| EUR/USD | 43.98 | 46.38 | -2.40 | Кабыл алуучуга жакын |
| GBP/USD | 36.68 | 41.58 | -4.90 | Таза кабыл алуучу |
| CNY/USD | 16.14 | 30.47 | -14.33 | Айкын таза кабыл алуучу |
| JPY/USD | 22.84 | 38.55 | -15.71 | Айкын таза кабыл алуучу |
NET булакта толук тактыктагы TO жана FROM маанилеринен эсептелгендиктен, таблицада эки ондук менен көрсөтүлгөн TO−FROM айырмасынан айрым саптарда 0,01 деңгээлинде айырма чыгышы мүмкүн. Мисалы, алтын үчүн басылган 47,51−13,71=33,80 болуп көрүнгөнү менен, булак NETти 33,81 деп берет; бул тегеректөө эскертүүсү менен түшүндүрүлгөн жана илимий шайкешсиздик эмес.
Алтын Эмне Үчүн NET жана Foutта Лидер Болуп, Viral Centralityде Төмөн?
Анткени алтындын жогорку NET мааниси түз таза spillover чоңдугун, жогорку \(F_{out}\) тескери source-tracing чынжырындагы стационардык occupation жана чыгуу жыштыгын, төмөн Viral Centrality болсо ошол эле тескери kernelде алтындан башталган детерминисттик recursionдун салыштырмалуу көп кадамдуу upstream жетүүсүн өлчөйт; мындан тышкары алтын толук үлгүдөгү \(A^+\) тармагында incoming positive net-spillover strengthи нөл болгон pure source болгондуктан, VC киришиндеги сап uniform restart closure менен түзүлөт.
Толук үлгүдөгү үч өлчөмдүү ролдор
| Актив | NET | Fout | VC | Түз NET ролу | Тармактык роль |
|---|---|---|---|---|---|
| Алтын фьючерстери | 22.64 | 0.392 | 1.061 | Үстөм таза өткөрүүчү | Эң жогорку стационардык чыгуу |
| BTC/USD | 0.89 | 0.096 | 1.897 | Алсыз таза өткөрүүчү | Жогорку upstream score |
| EUR/USD | 0.35 | 0.144 | 1.780 | Баланс жакын өткөрүүчү | Орточо upstream score |
| GBP/USD | -3.90 | 0.097 | 1.888 | Алсыз таза кабыл алуучу | Жогорку upstream score |
| CNY/USD | -8.06 | 0.078 | 1.955 | Айкын таза кабыл алуучу | Жогорку upstream score |
| JPY/USD | -11.92 | 0.113 | 1.806 | Айкын таза кабыл алуучу | Орточо upstream score |
Бул таблица изилдөөнүн эң ачык илимий билдирүүсүн берет. Алтын түз NET жана \(F_{out}\) боюнча айкын айырмаланып турганы менен VCде эң төмөн мааниге ээ. CNY/USD болсо түз кабыл алуучу болгонуна карабай эң жогорку толук үлгүдөгү VCге ээ.
Rolling Fout жана VC орточолору
| Актив | Mean Fout | Mean deterministic VC |
|---|---|---|
| Алтын фьючерстери | 0.312 | 1.690 |
| BTC/USD | 0.169 | 2.088 |
| EUR/USD | 0.157 | 2.155 |
| GBP/USD | 0.133 | 2.134 |
| CNY/USD | 0.093 | 2.225 |
| JPY/USD | 0.091 | 2.248 |
Rolling mean \(F_{out}\) рейтингинде алтын кайрадан эң жогорку. Rolling mean VC болсо тескерисинче JPY/USD жана CNY/USD тарапта жогору. Булак муну “stationary-departure orderingдин болжолдуу тескериси” деп сүрөттөйт.
Толук үлгүдөгү VC менен rolling-average VCнин лидери бирдей эмес. Толук үлгүдө CNY/USD, rolling averageда JPY/USD лидер. Бул ката эмес; толук үлгүдөгү kernel менен ар бир rolling-window kernelинен чыгарылган орточо ар башка mathematical objects.
U.S. Dollar Index кошулганда эмне өзгөрөт?
| Актив | Кошулбаган TO | Кошулбаган FROM | Кошулбаган NET | Кошулган TO | Кошулган FROM | Кошулган NET |
|---|---|---|---|---|---|---|
| U.S. Dollar Index | — | — | — | 155.03 | 31.59 | 123.45 |
| Алтын фьючерстери | 47.51 | 13.71 | 33.81 | 66.59 | 31.50 | 35.10 |
| BTC/USD | 15.49 | 11.95 | 3.54 | 25.46 | 21.20 | 4.25 |
| EUR/USD | 43.98 | 46.38 | -2.40 | 23.26 | 84.66 | -61.40 |
| GBP/USD | 36.68 | 41.58 | -4.90 | 17.58 | 62.17 | -44.59 |
| CNY/USD | 16.14 | 30.47 | -14.33 | 16.76 | 40.30 | -23.55 |
| JPY/USD | 22.84 | 38.55 | -15.71 | 21.13 | 54.39 | -33.27 |
U.S. Dollar Index тармакта ачык түйүн болгондо direct transmission hierarchy олуттуу өзгөрөт. Бирок бул көмөкчү спецификация baselineдын ордуна коюлган эмес. Булактын жүйөсү — bilateral USD exchange rates буга чейин эле жалпы dollar-related risk факторлорун камтыйт жана кең доллар индексин негизги тармакка кошуу бул жалпы факторду үстөм explicit node кылып коюшу мүмкүн.
| Актив | Mean Fout | Mean deterministic VC |
|---|---|---|
| U.S. Dollar Index | 0.304 | 1.722 |
| Алтын фьючерстери | 0.200 | 1.981 |
| BTC/USD | 0.152 | 2.137 |
| EUR/USD | 0.082 | 2.320 |
| JPY/USD | 0.079 | 2.235 |
| CNY/USD | 0.071 | 2.292 |
| GBP/USD | 0.068 | 2.304 |
Бул спецификацияда эң жогорку mean \(F_{out}\) U.S. Dollar Indexке, эң жогорку mean deterministic VC болсо EUR/USDге таандык. Демек доллар фактору кошулганда да бардык роль өлчөмдөрү бир эле активди лидер кылып тандабайт.
| Спецификация | Mean TCI | Негизги NET өткөрүүчү | Эң жогорку Fout | Эң жогорку π | Эң жогорку rolling mean VC | Joint EDS |
|---|---|---|---|---|---|---|
| Доллар индекси кошулбаган | 30.44 | Алтын фьючерстери | Алтын фьючерстери | Алтын фьючерстери | JPY/USD | 0 |
| Доллар индекси кошулган | 46.54 | U.S. Dollar Index | U.S. Dollar Index | U.S. Dollar Index | EUR/USD | 0 |
PageRank robustлук жыйынтыгы
Baseline \(W=100,H=10,\alpha=0.85\) жөндөөсүндө \(F_{out}\) жана \(PR_{out}\) актив рейтингдери бирдей. Булак Spearman rank correlation жана Pearson correlation маанилери үч ондукка тегеректегенде:
экенин билдирет.
Кеңирээк robustлук gridинде:
| Актив топтому | Минимум | Орточо | Медиана | Максимум |
|---|---|---|---|---|
| U.S. Dollar Index кошулган | 1.000 | 1.000 | 1.000 | 1.000 |
| U.S. Dollar Index кошулбаган | 1.000 | 1.000 | 1.000 | 1.000 |
Бул таблица \(W\in\{52,100,150\}\) жана \(H\in\{5,10,15\}\) комбинацияларын камтыйт. Жыйынтык stationary-departure ordering бул изилдөөнүн чегинде PageRank regularizationга карата абдан туруктуу экенин көрсөтөт; бардык мүмкүн болгон alternative closureларга карата өзгөрбөстүктүн далили эмес.
Joint EDS жана LDS robustлук жыйынтыгы
| Grid | Максималдуу Joint EDS жыштыгы | Максималдуу LDS жыштыгы |
|---|---|---|
| \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\), бардык активдер жана эки актив топтому | 0.000 | 0.000 |
Бул нөл жыштыктар “VC менен Fout көз карандысыз” деген жыйынтыкты далилдебейт. “Каржылык contagion жок” дегенди да билдирбейт. Чектер in-sample түрүндө чыгарылат жана rolling терезелер күчтүү overlap кылат. Жыйынтык тандалган diagnostic definitions шартында жалпы эки-куйрук окуясы байкалбаганын гана айтат.
Изилдөө колдогон жыйынтыктар
- Алты активдүү baseline каржы тармагынын connectedness деңгээли убакыт ичинде өзгөрөт.
- Алтын фьючерстери rolling direct NET spillover боюнча үстөм өткөрүүчү.
- BTC/USD rolling direct spilloverдо оң, бирок алтынга караганда кыйла чектелүү өткөрүүчү ролунда.
- JPY/USD жана CNY/USD rolling direct spilloverдо айкын кабыл алуучу абалда.
- Толук үлгүдөгү алтын фьючерстери эң жогорку NET жана эң жогорку \(F_{out}\) маанисине ээ.
- Толук үлгүдөгү алтын VC мааниси алты активдин ичиндеги эң төмөнү.
- CNY/USD таза кабыл алуучу болгону менен эң жогорку толук үлгүдөгү VC маанисине ээ.
- Rolling VC орточолорунун лидери JPY/USD; бул жыйынтык толук үлгүдөгү лидерден айырмаланат.
- Direct NET, stationary departure жана deterministic VC бир эле актив ролун өлчөбөйт.
- U.S. Dollar Index кошулганда mean TCI өсөт жана direct-transmission hierarchy өзгөрөт.
- U.S. Dollar Index кошулган моделде NET/Fout лидери U.S. Dollar Index болсо, rolling mean VC лидери EUR/USD.
- PageRank regularization изилденген window/horizon gridинде \(F_{out}\) рейтингин өзгөрткөн эмес.
- Joint EDS жана LDS байкалган robustлук gridинде нөл.
Изилдөө колдобогон жыйынтыктар
- VAR-GFEVD байланыштары structural economic causalityди далилдебейт.
- NET transmission реалдуу убакыттагы физикалык шок жолу эмес.
- Reverse Markov transition экономикалык шоктун алга багытталган маршруту эмес.
- Жогорку VC актив башка рынокторго алга багытта көбүрөөк contagion жайылтарын көрсөтпөйт.
- VC exact Monte Carlo independent-cascade expectation эмес.
- Joint EDS нөл болушу financial contagion жок экенин далилдебейт.
- Болжол менен %95 in-sample coverage predictive calibrationдын далили эмес.
- Алтындын dominant transmitter болушу safe-haven ролунун себептик механизмин далилдебейт.
- Алтын, Bitcoin же валюталар үчүн табылган тармак ролдору өзгөрбөс экономикалык иденттүүлүктөр эмес.
- U.S. Dollar Index кошулган модель baseline моделдин “тагыраак” ордуна коюучу варианты катары далилденген эмес.
- Rolling TCI менен тарыхый окуялардын дал келиши белгилүү окуялар TCI кыймылына себеп болгонун өзүнчө көрсөтпөйт.
Негизги чектөөлөр
Биринчи чектөө: VAR-GFEVD forecast-error-variance connectedness өлчөйт; structural causal relation өлчөбөйт.
Экинчи чектөө: \(A^+\) positive pairwise net spillover directionду гана сактайт. Offset кылган bilateral contributions жана тескери багыттын gross magnitude маалыматы бул этапта жоголот.
Үчүнчү чектөө: Row normalization incoming spilloverдун absolute magnitude маалыматын алып салат. Relative supplier composition бирдей, бирок жалпы spillover чоңдугу ар башка эки түйүн Markov kernelде окшош көрүнүшү мүмкүн.
Төртүнчү чектөө: Pure source үчүн uniform restart row методологиялык closure choice. Бул жасалма transitionдар \(F_{out}\) жана VCнин деңгээлине жана мүмкүн болгон рейтингине таасир этиши мүмкүн.
Бешинчи чектөө: Deterministic VC cyclic graphтарда exact independent-cascade reach эмес жана overestimation кылышы мүмкүн. Row-stochastic kernelдин spectral radiusу 1 болгондуктан small-spectral-radius тактык шарты бул жерде колдонулбайт.
Алтынчы чектөө: Rolling жыйынтыктар \(W\) жана \(H\) тандоосуна көз каранды. Булак альтернативдүү \(W=52,100,150\) жана \(H=5,10,15\) маанилери менен robustлук текшерүүсүн жүргүзгөн; бул бардык мүмкүн болгон window/horizon тандоолору бирдей жыйынтык берет дегенди далилдебейт.
Жетинчи чектөө: Жети активдүү auxiliary моделде VAR(2)ни 100 күндүк rolling терезеде баалоо ар бир коэффициент үчүн салыштырмалуу чектелүү маалымат калтырат. Ошондуктан булак dollar-index жыйынтыктарын baselineдын такыраак ордуна коюучу варианты эмес, supplementary robustness evidence деп эсептейт.
Сегизинчи чектөө: Сериялар күндөлүк болсо да FX, Bitcoin жана gold futures жабылуу/settlement убакыттары venue-specific болушу мүмкүн. Estimated lead-lag жана directional spilloverдун бир бөлүгү non-synchronous observation timingден келип чыгышы мүмкүн.
Тогузунчу чектөө: GC=F continuously linked nearby futures сериясы; contract rolls күндөлүк returnдардын бир бөлүгүнө таасир этиши мүмкүн.
Онунчу чектөө: Distribution-based state thresholds толук үлгүдөгү rolling distributionдан чыгарылгандыктан реалдуу убакыттагы божомол сигналдары эмес.
Эң коопсуз илимий жыйынтык
Изилдөөнүн эң күчтүү жыйынтыгы — каржы тармагындагы “актив ролу” түшүнүгү бир өлчөмдүү эмес. Алтын фьючерстери түз таза spillover жана тескери булак-издөө чынжырындагы stationary departure боюнча борбордук абалда турганы менен, ошол эле reverse topologyнин көп кадамдуу Viral Centrality scoreунда төмөн орунда. Айрым түз таза receiver валюта курстары болсо жогорку VCге ээ болушу мүмкүн.
Бул жыйынтык NETтен баш тартуу керек дегенди билдирбейт. Тескерисинче, булак NET түз transmission үчүн туура жана зарыл өлчөм экенин; \(F_{out}\) жана VC болсо башка топологиялык суроолорго жооп берген толуктоочу жыйынтыктар экенин айтат.
Демек бул изилдөөдө “системада кайсы актив эң маанилүү?” деген суроонун бир эле жообу жок. Суроо адегенде кайсы роль өлчөнүп жатканын такташы керек: түз таза transmissionбы, reverse-chain stationary source tracingби же multistep upstream connectivityби?
Булак жана Ыкма Эскертүүсү
Түпнуска аталышы: Markovian Shock-Source Tracing and Multidimensional Asset Roles in Exchange Rates, Gold Futures, and Bitcoin
Кыргызча жарыялоо аталышы: Валюта Курстары, Алтын Фьючерстери жана Bitcoinде Марковдук Шок-Булак Издөө жана Көп Өлчөмдүү Актив Ролдору
Авторлор: Seung Ho Choi; Seoin Jang; Hyunwoo Lee; Hayoung Choi.
Авторлордун ирети: Булак PDFдеги ирет өзгөртүлбөй сакталган.
Тең салым: Seung Ho Choi жана Seoin Jang булакта тең салым кошкон авторлор катары көрсөтүлгөн.
Биргелешкен жооптуу авторлор: Hyunwoo Lee жана Hayoung Choi.
Байланыш электрондук даректери: Hyunwoo Lee үчүн hyunwoolee@kias.re.kr; Hayoung Choi үчүн hayoung.choi@knu.ac.kr.
Seung Ho Choiнин аффилиациялары: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea; Daegu Metropolitan Office of Education, Daegu, Republic of Korea.
Seoin Jangдын аффилиациясы: Department of Statistics, Kyungpook National University, Daegu, Republic of Korea.
Hyunwoo Leeнин аффилиациясы: Korea Institute for Advanced Study, Seoul, Republic of Korea.
Hayoung Choiнин аффилиациясы: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea.
Жүктөлгөн версия: arXiv:2609.03437v1 [cs.CE].
arXiv жөнөтүлгөн дата: 3-сентябрь 2026.
arXiv берген DOI: 10.48550/arXiv.2609.03437.
Платформа: arXiv.
Булак түрү: Preprint; эмпирикалык каржы тармагы/connectedness талдоосу.
Journal metadata эскертүүсү: Учурдагы arXiv HTML metadataсында “Physica A: Statistical Mechanics and its Applications” journal талаасы көрүнөт. Бул библиографиялык текшерүүдө өзүнчө жарыяланган volume/article number/publisher DOI жазуусу ырасталбагандыктан, эмгек Verianlaда ырасталган рецензияланган version of record катары классификацияланган эмес.
Рецензия абалы: Жүктөлгөн жана өз алдынча ырастала ала турган версия arXiv preprint; рецензияланган version of record ырасталган эмес.
Расмий жазуу: arXiv:2609.03437.
Лицензия: Так arXiv кайра колдонуу лицензиясынын аталышы бул текшерүүдө ишенимдүү аныкталбагандыктан ойлоп чыгарылган эмес.
Маалымат булагы: Yahoo Finance күндөлүк жабылуу баалары; маалымат Python `yfinance` пакети аркылуу алынган.
Маалымат мезгили: 18-сентябрь 2014 – 30-апрель 2026.
Тең салмакталган панель: 2.914 күндөлүк байкоо.
Жетишпеген байкоолорду иштетүү: Бардык сериялар жалпы trading-date кесилишинде теңдештирилген; кайсы бир серияда жок даталар чыгарылган; интерполяция жасалган эмес.
Baseline активдер: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures жана BTC/USD.
Көмөкчү актив: U.S. Dollar Index.
JPY жана CNY өзгөртүүсү: Булакта USDге карата жергиликтүү валюта түрүндө жүктөлгөн JPY=X жана CNY=X сериялары reciprocal алынып, USD per JPY жана USD per CNY көрсөтүлүшүнө айландырылган.
Негизги VAR lag order: Baseline тармак үчүн VAR(1); U.S. Dollar Index кошулган көмөкчү тармак үчүн VAR(2). Тандоо BIC менен жасалган.
Негизги forecast horizon: \(H=10\).
Негизги rolling терезе: \(W=100\) соода күнү.
Robustлук grid: \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\).
Негизги connectedness ыкмасы: VAR-GFEVD; TO, FROM, NET жана TCI.
Негизги тармактык өзгөртүү: Signed pairwise net spillover → positive part \(A^+\) → incoming-strength normalization → reverse source-tracing row-stochastic Markov kernel \(P\).
Pure-source closure: Incoming positive net-spillover strengthи нөл болгон түйүн үчүн uniform \(1/N\) restart row колдонулган.
Стационардык өлчөм: \(\pi\) stationary distribution жана \(F_{out,i}=\pi_i(1-P_{ii})\).
Көп кадамдуу өлчөм: Deterministic Viral Centrality; \(\varepsilon=10^{-6}\), максимум 200 iteration.
VC чечмелөө чеги: Monte Carlo independent-cascade жыйынтыгы же realized contagion эмес; cycles бар augmented row-stochastic kernel үстүндөгү deterministic topology score.
Абал көрсөткүчтөрү: VC жана Fout үчүн %2,5–%97,5 in-sample quantile band; Joint EDS, LDS жана Weak EDS. EDS_score үчүн standardized VC жана Fout орточосу жана %5–%95 score thresholdдор.
PageRank robustлугу: \(\alpha=0.85\) uniform teleportation; hybrid \(PR_{out}=PR_i(1-P_{ii})\) метрикасы.
Маанилүү rolling direct жыйынтык: Gold futures NET=33.81; BTC/USD NET=3.54; EUR/USD=-2.40; GBP/USD=-4.90; CNY/USD=-14.33; JPY/USD=-15.71.
Маанилүү толук үлгүдөгү жыйынтык: Gold futures NET=22.64, Fout=0.392, VC=1.061; CNY/USD NET=-8.06, Fout=0.078, VC=1.955.
Rolling VC лидери: JPY/USD mean VC=2.248. Бул маани толук үлгүдөгү VC менен бир эле estimand эмес.
Dollar-index robustлугу: Mean TCI 30.44төн 46.54кө өскөн; U.S. Dollar Index rolling NET=123.45 менен негизги direct transmitter жана mean Fout=0.304 менен негизги stationary-departure түйүн; mean deterministic VC лидери EUR/USD=2.320.
PageRank рейтинг robustлугу: Изилденген \(W/H\) gridинде Fout менен PageRank-weighted departure рейтингдеринин арасында Spearman correlation 1.000 деп билдирилген.
Joint diffusion-state robustлугу: Бардык \(W/H\), актив жана эки network set комбинацияларында максималдуу Joint EDS жана LDS frequency 0.000; бул contagion жоктугунун же independenceтин далили эмес.
Каржылоо: S. H. Choi жана H. Choi: National Research Foundation of Korea / Korean government MSIT, No. 2022R1A5A1033624 жана RS-2024-00342939. S. Jang: NRF No. RS-2024-00464395. H. Lee: NRF/MSIT No. RS-2024-00408003 жана Korea Institute for Advanced Study, Center for AI and Natural Sciences аркылуу KIAS Individual Grant AP103101.
Кызыкчылыктардын кагылышы: Жүктөлгөн версияда өзүнчө Conflict of Interest билдирүүсү аныкталган эмес.
Data Availability: Өзүнчө Data Availability бөлүмү аныкталган эмес; маалымат булагы ыкма бөлүмүндө Yahoo Finance деп көрсөтүлгөн.
Код жеткиликтүүлүгү: Жүктөлгөн PDFде өзүнчө public code repository же Code Availability билдирүүсү аныкталган эмес.
Автор салымдары: Тең салым тууралуу маалымат бар болгону менен өзүнчө CRediT Author Contributions бөлүмү аныкталган эмес.
Gold futures маалымат чеги: GC=F continuously linked nearby-futures сериясы болгондуктан күндөлүк кыймылдардын бир бөлүгү contract-roll adjustment камтышы мүмкүн.
Observation-time чеги: FX, Bitcoin жана gold futures күндөлүк маанилери ар башка venue-specific жабылуу/settlement убактарында түзүлүшү мүмкүн; estimated lead-lag жана directional spillover түзүлүшүнүн бир бөлүгү non-synchronous observation timingди чагылдырышы мүмкүн.
Себептүүлүк чеги: Бардык connectedness жана diffusion ролдору statistical forecast-error-variance network summaries; structural economic causality же realized cascade дооматы эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген