


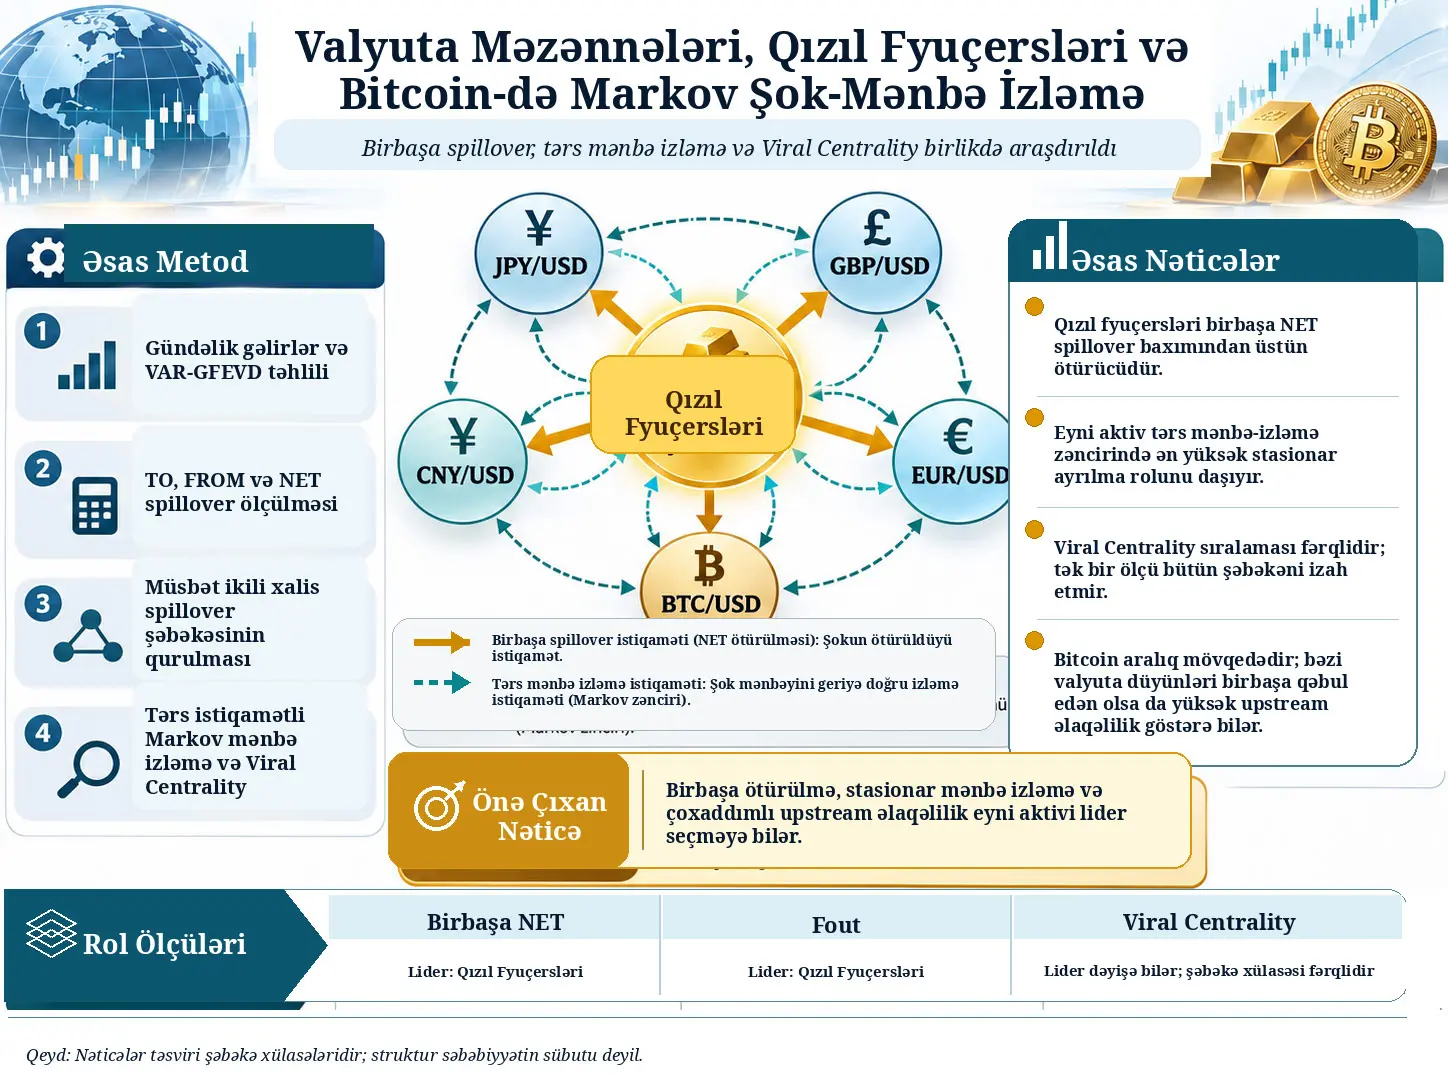
Tərs istiqamətli Markov mənbə-izləmə nüvəsi, VAR-GFEVD ilə qiymətləndirilən müsbət ikili xalis spillover şəbəkəsində birbaşa ötürülmə istiqamətini tərsinə çevirərək aktivdən onun üstün yuxarı-axın xalis spillover təminatçılarına doğru hərəkət edən sətir-stoxastik Markov keçid quruluşudur. Seung Ho Choi, Seoin Jang, Hyunwoo Lee və Hayoung Choi-nin tədqiqatı JPY/USD, GBP/USD, EUR/USD, CNY/USD, qızıl fyuçersləri və BTC/USD-dən ibarət beynəlxalq maliyyə şəbəkəsini üç ayrı rol ölçüsündə araşdırır: birbaşa spillover ötürülməsi, tərs mənbə-izləmə zəncirində stasionar rol və deterministik Viral Centrality ilə çoxaddımlı upstream əlaqəlilik. Gündəlik gəlirlər VAR-GFEVD ilə təhlil edilir; müsbət ikili xalis spillover-lar tərs istiqamətli Markov kernel-inə çevrilir; stasionar paylanma və \(F_{out}\) hesablanır; daha sonra Viral Centrality eyni artırılmış nüvə üzərində deterministik şəkildə qiymətləndirilir. Əsas nəticə budur ki, bu üç ölçü eyni aktiv sıralamasını yaratmır: qızıl fyuçersləri birbaşa NET və stasionar ayrılmada üstün mövqedə olduğu halda Viral Centrality baxımından lider deyil. Tədqiqatın əsas şərh sərhədi bütün bu ölçülərin proqnoz xətası dispersiyasına əsaslanan təsviri şəbəkə ölçüləri olmasıdır; onlar struktur səbəbiyyət və ya reallaşmış maliyyə contagion-u göstərmir.
Məlumat dəsti 18 sentyabr 2014–30 aprel 2026 dövründəki gündəlik bağlanış qiymətlərindən yaradılmışdır. Əsas şəbəkə altı düyündən ibarətdir: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures və BTC/USD. U.S. Dollar Index yalnız robustluq məqsədilə yeddinci düyün kimi ayrıca spesifikasiyada əlavə edilmişdir. Ortaq ticarət tarixlərindən istifadə edilmiş, hər hansı seriyanın çatışmadığı günlər çıxarılmış və interpolasiya aparılmamışdır. Son balanslaşdırılmış panel 2.914 gündəlik müşahidədən ibarətdir.
Əsas rolling spesifikasiya \(W=100\) ticarət günü və \(H=10\) proqnoz üfüqündən istifadə edir. Bu quruluşda rolling Total Connectedness Index-in ortalaması 30,44, minimumu 15,20, maksimumu 45,38 və standart sapması 5,25-dir. Ən yüksək TCI 18 oktyabr 2022–13 mart 2023 rolling pəncərəsində müşahidə edilmişdir. Mənbə Çin yuanındakı prosesləri, COVID-19-u, Rusiya–Ukrayna müharibəsini, ABŞ pul siyasətinin sərtləşməsini və Silicon Valley Bank dövrünü maliyyə konteksti kimi müzakirə edir; lakin bu tarixi üst-üstə düşmələri TCI hərəkətlərinin birbaşa səbəbi kimi sübut etmir.
Rolling istiqamətli spillover ortalamalarında qızıl fyuçersləri \(TO=47,51\), \(FROM=13,71\) və \(NET=33,81\) ilə əsas xalis ötürücüdür. BTC/USD-nin rolling \(NET=3,54\) dəyəri müsbətdir, lakin qızıla nisbətən məhduddur. EUR/USD, GBP/USD, CNY/USD və JPY/USD rolling ortalamalarda xalis qəbul edən tərəfdədir. Xüsusilə CNY/USD üçün \(NET=-14,33\), JPY/USD üçün isə \(NET=-15,71\) bildirilir.
Tam nümunə rolları fərqli hesablama obyektidir. Qızıl fyuçersləri üçün tam nümunədə \(NET=22,64\), \(F_{out}=0,392\) və \(VC=1,061\) alınır. CNY/USD isə \(NET=-8,06\) və \(F_{out}=0,078\) olmasına baxmayaraq \(VC=1,955\) ilə ən yüksək tam nümunə Viral Centrality dəyərinə malikdir. BTC/USD \(NET=0,89\), \(F_{out}=0,096\), \(VC=1,897\) ilə aralıq rol göstərir. Bu nəticə “aktiv xalis ötürücüdürsə bütün şəbəkə mərkəziliklərində də liderdir” fərziyyəsinin bu modeldə keçərli olmadığını göstərir.
Rolling VC ortalaması ilə tam nümunə VC də eyni şey deyil. Rolling ortalamada JPY/USD \(VC=2,248\) ilə ən yüksək, CNY/USD \(2,225\) ilə ikinci yerdədir; tam nümunə keçid matrisində isə CNY/USD \(1,955\) ilə ən yüksək dəyərə malikdir. Mənbə bu fərqi iki ayrı estimandın fərqli kernel-lərdən hesablanması ilə izah edir.
U.S. Dollar Index yeddinci düyün kimi əlavə edildikdə orta TCI 30,44-dən 46,54-ə yüksəlir. Rolling birbaşa NET sıralamasında U.S. Dollar Index \(NET=123,45\) ilə üstün ötürücü mövqeyinə keçir; ən yüksək orta \(F_{out}\) da U.S. Dollar Index-ə məxsusdur. Buna qarşı ən yüksək orta deterministik VC EUR/USD-də müşahidə edilir. Beləliklə dollar indeksi əlavə olunduqda belə birbaşa ötürülmə, stasionar mənbə izləmə və çoxaddımlı upstream əlaqəlilik vahid ortaq sıralamaya endirilə bilmir.
Tədqiqat hansı problemi həll etməyə çalışır?
Maliyyə connectedness tədqiqatlarında aktivlər çox vaxt “xalis ötürücü” və ya “xalis qəbul edən” kimi iki sinfə ayrılır. Aktiv başqa aktivlərə aldığı şokdan daha çox spillover göndərirsə müsbət NET dəyəri ilə ötürücü; daha çox spillover alırsa mənfi NET dəyəri ilə qəbul edən kimi şərh olunur.
Bu təsnifat birbaşa ötürülmə istiqamətini ümumiləşdirmək üçün faydalıdır, lakin şəbəkənin bütün topologiyasını izah etmir. Aktiv çox güclü birbaşa ötürücü ola bilər, amma mənbəni tərs istiqamətdə axtaran Markov gedişində əlçatan çoxaddımlı upstream mənbə quruluşu məhdud ola bilər. Əksinə, birbaşa qəbul edən aktivdən tərs mənbə-izləmə başladıldıqda çoxsaylı fərqli upstream mənbələrə çatmaq mümkündür.
Tədqiqatın əsas araşdırma sualı buna görə belədir: Maliyyə aktivinin şəbəkədəki rolu yalnız NET spillover ilə müəyyənləşdirilməlidir, yoxsa birbaşa ötürülmə, uzunmüddətli tərs mənbə izləmə və çoxaddımlı upstream əlaqəlilik bir-birindən fərqli məlumatlar daşıyır?
NET, Fout və Viral Centrality Eyni Şeyi Ölçürmü?
Xeyr. NET birbaşa spillover göndərmə və alma balansını; \(F_{out}\), tərs istiqamətli Markov mənbə-izləmə zəncirində bir düyündə olub başqa düyünə keçmənin stasionar ehtimalını; Viral Centrality isə eyni artırılmış tərs kernel üzərində başlanğıc düyündən çoxaddımlı upstream mənbələrə çatmanın deterministik ehtimal-yayılma yanaşmasını ümumiləşdirir. Buna görə üç ölçünün aktiv sıralamalarının eyni olması məcburi deyil.
Araşdırılan aktivlər və kotirovka konvensiyası
| Aktiv etiketi | Yahoo Finance ticker-i | Gəlirdə istifadə olunan kotirovka | İstifadə |
|---|---|---|---|
| JPY/USD | JPY=X | 1 JPY üçün USD; endirilən sıra tərsinə çevrilmişdir | Əsas şəbəkə |
| GBP/USD | GBPUSD=X | 1 GBP üçün USD | Əsas şəbəkə |
| EUR/USD | EURUSD=X | 1 EUR üçün USD | Əsas şəbəkə |
| CNY/USD | CNY=X | 1 CNY üçün USD; endirilən sıra tərsinə çevrilmişdir | Əsas şəbəkə |
| Qızıl fyuçersləri | GC=F | Troy unsiyası üçün USD | Əsas şəbəkə |
| BTC/USD | BTC-USD | 1 Bitcoin üçün USD | Əsas şəbəkə |
| U.S. Dollar Index | DX-Y.NYB | İndeks səviyyəsi | Köməkçi robustluq şəbəkəsi |
JPY=X və CNY=X sıraları mənbədən yerli valyuta / USD formatında gəldiyi üçün tədqiqatçılar təhlildən əvvəl reciprocal almışlar. Beləliklə bütün valyuta sıralarında göstərilən numerator valyutasının USD-yə qarşı dəyər qazanması müsbət gəlirə uyğun gəlir. Bu çevirmə istiqamətli spillover şərhində işarə qarışıqlığını azaldır.
Gündəlik gəlir necə hesablanır?
\(P_{i,t}\), aktiv \(i\)-nin \(t\) günündəki bağlanış qiymətidir. \(r_{i,t}\), əvvəlki bağlanışa nisbətən faizlə qiymət dəyişməsidir. Formuldakı 100 vuruğu gəliri faiz vahidinə çevirir.
Bu tədqiqat log return əvəzinə sadə faiz gəlirindən istifadə edir. Verianla formulu başqa gəlir tərifi ilə əvəz etməmişdir.
Bütün sıralar ortaq ticarət tarixlərinin kəsişməsində uyğunlaşdırılır. Sıralardan birinin çatışmadığı gün bütün sətirdən çıxarılır; interpolasiya yoxdur. Bu əməliyyatdan sonra:
gündəlik balanslaşdırılmış müşahidə əldə edilir.
Qızıl üçün istifadə olunan GC=F continuously linked nearby-futures sırasıdır. Mənbə buna görə bəzi gündəlik hərəkətlərin yalnız iqtisadi qızıl qiyməti dəyişməsini deyil, futures contract roll adjustment təsirlərini də ehtiva edə biləcəyini açıq şəkildə qeyd edir.
Təsviri statistika və stasionarlıq
| Sıra | Müşahidə | Orta | Standart sapma | Asimmetriya | Kurtosis | Jarque-Bera | ADF | PP Zρ |
|---|---|---|---|---|---|---|---|---|
| JPY/USD | 2914 | -0.012 | 0.579 | 0.293 | 6.215 | 1296.68*** | -13.58*** | -2924.99*** |
| GBP/USD | 2914 | -0.005 | 0.582 | -0.827 | 15.917 | 20590.40*** | -15.48*** | -2736.90*** |
| EUR/USD | 2914 | -0.002 | 0.508 | 0.084 | 5.512 | 769.58*** | -14.76*** | -2836.42*** |
| CNY/USD | 2914 | -0.003 | 0.296 | 0.285 | 11.886 | 9626.63*** | -12.59*** | -3438.24*** |
| Qızıl fyuçersləri | 2914 | 0.051 | 1.033 | -0.534 | 11.450 | 8807.94*** | -14.59*** | -2910.42*** |
| BTC/USD | 2914 | 0.264 | 4.189 | 0.032 | 9.611 | 5307.05*** | -13.21*** | -3067.50*** |
| U.S. Dollar Index | 2914 | 0.006 | 0.439 | -0.121 | 4.641 | 334.07*** | -14.50*** | -2772.83*** |
Jarque–Bera testində əhəmiyyətlilik normal paylanma haqqında sıfır hipotezinin rədd edilməsi deməkdir. ADF və Phillips–Perron testlərində isə əhəmiyyətlilik vahid kök sıfır hipotezinin rədd edildiyini göstərir. Mənbənin bütün sıralarında ADF və PP nəticələri %1 səviyyəsində vahid kökü rədd edir.
ADF testi intercept ilə tətbiq edilmiş, lag length Bayesian Information Criterion istifadə edilərək maksimum 20 lag arasından seçilmişdir. Phillips–Perron \(Z_{\rho}\) testi truncation lag 9 ilə aparılmışdır.
VAR modeli
\(y_t\), eyni gündə bütün aktiv gəlirlərini ehtiva edən vektordur. \(c\) intercept, \(A_{\ell}\) lag coefficient matrices, \(p\) VAR lag order və \(\varepsilon_t\) innovation vektorudur. \(\Sigma\), innovation covariance matrix-dir.
VAR-ın elmi vəzifəsi birdən çox maliyyə sırasının öz keçmişləri və digər sıraların gecikmələri ilə birlikdə modelləşdirilməsini təmin etməkdir. Lakin bu əmsallar təkbaşına struktur iqtisadi səbəbiyyət demək deyil.
BIC ilə lag seçimi
\(\widehat{\Sigma}_{p}\), lag \(p\) altında qiymətləndirilən residual covariance matrix; \(k_p\), istifadə olunan tətbiqdəki sistem parameter count; \(T\), effective estimation sample size-dır. Birinci termin model uyğunluğunu, ikinci termin model mürəkkəbliyini cəzalandırır. Daha aşağı BIC üstün tutulur.
| Şəbəkə | Lag 1 | Lag 2 | Lag 3 | Lag 4 | Lag 5 | Lag 6 | Lag 7 | Lag 8 | Lag 9 | Lag 10 | Seçim |
|---|---|---|---|---|---|---|---|---|---|---|---|
| U.S. Dollar Index daxil olmaqla 7 aktiv | -7.36 | -7.50 | -7.47 | -7.39 | -7.30 | -7.19 | -7.08 | -6.96 | -6.84 | -6.74 | VAR(2) |
| U.S. Dollar Index istisna olmaqla 6 aktiv | -3.98 | -3.90 | -3.81 | -3.73 | -3.65 | -3.56 | -3.49 | -3.39 | -3.30 | -3.23 | VAR(1) |
Seçilmiş lag order-lər bütün rolling pəncərələr boyunca sabit saxlanılır. Beləliklə rolling ölçülərdəki dəyişmənin hər pəncərədə başqa VAR lag seçilməsindən deyil, qiymətləndirilmiş connectedness quruluşunun dəyişməsindən qaynaqlanması nəzərdə tutulur.
Ümumiləşdirilmiş Proqnoz-Xətası Dispersiyasının Ayrışdırılması
Stabil VAR-ın orta dəyərə uyğunlaşdırılmış moving-average təqdimatı:
üzərindən \(H\)-addımlıq generalized forecast-error variance payı:
\(\theta^{g}_{ij}(H)\), aktiv \(i\)-nin \(H\)-addımlıq forecast-error variance-ının innovation \(j\) ilə əlaqəli hissəsini ölçür. \(\sigma_{jj}\), \(\Sigma\)-nın \(j\)-ci diaqonal elementidir; \(e_i\) və \(e_j\) selection vector-lardır.
Generalized decomposition Cholesky ordering-ə əsaslanmadığı üçün variable ordering probleminə qarşı daha davamlıdır. Lakin generalized shares sətir üzrə avtomatik olaraq 1-ə cəmlənmir. Buna görə mənbə sətir normallaşdırması tətbiq edir:
Normallaşdırmadan sonra hər sətirin cəmi 1 olur. Sətir təsirlənən aktivi, sütun isə shock source-u göstərir.
TO, FROM, NET və TCI
\(FROM_i\), aktiv \(i\)-nin digər aktivlərdən aldığı cross-asset variance contribution-ı; \(TO_i\), aktiv \(i\)-nin digər aktivlərin forecast-error variance-larına verdiyi contribution-ı; \(NET_i\) isə ikisi arasındakı tarazlığı göstərir.
\(NET_i>0\) olduqda aktiv xalis ötürücü, \(NET_i<0\) olduqda isə xalis qəbul edən kimi müəyyənləşdirilir.
Total Connectedness Index sistem üzrə orta cross-asset forecast-error variance contribution səviyyəsini ümumiləşdirir. Məsələn, orta rolling TCI-nin təxminən 30 olması hər aktivdə dəqiq %30 spillover olduğu demək deyil; bu, bütün aktivlər və pəncərələr üzrə sistem səviyyəli ortalamadır.
Tam nümunə GFEVD matrisi
| Təsirlənən aktiv ↓ / Şok mənbəyi → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Qızıl fyuçersləri | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 73.34 | 4.03 | 11.36 | 0.93 | 10.34 | 0.00 |
| GBP/USD | 3.59 | 65.18 | 23.59 | 3.26 | 3.70 | 0.67 |
| EUR/USD | 9.25 | 21.79 | 60.21 | 2.84 | 5.63 | 0.28 |
| CNY/USD | 1.25 | 4.76 | 4.52 | 84.68 | 4.58 | 0.21 |
| Qızıl fyuçersləri | 0.64 | 0.26 | 0.66 | 0.09 | 97.72 | 0.64 |
| BTC/USD | 0.01 | 0.08 | 0.01 | 0.15 | 0.66 | 99.08 |
Diaqonal dəyərlər own-variable contributions-dır. Diaqonaldan kənar dəyərlər cross-variable connectedness paylarını göstərir. Bunlar identified structural shocks deyil.
İkili xalis spillover matrisi
\(N_{ij}>0\), sətirdəki aktiv \(i\)-nin sütundakı aktiv \(j\)-yə qarşı üstün pairwise xalis ötürücü olduğunu bildirir. Matris skew-symmetric-dir:
Müsbət hissə:
yalnız üstün xalis ötürülmə istiqamətini saxlayır. Əks istiqamətdəki daha kiçik gross contribution və offsetting bilateral məlumatlar bu ixtisarda artıq ayrıca daşınmır.
| Ötürücü ↓ / Qarşı aktiv → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Qızıl fyuçersləri | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 0.00 | -0.44 | -2.11 | 0.32 | -9.70 | 0.01 |
| GBP/USD | 0.44 | 0.00 | -1.80 | 1.50 | -3.44 | -0.59 |
| EUR/USD | 2.11 | 1.80 | 0.00 | 1.68 | -4.97 | -0.27 |
| CNY/USD | -0.32 | -1.50 | -1.68 | 0.00 | -4.49 | -0.06 |
| Qızıl fyuçersləri | 9.70 | 3.44 | 4.97 | 4.49 | 0.00 | 0.02 |
| BTC/USD | -0.01 | 0.59 | 0.27 | 0.06 | -0.02 | 0.00 |
Məsələn, tam nümunə matrisində qızıl fyuçerslərinin JPY/USD-yə qarşı pairwise xalis dəyəri +9,70-dir. Birbaşa ötürülmə şəbəkəsində istiqamət qızıldan JPY/USD-yə doğrudur. Tərs source-tracing Markov gedişi isə bu əlaqəni mənbəyə doğru izlədiyi üçün JPY/USD-dən qızıla doğru hərəkət edən keçiddən istifadə edir.
Tərs Mənbə İzləmə Niyə İrəli Şok Yayılması Deyil?
Çünki Markov kernel-indəki \(i\rightarrow j\) addımı iqtisadi spillover-ın \(i\)-dən \(j\)-yə axdığını demir; əksinə, aktiv \(i\)-nin üstün upstream xalis-spillover təminatçısı olan \(j\)-ni tapmaq üçün ilkin ötürülmə kənarını tərs istiqamətdə izləyir. Buna görə \(F_{out}\) və Viral Centrality nəticələri irəli yönlü səbəbli contagion və ya reallaşmış şok marşrutu kimi şərh edilə bilməz.
Daxil olan və çıxan güc
\(s_i^{in}\), aktiv \(i\)-yə digər aktivlərdən gələn müsbət xalis spillover gücünün cəmini; \(s_i^{out}\), aktiv \(i\)-nin digər aktivlərə üstün xalis ötürülmə gücünün cəmini verir.
\(s_i^{in}=0\) olan düyün pure net source; \(s_i^{out}=0\) olan düyün pure net sink kimi müəyyənləşdirilir.
Tərs source-tracing Markov kernel-i
Buradakı indeks istiqaməti kritik əhəmiyyət daşıyır. Surətdə \(A^{+}_{ji}\) var; yəni birbaşa şəbəkədə \(j\rightarrow i\) olan xalis ötürülmə reverse walk-da \(i\rightarrow j\) source-tracing addımına çevrilir.
Hər sətir 1-ə cəmləndiyi üçün \(P\) sətir-stoxastik Markov kernel-idir. Lakin normallaşdırmanın mühüm bir əvəzi vardır: aktiv \(i\)-nin ümumi incoming magnitude böyüklüyü itir; yalnız təminatçılar arasındakı nisbi çəkilər qalır.
Pure net source üçün incoming supplier olmadığı halda kernel-in sətir cəmini 1 saxlamaq üçün bütün \(N\) düyünə bərabər \(1/N\) keçid əlavə olunur. Mənbə buna uniform restart closure deyir. Bu keçidlər, hətta self-transition belə, ilkin \(A^+\) şəbəkəsində olmayan süni augmented transitions-dır.
Pure-sink üst sərhədi
Mənbə uniform-restart closure altında pure net sink üçün aşağıdakı nəticəni sübut edir:
\(U\), incoming positive net spillover strength-i sıfır olan pure net source düyünlərinin çoxluğudur. \(r\), outgoing positive net spillover strength-i sıfır olan pure sink-dir.
Bu sərhəd “bütün source düyünlərin yüksək stationary mass-i var” demək deyil. Mənbə bunu xüsusi olaraq məhdudlaşdırır: nəticə yalnız seçilmiş reverse orientation və uniform-restart closure altında pure sink-in stationary mass-i üçün üst sərhəd verir.
Stasionar paylanma
\(\pi_i\), reverse source-tracing walk-un uzunmüddətli davranışında aktiv \(i\)-nin düyündə olma ehtimalıdır. Böyük \(\pi_i\), upstream təminatçılar təkrar-təkrar izlənərkən düyünün tez-tez ziyarət edildiyini göstərir.
Bu ehtimal birbaşa iqtisadi şok böyüklüyü deyil. Row normalization absolute incoming spillover magnitude məlumatını aradan qaldırdığı üçün böyük \(\pi_i\) avtomatik olaraq yüksək \(TO_i\) və ya yüksək \(NET_i\) demək deyil.
Stasionar ayrılma ölçüsü
\(F_{out,i}\), stasionar zəncir aktiv \(i\)-də olduqda növbəti keçidin başqa aktivə getmə ehtimalı ilə həmin düyündə olma ehtimalının hasilidir.
Buna görə \(F_{out}\)-dakı “out” sözü reverse Markov chain-dən düyün xaricinə çıxış mənasındadır. Aktivin bazara irəli istiqamətdə iqtisadi shock outflow-u demək deyil.
Non-source düyünlərdə \(P_{ii}=0\) olduğuna görə \(F_{out,i}=\pi_i\)-dir. Pure source düyünlərdə uniform restart row self-transition-u da ehtiva etdiyinə görə:
olur.
Viral Centrality necə hesablanır?
Viral Centrality (VC), mənbədə Fink və həmkarlarının weighted directed networks üçün təklif etdiyi deterministic probability-propagation recursion-ın augmented reverse kernel-ə tətbiqidir. Tədqiqat random cascade realizations simulyasiya etmir; yəni VC Monte Carlo nəticəsi deyil.
Seed aktiv \(s\) başlanğıcda aktivləşdirilmiş qəbul edilir:
\(S_i^{(t)}\), düyün \(i\)-nin təxminən susceptible qalma ehtimalı; \(A_i^{(t)}\), iteration \(t\)-də yeni aktivləşmə ehtimalıdır.
Düyünün əvvəlki iteration-da aktivləşmiş düyünlərdən heç bir aktivləşmə almama ehtimalı:
Yeni aktivləşmə:
Susceptible qalma:
Cumulative approximate activation mass:
Iteration:
olduqda və ya maksimum iteration-a çatdıqda dayanır. Mənbə:
istifadə edir.
Yekun VC:
formulu ilə hesablanır. Sondakı \(-1\), seed aktivin özünü cəmdən çıxarır.
VC mənbə kernel-inə şərtlənmiş deterministik skor olduğuna görə Monte Carlo sampling error daşımır. Bununla belə recursion acyclic şəbəkələrdə exact olduğu halda cycles olduqda independent-cascade reach-i artıq qiymətləndirə bilər. Bu tədqiqatdakı \(P(H)\) row-stochastic olduğuna görə spectral radius 1-dir; mənbə buna görə VC-ni exact expected cascade size deyil, algorithm-defined topology score kimi şərh edir.
Rolling tətbiq
Əsas rolling pəncərə:
ticarət günüdür. Ümumi:
endpoint estimate əldə edilir.
Əsas forecast horizon:
Mənbə rolling VAR yanaşmasını TVP-VAR əvəzinə şüurlu şəkildə seçmişdir. Səbəb forgetting factor, decay rate və ya prior tightness kimi əlavə hyperparameter daxil etmədən hər pəncərənin ordinary-least-squares əsaslı və birbaşa təkrar istehsal edilə bilən olmasıdır.
Robustluq şəbəkəsi:
Rolling orta ilə tam nümunə niyə eyni deyil?
Mənbə ümumi asset-level \(M\) ölçüsü üçün:
tərifindən istifadə edir. Bu, hər rolling pəncərədə yenidən qiymətləndirilən kernel-lərdən çıxan ölçülərin zaman ortalamasıdır.
Buna qarşı tam nümunə \(M_i^{full}(H)\), tək bir bütün-nümunə modeli və tək transition kernel üzərindən hesablanır. Nonlinear matrix normalization, eigenvector və VC recursion səbəbindən:
olması tamamilə mümkündür. Buna görə qızılın rolling NET=33,81 ilə tam nümunə NET=22,64 dəyərləri bir-birinin alternativi deyil, fərqli estimand-lardır.
Paylanmaya əsaslanan vəziyyət göstəriciləri
Rolling \(VC_{i,t}\) və \(F_{out,i,t}\) sıraları üçün aktivə xas empirik sərhədlər:
ilə müəyyənləşdirilir.
Yuxarı və aşağı aşım göstəriciləri:
\[ I_{i,t}^{X,+} = \mathbf{1} \left( X_{i,t}>U_i^X \right), \qquad I_{i,t}^{X,-} = \mathbf{1} \left( X_{i,t}
Joint Elevated Diffusion State:
Low Diffusion State:
və daha yumşaq:
istifadə edilir.
Joint EDS yalnız VC və \(F_{out}\) eyni rolling pəncərədə birlikdə öz yuxarı %2,5 quyruqlarının üzərində olduqda 1 olur. Weak EDS isə onlardan yalnız birinin yüksək olmasını kifayət sayır.
Mənbə bütün threshold-ları tam rolling sample-dan in-sample olaraq hesablayır. Bunlar real-time trading signals, əvvəlcədən müəyyən edilmiş crisis dates və ya externally validated stress indicators deyil.
Davamlı EDS skoru
\(S_{i,t}\), aktivin öz keçmişinə görə iki təsviri şəbəkə metrikasının standartlaşdırılmış ortaq səviyyəsini ümumiləşdirir. Return performance, mənfəət, forward contagion və ya shock magnitude deyil.
Supplementary nəticələrdə GBP/USD, CNY/USD, BTC/USD, JPY/USD və EUR/USD üçün maksimum EDS_score dəyərləri müvafiq olaraq təxminən 2,008; 1,898; 1,884; 1,794 və 1,757 bildirilir. Bunlar aktivin öz tarixi standardized diagnostic səviyyəsinə görə müvəqqəti yüksəlişlərdir.
VC və \(F_{out}\) yuxarı aşmaları heç bir aktivdə eyni rolling pəncərədə üst-üstə düşməmişdir. Mənbə bunun independence və ya contagion yoxluğunun sübutu olmadığını xüsusi vurğulayır. Qonşu rolling pəncərələr \(W-1\) ortaq müşahidə daşıdığı üçün aşımlar ardıcıl qruplar şəklində yarana bilər.
Əhatə ehtimalı
Bu dəyər təxminən %95 olmalıdır; çünki aşağı və yuxarı sərhədlər eyni in-sample sıranın %2,5 və %97,5 empirical quantile-larıdır. Buna görə təxminən %95 coverage proqnoz uğuru və ya predictive calibration sübutu deyil; threshold hesabının consistency check-idir.
PageRank robustluğu
Mənbə stationary distribution-ın konkret \(P\) kernel-inə həddindən artıq asılı olub-olmadığını qiymətləndirmək üçün uniform teleportation ehtiva edən PageRank-type kernel istifadə edir:
Mənbə:
istifadə edir.
PageRank stasionar vektoru:
Birbaşa \(F_{out}\) ilə müqayisə üçün:
müəyyənləşdirilir.
Mühüm texniki fərq: \(PR_{out}\), PageRank teleportation chain-in həqiqi stationary off-diagonal flux-u deyil. Mənbə onu ilkin kernel \(P\)-nin leaving probability-sini PageRank occupancy ilə çəkiləndirən hibrid robustluq metrikası kimi müəyyənləşdirir.
Tədqiqatın Metodu və Nəticələri
Rolling sistem connectedness nəticəsi
| Metrik | Dəyər |
|---|---|
| Orta TCI | 30.44 |
| Minimum TCI | 15.20 |
| Maksimum TCI | 45.38 |
| Standart sapma | 5.25 |
| Maksimum TCI-nin rolling pəncərəsi | 18 oktyabr 2022 – 13 mart 2023 |
Rolling TCI sistemin connectedness səviyyəsinin sabit olmadığını göstərir. Mənbə 2015–2016 Çin yuanı proseslərini, mart 2020 COVID-19 dövrünü, 2022 Rusiya–Ukrayna müharibəsini və 2022 sonu–mart 2023 ABŞ monetar sərtləşmə/bank stressi dövrlərini qrafiklə üst-üstə düşən maliyyə kontekstləri kimi müzakirə edir.
Lakin 100 günlük rolling pəncərə müəyyən tarixdəki tək hadisəni təcrid etmədiyinə görə bu uyğunlaşmalar causal event-study nəticəsi deyil.
Rolling birbaşa spillover rolları
| Aktiv | TO | FROM | NET | Birbaşa rol |
|---|---|---|---|---|
| Qızıl fyuçersləri | 47.51 | 13.71 | 33.81 | Üstün xalis ötürücü |
| BTC/USD | 15.49 | 11.95 | 3.54 | Məhdud müsbət xalis ötürücü |
| EUR/USD | 43.98 | 46.38 | -2.40 | Qəbul edənə yaxın |
| GBP/USD | 36.68 | 41.58 | -4.90 | Xalis qəbul edən |
| CNY/USD | 16.14 | 30.47 | -14.33 | Aydın xalis qəbul edən |
| JPY/USD | 22.84 | 38.55 | -15.71 | Aydın xalis qəbul edən |
NET mənbədə tam dəqiqlikli TO və FROM dəyərlərindən hesablandığı üçün cədvəldə iki onluqla göstərilən TO−FROM fərqi ilə bəzi sətirlərdə 0,01 səviyyəsində fərq yarana bilər. Məsələn, qızıl üçün çap edilmiş 47,51−13,71=33,80 göründüyü halda mənbə NET-i 33,81 bildirir; bu hal yuvarlaqlaşdırma qeydi ilə izah edilmişdir və elmi uyğunsuzluq deyil.
Qızıl Niyə NET və Fout-da Lider Olduğu Halda Viral Centrality-də Aşağıdır?
Çünki qızılın yüksək NET dəyəri birbaşa xalis spillover böyüklüyünü, yüksək \(F_{out}\) dəyəri tərs source-tracing zəncirində stasionar occupation və ayrılma tezliyini, aşağı Viral Centrality isə eyni tərs kernel-də qızıldan başladılan deterministik recursion-ın nisbi çoxaddımlı upstream çıxışını ölçür; bundan əlavə qızıl tam nümunə \(A^+\) şəbəkəsində incoming positive net-spillover strength-i sıfır olan pure source olduğuna görə VC girişindəki sətri uniform restart closure ilə yaradılır.
Tam nümunə üçölçülü rollar
| Aktiv | NET | Fout | VC | Birbaşa NET rolu | Şəbəkə rolu |
|---|---|---|---|---|---|
| Qızıl fyuçersləri | 22.64 | 0.392 | 1.061 | Üstün xalis ötürücü | Ən yüksək stasionar ayrılma |
| BTC/USD | 0.89 | 0.096 | 1.897 | Zəif xalis ötürücü | Yüksək upstream skor |
| EUR/USD | 0.35 | 0.144 | 1.780 | Təxminən balanslı ötürücü | Orta upstream skor |
| GBP/USD | -3.90 | 0.097 | 1.888 | Zəif xalis qəbul edən | Yüksək upstream skor |
| CNY/USD | -8.06 | 0.078 | 1.955 | Aydın xalis qəbul edən | Yüksək upstream skor |
| JPY/USD | -11.92 | 0.113 | 1.806 | Aydın xalis qəbul edən | Orta upstream skor |
Bu cədvəl tədqiqatın ən aydın elmi mesajını daşıyır. Qızıl birbaşa NET və \(F_{out}\) baxımından aydın şəkildə fərqlənərkən VC-də ən aşağı dəyərə malikdir. CNY/USD isə birbaşa qəbul edən olmasına baxmayaraq ən yüksək tam nümunə VC-yə malikdir.
Rolling Fout və VC ortalamaları
| Aktiv | Orta Fout | Orta deterministik VC |
|---|---|---|
| Qızıl fyuçersləri | 0.312 | 1.690 |
| BTC/USD | 0.169 | 2.088 |
| EUR/USD | 0.157 | 2.155 |
| GBP/USD | 0.133 | 2.134 |
| CNY/USD | 0.093 | 2.225 |
| JPY/USD | 0.091 | 2.248 |
Rolling orta \(F_{out}\) sıralamasında qızıl yenə ən yüksəkdir. Rolling orta VC isə əksinə JPY/USD və CNY/USD tərəfində yüksəkdir. Mənbə bunu “stationary-departure ordering-in təxminən tərsi” kimi təsvir edir.
Tam nümunə VC ilə rolling-average VC-nin lideri eyni deyil. Tam nümunədə CNY/USD, rolling ortalamada isə JPY/USD liderdir. Bu, xəta deyil; tam nümunə kernel-i ilə hər rolling-window kernel-indən alınan orta fərqli mathematical objects-dir.
U.S. Dollar Index əlavə edildikdə nə dəyişir?
| Aktiv | İstisna TO | İstisna FROM | İstisna NET | Daxil TO | Daxil FROM | Daxil NET |
|---|---|---|---|---|---|---|
| U.S. Dollar Index | — | — | — | 155.03 | 31.59 | 123.45 |
| Qızıl fyuçersləri | 47.51 | 13.71 | 33.81 | 66.59 | 31.50 | 35.10 |
| BTC/USD | 15.49 | 11.95 | 3.54 | 25.46 | 21.20 | 4.25 |
| EUR/USD | 43.98 | 46.38 | -2.40 | 23.26 | 84.66 | -61.40 |
| GBP/USD | 36.68 | 41.58 | -4.90 | 17.58 | 62.17 | -44.59 |
| CNY/USD | 16.14 | 30.47 | -14.33 | 16.76 | 40.30 | -23.55 |
| JPY/USD | 22.84 | 38.55 | -15.71 | 21.13 | 54.39 | -33.27 |
U.S. Dollar Index şəbəkədə açıq düyün olduqda birbaşa ötürülmə iyerarxiyası ciddi şəkildə dəyişir. Lakin bu köməkçi spesifikasiya baseline-ın yerinə keçirilməmişdir. Mənbənin əsaslandırması budur ki, bilateral USD exchange rates artıq ortaq dollar-related risk faktorlarını daşıyır və geniş dollar indeksini əsas şəbəkəyə əlavə etmək bu ortaq faktoru dominant explicit node-a çevirə bilər.
| Aktiv | Orta Fout | Orta deterministik VC |
|---|---|---|
| U.S. Dollar Index | 0.304 | 1.722 |
| Qızıl fyuçersləri | 0.200 | 1.981 |
| BTC/USD | 0.152 | 2.137 |
| EUR/USD | 0.082 | 2.320 |
| JPY/USD | 0.079 | 2.235 |
| CNY/USD | 0.071 | 2.292 |
| GBP/USD | 0.068 | 2.304 |
Bu spesifikasiyada ən yüksək orta \(F_{out}\) U.S. Dollar Index-ə, ən yüksək orta deterministik VC isə EUR/USD-yə məxsusdur. Deməli dollar faktoru əlavə edildikdə də bütün rol ölçüləri eyni aktivi lider seçmir.
| Spesifikasiya | Orta TCI | Əsas NET ötürücü | Ən yüksək Fout | Ən yüksək π | Ən yüksək rolling orta VC | Joint EDS |
|---|---|---|---|---|---|---|
| Dollar indeksi istisna | 30.44 | Qızıl fyuçersləri | Qızıl fyuçersləri | Qızıl fyuçersləri | JPY/USD | 0 |
| Dollar indeksi daxil | 46.54 | U.S. Dollar Index | U.S. Dollar Index | U.S. Dollar Index | EUR/USD | 0 |
PageRank robustluq nəticəsi
Baseline \(W=100,H=10,\alpha=0.85\) quruluşunda \(F_{out}\) ilə \(PR_{out}\) aktiv sıralamaları eynidir. Mənbə Spearman rank correlation və Pearson correlation dəyərlərinin üç onluğa yuvarlaqlaşdırıldıqda:
olduğunu bildirir.
Daha geniş robustluq grid-ində:
| Aktiv dəsti | Minimum | Orta | Median | Maksimum |
|---|---|---|---|---|
| U.S. Dollar Index daxil | 1.000 | 1.000 | 1.000 | 1.000 |
| U.S. Dollar Index istisna | 1.000 | 1.000 | 1.000 | 1.000 |
Bu cədvəl \(W\in\{52,100,150\}\) və \(H\in\{5,10,15\}\) kombinasiyalarını əhatə edir. Nəticə stationary-departure ordering-in bu tədqiqat çərçivəsində PageRank regularization-a qarşı çox sabit olduğunu göstərir; bütün mümkün alternative closure-lara qarşı dəyişməzlik sübutu deyil.
Joint EDS və LDS robustluq nəticəsi
| Grid | Maksimum Joint EDS tezliyi | Maksimum LDS tezliyi |
|---|---|---|
| \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\), bütün aktivlər və iki aktiv dəsti | 0.000 | 0.000 |
Bu sıfır tezliklər “VC ilə Fout müstəqildir” nəticəsini sübut etmir. “Maliyyə contagion-u yoxdur” mənasına da gəlmir. Eşiklər in-sample olaraq yaradılır və rolling pəncərələr güclü şəkildə overlap edir. Nəticə yalnız seçilmiş diagnostic definitions altında ortaq iki-quyruq hadisəsinin müşahidə edilmədiyini deyir.
Tədqiqatın dəstəklədiyi nəticələr
- Altı aktivli baseline maliyyə şəbəkəsinin connectedness səviyyəsi zamanla dəyişir.
- Qızıl fyuçersləri rolling birbaşa NET spillover baxımından üstün ötürücüdür.
- BTC/USD rolling birbaşa spillover-da müsbətdir, lakin qızıldan xeyli daha məhdud ötürücü rolundadır.
- JPY/USD və CNY/USD rolling birbaşa spillover-da aydın qəbul edən mövqeyindədir.
- Tam nümunə qızıl fyuçersləri həm ən yüksək NET, həm də ən yüksək \(F_{out}\) dəyərinə malikdir.
- Tam nümunə qızıl VC dəyəri altı aktiv içində ən aşağıdır.
- CNY/USD xalis qəbul edən olmasına baxmayaraq ən yüksək tam nümunə VC dəyərinə malikdir.
- Rolling VC ortalamalarının lideri JPY/USD-dir; bu nəticə tam nümunə liderindən fərqlənir.
- Birbaşa NET, stasionar ayrılma və deterministik VC eyni aktiv rolunu ölçmür.
- U.S. Dollar Index əlavə edildikdə orta TCI yüksəlir və birbaşa-ötürülmə iyerarxiyası dəyişir.
- U.S. Dollar Index daxil modeldə NET/Fout lideri U.S. Dollar Index olduğu halda rolling orta VC lideri EUR/USD-dir.
- PageRank regularization tədqiqatda araşdırılan window/horizon grid-ində \(F_{out}\) sıralamasını dəyişdirməmişdir.
- Joint EDS və LDS müşahidə olunan robustluq grid-ində sıfırdır.
Tədqiqatın dəstəkləmədiyi nəticələr
- VAR-GFEVD əlaqələri structural economic causality-ni sübut etmir.
- NET transmission real vaxtda fiziki şok yolu deyil.
- Reverse Markov transition iqtisadi şokun irəli istiqamətli marşrutu deyil.
- Yüksək VC aktivin digər bazarlara irəli istiqamətdə daha çox contagion yaydığını göstərmir.
- VC exact Monte Carlo independent-cascade expectation deyil.
- Joint EDS-in sıfır olması financial contagion-un mövcud olmadığını sübut etmir.
- Təxminən %95 in-sample coverage predictive calibration sübutu deyil.
- Qızılın dominant transmitter olması safe-haven rolunun səbəb mexanizmini sübut etmir.
- Qızıl, Bitcoin və ya valyutalar üçün tapılan şəbəkə rolları dəyişməz iqtisadi kimliklər deyil.
- U.S. Dollar Index daxil model baseline modelin “daha doğru” əvəzi kimi sübut edilməmişdir.
- Rolling TCI ilə tarixi hadisələrin üst-üstə düşməsi müəyyən hadisələrin TCI hərəkətinə səbəb olduğunu təkbaşına göstərmir.
Əsas məhdudiyyətlər
Birinci məhdudiyyət: VAR-GFEVD forecast-error-variance connectedness ölçür; structural causal relation ölçmür.
İkinci məhdudiyyət: \(A^+\) yalnız positive pairwise net spillover direction-ı saxlayır. Offset edən bilateral contributions və əks istiqamətin gross magnitude məlumatı bu mərhələdə aradan qaldırılır.
Üçüncü məhdudiyyət: Row normalization incoming spillover-ın absolute magnitude məlumatını aradan qaldırır. Eyni relative supplier composition-a malik, lakin fərqli ümumi spillover böyüklüyü olan iki düyün Markov kernel-ində oxşar görünə bilər.
Dördüncü məhdudiyyət: Pure source üçün uniform restart row metodoloji closure choice-dır. Bu süni keçidlər \(F_{out}\) və VC-nin səviyyəsinə və potensial olaraq sıralamasına təsir edə bilər.
Beşinci məhdudiyyət: Deterministic VC cyclic graph-larda exact independent-cascade reach deyil və artıq qiymətləndirmə edə bilər. Row-stochastic kernel-in spectral radius-u 1 olduğuna görə small-spectral-radius dəqiqlik şərti burada istifadə edilə bilməz.
Altıncı məhdudiyyət: Rolling nəticələr \(W\) və \(H\) seçiminə bağlıdır. Mənbə alternativ \(W=52,100,150\) və \(H=5,10,15\) dəyərləri ilə robustluq yoxlaması aparmışdır; bu, bütün mümkün window/horizon seçimlərinin eyni nəticəni verəcəyini sübut etmir.
Yeddinci məhdudiyyət: Yeddi aktivli auxiliary modeldə VAR(2)-nin 100 günlük rolling pəncərə daxilində qiymətləndirilməsi hər əmsal üçün nisbətən məhdud məlumat buraxır. Mənbə buna görə dollar-index nəticələrini baseline-ın daha dəqiq əvəzi deyil, supplementary robustness evidence kimi görür.
Səkkizinci məhdudiyyət: Sıralar gündəlik olsa da FX, Bitcoin və gold futures bağlanış/settlement vaxtları venue-specific ola bilər. Estimated lead-lag və directional spillover-ın bir hissəsi non-synchronous observation timing-dən qaynaqlana bilər.
Doqquzuncu məhdudiyyət: GC=F davamlı birləşdirilmiş nearby futures sırasıdır; contract rolls gündəlik return-ların bir hissəsinə təsir edə bilər.
Onuncu məhdudiyyət: Distribution-based state thresholds tam nümunə rolling distribution-dan yaradıldığı üçün real vaxt proqnoz siqnalları deyil.
Ən təhlükəsiz elmi nəticə
Tədqiqatın ən güclü nəticəsi maliyyə şəbəkəsində “aktiv rolu” anlayışının birölçülü olmamasıdır. Qızıl fyuçersləri birbaşa xalis spillover və tərs mənbə-izləmə zəncirində stationary departure baxımından mərkəzi mövqedə olduğu halda, eyni reverse topology-nin çoxaddımlı Viral Centrality skorunda aşağı mövqedədir. Bəzi birbaşa xalis receiver valyuta məzənnələri isə yüksək VC daşıya bilər.
Bu nəticə NET-dən imtina etmək lazım olduğu demək deyil. Əksinə, mənbə NET-in birbaşa transmission üçün düzgün və zəruri ölçü olduğunu; \(F_{out}\) və VC-nin isə fərqli topoloji suallara cavab verən tamamlayıcı xülasələr olduğunu müdafiə edir.
Buna görə bu tədqiqatda “sistemdə hansı aktiv ən vacibdir?” sualının tək cavabı yoxdur. Sual əvvəlcə hansı rolun ölçüldüyünü göstərməlidir: birbaşa xalis transmission, reverse-chain stationary source tracing, yoxsa multistep upstream connectivity?
Mənbə və Metod Qeydi
Orijinal başlıq: Markovian Shock-Source Tracing and Multidimensional Asset Roles in Exchange Rates, Gold Futures, and Bitcoin
Azərbaycan dilində nəşr başlığı: Valyuta Məzənnələri, Qızıl Fyuçersləri və Bitcoin-də Markov Şok-Mənbə İzləmə və Çoxölçülü Aktiv Rolları
Müəlliflər: Seung Ho Choi; Seoin Jang; Hyunwoo Lee; Hayoung Choi.
Müəllif sırası: Mənbə PDF-dəki sıra olduğu kimi qorunmuşdur.
Bərabər töhfə: Seung Ho Choi və Seoin Jang mənbədə bərabər töhfə verən müəlliflər kimi göstərilmişdir.
Birgə məsul müəlliflər: Hyunwoo Lee və Hayoung Choi.
Əlaqə e-poçtları: Hyunwoo Lee üçün hyunwoolee@kias.re.kr; Hayoung Choi üçün hayoung.choi@knu.ac.kr.
Seung Ho Choi-nin afiliasiyaları: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea; Daegu Metropolitan Office of Education, Daegu, Republic of Korea.
Seoin Jang-ın afiliasiyası: Department of Statistics, Kyungpook National University, Daegu, Republic of Korea.
Hyunwoo Lee-nin afiliasiyası: Korea Institute for Advanced Study, Seoul, Republic of Korea.
Hayoung Choi-nin afiliasiyası: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea.
Yüklənmiş versiya: arXiv:2609.03437v1 [cs.CE].
arXiv göndəriş tarixi: 3 sentyabr 2026.
arXiv tərəfindən verilmiş DOI: 10.48550/arXiv.2609.03437.
Platforma: arXiv.
Mənbə növü: Preprint; empirik maliyyə şəbəkəsi/connectedness təhlili.
Jurnal metadata qeydi: Cari arXiv HTML metadata-sında “Physica A: Statistical Mechanics and its Applications” jurnal sahəsi görünür. Bu biblioqrafik yoxlamada ayrıca dərc edilmiş volume/article number/publisher DOI qeydi təsdiqlənmədiyi üçün tədqiqat Verianla-da təsdiqlənmiş resenziyalı version of record kimi təsnif edilməmişdir.
Resenziya vəziyyəti: Yüklənmiş və müstəqil şəkildə təsdiqlənə bilən versiya arXiv preprint-dir; resenziyalı version of record təsdiqlənməmişdir.
Rəsmi qeyd: arXiv:2609.03437.
Lisenziya: Dəqiq arXiv təkrar istifadə lisenziyasının adı bu yoxlamada etibarlı şəkildə müəyyən edilə bilmədiyi üçün uydurulmamışdır.
Məlumat mənbəyi: Yahoo Finance gündəlik bağlanış qiymətləri; məlumatlar Python `yfinance` paketi vasitəsilə əldə edilmişdir.
Məlumat dövrü: 18 sentyabr 2014 – 30 aprel 2026.
Balanslaşdırılmış panel: 2.914 gündəlik müşahidə.
Çatışmayan müşahidələrin işlənməsi: Bütün sıralar ortaq trading-date kəsişməsində uyğunlaşdırılmış; hər hansı sırada çatışmayan tarixlər çıxarılmış; interpolasiya aparılmamışdır.
Baseline aktivlər: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures və BTC/USD.
Köməkçi aktiv: U.S. Dollar Index.
JPY və CNY çevrilməsi: Mənbədə USD başına yerli valyuta kimi endirilən JPY=X və CNY=X sıraları reciprocal alınaraq USD per JPY və USD per CNY təqdimatına çevrilmişdir.
Əsas VAR lag order: Baseline şəbəkə üçün VAR(1); U.S. Dollar Index daxil köməkçi şəbəkə üçün VAR(2). Seçim BIC ilə aparılmışdır.
Əsas forecast horizon: \(H=10\).
Əsas rolling pəncərə: \(W=100\) ticarət günü.
Robustluq grid-i: \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\).
Əsas connectedness metodu: VAR-GFEVD; TO, FROM, NET və TCI.
Əsas şəbəkə çevrilməsi: Signed pairwise net spillover → positive part \(A^+\) → incoming-strength normalization → reverse source-tracing row-stochastic Markov kernel \(P\).
Pure-source closure: Incoming positive net-spillover strength-i sıfır olan düyün üçün uniform \(1/N\) restart row istifadə edilmişdir.
Stasionar ölçü: \(\pi\) stationary distribution və \(F_{out,i}=\pi_i(1-P_{ii})\).
Çoxaddımlı ölçü: Deterministic Viral Centrality; \(\varepsilon=10^{-6}\), maksimum 200 iteration.
VC şərh sərhədi: Monte Carlo independent-cascade nəticəsi və ya realized contagion deyil; cycles olan augmented row-stochastic kernel üzərində deterministic topology score-dur.
Vəziyyət göstəriciləri: VC və Fout üçün %2,5–%97,5 in-sample quantile band; Joint EDS, LDS və Weak EDS. EDS_score üçün standardized VC və Fout ortalaması və %5–%95 score threshold-ları.
PageRank robustluğu: \(\alpha=0.85\) uniform teleportation; hybrid \(PR_{out}=PR_i(1-P_{ii})\) metrikası.
Mühüm rolling birbaşa nəticə: Gold futures NET=33.81; BTC/USD NET=3.54; EUR/USD=-2.40; GBP/USD=-4.90; CNY/USD=-14.33; JPY/USD=-15.71.
Mühüm tam nümunə nəticəsi: Gold futures NET=22.64, Fout=0.392, VC=1.061; CNY/USD NET=-8.06, Fout=0.078, VC=1.955.
Rolling VC lideri: JPY/USD mean VC=2.248. Bu dəyər tam nümunə VC ilə eyni estimand deyil.
Dollar-index robustluğu: Mean TCI 30.44-dən 46.54-ə yüksəlmişdir; U.S. Dollar Index rolling NET=123.45 ilə əsas birbaşa ötürücü və mean Fout=0.304 ilə əsas stationary-departure düyünüdür; mean deterministic VC lideri EUR/USD=2.320-dir.
PageRank sıralama robustluğu: Araşdırılan \(W/H\) grid-ində Fout və PageRank-weighted departure sıralamaları arasında Spearman correlation 1.000 bildirilmişdir.
Joint diffusion-state robustluğu: Bütün \(W/H\), aktiv və iki şəbəkə dəsti kombinasiyalarında maksimum Joint EDS və LDS frequency 0.000-dır; bu contagion yoxluğunun və ya independence-in sübutu deyil.
Maliyyələşdirmə: S. H. Choi və H. Choi: National Research Foundation of Korea / Korean government MSIT, No. 2022R1A5A1033624 və RS-2024-00342939. S. Jang: NRF No. RS-2024-00464395. H. Lee: NRF/MSIT No. RS-2024-00408003 və Korea Institute for Advanced Study, Center for AI and Natural Sciences vasitəsilə KIAS Individual Grant AP103101.
Maraqların toqquşması: Yüklənmiş versiyada ayrıca Conflict of Interest bəyanatı aşkar edilməmişdir.
Data Availability: Ayrı Data Availability bölməsi aşkar edilməmişdir; məlumat mənbəyi metod bölməsində Yahoo Finance kimi bildirilmişdir.
Kod əlçatanlığı: Yüklənmiş PDF-də ayrıca public code repository və ya Code Availability bəyanatı aşkar edilməmişdir.
Müəllif töhfələri: Bərabər töhfə məlumatı olsa da ayrıca CRediT Author Contributions bölməsi aşkar edilməmişdir.
Gold futures məlumat sərhədi: GC=F continuously linked nearby-futures sırası olduğuna görə gündəlik hərəkətlərin bir hissəsi contract-roll adjustment ehtiva edə bilər.
Observation-time sərhədi: FX, Bitcoin və gold futures gündəlik dəyərləri fərqli venue-specific bağlanış/settlement vaxtlarında formalaşa bilər; estimated lead-lag və directional spillover quruluşunun bir hissəsi non-synchronous observation timing-i əks etdirə bilər.
Səbəbiyyət sərhədi: Bütün connectedness və diffusion rolları statistical forecast-error-variance network summaries-dir; structural economic causality və ya realized cascade iddiası deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib