


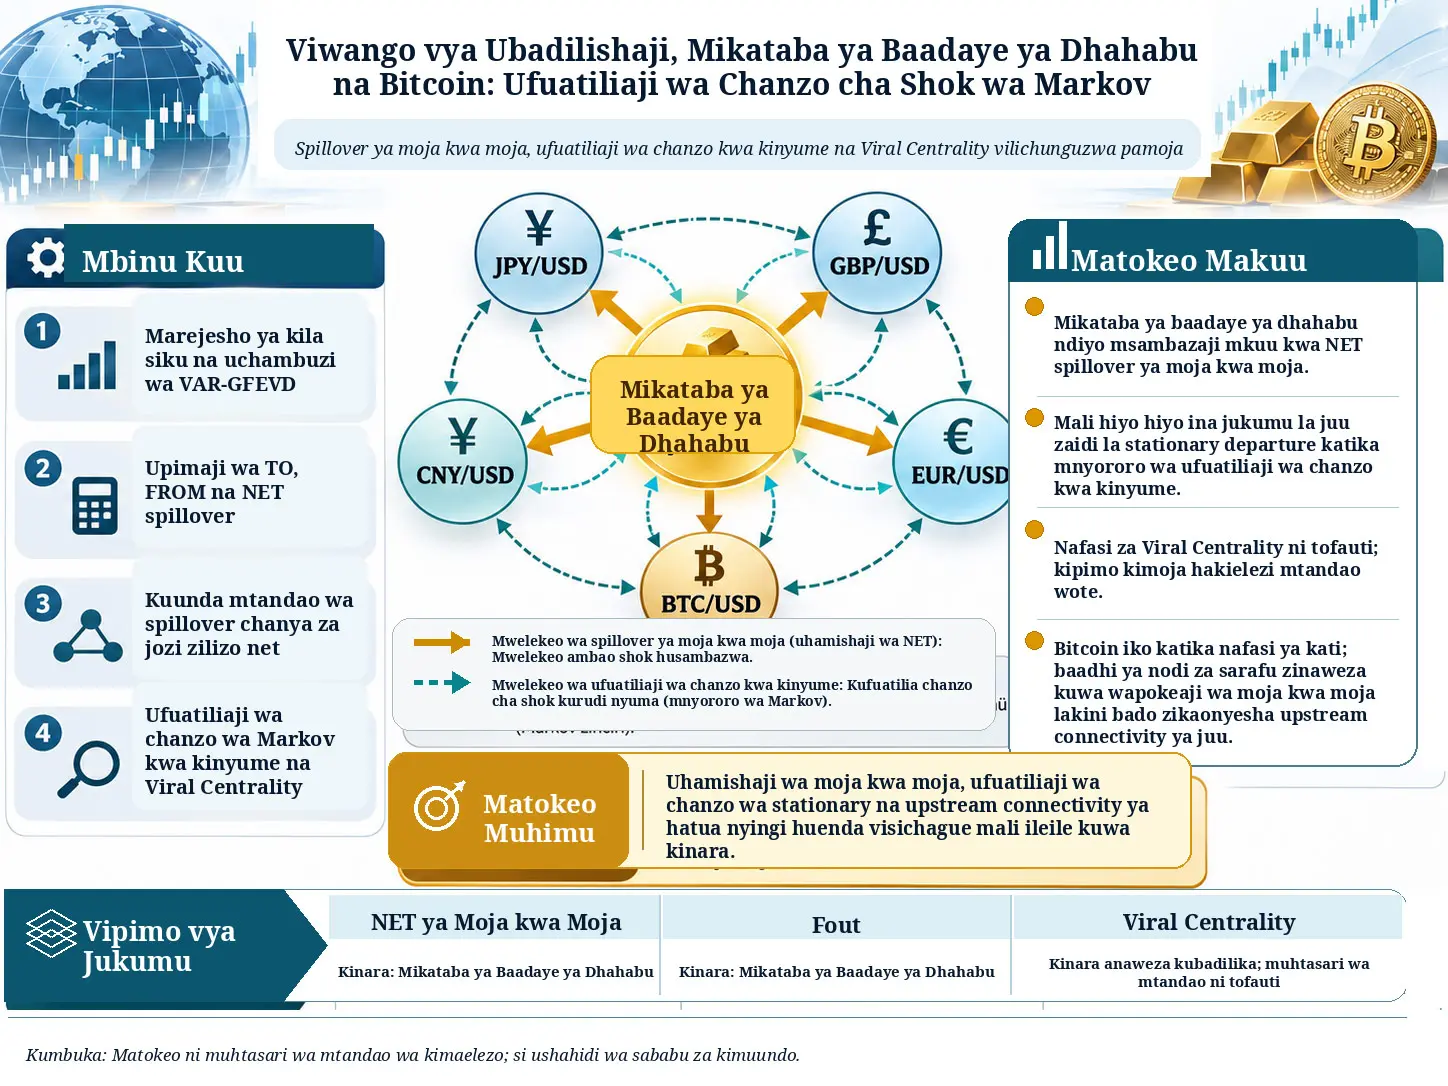
Kernel ya Markov ya ufuatiliaji wa chanzo kwa mwelekeo wa kinyume, ni muundo wa mpito wa Markov wa row-stochastic unaogeuza mwelekeo wa uhamishaji wa moja kwa moja katika mtandao wa spillover chanya za jozi zilizo net, uliokadiriwa kwa VAR-GFEVD, na kusonga kutoka mali moja kuelekea watoa wake wakuu wa spillover net wa upstream. Utafiti wa Seung Ho Choi, Seoin Jang, Hyunwoo Lee na Hayoung Choi unachunguza mtandao wa kimataifa wa kifedha unaojumuisha JPY/USD, GBP/USD, EUR/USD, CNY/USD, mikataba ya baadaye ya dhahabu na BTC/USD katika vipimo vitatu tofauti vya jukumu: uhamishaji wa moja kwa moja wa spillover, jukumu la stationary katika mnyororo wa ufuatiliaji wa chanzo kwa kinyume, na muunganisho wa upstream wa hatua nyingi kupitia Viral Centrality ya deterministic. Marejesho ya kila siku yanachambuliwa kwa VAR-GFEVD; spillover chanya za jozi zilizo net hubadilishwa kuwa kernel ya Markov ya kinyume; usambazaji wa stationary na \(F_{out}\) huhesabiwa; kisha Viral Centrality hutathminiwa kwa njia ya deterministic kwenye kernel hiyo hiyo iliyopanuliwa. Hoja kuu ni kwamba vipimo hivi vitatu havitoi mpangilio mmoja wa mali: mikataba ya baadaye ya dhahabu inaongoza katika NET ya moja kwa moja na stationary departure, lakini si kinara kwa Viral Centrality. Kikomo kikuu cha tafsiri ya utafiti ni kwamba vipimo hivi vyote ni vipimo vya maelezo vya mtandao vinavyotegemea variansi ya hitilafu ya utabiri; havithibitishi structural causality wala financial contagion iliyotokea kwa kweli.
Seti ya data imeundwa kutoka bei za kufunga za kila siku kwa kipindi cha 18 Septemba 2014–30 Aprili 2026. Mtandao mkuu una nodi sita: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures na BTC/USD. U.S. Dollar Index imeongezwa kama nodi ya saba katika spesifikesheni tofauti kwa madhumuni ya robustness pekee. Tarehe za biashara zinazofanana zilitumika, siku ambazo mfululizo wowote ulikuwa na data iliyokosekana zikaondolewa, na hakuna interpolation iliyofanywa. Paneli ya mwisho iliyosawazishwa ina uchunguzi 2.914 wa kila siku.
Spesifikesheni ya msingi ya rolling hutumia \(W=100\) siku za biashara na \(H=10\) kama upeo wa utabiri. Katika mpangilio huu, wastani wa rolling Total Connectedness Index ni 30,44, kiwango cha chini 15,20, kiwango cha juu 45,38 na mkengeuko wa kawaida 5,25. TCI ya juu zaidi ilionekana katika dirisha la rolling la 18 Oktoba 2022–13 Machi 2023. Chanzo kinajadili maendeleo ya yuan ya China, COVID-19, vita vya Urusi–Ukraine, ukazaji wa sera ya fedha ya Marekani na kipindi cha Silicon Valley Bank kama muktadha wa kifedha; lakini hakithibitishi mwingiliano huo wa kihistoria kuwa sababu ya moja kwa moja ya mienendo ya TCI.
Katika wastani wa rolling directional spillover, mikataba ya baadaye ya dhahabu ndiyo net transmitter mkuu ikiwa na \(TO=47,51\), \(FROM=13,71\) na \(NET=33,81\). Thamani ya rolling \(NET=3,54\) ya BTC/USD ni chanya lakini ndogo ikilinganishwa na dhahabu. EUR/USD, GBP/USD, CNY/USD na JPY/USD ziko upande wa net receiver katika wastani wa rolling. Hasa, \(NET=-14,33\) imeripotiwa kwa CNY/USD na \(NET=-15,71\) kwa JPY/USD.
Majukumu ya full-sample ni kitu tofauti cha kihesabu. Kwa mikataba ya baadaye ya dhahabu, full-sample hutoa \(NET=22,64\), \(F_{out}=0,392\) na \(VC=1,061\). CNY/USD, licha ya kuwa na \(NET=-8,06\) na \(F_{out}=0,078\), ina thamani ya juu zaidi ya full-sample Viral Centrality ya \(VC=1,955\). BTC/USD ina jukumu la kati ikiwa na \(NET=0,89\), \(F_{out}=0,096\), \(VC=1,897\). Matokeo haya yanaonyesha kwamba dhana ya “mali ikiwa net transmitter basi pia itaongoza katika centrality zote za mtandao” haitumiki katika modeli hii.
Wastani wa rolling VC na full-sample VC pia si kitu kilekile. Katika wastani wa rolling, JPY/USD ndiyo ya juu zaidi kwa \(VC=2,248\), CNY/USD ikiwa ya pili kwa \(2,225\); lakini katika full-sample transition matrix, CNY/USD ndiyo ya juu zaidi kwa \(1,955\). Chanzo kinaeleza tofauti hii kwa kuwa estimand mbili tofauti zinahesabiwa kutoka kernel tofauti.
U.S. Dollar Index inapoongezwa kama nodi ya saba, mean TCI huongezeka kutoka 30,44 hadi 46,54. Katika mpangilio wa rolling direct NET, U.S. Dollar Index huwa dominant transmitter ikiwa na \(NET=123,45\); mean \(F_{out}\) ya juu zaidi pia iko kwa U.S. Dollar Index. Kwa upande mwingine, mean deterministic VC ya juu zaidi inaonekana katika EUR/USD. Hivyo hata baada ya kuongeza fahirisi ya dola, direct transmission, stationary source tracing na multistep upstream connectivity haviwezi kupunguzwa kuwa mpangilio mmoja wa pamoja.
Utafiti unajaribu kutatua tatizo gani?
Katika tafiti za financial connectedness, mali mara nyingi hugawanywa katika makundi mawili: “net transmitter” au “net receiver”. Ikiwa mali inapeleka spillover nyingi kwa mali nyingine kuliko shok inazopokea, hufasiriwa kama transmitter kwa NET chanya; ikiwa inapokea spillover nyingi zaidi, hufasiriwa kama receiver kwa NET hasi.
Uainishaji huu ni muhimu kwa kufupisha mwelekeo wa uhamishaji wa moja kwa moja, lakini hauelezi topolojia nzima ya mtandao. Mali inaweza kuwa direct transmitter yenye nguvu sana lakini muundo wa vyanzo vya upstream wa hatua nyingi unaofikiwa katika matembezi ya Markov yanayotafuta chanzo kwa mwelekeo wa kinyume unaweza kuwa mdogo. Kinyume chake, ufuatiliaji wa chanzo kwa kinyume ukianzishwa kutoka mali ambayo ni direct receiver unaweza kufikia vyanzo vingi tofauti vya upstream.
Kwa hiyo swali kuu la utafiti ni hili: Je, jukumu la mali ya kifedha katika mtandao linapaswa kufafanuliwa kwa NET spillover pekee, au uhamishaji wa moja kwa moja, ufuatiliaji wa chanzo kwa kinyume wa muda mrefu na multistep upstream connectivity hubeba taarifa tofauti?
Je, NET, Fout na Viral Centrality Hupima Kitu Kilekile?
Hapana. NET hufupisha usawa wa kutuma na kupokea spillover ya moja kwa moja; \(F_{out}\) hufupisha uwezekano wa stationary wa kuwa kwenye nodi moja na kuhamia nodi nyingine katika mnyororo wa Markov wa ufuatiliaji wa chanzo kwa kinyume; Viral Centrality hufupisha mbinu ya deterministic probability propagation ya kufikia vyanzo vya upstream vya hatua nyingi kutoka nodi ya mwanzo kwenye kernel ileile ya kinyume iliyopanuliwa. Kwa hiyo si lazima mipangilio ya mali ya vipimo hivi vitatu ifanane.
Mali zilizochunguzwa na utaratibu wa kunukuu
| Lebo ya mali | Ticker ya Yahoo Finance | Koteshini iliyotumika katika marejesho | Matumizi |
|---|---|---|---|
| JPY/USD | JPY=X | USD kwa JPY 1; mfululizo uliopakuliwa umegeuzwa | Mtandao mkuu |
| GBP/USD | GBPUSD=X | USD kwa GBP 1 | Mtandao mkuu |
| EUR/USD | EURUSD=X | USD kwa EUR 1 | Mtandao mkuu |
| CNY/USD | CNY=X | USD kwa CNY 1; mfululizo uliopakuliwa umegeuzwa | Mtandao mkuu |
| Mikataba ya baadaye ya dhahabu | GC=F | USD kwa troy ounce moja | Mtandao mkuu |
| BTC/USD | BTC-USD | USD kwa Bitcoin 1 | Mtandao mkuu |
| U.S. Dollar Index | DX-Y.NYB | Kiwango cha fahirisi | Mtandao msaidizi wa robustness |
Kwa sababu mifululizo ya JPY=X na CNY=X ilitoka kwenye chanzo katika mfumo wa sarafu ya ndani / USD, watafiti walichukua reciprocal kabla ya uchambuzi. Hivyo katika mifululizo yote ya sarafu, kuimarika kwa sarafu iliyo kwenye numerator dhidi ya USD kunalingana na return chanya. Mabadiliko haya hupunguza mkanganyiko wa ishara katika tafsiri ya directional spillover.
Return ya kila siku huhesabiwaje?
\(P_{i,t}\) ni bei ya kufunga ya mali \(i\) katika siku \(t\). \(r_{i,t}\) ni mabadiliko ya bei kwa asilimia ikilinganishwa na kufunga kwa siku iliyotangulia. Kizidishi cha 100 katika fomula hubadilisha return kuwa kitengo cha asilimia.
Utafiti huu hutumia return rahisi ya asilimia badala ya log return. Verianla haijabadilisha fomula kwa ufafanuzi mwingine wa return.
Mifululizo yote hupangiliwa katika makutano ya tarehe za biashara zinazofanana. Siku ambayo mfululizo wowote una data iliyokosekana huondolewa katika safu nzima; hakuna interpolation. Baada ya mchakato huu:
uchunguzi wa kila siku uliosawazishwa hupatikana.
GC=F inayotumika kwa dhahabu ni mfululizo wa continuously linked nearby-futures. Kwa hiyo chanzo kinasema wazi kwamba baadhi ya mienendo ya kila siku inaweza kujumuisha si tu mabadiliko ya kiuchumi ya bei ya dhahabu bali pia athari za futures contract roll adjustment.
Takwimu elekezi na stationarity
| Mfululizo | Uchunguzi | Wastani | Mkengeuko wa kawaida | Skewness | Kurtosis | Jarque-Bera | ADF | PP Zρ |
|---|---|---|---|---|---|---|---|---|
| JPY/USD | 2914 | -0.012 | 0.579 | 0.293 | 6.215 | 1296.68*** | -13.58*** | -2924.99*** |
| GBP/USD | 2914 | -0.005 | 0.582 | -0.827 | 15.917 | 20590.40*** | -15.48*** | -2736.90*** |
| EUR/USD | 2914 | -0.002 | 0.508 | 0.084 | 5.512 | 769.58*** | -14.76*** | -2836.42*** |
| CNY/USD | 2914 | -0.003 | 0.296 | 0.285 | 11.886 | 9626.63*** | -12.59*** | -3438.24*** |
| Mikataba ya baadaye ya dhahabu | 2914 | 0.051 | 1.033 | -0.534 | 11.450 | 8807.94*** | -14.59*** | -2910.42*** |
| BTC/USD | 2914 | 0.264 | 4.189 | 0.032 | 9.611 | 5307.05*** | -13.21*** | -3067.50*** |
| U.S. Dollar Index | 2914 | 0.006 | 0.439 | -0.121 | 4.641 | 334.07*** | -14.50*** | -2772.83*** |
Kwa Jarque–Bera test, significance humaanisha kukataliwa kwa null hypothesis ya usambazaji wa kawaida. Katika ADF na Phillips–Perron tests, significance huonyesha kukataliwa kwa unit-root null hypothesis. Katika mifululizo yote ya chanzo, matokeo ya ADF na PP hukataa unit root katika kiwango cha %1.
ADF test ilitekelezwa na intercept, na lag length ikachaguliwa kutoka hadi lag 20 kwa kutumia Bayesian Information Criterion. Phillips–Perron \(Z_{\rho}\) test ilifanywa kwa truncation lag 9.
Modeli ya VAR
\(y_t\) ni vekta inayojumuisha returns za mali zote katika siku ileile. \(c\) ni intercept, \(A_{\ell}\) ni lag coefficient matrices, \(p\) ni VAR lag order na \(\varepsilon_t\) ni vekta ya innovation. \(\Sigma\) ni innovation covariance matrix.
Jukumu la kisayansi la VAR ni kuwezesha mifululizo mingi ya kifedha kumodeliwa pamoja na historia zake na lag za mifululizo mingine. Hata hivyo, coefficients hizi pekee hazimaanishi structural economic causality.
Uchaguzi wa lag kwa BIC
\(\widehat{\Sigma}_{p}\) ni residual covariance matrix iliyokadiriwa chini ya lag \(p\); \(k_p\) ni system parameter count katika utekelezaji uliotumika; \(T\) ni effective estimation sample size. Kipengele cha kwanza huakisi model fit, cha pili huadhibu ugumu wa modeli. BIC ya chini hupendelewa.
| Mtandao | Lag 1 | Lag 2 | Lag 3 | Lag 4 | Lag 5 | Lag 6 | Lag 7 | Lag 8 | Lag 9 | Lag 10 | Uchaguzi |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Mali 7 pamoja na U.S. Dollar Index | -7.36 | -7.50 | -7.47 | -7.39 | -7.30 | -7.19 | -7.08 | -6.96 | -6.84 | -6.74 | VAR(2) |
| Mali 6 bila U.S. Dollar Index | -3.98 | -3.90 | -3.81 | -3.73 | -3.65 | -3.56 | -3.49 | -3.39 | -3.30 | -3.23 | VAR(1) |
Lag order zilizochaguliwa huwekwa zisibadilike katika rolling windows zote. Lengo ni kwamba mabadiliko katika vipimo vya rolling yatokane na mabadiliko ya muundo wa connectedness uliokadiriwa, si kuchaguliwa kwa VAR lag tofauti katika kila dirisha.
Generalized Forecast-Error Variance Decomposition
Uwakilishi wa mean-adjusted moving-average wa VAR thabiti:
kupitia huo, \(H\)-step generalized forecast-error variance share:
\(\theta^{g}_{ij}(H)\) hupima sehemu ya \(H\)-step forecast-error variance ya mali \(i\) inayohusiana na innovation \(j\). \(\sigma_{jj}\) ni elementi ya diagonal ya \(j\) ya \(\Sigma\); \(e_i\) na \(e_j\) ni selection vectors.
Kwa sababu generalized decomposition haitegemei Cholesky ordering, ni thabiti zaidi dhidi ya tatizo la variable ordering. Hata hivyo generalized shares hazijumlishwi kiotomatiki kuwa 1 kwa kila row. Kwa hiyo chanzo hutumia row normalization:
Baada ya normalization, jumla ya kila row huwa 1. Row huwakilisha mali iliyoathiriwa na column huwakilisha shock source.
TO, FROM, NET na TCI
\(FROM_i\) hutoa cross-asset variance contribution ambayo mali \(i\) inapokea kutoka mali nyingine; \(TO_i\) hutoa contribution ya mali \(i\) kwa forecast-error variance za mali nyingine; \(NET_i\) hutoa usawa kati ya hizo mbili.
Ikiwa \(NET_i>0\), mali hufafanuliwa kama net transmitter; ikiwa \(NET_i<0\), kama net receiver.
Total Connectedness Index hufupisha kiwango cha wastani cha cross-asset forecast-error variance contribution katika mfumo mzima. Kwa mfano, mean rolling TCI kuwa takriban 30 haimaanishi kwamba kila mali ina spillover ya %30 hasa; ni wastani wa kiwango cha mfumo katika mali na madirisha yote.
Matriksi ya full-sample GFEVD
| Mali iliyoathiriwa ↓ / Chanzo cha shok → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Mikataba ya baadaye ya dhahabu | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 73.34 | 4.03 | 11.36 | 0.93 | 10.34 | 0.00 |
| GBP/USD | 3.59 | 65.18 | 23.59 | 3.26 | 3.70 | 0.67 |
| EUR/USD | 9.25 | 21.79 | 60.21 | 2.84 | 5.63 | 0.28 |
| CNY/USD | 1.25 | 4.76 | 4.52 | 84.68 | 4.58 | 0.21 |
| Mikataba ya baadaye ya dhahabu | 0.64 | 0.26 | 0.66 | 0.09 | 97.72 | 0.64 |
| BTC/USD | 0.01 | 0.08 | 0.01 | 0.15 | 0.66 | 99.08 |
Thamani za diagonal ni own-variable contributions. Thamani zisizo diagonal zinaonyesha sehemu za cross-variable connectedness. Hizi si identified structural shocks.
Matriksi ya pairwise net spillover
\(N_{ij}>0\) inaonyesha kuwa mali \(i\) katika row ni pairwise net transmitter mkuu dhidi ya mali \(j\) katika column. Matriks ni skew-symmetric:
Sehemu chanya:
huhifadhi dominant net transmission direction pekee. Gross contribution ndogo katika mwelekeo kinyume na offsetting bilateral information hazibebwi tena kando katika upunguzaji huu.
| Transmitter ↓ / Mali ya upande mwingine → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Mikataba ya baadaye ya dhahabu | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 0.00 | -0.44 | -2.11 | 0.32 | -9.70 | 0.01 |
| GBP/USD | 0.44 | 0.00 | -1.80 | 1.50 | -3.44 | -0.59 |
| EUR/USD | 2.11 | 1.80 | 0.00 | 1.68 | -4.97 | -0.27 |
| CNY/USD | -0.32 | -1.50 | -1.68 | 0.00 | -4.49 | -0.06 |
| Mikataba ya baadaye ya dhahabu | 9.70 | 3.44 | 4.97 | 4.49 | 0.00 | 0.02 |
| BTC/USD | -0.01 | 0.59 | 0.27 | 0.06 | -0.02 | 0.00 |
Kwa mfano, katika matriksi ya full-sample, pairwise net ya mikataba ya baadaye ya dhahabu dhidi ya JPY/USD ni +9,70. Katika direct transmission network, mwelekeo ni kutoka dhahabu kwenda JPY/USD. Reverse source-tracing Markov walk hufuata uhusiano huu kuelekea chanzo na kwa hiyo hutumia transition kutoka JPY/USD kwenda dhahabu.
Kwa Nini Ufuatiliaji wa Chanzo kwa Kinyume Si Uenezaji wa Shok wa Mbele?
Kwa sababu hatua ya \(i\rightarrow j\) katika Markov kernel haisemi kwamba spillover ya kiuchumi inatiririka kutoka \(i\) kwenda \(j\); badala yake hufuata original transmission edge kwa mwelekeo wa kinyume ili kupata \(j\), ambaye ni dominant upstream net-spillover supplier wa mali \(i\). Kwa hiyo matokeo ya \(F_{out}\) na Viral Centrality hayawezi kufasiriwa kama forward causal contagion au njia halisi ya shok iliyotokea.
Nguvu ya kuingia na kutoka
\(s_i^{in}\) hutoa jumla ya positive net spillover strength inayoingia kwa mali \(i\) kutoka mali nyingine; \(s_i^{out}\) hutoa jumla ya dominant net transmission strength ya mali \(i\) kuelekea mali nyingine.
Nodi yenye \(s_i^{in}=0\) pure net source; nodi yenye \(s_i^{out}=0\) pure net sink hufafanuliwa hivyo.
Reverse source-tracing Markov kernel
Mwelekeo wa fahirisi hapa ni muhimu sana. Numerator ni \(A^{+}_{ji}\); yaani net transmission ya \(j\rightarrow i\) katika mtandao wa moja kwa moja hugeuka kuwa hatua ya source-tracing ya \(i\rightarrow j\) katika reverse walk.
Kwa kuwa kila row hujumlisha kuwa 1, \(P\) ni row-stochastic Markov kernel. Hata hivyo normalization ina gharama muhimu: ukubwa wa jumla wa incoming magnitude wa mali \(i\) hupotea; kinachobaki ni uzito wa jamaa kati ya suppliers.
Kwa pure net source, ingawa hakuna incoming supplier, transition sawa ya \(1/N\) huongezwa kwa nodi zote \(N\) ili jumla ya row ya kernel ibaki 1. Chanzo huita hili uniform restart closure . Transition hizi, hata self-transition, ni augmented transitions bandia ambazo hazipo katika mtandao wa asili wa \(A^+\).
Kikomo cha juu cha pure-sink
Chanzo kinathibitisha matokeo yafuatayo kwa pure net sink chini ya uniform-restart closure:
\(U\) ni seti ya pure net source nodes zenye incoming positive net spillover strength ya sifuri. \(r\) ni pure sink yenye outgoing positive net spillover strength ya sifuri.
Bound hii haimaanishi kwamba “source nodes zote zina stationary mass kubwa”. Chanzo kinaweka kikomo wazi: matokeo yanatoa upper bound kwa stationary mass ya pure sink tu chini ya reverse orientation na uniform-restart closure iliyochaguliwa.
Usambazaji wa stationary
\(\pi_i\) ni occupation probability ya mali \(i\) katika tabia ya muda mrefu ya reverse source-tracing walk. \(\pi_i\) kubwa inaonyesha kwamba nodi hutembelewa mara kwa mara wakati upstream suppliers wanafuatiliwa tena na tena.
Uwezekano huu si ukubwa wa moja kwa moja wa shok ya kiuchumi. Kwa kuwa row normalization huondoa taarifa ya absolute incoming spillover magnitude, \(\pi_i\) kubwa haimaanishi moja kwa moja \(TO_i\) au \(NET_i\) kubwa.
Kipimo cha stationary departure
\(F_{out,i}\) ni zao la uwezekano wa kuwa kwenye mali \(i\) katika stationary chain na uwezekano kwamba transition inayofuata itaenda kwa mali nyingine.
Kwa hiyo neno “out” katika \(F_{out}\) linamaanisha kutoka nje ya nodi katika reverse Markov chain . Halimaanishi economic shock outflow ya mbele kutoka mali kwenda sokoni.
Katika non-source nodes \(P_{ii}=0\), kwa hiyo \(F_{out,i}=\pi_i\). Katika pure source nodes, uniform restart row pia ina self-transition, kwa hiyo:
hupatikana.
Viral Centrality huhesabiwaje?
Viral Centrality (VC) ni matumizi ya deterministic probability-propagation recursion iliyopendekezwa na Fink na wenzake kwa weighted directed networks kwenye augmented reverse kernel. Utafiti hausimulati random cascade realizations; hivyo VC si matokeo ya Monte Carlo.
Seed asset \(s\) huchukuliwa kuwa imewezeshwa mwanzoni:
\(S_i^{(t)}\) ni uwezekano wa takriban kwamba node \(i\) itaendelea kuwa susceptible; \(A_i^{(t)}\) ni uwezekano wa activation mpya katika iteration \(t\).
Uwezekano kwamba node haitapokea activation yoyote kutoka nodes zilizo-activate katika iteration iliyopita:
Activation mpya:
Kuendelea kuwa susceptible:
Cumulative approximate activation mass:
Iteration:
hisimama inapofikia sharti au maximum iteration. Chanzo:
hutumia.
VC ya mwisho:
huhesabiwa kwa fomula hii. \(-1\) ya mwisho huondoa seed asset yenyewe kutoka jumla.
Kwa kuwa VC ni deterministic score yenye masharti kwa source kernel, haina Monte Carlo sampling error. Hata hivyo recursion ni exact katika mitandao acyclic, lakini ikiwa cycles zipo inaweza kuzidisha independent-cascade reach. Kwa kuwa \(P(H)\) katika utafiti huu ni row-stochastic na spectral radius ni 1, chanzo hutafsiri VC si kama exact expected cascade size bali kama algorithm-defined topology score .
Matumizi ya rolling
Dirisha kuu la rolling:
ni siku za biashara. Jumla:
endpoint estimate hupatikana.
Forecast horizon kuu:
Chanzo kilichagua kwa makusudi mbinu ya rolling VAR badala ya TVP-VAR. Sababu ni kwamba kila dirisha hubaki msingi wake ordinary-least-squares na linaweza kurudiwa moja kwa moja bila kuongeza hyperparameter za ziada kama forgetting factor, decay rate au prior tightness.
Grid ya robustness:
Kwa nini wastani wa rolling na full-sample si sawa?
Chanzo hutumia ufafanuzi ufuatao kwa kipimo cha jumla cha asset-level \(M\):
. Huu ni wastani wa muda wa vipimo vinavyotokana na kernel zinazokadiriwa upya katika kila rolling window.
Kwa upande mwingine, full-sample \(M_i^{full}(H)\) huhesabiwa kutoka modeli moja ya sampuli nzima na transition kernel moja. Kwa sababu ya nonlinear matrix normalization, eigenvector na VC recursion:
inawezekana kabisa. Kwa hiyo rolling NET=33,81 na full-sample NET=22,64 za dhahabu si mbadala wa kila mmoja, bali ni estimand tofauti.
Viashiria vya hali vinavyotegemea usambazaji
Kwa mifululizo ya rolling \(VC_{i,t}\) na \(F_{out,i,t}\), mipaka ya empiriki ya kila mali:
hufafanuliwa.
Viashiria vya kuvuka kikomo cha juu na cha chini:
\[ I_{i,t}^{X,+} = \mathbf{1} \left( X_{i,t}>U_i^X \right), \qquad I_{i,t}^{X,-} = \mathbf{1} \left( X_{i,t}
Joint Elevated Diffusion State:
Low Diffusion State:
na toleo lenye masharti mepesi zaidi:
hutumika.
Joint EDS huwa 1 tu pale VC na \(F_{out}\) zote zikiwa juu ya mikia yao ya juu ya %2,5 katika rolling window ileile. Weak EDS huchukulia kuwa ni ya kutosha ikiwa moja tu kati ya hizo mbili iko juu.
Chanzo huhesabu threshold zote kutoka full rolling sample kwa njia ya in-sample. Hizi si real-time trading signals, crisis dates zilizowekwa mapema wala externally validated stress indicators.
Continuous EDS score
\(S_{i,t}\) hufupisha kiwango cha pamoja kilichostandardishwa cha metrika mbili za maelezo za mtandao ikilinganishwa na historia ya mali yenyewe. Si Return performance, faida, forward contagion wala shock magnitude.
Katika matokeo ya supplementary, viwango vya juu vya EDS_score kwa GBP/USD, CNY/USD, BTC/USD, JPY/USD na EUR/USD vimeripotiwa kuwa takriban 2,008; 1,898; 1,884; 1,794 na 1,757 mtawalia. Haya ni ongezeko la muda kulingana na kiwango cha kihistoria cha standardized diagnostic cha mali yenyewe.
Upper exceedance za VC na \(F_{out}\) hazikupishana katika rolling window ileile kwa mali yoyote. Chanzo kinasisitiza kwamba hii si ushahidi wa independence wala kutokuwepo kwa contagion. Kwa kuwa rolling windows zinazofuatana hushiriki uchunguzi \(W-1\), exceedance zinaweza kujitokeza kama makundi yanayofuatana.
Uwezekano wa kufunika
Thamani hii inapaswa kuwa takriban %95 kwa sababu mipaka ya chini na ya juu ni empirical quantiles za %2,5 na %97,5 za mfululizo huohuo wa in-sample. Kwa hiyo coverage ya takriban %95 si ushahidi wa mafanikio ya forecast wala predictive calibration; ni consistency check ya hesabu ya threshold.
Robustness ya PageRank
Ili kutathmini kama stationary distribution inategemea kupita kiasi kernel maalumu ya \(P\), chanzo hutumia PageRank-type kernel yenye uniform teleportation:
Chanzo:
hutumia.
Vekta ya stationary ya PageRank:
Ili kulinganisha moja kwa moja na \(F_{out}\):
hufafanuliwa.
Tofauti muhimu ya kiufundi: \(PR_{out}\) si stationary off-diagonal flux halisi ya PageRank teleportation chain. Chanzo huifafanua kama metrika mseto ya robustness inayopima uzito wa leaving probability ya kernel asilia \(P\) kwa PageRank occupancy.
Mbinu na Matokeo ya Utafiti
Matokeo ya rolling system connectedness
| Metrika | Thamani |
|---|---|
| Wastani wa TCI | 30.44 |
| TCI ya chini zaidi | 15.20 |
| TCI ya juu zaidi | 45.38 |
| Mkengeuko wa kawaida | 5.25 |
| Rolling window ya TCI ya juu zaidi | 18 Oktoba 2022 – 13 Machi 2023 |
Rolling TCI inaonyesha kwamba kiwango cha connectedness cha mfumo si cha kudumu. Chanzo kinajadili maendeleo ya yuan ya China ya 2015–2016, kipindi cha COVID-19 cha Machi 2020, vita vya Urusi–Ukraine vya 2022 na kipindi cha ukazaji wa fedha wa Marekani/mkazo wa benki kutoka mwisho wa 2022 hadi Machi 2023 kama miktadha ya kifedha inayolingana na grafu.
Hata hivyo, kwa kuwa rolling window ya siku 100 haitengi tukio moja la tarehe maalumu, ulinganifu huu si matokeo ya causal event-study.
Majukumu ya rolling direct spillover
| Mali | TO | FROM | NET | Jukumu la moja kwa moja |
|---|---|---|---|---|
| Mikataba ya baadaye ya dhahabu | 47.51 | 13.71 | 33.81 | Net transmitter mkuu |
| BTC/USD | 15.49 | 11.95 | 3.54 | Net transmitter chanya lakini mdogo |
| EUR/USD | 43.98 | 46.38 | -2.40 | Karibu na receiver |
| GBP/USD | 36.68 | 41.58 | -4.90 | Net receiver |
| CNY/USD | 16.14 | 30.47 | -14.33 | Net receiver wa wazi |
| JPY/USD | 22.84 | 38.55 | -15.71 | Net receiver wa wazi |
Kwa kuwa NET huhesabiwa katika chanzo kutoka thamani za TO na FROM zenye full precision, baadhi ya rows zinaweza kuwa na tofauti ya kiwango cha 0,01 dhidi ya TO−FROM iliyoonyeshwa kwa desimali mbili. Kwa mfano, kwa dhahabu 47,51−13,71=33,80 inaonekana, lakini chanzo kinaripoti NET=33,81; hali hii imeelezwa kwa dokezo la rounding na si kutokulingana kwa kisayansi.
Kwa Nini Dhahabu Inaongoza katika NET na Fout lakini Iko Chini katika Viral Centrality?
Kwa sababu NET ya juu ya dhahabu hupima ukubwa wa direct net spillover, \(F_{out}\) ya juu hupima stationary occupation na marudio ya kuondoka katika reverse source-tracing chain, huku Viral Centrality ya chini ikipima relative multistep upstream reach ya deterministic recursion inayoanzishwa kutoka dhahabu katika reverse kernel ileile; zaidi ya hayo, kwa kuwa dhahabu ni pure source yenye incoming positive net-spillover strength ya sifuri katika full-sample \(A^+\) network, row yake ya ingizo la VC huundwa kwa uniform restart closure.
Majukumu ya full-sample katika vipimo vitatu
| Mali | NET | Fout | VC | Jukumu la Direct NET | Jukumu la mtandao |
|---|---|---|---|---|---|
| Mikataba ya baadaye ya dhahabu | 22.64 | 0.392 | 1.061 | Net transmitter mkuu | Stationary departure ya juu zaidi |
| BTC/USD | 0.89 | 0.096 | 1.897 | Net transmitter dhaifu | Upstream score ya juu |
| EUR/USD | 0.35 | 0.144 | 1.780 | Transmitter karibu na usawa | Upstream score ya kati |
| GBP/USD | -3.90 | 0.097 | 1.888 | Net receiver dhaifu | Upstream score ya juu |
| CNY/USD | -8.06 | 0.078 | 1.955 | Net receiver wa wazi | Upstream score ya juu |
| JPY/USD | -11.92 | 0.113 | 1.806 | Net receiver wa wazi | Upstream score ya kati |
Jedwali hili hubeba ujumbe wa kisayansi ulio wazi zaidi wa utafiti. Dhahabu hutofautiana wazi kwa direct NET na \(F_{out}\), lakini ina thamani ya chini zaidi ya VC. CNY/USD, licha ya kuwa direct receiver, ina full-sample VC ya juu zaidi.
Wastani wa rolling Fout na VC
| Mali | Mean Fout | Mean deterministic VC |
|---|---|---|
| Mikataba ya baadaye ya dhahabu | 0.312 | 1.690 |
| BTC/USD | 0.169 | 2.088 |
| EUR/USD | 0.157 | 2.155 |
| GBP/USD | 0.133 | 2.134 |
| CNY/USD | 0.093 | 2.225 |
| JPY/USD | 0.091 | 2.248 |
Katika mpangilio wa rolling mean \(F_{out}\), dhahabu bado ni ya juu zaidi. Rolling mean VC, kinyume chake, iko juu upande wa JPY/USD na CNY/USD. Chanzo kinaeleza hili kama “takriban kinyume cha stationary-departure ordering”.
Kiongozi wa full-sample VC na rolling-average VC si yuleyule. Katika full-sample CNY/USD ndiyo kiongozi, katika rolling average JPY/USD ndiyo kiongozi. Hili si kosa; kernel ya full-sample na wastani unaotokana na kila rolling-window kernel ni mathematical objects tofauti.
Ni nini hubadilika U.S. Dollar Index inapoongezwa?
| Mali | TO bila index | FROM bila index | NET bila index | TO pamoja na index | FROM pamoja na index | NET pamoja na index |
|---|---|---|---|---|---|---|
| U.S. Dollar Index | — | — | — | 155.03 | 31.59 | 123.45 |
| Mikataba ya baadaye ya dhahabu | 47.51 | 13.71 | 33.81 | 66.59 | 31.50 | 35.10 |
| BTC/USD | 15.49 | 11.95 | 3.54 | 25.46 | 21.20 | 4.25 |
| EUR/USD | 43.98 | 46.38 | -2.40 | 23.26 | 84.66 | -61.40 |
| GBP/USD | 36.68 | 41.58 | -4.90 | 17.58 | 62.17 | -44.59 |
| CNY/USD | 16.14 | 30.47 | -14.33 | 16.76 | 40.30 | -23.55 |
| JPY/USD | 22.84 | 38.55 | -15.71 | 21.13 | 54.39 | -33.27 |
U.S. Dollar Index inapokuwa nodi iliyo wazi katika mtandao, direct transmission hierarchy hubadilika sana. Hata hivyo spesifikesheni hii msaidizi haijawekwa badala ya baseline. Hoja ya chanzo ni kwamba bilateral USD exchange rates tayari hubeba common dollar-related risk factors na kuongeza fahirisi pana ya dola katika mtandao mkuu kunaweza kuifanya common factor hii kuwa dominant explicit node.
| Mali | Mean Fout | Mean deterministic VC |
|---|---|---|
| U.S. Dollar Index | 0.304 | 1.722 |
| Mikataba ya baadaye ya dhahabu | 0.200 | 1.981 |
| BTC/USD | 0.152 | 2.137 |
| EUR/USD | 0.082 | 2.320 |
| JPY/USD | 0.079 | 2.235 |
| CNY/USD | 0.071 | 2.292 |
| GBP/USD | 0.068 | 2.304 |
Katika spesifikesheni hii, mean \(F_{out}\) ya juu zaidi ni ya U.S. Dollar Index, huku mean deterministic VC ya juu zaidi ikiwa ya EUR/USD. Hivyo hata baada ya kuongeza sababu ya dola, vipimo vyote vya jukumu havichagui mali ileile kuwa kiongozi.
| Spesifikesheni | Mean TCI | NET transmitter mkuu | Fout ya juu zaidi | π ya juu zaidi | Rolling mean VC ya juu zaidi | Joint EDS |
|---|---|---|---|---|---|---|
| Bila fahirisi ya dola | 30.44 | Mikataba ya baadaye ya dhahabu | Mikataba ya baadaye ya dhahabu | Mikataba ya baadaye ya dhahabu | JPY/USD | 0 |
| Pamoja na fahirisi ya dola | 46.54 | U.S. Dollar Index | U.S. Dollar Index | U.S. Dollar Index | EUR/USD | 0 |
Matokeo ya robustness ya PageRank
Katika mpangilio wa baseline \(W=100,H=10,\alpha=0.85\), mipangilio ya mali kwa \(F_{out}\) na \(PR_{out}\) ni sawa. Chanzo kinaripoti kwamba thamani za Spearman rank correlation na Pearson correlation zikizungushwa hadi desimali tatu:
ni hivyo.
Katika grid pana zaidi ya robustness:
| Seti ya mali | Kiwango cha chini | Wastani | Mediana | Kiwango cha juu |
|---|---|---|---|---|
| Pamoja na U.S. Dollar Index | 1.000 | 1.000 | 1.000 | 1.000 |
| Bila U.S. Dollar Index | 1.000 | 1.000 | 1.000 | 1.000 |
Jedwali hili linajumuisha mchanganyiko wa \(W\in\{52,100,150\}\) na \(H\in\{5,10,15\}\). Matokeo yanaonyesha kwamba stationary-departure ordering ni thabiti sana dhidi ya PageRank regularization ndani ya upeo wa utafiti huu; si ushahidi wa kutobadilika dhidi ya alternative closure zote zinazowezekana.
Matokeo ya robustness ya Joint EDS na LDS
| Grid | Frequency ya juu zaidi ya Joint EDS | Frequency ya juu zaidi ya LDS |
|---|---|---|
| \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\), mali zote na asset set mbili | 0.000 | 0.000 |
Frequency hizi za sifuri hazithibitishi kwamba “VC na Fout ni independent”. Pia hazimaanishi “financial contagion haipo”. Threshold hutengenezwa kwa in-sample na rolling windows zina overlap kubwa. Matokeo yanasema tu kwamba chini ya selected diagnostic definitions tukio la pamoja la mikia miwili halikuonekana.
Matokeo yanayoungwa mkono na utafiti
- Kiwango cha connectedness cha mtandao wa kifedha wa baseline wenye mali sita hubadilika kadri muda unavyopita.
- Mikataba ya baadaye ya dhahabu ndiyo transmitter mkuu kwa rolling direct NET spillover.
- BTC/USD ni chanya katika rolling direct spillover lakini ina jukumu la transmitter lililo dogo sana kuliko dhahabu.
- JPY/USD na CNY/USD ziko wazi katika nafasi ya receiver katika rolling direct spillover.
- Katika full-sample, mikataba ya baadaye ya dhahabu ina NET ya juu zaidi na \(F_{out}\) ya juu zaidi.
- Thamani ya full-sample VC ya dhahabu ndiyo ya chini zaidi kati ya mali sita.
- CNY/USD, ingawa ni net receiver, ina thamani ya juu zaidi ya full-sample VC.
- Kiongozi wa wastani wa rolling VC ni JPY/USD; matokeo haya ni tofauti na kiongozi wa full-sample.
- Direct NET, stationary departure na deterministic VC hazipimi jukumu lilelile la mali.
- U.S. Dollar Index inapoongezwa, mean TCI huongezeka na direct-transmission hierarchy hubadilika.
- Katika modeli yenye U.S. Dollar Index, kiongozi wa NET/Fout ni U.S. Dollar Index, lakini kiongozi wa rolling mean VC ni EUR/USD.
- PageRank regularization haijabadilisha mpangilio wa \(F_{out}\) katika window/horizon grid iliyochunguzwa.
- Joint EDS na LDS ni sifuri katika robustness grid iliyozingatiwa.
Matokeo ambayo utafiti hauungi mkono
- Mahusiano ya VAR-GFEVD hayathibitishi structural economic causality.
- NET transmission si njia halisi ya kimwili ya shok katika muda halisi.
- Reverse Markov transition si njia ya mbele ya shok ya kiuchumi.
- VC ya juu haionyeshi kwamba mali inaeneza contagion nyingi zaidi kwa masoko mengine kwa mwelekeo wa mbele.
- VC si exact Monte Carlo independent-cascade expectation.
- Joint EDS kuwa sifuri hakuthibitishi kutokuwepo kwa financial contagion.
- Takriban %95 in-sample coverage si ushahidi wa predictive calibration.
- Dhahabu kuwa dominant transmitter hakuthibitishi utaratibu wa kisababishi wa jukumu la safe-haven.
- Majukumu ya mtandao yaliyopatikana kwa dhahabu, Bitcoin au sarafu si utambulisho wa kiuchumi usiobadilika.
- Modeli yenye U.S. Dollar Index haijathibitishwa kuwa mbadala “sahihi zaidi” wa baseline model.
- Kulingana kwa rolling TCI na matukio ya kihistoria pekee hakuonyeshi kwamba matukio fulani yalisababisha mienendo ya TCI.
Vikwazo vikuu
Kikwazo cha kwanza: VAR-GFEVD hupima forecast-error-variance connectedness; haipimi structural causal relation.
Kikwazo cha pili: \(A^+\) huhifadhi positive pairwise net spillover direction pekee. Offsetting bilateral contributions na taarifa ya gross magnitude ya mwelekeo kinyume huondolewa katika hatua hii.
Kikwazo cha tatu: Row normalization huondoa taarifa ya absolute magnitude ya incoming spillover. Nodi mbili zenye relative supplier composition sawa lakini jumla tofauti ya spillover zinaweza kuonekana sawa katika Markov kernel.
Kikwazo cha nne: Uniform restart row kwa pure source ni closure choice ya kimetodolojia. Transition hizi bandia zinaweza kuathiri kiwango na, kwa uwezekano, mpangilio wa \(F_{out}\) na VC.
Kikwazo cha tano: Deterministic VC si exact independent-cascade reach katika cyclic graphs na inaweza kufanya overestimation. Kwa kuwa spectral radius ya row-stochastic kernel ni 1, sharti la usahihi la small-spectral-radius haliwezi kutumika hapa.
Kikwazo cha sita: Matokeo ya rolling yanategemea uchaguzi wa \(W\) na \(H\). Chanzo kimefanya robustness check kwa thamani mbadala za \(W=52,100,150\) na \(H=5,10,15\); hii haithibitishi kwamba chaguo zote zinazowezekana za window/horizon zitatoa matokeo sawa.
Kikwazo cha saba: Katika auxiliary model yenye mali saba, kukadiria VAR(2) ndani ya rolling window ya siku 100 huacha data ndogo kiasi kwa kila coefficient. Kwa hiyo chanzo kinaona matokeo ya dollar-index kama supplementary robustness evidence, si mbadala sahihi zaidi wa baseline.
Kikwazo cha nane: Ingawa mifululizo ni ya kila siku, nyakati za kufunga/settlement za FX, Bitcoin na gold futures zinaweza kuwa venue-specific. Sehemu ya estimated lead-lag na directional spillover inaweza kutokana na non-synchronous observation timing.
Kikwazo cha tisa: GC=F ni mfululizo wa continuously linked nearby futures; contract rolls zinaweza kuathiri sehemu ya returns za kila siku.
Kikwazo cha kumi: Kwa kuwa distribution-based state thresholds hutengenezwa kutoka full-sample rolling distribution, si ishara za utabiri wa muda halisi.
Hitimisho la kisayansi lenye tahadhari zaidi
Hitimisho lenye nguvu zaidi la utafiti ni kwamba dhana ya “jukumu la mali” katika mtandao wa kifedha si ya kipimo kimoja. Mikataba ya baadaye ya dhahabu iko katika nafasi ya kati kwa direct net spillover na stationary departure katika reverse source-tracing chain, lakini iko chini katika multistep Viral Centrality score ya reverse topology ileile. Baadhi ya viwango vya ubadilishaji ambavyo ni direct net receiver vinaweza kuwa na VC ya juu.
Matokeo haya hayamaanishi kwamba NET inapaswa kuachwa. Kinyume chake, chanzo kinadai kwamba NET ni kipimo sahihi na muhimu kwa direct transmission; \(F_{out}\) na VC ni muhtasari wa ziada unaojibu maswali tofauti ya kitopolojia.
Kwa hiyo katika utafiti huu hakuna jibu moja kwa swali “ni mali gani muhimu zaidi katika mfumo?” Kwanza swali lazima libainishe jukumu linalopimwa: direct net transmission, reverse-chain stationary source tracing au multistep upstream connectivity?
Dokezo la Chanzo na Mbinu
Kichwa asili: Markovian Shock-Source Tracing and Multidimensional Asset Roles in Exchange Rates, Gold Futures, and Bitcoin
Kichwa cha uchapishaji kwa Kiswahili: Viwango vya Ubadilishaji, Mikataba ya Baadaye ya Dhahabu na Bitcoin: Ufuatiliaji wa Chanzo cha Shok wa Markov na Majukumu ya Mali yenye Vipimo Vingi
Waandishi: Seung Ho Choi; Seoin Jang; Hyunwoo Lee; Hayoung Choi.
Mpangilio wa waandishi: Mpangilio katika PDF ya chanzo umehifadhiwa bila kubadilishwa.
Mchango sawa: Seung Ho Choi na Seoin Jang wameainishwa katika chanzo kama waandishi waliotoa mchango sawa.
Waandishi wenza wa mawasiliano: Hyunwoo Lee na Hayoung Choi.
Barua pepe za mawasiliano: Kwa Hyunwoo Lee: hyunwoolee@kias.re.kr; kwa Hayoung Choi: hayoung.choi@knu.ac.kr.
Affiliations za Seung Ho Choi: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea; Daegu Metropolitan Office of Education, Daegu, Republic of Korea.
Affiliation ya Seoin Jang: Department of Statistics, Kyungpook National University, Daegu, Republic of Korea.
Affiliation ya Hyunwoo Lee: Korea Institute for Advanced Study, Seoul, Republic of Korea.
Affiliation ya Hayoung Choi: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea.
Toleo lililopakiwa: arXiv:2609.03437v1 [cs.CE].
Tarehe ya kuwasilisha arXiv: 3 Septemba 2026.
DOI iliyotolewa na arXiv: 10.48550/arXiv.2609.03437.
Jukwaa: arXiv.
Aina ya chanzo: Preprint; uchambuzi wa empiriki wa mtandao wa kifedha/connectedness.
Dokezo la journal metadata: Katika arXiv HTML metadata ya sasa, sehemu ya jarida “Physica A: Statistical Mechanics and its Applications” inaonekana. Kwa kuwa katika ukaguzi huu wa kibibliografia hakuna rekodi tofauti ya volume/article number/publisher DOI iliyothibitishwa, utafiti haujaainishwa katika Verianla kama version of record iliyothibitishwa na iliyopitiwa na wenzao.
Hali ya mapitio ya wenzao: Toleo lililopakiwa na linaloweza kuthibitishwa kwa kujitegemea ni arXiv preprint; version of record iliyopitiwa na wenzao haijathibitishwa.
Rekodi rasmi: arXiv:2609.03437.
Leseni: Jina kamili la leseni ya arXiv ya matumizi tena halikuweza kutatuliwa kwa uhakika katika ukaguzi huu, kwa hiyo halijabuniwa.
Chanzo cha data: Bei za kufunga za kila siku za Yahoo Finance; data zilipatikana kupitia kifurushi cha Python `yfinance`.
Kipindi cha data: 18 Septemba 2014 – 30 Aprili 2026.
Paneli iliyosawazishwa: Uchunguzi 2.914 wa kila siku.
Ushughulikiaji wa uchunguzi uliokosekana: Mifululizo yote ilipangiliwa katika makutano ya trading-date zinazofanana; tarehe zilizokosekana katika mfululizo wowote ziliondolewa; hakuna interpolation iliyofanywa.
Mali za baseline: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures na BTC/USD.
Mali msaidizi: U.S. Dollar Index.
Ubadilishaji wa JPY na CNY: Mifululizo ya JPY=X na CNY=X iliyopakuliwa katika chanzo kama sarafu ya ndani kwa USD iligeuzwa kwa kuchukua reciprocal ili kuwasilishwa kama USD per JPY na USD per CNY.
VAR lag order kuu: VAR(1) kwa mtandao wa baseline; VAR(2) kwa mtandao msaidizi wenye U.S. Dollar Index. Uchaguzi ulifanywa kwa BIC.
Forecast horizon kuu: \(H=10\).
Rolling window kuu: \(W=100\) siku za biashara.
Grid ya robustness: \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\).
Mbinu kuu ya connectedness: VAR-GFEVD; TO, FROM, NET na TCI.
Ubadilishaji mkuu wa mtandao: Signed pairwise net spillover → positive part \(A^+\) → incoming-strength normalization → reverse source-tracing row-stochastic Markov kernel \(P\).
Pure-source closure: Kwa nodi yenye incoming positive net-spillover strength ya sifuri, uniform \(1/N\) restart row imetumika.
Kipimo cha stationary: \(\pi\) stationary distribution na \(F_{out,i}=\pi_i(1-P_{ii})\).
Kipimo cha hatua nyingi: Deterministic Viral Centrality; \(\varepsilon=10^{-6}\), maximum 200 iterations.
Kikomo cha tafsiri ya VC: Si matokeo ya Monte Carlo independent-cascade wala realized contagion; ni deterministic topology score kwenye augmented row-stochastic kernel yenye cycles.
Viashiria vya hali: Bendi ya %2,5–%97,5 in-sample quantile kwa VC na Fout; Joint EDS, LDS na Weak EDS. Kwa EDS_score, wastani wa standardized VC na Fout na score thresholds za %5–%95.
Robustness ya PageRank: \(\alpha=0.85\) uniform teleportation; metrika mseto \(PR_{out}=PR_i(1-P_{ii})\).
Matokeo muhimu ya rolling direct: Gold futures NET=33.81; BTC/USD NET=3.54; EUR/USD=-2.40; GBP/USD=-4.90; CNY/USD=-14.33; JPY/USD=-15.71.
Matokeo muhimu ya full-sample: Gold futures NET=22.64, Fout=0.392, VC=1.061; CNY/USD NET=-8.06, Fout=0.078, VC=1.955.
Kiongozi wa rolling VC: JPY/USD mean VC=2.248. Thamani hii si estimand ileile na full-sample VC.
Robustness ya dollar-index: Mean TCI imeongezeka kutoka 30.44 hadi 46.54; U.S. Dollar Index ni main direct transmitter kwa rolling NET=123.45 na main stationary-departure node kwa mean Fout=0.304; kiongozi wa mean deterministic VC ni EUR/USD=2.320.
Robustness ya mpangilio wa PageRank: Katika grid ya \(W/H\) iliyochunguzwa, Spearman correlation 1.000 imeripotiwa kati ya mipangilio ya Fout na PageRank-weighted departure.
Robustness ya Joint diffusion-state: Katika michanganyiko yote ya \(W/H\), mali na network set mbili, maximum Joint EDS na LDS frequency ni 0.000; hii si ushahidi wa kutokuwepo kwa contagion au independence.
Ufadhili: S. H. Choi na H. Choi: National Research Foundation of Korea / Korean government MSIT, No. 2022R1A5A1033624 na RS-2024-00342939. S. Jang: NRF No. RS-2024-00464395. H. Lee: NRF/MSIT No. RS-2024-00408003 na KIAS Individual Grant AP103101 kupitia Korea Institute for Advanced Study, Center for AI and Natural Sciences.
Mgongano wa maslahi: Hakuna tamko tofauti la Conflict of Interest lililotambuliwa katika toleo lililopakiwa.
Data Availability: Hakuna sehemu tofauti ya Data Availability iliyotambuliwa; chanzo cha data kimeripotiwa kuwa Yahoo Finance katika sehemu ya mbinu.
Upatikanaji wa msimbo: Hakuna public code repository tofauti wala tamko la Code Availability lililotambuliwa katika PDF iliyopakiwa.
Michango ya waandishi: Ingawa taarifa ya mchango sawa ipo, hakuna sehemu tofauti ya CRediT Author Contributions iliyotambuliwa.
Kikomo cha data ya gold futures: Kwa kuwa GC=F ni mfululizo wa continuously linked nearby-futures, sehemu ya mienendo ya kila siku inaweza kujumuisha contract-roll adjustment.
Kikomo cha observation-time: Thamani za kila siku za FX, Bitcoin na gold futures zinaweza kuundwa katika nyakati tofauti za venue-specific closing/settlement; sehemu ya estimated lead-lag na directional spillover inaweza kuakisi non-synchronous observation timing.
Kikomo cha sababu: Majukumu yote ya connectedness na diffusion ni statistical forecast-error-variance network summaries; si madai ya structural economic causality wala realized cascade.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *