


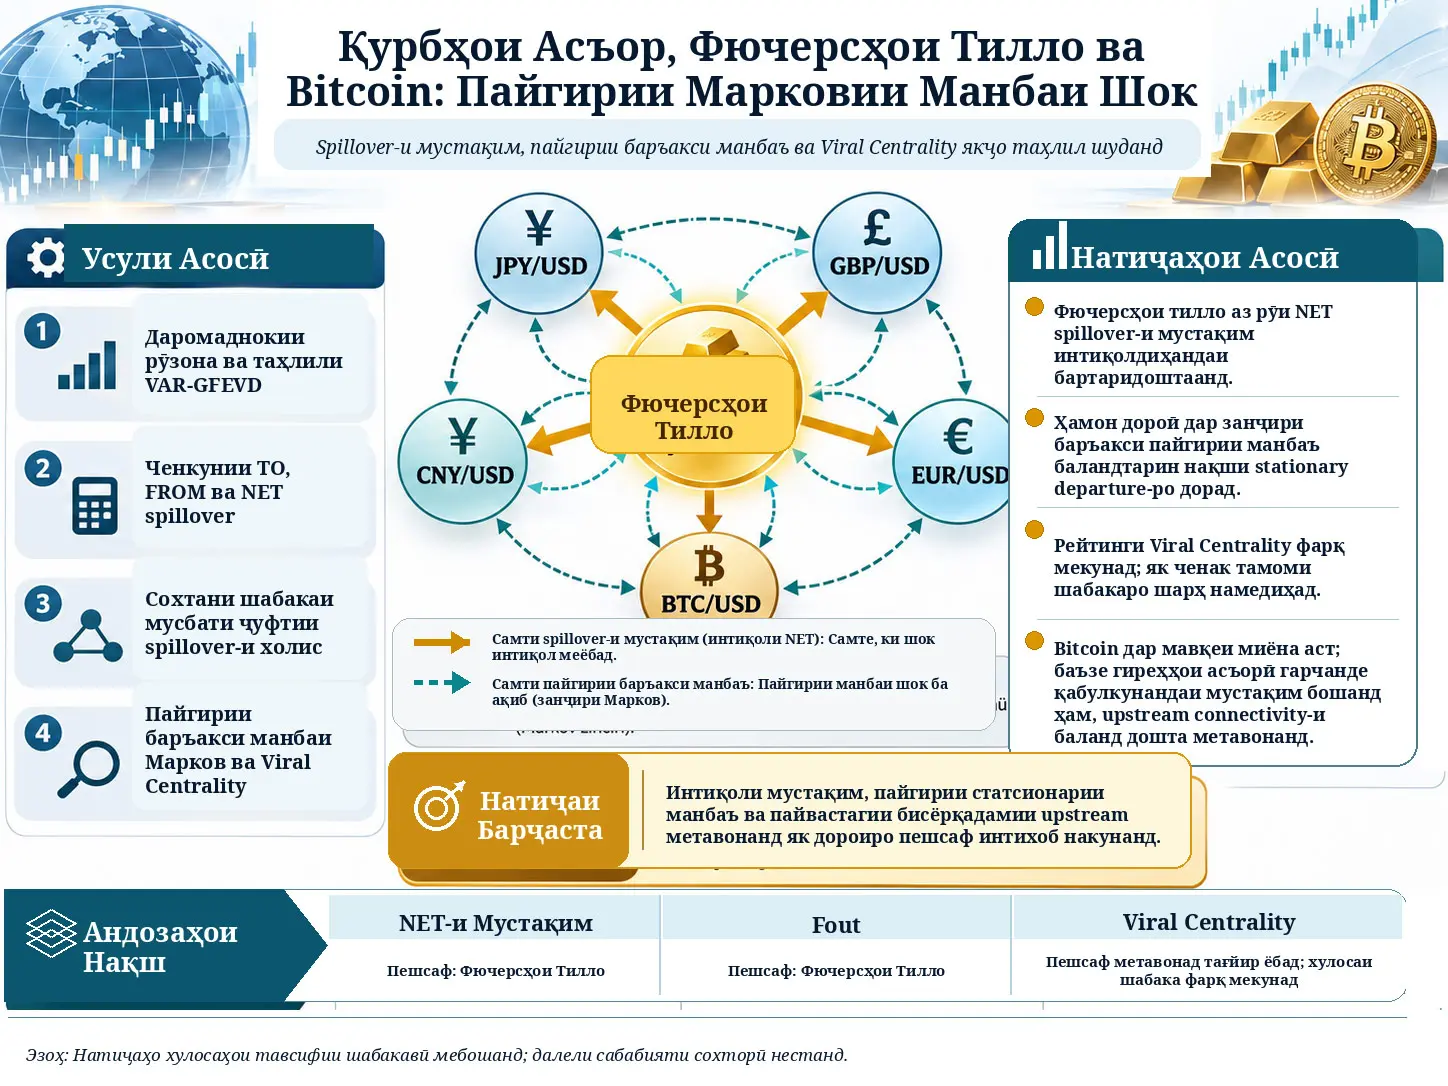
Ядрои баръакси Марков барои пайгирии манбаъ, сохтори гузариши сатҳӣ-стохастикии Марков аст, ки самти интиқоли мустақимро дар шабакаи мусбати ҷуфтии spillover-и холис, ки бо VAR-GFEVD арзёбӣ шудааст, баръакс карда, аз як дороӣ ба таъминкунандагони бартаридоштаи upstream-и spillover-и холиси он ҳаракат мекунад. Таҳқиқоти Seung Ho Choi, Seoin Jang, Hyunwoo Lee ва Hayoung Choi шабакаи байналмилалии молиявиро, ки аз JPY/USD, GBP/USD, EUR/USD, CNY/USD, фючерсҳои тилло ва BTC/USD иборат аст, дар се андозаи алоҳидаи нақш меомӯзад: интиқоли мустақими spillover, нақши статсионарӣ дар занҷири баръакси пайгирии манбаъ ва пайвастагии бисёрқадамии upstream тавассути Viral Centrality-и детерминистӣ. Даромаднокии рӯзона бо VAR-GFEVD таҳлил мешавад; spillover-ҳои мусбати ҷуфтии холис ба kernel-и баръакси Марков табдил дода мешаванд; тақсимоти статсионарӣ ва \(F_{out}\) ҳисоб мешаванд; баъдан Viral Centrality дар ҳамон kernel-и васеъшуда ба таври детерминистӣ арзёбӣ мегардад. Натиҷаи асосӣ ин аст, ки ин се ченак як рейтинги дороиҳоро намедиҳанд: фючерсҳои тилло дар NET-и мустақим ва баромади статсионарӣ бартарӣ доранд, аммо аз рӯи Viral Centrality пешсаф нестанд. Ҳадди асосии тафсири таҳқиқот он аст, ки ҳамаи ин ченакҳо ченакҳои тавсифии шабакавӣ дар асоси дисперсияи хатои пешгӯӣ мебошанд; онҳо сабабияти сохторӣ ё contagion-и воқеан рухдодаи молиявиро нишон намедиҳанд.
Маҷмӯи додаҳо аз нархҳои рӯзонаи басташавӣ дар давраи 18 сентябри 2014–30 апрели 2026 сохта шудааст. Шабакаи асосӣ шаш гиреҳ дорад: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures ва BTC/USD. U.S. Dollar Index танҳо барои санҷиши robustness ҳамчун гиреҳи ҳафтум дар спецификатсияи ҷудогона илова шудааст. Санаҳои умумии савдо истифода шуда, рӯзҳое, ки дар ягон силсила маълумот намерасид, хориҷ карда шуданд ва интерполятсия анҷом дода нашуд. Панели ниҳоии мувозинатшуда 2.914 мушоҳидаи рӯзонаро дар бар мегирад.
Спецификатсияи асосии rolling аз \(W=100\) рӯзи савдо ва \(H=10\) уфуқи пешгӯӣ истифода мебарад. Дар ин танзим миёнаи rolling Total Connectedness Index 30,44, минимум 15,20, максимум 45,38 ва инҳирофи стандартӣ 5,25 аст. Баландтарин TCI дар равзанаи rolling-и 18 октябри 2022–13 марти 2023 мушоҳида шудааст. Манбаъ рӯйдодҳои вобаста ба юани Чин, COVID-19, ҷанги Русия–Украина, сахтшавии сиёсати пулии ИМА ва давраи Silicon Valley Bank-ро ҳамчун заминаи молиявӣ баррасӣ мекунад; аммо ин ҳамзамониҳои таърихиро ҳамчун сабаби мустақими ҳаракатҳои TCI исбот намекунад.
Дар миёнаҳои rolling-и spillover-и самтдор, фючерсҳои тилло бо \(TO=47,51\), \(FROM=13,71\) ва \(NET=33,81\) интиқолдиҳандаи асосии холис мебошанд. Қимати rolling \(NET=3,54\) барои BTC/USD мусбат аст, вале нисбат ба тилло маҳдуд. EUR/USD, GBP/USD, CNY/USD ва JPY/USD дар миёнаҳои rolling дар тарафи қабулкунандаи холис қарор доранд. Аз ҷумла, барои CNY/USD \(NET=-14,33\) ва барои JPY/USD \(NET=-15,71\) гузориш шудааст.
Нақшҳои full-sample объекти дигари ҳисоб мебошанд. Барои фючерсҳои тилло дар full-sample \(NET=22,64\), \(F_{out}=0,392\) ва \(VC=1,061\) ба даст меояд. CNY/USD бо вуҷуди \(NET=-8,06\) ва \(F_{out}=0,078\) будан, бо \(VC=1,955\) баландтарин Viral Centrality-и full-sample-ро дорад. BTC/USD бо \(NET=0,89\), \(F_{out}=0,096\), \(VC=1,897\) нақши миёнаро нишон медиҳад. Ин натиҷа нишон медиҳад, ки фарзияи “агар дороӣ net transmitter бошад, дар ҳамаи марказиятҳои шабака ҳам пешсаф аст” дар ин модел дуруст нест.
Миёнаи rolling VC ва full-sample VC низ як чиз нестанд. Дар rolling average, JPY/USD бо \(VC=2,248\) баландтарин ва CNY/USD бо \(2,225\) дуюм аст; аммо дар transition matrix-и full-sample, CNY/USD бо \(1,955\) баландтарин қиматро дорад. Манбаъ ин фарқро бо он шарҳ медиҳад, ки ду estimand-и гуногун аз kernel-ҳои гуногун ҳисоб мешаванд.
Вақте U.S. Dollar Index ҳамчун гиреҳи ҳафтум илова мешавад, mean TCI аз 30,44 ба 46,54 боло меравад. Дар рейтинги rolling direct NET, U.S. Dollar Index бо \(NET=123,45\) ба интиқолдиҳандаи бартаридошта табдил меёбад; баландтарин mean \(F_{out}\) низ ба U.S. Dollar Index тааллуқ дорад. Баръакс, баландтарин mean deterministic VC дар EUR/USD дида мешавад. Ҳамин тавр, ҳатто бо илова шудани индекси доллар direct transmission, stationary source tracing ва multistep upstream connectivity ба як рейтинги ягона фурӯкаста намешаванд.
Таҳқиқот кадом мушкилро ҳал кардан мехоҳад?
Дар таҳқиқоти молиявии connectedness дороиҳо аксаран ба ду синф — “интиқолдиҳандаи холис” ва “қабулкунандаи холис” — ҷудо мешаванд. Агар дороӣ ба дигар дороиҳо нисбат ба шоке, ки худ мегирад, spillover-и бештар фиристад, бо NET-и мусбат ҳамчун интиқолдиҳанда; агар spillover-и бештар гирад, бо NET-и манфӣ ҳамчун қабулкунанда тафсир мешавад.
Ин тасниф барои ҷамъбасти самти интиқоли мустақим муфид аст, аммо тамоми топологияи шабакаро шарҳ намедиҳад. Дороӣ метавонад интиқолдиҳандаи мустақими хеле қавӣ бошад, вале сохтори манбаъҳои бисёрқадамии upstream, ки дар гашти Марков бо ҷустуҷӯи баръакси манбаъ дастрас аст, маҳдуд бошад. Баръакс, агар пайгирии баръакси манбаъ аз дороии қабулкунандаи мустақим оғоз шавад, метавон ба манбаъҳои гуногуни upstream расид.
Аз ин рӯ саволи асосии таҳқиқот чунин аст: Оё нақши як дороии молиявӣ дар шабака бояд танҳо бо NET spillover муайян шавад, ё интиқоли мустақим, пайгирии дарозмуддати баръакси манбаъ ва пайвастагии бисёрқадамии upstream маълумоти гуногун медиҳанд?
Оё NET, Fout ва Viral Centrality Як Чизро Месанҷанд?
Не. NET тавозуни фиристодан ва гирифтани spillover-и мустақимро; \(F_{out}\) эҳтимоли статсионарии будан дар як гиреҳ ва гузаштан ба гиреҳи дигарро дар занҷири баръакси Марков барои пайгирии манбаъ; Viral Centrality бошад равиши детерминистии паҳншавии эҳтимолро барои расидан аз гиреҳи ибтидоӣ ба манбаъҳои бисёрқадамии upstream дар ҳамон kernel-и баръакси васеъшуда ҷамъбаст мекунад. Аз ин рӯ рейтингҳои дороиҳо дар ин се ченак ҳатман яксон нестанд.
Дороиҳои таҳқиқшуда ва қоидаи котировка
| Нишони дороӣ | Ticker-и Yahoo Finance | Котировкаи истифодашуда дар даромаднокӣ | Истифода |
|---|---|---|---|
| JPY/USD | JPY=X | USD барои 1 JPY; силсилаи зеркашишуда баръакс гардонида шудааст | Шабакаи асосӣ |
| GBP/USD | GBPUSD=X | USD барои 1 GBP | Шабакаи асосӣ |
| EUR/USD | EURUSD=X | USD барои 1 EUR | Шабакаи асосӣ |
| CNY/USD | CNY=X | USD барои 1 CNY; силсилаи зеркашишуда баръакс гардонида шудааст | Шабакаи асосӣ |
| Фючерсҳои тилло | GC=F | USD барои як унсияи трой | Шабакаи асосӣ |
| BTC/USD | BTC-USD | USD барои 1 Bitcoin | Шабакаи асосӣ |
| U.S. Dollar Index | DX-Y.NYB | Сатҳи индекс | Шабакаи ёрирасони robustness |
Азбаски силсилаҳои JPY=X ва CNY=X аз манбаъ дар шакли пули маҳаллӣ / USD омадаанд, муҳаққиқон пеш аз таҳлил reciprocal гирифтаанд. Ҳамин тавр, дар ҳамаи силсилаҳои асъорӣ боло рафтани арзиши асъори numerator нисбат ба USD ба даромаднокии мусбат мувофиқ меояд. Ин табдил нофаҳмии аломатҳоро дар тафсири spillover-и самтдор кам мекунад.
Даромаднокии рӯзона чӣ гуна ҳисоб мешавад?
\(P_{i,t}\) нархи басташавии дороии \(i\) дар рӯзи \(t\) аст. \(r_{i,t}\) тағйироти фоизии нарх нисбат ба басташавии қаблӣ мебошад. Зарби 100 дар формула даромаднокиро ба воҳиди фоизӣ табдил медиҳад.
Ин таҳқиқот ба ҷои log return аз даромаднокии оддии фоизӣ истифода мебарад. Verianla формуларо бо таърифи дигари даромад иваз накардааст.
Ҳамаи силсилаҳо дар буриши санаҳои умумии савдо ҳамоҳанг карда мешаванд. Рӯзе, ки дар ягон силсила маълумот нест, аз тамоми сатр хориҷ мешавад; интерполятсия вуҷуд надорад. Пас аз ин амал:
мушоҳидаи рӯзонаи мувозинатшуда ба даст меояд.
GC=F, ки барои тилло истифода шудааст, силсилаи continuously linked nearby-futures аст. Манбаъ равшан мегӯяд, ки аз ин сабаб баъзе ҳаракатҳои рӯзона метавонанд на танҳо ҳаракати иқтисодии нархи тилло, балки таъсири futures contract roll adjustment-ро низ дар бар гиранд.
Омори тавсифӣ ва статсионарӣ
| Силсила | Мушоҳида | Миёна | Инҳирофи стандартӣ | Асимметрия | Kurtosis | Jarque-Bera | ADF | PP Zρ |
|---|---|---|---|---|---|---|---|---|
| JPY/USD | 2914 | -0.012 | 0.579 | 0.293 | 6.215 | 1296.68*** | -13.58*** | -2924.99*** |
| GBP/USD | 2914 | -0.005 | 0.582 | -0.827 | 15.917 | 20590.40*** | -15.48*** | -2736.90*** |
| EUR/USD | 2914 | -0.002 | 0.508 | 0.084 | 5.512 | 769.58*** | -14.76*** | -2836.42*** |
| CNY/USD | 2914 | -0.003 | 0.296 | 0.285 | 11.886 | 9626.63*** | -12.59*** | -3438.24*** |
| Фючерсҳои тилло | 2914 | 0.051 | 1.033 | -0.534 | 11.450 | 8807.94*** | -14.59*** | -2910.42*** |
| BTC/USD | 2914 | 0.264 | 4.189 | 0.032 | 9.611 | 5307.05*** | -13.21*** | -3067.50*** |
| U.S. Dollar Index | 2914 | 0.006 | 0.439 | -0.121 | 4.641 | 334.07*** | -14.50*** | -2772.83*** |
Дар тести Jarque–Bera аҳамиятнокӣ маънои рад шудани гипотезаи нулии тақсимоти нормалиро дорад. Дар тестҳои ADF ва Phillips–Perron бошад аҳамиятнокӣ рад шудани гипотезаи нулии unit-root-ро нишон медиҳад. Дар ҳамаи силсилаҳои манбаъ натиҷаҳои ADF ва PP unit root-ро дар сатҳи %1 рад мекунанд.
Тести ADF бо intercept татбиқ шуда, lag length бо Bayesian Information Criterion аз байни максимум 20 lag интихоб шудааст. Тести Phillips–Perron \(Z_{\rho}\) бо truncation lag 9 иҷро шудааст.
Модели VAR
\(y_t\) векторест, ки ҳамаи даромаднокиҳои дороиҳоро дар ҳамон рӯз дар бар мегирад. \(c\) intercept, \(A_{\ell}\) lag coefficient matrices, \(p\) VAR lag order ва \(\varepsilon_t\) вектори innovation аст. \(\Sigma\) innovation covariance matrix мебошад.
Вазифаи илмии VAR имкон додани моделсозии якчанд силсилаи молиявӣ ҳамроҳ бо таърихи худ ва таъхирҳои силсилаҳои дигар аст. Аммо ин коэффисиентҳо худ аз худ сабабияти сохтории иқтисодиро ифода намекунанд.
Интихоби lag бо BIC
\(\widehat{\Sigma}_{p}\) residual covariance matrix-и арзёбишуда дар lag \(p\); \(k_p\) system parameter count дар татбиқи истифодашуда; \(T\) effective estimation sample size мебошад. Ҳади аввал model fit ва ҳади дуюм мураккабии моделро ҷазо медиҳад. BIC-и пасттар афзал аст.
| Шабака | Lag 1 | Lag 2 | Lag 3 | Lag 4 | Lag 5 | Lag 6 | Lag 7 | Lag 8 | Lag 9 | Lag 10 | Интихоб |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 7 дороӣ бо U.S. Dollar Index | -7.36 | -7.50 | -7.47 | -7.39 | -7.30 | -7.19 | -7.08 | -6.96 | -6.84 | -6.74 | VAR(2) |
| 6 дороӣ бе U.S. Dollar Index | -3.98 | -3.90 | -3.81 | -3.73 | -3.65 | -3.56 | -3.49 | -3.39 | -3.30 | -3.23 | VAR(1) |
Lag order-ҳои интихобшуда дар тамоми rolling windows собит нигоҳ дошта мешаванд. Ҳадаф ин аст, ки тағйирот дар ченакҳои rolling аз интихоби VAR lag-и дигар дар ҳар равзана не, балки аз тағйири сохтори connectedness-и арзёбишуда ба вуҷуд ояд.
Тақсимкунии Умумии Дисперсияи Хатои Пешгӯӣ
Намоиши mean-adjusted moving-average-и VAR-и устувор:
тавассути он ҳиссаи \(H\)-қадамаи generalized forecast-error variance:
\(\theta^{g}_{ij}(H)\) қисми forecast-error variance-и \(H\)-қадамаи дороии \(i\)-ро, ки бо innovation \(j\) алоқаманд аст, чен мекунад. \(\sigma_{jj}\) элементи диагоналии \(j\)-уми \(\Sigma\); \(e_i\) ва \(e_j\) selection vectors мебошанд.
Азбаски generalized decomposition ба Cholesky ordering такя намекунад, ба масъалаи variable ordering устувортар аст. Аммо generalized shares дар сатҳ ба таври худкор ба 1 ҷамъ намешаванд. Аз ин рӯ манбаъ нормализатсияи сатҳро истифода мебарад:
Баъд аз нормализатсия суммаи ҳар сатҳ 1 мешавад. Сатҳ дороии таъсирдида ва сутун shock source-ро ифода мекунад.
TO, FROM, NET ва TCI
\(FROM_i\) cross-asset variance contribution-еро, ки дороии \(i\) аз дигар дороиҳо мегирад; \(TO_i\) contribution-и дороии \(i\)-ро ба forecast-error variance-и дороиҳои дигар; \(NET_i\) бошад тавозуни байни ин дуро нишон медиҳад.
Агар \(NET_i>0\) бошад, дороӣ net transmitter ва агар \(NET_i<0\) бошад, net receiver таъриф мешавад.
Total Connectedness Index сатҳи миёнаи cross-asset forecast-error variance contribution-ро дар саросари система ҷамъбаст мекунад. Масалан, mean rolling TCI тақрибан 30 будан маънои онро надорад, ки дар ҳар дороӣ маҳз %30 spillover вуҷуд дорад; ин миёнаи сатҳи система дар ҳамаи дороиҳо ва равзанаҳост.
Матритсаи full-sample GFEVD
| Дороии таъсирдида ↓ / Манбаи шок → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Фючерсҳои тилло | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 73.34 | 4.03 | 11.36 | 0.93 | 10.34 | 0.00 |
| GBP/USD | 3.59 | 65.18 | 23.59 | 3.26 | 3.70 | 0.67 |
| EUR/USD | 9.25 | 21.79 | 60.21 | 2.84 | 5.63 | 0.28 |
| CNY/USD | 1.25 | 4.76 | 4.52 | 84.68 | 4.58 | 0.21 |
| Фючерсҳои тилло | 0.64 | 0.26 | 0.66 | 0.09 | 97.72 | 0.64 |
| BTC/USD | 0.01 | 0.08 | 0.01 | 0.15 | 0.66 | 99.08 |
Қиматҳои диагоналӣ own-variable contributions мебошанд. Қиматҳои берун аз диагонал ҳиссаҳои cross-variable connectedness-ро нишон медиҳанд. Инҳо identified structural shocks нестанд.
Матритсаи spillover-и холиси ҷуфтӣ
\(N_{ij}>0\) маънои онро дорад, ки дороии \(i\) дар сатҳ нисбат ба дороии \(j\) дар сутун pairwise net transmitter-и бартаридошта аст. Матритса skew-symmetric мебошад:
Қисми мусбат:
танҳо dominant net transmission direction-ро нигоҳ медорад. Gross contribution-и хурдтар дар самти муқобил ва offsetting bilateral information дар ин коҳиш дигар ҷудогона нигоҳ дошта намешаванд.
| Transmitter ↓ / Дороии муқобил → | JPY/USD | GBP/USD | EUR/USD | CNY/USD | Фючерсҳои тилло | BTC/USD |
|---|---|---|---|---|---|---|
| JPY/USD | 0.00 | -0.44 | -2.11 | 0.32 | -9.70 | 0.01 |
| GBP/USD | 0.44 | 0.00 | -1.80 | 1.50 | -3.44 | -0.59 |
| EUR/USD | 2.11 | 1.80 | 0.00 | 1.68 | -4.97 | -0.27 |
| CNY/USD | -0.32 | -1.50 | -1.68 | 0.00 | -4.49 | -0.06 |
| Фючерсҳои тилло | 9.70 | 3.44 | 4.97 | 4.49 | 0.00 | 0.02 |
| BTC/USD | -0.01 | 0.59 | 0.27 | 0.06 | -0.02 | 0.00 |
Масалан, дар матритсаи full-sample қимати pairwise net-и фючерсҳои тилло нисбат ба JPY/USD +9,70 аст. Дар transmission network-и мустақим самт аз тилло ба JPY/USD мебошад. Reverse source-tracing Markov walk бошад, ин робитаро ба самти манбаъ пайгирӣ мекунад ва аз transition-и JPY/USD ба тилло истифода мебарад.
Чаро Пайгирии Баръакси Манбаъ Паҳншавии Пешрави Шок Нест?
Зеро қадами \(i\rightarrow j\) дар Markov kernel намегӯяд, ки spillover-и иқтисодӣ аз \(i\) ба \(j\) мегузарад; баръакс, барои пайдо кардани \(j\), ки dominant upstream net-spillover supplier-и дороии \(i\) аст, transmission edge-и аслиро дар самти баръакс пайгирӣ мекунад. Аз ин рӯ натиҷаҳои \(F_{out}\) ва Viral Centrality-ро ҳамчун forward causal contagion ё масири воқеан рухдодаи шок тафсир кардан мумкин нест.
Қувваи воридшаванда ва хориҷшаванда
\(s_i^{in}\) суммаи positive net spillover strength-еро, ки ба дороии \(i\) аз дигар дороиҳо меояд; \(s_i^{out}\) бошад суммаи dominant net transmission strength-и дороии \(i\)-ро ба дигар дороиҳо медиҳад.
Гиреҳи дорои \(s_i^{in}=0\) pure net source; гиреҳи дорои \(s_i^{out}=0\) pure net sink таъриф мешавад.
Reverse source-tracing Markov kernel
Самти индекс дар ин ҷо хеле муҳим аст. Дар сурат \(A^{+}_{ji}\) аст; яъне net transmission-и \(j\rightarrow i\) дар шабакаи мустақим, дар reverse walk ба қадами source-tracing-и \(i\rightarrow j\) табдил меёбад.
Азбаски ҳар сатҳ ба 1 ҷамъ мешавад, \(P\) row-stochastic Markov kernel аст. Аммо нормализатсия арзиши муҳим дорад: андозаи умумии incoming magnitude-и дороии \(i\) гум мешавад; танҳо вазнҳои нисбии байни suppliers мемонанд.
Барои pure net source, гарчанде incoming supplier вуҷуд надорад, барои 1 нигоҳ доштани суммаи сатҳи kernel ба ҳамаи \(N\) гиреҳ transition-и баробари \(1/N\) илова мешавад. Манбаъ инро uniform restart closure меномад. Ин transition-ҳо, ҳатто self-transition, augmented transitions-и сунъӣ мебошанд, ки дар шабакаи аслии \(A^+\) вуҷуд надоранд.
Ҳадди болоии pure-sink
Манбаъ таҳти uniform-restart closure барои pure net sink натиҷаи зеринро исбот мекунад:
\(U\) маҷмӯи pure net source node-ҳост, ки incoming positive net spillover strength-и онҳо сифр аст. \(r\) pure sink аст, ки outgoing positive net spillover strength-и он сифр мебошад.
Ин bound маънои “ҳамаи source node-ҳо stationary mass-и баланд доранд”-ро надорад. Манбаъ махсус маҳдуд мекунад: натиҷа танҳо таҳти reverse orientation ва uniform-restart closure-и интихобшуда барои stationary mass-и pure sink ҳадди боло медиҳад.
Тақсимоти статсионарӣ
\(\pi_i\) occupation probability-и дороии \(i\) дар рафтори дарозмуддати reverse source-tracing walk мебошад. \(\pi_i\)-и калон нишон медиҳад, ки ҳангоми пайгирии такрории upstream supplier-ҳо гиреҳ зуд-зуд боздид мешавад.
Ин эҳтимол андозаи мустақими шоки иқтисодӣ нест. Азбаски row normalization маълумоти absolute incoming spillover magnitude-ро хориҷ мекунад, \(\pi_i\)-и калон худкор маънои \(TO_i\) ё \(NET_i\)-и баландро надорад.
Ченаки stationary departure
\(F_{out,i}\) ҳосили occupation-и дороии \(i\) дар stationary chain ва эҳтимоли он аст, ки transition-и навбатӣ ба дороии дигар гузарад.
Аз ин рӯ калимаи “out” дар \(F_{out}\) баромадан аз node дар reverse Markov chain маъно дорад. Ин маънои shock outflow-и иқтисодии пешрав аз дороӣ ба бозорро надорад.
Дар non-source node-ҳо \(P_{ii}=0\), бинобар ин \(F_{out,i}=\pi_i\). Дар pure source node-ҳо uniform restart row self-transition-ро низ дар бар мегирад, бинобар ин:
мешавад.
Viral Centrality чӣ гуна ҳисоб мешавад?
Viral Centrality (VC) татбиқи deterministic probability-propagation recursion, ки Fink ва ҳамкоронаш барои weighted directed networks пешниҳод кардаанд, ба augmented reverse kernel мебошад. Таҳқиқот random cascade realizations-ро симулятсия намекунад; яъне VC натиҷаи Monte Carlo нест.
Seed asset \(s\) дар оғоз фаъолшуда ҳисобида мешавад:
\(S_i^{(t)}\) эҳтимоли тақрибии susceptible мондани node \(i\); \(A_i^{(t)}\) эҳтимоли фаъолшавии нав дар iteration \(t\) аст.
Эҳтимоли он ки node аз node-ҳои дар iteration-и пешин фаъолшуда ягон фаъолшавӣ нагирад:
Фаъолшавии нав:
Susceptible мондан:
Cumulative approximate activation mass:
Iteration:
ҳангоми иҷро шудани шарт ё расидан ба maximum iteration қатъ мешавад. Манбаъ:
истифода мекунад.
VC-и ниҳоӣ:
бо формула ҳисоб мешавад. \(-1\)-и охир seed asset-ро аз сумма хориҷ мекунад.
Азбаски VC score-и детерминистии шартшуда ба kernel-и манбаъ аст, Monte Carlo sampling error надорад. Аммо recursion дар шабакаҳои acyclic exact буда, ҳангоми мавҷудияти cycles метавонад independent-cascade reach-ро аз ҳад зиёд баҳогузорӣ кунад. Азбаски \(P(H)\) дар ин таҳқиқот row-stochastic ва spectral radius 1 аст, манбаъ VC-ро exact expected cascade size не, балки algorithm-defined topology score тафсир мекунад.
Татбиқи rolling
Равзанаи асосии rolling:
рӯзи савдо аст. Ҳамагӣ:
endpoint estimate ба даст меояд.
Forecast horizon-и асосӣ:
Манбаъ равиши rolling VAR-ро ба ҷои TVP-VAR огоҳона интихоб кардааст. Сабаб ин аст, ки бе илова кардани hyperparameter-ҳои иловагӣ, монанди forgetting factor, decay rate ё prior tightness, ҳар равзана бар ordinary-least-squares асос ёфта, мустақиман такроршаванда мемонад.
Grid-и robustness:
Чаро миёнаи rolling ва full-sample яксон нестанд?
Манбаъ барои ченаки умумии asset-level \(M\):
таърифро истифода мебарад. Ин миёнаи вақтӣ аз ченакҳоест, ки аз kernel-ҳои дар ҳар rolling window аз нав арзёбишуда ба даст меоянд.
Баръакс, full-sample \(M_i^{full}(H)\) аз як модели пурраи sample ва як transition kernel ҳисоб мешавад. Аз сабаби nonlinear matrix normalization, eigenvector ва VC recursion:
комилан имконпазир аст. Аз ин рӯ rolling NET=33,81 ва full-sample NET=22,64 барои тилло алтернативаи ҳамдигар нестанд, балки estimand-ҳои гуногунанд.
Нишондиҳандаҳои ҳолатӣ дар асоси тақсимот
Барои силсилаҳои rolling \(VC_{i,t}\) ва \(F_{out,i,t}\) ҳудудҳои эмпирикии хоси дороӣ:
муайян мешаванд.
Нишондиҳандаҳои убури ҳудуди боло ва поён:
\[ I_{i,t}^{X,+} = \mathbf{1} \left( X_{i,t}>U_i^X \right), \qquad I_{i,t}^{X,-} = \mathbf{1} \left( X_{i,t}
Joint Elevated Diffusion State:
Low Diffusion State:
ва шакли нармтар:
истифода мешавад.
Joint EDS танҳо вақте 1 мешавад, ки VC ва \(F_{out}\) дар як rolling window ҳамзамон аз думи болоии %2,5-и худ баланд бошанд. Weak EDS баланд будани танҳо яке аз онҳоро кофӣ мешуморад.
Манбаъ ҳамаи threshold-ҳоро аз full rolling sample ба таври in-sample ҳисоб мекунад. Инҳо real-time trading signals, crisis dates-и пешакӣ муайяншуда ё externally validated stress indicators нестанд.
Continuous EDS score
\(S_{i,t}\) сатҳи стандартшудаи муштараки ду метрикаи тавсифии шабакавиро нисбат ба таърихи худи дороӣ ҷамъбаст мекунад. Ин Return performance, фоида, forward contagion ё shock magnitude нест.
Дар натиҷаҳои supplementary барои GBP/USD, CNY/USD, BTC/USD, JPY/USD ва EUR/USD қиматҳои максималии EDS_score мутаносибан тақрибан 2,008; 1,898; 1,884; 1,794 ва 1,757 гузориш шудаанд. Инҳо болоравиҳои муваққатӣ нисбат ба сатҳи таърихии standardized diagnostic-и худи дороӣ мебошанд.
Upper exceedance-ҳои VC ва \(F_{out}\) дар ягон дороӣ дар як rolling window ҳамзамон нашудаанд. Манбаъ махсус таъкид мекунад, ки ин далели independence ё набудани contagion нест. Азбаски rolling windows-и ҳамсоя \(W-1\) мушоҳидаи муштарак доранд, exceedance-ҳо метавонанд дар кластерҳои пайдарҳам пайдо шаванд.
Эҳтимоли фарогирӣ
Ин қимат бояд тақрибан %95 бошад, зеро ҳудудҳои поён ва боло empirical quantile-ҳои %2,5 ва %97,5-и ҳамон силсилаи in-sample мебошанд. Аз ин рӯ тақрибан %95 coverage далели муваффақияти forecast ё predictive calibration нест; ин consistency check-и ҳисоби threshold аст.
Robustness-и PageRank
Манбаъ барои арзёбии он ки stationary distribution аз kernel-и мушаххаси \(P\) аз ҳад зиёд вобаста аст ё не, PageRank-type kernel-и дорои uniform teleportation-ро истифода мебарад:
Манбаъ:
истифода мекунад.
Вектори статсионарии PageRank:
Барои муқоисаи мустақим бо \(F_{out}\):
таъриф мешавад.
Фарқи муҳими техникӣ: \(PR_{out}\) stationary off-diagonal flux-и воқеии PageRank teleportation chain нест. Манбаъ онро ҳамчун метрикаи гибридии robustness таъриф мекунад, ки leaving probability-и kernel-и аслии \(P\)-ро бо PageRank occupancy вазн медиҳад.
Усул ва Натиҷаҳои Таҳқиқот
Натиҷаи rolling system connectedness
| Метрика | Қимат |
|---|---|
| TCI-и миёна | 30.44 |
| TCI-и минимум | 15.20 |
| TCI-и максимум | 45.38 |
| Инҳирофи стандартӣ | 5.25 |
| Равзанаи rolling-и максимуми TCI | 18 октябри 2022 – 13 марти 2023 |
Rolling TCI нишон медиҳад, ки сатҳи connectedness-и система собит нест. Манбаъ рӯйдодҳои юани Чин дар 2015–2016, давраи COVID-19 дар марти 2020, ҷанги Русия–Украина дар 2022 ва давраи сахтшавии пулии ИМА/стресси бонкӣ аз охири 2022 то марти 2023-ро ҳамчун заминаҳои молиявии ҳамзамон бо график баррасӣ мекунад.
Аммо азбаски rolling window-и 100-рӯза як ҳодисаи ягонаи санаи муайянро ҷудо намекунад, ин мувофиқатҳо натиҷаи causal event-study нестанд.
Нақшҳои rolling direct spillover
| Дороӣ | TO | FROM | NET | Нақши мустақим |
|---|---|---|---|---|
| Фючерсҳои тилло | 47.51 | 13.71 | 33.81 | Интиқолдиҳандаи холиси бартаридошта |
| BTC/USD | 15.49 | 11.95 | 3.54 | Интиқолдиҳандаи холиси мусбати маҳдуд |
| EUR/USD | 43.98 | 46.38 | -2.40 | Наздик ба қабулкунанда |
| GBP/USD | 36.68 | 41.58 | -4.90 | Қабулкунандаи холис |
| CNY/USD | 16.14 | 30.47 | -14.33 | Қабулкунандаи холиси равшан |
| JPY/USD | 22.84 | 38.55 | -15.71 | Қабулкунандаи холиси равшан |
Азбаски NET дар манбаъ аз қиматҳои пурра-дақиқи TO ва FROM ҳисоб шудааст, дар баъзе сатрҳо байни фарқи TO−FROM, ки бо ду рақами даҳӣ нишон дода шудааст, ва NET фарқи тақрибан 0,01 метавонад бошад. Масалан, барои тилло 47,51−13,71=33,80 менамояд, аммо манбаъ NET=33,81 гузориш мекунад; ин бо ёддошти rounding шарҳ дода шудааст ва номувофиқии илмӣ нест.
Чаро Тилло дар NET ва Fout Пешсаф, Аммо дар Viral Centrality Паст аст?
Зеро NET-и баланди тилло андозаи spillover-и холиси мустақимро, \(F_{out}\)-и баланд stationary occupation ва басомади баромадро дар занҷири reverse source-tracing, Viral Centrality-и паст бошад дастрасии нисбии multistep upstream-и recursion-и детерминистиро, ки аз тилло дар ҳамон kernel-и баръакс оғоз мешавад, чен мекунад; инчунин тилло дар шабакаи full-sample \(A^+\) pure source аст, ки incoming positive net-spillover strength-и он сифр мебошад, бинобар ин сатри вуруди VC-и он бо uniform restart closure сохта мешавад.
Нақшҳои сеандозаи full-sample
| Дороӣ | NET | Fout | VC | Нақши Direct NET | Нақши шабакавӣ |
|---|---|---|---|---|---|
| Фючерсҳои тилло | 22.64 | 0.392 | 1.061 | Интиқолдиҳандаи холиси бартаридошта | Баландтарин stationary departure |
| BTC/USD | 0.89 | 0.096 | 1.897 | Интиқолдиҳандаи холиси заиф | Upstream score-и баланд |
| EUR/USD | 0.35 | 0.144 | 1.780 | Интиқолдиҳандаи наздик ба тавозун | Upstream score-и миёна |
| GBP/USD | -3.90 | 0.097 | 1.888 | Қабулкунандаи холиси заиф | Upstream score-и баланд |
| CNY/USD | -8.06 | 0.078 | 1.955 | Қабулкунандаи холиси равшан | Upstream score-и баланд |
| JPY/USD | -11.92 | 0.113 | 1.806 | Қабулкунандаи холиси равшан | Upstream score-и миёна |
Ин ҷадвал равшантарин паёми илмии таҳқиқотро медиҳад. Тилло аз рӯи NET-и мустақим ва \(F_{out}\) ба таври равшан фарқ мекунад, вале дар VC пасттарин қиматро дорад. CNY/USD бошад, гарчанде қабулкунандаи мустақим аст, баландтарин full-sample VC-ро дорад.
Миёнаҳои rolling Fout ва VC
| Дороӣ | Mean Fout | Mean deterministic VC |
|---|---|---|
| Фючерсҳои тилло | 0.312 | 1.690 |
| BTC/USD | 0.169 | 2.088 |
| EUR/USD | 0.157 | 2.155 |
| GBP/USD | 0.133 | 2.134 |
| CNY/USD | 0.093 | 2.225 |
| JPY/USD | 0.091 | 2.248 |
Дар рейтинги rolling mean \(F_{out}\) тилло боз ҳам баландтарин аст. Rolling mean VC бошад, баръакс, дар JPY/USD ва CNY/USD баланд аст. Манбаъ инро “тақрибан баръакси stationary-departure ordering” меномад.
Пешсафи full-sample VC ва rolling-average VC яксон нест. Дар full-sample CNY/USD, дар rolling average бошад JPY/USD пешсаф аст. Ин хато нест; kernel-и full-sample ва миёнае, ки аз ҳар rolling-window kernel ба даст меояд, mathematical objects-и гуногунанд.
Бо илова шудани U.S. Dollar Index чӣ тағйир меёбад?
| Дороӣ | TO бе индекс | FROM бе индекс | NET бе индекс | TO бо индекс | FROM бо индекс | NET бо индекс |
|---|---|---|---|---|---|---|
| U.S. Dollar Index | — | — | — | 155.03 | 31.59 | 123.45 |
| Фючерсҳои тилло | 47.51 | 13.71 | 33.81 | 66.59 | 31.50 | 35.10 |
| BTC/USD | 15.49 | 11.95 | 3.54 | 25.46 | 21.20 | 4.25 |
| EUR/USD | 43.98 | 46.38 | -2.40 | 23.26 | 84.66 | -61.40 |
| GBP/USD | 36.68 | 41.58 | -4.90 | 17.58 | 62.17 | -44.59 |
| CNY/USD | 16.14 | 30.47 | -14.33 | 16.76 | 40.30 | -23.55 |
| JPY/USD | 22.84 | 38.55 | -15.71 | 21.13 | 54.39 | -33.27 |
Вақте U.S. Dollar Index ҳамчун node-и возеҳ дар шабака ҳузур дорад, direct transmission hierarchy ба таври ҷиддӣ тағйир меёбад. Аммо ин спецификатсияи ёрирасон ба ҷои baseline гузошта нашудааст. Далели манбаъ ин аст, ки bilateral USD exchange rates аллакай омилҳои умумии dollar-related risk доранд ва илова кардани индекси васеи доллар ба шабакаи асосӣ метавонад ин омили умумиро ба dominant explicit node табдил диҳад.
| Дороӣ | Mean Fout | Mean deterministic VC |
|---|---|---|
| U.S. Dollar Index | 0.304 | 1.722 |
| Фючерсҳои тилло | 0.200 | 1.981 |
| BTC/USD | 0.152 | 2.137 |
| EUR/USD | 0.082 | 2.320 |
| JPY/USD | 0.079 | 2.235 |
| CNY/USD | 0.071 | 2.292 |
| GBP/USD | 0.068 | 2.304 |
Дар ин спецификатсия баландтарин mean \(F_{out}\) ба U.S. Dollar Index ва баландтарин mean deterministic VC ба EUR/USD тааллуқ дорад. Пас ҳатто бо илова шудани омили доллар ҳамаи ченакҳои нақш як дороиро пешсаф интихоб намекунанд.
| Спецификатсия | Mean TCI | Интиқолдиҳандаи асосии NET | Баландтарин Fout | Баландтарин π | Баландтарин rolling mean VC | Joint EDS |
|---|---|---|---|---|---|---|
| Бе индекси доллар | 30.44 | Фючерсҳои тилло | Фючерсҳои тилло | Фючерсҳои тилло | JPY/USD | 0 |
| Бо индекси доллар | 46.54 | U.S. Dollar Index | U.S. Dollar Index | U.S. Dollar Index | EUR/USD | 0 |
Натиҷаи robustness-и PageRank
Дар танзими baseline \(W=100,H=10,\alpha=0.85\), рейтингҳои дороиҳо аз рӯи \(F_{out}\) ва \(PR_{out}\) яксонанд. Манбаъ гузориш мекунад, ки қиматҳои Spearman rank correlation ва Pearson correlation ҳангоми гирдкунии се рақами даҳӣ:
мебошанд.
Дар grid-и васеътари robustness:
| Маҷмӯи дороиҳо | Минимум | Миёна | Медиана | Максимум |
|---|---|---|---|---|
| Бо U.S. Dollar Index | 1.000 | 1.000 | 1.000 | 1.000 |
| Бе U.S. Dollar Index | 1.000 | 1.000 | 1.000 | 1.000 |
Ин ҷадвал комбинацияҳои \(W\in\{52,100,150\}\) ва \(H\in\{5,10,15\}\)-ро фаро мегирад. Натиҷа нишон медиҳад, ки stationary-departure ordering дар доираи ин таҳқиқот нисбат ба PageRank regularization хеле устувор аст; ин далели тағйирнопазирӣ нисбат ба ҳамаи alternative closure-ҳои имконпазир нест.
Натиҷаи robustness-и Joint EDS ва LDS
| Grid | Максимуми басомади Joint EDS | Максимуми басомади LDS |
|---|---|---|
| \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\), ҳамаи дороиҳо ва ду asset set | 0.000 | 0.000 |
Ин басомадҳои сифрӣ исбот намекунанд, ки “VC ва Fout мустақиланд”. Ин маънои “financial contagion вуҷуд надорад”-ро ҳам надорад. Ҳадҳо ба таври in-sample тавлид мешаванд ва rolling windows сахт overlap мекунанд. Натиҷа танҳо мегӯяд, ки таҳти selected diagnostic definitions ҳодисаи муштараки ду-думи тақсимот мушоҳида нашуд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Сатҳи connectedness-и шабакаи молиявии baseline бо шаш дороӣ дар вақт тағйир меёбад.
- Фючерсҳои тилло аз рӯи rolling direct NET spillover интиқолдиҳандаи бартаридоштаанд.
- BTC/USD дар rolling direct spillover мусбат аст, вале нақши интиқолдиҳандаи он нисбат ба тилло хеле маҳдудтар мебошад.
- JPY/USD ва CNY/USD дар rolling direct spillover қабулкунандагони равшананд.
- Фючерсҳои тилло дар full-sample ҳам баландтарин NET ва ҳам баландтарин \(F_{out}\)-ро доранд.
- Қимати full-sample VC-и тилло дар байни шаш дороӣ пасттарин аст.
- CNY/USD гарчанде net receiver аст, баландтарин full-sample VC-ро дорад.
- Пешсафи миёнаҳои rolling VC JPY/USD аст; ин натиҷа аз пешсафи full-sample фарқ мекунад.
- Direct NET, stationary departure ва deterministic VC як нақши дороиро намесанҷанд.
- Бо илова шудани U.S. Dollar Index, mean TCI боло меравад ва direct-transmission hierarchy тағйир меёбад.
- Дар модели дорои U.S. Dollar Index, пешсафи NET/Fout U.S. Dollar Index аст, аммо пешсафи rolling mean VC EUR/USD мебошад.
- PageRank regularization рейтинги \(F_{out}\)-ро дар grid-и window/horizon-и таҳқиқшуда тағйир надодааст.
- Joint EDS ва LDS дар grid-и robustness-и мушоҳидашуда сифр мебошанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Робитаҳои VAR-GFEVD structural economic causality-ро исбот намекунанд.
- NET transmission роҳи физикии воқеии шок дар вақти воқеӣ нест.
- Reverse Markov transition масири пешрави шоки иқтисодӣ нест.
- VC-и баланд нишон намедиҳад, ки дороӣ ба бозорҳои дигар contagion-и бештарро ба самти пеш паҳн мекунад.
- VC exact Monte Carlo independent-cascade expectation нест.
- Сифр будани Joint EDS набудани financial contagion-ро исбот намекунад.
- Тақрибан %95 in-sample coverage далели predictive calibration нест.
- Dominant transmitter будани тилло механизми сабабии нақши safe-haven-ро исбот намекунад.
- Нақшҳои шабакавии муайяншуда барои тилло, Bitcoin ё асъорҳо ҳувиятҳои иқтисодии тағйирнопазир нестанд.
- Модели дорои U.S. Dollar Index ҳамчун ҷойгузини “дурусттар”-и baseline model исбот нашудааст.
- Ҳамзамонии rolling TCI бо рӯйдодҳои таърихӣ худ аз худ нишон намедиҳад, ки рӯйдодҳои муайян сабаби ҳаракатҳои TCI буданд.
Маҳдудиятҳои асосӣ
Маҳдудияти якум: VAR-GFEVD forecast-error-variance connectedness-ро месанҷад; structural causal relation-ро намесанҷад.
Маҳдудияти дуюм: \(A^+\) танҳо positive pairwise net spillover direction-ро нигоҳ медорад. Offsetting bilateral contributions ва маълумоти gross magnitude-и самти муқобил дар ин марҳила хориҷ мешаванд.
Маҳдудияти сеюм: Row normalization маълумоти absolute magnitude-и incoming spillover-ро хориҷ мекунад. Ду node бо relative supplier composition-и яксон, вале ҳаҷми умумии spillover-и гуногун, метавонанд дар Markov kernel шабеҳ ба назар расанд.
Маҳдудияти чорум: Uniform restart row барои pure source як closure choice-и методологӣ аст. Ин transition-ҳои сунъӣ метавонанд ба сатҳ ва эҳтимолан рейтинги \(F_{out}\) ва VC таъсир расонанд.
Маҳдудияти панҷум: Deterministic VC дар cyclic graph-ҳо exact independent-cascade reach нест ва метавонад overestimation кунад. Азбаски spectral radius-и row-stochastic kernel 1 аст, шарти дақиқии small-spectral-radius дар ин ҷо татбиқ намешавад.
Маҳдудияти шашум: Натиҷаҳои rolling аз интихоби \(W\) ва \(H\) вобастаанд. Манбаъ бо қиматҳои алтернативии \(W=52,100,150\) ва \(H=5,10,15\) robustness-ро санҷидааст; ин исбот намекунад, ки ҳамаи интихобҳои имконпазири window/horizon як натиҷа медиҳанд.
Маҳдудияти ҳафтум: Дар модели auxiliary бо ҳафт дороӣ арзёбии VAR(2) дар rolling window-и 100-рӯза барои ҳар коэффисиент маълумоти нисбатан маҳдуд мегузорад. Аз ин рӯ манбаъ натиҷаҳои dollar-index-ро на ҳамчун ҷойгузини дақиқтари baseline, балки ҳамчун supplementary robustness evidence мебинад.
Маҳдудияти ҳаштум: Гарчанде силсилаҳо рӯзонаанд, вақти басташавӣ/settlement-и FX, Bitcoin ва gold futures метавонад venue-specific бошад. Як қисми estimated lead-lag ва directional spillover метавонад аз non-synchronous observation timing сарчашма гирад.
Маҳдудияти нӯҳум: GC=F силсилаи continuously linked nearby futures аст; contract rolls метавонанд ба қисми return-ҳои рӯзона таъсир расонанд.
Маҳдудияти даҳум: Азбаски distribution-based state thresholds аз full-sample rolling distribution ҳосил мешаванд, онҳо сигналҳои пешгӯии вақти воқеӣ нестанд.
Натиҷаи аз ҳама эҳтиёткоронаи илмӣ
Натиҷаи пурқуввати таҳқиқот ин аст, ки мафҳуми “нақши дороӣ” дар шабакаи молиявӣ якандоза нест. Фючерсҳои тилло дар spillover-и холиси мустақим ва stationary departure дар занҷири reverse source-tracing мавқеи марказӣ доранд, аммо дар score-и бисёрқадамии Viral Centrality-и ҳамон reverse topology мавқеи паст доранд. Баъзе қурбҳои асъорӣ, ки direct net receiver мебошанд, метавонанд VC-и баланд дошта бошанд.
Ин натиҷа маънои онро надорад, ки аз NET даст кашидан лозим аст. Баръакс, манбаъ мегӯяд, ки NET барои direct transmission ченаки дуруст ва зарурӣ аст, \(F_{out}\) ва VC бошад хулосаҳои иловагие мебошанд, ки ба саволҳои гуногуни топологӣ ҷавоб медиҳанд.
Бинобар ин дар ин таҳқиқот ба саволи “кадом дороӣ дар система аз ҳама муҳим аст?” ҷавоби ягона вуҷуд надорад. Савол аввал бояд муайян кунад, ки кадом нақш чен мешавад: direct net transmission, reverse-chain stationary source tracing ё multistep upstream connectivity?
Қайди Манбаъ ва Усул
Унвони аслӣ: Markovian Shock-Source Tracing and Multidimensional Asset Roles in Exchange Rates, Gold Futures, and Bitcoin
Унвони нашр ба забони тоҷикӣ: Қурбҳои Асъор, Фючерсҳои Тилло ва Bitcoin: Пайгирии Марковии Манбаи Шок ва Нақшҳои Бисёрандозаи Дороиҳо
Муаллифон: Seung Ho Choi; Seoin Jang; Hyunwoo Lee; Hayoung Choi.
Тартиби муаллифон: Тартиби PDF-и манбаъ бетағйир нигоҳ дошта шудааст.
Саҳми баробар: Seung Ho Choi ва Seoin Jang дар манбаъ ҳамчун муаллифони саҳми баробар нишон дода шудаанд.
Муаллифони муштараки масъул: Hyunwoo Lee ва Hayoung Choi.
Почтаҳои электронӣ барои тамос: Барои Hyunwoo Lee: hyunwoolee@kias.re.kr; барои Hayoung Choi: hayoung.choi@knu.ac.kr.
Аффилиатсияҳои Seung Ho Choi: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea; Daegu Metropolitan Office of Education, Daegu, Republic of Korea.
Аффилиатсияи Seoin Jang: Department of Statistics, Kyungpook National University, Daegu, Republic of Korea.
Аффилиатсияи Hyunwoo Lee: Korea Institute for Advanced Study, Seoul, Republic of Korea.
Аффилиатсияи Hayoung Choi: Department of Mathematics, Kyungpook National University, Daegu, Republic of Korea.
Версияи боршуда: arXiv:2609.03437v1 [cs.CE].
Санаи ирсоли arXiv: 3 сентябри 2026.
DOI-и додаи arXiv: 10.48550/arXiv.2609.03437.
Платформа: arXiv.
Навъи манбаъ: Preprint; таҳлили эмпирикии шабакаи молиявӣ/connectedness.
Қайди metadata-и журнал: Дар metadata-и ҷории arXiv HTML майдони журнали “Physica A: Statistical Mechanics and its Applications” дида мешавад. Дар ин санҷиши библиографӣ сабти алоҳидаи нашршудаи volume/article number/publisher DOI тасдиқ нашуд; бинобар ин таҳқиқот дар Verianla ҳамчун version of record-и тасдиқшудаи рецензияшуда тасниф нашудааст.
Ҳолати рецензия: Версияи боршуда ва мустақилона тасдиқшаванда arXiv preprint мебошад; version of record-и рецензияшуда тасдиқ нашудааст.
Сабти расмӣ: arXiv:2609.03437.
Литсензия: Номи дақиқи литсензияи истифодаи такрории arXiv дар ин санҷиш бо эътимод муайян нашуд, бинобар ин сохта нашудааст.
Манбаи додаҳо: Нархҳои рӯзонаи басташавии Yahoo Finance; додаҳо тавассути бастаи Python `yfinance` гирифта шудаанд.
Давраи додаҳо: 18 сентябри 2014 – 30 апрели 2026.
Панели мувозинатшуда: 2.914 мушоҳидаи рӯзона.
Коркарди мушоҳидаҳои нопурра: Ҳамаи силсилаҳо дар буриши умумии trading-date ҳамоҳанг шудаанд; санаҳое, ки дар ягон силсила маълумот намерасид, хориҷ шудаанд; интерполятсия анҷом дода нашудааст.
Дороиҳои baseline: JPY/USD, GBP/USD, EUR/USD, CNY/USD, gold futures ва BTC/USD.
Дороии ёрирасон: U.S. Dollar Index.
Табдили JPY ва CNY: Силсилаҳои JPY=X ва CNY=X, ки дар манбаъ ҳамчун пули маҳаллӣ барои як USD бор шудаанд, бо гирифтани reciprocal ба намоиши USD per JPY ва USD per CNY табдил дода шудаанд.
VAR lag order-и асосӣ: Барои шабакаи baseline VAR(1); барои шабакаи ёрирасон бо U.S. Dollar Index VAR(2). Интихоб бо BIC анҷом дода шудааст.
Forecast horizon-и асосӣ: \(H=10\).
Rolling window-и асосӣ: \(W=100\) рӯзи савдо.
Grid-и robustness: \(W\in\{52,100,150\}\), \(H\in\{5,10,15\}\).
Усули асосии connectedness: VAR-GFEVD; TO, FROM, NET ва TCI.
Табдили асосии шабака: Signed pairwise net spillover → positive part \(A^+\) → incoming-strength normalization → reverse source-tracing row-stochastic Markov kernel \(P\).
Pure-source closure: Барои node-е, ки incoming positive net-spillover strength-и он сифр аст, uniform \(1/N\) restart row истифода шудааст.
Ченаки статсионарӣ: \(\pi\) stationary distribution ва \(F_{out,i}=\pi_i(1-P_{ii})\).
Ченаки бисёрқадамӣ: Deterministic Viral Centrality; \(\varepsilon=10^{-6}\), максимум 200 iteration.
Ҳадди тафсири VC: Натиҷаи Monte Carlo independent-cascade ё realized contagion нест; deterministic topology score дар augmented row-stochastic kernel-и дорои cycles мебошад.
Нишондиҳандаҳои ҳолатӣ: Барои VC ва Fout бандҳои %2,5–%97,5 in-sample quantile; Joint EDS, LDS ва Weak EDS. Барои EDS_score миёнаи standardized VC ва Fout ва score threshold-ҳои %5–%95.
Robustness-и PageRank: \(\alpha=0.85\) uniform teleportation; метрикаи hybrid \(PR_{out}=PR_i(1-P_{ii})\).
Натиҷаи муҳими rolling direct: Gold futures NET=33.81; BTC/USD NET=3.54; EUR/USD=-2.40; GBP/USD=-4.90; CNY/USD=-14.33; JPY/USD=-15.71.
Натиҷаи муҳими full-sample: Gold futures NET=22.64, Fout=0.392, VC=1.061; CNY/USD NET=-8.06, Fout=0.078, VC=1.955.
Пешсафи rolling VC: JPY/USD mean VC=2.248. Ин қимат бо full-sample VC як estimand нест.
Robustness-и dollar-index: Mean TCI аз 30.44 ба 46.54 расидааст; U.S. Dollar Index бо rolling NET=123.45 main direct transmitter ва бо mean Fout=0.304 main stationary-departure node мебошад; пешсафи mean deterministic VC EUR/USD=2.320 аст.
Robustness-и рейтинги PageRank: Дар grid-и \(W/H\)-и таҳқиқшуда байни рейтингҳои Fout ва PageRank-weighted departure Spearman correlation 1.000 гузориш шудааст.
Robustness-и Joint diffusion-state: Дар ҳамаи комбинацияҳои \(W/H\), дороӣ ва ду network set максимуми Joint EDS ва LDS frequency 0.000 аст; ин далели набудани contagion ё independence нест.
Маблағгузорӣ: S. H. Choi ва H. Choi: National Research Foundation of Korea / Korean government MSIT, No. 2022R1A5A1033624 ва RS-2024-00342939. S. Jang: NRF No. RS-2024-00464395. H. Lee: NRF/MSIT No. RS-2024-00408003 ва тавассути Korea Institute for Advanced Study, Center for AI and Natural Sciences — KIAS Individual Grant AP103101.
Бархӯрди манфиатҳо: Дар версияи боршуда изҳороти алоҳидаи Conflict of Interest муайян нашудааст.
Data Availability: Бахши алоҳидаи Data Availability муайян нашудааст; манбаи додаҳо дар бахши усул ҳамчун Yahoo Finance гузориш шудааст.
Дастрасии код: Дар PDF-и боршуда public code repository ё изҳороти алоҳидаи Code Availability муайян нашудааст.
Саҳми муаллифон: Гарчанде маълумоти саҳми баробар вуҷуд дорад, бахши алоҳидаи CRediT Author Contributions муайян нашудааст.
Ҳадди додаҳои gold futures: Азбаски GC=F силсилаи continuously linked nearby-futures аст, як қисми ҳаракатҳои рӯзона метавонад contract-roll adjustment-ро дар бар гирад.
Ҳадди observation-time: Қиматҳои рӯзонаи FX, Bitcoin ва gold futures метавонанд дар вақти гуногуни venue-specific басташавӣ/settlement ташаккул ёбанд; як қисми estimated lead-lag ва directional spillover метавонад non-synchronous observation timing-ро инъикос кунад.
Ҳадди сабабият: Ҳамаи нақшҳои connectedness ва diffusion statistical forecast-error-variance network summaries мебошанд; даъвои structural economic causality ё realized cascade нестанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд