


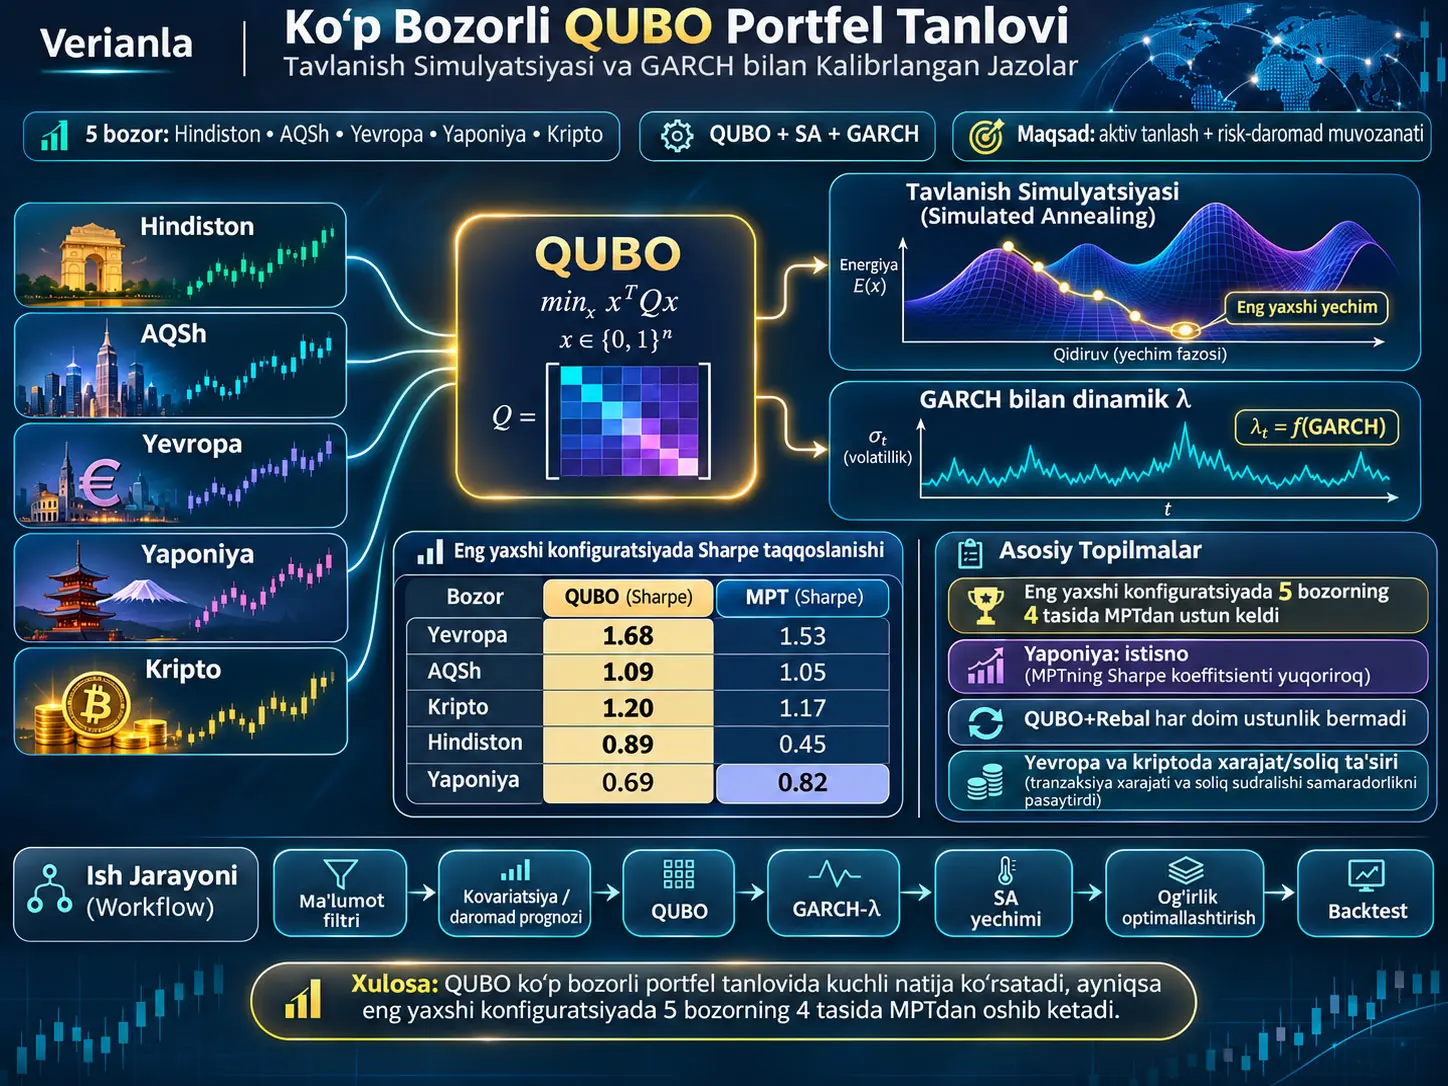
Ushbu tadqiqotdagi QUBO portfel tanlovi, investitsiya olamidagi qaysi aktivlar portfelga kiritilishini ikkilik o‘zgaruvchilar bilan ifodalaydigan va ushbu kombinator tanlov muammosini Quadratic Unconstrained Binary Optimisation (QUBO; Kvadratik Cheklanmagan Ikkilik Optimallashtirish) shakliga o‘tkazadigan portfel tuzish usulidir. Tadqiqot QUBO asosidagi aktiv tanlovini cardinality-preserving Simulated Annealing (SA; tavlanish simulyatsiyasi) bilan yechadi; tanlangan aktivlarning portfel vaznlarini esa keyinchalik klassik o‘rtacha-dispersiya optimallashtirishi bilan belgilaydi. Tizim Hindiston, AQSh, Yevropa, Yaponiya va kripto bozorlarida baholanib, klassik Markowitz Mean-Variance Portfolio (MPT) yondashuvi bilan taqqoslangan.
Usulning statistik qatlamida kovariatsiyani baholash uchun Ledoit-Wolf shrinkage va Forbes-Rigobon heteroskedastiklik tuzatishi birgalikda qo‘llanadi; ma’lumot miqdori aktivlar soniga nisbatan yetarli bo‘lmagan hollarda PCA faktor modeli ishga tushadi. Kutilayotgan daromadlar James-Stein shrinkage yordamida umumiy o‘rtacha qiymat tomon qisqartiriladi. Aktiv tanlovini amalga oshiradigan QUBO modelida risk, kutilayotgan daromad, aynan \(B\) ta aktiv tanlash majburiyati va yuqori korrelyatsiyali aktiv juftlaridan qochish bir xil energiya funksiyasiga joylashtiriladi.
Tadqiqotning o‘ziga xos tarkibiy qismlaridan biri cardinality jazosi \(\lambda\) ning bozor volatilligiga qarab GARCH(1,1) bilan dinamik miqyoslanishidir. Shartli volatillik oshganda jazo yumshatiladi; tinchroq sharoitlarda esa kuchaytiriladi. Mualliflar, shuningdek, standart SA qidiruv davomida tanlov sonini saqlab qolmasligini oldini olish uchun har bir qadamda tanlangan aktiv bilan tanlanmagan aktivni almashtiradigan swap-SA dan foydalanadi. Shu tariqa qidiruv davomida \(\sum_i x_i=B\) sharti saqlanadi.
Ma’lumot narx va savdo hajmi qatorlaridan iborat bo‘lib, 2022-yil yanvaridan 2026-yil yanvarigacha bo‘lgan davrni qamrab oladi. Manbaning cheklovlar bo‘limiga ko‘ra, haqiqiy out-of-sample samaradorlik bahosi 2025-yildagi bitta 252 kunlik backtest oynasiga asoslanadi. Tajriba grid-ida besh bozor, besh olam hajmi, uch cardinality nisbati, uch riskdan qochish koeffitsiyenti va uch lookback uzunligi birlashtirilgan; takroriy ekvivalent kombinatsiyalar chiqarib tashlangach, har bir bozor uchun ko‘pi bilan 225 ta QUBO konfiguratsiyasi baholangan.
Barcha parametr grid-i birgalikda o‘rtachalanganida QUBO o‘rtacha Sharpe nisbatida Hindiston va Yevropada MPTdan yuqori natija bergan, AQSh, Yaponiya va kriptoda esa MPT biroz yuqori natija ko‘rsatgan. Bunga qarshi ravishda, har bir bozor uchun validatsiya mantiqi bilan tanlangan yagona eng yaxshi konfiguratsiya taqqoslanganda QUBO Hindiston, AQSh, Yevropa va kriptoda MPTning eng yaxshi Sharpe nisbatidan yuqori bo‘lgan; Yaponiyada esa MPT yuqoriroq Sharpe hosil qilgan. Demak, tadqiqot xulosasi “QUBO har qanday sharoitda MPTdan ustun” emas; ustunlik bozor, konfiguratsiya va baholash shakliga bog‘liq.
Walk-forward QUBO+Rebal tajribasi ham muhim qarama-qarshi natija bergan. Yevropada to‘rtta, kripto bozorida to‘qqizta amalda bajarilgan qayta muvozanatlash operatsiyasi amalga oshirilgan; tranzaksiya xarajatlari va amalga oshirilgan kapital daromadi soliqlari hisobga olinganda, ushbu ikki bozorda dinamik qayta optimallashtirish xarajati samaradorlik ustunligidan oshib ketgan. Mualliflarning xulosasi shuki, qayta optimallashtirish imkoniyati avtomatik ravishda yaxshiroq portfel degani emas.
Tadqiqotning eng muhim talqin chegarasi natijalar bitta 252 kunlik out-of-sample oynasiga asoslanishi va strategiyalar o‘rtasidagi Sharpe/daromad farqlari uchun p-qiymat, ishonch oralig‘i yoki ko‘p davrli statistik ahamiyatlilik testi xabar qilinmaganidir. Shu sababli sonli farqlar kuchli backtest taqqoslashi sifatida o‘qilishi kerak; uzoq muddat yoki boshqa bozor rejimlari uchun qat’iy ustunlik dalili sifatida talqin qilinmasligi lozim.
Portfel tanlovi bilan portfel vaznlarini belgilash bir xil muammo emas
Portfel optimallashtirishda ikkita alohida qaror mavjud. Birinchi qaror — qaysi aktivlar portfelga kirishi. Ikkinchi qaror — tanlangan aktivlarga qancha vazn berilishi. Klassik Markowitz yondashuvi ikkinchi muammoda juda kuchli; biroq portfel aynan \(B\) ta aktivdan iborat bo‘lishi kerak bo‘lsa, “qaysi \(B\) ta aktivni tanlashim kerak?” savoli kombinator muammoga aylanadi.
Tadqiqot bozordagi nomzod aktivlar olamini \(U^{(m)}\), namuna olingan nomzodlar sonini \(u\), tanlanadigan aktivlar sonini \(B\) va binary selection vector-ni:
\[ x\in\{0,1\}^{u} \]
bilan belgilaydi. Har bir \(x_i\) uchun:
- \(x_i=1\): aktiv tanlangan,
- \(x_i=0\): aktiv tanlanmagan.
Maqsad cardinality:
\[ B=\lfloor r\,u\rfloor, \qquad r\in\{0.2,0.3,0.4\}. \]
Bu yerda \(r\) nomzod aktivlarning qanchasi portfelga olinishi kerakligini belgilaydigan cardinality ratio. Masalan, \(u=50\) va \(r=0.2\) bo‘lganda nazariy maqsad \(B=10\) ta aktivdir.
QUBO Portfel Tanlovida Nimani Hal Qiladi?
Ushbu tadqiqotda QUBO portfel vaznlarini bevosita belgilashdan avval kutilayotgan daromad, risk, cardinality va korrelyatsiya jazolarini yagona ikkilik energiya funksiyasida birlashtirib, nomzodlar olamidan qaysi \(B\) ta aktiv tanlanishini aniqlaydigan kombinator quyi muammoni hal qiladi; vaznlar tanlovdan so‘ng alohida o‘rtacha-dispersiya optimallashtirishi bilan hisoblanadi.
Nega besh xil bozor birgalikda o‘rganiladi?
Tadqiqotchilar usul faqat bitta aktiv sinfida yaxshi ko‘rinib qolmasligi uchun beshta geterogen bozordan foydalanadi:
- Hindiston — NIFTY 50 olami,
- AQSh — S&P 500 olami,
- Yevropa — EURO STOXX 50 olami,
- Yaponiya — Nikkei 225 olami,
- Kripto — raqamli aktivlar olami va BTC benchmark-i.
Jami 250 ta ticker uchun narx va hajm ma’lumotlari yfinance orqali olinadi. Ticker to‘plami, boshlanish yoki tugash sanasi o‘zgarmagan taqdirda bir xil ma’lumotni tajribalar davomida qayta ishlatish mumkin bo‘lishi uchun MD5 kalitli disk cache mexanizmidan foydalanadi. Qatorlarining %80 dan kamida ma’lumot mavjud bo‘lgan ticker-lar oldindan chiqarib tashlanadi.
Nega olam yaratish bevosita barcha aktivlardan boshlanmaydi?
QUBOga kiradigan nomzodlar olami to‘rt bosqichda tayyorlanadi. Maqsad likvid bo‘lmagan yoki favqulodda o‘zgaruvchan aktivlarni cheklash va bir-biriga juda o‘xshash aktivlardan iborat nomzodlar hovuzi o‘rniga diversifikatsiyalangan hovuz yaratishdir.
1. Likvidlik filtri
Aktiv savdo kunlarining kamida %95 ida ijobiy hajmga ega bo‘lsa saqlab qolinadi:
\[ \mathrm{retain}_i \Longleftrightarrow \sum_t \mathbf{1}[V_{t,i}>0] \geq 0.95\,T. \tag{1} \]
\(V_{t,i}\) — \(i\) aktivining \(t\) kundagi savdo hajmi; \(T\) esa ko‘rib chiqilgan jami kunlar soni. Ushbu filtr uzoq savdo to‘xtashlari yoki stale narx ma’lumotiga ega aktivlarni kamaytirishni maqsad qiladi.
2. O‘rtacha kunlik savdo aylanmasi — ADTV
Likvidlikdan o‘tgan aktivlar orasidan narx × hajm orqali hisoblangan Average Daily Turnover qiymati eng yuqori bo‘lganlari saqlanadi. Nomzodlar hovuzi maqsad olamdan kengroq bo‘lishi uchun manba:
\[ k_{\mathrm{pool}}=2 \]
hovuz ko‘paytiruvchisidan foydalanadi va imkon qadar taxminan \(2u\) ta likvid nomzodni keyingi filtrlarga o‘tkazishni maqsad qiladi.
3. Volatillikning yuqori chegarasi
Yilliklashtirilgan volatillik:
\[ \hat{\sigma}_i = \mathrm{std}(r_{\tau,i})\sqrt{252} \leq \sigma_{\max}^{(m)}. \tag{2} \]
orqali tekshiriladi. Kunlik daromadning standart og‘ishi \(\sqrt{252}\) bilan miqyoslanib, yillik volatillik yaqinlashuvi olinadi.
| Bozor | \(\sigma_{\max}\) |
|---|---|
| Hindiston | 0,75 |
| AQSh | 0,60 |
| Yevropa | 0,60 |
| Yaponiya | 0,70 |
| Kripto | 5,00 |
Kripto uchun ancha yuqori chegara berilishi raqamli aktivlar daromadidagi yuqori volatillikni nomzodlar olami bosqichida butunlay chiqarib yubormaslik uchundir.
4. Ierarxik klasterlash
Aktivlar quyidagi korrelyatsiya masofasi bilan taqqoslanadi:
\[ d_{ij}=1-|\hat{\rho}_{ij}|. \]
\(|\hat{\rho}_{ij}|\) 1 ga yaqinlashganda ikki aktiv kuchli birga harakat qiladi va masofa kamayadi. Korrelyatsiya nolga yaqinlashganda masofa 1 ga yaqinlashadi. Average-linkage agglomerative clustering dan so‘ng har bir klasterdan ADTV si eng yuqori bo‘lgan aktivni tanlash maqsad qilinadi.
Manba ichidagi olam yaratish nomuvofiqligi
Manbaning 2-jadvali \(u=50\) va 252 kunlik lookback uchun volatillik filtridan keyin Hindistonda taxminan 42, AQShda taxminan 47, Yevropada taxminan 45 va Yaponiyada taxminan 44 aktiv qolganini, ammo clustering dan keyin har bir bozor yana aynan 50 ta aktivni o‘z ichiga olganini ko‘rsatadi. Manba usulida volatillik filtridan keyin kamayib qolgan aktivlarning qaysi mexanizm bilan qayta qo‘shilgani tushuntirilmagan.
Bu nuqta muhim, chunki 42 ta aktivni 50 ta alohida klasterga ajratib, har bir klasterdan turli vakil tanlash bevosita mumkin emas. Verianla ushbu jadvalni “ehtimol pool kattaroq bo‘lgan” deb tuzatmaydi; manba matni bilan 2-jadval o‘rtasida takror ishlab chiqariluvchanlikka ta’sir qiladigan tushuntirish bo‘shlig‘i mavjud.
Nega Ledoit-Wolf shrinkage qo‘llanadi?
Namuna kovariatsiya matritsasi, ayniqsa aktivlar soni \(n\) kuzatuvlar soni \(T\) ga yaqinlashganda beqarorlashishi mumkin. Manba \(T/n\geq5\) bo‘lganda avval Ledoit-Wolf shrinkage qo‘llaydi:
\[ \hat{\Sigma}_{LW} = (1-\alpha)\hat{\Sigma}_{sample} + \alpha\,\mu_{target}I. \tag{3} \]
\(\hat{\Sigma}_{sample}\) bevosita namuna kovariatsiya matritsasi, \(I\) birlik matritsa, \(\mu_{target}\) shrinkage maqsad miqyosi va \(\alpha\) analitik shrinkage intensity.
\(\alpha\) kattalashgani sayin baho bevosita namuna kovariatsiyasidan tartibliroq maqsad matritsaga yaqinlashadi. Maqsad bias qo‘shish evaziga baholash dispersiyasi va sonli beqarorlikni kamaytirishdir.
Forbes-Rigobon tuzatishi nima qiladi?
Manba yuqori volatillik davrlarida o‘lchangan korrelyatsiyalar heteroskedastiklik sababli buzilishi mumkin degan farazdan kelib chiqib, ma’lumotni rolling volatility mediani bo‘yicha yuqori-dispersiya \(H\) va past-dispersiya \(L\) rejimlariga ajratadi. Birinchi principal component \(f_1\) orqali dispersiya nisbati:
\[ \delta = \frac{ \mathrm{Var}_{H}[f_1] - \mathrm{Var}_{L}[f_1] }{ \mathrm{Var}_{L}[f_1] } \]
hisoblanadi va yuqori-volatillik korrelyatsiyasi:
\[ \rho^{FR}_{ij} = \frac{ \rho^{H}_{ij} }{ \sqrt{ 1+\delta \left( 1-(\rho^{H}_{ij})^2 \right) } }. \tag{4} \]
ko‘rinishida tuzatiladi.
Tuzatishdan so‘ng korrelyatsiya matritsasi eigenvalue clipping orqali positive semi-definite holga keltiriladi. Agar:
\[ \frac{T}{n}<5 \]
bo‘lsa, manba Ledoit-Wolf + Forbes-Rigobon zanjiri o‘rniga umumiy dispersiyaning kamida %80 ini tushuntiradigan \(K\) faktorli PCA covariance modelini fallback sifatida qo‘llaydi.
Nega James-Stein shrinkage kutilayotgan daromadlarga qo‘llanadi?
Namuna o‘rtacha daromadlari o‘tgan davrga ortiqcha moslashishi mumkin. Shu sababli tadqiqot har bir aktivning o‘rtacha daromadini barcha aktivlarning grand mean qiymatiga tomon shrink qiladi:
\[ \mu_i^{JS} = (1-\kappa)\mu_i^{sample} + \kappa\bar{\mu}, \qquad \kappa = \min\left(1,\frac{n}{T}\right). \tag{5} \]
\(n/T\) oshgani, ya’ni aktivlar soni kuzatuvlar soniga nisbatan ko‘paygani sayin \(\kappa\) oshadi va alohida aktivlarning noisy sample mean qiymatlariga kamroq ishoniladi.
QUBO maqsad funksiyasi
Nomzod aktivlar uchun QUBO muammosi:
\[ \min_{x\in\{0,1\}^{n}} x^\top Qx \tag{6} \]
ko‘rinishida yoziladi. Bu yerda maqsad eng kichik QUBO energiyasini beradigan ikkilik tanlov vektorini topishdir.
Manba kutilayotgan daromadlar va kovariatsiyani o‘z maksimumlariga nisbatan normallashtirgandan keyin diagonal elementlarni:
\[ Q_{ii} = q\tilde{\Sigma}_{ii} - \tilde{\mu}_i + \lambda(1-2B) \tag{7} \]
va \(i<j\) uchun off-diagonal elementlarni:
\[ Q_{ij} = 2q\tilde{\Sigma}_{ij} + 2\lambda + 2\lambda\delta_{div} \left( |\rho_{ij}|-0.3 \right)_{+}. \tag{8} \]
ko‘rinishida tuzadi.
Bu yerda:
- \(q\in\{0.3,0.5,0.7\}\): risk-aversion parametri,
- \(\tilde{\Sigma}\): normallashtirilgan kovariatsiya,
- \(\tilde{\mu}\): normallashtirilgan kutilayotgan daromad,
- \(\lambda\): cardinality penalty,
- \(B\): tanlanadigan maqsad aktivlar soni,
- \(\rho_{ij}\): aktiv juftligi korrelyatsiyasi,
- \(\delta_{div}=0.3\): diversification penalty vazni.
\((z)_+\) musbat-qism operatoridir; \(z\leq0\) bo‘lsa 0, \(z>0\) bo‘lsa \(z\) olinadi. Shuning uchun qo‘shimcha diversifikatsiya jazosi faqat:
\[ |\rho_{ij}|>0.3 \]
bo‘lgan aktiv juftlarida ishga tushadi.
Nega GARCH bilan Kalibrlangan \(\lambda\) Qo‘llanadi?
Manba cardinality jazosini har bir bozor uchun qo‘lda qayta sozlash o‘rniga jazo miqyosini QUBO objective kattaligiga bog‘laydi va uni GARCH(1,1) shartli volatilligi bilan dinamik ravishda ko‘paytiradi; natijada yuqori volatillik davrida jazo yumshatiladi, tinch rejimda kuchaytiriladi, biroq ushbu dizaynning statik \(\lambda\) ga bevosita ustunligini ajratib ko‘rsatadigan alohida ablatsiya tadqiqoti o‘tkazilmagan.
Asosiy \(\lambda\) formulasi
\[ \lambda = \gamma_{target} \frac{ \|Q_{obj}\|_{\infty} }{ 2B-1 } \phi_{GARCH}, \qquad \gamma_{target}=3.0. \tag{9} \]
\(\|Q_{obj}\|_{\infty}\) QUBO ning jazodan tashqari objective miqyosini ifodalovchi infinity norm. \(2B-1\) bilan miqyoslash cardinality kattaligi o‘zgarganda jazoning objective ga nisbatan ortiqcha kattalashishi yoki kichrayishining oldini olishni maqsad qiladi.
GARCH tuzatish omili:
\[ \phi_{GARCH} = \mathrm{clip} \left( \frac{ \bar{\sigma}_{LW} }{ \bar{\sigma}_{GARCH} }, \frac{1}{3}, 2 \right). \tag{10} \]
bilan hisoblanadi.
Bu yerda \(\bar{\sigma}_{LW}\) Ledoit-Wolf asosidagi volatillik miqyosini, \(\bar{\sigma}_{GARCH}\) esa GARCH(1,1) shartli volatillik miqyosini ifodalaydi.
Shartli volatillik ko‘tarilsa \(\bar{\sigma}_{GARCH}\) kattalashadi, nisbat kamayadi va:
\[ \phi_{GARCH}<1 \]
bo‘lishi mumkin; shu tariqa cardinality jazosi yumshaydi. Tinchroq rejimda:
\[ \phi_{GARCH}>1 \]
bo‘lishi mumkin va jazo kuchayadi. clip amali omilni \(1/3\) bilan 2 oralig‘ida chegaralaydi. GARCH fitting muvaffaqiyatsiz bo‘lsa:
\[ \phi_{GARCH}=1 \]
qo‘llanib, statik jazo miqyosiga qaytiladi.
\(\lambda\) uchun uchta diagnostik test
- Ratio Test: \(\lambda(2B-1)/\|Q_{obj}\|_{\infty}\) nisbati 2–5 oralig‘ida bo‘lishi kutiladi. Manba 2 dan past qiymatni yetarli bo‘lmagan cardinality jazosi; 5 dan yuqorini esa return signal ni bosib yuborishi mumkin bo‘lgan ortiqcha jazo deb talqin qiladi.
- Sensitivity Test: \(\lambda\) va \(10\lambda\) yechimlari o‘rtasida kamida %40 asset overlap izlanadi.
- Energy Gap Test: Eng yaxshi \(B\)-aktivli yechimning QUBO energiyasi eng yaxshi \(B+1\)-aktivli yechimdan qat’iy ravishda past bo‘lishi kerak.
Manbada Ratio Test konfiguratsiyalarning %90 dan ko‘prog‘ida o‘tadi. Sensitivity Test ayniqsa kripto bozorining 126 kunlik qisqa lookback holatlarida ko‘proq muvaffaqiyatsiz bo‘ladi. GARCH fitting muvaffaqiyatli bo‘lganda \(\phi_{GARCH}\) taxminan 0,8–1,6 oralig‘ida kuzatilgan va bu \(\lambda\) da taxminan ikki baravar o‘zgarish keltirib chiqarishi mumkinligi xabar qilingan.
Nega Simulated Annealing qo‘llanadi?
QUBO cardinality-constrained asset selection kombinator optimallashtirish muammosidir. Tadqiqot fizik quantum annealer ishlatmaydi; barcha optimallashtirish klassik apparatda simulated annealing bilan amalga oshiriladi.
Birinchi bosqichda neal.SimulatedAnnealingSampler qo‘llanadi:
- \(N_{reads}=1000\),
- \(N_{sweeps}=3000\),
- \(n_{seeds}=5\) ta mustaqil random seed.
Eng past QUBO energiyasiga ega yechim saqlab qolinadi.
Swap-SA cardinality ni qanday saqlaydi?
Standart SA bitta bitni o‘zgartirsa, tanlangan aktivlar soni \(B\) dan chetga chiqishi mumkin. Swap-SA buning o‘rniga bir qadamda:
- tanlangan to‘plamdan bitta aktivni chiqaradi,
- tanlanmagan to‘plamdan bitta aktivni qo‘shadi,
- shu tariqa jami tanlangan aktivlar sonini o‘zgartirmaydi.
Almashtirishning qabul qilinish ehtimoli:
\[ P_{\mathrm{accept}} = \min \left( 1, e^{-\Delta E/T} \right). \]
Energiya pasaysa \(\Delta E\leq0\) bo‘lgani uchun almashtirish qabul qilinadi. Energiya oshsa, ayniqsa harorat \(T\) yuqori bo‘lganda, lokal minimumdan chiqish uchun ma’lum ehtimol bilan yomonlashtiruvchi harakatlar ham qabul qilinishi mumkin.
Harorat geometrik ravishda kamayadi:
\[ T_r = T_0 \left( \frac{T_{end}}{T_0} \right)^{r/(N_{reads}-1)}, \]
\[ T_0=0.5\|Q\|_{\infty}, \qquad T_{end}=10^{-4}T_0. \tag{11} \]
Swap tuzilishi tufayli qidiruv davomida:
\[ \sum_i x_i=B \]
saqlanadi.
Warm-start va majority-vote tuzilishi
Yechim zanjiri to‘rt bosqichdan iborat:
- neal SA ishga tushiriladi va eng past energiyali \(x^\ast_{neal}\) saqlanadi.
- Swap-SA alohida boshlang‘ich nuqtadan ishga tushiriladi va \(x^\ast_{swap}\) olinadi.
- Ikki yechimdan QUBO energiyasi pastrog‘i saqlanadi.
- Cardinality yana farq qilsa, diagonal \(Q\) skoriga ko‘ra informed enforcement qo‘llanadi.
Bundan tashqari, beshta mustaqil swap-SA zanjiri ishga tushiriladi. Aktivning beshta yechimdagi tanlanish o‘rtachasi kamida 0,5 bo‘lsa, consensus portfelida tanlangan deb hisoblanadi.
Manba kriptodan tashqari to‘rtta bozorda seed lar orasidagi QUBO energy standart og‘ishi o‘rtacha energiyaning %5 idan pastligini va asset consistency qiymati Hindiston, AQSh, Yevropa va Yaponiyada 0,85 dan oshishini bildiradi. Kripto bozorida rejim beqarorligi bilan birga yechim dispersiyasi yuqoriroq.
Tanlangan aktivlarning vaznlari qanday belgilanadi?
QUBO faqat aktiv tanlovini amalga oshirgandan so‘ng selected set \(S\) ustida klassik mean-variance muammosi yechiladi:
\[ \min_w \quad w^\top\Sigma_S w - q(\mu_S-r_f)\cdot w \]
quyidagi cheklovlar bilan:
\[ \sum_i w_i=1, \qquad w_{\mathrm{floor}} \leq w_i \leq w_{\max}^{(m)}. \tag{12} \]
Manba quyi vazn chegarasini:
\[ w_{\mathrm{floor}} = \min \left( \frac{1}{5|S|}, \frac{0.9}{|S|} \right) \]
deb beradi. Maqsad bitta aktivga yoki bir nechta burchak yechimlariga ortiqcha jamlanishni kamaytirishdir.
Solver tartibi:
CLARABEL → SCS → ECOS
ko‘rinishidadir. Bularning barchasi muvaffaqiyatsiz bo‘lsa minimum-variance fallback, u ham muvaffaqiyatsiz bo‘lsa equal-weight portfel ishlatiladi.
Backtest qiymatining rivojlanishi
Manba portfel qiymatini:
\[ V_t = V_{t-1} \left( w^\top R_t \right) \tag{13} \]
bilan yangilaydi. \(R_t\) gross daily return vector sifatida ta’riflangani uchun \(w^\top R_t\) kunlik portfel o‘sish ko‘paytiruvchisidir.
Samaradorlik metrikalari
Out-of-sample Sharpe:
\[ \mathrm{Sharpe} = \frac{ \bar r_p^{excess} }{ \sigma_p } \sqrt{252}. \]
Risk-free rate chiqarilgandan keyingi kunlik excess return o‘rtachasining kunlik volatillikka nisbati yilliklashtiriladi.
Yilliklashtirilgan daromad:
\[ R_{ann} = (1+R_{total})^{252/T_{OOS}}-1. \]
Manba \(T_{OOS}<60\) bo‘lganda ushbu metrikani NaN deb xabar qiladi.
Out-of-sample volatillik:
\[ \sigma_{OOS} = \mathrm{std}(r_p)\sqrt{252}. \]
Maksimal drawdown:
\[ \mathrm{MaxDD} = \min_t \left( \frac{ V_t }{ \max_{s\leq t}V_s } -1 \right). \]
Qiymat qanchalik manfiy bo‘lsa, portfel avvalgi cho‘qqisidan shunchalik chuqur tushgan bo‘ladi.
Diversification ratio:
\[ DR = \frac{ w^\top\sigma }{ \sqrt{w^\top\Sigma w} }, \qquad \sigma_i=\sqrt{\Sigma_{ii}}. \]
Manba, shuningdek, risk-free-rate-adjusted annualised return ni xabar qiladi.
Bozor bo‘yicha parametrlar
| Parametr | Hindiston | AQSh | Yevropa | Yaponiya | Kripto |
|---|---|---|---|---|---|
| Risk-free rate (%) | 6,5 | 5,25 | 3,5 | 0,1 | 0,0 |
| Transaction cost (bp/side) | 60 | 20 | 30 | 20 | 40 |
| Rebalance period (kun) | 63 | 63 | 42 | 42 | 21 |
| Maksimal bitta-aktiv vazni (%) | 40 | 35 | 35 | 40 | 25 |
| Maksimal yillik volatillik | 0,75 | 0,60 | 0,60 | 0,70 | 5,00 |
| Maksimal pairwise correlation | 0,65 | 0,80 | 0,80 | 0,85 | 0,75 |
| FR rolling window (kun) | 21 | 14 | 14 | 21 | 7 |
| Benchmark | NIFTY 50 | S&P 500 | STOXX 50 | Nikkei 225 | BTC |
Lookahead va konsentratsiya tekshiruvlari
Manba uchta diagnostik tekshiruvdan foydalanadi:
- Lookahead Bias Check: butun davr bilan yaratilgan olam faqat pre-test data yordamida yaratilgan olam bilan taqqoslanadi; overlap %90 dan past bo‘lsa run
SUSPECTdeb belgilanadi. - Benchmark Parity Check: sampled universe ustidagi equal-weight portfel mahalliy benchmark daromadi bilan taqqoslanadi.
- Concentration Audit: Herfindahl effective-N, maximum weight va top-3 weight concentration qayd etiladi.
Manba ushbu tekshiruvlarning ta’rifini beradi; biroq nechta run SUSPECT deb belgilanganini jamlanma natija sifatida xabar qilmaydi. Shu sababli “lookahead bias butunlay bartaraf etildi” degan xulosa chiqarib bo‘lmaydi.
Tadqiqot Usuli va Natijalari
Tajriba grid-i
| O‘lcham | Qiymatlar |
|---|---|
| Bozorlar | Hindiston, AQSh, Yevropa, Yaponiya, Kripto |
| Olam hajmi \(u\) | 10, 20, 30, 40, 50 |
| Cardinality ratio \(r\) | 0,2; 0,3; 0,4 |
| Risk aversion \(q\) | 0,3; 0,5; 0,7 |
| Lookback | 126, 252, 504 kun |
| Diversification penalty \(\delta_{div}\) | 0,3 — o‘zgarmas |
Turli \(r\) qiymatlari bir xil \(B\) qiymatiga yaxlitlangan duplicate kombinatsiyalar olib tashlangach, har bir bozor uchun ko‘pi bilan 225 ta QUBO konfiguratsiyasi va ularga mos MPT run-lari baholangan.
Barcha grid o‘rtachasida QUBO va MPT
| Bozor | QUBO | MPT | Grid o‘rtachasida yuqoriroq |
|---|---|---|---|
| Hindiston | 0,2059 | 0,1944 | QUBO |
| AQSh | 1,0462 | 1,0679 | MPT |
| Yevropa | 0,3431 | 0,3176 | QUBO |
| Yaponiya | 0,7688 | 0,8097 | MPT |
| Kripto | 0,1815 | 0,2229 | MPT |
Ushbu jadval QUBO o‘rtacha hisobda besh bozorning barchasida ustun emasligini aniq ko‘rsatadi. QUBO Hindiston va Yevropada; MPT esa AQSh, Yaponiya va kriptoda yuqoriroq grid-mean Sharpe hosil qilgan.
Yilliklashtirilgan daromad va maksimal drawdown
| Bozor | QUBO yillik daromadi | MPT yillik daromadi | QUBO Max DD | MPT Max DD |
|---|---|---|---|---|
| Hindiston | 0,0979 | 0,0949 | -0,1617 | -0,1663 |
| AQSh | 0,3488 | 0,3685 | -0,2318 | -0,2410 |
| Yevropa | 0,0948 | 0,0918 | -0,2398 | -0,2462 |
| Yaponiya | 0,2108 | 0,2354 | -0,2189 | -0,2322 |
| Kripto | -0,0122 | 0,0049 | -0,3574 | -0,3491 |
O‘rtacha maksimal drawdown QUBO uchun Hindiston, AQSh, Yevropa va Yaponiyada MPTga qaraganda sayozroq. Kripto bozorida esa QUBO ning o‘rtacha drawdown qiymati yomonroq.
QUBO Klassik Markowitz MPTdan Yaxshiroqmi?
Manba shartsiz ustunlikni ko‘rsatmaydi: barcha parametr grid-i o‘rtachasida QUBO faqat Hindiston va Yevropada yuqoriroq Sharpe hosil qiladi, MPT esa AQSh, Yaponiya va kriptoda oldinda; biroq har bir bozorning eng yaxshi konfiguratsiyasi taqqoslanganda QUBO besh bozorning to‘rttasida MPTdan o‘tadi, yagona istisno Yaponiya.
Eng yaxshi konfiguratsiyalarning Sharpe taqqoslashi
| Bozor | Eng yaxshi QUBO | Eng yaxshi MPT | QUBO+Rebal | Amalga oshirilgan drift-rebalance |
|---|---|---|---|---|
| Yevropa | 1,68 | 1,53 | -0,35 | 4 |
| AQSh | 1,09 | 1,05 | 0,99 | 0 |
| Kripto | 1,20 | 1,17 | 0,55 | 9 |
| Hindiston | 0,89 | 0,45 | 0,99 | 0 |
| Yaponiya | 0,69 | 0,82 | 0,67 | 0 |
Ushbu jadvalda ikkita turli tanlov mantiqi mavjud: static QUBO ning o‘z eng yaxshi grid konfiguratsiyasi va QUBO+Rebal ning o‘z eng yaxshi walk-forward grid konfiguratsiyasi alohida tanlanadi. Shu sababli, masalan, Hindistonda 0×RB yozilgan bo‘lsa-da, QUBO+Rebal uchun 0,99 va alohida static QUBO best uchun 0,89 xabar qilinishi bevosita arifmetik ziddiyat emas. Manbaning usul izohiga ko‘ra 0×RB tegishli QUBO+Rebal konfiguratsiyasida drift-triggered operatsiya amalga oshmaganini va shu konfiguratsiya vaznlari o‘z underlying static QUBO si bilan bir xil qolganini anglatadi; ikki qatordagi “best” tanlovi turli grid konfiguratsiyalaridan kelishi mumkin.
Yevropa natijasi
Yevropada eng yaxshi static QUBO Sharpe qiymati 1,68, MPT esa 1,53. Manba ikki portfel 2025-yil aprel atrofidagi taxminan %22 bozor tushishigacha yaqin harakat qilganini; undan keyin QUBO tezroq tiklanganini bildiradi.
QUBO+Rebal esa to‘rtta qayta muvozanatlashdan keyin -0,35 Sharpe hosil qilgan va manbada static strategiyalar hamda passiv benchmark dan past qolgan.
AQSh natijasi
AQShda eng yaxshi QUBO va MPT qiymatlari bir-biriga juda yaqin:
\[ 1.09 \quad \text{vs.} \quad 1.05. \]
QUBO+Rebal 0,99 Sharpe bilan xabar qilingan va 0×RB bo‘lgani uchun drift-triggered qayta muvozanatlash amalga oshmagan.
Kripto natijasi
Kriptoda eng yaxshi static QUBO Sharpe 1,20, MPT 1,17. Manba har ikkala static strategiya ham taxminan 1,6 million boshlang‘ich qiymatdan 4,6 milliondan yuqori cho‘qqiga chiqqanini, so‘ng taxminan 3 million darajasiga keskin tushganini; drawdown lar taxminan -%40 ga yetganini bildiradi.
QUBO+Rebal to‘qqizta qayta muvozanatlashni amalga oshirgan va Sharpe 0,55 ga tushgan. Qayta muvozanatlash varianti sayozroq, taxminan -%25 dan -%35 gacha drawdown hududida qolgan bo‘lsa-da, manba tranzaksiya va soliq xarajatlari daromad ustunligini yo‘qqa chiqarganini ta’kidlaydi.
Hindiston natijasi
Hindiston eng yaxshi static konfiguratsiya taqqoslashida tadqiqotdagi eng katta QUBO–MPT farqini hosil qiladi:
\[ \mathrm{Sharpe}_{QUBO}=0.89, \qquad \mathrm{Sharpe}_{MPT}=0.45. \]
Manba QUBO 2025-yil aprelidan keyin MPTdan asta-sekin ajralganini va ayrim davrlarda sayozroq drawdown ko‘rsatganini bildiradi.
Yaponiya natijasi
Yaponiya eng yaxshi konfiguratsiya Sharpe nisbatida MPT QUBOdan yuqori bo‘lgan yagona bozor:
\[ 0.82 \quad \text{vs.} \quad 0.69. \]
Shunga qaramay, manba MPTning 2025-yil avgust–noyabr rallisidagi yuqoriroq daromadiga taxminan -%30 dan -%39 gacha bo‘lgan ikkita alohida drawdown epizodi hamroh bo‘lganini va QUBO sayozroq drawdown profilini saqlaganini ta’kidlaydi. Shu sababli mualliflar Yaponiya natijasini faqat bitta Sharpe soni bilan talqin qilmaydi.
Risk-return landscape
Manba barcha bozor, olam hajmi, cardinality ratio, risk-aversion va lookback kombinatsiyalarini bir xil risk-return scatter ustida ko‘rsatadi. QUBO va MPT nuqta bulutlarining katta darajada ustma-ust tushishi grid-mean Sharpe natijalarida ikki usulning umuman yaqin bo‘lishiga mos keladi.
Bozor bo‘yicha past volatillik hududlarida rivojlangan aksiyalar bozorlari zichroq bo‘lsa, kripto yuqori volatillik dumida ustunlik qiladi. Manba buni raqamli aktivlar uchun ishlatilgan ancha yuqori volatility cap va rejim beqarorligi bilan bog‘laydi.
Scatter ning xom koordinatalari PDF ichida jadval ko‘rinishida berilmagani sababli Verianla yangi nuqta bulutini yaratmaydi.
Olam hajmi bo‘yicha aslida nima topildi?
Manba \(u=10\) olamlar cheklangan diversifikatsiya sabab Sharpe taqsimotida yuqoriroq dispersiya ko‘rsatganini; \(u=30\)–50 esa barqarorroq, ammo ba’zan pastroq o‘rtacha Sharpe hosil qilishi mumkinligini yozadi.
Bunga qarshi ravishda QUBO ning MPTga nisbatan ustunligi \(u=20\)–30 da eng yuqori bo‘lishi kutilishini aytadi va bu per-universe-size natijalar jadvalga keltirilganda tasdiqlanishi kerakligini ochiq bildiradi. Shu sababli \(u=20\)–30 natijasi tasdiqlangan asosiy topilma sifatida berilmasligi kerak.
Lookback oynasi
Manba 252 kunlik lookback bozorlar orasida eng izchil out-of-sample samaradorlikni berganini bildiradi. 504 kunlik oynaning, ayniqsa kriptoda tez rejim o‘zgarishlari qarshisida stale covariance baholari sabab kuchsizroq bo‘lgani aytiladi.
126 kunlik oyna eng yuqori Sharpe dispersiyasini va ayniqsa kripto hamda Hindistonda ko‘proq \(\lambda\) sensitivity-test muvaffaqiyatsizligini keltirib chiqarishi kutilishi yoziladi. Manba ushbu so‘nggi ifodani kutilish tili bilan bergani uchun Verianla ham shu maqomni saqlaydi.
GARCH-\(\lambda\) ning statik \(\lambda\) ga ustunligi bevosita o‘lchanganmi?
Yo‘q. Mualliflar GARCH scaling, ayniqsa volatillik rejimlari tez o‘zgaradigan kripto bozorida foydali ekanini muhokama qilsa-da, static unscaled \(\lambda\) bilan nazorat qilinadigan bevosita ablatsiya bu foydani aniqroq ajratib ko‘rsatishini va bu kelajakda bajarilishi kerakligini ochiq ta’kidlaydi.
Forbes-Rigobon hissasi
Muhokama bo‘limida mualliflar FR tuzatishisiz Ledoit-Wolf korrelyatsiyalari yuqori dispersiya davrlarida ortiqcha baholanishga moyil ekanini va bu haddan tashqari konservativ portfellarga olib kelishi mumkinligini bildiradi. Eng ko‘zga ko‘ringan yaxshilanish Hindiston va Yaponiyaning baholangan korrelyatsiya tuzilishida ekani talqin qilinadi.
Biroq manba alohida FR-off / FR-on samaradorlik jadvalini bermagani uchun Verianla uning Sharpe ga aniq ta’sir kattaligini hosil qilmaydi.
Nega QUBO+Rebal avtomatik yaxshilanish bo‘lmadi?
Walk-forward variantida har bir rebalance nuqtasida:
- olam qayta namuna olinadi,
- \(\hat{\mu}\) va \(\hat{\Sigma}\) qayta baholanadi,
- GARCH-\(\lambda\) qayta hisoblanadi,
- QUBO qayta yechiladi,
- portfel vaznlari qayta optimallashtiriladi.
Bundan tashqari, maqsad vazndan og‘ish aksiyalar bozorlarida %5 dan, kriptoda %8 dan oshganda erta drift-triggered rebalance amalga oshirilishi mumkin. Keraksiz kichik operatsiyalarni kamaytirish uchun no-trade band aksiyalar bozorlarida %2, kriptoda %3.
Har bir amalga oshirilgan qayta muvozanatlashda bozor bo‘yicha transaction cost va qisqa/uzoq muddatli capital-gains tax hisobga olinadi.
Manbada Yevropa va kripto drift trigger haqiqatan ishga tushgan ikki bozor. Ushbu ikki bozorda tranzaksiya va soliq xarajatlari qayta optimallashtirish foydasidan katta bo‘lgan va QUBO+Rebal static strategiyalardan ortda qolgan.
Statistik ahamiyatlilik chegarasi
Manba QUBO va MPT portfel samaradorligi farqlari uchun klassik gipoteza testi, p-qiymat, confidence interval yoki effect-size tahlilini taqdim etmaydi. QUBO solver barqarorligi uchun seed lar orasidagi energy standard deviation va asset consistency xabar qilinadi; biroq bular portfel daromadi farqining statistik ahamiyatliligi bilan bir xil narsa emas.
Shu sababli, masalan, Hindistondagi 0,2059 va 0,1944 grid-mean Sharpe farqi yoki AQShdagi 1,0462 va 1,0679 farqi manba tomonidan “statistik jihatdan ahamiyatli” deb ko‘rsatilmagan.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Cardinality-preserving swap-SA qidiruv davomida aynan \(B\) ta aktiv shartini saqlaydigan amaliy QUBO yechim yondashuvidir.
- GARCH asosidagi \(\lambda\) mexanizmi turli volatillik rejimlarida jazo kattaligini avtomatik ravishda o‘zgartirgan.
- Ratio Test manba tomonidan konfiguratsiyalarning %90 dan ko‘prog‘ida muvaffaqiyatli deb topilgan.
- Kriptodan tashqari to‘rtta bozorda swap-SA majority-vote yechimlari yuqori asset consistency ko‘rsatgan.
- Grid o‘rtachasida QUBO va MPT umuman bir-biriga yaqin; hech bir usul besh bozorning barchasida o‘rtacha Sharpe ni dominatsiya qilmaydi.
- Eng yaxshi konfiguratsiya taqqoslashida QUBO besh bozorning to‘rttasida MPT ning Sharpe nisbatidan yuqori bo‘lgan.
- Yaponiyada eng yaxshi MPT Sharpe yuqoriroq; QUBO esa sayozroq drawdown profilini ko‘rsatgan.
- Drift-triggered QUBO+Rebal Yevropa va kriptoda tranzaksiya hamda soliq xarajatlarini qoplay olmagan.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- QUBO barcha bozorlarda yoki barcha davrlarda MPTdan ustun ekani ko‘rsatilmagan.
- GARCH-\(\lambda\) statik \(\lambda\) ga nisbatan Sharpe nisbatini qanchaga oshirgani bevosita ablatsiya bilan o‘lchanmagan.
- QUBO \(u=20\)–30 olamlarda aynan eng katta ustunlikni berishi hali jadvalga kiritilgan natijalar bilan tasdiqlanmagan.
- Bitta 252 kunlik backtest uzoq muddatli investitsiya samaradorligiga kafolat emas.
- Manba fizik quantum annealer ishlatmagan; yechim klassik CPU simulated annealing ga asoslangan.
- QUBO energy ning pastroq bo‘lishi haqiqiy out-of-sample Sharpe albatta yuqoriroq bo‘lishini anglatmaydi.
- Qayta muvozanatlashni tez-tez qilish samaradorlikni albatta yaxshilashi ko‘rsatilmagan.
- Manba natijalari investitsiya tavsiyasi yoki kelajakdagi daromad kafolati emas.
Asosiy cheklovlar
Bitta out-of-sample oynasi: Mualliflarning o‘z cheklovlar bo‘limiga ko‘ra, tajriba 2025-yil uchun bitta 252 kunlik backtest oynasini qamrab oladi. Non-overlapping ko‘p yillik rolling testlar o‘tkazilmagan.
Rejim sezgirligi: Moliyaviy return taqsimotlari statsionar emas. Ayniqsa kriptoda qisqa lookback shovqinli, uzun lookback esa eski rejimlarni olib yurishi mumkin.
QUBO va weight allocation ikki bosqichli: Aktiv tanlovi bilan vaznlash alohida yechilgani sababli joint optimisation amalga oshirilmaydi. Mualliflar kelajakda ikkalasini bitta QUBO ichiga kiritishni taklif qiladi.
Diversification penalty evristik: Korrelyatsiya chegarasi 0,3 va \(\delta_{div}=0.3\) manba tomonidan heuristic tarzda belgilangan; cross-validation orqali optimallashtirilmagan.
Static-\(\lambda\) ablatsiyasi yo‘q: GARCH scaling ning o‘ziga xos hissasini boshqa tarkibiy qismlardan to‘liq ajratadigan bevosita nazoratli tajriba o‘tkazilmagan.
Statistik inference cheklangan: Strategiya samaradorligi farqlari uchun p-qiymat va confidence interval xabar qilinmagan.
Universe Table 2 takror ishlab chiqarish muammosi: Volatillik filtridan keyin \(u=50\) dan kam qolgan ayrim bozorlarda clustering dan so‘ng 50 ta aktivga qanday qaytilgani manbada tushuntirilmagan.
Dasturiy ta’minot versiyalari to‘liq pin qilinmagan: Python 3.12 aniq ko‘rsatilgan bo‘lsa-da, dimod, neal, cvxpy, scikit-learn, arch va yfinance uchun versiya maydonida faqat “Latest” iborasi ishlatilgan. Bu holat kelajakda aynan bir xil environment reproduction nuqtayi nazaridan noaniqlik tug‘dirishi mumkin.
Miqyos: Tadqiqot \(n\leq50\) atrofidagi asosiy tajribalarga qaratilgan. Mualliflar \(n>100\) uchun tensor-network QUBO solver-lari yoki fizik quantum annealer-larni kelajakdagi ish sifatida taklif qiladi.
Manba va Usul Haqida Izoh
Asl sarlavha: Multi-Market QUBO Portfolio Selection with Simulated Annealing and GARCH-Calibrated Penalties
Mualliflar: Vivek Lakshman; Yashh Gokullgandhi; Vaishnavi Singh; Sudhir Ranjan Jain; Ashwini Dalvi; Irfan Siddavatam.
Mualliflar tartibi: Manbadagi tartib aynan saqlangan.
Muassasa: Barcha olti muallif PDFda K J Somaiya School of Engineering affiliatsiyasi bilan ko‘rsatilgan.
Teng hissa: PDFda teng hissa yoki teng birinchi muallif belgisi aniqlanmagan.
Corresponding author: PDFda alohida belgilangan corresponding author aniqlanmagan; barcha mualliflarning e-pochta manzillari birinchi sahifada alohida berilgan.
Manba turi: Preprint. PDFning yuqori sarlavhasida aniq “A PREPRINT” deb yozilgan.
PDF ichidagi nashr sanasi: Ko‘rsatilmagan. Birinchi sahifadagi sana maydonida faqat “date” mavjud; shu sababli aniq nashr sanasi manba matnidan chiqarilmagan.
Fayl metadata si: PDF fayl metadata si 3 Sentabr 2026 yaratilgan sanani ko‘rsatadi; ushbu texnik fayl sanasi bibliografik nashr sanasi sifatida qabul qilinmagan.
Zenodo DOI: Yuklangan fayl nomi 10.5281/zenodo.22809089 identifikatorini o‘z ichiga oladi. Rasmiy Zenodo record metadata si ushbu tadqiqot tayyorlanayotgan paytda web orqali mustaqil ravishda mavjud bo‘lmagani uchun DOI ning qayd sanasi, resource type va litsenziya maydonlari alohida tasdiqlangan deb qabul qilinmagan.
Jurnal / konferensiya: PDF ichida taqrizli jurnal yoki konferensiya nomi berilmagan.
Taqriz holati: Manba o‘zini preprint deb ta’riflagani uchun taqrizli nashr sifatida taqdim etilmagan.
Litsenziya: Yuklangan PDF matnida ochiq Creative Commons yoki boshqa qayta foydalanish litsenziyasi aniqlanmagan. Litsenziya uydirilmagan.
Moliyalashtirish: PDFda alohida funding statement aniqlanmagan.
Manfaatlar to‘qnashuvi: PDFda alohida conflict-of-interest statement aniqlanmagan.
CRediT / muallif hissalari: Alohida CRediT contribution statement aniqlanmagan.
Ma’lumot manbai: Besh bozor uchun narx va savdo hajmi ma’lumotlari yfinance orqali yuklab olingan. Benchmarklar NIFTY 50, S&P 500, EURO STOXX 50, Nikkei 225 va BTC.
Ma’lumot davri: 2022-yil yanvar–2026-yil yanvar.
Out-of-sample baholash: Manbaning cheklovlar bo‘limiga ko‘ra, 2025-yilda bitta 252 kunlik OOS backtest oynasi.
Bozorlar: Hindiston, AQSh, Yevropa, Yaponiya va kripto.
Jami ticker: 250.
Asosiy optimallashtirish: Cardinality-constrained QUBO asset selection + simulated annealing; tanlovdan keyin mean-variance weight optimisation.
Kovariatsiya: Ledoit-Wolf shrinkage + Forbes-Rigobon heteroskedastiklik tuzatishi; \(T/n<5\) bo‘lganda kamida %80 dispersiyani tushuntiradigan PCA faktor modeli fallback.
Kutilayotgan daromad: James-Stein shrinkage.
Cardinality penalty: Objective-anchored va GARCH(1,1)-scaled \(\lambda\), \(\gamma_{target}=3.0\).
Diversification penalty: \(\delta_{div}=0.3\); \(|\rho_{ij}|>0.3\) juftlarda faollashadi.
Standart SA: 1.000 reads × 3.000 sweeps × 5 random seed.
Swap-SA: Har bir harakatda bitta tanlangan va bitta tanlanmagan aktiv almashtiriladi; cardinality qidiruv davomida o‘zgarmaydi.
Consensus: Beshta mustaqil swap-SA seed ustida majority vote.
Weight solver: CLARABEL → SCS → ECOS; so‘ng minimum-variance va equal-weight fallback.
Parametr grid-i: \(u\in\{10,20,30,40,50\}\); \(r\in\{0.2,0.3,0.4\}\); \(q\in\{0.3,0.5,0.7\}\); lookback \(\in\{126,252,504\}\) kun.
Konfiguratsiyalar soni: Duplicate cardinality kombinatsiyalari chiqarilgach, har bir bozor uchun ko‘pi bilan 225 ta QUBO konfiguratsiyasi va matching MPT run.
Samaradorlik metrikalari: OOS Sharpe ratio, annualised return, OOS volatility, maximum drawdown, diversification ratio va risk-free-rate-adjusted annualised return.
Dasturiy ta’minot: Python 3.12; dimod; neal; cvxpy; scikit-learn; arch; yfinance; pandas/numpy. Paketlarning ko‘pida manba exact version o‘rniga “Latest” deb yozadi.
Manba ichidagi muhim nomuvofiqlik: 2-jadval \(u=50\) sharoitida volatillik filtridan keyin ayrim bozorlarda 50 dan kam aktiv qolganini, ammo clustering dan keyin yana 50 ta aktiv hosil bo‘lganini ko‘rsatadi; yetishmayotgan aktivlar qanday to‘ldirilgani usul matnida tushuntirilmagan.
Manba ichidagi tasdiqlanmagan kutilish: \(u=20\)–30 oralig‘ida QUBO ustunligi eng yuqori bo‘lishi haqidagi ibora manbada “expected” sifatida berilgan va alohida jadvalga kiritilib tasdiqlanishi kerakligi aytilgan; o‘lchangan qat’iy natija sifatida uzatilmagan.
GARCH ablatsiya chegarasi: GARCH-scaled \(\lambda\) bilan static \(\lambda\) ni bevosita ajratadigan taqqoslash o‘tkazilmagan va mualliflar buni future work sifatida qoldirgan.
Eng muhim natija: Barcha grid o‘rtachasida QUBO va MPT bir-biriga yaqin va hech bir usul barcha bozorlarda ustun emas. Eng yaxshi konfiguratsiya taqqoslashida QUBO besh bozorning to‘rttasida MPTdan yuqori; Yaponiya istisno.
Eng muhim amaliy qarama-qarshi natija: Walk-forward qayta optimallashtirish Yevropa va kriptoda amalga oshirilgan tranzaksiya hamda soliq xarajatlarini qoplay olmagan; qayta muvozanatlash qobiliyati avtomatik samaradorlik oshishini ta’minlamagan.
Eng muhim metodologik chegara: Natijalar bitta 252 kunlik out-of-sample oynasiga asoslangani va strategiya samaradorligi farqlari uchun inferential significance tahlili xabar qilinmagani sababli uzoq muddatli yoki rejimlararo ustunlik xulosasi chiqarib bo‘lmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan