


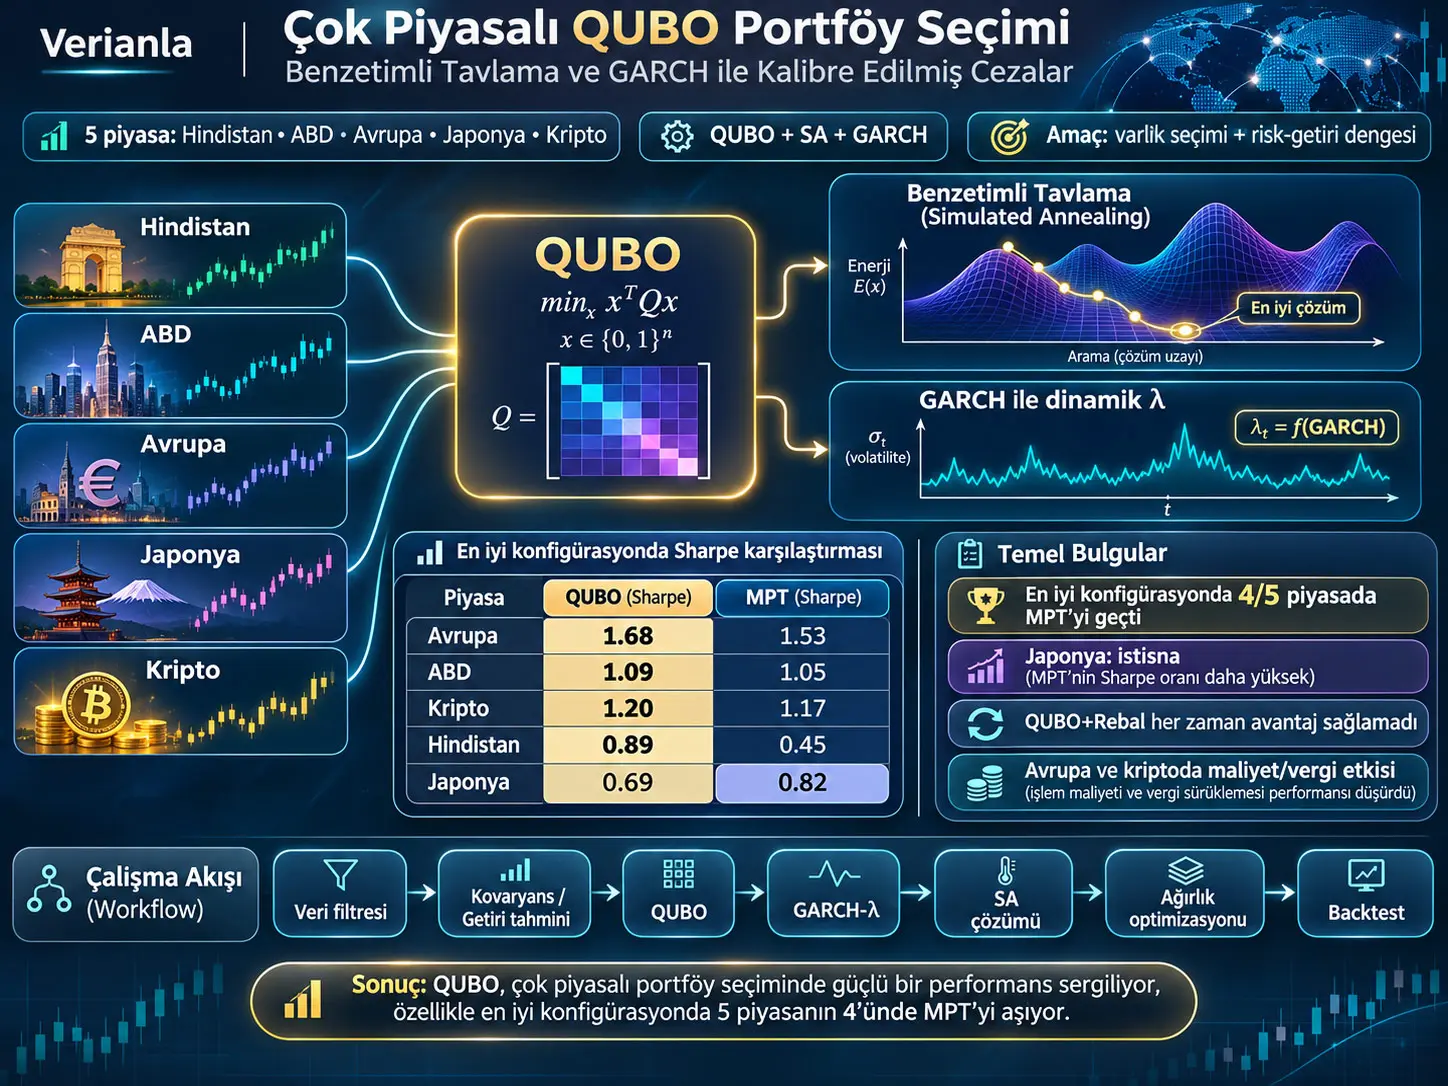
Bu çalışmadaki QUBO portföy seçimi, yatırım evrenindeki hangi varlıkların portföye dahil edileceğini ikili değişkenlerle ifade eden ve bu kombinatoryal seçim problemini Quadratic Unconstrained Binary Optimisation (QUBO; Karesel Kısıtsız İkili Optimizasyon) biçimine dönüştüren bir portföy oluşturma yöntemidir. Çalışma, QUBO tabanlı varlık seçimini cardinality-preserving Simulated Annealing (SA; benzetimli tavlama) ile çözer; seçilen varlıkların portföy ağırlıklarını ise daha sonra klasik ortalama-varyans optimizasyonuyla belirler. Sistem Hindistan, ABD, Avrupa, Japonya ve kripto piyasalarında değerlendirilmiş ve klasik Markowitz Mean-Variance Portfolio (MPT) yaklaşımıyla karşılaştırılmıştır.
Yöntemin istatistiksel katmanında kovaryans tahmini için Ledoit-Wolf shrinkage ve Forbes-Rigobon heteroskedastisite düzeltmesi birlikte kullanılır; veri miktarının varlık sayısına göre yetersiz olduğu durumda PCA faktör modeli devreye girer. Beklenen getiriler James-Stein shrinkage ile genel ortalamaya doğru daraltılır. Varlık seçimini yapan QUBO modelinde risk, beklenen getiri, tam olarak \(B\) varlık seçme zorunluluğu ve yüksek korelasyonlu varlık çiftlerinden kaçınma aynı enerji fonksiyonuna yerleştirilir.
Çalışmanın özgün bileşenlerinden biri cardinality cezası \(\lambda\)'nın piyasa volatilitesine göre GARCH(1,1) ile dinamik biçimde ölçeklenmesidir. Koşullu volatilite yükseldiğinde ceza gevşetilir; daha sakin koşullarda ise sıkılaştırılır. Yazarlar ayrıca standart SA'nın seçim sayısını arama boyunca korumamasını önlemek için, her adımda seçilmiş bir varlık ile seçilmemiş bir varlığı takas eden swap-SA kullanır. Böylece arama boyunca \(\sum_i x_i=B\) koşulu korunur.
Veri fiyat ve işlem hacmi serilerinden oluşur ve Ocak 2022–Ocak 2026 dönemini kapsar. Kaynağın sınırlılık bölümüne göre gerçek out-of-sample performans değerlendirmesi 2025 yılındaki tek bir 252 günlük backtest penceresine dayanır. Deney grid'inde beş piyasa, beş evren büyüklüğü, üç cardinality oranı, üç riskten kaçınma katsayısı ve üç lookback uzunluğu birleştirilmiş; tekrarlanan eşdeğer kombinasyonlar çıkarıldıktan sonra piyasa başına en fazla 225 QUBO konfigürasyonu değerlendirilmiştir.
Tüm parametre grid'i birlikte ortalandığında QUBO, ortalama Sharpe oranında Hindistan ve Avrupa'da MPT'yi geçerken ABD, Japonya ve kriptoda MPT biraz daha yüksek sonuç vermiştir. Buna karşılık her piyasa için doğrulama mantığıyla seçilen tek en iyi konfigürasyon karşılaştırıldığında QUBO, Hindistan, ABD, Avrupa ve kriptoda MPT'nin en iyi Sharpe oranını aşmış; Japonya'da ise MPT daha yüksek Sharpe üretmiştir. Dolayısıyla çalışmanın bulgusu “QUBO her koşulda MPT'den üstündür” değildir; üstünlük kullanılan piyasa, konfigürasyon ve değerlendirme biçimine bağlıdır.
Walk-forward QUBO+Rebal deneyi de önemli bir karşı-sonuç üretmiştir. Avrupa'da dört, kripto piyasasında dokuz gerçekleşmiş yeniden dengeleme işlemi yapılmış; işlem maliyetleri ve gerçekleşen sermaye kazancı vergileri hesaba katıldığında bu iki piyasada dinamik yeniden optimizasyonun maliyeti performans avantajını aşmıştır. Yazarların sonucu, yeniden optimizasyon kabiliyetinin otomatik olarak daha iyi portföy anlamına gelmediğidir.
Çalışmanın en önemli yorum sınırı, sonuçların tek bir 252 günlük out-of-sample pencereye dayanması ve stratejiler arasındaki Sharpe/getiri farkları için p-değeri, güven aralığı veya çok dönemli istatistiksel anlamlılık testi raporlanmamasıdır. Bu nedenle sayısal farklar güçlü bir backtest karşılaştırması olarak okunmalı; uzun dönem veya farklı piyasa rejimleri için kesin üstünlük kanıtı olarak yorumlanmamalıdır.
Portföy seçimi ile portföy ağırlıklandırması aynı problem değildir
Bir portföy optimizasyonunda iki ayrı karar vardır. Birinci karar, hangi varlıkların portföye gireceğidir. İkinci karar ise seçilen varlıklara ne kadar ağırlık verileceğidir. Klasik Markowitz yaklaşımı ikinci problemde çok güçlüdür; ancak portföyün tam olarak \(B\) varlıktan oluşması gerektiğinde “hangi \(B\) varlığı seçmeliyim?” sorusu kombinatoryal hale gelir.
Çalışma bir piyasadaki aday varlık evrenini \(U^{(m)}\), örneklenen aday sayısını \(u\), seçilecek varlık sayısını \(B\) ve binary selection vector'ünü:
\[ x\in\{0,1\}^{u} \]
ile tanımlar. Her \(x_i\) için:
- \(x_i=1\): varlık seçilmiştir,
- \(x_i=0\): varlık seçilmemiştir.
Hedef cardinality:
\[ B=\lfloor r\,u\rfloor, \qquad r\in\{0.2,0.3,0.4\}. \]
Burada \(r\), aday varlıkların ne kadarının portföye alınacağını belirleyen cardinality ratio'dur. Örneğin \(u=50\) ve \(r=0.2\) olduğunda hedef teorik olarak \(B=10\) varlıktır.
QUBO Portföy Seçiminde Neyi Çözüyor?
QUBO bu çalışmada portföy ağırlıklarını doğrudan belirlemekten önce, beklenen getiri, risk, cardinality ve korelasyon cezalarını tek bir ikili enerji fonksiyonunda birleştirerek aday evrenden hangi \(B\) varlığın seçileceği kombinatoryal alt problemi çözer; ağırlıklar seçimin ardından ayrı bir ortalama-varyans optimizasyonuyla hesaplanır.
Beş farklı piyasa neden birlikte inceleniyor?
Araştırmacılar yöntemin yalnız tek bir varlık sınıfında iyi görünmesini önlemek için beş heterojen piyasa kullanır:
- Hindistan — NIFTY 50 evreni,
- ABD — S&P 500 evreni,
- Avrupa — EURO STOXX 50 evreni,
- Japonya — Nikkei 225 evreni,
- Kripto — dijital varlık evreni ve BTC benchmark'ı.
Toplam 250 ticker için fiyat ve hacim verileri yfinance üzerinden alınır. Ticker seti, başlangıç tarihi veya bitiş tarihi değişmediği sürece aynı verinin deneyler boyunca tekrar kullanılabilmesi için MD5 anahtarlı disk cache mekanizması kullanılır. Satırlarının %80'inden azında veri bulunan ticker'lar önceden çıkarılır.
Evren oluşturma neden doğrudan bütün varlıklarla başlamıyor?
QUBO'ya girecek aday evren dört aşamada hazırlanır. Amaç, likit olmayan veya olağanüstü oynak varlıkları sınırlamak ve birbirine çok benzeyen varlıklardan oluşan bir aday havuzu yerine çeşitlendirilmiş bir havuz oluşturmaktır.
1. Likidite filtresi
Bir varlık, işlem günlerinin en az %95'inde pozitif hacme sahipse tutulur:
\[ \mathrm{retain}_i \Longleftrightarrow \sum_t \mathbf{1}[V_{t,i}>0] \geq 0.95\,T. \tag{1} \]
\(V_{t,i}\), \(i\) varlığının \(t\) günündeki işlem hacmi; \(T\) ise incelenen toplam gün sayısıdır. Bu filtre uzun işlem durmaları veya stale fiyat verisi bulunan varlıkları azaltmayı amaçlar.
2. Ortalama günlük işlem hacmi — ADTV
Likiditeyi geçen varlıklardan fiyat × hacim ile hesaplanan Average Daily Turnover değeri en yüksek olanlar tutulur. Aday havuzun hedef evrenden daha geniş olabilmesi için kaynak:
\[ k_{\mathrm{pool}}=2 \]
havuz çarpanını kullanır ve mümkün olduğunda yaklaşık \(2u\) likit adayın sonraki filtrelere taşınmasını hedefler.
3. Volatilite üst sınırı
Yıllıklandırılmış volatilite:
\[ \hat{\sigma}_i = \mathrm{std}(r_{\tau,i})\sqrt{252} \leq \sigma_{\max}^{(m)}. \tag{2} \]
ile kontrol edilir. Günlük getiri standart sapması \(\sqrt{252}\) ile ölçeklenerek yıllık volatilite yaklaşımı elde edilir.
| Piyasa | \(\sigma_{\max}\) |
|---|---|
| Hindistan | 0,75 |
| ABD | 0,60 |
| Avrupa | 0,60 |
| Japonya | 0,70 |
| Kripto | 5,00 |
Kripto için çok daha yüksek sınır verilmesi, dijital varlık getirilerindeki daha yüksek volatiliteyi aday evren aşamasında tamamen dışlamamak içindir.
4. Hiyerarşik kümeleme
Varlıklar şu korelasyon mesafesiyle karşılaştırılır:
\[ d_{ij}=1-|\hat{\rho}_{ij}|. \]
\(|\hat{\rho}_{ij}|\) 1'e yaklaştığında iki varlık güçlü biçimde birlikte hareket eder ve mesafe küçülür. Korelasyon sıfıra yaklaştığında mesafe 1'e yaklaşır. Average-linkage agglomerative clustering sonrasında her kümeden ADTV'si en yüksek varlığın seçilmesi hedeflenir.
Kaynak içindeki evren oluşturma tutarsızlığı
Kaynak Tablo 2, \(u=50\) ve 252 günlük lookback için volatilite filtresinden sonra Hindistan'da yaklaşık 42, ABD'de yaklaşık 47, Avrupa'da yaklaşık 45 ve Japonya'da yaklaşık 44 varlık kaldığını; fakat clustering sonrasında her piyasanın yeniden tam 50 varlık içerdiğini gösterir. Kaynak yönteminde volatilite filtresinden sonra eksilen varlıkların hangi mekanizmayla yeniden eklendiği açıklanmamaktadır.
Bu nokta önemlidir çünkü 42 varlığı 50 ayrı kümeye ayırıp her kümeden bir farklı temsilci seçmek doğrudan mümkün değildir. Verianla bu tabloyu “muhtemelen pool daha büyüktü” diyerek düzeltmemektedir; kaynak metni ile Tablo 2 arasında yeniden üretilebilirliği etkileyen bir açıklama boşluğu bulunmaktadır.
Ledoit-Wolf shrinkage neden kullanılıyor?
Örnek kovaryans matrisi özellikle varlık sayısı \(n\), gözlem sayısı \(T\)'ye yaklaşınca kararsızlaşabilir. Kaynak \(T/n\geq5\) olduğunda önce Ledoit-Wolf shrinkage uygular:
\[ \hat{\Sigma}_{LW} = (1-\alpha)\hat{\Sigma}_{sample} + \alpha\,\mu_{target}I. \tag{3} \]
\(\hat{\Sigma}_{sample}\) doğrudan örnek kovaryans matrisi, \(I\) birim matris, \(\mu_{target}\) shrinkage hedef ölçeği ve \(\alpha\) analitik shrinkage intensity'dir.
\(\alpha\) büyüdükçe tahmin doğrudan örnek kovaryansından daha düzenli hedef matrise yaklaşır. Amaç bias eklemek karşılığında tahmin varyansını ve sayısal kararsızlığı azaltmaktır.
Forbes-Rigobon düzeltmesi ne yapıyor?
Kaynak, volatilitesi yüksek dönemlerde ölçülen korelasyonların heteroskedastisite nedeniyle bozulabileceği varsayımından hareketle veriyi rolling volatility medyanında yüksek-varyans \(H\) ve düşük-varyans \(L\) rejimlerine ayırır. İlk principal component \(f_1\) üzerinden varyans oranı:
\[ \delta = \frac{ \mathrm{Var}_{H}[f_1] - \mathrm{Var}_{L}[f_1] }{ \mathrm{Var}_{L}[f_1] } \]
hesaplanır ve yüksek-volatilite korelasyonu:
\[ \rho^{FR}_{ij} = \frac{ \rho^{H}_{ij} }{ \sqrt{ 1+\delta \left( 1-(\rho^{H}_{ij})^2 \right) } }. \tag{4} \]
biçiminde düzeltilir.
Düzeltmeden sonra korelasyon matrisi eigenvalue clipping ile positive semi-definite hale getirilir. Eğer:
\[ \frac{T}{n}<5 \]
ise kaynak Ledoit-Wolf + Forbes-Rigobon hattı yerine toplam varyansın en az %80'ini açıklayan \(K\) faktörlü PCA covariance modelini fallback olarak kullanır.
James-Stein shrinkage neden beklenen getirilere uygulanıyor?
Örnek ortalama getiriler geçmiş döneme fazla uyum sağlayabilir. Çalışma bu nedenle her varlığın ortalama getirisini bütün varlıkların grand mean değerine doğru shrink eder:
\[ \mu_i^{JS} = (1-\kappa)\mu_i^{sample} + \kappa\bar{\mu}, \qquad \kappa = \min\left(1,\frac{n}{T}\right). \tag{5} \]
\(n/T\) arttıkça, yani varlık sayısı gözlem sayısına göre büyüdükçe \(\kappa\) artar ve tek tek varlıkların noisy sample mean değerlerine daha az güvenilir.
QUBO amaç fonksiyonu
Aday varlıklar için QUBO problemi:
\[ \min_{x\in\{0,1\}^{n}} x^\top Qx \tag{6} \]
olarak yazılır. Burada amaç en küçük QUBO enerjisini veren ikili seçim vektörünü bulmaktır.
Kaynak beklenen getirileri ve kovaryansı kendi maksimumlarıyla normalize ettikten sonra diagonal elemanları:
\[ Q_{ii} = q\tilde{\Sigma}_{ii} - \tilde{\mu}_i + \lambda(1-2B) \tag{7} \]
ve \(i<j\) için off-diagonal elemanları:
\[ Q_{ij} = 2q\tilde{\Sigma}_{ij} + 2\lambda + 2\lambda\delta_{div} \left( |\rho_{ij}|-0.3 \right)_{+}. \tag{8} \]
biçiminde kurar.
Burada:
- \(q\in\{0.3,0.5,0.7\}\): risk-aversion parametresi,
- \(\tilde{\Sigma}\): normalize kovaryans,
- \(\tilde{\mu}\): normalize beklenen getiri,
- \(\lambda\): cardinality penalty,
- \(B\): seçilecek hedef varlık sayısı,
- \(\rho_{ij}\): varlık çifti korelasyonu,
- \(\delta_{div}=0.3\): diversification penalty ağırlığıdır.
\((z)_+\) pozitif-kısım operatörüdür; \(z\leq0\) ise 0, \(z>0\) ise \(z\) alınır. Dolayısıyla ek çeşitlendirme cezası yalnız:
\[ |\rho_{ij}|>0.3 \]
olan varlık çiftlerinde devreye girer.
GARCH ile Kalibre Edilen \(\lambda\) Neden Kullanılıyor?
Kaynak, cardinality cezasının her piyasa için elle yeniden ayarlanması yerine ceza ölçeğini QUBO objective büyüklüğüne bağlar ve GARCH(1,1) koşullu volatilitesiyle dinamik olarak çarpar; böylece yüksek volatilite döneminde ceza gevşetilir, sakin rejimde sıkılaştırılır, ancak bu tasarımın statik \(\lambda\)'ya doğrudan üstünlüğünü izole eden ayrı ablasyon çalışmada yapılmamıştır.
Temel \(\lambda\) formülü
\[ \lambda = \gamma_{target} \frac{ \|Q_{obj}\|_{\infty} }{ 2B-1 } \phi_{GARCH}, \qquad \gamma_{target}=3.0. \tag{9} \]
\(\|Q_{obj}\|_{\infty}\), QUBO'nun ceza dışındaki objective ölçeğini temsil eden infinity norm'dur. \(2B-1\) ile ölçekleme, cardinality büyüklüğü değiştikçe cezanın objective'e göre aşırı büyümesini veya küçülmesini önlemeyi amaçlar.
GARCH düzeltme faktörü:
\[ \phi_{GARCH} = \mathrm{clip} \left( \frac{ \bar{\sigma}_{LW} }{ \bar{\sigma}_{GARCH} }, \frac{1}{3}, 2 \right). \tag{10} \]
ile hesaplanır.
Burada \(\bar{\sigma}_{LW}\) Ledoit-Wolf tabanlı volatilite ölçeğini, \(\bar{\sigma}_{GARCH}\) GARCH(1,1) koşullu volatilite ölçeğini temsil eder.
Koşullu volatilite yükselirse \(\bar{\sigma}_{GARCH}\) büyür, oran küçülür ve:
\[ \phi_{GARCH}<1 \]
olabilir; böylece cardinality cezası gevşer. Daha sakin rejimde:
\[ \phi_{GARCH}>1 \]
olabilir ve ceza güçlenir. clip işlemi faktörü \(1/3\) ile 2 arasına sınırlar. GARCH fitting başarısızsa:
\[ \phi_{GARCH}=1 \]
kullanılarak statik ceza ölçeğine geri dönülür.
\(\lambda\) için üç tanı testi
- Ratio Test: \(\lambda(2B-1)/\|Q_{obj}\|_{\infty}\) oranının 2–5 arasında olması beklenir. Kaynak, 2'nin altını yetersiz cardinality cezası; 5'in üstünü return signal'ı bastırabilecek aşırı ceza olarak yorumlar.
- Sensitivity Test: \(\lambda\) ve \(10\lambda\) çözümleri arasında en az %40 asset overlap aranır.
- Energy Gap Test: En iyi \(B\)-varlıklı çözümün QUBO enerjisi en iyi \(B+1\)-varlıklı çözümden kesinlikle düşük olmalıdır.
Kaynakta Ratio Test konfigürasyonların %90'ından fazlasında geçmektedir. Sensitivity Test özellikle kripto piyasasının 126 günlük kısa lookback durumlarında daha sık başarısız olur. GARCH fitting başarılı olduğunda \(\phi_{GARCH}\) yaklaşık 0,8–1,6 aralığında görülmüş ve bunun \(\lambda\)'da yaklaşık iki katlık değişim oluşturabildiği bildirilmiştir.
Simulated Annealing neden kullanılıyor?
QUBO cardinality-constrained asset selection kombinatoryal bir optimizasyon problemidir. Çalışma fiziksel quantum annealer kullanmaz; bütün optimizasyon klasik donanımda simulated annealing ile gerçekleştirilir.
İlk aşamada neal.SimulatedAnnealingSampler kullanılır:
- \(N_{reads}=1000\),
- \(N_{sweeps}=3000\),
- \(n_{seeds}=5\) bağımsız random seed.
En düşük QUBO enerjisine sahip çözüm tutulur.
Swap-SA cardinality'yi nasıl koruyor?
Standart SA tek bir biti değiştirirse seçilmiş varlık sayısı \(B\)'den sapabilir. Swap-SA bunun yerine bir adımda:
- seçilmiş kümeden bir varlık çıkarır,
- seçilmemiş kümeden bir varlık ekler,
- dolayısıyla toplam seçili varlık sayısını değiştirmez.
Takasın kabul olasılığı:
\[ P_{\mathrm{accept}} = \min \left( 1, e^{-\Delta E/T} \right). \]
Enerji düşüyorsa \(\Delta E\leq0\) olduğundan takas kabul edilir. Enerji yükseliyorsa, özellikle sıcaklık \(T\) yüksekken, yerel minimumdan kaçabilmek için belirli olasılıkla kötüleşen hareketler de kabul edilebilir.
Sıcaklık geometrik olarak azalır:
\[ T_r = T_0 \left( \frac{T_{end}}{T_0} \right)^{r/(N_{reads}-1)}, \]
\[ T_0=0.5\|Q\|_{\infty}, \qquad T_{end}=10^{-4}T_0. \tag{11} \]
Swap yapısı nedeniyle arama boyunca:
\[ \sum_i x_i=B \]
korunur.
Warm-start ve majority-vote yapısı
Çözüm hattı dört adımlıdır:
- neal SA çalıştırılır ve en düşük enerjili \(x^\ast_{neal}\) tutulur.
- Swap-SA ayrı başlangıçtan çalıştırılır ve \(x^\ast_{swap}\) elde edilir.
- İki çözümden QUBO enerjisi daha düşük olan tutulur.
- Cardinality yine farklıysa diagonal \(Q\) skoruna göre informed enforcement uygulanır.
Buna ek olarak beş bağımsız swap-SA zinciri çalıştırılır. Bir asset'in beş çözümdeki seçim ortalaması en az 0,5 ise consensus portföyünde seçilmiş sayılır.
Kaynak, crypto dışındaki dört piyasada seed'ler arası QUBO energy standart sapmasının ortalama enerjinin %5'inden düşük olduğunu ve asset consistency değerinin Hindistan, ABD, Avrupa ve Japonya'da 0,85'i aştığını bildirir. Kripto piyasasında rejim kararsızlığıyla birlikte çözüm varyansı daha yüksektir.
Seçilen varlıkların ağırlıkları nasıl belirleniyor?
QUBO yalnız varlık seçimini yaptıktan sonra selected set \(S\) üzerinde klasik mean-variance problem çözülür:
\[ \min_w \quad w^\top\Sigma_S w - q(\mu_S-r_f)\cdot w \]
şu kısıtlarla:
\[ \sum_i w_i=1, \qquad w_{\mathrm{floor}} \leq w_i \leq w_{\max}^{(m)}. \tag{12} \]
Kaynak alt ağırlık sınırını:
\[ w_{\mathrm{floor}} = \min \left( \frac{1}{5|S|}, \frac{0.9}{|S|} \right) \]
olarak verir. Amaç tek bir varlığa veya birkaç köşe çözümüne aşırı yığılmayı azaltmaktır.
Solver sırası:
CLARABEL → SCS → ECOS
şeklindedir. Bunların tümü başarısız olursa minimum-variance fallback, o da başarısız olursa equal-weight portföy kullanılır.
Backtest değerinin gelişimi
Kaynak portföy değerini:
\[ V_t = V_{t-1} \left( w^\top R_t \right) \tag{13} \]
ile günceller. \(R_t\) gross daily return vector olarak tanımlandığı için \(w^\top R_t\) günün portföy büyüme çarpanıdır.
Performans metrikleri
Out-of-sample Sharpe:
\[ \mathrm{Sharpe} = \frac{ \bar r_p^{excess} }{ \sigma_p } \sqrt{252}. \]
Risk-free rate çıkarıldıktan sonraki günlük excess return ortalamasının günlük volatiliteye oranı yıllıklaştırılır.
Yıllıklandırılmış getiri:
\[ R_{ann} = (1+R_{total})^{252/T_{OOS}}-1. \]
Kaynak \(T_{OOS}<60\) olduğunda bu metriği NaN raporlar.
Out-of-sample volatilite:
\[ \sigma_{OOS} = \mathrm{std}(r_p)\sqrt{252}. \]
Maksimum drawdown:
\[ \mathrm{MaxDD} = \min_t \left( \frac{ V_t }{ \max_{s\leq t}V_s } -1 \right). \]
Değer ne kadar negatifse, portföy geçmiş zirvesinden o kadar derin düşmüştür.
Diversification ratio:
\[ DR = \frac{ w^\top\sigma }{ \sqrt{w^\top\Sigma w} }, \qquad \sigma_i=\sqrt{\Sigma_{ii}}. \]
Kaynak ayrıca risk-free-rate-adjusted annualised return raporlar.
Piyasa bazlı parametreler
| Parametre | Hindistan | ABD | Avrupa | Japonya | Kripto |
|---|---|---|---|---|---|
| Risk-free rate (%) | 6,5 | 5,25 | 3,5 | 0,1 | 0,0 |
| Transaction cost (bp/side) | 60 | 20 | 30 | 20 | 40 |
| Rebalance period (gün) | 63 | 63 | 42 | 42 | 21 |
| Max tek-varlık ağırlığı (%) | 40 | 35 | 35 | 40 | 25 |
| Max yıllık volatilite | 0,75 | 0,60 | 0,60 | 0,70 | 5,00 |
| Max pairwise correlation | 0,65 | 0,80 | 0,80 | 0,85 | 0,75 |
| FR rolling window (gün) | 21 | 14 | 14 | 21 | 7 |
| Benchmark | NIFTY 50 | S&P 500 | STOXX 50 | Nikkei 225 | BTC |
Lookahead ve yoğunlaşma kontrolleri
Kaynak üç diagnostic kontrol kullanır:
- Lookahead Bias Check: bütün dönemle oluşturulan evren ile yalnız pre-test data kullanılarak oluşturulan evren karşılaştırılır; overlap %90'ın altındaysa run
SUSPECTolarak işaretlenir. - Benchmark Parity Check: sampled universe üzerindeki equal-weight portföy, yerel benchmark getiriyle karşılaştırılır.
- Concentration Audit: Herfindahl effective-N, maximum weight ve top-3 weight concentration kaydedilir.
Kaynak bu kontrollerin tanımını verir; ancak kaç run'ın SUSPECT olarak işaretlendiğini toplu sonuç halinde raporlamaz. Bu nedenle “lookahead bias tamamen ortadan kaldırıldı” sonucu çıkarılamaz.
Çalışmanın Yöntemi ve Bulguları
Deney grid'i
| Boyut | Değerler |
|---|---|
| Piyasalar | Hindistan, ABD, Avrupa, Japonya, Kripto |
| Evren büyüklüğü \(u\) | 10, 20, 30, 40, 50 |
| Cardinality ratio \(r\) | 0,2; 0,3; 0,4 |
| Risk aversion \(q\) | 0,3; 0,5; 0,7 |
| Lookback | 126, 252, 504 gün |
| Diversification penalty \(\delta_{div}\) | 0,3 — sabit |
Farklı \(r\) değerlerinin aynı \(B\) değerine yuvarlandığı duplicate kombinasyonlar çıkarıldıktan sonra piyasa başına en fazla 225 QUBO konfigürasyonu ve bunlarla eşleşen MPT koşuları değerlendirilmiştir.
Tüm grid ortalamasında QUBO ve MPT
| Piyasa | QUBO | MPT | Grid ortalamasında daha yüksek |
|---|---|---|---|
| Hindistan | 0,2059 | 0,1944 | QUBO |
| ABD | 1,0462 | 1,0679 | MPT |
| Avrupa | 0,3431 | 0,3176 | QUBO |
| Japonya | 0,7688 | 0,8097 | MPT |
| Kripto | 0,1815 | 0,2229 | MPT |
Bu tablo QUBO'nun ortalama olarak beş piyasanın tamamında üstün olmadığını açıkça gösterir. QUBO Hindistan ve Avrupa'da; MPT ise ABD, Japonya ve kriptoda daha yüksek grid-mean Sharpe üretmiştir.
Yıllıklandırılmış getiri ve maksimum drawdown
| Piyasa | QUBO yıllık getiri | MPT yıllık getiri | QUBO Max DD | MPT Max DD |
|---|---|---|---|---|
| Hindistan | 0,0979 | 0,0949 | -0,1617 | -0,1663 |
| ABD | 0,3488 | 0,3685 | -0,2318 | -0,2410 |
| Avrupa | 0,0948 | 0,0918 | -0,2398 | -0,2462 |
| Japonya | 0,2108 | 0,2354 | -0,2189 | -0,2322 |
| Kripto | -0,0122 | 0,0049 | -0,3574 | -0,3491 |
Ortalama maksimum drawdown QUBO için Hindistan, ABD, Avrupa ve Japonya'da MPT'den daha sığdır. Kripto piyasasında ise QUBO'nun ortalama drawdown değeri daha kötüdür.
QUBO Klasik Markowitz MPT'den Daha İyi mi?
Kaynak koşulsuz bir üstünlük göstermiyor: bütün parametre grid'i ortalamasında QUBO yalnız Hindistan ve Avrupa'da daha yüksek Sharpe üretirken MPT ABD, Japonya ve kriptoda önde; fakat her piyasanın en iyi konfigürasyonu karşılaştırıldığında QUBO beş piyasanın dördünde MPT'yi geçiyor, tek istisna Japonya oluyor.
En iyi konfigürasyonların Sharpe karşılaştırması
| Piyasa | En iyi QUBO | En iyi MPT | QUBO+Rebal | Gerçekleşen drift-rebalance |
|---|---|---|---|---|
| Avrupa | 1,68 | 1,53 | -0,35 | 4 |
| ABD | 1,09 | 1,05 | 0,99 | 0 |
| Kripto | 1,20 | 1,17 | 0,55 | 9 |
| Hindistan | 0,89 | 0,45 | 0,99 | 0 |
| Japonya | 0,69 | 0,82 | 0,67 | 0 |
Bu tabloda iki farklı seçim mantığı vardır: static QUBO'nun kendi en iyi grid konfigürasyonu ve QUBO+Rebal'in kendi en iyi walk-forward grid konfigürasyonu ayrı ayrı seçilmektedir. Bu nedenle örneğin Hindistan'da 0×RB yazmasına rağmen QUBO+Rebal için 0,99 ve ayrı static QUBO best için 0,89 raporlanması doğrudan bir aritmetik çelişki değildir. Kaynağın yöntem açıklamasına göre 0×RB, ilgili QUBO+Rebal konfigürasyonunda drift-triggered işlem gerçekleşmediği ve o konfigürasyonun ağırlıklarının kendi underlying static QUBO'suyla aynı kaldığı anlamına gelir; iki satırdaki “best” seçimi farklı grid konfigürasyonlarından gelebilir.
Avrupa sonucu
Avrupa'da en iyi static QUBO Sharpe değeri 1,68, MPT 1,53'tür. Kaynak iki portföyün Nisan 2025 civarındaki yaklaşık %22 piyasa düşüşüne kadar yakın hareket ettiğini; sonrasında QUBO'nun daha hızlı toparlandığını bildirir.
QUBO+Rebal ise dört yeniden dengeleme sonrasında -0,35 Sharpe üretmiş ve kaynakta static stratejilerin ve pasif benchmark'ın altında kalmıştır.
ABD sonucu
ABD'de en iyi QUBO ve MPT değerleri birbirine oldukça yakındır:
\[ 1.09 \quad \text{vs.} \quad 1.05. \]
QUBO+Rebal 0,99 Sharpe ile raporlanmıştır ve 0×RB olduğundan drift-triggered yeniden dengeleme gerçekleşmemiştir.
Kripto sonucu
Kriptoda en iyi static QUBO Sharpe 1,20, MPT 1,17'dir. Kaynak her iki static stratejinin de yaklaşık 1,6 milyon başlangıç değerinden 4,6 milyonun üzerinde zirveye çıktığını ve ardından yaklaşık 3 milyon seviyesine sert düştüğünü; drawdown'ların yaklaşık -%40'a ulaştığını bildirir.
QUBO+Rebal dokuz yeniden dengeleme yapmış ve Sharpe 0,55'e düşmüştür. Yeniden dengeleme varyantı daha sığ yaklaşık -%25 ile -%35 drawdown bölgesinde kalmasına rağmen, kaynak işlem ve vergi maliyetlerinin getiri avantajını ortadan kaldırdığını belirtir.
Hindistan sonucu
Hindistan, en iyi static konfigürasyon karşılaştırmasında çalışmadaki en geniş QUBO–MPT farkını üretir:
\[ \mathrm{Sharpe}_{QUBO}=0.89, \qquad \mathrm{Sharpe}_{MPT}=0.45. \]
Kaynak QUBO'nun Nisan 2025 sonrasında MPT'den kademeli olarak ayrıldığını ve bazı dönemlerde daha sığ drawdown gösterdiğini bildirir.
Japonya sonucu
Japonya, en iyi konfigürasyon Sharpe oranında MPT'nin QUBO'yu geçtiği tek piyasadır:
\[ 0.82 \quad \text{vs.} \quad 0.69. \]
Bununla birlikte kaynak MPT'nin Ağustos–Kasım 2025 rallisindeki daha yüksek getirisine iki ayrı yaklaşık -%30 ile -%39 drawdown episodunun eşlik ettiğini ve QUBO'nun daha sığ drawdown profili tuttuğunu vurgular. Bu nedenle yazarlar Japonya sonucunu yalnız tek Sharpe sayısıyla yorumlamaz.
Risk-return landscape
Kaynak tüm piyasa, evren boyutu, cardinality ratio, risk-aversion ve lookback kombinasyonlarını aynı risk-return scatter üzerinde gösterir. QUBO ve MPT nokta bulutlarının büyük ölçüde örtüşmesi, grid-mean Sharpe sonuçlarında iki yöntemin genel olarak yakın olmasına uygundur.
Piyasa bazında düşük volatilite bölgelerinde gelişmiş hisse piyasaları daha yoğunken, kripto yüksek volatilite kuyruğunu domine eder. Kaynak bunu dijital varlıklar için kullanılan çok daha yüksek volatilite cap'i ve rejim kararsızlığıyla ilişkilendirir.
Scatter'ın ham koordinatları PDF içinde tablo halinde verilmediğinden Verianla yeni bir nokta bulutu oluşturmamaktadır.
Evren büyüklüğü konusunda ne gerçekten bulundu?
Kaynak, \(u=10\) evrenlerin sınırlı çeşitlendirme nedeniyle Sharpe dağılımında daha yüksek varyans gösterdiğini; \(u=30\)–50'nin daha istikrarlı fakat bazen daha düşük ortalama Sharpe üretebildiğini yazar.
Buna karşılık QUBO'nun MPT'ye göre avantajının \(u=20\)–30'da en yüksek olmasının beklendiğini söyler ve bunun per-universe-size sonuçlar tablo haline getirildiğinde doğrulanması gerektiğini açıkça belirtir. Bu nedenle \(u=20\)–30 sonucu doğrulanmış bir ana bulgu olarak sunulmamalıdır.
Lookback penceresi
Kaynak 252 günlük lookback'in piyasalar arasında en tutarlı out-of-sample performansı verdiğini bildirir. 504 günlük pencerenin özellikle kriptoda hızlı rejim değişimleri karşısında stale covariance tahminleri nedeniyle daha zayıf kaldığı ifade edilir.
126 günlük pencerenin en yüksek Sharpe varyansını ve özellikle kripto ile Hindistan'da daha fazla \(\lambda\) sensitivity-test başarısızlığı üretmesinin beklendiği yazılır. Kaynak bu son ifadeyi beklenti diliyle sunduğundan Verianla da aynı statüyü korur.
GARCH-\(\lambda\)'nın statik \(\lambda\)'ya üstünlüğü doğrudan ölçüldü mü?
Hayır. Yazarlar GARCH scaling'in özellikle volatilite rejimleri hızla değişen kripto piyasasında yararlı olduğunu tartışsa da doğrudan static unscaled \(\lambda\) ile kontrollü ablasyonun bu faydayı daha kesin izole edeceğini ve bunun gelecekte yapılması gerektiğini açıkça belirtmektedir.
Forbes-Rigobon katkısı
Tartışma bölümünde yazarlar FR düzeltmesi olmadan Ledoit-Wolf korelasyonlarının yüksek varyans dönemlerinde fazla tahmin edilme eğiliminde olduğunu ve bunun aşırı konservatif portföylere yol açabileceğini belirtir. En görünür iyileşmenin Hindistan ve Japonya'nın tahmini korelasyon yapısında olduğu yorumlanmaktadır.
Ancak kaynak ayrı bir FR-off / FR-on performans tablosu vermediği için Verianla bunun Sharpe üzerindeki kesin etki büyüklüğünü üretmemektedir.
QUBO+Rebal neden otomatik iyileştirme olmadı?
Walk-forward varyantında her rebalance noktasında:
- evren yeniden örneklenir,
- \(\hat{\mu}\) ve \(\hat{\Sigma}\) yeniden tahmin edilir,
- GARCH-\(\lambda\) yeniden hesaplanır,
- QUBO tekrar çözülür,
- portföy ağırlıkları tekrar optimize edilir.
Ayrıca hedef ağırlıktan sapma hisse piyasalarında %5'i, kriptoda %8'i geçtiğinde erken drift-triggered rebalance yapılabilir. Gereksiz küçük işlemleri azaltmak için no-trade band hisse piyasalarında %2, kriptoda %3'tür.
Her gerçekleşmiş yeniden dengelemede piyasa bazlı transaction cost ile kısa/uzun vadeli capital-gains tax hesaba katılır.
Kaynakta Avrupa ve kripto, drift trigger'ın gerçekten devreye girdiği iki piyasadır. Bu iki piyasada işlem ve vergi maliyetleri yeniden optimizasyon faydasından daha büyük olmuş ve QUBO+Rebal static stratejilerin gerisinde kalmıştır.
İstatistiksel anlamlılık sınırı
Kaynak QUBO ile MPT'nin portföy performans farkları için klasik bir hipotez testi, p-değeri, confidence interval veya effect-size analizi sunmamaktadır. QUBO solver stabilitesi için seed'ler arası energy standard deviation ve asset consistency raporlanır; ancak bunlar portföy getiri farkının istatistiksel anlamlılığıyla aynı şey değildir.
Dolayısıyla örneğin Hindistan'daki 0,2059 ile 0,1944 grid-mean Sharpe farkı veya ABD'deki 1,0462 ile 1,0679 farkı kaynak tarafından “istatistiksel olarak anlamlı” şeklinde gösterilmemiştir.
Çalışmanın desteklediği sonuçlar
- Cardinality-preserving swap-SA, arama boyunca tam \(B\) varlık koşulunu koruyan uygulanabilir bir QUBO çözüm yaklaşımıdır.
- GARCH tabanlı \(\lambda\) mekanizması farklı volatilite rejimlerinde ceza büyüklüğünü otomatik olarak değiştirmiştir.
- Ratio Test konfigürasyonların %90'dan fazlasında kaynak tarafından başarılı bulunmuştur.
- Crypto dışındaki dört piyasada swap-SA majority-vote çözümleri yüksek asset consistency göstermiştir.
- Grid ortalamasında QUBO ve MPT genel olarak birbirine yakındır; hiçbir yöntem beş piyasanın tamamında ortalama Sharpe'ı domine etmez.
- En iyi konfigürasyon karşılaştırmasında QUBO beş piyasanın dördünde MPT'nin Sharpe oranını aşmıştır.
- Japonya'da en iyi MPT Sharpe daha yüksektir; QUBO ise daha sığ drawdown profili göstermiştir.
- Drift-triggered QUBO+Rebal, Avrupa ve kriptoda işlem ve vergi maliyetini telafi edememiştir.
Çalışmanın desteklemediği sonuçlar
- QUBO'nun bütün piyasalarda veya bütün dönemlerde MPT'den üstün olduğu gösterilmemiştir.
- GARCH-\(\lambda\)'nın statik \(\lambda\)'ya göre Sharpe oranını ne kadar artırdığı doğrudan ablasyonla ölçülmemiştir.
- QUBO'nun \(u=20\)–30 evrenlerde kesin olarak en büyük avantajı verdiği henüz tablolandırılmış sonuçla doğrulanmamıştır.
- Tek bir 252 günlük backtest uzun dönemli yatırım performansı garantisi değildir.
- Kaynak fiziksel quantum annealer kullanmamıştır; çözüm klasik CPU simulated annealing'e dayanmaktadır.
- QUBO energy'nin daha düşük olması gerçek out-of-sample Sharpe'ın zorunlu olarak daha yüksek olacağı anlamına gelmez.
- Yeniden dengelemenin daha sık yapılmasının performansı zorunlu olarak iyileştirdiği gösterilmemiştir.
- Kaynak sonuçları bir yatırım tavsiyesi veya gelecekteki getiri garantisi oluşturmaz.
Temel sınırlılıklar
Tek out-of-sample pencere: Yazarların kendi sınırlılık bölümüne göre deney 2025 için tek 252 günlük backtest penceresini kapsar. Non-overlapping çok yıllı rolling testler yapılmamıştır.
Rejim duyarlılığı: Finansal return dağılımları durağan değildir. Özellikle kriptoda kısa lookback gürültülü, uzun lookback ise eski rejimleri taşıyabilir.
QUBO ve weight allocation iki aşamalıdır: Varlık seçimi ile ağırlıklandırma ayrı çözüldüğü için joint optimisation yapılmamaktadır. Yazarlar gelecekte ikisini tek QUBO içine almayı önerir.
Diversification penalty heuristiktir: Korelasyon eşiği 0,3 ve \(\delta_{div}=0.3\) kaynak tarafından heuristic olarak belirlenmiştir; cross-validation ile optimize edilmemiştir.
Static-\(\lambda\) ablasyonu yoktur: GARCH scaling'in özgün katkısını diğer bileşenlerden tamamen ayıran doğrudan kontrollü deney yapılmamıştır.
İstatistiksel inference sınırlıdır: Strateji performans farkları için p-değeri ve confidence interval raporlanmamıştır.
Universe Table 2 yeniden üretilebilirlik sorunu: Volatilite filtresinden sonra \(u=50\)'nin altında kalan bazı piyasalarda clustering sonrasında 50 varlığa nasıl dönüldüğü kaynakta açıklanmamaktadır.
Yazılım sürümleri tam pinlenmemiştir: Python 3.12 açıkça belirtilirken dimod, neal, cvxpy, scikit-learn, arch ve yfinance için sürüm alanında yalnız “Latest” ifadesi kullanılmıştır. Bu durum gelecekte birebir environment reproduction açısından belirsizlik oluşturabilir.
Ölçek: Çalışma \(n\leq50\) civarındaki ana deneylere odaklanır. Yazarlar \(n>100\) için tensor-network QUBO solver'ları veya fiziksel quantum annealer'ları gelecekteki çalışma olarak önermektedir.
Kaynak ve Yöntem Notu
Özgün başlık: Multi-Market QUBO Portfolio Selection with Simulated Annealing and GARCH-Calibrated Penalties
Yazarlar: Vivek Lakshman; Yashh Gokullgandhi; Vaishnavi Singh; Sudhir Ranjan Jain; Ashwini Dalvi; Irfan Siddavatam.
Yazar sırası: Kaynaktaki sıra aynen korunmuştur.
Kurum: Altı yazar da PDF'de K J Somaiya School of Engineering afiliyasyonuyla listelenmiştir.
Eş katkı: PDF'de eş katkı veya eş birinci yazar işareti tespit edilmemiştir.
Corresponding author: PDF'de ayrıca işaretlenmiş corresponding author tespit edilmemiştir; bütün yazarların e-posta adresleri ilk sayfada ayrı ayrı verilmiştir.
Kaynak türü: Preprint. PDF'nin üst başlığında açıkça “A PREPRINT” yazmaktadır.
PDF içindeki yayın tarihi: Belirtilmemiştir. İlk sayfadaki tarih alanında yalnız “date” yer almaktadır; bu nedenle kesin yayın tarihi kaynak metninden türetilmemiştir.
Dosya metadata'sı: PDF dosya metadata'sı 3 Eylül 2026 oluşturma tarihi taşımaktadır; bu teknik dosya tarihi bibliyografik yayın tarihi olarak kabul edilmemiştir.
Zenodo DOI: Yüklenen dosyanın adı 10.5281/zenodo.22809089 tanımlayıcısını taşımaktadır. Resmî Zenodo record metadata'sı bu çalışma hazırlanırken web üzerinden bağımsız olarak erişilemediği için DOI'nin kayıt tarihi, resource type ve lisans alanları ayrıca doğrulanmış kabul edilmemiştir.
Dergi / konferans: PDF içinde hakemli dergi veya konferans adı verilmemektedir.
Hakemlik durumu: Kaynak kendisini preprint olarak tanımladığı için hakemli yayın olarak sunulmamıştır.
Lisans: Yüklenen PDF metninde açık Creative Commons veya başka yeniden kullanım lisansı tespit edilmemiştir. Lisans uydurulmamıştır.
Finansman: PDF'de ayrı bir funding statement tespit edilmemiştir.
Çıkar çatışması: PDF'de ayrı bir conflict-of-interest statement tespit edilmemiştir.
CRediT / yazar katkıları: Ayrı bir CRediT contribution statement tespit edilmemiştir.
Veri kaynağı: Beş piyasa için fiyat ve işlem hacmi verileri yfinance üzerinden indirilmiştir. Benchmark'lar NIFTY 50, S&P 500, EURO STOXX 50, Nikkei 225 ve BTC'dir.
Veri dönemi: Ocak 2022–Ocak 2026.
Out-of-sample değerlendirme: Kaynağın sınırlılık bölümüne göre 2025 yılında tek 252 günlük OOS backtest penceresi.
Piyasalar: Hindistan, ABD, Avrupa, Japonya ve kripto.
Toplam ticker: 250.
Ana optimizasyon: Cardinality-constrained QUBO asset selection + simulated annealing; seçim sonrasında mean-variance weight optimisation.
Kovaryans: Ledoit-Wolf shrinkage + Forbes-Rigobon heteroskedastisite düzeltmesi; \(T/n<5\) olduğunda en az %80 varyans açıklayan PCA faktör modeli fallback.
Beklenen getiri: James-Stein shrinkage.
Cardinality penalty: Objective-anchored ve GARCH(1,1)-scaled \(\lambda\), \(\gamma_{target}=3.0\).
Diversification penalty: \(\delta_{div}=0.3\); \(|\rho_{ij}|>0.3\) çiftlerde etkinleşir.
Standart SA: 1.000 reads × 3.000 sweeps × 5 random seed.
Swap-SA: Her hamlede bir seçili ve bir seçilmemiş varlık takası; cardinality arama boyunca sabit.
Consensus: Beş bağımsız swap-SA seed'i üzerinde majority vote.
Weight solver: CLARABEL → SCS → ECOS; ardından minimum-variance ve equal-weight fallback.
Parametre grid'i: \(u\in\{10,20,30,40,50\}\); \(r\in\{0.2,0.3,0.4\}\); \(q\in\{0.3,0.5,0.7\}\); lookback \(\in\{126,252,504\}\) gün.
Konfigürasyon sayısı: Duplicate cardinality kombinasyonları çıkarıldıktan sonra piyasa başına en fazla 225 QUBO konfigürasyonu ve matching MPT run.
Performans metrikleri: OOS Sharpe ratio, annualised return, OOS volatility, maximum drawdown, diversification ratio ve risk-free-rate-adjusted annualised return.
Yazılım: Python 3.12; dimod; neal; cvxpy; scikit-learn; arch; yfinance; pandas/numpy. Paketlerin çoğunda kaynak exact version yerine “Latest” yazmaktadır.
Kaynak içi önemli tutarsızlık: Tablo 2, \(u=50\) koşulunda volatilite filtresinden sonra bazı piyasalarda 50'den az varlık bulunduğunu fakat clustering sonrasında yeniden 50 varlık elde edildiğini gösterir; eksik varlıkların nasıl tamamlandığı yöntem metninde açıklanmamaktadır.
Kaynak içi doğrulanmamış beklenti: \(u=20\)–30 aralığında QUBO avantajının en yüksek olacağı ifadesi kaynakta “expected” olarak verilir ve ayrıca tablolandırılarak doğrulanması gerektiği belirtilir; ölçülmüş kesin sonuç gibi aktarılmamıştır.
GARCH ablasyon sınırı: GARCH-scaled \(\lambda\) ile static \(\lambda\)'yı doğrudan izole eden karşılaştırma yapılmamıştır ve yazarlar bunu future work olarak bırakmıştır.
En önemli sonuç: Tüm grid ortalamasında QUBO ve MPT birbirine yakın ve hiçbir yöntem bütün piyasalarda üstün değildir. En iyi konfigürasyon karşılaştırmasında QUBO beş piyasanın dördünde MPT'yi aşar; Japonya istisnadır.
En önemli pratik karşı-sonuç: Walk-forward yeniden optimizasyon Avrupa ve kriptoda gerçekleşen işlem ve vergi maliyetlerini telafi edememiştir; yeniden dengeleme yeteneği otomatik performans artışı sağlamamıştır.
En önemli yöntemsel sınır: Sonuçlar tek 252 günlük out-of-sample pencereye dayandığı ve strateji performans farkları için inferential significance analizi raporlanmadığı için uzun dönemli veya rejimler-arası üstünlük sonucu çıkarılamaz.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir