


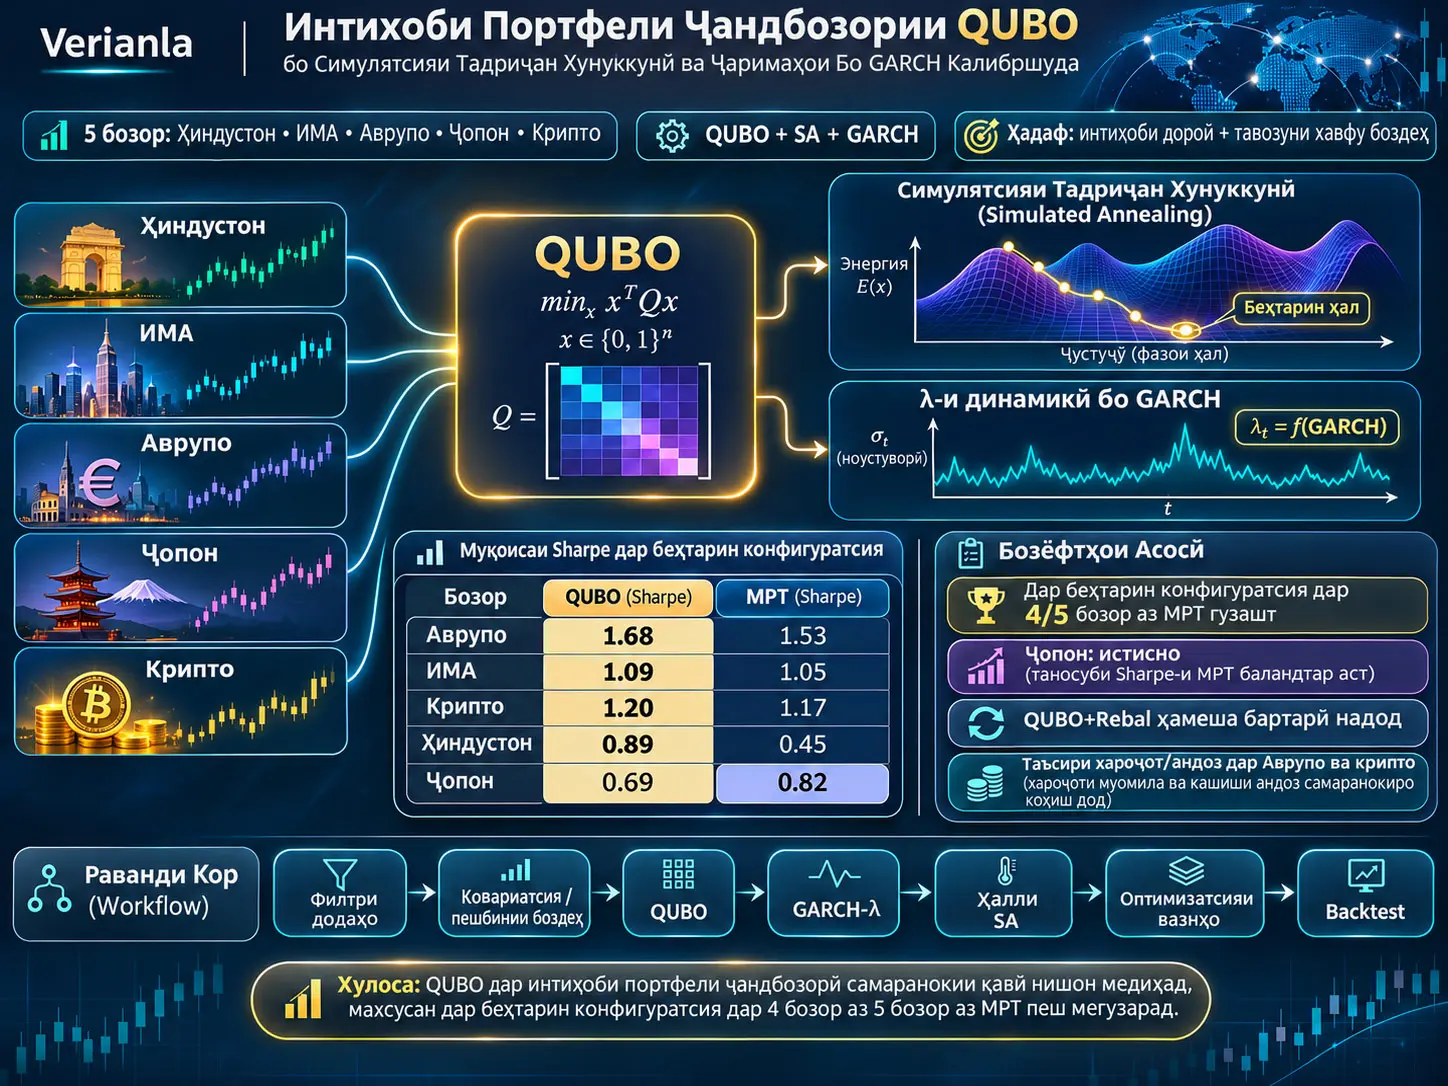
Интихоби портфели QUBO дар ин таҳқиқот, усули сохтани портфел аст, ки кадом дороиҳо аз олами сармоягузорӣ ба портфел дохил мешаванд, бо тағйирёбандаҳои бинарӣ ифода карда, ин масъалаи комбинатории интихобро ба шакли Quadratic Unconstrained Binary Optimisation (QUBO; Оптимизатсияи Квадратии Бинарии Бе маҳдудият) табдил медиҳад. Таҳқиқот интихоби дороиҳоро бар асоси QUBO бо cardinality-preserving Simulated Annealing (SA; симулятсияи тадриҷан хунуккунӣ) ҳал мекунад; вазнҳои портфелии дороиҳои интихобшударо бошад баъдан бо оптимизатсияи классикии миёна-дисперсия муайян мекунад. Низом дар бозорҳои Ҳиндустон, ИМА, Аврупо, Ҷопон ва крипто арзёбӣ шуда, бо равиши классикии Markowitz Mean-Variance Portfolio (MPT) муқоиса шудааст.
Дар қабати омории усул барои баҳодиҳии ковариатсия Ledoit-Wolf shrinkage ва ислоҳи гетероскедастикии Forbes-Rigobon якҷо истифода мешаванд; вақте миқдори додаҳо нисбат ба шумораи дороиҳо нокифоя аст, модели фактории PCA ба кор медарояд. Даромадҳои интизорӣ бо James-Stein shrinkage ба сӯи миёнаи умумӣ фишурда мешаванд. Дар модели QUBO, ки интихоби дороиҳоро анҷом медиҳад, хавф, даромади интизорӣ, ӯҳдадории интихоби маҳз \(B\) дороӣ ва канорагирӣ аз ҷуфтҳои дороиҳои дорои коррелятсияи баланд дар як функсияи энергия ҷой дода мешаванд.
Яке аз ҷузъҳои аслии таҳқиқот миқёсгузории динамикии ҷаримаи cardinality \(\lambda\) бо GARCH(1,1) мувофиқи ноустувории бозор аст. Вақте ноустувории шартӣ меафзояд, ҷарима сабуктар мешавад; дар шароити оромтар бошад сахттар мегардад. Муаллифон инчунин барои пешгирӣ аз он ки SA-и стандартӣ шумораи интихобҳоро дар ҷараёни ҷустуҷӯ нигоҳ надорад, дар ҳар қадам як дороии интихобшуда ва як дороии интихобнашударо ивазкунандаи swap-SA-ро истифода мекунанд. Ҳамин тавр, дар тамоми ҷустуҷӯ шарти \(\sum_i x_i=B\) нигоҳ дошта мешавад.
Додаҳо аз қаторҳои нарх ва ҳаҷми савдо иборат буда, давраи Январи 2022–Январи 2026-ро фаро мегиранд. Тибқи бахши маҳдудиятҳои манбаъ, арзёбии воқеии out-of-sample performance ба як равзанаи 252-рӯзаи backtest дар соли 2025 такя мекунад. Дар grid-и таҷриба панҷ бозор, панҷ андозаи олам, се нисбати cardinality, се коэффисиенти парҳез аз хавф ва се дарозии lookback муттаҳид шудаанд; пас аз хориҷ кардани комбинатсияҳои такрории ҳамарзиш барои ҳар бозор ҳадди аксар 225 конфигуратсияи QUBO арзёбӣ шудааст.
Вақте тамоми grid-и параметрҳо якҷо миёна гирифта мешавад, QUBO аз рӯи миёнаи нисбати Sharpe дар Ҳиндустон ва Аврупо аз MPT мегузарад, дар ҳоле ки дар ИМА, Ҷопон ва крипто MPT натиҷаи каме баландтар медиҳад. Аммо ҳангоми муқоисаи як конфигуратсияи беҳтарин, ки барои ҳар бозор бо мантиқи валидация интихоб шудааст, QUBO дар Ҳиндустон, ИМА, Аврупо ва крипто аз беҳтарин нисбати Sharpe-и MPT гузаштааст; дар Ҷопон бошад MPT Sharpe-и баландтар тавлид кардааст. Аз ин рӯ, натиҷаи таҳқиқот “QUBO дар ҳама шароит аз MPT беҳтар аст” нест; бартарӣ ба бозор, конфигуратсия ва шакли арзёбӣ вобаста аст.
Таҷрибаи Walk-forward QUBO+Rebal низ натиҷаи муҳими муқобил додааст. Дар Аврупо чор ва дар бозори крипто нӯҳ амали воқеии бозмувозинсозӣ анҷом дода шудааст; вақте хароҷоти транзаксия ва андоз аз фоидаи сармояи воқеан бадастомада ба ҳисоб гирифта шуданд, дар ин ду бозор хароҷоти бозоптимизатсияи динамикӣ аз бартарии иҷроиш зиёд шуд. Хулосаи муаллифон ин аст, ки қобилияти бозоптимизатсия худ аз худ маънои портфели беҳтарро надорад.
Муҳимтарин ҳади тафсири таҳқиқот он аст, ки натиҷаҳо ба як равзанаи 252-рӯзаи out-of-sample такя мекунанд ва барои фарқиятҳои Sharpe/даромад байни стратегияҳо p-қимат, фосилаи эътимод ё санҷиши бисёрдавраи аҳамияти оморӣ гузориш нашудааст. Аз ин рӯ, фарқиятҳои ададӣ бояд ҳамчун муқоисаи қавии backtest хонда шаванд; онҳоро набояд ҳамчун далели бартарии қатъӣ барои давраи дароз ё режимҳои дигари бозор тафсир кард.
Интихоби портфел ва вазнгузории портфел як масъала нестанд
Дар оптимизатсияи портфел ду қарор алоҳидаанд. Қарори аввал — кадом дороиҳо ба портфел дохил мешаванд. Қарори дуюм — ба дороиҳои интихобшуда чӣ қадар вазн дода мешавад. Равиши классикии Markowitz дар масъалаи дуюм хеле қавӣ аст; аммо вақте портфел бояд маҳз аз \(B\) дороӣ иборат бошад, саволи “кадом \(B\) дороиро интихоб кунам?” ба масъалаи комбинаторӣ табдил меёбад.
Таҳқиқот олами дороиҳои номзад дар як бозорро \(U^{(m)}\), шумораи номзадҳои намунашударо \(u\), шумораи дороиҳои интихобшавандаро \(B\) ва binary selection vector-ро:
\[ x\in\{0,1\}^{u} \]
муайян мекунад. Барои ҳар \(x_i\):
- \(x_i=1\): дороӣ интихоб шудааст,
- \(x_i=0\): дороӣ интихоб нашудааст.
Cardinality-и ҳадаф:
\[ B=\lfloor r\,u\rfloor, \qquad r\in\{0.2,0.3,0.4\}. \]
Дар ин ҷо \(r\) cardinality ratio аст, ки муайян мекунад чӣ қадар аз дороиҳои номзад ба портфел гирифта мешаванд. Масалан, агар \(u=50\) ва \(r=0.2\) бошад, ҳадафи назариявӣ \(B=10\) дороӣ аст.
QUBO Дар Интихоби Портфел Чиро Ҳал Мекунад?
Дар ин таҳқиқот QUBO пеш аз муайян кардани мустақими вазнҳои портфел даромади интизорӣ, хавф, cardinality ва ҷаримаҳои коррелятсияро дар як функсияи бинарии энергия муттаҳид карда, зер масъалаи комбинаториеро ҳал мекунад, ки аз олами номзад кадом \(B\) дороӣ интихоб шавад; вазнҳо пас аз интихоб бо оптимизатсияи ҷудогонаи миёна-дисперсия ҳисоб карда мешаванд.
Чаро панҷ бозори гуногун якҷо таҳқиқ мешаванд?
Муҳаққиқон барои пешгирӣ аз он ки усул танҳо дар як синфи дороӣ хуб намоён шавад, панҷ бозори гетерогениро истифода мекунанд:
- Ҳиндустон — олами NIFTY 50,
- ИМА — олами S&P 500,
- Аврупо — олами EURO STOXX 50,
- Ҷопон — олами Nikkei 225,
- Крипто — олами дороиҳои рақамӣ ва benchmark-и BTC.
Барои ҳамагӣ 250 ticker додаҳои нарх ва ҳаҷм аз yfinance гирифта мешаванд. Маҷмуаи ticker барои он ки дар тамоми таҷрибаҳо ҳамон додаҳо то замоне ки санаи оғоз ё анҷом тағйир наёбад, дубора истифода шаванд, механизми disk cache бо калиди MD5-ро истифода мекунад. Ticker-ҳое, ки дар камтар аз %80 сатрҳояшон дода доранд, пешакӣ хориҷ карда мешаванд.
Чаро сохтани олам бевосита бо ҳамаи дороиҳо оғоз намешавад?
Олами номзаде, ки ба QUBO ворид мешавад, дар чор марҳила омода карда мешавад. Ҳадаф маҳдуд кардани дороиҳои камликвид ё фавқулода ноустувор ва сохтани ҳавзи диверсификатсияшуда ба ҷои ҳавзи номзадҳои аз дороиҳои бисёр монанд иборатбуда аст.
1. Филтри ликвидият
Дороӣ нигоҳ дошта мешавад, агар дар ҳадди ақал %95 рӯзҳои савдо ҳаҷми мусбат дошта бошад:
\[ \mathrm{retain}_i \Longleftrightarrow \sum_t \mathbf{1}[V_{t,i}>0] \geq 0.95\,T. \tag{1} \]
\(V_{t,i}\) ҳаҷми савдои дороии \(i\) дар рӯзи \(t\); \(T\) бошад шумораи умумии рӯзҳои баррасишуда аст. Ин филтр ҳадаф дорад дороиҳои дорои таваққуфи дарози савдо ё stale price data-ро кам кунад.
2. Гардиши миёнаи рӯзонаи савдо — ADTV
Аз байни дороиҳои гузашта аз филтри ликвидият, дороиҳое нигоҳ дошта мешаванд, ки Average Daily Turnover-и ҳисобшуда бо нарх × ҳаҷм баландтарин аст. Барои он ки ҳавзи номзадҳо аз олами ҳадаф васеътар бошад, манбаъ:
\[ k_{\mathrm{pool}}=2 \]
коэффисиенти ҳавзро истифода мекунад ва ҳадаф мегузорад, ки агар имкон бошад, тақрибан \(2u\) номзади ликвид ба филтрҳои баъдӣ гузаранд.
3. Ҳадди болоии ноустуворӣ
Ноустувории солонашуда:
\[ \hat{\sigma}_i = \mathrm{std}(r_{\tau,i})\sqrt{252} \leq \sigma_{\max}^{(m)}. \tag{2} \]
бо ин санҷида мешавад. Инҳирофи стандартии даромади рӯзона бо \(\sqrt{252}\) миқёс шуда, тахмини ноустувории солона ба даст меояд.
| Бозор | \(\sigma_{\max}\) |
|---|---|
| Ҳиндустон | 0,75 |
| ИМА | 0,60 |
| Аврупо | 0,60 |
| Ҷопон | 0,70 |
| Крипто | 5,00 |
Барои крипто додани ҳадди хеле баландтар бо мақсади он аст, ки ноустувории баландтари даромади дороиҳои рақамӣ дар марҳилаи олами номзадҳо пурра хориҷ нашавад.
4. Кластербандии иерархӣ
Дороиҳо бо масофаи коррелятсияи зерин муқоиса мешаванд:
\[ d_{ij}=1-|\hat{\rho}_{ij}|. \]
Вақте \(|\hat{\rho}_{ij}|\) ба 1 наздик мешавад, ду дороӣ сахт якҷо ҳаракат мекунанд ва масофа кам мешавад. Вақте коррелятсия ба сифр наздик мешавад, масофа ба 1 наздик мешавад. Пас аз Average-linkage agglomerative clustering ҳадаф интихоб кардани дороии дорои ADTV-и баландтарин аз ҳар кластер аст.
Номувофиқии сохтани олам дар дохили манбаъ
Ҷадвали 2-и манбаъ нишон медиҳад, ки барои \(u=50\) ва lookback-и 252-рӯза пас аз филтри ноустуворӣ дар Ҳиндустон тақрибан 42, ИМА 47, Аврупо 45 ва Ҷопон 44 дороӣ боқӣ мондааст; аммо пас аз clustering ҳар бозор боз маҳз 50 дороӣ дорад. Дар усули манбаъ шарҳ дода нашудааст, ки дороиҳои пас аз филтри ноустуворӣ камшуда бо кадом механизм дубора илова шудаанд.
Ин нукта муҳим аст, зеро 42 дороиро ба 50 кластер ҷудо карда аз ҳар кластер намояндаи гуногун интихоб кардан бевосита имконнопазир аст. Verianla ин ҷадвалро бо гуфтанӣ “шояд pool калонтар буд” ислоҳ намекунад; байни матни манбаъ ва Ҷадвали 2 холигии тавзеҳӣ мавҷуд аст, ки ба такрорпазирӣ таъсир мерасонад.
Чаро Ledoit-Wolf shrinkage истифода мешавад?
Матритсаи ковариатсияи намуна, махсусан вақте шумораи дороиҳо \(n\) ба шумораи мушоҳидаҳо \(T\) наздик мешавад, метавонад ноустувор гардад. Манбаъ вақте \(T/n\geq5\) аст, аввал Ledoit-Wolf shrinkage-ро истифода мекунад:
\[ \hat{\Sigma}_{LW} = (1-\alpha)\hat{\Sigma}_{sample} + \alpha\,\mu_{target}I. \tag{3} \]
\(\hat{\Sigma}_{sample}\) матритсаи мустақими ковариатсияи намуна, \(I\) матритсаи воҳид, \(\mu_{target}\) миқёси ҳадафи shrinkage ва \(\alpha\) analytical shrinkage intensity мебошад.
Бо зиёд шудани \(\alpha\), баҳодиҳӣ аз ковариатсияи мустақими намуна ба матритсаи ҳадафи муназзамтар наздик мешавад. Ҳадаф кам кардани дисперсияи баҳодиҳӣ ва ноустувории ададӣ ба ивази илова кардани bias аст.
Ислоҳи Forbes-Rigobon чӣ мекунад?
Манбаъ аз фарзияе оғоз мекунад, ки коррелятсияҳои дар давраҳои ноустувории баланд ченшуда метавонанд аз сабаби гетероскедастикӣ таҳриф шаванд; бинобар ин додаҳоро аз рӯи медианаи rolling volatility ба режимҳои дисперсияи баланд \(H\) ва дисперсияи паст \(L\) ҷудо мекунад. Нисбати дисперсия тавассути first principal component \(f_1\):
\[ \delta = \frac{ \mathrm{Var}_{H}[f_1] - \mathrm{Var}_{L}[f_1] }{ \mathrm{Var}_{L}[f_1] } \]
ҳисоб шуда, коррелятсияи ноустувории баланд:
\[ \rho^{FR}_{ij} = \frac{ \rho^{H}_{ij} }{ \sqrt{ 1+\delta \left( 1-(\rho^{H}_{ij})^2 \right) } }. \tag{4} \]
ба ин шакл ислоҳ мешавад.
Пас аз ислоҳ матритсаи коррелятсия бо eigenvalue clipping ба ҳолати positive semi-definite оварда мешавад. Агар:
\[ \frac{T}{n}<5 \]
бошад, манбаъ ба ҷои хатти Ledoit-Wolf + Forbes-Rigobon модели PCA covariance-и \(K\)-факториро истифода мекунад, ки ҳадди ақал %80 дисперсияи умумиро шарҳ медиҳад.
Чаро James-Stein shrinkage ба даромадҳои интизорӣ татбиқ мешавад?
Даромадҳои миёнаи намуна метавонанд ба давраи гузашта аз ҳад зиёд мутобиқ шаванд. Аз ин рӯ, таҳқиқот даромади миёнаи ҳар дороиро ба сӯи grand mean-и ҳамаи дороиҳо shrink мекунад:
\[ \mu_i^{JS} = (1-\kappa)\mu_i^{sample} + \kappa\bar{\mu}, \qquad \kappa = \min\left(1,\frac{n}{T}\right). \tag{5} \]
Бо зиёд шудани \(n/T\), яъне вақте шумораи дороиҳо нисбат ба шумораи мушоҳидаҳо меафзояд, \(\kappa\) зиёд мешавад ва ба noisy sample mean-и дороиҳои алоҳида камтар эътимод карда мешавад.
Функсияи ҳадафи QUBO
Масъалаи QUBO барои дороиҳои номзад:
\[ \min_{x\in\{0,1\}^{n}} x^\top Qx \tag{6} \]
навишта мешавад. Дар ин ҷо ҳадаф ёфтани вектори бинарии интихоб аст, ки энергияи камтарини QUBO медиҳад.
Манбаъ пас аз нормализатсияи даромадҳои интизорӣ ва ковариатсия бо максимумҳои худ элементҳои diagonal-ро:
\[ Q_{ii} = q\tilde{\Sigma}_{ii} - \tilde{\mu}_i + \lambda(1-2B) \tag{7} \]
ва барои \(i<j\) элементҳои off-diagonal-ро:
\[ Q_{ij} = 2q\tilde{\Sigma}_{ij} + 2\lambda + 2\lambda\delta_{div} \left( |\rho_{ij}|-0.3 \right)_{+}. \tag{8} \]
месозад.
Дар ин ҷо:
- \(q\in\{0.3,0.5,0.7\}\): параметри risk-aversion,
- \(\tilde{\Sigma}\): ковариатсияи нормализатсияшуда,
- \(\tilde{\mu}\): даромади интизории нормализатсияшуда,
- \(\lambda\): cardinality penalty,
- \(B\): шумораи ҳадафии дороиҳои интихобшаванда,
- \(\rho_{ij}\): коррелятсияи ҷуфти дороиҳо,
- \(\delta_{div}=0.3\): вазни diversification penalty мебошад.
\((z)_+\) оператори қисми мусбат аст; агар \(z\leq0\) бошад 0, агар \(z>0\) бошад \(z\) гирифта мешавад. Аз ин рӯ, ҷаримаи иловагии диверсификатсия танҳо барои:
\[ |\rho_{ij}|>0.3 \]
ҷуфтҳои дороиҳо фаъол мешавад.
Чаро \(\lambda\)-и Бо GARCH Калибршуда Истифода Мешавад?
Манбаъ ба ҷои аз нав танзим кардани дастии ҷаримаи cardinality барои ҳар бозор, миқёси ҷаримаро ба бузургии QUBO objective мепайвандад ва онро бо ноустувории шартии GARCH(1,1) динамикӣ зарб мекунад; ҳамин тавр дар давраи ноустувории баланд ҷарима сабуктар ва дар режими ором сахттар мешавад, аммо таҳқиқоти алоҳидаи аблятсионӣ, ки бартарии мустақими ин тарҳро нисбат ба \(\lambda\)-и статикӣ ҷудо кунад, анҷом дода нашудааст.
Формулаи асосии \(\lambda\)
\[ \lambda = \gamma_{target} \frac{ \|Q_{obj}\|_{\infty} }{ 2B-1 } \phi_{GARCH}, \qquad \gamma_{target}=3.0. \tag{9} \]
\(\|Q_{obj}\|_{\infty}\) infinity norm аст, ки миқёси objective-и QUBO-ро берун аз ҷарима ифода мекунад. Миқёсгузорӣ бо \(2B-1\) ҳадаф дорад, ки ҳангоми тағйири андозаи cardinality ҷарима нисбат ба objective аз ҳад зиёд калон ё хурд нашавад.
Омили ислоҳи GARCH:
\[ \phi_{GARCH} = \mathrm{clip} \left( \frac{ \bar{\sigma}_{LW} }{ \bar{\sigma}_{GARCH} }, \frac{1}{3}, 2 \right). \tag{10} \]
ҳисоб карда мешавад.
Дар ин ҷо \(\bar{\sigma}_{LW}\) миқёси ноустувории асосёфта ба Ledoit-Wolf ва \(\bar{\sigma}_{GARCH}\) миқёси ноустувории шартии GARCH(1,1)-ро ифода мекунад.
Агар ноустувории шартӣ боло равад, \(\bar{\sigma}_{GARCH}\) калон мешавад, нисбат кам мегардад ва:
\[ \phi_{GARCH}<1 \]
метавонад бошад; ҳамин тавр ҷаримаи cardinality сабуктар мешавад. Дар режими оромтар:
\[ \phi_{GARCH}>1 \]
метавонад бошад ва ҷарима қавитар мешавад. clip омилро байни \(1/3\) ва 2 маҳдуд мекунад. Агар GARCH fitting ноком шавад:
\[ \phi_{GARCH}=1 \]
истифода шуда, ба миқёси ҷаримаи статикӣ баргардонда мешавад.
Се санҷиши ташхисӣ барои \(\lambda\)
- Ratio Test: интизор меравад нисбати \(\lambda(2B-1)/\|Q_{obj}\|_{\infty}\) байни 2–5 бошад. Манбаъ камтар аз 2-ро ҷаримаи нокифояи cardinality ва бештар аз 5-ро ҷаримаи аз ҳад зиёд медонад, ки метавонад return signal-ро пахш кунад.
- Sensitivity Test: байни ҳалли \(\lambda\) ва \(10\lambda\) ҳадди ақал %40 asset overlap талаб мешавад.
- Energy Gap Test: Энергияи QUBO-и беҳтарин ҳалли дорои \(B\) актив бояд қатъиян аз беҳтарин ҳалли дорои \(B+1\) актив пасттар бошад.
Дар манбаъ Ratio Test дар зиёда аз %90 конфигуратсияҳо мегузарад. Sensitivity Test махсусан дар ҳолатҳои lookback-и кӯтоҳи 126-рӯзаи бозори крипто бештар ноком мешавад. Вақте GARCH fitting муваффақ аст, \(\phi_{GARCH}\) тақрибан дар диапазони 0,8–1,6 мушоҳида шудааст ва гузориш шудааст, ки ин метавонад дар \(\lambda\) тақрибан тағйири дукарата ба вуҷуд орад.
Чаро Simulated Annealing истифода мешавад?
QUBO cardinality-constrained asset selection масъалаи комбинатории оптимизатсия аст. Таҳқиқот physical quantum annealer истифода намекунад; тамоми оптимизатсия дар сахтафзори классикӣ бо simulated annealing анҷом дода мешавад.
Дар марҳилаи аввал neal.SimulatedAnnealingSampler истифода мешавад:
- \(N_{reads}=1000\),
- \(N_{sweeps}=3000\),
- \(n_{seeds}=5\) random seed-и мустақил.
Ҳалли дорои энергияи камтарини QUBO нигоҳ дошта мешавад.
Swap-SA cardinality-ро чӣ гуна нигоҳ медорад?
Агар SA-и стандартӣ як битро тағйир диҳад, шумораи дороиҳои интихобшуда метавонад аз \(B\) дур шавад. Swap-SA ба ҷои ин дар як қадам:
- аз маҷмуаи интихобшуда як дороиро хориҷ мекунад,
- аз маҷмуаи интихобнашуда як дороиро илова мекунад,
- бинобар ин шумораи умумии дороиҳои интихобшударо тағйир намедиҳад.
Эҳтимоли қабули ивазкунӣ:
\[ P_{\mathrm{accept}} = \min \left( 1, e^{-\Delta E/T} \right). \]
Агар энергия кам шавад, чун \(\Delta E\leq0\), ивазкунӣ қабул мешавад. Агар энергия зиёд шавад, махсусан вақте ҳарорат \(T\) баланд аст, барои баромадан аз minimum-и локалӣ ҳаракатҳои бадтаркунанда ҳам бо эҳтимоли муайян қабул шуда метавонанд.
Ҳарорат ба таври геометрӣ кам мешавад:
\[ T_r = T_0 \left( \frac{T_{end}}{T_0} \right)^{r/(N_{reads}-1)}, \]
\[ T_0=0.5\|Q\|_{\infty}, \qquad T_{end}=10^{-4}T_0. \tag{11} \]
Аз сабаби сохтори swap дар тамоми ҷустуҷӯ:
\[ \sum_i x_i=B \]
нигоҳ дошта мешавад.
Сохтори Warm-start ва majority-vote
Хатти ҳалли масъала аз чор қадам иборат аст:
- neal SA иҷро шуда, \(x^\ast_{neal}\)-и дорои камтарин энергия нигоҳ дошта мешавад.
- Swap-SA аз оғози ҷудогона иҷро шуда, \(x^\ast_{swap}\) ба даст меояд.
- Аз ду ҳалли масъала онеро нигоҳ медоранд, ки энергияи QUBO-аш пасттар аст.
- Агар cardinality боз ҳам фарқ кунад, мувофиқи холи diagonal \(Q\) informed enforcement татбиқ мешавад.
Илова бар ин, панҷ занҷири мустақили swap-SA иҷро мешавад. Агар миёнаи интихоби як дороӣ дар панҷ ҳалли масъала ҳадди ақал 0,5 бошад, он дар consensus портфел интихобшуда ҳисоб мешавад.
Манбаъ мегӯяд, ки дар чор бозори ғайри крипто инҳирофи стандартии QUBO energy байни seed-ҳо аз %5 энергияи миёна пасттар ва asset consistency дар Ҳиндустон, ИМА, Аврупо ва Ҷопон аз 0,85 баландтар аст. Дар бозори крипто бо ноустувории режим вариатсияи ҳал баландтар аст.
Вазнҳои дороиҳои интихобшуда чӣ гуна муайян мешаванд?
Пас аз он ки QUBO танҳо интихоби дороиҳоро анҷом медиҳад, дар selected set \(S\) масъалаи классикии mean-variance ҳал карда мешавад:
\[ \min_w \quad w^\top\Sigma_S w - q(\mu_S-r_f)\cdot w \]
бо маҳдудиятҳои зерин:
\[ \sum_i w_i=1, \qquad w_{\mathrm{floor}} \leq w_i \leq w_{\max}^{(m)}. \tag{12} \]
Манбаъ ҳадди поёнии вазнро:
\[ w_{\mathrm{floor}} = \min \left( \frac{1}{5|S|}, \frac{0.9}{|S|} \right) \]
медиҳад. Ҳадаф кам кардани ҷамъшавии аз ҳад зиёд дар як дороӣ ё чанд ҳалли кунҷӣ аст.
Тартиби solver:
CLARABEL → SCS → ECOS
аст. Агар ҳамаи онҳо ноком шаванд, minimum-variance fallback ва агар он ҳам ноком шавад, equal-weight портфел истифода мешавад.
Рушди арзиши backtest
Манбаъ арзиши портфелро:
\[ V_t = V_{t-1} \left( w^\top R_t \right) \tag{13} \]
нав мекунад. Азбаски \(R_t\) ҳамчун gross daily return vector муайян шудааст, \(w^\top R_t\) зарбкунандаи афзоиши портфел дар он рӯз аст.
Метрикаҳои иҷроиш
Out-of-sample Sharpe:
\[ \mathrm{Sharpe} = \frac{ \bar r_p^{excess} }{ \sigma_p } \sqrt{252}. \]
Нисбати миёнаи excess return-и рӯзона пас аз хориҷ кардани risk-free rate ба ноустувории рӯзона солона карда мешавад.
Даромади солонашуда:
\[ R_{ann} = (1+R_{total})^{252/T_{OOS}}-1. \]
Манбаъ вақте \(T_{OOS}<60\) аст, ин метрикаро NaN гузориш мекунад.
Out-of-sample ноустуворӣ:
\[ \sigma_{OOS} = \mathrm{std}(r_p)\sqrt{252}. \]
Maximum drawdown:
\[ \mathrm{MaxDD} = \min_t \left( \frac{ V_t }{ \max_{s\leq t}V_s } -1 \right). \]
Ҳар қадар қимат манфитар бошад, портфел аз қуллаи пешинааш ҳамон қадар амиқтар поён рафтааст.
Diversification ratio:
\[ DR = \frac{ w^\top\sigma }{ \sqrt{w^\top\Sigma w} }, \qquad \sigma_i=\sqrt{\Sigma_{ii}}. \]
Манбаъ инчунин risk-free-rate-adjusted annualised return-ро гузориш мекунад.
Параметрҳо аз рӯи бозор
| Параметр | Ҳиндустон | ИМА | Аврупо | Ҷопон | Крипто |
|---|---|---|---|---|---|
| Risk-free rate (%) | 6,5 | 5,25 | 3,5 | 0,1 | 0,0 |
| Transaction cost (bp/side) | 60 | 20 | 30 | 20 | 40 |
| Rebalance period (рӯз) | 63 | 63 | 42 | 42 | 21 |
| Максимум вазни як дороӣ (%) | 40 | 35 | 35 | 40 | 25 |
| Максимум ноустувории солона | 0,75 | 0,60 | 0,60 | 0,70 | 5,00 |
| Максимум pairwise correlation | 0,65 | 0,80 | 0,80 | 0,85 | 0,75 |
| FR rolling window (рӯз) | 21 | 14 | 14 | 21 | 7 |
| Benchmark | NIFTY 50 | S&P 500 | STOXX 50 | Nikkei 225 | BTC |
Санҷишҳои lookahead ва тамаркуз
Манбаъ се санҷиши ташхисиро истифода мекунад:
- Lookahead Bias Check: олами бо тамоми давра сохташуда бо оламе, ки танҳо бо pre-test data сохта шудааст, муқоиса мешавад; агар overlap аз %90 кам бошад, run
SUSPECTнишонагузорӣ мешавад. - Benchmark Parity Check: equal-weight портфел дар sampled universe бо даромади benchmark-и маҳаллӣ муқоиса мешавад.
- Concentration Audit: Herfindahl effective-N, maximum weight ва top-3 weight concentration сабт мешаванд.
Манбаъ таърифи ин санҷишҳоро медиҳад, аммо чанд run ҳамчун SUSPECT нишонагузорӣ шудааст, ҳамчун натиҷаи ҷамъбастӣ гузориш намекунад. Аз ин рӯ, наметавон хулоса кард, ки “lookahead bias пурра бартараф шудааст”.
Усул ва Натиҷаҳои Таҳқиқот
Grid-и таҷриба
| Андоза | Қиматҳо |
|---|---|
| Бозорҳо | Ҳиндустон, ИМА, Аврупо, Ҷопон, Крипто |
| Андозаи олам \(u\) | 10, 20, 30, 40, 50 |
| Cardinality ratio \(r\) | 0,2; 0,3; 0,4 |
| Risk aversion \(q\) | 0,3; 0,5; 0,7 |
| Lookback | 126, 252, 504 рӯз |
| Diversification penalty \(\delta_{div}\) | 0,3 — собит |
Пас аз хориҷ кардани комбинатсияҳои duplicate, ки дар онҳо қиматҳои гуногуни \(r\) ба як қимати \(B\) гирд карда мешаванд, барои ҳар бозор ҳадди аксар 225 конфигуратсияи QUBO ва run-ҳои мувофиқи MPT арзёбӣ шудаанд.
QUBO ва MPT дар миёнаи тамоми grid
| Бозор | QUBO | MPT | Баландтар дар миёнаи grid |
|---|---|---|---|
| Ҳиндустон | 0,2059 | 0,1944 | QUBO |
| ИМА | 1,0462 | 1,0679 | MPT |
| Аврупо | 0,3431 | 0,3176 | QUBO |
| Ҷопон | 0,7688 | 0,8097 | MPT |
| Крипто | 0,1815 | 0,2229 | MPT |
Ин ҷадвал возеҳ нишон медиҳад, ки QUBO ба ҳисоби миёна дар ҳамаи панҷ бозор бартарӣ надорад. QUBO дар Ҳиндустон ва Аврупо, MPT бошад дар ИМА, Ҷопон ва крипто grid-mean Sharpe-и баландтар тавлид кардааст.
Даромади солонашуда ва maximum drawdown
| Бозор | Даромади солонаи QUBO | Даромади солонаи MPT | QUBO Max DD | MPT Max DD |
|---|---|---|---|---|
| Ҳиндустон | 0,0979 | 0,0949 | -0,1617 | -0,1663 |
| ИМА | 0,3488 | 0,3685 | -0,2318 | -0,2410 |
| Аврупо | 0,0948 | 0,0918 | -0,2398 | -0,2462 |
| Ҷопон | 0,2108 | 0,2354 | -0,2189 | -0,2322 |
| Крипто | -0,0122 | 0,0049 | -0,3574 | -0,3491 |
Maximum drawdown-и миёна барои QUBO дар Ҳиндустон, ИМА, Аврупо ва Ҷопон нисбат ба MPT камтар амиқ аст. Дар бозори крипто бошад қимати миёнаи drawdown-и QUBO бадтар аст.
Оё QUBO Аз Markowitz MPT-и Классикӣ Беҳтар Аст?
Манбаъ бартарии бе шартро нишон намедиҳад: дар миёнаи тамоми parameter grid QUBO танҳо дар Ҳиндустон ва Аврупо Sharpe-и баландтар медиҳад, дар ҳоле ки MPT дар ИМА, Ҷопон ва крипто пеш аст; аммо ҳангоми муқоисаи конфигуратсияи беҳтарини ҳар бозор QUBO дар чор аз панҷ бозор аз MPT мегузарад, истиснои ягона Ҷопон аст.
Муқоисаи Sharpe-и конфигуратсияҳои беҳтарин
| Бозор | Беҳтарин QUBO | Беҳтарин MPT | QUBO+Rebal | drift-rebalance-и воқеан анҷомшуда |
|---|---|---|---|---|
| Аврупо | 1,68 | 1,53 | -0,35 | 4 |
| ИМА | 1,09 | 1,05 | 0,99 | 0 |
| Крипто | 1,20 | 1,17 | 0,55 | 9 |
| Ҳиндустон | 0,89 | 0,45 | 0,99 | 0 |
| Ҷопон | 0,69 | 0,82 | 0,67 | 0 |
Дар ин ҷадвал ду мантиқи гуногуни интихоб ҳаст: конфигуратсияи беҳтарини grid-и static QUBO ва конфигуратсияи беҳтарини walk-forward grid-и QUBO+Rebal алоҳида интихоб мешаванд. Аз ин рӯ, масалан дар Ҳиндустон 0×RB навишта шуда бошад ҳам, барои QUBO+Rebal 0,99 ва барои static QUBO best-и алоҳида 0,89 гузориш шудан зиддияти мустақими арифметикӣ нест. Тибқи шарҳи усули манбаъ 0×RB маънои онро дорад, ки дар конфигуратсияи дахлдори QUBO+Rebal амали drift-triggered рух надода ва вазнҳои он конфигуратсия бо underlying static QUBO-и худ яксон мондаанд; интихоби “best” дар ду сатр метавонад аз конфигуратсияҳои гуногуни grid бошад.
Натиҷаи Аврупо
Дар Аврупо беҳтарин қимати static QUBO Sharpe 1,68 ва MPT 1,53 аст. Манбаъ мегӯяд, ки ду портфел то коҳиши тақрибан %22-и бозор дар атрофи апрели 2025 наздик ҳаракат мекарданд; баъд аз он QUBO тезтар барқарор шудааст.
QUBO+Rebal пас аз чор бозмувозинсозӣ Sharpe-и -0,35 тавлид карда, дар манбаъ аз static стратегияҳо ва benchmark-и пассив поён мондааст.
Натиҷаи ИМА
Дар ИМА беҳтарин қиматҳои QUBO ва MPT ба ҳам хеле наздиканд:
\[ 1.09 \quad \text{vs.} \quad 1.05. \]
QUBO+Rebal бо Sharpe 0,99 гузориш шудааст ва азбаски 0×RB аст, drift-triggered rebalance рух надодааст.
Натиҷаи крипто
Дар крипто беҳтарин static QUBO Sharpe 1,20 ва MPT 1,17 аст. Манбаъ мегӯяд, ки ҳар ду static стратегия аз арзиши ибтидоии тақрибан 1,6 миллион ба қуллаи зиёда аз 4,6 миллион расида, баъдан якбора ба тақрибан 3 миллион поён рафтаанд; drawdown-ҳо тақрибан ба -%40 расидаанд.
QUBO+Rebal нӯҳ бозмувозинсозӣ анҷом дода, Sharpe ба 0,55 поён рафтааст. Гарчанде варианти бозмувозинсозӣ дар минтақаи drawdown-и камтар амиқи тақрибан -%25 то -%35 мондааст, манбаъ мегӯяд, ки хароҷоти транзаксия ва андоз бартарии даромадро аз байн бурдаанд.
Натиҷаи Ҳиндустон
Ҳиндустон дар муқоисаи беҳтарин static конфигуратсияҳо калонтарин фарқи QUBO–MPT-ро дар таҳқиқот медиҳад:
\[ \mathrm{Sharpe}_{QUBO}=0.89, \qquad \mathrm{Sharpe}_{MPT}=0.45. \]
Манбаъ мегӯяд, ки QUBO пас аз апрели 2025 тадриҷан аз MPT ҷудо шуда, дар баъзе давраҳо drawdown-и камтар амиқ нишон додааст.
Натиҷаи Ҷопон
Ҷопон ягона бозор аст, ки дар нисбати Sharpe-и беҳтарин конфигуратсия MPT аз QUBO мегузарад:
\[ 0.82 \quad \text{vs.} \quad 0.69. \]
Бо вуҷуди ин, манбаъ таъкид мекунад, ки даромади баландтари MPT дар раллии август–ноябри 2025 бо ду эпизоди ҷудогонаи drawdown тақрибан аз -%30 то -%39 ҳамроҳ буд ва QUBO профили drawdown-и камтар амиқро нигоҳ дошт. Аз ин рӯ, муаллифон натиҷаи Ҷопонро танҳо бо як рақами Sharpe тафсир намекунанд.
Risk-return landscape
Манбаъ ҳамаи комбинатсияҳои бозор, андозаи олам, cardinality ratio, risk-aversion ва lookback-ро дар як risk-return scatter нишон медиҳад. Қисман зиёд ҳампӯш шудани абрҳои нуқтаҳои QUBO ва MPT бо наздик будани умумии ду усул дар натиҷаҳои grid-mean Sharpe мувофиқ аст.
Дар сатҳҳои ноустувории паст аз рӯи бозор, бозорҳои саҳмияҳои рушдёфта зичтаранд, дар ҳоле ки крипто дар думи ноустувории баланд бартарӣ дорад. Манбаъ инро бо volatility cap-и хеле баландтар барои дороиҳои рақамӣ ва ноустувории режим пайваст мекунад.
Азбаски координатаҳои хоми scatter дар PDF ҳамчун ҷадвал дода нашудаанд, Verianla абри нуқтаҳои нав намесозад.
Дар бораи андозаи олам воқеан чӣ ёфт шуд?
Манбаъ менависад, ки оламҳои \(u=10\) аз сабаби диверсификатсияи маҳдуд дар тақсимоти Sharpe дисперсияи баландтар нишон медиҳанд; \(u=30\)–50 бошад устувортар, вале баъзан миёнаи Sharpe-и пасттар тавлид карда метавонанд.
Дар айни замон мегӯяд, ки бартарии QUBO нисбат ба MPT дар \(u=20\)–30 баландтарин шуданаш интизор меравад ва равшан қайд мекунад, ки ин бояд ҳангоми ҷадвалбандии натиҷаҳои per-universe-size тасдиқ карда шавад. Аз ин рӯ, натиҷаи \(u=20\)–30 набояд ҳамчун бозёфти асосии тасдиқшуда пешниҳод шавад.
Равзанаи lookback
Манбаъ мегӯяд, ки lookback-и 252-рӯза дар байни бозорҳо устувортарин out-of-sample performance додааст. Гуфта мешавад, ки равзанаи 504-рӯза махсусан дар крипто дар муқобили тағйири тези режимҳо аз сабаби stale covariance estimates заифтар мондааст.
Навишта шудааст, ки равзанаи 126-рӯза баландтарин вариатсияи Sharpe ва махсусан дар крипто ва Ҳиндустон нокомиҳои бештари \(\lambda\) sensitivity-test тавлид карданаш интизор меравад. Азбаски манбаъ ин ҷумлаи охиринро бо забони интизорӣ медиҳад, Verianla ҳамон мақомро нигоҳ медорад.
Оё бартарии GARCH-\(\lambda\) нисбат ба \(\lambda\)-и статикӣ бевосита чен шудааст?
Не. Гарчанде муаллифон муҳокима мекунанд, ки GARCH scaling махсусан дар бозори крипто, ки режимҳои ноустуворӣ зуд тағйир меёбанд, муфид аст, онҳо равшан мегӯянд, ки аблятсияи назоратшаванда бо static unscaled \(\lambda\) ин фоидаро дақиқтар ҷудо мекард ва ин бояд дар оянда анҷом дода шавад.
Саҳми Forbes-Rigobon
Дар бахши муҳокима муаллифон мегӯянд, ки бе ислоҳи FR коррелятсияҳои Ledoit-Wolf дар давраҳои дисперсияи баланд майл ба аз ҳад зиёд баҳогузорӣ доранд ва ин метавонад ба портфелҳои аз ҳад консервативӣ оварда расонад. Тавзеҳ дода мешавад, ки беҳбудии намоёнтарин дар сохтори коррелятсияи баҳошудаи Ҳиндустон ва Ҷопон дида мешавад.
Аммо азбаски манбаъ ҷадвали ҷудогонаи FR-off / FR-on performance намедиҳад, Verianla андозаи дақиқи таъсири онро ба Sharpe тавлид намекунад.
Чаро QUBO+Rebal беҳбудии автоматӣ надод?
Дар варианти walk-forward дар ҳар нуқтаи rebalance:
- олам аз нав намунагирӣ мешавад,
- \(\hat{\mu}\) ва \(\hat{\Sigma}\) аз нав баҳогузорӣ мешаванд,
- GARCH-\(\lambda\) аз нав ҳисоб мешавад,
- QUBO аз нав ҳал мешавад,
- вазнҳои портфел аз нав оптимизатсия мешаванд.
Илова бар ин, агар инҳироф аз вазни ҳадаф дар бозорҳои саҳмия аз %5 ва дар крипто аз %8 гузарад, drift-triggered rebalance-и барвақт анҷом дода мешавад. Барои кам кардани транзаксияҳои хурди нолозим no-trade band дар бозорҳои саҳмия %2 ва дар крипто %3 аст.
Дар ҳар бозмувозинсозии воқеан анҷомшуда transaction cost-и бозорӣ ва capital-gains tax-и кӯтоҳ/дарозмуддат ба ҳисоб гирифта мешаванд.
Дар манбаъ Аврупо ва крипто ду бозоре мебошанд, ки drift trigger воқеан фаъол шудааст. Дар ин ду бозор хароҷоти транзаксия ва андоз аз фоидаи бозоптимизатсия зиёдтар шуда, QUBO+Rebal аз static стратегияҳо ақиб мондааст.
Ҳади аҳамияти оморӣ
Манбаъ барои фарқиятҳои иҷроиши портфел байни QUBO ва MPT санҷиши классикии гипотеза, p-қимат, confidence interval ё effect-size analysis пешниҳод намекунад. Барои устувории QUBO solver energy standard deviation ва asset consistency байни seed-ҳо гузориш мешаванд; аммо инҳо бо аҳамияти омории фарқи даромади портфел як чиз нестанд.
Аз ин рӯ, масалан фарқи grid-mean Sharpe 0,2059 ва 0,1944 дар Ҳиндустон ё 1,0462 ва 1,0679 дар ИМА аз ҷониби манбаъ ҳамчун “аз ҷиҳати оморӣ аҳамиятнок” нишон дода нашудааст.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Cardinality-preserving swap-SA равиши амалишавандаи ҳалли QUBO аст, ки дар тамоми ҷустуҷӯ шарти дақиқи \(B\) дороиро нигоҳ медорад.
- Механизми GARCH-асосёфтаи \(\lambda\) андозаи ҷаримаро дар режимҳои гуногуни ноустуворӣ худкор тағйир додааст.
- Ratio Test аз ҷониби манбаъ дар зиёда аз %90 конфигуратсияҳо муваффақ дониста шудааст.
- Дар чор бозори ғайри крипто, ҳалли swap-SA majority-vote asset consistency-и баланд нишон додаанд.
- Дар миёнаи grid QUBO ва MPT умуман ба ҳам наздиканд; ҳеҷ усул дар ҳамаи панҷ бозор аз рӯи миёнаи Sharpe ҳукмрон нест.
- Дар муқоисаи беҳтарин конфигуратсия QUBO дар чор аз панҷ бозор аз нисбати Sharpe-и MPT гузаштааст.
- Дар Ҷопон беҳтарин MPT Sharpe баландтар аст; QUBO бошад профили drawdown-и камтар амиқ нишон додааст.
- Drift-triggered QUBO+Rebal дар Аврупо ва крипто хароҷоти транзаксия ва андозро ҷуброн карда натавонистааст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки QUBO дар ҳамаи бозорҳо ё ҳамаи давраҳо аз MPT бартарӣ дорад.
- Бо аблятсияи мустақим чен карда нашудааст, ки GARCH-\(\lambda\) нисбат ба \(\lambda\)-и статикӣ нисбати Sharpe-ро чӣ қадар зиёд мекунад.
- Ҳанӯз бо натиҷаи ҷадвалбандӣ тасдиқ нашудааст, ки QUBO дар оламҳои \(u=20\)–30 ҳатман бартарии калонтаринро медиҳад.
- Як backtest-и 252-рӯза кафолати иҷроиши сармоягузории дарозмуддат нест.
- Манбаъ physical quantum annealer истифода накардааст; ҳал ба simulated annealing-и классикии CPU такя мекунад.
- Пасттар будани QUBO energy маънои онро надорад, ки out-of-sample Sharpe-и воқеӣ ҳатман баландтар мешавад.
- Нишон дода нашудааст, ки бозмувозинсозии бештар performance-ро ҳатман беҳтар мекунад.
- Натиҷаҳои манбаъ маслиҳати сармоягузорӣ ё кафолати даромади оянда нестанд.
Маҳдудиятҳои асосӣ
Як равзанаи out-of-sample: Тибқи бахши маҳдудиятҳои худи муаллифон, таҷриба як равзанаи 252-рӯзаи backtest-ро барои соли 2025 фаро мегирад. Non-overlapping санҷишҳои rolling-и бисёрсола анҷом дода нашудаанд.
Ҳассосият ба режим: Тақсимоти financial return статсионарӣ нест. Махсусан дар крипто lookback-и кӯтоҳ пурғавғо ва lookback-и дароз метавонад режимҳои кӯҳнаро бо худ оварад.
QUBO ва weight allocation ду марҳила доранд: Азбаски интихоби дороӣ ва вазнгузорӣ алоҳида ҳал мешаванд, joint optimisation анҷом дода намешавад. Муаллифон пешниҳод мекунанд, ки дар оянда ҳар ду дар як QUBO муттаҳид карда шаванд.
Diversification penalty эвристикӣ аст: Ҳадди коррелятсия 0,3 ва \(\delta_{div}=0.3\) аз ҷониби манбаъ ба таври heuristic муайян шудаанд; бо cross-validation оптимизатсия нашудаанд.
Static-\(\lambda\) аблятсия вуҷуд надорад: Таҷрибаи мустақими назоратшаванда, ки саҳми хоси GARCH scaling-ро пурра аз ҷузъҳои дигар ҷудо кунад, анҷом дода нашудааст.
Statistical inference маҳдуд аст: Барои фарқиятҳои performance-и стратегия p-қимат ва confidence interval гузориш нашудааст.
Масъалаи такрорпазирии Universe Table 2: Дар баъзе бозорҳо, ки пас аз филтри ноустуворӣ камтар аз \(u=50\) дороӣ мемонад, дар манбаъ шарҳ дода нашудааст, ки пас аз clustering чӣ гуна ба 50 дороӣ баргашта мешавад.
Версияҳои нармафзор пурра pin нашудаанд: Дар ҳоле ки Python 3.12 равшан нишон дода шудааст, барои dimod, neal, cvxpy, scikit-learn, arch ва yfinance дар майдони версия танҳо “Latest” истифода шудааст. Ин барои environment reproduction-и айнан яксон дар оянда номуайянӣ ба вуҷуд меорад.
Миқёс: Таҳқиқот ба таҷрибаҳои асосӣ дар атрофи \(n\leq50\) тамаркуз мекунад. Муаллифон барои \(n>100\) tensor-network QUBO solver-ҳо ё physical quantum annealer-ҳоро ҳамчун кори оянда пешниҳод мекунанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Multi-Market QUBO Portfolio Selection with Simulated Annealing and GARCH-Calibrated Penalties
Муаллифон: Vivek Lakshman; Yashh Gokullgandhi; Vaishnavi Singh; Sudhir Ranjan Jain; Ashwini Dalvi; Irfan Siddavatam.
Тартиби муаллифон: Тартиби манбаъ айнан нигоҳ дошта шудааст.
Муассиса: Ҳамаи шаш муаллиф дар PDF бо аффилиатсияи K J Somaiya School of Engineering номбар шудаанд.
Саҳми баробар: Дар PDF нишонаи саҳми баробар ё муаллифи аввалини баробар муайян нашудааст.
Corresponding author: Дар PDF corresponding author-и алоҳида нишонагузоришуда муайян нашудааст; суроғаҳои e-mail-и ҳамаи муаллифон дар саҳифаи аввал алоҳида дода шудаанд.
Навъи манбаъ: Preprint. Дар сарлавҳаи болоии PDF ошкоро “A PREPRINT” навишта шудааст.
Санаи нашр дар PDF: Нишон дода нашудааст. Дар майдони санаи саҳифаи аввал танҳо “date” ҳаст; аз ин рӯ санаи дақиқи нашр аз матни манбаъ ҳосил нашудааст.
Metadata-и файл: Metadata-и файли PDF санаи сохтани 3 Сентябри 2026-ро дорад; ин санаи техникии файл ҳамчун санаи библиографии нашр қабул нашудааст.
Zenodo DOI: Номи файли боршуда 10.5281/zenodo.22809089 идентификаторро дорад. Азбаски metadata-и расмии Zenodo record ҳангоми таҳияи ин кор тавассути web мустақилона дастрас набуд, санаи сабт, resource type ва майдонҳои иҷозатномаи DOI алоҳида тасдиқшуда ҳисоб нашудаанд.
Маҷалла / конфронс: Дар PDF номи маҷалла ё конфронси рецензияшаванда дода нашудааст.
Ҳолати рецензия: Азбаски манбаъ худро preprint муаррифӣ мекунад, он ҳамчун нашри рецензияшуда пешниҳод нашудааст.
Иҷозатнома: Дар матни PDF-и боршуда Creative Commons-и ошкор ё иҷозатномаи дигари истифодаи дубора муайян нашудааст. Иҷозатнома бофта нашудааст.
Маблағгузорӣ: Дар PDF funding statement-и алоҳида муайян нашудааст.
Бархӯрди манфиатҳо: Дар PDF conflict-of-interest statement-и алоҳида муайян нашудааст.
CRediT / саҳмҳои муаллифон: CRediT contribution statement-и алоҳида муайян нашудааст.
Манбаи додаҳо: Додаҳои нарх ва ҳаҷми савдо барои панҷ бозор аз yfinance боргирӣ шудаанд. Benchmark-ҳо NIFTY 50, S&P 500, EURO STOXX 50, Nikkei 225 ва BTC мебошанд.
Давраи додаҳо: Январи 2022–Январи 2026.
Арзёбии out-of-sample: Тибқи бахши маҳдудиятҳои манбаъ, як равзанаи 252-рӯзаи OOS backtest дар соли 2025.
Бозорҳо: Ҳиндустон, ИМА, Аврупо, Ҷопон ва крипто.
Шумораи умумии ticker: 250.
Оптимизатсияи асосӣ: Cardinality-constrained QUBO asset selection + simulated annealing; пас аз интихоб mean-variance weight optimisation.
Ковариатсия: Ledoit-Wolf shrinkage + ислоҳи гетероскедастикии Forbes-Rigobon; вақте \(T/n<5\) аст, модели фактории PCA, ки ҳадди ақал %80 дисперсияро шарҳ медиҳад, ҳамчун fallback.
Даромади интизорӣ: James-Stein shrinkage.
Cardinality penalty: Objective-anchored ва GARCH(1,1)-scaled \(\lambda\), \(\gamma_{target}=3.0\).
Diversification penalty: \(\delta_{div}=0.3\); дар ҷуфтҳои \(|\rho_{ij}|>0.3\) фаъол мешавад.
SA-и стандартӣ: 1.000 reads × 3.000 sweeps × 5 random seed.
Swap-SA: Дар ҳар ҳаракат як дороии интихобшуда ва як дороии интихобнашуда иваз мешаванд; cardinality дар тамоми ҷустуҷӯ собит мемонад.
Consensus: Majority vote дар панҷ seed-и мустақили swap-SA.
Weight solver: CLARABEL → SCS → ECOS; баъдан minimum-variance ва equal-weight fallback.
Grid-и параметрҳо: \(u\in\{10,20,30,40,50\}\); \(r\in\{0.2,0.3,0.4\}\); \(q\in\{0.3,0.5,0.7\}\); lookback \(\in\{126,252,504\}\) рӯз.
Шумораи конфигуратсияҳо: Пас аз хориҷ кардани комбинатсияҳои duplicate cardinality, барои ҳар бозор ҳадди аксар 225 конфигуратсияи QUBO ва matching MPT run.
Метрикаҳои иҷроиш: OOS Sharpe ratio, annualised return, OOS volatility, maximum drawdown, diversification ratio ва risk-free-rate-adjusted annualised return.
Нармафзор: Python 3.12; dimod; neal; cvxpy; scikit-learn; arch; yfinance; pandas/numpy. Барои аксари пакетҳо манбаъ ба ҷои exact version “Latest” менависад.
Номувофиқии муҳими дохили манбаъ: Ҷадвали 2 нишон медиҳад, ки дар шарти \(u=50\) пас аз филтри ноустуворӣ дар баъзе бозорҳо камтар аз 50 дороӣ мондааст, аммо пас аз clustering боз 50 дороӣ ба даст омадааст; чӣ гуна пур шудани дороиҳои норасо дар матни усул шарҳ дода нашудааст.
Интизории тасдиқнашуда дар дохили манбаъ: Ибораи он ки бартарии QUBO дар диапазони \(u=20\)–30 баландтарин хоҳад буд, дар манбаъ ҳамчун “expected” дода шудааст ва гуфта мешавад, ки онро бояд бо ҷадвалбандии алоҳида тасдиқ кард; ҳамчун натиҷаи дақиқи ченшуда пешниҳод нашудааст.
Ҳади аблятсияи GARCH: Муқоисаи бевоситае, ки GARCH-scaled \(\lambda\)-ро аз static \(\lambda\) ҷудо кунад, анҷом дода нашудааст ва муаллифон онро ҳамчун future work гузоштаанд.
Муҳимтарин натиҷа: Дар миёнаи тамоми grid QUBO ва MPT ба ҳам наздиканд ва ҳеҷ усул дар ҳамаи бозорҳо бартарӣ надорад. Дар муқоисаи конфигуратсияи беҳтарин QUBO дар чор аз панҷ бозор аз MPT мегузарад; Ҷопон истисно аст.
Муҳимтарин натиҷаи амалии муқобил: Бозоптимизатсияи walk-forward хароҷоти воқеии транзаксия ва андозро дар Аврупо ва крипто ҷуброн карда натавонист; қобилияти бозмувозинсозӣ худкор афзоиши performance надод.
Муҳимтарин ҳади методологӣ: Азбаски натиҷаҳо ба як равзанаи 252-рӯзаи out-of-sample такя мекунанд ва барои фарқиятҳои performance-и стратегияҳо inferential significance analysis гузориш нашудааст, хулосаи бартарии дарозмуддат ё байни режимҳо бароварда намешавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд