


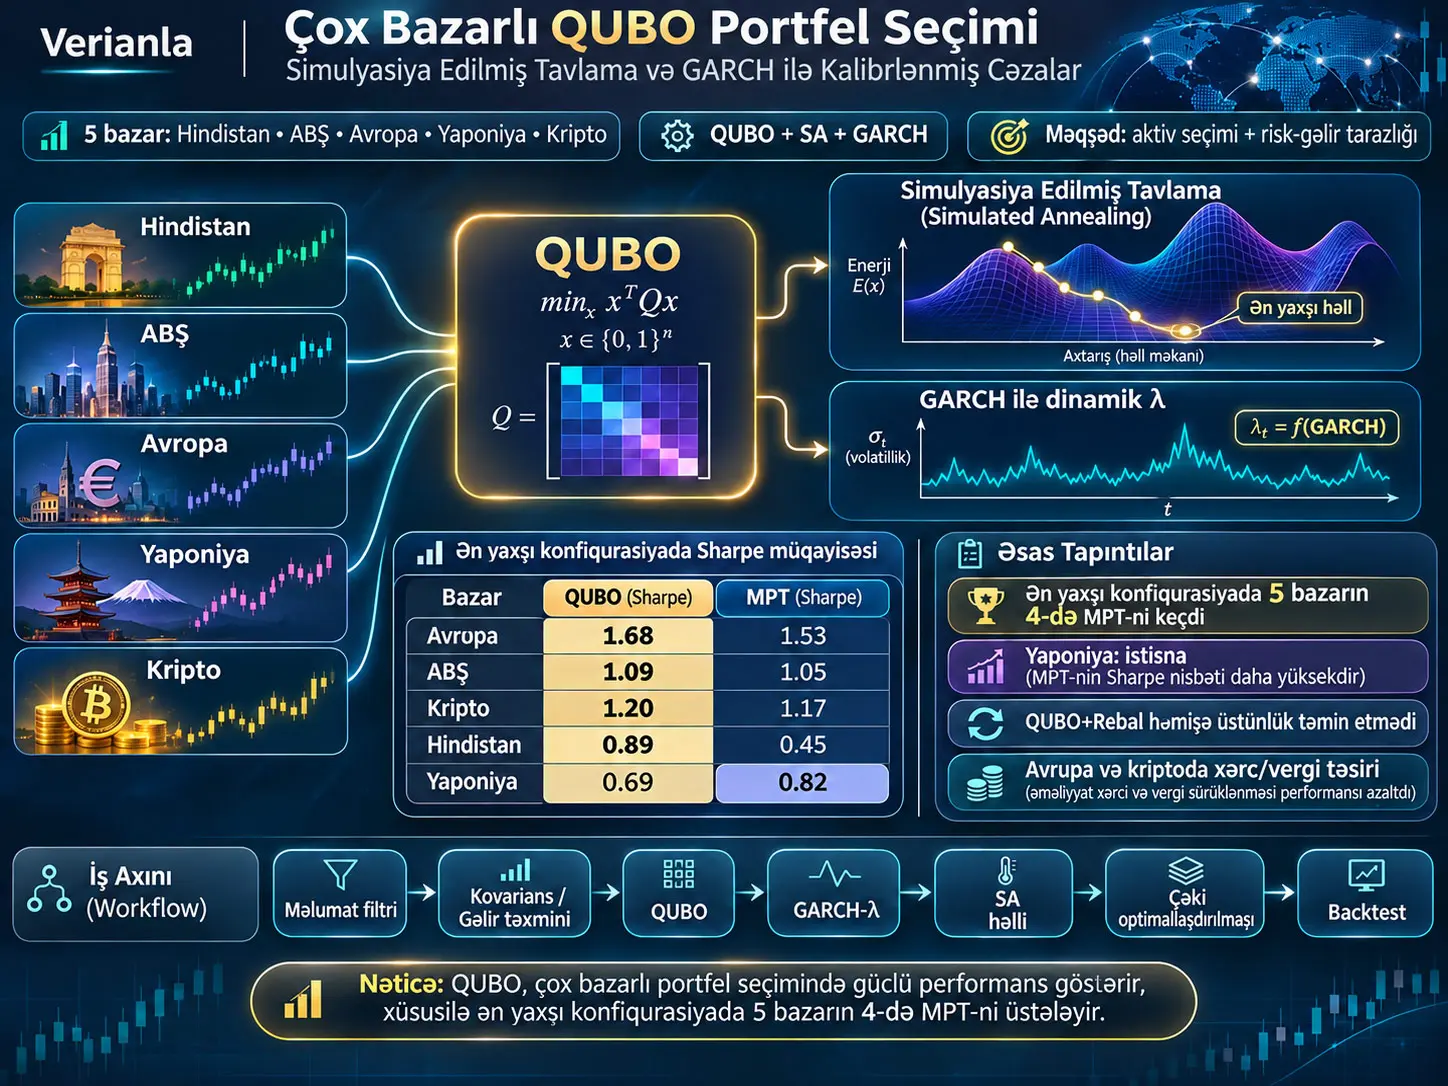
Bu tədqiqatdakı QUBO portfel seçimi, investisiya kainatında hansı aktivlərin portfelə daxil ediləcəyini ikili dəyişənlərlə ifadə edən və bu kombinator seçim problemini Quadratic Unconstrained Binary Optimisation (QUBO; Kvadratik Məhdudiyyətsiz İkili Optimallaşdırma) formasına çevirən portfel qurma metodudur. Tədqiqat QUBO əsaslı aktiv seçimini cardinality-preserving Simulated Annealing (SA; simulyasiya edilmiş tavlama) ilə həll edir; seçilmiş aktivlərin portfel çəkilərini isə daha sonra klassik orta-varyans optimallaşdırması ilə müəyyənləşdirir. Sistem Hindistan, ABŞ, Avropa, Yaponiya və kripto bazarlarında qiymətləndirilmiş və klassik Markowitz Mean-Variance Portfolio (MPT) yanaşması ilə müqayisə edilmişdir.
Metodun statistik qatında kovariasiya təxmini üçün Ledoit-Wolf shrinkage və Forbes-Rigobon heteroskedastiklik düzəlişi birlikdə istifadə olunur; məlumat miqdarı aktivlərin sayına nisbətən yetərsiz olduqda PCA faktor modeli işə düşür. Gözlənilən gəlirlər James-Stein shrinkage ilə ümumi orta qiymətə doğru daraldılır. Aktiv seçimini həyata keçirən QUBO modelində risk, gözlənilən gəlir, tam olaraq \(B\) aktiv seçmək məcburiyyəti və yüksək korrelyasiyalı aktiv cütlərindən yayınma eyni enerji funksiyasına daxil edilir.
Tədqiqatın orijinal komponentlərindən biri cardinality cəzası \(\lambda\)-nın bazar volatilliyinə görə GARCH(1,1) ilə dinamik şəkildə miqyaslandırılmasıdır. Şərti volatillik yüksəldikdə cəza yumşaldılır; daha sakit şəraitdə isə sərtləşdirilir. Müəlliflər həmçinin standart SA-nın axtarış boyunca seçim sayını qorumamasının qarşısını almaq üçün hər addımda seçilmiş bir aktivlə seçilməmiş bir aktivi dəyişdirən swap-SA istifadə edirlər. Beləliklə, axtarış boyunca \(\sum_i x_i=B\) şərti qorunur.
Məlumat qiymət və əməliyyat həcmi sıralarından ibarətdir və Yanvar 2022–Yanvar 2026 dövrünü əhatə edir. Mənbənin məhdudiyyətlər bölməsinə görə, həqiqi out-of-sample performans qiymətləndirilməsi 2025-ci ildəki tək 252 günlük backtest pəncərəsinə əsaslanır. Təcrübə grid-ində beş bazar, beş kainat ölçüsü, üç cardinality nisbəti, üç riskdən yayınma əmsalı və üç lookback uzunluğu birləşdirilmiş; təkrarlanan ekvivalent kombinasiyalar çıxarıldıqdan sonra hər bazar üzrə ən çox 225 QUBO konfiqurasiyası qiymətləndirilmişdir.
Bütün parametr grid-i birlikdə ortalandıqda QUBO orta Sharpe nisbətində Hindistan və Avropada MPT-ni üstələdiyi halda, ABŞ, Yaponiya və kriptoda MPT bir qədər daha yüksək nəticə vermişdir. Buna qarşılıq, hər bazar üçün doğrulama məntiqi ilə seçilmiş tək ən yaxşı konfiqurasiya müqayisə edildikdə QUBO Hindistan, ABŞ, Avropa və kriptoda MPT-nin ən yaxşı Sharpe nisbətini üstələmiş; Yaponiyada isə MPT daha yüksək Sharpe yaratmışdır. Buna görə tədqiqatın nəticəsi “QUBO hər şəraitdə MPT-dən üstündür” deyil; üstünlük istifadə olunan bazardan, konfiqurasiyadan və qiymətləndirmə formasından asılıdır.
Walk-forward QUBO+Rebal təcrübəsi də mühüm əks-nəticə vermişdir. Avropada dörd, kripto bazarında doqquz faktiki yenidən balanslaşdırma əməliyyatı aparılmış; əməliyyat xərcləri və reallaşmış kapital qazancı vergiləri nəzərə alındıqda bu iki bazarda dinamik yenidən optimallaşdırmanın xərci performans üstünlüyünü aşmışdır. Müəlliflərin nəticəsi budur ki, yenidən optimallaşdırma qabiliyyəti avtomatik olaraq daha yaxşı portfel demək deyil.
Tədqiqatın ən mühüm şərh məhdudiyyəti nəticələrin tək 252 günlük out-of-sample pəncərəsinə əsaslanması və strategiyalar arasındakı Sharpe/gəlir fərqləri üçün p-dəyəri, etibar intervalı və ya çoxdövrlü statistik əhəmiyyətlilik testinin bildirilməməsidir. Buna görə ədədi fərqlər güclü backtest müqayisəsi kimi oxunmalı; uzun dövr və ya fərqli bazar rejimləri üçün qəti üstünlük sübutu kimi şərh edilməməlidir.
Portfel seçimi ilə portfel çəkilərinin müəyyənləşdirilməsi eyni problem deyil
Portfel optimallaşdırmasında iki ayrı qərar var. Birinci qərar hansı aktivlərin portfelə daxil ediləcəyidir. İkinci qərar isə seçilmiş aktivlərə nə qədər çəki veriləcəyidir. Klassik Markowitz yanaşması ikinci problemdə çox güclüdür; lakin portfel tam olaraq \(B\) aktivdən ibarət olmalıdırsa, “hansı \(B\) aktivi seçməliyəm?” sualı kombinator problemə çevrilir.
Tədqiqat bir bazardakı namizəd aktiv kainatını \(U^{(m)}\), nümunələnən namizəd sayını \(u\), seçiləcək aktiv sayını \(B\) və binary selection vector-u:
\[ x\in\{0,1\}^{u} \]
ilə müəyyən edir. Hər \(x_i\) üçün:
- \(x_i=1\): aktiv seçilmişdir,
- \(x_i=0\): aktiv seçilməmişdir.
Hədəf cardinality:
\[ B=\lfloor r\,u\rfloor, \qquad r\in\{0.2,0.3,0.4\}. \]
Burada \(r\), namizəd aktivlərin nə qədərinin portfelə alınacağını müəyyən edən cardinality ratio-dur. Məsələn, \(u=50\) və \(r=0.2\) olduqda nəzəri hədəf \(B=10\) aktivdir.
QUBO Portfel Seçimində Nəyi Həll Edir?
Bu tədqiqatda QUBO portfel çəkilərini birbaşa müəyyənləşdirməzdən əvvəl gözlənilən gəlir, risk, cardinality və korrelyasiya cəzalarını vahid ikili enerji funksiyasında birləşdirərək namizəd kainatdan hansı \(B\) aktivin seçiləcəyi kombinator alt problemi həll edir; çəkilər seçimdən sonra ayrıca orta-varyans optimallaşdırması ilə hesablanır.
Beş fərqli bazar niyə birlikdə araşdırılır?
Tədqiqatçılar metodun yalnız bir aktiv sinfində yaxşı görünməsinin qarşısını almaq üçün beş heterogen bazardan istifadə edirlər:
- Hindistan — NIFTY 50 kainatı,
- ABŞ — S&P 500 kainatı,
- Avropa — EURO STOXX 50 kainatı,
- Yaponiya — Nikkei 225 kainatı,
- Kripto — rəqəmsal aktivlər kainatı və BTC benchmark-ı.
Cəmi 250 ticker üçün qiymət və həcm məlumatları yfinance vasitəsilə alınır. Ticker dəsti, başlanğıc və ya bitmə tarixi dəyişmədiyi müddətdə eyni məlumatın təcrübələr boyunca təkrar istifadə oluna bilməsi üçün MD5 açarlı disk cache mexanizmindən istifadə edir. Sətirlərinin %80-dən azında məlumat olan ticker-lər əvvəlcədən çıxarılır.
Kainatın yaradılması niyə birbaşa bütün aktivlərlə başlamır?
QUBO-ya daxil olacaq namizəd kainat dörd mərhələdə hazırlanır. Məqsəd likvid olmayan və ya qeyri-adi dərəcədə volatil aktivləri məhdudlaşdırmaq və bir-birinə çox bənzəyən aktivlərdən ibarət namizəd hovuzu əvəzinə diversifikasiya olunmuş hovuz yaratmaqdır.
1. Likvidlik filtri
Aktiv əməliyyat günlərinin ən azı %95-ində müsbət həcmə malikdirsə saxlanılır:
\[ \mathrm{retain}_i \Longleftrightarrow \sum_t \mathbf{1}[V_{t,i}>0] \geq 0.95\,T. \tag{1} \]
\(V_{t,i}\), \(i\) aktivinin \(t\) günündəki əməliyyat həcmi; \(T\) isə araşdırılan ümumi gün sayıdır. Bu filtr uzun əməliyyat dayanmaları və ya stale qiymət məlumatı olan aktivləri azaltmağı hədəfləyir.
2. Orta gündəlik əməliyyat dövriyyəsi — ADTV
Likvidlik filtrindən keçən aktivlər arasından qiymət × həcm ilə hesablanan Average Daily Turnover dəyəri ən yüksək olanlar saxlanılır. Namizəd hovuzunun hədəf kainatdan daha geniş ola bilməsi üçün mənbə:
\[ k_{\mathrm{pool}}=2 \]
hovuz əmsalından istifadə edir və mümkün olduqda təxminən \(2u\) likvid namizədin növbəti filtrlərə ötürülməsini hədəfləyir.
3. Volatilliyin yuxarı həddi
İllikləşdirilmiş volatillik:
\[ \hat{\sigma}_i = \mathrm{std}(r_{\tau,i})\sqrt{252} \leq \sigma_{\max}^{(m)}. \tag{2} \]
ilə yoxlanılır. Gündəlik gəlirin standart sapması \(\sqrt{252}\) ilə miqyaslandırılaraq illik volatillik yaxınlaşması əldə edilir.
| Bazar | \(\sigma_{\max}\) |
|---|---|
| Hindistan | 0,75 |
| ABŞ | 0,60 |
| Avropa | 0,60 |
| Yaponiya | 0,70 |
| Kripto | 5,00 |
Kripto üçün xeyli daha yüksək hədd verilməsi rəqəmsal aktiv gəlirlərindəki daha yüksək volatilliyi namizəd kainat mərhələsində tamamilə istisna etməmək üçündür.
4. İyerarxik klasterləşdirmə
Aktivlər aşağıdakı korrelyasiya məsafəsi ilə müqayisə olunur:
\[ d_{ij}=1-|\hat{\rho}_{ij}|. \]
\(|\hat{\rho}_{ij}|\) 1-ə yaxınlaşdıqda iki aktiv güclü şəkildə birgə hərəkət edir və məsafə azalır. Korrelyasiya sıfıra yaxınlaşdıqda məsafə 1-ə yaxınlaşır. Average-linkage agglomerative clustering-dən sonra hər klasterdən ADTV-si ən yüksək aktivin seçilməsi hədəflənir.
Mənbə daxilində kainatın yaradılması uyğunsuzluğu
Mənbənin Cədvəl 2-si \(u=50\) və 252 günlük lookback üçün volatillik filtrindən sonra Hindistanda təxminən 42, ABŞ-da təxminən 47, Avropada təxminən 45 və Yaponiyada təxminən 44 aktiv qaldığını; lakin clustering-dən sonra hər bazarın yenidən tam 50 aktiv ehtiva etdiyini göstərir. Mənbənin metodunda volatillik filtrindən sonra azalan aktivlərin hansı mexanizmlə yenidən əlavə edildiyi izah olunmur.
Bu məqam vacibdir, çünki 42 aktivi 50 ayrı klasterə bölüb hər klasterdən fərqli bir nümayəndə seçmək birbaşa mümkün deyil. Verianla bu cədvəli “ehtimal ki, pool daha böyük idi” deyərək düzəltmir; mənbə mətni ilə Cədvəl 2 arasında təkrar istehsal oluna bilməyə təsir edən izah boşluğu var.
Ledoit-Wolf shrinkage niyə istifadə olunur?
Nümunə kovariasiya matrisi, xüsusilə aktivlərin sayı \(n\), müşahidələrin sayı \(T\)-yə yaxınlaşdıqda qeyri-sabit ola bilər. Mənbə \(T/n\geq5\) olduqda əvvəlcə Ledoit-Wolf shrinkage tətbiq edir:
\[ \hat{\Sigma}_{LW} = (1-\alpha)\hat{\Sigma}_{sample} + \alpha\,\mu_{target}I. \tag{3} \]
\(\hat{\Sigma}_{sample}\) birbaşa nümunə kovariasiya matrisi, \(I\) vahid matris, \(\mu_{target}\) shrinkage hədəf miqyası və \(\alpha\) analitik shrinkage intensity-dir.
\(\alpha\) böyüdükcə təxmin birbaşa nümunə kovariasiyasından daha nizamlı hədəf matrisinə yaxınlaşır. Məqsəd bias əlavə etmək bahasına təxmin variasiyasını və ədədi qeyri-sabitliyi azaltmaqdır.
Forbes-Rigobon düzəlişi nə edir?
Mənbə yüksək volatillik dövrlərində ölçülən korrelyasiyaların heteroskedastiklik səbəbindən təhrif oluna biləcəyi fərziyyəsindən çıxış edərək məlumatı rolling volatility medianında yüksək-varians \(H\) və aşağı-varians \(L\) rejimlərinə ayırır. İlk principal component \(f_1\) üzərindən varians nisbəti:
\[ \delta = \frac{ \mathrm{Var}_{H}[f_1] - \mathrm{Var}_{L}[f_1] }{ \mathrm{Var}_{L}[f_1] } \]
hesablanır və yüksək-volatillik korrelyasiyası:
\[ \rho^{FR}_{ij} = \frac{ \rho^{H}_{ij} }{ \sqrt{ 1+\delta \left( 1-(\rho^{H}_{ij})^2 \right) } }. \tag{4} \]
şəklində düzəldilir.
Düzəlişdən sonra korrelyasiya matrisi eigenvalue clipping ilə positive semi-definite hala gətirilir. Əgər:
\[ \frac{T}{n}<5 \]
olarsa, mənbə Ledoit-Wolf + Forbes-Rigobon xətti əvəzinə ümumi variasiyanın ən azı %80-ni izah edən \(K\) faktorlu PCA covariance modelini fallback kimi istifadə edir.
James-Stein shrinkage niyə gözlənilən gəlirlərə tətbiq olunur?
Nümunə orta gəlirləri keçmiş dövrə həddindən artıq uyğunlaşa bilər. Buna görə tədqiqat hər aktivin orta gəlirini bütün aktivlərin grand mean dəyərinə doğru shrink edir:
\[ \mu_i^{JS} = (1-\kappa)\mu_i^{sample} + \kappa\bar{\mu}, \qquad \kappa = \min\left(1,\frac{n}{T}\right). \tag{5} \]
\(n/T\) artdıqca, yəni aktivlərin sayı müşahidə sayına nisbətən böyüdükcə \(\kappa\) artır və ayrı-ayrı aktivlərin noisy sample mean dəyərlərinə daha az etibar edilir.
QUBO məqsəd funksiyası
Namizəd aktivlər üçün QUBO problemi:
\[ \min_{x\in\{0,1\}^{n}} x^\top Qx \tag{6} \]
kimi yazılır. Burada məqsəd ən kiçik QUBO enerjisini verən ikili seçim vektorunu tapmaqdır.
Mənbə gözlənilən gəlirləri və kovariasiyanı öz maksimumlarına görə normallaşdırdıqdan sonra diagonal elementləri:
\[ Q_{ii} = q\tilde{\Sigma}_{ii} - \tilde{\mu}_i + \lambda(1-2B) \tag{7} \]
və \(i<j\) üçün off-diagonal elementləri:
\[ Q_{ij} = 2q\tilde{\Sigma}_{ij} + 2\lambda + 2\lambda\delta_{div} \left( |\rho_{ij}|-0.3 \right)_{+}. \tag{8} \]
şəklində qurur.
Burada:
- \(q\in\{0.3,0.5,0.7\}\): risk-aversion parametridir,
- \(\tilde{\Sigma}\): normallaşdırılmış kovariasiya,
- \(\tilde{\mu}\): normallaşdırılmış gözlənilən gəlir,
- \(\lambda\): cardinality penalty,
- \(B\): seçiləcək hədəf aktiv sayı,
- \(\rho_{ij}\): aktiv cütünün korrelyasiyası,
- \(\delta_{div}=0.3\): diversification penalty çəkisidir.
\((z)_+\) müsbət-hissə operatorudur; \(z\leq0\) olduqda 0, \(z>0\) olduqda \(z\) götürülür. Buna görə əlavə diversifikasiya cəzası yalnız:
\[ |\rho_{ij}|>0.3 \]
olan aktiv cütlərində işə düşür.
GARCH ilə Kalibrlənən \(\lambda\) Niyə İstifadə Olunur?
Mənbə cardinality cəzasını hər bazar üçün əl ilə yenidən tənzimləmək əvəzinə cəza miqyasını QUBO objective böyüklüyünə bağlayır və GARCH(1,1) şərti volatilliyi ilə dinamik olaraq vurur; beləliklə yüksək volatillik dövründə cəza yumşaldılır, sakit rejimdə sərtləşdirilir, lakin bu dizaynın statik \(\lambda\)-ya birbaşa üstünlüyünü izolə edən ayrıca ablasiya tədqiqatı aparılmamışdır.
Əsas \(\lambda\) düsturu
\[ \lambda = \gamma_{target} \frac{ \|Q_{obj}\|_{\infty} }{ 2B-1 } \phi_{GARCH}, \qquad \gamma_{target}=3.0. \tag{9} \]
\(\|Q_{obj}\|_{\infty}\), QUBO-nun cəza xaricindəki objective miqyasını təmsil edən infinity norm-dur. \(2B-1\) ilə miqyaslandırma, cardinality böyüklüyü dəyişdikcə cəzanın objective-ə nisbətən həddindən artıq böyüməsinin və ya kiçilməsinin qarşısını almağı hədəfləyir.
GARCH düzəliş faktoru:
\[ \phi_{GARCH} = \mathrm{clip} \left( \frac{ \bar{\sigma}_{LW} }{ \bar{\sigma}_{GARCH} }, \frac{1}{3}, 2 \right). \tag{10} \]
ilə hesablanır.
Burada \(\bar{\sigma}_{LW}\) Ledoit-Wolf əsaslı volatillik miqyasını, \(\bar{\sigma}_{GARCH}\) GARCH(1,1) şərti volatillik miqyasını təmsil edir.
Şərti volatillik yüksələrsə \(\bar{\sigma}_{GARCH}\) böyüyür, nisbət azalır və:
\[ \phi_{GARCH}<1 \]
ola bilər; beləliklə cardinality cəzası yumşalır. Daha sakit rejimdə:
\[ \phi_{GARCH}>1 \]
ola bilər və cəza güclənir. clip əməliyyatı faktoru \(1/3\) ilə 2 arasında məhdudlaşdırır. GARCH fitting uğursuz olarsa:
\[ \phi_{GARCH}=1 \]
istifadə edilərək statik cəza miqyasına qayıdılır.
\(\lambda\) üçün üç diaqnostik test
- Ratio Test: \(\lambda(2B-1)/\|Q_{obj}\|_{\infty}\) nisbətinin 2–5 arasında olması gözlənilir. Mənbə 2-dən aşağı dəyəri yetərsiz cardinality cəzası; 5-dən yuxarı dəyəri isə return signal-ını basdıra biləcək həddindən artıq cəza kimi şərh edir.
- Sensitivity Test: \(\lambda\) və \(10\lambda\) həlləri arasında ən azı %40 asset overlap axtarılır.
- Energy Gap Test: Ən yaxşı \(B\)-aktivli həllin QUBO enerjisi ən yaxşı \(B+1\)-aktivli həlldən mütləq aşağı olmalıdır.
Mənbədə Ratio Test konfiqurasiyaların %90-dan çoxunda keçilir. Sensitivity Test xüsusilə kripto bazarının 126 günlük qısa lookback hallarında daha tez-tez uğursuz olur. GARCH fitting uğurlu olduqda \(\phi_{GARCH}\) təxminən 0,8–1,6 aralığında müşahidə edilmiş və bunun \(\lambda\)-da təxminən ikiqat dəyişiklik yarada bildiyi bildirilmişdir.
Simulated Annealing niyə istifadə olunur?
QUBO cardinality-constrained asset selection kombinator optimallaşdırma problemidir. Tədqiqat fiziki quantum annealer istifadə etmir; bütün optimallaşdırma klassik avadanlıqda simulated annealing ilə aparılır.
İlk mərhələdə neal.SimulatedAnnealingSampler istifadə olunur:
- \(N_{reads}=1000\),
- \(N_{sweeps}=3000\),
- \(n_{seeds}=5\) müstəqil random seed.
Ən aşağı QUBO enerjisinə malik həll saxlanılır.
Swap-SA cardinality-ni necə qoruyur?
Standart SA tək bir biti dəyişdirərsə seçilmiş aktivlərin sayı \(B\)-dən kənara çıxa bilər. Swap-SA bunun əvəzinə bir addımda:
- seçilmiş çoxluqdan bir aktivi çıxarır,
- seçilməmiş çoxluqdan bir aktivi əlavə edir,
- beləliklə ümumi seçilmiş aktiv sayını dəyişmir.
Dəyişdirmənin qəbul ehtimalı:
\[ P_{\mathrm{accept}} = \min \left( 1, e^{-\Delta E/T} \right). \]
Enerji azalırsa \(\Delta E\leq0\) olduğuna görə dəyişdirmə qəbul edilir. Enerji yüksəlirsə, xüsusilə temperatur \(T\) yüksək olduqda, lokal minimumdan çıxa bilmək üçün müəyyən ehtimalla pisləşən hərəkətlər də qəbul edilə bilər.
Temperatur həndəsi şəkildə azalır:
\[ T_r = T_0 \left( \frac{T_{end}}{T_0} \right)^{r/(N_{reads}-1)}, \]
\[ T_0=0.5\|Q\|_{\infty}, \qquad T_{end}=10^{-4}T_0. \tag{11} \]
Swap quruluşu səbəbindən axtarış boyunca:
\[ \sum_i x_i=B \]
qorunur.
Warm-start və majority-vote quruluşu
Həll xətti dörd addımdan ibarətdir:
- neal SA işə salınır və ən aşağı enerjili \(x^\ast_{neal}\) saxlanılır.
- Swap-SA ayrıca başlanğıcdan işə salınır və \(x^\ast_{swap}\) əldə edilir.
- İki həlldən QUBO enerjisi daha aşağı olan saxlanılır.
- Cardinality yenə fərqli olarsa diagonal \(Q\) balına görə informed enforcement tətbiq olunur.
Bundan əlavə beş müstəqil swap-SA zənciri işə salınır. Aktivin beş həlldəki seçim ortalaması ən azı 0,5 olarsa consensus portfelində seçilmiş sayılır.
Mənbə kripto xaricindəki dörd bazarda seed-lərarası QUBO energy standart sapmasının orta enerjinin %5-dən aşağı olduğunu və asset consistency dəyərinin Hindistan, ABŞ, Avropa və Yaponiyada 0,85-i keçdiyini bildirir. Kripto bazarında rejim qeyri-sabitliyi ilə birlikdə həll variasiyası daha yüksəkdir.
Seçilmiş aktivlərin çəkiləri necə müəyyən edilir?
QUBO yalnız aktiv seçimini etdikdən sonra selected set \(S\) üzərində klassik mean-variance problemi həll edilir:
\[ \min_w \quad w^\top\Sigma_S w - q(\mu_S-r_f)\cdot w \]
aşağıdakı məhdudiyyətlərlə:
\[ \sum_i w_i=1, \qquad w_{\mathrm{floor}} \leq w_i \leq w_{\max}^{(m)}. \tag{12} \]
Mənbə aşağı çəki həddini:
\[ w_{\mathrm{floor}} = \min \left( \frac{1}{5|S|}, \frac{0.9}{|S|} \right) \]
kimi verir. Məqsəd bir aktivə və ya bir neçə künc həllinə həddindən artıq yığılmanı azaltmaqdır.
Solver sırası:
CLARABEL → SCS → ECOS
şəklindədir. Bunların hamısı uğursuz olarsa minimum-variance fallback, o da uğursuz olarsa equal-weight portfel istifadə olunur.
Backtest dəyərinin inkişafı
Mənbə portfel dəyərini:
\[ V_t = V_{t-1} \left( w^\top R_t \right) \tag{13} \]
ilə yeniləyir. \(R_t\) gross daily return vector kimi müəyyən edildiyi üçün \(w^\top R_t\) günün portfel böyümə əmsalıdır.
Performans metrikləri
Out-of-sample Sharpe:
\[ \mathrm{Sharpe} = \frac{ \bar r_p^{excess} }{ \sigma_p } \sqrt{252}. \]
Risk-free rate çıxıldıqdan sonrakı gündəlik excess return ortalamasının gündəlik volatilliyə nisbəti illikləşdirilir.
İllikləşdirilmiş gəlir:
\[ R_{ann} = (1+R_{total})^{252/T_{OOS}}-1. \]
Mənbə \(T_{OOS}<60\) olduqda bu metrikanı NaN kimi bildirir.
Out-of-sample volatillik:
\[ \sigma_{OOS} = \mathrm{std}(r_p)\sqrt{252}. \]
Maksimum drawdown:
\[ \mathrm{MaxDD} = \min_t \left( \frac{ V_t }{ \max_{s\leq t}V_s } -1 \right). \]
Dəyər nə qədər mənfidirsə, portfel əvvəlki zirvəsindən bir o qədər dərin düşmüşdür.
Diversification ratio:
\[ DR = \frac{ w^\top\sigma }{ \sqrt{w^\top\Sigma w} }, \qquad \sigma_i=\sqrt{\Sigma_{ii}}. \]
Mənbə həmçinin risk-free-rate-adjusted annualised return bildirir.
Bazar üzrə parametrlər
| Parametr | Hindistan | ABŞ | Avropa | Yaponiya | Kripto |
|---|---|---|---|---|---|
| Risk-free rate (%) | 6,5 | 5,25 | 3,5 | 0,1 | 0,0 |
| Transaction cost (bp/side) | 60 | 20 | 30 | 20 | 40 |
| Rebalance period (gün) | 63 | 63 | 42 | 42 | 21 |
| Maksimum tək-aktiv çəkisi (%) | 40 | 35 | 35 | 40 | 25 |
| Maksimum illik volatillik | 0,75 | 0,60 | 0,60 | 0,70 | 5,00 |
| Maksimum pairwise correlation | 0,65 | 0,80 | 0,80 | 0,85 | 0,75 |
| FR rolling window (gün) | 21 | 14 | 14 | 21 | 7 |
| Benchmark | NIFTY 50 | S&P 500 | STOXX 50 | Nikkei 225 | BTC |
Lookahead və konsentrasiya yoxlamaları
Mənbə üç diaqnostik yoxlamadan istifadə edir:
- Lookahead Bias Check: bütün dövrlə yaradılan kainat ilə yalnız pre-test data istifadə edilərək yaradılan kainat müqayisə olunur; overlap %90-dan aşağıdırsa run
SUSPECTkimi işarələnir. - Benchmark Parity Check: sampled universe üzərindəki equal-weight portfel yerli benchmark gəliri ilə müqayisə olunur.
- Concentration Audit: Herfindahl effective-N, maximum weight və top-3 weight concentration qeydə alınır.
Mənbə bu yoxlamaların tərifini verir; lakin neçə run-ın SUSPECT kimi işarələndiyini ümumi nəticə şəklində bildirmir. Buna görə “lookahead bias tamamilə aradan qaldırıldı” nəticəsi çıxarıla bilməz.
Tədqiqatın Metodu və Nəticələri
Təcrübə grid-i
| Ölçü | Dəyərlər |
|---|---|
| Bazarlar | Hindistan, ABŞ, Avropa, Yaponiya, Kripto |
| Kainat ölçüsü \(u\) | 10, 20, 30, 40, 50 |
| Cardinality ratio \(r\) | 0,2; 0,3; 0,4 |
| Risk aversion \(q\) | 0,3; 0,5; 0,7 |
| Lookback | 126, 252, 504 gün |
| Diversification penalty \(\delta_{div}\) | 0,3 — sabit |
Fərqli \(r\) dəyərlərinin eyni \(B\) dəyərinə yuvarlandığı duplicate kombinasiyalar çıxarıldıqdan sonra hər bazar üzrə ən çox 225 QUBO konfiqurasiyası və onlarla uyğun MPT run-ları qiymətləndirilmişdir.
Bütün grid ortalamasında QUBO və MPT
| Bazar | QUBO | MPT | Grid ortalamasında daha yüksək |
|---|---|---|---|
| Hindistan | 0,2059 | 0,1944 | QUBO |
| ABŞ | 1,0462 | 1,0679 | MPT |
| Avropa | 0,3431 | 0,3176 | QUBO |
| Yaponiya | 0,7688 | 0,8097 | MPT |
| Kripto | 0,1815 | 0,2229 | MPT |
Bu cədvəl QUBO-nun orta hesabla beş bazarın hamısında üstün olmadığını açıq göstərir. QUBO Hindistan və Avropada, MPT isə ABŞ, Yaponiya və kriptoda daha yüksək grid-mean Sharpe yaratmışdır.
İllikləşdirilmiş gəlir və maksimum drawdown
| Bazar | QUBO illik gəlir | MPT illik gəlir | QUBO Max DD | MPT Max DD |
|---|---|---|---|---|
| Hindistan | 0,0979 | 0,0949 | -0,1617 | -0,1663 |
| ABŞ | 0,3488 | 0,3685 | -0,2318 | -0,2410 |
| Avropa | 0,0948 | 0,0918 | -0,2398 | -0,2462 |
| Yaponiya | 0,2108 | 0,2354 | -0,2189 | -0,2322 |
| Kripto | -0,0122 | 0,0049 | -0,3574 | -0,3491 |
Orta maksimum drawdown QUBO üçün Hindistan, ABŞ, Avropa və Yaponiyada MPT-dən daha dayazdır. Kripto bazarında isə QUBO-nun orta drawdown dəyəri daha pisdir.
QUBO Klassik Markowitz MPT-dən Daha Yaxşıdırmı?
Mənbə şərtsiz üstünlük göstərmir: bütün parametr grid-i ortalamasında QUBO yalnız Hindistan və Avropada daha yüksək Sharpe yaratdığı halda MPT ABŞ, Yaponiya və kriptoda öndədir; lakin hər bazarın ən yaxşı konfiqurasiyası müqayisə edildikdə QUBO beş bazarın dördündə MPT-ni keçir, yeganə istisna Yaponiyadır.
Ən yaxşı konfiqurasiyaların Sharpe müqayisəsi
| Bazar | Ən yaxşı QUBO | Ən yaxşı MPT | QUBO+Rebal | Reallaşmış drift-rebalance |
|---|---|---|---|---|
| Avropa | 1,68 | 1,53 | -0,35 | 4 |
| ABŞ | 1,09 | 1,05 | 0,99 | 0 |
| Kripto | 1,20 | 1,17 | 0,55 | 9 |
| Hindistan | 0,89 | 0,45 | 0,99 | 0 |
| Yaponiya | 0,69 | 0,82 | 0,67 | 0 |
Bu cədvəldə iki fərqli seçim məntiqi var: static QUBO-nun öz ən yaxşı grid konfiqurasiyası və QUBO+Rebal-in öz ən yaxşı walk-forward grid konfiqurasiyası ayrıca seçilir. Buna görə, məsələn, Hindistanda 0×RB yazılmasına baxmayaraq QUBO+Rebal üçün 0,99 və ayrıca static QUBO best üçün 0,89 bildirilməsi birbaşa arifmetik ziddiyyət deyil. Mənbənin metod izahına görə 0×RB, müvafiq QUBO+Rebal konfiqurasiyasında drift-triggered əməliyyatın baş vermədiyi və həmin konfiqurasiyanın çəkilərinin öz underlying static QUBO-su ilə eyni qaldığı deməkdir; iki sətirdəki “best” seçimi fərqli grid konfiqurasiyalarından gələ bilər.
Avropa nəticəsi
Avropada ən yaxşı static QUBO Sharpe dəyəri 1,68, MPT 1,53-dür. Mənbə iki portfelin 2025-ci ilin aprel ayı ətrafındakı təxminən %22 bazar enişinədək yaxın hərəkət etdiyini; bundan sonra QUBO-nun daha sürətli bərpa olunduğunu bildirir.
QUBO+Rebal isə dörd yenidən balanslaşdırmadan sonra -0,35 Sharpe yaratmış və mənbədə static strategiyaların və passiv benchmark-ın altında qalmışdır.
ABŞ nəticəsi
ABŞ-da ən yaxşı QUBO və MPT dəyərləri bir-birinə xeyli yaxındır:
\[ 1.09 \quad \text{vs.} \quad 1.05. \]
QUBO+Rebal 0,99 Sharpe ilə bildirilmişdir və 0×RB olduğuna görə drift-triggered yenidən balanslaşdırma baş verməmişdir.
Kripto nəticəsi
Kriptoda ən yaxşı static QUBO Sharpe 1,20, MPT 1,17-dir. Mənbə hər iki static strategiyanın təxminən 1,6 milyon başlanğıc dəyərindən 4,6 milyondan yuxarı zirvəyə qalxdığını və sonra təxminən 3 milyon səviyyəsinə kəskin düşdüyünü; drawdown-ların təxminən -%40-a çatdığını bildirir.
QUBO+Rebal doqquz yenidən balanslaşdırma aparmış və Sharpe 0,55-ə düşmüşdür. Yenidən balanslaşdırma variantı daha dayaz, təxminən -%25 ilə -%35 drawdown zonasında qalsa da, mənbə əməliyyat və vergi xərclərinin gəlir üstünlüyünü aradan qaldırdığını bildirir.
Hindistan nəticəsi
Hindistan ən yaxşı static konfiqurasiya müqayisəsində tədqiqatdakı ən böyük QUBO–MPT fərqini yaradır:
\[ \mathrm{Sharpe}_{QUBO}=0.89, \qquad \mathrm{Sharpe}_{MPT}=0.45. \]
Mənbə QUBO-nun 2025-ci ilin aprelindən sonra MPT-dən tədricən ayrıldığını və bəzi dövrlərdə daha dayaz drawdown göstərdiyini bildirir.
Yaponiya nəticəsi
Yaponiya ən yaxşı konfiqurasiya Sharpe nisbətində MPT-nin QUBO-nu keçdiyi yeganə bazardır:
\[ 0.82 \quad \text{vs.} \quad 0.69. \]
Bununla belə, mənbə MPT-nin 2025-ci ilin avqust–noyabr rallisindəki daha yüksək gəlirinə təxminən -%30 ilə -%39 arasında iki ayrı drawdown epizodunun müşayiət etdiyini və QUBO-nun daha dayaz drawdown profilini saxladığını vurğulayır. Buna görə müəlliflər Yaponiya nəticəsini yalnız bir Sharpe rəqəmi ilə şərh etmirlər.
Risk-return landscape
Mənbə bütün bazar, kainat ölçüsü, cardinality ratio, risk-aversion və lookback kombinasiyalarını eyni risk-return scatter üzərində göstərir. QUBO və MPT nöqtə buludlarının böyük ölçüdə üst-üstə düşməsi grid-mean Sharpe nəticələrində iki metodun ümumən yaxın olmasına uyğundur.
Bazar üzrə aşağı volatillik bölgələrində inkişaf etmiş səhm bazarları daha sıx olduğu halda, kripto yüksək volatillik quyruğunda üstünlük təşkil edir. Mənbə bunu rəqəmsal aktivlər üçün istifadə edilən xeyli yüksək volatility cap və rejim qeyri-sabitliyi ilə əlaqələndirir.
Scatter-ın xam koordinatları PDF-də cədvəl şəklində verilmədiyi üçün Verianla yeni nöqtə buludu yaratmır.
Kainat ölçüsü barədə əslində nə tapıldı?
Mənbə \(u=10\) kainatlarının məhdud diversifikasiya səbəbindən Sharpe paylanmasında daha yüksək variasiya göstərdiyini; \(u=30\)–50-nin daha sabit, lakin bəzən daha aşağı orta Sharpe yarada bildiyini yazır.
Buna qarşılıq QUBO-nun MPT-yə nisbətən üstünlüyünün \(u=20\)–30-da ən yüksək olmasının gözlənildiyini bildirir və bunun per-universe-size nəticələri cədvəl halına gətirildikdə təsdiqlənməli olduğunu açıq şəkildə qeyd edir. Buna görə \(u=20\)–30 nəticəsi təsdiqlənmiş əsas tapıntı kimi təqdim edilməməlidir.
Lookback pəncərəsi
Mənbə 252 günlük lookback-in bazarlar arasında ən ardıcıl out-of-sample performansı verdiyini bildirir. 504 günlük pəncərənin xüsusilə kriptoda sürətli rejim dəyişiklikləri qarşısında stale covariance təxminləri səbəbindən daha zəif qaldığı ifadə edilir.
126 günlük pəncərənin ən yüksək Sharpe variasiyasını və xüsusilə kripto ilə Hindistanda daha çox \(\lambda\) sensitivity-test uğursuzluğu yaratmasının gözlənildiyi yazılır. Mənbə bu son ifadəni gözlənti dili ilə verdiyinə görə Verianla da eyni statusu qoruyur.
GARCH-\(\lambda\)-nın statik \(\lambda\)-ya üstünlüyü birbaşa ölçülübmü?
Xeyr. Müəlliflər GARCH scaling-in xüsusilə volatillik rejimlərinin sürətlə dəyişdiyi kripto bazarında faydalı olduğunu müzakirə etsələr də, static unscaled \(\lambda\) ilə birbaşa idarə olunan ablasiya müqayisəsinin bu faydanı daha dəqiq izolə edəcəyini və bunun gələcəkdə edilməli olduğunu açıq bildirirlər.
Forbes-Rigobon töhfəsi
Müzakirə bölməsində müəlliflər FR düzəlişi olmadan Ledoit-Wolf korrelyasiyalarının yüksək variasiya dövrlərində həddindən artıq qiymətləndirilməyə meylli olduğunu və bunun həddindən artıq konservativ portfellərə səbəb ola biləcəyini bildirirlər. Ən nəzərəçarpan yaxşılaşmanın Hindistan və Yaponiyanın təxmin edilən korrelyasiya quruluşunda olduğu şərh edilir.
Lakin mənbə ayrıca FR-off / FR-on performans cədvəli vermədiyi üçün Verianla bunun Sharpe üzərindəki dəqiq təsir ölçüsünü yaratmır.
QUBO+Rebal niyə avtomatik yaxşılaşma olmadı?
Walk-forward variantında hər rebalance nöqtəsində:
- kainat yenidən nümunələnir,
- \(\hat{\mu}\) və \(\hat{\Sigma}\) yenidən təxmin edilir,
- GARCH-\(\lambda\) yenidən hesablanır,
- QUBO yenidən həll edilir,
- portfel çəkiləri yenidən optimallaşdırılır.
Bundan əlavə, hədəf çəkidən yayınma səhm bazarlarında %5-i, kriptoda %8-i keçdikdə erkən drift-triggered rebalance edilə bilər. Lazımsız kiçik əməliyyatları azaltmaq üçün no-trade band səhm bazarlarında %2, kriptoda %3-dür.
Hər reallaşmış yenidən balanslaşdırmada bazar üzrə transaction cost ilə qısa/uzunmüddətli capital-gains tax nəzərə alınır.
Mənbədə Avropa və kripto drift trigger-ın həqiqətən işə düşdüyü iki bazardır. Bu iki bazarda əməliyyat və vergi xərcləri yenidən optimallaşdırma faydasından böyük olmuş və QUBO+Rebal static strategiyaların gerisində qalmışdır.
Statistik əhəmiyyətlilik sərhədi
Mənbə QUBO ilə MPT-nin portfel performans fərqləri üçün klassik hipotez testi, p-dəyəri, confidence interval və ya effect-size analizi təqdim etmir. QUBO solver sabitliyi üçün seed-lərarası energy standard deviation və asset consistency bildirilir; lakin bunlar portfel gəlir fərqinin statistik əhəmiyyətliliyi ilə eyni şey deyil.
Buna görə, məsələn, Hindistandakı 0,2059 ilə 0,1944 grid-mean Sharpe fərqi və ya ABŞ-dakı 1,0462 ilə 1,0679 fərqi mənbə tərəfindən “statistik olaraq əhəmiyyətli” kimi göstərilməyib.
Tədqiqatın dəstəklədiyi nəticələr
- Cardinality-preserving swap-SA axtarış boyunca tam \(B\) aktiv şərtini qoruyan tətbiq edilə bilən QUBO həll yanaşmasıdır.
- GARCH əsaslı \(\lambda\) mexanizmi fərqli volatillik rejimlərində cəza böyüklüyünü avtomatik dəyişmişdir.
- Ratio Test mənbə tərəfindən konfiqurasiyaların %90-dan çoxunda uğurlu hesab edilmişdir.
- Kripto xaricindəki dörd bazarda swap-SA majority-vote həlləri yüksək asset consistency göstərmişdir.
- Grid ortalamasında QUBO və MPT ümumən bir-birinə yaxındır; heç bir metod beş bazarın hamısında orta Sharpe-a dominant deyil.
- Ən yaxşı konfiqurasiya müqayisəsində QUBO beş bazarın dördündə MPT-nin Sharpe nisbətini keçmişdir.
- Yaponiyada ən yaxşı MPT Sharpe daha yüksəkdir; QUBO isə daha dayaz drawdown profili göstərmişdir.
- Drift-triggered QUBO+Rebal Avropa və kriptoda əməliyyat və vergi xərclərini kompensasiya edə bilməmişdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- QUBO-nun bütün bazarlarda və ya bütün dövrlərdə MPT-dən üstün olduğu göstərilməmişdir.
- GARCH-\(\lambda\)-nın statik \(\lambda\)-ya nisbətən Sharpe nisbətini nə qədər artırdığı birbaşa ablasiya ilə ölçülməmişdir.
- QUBO-nun \(u=20\)–30 kainatlarında qəti olaraq ən böyük üstünlüyü verdiyi hələ cədvəlləşdirilmiş nəticə ilə təsdiqlənməyib.
- Tək 252 günlük backtest uzunmüddətli investisiya performansına zəmanət deyil.
- Mənbə fiziki quantum annealer istifadə etməyib; həll klassik CPU simulated annealing-ə əsaslanır.
- QUBO energy-nin daha aşağı olması real out-of-sample Sharpe-ın mütləq daha yüksək olacağı demək deyil.
- Yenidən balanslaşdırmanın daha tez-tez aparılmasının performansı mütləq yaxşılaşdırdığı göstərilməyib.
- Mənbə nəticələri investisiya məsləhəti və ya gələcək gəlir zəmanəti təşkil etmir.
Əsas məhdudiyyətlər
Tək out-of-sample pəncərəsi: Müəlliflərin öz məhdudiyyətlər bölməsinə görə təcrübə 2025-ci il üçün tək 252 günlük backtest pəncərəsini əhatə edir. Non-overlapping çoxillik rolling testlər aparılmayıb.
Rejim həssaslığı: Maliyyə return paylanmaları stasionar deyil. Xüsusilə kriptoda qısa lookback səs-küylü, uzun lookback isə köhnə rejimləri daşıya bilər.
QUBO və weight allocation iki mərhələlidir: Aktiv seçimi ilə çəkiləndirmə ayrıca həll edildiyi üçün joint optimisation aparılmır. Müəlliflər gələcəkdə ikisini vahid QUBO daxilində birləşdirməyi təklif edirlər.
Diversification penalty heuristikdir: Korrelyasiya həddi 0,3 və \(\delta_{div}=0.3\) mənbə tərəfindən heuristic olaraq müəyyən edilmişdir; cross-validation ilə optimallaşdırılmayıb.
Static-\(\lambda\) ablasiyası yoxdur: GARCH scaling-in orijinal töhfəsini digər komponentlərdən tam ayıran birbaşa idarə olunan təcrübə aparılmayıb.
Statistik inference məhduddur: Strategiya performans fərqləri üçün p-dəyəri və confidence interval bildirilməyib.
Universe Table 2 təkrar istehsal oluna bilmə problemi: Volatillik filtrindən sonra \(u=50\)-dən aşağı qalan bəzi bazarlarda clustering-dən sonra 50 aktivə necə qayıdıldığı mənbədə izah olunmur.
Proqram təminatı versiyaları tam pin edilməyib: Python 3.12 açıq şəkildə göstərildiyi halda dimod, neal, cvxpy, scikit-learn, arch və yfinance üçün versiya sahəsində yalnız “Latest” ifadəsi istifadə olunub. Bu vəziyyət gələcəkdə tam eyni environment reproduction baxımından qeyri-müəyyənlik yarada bilər.
Miqyas: Tədqiqat \(n\leq50\) ətrafındakı əsas təcrübələrə fokuslanır. Müəlliflər \(n>100\) üçün tensor-network QUBO solver-ları və ya fiziki quantum annealer-ları gələcək tədqiqat istiqaməti kimi təklif edirlər.
Mənbə və Metod Qeydi
Orijinal başlıq: Multi-Market QUBO Portfolio Selection with Simulated Annealing and GARCH-Calibrated Penalties
Müəlliflər: Vivek Lakshman; Yashh Gokullgandhi; Vaishnavi Singh; Sudhir Ranjan Jain; Ashwini Dalvi; Irfan Siddavatam.
Müəllif sırası: Mənbədəki sıra olduğu kimi qorunmuşdur.
Qurum: Altı müəllif də PDF-də K J Somaiya School of Engineering afiliyasiyası ilə göstərilmişdir.
Bərabər töhfə: PDF-də bərabər töhfə və ya bərabər birinci müəllif işarəsi aşkar edilməmişdir.
Corresponding author: PDF-də ayrıca işarələnmiş corresponding author aşkar edilməmişdir; bütün müəlliflərin e-poçt ünvanları birinci səhifədə ayrıca verilib.
Mənbə növü: Preprint. PDF-nin yuxarı başlığında açıq şəkildə “A PREPRINT” yazılıb.
PDF daxilində nəşr tarixi: Göstərilməyib. Birinci səhifədə tarix sahəsində yalnız “date” var; buna görə dəqiq nəşr tarixi mənbə mətnindən törədilməyib.
Fayl metadata-sı: PDF fayl metadata-sı 3 Sentyabr 2026 yaradılma tarixini daşıyır; bu texniki fayl tarixi biblioqrafik nəşr tarixi kimi qəbul edilməyib.
Zenodo DOI: Yüklənmiş faylın adı 10.5281/zenodo.22809089 identifikatorunu daşıyır. Rəsmi Zenodo record metadata-sı bu tədqiqat hazırlanarkən web üzərindən müstəqil şəkildə əlçatan olmadığı üçün DOI-nin qeyd tarixi, resource type və lisenziya sahələri ayrıca təsdiqlənmiş hesab edilməyib.
Jurnal / konfrans: PDF daxilində rəyli jurnal və ya konfrans adı verilməyib.
Rəy statusu: Mənbə özünü preprint kimi təqdim etdiyinə görə rəyli nəşr kimi təqdim olunmayıb.
Lisenziya: Yüklənmiş PDF mətnində açıq Creative Commons və ya başqa təkrar istifadə lisenziyası aşkar edilməyib. Lisenziya uydurulmayıb.
Maliyyələşdirmə: PDF-də ayrıca funding statement aşkar edilməyib.
Maraqların toqquşması: PDF-də ayrıca conflict-of-interest statement aşkar edilməyib.
CRediT / müəllif töhfələri: Ayrıca CRediT contribution statement aşkar edilməyib.
Məlumat mənbəyi: Beş bazar üçün qiymət və əməliyyat həcmi məlumatları yfinance vasitəsilə endirilib. Benchmark-lar NIFTY 50, S&P 500, EURO STOXX 50, Nikkei 225 və BTC-dir.
Məlumat dövrü: Yanvar 2022–Yanvar 2026.
Out-of-sample qiymətləndirmə: Mənbənin məhdudiyyətlər bölməsinə görə 2025-ci ildə tək 252 günlük OOS backtest pəncərəsi.
Bazarlar: Hindistan, ABŞ, Avropa, Yaponiya və kripto.
Ümumi ticker: 250.
Əsas optimallaşdırma: Cardinality-constrained QUBO asset selection + simulated annealing; seçimdən sonra mean-variance weight optimisation.
Kovariasiya: Ledoit-Wolf shrinkage + Forbes-Rigobon heteroskedastiklik düzəlişi; \(T/n<5\) olduqda ən azı %80 variasiyanı izah edən PCA faktor modeli fallback.
Gözlənilən gəlir: James-Stein shrinkage.
Cardinality penalty: Objective-anchored və GARCH(1,1)-scaled \(\lambda\), \(\gamma_{target}=3.0\).
Diversification penalty: \(\delta_{div}=0.3\); \(|\rho_{ij}|>0.3\) cütlərində aktivləşir.
Standart SA: 1.000 reads × 3.000 sweeps × 5 random seed.
Swap-SA: Hər hərəkətdə bir seçilmiş və bir seçilməmiş aktivin dəyişdirilməsi; cardinality axtarış boyunca sabit qalır.
Consensus: Beş müstəqil swap-SA seed-i üzərində majority vote.
Weight solver: CLARABEL → SCS → ECOS; sonra minimum-variance və equal-weight fallback.
Parametr grid-i: \(u\in\{10,20,30,40,50\}\); \(r\in\{0.2,0.3,0.4\}\); \(q\in\{0.3,0.5,0.7\}\); lookback \(\in\{126,252,504\}\) gün.
Konfiqurasiya sayı: Duplicate cardinality kombinasiyaları çıxarıldıqdan sonra hər bazar üzrə ən çox 225 QUBO konfiqurasiyası və matching MPT run.
Performans metrikləri: OOS Sharpe ratio, annualised return, OOS volatility, maximum drawdown, diversification ratio və risk-free-rate-adjusted annualised return.
Proqram təminatı: Python 3.12; dimod; neal; cvxpy; scikit-learn; arch; yfinance; pandas/numpy. Paketlərin çoxunda mənbə exact version əvəzinə “Latest” yazır.
Mənbədaxili mühüm uyğunsuzluq: Cədvəl 2, \(u=50\) şərtində volatillik filtrindən sonra bəzi bazarlarda 50-dən az aktiv qaldığını, lakin clustering-dən sonra yenidən 50 aktiv əldə edildiyini göstərir; çatışmayan aktivlərin necə tamamlandığı metod mətnində izah olunmur.
Mənbədaxili təsdiqlənməmiş gözlənti: \(u=20\)–30 aralığında QUBO üstünlüyünün ən yüksək olacağı ifadəsi mənbədə “expected” kimi verilir və ayrıca cədvəlləşdirilərək təsdiqlənməli olduğu qeyd olunur; ölçülmüş qəti nəticə kimi ötürülməyib.
GARCH ablasiya sərhədi: GARCH-scaled \(\lambda\) ilə static \(\lambda\)-nı birbaşa izolə edən müqayisə aparılmayıb və müəlliflər bunu future work kimi saxlayıblar.
Ən mühüm nəticə: Bütün grid ortalamasında QUBO və MPT bir-birinə yaxındır və heç bir metod bütün bazarlarda üstün deyil. Ən yaxşı konfiqurasiya müqayisəsində QUBO beş bazarın dördündə MPT-ni keçir; Yaponiya istisnadır.
Ən mühüm praktiki əks-nəticə: Walk-forward yenidən optimallaşdırma Avropa və kriptoda reallaşmış əməliyyat və vergi xərclərini kompensasiya edə bilməmişdir; yenidən balanslaşdırma qabiliyyəti avtomatik performans artımı yaratmamışdır.
Ən mühüm metodoloji sərhəd: Nəticələr tək 252 günlük out-of-sample pəncərəsinə əsaslandığı və strategiya performans fərqləri üçün inferential significance analizi bildirilmədiyi üçün uzunmüddətli və ya rejimlərarası üstünlük nəticəsi çıxarıla bilməz.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib