


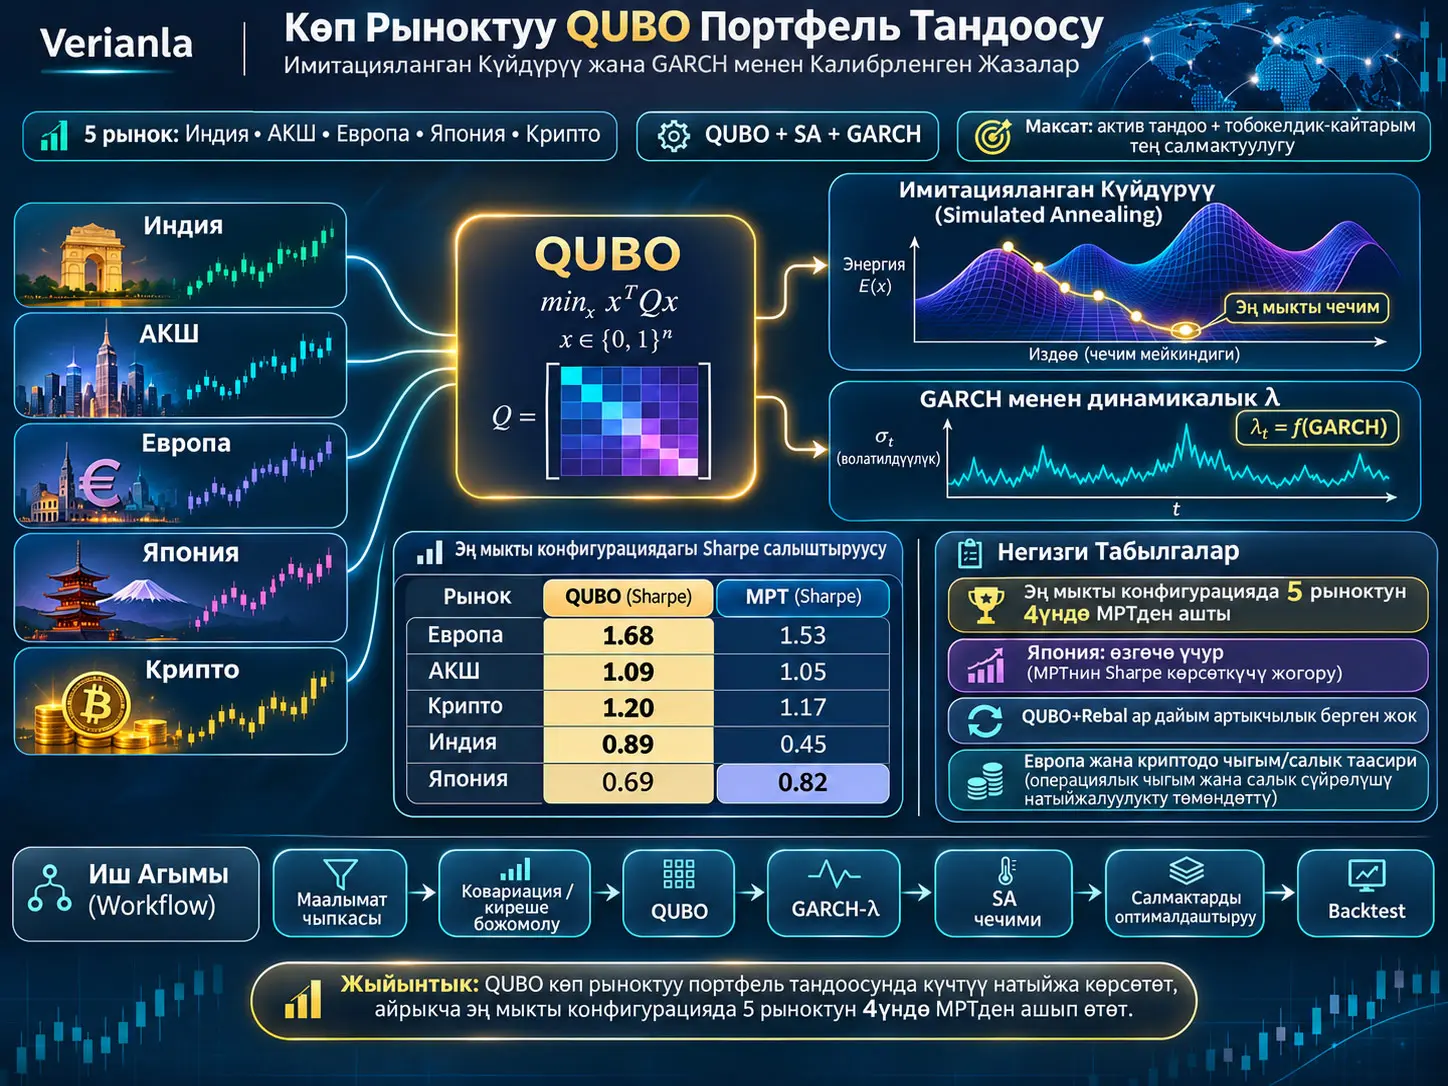
Бул изилдөөдөгү QUBO портфель тандоосу, инвестициялык ааламдагы кайсы активдер портфелге кирерин бинардык өзгөрмөлөр менен туюнтуп, бул комбинатордук тандоо маселесин Quadratic Unconstrained Binary Optimisation (QUBO; Квадраттык Чектөөсүз Бинардык Оптималдаштыруу) түрүнө айландырган портфель түзүү ыкмасы. Изилдөө QUBO негизиндеги актив тандоону cardinality-preserving Simulated Annealing (SA; имитацияланган күйдүрүү) менен чечет; тандалган активдердин портфель салмактарын андан кийин классикалык орточо-дисперсиялык оптималдаштыруу аркылуу аныктайт. Система Индия, АКШ, Европа, Япония жана крипто рынокторунда бааланып, классикалык Markowitz Mean-Variance Portfolio (MPT) ыкмасы менен салыштырылган.
Ыкманын статистикалык катмарында ковариацияны баалоо үчүн Ledoit-Wolf shrinkage жана Forbes-Rigobon гетероскедастикалуулукту оңдоо ыкмасы бирге колдонулат; маалымат көлөмү активдердин санына салыштырмалуу жетишсиз болгондо PCA фактордук модели ишке кирет. Күтүлгөн кирешелер James-Stein shrinkage аркылуу жалпы орточо мааниге карай кыскартылат. Актив тандоону жүргүзгөн QUBO моделинде тобокелдик, күтүлгөн киреше, так \(B\) активди тандоо талабы жана жогорку корреляциялуу актив жуптарынан качуу бир эле энергия функциясына киргизилет.
Изилдөөнүн өзгөчө бөлүктөрүнүн бири cardinality жазасы \(\lambda\) рыноктук волатилдүүлүккө жараша GARCH(1,1) менен динамикалык түрдө масштабдалышы. Шарттуу волатилдүүлүк жогорулаганда жаза жумшартылат; тынчыраак шарттарда болсо күчөтүлөт. Авторлор стандарттык SA издөө учурунда тандалган активдердин санын сактабай калышын алдын алуу үчүн ар бир кадамда тандалган актив менен тандалбаган активди алмаштырган swap-SA колдонушат. Ошентип издөө бою \(\sum_i x_i=B\) шарты сакталат.
Маалымат баа жана соода көлөмү катарларынан турат жана 2022-жылдын январынан 2026-жылдын январына чейинки мезгилди камтыйт. Булактын чектөөлөр бөлүмүнө ылайык, чыныгы out-of-sample көрсөткүчтү баалоо 2025-жылдагы бир гана 252 күндүк backtest терезесине негизделет. Эксперимент grid-инде беш рынок, беш аалам өлчөмү, үч cardinality катышы, үч тобокелдиктен качуу коэффициенти жана үч lookback узундугу бириктирилген; кайталанган эквиваленттүү комбинациялар алынгандан кийин ар бир рынок үчүн эң көп 225 QUBO конфигурациясы бааланган.
Бардык параметр grid-и бирге орточолонгондо QUBO орточо Sharpe катышы боюнча Индия менен Европада MPTден жогору болгон, ал эми АКШ, Япония жана криптодо MPT бир аз жогору натыйжа берген. Бирок ар бир рынок үчүн валидация логикасы менен тандалган жалгыз эң жакшы конфигурация салыштырылганда QUBO Индия, АКШ, Европа жана криптодо MPTнин эң жакшы Sharpe катышынан ашкан; Японияда болсо MPT жогору Sharpe көрсөткөн. Демек, изилдөөнүн жыйынтыгы “QUBO бардык шартта MPTден артык” дегенди билдирбейт; артыкчылык колдонулган рынокко, конфигурацияга жана баалоо ыкмасына көз каранды.
Walk-forward QUBO+Rebal эксперименти да маанилүү каршы-жыйынтык берген. Европада төрт, крипто рыногунда тогуз иш жүзүндөгү кайра тең салмактоо операциясы жасалган; транзакция чыгымдары жана ишке ашкан капиталдык пайда салыктары эске алынганда бул эки рынокто динамикалык кайра оптималдаштыруунун чыгымы көрсөткүч артыкчылыгынан ашып кеткен. Авторлордун жыйынтыгы — кайра оптималдаштыруу мүмкүнчүлүгү автоматтык түрдө жакшыраак портфель дегенди билдирбейт.
Изилдөөнүн эң маанилүү чечмелөө чеги — жыйынтыктар бир гана 252 күндүк out-of-sample терезесине негизделет жана стратегиялардын Sharpe/киреше айырмалары үчүн p-маани, ишеним аралыгы же көп мезгилдүү статистикалык маанилүүлүк тести берилген эмес. Ошондуктан сандык айырмалар күчтүү backtest салыштыруусу катары окулушу керек; узак мөөнөт же башка рынок режимдери үчүн так артыкчылык далили катары чечмеленбеши керек.
Портфель тандоо менен портфель салмактарын аныктоо бир эле маселе эмес
Портфель оптималдаштырууда эки өзүнчө чечим бар. Биринчи чечим — кайсы активдер портфелге кирет. Экинчи чечим — тандалган активдерге канча салмак берилет. Классикалык Markowitz ыкмасы экинчи маселеде абдан күчтүү; бирок портфель так \(B\) активден турушу керек болгондо “кайсы \(B\) активди тандашым керек?” деген суроо комбинатордук маселеге айланат.
Изилдөө бир рыноктогу талапкер активдер ааламын \(U^{(m)}\), тандалып алынган талапкерлердин санын \(u\), тандала турган активдердин санын \(B\) жана binary selection vector-ду:
\[ x\in\{0,1\}^{u} \]
менен аныктайт. Ар бир \(x_i\) үчүн:
- \(x_i=1\): актив тандалган,
- \(x_i=0\): актив тандалган эмес.
Максат cardinality:
\[ B=\lfloor r\,u\rfloor, \qquad r\in\{0.2,0.3,0.4\}. \]
Бул жерде \(r\) талапкер активдердин канча бөлүгү портфелге алынарын аныктаган cardinality ratio. Мисалы, \(u=50\) жана \(r=0.2\) болгондо теориялык максат \(B=10\) актив.
QUBO Портфель Тандоодо Эмнени Чечет?
Бул изилдөөдө QUBO портфель салмактарын түз аныктоодон мурун күтүлгөн кирешени, тобокелдикти, cardinality жана корреляция жазаларын бир бинардык энергия функциясына бириктирип, талапкерлер ааламынан кайсы \(B\) актив тандаларын аныктаган комбинатордук ички маселени чечет; салмактар тандоодон кийин өзүнчө орточо-дисперсиялык оптималдаштыруу менен эсептелет.
Эмне үчүн беш башка рынок бирге изилденет?
Изилдөөчүлөр ыкма бир гана актив класста жакшы көрүнүп калбашы үчүн беш гетерогендүү рынокту колдонушат:
- Индия — NIFTY 50 ааламы,
- АКШ — S&P 500 ааламы,
- Европа — EURO STOXX 50 ааламы,
- Япония — Nikkei 225 ааламы,
- Крипто — санарип активдер ааламы жана BTC benchmark.
Жалпы 250 ticker үчүн баа жана көлөм маалыматтары yfinance аркылуу алынат. Ticker топтому башталыш же аяктоо датасы өзгөрбөсө, бир эле маалыматты эксперименттерде кайра колдонууга мүмкүндүк берүү үчүн MD5 ачкычтуу disk cache механизмин колдонот. Катарларынын %80инен азында маалымат бар tickerлер алдын ала чыгарылат.
Эмне үчүн аалам түзүү түздөн-түз бардык активдерден башталбайт?
QUBOго кире турган талапкерлер ааламы төрт этапта даярдалат. Максат — ликвиддүү эмес же өтө өзгөрмө активдерди чектөө жана бири-бирине өтө окшош активдерден турган талапкерлер топтомуна караганда диверсификацияланган топтом түзүү.
1. Ликвиддүүлүк чыпкасы
Актив соода күндөрүнүн кеминде %95инде оң көлөмгө ээ болсо, сакталат:
\[ \mathrm{retain}_i \Longleftrightarrow \sum_t \mathbf{1}[V_{t,i}>0] \geq 0.95\,T. \tag{1} \]
\(V_{t,i}\) — \(i\) активинин \(t\) күнүндөгү соода көлөмү; \(T\) болсо каралган жалпы күндөрдүн саны. Бул чыпка узак соода токтоолору же stale баа маалыматы бар активдерди азайтууну көздөйт.
2. Орточо күндүк соода жүгүртүүсү — ADTV
Ликвиддүүлүк чыпкасынан өткөн активдердин арасынан баа × көлөм менен эсептелген Average Daily Turnover мааниси эң жогору болгондору сакталат. Талапкерлер топтому максат ааламдан кең болушу үчүн булак:
\[ k_{\mathrm{pool}}=2 \]
топтом көбөйткүчүн колдонуп, мүмкүн болсо болжол менен \(2u\) ликвиддүү талапкерди кийинки чыпкаларга өткөрүүнү көздөйт.
3. Волатилдүүлүктүн жогорку чеги
Жылдыкташтырылган волатилдүүлүк:
\[ \hat{\sigma}_i = \mathrm{std}(r_{\tau,i})\sqrt{252} \leq \sigma_{\max}^{(m)}. \tag{2} \]
менен текшерилет. Күндүк кирешенин стандарттык четтөөсү \(\sqrt{252}\) менен масштабдалып, жылдык волатилдүүлүк жакындашуусу алынат.
| Рынок | \(\sigma_{\max}\) |
|---|---|
| Индия | 0,75 |
| АКШ | 0,60 |
| Европа | 0,60 |
| Япония | 0,70 |
| Крипто | 5,00 |
Крипто үчүн кыйла жогору чек берилиши санарип активдердин кирешесиндеги жогорку волатилдүүлүктү талапкерлер ааламы баскычында толугу менен четтетпөө үчүн.
4. Иерархиялык кластерлөө
Активдер төмөнкү корреляция аралыгы менен салыштырылат:
\[ d_{ij}=1-|\hat{\rho}_{ij}|. \]
\(|\hat{\rho}_{ij}|\) 1ге жакындаганда эки актив күчтүү түрдө чогуу кыймылдайт жана аралык кыскарат. Корреляция нөлгө жакындаганда аралык 1ге жакындайт. Average-linkage agglomerative clusteringден кийин ар бир кластерден ADTVси эң жогору активди тандоо көздөлөт.
Булактагы аалам түзүү карама-каршылыгы
Булактын 2-таблицасы \(u=50\) жана 252 күндүк lookback үчүн волатилдүүлүк чыпкасынан кийин Индияда болжол менен 42, АКШда 47, Европада 45 жана Японияда 44 актив калганын, бирок clusteringден кийин ар бир рынок кайра так 50 активге жеткенин көрсөтөт. Булактагы ыкмада волатилдүүлүк чыпкасынан кийин жетишпей калган активдер кайсы механизм менен кайра кошулганы түшүндүрүлбөйт.
Бул маанилүү, анткени 42 активди 50 өзүнчө кластерге бөлүп, ар бир кластерден башка өкүл тандоо түздөн-түз мүмкүн эмес. Verianla бул таблицаны “балким pool чоңураак болгон” деп оңдобойт; булак тексти менен 2-таблица ортосунда кайра өндүрүлүүгө таасир эткен түшүндүрмө боштугу бар.
Эмне үчүн Ledoit-Wolf shrinkage колдонулат?
Үлгү ковариация матрицасы, айрыкча активдердин саны \(n\) байкоолордун саны \(T\)ге жакындаганда туруксуз болушу мүмкүн. Булак \(T/n\geq5\) болгондо адегенде Ledoit-Wolf shrinkage колдонот:
\[ \hat{\Sigma}_{LW} = (1-\alpha)\hat{\Sigma}_{sample} + \alpha\,\mu_{target}I. \tag{3} \]
\(\hat{\Sigma}_{sample}\) — түз үлгү ковариация матрицасы, \(I\) — бирдик матрица, \(\mu_{target}\) — shrinkage максат масштабы, \(\alpha\) — аналитикалык shrinkage intensity.
\(\alpha\) чоңойгон сайын баалоо түз үлгү ковариациясынан жөнгө салынган максат матрицага жакындайт. Максат — bias кошуунун эсебинен баалоо дисперсиясын жана сандык туруксуздукту азайтуу.
Forbes-Rigobon оңдоосу эмне кылат?
Булак жогорку волатилдүүлүк мезгилдеринде өлчөнгөн корреляциялар гетероскедастикалуулуктан улам бузулушу мүмкүн деген божомолго таянып, маалыматты rolling volatility медианасы боюнча жогорку-дисперсия \(H\) жана төмөн-дисперсия \(L\) режимдерине бөлөт. Биринчи principal component \(f_1\) аркылуу дисперсия катышы:
\[ \delta = \frac{ \mathrm{Var}_{H}[f_1] - \mathrm{Var}_{L}[f_1] }{ \mathrm{Var}_{L}[f_1] } \]
эсептелет жана жогорку-волатилдүүлүк корреляциясы:
\[ \rho^{FR}_{ij} = \frac{ \rho^{H}_{ij} }{ \sqrt{ 1+\delta \left( 1-(\rho^{H}_{ij})^2 \right) } }. \tag{4} \]
түрүндө оңдолот.
Оңдоодон кийин корреляция матрицасы eigenvalue clipping аркылуу positive semi-definite абалга келтирилет. Эгер:
\[ \frac{T}{n}<5 \]
болсо, булак Ledoit-Wolf + Forbes-Rigobon линиясынын ордуна жалпы дисперсиянын кеминде %80ин түшүндүргөн \(K\) факторлуу PCA covariance моделин fallback катары колдонот.
Эмне үчүн James-Stein shrinkage күтүлгөн кирешелерге колдонулат?
Үлгү орточо кирешелер өткөн мезгилге ашыкча ылайыкташып калышы мүмкүн. Ошондуктан изилдөө ар бир активдин орточо кирешесин бардык активдердин grand mean маанисине карай shrink кылат:
\[ \mu_i^{JS} = (1-\kappa)\mu_i^{sample} + \kappa\bar{\mu}, \qquad \kappa = \min\left(1,\frac{n}{T}\right). \tag{5} \]
\(n/T\) көбөйгөн сайын, башкача айтканда активдердин саны байкоолордун санына салыштырмалуу өскөн сайын \(\kappa\) өсөт жана ар бир активдин noisy sample mean маанисине азыраак ишенилет.
QUBO максат функциясы
Талапкер активдер үчүн QUBO маселеси:
\[ \min_{x\in\{0,1\}^{n}} x^\top Qx \tag{6} \]
түрүндө жазылат. Бул жерде максат — эң төмөн QUBO энергиясын берген бинардык тандоо векторун табуу.
Булак күтүлгөн кирешелерди жана ковариацияны өз максимумдарына карата нормалдаштыргандан кийин diagonal элементтерди:
\[ Q_{ii} = q\tilde{\Sigma}_{ii} - \tilde{\mu}_i + \lambda(1-2B) \tag{7} \]
жана \(i<j\) үчүн off-diagonal элементтерди:
\[ Q_{ij} = 2q\tilde{\Sigma}_{ij} + 2\lambda + 2\lambda\delta_{div} \left( |\rho_{ij}|-0.3 \right)_{+}. \tag{8} \]
түрүндө түзөт.
Бул жерде:
- \(q\in\{0.3,0.5,0.7\}\): risk-aversion параметри,
- \(\tilde{\Sigma}\): нормалдаштырылган ковариация,
- \(\tilde{\mu}\): нормалдаштырылган күтүлгөн киреше,
- \(\lambda\): cardinality penalty,
- \(B\): тандала турган максат активдердин саны,
- \(\rho_{ij}\): актив жуптарынын корреляциясы,
- \(\delta_{div}=0.3\): diversification penalty салмагы.
\((z)_+\) оң-бөлүк оператору; \(z\leq0\) болсо 0, \(z>0\) болсо \(z\) алынат. Демек, кошумча диверсификация жазасы болгону:
\[ |\rho_{ij}|>0.3 \]
болгон актив жуптарында ишке кирет.
GARCH менен Калибрленген \(\lambda\) Эмне Үчүн Колдонулат?
Булак cardinality жазасын ар бир рынок үчүн кол менен кайра жөндөөнүн ордуна жаза масштабын QUBO objective көлөмүнө байлап, GARCH(1,1) шарттуу волатилдүүлүгү менен динамикалык көбөйтөт; мунун аркасында жогорку волатилдүүлүк мезгилинде жаза жумшарып, тынч режимде күчөйт, бирок бул түзүлүштүн статикалык \(\lambda\)га түз артыкчылыгын бөлүп көрсөткөн өзүнчө абляция изилдөөсү жүргүзүлгөн эмес.
Негизги \(\lambda\) формуласы
\[ \lambda = \gamma_{target} \frac{ \|Q_{obj}\|_{\infty} }{ 2B-1 } \phi_{GARCH}, \qquad \gamma_{target}=3.0. \tag{9} \]
\(\|Q_{obj}\|_{\infty}\) QUBOнун жазадан тышкаркы objective масштабын көрсөткөн infinity norm. \(2B-1\) менен масштабдоо cardinality өлчөмү өзгөргөндө жазанын objectiveке салыштырмалуу ашыкча чоңоюп же кичирейип кетишин алдын алууну көздөйт.
GARCH оңдоо фактору:
\[ \phi_{GARCH} = \mathrm{clip} \left( \frac{ \bar{\sigma}_{LW} }{ \bar{\sigma}_{GARCH} }, \frac{1}{3}, 2 \right). \tag{10} \]
менен эсептелет.
Бул жерде \(\bar{\sigma}_{LW}\) Ledoit-Wolf негизиндеги волатилдүүлүк масштабын, \(\bar{\sigma}_{GARCH}\) GARCH(1,1) шарттуу волатилдүүлүк масштабын билдирет.
Шарттуу волатилдүүлүк өссө \(\bar{\sigma}_{GARCH}\) чоңоёт, катыш азаят жана:
\[ \phi_{GARCH}<1 \]
болушу мүмкүн; ошентип cardinality жазасы жумшарат. Тынчыраак режимде:
\[ \phi_{GARCH}>1 \]
болушу мүмкүн жана жаза күчөйт. clip операциясы факторду \(1/3\) менен 2нин ортосунда чектейт. GARCH fitting ийгиликсиз болсо:
\[ \phi_{GARCH}=1 \]
колдонулуп, статикалык жаза масштабына кайтарылат.
\(\lambda\) үчүн үч диагностикалык тест
- Ratio Test: \(\lambda(2B-1)/\|Q_{obj}\|_{\infty}\) катышы 2–5 аралыгында болушу күтүлөт. Булак 2ден төмөн маанини жетишсиз cardinality жазасы, 5тен жогоруну return signalды басып калышы мүмкүн болгон ашыкча жаза деп чечмелейт.
- Sensitivity Test: \(\lambda\) жана \(10\lambda\) чечимдеринин ортосунда кеминде %40 asset overlap талап кылынат.
- Energy Gap Test: Эң жакшы \(B\)-активдүү чечимдин QUBO энергиясы эң жакшы \(B+1\)-активдүү чечимден сөзсүз төмөн болушу керек.
Булакта Ratio Test конфигурациялардын %90дан көбүндө өтөт. Sensitivity Test айрыкча крипто рыногунун 126 күндүк кыска lookback учурларында көбүрөөк ийгиликсиз болот. GARCH fitting ийгиликтүү болгондо \(\phi_{GARCH}\) болжол менен 0,8–1,6 аралыгында байкалган жана бул \(\lambda\)да болжол менен эки эсе өзгөрүү жарата алары кабарланган.
Simulated Annealing эмне үчүн колдонулат?
QUBO cardinality-constrained asset selection комбинатордук оптималдаштыруу маселеси. Изилдөө физикалык quantum annealer колдонбойт; бардык оптималдаштыруу классикалык жабдыкта simulated annealing менен жүргүзүлөт.
Биринчи этапта neal.SimulatedAnnealingSampler колдонулат:
- \(N_{reads}=1000\),
- \(N_{sweeps}=3000\),
- \(n_{seeds}=5\) көз карандысыз random seed.
Эң төмөн QUBO энергиясы бар чечим сакталат.
Swap-SA cardinalityни кантип сактайт?
Стандарттык SA бир битти өзгөртсө тандалган активдердин саны \(B\)ден четтеп кетиши мүмкүн. Swap-SA анын ордуна бир кадамда:
- тандалган топтомдон бир активди чыгарат,
- тандалбаган топтомдон бир активди кошот,
- ошондуктан жалпы тандалган активдердин санын өзгөртпөйт.
Алмашууну кабыл алуу ыктымалдыгы:
\[ P_{\mathrm{accept}} = \min \left( 1, e^{-\Delta E/T} \right). \]
Энергия төмөндөсө \(\Delta E\leq0\) болгондуктан алмашуу кабыл алынат. Энергия өссө, айрыкча температура \(T\) жогору болгондо, локалдык минимумдан чыгуунун мүмкүнчүлүгү үчүн белгилүү ыктымалдык менен начарлатуучу кадамдар да кабыл алынышы мүмкүн.
Температура геометриялык түрдө төмөндөйт:
\[ T_r = T_0 \left( \frac{T_{end}}{T_0} \right)^{r/(N_{reads}-1)}, \]
\[ T_0=0.5\|Q\|_{\infty}, \qquad T_{end}=10^{-4}T_0. \tag{11} \]
Swap түзүлүшүнүн аркасында издөө бою:
\[ \sum_i x_i=B \]
сакталат.
Warm-start жана majority-vote түзүлүшү
Чечим агымы төрт кадамдан турат:
- neal SA иштетилип, эң төмөн энергиялуу \(x^\ast_{neal}\) сакталат.
- Swap-SA өзүнчө баштапкы чекиттен иштетилип, \(x^\ast_{swap}\) алынат.
- Эки чечимдин ичинен QUBO энергиясы төмөнү сакталат.
- Cardinality дагы эле айырмаланса, diagonal \(Q\) упайына ылайык informed enforcement колдонулат.
Мындан тышкары, беш көз карандысыз swap-SA чынжыры иштетилет. Активдин беш чечимдеги тандалуу орточосу кеминде 0,5 болсо, consensus портфелинде тандалган деп эсептелет.
Булак криптодон башка төрт рынокто seedдер арасындагы QUBO energy стандарттык четтөөсү орточо энергиянын %5инен төмөн экенин жана asset consistency мааниси Индия, АКШ, Европа жана Японияда 0,85тен жогору экенин билдирет. Крипто рыногунда режимдин туруксуздугу менен бирге чечим вариациясы жогору.
Тандалган активдердин салмактары кантип аныкталат?
QUBO актив тандоону аткаргандан кийин selected set \(S\) үстүндө классикалык mean-variance маселеси чечилет:
\[ \min_w \quad w^\top\Sigma_S w - q(\mu_S-r_f)\cdot w \]
төмөнкү чектөөлөр менен:
\[ \sum_i w_i=1, \qquad w_{\mathrm{floor}} \leq w_i \leq w_{\max}^{(m)}. \tag{12} \]
Булак төмөнкү салмак чегин:
\[ w_{\mathrm{floor}} = \min \left( \frac{1}{5|S|}, \frac{0.9}{|S|} \right) \]
деп берет. Максат — бир активге же бир нече бурчтук чечимге ашыкча топтолууну азайтуу.
Solver ирети:
CLARABEL → SCS → ECOS
түрүндө. Булардын баары ийгиликсиз болсо minimum-variance fallback, ал да ийгиликсиз болсо equal-weight портфель колдонулат.
Backtest маанисинин өзгөрүшү
Булак портфель маанисин:
\[ V_t = V_{t-1} \left( w^\top R_t \right) \tag{13} \]
менен жаңылайт. \(R_t\) gross daily return vector катары аныкталгандыктан, \(w^\top R_t\) күндүк портфель өсүү көбөйткүчү болуп саналат.
Көрсөткүч метрикалары
Out-of-sample Sharpe:
\[ \mathrm{Sharpe} = \frac{ \bar r_p^{excess} }{ \sigma_p } \sqrt{252}. \]
Risk-free rate алынгандан кийинки күндүк excess return орточосунун күндүк волатилдүүлүккө катышы жылдыкташтырылат.
Жылдыкташтырылган киреше:
\[ R_{ann} = (1+R_{total})^{252/T_{OOS}}-1. \]
Булак \(T_{OOS}<60\) болгондо бул метриканы NaN деп билдирет.
Out-of-sample волатилдүүлүк:
\[ \sigma_{OOS} = \mathrm{std}(r_p)\sqrt{252}. \]
Максималдуу drawdown:
\[ \mathrm{MaxDD} = \min_t \left( \frac{ V_t }{ \max_{s\leq t}V_s } -1 \right). \]
Маани канчалык терс болсо, портфель мурдагы чокусунан ошончолук терең түшкөн.
Diversification ratio:
\[ DR = \frac{ w^\top\sigma }{ \sqrt{w^\top\Sigma w} }, \qquad \sigma_i=\sqrt{\Sigma_{ii}}. \]
Булак ошондой эле risk-free-rate-adjusted annualised return билдирет.
Рынок боюнча параметрлер
| Параметр | Индия | АКШ | Европа | Япония | Крипто |
|---|---|---|---|---|---|
| Risk-free rate (%) | 6,5 | 5,25 | 3,5 | 0,1 | 0,0 |
| Transaction cost (bp/side) | 60 | 20 | 30 | 20 | 40 |
| Rebalance period (күн) | 63 | 63 | 42 | 42 | 21 |
| Максималдуу бир-актив салмагы (%) | 40 | 35 | 35 | 40 | 25 |
| Максималдуу жылдык волатилдүүлүк | 0,75 | 0,60 | 0,60 | 0,70 | 5,00 |
| Максималдуу pairwise correlation | 0,65 | 0,80 | 0,80 | 0,85 | 0,75 |
| FR rolling window (күн) | 21 | 14 | 14 | 21 | 7 |
| Benchmark | NIFTY 50 | S&P 500 | STOXX 50 | Nikkei 225 | BTC |
Lookahead жана топтолуу текшерүүлөрү
Булак үч диагностикалык текшерүүнү колдонот:
- Lookahead Bias Check: толук мезгил менен түзүлгөн аалам pre-test data гана колдонулуп түзүлгөн аалам менен салыштырылат; overlap %90дан төмөн болсо run
SUSPECTдеп белгиленет. - Benchmark Parity Check: sampled universe үстүндөгү equal-weight портфель жергиликтүү benchmark кирешеси менен салыштырылат.
- Concentration Audit: Herfindahl effective-N, maximum weight жана top-3 weight concentration катталат.
Булак бул текшерүүлөрдүн аныктамасын берет, бирок канча run SUSPECT деп белгиленгенин жыйынтык түрүндө билдирбейт. Ошондуктан “lookahead bias толугу менен жок кылынды” деген жыйынтык чыгарууга болбойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Эксперимент grid-и
| Өлчөм | Маанилер |
|---|---|
| Рыноктор | Индия, АКШ, Европа, Япония, Крипто |
| Аалам өлчөмү \(u\) | 10, 20, 30, 40, 50 |
| Cardinality ratio \(r\) | 0,2; 0,3; 0,4 |
| Risk aversion \(q\) | 0,3; 0,5; 0,7 |
| Lookback | 126, 252, 504 күн |
| Diversification penalty \(\delta_{div}\) | 0,3 — туруктуу |
Ар башка \(r\) маанилери бир эле \(B\) маанисине тегеректелген duplicate комбинациялар алынып салынгандан кийин ар бир рынок үчүн эң көп 225 QUBO конфигурациясы жана аларга туура келген MPT run-дары бааланган.
Бардык grid орточосунда QUBO жана MPT
| Рынок | QUBO | MPT | Grid орточосунда жогору |
|---|---|---|---|
| Индия | 0,2059 | 0,1944 | QUBO |
| АКШ | 1,0462 | 1,0679 | MPT |
| Европа | 0,3431 | 0,3176 | QUBO |
| Япония | 0,7688 | 0,8097 | MPT |
| Крипто | 0,1815 | 0,2229 | MPT |
Бул таблица QUBO орточо эсепте беш рыноктун баарында артык эмес экенин ачык көрсөтөт. QUBO Индия менен Европада, MPT болсо АКШ, Япония жана криптодо жогору grid-mean Sharpe берген.
Жылдыкташтырылган киреше жана максималдуу drawdown
| Рынок | QUBO жылдык киреше | MPT жылдык киреше | QUBO Max DD | MPT Max DD |
|---|---|---|---|---|
| Индия | 0,0979 | 0,0949 | -0,1617 | -0,1663 |
| АКШ | 0,3488 | 0,3685 | -0,2318 | -0,2410 |
| Европа | 0,0948 | 0,0918 | -0,2398 | -0,2462 |
| Япония | 0,2108 | 0,2354 | -0,2189 | -0,2322 |
| Крипто | -0,0122 | 0,0049 | -0,3574 | -0,3491 |
Орточо максималдуу drawdown QUBO үчүн Индия, АКШ, Европа жана Японияда MPTге караганда тайызыраак. Крипто рыногунда болсо QUBOнун орточо drawdown мааниси начарыраак.
QUBO Классикалык Markowitz MPTден Жакшыбы?
Булак шартсыз артыкчылыкты көрсөтпөйт: бардык параметр grid-и орточолонгондо QUBO Индия менен Европада гана жогору Sharpe берсе, MPT АКШ, Япония жана криптодо алдыда; бирок ар бир рыноктун эң жакшы конфигурациясы салыштырылганда QUBO беш рыноктун төртөөсүндө MPTден өтөт, жалгыз өзгөчөлүк — Япония.
Эң жакшы конфигурациялардын Sharpe салыштыруусу
| Рынок | Эң жакшы QUBO | Эң жакшы MPT | QUBO+Rebal | Ишке ашкан drift-rebalance |
|---|---|---|---|---|
| Европа | 1,68 | 1,53 | -0,35 | 4 |
| АКШ | 1,09 | 1,05 | 0,99 | 0 |
| Крипто | 1,20 | 1,17 | 0,55 | 9 |
| Индия | 0,89 | 0,45 | 0,99 | 0 |
| Япония | 0,69 | 0,82 | 0,67 | 0 |
Бул таблицада эки башка тандоо логикасы бар: static QUBOнун өзүнүн эң жакшы grid конфигурациясы жана QUBO+Rebalдын өзүнүн эң жакшы walk-forward grid конфигурациясы өз-өзүнчө тандалат. Ошондуктан, мисалы, Индияда 0×RB деп жазылганына карабастан QUBO+Rebal үчүн 0,99 жана өзүнчө static QUBO best үчүн 0,89 билдирилиши түз арифметикалык карама-каршылык эмес. Булактын ыкма түшүндүрмөсүнө ылайык 0×RB тиешелүү QUBO+Rebal конфигурациясында drift-triggered операция болбогонун жана ошол конфигурациянын салмактары өзүнүн underlying static QUBOсу менен бирдей калганын билдирет; эки саптагы “best” тандоосу ар башка grid конфигурацияларынан келиши мүмкүн.
Европа жыйынтыгы
Европада эң жакшы static QUBO Sharpe мааниси 1,68, MPT 1,53. Булак эки портфель 2025-жылдын апрель айынын тегерегиндеги болжол менен %22 рынок түшүүсүнө чейин жакын кыймылдаганын, андан кийин QUBO тезирээк калыбына келгенин билдирет.
QUBO+Rebal төрт кайра тең салмактоодон кийин -0,35 Sharpe берип, булакта static стратегиялардан жана пассивдүү benchmarkтан төмөн калган.
АКШ жыйынтыгы
АКШда эң жакшы QUBO жана MPT маанилери бири-бирине абдан жакын:
\[ 1.09 \quad \text{vs.} \quad 1.05. \]
QUBO+Rebal 0,99 Sharpe менен билдирилген жана 0×RB болгондуктан drift-triggered кайра тең салмактоо болгон эмес.
Крипто жыйынтыгы
Криптодо эң жакшы static QUBO Sharpe 1,20, MPT 1,17. Булак эки static стратегия тең болжол менен 1,6 миллион баштапкы мааниден 4,6 миллиондон жогору чокуга чыгып, андан кийин болжол менен 3 миллион деңгээлине кескин түшкөнүн; drawdownдар болжол менен -%40ка жеткенин билдирет.
QUBO+Rebal тогуз кайра тең салмактоо жасап, Sharpe 0,55ке түшкөн. Кайра тең салмактоо варианты тайызыраак, болжол менен -%25тен -%35ке чейинки drawdown аймагында калганы менен, булак транзакция жана салык чыгымдары киреше артыкчылыгын жок кылганын белгилейт.
Индия жыйынтыгы
Индия эң жакшы static конфигурацияларды салыштырууда изилдөөдөгү эң чоң QUBO–MPT айырмасын берет:
\[ \mathrm{Sharpe}_{QUBO}=0.89, \qquad \mathrm{Sharpe}_{MPT}=0.45. \]
Булак QUBO 2025-жылдын апрелинен кийин MPTден акырындап айырмаланып, айрым мезгилдерде тайызыраак drawdown көрсөткөнүн билдирет.
Япония жыйынтыгы
Япония эң жакшы конфигурация Sharpe катышында MPT QUBOдон жогору болгон жалгыз рынок:
\[ 0.82 \quad \text{vs.} \quad 0.69. \]
Ошол эле учурда булак MPTнин 2025-жылдын август–ноябрь раллисиндеги жогору кирешеси болжол менен -%30дан -%39га чейинки эки өзүнчө drawdown эпизоду менен коштолгонун жана QUBO тайызыраак drawdown профилин сактаганын баса белгилейт. Ошондуктан авторлор Япония жыйынтыгын бир эле Sharpe саны менен чечмелебейт.
Risk-return landscape
Булак бардык рынок, аалам өлчөмү, cardinality ratio, risk-aversion жана lookback комбинацияларын бир risk-return scatter үстүндө көрсөтөт. QUBO жана MPT чекит булуттарынын көп жагынан дал келиши grid-mean Sharpe жыйынтыктарында эки ыкма жалпысы менен жакын экенине шайкеш.
Рынок боюнча төмөн волатилдүүлүк аймактарында өнүккөн акция рыноктору тыгызыраак болсо, крипто жогорку волатилдүүлүк куйругунда үстөмдүк кылат. Булак муну санарип активдер үчүн колдонулган кыйла жогору volatility cap жана режимдин туруксуздугу менен байланыштырат.
Scatterдын чийки координаттары PDF ичинде таблица түрүндө берилбегендиктен Verianla жаңы чекит булутун түзбөйт.
Аалам өлчөмү боюнча чындап эмне табылды?
Булак \(u=10\) ааламдары чектелген диверсификациядан улам Sharpe бөлүштүрүүсүндө жогорку вариация көрсөткөнүн; \(u=30\)–50 болсо туруктуураак, бирок кээде төмөнүрөөк орточо Sharpe бере аларын жазат.
Ошол эле учурда QUBOнун MPTге карата артыкчылыгы \(u=20\)–30да эң жогору болушу күтүлөрүн айтат жана бул per-universe-size жыйынтыктар таблицага түшүрүлгөндө ырасталышы керектигин ачык белгилейт. Ошондуктан \(u=20\)–30 жыйынтыгы ырасталган негизги табылга катары берилбеши керек.
Lookback терезеси
Булак 252 күндүк lookback рыноктор арасында эң туруктуу out-of-sample көрсөткүч бергенин билдирет. 504 күндүк терезе, айрыкча криптодо тез режим өзгөрүүлөрүндө stale covariance бааларынан улам начарыраак калганы айтылат.
126 күндүк терезе эң жогорку Sharpe вариациясын жана айрыкча крипто менен Индияда көбүрөөк \(\lambda\) sensitivity-test ийгиликсиздигин жаратышы күтүлөрү жазылган. Булак бул акыркы билдирүүнү күтүм тилинде бергендиктен Verianla да ошол макамды сактайт.
GARCH-\(\lambda\)нын статикалык \(\lambda\)га артыкчылыгы түз өлчөндүбү?
Жок. Авторлор GARCH scaling айрыкча волатилдүүлүк режимдери тез өзгөргөн крипто рыногунда пайдалуу экенин талкуулаганы менен, static unscaled \(\lambda\) менен контролдонгон түз абляция бул пайданы такыраак бөлүп көрсөтөрүн жана муну келечекте жасоо керектигин ачык белгилешет.
Forbes-Rigobon салымы
Талкуу бөлүмүндө авторлор FR оңдоосу жок Ledoit-Wolf корреляциялары жогорку дисперсия мезгилдеринде ашыкча бааланууга жакын экенин жана бул өтө консервативдүү портфелдерге алып келиши мүмкүн экенин белгилешет. Эң көрүнүктүү жакшыртуу Индия менен Япониянын бааланган корреляция түзүлүшүндө экени чечмеленет.
Бирок булак өзүнчө FR-off / FR-on көрсөткүч таблицасын бербегендиктен, Verianla анын Sharpeга так таасир өлчөмүн чыгарбайт.
QUBO+Rebal эмне үчүн автоматтык жакшыртуу болгон жок?
Walk-forward вариантында ар бир rebalance чекитинде:
- аалам кайра үлгүлөнөт,
- \(\hat{\mu}\) жана \(\hat{\Sigma}\) кайра бааланат,
- GARCH-\(\lambda\) кайра эсептелет,
- QUBO кайра чечилет,
- портфель салмактары кайра оптималдаштырылат.
Мындан тышкары, максат салмактан четтөө акция рынокторунда %5тен, криптодо %8ден ашса эрте drift-triggered rebalance жасалышы мүмкүн. Керексиз майда операцияларды азайтуу үчүн no-trade band акция рынокторунда %2, криптодо %3.
Ар бир ишке ашкан кайра тең салмактоодо рынок боюнча transaction cost жана кыска/узак мөөнөттүү capital-gains tax эске алынат.
Булакта Европа жана крипто drift trigger чынында иштеген эки рынок. Бул эки рынокто транзакция жана салык чыгымдары кайра оптималдаштыруунун пайдасынан чоң болуп, QUBO+Rebal static стратегиялардан артта калган.
Статистикалык маанилүүлүк чеги
Булак QUBO менен MPTнин портфель көрсөткүч айырмалары үчүн классикалык гипотеза тестин, p-маанини, confidence interval же effect-size анализин бербейт. QUBO solver туруктуулугу үчүн seedдер арасындагы energy standard deviation жана asset consistency билдирилет; бирок булар портфель киреше айырмасынын статистикалык маанилүүлүгү менен бир нерсе эмес.
Ошондуктан, мисалы, Индиядагы 0,2059 менен 0,1944 grid-mean Sharpe айырмасы же АКШдагы 1,0462 менен 1,0679 айырмасы булак тарабынан “статистикалык жактан маанилүү” деп көрсөтүлгөн эмес.
Изилдөө колдогон жыйынтыктар
- Cardinality-preserving swap-SA издөө бою так \(B\) актив шарты сакталган иш жүзүндө колдонулуучу QUBO чечим ыкмасы.
- GARCH негизиндеги \(\lambda\) механизми ар башка волатилдүүлүк режимдеринде жаза көлөмүн автоматтык өзгөрткөн.
- Ratio Test булак тарабынан конфигурациялардын %90дан көбүндө ийгиликтүү деп табылган.
- Криптодон башка төрт рынокто swap-SA majority-vote чечимдери жогорку asset consistency көрсөткөн.
- Grid орточосунда QUBO жана MPT жалпысы менен бири-бирине жакын; эч бир ыкма беш рыноктун баарында орточо Sharpe боюнча үстөмдүк кылбайт.
- Эң жакшы конфигурация салыштыруусунда QUBO беш рыноктун төртөөсүндө MPTнин Sharpe катышынан ашкан.
- Японияда эң жакшы MPT Sharpe жогору; QUBO болсо тайызыраак drawdown профилин көрсөткөн.
- Drift-triggered QUBO+Rebal Европа жана криптодо транзакция жана салык чыгымдарын жапкан эмес.
Изилдөө колдобогон жыйынтыктар
- QUBO бардык рынокто же бардык мезгилде MPTден артык экени көрсөтүлгөн эмес.
- GARCH-\(\lambda\) статикалык \(\lambda\)га салыштырмалуу Sharpe катышын канчага жогорулатканы түз абляция менен өлчөнгөн эмес.
- QUBO \(u=20\)–30 ааламдарда так эң чоң артыкчылык берет деген жыйынтык азырынча таблицалык натыйжа менен ырасталган эмес.
- Бир гана 252 күндүк backtest узак мөөнөттүү инвестиция көрсөткүчүнө кепилдик эмес.
- Булак физикалык quantum annealer колдонгон эмес; чечим классикалык CPU simulated annealingге негизделет.
- QUBO energy төмөн болушу чыныгы out-of-sample Sharpe сөзсүз жогору болот дегенди билдирбейт.
- Кайра тең салмактоону көбүрөөк жасоо көрсөткүчтү сөзсүз жакшыртат деп көрсөтүлгөн эмес.
- Булак жыйынтыктары инвестициялык кеңеш же келечектеги кирешеге кепилдик болуп саналбайт.
Негизги чектөөлөр
Бир out-of-sample терезеси: Авторлордун өз чектөөлөр бөлүмүнө ылайык, эксперимент 2025-жыл үчүн бир гана 252 күндүк backtest терезесин камтыйт. Non-overlapping көп жылдык rolling тесттер жүргүзүлгөн эмес.
Режим сезгичтиги: Финансылык return бөлүштүрүүлөрү стационардуу эмес. Айрыкча криптодо кыска lookback ызы-чуулуу, узун lookback болсо эски режимдерди алып жүрүшү мүмкүн.
QUBO жана weight allocation эки этаптуу: Актив тандоо менен салмак бөлүштүрүү өзүнчө чечилгендиктен joint optimisation жасалбайт. Авторлор келечекте экөөнү бир QUBOго бириктирүүнү сунушташат.
Diversification penalty эвристикалык: Корреляция чеги 0,3 жана \(\delta_{div}=0.3\) булак тарабынан heuristic катары белгиленген; cross-validation менен оптималдаштырылган эмес.
Static-\(\lambda\) абляциясы жок: GARCH scalingдин өзгөчө салымын башка бөлүктөрдөн толук ажыраткан түз контролдонгон эксперимент жүргүзүлгөн эмес.
Статистикалык inference чектелүү: Стратегия көрсөткүч айырмалары үчүн p-маани жана confidence interval билдирилген эмес.
Universe Table 2 кайра өндүрүлүү маселеси: Волатилдүүлүк чыпкасынан кийин \(u=50\)ден аз актив калган айрым рыноктордо clusteringден кийин 50 активге кантип кайра жеткени булакта түшүндүрүлгөн эмес.
Программалык версиялар толук pin кылынган эмес: Python 3.12 так көрсөтүлгөнү менен dimod, neal, cvxpy, scikit-learn, arch жана yfinance үчүн версия талаасында “Latest” гана жазылган. Бул келечекте так ошондой environment reproduction үчүн белгисиздик жаратышы мүмкүн.
Масштаб: Изилдөө \(n\leq50\) тегерегиндеги негизги эксперименттерге көңүл бурат. Авторлор \(n>100\) үчүн tensor-network QUBO solverлерин же физикалык quantum annealerлерди келечектеги иш катары сунушташат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Multi-Market QUBO Portfolio Selection with Simulated Annealing and GARCH-Calibrated Penalties
Авторлор: Vivek Lakshman; Yashh Gokullgandhi; Vaishnavi Singh; Sudhir Ranjan Jain; Ashwini Dalvi; Irfan Siddavatam.
Авторлордун тартиби: Булактагы тартип өзгөртүлбөй сакталган.
Мекеме: Алты автор тең PDFде K J Somaiya School of Engineering аффилиациясы менен көрсөтүлгөн.
Тең салым: PDFде тең салым же тең биринчи автор белгиси аныкталган эмес.
Corresponding author: PDFде өзүнчө белгиленген corresponding author аныкталган эмес; бардык авторлордун e-mail даректери биринчи бетте өз-өзүнчө берилген.
Булак түрү: Preprint. PDFнин жогорку аталышында ачык “A PREPRINT” деп жазылган.
PDF ичиндеги жарыя датасы: Көрсөтүлгөн эмес. Биринчи беттеги дата талаасында “date” гана бар; ошондуктан так жарыя датасы булак текстинен чыгарылган эмес.
Файл metadataсы: PDF файл metadataсы 3 Сентябрь 2026 түзүлгөн датаны көрсөтөт; бул техникалык файл датасы библиографиялык жарыя датасы катары кабыл алынган эмес.
Zenodo DOI: Жүктөлгөн файлдын аталышы 10.5281/zenodo.22809089 идентификаторун камтыйт. Расмий Zenodo record metadataсы бул изилдөө даярдалып жатканда web аркылуу көз карандысыз жеткиликтүү болбогондуктан DOIнин каттоо датасы, resource type жана лицензия талаалары өзүнчө ырасталган деп эсептелген эмес.
Журнал / конференция: PDF ичинде рецензияланган журнал же конференция аталышы берилген эмес.
Рецензиялоо абалы: Булак өзүн preprint деп аныктагандыктан рецензияланган жарыя катары берилген эмес.
Лицензия: Жүктөлгөн PDF текстинде ачык Creative Commons же башка кайра колдонуу лицензиясы аныкталган эмес. Лицензия ойлоп табылган эмес.
Каржылоо: PDFде өзүнчө funding statement аныкталган эмес.
Кызыкчылыктардын кагылышы: PDFде өзүнчө conflict-of-interest statement аныкталган эмес.
CRediT / автор салымдары: Өзүнчө CRediT contribution statement аныкталган эмес.
Маалымат булагы: Беш рынок үчүн баа жана соода көлөмү маалыматтары yfinance аркылуу жүктөлгөн. Benchmarkтар NIFTY 50, S&P 500, EURO STOXX 50, Nikkei 225 жана BTC.
Маалымат мезгили: 2022-жылдын январь айы–2026-жылдын январь айы.
Out-of-sample баалоо: Булактын чектөөлөр бөлүмүнө ылайык, 2025-жылы бир 252 күндүк OOS backtest терезеси.
Рыноктор: Индия, АКШ, Европа, Япония жана крипто.
Жалпы ticker: 250.
Негизги оптималдаштыруу: Cardinality-constrained QUBO asset selection + simulated annealing; тандоодон кийин mean-variance weight optimisation.
Ковариация: Ledoit-Wolf shrinkage + Forbes-Rigobon гетероскедастикалуулукту оңдоо; \(T/n<5\) болгондо жалпы дисперсиянын кеминде %80ин түшүндүргөн PCA фактордук модели fallback.
Күтүлгөн киреше: James-Stein shrinkage.
Cardinality penalty: Objective-anchored жана GARCH(1,1)-scaled \(\lambda\), \(\gamma_{target}=3.0\).
Diversification penalty: \(\delta_{div}=0.3\); \(|\rho_{ij}|>0.3\) жуптарда ишке кирет.
Стандарттык SA: 1.000 reads × 3.000 sweeps × 5 random seed.
Swap-SA: Ар бир кадамда бир тандалган жана бир тандалбаган актив алмашат; cardinality издөө бою туруктуу.
Consensus: Беш көз карандысыз swap-SA seed үстүндө majority vote.
Weight solver: CLARABEL → SCS → ECOS; андан кийин minimum-variance жана equal-weight fallback.
Параметр grid-и: \(u\in\{10,20,30,40,50\}\); \(r\in\{0.2,0.3,0.4\}\); \(q\in\{0.3,0.5,0.7\}\); lookback \(\in\{126,252,504\}\) күн.
Конфигурациялардын саны: Duplicate cardinality комбинациялары алынып салынгандан кийин ар бир рынок үчүн эң көп 225 QUBO конфигурациясы жана matching MPT run.
Көрсөткүч метрикалары: OOS Sharpe ratio, annualised return, OOS volatility, maximum drawdown, diversification ratio жана risk-free-rate-adjusted annualised return.
Программалык камсыздоо: Python 3.12; dimod; neal; cvxpy; scikit-learn; arch; yfinance; pandas/numpy. Пакеттердин көбүндө булак exact version ордуна “Latest” деп жазат.
Булак ичиндеги маанилүү карама-каршылык: 2-таблица \(u=50\) шартында волатилдүүлүк чыпкасынан кийин айрым рыноктордо 50дөн аз актив калганын, бирок clusteringден кийин кайра 50 актив алынганын көрсөтөт; жетишпеген активдер кандай толукталганы ыкма текстинде түшүндүрүлгөн эмес.
Булак ичиндеги ырасталбаган күтүм: \(u=20\)–30 аралыгында QUBO артыкчылыгы эң жогору болот деген билдирүү булакта “expected” катары берилет жана өзүнчө таблицага түшүрүлүп ырасталышы керектиги белгиленет; өлчөнгөн так жыйынтык катары берилген эмес.
GARCH абляция чеги: GARCH-scaled \(\lambda\) менен static \(\lambda\)ны түз ажыраткан салыштыруу жүргүзүлгөн эмес жана авторлор муну future work катары калтырган.
Эң маанилүү жыйынтык: Бардык grid орточосунда QUBO жана MPT бири-бирине жакын жана эч бир ыкма бардык рыноктордо артык эмес. Эң жакшы конфигурация салыштыруусунда QUBO беш рыноктун төртөөсүндө MPTден жогору; Япония — өзгөчөлүк.
Эң маанилүү практикалык каршы-жыйынтык: Walk-forward кайра оптималдаштыруу Европа жана криптодо ишке ашкан транзакция жана салык чыгымдарын жаба алган эмес; кайра тең салмактоо мүмкүнчүлүгү автоматтык көрсөткүч өсүшүн камсыз кылган эмес.
Эң маанилүү методологиялык чек: Натыйжалар бир гана 252 күндүк out-of-sample терезесине негизделгендиктен жана стратегия көрсөткүч айырмалары үчүн inferential significance анализи билдирилбегендиктен, узак мөөнөттүү же режимдер аралык артыкчылык тууралуу жыйынтык чыгарууга болбойт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген