


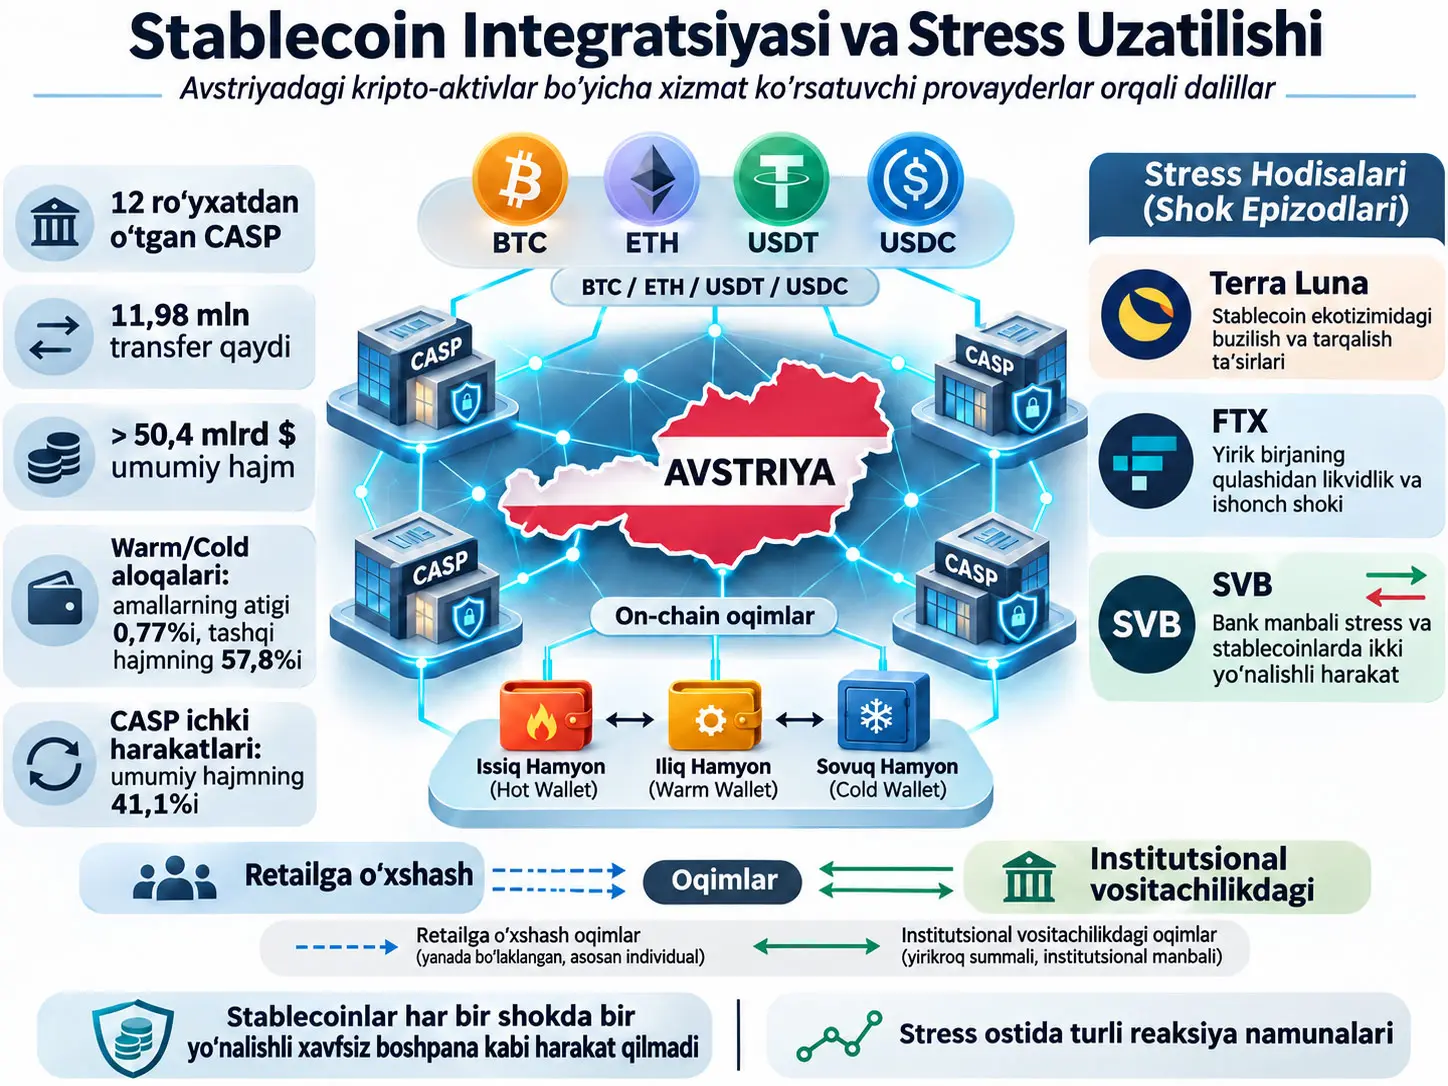
Kripto-aktivlar boʻyicha xizmat koʻrsatuvchi provayder (Crypto-Asset Service Provider, CASP) — kripto-aktivlarni saqlash, sotib olish-sotish, buyurtmalarni ijro etish, portfelni boshqarish yoki shunga oʻxshash xizmatlarni professional ravishda taqdim etadigan va foydalanuvchilar bilan blockchain infratuzilmasi oʻrtasida vositachilik qila oladigan tashkilotdir. Ushbu tadqiqot Avstriyada 2024-yil oxirida roʻyxatdan oʻtgan 12 CASP tartibga soluvchi organga bildirgan blockchain manzillaridan foydalanib, Bitcoin (BTC), Ether (ETH), Tether (USDT) va USD Coin (USDC) harakatlarini 31-may 2025-yilgacha tranzaksiya darajasida qayta quradi hamda Terra Luna, FTX va Silicon Valley Bank (SVB) inqirozlari vaqtida turli kontragent guruhlari qanday munosabat bildirganini oʻrganadi.
Ma’lumotlar toʻplami 11.980.687 aktiv transferi va 3.214.643 noyob blockchain tranzaksiyasini oʻz ichiga oladi; CASP nazoratidagi hamyonlar orqali oʻtgan jami tarixiy dollar qiymati 50,4 milliard dollardan oshadi. Umumiy hajmning %65,53-i BTC, %15,90-i ETH, %15,47-i USDT va %3,10-i USDC hissasiga toʻgʻri keladi. Shundan taxminan 30 milliard dollari Avstriya CASP-lari bilan registry tashqarisidagi bozor ishtirokchilari oʻrtasidagi harakatlardan iborat boʻlsa, Avstriya CASP-larining oʻzaro jami transfer hajmi atigi taxminan 5,8 million dollarni tashkil etadi. Taxminan 20,7 milliard dollar, ya’ni umumiy hajmning %41,1-i esa ayni CASPning oʻz hamyonlari orasidagi ichki harakatlardir.
Tadqiqot tashqi kontragentlarning haqiqiy shaxsini bevosita kuzata olmagani uchun ularni qat’iy tarzda “individual investor” yoki “muassasa” deb belgilamaydi. Buning oʻrniga ikkita on-chain signaldan foydalanadi: manzil CASPning warm/cold wallet qatlamiga tegishgan-tegishmagani va ayni manzilning blockchaindagi jami tranzaksiya faolligi odatiy taqsimotdan ancha yuqori boʻlgan-boʻlmagani. Ushbu ikki mezonga koʻra manzillar retail-like (RL), high-confidence institutional (HI) va ikki turdagi low-confidence institutional (LI) guruhlariga ajratiladi. Bu tasnif shaxsni aniqlash emas, balki manba tomonidan ochiqchasiga proxy asosidagi va evristik operatsion tasnif sifatida ta’riflanadi.
Asosiy strukturaviy natija shuki, tranzaksiyalar soni bilan iqtisodiy hajm bir xil aktor guruhida toʻplanmaydi. Warm/cold wallet bilan amalga oshirilgan tranzaksiyalar tashqi transferlarning atigi %0,77-ini tashkil etsa-da, tashqi hajmning %57,8-ini tashiydi. Bunga qarama-qarshi ravishda BTC va Ethereum zanjirlaridagi tashqi manzillarning taxminan %98-i past chastotali va retail-like xatti-harakat koʻrsatadi. Demak, tizimda son jihatdan juda koʻp past faollikli kontragent mavjud boʻlsa-da, pul qiymatining katta qismi oz sonli yuqori qiymatli kontragentlar bilan bogʻliq.
Uchta stress hodisasida bir xil xatti-harakat kuzatilmagan. Terra Luna qulashida, ayniqsa institutsional deb tasniflangan BTC oqimlarida ikki yoʻnalishli va qisqa muddatli qayta muvozanatlash xatti-harakati ajralib turgan. FTX inqirozi kuchaygani sari retail-like yechib olishlar BTC, ETH va boshqa aktivlarda oshgani; institutsional guruhda esa yirik depozit kirimlari kuzatilgani xabar qilingan. SVB inqirozida eng yaqqol reaksiya USDCda namoyon boʻlgan; retail-like USDC depozitlari oshgan bir paytda institutionally mediated USDC yechib olishlari teskari yoʻnalishda harakatlangan. Ushbu soʻnggi naqsh USDCni bevosita emitentdan nominal qiymatda redemption qilish imkoniyati institutsional hisoblar bilan cheklanganiga mos keladi.
Tadqiqot natijalari stablecoinlar stress davrlarida barcha foydalanuvchilar uchun muntazam ravishda “xavfsiz boshpana” vazifasini bajaradi degan qarashni qoʻllab-quvvatlamaydi. Biroq tadqiqotchilar CASP ichidagi savdolarni, mijozlarning yakuniy portfellarini yoki yechib olingan aktivlarning keyingi ishlatilishini kuzatmagani sababli faqat on-chain transferlardan bevosita portfel darajasidagi flight-to-safety xulosasini chiqarib boʻlmasligini alohida ta’kidlaydi.
CASP nima va ushbu tadqiqotda nega muhim?
CASP-lar foydalanuvchilarning kripto-aktivlar bilan oʻzaro ishlashini osonlashtiradigan markazlashgan vositachilardir; tadqiqot uchun ularning muhimligi shundaki, ular foydalanuvchi balanslarini oʻz ichki tizimlarida saqlagan holda haqiqiy blockchain aktivlarini provayder nazoratidagi ancha kam sonli hamyonlarda saqlaydi va shu tariqa kripto bozori harakatlari bilan an’anaviy moliyaviy tizim oʻrtasida kuzatilishi mumkin boʻlgan vositachilik qatlamini yaratadi.
Hot, warm va cold wallet farqi
CASPning blockchaindagi hamyon tuzilishi har bir mijoz alohida va doimiy blockchain hamyoniga ega boʻlgan oddiy tizim emas. Custodial CASP mijoz balanslarini oʻzining ichki, blockchaindan tashqarida yuritiladigan hisob daftarida qayd etishi, haqiqiy aktivlarni esa provayder nazorat qiladigan kamroq sonli blockchain manzillarida saqlashi mumkin.
Hot wallet — kundalik depozit va yechib olish operatsiyalari uchun internetga ulangan va operatsion jihatdan tez-tez ishlatiladigan hamyondir. Foydalanuvchi yuborgan kripto-aktiv avval foydalanuvchiga xos deposit address’ga kelishi, soʻng CASPning asosiy hot wallet’iga oʻtkazilishi mumkin.
Warm wallet va cold wallet esa yuqoriroq xavfsizlik va pastroq tranzaksiya chastotasi bilan bogʻliq saqlash qatlamlaridir. Manba ular ayniqsa xavfsiz saqlash, katta qiymatli harakatlar va ichki qayta muvozanatlash uchun ishlatilishini ta’kidlaydi.
Blockchain ma’lumoti nega oʻzi mamlakat darajasida yetarli emas?
Bitcoin va Ethereum kabi ochiq blockchain tizimlarida tranzaksiyalar koʻrinadi, biroq manzillar bevosita haqiqiy shaxs, kompaniya yoki mamlakat nomini olib yurmaydi. Shuningdek, blockchain tranzaksiya qaydida geografik koordinata yoki mamlakat maydoni mavjud emas. Shu sabab transferning Avstriya iqtisodiyoti bilan bogʻliqligini faqat blockchain qaydlaridan bevosita aniqlash mumkin emas.
Oldingi tadqiqotlar bu boʻshliqni IP manzili, exchange veb-trafigi, fiat savdo juftliklari, soʻrov ma’lumotlari yoki manzil clustering usullari kabi bilvosita koʻrsatkichlar bilan toʻldirishga uringan. Ushbu tadqiqotning ajralib turuvchi jihati Austrian Financial Market Authority tartibga soluvchi hisobot tizimidan olingan manzil–tashkilot mosligini ishlatishidir.
Registry 2024-yil oxirida FMAda roʻyxatdan oʻtgan 12 Avstriya CASP nazorat qilishi haqida bildirgan Bitcoin va Ethereum manzillarini oʻz ichiga oladi. Tashkilot nomlari va foydalanuvchi identifikatorlari tadqiqot ma’lumotlar toʻplamida pseudonymized shaklda saqlangan. Tadqiqot CASP manzillarini kengaytirish uchun clustering qoʻllamagan; chunki egalik mosligi bevosita tartibga soluvchi hisobotdan keladi.
Shu bilan birga, bu tuzilma mukammal emas. Hisobot majburiyati blockchain protokoliga emas, CASPga tatbiq etiladi. CASP nazorat qilayotgan manzilni bildirmasa, registry uni oʻz ichiga olmaydi. Tadqiqotchilar tahlil davomida Avstriya CASP-lariga tegishli boʻlishi ehtimol, ammo dastlabki registryda boʻlmagan oz sonli manzillarni aniqlaganini va ularni vakolatli organga ma’lum qilganini ta’kidlaydi.
Stablecoin nima va nega bankchilikdagi xususiy pulga oʻxshash vositalar bilan taqqoslanadi?
Fiat-backed stablecoin — qiymatini muayyan fiat valyutasiga, ushbu tadqiqotdagi misollarda AQSh dollariga, yaqin tutishni maqsad qiladigan xususiy emitentli raqamli talabdir. USDT va USDC kabi stablecoinlar emitentlarning likvid zaxiralar bilan qoʻllab-quvvatlash va mos hisoblar uchun nominal qiymatda redemption imkonini berish mexanizmlariga tayanadi.
Bu yerda muhim nuqta shundaki, barcha stablecoin egalari bir xil redemption huquqiga ega emas. Manba muhokama qiladigan ikki pogʻonali tuzilmada emitent bilan bevosita 1:1 nominal redemption odatda KYC/AML, minimal summa, toʻlov va vakolat shartlarini bajargan institutsional hisoblar uchun ochiq. Individual foydalanuvchilarning katta qismi esa stablecoinini bevosita emitentga topshirish oʻrniga ikkilamchi bozorda sotishi kerak.
Shuning uchun ayni stablecoin stressga uchraganda ikki investor turi uchun chiqish mexanizmi farq qilishi mumkin. Institutsional aktor stablecoinni CASPdan yechib olib, bevosita emitentda nominal qiymatda redemption qilishi mumkin, retail holder esa narx 1 dollardan pastga tushgan ikkilamchi bozorda sotishga majbur boʻlishi mumkin. Tadqiqotning SVB natijalarini talqin qilishda bu assimetriya markaziy rol oʻynaydi.
Ma’lumotlar toʻplami qanday yaratildi?
Tadqiqotchilar registryda joylashgan CASP manzillarini boshlangʻich nuqta sifatida olib, Bitcoin va Ethereum ledgerlarini skanerlagan; roʻyxatdagi manzillarga kelgan yoki ulardan chiqqan barcha transferlarni 31-may 2025-yilgacha ajratib olgan.
| Band | Manbada bildirilgan qiymat | Izoh |
|---|---|---|
| Roʻyxatdan oʻtgan Avstriya CASP | 12 | 2024-yil oxiri holatiga FMA roʻyxatidagi cohort |
| Oʻrganilgan aktivlar | BTC, ETH, USDT, USDC | BTC va ETH asosiy aktivlar; USDT va USDC asosiy fiat-backed stablecoinlar |
| Ma’lumot kesish sanasi | 31-may 2025 | On-chain transferlar shu sanagacha ajratib olindi |
| Aktiv transferi qaydi | 11.980.687 | Ayni blockchain tranzaksiyasi bir nechta asset-transfer qaydini yaratishi mumkin |
| Noyob tranzaksiya | 3.214.643 | Unique transaction soni |
| Jami tarixiy USD hajmi | > 50,4 milliard USD | Transfer kunidagi kundalik CoinGecko narxlari bilan USDga aylantirildi |
Jami 50,4 milliard dollarning aktivlar boʻyicha taqsimoti
| Aktiv | Jami hajmdagi ulush |
|---|---|
| Bitcoin (BTC) | %65,53 |
| Ether (ETH) | %15,90 |
| Tether (USDT) | %15,47 |
| USD Coin (USDC) | %3,10 |
Jami blockchain hajmi nega bevosita iqtisodiy faoliyat emas?
CASPning oʻz hot, warm va cold walletlari oʻrtasida qilgan transferlari blockchainda odatiy tranzaksiya kabi koʻrinadi. Ammo iqtisodiy jihatdan tizimga yangi mijoz yoki yangi kontragent qoʻshilmagan boʻlishi mumkin; faqat ayni tashkilot aktivi bir hamyondan boshqasiga koʻchgan boʻladi. Shu sabab tadqiqot jami hajmni uch qismga ajratadi.
| Oqim turi | Manbada bildirilgan miqdor | Ilmiy ma’nosi |
|---|---|---|
| CASP-to-Market | Taxminan 30 milliard USD | Avstriya CASP bilan registry tashqarisidagi aktorlar oʻrtasidagi tashqi bozor harakatlari |
| CASP-to-CASP | 3.040 transfer; taxminan 5,774 million USD | Ikki turli Avstriya CASP oʻrtasidagi bevosita on-chain transferlar |
| Within-CASP | 798.196 transfer; taxminan 20,7 milliard USD | Ayni CASPning oʻz hamyonlari oʻrtasidagi internal bookkeeping harakatlari |
| Within-CASP hajm ulushi | %41,1 | Jami on-chain hajmning muhim qismi yangi iqtisodiy kontragent faolligi emas |
Tashqi bozor oqimlarida jami inflow taxminan 15,1 milliard dollar, outflow esa taxminan 14,6 milliard dollar sifatida hisobot qilinadi. Avstriya CASP-lari oʻrtasidagi atigi taxminan 5,8 million dollarlik hajm bu tashkilotlar on-chain darajasida asosan bir-biri bilan emas, global kripto ekotizim bilan bogʻlanganini koʻrsatadi.
Tranzaksiya hajmlari qanday taqsimlanadi?
Kontragent tranzaksiyalarining taqsimoti keskin oʻngga ogʻgan. Median noyob tranzaksiya qiymati ETH uchun taxminan 206 dollar, BTC uchun taxminan 544 dollar. Bunga qarama-qarshi ravishda 95-persentil ETHda taxminan 5.000 dollar, BTCda taxminan 21.000 dollar darajasida.
Eng katta BTC tranzaksiyasi taxminan 287,5 million dollar boʻlib, boshqa oʻrganilgan aktivlardagi eng katta tranzaksiyalarning taxminan 13,5–20,8 million dollar oraligʻidagi qiymatlaridan bir tartib darajasidan ham yuqori. Shu sabab oʻrtacha tranzaksiya hajmi tipik tranzaksiyani ifodalashda yetarli boʻlmasligi mumkin.
CASP ichidagi hamyon harakatlari qanday kuzatildi?
Tadqiqotchilar CASP-larning oʻz hamyonlari orasidagi mablagʻ harakatlarini ajratish uchun ikki bosqichli tracing yondashuvini ishlab chiqqan. Birinchi bosqichda har bir CASP va aktiv uchun yoʻnaltirilgan tarmoq qurilgan; hamyon tugunlari uchun in-degree, out-degree, PageRank, eigenvector centrality va betweenness centrality kabi tarmoq koʻrsatkichlari hisoblanib, ehtimoliy hub walletlar aniqlangan.
Ikkinchi bosqichda ayni transaction identifier va ayni transfer qiymati orqali bogʻlangan ketma-ket tranzaksiyalar moslashtirilgan; oraliq hamyonga kirgan mablagʻ ayni CASP ichidagi hub walletga yoʻnalgan-yoʻnalmagani kuzatilgan. Bitcoin UTXO asosidagi, Ethereum esa account-based tuzilishga ega boʻlgani sabab preprocessing bosqichlari bir xil emas. Bitcoin tranzaksiyalaridagi koʻp input/output tuzilmasi tufayli ayrim qaydlar avval transaction identifier va manzil asosida birlashtirilgan.
Ushbu tahlilda ikki asosiy harakat naqshi aniqlangan. Pattern 1 tahlil qilingan tranzaksiyalarning %89-ida kuzatilgan va mablagʻlar deposit hot wallet orqali asosiy hot walletga yoki toʻgʻridan-toʻgʻri asosiy hot walletga oʻtadigan odatiy tuzilmani ifodalagan. Pattern 2 esa cheklangan miqdordagi tashqi manzillarning bevosita warm yoki cold walletlar bilan tranzaksiya qiladigan yuqori qiymatli tuzilmasidir.
Retail-like va institutsional manzillar qanday ajratiladi?
Tadqiqotchilar kontragentning haqiqiy shaxs yoki tashkilot kimligini kuzatmagani sabab qat’iy investor tasnifini qilmaydi; buning oʻrniga warm/cold wallet bilan aloqani va zanjir boʻyicha odatdan tashqari yuqori tranzaksiya faolligini ikki alohida institutsional xatti-harakat signali sifatida birlashtiradi.
Birinchi signal: warm/cold wallet bilan aloqa
Har bir tashqi kontragent manzili uchun:
\[ cold_i \in \{0,1\} \]
\(cold_i=1\) \(i\) manzilining tadqiqot davrida kamida bir marta Avstriya CASPning warm yoki cold walleti bilan tranzaksiya qilganini; \(cold_i=0\) esa bunday aloqa boʻlmaganini anglatadi.
Bu signal tanlanishining sababi manba 3-jadvalida yaqqol koʻrinadi. CASP-to-Market transferlarining atigi %0,77-i warm/cold walletlarga yetib borsa-da, ular tashqi bozor hajmining %57,8-ini tashiydi.
Ikkinchi signal: zanjir boʻyicha tranzaksiya faolligi
Har bir \(i\) tashqi manzili uchun \(c\) zanjiridagi jami tranzaksiyalar soni \(n_i\) deb belgilanadi. Tadqiqotchilar ogʻir dumli tranzaksiya soni taqsimotini boshqarish osonroq boʻlishi uchun log oʻzgartirishdan foydalanadi:
\[ \ell_i=\log(1+n_i) \]
Formula nimani hisoblaydi? Manzilning jami tranzaksiyalar sonini logarifmik miqyosda ifodalaydi. \(+1\) hadi nolga yaqin qiymatlarning matematik jihatdan aniqlangan holatda qolishini ta’minlaydi.
Oʻzgaruvchilar: \(n_i\) manzil yoki Bitcoin tomonida clusteringdan keyingi \(i\) aktorning zanjirdagi jami tranzaksiya sonidir. \(\ell_i\) esa uning log oʻzgartirishidir.
Birlik: \(n_i\) tranzaksiyalar sonidir; log oʻzgartirishdan keyin \(\ell_i\) oʻlchovsiz taqqoslash koʻrsatkichidir.
\(c\) zanjiridagi CASP kontragentlari toʻplami \(A_c\) uchun oʻrtacha log faollik:
\[ \mu_c=\frac{1}{|A_c|}\sum_{j\in A_c}\ell_j \]
va tanlanma standart ogʻish:
\[ \sigma_c= \sqrt{ \frac{1}{|A_c|-1} \sum_{j\in A_c} (\ell_j-\mu_c)^2 } \]
sifatida hisoblanadi.
Soʻng har bir manzil uchun:
\[ z_i=\frac{\ell_i-\mu_c}{\sigma_c} \]
z-skori yaratiladi.
\[ active_i= \begin{cases} 1, & z_i > 3 \\ 0, & \text{aksi halde} \end{cases} \]
Matematik ma’no: \(z_i\) manzilning log tranzaksiya faolligi ayni blockchaindagi CASP kontragentlari oʻrtachasidan nechta standart ogʻish uzoqda ekanini oʻlchaydi. Manbada \(z_i>3\) chegarasi “juda faol” manzil uchun an’anaviy outlier cutoff sifatida ishlatiladi.
Talqin chegarasi: Uch standart ogʻish chegarasi nazariy investor xatti-harakati modelidan keltirib chiqarilmagan; bu an’anaviy chet qiymat chegarasidir. Shu sabab tadqiqotchilar robustness tahlilida chegarani \(z>2,5\) ga tushirib, tranzaksiya soni oʻrniga network degree centrality ishlatib tasnifni takrorlaydi.
Toʻrtta operatsion guruh
| Guruh | cold | active | Manbada berilgan talqin |
|---|---|---|---|
| Retail-like (RL) | 0 | 0 | Warm/cold walletga tegmagan va zanjirning eng faol kontragentlari qatorida boʻlmagan manzil |
| High-confidence institutional (HI) | 1 | 1 | Ham warm/cold qatlamiga kirgan, ham juda yuqori zanjir faolligini koʻrsatgan manzil |
| Low-confidence institutional – LIc | 1 | 0 | Warm/cold aloqasi bor, ammo haddan tashqari yuqori tranzaksiya faolligi yoʻq |
| Low-confidence institutional – LIa | 0 | 1 | Warm/cold aloqasi yoʻq, ammo zanjir faolligi juda yuqori |
HI, LIc va LIa guruhlari maqolada birgalikda institutionally mediated activity sifatida koʻrib chiqiladi. Biroq “institutional” soʻzi tadqiqot davomida haqiqiy KYC shaxsi ma’lum boʻlgan muassasa degani emas; bu proxy tasnifining qisqa nomidir.
Retail-like manzillar haqiqatan individual investorlarmi?
Buni qat’iy aytib boʻlmaydi. Manbada bevosita counterparty identity mavjud boʻlmagani uchun har qanday retail foydalanuvchi institutsional, har qanday muassasa esa retail-like deb notoʻgʻri tasniflanishi mumkin. Agar haqiqiy aktor faolligini koʻplab manzillarga boʻlib yuborsa, har bir manzilning tranzaksiya faolligi past koʻrinishi va tasnif retail tomonga ogʻishi mumkin.
Xuddi shuningdek, odatda retail boʻlgan manzil favqulodda sharoitda warm yoki cold wallet bilan toʻgʻridan-toʻgʻri tranzaksiya qilsa, institutional proxyga tushishi mumkin. Shu sabab tadqiqotchilar tasnifni qat’iy shaxs aniqlash emas, observable on-chain behavior asosidagi operatsion farqlash sifatida taqdim etadi.
Tasnif natijalari
| Guruh | Zanjir | Manzil / aktor soni | Namuna ichidagi oʻrtacha tranzaksiya | Oʻrtacha USD / tranzaksiya |
|---|---|---|---|---|
| RL | ETH | 534.062 | 2,6 | 1.568 USD |
| RL | BTC | 1.286.555 | 2,9 | 1.516 USD |
| HI | ETH | 472 | 644 | 53.539 USD |
| HI | BTC | 82 | 25.425 | 80.604 USD |
| LIc | ETH | 552 | 4,8 | 72.170 USD |
| LIc | BTC | 2.815 | 1,8 | 378.333 USD |
| LIa | ETH | 6.957 | 44 | 4.458 USD |
| LIa | BTC | 31.196 | 108 | 975 USD |
Retail-like manzillar Ethereumda tashqi manzillarning %98,6-ini, Bitcoinda %97,4-ini tashkil etadi. Shunga qaramay, iqtisodiy hajmning asosiy qismi institutsional proxy guruhlarida toʻplangan. HI guruhi ikki zanjirda atigi 554 kontragentdan iborat boʻlsa-da, tranzaksiya faolligi va oʻrtacha transfer qiymati juda yuqori.
Tranzaksiyalar soni bilan pul hajmi nega boshqa hikoya aytadi?
Manba 4-rasm retail-like va institutional guruhlarning kundalik tranzaksiya soni bilan kundalik hajmi bir yoʻnalishda rivojlanishi shart emasligini koʻrsatadi. 2019–2022 davrida tranzaksiyalar soni bir-biriga yaqin kechgan boʻlsa, 2023-yildan keyin retail-like tranzaksiya soni institutional guruhdan oshadi. Bunga qarama-qarshi ravishda pul hajmida institutional tomon 2023-yil oxiridan boshlab keskin ajralib, ancha katta qiymatlarga yetadi.
Shu sabab “eng koʻp tranzaksiya qiladigan guruh” bilan “eng koʻp pul harakatlantiradigan guruh” bir xil emas. Tadqiqotning moliyaviy zaiflik nuqtayi nazaridan asosiy jihatlaridan biri aynan shu geterogenlikdir.
Uchta inqiroz hodisasi qanday tanlandi?
Tadqiqotchilar dastlab chop etilgan crypto-crime repositorydagi 1.141 hodisadan foydalangan va DeFiLlama hamda CoinMarketCap ma’lumotlari bilan roʻyxatni toʻldirgan. Keyin uchta shart qoʻllangan: hodisa 2019–2025 davrida yuz bergan boʻlishi, taxminiy yoʻqotish 100 million dollardan oshishi va CEX, DeFi yoki CeFi tashkilotlariga ta’sir qilishi kerak.
Ushbu filtr natijasida 19 hodisa qolgan. Soʻng Avstriya va butun dunyodagi Google Trends qidiruv hajmlari jamoatchilik qiziqishining proxysi sifatida ishlatilgan va uch hodisa yaqqol ajralib chiqqan:
| Hodisa | Boshlanish sanasi | Stress turi | Tadqiqotdagi asosiy bogʻlanish |
|---|---|---|---|
| Terra Luna | 5-may 2022 | Algoritmik stablecoin dizayni / ishonch shoki | Kripto ichidagi keng qayta muvozanatlash |
| FTX | 2-noyabr 2022 | Markazlashgan custodial exchange bankrotligi / ishonch shoki | Custodial vositachilarga ishonch va yechib olishlar |
| Silicon Valley Bank | 8-mart 2023 | Bank sektori va USDC zaxirasiga bogʻliq shok | Stablecoin zaxira va redemption kanali |
Event-study usuli anomal kripto oqimini qanday oʻlchaydi?
Event study kuzatilgan kundalik CASP harakati shok yuz bermaganida kutiladigan “normal” harakatdan qanchalik ogʻishini baholaydi; tadqiqot bu ogʻishni har bir aktiv, oqim yoʻnalishi va retail-like/institutional guruh uchun alohida hisoblaydi.
Birinchi tenglama: anomal faollik
\[ x_t^{*}=x_t-E[x_t\mid X_t] \]
Formula nimani hisoblaydi? \(x_t^{*}\) — \(t\) kundagi abnormal activity. Kuzatilgan \(x_t\) qiymatidan hodisa boʻlmagan normal sharoitda kutiladigan \(E[x_t\mid X_t]\) qiymati ayiriladi.
\(x_t\): Muayyan aktiv, oqim yoʻnalishi va kontragent guruhi uchun kundalik natija oʻzgaruvchisidir.
\(X_t\): Normal faollikni baholashda ishlatiladigan shartlantiruvchi ma’lumotni ifodalaydi.
Birlik: Asosiy tahlilda natija oʻzgaruvchisi native asset units sifatida ishlatilgan. Qoʻshimcha robustness tahlillarida transaction count va USD-denominated value ham baholangan.
Tenglama (1): kundalik hodisa koeffitsientlari
\[ x_t= \alpha+\beta r_t+ \sum_{k=0}^{10}\gamma_k D_{tk} +\varepsilon_t \tag{1} \]
\(\alpha\): Oʻzgarmas had.
\(r_t\): Aktivga xos kundalik daromad nazoratidir. Manba BTC, USDC va USDT tenglamalarida kundalik BTC daromadini; ETH tenglamalarida kundalik ETH daromadini ishlatadi. Daromadlar foiz punktlarida ifodalanadi.
\(D_{tk}\): Hodisadan keyingi \(k\)-kunda 1, boshqa kunlarda 0 boʻladigan indikator oʻzgaruvchidir.
\(\gamma_k\): Hodisa kuni \(k=0\) dan hodisadan keyingi \(k=10\) gacha har bir kun uchun baholangan abnormal activity koeffitsientidir.
\(\varepsilon_t\): Regressiyaning izohlanmagan xato hadidir.
Matematik roli: Bitta “inqirozdan keyingi oʻrtacha” koeffitsient oʻrniga har bir kun uchun alohida \(\gamma_k\) baholanishi sabab shok bir zumlikmi, kechikkanmi, vaqtinchalikmi yoki bir necha kun davom etuvchi jarayonmi — buni kuzatish mumkin.
Muhim talqin chegarasi: Terra, FTX va SVB inqirozlari bir paytda yuz bergan mustaqil laboratoriya aralashuvlari emas; ular bir necha kun davomida rivojlangan real dunyo hodisalaridir. Shu sabab \(\gamma_k\) koeffitsientlari rivojlanayotgan inqirozga kundalik reaksiyalar sifatida talqin qilinishi kerak. Bundan tashqari, daromadlarning oʻzi ham inqirozdan ta’sirlanishi mumkinligi sabab bu koeffitsientlar hodisaning jami iqtisodiy ta’siriga teng boʻlishi shart emas.
Estimation va event window
| Parametr | Manbada ishlatilgan qiymat |
|---|---|
| Asosiy pre-event estimation window | 45 kun |
| Event window | Hodisa kuni + keyingi 10 kun |
| Post-event kundalik koeffitsient | \(\gamma_0,\ldots,\gamma_{10}\) |
| Bootstrap | 1.000 residual resample |
| Muqobil pre-event oynalari | 30, 35, 40, 50, 55 va 60 kun |
| Asosiy natija oʻzgaruvchisi | Native asset units |
| Muqobil natija | Transaction count va qoʻshimcha USD oʻlchovlari |
Bootstrap diapazoni nimani anglatadi?
Manba rasmlaridagi soyali bootstrap diapazonlari regressiya residual’larini 1.000 marta qayta namunaga olish orqali olingan baholash noaniqligini koʻrsatadi. Bir kunlik koeffitsient koʻrsatilgan diapazondan tashqariga chiqsa, bu normal davr variasiyasiga nisbatan noodatiy harakatni anglatadi.
Tadqiqotchilar residual serial dependence xavfini Durbin–Watson va Breusch–Godfrey testlari bilan 1, 5 va 10 lag darajasida baholagan; umuman olganda statistik ahamiyatli residual autocorrelation uchun dalil topmaganini va shu sabab baseline’da mustaqil residual resampling ishlatganini bildirgan.
Tadqiqot Usuli va Natijalari
Terra Luna: keng, ammo qisqa muddatli qayta muvozanatlash
Terra USTning dollar pegidan ajralishi 5-may 2022-yilda boshlangan va 11-maydagi soʻnggi pegni tiklash urinishigacha rivojlangan crypto-native ishonch shokidir.
Tadqiqotda eng yaqqol harakat institutional BTC tomonida kuzatilgan. 11-maydan keyin ham institutional BTC deposits, ham withdrawals bootstrap diapazonlaridan aniq yuqoriga koʻtariladi. Har ikki yoʻnalishning birga oshishi BTCga bir yoʻnalishli qochishdan koʻra intensiv qayta muvozanatlash va portfel harakatlariga mos keladi.
Retail-like BTC deposits 9-may atrofida oshgan, ammo withdrawals koʻproq normal diapazon ichida qolgan.
USDC tomoni murakkabroq. Institutional USDC deposits ayrim kunlarda sakragan, ammo doimiy bir yoʻnalishli kirim yuzaga kelmagan. Retail-like USDC tomonida ham qisqa muddatli oshishlar koʻringan, biroq stablecoinga barqaror qochish naqshi shakllanmagan.
Shu sabab Terra shoki stablecoinlarga bir yoʻnalishli flight-to-safety sifatida emas, balki aktivlar va kontragent guruhlari oʻrtasida qisqa muddatli va geterogen qayta muvozanatlash sifatida talqin qilinadi.
FTX: retail-like yechib olishlar bilan institutsional depozitlar ajraldi
FTX holatida event oynasi 2-noyabr 2022-yilda Alameda’ning FTTga ekspozitsiyasi haqidagi xabar bilan boshlanadi; 6-noyabrdagi Binance FTT sotilishi haqidagi bayonot, 8-noyabrdagi FTT narxi pasayishi, 9-noyabrdagi sotib olish muzokaralari yakunlanishi va 11-noyabrdagi FTX/Alameda bankrotlik arizalari bilan kuchayadi.
Manba 6-rasmda retail-like withdrawals ayniqsa BTC va ETH uchun 8–12-noyabr oraligʻida aniq oshadi. Tadqiqotchilar bu harakatni inqiroz ogʻirligi ravshanlashgani sari namunadagi custodial CASP-larga ekspozitsiyani kamaytirishga mos deb hisoblaydi.
Institutional tomonda esa shu davrda yuqori qiymatli deposits sakrashlari kuzatiladi. Mualliflar buni yuqori hajmli platformalararo qayta muvozanatlash, likvidlikni boshqarish yoki CASP inventory adjustment bilan mos boʻlishi mumkinligini ta’kidlaydi.
Biroq “muassasalar FTXdan chiqqan barcha mablagʻlarni aniq Avstriyaga koʻchirdi” degan xulosa chiqarib boʻlmaydi. Manba faqat Austrian CASP manzillaridagi on-chain harakatni kuzatadi.
SVB: eng aniq stablecoin ajralishi USDCda
SVB shoki 8-mart 2023-yilda bank 1,8 milliard dollarlik zarar e’lon qilishi bilan boshlangan, 10-martda bank muvaffaqiyatsizlikka uchragan va FDIC nazoratni oʻz qoʻliga olgan, 11-martda Circle SVBda 3,3 milliard dollarlik ekspozitsiyasi borligini ma’lum qilgan. 12-martda AQSh organlari depozit egalari uchun toʻliq himoya e’lon qilgan.
BTC va ETH oqimlarida uzluksiz va aniq yoʻnalish koʻrinmaydi. Eng kuchli reaksiya USDCda.
Retail-like USDC deposits 9 va 11-martda sezilarli oshgan. Institutional USDC withdrawals esa ayniqsa 11-martda kuchli koʻtarilgan.
Bu qarama-qarshi ikki yoʻnalishli harakat bevosita USDC redemption huquqiga ega boʻlmagan retail-like foydalanuvchilar stablecoinlarini CASPga olib kelib ikkilamchi bozorda sotishga tayyorlanishi; bevosita emitent redemptioniga kira oladigan institutsional aktorlar esa USDCni platformadan yechib olishi bilan mos keladi.
Manba bu xatti-harakatlarning keyingi bosqichlarini bevosita kuzatmaydi. Tadqiqotchilar issuer-account eligibility, CASP ichidagi haqiqiy sotish buyurtmasi yoki yechib olingan USDC haqiqatan redemption uchun Circlega yuborilganini koʻrmaydi. Shu sabab mexanizm “consistent with” darajasida talqin qilinadi.
Stablecoinlar stress davrida xavfsiz boshpanami?
Ushbu tadqiqot ma’lumotlari stablecoinlar oʻrganilgan uch inqiroz vaqtida kripto ekotizim ichida doimiy va bir yoʻnalishli safe-haven aktivi kabi harakat qiladi degan qarashni qoʻllab-quvvatlamaydi; biroq on-chain CASP transferlari yakuniy portfellar yoki platforma ichidagi savdolarni koʻrsatmagani sabab tadqiqot portfel darajasidagi barcha flight-to-safety xatti-harakatlarini bevosita sinagan deb hisoblab boʻlmaydi.
| Hodisa | Retail-like reaksiya | Institutionally mediated reaksiya | Manba talqini |
|---|---|---|---|
| Terra Luna | BTCda cheklanganroq harakat; USDCda qisqa muddatli deposits sakrashlari | BTC deposits va withdrawals birga oshadi; stablecoin tomoni oʻzgaruvchan | Keng, ammo qisqa muddatli qayta muvozanatlash; bir yoʻnalishli stablecoin safe haven yoʻq |
| FTX | Ayniqsa 8-noyabrdan keyin keng koʻlamli withdrawals oshishi | Yirik va epizodik deposits | Retail custodial exposure kamayishi bilan institutsional likvidlik/rebalancing xatti-harakati turli yoʻnalishda |
| SVB | USDC deposits kuchli oshadi | USDC withdrawals kuchli oshadi | Ikki pogʻonali redemption imkoniga mos qarama-qarshi yoʻnalishli xatti-harakat |
Nega aggregate ma’lumot chalgʻitishi mumkin?
Bir guruhda kirim, boshqa guruhda chiqim sodir boʻlsa, jami sof oqim kichik koʻrinishi mumkin. Bu “hech kim reaksiya bermadi” degani emas; bir-biriga qarama-qarshi ikki yirik reaksiya jami hisobda bir-birini qisman qoplagan boʻlishi mumkin.
Tadqiqotning muhim metodologik hissalaridan biri shu sabab faqat jami stablecoin net flowga qaramaslik, oqimlarni ham yoʻnalish, ham counterparty type boʻyicha ajratishdir.
Robustness tekshiruvlari
Tadqiqotchilar asosiy tasnifda \(z>3\) faollik chegarasi va transaction countdan foydalanadi. Qoʻshimcha tahlilda chegara \(z>2,5\) ga tushirilgan va transaction count oʻrniga network degree centrality ishlatilgan. Koʻproq manzil “active” sinfiga kirsa ham, RL, HI va LI guruhlarining iqtisodiy profillari umuman oʻxshash qolgan va Section 4dagi sifat natijalari oʻzgarmagan.
Event-study tomonida asosiy 45 kunlik estimation window oʻrniga 30, 35, 40, 50, 55 va 60 kunlik oynalar sinab koʻrilgan. FTX atrofidagi retail-like BTC withdrawals misolida 8-noyabrdan keyin boshlangan anomal oshish muqobil oynalarda ham saqlanib qolgan.
Asosiy tahlilda native asset units ishlatilgan boʻlsa, robustness boʻlimida transaction count ham natija oʻzgaruvchisi sifatida baholangan. FTXdagi retail-like BTC withdrawal count, institutional deposit count va SVBdagi retail-like USDC deposit count natijalari asosiy asset-unit natijalari bilan mos topilgan. Bu tekshiruv natijalar faqat bir necha favqulodda yirik transferdan kelib chiqmaganini qoʻllab-quvvatlaydi.
Placebo testlari nimani tekshiradi?
Placebo testining maqsadi ishlatilgan regressiya tuzilmasi normal bozor tebranishlarida ham soxta “anomal harakatlar” hosil qiladimi-yoʻqmi, shuni tekshirishdir. Har bir haqiqiy hodisadan aynan bir kalendar oy oldin soxta hodisa sanasi belgilangan va ayni model qayta baholangan.
| Haqiqiy hodisa | Haqiqiy event sanasi | Placebo sanasi |
|---|---|---|
| Terra Luna | 5-may 2022 | 5-aprel 2022 |
| FTX | 2-noyabr 2022 | 2-oktyabr 2022 |
| SVB | 8-mart 2023 | 8-fevral 2023 |
Placebo koeffitsientlarining koʻpi bootstrap diapazonlari ichida qolgan. Terra va FTX placebo oynalarida koʻringan oz sonli oshib ketish bir yoki ikki kun bilan cheklangan va haqiqiy hodisalardagi vaqtlanish hamda davomiylikni koʻrsatmagan.
SVB placebo oynasida stablecoin tomonida ayrim bir kunlik sakrashlar boʻlgani uchun tadqiqotchilar qoʻshimcha taqqoslash qilgan. Haqiqiy 2023-yil mart SVB hodisasi atrofidagi retail-like USDC transaction count oʻsishi fevral placebo oynasidagidan ancha katta ekani xabar qilingan. Bu haqiqiy hodisa atrofidagi reaksiya koʻp sonli kichik kontragentlarni qamrab olgan run-like naqshga mos degan talqinni qoʻllab-quvvatlaydi.
Ayni kunlarda boshqa hodisalar boʻlishi mumkinmi?
Ha. Real dunyo event-study tadqiqotlarining asosiy cheklovlaridan biri hodisa oynalarida boshqa bozor yangiliklari ham boʻlishi mumkinligidir. Tadqiqotchilar rasmiy manbalar va bozor ma’lumotlar bazalaridan iqtisodiy, geosiyosiy, tartibga soluvchi va kripto sohasi hodisalarini alohida tekshirgan.
Uch asosiy shok boshqa “major event” bilan ustma-ust tushmaydi; biroq kichikroq bozor yangiliklari bilan qoplanish mumkin. Masalan, FTX oynasida 2-noyabr 2022-yildagi Federal Open Market Committee foiz stavkasi qarori ham mavjud. Shu sabab baholar bitta yangilik sarlavhasining sof sababiy ta’siri sifatida emas, tegishli inqiroz atrofidagi abnormal flow patterns sifatida talqin qilinishi kerak.
Tadqiqot qoʻllab-quvvatlaydigan asosiy xulosalar
- Roʻyxatdan oʻtgan Avstriya CASP-larining on-chain iqtisodiy aloqasi mamlakat ichidagi boshqa CASP-lardan koʻra global kontragentlar bilan koʻproq qurilgan.
- Jami blockchain hajmining muhim qismi ayni CASPning oʻz hamyonlari orasidagi internal bookkeeping harakatlari boʻlib, uni iqtisodiy kontragent faolligi bilan aralashtirib boʻlmaydi.
- Tashqi transferlarning son jihatdan juda kichik qismi warm/cold walletlarga borsa-da, bu harakatlar jami qiymatning koʻpini tashiydi.
- Retail-like manzillar son jihatdan ustun; institutionally mediated manzillar esa pul hajmida ancha katta ulushga ega.
- Terra, FTX va SVB shoklari bir xil oqim naqshini yuzaga keltirmagan.
- FTXdan keyin retail-like withdrawals kengroq va barqarorroq ravishda oshgan.
- SVB shokining eng yaqqol ta’siri USDCda va qarama-qarshi yoʻnalishdagi retail/institutional harakatlarda kuzatilgan.
- Oʻrganilgan hodisalar stablecoinlarga muntazam va bir yoʻnalishli within-crypto flight-to-safety koʻrsatmaydi.
- Registryga asoslangan manzil egaligi faqat clustering yoki web/IP proxylarga tayanadigan mamlakat darajasidagi baholashlardan koʻra bevositaroq oʻlchash infratuzilmasini taklif qiladi.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
Tadqiqot barcha Avstriya kripto investorlarini kuzatmaydi. Avstriyada yashab, xorijiy CASP ishlatadigan yoki faqat self-custody orqali tranzaksiya qiladigan shaxslar ma’lumot qamroviga kirmaydi.
Tadqiqot retail-like manzillar haqiqiy individual mijozlar ekanini KYC qaydlari bilan tasdiqlamaydi. Tasnif proxy asosida.
Tadqiqot CASP ichidagi haqiqiy tradelarni, mijoz hisob balanslarini yoki withdrawn aktivlarning yakuniy manzilini kuzatmaydi.
Tadqiqot Terra, FTX yoki SVB hodisalari kuzatilgan barcha harakatlarning yagona sababi ekanini sababiy jihatdan isbotlamaydi.
Tadqiqot stablecoinlar barcha bozor sharoitlarida xavfsiz yoki xavfli ekanini koʻrsatmaydi.
Tadqiqot stablecoin narxi 1 dollar atrofida boʻlishi barcha holderlarga bir xil redemption xavfsizligini beradi deb hisoblamaydi; aksincha, redemptionga kirish investor turiga qarab farqlanishi mumkinligini ta’kidlaydi.
Asosiy cheklovlar
Registry completeness: Ma’lumot CASP-larning toʻgʻri va toʻliq hisobot berishiga bogʻliq. Tadqiqotchilar registry tashqarisida qolgan boʻlishi mumkin boʻlgan oz sonli manzillarni aniqlagan.
Survivorship: Registry 2024-yil oxirida roʻyxatdan oʻtgan CASP-larni oʻz ichiga olgani sabab ilgari bozordan chiqqan provayderlar qamrovdan tashqarida. Mualliflar bu xavf borligini, ammo yirik provayderlar namuna davrida barqarorroq boʻlganini bildiradi.
Manzil egaligining vaqt oʻtishi bilan oʻzgarishi: Manzil ustidan nazorat davr ichida oʻzgarishi mumkin. Registry retrospektiv manzil nazorati ma’lumotini oʻz ichiga olishi bu xavfni qisman kamaytiradi, ammo butunlay bartaraf etmaydi.
Proxy classification: Retail/institutional farqi haqiqiy identifikatsiya ma’lumoti emas; fragmentatsiya va noodatiy warm/cold aloqalar notoʻgʻri tasnifga olib kelishi mumkin.
Faqat 12 CASP: Faollik bir nechta yirik provayderda toʻplangani sabab CASP-lar oʻrtasidagi geterogen shok reaksiyasini ishonchli baholash mumkin emas.
Bitta mamlakat: Natijalarni kattaroq yoki tuzilishi boshqacha bozorlarga avtomatik umumlashtirish toʻgʻri emas.
Toʻrtta aktiv: BTC, ETH, USDT va USDCdan tashqaridagi keng kripto-aktivlar olami oʻrganilmagan.
Stablecoin chain coverage: USDT va USDC faqat Ethereumdagi harakatlari bilan kuzatilgan; boshqa blockchain tarmoqlaridagi stablecoin harakatlari qamrovdan tashqarida.
Barcha Avstriya foydalanuvchilari kuzatilmaydi: Xorijiy CASP yoki self-custody ishlatadigan avstriyaliklarning faolligi national flow oʻlchoviga kirmaydi.
Tartibga soluvchi nuqtayi nazardan tadqiqot tavsiya qiladigan yondashuv
Mualliflar nazorat organlari supervised CASP-lardan ular nazorat qiladigan blockchain manzillarini bevosita va dolzarb tarzda hisobot qilishni talab etsa, bu mamlakat darajasida cryptoasset flow monitoring uchun takrorlanadigan infratuzilma yaratishi mumkinligini ta’kidlaydi.
CASP-larning oʻz KYC qaydlarida kontragentning retail yoki institutional xususiyati haqida kuchliroq ma’lumot boʻlishi mumkinligi sabab tartibga soluvchilar tegishli maxfiylik va huquqiy doira ichida bu ma’lumotni ham hisobot tizimiga qoʻshishi proxy tasnifga ehtiyojni kamaytirishi mumkin.
Tadqiqotchilar oʻxshash registry tuzilmalari turli mamlakatlarda qoʻllansa, Yevropa boʻylab yoki kengroq miqyosda taqqoslama cryptoasset flow observatory tashkil etish mumkinligini ilgari suradi. Bu mavjud tizim natijasi emas, balki tadqiqotning kelajakdagi nazorat amaliyotlariga oid tavsiyasidir.
Manba va Usul Haqida Izoh
Asl ish: Stablecoin Integration and Stress Transmission Through Crypto-Asset Service Providers: Evidence from Austria
Mualliflar: Pietro Saggese; Michael Sigmund; Burkhard Raunig; Esther Segalla; Bernhard Haslhofer; Christos A. Makridis.
Corresponding author: Pietro Saggese.
Affiliatsiyalar: IMT Scuola Alti Studi Lucca; Complexity Science Hub; Oesterreichische Nationalbank (OeNB); Arizona State University.
Manba turi: CESifo Working Paper. Taqrizdan oʻtgan jurnalda chop etilgan yakuniy maqola deb baholanmasligi kerak.
Seriya: CESifo Working Papers No. 12823, 2026.
ISSN: 2364-1428 (digital).
Nashriyot / tarqatuvchi: Munich Society for the Promotion of Economic Research – CESifo GmbH.
Muharrir: Clemens Fuest.
Versiya ma’lumoti: Muqovada Original Version: July 2026 va This Version: November 2026 deb koʻrsatilgan. Ichki sarlavha sahifasi 2 November 2026 sanasini koʻrsatadi.
DOI: 10.65864/uykcsg2pjp. Tashqi bibliografik qaydda bu DOI 2026-yil iyuldagi oldingi sarlavha bilan kataloglanganini koʻrish mumkin; yuklangan noyabr versiyasining amaldagi asl sarlavhasi yuqorida aynan saqlangan.
Parallel preprint: arXiv:2607.08524v2 [q-fin.GN]. ArXiv qaydida dastlabki yuborish 9-iyul 2026, v2 tahrir sanasi 3-noyabr 2026.
Litsenziya: Yuklangan CESifo PDF ichida ochiq Creative Commons litsenziya bayonoti aniqlanmagan. Parallel arXiv qaydida reuse permissions CC BY 4.0 sifatida koʻrsatilgan; bu ma’lumot CESifo versiyasi litsenziyasi avtomatik ravishda ayni ekanini anglatmasligi kerak.
Asosiy ma’lumot manbai: Austrian Financial Market Authority tomonidan maxfiylik kelishuvi asosida taqdim etilgan, 2024-yil oxirida roʻyxatdan oʻtgan 12 CASPning pseudonymized address-to-entity registry-si.
Blockchain qamrovi: Bitcoin va Ethereum ledgerlari; BTC, ETH, Ethereumdagi USDT va Ethereumdagi USDC.
Ma’lumot kesish sanasi: 31-may 2025.
Asosiy ma’lumot hajmi: 11.980.687 asset-transfer qaydi, 3.214.643 unique transaction va 50,4 milliard dollardan ortiq tarixiy USD transfer hajmi.
Narx konvertatsiyasi: Transferlar kundalik CoinGecko USD narxlari orqali umumiy valyutaga aylantirilgan.
Event selection: 1.141 boshlangʻich crypto hodisasi; 2019–2025, >100 million USD taxminiy yoʻqotish va CEX/DeFi/CeFi ta’siri mezonlari bilan 19 hodisaga qisqartirish; Avstriya va dunyo Google Trends qiziqishi asosida Terra Luna, FTX va SVBni tanlash.
Tasnif usuli: Warm/cold wallet interaction va chain-wide transaction activity birgalikda ishlatiladigan proxy-based heuristic classification. Baseline activity cutoff \(z>3\).
Event-study: 45 kunlik pre-event estimation window; hodisa kuni + 10 kunlik post-event window; return-adjusted OLS; har bir post-event kun uchun alohida dummy; residual bootstrap bilan 1.000 qayta namuna olish.
Robustness: 30–60 kunlik muqobil estimation windows; \(z>2,5\) va degree-centrality asosidagi muqobil tasnif; transaction-count outcomes; haqiqiy hodisadan bir oy oldingi placebo eventlar.
Ma’lumotlarning mavjudligi: Address-to-entity registry maxfiylik kelishuvi va pseudonymization sabab ommaga ochiq emas. Kod va aggregate data corresponding authordan soʻralishi mumkin; aggregate data uchun Austrian Financial Market Authority tasdigʻi kerak. Manba kod nashrdan keyin ommaga ochilishini bildiradi.
Moliyalashtirish: PDFda alohida moliyalashtirish bayonoti aniqlanmagan.
Minatdorchilik: Mualliflar address registryga kirish uchun Austrian Financial Market Authorityga; shuningdek turli tadqiqotchilar va CAMEG 2025, ESMA 2026 Research Conference hamda Financial Cryptography Rome 2026 ishtirokchilariga izoh va takliflari uchun minnatdorchilik bildiradi.
Manfaatlar toʻqnashuvi: Mualliflar tadqiqotga ta’sir qilishi mumkin boʻlgan ma’lum competing financial interests yoki personal relationships yoʻqligini bildiradi.
Disclaimer: Maqoladagi fikrlar mualliflarga tegishli ekani va affiliatsiyalangan tashkilotlar qarashlarini majburiy ravishda aks ettirmasligi koʻrsatilgan.
Muallif hissalari: PDFda alohida CRediT author-contribution bayonoti aniqlanmagan.
Asosiy talqin chegarasi: Tadqiqot on-chain CASP transferlarini kuzatadi; CASP ichidagi off-chain tranzaksiyalarni, mijozlarning yakuniy portfellarini, haqiqiy sotish/redemption qarorlarini yoki yechib olishdan keyingi yakuniy custody holatini bevosita kuzatmaydi. Shu sabab xatti-harakat mexanizmlari kuzatilgan oqimlarga moslik darajasida talqin qilinishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan