


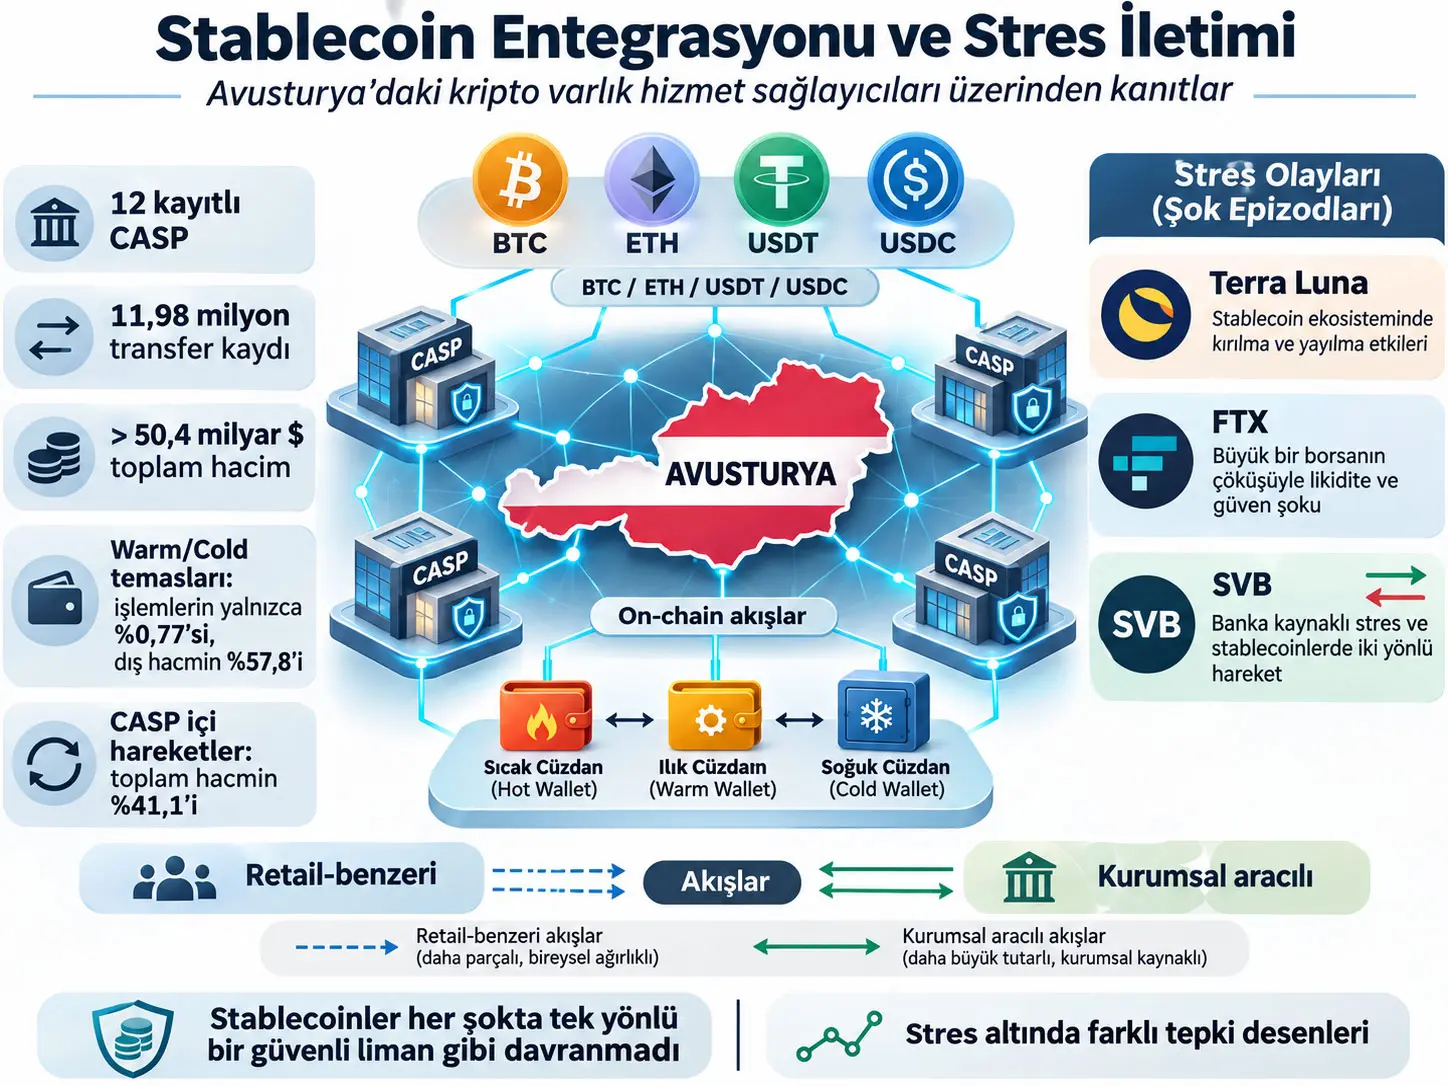
Kripto Varlık Hizmet Sağlayıcısı (Crypto-Asset Service Provider, CASP), kripto varlıkların saklanması, alım-satımı, emir yürütülmesi, portföy yönetimi veya benzeri hizmetleri profesyonel olarak sağlayan ve kullanıcılar ile blockchain altyapısı arasında aracılık edebilen bir kuruluştur. Bu çalışma, Avusturya'da 2024 yılı sonunda kayıtlı 12 CASP'nin düzenleyici kuruma bildirdiği blockchain adreslerini kullanarak Bitcoin (BTC), Ether (ETH), Tether (USDT) ve USD Coin (USDC) hareketlerini 31 Mayıs 2025'e kadar işlem düzeyinde yeniden kurmakta ve Terra Luna, FTX ve Silicon Valley Bank (SVB) krizleri sırasında farklı karşı taraf gruplarının nasıl tepki verdiğini incelemektedir.
Veri kümesi 11.980.687 varlık transferi ve 3.214.643 benzersiz blockchain işlemi içermekte; CASP kontrolündeki cüzdanlardan geçen toplam tarihsel dolar değeri 50,4 milyar doları aşmaktadır. Toplam hacmin %65,53'ü BTC, %15,90'ı ETH, %15,47'si USDT ve %3,10'u USDC'den oluşmaktadır. Bunun yaklaşık 30 milyar doları Avusturyalı CASP'ler ile registry dışındaki piyasa aktörleri arasındaki hareketlerden oluşurken, Avusturyalı CASP'lerin birbirleri arasındaki toplam transfer hacmi yalnız yaklaşık 5,8 milyon dolardır. Yaklaşık 20,7 milyar dolar, yani toplam hacmin %41,1'i ise aynı CASP'nin kendi cüzdanları arasındaki iç hareketlerdir.
Araştırma, dış karşı tarafların gerçek kimliğini doğrudan gözlemleyemediği için onları kesin biçimde “bireysel yatırımcı” veya “kurum” olarak etiketlememektedir. Bunun yerine iki on-chain sinyal kullanmaktadır: bir adresin CASP'nin warm/cold wallet katmanına temas edip etmemesi ve aynı adresin blockchain üzerindeki toplam işlem aktivitesinin olağan dağılımın çok üzerinde bulunup bulunmaması. Bu iki ölçüte göre adresler retail-like (RL), high-confidence institutional (HI) ve iki tür low-confidence institutional (LI) grubuna ayrılmaktadır. Bu sınıflandırma bir kimlik tespiti değil, kaynak tarafından açıkça proxy-tabanlı ve sezgisel bir operasyonel sınıflandırma olarak tanımlanmaktadır.
Ana yapısal bulgu, işlem sayısı ile ekonomik hacmin aynı aktör grubunda yoğunlaşmamasıdır. Warm/cold wallet ile gerçekleşen işlemler dış transferlerin yalnız %0,77'sini oluşturmasına rağmen dış hacmin %57,8'ini taşımaktadır. Buna karşılık BTC ve Ethereum zincirlerindeki dış adreslerin yaklaşık %98'i düşük frekanslı ve retail-like davranış göstermektedir. Dolayısıyla sistemde sayıca çok fazla düşük aktiviteli karşı taraf bulunurken parasal değerin büyük kısmı az sayıdaki yüksek değerli karşı tarafla ilişkilidir.
Üç stres olayında tek tip davranış görülmemiştir. Terra Luna çöküşünde özellikle kurumsal olarak sınıflandırılan BTC akışlarında çift yönlü ve kısa dönemli yeniden dengeleme davranışı öne çıkmıştır. FTX krizinin şiddetlenmesiyle retail-like çekimlerin BTC, ETH ve diğer varlıklarda arttığı; kurumsal grupta ise büyük mevduat girişleri görüldüğü raporlanmıştır. SVB krizinde en belirgin tepki USDC'de ortaya çıkmış; retail-like USDC mevduatları artarken institutionally mediated USDC çekimleri ters yönde hareket etmiştir. Bu son desen, USDC'nin doğrudan ihraççıdan nominal değerden redemption erişiminin kurumsal hesaplarla sınırlı olmasıyla uyumludur.
Çalışmanın bulguları stablecoinlerin stres dönemlerinde bütün kullanıcılar için düzenli biçimde “güvenli liman” görevi gördüğü görüşünü desteklememektedir. Ancak araştırmacılar CASP içindeki alım-satımları, müşterilerin nihai portföylerini veya çekilen varlıkların sonraki kullanımını gözlemlemedikleri için on-chain transferlerden tek başına doğrudan portföy düzeyinde flight-to-safety sonucu çıkarılamayacağını özellikle belirtmektedir.
CASP nedir ve bu araştırmada neden önemlidir?
CASP'ler, kullanıcıların kripto varlıklarla etkileşimini kolaylaştıran merkezi aracılardır; çalışma açısından kritik olmalarının nedeni, kullanıcı bakiyelerini kendi iç sistemlerinde tutarken gerçek blockchain varlıklarını daha sınırlı sayıdaki sağlayıcı kontrollü cüzdanda saklamaları ve böylece kripto piyasa hareketleri ile geleneksel finansal sistem arasında gözlenebilir bir aracılık katmanı oluşturmalarıdır.
Hot, warm ve cold wallet ayrımı
CASP'nin blockchain üzerindeki cüzdan yapısı, müşterilerin her birinin ayrı ve kalıcı bir blockchain cüzdanına sahip olduğu basit bir sistem değildir. Custodial bir CASP, müşteri bakiyelerini kendi dahili ve blockchain dışında tutulan muhasebe defterinde kaydedebilir; gerçek varlıkları ise sağlayıcının kontrol ettiği daha az sayıdaki blockchain adresinde tutabilir.
Hot wallet, günlük mevduat ve çekim işlemleri için internet bağlantılı ve operasyonel olarak sık kullanılan cüzdandır. Bir kullanıcının gönderdiği kripto varlık önce kullanıcıya özgü bir deposit address'e gelebilir ve ardından CASP'nin ana hot wallet'ına aktarılabilir.
Warm wallet ve cold wallet ise daha yüksek güvenlik ve daha düşük işlem frekansıyla ilişkili saklama katmanlarıdır. Kaynak, bunların özellikle güvenli depolama, büyük değerli hareketler ve dahili yeniden dengeleme için kullanıldığını belirtmektedir.
Blockchain verisi neden tek başına ülke bazında yeterli değildir?
Bitcoin ve Ethereum gibi halka açık blockchain sistemlerinde işlemler görülebilir ancak adresler doğrudan gerçek kişi, şirket veya ülke adı taşımaz. Ayrıca blockchain işlem kaydının içinde coğrafi koordinat veya ülke alanı bulunmaz. Bu nedenle bir transferin Avusturya ekonomisiyle ilişkisini yalnız blockchain kayıtlarından doğrudan çıkarmak mümkün değildir.
Daha önceki çalışmalar bu boşluğu IP adresi, exchange web trafiği, fiat işlem çiftleri, anket verileri veya adres clustering yöntemleri gibi dolaylı göstergelerle kapatmaya çalışmıştır. Bu araştırmanın ayırt edici tarafı, Avusturya Financial Market Authority'nin düzenleyici raporlama sisteminden gelen adres–kurum eşlemesini kullanmasıdır.
Registry, 2024 yılı sonunda FMA'ya kayıtlı 12 Avusturyalı CASP'nin kontrol ettiğini bildirdiği Bitcoin ve Ethereum adreslerini içerir. Kurum adları ve kullanıcı kimlikleri araştırma veri setinde pseudonymized biçimde tutulmuştur. Çalışma CASP adreslerini genişletmek için clustering uygulamamıştır; çünkü sahiplik eşlemesi doğrudan düzenleyici raporlamadan gelmektedir.
Bununla birlikte bu yapı kusursuz değildir. Raporlama yükümlülüğü blockchain protokolüne değil CASP'ye uygulanmaktadır. Bir CASP kontrol ettiği bir adresi bildirmezse registry o adresi içermez. Araştırmacılar analiz sırasında Austrian CASP'lere ait olması muhtemel fakat ilk registry'de bulunmayan az sayıda adres tespit ettiklerini ve bunları yetkili kuruma bildirdiklerini belirtmektedir.
Stablecoin nedir ve neden bankacılıktaki özel para benzeri araçlarla karşılaştırılıyor?
Fiat-backed stablecoin, değerini belirli bir fiat para birimine, bu çalışmadaki örneklerde ABD dolarına, yakın tutmayı hedefleyen özel ihraçlı dijital bir alacaktır. USDT ve USDC gibi stablecoinler, ihraççıların likit rezervlerle destekleme ve uygun hesaplara nominal değerden redemption sağlama mekanizmalarına dayanır.
Buradaki kritik nokta, bütün stablecoin sahiplerinin aynı redemption hakkına sahip olmamasıdır. Kaynağın tartıştığı iki katmanlı yapıda, doğrudan ihraççıyla 1:1 nominal redemption genellikle KYC/AML, minimum tutar, ücret ve yetki koşullarını karşılayan kurumsal hesaplara açıktır. Bireysel kullanıcıların önemli kısmı ise stablecoinini doğrudan ihraççıya vermek yerine ikincil piyasada satmak zorundadır.
Bu nedenle aynı stablecoin stres altına girdiğinde iki yatırımcı tipi için çıkış mekanizması farklı olabilir. Kurumsal aktör stablecoin'i CASP'den çekerek doğrudan ihraççıda nominal değerden redemption'a gidebilirken retail holder fiyatın 1 doların altına düştüğü ikincil piyasada satış yapmak zorunda kalabilir. Çalışmanın SVB sonuçlarının yorumlanmasında bu asimetri merkezi bir rol oynamaktadır.
Veri kümesi nasıl oluşturuldu?
Araştırmacılar registry'deki CASP adreslerini başlangıç noktası olarak kullanarak Bitcoin ve Ethereum ledger'larını taramış; kayıtlı adreslere gelen veya bu adreslerden çıkan bütün transferleri 31 Mayıs 2025 tarihine kadar çıkarmıştır.
| Öğe | Kaynakta bildirilen değer | Yorum |
|---|---|---|
| Kayıtlı Avusturyalı CASP | 12 | 2024 sonu itibarıyla FMA kayıtlı cohort |
| İncelenen varlıklar | BTC, ETH, USDT, USDC | BTC ve ETH ana varlıklar; USDT ve USDC başlıca fiat-backed stablecoinler |
| Veri kesim tarihi | 31 Mayıs 2025 | On-chain transferler bu tarihe kadar çıkarıldı |
| Varlık transferi kaydı | 11.980.687 | Aynı blockchain işlemi birden fazla asset-transfer kaydı üretebilir |
| Benzersiz işlem | 3.214.643 | Unique transaction sayısı |
| Toplam tarihsel USD hacmi | > 50,4 milyar USD | Transfer günü günlük CoinGecko fiyatlarıyla USD'ye çevrildi |
Toplam 50,4 milyar doların varlıklara dağılımı
| Varlık | Toplam hacimdeki pay |
|---|---|
| Bitcoin (BTC) | %65,53 |
| Ether (ETH) | %15,90 |
| Tether (USDT) | %15,47 |
| USD Coin (USDC) | %3,10 |
Toplam blockchain hacmi neden doğrudan ekonomik faaliyet değildir?
Bir CASP'nin kendi hot, warm ve cold wallet'ları arasında yaptığı transferler blockchain üzerinde normal işlem gibi görünür. Ancak ekonomik açıdan yeni bir müşteri veya yeni bir karşı taraf sisteme girmemiş olabilir; yalnız aynı kurumun varlığı bir cüzdandan diğerine taşınmıştır. Araştırma bu nedenle toplam hacmi üç parçaya ayırır.
| Akış türü | Kaynakta bildirilen büyüklük | Bilimsel anlamı |
|---|---|---|
| CASP-to-Market | Yaklaşık 30 milyar USD | Avusturyalı CASP ile registry dışındaki aktörler arasındaki dış piyasa hareketleri |
| CASP-to-CASP | 3.040 transfer; yaklaşık 5,774 milyon USD | İki farklı Avusturyalı CASP arasındaki doğrudan on-chain transferler |
| Within-CASP | 798.196 transfer; yaklaşık 20,7 milyar USD | Aynı CASP'nin kendi cüzdanları arasındaki internal bookkeeping hareketleri |
| Within-CASP hacim payı | %41,1 | Toplam on-chain hacmin önemli bölümü yeni ekonomik karşı taraf faaliyeti değildir |
Dış piyasa akışlarında toplam inflow yaklaşık 15,1 milyar dolar, outflow ise yaklaşık 14,6 milyar dolar olarak raporlanmaktadır. Avusturyalı CASP'lerin birbirleri arasındaki yalnız yaklaşık 5,8 milyon dolarlık hacim, bu kuruluşların on-chain düzeyde esas olarak birbirleriyle değil küresel kripto ekosistemiyle bağlantılı olduğunu göstermektedir.
İşlem büyüklükleri nasıl dağılıyor?
Karşı taraf işlemlerinin dağılımı yoğun biçimde sağa çarpıktır. Medyan benzersiz işlem değeri ETH için yaklaşık 206 dolar, BTC için yaklaşık 544 dolardır. Buna karşılık 95. yüzdelik ETH'de yaklaşık 5.000 dolar, BTC'de yaklaşık 21.000 dolar düzeyindedir.
En büyük BTC işlemi yaklaşık 287,5 milyon dolar olup diğer incelenen varlıklardaki en büyük işlemlerin yaklaşık 13,5–20,8 milyon dolar aralığındaki değerlerinden bir büyüklük mertebesinden fazla yüksektir. Bu nedenle ortalama işlem büyüklüğü, tipik işlemi temsil etmekte yetersiz kalabilir.
CASP içi cüzdan hareketleri nasıl takip edildi?
Araştırmacılar CASP'lerin kendi cüzdanları arasındaki fon hareketlerini ayırmak için iki aşamalı bir tracing yaklaşımı geliştirmiştir. İlk aşamada her CASP ve varlık için yönlü bir ağ kurulmuş; cüzdan düğümlerine in-degree, out-degree, PageRank, eigenvector centrality ve betweenness centrality gibi ağ ölçütleri hesaplanarak olası hub wallet'lar belirlenmiştir.
İkinci aşamada aynı transaction identifier ve aynı transfer değeri üzerinden birbirine bağlanan ardışık işlemler eşleştirilmiş; bir ara cüzdana gelen fonun aynı CASP içindeki hub wallet'a yönelip yönelmediği izlenmiştir. Bitcoin'in UTXO temelli, Ethereum'un ise account-based yapıda olması nedeniyle preprocessing adımları aynı değildir. Bitcoin işlemlerindeki birden fazla input/output yapısı nedeniyle bazı kayıtlar transaction identifier ve adres temelinde önce birleştirilmiştir.
Bu incelemede iki temel hareket paterni belirlenmiştir. Pattern 1, analiz edilen işlemlerin %89'unda görülmüş ve fonların deposit hot wallet üzerinden ana hot wallet'a veya doğrudan ana hot wallet'a ilerlediği rutin yapıyı temsil etmiştir. Pattern 2 ise sınırlı sayıdaki dış adresin doğrudan warm veya cold wallet'larla işlem yaptığı yüksek değerli yapıdır.
Retail-like ve kurumsal adresler nasıl ayrılıyor?
Araştırmacılar karşı tarafın gerçek kişi veya kurum kimliğini gözlemlemedikleri için kesin yatırımcı sınıflandırması yapmıyor; bunun yerine warm/cold wallet teması ile zincir genelindeki olağanüstü yüksek işlem aktivitesini iki ayrı kurumsal davranış sinyali olarak birleştiriyor.
Birinci sinyal: warm/cold wallet teması
Her dış karşı taraf adresi için:
\[ cold_i \in \{0,1\} \]
\(cold_i=1\), adres \(i\)'nin çalışma dönemi içinde en az bir kez Avusturyalı CASP'nin warm veya cold wallet'ıyla işlem yaptığını; \(cold_i=0\) ise böyle bir temasın bulunmadığını ifade eder.
Bu sinyalin seçilmesinin nedeni kaynak Tablo 3'te açıkça görülmektedir. CASP-to-Market transferlerinin yalnız %0,77'si warm/cold wallet'lara ulaşırken bunlar dış piyasa hacminin %57,8'ini taşımaktadır.
İkinci sinyal: zincir genelindeki işlem aktivitesi
Her \(i\) dış adresi için zincir \(c\) üzerindeki toplam işlem sayısı \(n_i\) olarak tanımlanır. Araştırmacılar ağır kuyruklu işlem sayısı dağılımını daha yönetilebilir hale getirmek amacıyla log dönüşümü kullanmaktadır:
\[ \ell_i=\log(1+n_i) \]
Formül neyi hesaplar? Adresin toplam işlem sayısını logaritmik ölçekte ifade eder. \(+1\) terimi, sıfıra yakın değerlerin matematiksel olarak tanımlı kalmasını sağlar.
Değişkenler: \(n_i\), adres veya Bitcoin tarafında clustering sonrası aktör \(i\)'nin zincirdeki toplam işlem sayısıdır. \(\ell_i\), bunun log dönüşümüdür.
Birim: \(n_i\) işlem adedidir; log dönüşümünden sonra \(\ell_i\) boyutsuz bir karşılaştırma ölçüsüdür.
Zincir \(c\) üzerindeki CASP karşı taraflarının kümesi \(A_c\) için ortalama log aktivite:
\[ \mu_c=\frac{1}{|A_c|}\sum_{j\in A_c}\ell_j \]
ve örnek standart sapma:
\[ \sigma_c= \sqrt{ \frac{1}{|A_c|-1} \sum_{j\in A_c} (\ell_j-\mu_c)^2 } \]
olarak hesaplanmaktadır.
Daha sonra her adres için:
\[ z_i=\frac{\ell_i-\mu_c}{\sigma_c} \]
z-skoru oluşturulur.
\[ active_i= \begin{cases} 1, & z_i > 3 \\ 0, & \text{aksi halde} \end{cases} \]
Matematiksel anlam: \(z_i\), adresin log işlem aktivitesinin aynı blockchain üzerindeki CASP karşı taraflarının ortalamasından kaç standart sapma uzakta olduğunu ölçer. Kaynakta \(z_i>3\) eşiği “çok aktif” adres için geleneksel outlier cutoff olarak kullanılmaktadır.
Yorum sınırı: Üç standart sapma eşiği teorik bir yatırımcı davranışı modelinden türetilmemiştir; geleneksel bir aykırı değer eşiğidir. Araştırmacılar bu nedenle robustness analizinde eşiği \(z>2,5\)'e düşürüp işlem sayısı yerine network degree centrality kullanarak sınıflandırmayı tekrar etmektedir.
Dört operasyonel grup
| Grup | cold | active | Kaynakta verilen yorum |
|---|---|---|---|
| Retail-like (RL) | 0 | 0 | Warm/cold wallet'a temas etmeyen ve zincirin en aktif karşı tarafları arasında olmayan adres |
| High-confidence institutional (HI) | 1 | 1 | Hem warm/cold katmanına erişen hem de çok yüksek zincir aktivitesi gösteren adres |
| Low-confidence institutional – LIc | 1 | 0 | Warm/cold teması var ancak aşırı yüksek işlem aktivitesi yok |
| Low-confidence institutional – LIa | 0 | 1 | Warm/cold teması yok ancak zincir aktivitesi çok yüksek |
HI, LIc ve LIa grupları makalede birlikte institutionally mediated activity olarak ele alınmaktadır. Ancak “institutional” sözcüğü çalışma boyunca gerçek KYC kimliği bilinen kurum anlamına gelmez; bu proxy sınıflandırmasının kısa adıdır.
Retail-like adresler gerçekten bireysel yatırımcı mı?
Kesin olarak söylenemez. Kaynakta doğrudan counterparty identity bulunmadığı için herhangi bir retail kullanıcının kurumsal olarak, herhangi bir kurumun da retail-like olarak yanlış sınıflandırılması mümkündür. Bir gerçek aktör aktivitesini çok sayıda adrese bölerse her adresin işlem aktivitesi düşük görünebilir ve sınıflandırma retail yönüne kayabilir.
Benzer şekilde normalde retail olan bir adres sıra dışı koşullarda warm veya cold wallet'la doğrudan işlem yaparsa institutional proxy'ye girebilir. Araştırmacılar bu yüzden sınıflandırmayı kesin kimlik değil, observable on-chain behavior temelinde operasyonel bir ayrım olarak sunmaktadır.
Sınıflandırma sonuçları
| Grup | Zincir | Adres / aktör sayısı | Örnek içi ortalama işlem | Ortalama USD / işlem |
|---|---|---|---|---|
| RL | ETH | 534.062 | 2,6 | 1.568 USD |
| RL | BTC | 1.286.555 | 2,9 | 1.516 USD |
| HI | ETH | 472 | 644 | 53.539 USD |
| HI | BTC | 82 | 25.425 | 80.604 USD |
| LIc | ETH | 552 | 4,8 | 72.170 USD |
| LIc | BTC | 2.815 | 1,8 | 378.333 USD |
| LIa | ETH | 6.957 | 44 | 4.458 USD |
| LIa | BTC | 31.196 | 108 | 975 USD |
Retail-like adresler Ethereum'da dış adreslerin %98,6'sını, Bitcoin'de %97,4'ünü oluşturmaktadır. Buna rağmen ekonomik hacmin ağırlığı kurumsal proxy gruplarında yoğunlaşmaktadır. HI grubu iki zincirde yalnız 554 karşı taraftan oluşmasına rağmen işlem aktivitesi ve ortalama transfer değeri çok yüksektir.
İşlem sayısı ile parasal hacim neden farklı hikâye anlatıyor?
Kaynak Şekil 4, retail-like ve institutional grupların günlük işlem sayısı ile günlük hacminin aynı yönde gelişmek zorunda olmadığını göstermektedir. 2019–2022 döneminde işlem sayıları birbirine yakın seyrederken 2023 sonrasında retail-like işlem sayısı institutional grubu aşmaktadır. Buna karşılık parasal hacimde institutional taraf 2023 sonlarından itibaren güçlü biçimde ayrışarak çok daha büyük değerlere ulaşmaktadır.
Bu nedenle “en çok işlemi yapan grup” ile “en fazla para hareket ettiren grup” aynı değildir. Çalışmanın finansal kırılganlık açısından temel noktalarından biri tam olarak bu heterojenliktir.
Üç kriz olayı nasıl seçildi?
Araştırmacılar başlangıçta yayımlanmış bir crypto-crime repository'sindeki 1.141 olayı kullanmış, DeFiLlama ve CoinMarketCap verileriyle bu listeyi tamamlamıştır. Daha sonra üç koşul uygulanmıştır: olay 2019–2025 döneminde gerçekleşmeli, tahmini kayıp 100 milyon doları aşmalı ve CEX, DeFi veya CeFi kuruluşlarını etkilemelidir.
Bu filtre sonucunda 19 olay kalmıştır. Ardından Avusturya ve dünya genelindeki Google Trends arama hacimleri kamu ilgisinin proxy'si olarak kullanılmış ve üç olay açık biçimde öne çıkmıştır:
| Olay | Başlangıç tarihi | Stres türü | Çalışmadaki ana bağlantı |
|---|---|---|---|
| Terra Luna | 5 Mayıs 2022 | Algoritmik stablecoin tasarım / güven şoku | Kripto içi geniş yeniden dengeleme |
| FTX | 2 Kasım 2022 | Merkezi custodial exchange iflas / güven şoku | Custodial aracılara güven ve çekimler |
| Silicon Valley Bank | 8 Mart 2023 | Banka sektörü ve USDC rezerv bağlantılı şok | Stablecoin rezerv ve redemption kanalı |
Event-study yöntemi anormal kripto akışını nasıl ölçüyor?
Event study, gözlenen günlük CASP hareketinin şok gerçekleşmemiş olsaydı beklenen “normal” hareketten ne kadar saptığını tahmin eder; çalışma bu sapmayı her varlık, akış yönü ve retail-like/institutional grup için ayrı ayrı hesaplamaktadır.
Birinci denklem: anormal aktivite
\[ x_t^{*}=x_t-E[x_t\mid X_t] \]
Formül neyi hesaplar? \(x_t^{*}\), \(t\) günündeki abnormal activity'dir. Gözlenen \(x_t\) değerinden, olayın olmadığı normal koşullarda beklenen \(E[x_t\mid X_t]\) değeri çıkarılır.
\(x_t\): Belirli varlık, akış yönü ve karşı taraf grubu için günlük sonuç değişkenidir.
\(X_t\): Normal aktivite tahmininde kullanılan koşullandırma bilgisini temsil eder.
Birim: Ana analizde sonuç değişkeni native asset units olarak kullanılmıştır. Ek robustness analizlerinde transaction count ve USD-denominated value da değerlendirilmiştir.
Denklem (1): günlük olay katsayıları
\[ x_t= \alpha+\beta r_t+ \sum_{k=0}^{10}\gamma_k D_{tk} +\varepsilon_t \tag{1} \]
\(\alpha\): Sabit terimdir.
\(r_t\): Varlığa özgü günlük getiri kontrolüdür. Kaynak BTC, USDC ve USDT denklemlerinde günlük BTC getirisini; ETH denklemlerinde günlük ETH getirisini kullanmaktadır. Getiriler yüzde puan cinsindendir.
\(D_{tk}\): Olaydan sonraki \(k\). günde 1, diğer günlerde 0 olan gösterge değişkenidir.
\(\gamma_k\): Olay günü \(k=0\)'dan olay sonrası \(k=10\)'a kadar her gün için tahmin edilen abnormal activity katsayısıdır.
\(\varepsilon_t\): Regresyonun açıklanmayan hata terimidir.
Matematiksel rol: Tek bir “kriz sonrası ortalama” katsayısı kullanmak yerine her gün için ayrı \(\gamma_k\) tahmin edildiği için, şokun anlık mı, gecikmeli mi, geçici mi veya birkaç gün devam eden bir süreç mi olduğu izlenebilir.
Önemli yorum sınırı: Terra, FTX ve SVB krizleri tek bir anda oluşmuş bağımsız laboratuvar müdahaleleri değildir; birkaç gün içinde gelişen gerçek dünya olaylarıdır. Bu nedenle \(\gamma_k\) katsayıları gelişen krize verilen günlük reaksiyonlar olarak yorumlanmalıdır. Ayrıca getiriler de krizden etkilenebildiği için bu katsayılar olayın toplam ekonomik etkisine eşit olmak zorunda değildir.
Estimation ve event window
| Parametre | Kaynakta kullanılan değer |
|---|---|
| Temel pre-event estimation window | 45 gün |
| Event window | Olay günü + sonraki 10 gün |
| Post-event günlük katsayı | \(\gamma_0,\ldots,\gamma_{10}\) |
| Bootstrap | 1.000 residual resample |
| Alternatif pre-event pencereler | 30, 35, 40, 50, 55 ve 60 gün |
| Temel sonuç değişkeni | Native asset units |
| Alternatif sonuç | Transaction count ve ek USD ölçümleri |
Bootstrap bandı ne anlama geliyor?
Kaynak şekillerindeki gölgeli bootstrap bantları, regresyon residual'larının 1.000 kez yeniden örneklenmesiyle elde edilen tahmin belirsizliğini gösterir. Bir günlük katsayının gösterilen bandın dışına çıkması, normal dönem varyasyonuna göre sıra dışı bir hareket olduğuna işaret eder.
Araştırmacılar residual serial dependence riskini Durbin–Watson ve Breusch–Godfrey testleriyle 1, 5 ve 10 lag düzeyinde değerlendirmiş; genel olarak istatistiksel olarak anlamlı residual autocorrelation için kanıt bulmadıklarını ve bu nedenle baseline'da bağımsız residual resampling kullandıklarını belirtmiştir.
Çalışmanın Yöntemi ve Bulguları
Terra Luna: geniş fakat kısa süreli yeniden dengeleme
Terra UST'nin dolar peg'inden ayrılması 5 Mayıs 2022'de başlayan ve 11 Mayıs'taki son peg restorasyon girişimine kadar gelişen crypto-native bir güven şokudur.
Çalışmada en belirgin hareket institutional BTC tarafında görülmüştür. 11 Mayıs sonrasında hem institutional BTC deposits hem withdrawals bootstrap bantlarının belirgin biçimde üzerine çıkmaktadır. Her iki yönün birlikte artması, tek yönlü BTC'ye kaçıştan çok yoğun yeniden dengeleme ve portföy hareketleriyle uyumludur.
Retail-like BTC deposits 9 Mayıs civarında artmış ancak withdrawals daha büyük ölçüde normal bant içinde kalmıştır.
USDC tarafı daha karmaşıktır. Institutional USDC deposits belirli günlerde sıçramış ancak kalıcı tek yönlü giriş oluşmamıştır. Retail-like USDC tarafında da kısa süreli artışlar görülmüş fakat devamlı bir stablecoin'e kaçış paterni oluşmamıştır.
Bu nedenle Terra şoku, stablecoinlere tek yönlü flight-to-safety yerine varlıklar ve karşı taraf grupları arasında kısa dönemli ve heterojen yeniden dengeleme olarak yorumlanmaktadır.
FTX: retail-like çekimler ile kurumsal mevduatlar ayrıştı
FTX vakasında olay penceresi 2 Kasım 2022'de Alameda'nın FTT maruziyetine ilişkin haberle başlamakta; 6 Kasım'daki Binance FTT satışı açıklaması, 8 Kasım'daki FTT fiyat düşüşü, 9 Kasım'daki satın alma görüşmelerinin sona ermesi ve 11 Kasım'daki FTX/Alameda iflas başvurularıyla şiddetlenmektedir.
Kaynak Şekil 6'da retail-like withdrawals özellikle BTC ve ETH için 8–12 Kasım döneminde belirgin biçimde artmaktadır. Araştırmacılar bu hareketi, krizin şiddeti görünür hale geldikçe örneklemdeki custodial CASP'lere maruziyetin azaltılmasıyla uyumlu bulmaktadır.
Institutional tarafta ise aynı dönemde yüksek değerli deposits sıçramaları görülmektedir. Yazarlar bunun yüksek hacimli platformlar arası yeniden dengeleme, likidite yönetimi veya CASP inventory adjustment ile uyumlu olabileceğini belirtmektedir.
Ancak “kurumlar kesin olarak FTX'ten çıkan bütün fonları Avusturya'ya taşıdı” gibi bir sonuç çıkarılamaz. Kaynak yalnız Austrian CASP adreslerindeki on-chain hareketi gözlemlemektedir.
SVB: en açık stablecoin ayrışması USDC'de
SVB şoku 8 Mart 2023'te bankanın 1,8 milyar dolarlık zarar açıklamasıyla başlamış, 10 Mart'ta banka başarısız olmuş ve FDIC kontrolü devralmış, 11 Mart'ta Circle SVB'de 3,3 milyar dolarlık maruziyet açıkladığını duyurmuştur. 12 Mart'ta ABD otoriteleri mevduat sahipleri için tam koruma açıklamıştır.
BTC ve ETH akışlarında sürekli ve net bir yön görülmemektedir. En güçlü tepki USDC'dedir.
Retail-like USDC deposits 9 ve 11 Mart'ta belirgin biçimde yükselmiştir. Institutional USDC withdrawals ise özellikle 11 Mart'ta güçlü bir artış göstermiştir.
Bu iki yönlü hareket, doğrudan USDC redemption hakkına sahip olmayan retail-like kullanıcıların stablecoinlerini CASP'ye getirerek ikincil piyasada satmaya hazırlanmaları; doğrudan ihraççı redemption'ına erişebilen kurumsal aktörlerin ise USDC'yi platformdan çekmeleriyle uyumludur.
Kaynak bu davranışların sonraki adımlarını doğrudan gözlemlememektedir. Araştırmacılar issuer-account eligibility, CASP içindeki gerçek satış emri veya çekilen USDC'nin Circle'a gerçekten redemption için gönderildiğini görmemektedir. Bu yüzden mekanizma “consistent with” düzeyinde yorumlanmaktadır.
Stablecoinler stres döneminde güvenli liman mı?
Bu çalışmanın verileri, stablecoinlerin incelenen üç kriz sırasında kripto ekosistemi içinde sürekli ve tek yönlü bir safe-haven varlığı gibi davrandığı görüşünü desteklememektedir; ancak on-chain CASP transferleri nihai portföyleri veya platform içi alım-satımları göstermediği için çalışma portföy düzeyindeki bütün flight-to-safety davranışlarını doğrudan test etmiş sayılmaz.
| Olay | Retail-like tepki | Institutionally mediated tepki | Kaynak yorumu |
|---|---|---|---|
| Terra Luna | BTC'de daha sınırlı hareket; USDC'de kısa süreli deposits sıçramaları | BTC deposits ve withdrawals birlikte yükseliyor; stablecoin tarafı değişken | Geniş fakat kısa süreli yeniden dengeleme; tek yönlü stablecoin safe haven yok |
| FTX | Özellikle 8 Kasım sonrası geniş tabanlı withdrawals artışı | Büyük ve episodik deposits | Retail custodial exposure azaltımı ile kurumsal likidite/rebalancing davranışı farklı yönlerde |
| SVB | USDC deposits güçlü artış | USDC withdrawals güçlü artış | İki katmanlı redemption erişimiyle uyumlu karşıt yönlü davranış |
Neden aggregate veri yanıltıcı olabilir?
Bir grupta giriş, diğer grupta çıkış meydana geldiğinde toplam net akış küçük görünebilir. Bu durum “kimse tepki vermedi” anlamına gelmez; birbirine zıt iki büyük tepki toplamda birbirini kısmen iptal etmiş olabilir.
Çalışmanın önemli metodolojik katkılarından biri bu nedenle yalnız toplam stablecoin net flow'una bakmamak, akışları hem yön hem de counterparty type açısından ayırmaktır.
Robustness kontrolleri
Araştırmacılar ana sınıflandırmada \(z>3\) aktivite eşiği ve transaction count kullanmaktadır. Ek analizde eşik \(z>2,5\)'e düşürülmüş ve transaction count yerine network degree centrality kullanılmıştır. Daha fazla adres “active” sınıfına girse de RL, HI ve LI gruplarının ekonomik profilleri genel olarak benzer kalmış ve Section 4'teki nitel sonuçlar değişmemiştir.
Event-study tarafında temel 45 günlük estimation window yerine 30, 35, 40, 50, 55 ve 60 günlük pencereler denenmiştir. FTX çevresindeki retail-like BTC withdrawals örneğinde 8 Kasım sonrasında başlayan anormal artış alternatif pencerelerde de korunmuştur.
Ana analizde native asset units kullanılırken robustness bölümünde transaction count da sonuç değişkeni olarak değerlendirilmiştir. FTX'teki retail-like BTC withdrawal count, institutional deposit count ve SVB'deki retail-like USDC deposit count bulguları ana asset-unit sonuçlarıyla uyumlu bulunmuştur. Bu kontrol, sonuçların yalnız birkaç olağanüstü büyük transferden kaynaklanmadığını desteklemektedir.
Placebo testleri neyi kontrol ediyor?
Placebo testinin amacı, kullanılan regresyon yapısının normal piyasa dalgalanmalarında da sahte “anormal hareketler” üretip üretmediğini kontrol etmektir. Her gerçek olaydan tam bir takvim ayı önce sahte olay tarihi belirlenmiş ve aynı model yeniden tahmin edilmiştir.
| Gerçek olay | Gerçek event tarihi | Placebo tarihi |
|---|---|---|
| Terra Luna | 5 Mayıs 2022 | 5 Nisan 2022 |
| FTX | 2 Kasım 2022 | 2 Ekim 2022 |
| SVB | 8 Mart 2023 | 8 Şubat 2023 |
Placebo katsayılarının çoğu bootstrap bantları içinde kalmıştır. Terra ve FTX placebo pencerelerinde görülen az sayıdaki aşım bir veya iki günle sınırlı kalmış ve gerçek olaylardaki zamanlama ve sürekliliği göstermemiştir.
SVB placebo penceresinde ise stablecoin tarafında bazı tek günlük sıçramalar bulunduğu için araştırmacılar ek bir karşılaştırma yapmıştır. Gerçek Mart 2023 SVB olayı çevresindeki retail-like USDC transaction count artışının Şubat placebo penceresinden belirgin biçimde daha büyük olduğu raporlanmıştır. Bu durum gerçek olay çevresindeki tepkinin çok sayıda küçük karşı tarafı kapsayan run-like bir desenle uyumlu olduğu yorumunu desteklemektedir.
Aynı günlerde başka olaylar olabilir mi?
Evet. Gerçek dünya event-study çalışmalarının temel sınırlılıklarından biri olay pencerelerinde başka piyasa haberlerinin de bulunabilmesidir. Araştırmacılar resmi kaynaklar ve piyasa veri tabanlarından ekonomik, jeopolitik, düzenleyici ve kripto sektörü olaylarını ayrıca kontrol etmiştir.
Üç ana şok başka bir “major event” ile çakışmamaktadır; ancak daha küçük piyasa haberleriyle örtüşme mümkündür. Örneğin FTX penceresinde 2 Kasım 2022 tarihli Federal Open Market Committee faiz kararı da bulunmaktadır. Bu nedenle tahminler tek bir haber başlığının saf nedensel etkisi olarak değil, ilgili kriz çevresindeki abnormal flow patterns olarak yorumlanmalıdır.
Çalışmanın desteklediği ana sonuçlar
- Avusturyalı kayıtlı CASP'lerin on-chain ekonomik bağlantısı ülke içindeki diğer CASP'lerden çok küresel karşı taraflarla kuruludur.
- Toplam blockchain hacminin önemli bölümü aynı CASP'nin kendi cüzdanları arasındaki internal bookkeeping hareketidir ve ekonomik karşı taraf aktivitesiyle karıştırılmamalıdır.
- Dış transferlerin sayıca çok küçük bir bölümü warm/cold wallet'lara gitmesine rağmen bu hareketler toplam değerin çoğunu taşımaktadır.
- Retail-like adresler sayıca baskındır; institutionally mediated adresler ise parasal hacimde çok daha büyük ağırlık taşır.
- Terra, FTX ve SVB şokları aynı akış desenini üretmemiştir.
- FTX sonrasında retail-like withdrawals daha geniş ve kalıcı biçimde yükselmiştir.
- SVB şokunun en belirgin etkisi USDC'de ve karşıt yönlü retail/institutional hareketlerde görülmüştür.
- İncelenen olaylar stablecoinlere düzenli ve tek yönlü bir within-crypto flight-to-safety göstermemektedir.
- Registry tabanlı adres sahipliği, yalnız clustering veya web/IP proxy'lerine dayanan ülke düzeyi tahminlerden daha doğrudan bir ölçüm altyapısı sunmaktadır.
Çalışmanın desteklemediği sonuçlar
Çalışma bütün Avusturyalı kripto yatırımcılarını gözlemlememektedir. Avusturya'da yaşayan fakat yabancı CASP kullanan veya yalnız self-custody ile işlem yapan kişiler veri kapsamı dışındadır.
Çalışma retail-like adreslerin gerçek bireysel müşteriler olduğunu KYC kayıtlarıyla doğrulamamaktadır. Sınıflandırma proxy tabanlıdır.
Çalışma CASP içindeki gerçek trade'leri, müşteri hesabı bakiyelerini veya withdrawn varlıkların nihai hedefini gözlemlememektedir.
Çalışma Terra, FTX veya SVB olaylarının gözlenen bütün hareketlerin tek nedeni olduğunu nedensel olarak kanıtlamamaktadır.
Çalışma stablecoinlerin bütün piyasa koşullarında güvenli veya güvensiz olduğunu göstermemektedir.
Çalışma stablecoin fiyatının 1 dolar civarında olmasının bütün holder'lara aynı redemption güvenliğini sağladığını kabul etmemektedir; tam tersine redemption erişiminin yatırımcı tipine göre farklılaşabileceğini vurgulamaktadır.
Temel sınırlılıklar
Registry completeness: Veri, CASP'lerin doğru ve eksiksiz raporlama yapmasına bağlıdır. Araştırmacılar registry dışında kalmış olabilecek az sayıda adres tespit etmiştir.
Survivorship: Registry 2024 sonunda kayıtlı CASP'leri içerdiği için daha önce piyasadan çıkmış sağlayıcılar kapsam dışında kalmaktadır. Yazarlar bu riskin var olduğunu fakat büyük sağlayıcıların örneklem süresince daha istikrarlı olduğunu belirtmektedir.
Adres sahipliğinin zamanla değişmesi: Bir adresin kontrolü dönem içinde değişebilir. Registry'nin geriye dönük adres kontrolü bilgisi içermesi bu riski kısmen azaltmaktadır ancak tamamen ortadan kaldırmaz.
Proxy classification: Retail/institutional ayrımı gerçek kimlik bilgisi değildir; fragmentasyon ve olağan dışı warm/cold temasları yanlış sınıflandırmaya yol açabilir.
Yalnız 12 CASP: Aktivite birkaç büyük sağlayıcıda yoğunlaştığı için CASP'ler arası heterojen şok tepkisini güvenilir biçimde tahmin etmek mümkün değildir.
Tek ülke: Sonuçların daha büyük veya yapısal olarak farklı piyasalara otomatik genellenmesi doğru değildir.
Dört varlık: BTC, ETH, USDT ve USDC dışında kalan geniş kripto varlık evreni incelenmemiştir.
Stablecoin chain coverage: USDT ve USDC yalnız Ethereum üzerindeki hareketleriyle izlenmiştir; başka blockchain ağlarındaki stablecoin hareketleri kapsam dışındadır.
Avusturyalı kullanıcıların tamamı gözlenmiyor: Yabancı CASP veya self-custody kullanan Avusturyalıların faaliyetleri national flow ölçümünde yer almamaktadır.
Düzenleyici açıdan araştırmanın önerdiği yaklaşım
Yazarlar, denetim otoritelerinin supervised CASP'lerden kontrol ettikleri blockchain adreslerini doğrudan ve güncel biçimde raporlamalarını istemesinin, ülke bazında cryptoasset flow monitoring için tekrarlanabilir bir altyapı sağlayabileceğini savunmaktadır.
CASP'lerin kendi KYC kayıtlarında karşı tarafın retail veya institutional niteliği hakkında daha güçlü bilgi bulunabildiğinden, düzenleyicilerin uygun gizlilik ve hukukî çerçeve içinde bu bilgiyi de raporlama sistemine ekleyebilmesi proxy sınıflandırma ihtiyacını azaltabilir.
Araştırmacılar benzer registry yapılarının farklı ülkelerde uygulanması halinde Avrupa çapında veya daha geniş ölçekte karşılaştırmalı cryptoasset flow observatory kurulabileceğini öne sürmektedir. Bu bir mevcut sistem sonucu değil, çalışmanın gelecekteki denetim uygulamalarına ilişkin önerisidir.
Kaynak ve Yöntem Notu
Özgün çalışma: Stablecoin Integration and Stress Transmission Through Crypto-Asset Service Providers: Evidence from Austria
Yazarlar: Pietro Saggese; Michael Sigmund; Burkhard Raunig; Esther Segalla; Bernhard Haslhofer; Christos A. Makridis.
Corresponding author: Pietro Saggese.
Afiliasyonlar: IMT Scuola Alti Studi Lucca; Complexity Science Hub; Oesterreichische Nationalbank (OeNB); Arizona State University.
Kaynak türü: CESifo Working Paper. Hakemli dergide yayımlanmış nihai makale olarak değerlendirilmemelidir.
Seri: CESifo Working Papers No. 12823, 2026.
ISSN: 2364-1428 (digital).
Yayıncı / dağıtıcı: Munich Society for the Promotion of Economic Research – CESifo GmbH.
Editör: Clemens Fuest.
Sürüm bilgisi: Kapakta Original Version: July 2026 ve This Version: November 2026 belirtilmektedir. İç başlık sayfası 2 November 2026 tarihini taşımaktadır.
DOI: 10.65864/uykcsg2pjp. Dış bibliyografik kayıtta bu DOI'nin Temmuz 2026'daki önceki başlıkla kataloglandığı görülmektedir; yüklenen Kasım sürümünün güncel özgün başlığı yukarıda aynen korunmuştur.
Paralel preprint: arXiv:2607.08524v2 [q-fin.GN]. ArXiv kaydında ilk gönderim 9 Temmuz 2026, v2 revizyon tarihi 3 Kasım 2026'dır.
Lisans: Yüklenen CESifo PDF içinde açık bir Creative Commons lisans bildirimi tespit edilmemiştir. Paralel arXiv kaydında reuse permissions CC BY 4.0 olarak listelenmektedir; bu bilgi CESifo sürümünün lisansının otomatik olarak aynı olduğu şeklinde yorumlanmamalıdır.
Ana veri kaynağı: Austrian Financial Market Authority tarafından gizlilik anlaşması altında sağlanan, 2024 sonunda kayıtlı 12 CASP'nin pseudonymized address-to-entity registry'si.
Blockchain kapsamı: Bitcoin ve Ethereum ledger'ları; BTC, ETH, Ethereum üzerindeki USDT ve Ethereum üzerindeki USDC.
Veri kesim tarihi: 31 Mayıs 2025.
Temel veri büyüklüğü: 11.980.687 asset-transfer kaydı, 3.214.643 unique transaction ve 50,4 milyar doların üzerinde tarihsel USD transfer hacmi.
Fiyat dönüştürme: Transferler günlük CoinGecko USD fiyatları kullanılarak ortak para birimine çevrilmiştir.
Event selection: 1.141 başlangıç crypto olayı; 2019–2025, >100 milyon USD tahmini kayıp ve CEX/DeFi/CeFi etkisi kriterleriyle 19 olaya indirgeme; Avusturya ve dünya Google Trends ilgisi üzerinden Terra Luna, FTX ve SVB seçimi.
Sınıflandırma yöntemi: Warm/cold wallet interaction ve chain-wide transaction activity'nin birlikte kullanıldığı proxy-based heuristic classification. Baseline activity cutoff \(z>3\)'tür.
Event-study: 45 günlük pre-event estimation window; olay günü + 10 günlük post-event window; return-adjusted OLS; her post-event gün için ayrı dummy; residual bootstrap ile 1.000 yeniden örnekleme.
Robustness: 30–60 günlük alternatif estimation windows; \(z>2,5\) ve degree-centrality tabanlı alternatif sınıflandırma; transaction-count outcomes; gerçek olaydan bir ay önce placebo event'ler.
Veri erişilebilirliği: Address-to-entity registry gizlilik anlaşması ve pseudonymization nedeniyle kamuya açık değildir. Kod ve aggregate data corresponding author'dan talep edilebilir; aggregate data için Austrian Financial Market Authority onayı gereklidir. Kaynak, kodun yayın sonrasında kamuya açılacağını belirtmektedir.
Finansman: PDF'de ayrı bir finansman bildirimi tespit edilmemiştir.
Teşekkür: Yazarlar address registry erişimi için Austrian Financial Market Authority'ye; ayrıca çeşitli araştırmacılara ve CAMEG 2025, ESMA 2026 Research Conference ve Financial Cryptography Rome 2026 katılımcılarına yorum ve önerileri için teşekkür etmektedir.
Çıkar çatışması: Yazarlar çalışmayı etkileyebilecek bilinen competing financial interests veya personal relationships bulunmadığını beyan etmektedir.
Disclaimer: Makaledeki görüşlerin yazarlara ait olduğu ve afiliye kurumların görüşlerini zorunlu olarak yansıtmadığı belirtilmektedir.
Yazar katkıları: PDF'de ayrı bir CRediT author-contribution beyanı tespit edilmemiştir.
Temel yorum sınırı: Çalışma on-chain CASP transferlerini gözlemlemektedir; CASP içi off-chain işlemleri, müşterilerin nihai portföylerini, gerçek satış/redemption kararlarını veya çekim sonrası nihai custody durumunu doğrudan gözlemlememektedir. Bu nedenle davranış mekanizmaları, gözlenen akışlarla uyumluluk düzeyinde yorumlanmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir