


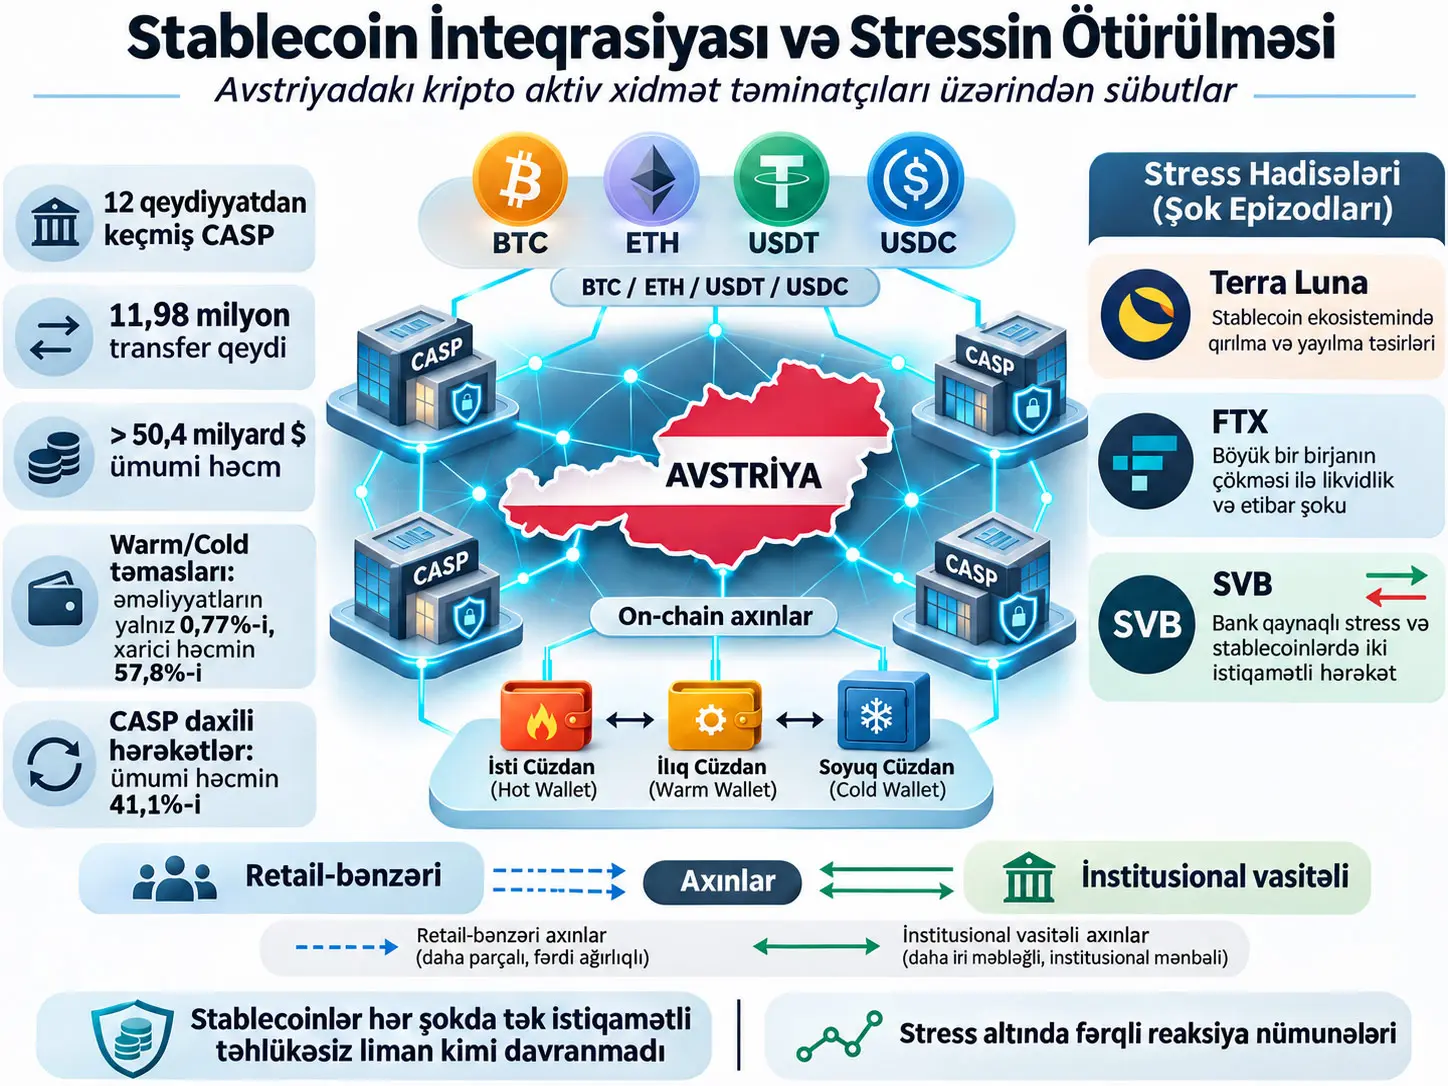
Kripto Aktiv Xidmət Təminatçısı (Crypto-Asset Service Provider, CASP), kripto aktivlərin saxlanması, alqı-satqısı, sifarişlərin icrası, portfelin idarə edilməsi və ya oxşar xidmətləri peşəkar şəkildə təqdim edən və istifadəçilərlə blockchain infrastrukturu arasında vasitəçilik edə bilən qurumdur. Bu tədqiqat Avstriyada 2024-cü ilin sonunda qeydiyyatda olan 12 CASP-nin tənzimləyici quruma bildirdiyi blockchain ünvanlarından istifadə edərək Bitcoin (BTC), Ether (ETH), Tether (USDT) və USD Coin (USDC) hərəkətlərini 31 may 2025-ci ilədək əməliyyat səviyyəsində yenidən qurur və Terra Luna, FTX və Silicon Valley Bank (SVB) böhranları zamanı müxtəlif qarşı tərəf qruplarının necə reaksiya verdiyini araşdırır.
Məlumat dəsti 11.980.687 aktiv transferini və 3.214.643 unikal blockchain əməliyyatını ehtiva edir; CASP nəzarətində olan pul kisələrindən keçən ümumi tarixi dollar dəyəri 50,4 milyard dolları aşır. Ümumi həcmin %65,53-ü BTC, %15,90-ı ETH, %15,47-si USDT və %3,10-u USDC-dən ibarətdir. Bunun təxminən 30 milyard dolları Avstriyalı CASP-lərlə registry xaricindəki bazar iştirakçıları arasındakı hərəkətlərdən yaranır, Avstriyalı CASP-lərin öz aralarındakı ümumi transfer həcmi isə yalnız təxminən 5,8 milyon dollardır. Təxminən 20,7 milyard dollar, yəni ümumi həcmin %41,1-i isə eyni CASP-nin öz pul kisələri arasındakı daxili hərəkətlərdir.
Tədqiqat xarici qarşı tərəflərin həqiqi kimliyini birbaşa müşahidə edə bilmədiyi üçün onları qəti şəkildə “fərdi investor” və ya “qurum” kimi etiketləmir. Bunun əvəzinə iki on-chain siqnaldan istifadə edir: bir ünvanın CASP-nin warm/cold wallet qatına toxunub-toxunmaması və həmin ünvanın blockchain üzərindəki ümumi əməliyyat aktivliyinin adi paylanmadan xeyli yuxarı olub-olmaması. Bu iki meyara görə ünvanlar retail-like (RL), high-confidence institutional (HI) və iki növ low-confidence institutional (LI) qrupuna ayrılır. Bu təsnifat kimliyin müəyyənləşdirilməsi deyil, mənbə tərəfindən açıq şəkildə proxy-əsaslı və evristik əməli təsnifat kimi təsvir olunur.
Əsas struktur nəticə ondan ibarətdir ki, əməliyyat sayı ilə iqtisadi həcm eyni aktor qrupunda cəmləşmir. Warm/cold wallet ilə həyata keçirilən əməliyyatlar xarici transferlərin yalnız %0,77-sini təşkil etsə də, xarici həcmin %57,8-ni daşıyır. Bunun əksinə, BTC və Ethereum zəncirlərindəki xarici ünvanların təxminən %98-i aşağı tezlikli və retail-like davranış göstərir. Beləliklə, sistemdə sayca çoxlu aşağı aktivlikli qarşı tərəf olduğu halda, pul dəyərinin böyük hissəsi az sayda yüksək dəyərli qarşı tərəflə əlaqəlidir.
Üç stress hadisəsində vahid tipli davranış müşahidə edilməyib. Terra Luna çöküşündə, xüsusilə institusional kimi təsnif edilən BTC axınlarında ikitərəfli və qısamüddətli yenidən balanslaşdırma davranışı ön plana çıxıb. FTX böhranının kəskinləşməsi ilə retail-like çəkilmələrin BTC, ETH və digər aktivlərdə artdığı; institusional qrupda isə iri depozit daxilolmalarının görüldüyü bildirilir. SVB böhranında ən nəzərəçarpan reaksiya USDC-də ortaya çıxıb; retail-like USDC depozitləri artarkən institutionally mediated USDC çəkilmələri əks istiqamətdə hərəkət edib. Bu son model USDC-nin birbaşa emitentdən nominal dəyərlə redemption imkanının institusional hesablarla məhdud olması ilə uyğundur.
Tədqiqatın nəticələri stablecoinlərin stress dövrlərində bütün istifadəçilər üçün müntəzəm şəkildə “təhlükəsiz liman” rolunu oynadığı fikrini dəstəkləmir. Bununla belə, tədqiqatçılar CASP daxilindəki alqı-satqıları, müştərilərin yekun portfellərini və ya çıxarılan aktivlərin sonrakı istifadəsini müşahidə etmədikləri üçün yalnız on-chain transferlərdən birbaşa portfel səviyyəsində flight-to-safety nəticəsinin çıxarıla bilməyəcəyini xüsusi qeyd edirlər.
CASP nədir və bu tədqiqatda niyə vacibdir?
CASP-lər, istifadəçilərin kripto aktivlərlə qarşılıqlı əlaqəsini asanlaşdıran mərkəzləşdirilmiş vasitəçilərdir; tədqiqat baxımından kritik olmalarının səbəbi, istifadəçi balanslarını öz daxili sistemlərində saxlayarkən real blockchain aktivlərini daha məhdud sayda təminatçı nəzarətində olan pul kisələrində saxlamaları və bununla kripto bazarı hərəkətləri ilə ənənəvi maliyyə sistemi arasında müşahidə edilə bilən vasitəçilik qatı yaratmalarıdır.
Hot, warm və cold wallet fərqi
CASP-nin blockchain üzərindəki pul kisəsi strukturu müştərilərin hər birinin ayrıca və daimi blockchain pul kisəsinə malik olduğu sadə sistem deyil. Custodial CASP müştəri balanslarını öz daxili və blockchain-dən kənarda saxlanılan mühasibat kitabında qeyd edə bilər; real aktivləri isə təminatçının nəzarət etdiyi daha az sayda blockchain ünvanında saxlaya bilər.
Hot wallet, gündəlik depozit və çəkilmə əməliyyatları üçün internetə qoşulu və əməliyyat baxımından tez-tez istifadə edilən pul kisəsidir. İstifadəçinin göndərdiyi kripto aktiv əvvəlcə istifadəçiyə məxsus deposit address-ə gələ və sonra CASP-nin əsas hot wallet-ına ötürülə bilər.
Warm wallet və cold wallet isə daha yüksək təhlükəsizlik və daha aşağı əməliyyat tezliyi ilə əlaqəli saxlanma qatlarıdır. Mənbə bunların xüsusilə təhlükəsiz saxlama, böyük dəyərli hərəkətlər və daxili yenidən balanslaşdırma üçün istifadə olunduğunu bildirir.
Blockchain məlumatı niyə təkbaşına ölkə səviyyəsində kifayət etmir?
Bitcoin və Ethereum kimi açıq blockchain sistemlərində əməliyyatlar görünür, lakin ünvanlar birbaşa real şəxsin, şirkətin və ya ölkənin adını daşımır. Bundan əlavə, blockchain əməliyyat qeydində coğrafi koordinat və ya ölkə sahəsi yoxdur. Buna görə transferin Avstriya iqtisadiyyatı ilə əlaqəsini yalnız blockchain qeydlərindən birbaşa çıxarmaq mümkün deyil.
Əvvəlki tədqiqatlar bu boşluğu IP ünvanı, exchange veb trafiki, fiat əməliyyat cütləri, sorğu məlumatları və ya ünvan clustering üsulları kimi dolayı göstəricilərlə doldurmağa çalışıb. Bu tədqiqatın fərqləndirici tərəfi Austrian Financial Market Authority-nin tənzimləyici hesabat sistemindən gələn ünvan–qurum uyğunlaşdırmasından istifadə etməsidir.
Registry 2024-cü ilin sonunda FMA-da qeydiyyatda olan 12 Avstriyalı CASP-nin nəzarət etdiyini bildirdiyi Bitcoin və Ethereum ünvanlarını ehtiva edir. Qurum adları və istifadəçi kimlikləri tədqiqat məlumat dəstində pseudonymized formada saxlanılıb. Tədqiqat CASP ünvanlarını genişləndirmək üçün clustering tətbiq etməyib; çünki sahiblik uyğunlaşdırması birbaşa tənzimləyici hesabatdan gəlir.
Bununla belə, bu struktur qüsursuz deyil. Hesabat öhdəliyi blockchain protokoluna deyil, CASP-yə tətbiq olunur. CASP nəzarət etdiyi ünvanı bildirməzsə, registry həmin ünvanı ehtiva etməz. Tədqiqatçılar analiz zamanı Avstriyalı CASP-lərə aid olması ehtimal edilən, lakin ilkin registry-də olmayan az sayda ünvan müəyyən etdiklərini və bunları səlahiyyətli quruma bildirdiklərini qeyd edirlər.
Stablecoin nədir və niyə bankçılıqdakı özəl pula bənzər alətlərlə müqayisə olunur?
Fiat-backed stablecoin, dəyərini müəyyən fiat valyutasına, bu tədqiqatdakı nümunələrdə ABŞ dollarına, yaxın saxlamağı hədəfləyən özəl emitentli rəqəmsal alacaqdır. USDT və USDC kimi stablecoinlər emitentlərin likvid ehtiyatlarla təminat və uyğun hesablara nominal dəyərlə redemption imkanı vermə mexanizmlərinə əsaslanır.
Buradakı kritik məqam bütün stablecoin sahiblərinin eyni redemption hüququna malik olmamasıdır. Mənbənin müzakirə etdiyi ikiqat qatlı strukturda emitentlə birbaşa 1:1 nominal redemption adətən KYC/AML, minimum məbləğ, haqq və səlahiyyət şərtlərini qarşılayan institusional hesablara açıqdır. Fərdi istifadəçilərin əhəmiyyətli hissəsi isə stablecoinini birbaşa emitentə təqdim etmək əvəzinə ikinci bazarda satmalı olur.
Buna görə eyni stablecoin stressə məruz qalanda iki investor tipi üçün çıxış mexanizmi fərqli ola bilər. İnstitusional aktor stablecoin-i CASP-dən çıxarıb birbaşa emitentdə nominal dəyərlə redemption-a gedə bildiyi halda, retail holder qiymət 1 dolların altına düşən ikinci bazarda satış etməli ola bilər. Tədqiqatın SVB nəticələrinin şərhində bu asimmetriya mərkəzi rol oynayır.
Məlumat dəsti necə yaradıldı?
Tədqiqatçılar registry-dəki CASP ünvanlarını başlanğıc nöqtəsi kimi istifadə edərək Bitcoin və Ethereum ledger-lərini skan edib; qeydiyyatlı ünvanlara daxil olan və ya həmin ünvanlardan çıxan bütün transferləri 31 may 2025-ci ilədək çıxarıblar.
| Element | Mənbədə bildirilən dəyər | Şərh |
|---|---|---|
| Qeydiyyatda olan Avstriyalı CASP | 12 | 2024-cü ilin sonuna görə FMA-da qeydiyyatlı cohort |
| Araşdırılan aktivlər | BTC, ETH, USDT, USDC | BTC və ETH əsas aktivlər; USDT və USDC əsas fiat-backed stablecoinlər |
| Məlumat kəsim tarixi | 31 may 2025 | On-chain transferlər bu tarixədək çıxarılıb |
| Aktiv transferi qeydi | 11.980.687 | Eyni blockchain əməliyyatı birdən çox asset-transfer qeydi yarada bilər |
| Unikal əməliyyat | 3.214.643 | Unique transaction sayı |
| Ümumi tarixi USD həcmi | > 50,4 milyard USD | Transfer gününün gündəlik CoinGecko qiymətləri ilə USD-yə çevrilib |
Ümumi 50,4 milyard dolların aktivlər üzrə bölgüsü
| Aktiv | Ümumi həcmdəki pay |
|---|---|
| Bitcoin (BTC) | %65,53 |
| Ether (ETH) | %15,90 |
| Tether (USDT) | %15,47 |
| USD Coin (USDC) | %3,10 |
Ümumi blockchain həcmi niyə birbaşa iqtisadi fəaliyyət deyil?
CASP-nin öz hot, warm və cold wallet-ları arasında etdiyi transferlər blockchain üzərində adi əməliyyat kimi görünür. Lakin iqtisadi baxımdan sistemə yeni müştəri və ya yeni qarşı tərəf daxil olmaya bilər; yalnız eyni qurumun aktivi bir pul kisəsindən digərinə daşınıb. Buna görə tədqiqat ümumi həcmi üç hissəyə ayırır.
| Axın növü | Mənbədə bildirilən ölçü | Elmi mənası |
|---|---|---|
| CASP-to-Market | Təxminən 30 milyard USD | Avstriyalı CASP ilə registry xaricindəki aktorlar arasındakı xarici bazar hərəkətləri |
| CASP-to-CASP | 3.040 transfer; təxminən 5,774 milyon USD | İki fərqli Avstriyalı CASP arasındakı birbaşa on-chain transferlər |
| Within-CASP | 798.196 transfer; təxminən 20,7 milyard USD | Eyni CASP-nin öz pul kisələri arasındakı internal bookkeeping hərəkətləri |
| Within-CASP həcm payı | %41,1 | Ümumi on-chain həcmin əhəmiyyətli hissəsi yeni iqtisadi qarşı tərəf fəaliyyəti deyil |
Xarici bazar axınlarında ümumi inflow təxminən 15,1 milyard dollar, outflow isə təxminən 14,6 milyard dollar kimi bildirilir. Avstriyalı CASP-lərin öz aralarındakı cəmi təxminən 5,8 milyon dollarlıq həcm, bu qurumların on-chain səviyyədə əsasən bir-biri ilə deyil, qlobal kripto ekosistemi ilə bağlı olduğunu göstərir.
Əməliyyat ölçüləri necə paylanır?
Qarşı tərəf əməliyyatlarının paylanması güclü şəkildə sağa meyllidir. Median unikal əməliyyat dəyəri ETH üçün təxminən 206 dollar, BTC üçün təxminən 544 dollardır. Bunun əksinə, 95-ci persentil ETH-də təxminən 5.000 dollar, BTC-də təxminən 21.000 dollar səviyyəsindədir.
Ən böyük BTC əməliyyatı təxminən 287,5 milyon dollar olub, digər araşdırılan aktivlərdəki ən böyük əməliyyatların təxminən 13,5–20,8 milyon dollar aralığındakı dəyərlərindən bir böyüklük dərəcəsindən də çox yüksəkdir. Buna görə orta əməliyyat ölçüsü tipik əməliyyatı təmsil etməkdə yetərsiz qala bilər.
CASP daxili pul kisəsi hərəkətləri necə izlənildi?
Tədqiqatçılar CASP-lərin öz pul kisələri arasındakı fond hərəkətlərini ayırmaq üçün iki mərhələli tracing yanaşması hazırlayıblar. Birinci mərhələdə hər CASP və aktiv üçün istiqamətli şəbəkə qurulub; pul kisəsi düyünləri üçün in-degree, out-degree, PageRank, eigenvector centrality və betweenness centrality kimi şəbəkə ölçüləri hesablanaraq mümkün hub wallet-lar müəyyən edilib.
İkinci mərhələdə eyni transaction identifier və eyni transfer dəyəri ilə bir-birinə bağlanan ardıcıl əməliyyatlar uyğunlaşdırılıb; ara pul kisəsinə daxil olan fondun eyni CASP daxilindəki hub wallet-a yönəlib-yönəlmədiyi izlənib. Bitcoin-in UTXO əsaslı, Ethereum-un isə account-based quruluşa malik olması səbəbindən preprocessing addımları eyni deyil. Bitcoin əməliyyatlarında bir neçə input/output strukturu olduğuna görə bəzi qeydlər əvvəlcə transaction identifier və ünvan əsasında birləşdirilib.
Bu araşdırmada iki əsas hərəkət modeli müəyyən edilib. Pattern 1, təhlil olunan əməliyyatların %89-unda müşahidə edilib və fondların deposit hot wallet vasitəsilə əsas hot wallet-a və ya birbaşa əsas hot wallet-a irəlilədiyi rutin strukturu təmsil edib. Pattern 2 isə məhdud sayda xarici ünvanın birbaşa warm və ya cold wallet-larla əməliyyat apardığı yüksək dəyərli strukturdur.
Retail-like və institusional ünvanlar necə ayrılır?
Tədqiqatçılar qarşı tərəfin real şəxs və ya qurum kimliyini müşahidə etmədikləri üçün qəti investor təsnifatı aparmır; bunun əvəzinə warm/cold wallet təması ilə zəncir üzrə qeyri-adi dərəcədə yüksək əməliyyat aktivliyini iki ayrıca institusional davranış siqnalı kimi birləşdirirlər.
Birinci siqnal: warm/cold wallet təması
Hər xarici qarşı tərəf ünvanı üçün:
\[ cold_i \in \{0,1\} \]
\(cold_i=1\), \(i\) ünvanının tədqiqat dövrü ərzində ən azı bir dəfə Avstriyalı CASP-nin warm və ya cold wallet-ı ilə əməliyyat apardığını; \(cold_i=0\) isə belə təmasın olmadığını göstərir.
Bu siqnalın seçilməsinin səbəbi mənbə Cədvəl 3-də aydın görünür. CASP-to-Market transferlərinin yalnız %0,77-si warm/cold wallet-lara çatdığı halda, bunlar xarici bazar həcminin %57,8-ni daşıyır.
İkinci siqnal: zəncir üzrə əməliyyat aktivliyi
Hər \(i\) xarici ünvanı üçün \(c\) zənciri üzərindəki ümumi əməliyyat sayı \(n_i\) kimi müəyyən edilir. Tədqiqatçılar ağır quyruqlu əməliyyat sayı paylanmasını daha idarəolunan etmək üçün log çevrilməsindən istifadə edirlər:
\[ \ell_i=\log(1+n_i) \]
Formul nəyi hesablayır? Ünvanın ümumi əməliyyat sayını loqarifmik miqyasda ifadə edir. \(+1\) termini sıfıra yaxın dəyərlərin riyazi olaraq müəyyən qalmasını təmin edir.
Dəyişənlər: \(n_i\), ünvanın və ya Bitcoin tərəfində clustering-dən sonra \(i\) aktorunun zəncirdəki ümumi əməliyyat sayıdır. \(\ell_i\), bunun log çevrilməsidir.
Vahid: \(n_i\) əməliyyat sayıdır; log çevrilməsindən sonra \(\ell_i\) ölçüsüz müqayisə göstəricisidir.
\(c\) zənciri üzərindəki CASP qarşı tərəflərinin \(A_c\) çoxluğu üçün orta log aktivliyi:
\[ \mu_c=\frac{1}{|A_c|}\sum_{j\in A_c}\ell_j \]
və seçmə standart sapması:
\[ \sigma_c= \sqrt{ \frac{1}{|A_c|-1} \sum_{j\in A_c} (\ell_j-\mu_c)^2 } \]
kimi hesablanır.
Sonra hər ünvan üçün:
\[ z_i=\frac{\ell_i-\mu_c}{\sigma_c} \]
z-skoru yaradılır.
\[ active_i= \begin{cases} 1, & z_i > 3 \\ 0, & \text{aksi halde} \end{cases} \]
Riyazi məna: \(z_i\), ünvanın log əməliyyat aktivliyinin eyni blockchain üzərindəki CASP qarşı tərəflərinin ortalamasından neçə standart sapma uzaqda olduğunu ölçür. Mənbədə \(z_i>3\) həddi “çox aktiv” ünvan üçün ənənəvi outlier cutoff kimi istifadə olunur.
Şərh sərhədi: Üç standart sapma həddi nəzəri investor davranışı modelindən çıxarılmayıb; ənənəvi kənar dəyər həddidir. Buna görə tədqiqatçılar robustness analizində həddi \(z>2,5\)-ə endirib əməliyyat sayı əvəzinə network degree centrality istifadə etməklə təsnifatı təkrar edirlər.
Dörd əməli qrup
| Qrup | cold | active | Mənbədə verilən şərh |
|---|---|---|---|
| Retail-like (RL) | 0 | 0 | Warm/cold wallet-a toxunmayan və zəncirin ən aktiv qarşı tərəfləri arasında olmayan ünvan |
| High-confidence institutional (HI) | 1 | 1 | Həm warm/cold qatına daxil olan, həm də çox yüksək zəncir aktivliyi göstərən ünvan |
| Low-confidence institutional – LIc | 1 | 0 | Warm/cold təması var, lakin həddindən artıq yüksək əməliyyat aktivliyi yoxdur |
| Low-confidence institutional – LIa | 0 | 1 | Warm/cold təması yoxdur, lakin zəncir aktivliyi çox yüksəkdir |
HI, LIc və LIa qrupları məqalədə birlikdə institutionally mediated activity kimi nəzərdən keçirilir. Lakin “institutional” sözü tədqiqat boyunca real KYC kimliyi məlum olan qurum mənasını vermir; bu, proxy təsnifatının qısa adıdır.
Retail-like ünvanlar həqiqətən fərdi investorlardırmı?
Bunu qəti demək mümkün deyil. Mənbədə birbaşa counterparty identity olmadığı üçün istənilən retail istifadəçinin institusional, istənilən qurumun isə retail-like kimi yanlış təsnif edilməsi mümkündür. Həqiqi aktor fəaliyyətini çoxlu ünvana bölsə, hər ünvanın əməliyyat aktivliyi aşağı görünə və təsnifat retail istiqamətinə meyllənə bilər.
Eyni şəkildə, adətən retail olan ünvan qeyri-adi şəraitdə warm və ya cold wallet-la birbaşa əməliyyat apararsa, institutional proxy-yə düşə bilər. Buna görə tədqiqatçılar təsnifatı qəti kimlik kimi deyil, observable on-chain behavior əsasında əməli fərqləndirmə kimi təqdim edirlər.
Təsnifat nəticələri
| Qrup | Zəncir | Ünvan / aktor sayı | Nümunədaxili orta əməliyyat | Orta USD / əməliyyat |
|---|---|---|---|---|
| RL | ETH | 534.062 | 2,6 | 1.568 USD |
| RL | BTC | 1.286.555 | 2,9 | 1.516 USD |
| HI | ETH | 472 | 644 | 53.539 USD |
| HI | BTC | 82 | 25.425 | 80.604 USD |
| LIc | ETH | 552 | 4,8 | 72.170 USD |
| LIc | BTC | 2.815 | 1,8 | 378.333 USD |
| LIa | ETH | 6.957 | 44 | 4.458 USD |
| LIa | BTC | 31.196 | 108 | 975 USD |
Retail-like ünvanlar Ethereum-da xarici ünvanların %98,6-sını, Bitcoin-də %97,4-nü təşkil edir. Buna baxmayaraq, iqtisadi həcmin ağırlığı institusional proxy qruplarında cəmlənir. HI qrupu iki zəncirdə cəmi 554 qarşı tərəfdən ibarət olsa da, əməliyyat aktivliyi və orta transfer dəyəri çox yüksəkdir.
Əməliyyat sayı ilə pul həcmi niyə fərqli hekayə danışır?
Mənbə Şəkil 4 retail-like və institutional qrupların gündəlik əməliyyat sayı ilə gündəlik həcminin eyni istiqamətdə inkişaf etməsinin vacib olmadığını göstərir. 2019–2022 dövründə əməliyyat sayları bir-birinə yaxın hərəkət edərkən, 2023-dən sonra retail-like əməliyyat sayı institutional qrupu keçir. Bunun əksinə, pul həcmində institutional tərəf 2023-cü ilin sonlarından etibarən güclü şəkildə ayrılaraq xeyli böyük dəyərlərə çatır.
Buna görə “ən çox əməliyyat edən qrup” ilə “ən çox pul hərəkət etdirən qrup” eyni deyil. Tədqiqatın maliyyə kövrəkliyi baxımından əsas məqamlarından biri məhz bu heterogenlikdir.
Üç böhran hadisəsi necə seçildi?
Tədqiqatçılar əvvəlcə dərc olunmuş crypto-crime repository-sindəki 1.141 hadisədən istifadə edib, DeFiLlama və CoinMarketCap məlumatları ilə bu siyahını tamamlayıblar. Sonra üç şərt tətbiq olunub: hadisə 2019–2025 dövründə baş verməli, təxmini itki 100 milyon dolları aşmalı və CEX, DeFi və ya CeFi qurumlarına təsir etməlidir.
Bu filtr nəticəsində 19 hadisə qalıb. Sonra Avstriya və dünya üzrə Google Trends axtarış həcmləri ictimai marağın proxy-si kimi istifadə olunub və üç hadisə açıq şəkildə önə çıxıb:
| Hadisə | Başlanğıc tarixi | Stress növü | Tədqiqatdakı əsas əlaqə |
|---|---|---|---|
| Terra Luna | 5 may 2022 | Alqoritmik stablecoin dizaynı / etibar şoku | Kripto daxilində geniş yenidən balanslaşdırma |
| FTX | 2 noyabr 2022 | Mərkəzləşdirilmiş custodial exchange iflas / etibar şoku | Custodial vasitəçilərə etibar və çəkilmələr |
| Silicon Valley Bank | 8 mart 2023 | Bank sektoru və USDC ehtiyatı ilə əlaqəli şok | Stablecoin ehtiyat və redemption kanalı |
Event-study metodu anormal kripto axınını necə ölçür?
Event study, müşahidə olunan gündəlik CASP hərəkətinin şok baş verməsəydi gözlənilən “normal” hərəkətdən nə qədər sapdığını təxmin edir; tədqiqat bu sapmanı hər aktiv, axın istiqaməti və retail-like/institutional qrup üçün ayrıca hesablayır.
Birinci tənlik: anormal aktivlik
\[ x_t^{*}=x_t-E[x_t\mid X_t] \]
Formul nəyi hesablayır? \(x_t^{*}\), \(t\) günündəki abnormal activity-dir. Müşahidə olunan \(x_t\) dəyərindən hadisənin olmadığı normal şərtlərdə gözlənilən \(E[x_t\mid X_t]\) dəyəri çıxılır.
\(x_t\): Müəyyən aktiv, axın istiqaməti və qarşı tərəf qrupu üçün gündəlik nəticə dəyişənidir.
\(X_t\): Normal aktivliyin təxminində istifadə olunan şərtləndirmə məlumatını təmsil edir.
Vahid: Əsas analizdə nəticə dəyişəni native asset units kimi istifadə olunub. Əlavə robustness analizlərində transaction count və USD-denominated value də qiymətləndirilib.
Tənlik (1): gündəlik hadisə əmsalları
\[ x_t= \alpha+\beta r_t+ \sum_{k=0}^{10}\gamma_k D_{tk} +\varepsilon_t \tag{1} \]
\(\alpha\): Sabit termindir.
\(r_t\): Aktivə xas gündəlik gəlir nəzarətidir. Mənbə BTC, USDC və USDT tənliklərində gündəlik BTC gəlirini; ETH tənliklərində isə gündəlik ETH gəlirini istifadə edir. Gəlirlər faiz bəndi ilə ifadə olunur.
\(D_{tk}\): Hadisədən sonrakı \(k\)-cı gündə 1, digər günlərdə 0 olan göstərici dəyişənidir.
\(\gamma_k\): Hadisə günü \(k=0\)-dan hadisədən sonrakı \(k=10\)-a qədər hər gün üçün təxmin edilən abnormal activity əmsalıdır.
\(\varepsilon_t\): Reqressiyanın izah olunmayan xəta terminidir.
Riyazi rol: Tək bir “böhrandan sonrakı orta” əmsalından istifadə etmək əvəzinə hər gün üçün ayrıca \(\gamma_k\) təxmin edildiyinə görə, şokun ani, gecikmiş, müvəqqəti və ya bir neçə gün davam edən proses olub-olmadığını izləmək mümkündür.
Mühüm şərh sərhədi: Terra, FTX və SVB böhranları bir anda yaranmış müstəqil laboratoriya müdaxilələri deyil; bir neçə gün ərzində inkişaf edən real dünya hadisələridir. Buna görə \(\gamma_k\) əmsalları inkişaf edən böhrana gündəlik reaksiyalar kimi şərh edilməlidir. Bundan əlavə, gəlirlər də böhrandan təsirlənə bildiyi üçün bu əmsallar hadisənin ümumi iqtisadi təsirinə bərabər olmaq məcburiyyətində deyil.
Estimation və event window
| Parametr | Mənbədə istifadə olunan dəyər |
|---|---|
| Əsas pre-event estimation window | 45 gün |
| Event window | Hadisə günü + sonrakı 10 gün |
| Post-event gündəlik əmsal | \(\gamma_0,\ldots,\gamma_{10}\) |
| Bootstrap | 1.000 residual resample |
| Alternativ pre-event pəncərələri | 30, 35, 40, 50, 55 və 60 gün |
| Əsas nəticə dəyişəni | Native asset units |
| Alternativ nəticə | Transaction count və əlavə USD ölçüləri |
Bootstrap zolağı nə deməkdir?
Mənbə şəkillərindəki kölgəli bootstrap zolaqları reqressiya residual-larının 1.000 dəfə yenidən nümunələnməsi ilə əldə edilən təxmin qeyri-müəyyənliyini göstərir. Gündəlik əmsalın göstərilən zolaqdan kənara çıxması normal dövr variasiyasına nisbətən qeyri-adi hərəkətə işarə edir.
Tədqiqatçılar residual serial dependence riskini Durbin–Watson və Breusch–Godfrey testləri ilə 1, 5 və 10 lag səviyyəsində qiymətləndirib; ümumilikdə statistik əhəmiyyətli residual autocorrelation üçün sübut tapmadıqlarını və buna görə baseline-da müstəqil residual resampling istifadə etdiklərini bildiriblər.
Tədqiqatın Metodu və Nəticələri
Terra Luna: geniş, lakin qısamüddətli yenidən balanslaşdırma
Terra UST-nin dollar peg-indən ayrılması 5 may 2022-ci ildə başlayan və 11 maydakı son peg bərpa cəhdinə qədər inkişaf edən crypto-native etibar şokudur.
Tədqiqatda ən nəzərəçarpan hərəkət institutional BTC tərəfində müşahidə olunub. 11 maydan sonra həm institutional BTC deposits, həm də withdrawals bootstrap zolaqlarından açıq şəkildə yuxarı qalxır. Hər iki istiqamətin birlikdə artması BTC-yə birtərəfli qaçışdan daha çox intensiv yenidən balanslaşdırma və portfel hərəkətləri ilə uyğundur.
Retail-like BTC deposits 9 may ətrafında artıb, lakin withdrawals əsasən normal zolaq daxilində qalıb.
USDC tərəfi daha mürəkkəbdir. Institutional USDC deposits müəyyən günlərdə sıçrayıb, lakin davamlı birtərəfli giriş yaranmayıb. Retail-like USDC tərəfində də qısamüddətli artımlar görülüb, lakin davamlı stablecoin-ə qaçış modeli yaranmayıb.
Buna görə Terra şoku stablecoinlərə birtərəfli flight-to-safety kimi deyil, aktivlər və qarşı tərəf qrupları arasında qısamüddətli və heterogen yenidən balanslaşdırma kimi şərh olunur.
FTX: retail-like çəkilmələr ilə institusional depozitlər ayrışdı
FTX hadisəsində event pəncərəsi 2 noyabr 2022-ci ildə Alameda-nın FTT məruz qalması ilə bağlı xəbərlə başlayır; 6 noyabrdakı Binance FTT satış açıqlaması, 8 noyabrdakı FTT qiymət enişi, 9 noyabrdakı satınalma danışıqlarının bitməsi və 11 noyabrdakı FTX/Alameda iflas müraciətləri ilə kəskinləşir.
Mənbə Şəkil 6-da retail-like withdrawals xüsusilə BTC və ETH üçün 8–12 noyabr dövründə nəzərəçarpacaq dərəcədə artır. Tədqiqatçılar bu hərəkəti böhranın şiddəti görünən olduqca nümunədəki custodial CASP-lərə məruz qalmanın azaldılması ilə uyğun hesab edirlər.
Institutional tərəfdə isə eyni dövrdə yüksək dəyərli deposits sıçrayışları müşahidə olunur. Müəlliflər bunun yüksək həcmli platformalararası yenidən balanslaşdırma, likvidliyin idarə edilməsi və ya CASP inventory adjustment ilə uyğun ola biləcəyini bildirirlər.
Lakin “qurumlar FTX-dən çıxan bütün fondları qəti şəkildə Avstriyaya daşıdı” kimi nəticə çıxarmaq olmaz. Mənbə yalnız Austrian CASP ünvanlarındakı on-chain hərəkəti müşahidə edir.
SVB: ən aydın stablecoin ayrışması USDC-də
SVB şoku 8 mart 2023-cü ildə bankın 1,8 milyard dollarlıq zərər açıqlaması ilə başlayıb, 10 martda bank uğursuz olub və FDIC nəzarəti ələ alıb, 11 martda Circle SVB-də 3,3 milyard dollarlıq məruz qalması olduğunu açıqlayıb. 12 martda ABŞ orqanları depozit sahibləri üçün tam qoruma elan edib.
BTC və ETH axınlarında davamlı və aydın istiqamət müşahidə edilmir. Ən güclü reaksiya USDC-dədir.
Retail-like USDC deposits 9 və 11 martda nəzərəçarpacaq dərəcədə yüksəlib. Institutional USDC withdrawals isə xüsusilə 11 martda güclü artım göstərib.
Bu ikitərəfli hərəkət birbaşa USDC redemption hüququ olmayan retail-like istifadəçilərin stablecoinlərini CASP-yə gətirib ikinci bazarda satmağa hazırlaşması; birbaşa emitent redemption-ına çıxışı olan institusional aktorların isə USDC-ni platformadan çıxarması ilə uyğundur.
Mənbə bu davranışların sonrakı mərhələlərini birbaşa müşahidə etmir. Tədqiqatçılar issuer-account eligibility, CASP daxilindəki real satış sifarişini və ya çıxarılan USDC-nin həqiqətən redemption üçün Circle-a göndərildiyini görmürlər. Buna görə mexanizm “consistent with” səviyyəsində şərh olunur.
Stablecoinlər stress dövründə təhlükəsiz limandırmı?
Bu tədqiqatın məlumatları stablecoinlərin araşdırılan üç böhran zamanı kripto ekosistemi daxilində davamlı və birtərəfli safe-haven aktivi kimi davrandığı fikrini dəstəkləmir; lakin on-chain CASP transferləri yekun portfelləri və ya platformadaxili alqı-satqıları göstərmədiyinə görə tədqiqatın portfel səviyyəsində bütün flight-to-safety davranışlarını birbaşa test etdiyi hesab edilə bilməz.
| Hadisə | Retail-like reaksiya | Institutionally mediated reaksiya | Mənbə şərhi |
|---|---|---|---|
| Terra Luna | BTC-də daha məhdud hərəkət; USDC-də qısamüddətli deposits sıçrayışları | BTC deposits və withdrawals birlikdə artır; stablecoin tərəfi dəyişkəndir | Geniş, lakin qısamüddətli yenidən balanslaşdırma; birtərəfli stablecoin safe haven yoxdur |
| FTX | Xüsusilə 8 noyabrdan sonra geniş əsaslı withdrawals artımı | Böyük və epizodik deposits | Retail custodial exposure azaldılması ilə institusional likvidlik/rebalancing davranışı müxtəlif istiqamətlərdədir |
| SVB | USDC deposits güclü artır | USDC withdrawals güclü artır | İkiqat qatlı redemption çıxışı ilə uyğun əks istiqamətli davranış |
Niyə aggregate məlumat yanıltıcı ola bilər?
Bir qrupda giriş, digər qrupda çıxış baş verdikdə ümumi xalis axın kiçik görünə bilər. Bu, “heç kim reaksiya vermədi” demək deyil; bir-birinə əks iki böyük reaksiya cəmdə bir-birini qismən kompensasiya etmiş ola bilər.
Tədqiqatın mühüm metodoloji töhfələrindən biri buna görə yalnız ümumi stablecoin net flow-a baxmamaq, axınları həm istiqamət, həm də counterparty type baxımından ayırmaqdır.
Robustness yoxlamaları
Tədqiqatçılar əsas təsnifatda \(z>3\) aktivlik həddi və transaction count istifadə edirlər. Əlavə analizdə hədd \(z>2,5\)-ə endirilib və transaction count əvəzinə network degree centrality istifadə olunub. Daha çox ünvan “active” sinfinə daxil olsa da, RL, HI və LI qruplarının iqtisadi profilləri ümumilikdə oxşar qalıb və Section 4-dəki keyfiyyət nəticələri dəyişməyib.
Event-study tərəfində əsas 45 günlük estimation window əvəzinə 30, 35, 40, 50, 55 və 60 günlük pəncərələr sınanıb. FTX ətrafındakı retail-like BTC withdrawals nümunəsində 8 noyabrdan sonra başlayan anormal artım alternativ pəncərələrdə də qorunub.
Əsas analizdə native asset units istifadə edildiyi halda, robustness bölməsində transaction count da nəticə dəyişəni kimi qiymətləndirilib. FTX-dəki retail-like BTC withdrawal count, institutional deposit count və SVB-dəki retail-like USDC deposit count nəticələri əsas asset-unit nəticələri ilə uyğun tapılıb. Bu yoxlama nəticələrin yalnız bir neçə qeyri-adi böyük transferdən qaynaqlanmadığını dəstəkləyir.
Placebo testləri nəyi yoxlayır?
Placebo testinin məqsədi istifadə olunan reqressiya strukturunun normal bazar dalğalanmalarında da saxta “anormal hərəkətlər” yaradıb-yaratmadığını yoxlamaqdır. Hər real hadisədən tam bir təqvim ayı əvvəl saxta hadisə tarixi müəyyən edilib və eyni model yenidən təxmin edilib.
| Real hadisə | Real event tarixi | Placebo tarixi |
|---|---|---|
| Terra Luna | 5 may 2022 | 5 aprel 2022 |
| FTX | 2 noyabr 2022 | 2 oktyabr 2022 |
| SVB | 8 mart 2023 | 8 fevral 2023 |
Placebo əmsallarının əksəriyyəti bootstrap zolaqları daxilində qalıb. Terra və FTX placebo pəncərələrində görülən azsaylı aşmalar bir və ya iki günlə məhdudlaşıb və real hadisələrdəki zamanlama və davamlılığı göstərməyib.
SVB placebo pəncərəsində stablecoin tərəfində bəzi birgünlük sıçrayışlar olduğu üçün tədqiqatçılar əlavə müqayisə aparıblar. Real mart 2023 SVB hadisəsi ətrafındakı retail-like USDC transaction count artımının fevral placebo pəncərəsindən nəzərəçarpacaq dərəcədə böyük olduğu bildirilir. Bu, real hadisə ətrafındakı reaksiyanın çoxsaylı kiçik qarşı tərəfi əhatə edən run-like model ilə uyğun olduğu şərhini dəstəkləyir.
Eyni günlərdə başqa hadisələr ola bilərmi?
Bəli. Real dünya event-study tədqiqatlarının əsas məhdudiyyətlərindən biri event pəncərələrində başqa bazar xəbərlərinin də ola bilməsidir. Tədqiqatçılar rəsmi mənbələrdən və bazar məlumat bazalarından iqtisadi, geosiyasi, tənzimləyici və kripto sektoru hadisələrini ayrıca yoxlayıblar.
Üç əsas şok başqa “major event” ilə üst-üstə düşmür; lakin daha kiçik bazar xəbərləri ilə örtüşmə mümkündür. Məsələn, FTX pəncərəsində 2 noyabr 2022 tarixli Federal Open Market Committee faiz qərarı da var. Buna görə təxminlər tək bir xəbər başlığının təmiz səbəbiyyət təsiri kimi deyil, müvafiq böhran ətrafındakı abnormal flow patterns kimi şərh edilməlidir.
Tədqiqatın dəstəklədiyi əsas nəticələr
- Qeydiyyatda olan Avstriyalı CASP-lərin on-chain iqtisadi əlaqəsi ölkə daxilindəki digər CASP-lərdən daha çox qlobal qarşı tərəflərlə qurulur.
- Ümumi blockchain həcminin mühüm hissəsi eyni CASP-nin öz pul kisələri arasındakı internal bookkeeping hərəkətidir və iqtisadi qarşı tərəf aktivliyi ilə qarışdırılmamalıdır.
- Xarici transferlərin say baxımından çox kiçik hissəsi warm/cold wallet-lara getsə də, bu hərəkətlər ümumi dəyərin çoxunu daşıyır.
- Retail-like ünvanlar say baxımından üstünlük təşkil edir; institutionally mediated ünvanlar isə pul həcmində daha böyük çəkiyə malikdir.
- Terra, FTX və SVB şokları eyni axın modelini yaratmayıb.
- FTX-dən sonra retail-like withdrawals daha geniş və davamlı şəkildə yüksəlib.
- SVB şokunun ən nəzərəçarpan təsiri USDC-də və əks istiqamətli retail/institutional hərəkətlərdə görülüb.
- Araşdırılan hadisələr stablecoinlərə müntəzəm və birtərəfli within-crypto flight-to-safety göstərmir.
- Registry-əsaslı ünvan sahibliyi yalnız clustering və ya web/IP proxy-lərinə əsaslanan ölkə səviyyəli təxminlərdən daha birbaşa ölçmə infrastrukturu təqdim edir.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat bütün Avstriyalı kripto investorlarını müşahidə etmir. Avstriyada yaşayan, lakin xarici CASP istifadə edən və ya yalnız self-custody ilə əməliyyat aparan şəxslər məlumat əhatəsindən kənardadır.
Tədqiqat retail-like ünvanların həqiqi fərdi müştərilər olduğunu KYC qeydləri ilə təsdiqləmir. Təsnifat proxy-əsaslıdır.
Tədqiqat CASP daxilindəki real trade-ləri, müştəri hesabı balanslarını və ya withdrawn aktivlərin yekun hədəfini müşahidə etmir.
Tədqiqat Terra, FTX və ya SVB hadisələrinin müşahidə olunan bütün hərəkətlərin yeganə səbəbi olduğunu səbəbiyyət baxımından sübut etmir.
Tədqiqat stablecoinlərin bütün bazar şərtlərində təhlükəsiz və ya təhlükəli olduğunu göstərmir.
Tədqiqat stablecoin qiymətinin 1 dollar ətrafında olmasının bütün holder-lara eyni redemption təhlükəsizliyi verdiyini qəbul etmir; əksinə, redemption çıxışının investor tipinə görə fərqlənə biləcəyini vurğulayır.
Əsas məhdudiyyətlər
Registry completeness: Məlumat CASP-lərin düzgün və tam hesabat verməsindən asılıdır. Tədqiqatçılar registry-dən kənarda qalmış ola biləcək az sayda ünvan müəyyən ediblər.
Survivorship: Registry 2024-cü ilin sonunda qeydiyyatda olan CASP-ləri ehtiva etdiyinə görə daha əvvəl bazardan çıxmış təminatçılar əhatə xaricində qalır. Müəlliflər bu riskin olduğunu, lakin iri təminatçıların nümunə dövrü ərzində daha sabit qaldığını bildirirlər.
Ünvan sahibliyinin zamanla dəyişməsi: Ünvan üzərində nəzarət dövr ərzində dəyişə bilər. Registry-nin retrospektiv ünvan nəzarəti məlumatı ehtiva etməsi bu riski qismən azaldır, lakin tam aradan qaldırmır.
Proxy classification: Retail/institutional fərqi real kimlik məlumatı deyil; fraqmentasiya və qeyri-adi warm/cold təmasları yanlış təsnifata gətirib çıxara bilər.
Yalnız 12 CASP: Aktivlik bir neçə iri təminatçıda cəmləşdiyi üçün CASP-lər arasında heterogen şok reaksiyasını etibarlı şəkildə təxmin etmək mümkün deyil.
Bir ölkə: Nəticələrin daha böyük və ya struktur baxımından fərqli bazarlara avtomatik ümumiləşdirilməsi düzgün deyil.
Dörd aktiv: BTC, ETH, USDT və USDC-dən kənarda qalan geniş kripto aktiv kainatı araşdırılmayıb.
Stablecoin chain coverage: USDT və USDC yalnız Ethereum üzərindəki hərəkətləri ilə izlənib; digər blockchain şəbəkələrindəki stablecoin hərəkətləri əhatə xaricindədir.
Bütün Avstriyalı istifadəçilər müşahidə olunmur: Xarici CASP və ya self-custody istifadə edən Avstriyalıların fəaliyyəti national flow ölçümünə daxil deyil.
Tənzimləyici baxımdan tədqiqatın təklif etdiyi yanaşma
Müəlliflər nəzarət orqanlarının supervised CASP-lərdən nəzarət etdikləri blockchain ünvanlarını birbaşa və aktual şəkildə bildirməsini tələb etməsinin ölkə səviyyəsində cryptoasset flow monitoring üçün təkrarlana bilən infrastruktur yarada biləcəyini müdafiə edirlər.
CASP-lərin öz KYC qeydlərində qarşı tərəfin retail və ya institutional xüsusiyyəti haqqında daha güclü məlumat ola bildiyinə görə, tənzimləyicilərin uyğun məxfilik və hüquqi çərçivə daxilində bu məlumatı da hesabat sisteminə əlavə edə bilməsi proxy təsnifata ehtiyacı azalda bilər.
Tədqiqatçılar oxşar registry strukturlarının müxtəlif ölkələrdə tətbiq edilməsi halında Avropa miqyasında və ya daha geniş səviyyədə müqayisəli cryptoasset flow observatory yaradıla biləcəyini irəli sürürlər. Bu, mövcud sistemin nəticəsi deyil, tədqiqatın gələcək nəzarət tətbiqlərinə dair təklifidir.
Mənbə və Metod Qeydi
Orijinal iş: Stablecoin Integration and Stress Transmission Through Crypto-Asset Service Providers: Evidence from Austria
Müəlliflər: Pietro Saggese; Michael Sigmund; Burkhard Raunig; Esther Segalla; Bernhard Haslhofer; Christos A. Makridis.
Corresponding author: Pietro Saggese.
Affiliasiyalar: IMT Scuola Alti Studi Lucca; Complexity Science Hub; Oesterreichische Nationalbank (OeNB); Arizona State University.
Mənbə növü: CESifo Working Paper. Resenziyalı jurnalda dərc olunmuş yekun məqalə kimi qiymətləndirilməməlidir.
Seriya: CESifo Working Papers No. 12823, 2026.
ISSN: 2364-1428 (digital).
Nəşriyyat / paylayıcı: Munich Society for the Promotion of Economic Research – CESifo GmbH.
Redaktor: Clemens Fuest.
Versiya məlumatı: Üz qabığında Original Version: July 2026 və This Version: November 2026 göstərilir. Daxili başlıq səhifəsində 2 November 2026 tarixi var.
DOI: 10.65864/uykcsg2pjp. Xarici biblioqrafik qeyddə bu DOI-nin 2026-cı ilin iyulundakı əvvəlki başlıqla kataloqlaşdırıldığı görünür; yüklənmiş noyabr versiyasının aktual orijinal başlığı yuxarıda olduğu kimi qorunub.
Paralel preprint: arXiv:2607.08524v2 [q-fin.GN]. ArXiv qeydində ilk təqdimat 9 iyul 2026, v2 reviziya tarixi 3 noyabr 2026-dır.
Lisenziya: Yüklənmiş CESifo PDF daxilində açıq Creative Commons lisenziya bəyanatı müəyyən edilməyib. Paralel arXiv qeydində reuse permissions CC BY 4.0 kimi siyahıya alınıb; bu məlumat CESifo versiyasının lisenziyasının avtomatik olaraq eyni olduğu kimi şərh edilməməlidir.
Əsas məlumat mənbəyi: Austrian Financial Market Authority tərəfindən məxfilik müqaviləsi altında təqdim olunan, 2024-cü ilin sonunda qeydiyyatda olan 12 CASP-nin pseudonymized address-to-entity registry-si.
Blockchain əhatəsi: Bitcoin və Ethereum ledger-ləri; BTC, ETH, Ethereum üzərindəki USDT və Ethereum üzərindəki USDC.
Məlumat kəsim tarixi: 31 may 2025.
Əsas məlumat ölçüsü: 11.980.687 asset-transfer qeydi, 3.214.643 unique transaction və 50,4 milyard dollardan çox tarixi USD transfer həcmi.
Qiymət çevrilməsi: Transferlər gündəlik CoinGecko USD qiymətlərindən istifadə etməklə ümumi valyutaya çevrilib.
Event selection: 1.141 başlanğıc crypto hadisəsi; 2019–2025, >100 milyon USD təxmini itki və CEX/DeFi/CeFi təsiri meyarları ilə 19 hadisəyə endirmə; Avstriya və dünya Google Trends marağı əsasında Terra Luna, FTX və SVB seçimi.
Təsnifat metodu: Warm/cold wallet interaction və chain-wide transaction activity-nin birlikdə istifadə olunduğu proxy-based heuristic classification. Baseline activity cutoff \(z>3\)-dür.
Event-study: 45 günlük pre-event estimation window; hadisə günü + 10 günlük post-event window; return-adjusted OLS; hər post-event gün üçün ayrıca dummy; residual bootstrap ilə 1.000 yenidən nümunələmə.
Robustness: 30–60 günlük alternativ estimation windows; \(z>2,5\) və degree-centrality əsaslı alternativ təsnifat; transaction-count outcomes; real hadisədən bir ay əvvəl placebo event-lər.
Məlumatların əlçatanlığı: Address-to-entity registry məxfilik müqaviləsi və pseudonymization səbəbindən ictimaiyyətə açıq deyil. Kod və aggregate data corresponding author-dan tələb edilə bilər; aggregate data üçün Austrian Financial Market Authority təsdiqi tələb olunur. Mənbə kodun nəşrdən sonra ictimaiyyətə açılacağını bildirir.
Maliyyələşdirmə: PDF-də ayrıca maliyyələşdirmə bəyanatı müəyyən edilməyib.
Təşəkkür: Müəlliflər address registry-yə çıxış üçün Austrian Financial Market Authority-yə; həmçinin müxtəlif tədqiqatçılara və CAMEG 2025, ESMA 2026 Research Conference və Financial Cryptography Rome 2026 iştirakçılarına şərh və təkliflərinə görə təşəkkür edirlər.
Maraqlar toqquşması: Müəlliflər tədqiqata təsir edə biləcək məlum competing financial interests və ya personal relationships olmadığını bəyan edirlər.
Disclaimer: Məqalədəki fikirlərin müəlliflərə aid olduğu və affiliasiyalı qurumların fikirlərini mütləq şəkildə əks etdirmədiyi bildirilir.
Müəllif töhfələri: PDF-də ayrıca CRediT author-contribution bəyanatı müəyyən edilməyib.
Əsas şərh sərhədi: Tədqiqat on-chain CASP transferlərini müşahidə edir; CASP daxilindəki off-chain əməliyyatları, müştərilərin yekun portfellərini, real satış/redemption qərarlarını və ya çəkilmədən sonrakı yekun custody vəziyyətini birbaşa müşahidə etmir. Buna görə davranış mexanizmləri müşahidə olunan axınlarla uyğunluq səviyyəsində şərh edilməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib