


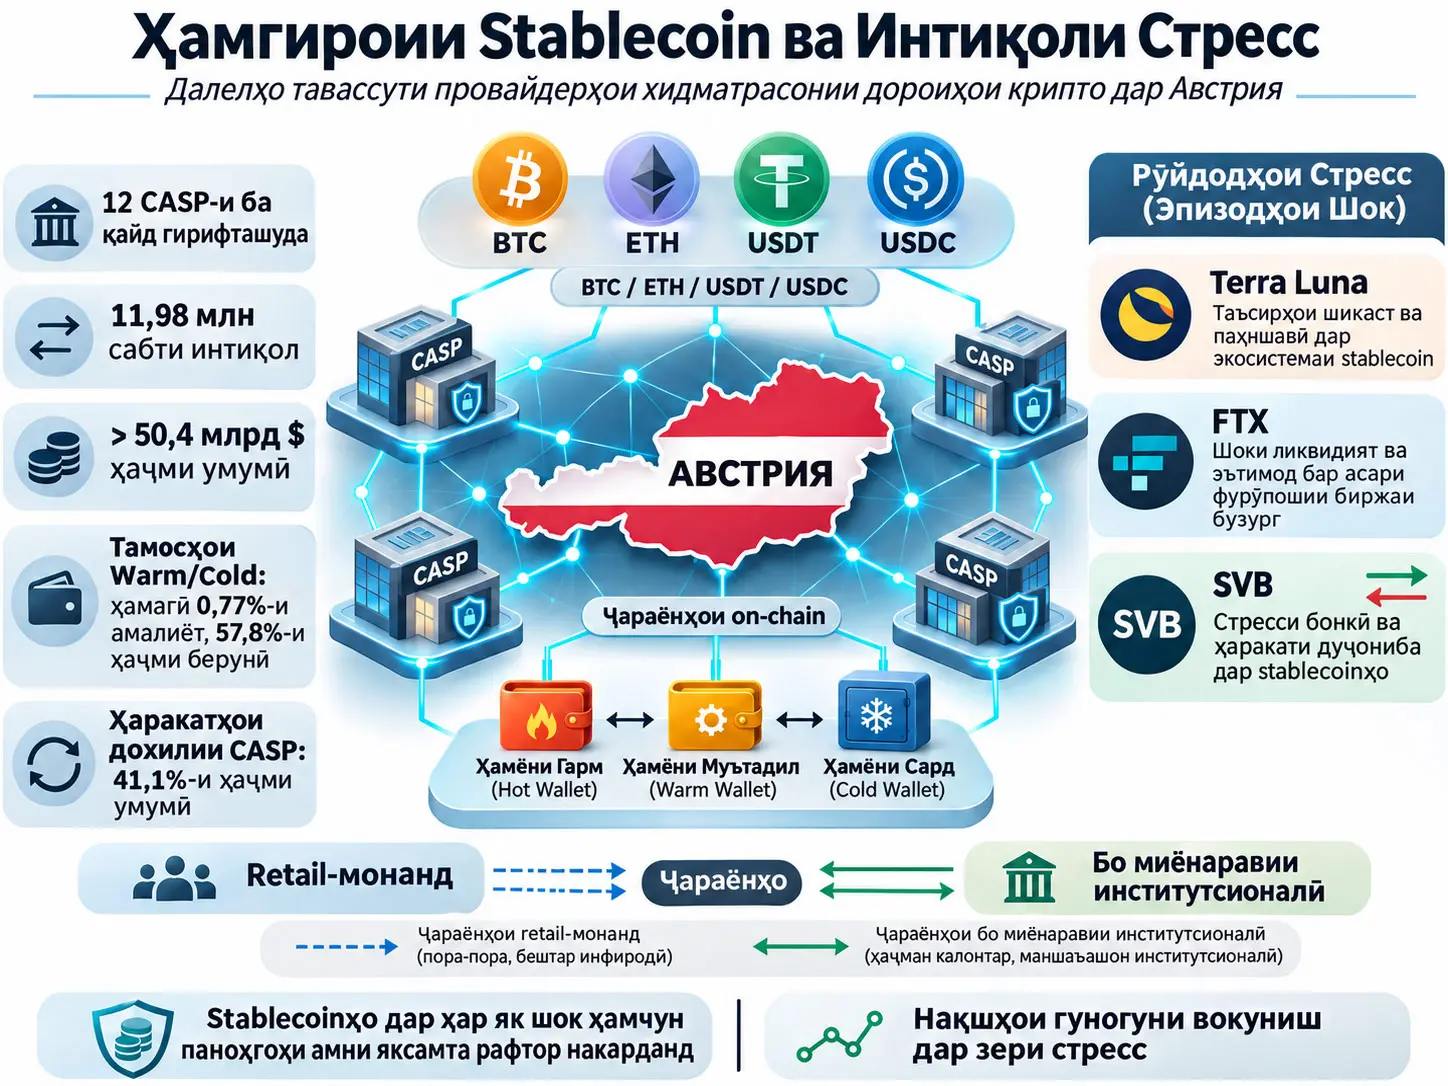
Провайдери Хидматрасонии Дороиҳои Крипто (Crypto-Asset Service Provider, CASP) созмонест, ки хидматҳое чун нигоҳдорӣ, харидуфурӯш, иҷрои фармоишҳо, идоракунии портфел ё хидматҳои шабеҳро барои дороиҳои крипто ба таври касбӣ пешниҳод мекунад ва метавонад байни корбарон ва инфрасохтори blockchain миёнаравӣ намояд. Ин таҳқиқот бо истифода аз суроғаҳои blockchain, ки 12 CASP-и дар охири соли 2024 дар Австрия сабтиномшуда ба мақоми танзимгар гузориш додаанд, ҳаракатҳои Bitcoin (BTC), Ether (ETH), Tether (USDT) ва USD Coin (USDC)-ро то 31 майи 2025 дар сатҳи амалиёт аз нав месозад ва меомӯзад, ки гурӯҳҳои гуногуни контрагентҳо дар ҷараёни буҳронҳои Terra Luna, FTX ва Silicon Valley Bank (SVB) чӣ гуна вокуниш нишон додаанд.
Маҷмӯи додаҳо 11.980.687 интиқоли дороӣ ва 3.214.643 амалиёти беназири blockchain-ро дар бар мегирад; арзиши умумии таърихии долларӣ, ки аз ҳамёнҳои таҳти назорати CASP гузаштааст, аз 50,4 миллиард доллар зиёд аст. Аз ҳаҷми умумӣ %65,53 ба BTC, %15,90 ба ETH, %15,47 ба USDT ва %3,10 ба USDC рост меояд. Аз ин, тақрибан 30 миллиард доллар аз ҳаракатҳои байни CASP-ҳои австриягӣ ва иштирокчиёни бозор берун аз registry иборат аст, дар ҳоле ки ҳаҷми умумии интиқол байни худи CASP-ҳои австриягӣ ҳамагӣ тақрибан 5,8 миллион доллар мебошад. Тақрибан 20,7 миллиард доллар, яъне %41,1 аз ҳаҷми умумӣ, ҳаракатҳои дохилӣ байни ҳамёнҳои худи ҳамон CASP мебошанд.
Азбаски таҳқиқот шахсияти воқеии контрагентҳои берунаро мустақим мушоҳида карда наметавонад, онҳоро ба таври қатъӣ ҳамчун «сармоягузори инфиродӣ» ё «муассиса» тамғагузорӣ намекунад. Ба ҷойи ин, ду сигнали on-chain истифода мешавад: оё суроға бо қабати warm/cold wallet-и CASP тамос доштааст ё не ва оё фаъолияти умумии амалиётии ҳамон суроға дар blockchain аз тақсимоти маъмулӣ хеле болотар аст ё не. Бар асоси ин ду меъёр суроғаҳо ба гурӯҳҳои retail-like (RL), high-confidence institutional (HI) ва ду навъи low-confidence institutional (LI) ҷудо мешаванд. Ин тасниф муайян кардани шахсият нест; манбаъ онро ошкоро ҳамчун таснифи амалиётии proxy-асос ва эвристикӣ тавсиф мекунад.
Натиҷаи асосии сохторӣ ин аст, ки шумораи амалиётҳо ва ҳаҷми иқтисодӣ дар як гурӯҳи акторҳо мутамарказ намешаванд. Амалиётҳое, ки бо warm/cold wallet анҷом мешаванд, ҳамагӣ %0,77 аз интиқолҳои берунаро ташкил медиҳанд, вале %57,8 аз ҳаҷми берунаро мебаранд. Баръакс, тақрибан %98 аз суроғаҳои берунии занҷирҳои BTC ва Ethereum басомади паст ва рафтори retail-like нишон медиҳанд. Ҳамин тавр, дар низом аз ҷиҳати шумора контрагентҳои фаъолияти паст хеле зиёданд, аммо қисми асосии арзиши пулӣ бо шумораи ками контрагентҳои арзиши баланд вобаста аст.
Дар се рӯйдоди стресс рафтори якхела мушоҳида нашудааст. Ҳангоми фурӯпошии Terra Luna, махсусан дар ҷараёнҳои BTC, ки ҳамчун институционалӣ тасниф шудаанд, рафтори дубозу ва кӯтоҳмуддати азнавмувозинаткунӣ бештар ба назар расидааст. Бо шиддат гирифтани буҳрони FTX гузориш шудааст, ки withdrawals-и retail-like дар BTC, ETH ва дороиҳои дигар афзуда, дар гурӯҳи институционалӣ бошад воридшавии депозитҳои калон дида шудааст. Дар буҳрони SVB равшантарин вокуниш дар USDC ба вуҷуд омадааст: deposits-и retail-like USDC афзудаанд, дар ҳоле ки institutionally mediated USDC withdrawals ба самти муқобил ҳаракат кардаанд. Ин намунаи охирин бо он мутобиқ аст, ки дастрасӣ ба redemption-и USDC мустақим аз эмитент бо арзиши номиналӣ ба ҳисобҳои институционалӣ маҳдуд аст.
Натиҷаҳои таҳқиқот ақидаеро дастгирӣ намекунанд, ки stablecoin-ҳо дар давраҳои стресс барои ҳамаи корбарон пайваста ҳамчун «паноҳгоҳи бехатар» амал мекунанд. Бо вуҷуди ин, азбаски муҳаққиқон харидуфурӯши дохили CASP, портфелҳои ниҳоии муштариён ё истифодаи баъдии дороиҳои баровардашударо мушоҳида намекунанд, махсус таъкид мекунанд, ки танҳо аз интиқолҳои on-chain хулосаи мустақими flight-to-safety дар сатҳи портфел бароварда намешавад.
CASP чист ва чаро дар ин таҳқиқот муҳим аст?
CASP-ҳо миёнаравҳои марказонидашудае мебошанд, ки ҳамкории корбаронро бо дороиҳои крипто осон мекунанд; сабаби аҳамияти онҳо барои таҳқиқот дар он аст, ки онҳо тавозунҳои корбаронро дар низомҳои дохилии худ нигоҳ дошта, дороиҳои воқеии blockchain-ро дар шумораи маҳдудтари ҳамёнҳои таҳти назорати провайдер нигоҳ медоранд ва ҳамин тавр байни ҳаракатҳои бозори крипто ва низоми анъанавии молиявӣ қабати миёнаравии мушоҳидашаванда эҷод мекунанд.
Фарқи hot, warm ва cold wallet
Сохтори ҳамёни CASP дар blockchain низоми содае нест, ки ҳар муштарӣ ҳамёни ҷудогона ва доимии blockchain дошта бошад. CASP-и custodial метавонад тавозунҳои муштариёнро дар дафтари муҳосибии дохилии худ, ки берун аз blockchain нигоҳ дошта мешавад, сабт кунад; дороиҳои воқеиро бошад дар шумораи камтари суроғаҳои blockchain, ки провайдер назорат мекунад, нигоҳ дорад.
Hot wallet ҳамёнест, ки ба интернет пайваст аст ва барои амалиёти ҳаррӯзаи депозит ва гирифтани маблағ зуд-зуд истифода мешавад. Дороиҳои криптои фиристодаи корбар метавонанд аввал ба deposit address-и махсуси корбар расанд ва сипас ба hot wallet-и асосии CASP гузаронида шаванд.
Warm wallet ва cold wallet бошанд қабатҳои нигоҳдорие мебошанд, ки бо амнияти баландтар ва басомади пасттари амалиёт алоқаманданд. Манбаъ мегӯяд, ки онҳо махсусан барои нигоҳдории бехатар, ҳаракатҳои арзиши калон ва азнавмувозинаткунии дохилӣ истифода мешаванд.
Чаро додаҳои blockchain танҳо барои сатҳи кишвар кофӣ нестанд?
Дар низомҳои кушодаи blockchain чун Bitcoin ва Ethereum амалиётҳо дида мешаванд, вале суроғаҳо мустақим номи шахси воқеӣ, ширкат ё кишварро надоранд. Илова бар ин, дар сабти амалиёти blockchain координатаи ҷуғрофӣ ё майдони кишвар вуҷуд надорад. Аз ин рӯ, танҳо аз сабтҳои blockchain мустақим муайян кардани робитаи як интиқол бо иқтисоди Австрия имконнопазир аст.
Таҳқиқоти қаблӣ кӯшиш кардаанд ин холигиро бо нишондиҳандаҳои ғайримустақим чун IP address, exchange web traffic, ҷуфтҳои амалиёти fiat, додаҳои пурсиш ё усулҳои clustering-и суроғаҳо пур кунанд. Ҷанбаи фарқкунандаи ин таҳқиқот истифодаи мувофиқати суроға–муассиса аз низоми ҳисоботдиҳии танзимгарии Austrian Financial Market Authority мебошад.
Registry суроғаҳои Bitcoin ва Ethereum-ро дар бар мегирад, ки 12 CASP-и австриягии дар охири соли 2024 дар FMA сабтиномшуда ҳамчун таҳти назорати худ гузориш додаанд. Номҳои муассисаҳо ва шахсияти корбарон дар маҷмӯи додаҳои таҳқиқот ба шакли pseudonymized нигоҳ дошта шудаанд. Таҳқиқот барои васеъ кардани суроғаҳои CASP clustering истифода накардааст; зеро мувофиқати соҳибият мустақим аз ҳисоботи танзимгарӣ меояд.
Бо вуҷуди ин, ин сохтор комил нест. Уҳдадории ҳисоботдиҳӣ ба CASP татбиқ мешавад, на ба протоколи blockchain. Агар CASP суроғаи таҳти назорати худро гузориш надиҳад, registry онро дар бар намегирад. Муҳаққиқон мегӯянд, ки дар ҷараёни таҳлил шумораи ками суроғаҳоеро муайян кардаанд, ки эҳтимол ба CASP-ҳои австриягӣ тааллуқ доштанд, вале дар registry-и аввал набуданд, ва онҳоро ба мақоми ваколатдор гузориш додаанд.
Stablecoin чист ва чаро бо абзорҳои монанд ба пули хусусӣ дар бонкдорӣ муқоиса мешавад?
Fiat-backed stablecoin талаботи рақамии хусусӣ баровардашудаест, ки ҳадаф дорад арзиши худро ба як асъори муайяни fiat, дар мисолҳои ин таҳқиқот ба доллари ИМА, наздик нигоҳ дорад. Stablecoin-ҳо чун USDT ва USDC ба механизмҳои эмитентҳо барои пуштибонӣ бо захираҳои ликвидӣ ва таъмин кардани redemption бо арзиши номиналӣ барои ҳисобҳои мувофиқ такя мекунанд.
Нуқтаи муҳим ин аст, ки ҳамаи соҳибони stablecoin ҳуқуқи якхелаи redemption надоранд. Дар сохтори дуқабатае, ки манбаъ баррасӣ мекунад, redemption-и мустақими 1:1 бо арзиши номиналӣ аз эмитент одатан барои ҳисобҳои институционалӣ, ки талаботи KYC/AML, маблағи ҳадди ақал, пардохт ва ваколатро иҷро мекунанд, дастрас аст. Қисми муҳими корбарони инфиродӣ бошад ба ҷойи он ки stablecoin-ро мустақим ба эмитент диҳад, маҷбур аст онро дар бозори дуюмдараҷа фурӯшад.
Аз ин рӯ, ҳангоми зери стресс қарор гирифтани ҳамон stablecoin механизми баромад барои ду навъи сармоягузор метавонад фарқ кунад. Актори институционалӣ метавонад stablecoin-ро аз CASP гирифта, мустақим дар назди эмитент бо арзиши номиналӣ redemption кунад, дар ҳоле ки retail holder метавонад дар бозори дуюмдараҷае, ки нарх аз 1 доллар поён рафтааст, ба фурӯш маҷбур шавад. Ин асимметрия дар тафсири натиҷаҳои SVB-и таҳқиқот нақши марказӣ дорад.
Маҷмӯи додаҳо чӣ гуна сохта шуд?
Муҳаққиқон суроғаҳои CASP-и registry-ро ҳамчун нуқтаи оғоз истифода бурда, ledger-ҳои Bitcoin ва Ethereum-ро скан кардаанд; ҳамаи интиқолҳои ба суроғаҳои сабтиномшуда воридшуда ё аз онҳо хориҷшударо то 31 майи 2025 ҷудо кардаанд.
| Унсур | Қимати дар манбаъ гузоришшуда | Шарҳ |
|---|---|---|
| CASP-и сабтиномшудаи Австрия | 12 | Cohort-и дар FMA то охири 2024 сабтиномшуда |
| Дороиҳои омӯхташуда | BTC, ETH, USDT, USDC | BTC ва ETH дороиҳои асосӣ; USDT ва USDC stablecoin-ҳои асосии fiat-backed |
| Санаи буриши додаҳо | 31 майи 2025 | Интиқолҳои on-chain то ин сана ҷудо шудаанд |
| Сабти интиқоли дороӣ | 11.980.687 | Як амалиёти blockchain метавонад чанд сабти asset-transfer тавлид кунад |
| Амалиёти беназир | 3.214.643 | Шумораи Unique transaction |
| Ҳаҷми умумии таърихии USD | > 50,4 миллиард USD | Бо нархҳои рӯзонаи CoinGecko дар рӯзи интиқол ба USD табдил дода шуд |
Тақсимоти 50,4 миллиард доллари умумӣ байни дороиҳо
| Дороӣ | Ҳисса аз ҳаҷми умумӣ |
|---|---|
| Bitcoin (BTC) | %65,53 |
| Ether (ETH) | %15,90 |
| Tether (USDT) | %15,47 |
| USD Coin (USDC) | %3,10 |
Чаро ҳаҷми умумии blockchain мустақим фаъолияти иқтисодӣ нест?
Интиқолҳое, ки CASP байни hot, warm ва cold wallet-ҳои худ анҷом медиҳад, дар blockchain чун амалиёти оддӣ ба назар мерасанд. Аммо аз ҷиҳати иқтисодӣ мумкин аст муштарӣ ё контрагенти нав ба низом ворид нашуда бошад; танҳо дороии ҳамон муассиса аз як ҳамён ба ҳамёни дигар кӯчонида шудааст. Аз ин рӯ, таҳқиқот ҳаҷми умумиро ба се қисм ҷудо мекунад.
| Навъи ҷараён | Миқдори дар манбаъ гузоришшуда | Маънои илмӣ |
|---|---|---|
| CASP-to-Market | Тақрибан 30 миллиард USD | Ҳаракатҳои бозори беруна байни CASP-и австриягӣ ва акторҳои берун аз registry |
| CASP-to-CASP | 3.040 интиқол; тақрибан 5,774 миллион USD | Интиқолҳои мустақими on-chain байни ду CASP-и гуногуни австриягӣ |
| Within-CASP | 798.196 интиқол; тақрибан 20,7 миллиард USD | Ҳаракатҳои internal bookkeeping байни ҳамёнҳои худи ҳамон CASP |
| Ҳиссаи ҳаҷми Within-CASP | %41,1 | Қисми муҳими ҳаҷми умумии on-chain фаъолияти контрагенти нави иқтисодӣ нест |
Дар ҷараёнҳои бозори беруна inflow-и умумӣ тақрибан 15,1 миллиард доллар ва outflow тақрибан 14,6 миллиард доллар гузориш шудааст. Ҳаҷми ҳамагӣ тақрибан 5,8 миллион доллар байни худи CASP-ҳои австриягӣ нишон медиҳад, ки ин муассисаҳо дар сатҳи on-chain асосан на бо ҳамдигар, балки бо экосистемаи ҷаҳонии крипто пайвастанд.
Андозаҳои амалиёт чӣ гуна тақсим мешаванд?
Тақсимоти амалиёти контрагентҳо ба таври шадид ба тарафи рост каҷ аст. Арзиши медиании амалиёти беназир барои ETH тақрибан 206 доллар ва барои BTC тақрибан 544 доллар мебошад. Баръакс, 95-персентил дар ETH тақрибан 5.000 доллар ва дар BTC тақрибан 21.000 доллар аст.
Бузургтарин амалиёти BTC тақрибан 287,5 миллион доллар аст ва аз бузургтарин амалиётҳои дороиҳои дигари омӯхташуда, ки тақрибан дар диапазони 13,5–20,8 миллион доллар мебошанд, беш аз як тартиби бузургӣ баландтар аст. Аз ин рӯ, андозаи миёнаи амалиёт метавонад амалиёти маъмулро хуб муаррифӣ накунад.
Ҳаракатҳои ҳамёни дохили CASP чӣ гуна пайгирӣ шуданд?
Муҳаққиқон барои ҷудо кардани ҳаракатҳои маблағ байни ҳамёнҳои худи CASP равиши думарҳилавии tracing таҳия карданд. Дар марҳилаи аввал барои ҳар CASP ва дороӣ шабакаи самтдор сохта шуда, барои гиреҳҳои ҳамён нишондиҳандаҳои шабакавӣ чун in-degree, out-degree, PageRank, eigenvector centrality ва betweenness centrality ҳисоб карда шуданд ва hub wallet-ҳои эҳтимолӣ муайян гардиданд.
Дар марҳилаи дуюм амалиёти пайдарпайе, ки бо ҳамон transaction identifier ва ҳамон арзиши интиқол пайваст буданд, мувофиқ карда шуданд; пайгирӣ шуд, ки оё маблағи ба ҳамёни миёна воридшуда ба hub wallet-и ҳамон CASP меравад ё не. Азбаски Bitcoin сохтори UTXO-based ва Ethereum сохтори account-based дорад, қадамҳои preprocessing якхела нестанд. Аз сабаби сохтори чанд input/output дар амалиёти Bitcoin, баъзе сабтҳо аввал аз рӯйи transaction identifier ва суроға муттаҳид карда шуданд.
Дар ин баррасӣ ду намунаи асосии ҳаракат муайян гардид. Pattern 1 дар %89 аз амалиёти таҳлилшуда дида шуда, сохтори маъмулиеро ифода кард, ки дар он маблағҳо тавассути deposit hot wallet ба hot wallet-и асосӣ ё мустақим ба hot wallet-и асосӣ мегузаранд. Pattern 2 бошад сохтори арзиши баландест, ки дар он шумораи маҳдуди суроғаҳои беруна мустақим бо warm ё cold wallet амалиёт анҷом медиҳанд.
Суроғаҳои retail-like ва институционалӣ чӣ гуна ҷудо мешаванд?
Азбаски муҳаққиқон шахсияти воқеии шахс ё муассисаи контрагентро намебинанд, таснифи қатъии сармоягузор анҷом намедиҳанд; ба ҷойи он тамоси warm/cold wallet ва фаъолияти ғайриоддии хеле баланди амалиёт дар тамоми занҷир-ро ҳамчун ду сигнали ҷудогонаи рафтори институционалӣ якҷо мекунанд.
Сигнали аввал: тамоси warm/cold wallet
Барои ҳар суроғаи контрагенти беруна:
\[ cold_i \in \{0,1\} \]
\(cold_i=1\) маъно дорад, ки суроғаи \(i\) дар давраи таҳқиқот ҳадди ақал як бор бо warm ё cold wallet-и CASP-и австриягӣ амалиёт кардааст; \(cold_i=0\) бошад маънои набудани чунин тамосро дорад.
Сабаби интихоби ин сигнал дар Ҷадвали 3-и манбаъ равшан аст. Танҳо %0,77 аз интиқолҳои CASP-to-Market ба warm/cold wallet мерасанд, вале онҳо %57,8 аз ҳаҷми бозори берунаро мебаранд.
Сигнали дуюм: фаъолияти амалиёт дар тамоми занҷир
Барои ҳар суроғаи берунии \(i\), шумораи умумии амалиёт дар занҷири \(c\) ҳамчун \(n_i\) муайян мешавад. Муҳаққиқон барои идорашаванда кардани тақсимоти думвазнини шумораи амалиёт аз табдили log истифода мекунанд:
\[ \ell_i=\log(1+n_i) \]
Формула чиро ҳисоб мекунад? Шумораи умумии амалиёти суроғаро дар миқёси логарифмӣ ифода мекунад. Ҳади \(+1\) имкон медиҳад қиматҳои наздик ба сифр аз ҷиҳати математикӣ муайяншуда боқӣ монанд.
Тағйирёбандаҳо: \(n_i\) шумораи умумии амалиёти суроға ё, дар ҷониби Bitcoin пас аз clustering, актори \(i\) дар занҷир мебошад. \(\ell_i\) табдили log-и он аст.
Воҳид: \(n_i\) шумораи амалиёт аст; баъд аз табдили log, \(\ell_i\) ченаки муқоисавии беандоза мебошад.
Дар занҷири \(c\), барои маҷмӯи контрагентҳои CASP \(A_c\), фаъолияти миёнаи log:
\[ \mu_c=\frac{1}{|A_c|}\sum_{j\in A_c}\ell_j \]
ва инҳирофи стандартии намунавӣ:
\[ \sigma_c= \sqrt{ \frac{1}{|A_c|-1} \sum_{j\in A_c} (\ell_j-\mu_c)^2 } \]
ҳисоб карда мешаванд.
Сипас барои ҳар суроға:
\[ z_i=\frac{\ell_i-\mu_c}{\sigma_c} \]
z-score сохта мешавад.
\[ active_i= \begin{cases} 1, & z_i > 3 \\ 0, & \text{aksi halde} \end{cases} \]
Маънои математикӣ: \(z_i\) чен мекунад, ки фаъолияти log-и амалиёти суроға аз миёнаи контрагентҳои CASP дар ҳамон blockchain чанд инҳирофи стандартӣ дур аст. Дар манбаъ ҳадди \(z_i>3\) ҳамчун outlier cutoff-и анъанавӣ барои суроғаи «хеле фаъол» истифода мешавад.
Ҳадди тафсир: Ҳадди се инҳирофи стандартӣ аз модели назариявии рафтори сармоягузор бароварда нашудааст; ин ҳадди анъанавии қимати канорӣ аст. Аз ин рӯ, муҳаққиқон дар таҳлили robustness ҳаддро то \(z>2,5\) поин бурда, ба ҷойи шумораи амалиёт network degree centrality истифода карда, таснифро такрор мекунанд.
Чор гурӯҳи амалиётӣ
| Гурӯҳ | cold | active | Тафсири дар манбаъ додашуда |
|---|---|---|---|
| Retail-like (RL) | 0 | 0 | Суроғае, ки бо warm/cold wallet тамос надорад ва дар байни фаъолтарин контрагентҳои занҷир нест |
| High-confidence institutional (HI) | 1 | 1 | Суроғае, ки ҳам ба қабати warm/cold дастрасӣ дорад ва ҳам фаъолияти хеле баланди занҷир нишон медиҳад |
| Low-confidence institutional – LIc | 1 | 0 | Тамоси warm/cold дорад, вале фаъолияти аз ҳад баланди амалиёт надорад |
| Low-confidence institutional – LIa | 0 | 1 | Тамоси warm/cold надорад, вале фаъолияти занҷир хеле баланд аст |
Гурӯҳҳои HI, LIc ва LIa дар мақола якҷо ҳамчун institutionally mediated activity баррасӣ мешаванд. Аммо калимаи “institutional” дар тамоми таҳқиқот маънои муассисаеро надорад, ки шахсияти воқеии KYC-и он маълум бошад; ин номи кӯтоҳи ҳамин таснифи proxy мебошад.
Оё суроғаҳои retail-like воқеан сармоягузорони инфиродӣ мебошанд?
Инро қатъӣ гуфтан мумкин нест. Азбаски дар манбаъ counterparty identity-и мустақим вуҷуд надорад, мумкин аст як корбари retail ҳамчун институционалӣ ё як муассиса ҳамчун retail-like нодуруст тасниф шавад. Агар актори воқеӣ фаъолияти худро байни суроғаҳои зиёд тақсим кунад, фаъолияти ҳар суроға паст ба назар мерасад ва тасниф метавонад ба самти retail майл кунад.
Ба ҳамин монанд, агар суроғае, ки одатан retail аст, дар шароити ғайриодӣ мустақим бо warm ё cold wallet амалиёт кунад, метавонад ба institutional proxy дохил шавад. Аз ин рӯ, муҳаққиқон таснифро на ҳамчун шахсияти қатъӣ, балки ҳамчун фарқгузории амалиётӣ бар асоси observable on-chain behavior пешниҳод мекунанд.
Натиҷаҳои тасниф
| Гурӯҳ | Занҷир | Шумораи суроға / актор | Амалиёти миёна дар намуна | Миёнаи USD / амалиёт |
|---|---|---|---|---|
| RL | ETH | 534.062 | 2,6 | 1.568 USD |
| RL | BTC | 1.286.555 | 2,9 | 1.516 USD |
| HI | ETH | 472 | 644 | 53.539 USD |
| HI | BTC | 82 | 25.425 | 80.604 USD |
| LIc | ETH | 552 | 4,8 | 72.170 USD |
| LIc | BTC | 2.815 | 1,8 | 378.333 USD |
| LIa | ETH | 6.957 | 44 | 4.458 USD |
| LIa | BTC | 31.196 | 108 | 975 USD |
Суроғаҳои retail-like дар Ethereum %98,6 аз суроғаҳои беруна ва дар Bitcoin %97,4-ро ташкил медиҳанд. Бо вуҷуди ин, вазни ҳаҷми иқтисодӣ дар гурӯҳҳои proxy-и институционалӣ мутамарказ аст. Гурӯҳи HI дар ду занҷир ҳамагӣ аз 554 контрагент иборат бошад ҳам, фаъолияти амалиётӣ ва арзиши миёнаи интиқол хеле баланд аст.
Чаро шумораи амалиёт ва ҳаҷми пулӣ қиссаҳои гуногун мегӯянд?
Шакли 4-и манбаъ нишон медиҳад, ки шумораи ҳаррӯзаи амалиёт ва ҳаҷми ҳаррӯзаи гурӯҳҳои retail-like ва institutional ҳатман дар як самт рушд намекунанд. Дар давраи 2019–2022 шумораи амалиётҳо ба ҳам наздик буд, вале баъд аз 2023 шумораи амалиёти retail-like аз гурӯҳи institutional мегузарад. Баръакс, дар ҳаҷми пулӣ тарафи institutional аз охири 2023 ба таври қавӣ ҷудо шуда, ба қиматҳои хеле калон мерасад.
Аз ин рӯ, “гурӯҳе, ки аз ҳама бештар амалиёт мекунад” ва “гурӯҳе, ки аз ҳама бештар пул ҳаракат медиҳад” як гурӯҳ нест. Яке аз нуқтаҳои асосии таҳқиқот аз назари осебпазирии молиявӣ маҳз ҳамин гетерогенӣ мебошад.
Се рӯйдоди буҳронӣ чӣ гуна интихоб шуданд?
Муҳаққиқон дар оғоз аз 1.141 рӯйдод дар як crypto-crime repository-и нашршуда истифода бурда, рӯйхатро бо додаҳои DeFiLlama ва CoinMarketCap пур карданд. Сипас се шарт татбиқ шуд: рӯйдод бояд дар давраи 2019–2025 рух дода бошад, талафоти тахминӣ аз 100 миллион доллар зиёд бошад ва ба ташкилотҳои CEX, DeFi ё CeFi таъсир расонад.
Пас аз ин филтр 19 рӯйдод боқӣ монд. Баъдан ҳаҷми ҷустуҷӯи Google Trends дар Австрия ва ҷаҳон ҳамчун proxy-и таваҷҷуҳи ҷомеа истифода шуд ва се рӯйдод равшан фарқ карданд:
| Рӯйдод | Санаи оғоз | Навъи стресс | Робитаи асосӣ дар таҳқиқот |
|---|---|---|---|
| Terra Luna | 5 майи 2022 | Тарҳи algorithmic stablecoin / шоки эътимод | Азнавмувозинаткунии васеъ дар дохили крипто |
| FTX | 2 ноябри 2022 | Муфлисшавии centralized custodial exchange / шоки эътимод | Эътимод ба миёнаравҳои custodial ва withdrawals |
| Silicon Valley Bank | 8 марти 2023 | Шоки вобаста ба бахши бонкӣ ва захираи USDC | Канали захира ва redemption-и stablecoin |
Усули event-study ҷараёни ғайримуқаррарии крипторо чӣ гуна чен мекунад?
Event study арзёбӣ мекунад, ки ҳаракати ҳаррӯзаи мушоҳидашудаи CASP аз ҳаракати “муқаррарӣ”, ки агар шок рух намедод интизор мешуд, то чӣ андоза дур шудааст; таҳқиқот ин инҳирофро барои ҳар дороӣ, самти ҷараён ва гурӯҳи retail-like/institutional ҷудогона ҳисоб мекунад.
Муодилаи аввал: фаъолияти ғайримуқаррарӣ
\[ x_t^{*}=x_t-E[x_t\mid X_t] \]
Формула чиро ҳисоб мекунад? \(x_t^{*}\) abnormal activity дар рӯзи \(t\) аст. Аз қимати мушоҳидашудаи \(x_t\), қимати интизории \(E[x_t\mid X_t]\) дар шароити муқаррарие, ки рӯйдод вуҷуд надорад, тарҳ карда мешавад.
\(x_t\): Тағйирёбандаи натиҷаи ҳаррӯза барои дороӣ, самти ҷараён ва гурӯҳи муайяни контрагент мебошад.
\(X_t\): Маълумоти шарткунандаеро ифода мекунад, ки барои баҳодиҳии фаъолияти муқаррарӣ истифода мешавад.
Воҳид: Дар таҳлили асосӣ тағйирёбандаи натиҷа ҳамчун native asset units истифода шудааст. Дар таҳлилҳои иловагии robustness, transaction count ва USD-denominated value низ арзёбӣ шудаанд.
Муодилаи (1): коэффисиентҳои ҳаррӯзаи рӯйдод
\[ x_t= \alpha+\beta r_t+ \sum_{k=0}^{10}\gamma_k D_{tk} +\varepsilon_t \tag{1} \]
\(\alpha\): Ҳади собит аст.
\(r_t\): Назорати даромади ҳаррӯзаи хоси дороӣ. Манбаъ дар муодилаҳои BTC, USDC ва USDT даромади ҳаррӯзаи BTC ва дар муодилаҳои ETH даромади ҳаррӯзаи ETH-ро истифода мекунад. Даромадҳо бо банди фоизӣ ифода мешаванд.
\(D_{tk}\): Тағйирёбандаи нишондиҳандаест, ки дар рӯзи \(k\) баъд аз рӯйдод 1 ва дар рӯзҳои дигар 0 мебошад.
\(\gamma_k\): Коэффисиенти abnormal activity мебошад, ки барои ҳар рӯз аз рӯзи рӯйдод \(k=0\) то рӯзи баъди рӯйдод \(k=10\) арзёбӣ мешавад.
\(\varepsilon_t\): Ҳади хатои шарҳнашудаи регрессия мебошад.
Нақши математикӣ: Ба ҷойи истифодаи як коэффисиенти «миёнаи пас аз буҳрон», барои ҳар рӯз \(\gamma_k\)-и ҷудогона арзёбӣ мешавад; бинобар ин метавон дид, ки шок фаврӣ, бо таъхир, муваққатӣ ё раванди чандрӯза аст.
Ҳадди муҳими тафсир: Буҳронҳои Terra, FTX ва SVB дахолатҳои мустақили лабораторӣ нестанд, ки дар як лаҳза рух дода бошанд; онҳо рӯйдодҳои воқеие ҳастанд, ки дар чанд рӯз рушд кардаанд. Аз ин рӯ, коэффисиентҳои \(\gamma_k\) бояд ҳамчун вокунишҳои ҳаррӯза ба буҳрони рушдкунанда тафсир шаванд. Илова бар ин, азбаски даромадҳо низ метавонанд аз буҳрон таъсир гиранд, ин коэффисиентҳо ҳатман ба таъсири умумии иқтисодии рӯйдод баробар нестанд.
Estimation ва event window
| Параметр | Қимати дар манбаъ истифодашуда |
|---|---|
| Pre-event estimation window-и асосӣ | 45 рӯз |
| Event window | Рӯзи рӯйдод + 10 рӯзи баъдӣ |
| Коэффисиенти ҳаррӯзаи post-event | \(\gamma_0,\ldots,\gamma_{10}\) |
| Bootstrap | 1.000 residual resample |
| Равзанаҳои алтернативии pre-event | 30, 35, 40, 50, 55 ва 60 рӯз |
| Тағйирёбандаи асосии натиҷа | Native asset units |
| Натиҷаи алтернативӣ | Transaction count ва ченакҳои иловагии USD |
Банди bootstrap чӣ маъно дорад?
Бандҳои соядори bootstrap дар шаклҳои манбаъ номуайянии баҳогузориро нишон медиҳанд, ки бо 1.000 маротиба аз нав намунагирии residual-ҳои регрессия ба даст омадааст. Берун рафтани коэффисиенти якрӯза аз банди нишон додашуда ба ҳаракати ғайриодӣ нисбат ба вариатсияи давраи муқаррарӣ ишора мекунад.
Муҳаққиқон хатари residual serial dependence-ро бо тестҳои Durbin–Watson ва Breusch–Godfrey дар сатҳҳои 1, 5 ва 10 lag арзёбӣ кардаанд; онҳо мегӯянд, ки умуман барои residual autocorrelation-и аз ҷиҳати оморӣ муҳим далел наёфтанд ва аз ин рӯ дар baseline аз residual resampling-и мустақил истифода карданд.
Усул ва Натиҷаҳои Таҳқиқот
Terra Luna: азнавмувозинаткунии васеъ, вале кӯтоҳмуддат
Ҷудо шудани Terra UST аз peg-и доллар шоки crypto-native-и эътимод аст, ки 5 майи 2022 оғоз шуда, то кӯшиши охирини барқарор кардани peg дар 11 май рушд кардааст.
Дар таҳқиқот равшантарин ҳаракат дар ҷониби institutional BTC дида шудааст. Пас аз 11 май ҳам institutional BTC deposits ва ҳам withdrawals аз бандҳои bootstrap ба таври равшан боло мебароянд. Афзоиши ҳар ду самт якҷо бештар бо азнавмувозинаткунии шадид ва ҳаракатҳои портфел мутобиқ аст, на бо фирори яксамта ба BTC.
Retail-like BTC deposits тақрибан 9 май афзудаанд, вале withdrawals бештар дар дохили банди муқаррарӣ боқӣ мондаанд.
Ҷониби USDC мураккабтар аст. Institutional USDC deposits дар баъзе рӯзҳо ҷаҳиш кардаанд, вале воридшавии доимии яксамта ба вуҷуд наомадааст. Дар ҷониби retail-like USDC ҳам афзоишҳои кӯтоҳмуддат дида шудаанд, вале намунаи устувори фирор ба stablecoin пайдо нашудааст.
Аз ин рӯ, шоки Terra на ҳамчун flight-to-safety-и яксамта ба stablecoinҳо, балки ҳамчун азнавмувозинаткунии кӯтоҳмуддат ва гетерогенӣ байни дороиҳо ва гурӯҳҳои контрагент тафсир мешавад.
FTX: withdrawals-и retail-like аз депозитҳои институционалӣ ҷудо шуданд
Дар ҳолати FTX, event window 2 ноябри 2022 бо хабари exposure-и Alameda ба FTT оғоз мешавад; бо эълони фурӯши FTT аз ҷониби Binance дар 6 ноябр, коҳиши нархи FTT дар 8 ноябр, анҷоми музокироти харид дар 9 ноябр ва аризаҳои муфлисшавии FTX/Alameda дар 11 ноябр шиддат мегирад.
Дар Шакли 6-и манбаъ retail-like withdrawals махсусан барои BTC ва ETH дар давраи 8–12 ноябр ба таври равшан зиёд мешаванд. Муҳаққиқон ин ҳаракатро бо кам кардани exposure ба CASP-ҳои custodial-и намуна, вақте шиддати буҳрон намоён мешавад, мутобиқ медонанд.
Дар ҷониби institutional бошад, дар ҳамин давра ҷаҳишҳои deposits-и арзиши баланд дида мешаванд. Муаллифон мегӯянд, ки ин метавонад бо азнавмувозинаткунии байни платформаҳои ҳаҷми баланд, идоракунии ликвидият ё CASP inventory adjustment мутобиқ бошад.
Аммо наметавон хулоса кард, ки «муассисаҳо тамоми маблағи аз FTX хориҷшударо қатъан ба Австрия интиқол доданд». Манбаъ танҳо ҳаракати on-chain дар суроғаҳои Austrian CASP-ро мушоҳида мекунад.
SVB: равшантарин ҷудошавии stablecoin дар USDC
Шоки SVB 8 марти 2023 бо эълони зарари 1,8 миллиарддолларии бонк оғоз шуд, 10 март бонк ноком гардид ва FDIC назоратро ба даст гирифт, 11 март Circle эълон кард, ки дар SVB exposure-и 3,3 миллиарддолларӣ дорад. 12 март мақомоти ИМА ҳифзи пурраи пасандозгузоронро эълон карданд.
Дар ҷараёнҳои BTC ва ETH самти доимӣ ва равшан дида намешавад. Қавитарин вокуниш дар USDC аст.
Retail-like USDC deposits дар 9 ва 11 март ба таври равшан афзудаанд. Institutional USDC withdrawals бошад махсусан дар 11 март афзоиши қавӣ нишон додаанд.
Ин ҳаракати ду самт бо он мутобиқ аст, ки корбарони retail-like, ки ҳуқуқи мустақими USDC redemption надоранд, stablecoin-ҳои худро ба CASP оварда барои фурӯш дар бозори дуюмдараҷа омода мешаванд; акторҳои институционалӣ, ки ба redemption-и мустақим аз эмитент дастрасӣ доранд, USDC-ро аз платформа хориҷ мекунанд.
Манбаъ қадамҳои баъдии ин рафторҳоро мустақим мушоҳида намекунад. Муҳаққиқон issuer-account eligibility, фармоиши воқеии фурӯш дар дохили CASP ё воқеан ба Circle барои redemption фиристода шудани USDC-и гирифташударо намебинанд. Аз ин рӯ, механизм дар сатҳи “consistent with” тафсир мешавад.
Оё stablecoinҳо дар давраи стресс паноҳгоҳи бехатар мебошанд?
Додаҳои ин таҳқиқот ақидаеро дастгирӣ намекунанд, ки stablecoinҳо дар се буҳрони баррасишуда дар дохили экосистемаи крипто пайваста ва яксамта ҳамчун дороии safe-haven рафтор мекунанд; вале азбаски интиқолҳои on-chain-и CASP портфелҳои ниҳоӣ ё харидуфурӯши дохили платформаро нишон намедиҳанд, таҳқиқот ҳамаи рафторҳои flight-to-safety дар сатҳи портфелро мустақим санҷидааст гуфта намешавад.
| Рӯйдод | Вокуниши retail-like | Вокуниши institutionally mediated | Тафсири манбаъ |
|---|---|---|---|
| Terra Luna | Ҳаракати маҳдудтар дар BTC; ҷаҳишҳои кӯтоҳмуддати deposits дар USDC | BTC deposits ва withdrawals якҷо меафзоянд; ҷониби stablecoin тағйирёбанда аст | Азнавмувозинаткунии васеъ, вале кӯтоҳмуддат; stablecoin safe haven-и яксамта нест |
| FTX | Афзоиши васеи withdrawals махсусан баъд аз 8 ноябр | Deposits-и калон ва эпизодӣ | Коҳиши retail custodial exposure ва рафтори институционалии liquidity/rebalancing ба самтҳои гуногун |
| SVB | USDC deposits сахт меафзоянд | USDC withdrawals сахт меафзоянд | Рафтори самтҳои муқобил, ки бо дастрасии дуқабата ба redemption мутобиқ аст |
Чаро додаҳои aggregate метавонанд гумроҳкунанда бошанд?
Агар дар як гурӯҳ воридшавӣ ва дар гурӯҳи дигар хориҷшавӣ рух диҳад, ҷараёни умумии соф метавонад хурд ба назар расад. Ин маънои онро надорад, ки «ҳеҷ кас вокуниш нишон надод»; ду вокуниши калон ва муқобил метавонанд дар маҷмӯъ якдигарро қисман безарар кунанд.
Аз ҳамин сабаб яке аз саҳмҳои муҳими методологии таҳқиқот ин аст, ки танҳо ба stablecoin net flow-и умумӣ нигоҳ накарда, ҷараёнҳоро ҳам аз рӯйи самт ва ҳам аз рӯйи counterparty type ҷудо мекунад.
Санҷишҳои robustness
Муҳаққиқон дар таснифи асосӣ ҳадди фаъолияти \(z>3\) ва transaction count-ро истифода мекунанд. Дар таҳлили иловагӣ ҳадд то \(z>2,5\) поин оварда шуда, ба ҷойи transaction count аз network degree centrality истифода шудааст. Гарчанде суроғаҳои бештар ба синфи “active” дохил шуданд, профилҳои иқтисодии гурӯҳҳои RL, HI ва LI умуман монанд боқӣ монданд ва натиҷаҳои сифатии Section 4 тағйир накарданд.
Дар ҷониби event-study, ба ҷойи estimation window-и асосии 45-рӯза, равзанаҳои 30, 35, 40, 50, 55 ва 60-рӯза санҷида шуданд. Дар мисоли retail-like BTC withdrawals атрофи FTX, афзоиши ғайримуқаррарие, ки пас аз 8 ноябр оғоз шуд, дар равзанаҳои алтернативӣ низ нигоҳ дошта шуд.
Дар таҳлили асосӣ native asset units истифода шуд, дар ҳоле ки дар бахши robustness transaction count низ ҳамчун тағйирёбандаи натиҷа арзёбӣ гардид. Натиҷаҳои retail-like BTC withdrawal count ва institutional deposit count дар FTX ва retail-like USDC deposit count дар SVB бо натиҷаҳои асосии asset-unit мутобиқ ёфт шуданд. Ин санҷиш дастгирӣ мекунад, ки натиҷаҳо танҳо аз чанд интиқоли ғайриоддии хеле калон ба вуҷуд наомадаанд.
Тестҳои placebo чиро назорат мекунанд?
Ҳадафи тестҳои placebo санҷидани он аст, ки оё сохтори регрессияи истифодашуда ҳатто дар ларзишҳои муқаррарии бозор «ҳаракатҳои ғайримуқаррарии» бардурӯғ ба вуҷуд меорад ё не. Барои ҳар рӯйдоди воқеӣ санаи рӯйдоди сохта як моҳи тақвимӣ пештар муайян карда шуда, ҳамон модел аз нав арзёбӣ шудааст.
| Рӯйдоди воқеӣ | Санаи event-и воқеӣ | Санаи Placebo |
|---|---|---|
| Terra Luna | 5 майи 2022 | 5 апрели 2022 |
| FTX | 2 ноябри 2022 | 2 октябри 2022 |
| SVB | 8 марти 2023 | 8 феврали 2023 |
Аксари коэффисиентҳои placebo дар дохили бандҳои bootstrap монданд. Чанд мавриди гузариш аз банд дар равзанаҳои placebo-и Terra ва FTX ба як ё ду рӯз маҳдуд шуданд ва вақтбандӣ ва давомнокии рӯйдодҳои воқеиро нишон надоданд.
Дар равзанаи placebo-и SVB, азбаски дар ҷониби stablecoin баъзе ҷаҳишҳои якрӯза вуҷуд доштанд, муҳаққиқон муқоисаи иловагӣ анҷом доданд. Гузориш шудааст, ки афзоиши retail-like USDC transaction count атрофи рӯйдоди воқеии SVB дар марти 2023 аз равзанаи placebo-и феврал ба таври равшан калонтар буд. Ин тафсирро дастгирӣ мекунад, ки вокуниш атрофи рӯйдоди воқеӣ бо намунаи run-like, ки шумораи зиёди контрагентҳои хурдро фаро мегирад, мутобиқ аст.
Оё дар ҳамон рӯзҳо рӯйдодҳои дигар метавонанд вуҷуд дошта бошанд?
Бале. Яке аз маҳдудиятҳои асосии таҳқиқоти event-study дар ҷаҳони воқеӣ ин аст, ки дар равзанаҳои рӯйдод дигар хабарҳои бозорӣ низ метавонанд вуҷуд дошта бошанд. Муҳаққиқон аз манбаъҳои расмӣ ва пойгоҳҳои додаҳои бозорӣ рӯйдодҳои иқтисодӣ, геосиёсӣ, танзимгарӣ ва бахши крипторо ҷудогона санҷидаанд.
Се шоки асосӣ бо ягон “major event”-и дигар ҳамзамон нестанд; вале ҳампӯшӣ бо хабарҳои хурдтари бозор имкон дорад. Масалан, дар равзанаи FTX қарори фоизии Federal Open Market Committee аз 2 ноябри 2022 низ вуҷуд дорад. Аз ин рӯ, арзёбиҳо бояд на ҳамчун таъсири сабабии поки як сарлавҳаи хабар, балки ҳамчун abnormal flow patterns атрофи буҳрони дахлдор тафсир шаванд.
Натиҷаҳои асосие, ки таҳқиқот дастгирӣ мекунад
- Пайвастагии иқтисодии on-chain-и CASP-ҳои сабтиномшудаи австриягӣ бештар бо контрагентҳои ҷаҳонӣ аст, на бо дигар CASP-ҳои дохили кишвар.
- Қисми муҳими ҳаҷми умумии blockchain ҳаракатҳои internal bookkeeping байни ҳамёнҳои худи ҳамон CASP мебошад ва набояд бо фаъолияти контрагенти иқтисодӣ омехта карда шавад.
- Гарчанде танҳо қисми хеле хурди интиқолҳои беруна ба warm/cold wallet меравад, ҳамин ҳаракатҳо қисми асосии арзиши умумиро мебаранд.
- Суроғаҳои retail-like аз ҷиҳати шумора бартарӣ доранд; суроғаҳои institutionally mediated бошад дар ҳаҷми пулӣ вазни хеле калонтар доранд.
- Шокҳои Terra, FTX ва SVB намунаи якхелаи ҷараён ба вуҷуд наоварданд.
- Пас аз FTX retail-like withdrawals васеътар ва устувортар афзуданд.
- Таъсири равшантарини шоки SVB дар USDC ва ҳаракатҳои самтҳои муқобили retail/institutional дида шуд.
- Рӯйдодҳои омӯхташуда flight-to-safety-и мунтазам ва яксамтаи within-crypto ба stablecoinҳоро нишон намедиҳанд.
- Соҳибияти суроға бар асоси registry нисбат ба арзёбиҳои сатҳи кишвар, ки танҳо ба clustering ё web/IP proxy такя мекунанд, инфрасохтори ченаки мустақимтар медиҳад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот ҳамаи сармоягузорони криптои австриягиро мушоҳида намекунад. Шахсоне, ки дар Австрия зиндагӣ мекунанд, вале CASP-и хориҷӣ истифода мебаранд ё танҳо тавассути self-custody амалиёт мекунанд, аз фарогирии додаҳо берунанд.
Таҳқиқот бо сабтҳои KYC тасдиқ намекунад, ки суроғаҳои retail-like воқеан муштариёни инфиродӣ мебошанд. Тасниф proxy-асос аст.
Таҳқиқот trade-ҳои воқеӣ дар дохили CASP, тавозунҳои ҳисобҳои муштариён ё ҳадафи ниҳоии дороиҳои withdrawn-ро мушоҳида намекунад.
Таҳқиқот аз ҷиҳати сабабӣ исбот намекунад, ки рӯйдодҳои Terra, FTX ё SVB ягона сабаби ҳамаи ҳаракатҳои мушоҳидашуда мебошанд.
Таҳқиқот нишон намедиҳад, ки stablecoinҳо дар ҳамаи шароити бозор бехатар ё хатарноканд.
Таҳқиқот қабул намекунад, ки нархи stablecoin дар атрофи 1 доллар ба ҳамаи holder-ҳо амнияти якхелаи redemption медиҳад; баръакс, таъкид мекунад, ки дастрасӣ ба redemption метавонад вобаста ба навъи сармоягузор фарқ кунад.
Маҳдудиятҳои асосӣ
Registry completeness: Додаҳо аз он вобастаанд, ки CASP-ҳо дуруст ва пурра ҳисобот медиҳанд. Муҳаққиқон шумораи ками суроғаҳоеро муайян карданд, ки мумкин аст берун аз registry монда бошанд.
Survivorship: Азбаски registry CASP-ҳои дар охири 2024 сабтиномшударо дар бар мегирад, провайдерҳое, ки пештар аз бозор баромадаанд, аз фарогирӣ берун мемонанд. Муаллифон мегӯянд, ки ин хатар вуҷуд дорад, вале провайдерҳои калон дар давраи намуна устувортар буданд.
Тағйири соҳибияти суроға бо гузашти вақт: Назорати суроға метавонад дар давра тағйир ёбад. Доштани маълумоти ретроспективӣ оид ба назорати суроға дар registry ин хатарро қисман кам мекунад, вале пурра бартараф намекунад.
Proxy classification: Фарқи retail/institutional маълумоти шахсияти воқеӣ нест; фрагментатсия ва тамосҳои ғайриоддии warm/cold метавонанд ба таснифи нодуруст оварда расонанд.
Танҳо 12 CASP: Азбаски фаъолият дар чанд провайдери калон мутамарказ аст, арзёбии боэътимоди вокуниши гетерогении шок байни CASP-ҳо имконнопазир аст.
Як кишвар: Ба таври худкор умумӣ кардани натиҷаҳо ба бозорҳои калонтар ё аз ҷиҳати сохторӣ фарқкунанда дуруст нест.
Чор дороӣ: Ҷаҳони васеи дороиҳои крипто берун аз BTC, ETH, USDT ва USDC омӯхта нашудааст.
Stablecoin chain coverage: USDT ва USDC танҳо аз рӯйи ҳаракатҳои худ дар Ethereum пайгирӣ шудаанд; ҳаракатҳои stablecoin дар шабакаҳои дигари blockchain аз фарогирӣ берунанд.
Ҳамаи корбарони австриягӣ мушоҳида намешаванд: Фаъолияти австриягиҳое, ки CASP-и хориҷӣ ё self-custody истифода мекунанд, дар ченаки national flow дохил нест.
Равише, ки таҳқиқот аз нигоҳи танзимгарӣ пешниҳод мекунад
Муаллифон бар онанд, ки агар мақомоти назоратӣ аз supervised CASP-ҳо талаб кунанд суроғаҳои blockchain-и таҳти назорати худро мустақим ва ба таври ҷорӣ гузориш диҳанд, ин метавонад барои cryptoasset flow monitoring дар сатҳи кишвар инфрасохтори такроршаванда фароҳам кунад.
Азбаски дар сабтҳои KYC-и худи CASP метавонад дар бораи retail ё institutional будани контрагент маълумоти қавитар вуҷуд дошта бошад, имкони аз ҷониби танзимгарҳо дар доираи мувофиқи махфият ва ҳуқуқӣ илова кардани ин маълумот ба низоми ҳисоботдиҳӣ метавонад ниёз ба таснифи proxy-ро кам кунад.
Муҳаққиқон пешниҳод мекунанд, ки агар сохторҳои шабеҳи registry дар кишварҳои гуногун татбиқ шаванд, мумкин аст дар миқёси Аврупо ё васеътар cryptoasset flow observatory-и муқоисавӣ сохта шавад. Ин натиҷаи низоми мавҷуда нест, балки пешниҳоди таҳқиқот барои амалияи назорати оянда мебошад.
Ёддошт оид ба Манбаъ ва Усул
Кори аслӣ: Stablecoin Integration and Stress Transmission Through Crypto-Asset Service Providers: Evidence from Austria
Муаллифон: Pietro Saggese; Michael Sigmund; Burkhard Raunig; Esther Segalla; Bernhard Haslhofer; Christos A. Makridis.
Corresponding author: Pietro Saggese.
Аффилиатсияҳо: IMT Scuola Alti Studi Lucca; Complexity Science Hub; Oesterreichische Nationalbank (OeNB); Arizona State University.
Навъи манбаъ: CESifo Working Paper. Набояд ҳамчун мақолаи ниҳоии дар маҷаллаи рецензияшуда нашршуда арзёбӣ шавад.
Серия: CESifo Working Papers No. 12823, 2026.
ISSN: 2364-1428 (digital).
Ношир / паҳнкунанда: Munich Society for the Promotion of Economic Research – CESifo GmbH.
Муҳаррир: Clemens Fuest.
Маълумоти версия: Дар муқова Original Version: July 2026 ва This Version: November 2026 зикр шудааст. Саҳифаи дохилии унвон санаи 2 November 2026-ро дорад.
DOI: 10.65864/uykcsg2pjp. Дар сабти библиографии беруна дида мешавад, ки ин DOI бо унвони қаблии моҳи июли 2026 каталог шудааст; унвони кунунии аслии версияи ноябри боршуда дар боло айнан нигоҳ дошта шудааст.
Preprint-и параллел: arXiv:2607.08524v2 [q-fin.GN]. Дар сабти ArXiv ирсоли аввал 9 июли 2026 ва санаи revision v2 3 ноябри 2026 мебошад.
Литсензия: Дар PDF-и CESifo-и боршуда изҳороти равшани Creative Commons муайян нашудааст. Дар сабти параллели arXiv reuse permissions ҳамчун CC BY 4.0 нишон дода шудааст; ин набояд чунин тафсир шавад, ки литсензияи версияи CESifo ба таври худкор ҳамон аст.
Манбаи асосии дода: Registry-и pseudonymized address-to-entity барои 12 CASP-и то охири 2024 сабтиномшуда, ки Austrian Financial Market Authority таҳти созишномаи махфият пешниҳод кардааст.
Фарогирии blockchain: Ledger-ҳои Bitcoin ва Ethereum; BTC, ETH, USDT дар Ethereum ва USDC дар Ethereum.
Санаи буриши додаҳо: 31 майи 2025.
Андозаи асосии дода: 11.980.687 сабти asset-transfer, 3.214.643 unique transaction ва беш аз 50,4 миллиард доллар ҳаҷми таърихии интиқоли USD.
Табдили нарх: Интиқолҳо бо истифода аз нархҳои ҳаррӯзаи CoinGecko USD ба асъори умумӣ табдил дода шудаанд.
Event selection: 1.141 рӯйдоди ибтидоии crypto; коҳиш ба 19 рӯйдод бо меъёрҳои 2019–2025, >100 миллион USD талафоти тахминӣ ва таъсири CEX/DeFi/CeFi; интихоби Terra Luna, FTX ва SVB тавассути таваҷҷуҳи Google Trends дар Австрия ва ҷаҳон.
Усули тасниф: Proxy-based heuristic classification, ки warm/cold wallet interaction ва chain-wide transaction activity-ро якҷо истифода мекунад. Baseline activity cutoff \(z>3\) аст.
Event-study: Pre-event estimation window-и 45-рӯза; рӯзи рӯйдод + post-event window-и 10-рӯза; return-adjusted OLS; барои ҳар рӯзи post-event dummy-и ҷудогона; 1.000 аз нав намунагирӣ бо residual bootstrap.
Robustness: Estimation windows-и алтернативии 30–60-рӯза; таснифи алтернативӣ бар асоси \(z>2,5\) ва degree-centrality; transaction-count outcomes; placebo event-ҳо як моҳ пеш аз рӯйдоди воқеӣ.
Дастрасии додаҳо: Address-to-entity registry бо сабаби созишномаи махфият ва pseudonymization барои омма дастрас нест. Код ва aggregate data метавонанд аз corresponding author дархост шаванд; барои aggregate data тасдиқи Austrian Financial Market Authority лозим аст. Манбаъ мегӯяд, ки код пас аз нашр дастраси умум хоҳад шуд.
Маблағгузорӣ: Дар PDF изҳороти ҷудогонаи маблағгузорӣ муайян нашудааст.
Сипосгузорӣ: Муаллифон ба Austrian Financial Market Authority барои дастрасӣ ба address registry; инчунин ба муҳаққиқони гуногун ва иштирокчиёни CAMEG 2025, ESMA 2026 Research Conference ва Financial Cryptography Rome 2026 барои шарҳ ва пешниҳодҳо сипосгузорӣ мекунанд.
Ихтилофи манфиатҳо: Муаллифон изҳор мекунанд, ки competing financial interests ё personal relationships-и маълуме, ки метавонанд ба таҳқиқот таъсир расонанд, вуҷуд надоранд.
Disclaimer: Гуфта мешавад, ки андешаҳои мақола ба муаллифон тааллуқ доранд ва ҳатман назари муассисаҳои аффилиатсияшударо инъикос намекунанд.
Саҳми муаллифон: Дар PDF изҳороти ҷудогонаи CRediT author-contribution муайян нашудааст.
Ҳадди асосии тафсир: Таҳқиқот интиқолҳои on-chain-и CASP-ро мушоҳида мекунад; амалиёти off-chain дар дохили CASP, портфелҳои ниҳоии муштариён, қарорҳои воқеии фурӯш/redemption ё ҳолати ниҳоии custody пас аз withdrawal-ро мустақим мушоҳида намекунад. Аз ин рӯ, механизмҳои рафтор бояд дар сатҳи мутобиқат бо ҷараёнҳои мушоҳидашуда тафсир шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд