


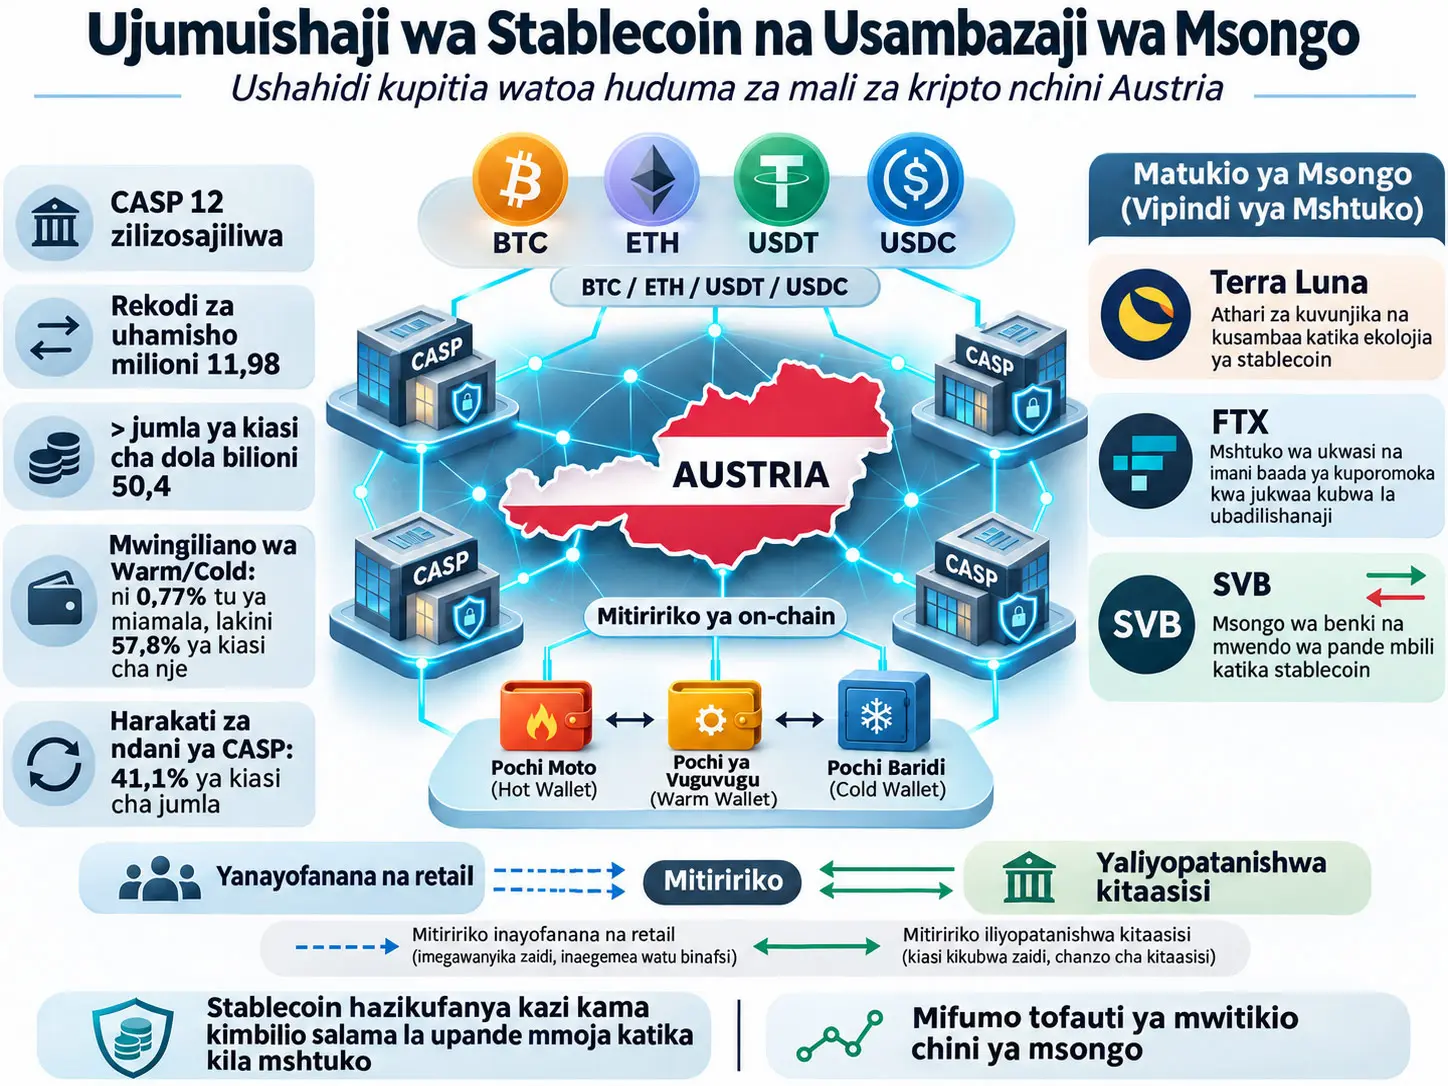
Mtoa Huduma za Mali za Kripto (Crypto-Asset Service Provider, CASP) ni taasisi inayotoa kitaalamu huduma kama uhifadhi wa mali za kripto, ununuzi na uuzaji, utekelezaji wa maagizo, usimamizi wa jalada au huduma zinazofanana, na inaweza kufanya kazi ya upatanishi kati ya watumiaji na miundombinu ya blockchain. Utafiti huu unatumia anwani za blockchain ambazo CASP 12 zilizosajiliwa nchini Austria kufikia mwisho wa 2024 ziliripoti kwa mamlaka ya udhibiti ili kujenga upya katika kiwango cha muamala harakati za Bitcoin (BTC), Ether (ETH), Tether (USDT) na USD Coin (USDC) hadi 31 Mei 2025, na kuchunguza jinsi makundi tofauti ya washirika wa miamala yalivyoitikia wakati wa migogoro ya Terra Luna, FTX na Silicon Valley Bank (SVB).
Seti ya data ina uhamisho 11.980.687 wa mali na miamala 3.214.643 ya kipekee ya blockchain; thamani ya kihistoria ya jumla kwa dola iliyopita kwenye pochi zinazodhibitiwa na CASP inazidi dola bilioni 50,4. Kati ya ujazo wote, %65,53 ni BTC, %15,90 ni ETH, %15,47 ni USDT na %3,10 ni USDC. Takriban dola bilioni 30 kati ya hizo zinatokana na harakati kati ya CASP za Austria na wahusika wa soko walio nje ya registry, huku ujazo wa jumla wa uhamisho kati ya CASP za Austria wenyewe ukiwa takriban dola milioni 5,8 pekee. Takriban dola bilioni 20,7, yaani %41,1 ya ujazo wote, ni harakati za ndani kati ya pochi za CASP hiyo hiyo.
Kwa sababu utafiti hauwezi kuona moja kwa moja utambulisho halisi wa washirika wa nje wa miamala, hauwawekei kwa uhakika lebo ya “mwekezaji binafsi” au “taasisi”. Badala yake unatumia ishara mbili za on-chain: kama anwani imewasiliana au la na tabaka la warm/cold wallet la CASP, na kama shughuli ya jumla ya miamala ya anwani hiyo kwenye blockchain iko juu sana ya mgawanyo wa kawaida au la. Kwa vigezo hivi viwili, anwani zinagawanywa katika makundi ya retail-like (RL), high-confidence institutional (HI) na aina mbili za low-confidence institutional (LI). Uainishaji huu si utambuzi wa utambulisho; chanzo kinaueleza wazi kama uainishaji wa kiutendaji unaotegemea proxy na mbinu ya heuristic.
Ugunduzi mkuu wa kimuundo ni kwamba idadi ya miamala na ujazo wa kiuchumi havijikiti katika kundi lilelile la wahusika. Ingawa miamala inayohusisha warm/cold wallet ni %0,77 tu ya uhamisho wa nje, hubeba %57,8 ya ujazo wa nje. Kinyume chake, takriban %98 ya anwani za nje katika minyororo ya BTC na Ethereum zinaonyesha shughuli ya marudio ya chini na tabia ya retail-like. Kwa hiyo, huku mfumo ukiwa na idadi kubwa sana ya washirika wa miamala wenye shughuli ndogo, sehemu kubwa ya thamani ya fedha inahusishwa na idadi ndogo ya washirika wenye thamani kubwa.
Katika matukio matatu ya msongo, hakukuonekana tabia ya aina moja. Wakati wa kuporomoka kwa Terra Luna, hasa katika mtiririko wa BTC uliowekwa katika kundi la institutional, tabia ya kusawazisha upya kwa pande mbili na kwa muda mfupi ilijitokeza. Kadiri mgogoro wa FTX ulivyozidi kuwa mkali, iliripotiwa kuwa retail-like withdrawals ziliongezeka katika BTC, ETH na mali nyingine, huku katika kundi la institutional kukionekana deposits kubwa. Katika mgogoro wa SVB, mwitikio ulio wazi zaidi ulitokea katika USDC; retail-like USDC deposits ziliongezeka huku institutionally mediated USDC withdrawals zikielekea upande tofauti. Muundo huu wa mwisho unaendana na ukweli kwamba upatikanaji wa redemption ya USDC moja kwa moja kutoka kwa mtoaji kwa thamani ya nominal umewekewa mipaka kwa akaunti za institutional.
Matokeo ya utafiti hayaungi mkono mtazamo kwamba stablecoin hufanya kazi kwa utaratibu kama “mahali salama” kwa watumiaji wote wakati wa vipindi vya msongo. Hata hivyo, kwa kuwa watafiti hawaoni biashara zinazofanyika ndani ya CASP, jalada la mwisho la wateja au matumizi ya baadaye ya mali zilizotolewa, wanasisitiza kwamba hitimisho la moja kwa moja la flight-to-safety katika kiwango cha jalada haliwezi kutolewa kutoka kwa uhamisho wa on-chain pekee.
CASP ni nini na kwa nini ni muhimu katika utafiti huu?
CASP ni waamuzi waliowekwa katikati wanaorahisisha mwingiliano wa watumiaji na mali za kripto; sababu ya umuhimu wao katika utafiti ni kwamba, huku wakihifadhi salio za watumiaji katika mifumo yao ya ndani, huhifadhi mali halisi za blockchain katika idadi ndogo zaidi ya pochi zinazodhibitiwa na mtoa huduma, na hivyo kuunda tabaka la upatanishi linaloweza kuonekana kati ya harakati za soko la kripto na mfumo wa fedha wa jadi.
Tofauti kati ya hot, warm na cold wallet
Muundo wa pochi wa CASP kwenye blockchain si mfumo rahisi ambapo kila mteja ana pochi tofauti na ya kudumu ya blockchain. CASP ya custodial inaweza kurekodi salio za mteja katika daftari lake la ndani la uhasibu linalowekwa nje ya blockchain; mali halisi zikahifadhiwa katika idadi ndogo zaidi ya anwani za blockchain zinazodhibitiwa na mtoa huduma.
Hot wallet ni pochi iliyounganishwa na intaneti na inayotumiwa mara kwa mara kwa shughuli za kila siku za amana na utoaji. Mali ya kripto iliyotumwa na mtumiaji inaweza kwanza kufika kwenye deposit address maalumu kwa mtumiaji na kisha kuhamishwa hadi hot wallet kuu ya CASP.
Warm wallet na cold wallet ni tabaka za uhifadhi zinazohusishwa na usalama wa juu zaidi na marudio ya chini ya miamala. Chanzo kinaeleza kwamba hutumiwa hasa kwa uhifadhi salama, harakati za thamani kubwa na usawazishaji upya wa ndani.
Kwa nini data ya blockchain pekee haitoshi katika kiwango cha nchi?
Katika mifumo ya blockchain ya umma kama Bitcoin na Ethereum, miamala inaweza kuonekana lakini anwani hazibebi moja kwa moja jina la mtu halisi, kampuni au nchi. Zaidi ya hayo, rekodi ya muamala wa blockchain haina kuratibu za kijiografia wala sehemu ya nchi. Kwa hiyo haiwezekani kuamua moja kwa moja uhusiano wa uhamisho na uchumi wa Austria kwa kutumia rekodi za blockchain pekee.
Tafiti za awali zimejaribu kuziba pengo hili kwa viashiria visivyo vya moja kwa moja kama anwani za IP, trafiki ya wavuti ya exchange, jozi za biashara za fiat, data za tafiti au mbinu za address clustering. Kipengele kinachoutofautisha utafiti huu ni matumizi ya ulinganishaji wa anwani–taasisi unaotokana na mfumo wa taarifa za udhibiti wa Austrian Financial Market Authority.
Registry ina anwani za Bitcoin na Ethereum ambazo CASP 12 za Austria zilizosajiliwa na FMA kufikia mwisho wa 2024 ziliripoti kuwa chini ya udhibiti wao. Majina ya taasisi na utambulisho wa watumiaji yamehifadhiwa katika seti ya data ya utafiti kwa namna ya pseudonymized. Utafiti haukutumia clustering kupanua anwani za CASP; kwa sababu ulinganishaji wa umiliki unatoka moja kwa moja katika taarifa za udhibiti.
Hata hivyo, muundo huu si mkamilifu. Wajibu wa kuripoti unatumika kwa CASP, si kwa itifaki ya blockchain. CASP isipotangaza anwani inayodhibiti, registry haitakuwa na anwani hiyo. Watafiti wanaeleza kwamba wakati wa uchambuzi walibaini idadi ndogo ya anwani ambazo huenda zilikuwa za CASP za Austria lakini hazikuwapo katika registry ya awali, na waliziripoti kwa mamlaka husika.
Stablecoin ni nini na kwa nini inalinganishwa na vyombo vinavyofanana na fedha binafsi katika benki?
Fiat-backed stablecoin ni dai la kidijitali linalotolewa na taasisi binafsi na linalolenga kuweka thamani yake karibu na sarafu maalumu ya fiat, katika mifano ya utafiti huu dola ya Marekani. Stablecoin kama USDT na USDC hutegemea mifumo ya watoaji ya kuziunga mkono kwa akiba yenye ukwasi na kutoa redemption kwa thamani ya nominal kwa akaunti zinazostahiki.
Jambo muhimu hapa ni kwamba si wamiliki wote wa stablecoin wana haki sawa ya redemption. Katika muundo wa tabaka mbili unaojadiliwa na chanzo, redemption ya moja kwa moja ya 1:1 kwa thamani ya nominal kutoka kwa mtoaji kwa kawaida iko wazi kwa akaunti za institutional zinazokidhi masharti ya KYC/AML, kiasi cha chini, ada na mamlaka. Sehemu kubwa ya watumiaji binafsi hulazimika kuuza stablecoin yao katika soko la pili badala ya kuiwasilisha moja kwa moja kwa mtoaji.
Kwa hiyo stablecoin ileile inapokuwa chini ya msongo, utaratibu wa kutoka unaweza kuwa tofauti kwa aina mbili za wawekezaji. Mhusika wa institutional anaweza kutoa stablecoin kutoka CASP na kwenda kuiredeem moja kwa moja kwa mtoaji kwa thamani ya nominal, huku retail holder akilazimika kuuza katika soko la pili ambapo bei imeshuka chini ya dola 1. Asimetria hii ina jukumu kuu katika tafsiri ya matokeo ya SVB katika utafiti.
Seti ya data iliundwaje?
Watafiti walitumia anwani za CASP katika registry kama sehemu ya kuanzia na kuchanganua ledger za Bitcoin na Ethereum; wakatoa uhamisho wote ulioingia kwenye au kutoka kwenye anwani zilizosajiliwa hadi 31 Mei 2025.
| Kipengele | Thamani iliyoripotiwa katika chanzo | Maelezo |
|---|---|---|
| CASP zilizosajiliwa Austria | 12 | Cohort iliyosajiliwa FMA kufikia mwisho wa 2024 |
| Mali zilizochunguzwa | BTC, ETH, USDT, USDC | BTC na ETH ni mali kuu; USDT na USDC ni stablecoin kuu za fiat-backed |
| Tarehe ya mwisho ya data | 31 Mei 2025 | Uhamisho wa on-chain ulitolewa hadi tarehe hii |
| Rekodi ya uhamisho wa mali | 11.980.687 | Muamala mmoja wa blockchain unaweza kutoa zaidi ya rekodi moja ya asset-transfer |
| Muamala wa kipekee | 3.214.643 | Idadi ya Unique transaction |
| Ujazo wa kihistoria wa USD | > bilioni 50,4 USD | Ulibadilishwa kuwa USD kwa bei za kila siku za CoinGecko za siku ya uhamisho |
Mgawanyo wa jumla ya dola bilioni 50,4 kwa mali
| Mali | Sehemu ya ujazo wa jumla |
|---|---|
| Bitcoin (BTC) | %65,53 |
| Ether (ETH) | %15,90 |
| Tether (USDT) | %15,47 |
| USD Coin (USDC) | %3,10 |
Kwa nini ujazo wa jumla wa blockchain si shughuli ya moja kwa moja ya kiuchumi?
Uhamisho ambao CASP hufanya kati ya hot, warm na cold wallet zake huonekana kwenye blockchain kama muamala wa kawaida. Lakini kiuchumi, huenda hakuna mteja mpya au mshirika mpya wa miamala aliyeingia katika mfumo; mali ya taasisi ileile inaweza kuwa imehamishwa tu kutoka pochi moja kwenda nyingine. Kwa sababu hii utafiti hugawa ujazo wa jumla katika sehemu tatu.
| Aina ya mtiririko | Kiasi kilichoripotiwa katika chanzo | Maana ya kisayansi |
|---|---|---|
| CASP-to-Market | Takriban bilioni 30 USD | Harakati za soko la nje kati ya CASP ya Austria na wahusika walio nje ya registry |
| CASP-to-CASP | Uhamisho 3.040; takriban milioni 5,774 USD | Uhamisho wa moja kwa moja wa on-chain kati ya CASP mbili tofauti za Austria |
| Within-CASP | Uhamisho 798.196; takriban bilioni 20,7 USD | Harakati za internal bookkeeping kati ya pochi za CASP hiyo hiyo |
| Sehemu ya ujazo wa Within-CASP | %41,1 | Sehemu muhimu ya ujazo wa jumla wa on-chain si shughuli ya mshirika mpya wa kiuchumi |
Katika mtiririko wa soko la nje, inflow ya jumla inaripotiwa kuwa takriban dola bilioni 15,1 na outflow takriban dola bilioni 14,6. Ujazo wa takriban dola milioni 5,8 tu kati ya CASP za Austria unaonyesha kuwa katika kiwango cha on-chain taasisi hizi zimeunganishwa hasa na ekosistimu ya kripto ya kimataifa, si wao kwa wao.
Ukubwa wa miamala unasambazwaje?
Mgawanyo wa miamala ya washirika wa nje umeelemea sana upande wa kulia. Thamani ya median ya muamala wa kipekee ni takriban dola 206 kwa ETH na takriban dola 544 kwa BTC. Kinyume chake, percentile ya 95 ni takriban dola 5.000 kwa ETH na takriban dola 21.000 kwa BTC.
Muamala mkubwa zaidi wa BTC ni takriban dola milioni 287,5, zaidi ya oda moja ya ukubwa juu ya miamala mikubwa zaidi ya mali nyingine zilizochunguzwa, ambazo ziko katika takriban dola milioni 13,5–20,8. Kwa hiyo wastani wa ukubwa wa muamala unaweza kutowakilisha vizuri muamala wa kawaida.
Harakati za pochi ndani ya CASP zilifuatiliwaje?
Watafiti walitengeneza mkabala wa tracing wa hatua mbili ili kutenganisha harakati za fedha kati ya pochi za CASP wenyewe. Katika hatua ya kwanza, mtandao wenye mwelekeo uliundwa kwa kila CASP na mali; vipimo vya mtandao kama in-degree, out-degree, PageRank, eigenvector centrality na betweenness centrality vilihesabiwa kwa nodi za pochi ili kubaini hub wallet zinazowezekana.
Katika hatua ya pili, miamala mfululizo iliyounganishwa kwa transaction identifier ileile na thamani ileile ya uhamisho ililinganishwa; ilifuatiliwa kama fedha zilizoingia kwenye pochi ya kati zilielekea hub wallet ndani ya CASP hiyo hiyo. Kwa sababu Bitcoin ina muundo wa UTXO-based na Ethereum wa account-based, hatua za preprocessing hazifanani. Kutokana na muundo wa input/output nyingi katika miamala ya Bitcoin, baadhi ya rekodi ziliunganishwa kwanza kwa msingi wa transaction identifier na anwani.
Katika uchambuzi huu, mifumo miwili mikuu ya harakati ilibainishwa. Pattern 1 ilionekana katika %89 ya miamala iliyochambuliwa na iliwakilisha muundo wa kawaida ambapo fedha hupitia deposit hot wallet kwenda hot wallet kuu au moja kwa moja kwenda hot wallet kuu. Pattern 2 ni muundo wa thamani kubwa ambapo idadi ndogo ya anwani za nje hufanya miamala moja kwa moja na warm au cold wallet.
Anwani za retail-like na institutional zinatenganishwaje?
Kwa kuwa watafiti hawaoni utambulisho halisi wa mtu au taasisi ya mshirika wa miamala, hawafanyi uainishaji wa uhakika wa mwekezaji; badala yake huunganisha mawasiliano na warm/cold wallet na shughuli ya miamala iliyo juu sana isivyo kawaida katika mnyororo mzima kama ishara mbili tofauti za tabia ya institutional.
Ishara ya kwanza: mawasiliano na warm/cold wallet
Kwa kila anwani ya mshirika wa nje:
\[ cold_i \in \{0,1\} \]
\(cold_i=1\) ina maana kwamba anwani \(i\) ilifanya muamala angalau mara moja katika kipindi cha utafiti na warm au cold wallet ya CASP ya Austria; \(cold_i=0\) ina maana kwamba hakukuwa na mawasiliano hayo.
Sababu ya kuchagua ishara hii inaonekana wazi katika Jedwali 3 la chanzo. Ingawa ni %0,77 tu ya uhamisho wa CASP-to-Market unaofikia warm/cold wallet, hubeba %57,8 ya ujazo wa soko la nje.
Ishara ya pili: shughuli ya miamala katika mnyororo mzima
Kwa kila anwani ya nje \(i\), idadi ya jumla ya miamala katika mnyororo \(c\) hufafanuliwa kama \(n_i\). Watafiti hutumia badiliko la log ili kufanya mgawanyo wenye mkia mzito wa idadi ya miamala uwe rahisi zaidi kudhibiti:
\[ \ell_i=\log(1+n_i) \]
Formula inahesabu nini? Inaeleza idadi ya jumla ya miamala ya anwani katika kipimo cha logarithmic. Kigezo cha \(+1\) huhakikisha kuwa thamani zilizo karibu na sifuri zinaendelea kufafanuliwa kimahesabu.
Vigezo: \(n_i\) ni idadi ya jumla ya miamala ya anwani au, kwa upande wa Bitcoin baada ya clustering, ya mhusika \(i\) katika mnyororo. \(\ell_i\) ni badiliko lake la log.
Kitengo: \(n_i\) ni idadi ya miamala; baada ya badiliko la log, \(\ell_i\) ni kipimo cha kulinganisha kisicho na dimensheni.
Kwa mnyororo \(c\), kwa seti ya washirika wa CASP \(A_c\), wastani wa shughuli ya log:
\[ \mu_c=\frac{1}{|A_c|}\sum_{j\in A_c}\ell_j \]
na standard deviation ya sampuli:
\[ \sigma_c= \sqrt{ \frac{1}{|A_c|-1} \sum_{j\in A_c} (\ell_j-\mu_c)^2 } \]
huhesabiwa.
Kisha kwa kila anwani:
\[ z_i=\frac{\ell_i-\mu_c}{\sigma_c} \]
z-score hutengenezwa.
\[ active_i= \begin{cases} 1, & z_i > 3 \\ 0, & \text{aksi halde} \end{cases} \]
Maana ya kihisabati: \(z_i\) hupima umbali wa shughuli ya log ya miamala ya anwani kutoka wastani wa washirika wa CASP katika blockchain hiyo hiyo, kwa idadi ya standard deviation. Katika chanzo, kizingiti cha \(z_i>3\) kinatumika kama outlier cutoff ya kawaida kwa anwani “yenye shughuli nyingi sana”.
Mpaka wa tafsiri: Kizingiti cha standard deviation tatu hakijatokana na modeli ya kinadharia ya tabia ya mwekezaji; ni kizingiti cha kawaida cha thamani inayotoka nje. Kwa hiyo katika uchambuzi wa robustness watafiti hushusha kizingiti hadi \(z>2,5\) na kurudia uainishaji kwa kutumia network degree centrality badala ya idadi ya miamala.
Makundi manne ya kiutendaji
| Kundi | cold | active | Tafsiri iliyotolewa katika chanzo |
|---|---|---|---|
| Retail-like (RL) | 0 | 0 | Anwani isiyowasiliana na warm/cold wallet na isiyo miongoni mwa washirika wenye shughuli nyingi zaidi katika mnyororo |
| High-confidence institutional (HI) | 1 | 1 | Anwani inayofikia tabaka la warm/cold na pia kuonyesha shughuli ya juu sana katika mnyororo |
| Low-confidence institutional – LIc | 1 | 0 | Ina mawasiliano ya warm/cold lakini haina shughuli ya miamala iliyo juu sana |
| Low-confidence institutional – LIa | 0 | 1 | Haina mawasiliano ya warm/cold lakini shughuli ya mnyororo iko juu sana |
Makundi HI, LIc na LIa yanachukuliwa kwa pamoja katika makala kama institutionally mediated activity. Hata hivyo, neno “institutional” katika utafiti halimaanishi taasisi ambayo utambulisho wake halisi wa KYC unajulikana; ni jina fupi la uainishaji huu wa proxy.
Je, anwani za retail-like kweli ni wawekezaji binafsi?
Haiwezi kusemwa kwa uhakika. Kwa kuwa hakuna counterparty identity ya moja kwa moja katika chanzo, inawezekana mtumiaji wa retail akaainishwa kimakosa kama institutional, au taasisi ikaainishwa kama retail-like. Mhusika halisi akigawa shughuli zake katika anwani nyingi, shughuli ya kila anwani inaweza kuonekana ndogo na uainishaji ukaelekea upande wa retail.
Vivyo hivyo, anwani ambayo kwa kawaida ni retail ikifanya muamala moja kwa moja na warm au cold wallet katika hali zisizo za kawaida, inaweza kuingia katika institutional proxy. Kwa hiyo watafiti wanawasilisha uainishaji kama tofauti ya kiutendaji inayotegemea observable on-chain behavior, si utambulisho wa uhakika.
Matokeo ya uainishaji
| Kundi | Mnyororo | Idadi ya anwani / wahusika | Wastani wa miamala ndani ya sampuli | Wastani wa USD / muamala |
|---|---|---|---|---|
| RL | ETH | 534.062 | 2,6 | 1.568 USD |
| RL | BTC | 1.286.555 | 2,9 | 1.516 USD |
| HI | ETH | 472 | 644 | 53.539 USD |
| HI | BTC | 82 | 25.425 | 80.604 USD |
| LIc | ETH | 552 | 4,8 | 72.170 USD |
| LIc | BTC | 2.815 | 1,8 | 378.333 USD |
| LIa | ETH | 6.957 | 44 | 4.458 USD |
| LIa | BTC | 31.196 | 108 | 975 USD |
Anwani za retail-like ni %98,6 ya anwani za nje kwenye Ethereum na %97,4 kwenye Bitcoin. Hata hivyo, uzito wa ujazo wa kiuchumi umejikita katika makundi ya institutional proxy. Ingawa kundi la HI lina washirika 554 pekee katika minyororo miwili, shughuli yake ya miamala na wastani wa thamani ya uhamisho ni ya juu sana.
Kwa nini idadi ya miamala na ujazo wa fedha husimulia hadithi tofauti?
Kielelezo 4 cha chanzo kinaonyesha kuwa idadi ya kila siku ya miamala na ujazo wa kila siku wa makundi ya retail-like na institutional si lazima vikue katika mwelekeo mmoja. Katika kipindi cha 2019–2022 idadi za miamala zilisogea karibu, lakini baada ya 2023 idadi ya miamala ya retail-like ilizidi kundi la institutional. Kinyume chake, katika ujazo wa fedha upande wa institutional ulijitenga sana kuanzia mwishoni mwa 2023 na kufikia thamani kubwa zaidi.
Kwa hiyo “kundi linalofanya miamala mingi zaidi” na “kundi linalohamisha fedha nyingi zaidi” si kundi lilelile. Heterogeneity hii ni moja ya hoja kuu za utafiti kuhusu udhaifu wa kifedha.
Matukio matatu ya mgogoro yalichaguliwaje?
Watafiti awali walitumia matukio 1.141 kutoka crypto-crime repository iliyochapishwa, na kuongezea orodha kwa data kutoka DeFiLlama na CoinMarketCap. Kisha masharti matatu yalitumika: tukio lilipaswa kutokea katika kipindi cha 2019–2025, hasara iliyokadiriwa kuzidi dola milioni 100, na liathiri taasisi za CEX, DeFi au CeFi.
Baada ya kichujio hiki, matukio 19 yalibaki. Kisha ujazo wa utafutaji wa Google Trends nchini Austria na duniani ulitumika kama proxy ya maslahi ya umma, na matukio matatu yakajitokeza wazi:
| Tukio | Tarehe ya kuanza | Aina ya msongo | Uhusiano mkuu katika utafiti |
|---|---|---|---|
| Terra Luna | 5 Mei 2022 | Muundo wa algorithmic stablecoin / mshtuko wa imani | Usawazishaji upya mpana ndani ya kripto |
| FTX | 2 Novemba 2022 | Kufilisika kwa centralized custodial exchange / mshtuko wa imani | Imani kwa waamuzi wa custodial na withdrawals |
| Silicon Valley Bank | 8 Machi 2023 | Mshtuko wa sekta ya benki unaohusishwa na akiba ya USDC | Njia ya akiba na redemption ya stablecoin |
Mbinu ya event study inapimaje mtiririko usio wa kawaida wa kripto?
Event study hukadiria ni kwa kiasi gani harakati ya kila siku ya CASP iliyoonekana imepotoka kutoka katika harakati “ya kawaida” ambayo ingetegemewa kama mshtuko usingetokea; utafiti huhesabu upotovu huu kando kwa kila mali, mwelekeo wa mtiririko na kundi la retail-like/institutional.
Mlinganyo wa kwanza: shughuli isiyo ya kawaida
\[ x_t^{*}=x_t-E[x_t\mid X_t] \]
Fomula inahesabu nini? \(x_t^{*}\) ni abnormal activity katika siku ya \(t\). Kutoka thamani iliyoonekana ya \(x_t\), huondolewa thamani ya \(E[x_t\mid X_t]\) inayotarajiwa katika hali za kawaida bila tukio.
\(x_t\): Ni kigezo cha matokeo ya kila siku kwa mali, mwelekeo wa mtiririko na kundi la upande wa pili lililobainishwa.
\(X_t\): Huwakilisha taarifa ya masharti inayotumika kukadiria shughuli ya kawaida.
Kitengo: Katika uchanganuzi mkuu, kigezo cha matokeo kimetumika kama native asset units. Katika uchanganuzi wa ziada wa robustness, transaction count na USD-denominated value pia zimetathminiwa.
Mlinganyo (1): vigawo vya tukio vya kila siku
\[ x_t= \alpha+\beta r_t+ \sum_{k=0}^{10}\gamma_k D_{tk} +\varepsilon_t \tag{1} \]
\(\alpha\): Ni neno thabiti.
\(r_t\): Ni kidhibiti cha mapato ya kila siku kinachohusiana na mali husika. Chanzo hutumia mapato ya kila siku ya BTC katika milinganyo ya BTC, USDC na USDT; na mapato ya kila siku ya ETH katika milinganyo ya ETH. Mapato yameonyeshwa kwa pointi za asilimia.
\(D_{tk}\): Ni kigezo cha kiashiria ambacho ni 1 katika siku ya \(k\) baada ya tukio na 0 katika siku nyingine.
\(\gamma_k\): Ni kigawe cha abnormal activity kinachokadiriwa kwa kila siku kutoka siku ya tukio \(k=0\) hadi siku ya \(k=10\) baada ya tukio.
\(\varepsilon_t\): Ni neno la kosa la regresha ambalo halijaelezwa.
Jukumu la kihisabati: Kwa kuwa \(\gamma_k\) tofauti hukadiriwa kwa kila siku badala ya kutumia kigawe kimoja cha “wastani baada ya mgogoro”, inawezekana kufuatilia kama mshtuko ni wa papo hapo, umechelewa, ni wa muda mfupi au ni mchakato unaoendelea kwa siku kadhaa.
Mpaka muhimu wa tafsiri: Migogoro ya Terra, FTX na SVB si uingiliaji huru wa maabara uliotokea kwa wakati mmoja; ni matukio ya ulimwengu halisi yaliyoendelea kwa siku kadhaa. Kwa hiyo vigawo vya \(\gamma_k\) vinapaswa kutafsiriwa kama miitikio ya kila siku kwa mgogoro unaoendelea. Zaidi ya hayo, kwa kuwa mapato yenyewe yanaweza kuathiriwa na mgogoro, vigawo hivi si lazima vilingane na athari ya jumla ya kiuchumi ya tukio.
Estimation na event window
| Parameter | Thamani iliyotumika katika chanzo |
|---|---|
| Pre-event estimation window ya msingi | Siku 45 |
| Event window | Siku ya tukio + siku 10 zinazofuata |
| Kigawe cha kila siku baada ya tukio | \(\gamma_0,\ldots,\gamma_{10}\) |
| Bootstrap | 1.000 residual resample |
| Pre-event windows mbadala | Siku 30, 35, 40, 50, 55 na 60 |
| Kigezo cha msingi cha matokeo | Native asset units |
| Matokeo mbadala | Transaction count na vipimo vya ziada vya USD |
Bootstrap band ina maana gani?
Bootstrap bands zenye kivuli katika vielelezo vya chanzo zinaonyesha kutokuwa na uhakika wa makadirio unaopatikana kwa kufanya upya sampuli za residual za regresha mara 1.000. Kigawe cha siku fulani kinapotoka nje ya band iliyoonyeshwa, hilo huashiria harakati isiyo ya kawaida ikilinganishwa na utofauti wa kipindi cha kawaida.
Watafiti walitathmini hatari ya residual serial dependence kwa vipimo vya Durbin–Watson na Breusch–Godfrey katika viwango vya lag 1, 5 na 10; kwa ujumla walisema hawakupata ushahidi wa residual autocorrelation yenye umuhimu wa kitakwimu na kwa hiyo walitumia independent residual resampling katika baseline.
Mbinu na Matokeo ya Utafiti
Terra Luna: urekebishaji mpana lakini wa muda mfupi
Kutengana kwa Terra UST na peg ya dola ni mshtuko wa uaminifu wa crypto-native ulioanza 5 Mei 2022 na kuendelea hadi jaribio la mwisho la kurejesha peg tarehe 11 Mei.
Harakati iliyo wazi zaidi katika utafiti ilionekana upande wa institutional BTC. Baada ya 11 Mei, institutional BTC deposits na withdrawals zote zilipanda kwa kiasi kikubwa juu ya bootstrap bands. Kuongezeka kwa pande zote mbili kwa pamoja kunalingana zaidi na urekebishaji mkubwa na harakati za jalada kuliko kukimbilia BTC kwa mwelekeo mmoja.
Retail-like BTC deposits ziliongezeka karibu na 9 Mei, lakini withdrawals zilibaki kwa kiwango kikubwa ndani ya band ya kawaida.
Upande wa USDC ni changamano zaidi. Institutional USDC deposits zilipanda kwa siku fulani lakini hakukuwa na inflow endelevu ya mwelekeo mmoja. Pia kulikuwa na ongezeko la muda mfupi upande wa retail-like USDC, lakini hakukuwa na muundo endelevu wa kukimbilia stablecoin.
Kwa hiyo mshtuko wa Terra unatafsiriwa kama urekebishaji wa muda mfupi na wenye utofauti kati ya mali na makundi ya counterparties, badala ya flight-to-safety ya mwelekeo mmoja kuelekea stablecoin.
FTX: retail-like withdrawals na institutional deposits zilitofautiana
Katika tukio la FTX, event window huanza 2 Novemba 2022 kwa habari kuhusu exposure ya Alameda kwa FTT; kisha inazidi kuwa kali kwa tangazo la Binance la kuuza FTT tarehe 6 Novemba, kushuka kwa bei ya FTT tarehe 8 Novemba, kumalizika kwa mazungumzo ya ununuzi tarehe 9 Novemba na maombi ya kufilisika ya FTX/Alameda tarehe 11 Novemba.
Katika Kielelezo 6 cha chanzo, retail-like withdrawals huongezeka kwa uwazi hasa kwa BTC na ETH katika kipindi cha 8–12 Novemba. Watafiti wanaona harakati hii kuwa inaendana na kupunguza exposure kwa custodial CASP katika sampuli kadiri ukali wa mgogoro ulivyozidi kuonekana.
Kwa upande wa institutional, katika kipindi hicho hicho kuna miinuko ya deposits za thamani kubwa. Waandishi wanaeleza kuwa hili linaweza kuendana na urekebishaji kati ya majukwaa yenye ujazo mkubwa, usimamizi wa ukwasi au CASP inventory adjustment.
Hata hivyo, haiwezi kuhitimishwa kwamba “taasisi kwa hakika zilihamisha fedha zote zilizotoka FTX kwenda Austria”. Chanzo kinaona tu harakati za on-chain katika anwani za Austrian CASP.
SVB: utofauti ulio wazi zaidi wa stablecoin unaonekana katika USDC
Mshtuko wa SVB ulianza 8 Machi 2023 kwa tangazo la benki la hasara ya dola bilioni 1,8; tarehe 10 Machi benki ilishindwa na FDIC ikachukua udhibiti; tarehe 11 Machi Circle ilitangaza exposure ya dola bilioni 3,3 katika SVB. Tarehe 12 Machi, mamlaka za Marekani zilitangaza ulinzi kamili kwa wenye amana.
Katika mtiririko wa BTC na ETH hakuna mwelekeo endelevu na ulio wazi. Mwitikio wenye nguvu zaidi unaonekana katika USDC.
Retail-like USDC deposits ziliongezeka wazi tarehe 9 na 11 Machi. Institutional USDC withdrawals ziliongezeka kwa nguvu hasa tarehe 11 Machi.
Harakati hizi za pande mbili zinaendana na retail-like users ambao hawana haki ya direct USDC redemption kuleta stablecoin zao kwa CASP ili kujiandaa kuziuza katika secondary market; wakati institutional actors wanaoweza kufikia direct issuer redemption wakiondoa USDC kutoka kwenye jukwaa.
Chanzo hakioni moja kwa moja hatua zinazofuata za tabia hizi. Watafiti hawaoni issuer-account eligibility, agizo halisi la mauzo ndani ya CASP au kama USDC iliyotolewa ilitumwa kweli kwa Circle kwa redemption. Kwa hiyo mekanizimu inatafsiriwa katika kiwango cha “consistent with”.
Je, stablecoin ni safe haven wakati wa msongo?
Data za utafiti huu haziungi mkono mtazamo kwamba stablecoin zilifanya kazi kwa uthabiti na kwa mwelekeo mmoja kama mali ya safe-haven ndani ya mfumo wa kripto wakati wa migogoro mitatu iliyochunguzwa; hata hivyo, kwa kuwa on-chain CASP transfers hazionyeshi portfolio za mwisho au trading ndani ya jukwaa, utafiti hauwezi kuchukuliwa kuwa umejaribu moja kwa moja tabia zote za flight-to-safety katika kiwango cha portfolio.
| Tukio | Mwitikio wa retail-like | Mwitikio wa institutionally mediated | Tafsiri ya chanzo |
|---|---|---|---|
| Terra Luna | Harakati ndogo zaidi katika BTC; ongezeko la muda mfupi la USDC deposits | BTC deposits na withdrawals zinaongezeka pamoja; upande wa stablecoin hubadilika | Urekebishaji mpana lakini wa muda mfupi; hakuna stablecoin safe haven ya mwelekeo mmoja |
| FTX | Ongezeko pana la withdrawals hasa baada ya 8 Novemba | Deposits kubwa na za vipindi | Kupungua kwa retail custodial exposure na tabia ya institutional liquidity/rebalancing huenda kwa mielekeo tofauti |
| SVB | Ongezeko kubwa la USDC deposits | Ongezeko kubwa la USDC withdrawals | Tabia za mielekeo pinzani zinazoendana na ufikiaji wa redemption wa ngazi mbili |
Kwa nini aggregate data inaweza kupotosha?
Inflow ikitokea katika kundi moja na outflow katika kundi jingine, total net flow inaweza kuonekana ndogo. Hali hii haimaanishi kwamba “hakuna aliyekuwa na mwitikio”; miitikio miwili mikubwa yenye mielekeo tofauti inaweza kufutana kwa sehemu katika jumla.
Kwa hiyo, moja ya michango muhimu ya kimetodolojia ya utafiti ni kutotazama tu total stablecoin net flow, bali kutenganisha mtiririko kwa mwelekeo na counterparty type.
Robustness controls
Katika uainishaji mkuu, watafiti hutumia threshold ya shughuli ya \(z>3\) na transaction count. Katika uchanganuzi wa ziada, threshold imeshushwa hadi \(z>2,5\) na network degree centrality imetumika badala ya transaction count. Ingawa anwani nyingi zaidi ziliingia katika darasa la “active”, profaili za kiuchumi za makundi ya RL, HI na LI kwa ujumla zilibaki sawa na matokeo ya kimaelezo katika Section 4 hayakubadilika.
Kwa upande wa event-study, windows za siku 30, 35, 40, 50, 55 na 60 zilijaribiwa badala ya estimation window ya msingi ya siku 45. Katika mfano wa retail-like BTC withdrawals karibu na FTX, ongezeko lisilo la kawaida lililoanza baada ya 8 Novemba lilibaki katika windows mbadala.
Katika uchanganuzi mkuu native asset units zilitumika, huku katika sehemu ya robustness transaction count pia ikitathminiwa kama kigezo cha matokeo. Matokeo ya retail-like BTC withdrawal count katika FTX, institutional deposit count na retail-like USDC deposit count katika SVB yalionekana kuendana na matokeo makuu ya asset-unit. Udhibiti huu unaunga mkono kuwa matokeo hayakutokana tu na transfers chache za ukubwa wa kipekee.
Placebo tests zinadhibiti nini?
Lengo la placebo test ni kuangalia kama muundo wa regresha unaotumika pia huzalisha “harakati zisizo za kawaida” za bandia katika mabadiliko ya kawaida ya soko. Kwa kila tukio halisi, tarehe bandia ya tukio iliwekwa mwezi mmoja kamili wa kalenda kabla yake na modeli hiyo hiyo ikakadiriwa tena.
| Tukio halisi | Tarehe halisi ya event | Tarehe ya placebo |
|---|---|---|
| Terra Luna | 5 Mei 2022 | 5 Aprili 2022 |
| FTX | 2 Novemba 2022 | 2 Oktoba 2022 |
| SVB | 8 Machi 2023 | 8 Februari 2023 |
Vigawo vingi vya placebo vilibaki ndani ya bootstrap bands. Idadi ndogo ya kuzidi band katika placebo windows za Terra na FTX ilidumu siku moja au mbili tu na haikuonyesha muda na mwendelezo unaoonekana katika matukio halisi.
Katika placebo window ya SVB, kwa kuwa kulikuwa na baadhi ya ongezeko za siku moja upande wa stablecoin, watafiti walifanya ulinganisho wa ziada. Iliripotiwa kwamba ongezeko la retail-like USDC transaction count karibu na tukio halisi la SVB la Machi 2023 lilikuwa kubwa kwa wazi kuliko katika placebo window ya Februari. Hali hii inaunga mkono tafsiri kwamba mwitikio karibu na tukio halisi unaendana na muundo wa run-like unaohusisha counterparties wengi wadogo.
Je, matukio mengine yanaweza kuwa yalitokea katika siku hizo hizo?
Ndiyo. Moja ya mipaka ya msingi ya tafiti za event-study za ulimwengu halisi ni kwamba habari nyingine za soko pia zinaweza kuwepo ndani ya event windows. Watafiti pia walikagua matukio ya kiuchumi, kijiografia-kisiasa, ya udhibiti na ya sekta ya kripto kwa kutumia vyanzo rasmi na hifadhidata za soko.
Mishtuko mitatu mikuu haikupishana na “major event” nyingine; hata hivyo, inawezekana kulikuwa na mwingiliano na habari ndogo zaidi za soko. Kwa mfano, katika FTX window pia kulikuwa na uamuzi wa riba wa Federal Open Market Committee wa 2 Novemba 2022. Kwa hiyo makadirio yanapaswa kutafsiriwa kama abnormal flow patterns karibu na mgogoro husika, si kama athari safi ya kisababishi ya kichwa kimoja cha habari.
Matokeo makuu yanayoungwa mkono na utafiti
- Muunganisho wa kiuchumi wa on-chain wa CASP zilizosajiliwa Austria umejengwa zaidi na counterparties za kimataifa kuliko CASP nyingine za ndani ya nchi.
- Sehemu muhimu ya total blockchain volume ni internal bookkeeping kati ya wallet za CASP hiyo hiyo na haipaswi kuchanganywa na shughuli ya kiuchumi ya counterparty.
- Ingawa sehemu ndogo sana kwa idadi ya external transfers huenda kwenye warm/cold wallets, harakati hizi hubeba sehemu kubwa ya total value.
- Retail-like addresses ndizo nyingi kwa idadi; institutionally mediated addresses zina uzito mkubwa zaidi katika ujazo wa kifedha.
- Mishtuko ya Terra, FTX na SVB haikuzalisha muundo mmoja wa mtiririko.
- Baada ya FTX, retail-like withdrawals ziliongezeka kwa upana zaidi na kwa kudumu zaidi.
- Athari iliyo wazi zaidi ya mshtuko wa SVB ilionekana katika USDC na katika harakati za retail/institutional zenye mielekeo tofauti.
- Matukio yaliyochunguzwa hayaonyeshi within-crypto flight-to-safety ya kawaida na ya mwelekeo mmoja kuelekea stablecoin.
- Umiliki wa anwani unaotegemea registry hutoa miundombinu ya kipimo iliyo ya moja kwa moja zaidi kuliko makadirio ya kiwango cha nchi yanayotegemea clustering au web/IP proxies pekee.
Matokeo ambayo utafiti hauungi mkono
Utafiti hauwaoni wawekezaji wote wa kripto wa Austria. Watu wanaoishi Austria lakini wanaotumia CASP za kigeni au wanaofanya shughuli kwa self-custody pekee wako nje ya wigo wa data.
Utafiti hauhakikishi kupitia rekodi za KYC kwamba retail-like addresses ni wateja halisi binafsi. Uainishaji unategemea proxy.
Utafiti hauoni trades halisi ndani ya CASP, salio za akaunti za wateja au lengo la mwisho la withdrawn assets.
Utafiti hauthibitishi kisababishi kwamba matukio ya Terra, FTX au SVB ndiyo sababu pekee ya harakati zote zilizoonekana.
Utafiti hauonyeshi kwamba stablecoin ni salama au si salama katika hali zote za soko.
Utafiti haukubali kwamba bei ya stablecoin kuwa karibu na dola 1 huwapa holders wote usalama uleule wa redemption; kinyume chake, unasisitiza kwamba ufikiaji wa redemption unaweza kutofautiana kulingana na aina ya mwekezaji.
Vikwazo vya msingi
Registry completeness: Data zinategemea CASP kuripoti kwa usahihi na ukamilifu. Watafiti waligundua idadi ndogo ya anwani ambazo huenda zilikuwa nje ya registry.
Survivorship: Kwa kuwa registry inajumuisha CASP zilizosajiliwa mwishoni mwa 2024, providers waliokuwa wametoka sokoni mapema hawamo katika wigo. Waandishi wanaeleza kuwa hatari hii ipo lakini providers wakubwa walikuwa thabiti zaidi katika kipindi cha sampuli.
Mabadiliko ya umiliki wa anwani kwa muda: Udhibiti wa anwani unaweza kubadilika ndani ya kipindi. Kujumuishwa kwa taarifa za kihistoria za udhibiti wa anwani katika registry hupunguza hatari hii kwa sehemu lakini hakuiondoi kabisa.
Proxy classification: Mgawanyo wa retail/institutional si taarifa ya utambulisho halisi; fragmentation na warm/cold contacts zisizo za kawaida zinaweza kusababisha uainishaji usio sahihi.
CASP 12 pekee: Kwa kuwa shughuli zimejikita kwa providers wachache wakubwa, haiwezekani kukadiria kwa kuaminika heterogeneous shock response kati ya CASP.
Nchi moja: Si sahihi kujumlisha kiotomatiki matokeo kwa masoko makubwa zaidi au yenye muundo tofauti.
Mali nne: Ulimwengu mpana wa mali za kripto nje ya BTC, ETH, USDT na USDC haujachunguzwa.
Stablecoin chain coverage: USDT na USDC zimefuatiliwa tu kupitia harakati zao kwenye Ethereum; harakati za stablecoin kwenye mitandao mingine ya blockchain ziko nje ya wigo.
Si watumiaji wote wa Austria wanaoonekana: Shughuli za Waaustria wanaotumia CASP za kigeni au self-custody hazimo katika kipimo cha national flow.
Mkabala unaopendekezwa na utafiti kwa mtazamo wa udhibiti
Waandishi wanahoji kwamba mamlaka za usimamizi zikiwataka supervised CASP kuripoti moja kwa moja na kwa hali ya sasa anwani za blockchain wanazodhibiti, hili linaweza kutoa miundombinu inayoweza kurudiwa kwa country-level cryptoasset flow monitoring.
Kwa kuwa rekodi za KYC za CASP zenyewe zinaweza kuwa na taarifa zenye nguvu zaidi kuhusu kama counterparty ni retail au institutional, uwezo wa regulators kuongeza taarifa hii katika mfumo wa kuripoti ndani ya mfumo unaofaa wa faragha na sheria unaweza kupunguza hitaji la proxy classification.
Watafiti wanapendekeza kwamba ikiwa miundo kama hiyo ya registry itatekelezwa katika nchi tofauti, inaweza kuanzishwa comparative cryptoasset flow observatory katika ngazi ya Ulaya au kwa kiwango kikubwa zaidi. Hili si matokeo ya mfumo uliopo, bali ni pendekezo la utafiti kuhusu matumizi ya usimamizi ya baadaye.
Maelezo ya Chanzo na Mbinu
Kazi asili: Stablecoin Integration and Stress Transmission Through Crypto-Asset Service Providers: Evidence from Austria
Waandishi: Pietro Saggese; Michael Sigmund; Burkhard Raunig; Esther Segalla; Bernhard Haslhofer; Christos A. Makridis.
Corresponding author: Pietro Saggese.
Affiliations: IMT Scuola Alti Studi Lucca; Complexity Science Hub; Oesterreichische Nationalbank (OeNB); Arizona State University.
Aina ya chanzo: CESifo Working Paper. Haipaswi kutathminiwa kama makala ya mwisho iliyochapishwa katika jarida lililopitiwa na wenzao.
Mfululizo: CESifo Working Papers No. 12823, 2026.
ISSN: 2364-1428 (digital).
Mchapishaji / msambazaji: Munich Society for the Promotion of Economic Research – CESifo GmbH.
Mhariri: Clemens Fuest.
Taarifa ya toleo: Jalada linaonyesha Original Version: July 2026 na This Version: November 2026. Ukurasa wa kichwa wa ndani una tarehe 2 November 2026.
DOI: 10.65864/uykcsg2pjp. Katika rekodi ya nje ya bibliografia, DOI hii inaonekana kuorodheshwa kwa kichwa cha awali cha Julai 2026; kichwa asili cha sasa cha toleo la Novemba lililopakiwa kimehifadhiwa hapo juu bila kubadilishwa.
Preprint sambamba: arXiv:2607.08524v2 [q-fin.GN]. Rekodi ya arXiv inaonyesha uwasilishaji wa kwanza tarehe 9 Julai 2026 na tarehe ya marekebisho ya v2 tarehe 3 Novemba 2026.
Leseni: Hakuna taarifa ya wazi ya leseni ya Creative Commons iliyogunduliwa ndani ya PDF ya CESifo iliyopakiwa. Rekodi sambamba ya arXiv inaorodhesha reuse permissions kama CC BY 4.0; taarifa hii haipaswi kutafsiriwa kuwa leseni ya toleo la CESifo ni sawa kiotomatiki.
Chanzo kikuu cha data: Registry ya pseudonymized address-to-entity ya CASP 12 zilizosajiliwa mwishoni mwa 2024, iliyotolewa chini ya makubaliano ya usiri na Austrian Financial Market Authority.
Wigo wa blockchain: Ledgers za Bitcoin na Ethereum; BTC, ETH, USDT kwenye Ethereum na USDC kwenye Ethereum.
Tarehe ya mwisho ya data: 31 Mei 2025.
Ukubwa wa msingi wa data: Rekodi 11.980.687 za asset-transfer, 3.214.643 unique transaction na zaidi ya dola bilioni 50,4 za historical USD transfer volume.
Ubadilishaji wa bei: Transfers zilibadilishwa kuwa sarafu ya pamoja kwa kutumia bei za kila siku za CoinGecko USD.
Event selection: Matukio ya mwanzo 1.141 ya crypto; kupunguzwa hadi matukio 19 kwa vigezo vya 2019–2025, hasara inayokadiriwa ya >100 milioni USD na athari ya CEX/DeFi/CeFi; kisha uteuzi wa Terra Luna, FTX na SVB kwa kutumia maslahi ya Google Trends ya Austria na dunia.
Mbinu ya uainishaji: Proxy-based heuristic classification inayotumia kwa pamoja warm/cold wallet interaction na chain-wide transaction activity. Baseline activity cutoff ni \(z>3\).
Event-study: Pre-event estimation window ya siku 45; siku ya tukio + post-event window ya siku 10; return-adjusted OLS; dummy tofauti kwa kila siku ya post-event; residual bootstrap yenye resampling 1.000.
Robustness: Alternative estimation windows za siku 30–60; alternative classification ya \(z>2,5\) na degree-centrality; transaction-count outcomes; placebo events mwezi mmoja kabla ya tukio halisi.
Upatikanaji wa data: Address-to-entity registry haiko wazi kwa umma kutokana na makubaliano ya usiri na pseudonymization. Code na aggregate data zinaweza kuombwa kutoka kwa corresponding author; aggregate data zinahitaji idhini ya Austrian Financial Market Authority. Chanzo kinasema code itatolewa kwa umma baada ya uchapishaji.
Ufadhili: Hakuna taarifa tofauti ya ufadhili iliyogunduliwa katika PDF.
Shukrani: Waandishi wanaishukuru Austrian Financial Market Authority kwa ufikiaji wa address registry; pia wanawashukuru watafiti mbalimbali na washiriki wa CAMEG 2025, ESMA 2026 Research Conference na Financial Cryptography Rome 2026 kwa maoni na mapendekezo.
Mgongano wa maslahi: Waandishi wanatangaza kwamba hakuna competing financial interests au personal relationships zinazojulikana ambazo zinaweza kuathiri utafiti.
Disclaimer: Inaelezwa kwamba maoni katika makala ni ya waandishi na si lazima yaakisi maoni ya taasisi wanazohusishwa nazo.
Michango ya waandishi: Hakuna tamko tofauti la CRediT author-contribution lililogunduliwa katika PDF.
Mpaka msingi wa tafsiri: Utafiti unaona on-chain CASP transfers; hauoni moja kwa moja off-chain transactions ndani ya CASP, portfolio za mwisho za wateja, maamuzi halisi ya sale/redemption au hali ya mwisho ya custody baada ya withdrawal. Kwa hiyo mekanizimu za tabia zinapaswa kutafsiriwa katika kiwango cha kuendana na mtiririko ulioonekana.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *