


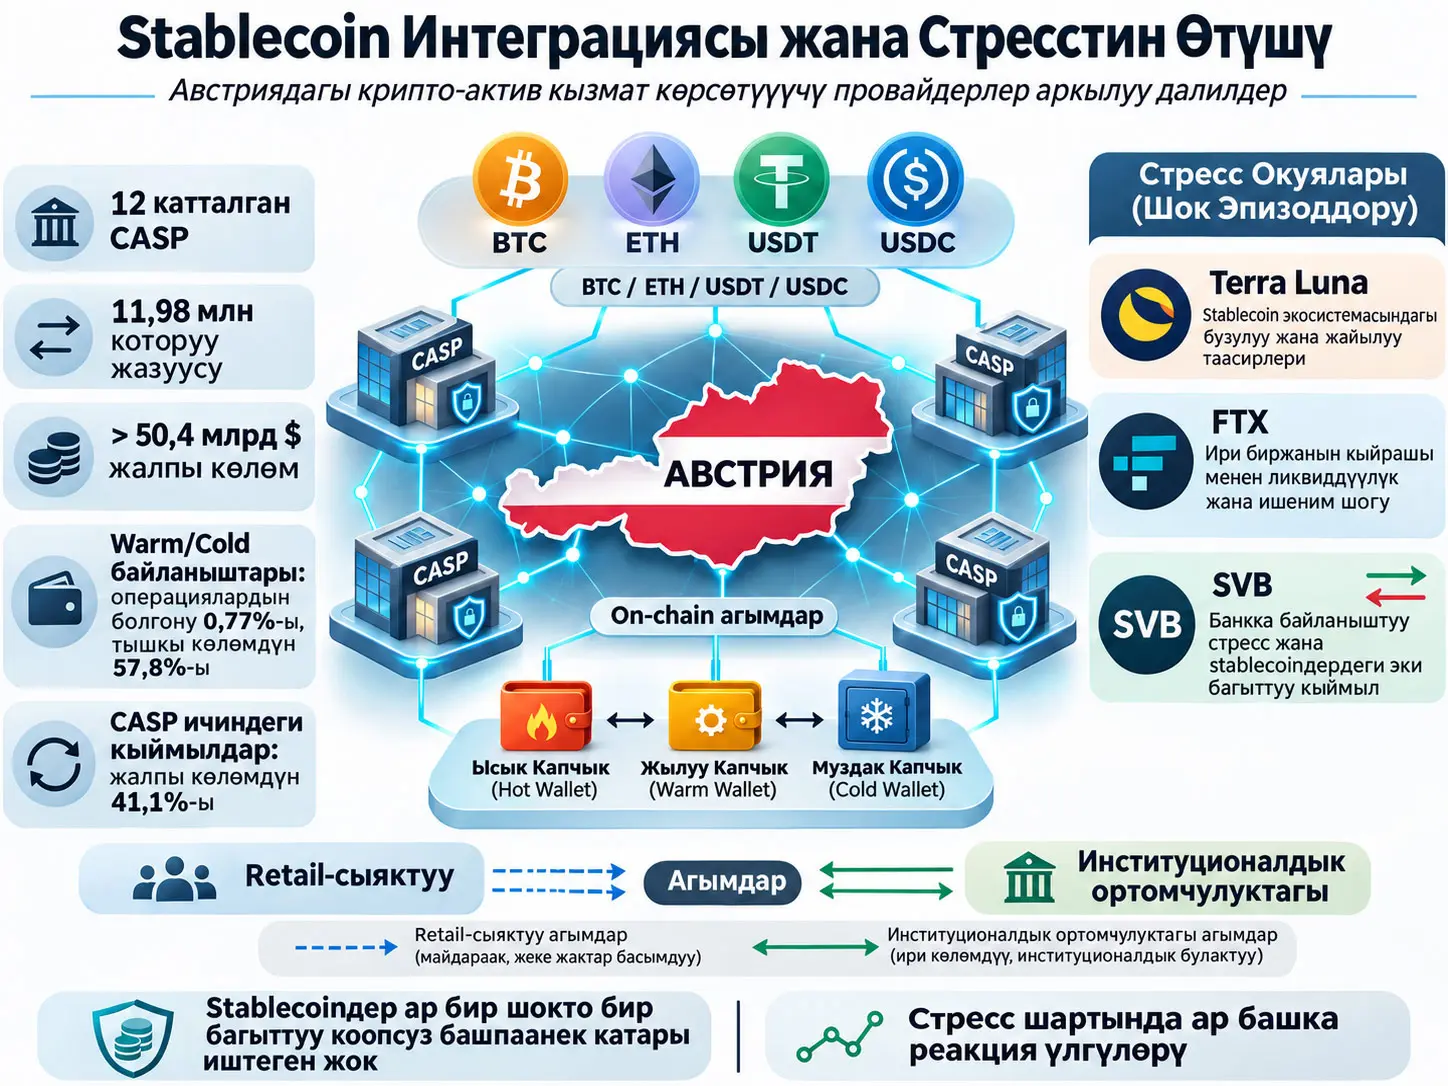
Крипто-актив кызмат көрсөтүүчү провайдер (Crypto-Asset Service Provider, CASP) — крипто-активдерди сактоо, сатып алуу-сатуу, буйруктарды аткаруу, портфелди башкаруу же ушул сыяктуу кызматтарды кесиптик негизде көрсөтүүчү жана колдонуучулар менен blockchain инфраструктурасынын ортосунда ортомчу боло ала турган уюм. Бул изилдөө Австрияда 2024-жылдын аягында катталган 12 CASP жөнгө салуучу органга билдирген blockchain даректерин колдонуп, Bitcoin (BTC), Ether (ETH), Tether (USDT) жана USD Coin (USDC) кыймылдарын 31-май 2025-жылга чейин транзакция деңгээлинде кайра түзөт жана Terra Luna, FTX жана Silicon Valley Bank (SVB) кризистери маалында ар түрдүү контрагент топтору кандай реакция кылганын изилдейт.
Маалымат топтому 11.980.687 актив трансферин жана 3.214.643 уникалдуу blockchain транзакциясын камтыйт; CASP көзөмөлдөгөн капчыктар аркылуу өткөн жалпы тарыхый доллардык нарк 50,4 миллиард доллардан ашат. Жалпы көлөмдүн %65,53ү BTC, %15,90ы ETH, %15,47си USDT жана %3,10у USDCге туура келет. Мунун болжол менен 30 миллиард доллары австриялык CASPлер менен registryден тышкаркы рынок катышуучуларынын ортосундагы кыймылдардан түзүлөт, ал эми австриялык CASPлердин өз ара жалпы трансфер көлөмү болгону болжол менен 5,8 миллион доллар. Болжол менен 20,7 миллиард доллар, башкача айтканда жалпы көлөмдүн %41,1и, ошол эле CASPнин өз капчыктарынын ортосундагы ички кыймылдар.
Изилдөө тышкы контрагенттердин чыныгы ким экенин түз байкай албагандыктан, аларды так түрдө “жеке инвестор” же “мекеме” деп белгилебейт. Анын ордуна эки on-chain сигналды колдонот: дарек CASPнин warm/cold wallet катмары менен байланышканбы же жокпу жана ошол даректин blockchainдеги жалпы транзакциялык активдүүлүгү кадимки бөлүштүрүүдөн кыйла жогорубу же жокпу. Бул эки критерий боюнча даректер retail-like (RL), high-confidence institutional (HI) жана эки түрдүү low-confidence institutional (LI) топко бөлүнөт. Бул классификация кимдикти аныктоо эмес, булак аны ачык түрдө proxy-негизделген жана эвристикалык операциялык классификация катары сүрөттөйт.
Негизги түзүмдүк жыйынтык — транзакциялардын саны менен экономикалык көлөм бир эле актор тобунда топтолбойт. Warm/cold wallet менен жасалган транзакциялар тышкы трансферлердин болгону %0,77ин түзгөнү менен, тышкы көлөмдүн %57,8ин алып жүрөт. Тескерисинче, BTC жана Ethereum чынжырларындагы тышкы даректердин болжол менен %98и төмөн жыштыктагы жана retail-like жүрүм-турум көрсөтөт. Демек, системада саны боюнча өтө көп, активдүүлүгү төмөн контрагенттер бар болсо да, акчалай нарктын чоң бөлүгү аз сандагы жогорку нарктуу контрагенттер менен байланышкан.
Үч стресс окуясында бир типтүү жүрүм-турум байкалган эмес. Terra Luna кыйроосунда, айрыкча институционалдык деп классификацияланган BTC агымдарында эки багыттуу жана кыска мөөнөттүү кайра теңдөө жүрүм-туруму өзгөчө көрүнгөн. FTX кризиси күчөгөндө retail-like каражат чыгаруулар BTC, ETH жана башка активдерде көбөйгөнү; ал эми институционалдык топто ири депозиттик кирүүлөр болгону билдирилген. SVB кризисинде эң айкын реакция USDCде пайда болгон; retail-like USDC депозиттери көбөйгөн учурда institutionally mediated USDC каражат чыгаруулар тескери багытта жүргөн. Бул акыркы үлгү USDCни түз эмитенттен номиналдык нарк боюнча redemption кылууга жетүү институционалдык эсептер менен чектелгенине шайкеш келет.
Изилдөөнүн жыйынтыктары stablecoinдер стресс мезгилдеринде бардык колдонуучулар үчүн туруктуу түрдө “коопсуз башпаанек” кызматын аткарат деген көз карашты колдобойт. Бирок изилдөөчүлөр CASP ичиндеги соодаларды, кардарлардын акыркы портфелдерин же чыгарылган активдердин кийинки колдонулушун байкабагандыктан, on-chain трансферлердин өзүнөн гана портфель деңгээлиндеги flight-to-safety жыйынтыгын түз чыгарууга болбой турганын өзгөчө белгилешет.
CASP деген эмне жана бул изилдөөдө эмне үчүн маанилүү?
CASPлер колдонуучулардын крипто-активдер менен өз ара аракеттенүүсүн жеңилдеткен борборлоштурулган ортомчулар; изилдөө үчүн маанилүү болушунун себеби — колдонуучу баланстарын өз ички системаларында кармап, чыныгы blockchain активдерин провайдер көзөмөлдөгөн бир кыйла аз сандагы капчыктарда сактап, ошентип крипто рынок кыймылдары менен салттуу каржы системасынын ортосунда байкоого боло турган ортомчулук катмарын түзүшү.
Hot, warm жана cold wallet айырмасы
CASPнин blockchainдеги капчык түзүмү ар бир кардар өзүнчө жана туруктуу blockchain капчыгына ээ болгон жөнөкөй система эмес. Custodial CASP кардарлардын баланстарын өзүнүн ички, blockchaindan тышкары жүргүзүлгөн эсеп-кысап китебинде каттап, чыныгы активдерди провайдер көзөмөлдөгөн азыраак сандагы blockchain даректеринде сактай алат.
Hot wallet — күнүмдүк депозит жана каражат чыгаруу операциялары үчүн интернетке туташкан жана операциялык жактан көп колдонулган капчык. Колдонуучу жөнөткөн крипто-актив адегенде колдонуучуга тиешелүү deposit addressке келип, андан кийин CASPнин негизги hot walletына өткөрүлүшү мүмкүн.
Warm wallet жана cold wallet болсо жогорку коопсуздук жана төмөн транзакция жыштыгы менен байланышкан сактоо катмарлары. Булак алардын өзгөчө коопсуз сактоо, чоң нарктуу кыймылдар жана ички кайра теңдөө үчүн колдонуларын белгилейт.
Blockchain маалыматы эмне үчүн өзүнчө өлкө деңгээлинде жетишсиз?
Bitcoin жана Ethereum сыяктуу ачык blockchain системаларында транзакциялар көрүнөт, бирок даректер түздөн-түз чыныгы адамдын, компаниянын же өлкөнүн атын алып жүрбөйт. Мындан тышкары, blockchain транзакция жазуусунда географиялык координата же өлкө талаасы жок. Ошондуктан трансфердин Австрия экономикасына тиешесин blockchain жазууларынан гана түз аныктоо мүмкүн эмес.
Мурунку изилдөөлөр бул боштукту IP дарек, exchange веб-трафиги, fiat соода жуптары, сурамжылоо маалыматтары же дарек clustering ыкмалары сыяктуу кыйыр көрсөткүчтөр менен толтурууга аракет кылган. Бул изилдөөнүн айырмалоочу жагы — Austrian Financial Market Authority жөнгө салуучу отчеттук системасынан алынган дарек–мекеме дал келүүсүн колдонушу.
Registry 2024-жылдын аягында FMAда катталган 12 австриялык CASP көзөмөлдөй турганын билдирген Bitcoin жана Ethereum даректерин камтыйт. Мекеме аттары жана колдонуучулардын кимдиктери изилдөө маалымат топтомунда pseudonymized түрүндө сакталган. Изилдөө CASP даректерин кеңейтүү үчүн clustering колдонгон эмес; анткени ээлик дал келүүсү түздөн-түз жөнгө салуучу отчеттон келет.
Ошол эле учурда бул түзүм кемчиликсиз эмес. Отчет берүү милдеттенмеси blockchain протоколуна эмес, CASPге колдонулат. CASP көзөмөлдөгөн даректи билдирбесе, registry ал даректи камтыбайт. Изилдөөчүлөр талдоо учурунда австриялык CASPлерге тиешелүү болушу мүмкүн, бирок алгачкы registryде жок аз сандагы даректерди аныктап, аларды ыйгарым укуктуу органга билдиргенин белгилешет.
Stablecoin деген эмне жана эмне үчүн банктагы жеке акчага окшош инструменттер менен салыштырылат?
Fiat-backed stablecoin — өз наркын белгилүү fiat валютасына, бул изилдөөдөгү мисалдарда АКШ долларына, жакын кармоону максат кылган жеке эмитент чыгарган санариптик талап. USDT жана USDC сыяктуу stablecoinдер эмитенттердин ликвиддүү резервдер менен камсыз кылуу жана ылайыктуу эсептерге номиналдык наркта redemption берүү механизмдерине таянат.
Бул жердеги маанилүү жагдай — stablecoin ээлеринин баары бирдей redemption укугуна ээ эмес. Булак талкуулаган эки катмарлуу түзүмдө эмитент менен түз 1:1 номиналдык redemption адатта KYC/AML, минималдуу сумма, төлөм жана ыйгарым укук шарттарын аткарган институционалдык эсептерге ачык. Жеке колдонуучулардын маанилүү бөлүгү stablecoinин түз эмитентке берүүнүн ордуна экинчи рынокто сатууга аргасыз.
Ошондуктан бир эле stablecoin стресс абалына түшкөндө эки инвестор түрү үчүн чыгуу механизми ар башка болушу мүмкүн. Институционалдык актор stablecoinди CASPден чыгарып, түз эмитентте номиналдык нарк боюнча redemption кыла алса, retail holder баа 1 доллардан төмөндөгөн экинчи рынокто сатууга мажбур болушу мүмкүн. Изилдөөнүн SVB жыйынтыктарын чечмелөөдө бул асимметрия борбордук роль ойнойт.
Маалымат топтому кандай түзүлгөн?
Изилдөөчүлөр registryдеги CASP даректерин баштапкы чекит катары колдонуп, Bitcoin жана Ethereum ledgerлерин сканерлеген; катталган даректерге келген же алардан чыккан бардык трансферлерди 31-май 2025-жылга чейин бөлүп алышкан.
| Элемент | Булакта билдирилген маани | Түшүндүрмө |
|---|---|---|
| Катталган австриялык CASP | 12 | 2024-жылдын аягына карата FMAда катталган cohort |
| Изилденген активдер | BTC, ETH, USDT, USDC | BTC жана ETH негизги активдер; USDT жана USDC негизги fiat-backed stablecoinдер |
| Маалыматты кесүү күнү | 31-май 2025 | On-chain трансферлер ушул күнгө чейин чыгарылган |
| Актив трансфери жазуусу | 11.980.687 | Бир blockchain транзакциясы бир нече asset-transfer жазуусун жаратышы мүмкүн |
| Уникалдуу транзакция | 3.214.643 | Unique transaction саны |
| Жалпы тарыхый USD көлөмү | > 50,4 миллиард USD | Трансфер күнүндөгү күнүмдүк CoinGecko баалары менен USDге айландырылган |
Жалпы 50,4 миллиард доллардын активдер боюнча бөлүштүрүлүшү
| Актив | Жалпы көлөмдөгү үлүшү |
|---|---|
| Bitcoin (BTC) | %65,53 |
| Ether (ETH) | %15,90 |
| Tether (USDT) | %15,47 |
| USD Coin (USDC) | %3,10 |
Жалпы blockchain көлөмү эмне үчүн түз экономикалык активдүүлүк эмес?
CASPнин өз hot, warm жана cold walletтарынын ортосундагы трансферлер blockchaинде кадимки транзакциядай көрүнөт. Бирок экономикалык жактан системага жаңы кардар же жаңы контрагент кирген эмес болушу мүмкүн; болгону ошол эле мекеменин активи бир капчыктан экинчисине көчкөн. Ошондуктан изилдөө жалпы көлөмдү үч бөлүккө ажыратат.
| Агым түрү | Булакта билдирилген көлөм | Илимий мааниси |
|---|---|---|
| CASP-to-Market | Болжол менен 30 миллиард USD | Австриялык CASP менен registryден тышкаркы акторлордун ортосундагы тышкы рынок кыймылдары |
| CASP-to-CASP | 3.040 трансфер; болжол менен 5,774 миллион USD | Эки башка австриялык CASP ортосундагы түз on-chain трансферлер |
| Within-CASP | 798.196 трансфер; болжол менен 20,7 миллиард USD | Ошол эле CASPнин өз капчыктарынын ортосундагы internal bookkeeping кыймылдары |
| Within-CASP көлөм үлүшү | %41,1 | Жалпы on-chain көлөмдүн маанилүү бөлүгү жаңы экономикалык контрагент активдүүлүгү эмес |
Тышкы рынок агымдарында жалпы inflow болжол менен 15,1 миллиард доллар, outflow болсо болжол менен 14,6 миллиард доллар деп билдирилет. Австриялык CASPлердин өз ара болгону болжол менен 5,8 миллион долларлык көлөмү бул уюмдар on-chain деңгээлде негизинен бири-бири менен эмес, глобалдык крипто экосистемасы менен байланышканын көрсөтөт.
Транзакция көлөмдөрү кандай бөлүштүрүлөт?
Контрагент транзакцияларынын бөлүштүрүлүшү кескин оңго кыйшайган. Медианалык уникалдуу транзакция наркы ETH үчүн болжол менен 206 доллар, BTC үчүн болжол менен 544 доллар. Ал эми 95-перцентиль ETHде болжол менен 5.000 доллар, BTCде болжол менен 21.000 доллар деңгээлинде.
Эң чоң BTC транзакциясы болжол менен 287,5 миллион доллар болуп, башка изилденген активдердеги эң чоң транзакциялардын болжол менен 13,5–20,8 миллион долларлык маанилеринен бир тартип чоңдуктан да жогору. Ошондуктан орточо транзакция көлөмү типтүү транзакцияны көрсөтүүгө жетишсиз болушу мүмкүн.
CASP ичиндеги капчык кыймылдары кандай көзөмөлдөнгөн?
Изилдөөчүлөр CASPлердин өз капчыктарынын ортосундагы каражат кыймылдарын бөлүп көрсөтүү үчүн эки баскычтуу tracing ыкмасын иштеп чыккан. Биринчи баскычта ар бир CASP жана актив үчүн багытталган тармак түзүлүп; капчык түйүндөрүнө in-degree, out-degree, PageRank, eigenvector centrality жана betweenness centrality сыяктуу тармак өлчөмдөрү эсептелип, мүмкүн болгон hub walletтар аныкталган.
Экинчи баскычта бирдей transaction identifier жана бирдей трансфер наркы аркылуу байланышкан ырааттуу транзакциялар дал келтирилип; аралык капчыкка кирген каражат ошол эле CASP ичиндеги hub walletка багытталдыбы же жокпу көзөмөлдөнгөн. Bitcoin UTXO негизиндеги, Ethereum account-based түзүмдө болгондуктан preprocessing кадамдары бирдей эмес. Bitcoin транзакцияларындагы көп input/output түзүмүнө байланыштуу айрым жазуулар адегенде transaction identifier жана дарек негизинде бириктирилген.
Бул талдоодо эки негизги кыймыл үлгүсү аныкталган. Pattern 1 талданган транзакциялардын %89унда байкалган жана каражаттар deposit hot wallet аркылуу негизги hot walletка же түздөн-түз негизги hot walletка өтүүчү кадимки түзүмдү билдирген. Pattern 2 болсо чектелген сандагы тышкы даректер түздөн-түз warm же cold walletтар менен транзакция кылган жогорку нарктуу түзүм.
Retail-like жана институционалдык даректер кантип ажыратылат?
Изилдөөчүлөр контрагенттин чыныгы жеке адам же мекеме экенин байкабагандыктан, так инвестор классификациясын жасабайт; анын ордуна warm/cold wallet менен байланышты жана чынжыр боюнча адаттан тыш жогорку транзакциялык активдүүлүктү эки өзүнчө институционалдык жүрүм-турум сигналы катары айкалыштырат.
Биринчи сигнал: warm/cold wallet менен байланыш
Ар бир тышкы контрагент дареги үчүн:
\[ cold_i \in \{0,1\} \]
\(cold_i=1\) \(i\) дареги изилдөө мезгилинде кеминде бир жолу австриялык CASPнин warm же cold walletы менен транзакция жасаганын; \(cold_i=0\) болсо мындай байланыш болбогонун билдирет.
Бул сигналды тандоонун себеби булактагы 3-таблицада ачык көрүнөт. CASP-to-Market трансферлеринин болгону %0,77и warm/cold walletтарга жетсе да, алар тышкы рынок көлөмүнүн %57,8ин ташыйт.
Экинчи сигнал: чынжыр боюнча транзакциялык активдүүлүк
Ар бир \(i\) тышкы дареги үчүн \(c\) чынжырындагы жалпы транзакциялардын саны \(n_i\) деп аныкталат. Изилдөөчүлөр оор куйруктуу транзакция санынын бөлүштүрүлүшүн башкарууга ыңгайлуу кылуу үчүн log өзгөртүүнү колдонушат:
\[ \ell_i=\log(1+n_i) \]
Формула эмнени эсептейт? Даректин жалпы транзакциялар санын логарифмдик масштабда көрсөтөт. \(+1\) мүчөсү нөлгө жакын маанилердин математикалык жактан аныкталган бойдон калышын камсыздайт.
Өзгөрмөлөр: \(n_i\) — даректин же Bitcoin жагында clusteringден кийин \(i\) акторунун чынжырдагы жалпы транзакция саны. \(\ell_i\) — анын log өзгөртүүсү.
Бирдик: \(n_i\) транзакциялардын саны; log өзгөртүүдөн кийин \(\ell_i\) өлчөмсүз салыштыруу көрсөткүчү.
\(c\) чынжырындагы CASP контрагенттеринин \(A_c\) жыйындысы үчүн орточо log активдүүлүк:
\[ \mu_c=\frac{1}{|A_c|}\sum_{j\in A_c}\ell_j \]
жана тандалма стандарттык четтөө:
\[ \sigma_c= \sqrt{ \frac{1}{|A_c|-1} \sum_{j\in A_c} (\ell_j-\mu_c)^2 } \]
деп эсептелет.
Андан кийин ар бир дарек үчүн:
\[ z_i=\frac{\ell_i-\mu_c}{\sigma_c} \]
z-скор түзүлөт.
\[ active_i= \begin{cases} 1, & z_i > 3 \\ 0, & \text{aksi halde} \end{cases} \]
Математикалык мааниси: \(z_i\) даректин log транзакциялык активдүүлүгү ошол эле blockchainдеги CASP контрагенттеринин орточосунан канча стандарттык четтөө алыста экенин өлчөйт. Булакта \(z_i>3\) чеги “өтө активдүү” дарек үчүн салттуу outlier cutoff катары колдонулат.
Чечмелөө чеги: Үч стандарттык четтөө чеги теориялык инвестор жүрүм-турум моделинен чыгарылган эмес; бул салттуу четки маани чеги. Ошондуктан изилдөөчүлөр robustness талдоосунда чекти \(z>2,5\)ке түшүрүп, транзакция санынын ордуна network degree centrality колдонуп классификацияны кайра жасашат.
Төрт операциялык топ
| Топ | cold | active | Булакта берилген чечмелөө |
|---|---|---|---|
| Retail-like (RL) | 0 | 0 | Warm/cold wallet менен байланышпаган жана чынжырдагы эң активдүү контрагенттердин катарына кирбеген дарек |
| High-confidence institutional (HI) | 1 | 1 | Warm/cold катмарына да кирген жана өтө жогорку чынжыр активдүүлүгүн да көрсөткөн дарек |
| Low-confidence institutional – LIc | 1 | 0 | Warm/cold байланышы бар, бирок өтө жогорку транзакциялык активдүүлүгү жок |
| Low-confidence institutional – LIa | 0 | 1 | Warm/cold байланышы жок, бирок чынжыр активдүүлүгү өтө жогору |
HI, LIc жана LIa топтору макалада бирге institutionally mediated activity катары каралат. Бирок “institutional” деген сөз изилдөөнүн жүрүшүндө чыныгы KYC кимдиги белгилүү мекеме дегенди билдирбейт; бул proxy классификациясынын кыска аталышы.
Retail-like даректер чындап эле жеке инвесторлорбу?
Муну так айтууга болбойт. Булакта түз counterparty identity жок болгондуктан, кайсы бир retail колдонуучу институционалдык, ал эми кайсы бир мекеме retail-like деп туура эмес классификацияланышы мүмкүн. Эгер чыныгы актор активдүүлүгүн көп дарекке бөлүп койсо, ар бир даректин транзакциялык активдүүлүгү төмөн көрүнүп, классификация retail багытына оошу мүмкүн.
Ошондой эле кадимки учурда retail болгон дарек өзгөчө шартта warm же cold wallet менен түз транзакция кылса, institutional proxyге кирип калышы мүмкүн. Ошондуктан изилдөөчүлөр классификацияны так кимдик катары эмес, observable on-chain behavior негизиндеги операциялык айырмалоо катары сунушташат.
Классификация жыйынтыктары
| Топ | Чынжыр | Дарек / актор саны | Үлгү ичиндеги орточо транзакция | Орточо USD / транзакция |
|---|---|---|---|---|
| RL | ETH | 534.062 | 2,6 | 1.568 USD |
| RL | BTC | 1.286.555 | 2,9 | 1.516 USD |
| HI | ETH | 472 | 644 | 53.539 USD |
| HI | BTC | 82 | 25.425 | 80.604 USD |
| LIc | ETH | 552 | 4,8 | 72.170 USD |
| LIc | BTC | 2.815 | 1,8 | 378.333 USD |
| LIa | ETH | 6.957 | 44 | 4.458 USD |
| LIa | BTC | 31.196 | 108 | 975 USD |
Retail-like даректер Ethereumда тышкы даректердин %98,6сын, Bitcoinде %97,4үн түзөт. Ошого карабастан экономикалык көлөмдүн негизги салмагы институционалдык proxy топторунда топтолот. HI тобу эки чынжырда болгону 554 контрагенттен турса да, транзакциялык активдүүлүгү жана орточо трансфер наркы өтө жогору.
Транзакция саны менен акчалай көлөм эмне үчүн башкача окуяны айтып берет?
Булактагы 4-сүрөт retail-like жана institutional топтордун күнүмдүк транзакция саны менен күнүмдүк көлөмү бир багытта өнүгүүгө милдеттүү эмес экенин көрсөтөт. 2019–2022 мезгилинде транзакция сандары бири-бирине жакын жүрсө, 2023-жылдан кийин retail-like транзакция саны institutional топтон ашат. Ал эми акчалай көлөмдө institutional тарап 2023-жылдын аягынан тартып кескин айырмаланып, кыйла чоң маанилерге жетет.
Ошондуктан “эң көп транзакция жасаган топ” менен “эң көп акча кыймылдаткан топ” бир эле топ эмес. Изилдөөнүн каржылык морттук боюнча негизги ойлорунун бири дал ушул гетерогендүүлүк.
Үч кризис окуясы кантип тандалган?
Изилдөөчүлөр алгач жарыяланган crypto-crime repositoryдеги 1.141 окуяны колдонуп, DeFiLlama жана CoinMarketCap маалыматтары менен тизмени толуктаган. Андан соң үч шарт колдонулган: окуя 2019–2025 мезгилинде болушу, болжолдуу жоготуу 100 миллион доллардан ашышы жана CEX, DeFi же CeFi уюмдарына таасир этиши керек.
Бул фильтрдин натыйжасында 19 окуя калган. Андан соң Австрия жана дүйнө боюнча Google Trends издөө көлөмдөрү коомдук кызыгуунун proxyси катары колдонулуп, үч окуя ачык айырмаланган:
| Окуя | Башталган күнү | Стресс түрү | Изилдөөдөгү негизги байланыш |
|---|---|---|---|
| Terra Luna | 5-май 2022 | Алгоритмдик stablecoin дизайны / ишеним шогу | Крипто ичиндеги кеңири кайра теңдөө |
| FTX | 2-ноябрь 2022 | Борборлоштурулган custodial exchange банкроттугу / ишеним шогу | Custodial ортомчуларга ишеним жана каражат чыгаруулар |
| Silicon Valley Bank | 8-март 2023 | Банк сектору жана USDC резервине байланышкан шок | Stablecoin резерв жана redemption каналы |
Event-study ыкмасы аномалдуу крипто агымын кантип өлчөйт?
Event study байкалган күнүмдүк CASP кыймылы шок болбогондо күтүлө турган “нормалдуу” кыймылдан канчалык четтегенин баалайт; изилдөө бул четтөөнү ар бир актив, агым багыты жана retail-like/institutional топ үчүн өзүнчө эсептейт.
Биринчи теңдеме: аномалдуу активдүүлүк
\[ x_t^{*}=x_t-E[x_t\mid X_t] \]
Формула эмнени эсептейт? \(x_t^{*}\) — \(t\) күнүндөгү abnormal activity. Байкалган \(x_t\) маанисинен окуя болбогон нормалдуу шарттарда күтүлгөн \(E[x_t\mid X_t]\) мааниси алынат.
\(x_t\): Белгилүү актив, агым багыты жана контрагент тобу үчүн күнүмдүк жыйынтык өзгөрмөсү.
\(X_t\): Нормалдуу активдүүлүктү баалоодо колдонулган шарттоочу маалыматты билдирет.
Бирдик: Негизги талдоодо жыйынтык өзгөрмөсү native asset units түрүндө колдонулган. Кошумча robustness талдоолорунда transaction count жана USD-denominated value да бааланган.
Теңдеме (1): күнүмдүк окуя коэффициенттери
\[ x_t= \alpha+\beta r_t+ \sum_{k=0}^{10}\gamma_k D_{tk} +\varepsilon_t \tag{1} \]
\(\alpha\): Туруктуу мүчө.
\(r_t\): Активге мүнөздүү күнүмдүк кирешелүүлүк контролу. Булак BTC, USDC жана USDT теңдемелеринде күнүмдүк BTC кирешесин; ETH теңдемелеринде күнүмдүк ETH кирешесин колдонот. Кирешелер пайыздык пункт менен берилет.
\(D_{tk}\): Окуядан кийинки \(k\)-күнү 1, башка күндөрдө 0 болгон индикатор өзгөрмөсү.
\(\gamma_k\): Окуя күнү \(k=0\) ден окуядан кийинки \(k=10\)го чейин ар бир күн үчүн бааланган abnormal activity коэффициенти.
\(\varepsilon_t\): Регрессиянын түшүндүрүлбөгөн ката мүчөсү.
Математикалык ролу: Бир “кризистен кийинки орточо” коэффициенттин ордуна ар бир күн үчүн өзүнчө \(\gamma_k\) баалангандыктан, шок заматтабы, кечигиппи, убактылуубу же бир нече күнгө созулган процесспи — муну байкоого болот.
Маанилүү чечмелөө чеги: Terra, FTX жана SVB кризистери бир учурда болгон көз карандысыз лабораториялык кийлигишүүлөр эмес; алар бир нече күн ичинде өнүккөн реалдуу дүйнө окуялары. Ошондуктан \(\gamma_k\) коэффициенттери өнүгүп жаткан кризиске күнүмдүк реакциялар катары чечмеленүүгө тийиш. Мындан тышкары, кирешелердин өзү да кризистен таасирлениши мүмкүн болгондуктан, бул коэффициенттер окуянын жалпы экономикалык таасирине сөзсүз барабар эмес.
Estimation жана event window
| Параметр | Булакта колдонулган маани |
|---|---|
| Негизги pre-event estimation window | 45 күн |
| Event window | Окуя күнү + кийинки 10 күн |
| Post-event күнүмдүк коэффициент | \(\gamma_0,\ldots,\gamma_{10}\) |
| Bootstrap | 1.000 residual resample |
| Альтернативдүү pre-event терезелери | 30, 35, 40, 50, 55 жана 60 күн |
| Негизги жыйынтык өзгөрмөсү | Native asset units |
| Альтернативдүү жыйынтык | Transaction count жана кошумча USD өлчөөлөрү |
Bootstrap тилкеси эмнени билдирет?
Булак сүрөттөрүндөгү көлөкөлүү bootstrap тилкелери регрессия residualдарын 1.000 жолу кайра үлгүлөө менен алынган баалоо белгисиздигин көрсөтөт. Күнүмдүк коэффициент көрсөтүлгөн тилкеден сыртка чыкса, бул нормалдуу мезгилдеги вариацияга салыштырмалуу адаттан тыш кыймылды билдирет.
Изилдөөчүлөр residual serial dependence тобокелдигин Durbin–Watson жана Breusch–Godfrey тесттери менен 1, 5 жана 10 lag деңгээлинде баалашкан; жалпысынан статистикалык маанилүү residual autocorrelation үчүн далил таппаганын жана ошондуктан baselineда көз карандысыз residual resampling колдонгонун билдиришкен.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Terra Luna: кеңири, бирок кыска мөөнөттүү кайра теңдөө
Terra USTнин доллар pegинен ажырашы 5-май 2022-жылы башталып, 11-майдагы акыркы peg калыбына келтирүү аракетине чейин өнүккөн crypto-native ишеним шогу.
Изилдөөдө эң айкын кыймыл institutional BTC жагында байкалган. 11-майдан кийин institutional BTC deposits да, withdrawals да bootstrap тилкелеринен ачык түрдө жогору чыгат. Эки багыттын тең бирге көбөйүшү BTCге бир багыттуу качуудан көрө интенсивдүү кайра теңдөө жана портфель кыймылдары менен шайкеш.
Retail-like BTC deposits 9-майдын айланасында көбөйгөн, бирок withdrawals негизинен нормалдуу тилкенин ичинде калган.
USDC жагы татаалыраак. Institutional USDC deposits айрым күндөрү секирген, бирок туруктуу бир багыттуу кирүү болгон эмес. Retail-like USDC жагында да кыска мөөнөттүү өсүштөр болгон, бирок stablecoinге туруктуу качуу үлгүсү түзүлгөн эмес.
Ошондуктан Terra шогу stablecoinдерге бир багыттуу flight-to-safety эмес, активдер жана контрагент топторунун ортосундагы кыска мөөнөттүү жана гетерогендүү кайра теңдөө катары чечмеленет.
FTX: retail-like каражат чыгаруулар менен институционалдык депозиттер ажырады
FTX окуясында event терезеси 2-ноябрь 2022-жылы Alamedaнын FTT таасирленүүсү тууралуу кабар менен башталат; 6-ноябрдагы Binance FTT сатуу билдирүүсү, 8-ноябрдагы FTT баасынын түшүшү, 9-ноябрдагы сатып алуу сүйлөшүүлөрүнүн аякташы жана 11-ноябрдагы FTX/Alameda банкроттук арыздары менен күчөйт.
Булактагы 6-сүрөттө retail-like withdrawals айрыкча BTC жана ETH үчүн 8–12-ноябрь мезгилинде кескин көбөйөт. Изилдөөчүлөр бул кыймылды кризистин оордугу ачык болгон сайын үлгүдөгү custodial CASPлерге болгон таасирди азайтуу менен шайкеш деп эсептешет.
Institutional жагында ошол эле мезгилде жогорку нарктуу deposits секириктери байкалат. Авторлор муну жогорку көлөмдөгү платформалар аралык кайра теңдөө, ликвиддүүлүктү башкаруу же CASP inventory adjustment менен шайкеш болушу мүмкүн деп белгилешет.
Бирок “мекемелер FTXтен чыккан бардык каражатты сөзсүз Австрияга көчүрдү” деген жыйынтык чыгарууга болбойт. Булак Austrian CASP даректериндеги on-chain кыймылды гана байкайт.
SVB: эң ачык stablecoin ажырашы USDCде
SVB шогу 8-март 2023-жылы банк 1,8 миллиард долларлык чыгымды жарыялаганда башталган, 10-мартта банк иштен чыгып, FDIC көзөмөлдү алган, 11-мартта Circle SVBде 3,3 миллиард долларлык таасирленүүсү бар экенин билдирген. 12-мартта АКШ органдары депозит ээлери үчүн толук коргоону жарыялашкан.
BTC жана ETH агымдарында туруктуу жана так багыт байкалбайт. Эң күчтүү реакция USDCде.
Retail-like USDC deposits 9 жана 11-мартта кескин көбөйгөн. Institutional USDC withdrawals болсо өзгөчө 11-мартта күчтүү өсүш көрсөткөн.
Бул эки багыттуу кыймыл түз USDC redemption укугу жок retail-like колдонуучулар stablecoinдерин CASPге алып келип, экинчи рынокто сатууга даярданышы; ал эми түз эмитент redemptionына жеткиликтүүлүгү бар институционалдык акторлор USDCни платформадан чыгарышы менен шайкеш.
Булак бул жүрүм-турумдардын кийинки кадамдарын түз байкабайт. Изилдөөчүлөр issuer-account eligibility, CASP ичиндеги чыныгы сатуу буйругун же чыгарылган USDCнин чындап redemption үчүн Circleга жөнөтүлгөнүн көрүшпөйт. Ошондуктан механизм “consistent with” деңгээлинде чечмеленет.
Stablecoinдер стресс мезгилинде коопсуз башпаанекпи?
Бул изилдөөнүн маалыматтары stablecoinдер каралган үч кризис маалында крипто экосистемасынын ичинде туруктуу жана бир багыттуу safe-haven активи сыяктуу жүрөт деген көз карашты колдобойт; бирок on-chain CASP трансферлери акыркы портфелдерди же платформа ичиндеги соодаларды көрсөтпөгөндүктөн, изилдөө портфель деңгээлиндеги бардык flight-to-safety жүрүм-турумдарын түз текшерди деп эсептөөгө болбойт.
| Окуя | Retail-like реакция | Institutionally mediated реакция | Булак чечмелөөсү |
|---|---|---|---|
| Terra Luna | BTCде чектелүү кыймыл; USDCде кыска мөөнөттүү deposits секириктери | BTC deposits жана withdrawals бирге өсөт; stablecoin жагы өзгөрмө | Кеңири, бирок кыска мөөнөттүү кайра теңдөө; бир багыттуу stablecoin safe haven жок |
| FTX | Айрыкча 8-ноябрдан кийин кеңири негиздеги withdrawals өсүшү | Чоң жана эпизоддук deposits | Retail custodial exposure азайышы менен институционалдык ликвиддүүлүк/rebalancing жүрүм-туруму ар башка багытта |
| SVB | USDC deposits күчтүү өсөт | USDC withdrawals күчтүү өсөт | Эки катмарлуу redemption жеткиликтүүлүгүнө шайкеш карама-каршы багыттагы жүрүм-турум |
Эмне үчүн aggregate маалымат адаштырышы мүмкүн?
Бир топто кирүү, экинчи топто чыгуу болгондо жалпы таза агым кичине көрүнүшү мүмкүн. Бул “эч ким реакция кылган жок” дегенди билдирбейт; бири-бирине карама-каршы эки чоң реакция жалпы жыйынтыкта бири-бирин жарым-жартылай жокко чыгарган болушу мүмкүн.
Изилдөөнүн маанилүү методологиялык салымдарынын бири — ошондуктан жалпы stablecoin net flowга гана карабастан, агымдарды багыт жана counterparty type боюнча да бөлүү.
Robustness текшерүүлөрү
Изилдөөчүлөр негизги классификацияда \(z>3\) активдүүлүк чегин жана transaction count колдонушат. Кошумча талдоодо чек \(z>2,5\)ке түшүрүлүп, transaction count ордуна network degree centrality колдонулган. Көбүрөөк дарек “active” классына кирсе да, RL, HI жана LI топторунун экономикалык профилдери жалпысынан окшош бойдон калып, Section 4төгү сапаттык жыйынтыктар өзгөргөн эмес.
Event-study жагында негизги 45 күндүк estimation window ордуна 30, 35, 40, 50, 55 жана 60 күндүк терезелер сыналган. FTX тегерегиндеги retail-like BTC withdrawals мисалында 8-ноябрдан кийин башталган аномалдуу өсүш альтернативдүү терезелерде да сакталган.
Негизги талдоодо native asset units колдонулса, robustness бөлүмүндө transaction count да жыйынтык өзгөрмөсү катары бааланган. FTXтеги retail-like BTC withdrawal count, institutional deposit count жана SVBдеги retail-like USDC deposit count жыйынтыктары негизги asset-unit жыйынтыктарына шайкеш табылган. Бул текшерүү жыйынтыктар болгону бир нече өзгөчө чоң трансферден келип чыкпаганын колдойт.
Placebo тесттери эмнени текшерет?
Placebo тестинин максаты — колдонулган регрессия түзүмү кадимки рынок термелүүлөрүндө да жасалма “аномалдуу кыймылдарды” жаратабы же жокпу текшерүү. Ар бир чыныгы окуядан так бир календардык ай мурда жасалма окуя күнү белгиленип, ошол эле модель кайра бааланган.
| Чыныгы окуя | Чыныгы event күнү | Placebo күнү |
|---|---|---|
| Terra Luna | 5-май 2022 | 5-апрель 2022 |
| FTX | 2-ноябрь 2022 | 2-октябрь 2022 |
| SVB | 8-март 2023 | 8-февраль 2023 |
Placebo коэффициенттеринин көбү bootstrap тилкелеринин ичинде калган. Terra жана FTX placebo терезелеринде байкалган аз сандагы ашып кетүүлөр бир же эки күн менен чектелип, чыныгы окуялардагы убакыт жана туруктуулукту көрсөткөн эмес.
SVB placebo терезесинде stablecoin жагында айрым бир күндүк секириктер болгондуктан, изилдөөчүлөр кошумча салыштыруу жасашкан. Чыныгы 2023-жылдын мартындагы SVB окуясынын айланасында retail-like USDC transaction count өсүшү февраль placebo терезесинен кыйла чоң болгону билдирилген. Бул чыныгы окуянын тегерегиндеги реакция көп сандагы майда контрагенттерди камтыган run-like үлгүгө шайкеш деген чечмелөөнү колдойт.
Ошол эле күндөрү башка окуялар болушу мүмкүнбү?
Ооба. Реалдуу дүйнө event-study изилдөөлөрүнүн негизги чектөөлөрүнүн бири — окуя терезелеринде башка рынок жаңылыктары да болушу мүмкүн. Изилдөөчүлөр расмий булактар жана рынок маалымат базаларынан экономикалык, геосаясий, жөнгө салуучу жана крипто секторунун окуяларын өзүнчө текшеришкен.
Үч негизги шок башка “major event” менен дал келбейт; бирок майда рынок жаңылыктары менен капташуу мүмкүн. Мисалы, FTX терезесинде 2-ноябрь 2022-жылдагы Federal Open Market Committee пайыздык чен чечими да бар. Ошондуктан баалоолор бир гана жаңылык баш аталышынын таза себептик таасири катары эмес, тиешелүү кризистин айланасындагы abnormal flow patterns катары чечмеленүүгө тийиш.
Изилдөө колдогон негизги жыйынтыктар
- Катталган австриялык CASPлердин on-chain экономикалык байланышы өлкө ичиндеги башка CASPлерге караганда глобалдык контрагенттер менен көбүрөөк түзүлгөн.
- Жалпы blockchain көлөмүнүн маанилүү бөлүгү ошол эле CASPнин өз капчыктарынын ортосундагы internal bookkeeping кыймылдары жана аны экономикалык контрагент активдүүлүгү менен чаташтырбоо керек.
- Тышкы трансферлердин саны боюнча өтө аз бөлүгү warm/cold walletтарга барса да, бул кыймылдар жалпы нарктын көбүн ташыйт.
- Retail-like даректер саны боюнча үстөм; institutionally mediated даректер болсо акчалай көлөмдө кыйла чоң үлүшкө ээ.
- Terra, FTX жана SVB шоктору бирдей агым үлгүсүн жараткан эмес.
- FTXтен кийин retail-like withdrawals кеңири жана туруктуураак өскөн.
- SVB шогунун эң айкын таасири USDCде жана карама-каршы багыттагы retail/institutional кыймылдарда байкалган.
- Каралган окуялар stablecoinдерге туруктуу жана бир багыттуу within-crypto flight-to-safety көрсөтпөйт.
- Registryге негизделген дарек ээлиги clustering же web/IP proxyлерге гана таянган өлкө деңгээлиндеги баалоолорго караганда түз өлчөө инфраструктурасын берет.
Изилдөө колдобогон жыйынтыктар
Изилдөө бардык австриялык крипто инвесторлорду байкабайт. Австрияда жашап, чет элдик CASP колдонгон же self-custody аркылуу гана транзакция кылган адамдар маалымат камтуусуна кирбейт.
Изилдөө retail-like даректер чыныгы жеке кардарлар экенин KYC жазуулары менен тастыктабайт. Классификация proxy-негизделген.
Изилдөө CASP ичиндеги чыныгы tradeлерди, кардар эсеп баланстарын же withdrawn активдердин акыркы багытын байкабайт.
Изилдөө Terra, FTX же SVB окуялары байкалган бардык кыймылдардын жалгыз себеби экенин себептик жактан далилдебейт.
Изилдөө stablecoinдер бардык рынок шарттарында коопсуз же кооптуу экенин көрсөтпөйт.
Изилдөө stablecoin баасынын 1 доллардын айланасында болушу бардык holderлерге бирдей redemption коопсуздугун берет деп эсептебейт; тескерисинче, redemption жеткиликтүүлүгү инвестор түрүнө жараша айырмаланышы мүмкүн экенин баса белгилейт.
Негизги чектөөлөр
Registry completeness: Маалымат CASPлердин туура жана толук отчет беришине көз каранды. Изилдөөчүлөр registryден тышкары калып кеткен болушу мүмкүн болгон аз сандагы даректерди аныкташкан.
Survivorship: Registry 2024-жылдын аягында катталган CASPлерди камтыгандыктан, мурда рыноктон чыгып кеткен провайдерлер камтуудан тышкары. Авторлор бул тобокел бар экенин, бирок ири провайдерлер үлгү мезгилинде туруктуураак болгонун белгилешет.
Дарек ээлигинин убакыт өтүшү менен өзгөрүшү: Даректи көзөмөлдөө мезгил ичинде өзгөрүшү мүмкүн. Registryде ретроспективдүү дарек көзөмөлү маалыматы болушу бул тобокелди жарым-жартылай азайтат, бирок толугу менен жойбойт.
Proxy classification: Retail/institutional айырмасы чыныгы кимдик маалыматы эмес; фрагментация жана адаттан тыш warm/cold байланыштар туура эмес классификацияга алып келиши мүмкүн.
Болгону 12 CASP: Активдүүлүк бир нече ири провайдерде топтолгондуктан, CASPлер аралык гетерогендүү шок реакциясын ишенимдүү баалоо мүмкүн эмес.
Бир өлкө: Жыйынтыктарды чоңураак же түзүмү башка рынокторго автоматтык түрдө жалпылоо туура эмес.
Төрт актив: BTC, ETH, USDT жана USDCден тышкаркы кеңири крипто-актив дүйнөсү изилденген эмес.
Stablecoin chain coverage: USDT жана USDC Ethereumдагы кыймылдары менен гана көзөмөлдөнгөн; башка blockchain тармактарындагы stablecoin кыймылдары камтуудан тышкары.
Австриялык колдонуучулардын баары байкалбайт: Чет элдик CASP же self-custody колдонгон австриялыктардын активдүүлүгү national flow өлчөөсүнө кирбейт.
Жөнгө салуучу көз караштан изилдөө сунуштаган ыкма
Авторлор көзөмөл органдары supervised CASPлерден алар көзөмөлдөгөн blockchain даректерин түз жана актуалдуу түрдө билдирүүнү талап кылса, бул өлкө деңгээлинде cryptoasset flow monitoring үчүн кайталана турган инфраструктура түзүшү мүмкүн деп эсептешет.
CASPлердин өз KYC жазууларында контрагенттин retail же institutional мүнөзү тууралуу күчтүүрөөк маалымат болушу мүмкүн болгондуктан, жөнгө салуучулар тиешелүү купуялуулук жана укуктук алкакта бул маалыматты да отчет системасына кошо алса, proxy классификацияга болгон муктаждык азайышы мүмкүн.
Изилдөөчүлөр окшош registry түзүмдөрү ар башка өлкөлөрдө колдонулса, Европа боюнча же кеңири масштабда салыштырма cryptoasset flow observatory түзүүгө болорун сунушташат. Бул учурдагы системанын жыйынтыгы эмес, изилдөөнүн келечектеги көзөмөл практикасына байланышкан сунушу.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска иш: Stablecoin Integration and Stress Transmission Through Crypto-Asset Service Providers: Evidence from Austria
Авторлор: Pietro Saggese; Michael Sigmund; Burkhard Raunig; Esther Segalla; Bernhard Haslhofer; Christos A. Makridis.
Corresponding author: Pietro Saggese.
Аффилиациялар: IMT Scuola Alti Studi Lucca; Complexity Science Hub; Oesterreichische Nationalbank (OeNB); Arizona State University.
Булактын түрү: CESifo Working Paper. Рецензияланган журналда чыккан акыркы макала катары бааланбашы керек.
Серия: CESifo Working Papers No. 12823, 2026.
ISSN: 2364-1428 (digital).
Жарыялоочу / таратуучу: Munich Society for the Promotion of Economic Research – CESifo GmbH.
Редактор: Clemens Fuest.
Версия маалыматы: Мукабада Original Version: July 2026 жана This Version: November 2026 деп көрсөтүлгөн. Ички баш аталыш барагы 2 November 2026 күнүн көрсөтөт.
DOI: 10.65864/uykcsg2pjp. Тышкы библиографиялык жазууда бул DOI 2026-жылдын июлундагы мурунку аталыш менен каталогдолгону көрүнөт; жүктөлгөн ноябрь версиясынын учурдагы түпнуска аталышы жогоруда өзгөртүүсүз сакталган.
Параллел preprint: arXiv:2607.08524v2 [q-fin.GN]. ArXiv жазуусунда биринчи тапшыруу 9-июль 2026, v2 ревизия күнү 3-ноябрь 2026.
Лицензия: Жүктөлгөн CESifo PDF ичинде ачык Creative Commons лицензия билдирүүсү аныкталган эмес. Параллел arXiv жазуусунда reuse permissions CC BY 4.0 деп көрсөтүлгөн; бул маалымат CESifo версиясынын лицензиясы автоматтык түрдө ошол эле деп чечмеленбеши керек.
Негизги маалымат булагы: Austrian Financial Market Authority тарабынан купуялуулук келишими боюнча берилген, 2024-жылдын аягында катталган 12 CASPнин pseudonymized address-to-entity registryси.
Blockchain камтуусу: Bitcoin жана Ethereum ledgerлери; BTC, ETH, Ethereumдагы USDT жана Ethereumдагы USDC.
Маалыматты кесүү күнү: 31-май 2025.
Негизги маалымат көлөмү: 11.980.687 asset-transfer жазуусу, 3.214.643 unique transaction жана 50,4 миллиард доллардан ашык тарыхый USD трансфер көлөмү.
Бааны которуу: Трансферлер күнүмдүк CoinGecko USD бааларын колдонуу менен жалпы валютага айландырылган.
Event selection: 1.141 баштапкы crypto окуясы; 2019–2025, >100 миллион USD болжолдуу жоготуу жана CEX/DeFi/CeFi таасири критерийлери менен 19 окуяга кыскартуу; Австрия жана дүйнө Google Trends кызыгуусу аркылуу Terra Luna, FTX жана SVB тандоосу.
Классификация ыкмасы: Warm/cold wallet interaction жана chain-wide transaction activity бирге колдонулган proxy-based heuristic classification. Baseline activity cutoff \(z>3\).
Event-study: 45 күндүк pre-event estimation window; окуя күнү + 10 күндүк post-event window; return-adjusted OLS; ар бир post-event күн үчүн өзүнчө dummy; residual bootstrap менен 1.000 кайра үлгүлөө.
Robustness: 30–60 күндүк альтернативдүү estimation windows; \(z>2,5\) жана degree-centrality негизиндеги альтернативдүү классификация; transaction-count outcomes; чыныгы окуядан бир ай мурун placebo eventтер.
Маалыматтын жеткиликтүүлүгү: Address-to-entity registry купуялуулук келишими жана pseudonymization себептүү коомчулукка ачык эмес. Код жана aggregate data corresponding authorдон суралышы мүмкүн; aggregate data үчүн Austrian Financial Market Authority макулдугу талап кылынат. Булак код жарыялангандан кийин коомчулукка ачыларын билдирет.
Каржылоо: PDFде өзүнчө каржылоо билдирүүсү аныкталган эмес.
Ыраазычылык: Авторлор address registryге жетүү үчүн Austrian Financial Market Authorityге; ошондой эле ар түрдүү изилдөөчүлөргө жана CAMEG 2025, ESMA 2026 Research Conference жана Financial Cryptography Rome 2026 катышуучуларына комментарий жана сунуштары үчүн ыраазычылык билдиришет.
Кызыкчылыктардын кагылышы: Авторлор изилдөөгө таасир этиши мүмкүн болгон белгилүү competing financial interests же personal relationships жок экенин билдиришет.
Disclaimer: Макаладагы пикирлер авторлорго таандык экени жана аффилиацияланган мекемелердин көз карашын сөзсүз чагылдырбай турганы көрсөтүлгөн.
Автордук салымдар: PDFде өзүнчө CRediT author-contribution билдирүүсү аныкталган эмес.
Негизги чечмелөө чеги: Изилдөө on-chain CASP трансферлерин байкайт; CASP ичиндеги off-chain операцияларды, кардарлардын акыркы портфелдерин, чыныгы сатуу/redemption чечимдерин же каражат чыгаргандан кийинки акыркы custody абалын түз байкабайт. Ошондуктан жүрүм-турум механизмдери байкалган агымдарга шайкештик деңгээлинде чечмеленүүгө тийиш.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген