


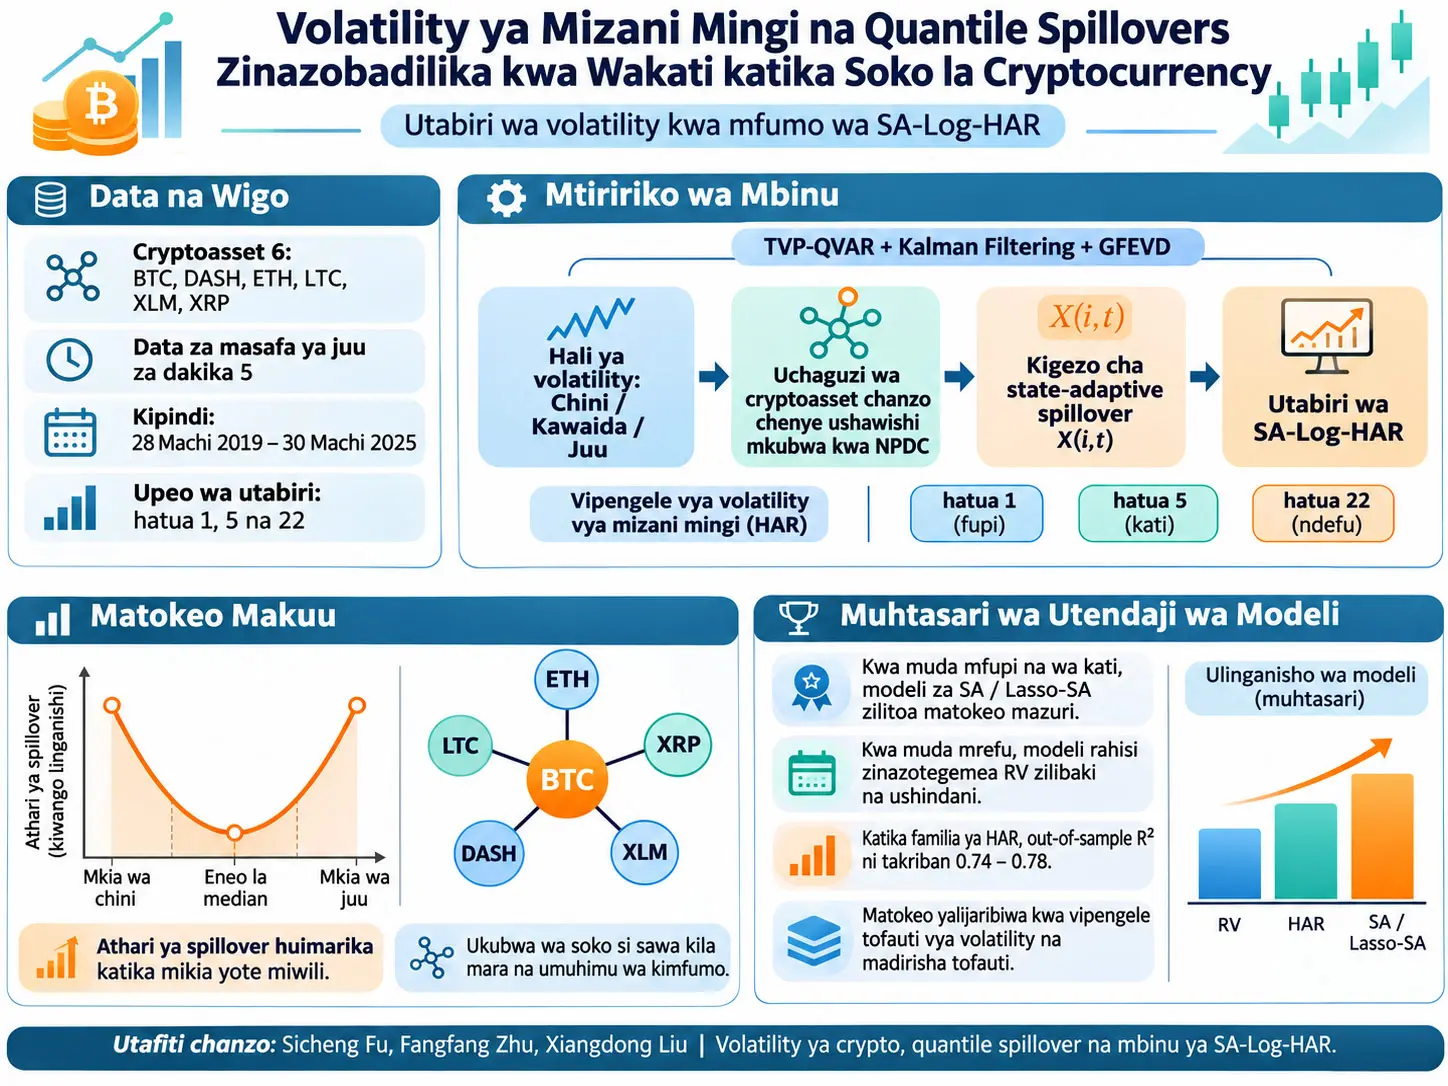
State-Adaptive Log-HAR (SA-Log-HAR), ni mbinu ya utabiri wa tete inayochagua chanzo chenye nguvu zaidi cha spillover ya tete kinachotegemea quantile kutoka kwa cryptoasset nyingine kulingana na regime ya sasa ya tete ya cryptoasset lengwa, kisha kuingiza taarifa hiyo katika muundo wa utabiri wa Log-HAR wa mizani mingi. Utafiti wa Sicheng Fu, Fangfang Zhu na Xiangdong Liu unachambua data za dakika 5 kutoka Binance kwa BTC, DASH, ETH, LTC, XLM na XRP katika kipindi cha 28 Machi 2019–30 Machi 2025, unakadiria muundo wa quantile connectedness unaobadilika kwa wakati kwa TVP-QVAR, Kalman filtering na GFEVD, na kujaribu kama state-adaptive spillover variables zinazopatikana huongeza taarifa kwenye utendaji wa utabiri wa familia ya Log-HAR. Matokeo makuu ni kuimarika kwa spillover ya jumla ya tete katika mikia yote miwili ya usambazaji ikilinganishwa na eneo la median, uwezekano wa chanzo cha spillover kubadilika kulingana na hali ya soko, na baadhi ya modeli za SA/Lasso-SA Log-HAR kuonyesha utendaji imara katika horizon fulani za utabiri na loss functions. Hata hivyo, hakuna modeli moja bora isiyobadilika; utendaji hubadilika kulingana na horizon ya utabiri, sehemu ya tete, muundo wa dirisha na kipimo cha tathmini.
Sampuli kuu ya utafiti ina cryptoassets sita. Data ni uchunguzi wa masafa ya juu wa kila dakika 5. Katika uchambuzi mkuu, siku 300 za mwisho za sampuli zilitengwa kwa utabiri wa out-of-sample; katika uchambuzi wa robustness, fixed estimation window ya siku 1.000 kati ya 20 Februari 2021–16 Novemba 2023 na forecast evaluation period ya siku 500 kati ya 17 Novemba 2023–30 Machi 2025 zilitumika.
Figure 1 ya chanzo inaonyesha kuwa Total Spillover Index ya realized volatility ina muundo wa takriban umbo la U katika usambazaji wa quantile: connectedness ya mfumo huwa chini na tulivu kwa kiasi karibu na median, lakini spillover ya jumla huongezeka kadiri inavyosogea kwenye mkia wa chini na wa juu. Katika maelezo ya chanzo muundo huu unatafsiriwa kama two-tail amplification. Kwa kuwa ukubwa wa mkia wa juu na wa chini si linganifu kabisa, utafiti pia unasisitiza asymmetry.
Chanzo kinatafsiri matokeo ya pili ya kiuchumi kama “kutengana kwa market size na systemic importance”. Waandishi wanaeleza kuwa ETH yenye market capitalization kubwa inaweza kuwa hasa net receiver, huku assets ndogo kama XRP na LTC zikiweza kuonyesha majukumu makubwa ya transmitter. Hata hivyo, ukweli kwamba contribution values zote katika Table 2 iliyochapishwa ni chanya, pamoja na note ya jedwali inayofafanua value chanya kama transmitter, hauendani kikamilifu na tafsiri hiyo ya mwelekeo. Kwa hiyo hitimisho hili ni tafsiri ya waandishi wa utafiti; Table 2 iliyochapishwa peke yake haionyeshi directionality bila utata.
Katika majaribio ya out-of-sample, hakuna modeli moja inayotawala katika hali zote. Katika tathmini kuu ya siku 300, SA-Log-HAR-RS inaongoza katika utabiri wa one-step, Lasso-SA-Log-HAR-RS katika utabiri wa five-step, huku katika horizon ya 22-step Log-HAR-RV na SA-Log-HAR-RV zikionyesha matokeo imara. Katika sampuli ya robustness ya siku 500, Lasso-SA-Log-HAR-REX huwa ya kwanza katika ranking zote nane za MCS kwenye horizon ya five-step. Katika Realized Kernel robustness test, modeli zinazoongoza hubadilika tena. Muundo huu unaunga mkono hitimisho kwamba “state-adaptive information ni muhimu”, lakini hauungi mkono hitimisho kwamba “modeli moja ya SA ndiyo bora kila wakati”.
Katika tathmini ya out-of-sample ya mtindo wa Campbell–Thompson, familia ya HAR hutoa thamani chanya za juu za \(R^2_{OOS}\) takriban katika range ya 0.74–0.78. Thamani za juu zaidi zilizo kwenye jedwali ni 0.776 katika dirisha la siku 300 na 0.751 katika dirisha la siku 500 kwa Lasso-SA-Log-HAR-RS na SA-Log-HAR-RS. Hata hivyo, tofauti nyingi kati ya modeli za HAR ziko katika kiwango cha thousandths au hundredths; kwa hiyo athari kubwa ya kiuchumi haipaswi kudhaniwa kwa kutegemea tu “thamani ya juu zaidi”.
Tatizo kuu la utafiti
Kutabiri volatility ya cryptocurrency kunahusisha matatizo mawili tofauti kwa wakati mmoja. Kwanza, volatility ina persistence kubwa na utegemezi wa mizani mingi katika historia yake yenyewe. Pili, mwendo wa risk katika cryptoasset moja si huru na assets nyingine. Volatility ya asset inaweza kubeba taarifa si tu kutoka kwenye historia yake ya kila siku, kila wiki au kila mwezi, bali pia kutoka kwenye risk transmission inayobadilika kwa wakati kutoka sehemu nyingine ya soko.
Mbinu ya jadi ya HAR-RV hushughulikia tatizo la kwanza kwa kutumia volatility ya kihistoria ya mizani mingi. Pengo la utafiti hapa ni kuingiza tatizo la pili kwa mfumo katika muundo wa HAR: Ni cryptoasset gani nyingine, katika hali gani ya soko, inayobeba taarifa muhimu zaidi ya spillover kwa volatility ya baadaye ya asset lengwa?
Kwa nini HAR-RV ni ya mizani mingi?
Mbinu ya HAR-RV inakubali kwamba volatility haitegemei lag moja tu. Chanzo kinaeleza katika utangulizi kuwa modeli hutumia sehemu za realized volatility za kila siku, kila wiki na kila mwezi. Katika equation iliyopanuliwa, mizani hii inaonekana kama:
. Wastani wa vipindi 1, 5 na 22 hapa unawakilisha kumbukumbu ya volatility ya muda mfupi, wa kati na mrefu zaidi katika equation moja. Ingawa chanzo kinatumia vipindi hivi katika mila ya HAR, hakiripoti kwa formula tofauti maelezo ya daily aggregation ya maandalizi ya data au jinsi kila volatility component inavyotengenezwa hasa kutoka kwa bei za dakika 5.
Vipengele vya volatility ni vipi?
Majedwali na figures za nyongeza za utafiti hutumia uwakilishi ufuatao wa volatility:
| Kifupisho | Jina linaloonekana kwenye chanzo | Jukumu katika utafiti huu | Hali ya formula |
|---|---|---|---|
| RV | Realized Volatility | Jumla ya realized volatility | Formula ya ukokotoaji haijatolewa katika toleo lililopakiwa. |
| CV | Continuous component | Sehemu endelevu ya volatility | Formula ya ukokotoaji haijatolewa. |
| CJ | Jump component; katika sehemu moja ya maandishi imeitwa “Continuous Jumps” | Sehemu ya jump | Kuna kutokulingana kwa ndani ya chanzo katika jina; formula haijatolewa. |
| RS+ | Positive semi-variance | Sehemu ya positive semi-variance | Formula haijatolewa. |
| RS− | Negative semi-variance | Sehemu ya negative semi-variance | Formula haijatolewa. |
| REX+ | Positive extreme volatility | Sehemu ya positive extreme volatility | Formula haijatolewa. |
| REX− | Negative extreme volatility | Sehemu ya negative extreme volatility | Formula haijatolewa. |
| REXm | Moderate extreme volatility | Sehemu ya moderate extreme volatility | Formula haijatolewa. |
| RK | Realized Kernel | Mbadala wa RV katika robustness analysis | Chanzo hakichapishi tena formula ya RK katika utafiti huu. |
Maelezo katika jedwali hili yanafafanua jukumu la kisayansi la majina ya components yanayotumika kwenye chanzo; Verianla haitungi equations za ukokotoaji wa RV, CJ, RS au REX ambazo hazipo kwenye chanzo. Kukosekana kwa formula hizi ni muhimu kwa reproducibility ya utafiti.
Muundo wa quantile connectedness unaobadilika kwa wakati
Kwa kutegemea mbinu ya connectedness inayobadilika kwa wakati ya Antonakakis, Chatziantoniou na Gabauer, chanzo kinatumia pamoja Time-Varying Parameter Quantile Vector Autoregression (TVP-QVAR), Kalman filtering na Generalized Forecast Error Variance Decomposition (GFEVD).
Muundo huu huzalisha dynamic spillover matrix inayotegemea muda \(t\), forecast horizon \(H\) na quantile \(\tau\):
Jukumu la kisayansi la matrix ni kufuatilia, katika maeneo tofauti ya usambazaji wa soko, ni kiasi gani cha forecast error variance ya asset kinahusiana na asset yenyewe na ni kiasi gani kinahusiana na shocks kutoka assets nyingine katika mfumo. Chanzo kinaeleza kuwa Total Spillover Index (TSI), Net Spillover Index (NSI), directional spillover measures, net spillover na Net Pairwise Directional Connectedness (NPDC) hutolewa kutoka matrix hii.
Hata hivyo, makala iliyopakiwa haichapishi tena TVP-QVAR state-space equations, Kalman filter update equations au normalized element formula ya GFEVD. Kwa hiyo Verianla haiziongezi kana kwamba ni equations za chanzo yenyewe.
State-Adaptive Spillover Variable Hutengenezwa Vipi?
State-adaptive spillover variable \(X_{i,t}\) kwanza huainisha hali ya sasa ya volatility ya asset lengwa kuwa low, normal au high; kisha katika quantile hiyo huchagua cryptoasset nyingine yenye contribution kubwa zaidi ya NPDC kwenda kwa asset lengwa, na kuingiza thamani ya volatility ya chanzo kilichochaguliwa iliyocheleweshwa kwa kipindi kimoja katika forecasting model kama explanatory variable.
Hatua ya 1: kubainisha hali ya soko
Variable inayohusiana na volatility ya target asset \(i\), yaani \(V_{i,t}\), hugawanywa katika hali tatu kwa thresholds mbili za quantile:
\(Q_{V_i}(\tau)\) ni quantile ya \(\tau\) ya target volatility variable. Chanzo kinatoa \(\tau_L=0.05\) kama mfano wa lower threshold na \(\tau_H=0.95\) kama upper threshold. Katika sehemu ya empirical source selection, \(\tau=0.05\), \(0.50\) na \(0.95\) zinatumika kweli.
Hapa hali ya low haimaanishi “bei iko chini”; variable inayowekwa katika class ni volatility variable. Vivyo hivyo, hali ya high hairejelei level ya bei ya crypto, bali upper quantile ya volatility characteristic husika katika usambazaji wake yenyewe.
Hatua ya 2: kupata chanzo chenye nguvu zaidi cha spillover katika hali hiyo
Operesheni ya \(\operatorname{argmax}\) hairudishi thamani kubwa yenyewe, bali utambulisho wa asset inayozalisha thamani hiyo kubwa. Kwa maneno mengine, equation inajibu swali: “katika quantile hii, ni asset gani inayotoa taarifa yenye nguvu zaidi ya pairwise connectedness kwa target asset \(i\), yaani asset \(j\)?”
Hatua ya 3: kuongeza taarifa iliyocheleweshwa ya chanzo kilichochaguliwa kwenye utabiri
Equation hii ndiyo sehemu ya “state-adaptive” ya modeli. Source asset si ya kudumu. Regime ya sasa ya volatility ya asset lengwa inapobadilika, modeli inaweza kuhamia kwenye spillover source nyingine. Kwa kuwa taarifa hutumika ikiwa imecheleweshwa kwa kipindi kimoja, design ya chanzo inalenga kutumia lagged explanatory information badala ya kunakili moja kwa moja contemporaneous target.
Taarifa ya spillover inaingiaje kwenye equation ya Log-HAR?
Modeli kuu iliyopanuliwa ya utafiti:
Upande wa kushoto, \(\log RV_{i,t}\) ni log-transformed realized volatility ya target asset. \(\beta_0\) ni constant term. \(K\) inaonyesha idadi ya volatility components zilizojumuishwa kwenye modeli. \(\overline{V}^{(k)}_{i,t-h}\) ni wastani wa volatility component ya \(k\) katika vipindi \(h\); chanzo kinasema wazi kuwa single-period value hutumika wakati \(h=1\).
Coefficients \(\beta_{k,h}\) zinawakilisha contribution ya historia ya volatility ya target asset katika mizani tofauti. Coefficients \(\gamma_k\) zinawakilisha contribution ya state-adaptive spillover information kwenye modeli kwa volatility component husika. \(\epsilon_t\) ni error term ya modeli.
Katika Equation 4, chanzo kina-index spillover feature kama \(X_{j,t-1}\), wakati Section 2.1 inafafanua final state-adaptive variable kama \(X_{i,t}\). Maelezo ya chanzo yanaweka wazi kwamba \(j\) ni spillover source iliyochaguliwa; Verianla haijaandika upya indices kimya kimya.
Kuimarika kwa Spillover ya Volatility katika Mikia ya Quantile Kunamaanisha Nini?
two-tail amplification katika utafiti inamaanisha kuwa connectedness ya jumla ya soko huwa chini katika eneo la median la usambazaji wa volatility lakini huongezeka katika mikia ya chini na ya juu ya quantile; matokeo haya yanaonyesha kuwa katika hali za volatility ya chini sana na juu sana, mahusiano ya risk transmission kati ya cryptoassets yanaweza kuwa na nguvu zaidi kuliko katika hali za kawaida, lakini peke yake hayathibitishi ni asset gani husababisha nyingine kusogea.
Ujumbe wa kisayansi wa Appendix graphs
Appendix A1–A8 panels kwenye kurasa 11–13 za PDF zinaonyesha kuwa Total Spillover Index hubadilika kwa muda katika levels za \(\tau=0.05\), \(0.50\) na \(0.95\) kwa RV, CV, CJ, RS+, RS−, REX+, REX− na REXm. Ujumbe wa pamoja wa graphs ni kwamba connectedness si constant na huonyesha dynamics tofauti kulingana na component/quantile selection.
Appendix B1–B8 panels kwenye kurasa 14–21 zinaonyesha net transmitter/net receiver time series tofauti kwa BTC, DASH, ETH, LTC, XLM na XRP katika quantiles tatu. Panels hizi zinaunga mkono kwa kuona kwamba spillover role inaweza kubadilika si tu kwa asset, bali pia kwa wakati, volatility component na quantile.
Figure C1 kwenye ukurasa 22 inalinganisha net spillover contribution ratios za volatility measures tofauti katika quantiles. Ukurasa huu pia ni muhimu kwa QA ya ndani ya chanzo kwa sababu unaonyesha kwamba columns za REX+ na REX− zilizoandikwa sawa kabisa katika Table 2 hazionyeshi visual shape ileile katika Figure C1.
Je, Market Value na Systemic Importance ni Kitu Kimoja?
Kwa mujibu wa waandishi wa utafiti huu, hapana: kuwa na market capitalization kubwa hakumaanishi lazima cryptocurrency iwe transmitter yenye nguvu zaidi katika risk spillover network; hata hivyo, kwa kuwa prose interpretation kwamba ETH ni receiver na XRP/LTC ni transmitters haipatani kikamilifu na positive-value/note structure ya Table 2 iliyochapishwa, matokeo ya “market size–systemic importance decoupling” yanapaswa kusomwa kwa tahadhari kama tafsiri ya waandishi.
Uteuzi wa state-adaptive source kutoka Table 2
Chanzo kinaeleza kuwa kinaunda state-dependent explanatory variable kwa kuchagua asset yenye highest reported contribution value katika levels za \(\tau=0.05\), \(0.50\) na \(0.95\). Kanuni ya argmax ya Equation 2 ikitumika moja kwa moja kwenye values za Table 2, sources zifuatazo hupatikana:
| Volatility component | Hali ya low τ=0.05 | Hali ya normal τ=0.50 | Hali ya high τ=0.95 |
|---|---|---|---|
| RV | ETH — 17.62 | ETH — 19.25 | XRP — 24.23 |
| CV | ETH — 17.70 | ETH — 19.52 | XRP — 23.13 |
| CJ | DASH — 14.34 | ETH — 16.20 | LTC — 21.20 |
| RS+ | XRP — 18.38 | ETH — 19.77 | XRP — 21.81 |
| RS− | XRP — 18.30 | ETH — 18.09 | XRP — 20.49 |
| REX+ | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REX− | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REXm | XRP — 17.98 | ETH — 19.77 | XRP — 23.33 |
Jedwali hili si utabiri mpya wa statistical model; ni matumizi ya moja kwa moja ya kanuni ya “chagua contribution value kubwa zaidi” iliyofafanuliwa katika Equation 2 ya makala kwenye values za Table 2 ya chanzo.
Mstari wa “Cyclicality” katika Table 2 pia unahitaji kuangaliwa. Printed values katika kila column zinaendana na tofauti kati ya value ya \(\tau=0.95\) na value ya \(\tau=0.05\); kwa mfano kwa XRP-RV \(24.23-17.38=6.85\), na kwa ETH-RV \(13.70-17.62=-3.92\). Hata hivyo, kwa kuwa chanzo hakitoi separate formal definition ya variable ya “Cyclicality”, Verianla inaitaja tu kama arithmetic relationship inayoonekana kwenye jedwali.
In-sample model fit
| Model | Adjusted R² | AIC | BIC |
|---|---|---|---|
| Log-HAR-RV | 0.569 | 3915 | 3949 |
| Log-HAR-CJ | 0.575 | 3909 | 3948 |
| Log-HAR-RS | 0.566 | 3947 | 3986 |
| Log-HAR-REX | 0.578 | 3900 | 3955 |
| SA-Log-HAR-RV | 0.574 | 3914 | 3941 |
| SA-Log-HAR-CJ | 0.577 | 3903 | 3942 |
| SA-Log-HAR-RS | 0.568 | 3939 | 3986 |
| SA-Log-HAR-REX | 0.578 | 3892 | 3960 |
Thamani ya juu zaidi kwa Adjusted \(R^2\) na ya chini zaidi kwa AIC na BIC kwa kawaida huashiria balance bora ya model fit–complexity. Jedwali hili linaonyesha kwamba kuongeza state-adaptive information huongeza adjusted \(R^2\) katika specifications za RV, CJ na RS. Katika REX, adjusted \(R^2\) haijabadilika. AIC inapungua kwa faida ya SA model katika pairs zote nne, huku BIC ikipungua katika RV na CJ, kubaki sawa katika RS, na kuongezeka kutoka 3955 hadi 3960 katika REX.
Kwa hiyo kauli ya prose ya chanzo “all SA models achieve higher adjusted R², improved AIC and BIC” haielezi kwa usahihi values zote za jedwali.
Mbinu na Matokeo ya Utafiti
Muundo wa data na sampuli
| Kipengee | Taarifa ya chanzo |
|---|---|
| Chanzo cha data | Binance |
| Assets | BTC, DASH, ETH, LTC, XLM, XRP |
| Raw data frequency | dakika 5 |
| Kipindi chote | 28 Mart 2019 – 30 Mart 2025 |
| Main out-of-sample period | Siku 300 za mwisho |
| Robustness estimation window | siku 1.000: 20 Februari 2021 – 16 Novemba 2023 |
| Robustness forecast period | siku 500: 17 Novemba 2023 – 30 Machi 2025 |
| Forecast horizons | 1, 5 na 22 step |
| Main loss measures | MSE, MAE, RMSE, QLIKE |
| Model selection/comparison | Model Confidence Set; \(T_{\max}\) na \(T_R\) |
| MCS significance level | 0.25 |
| Tathmini ya ziada | \(R^2_{OOS}\), MSPE-adjust, Clark–West statistic |
| Alternative volatility measure | Realized Kernel (RK) |
Chanzo kinaripoti 1/5/22-step forecasts. Mizani 1/5/22 katika muundo wa HAR inaendana na matumizi ya kawaida ya kuwakilisha kumbukumbu ya volatility ya kila siku/kila wiki/kila mwezi; hata hivyo, toleo lililopakiwa halifafanui “step” unit katika forecast tables kwa unit ya muda iliyo wazi. Kwa hiyo Verianla imehifadhi neno la chanzo “step” katika table headings.
Familia za modeli
Chanzo kinalinganisha familia zifuatazo za modeli katika performance tables:
- Log-HAR-RV, Log-HAR-CJ, Log-HAR-RS na Log-HAR-REX;
- SA-Log-HAR-RV, SA-Log-HAR-CJ, SA-Log-HAR-RS na SA-Log-HAR-REX;
- Lasso-SA-Log-HAR-CJ, Lasso-SA-Log-HAR-RS na Lasso-SA-Log-HAR-REX;
- katika R²OOS robustness comparison: APARCH, EGARCH, FIGARCH na GJR-GARCH.
Kikomo muhimu cha reproducibility ni hiki: Section 3 ya toleo lililopakiwa haielezi Lasso objective function ya Lasso-SA model, penalty parameter \(\lambda\), tuning method ya \(\lambda\), au model-selection procedure. Kwa hiyo jinsi Lasso ilivyotekelezwa hasa haiwezi kujengwa upya kutoka PDF pekee bila kuchunguza source code.
Je, Matokeo ya MCS Yanaonyesha “Modeli Bora” Moja?
Hapana. Modeli inayojitokeza katika Model Confidence Set tables hubadilika kulingana na forecast horizon, evaluation window ya siku 300 au 500, volatility measure inayotumika na MSE/MAE/RMSE/QLIKE loss function; kwa hiyo matokeo hayaonyeshi universal superiority ya modeli moja katika hali zote, bali yanaonyesha kwamba state-adaptive na Lasso extensions ni competitive hasa katika baadhi ya horizons fupi/za kati.
Main 300-day MCS result
| Forecast horizon | Modeli inayojitokeza | Source Ratio | Tafsiri kuu |
|---|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 | rank 1 katika MCS statistics zote mbili za MSE na RMSE. |
| 5 | Lasso-SA-Log-HAR-RS | 4/8 | rank 1 katika statistics zote mbili za MSE na RMSE. |
| 22 | Log-HAR-RV na SA-Log-HAR-RV | 4/8 na 4/8 | Katika horizon ndefu, miundo rahisi ya RV inaendelea kuwa imara. |
500-day window robustness result
| Forecast horizon | Modeli inayojitokeza | Source Ratio |
|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 |
| 5 | Lasso-SA-Log-HAR-REX | 8/8 |
| 22 | Log-HAR-RV na SA-Log-HAR-RV | 4/8 na 4/8 |
Katika five-step result, value ya 8/8 ya Lasso-SA-Log-HAR-REX inamaanisha kuwa ni rank 1 katika columns zote za \(T_{\max}\) na \(T_R\) kwa MSE, MAE, RMSE na QLIKE katika Table 4.
Realized Kernel robustness result
| Forecast horizon | Modeli inayojitokeza | Source Ratio |
|---|---|---|
| 1 | Lasso-SA-Log-HAR-CJ | 4/8 |
| 5 | Log-HAR-CJ | 4/8 |
| 22 | SA-Log-HAR-RS | 4/8 |
Matokeo haya ya robustness ni muhimu hasa: katika alternative RK volatility measure, msingi Log-HAR-CJ kuongoza katika five-step horizon kunaonyesha moja kwa moja kwamba state-adaptive/Lasso structure si ya kwanza moja kwa moja katika kila experimental condition.
0.25 significance level katika MCS inamaanisha nini?
Chanzo kinaeleza kuwa MCS calculations zimefanywa kwa 0.25 significance level. Thamani hii si decision problem ileile na threshold ya kawaida ya 0.05 katika classical single-coefficient tests. Lengo la MCS procedure ni kubainisha set ya superior models zisizoweza kutofautishwa kwa kutumia model loss series.
Hata hivyo, source tables zinatoa moja kwa moja “rank” values 1–11 kwa kila modeli na loss function. Ratio field inaitwa “frequency of entry into the superior set” katika maelezo, lakini numerically inalingana na idadi ya rank 1 cells katika jedwali. Uwasilishaji huu huenda usiwe sawa kabisa na standard MCS set membership; chanzo hakielezi sehemu hii ya mbinu kwa undani zaidi.
Out-of-sample R² inapaswa kutafsiriwaje?
Chanzo kinafafanua \(R^2_{OOS}\) kama coefficient inayopima improvement ya predictive power relative to benchmark model. Ingawa chanzo hakichapishi equation form, standard Campbell–Thompson definition ina mantiki ifuatayo kama background ya kufundishia:
Equation hii si original finding ya utafiti huu; imetolewa ili kueleza standard interpretation ya out-of-sample \(R^2\) metric iliyorejelewa katika chanzo. Positive value inaonyesha model forecast error iko chini kuliko benchmark; negative value inaonyesha ni mbaya zaidi.
Katika utafiti uliopakiwa, kauli “GARCH as benchmark” inatumika, lakini surrounding text haifafanui wazi ni GARCH specification gani moja ndiyo exact benchmark katika denominator ya \(R^2_{OOS}\). Table 6 pia inaripoti matokeo ya \(R^2_{OOS}\) ya four GARCH-type models zenyewe. Detail hii inapaswa kuachwa wazi kwa reproducibility.
Table 6: Out-of-sample R² results
| Model | siku 300 \(R^2_{OOS}\) | siku 300 CW p | siku 500 \(R^2_{OOS}\) | siku 500 CW p |
|---|---|---|---|---|
| APARCH | -0.225 | 0.492 | -0.126 | 0.035 |
| EGARCH | -0.014 | 0.000 | -0.776 | 0.339 |
| FIGARCH | 0.243 | 0.000 | 0.118 | 0.000 |
| GJR-GARCH | 0.153 | 0.000 | -0.022 | 0.004 |
| Log-HAR-RV | 0.773 | 0.000 | 0.744 | 0.000 |
| Log-HAR-CJ | 0.770 | 0.000 | 0.741 | 0.000 |
| Log-HAR-RS | 0.775 | 0.000 | 0.749 | 0.000 |
| Log-HAR-REX | 0.772 | 0.000 | 0.746 | 0.000 |
| SA-Log-HAR-RV | 0.775 | 0.000 | 0.745 | 0.000 |
| SA-Log-HAR-CJ | 0.771 | 0.000 | 0.743 | 0.000 |
| SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| SA-Log-HAR-REX | 0.773 | 0.000 | 0.747 | 0.000 |
| Lasso-SA-Log-HAR-CJ | 0.772 | 0.000 | 0.744 | 0.000 |
| Lasso-SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| Lasso-SA-Log-HAR-REX | 0.774 | 0.000 | 0.747 | 0.000 |
Thamani za \(R^2_{OOS}\) za familia ya HAR kwa siku 300 ziko katika range nyembamba sana ya 0.770–0.776; values za siku 500 ziko 0.741–0.751. Kwa hiyo SA au Lasso additions kuonyesha statistical au ranking advantage katika baadhi ya hali hakumaanishi kwamba kuna tofauti kubwa sana ya \(R^2_{OOS}\) dhidi ya basic HAR.
Jaribio la Clark–West
Chanzo kinafafanua CW-Stat kama Clark–West t-statistic inayotathmini forecast superiority dhidi ya nested benchmark. p-values zote za HAR-type models katika Table 6 zimezungushwa kuwa 0.000. “0.000” haimaanishi probability halisi ni sifuri kimahesabu; chanzo kinasema wazi table values zimezungushwa hadi decimal places tatu.
Robustness checks
Utafiti hufanya robustness checks tatu kuu. Ya kwanza huongeza out-of-sample evaluation window kutoka siku 300 hadi 500 na kutumia fixed estimation window ya siku 1.000. Ya pili hutumia Realized Kernel, inayokusudiwa kustahimili microstructure noise zaidi, badala ya Realized Volatility. Ya tatu hutathmini tena forecast quality kwa Campbell–Thompson \(R^2_{OOS}\) na Clark–West test.
Tafsiri ya jumla ya chanzo ni kwamba model rankings kwa kiasi kikubwa hubaki, na state-adaptive/Lasso families hubaki competitive katika horizons fupi–za kati. Hata hivyo, kuonekana kwa leaders tofauti katika Table 5 kunaonyesha kwamba robustness haimaanishi “mpangilio wa modeli zote ni uleule”.
Kwa nini modeli rahisi za RV hubaki imara katika horizon ndefu?
Waandishi wanahusisha competitive performance ya Log-HAR-RV na SA-Log-HAR-RV katika 22-step results na literature ya awali kuhusu chaotic na multifractal structure ya Bitcoin market. Kwa tafsiri ya waandishi, fine volatility decompositions kama jump au signed variation zinaweza kuleta additional estimation error na regime instability kwa muda mrefu; simpler aggregated RV structure inaweza kupunguza model misspecification risk.
Mechanism hii haijajaribiwa kwa causal experiment tofauti katika utafiti huu. Kwa hiyo si “multifractality imesababisha kwa uhakika tofauti hii ya performance”, bali tafsiri iliyopendekezwa na waandishi kueleza matokeo ndiyo inapaswa kuonekana.
Matokeo yanayoungwa mkono na utafiti
- Muundo wa volatility connectedness wa cryptoassets sita hubadilika kwa wakati na quantile.
- Muundo wa total spillover wa Realized Volatility huongezeka katika mikia yote miwili ukilinganishwa na eneo la median.
- State-adaptive spillover variable inaweza kuchagua source asset tofauti katika hali tofauti za volatility.
- Katika Table 2, source yenye highest reported contribution kwa BTC hubadilika kulingana na volatility component na quantile.
- SA-Log-HAR models hutoa AIC na/au adjusted R² bora kuliko basic Log-HAR katika specifications nyingi za in-sample.
- Katika MCS ya siku 300, SA-Log-HAR-RS ni imara katika one-step na Lasso-SA-Log-HAR-RS katika five-step results.
- Katika MCS ya siku 500, Lasso-SA-Log-HAR-REX ni ya kwanza katika all eight ranking cells katika five-step horizon.
- Katika 22-step horizon, Log-HAR-RV na SA-Log-HAR-RV hubaki strong na simpler options.
- Katika Realized Kernel robustness, leading model hubadilika kulingana na horizon.
- HAR-type models zinaonyesha \(R^2_{OOS}\) values kubwa zaidi kuliko GARCH-type alternatives katika Table 6.
Matokeo yasiyoungwa mkono na utafiti
- Haijaonyeshwa kwamba SA-Log-HAR ndiyo modeli bora kwa uhakika katika assets zote, exchanges zote na vipindi vyote vijavyo.
- NPDC/spillover value kubwa ya asset moja haithibitishi kwamba inasababisha volatility ya asset nyingine.
- Haijaonyeshwa kwamba kutengana kwa market size na systemic importance ni universal katika crypto markets zote.
- Hitimisho kwamba ETH ni net receiver kwa uhakika haliwezi kusomwa bila utata kutoka directional note ya Table 2 iliyochapishwa.
- Matokeo ya modeli yanayochunguzwa si matokeo ya investment return au trading profitability.
- High \(R^2_{OOS}\) si guarantee ya investment profit.
- Matokeo ya assets sita za Binance hayawezi ku-generalize moja kwa moja kwa exchanges na assets nyingine.
- Tail spillover amplification haitambui causal effect ya habari, sera au market shock fulani.
Mambo yaliyoachwa wazi kwa reproducibility
| Kipengee | Hali ya chanzo | Kwa nini ni muhimu? |
|---|---|---|
| RV/CV/CJ/RS/REX calculation equations | Haijaripotiwa | Inapunguza uwezo wa kuzalisha tena volatility components kwa usahihi. |
| Lasso objective na \(\lambda\) | Haijaripotiwa | Exact construction ya Lasso-SA models haijulikani. |
| TVP-QVAR state-space details | Hazijatolewa tena katika makala hii | Huzuia kujenga connectedness engine kwa usahihi kutoka PDF pekee. |
| GFEVD normalize formula na \(H\) | Exact \(H\) value/formula detail haijaripotiwa | Inahitajika kwa reproduction ya NPDC/TSI. |
| Exact time unit ya forecast step | Imetolewa kama 1/5/22 step katika tables | Inaathiri operational interpretation ya forecast horizon. |
| Urefu wa main 300-day rolling estimation window | Exact training-window length haiko wazi | Inaathiri out-of-sample replication. |
| Exact benchmark definition ya Table 6 | “GARCH” imesemwa, lakini single model haijaainishwa wazi | Inahitajika kuzalisha denominator ya \(R^2_{OOS}\). |
| MCS Ratio / superior-set implementation | Kuna ambiguity kati ya maelezo na rank table | Inaathiri full statistical interpretation ya MCS result. |
| REX+ / REX− Table 2 | Numbers zote ni sawa, Figure C1 panels hazionekani sawa | Inaweza kuleta table/figure inconsistency katika component results za chanzo. |
Hitimisho salama zaidi la kisayansi
Utafiti huu unaonyesha kwamba katika kutabiri cryptocurrency volatility, si historia ya mizani mingi ya target asset pekee, bali pia state-dependent na quantile-specific connectedness information kutoka assets nyingine za soko inaweza kubeba useful forecasting signal. Contribution kuu ya state-adaptive approach ni kubadilisha source kulingana na volatility regime badala ya kutumia spillover source moja iliyo fixed.
Hata hivyo, mipaka miwili inapaswa kuhifadhiwa ili kusoma matokeo kwa usahihi. Kwanza, “better forecast” si ushahidi wa causality katika market mechanism. Pili, result tables hazionyeshi absolute superiority ya SA/Lasso model moja katika horizons zote. Ujumbe mkuu wa kisayansi ni kwamba spillover information inaweza kuongeza value kwenye forecasting model, lakini uchaguzi sahihi wa model/component unategemea horizon na evaluation regime.
Maelezo ya Chanzo na Mbinu
Kichwa asili: A Predictive Framework Integrating Multi-Scale Volatility Components and Time-Varying Quantile Spillovers: Evidence from the Cryptocurrency Market
Kichwa cha uchapishaji kwa Kiswahili: Mfumo wa Utabiri Unaounganisha Vipengele vya Volatility vya Mizani Mingi na Quantile Spillovers Zinazobadilika kwa Wakati: Ushahidi kutoka Soko la Cryptocurrency
Waandishi: Sicheng Fu; Fangfang Zhu; Xiangdong Liu.
Mpangilio wa waandishi: Mpangilio katika PDF ya chanzo umehifadhiwa kama ulivyo.
Taasisi: School of Economics, Jinan University, No. 601 West Huangpu Boulevard, Tianhe District, Guangzhou 510632, China.
Mwandishi wa mawasiliano: Xiangdong Liu; ametajwa kama CONTACT katika PDF ya chanzo.
Mchango sawa: Hakuna taarifa ya equal contribution/equal first authorship iliyobainika katika toleo lililopakiwa.
Chanzo kilichopakiwa: arXiv:2507.22409v1 [econ.GN].
Tarehe ya arXiv: 30 Julai 2025.
Tarehe ya compilation kwenye PDF: 31 Julai 2025.
DOI: 10.48550/arXiv.2507.22409; hakuna DOI tofauti ya journal katika PDF.
Jukwaa: arXiv.
Aina ya chanzo: Utafiti wa empirical financial econometrics wenye hadhi ya preprint / working paper.
Peer review: Katika bibliographic check hii, version of record ya peer-reviewed journal haijathibitishwa.
Rekodi rasmi: arXiv:2507.22409.
Leseni: Kwa kuwa exact reuse license haikuweza kuthibitishwa kwa uhakika katika official metadata view inayopatikana, jina la leseni halikukisiwa. Figures za chanzo hazikutumiwa tena moja kwa moja.
Data kuu: Binance high-frequency cryptocurrency data ya dakika 5.
Assets: BTC, DASH, ETH, LTC, XLM na XRP.
Kipindi cha sampuli: 28 Mart 2019 – 30 Mart 2025.
Main out-of-sample design: Siku 300 za mwisho zilitengwa kwa forecast evaluation.
Robustness forecast design: fixed estimation window ya siku 1.000, ikifuatiwa na forecast evaluation period ya siku 500.
Main connectedness method: TVP-QVAR + Kalman filtering + GFEVD.
Connectedness measures: Total Spillover Index, Net Spillover Index, directional spillovers, net spillovers na Net Pairwise Directional Connectedness.
Ubunifu mkuu: state-adaptive spillover variable inayobadilisha source yenye NPDC ya juu zaidi kulingana na low, normal na high volatility regimes za target asset.
Forecasting model: Familia za Log-HAR na SA-Log-HAR; performance tables pia zina Lasso-SA-Log-HAR models.
Muundo wa mizani mingi: \(h\in\{1,5,22\}\).
Volatility components: RV, CV, CJ, RS+, RS−, REX+, REX− na REXm; RK katika robustness analysis.
Model evaluation losses: MSE, MAE, RMSE na QLIKE.
MCS: \(T_{\max}\) na \(T_R\); chanzo kinatumia 0.25 significance level.
Additional forecast evaluation: Out-of-sample \(R^2\), MSPE-adjust na Clark–West statistic.
Important source-internal inconsistency: Table 1 prose inadai adjusted R²/AIC/BIC improvement katika SA models zote; Table 1 values haziungi mkono kikamilifu dai hili kwa REX na baadhi ya BIC results.
Important directionality ambiguity: Positive transmitter note ya Table 2 haipatani kikamilifu na prose interpretation kwamba ETH ni net receiver.
REX table/figure ambiguity: REX+ na REX− columns katika Table 2 ni sawa; katika Figure C1, panels mbili si sawa kwa mwonekano.
MCS presentation ambiguity: Ratio explanation inasema “superior set”, lakini numbers zinaendana na idadi ya rank-1 cells.
Model documentation gap: Lasso penalty/tuning, exact generation formulas za volatility components, na baadhi ya TVP-QVAR/GFEVD details hazijaripotiwa katika toleo lililopakiwa.
Ufadhili: Chanzo kinasema “This work is not supported by funding”.
Mgongano wa maslahi: Waandishi hawakuripoti potential conflict of interest.
Upatikanaji wa data: Inaelezwa kuwa data za dakika 5 zinaweza kupatikana kutoka Binance na kutoka kwa corresponding author kwa ombi.
Code: Time-varying quantile spillover implementation code imetajwa na chanzo katika GitHub repository “wangxiaobo018/State-Adaptive-Spillover”.
Software: Chanzo kinasema full code hutumia Python 3.12.4.
Author contributions: Hakuna taarifa tofauti ya CRediT / Author Contributions katika toleo lililopakiwa.
Kikomo kikuu cha tafsiri: Connectedness na spillover measures hu-model historical financial relationships; peke yake hazithibitishi causal market transmission. Model superiority pia si guarantee ya investment return.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *