


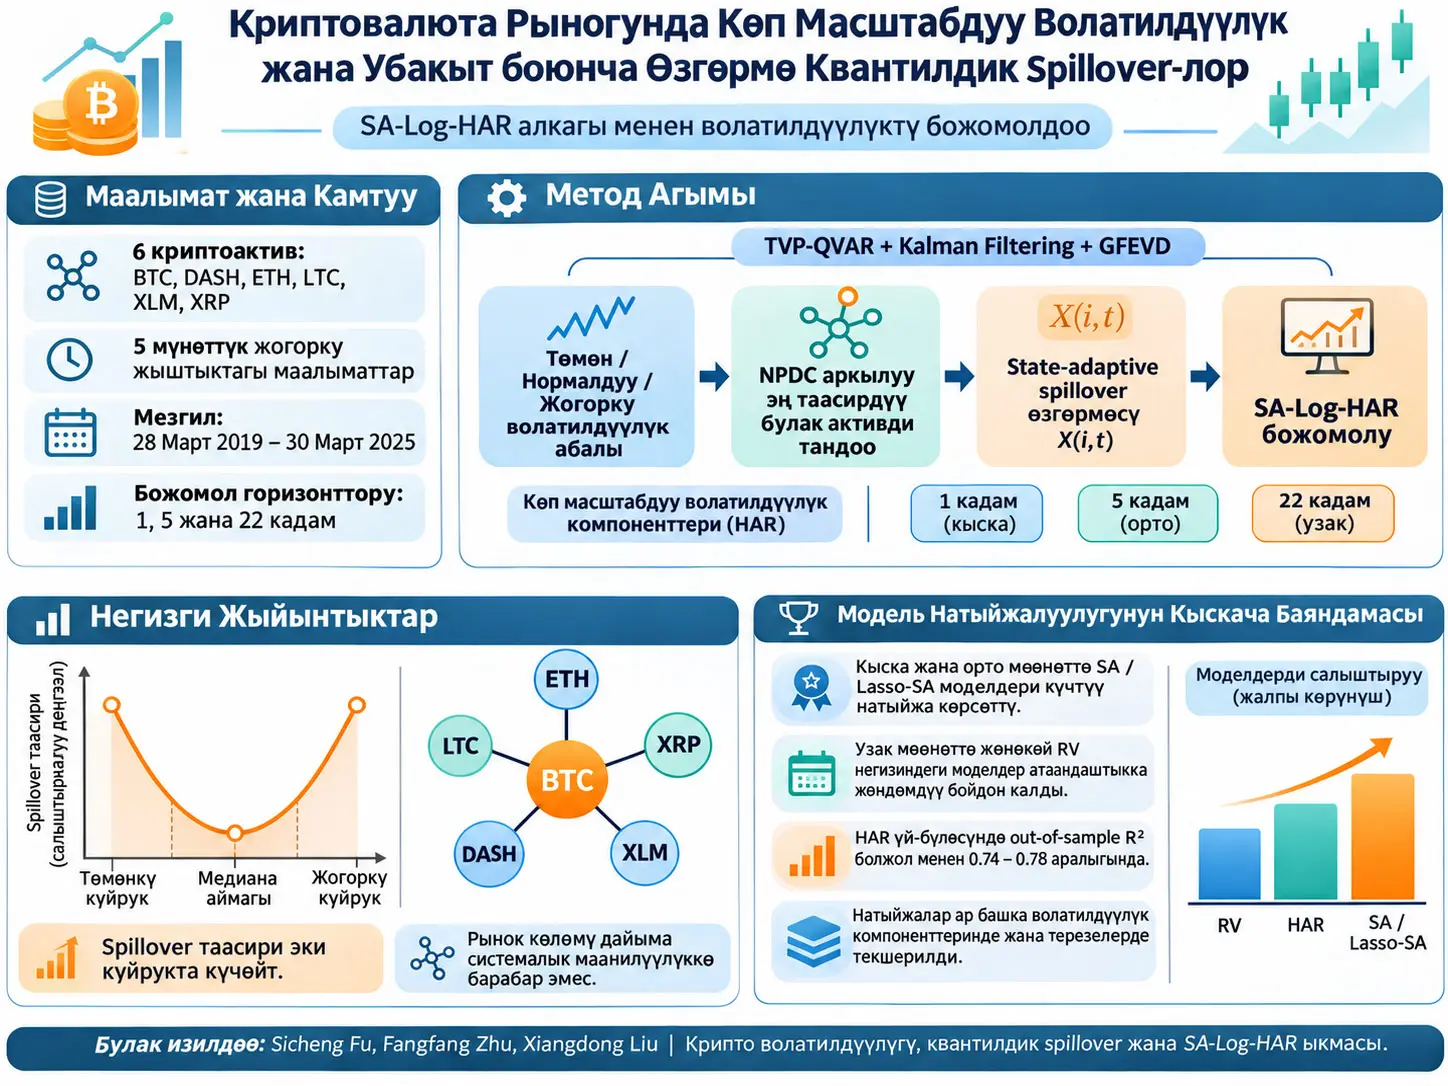
State-Adaptive Log-HAR (SA-Log-HAR), максаттуу криптоактивдин учурдагы волатилдүүлүк режимине жараша башка криптоактивден келген эң күчтүү квантилге негизделген волатилдүүлүк spillover булагын тандап, бул маалыматты көп масштабдуу Log-HAR божомол түзүмүнө кошкон волатилдүүлүктү божомолдоо ыкмасы болуп саналат. Sicheng Fu, Fangfang Zhu жана Xiangdong Liu жүргүзгөн изилдөө BTC, DASH, ETH, LTC, XLM жана XRP үчүн Binance'тен алынган 5 мүнөттүк маалыматтарды 28 Март 2019–30 Март 2025 мезгилинде талдап, убакыт боюнча өзгөрмө квантилдик connectedness түзүмүн TVP-QVAR, Kalman filtering жана GFEVD аркылуу баалайт жана алынган state-adaptive spillover өзгөрмөлөрү Log-HAR үй-бүлөсүнүн божомол натыйжалуулугуна кошумча маалымат береби-жокпу текшерет. Негизги жыйынтыктар — жалпы волатилдүүлүк spillover-унун бөлүштүрүүнүн эки куйругунда median аймагына салыштырмалуу күчөшү, spillover булагынын рынок абалына жараша өзгөрүшү мүмкүн экендиги жана айрым SA/Lasso-SA Log-HAR моделдеринин белгилүү божомол горизонтторунда жана жоготуу функцияларында күчтүү натыйжа көрсөтүшү. Ошол эле учурда үстөм модель жалгыз жана өзгөрбөс эмес; натыйжалуулук божомол горизонтуна, волатилдүүлүк компонентине, терезе дизайнына жана баалоо метрикасына жараша өзгөрөт.
Изилдөөнүн негизги үлгүсү алты криптовалютадан турат. Маалыматтар 5 мүнөттүк жогорку жыштыктагы байкоолор. Негизги талдоодо үлгүнүн акыркы 300 күнү out-of-sample божомол үчүн бөлүнгөн; robustness талдоосунда болсо 20 Февраль 2021–16 Ноябрь 2023 аралыгында 1.000 күндүк туруктуу estimation window жана 17 Ноябрь 2023–30 Март 2025 аралыгындагы 500 күндүк forecast evaluation period колдонулган.
Булак Figure 1 ишке ашкан волатилдүүлүктүн Total Spillover Index мааниси квантилдик бөлүштүрүүдө болжол менен U-түрүндөгү үлгүнү көрсөтөрүн билдирет: median айланасында системанын connectedness деңгээли төмөнүрөөк жана салыштырмалуу туруктуу болсо, төмөнкү жана жогорку куйруктарга барган сайын жалпы spillover өсөт. Булактын баянында бул түзүм two-tail amplification деп чечмеленет. Жогорку жана төмөнкү куйруктардын чоңдуктары толук симметриялуу болбогондуктан, изилдөө асимметрияны да баса белгилейт.
Булак экинчи экономикалык жыйынтыкты “market size менен systemic importance ажырашы” катары чечмелейт. Авторлор чоң рыноктук баага ээ ETH негизинен net receiver, XRP жана LTC сыяктуу кичирээк активдер болсо күчтүү transmitter ролдорун көрсөтө аларын белгилешет. Бирок басылган Таблица 2де бардык contribution маанилеринин оң болушу жана таблицадагы оң маанини transmitter катары аныктаган эскертүү бул багыттык чечмелөө менен толук шайкеш келбейт. Ошондуктан бул тыянак — изилдөөнүн автордук чечмелөөсү; Таблица 2нин басылган көрүнүшү өз алдынча багыттуулукту талашсыз көрсөтпөйт.
Out-of-sample тесттеринде бир да модель бардык шарттарда үстөм болбойт. 300 күндүк негизги баалоодо SA-Log-HAR-RS бир-step божомолдо, Lasso-SA-Log-HAR-RS беш-step божомолдо алдыга чыкса, 22-step горизонтунда Log-HAR-RV жана SA-Log-HAR-RV күчтүү жыйынтыктарды көрсөтөт. 500 күндүк robustness үлгүсүндө болсо беш-step горизонтунда Lasso-SA-Log-HAR-REX сегиз MCS рейтингинин сегизинде тең биринчи орунда турат. Realized Kernel robustness тестинде лидер моделдер кайрадан өзгөрөт. Бул түзүм “state-adaptive маалымат пайдалуу” деген жыйынтыкты колдойт, бирок “бир SA модели дайыма эң жакшы” деген жыйынтыкты колдобойт.
Campbell–Thompson тибиндеги out-of-sample баалоодо HAR үй-бүлөсү болжол менен 0.74–0.78 аралыгында жогорку оң \(R^2_{OOS}\) маанилерин берет. Таблицадагы эң жогорку маанилер Lasso-SA-Log-HAR-RS жана SA-Log-HAR-RS үчүн 300 күндүк терезеде 0.776, 500 күндүк терезеде 0.751. Ошентсе да HAR моделдеринин ортосундагы айырмачылыктардын көбү миңден бир же жүздөн бир деңгээлде; ошондуктан жалгыз “эң жогорку мааниге” таянып чоң экономикалык таасир болжолдонбошу керек.
Изилдөөнүн негизги маселеси
Криптовалютанын волатилдүүлүгүн божомолдоо бир убакта эки өзүнчө маселени камтыйт. Биринчиси — волатилдүүлүктүн өз тарыхында күчтүү туруктуулук жана көп масштабдуу көз карандылык болушу. Экинчиси — бир криптоактивдеги тобокелдик кыймылы башка активдерден көз карандысыз эмес. Активдин волатилдүүлүгү өзүнүн күндүк, жумалык же айлык тарыхынан гана эмес, рыноктун калган бөлүгүнөн келген убакыт боюнча өзгөрмө тобокелдик өткөрүлүшүнөн да маалымат алып жүрүшү мүмкүн.
Салттуу HAR-RV ыкмасы биринчи маселени көп масштабдуу өткөн волатилдүүлүк аркылуу карайт. Бул изилдөөнүн боштугу — экинчи маселени HAR түзүмүнө системалуу түрдө кошуу: Кайсы башка криптоактив, кайсы рынок абалында, максаттуу активдин келечектеги волатилдүүлүгү үчүн эң маанилүү spillover маалыматын алып жүрөт?
HAR-RV эмне үчүн көп масштабдуу?
HAR-RV ыкмасы волатилдүүлүк бир гана кечигүүгө көз каранды эмес экенин кабыл алат. Булак кириш бөлүмүндө модель күндүк, жумалык жана айлык ишке ашкан волатилдүүлүк компоненттерин колдонорун белгилейт. Кеңейтилген теңдемеде бул масштабдар:
түрүндө берилет. Бул жердеги 1, 5 жана 22 мезгилдик орточолор кыска, орто жана узагыраак волатилдүүлүк эс-тутумун бир эле теңдемеде билдирет. Булак бул мезгилдерди HAR салтынын ичинде колдонгону менен, маалыматтарды даярдоодогу күндүк агрегациянын деталдарын жана 5 мүнөттүк баалардан ар бир волатилдүүлүк компоненти так кантип түзүлгөнүн өзүнчө формулалар менен билдирбейт.
Волатилдүүлүк компоненттери кайсылар?
Изилдөөнүн таблицалары жана кошумча сүрөттөрү төмөнкү волатилдүүлүк өкүлчүлүктөрүн колдонот:
| Кыскартуу | Булакта көрсөтүлгөн аталыш | Бул изилдөөдөгү ролу | Формуланын абалы |
|---|---|---|---|
| RV | Realized Volatility | Жалпы ишке ашкан волатилдүүлүк | Жүктөлгөн версияда эсептөө формуласы берилген эмес. |
| CV | Continuous component | Волатилдүүлүктүн үзгүлтүксүз компоненти | Эсептөө формуласы берилген эмес. |
| CJ | Jump component; тексттин бир жеринде “Continuous Jumps” | Секирик/jump компоненти | Аталышта булак ичиндеги дал келбестик бар; формула берилген эмес. |
| RS+ | Positive semi-variance | Оң белгидеги жарым-варианс компоненти | Формула берилген эмес. |
| RS− | Negative semi-variance | Терс белгидеги жарым-варианс компоненти | Формула берилген эмес. |
| REX+ | Positive extreme volatility | Оң экстремалдык волатилдүүлүк компоненти | Формула берилген эмес. |
| REX− | Negative extreme volatility | Терс экстремалдык волатилдүүлүк компоненти | Формула берилген эмес. |
| REXm | Moderate extreme volatility | Орточо деңгээлдеги экстремалдык волатилдүүлүк компоненти | Формула берилген эмес. |
| RK | Realized Kernel | Robustness талдоосунда RVнин альтернативасы | Булак бул изилдөөдө RK формуласын кайра баспайт. |
Бул таблицадагы түшүндүрмөлөр булакта колдонулган компонент аталыштарынын илимий ролун тактайт; Verianla булакта жок RV, CJ, RS же REX эсептөө теңдемелерин ойлоп чыгарбайт. Бул формулалардын жоктугу изилдөөнүн кайра өндүрүлүшү үчүн маанилүү.
Убакыт боюнча өзгөрмө квантилдик connectedness түзүмү
Булак Antonakakis, Chatziantoniou жана Gabauerдин убакыт боюнча өзгөрмө connectedness ыкмасына таянып, Time-Varying Parameter Quantile Vector Autoregression (TVP-QVAR), Kalman filtering жана Generalized Forecast Error Variance Decomposition (GFEVD) компоненттерин чогуу колдонот.
Бул түзүм убакыт \(t\), forecast horizon \(H\) жана квантиль \(\tau\) га көз каранды динамикалык spillover матрицасын түзөт:
Матрицанын илимий милдети — активдин божомол катасынын дисперсиясынын канча бөлүгү өзүнөн, канча бөлүгү системадагы башка активдерден келген шоктор менен байланыштуу экенин рынок бөлүштүрүүсүнүн ар башка аймактарында көзөмөлдөө. Булак бул матрицадан Total Spillover Index (TSI), Net Spillover Index (NSI), багыттык spillover өлчөмдөрү, net spillover жана Net Pairwise Directional Connectedness (NPDC) алынарын билдирет.
Бирок жүктөлгөн макала TVP-QVAR state-space теңдемелерин, Kalman filter жаңыртуу теңдемелерин жана GFEVDнин нормалдаштырылган элемент формуласын кайра жазбайт. Ошондуктан Verianla аларды булактын өз теңдемелери сыяктуу кошпойт.
Абалына Ыңгайлашкан Spillover Өзгөрмөсү Кантип Түзүлөт?
State-adaptive spillover variable \(X_{i,t}\) адегенде максаттуу активдин учурдагы волатилдүүлүк абалын төмөн, нормалдуу же жогорку деп классификациялайт; андан кийин ошол квантилде максаттуу активге эң чоң NPDC contribution берген башка криптоактивди тандайт жана тандалган булактын бир мезгил кечиктирилген волатилдүүлүк маанисин божомол моделине түшүндүрүүчү өзгөрмө катары киргизет.
1-кадам: рынок абалын аныктоо
Максаттуу актив \(i\) нин волатилдүүлүккө байланыштуу өзгөрмөсү \(V_{i,t}\) эки квантилдик чек аркылуу үч абалга бөлүнөт:
\(Q_{V_i}(\tau)\) — максаттуу волатилдүүлүк өзгөрмөсүнүн \(\tau\) квантили. Булак төмөнкү чек үчүн мисал катары \(\tau_L=0.05\), жогорку чек үчүн \(\tau_H=0.95\) берет. Эмпирикалык булак тандоо бөлүмүндө чындап эле \(\tau=0.05\), \(0.50\) жана \(0.95\) колдонулат.
Бул жерде төмөн абал “баанын төмөн болушу” дегенди билдирбейт; классификацияланган чоңдук — волатилдүүлүк өзгөрмөсү. Ошол сыяктуу эле жогорку абал да крипто баа деңгээлин эмес, тиешелүү волатилдүүлүк мүнөздөмөсүнүн өз бөлүштүрүүсүндөгү жогорку квантилди билдирет.
2-кадам: ошол абалдагы эң күчтүү spillover булагын табуу
\(\operatorname{argmax}\) амалы эң чоң маанинин өзүн эмес, ошол эң чоң маанини жараткан активдин ким экенин кайтарат. Башкача айтканда, теңдеме “бул квантилде максаттуу актив \(i\) ге эң күчтүү pairwise connectedness маалыматын кайсы актив \(j\) берет?” деген суроого жооп берет.
3-кадам: тандалган булактын кечиктирилген маалыматын божомолго кошуу
Бул теңдеме моделдин “state-adaptive” бөлүгү. Булак актив туруктуу эмес. Максаттуу активдин учурдагы волатилдүүлүк режими өзгөргөндө модель башка spillover булагына өтүшү мүмкүн. Маалымат бир мезгил кечиктирилип колдонулгандыктан, булак дизайны contemporaneous максатты түз көчүрүүнүн ордуна кечиктирилген түшүндүрүүчү маалыматты пайдаланууга багытталган.
Spillover маалыматы Log-HAR теңдемесине кантип кирет?
Изилдөөнүн негизги кеңейтилген модели:
Сол жактагы \(\log RV_{i,t}\) — максаттуу активдин log-трансформацияланган ишке ашкан волатилдүүлүгү. \(\beta_0\) — туруктуу мүчө. \(K\) моделге киргизилген волатилдүүлүк компоненттеринин санын көрсөтөт. \(\overline{V}^{(k)}_{i,t-h}\) — \(k\)-чы волатилдүүлүк компонентинин \(h\) мезгилдик орточосу; \(h=1\) болгондо булак бир мезгилдик маанинин колдонуларын ачык айтат.
\(\beta_{k,h}\) коэффициенттери максаттуу активдин өз волатилдүүлүк тарыхынын ар башка масштабдардагы салымын билдирет. \(\gamma_k\) коэффициенттери болсо тиешелүү волатилдүүлүк компоненти үчүн state-adaptive spillover маалыматынын моделге салым коэффициенттери. \(\epsilon_t\) — моделдин ката мүчөсү.
Теңдеме 4тө булак spillover өзгөчөлүгүн \(X_{j,t-1}\) түрүндө индекстесе, Section 2.1де акыркы state-adaptive өзгөрмө \(X_{i,t}\) катары аныкталган. Булак түшүндүрмөсү \(j\) тандалган spillover булагы экенин тактайт; Verianla индекстерди унчукпай кайра жазган эмес.
Квантилдик Куйруктарда Волатилдүүлүк Spillover-унун Күчөшү Эмнени Билдирет?
Изилдөөдөгү two-tail amplification жалпы рынок connectedness деңгээли волатилдүүлүк бөлүштүрүүсүнүн median аймагында төмөн болуп, төмөнкү жана жогорку квантилдик куйруктарда өсүшүн билдирет; бул жыйынтык өтө төмөн жана өтө жогорку волатилдүүлүк абалдарында криптоактивдер ортосундагы тобокелдик өткөрүү байланыштары кадимки шарттарга салыштырмалуу күчтүүрөөк болушу мүмкүн экенин көрсөтөт, бирок кайсы актив экинчисин себептик түрдө кыймылдатарын өз алдынча далилдебейт.
Appendix графиктеринин илимий билдирүүсү
PDFтин 11–13-беттериндеги Appendix A1–A8 панелдери RV, CV, CJ, RS+, RS−, REX+, REX− жана REXm үчүн \(\tau=0.05\), \(0.50\) жана \(0.95\) деңгээлдеринде Total Spillover Index убакыт боюнча өзгөрөрүн көрсөтөт. Графиктердин жалпы билдирүүсү connectedness туруктуу эмес жана компонент/квантиль тандоосуна жараша ар башка динамика көрсөтөт дегенге келет.
14–21-беттердеги Appendix B1–B8 панелдери BTC, DASH, ETH, LTC, XLM жана XRP үчүн өзүнчө net transmitter/net receiver убакыт катарларын үч квантилде көрсөтөт. Бул панелдер spillover ролу активге гана эмес, убакытка, волатилдүүлүк компонентине жана квантилге жараша да өзгөрүшү мүмкүн экенин визуалдык түрдө колдойт.
22-беттеги Figure C1 болсо ар башка волатилдүүлүк өлчөмдөрүнүн net spillover contribution катыштарын квантилдер боюнча салыштырат. Бул бет Table 2де так бирдей жазылган REX+ жана REX− тилкелери Figure C1де бирдей визуалдык форманы көрсөтпөгөнүн ачыктагандыктан, булак ичиндеги QA үчүн да маанилүү.
Рыноктук Баа менен Системалык Маанилүүлүк Бир Эле Нерсеби?
Бул изилдөөнүн авторлору боюнча, жок: криптовалютанын чоң рыноктук баага ээ болушу тобокелдик spillover тармагында эң күчтүү transmitter экенин билдирбеши мүмкүн; бирок ушул конкреттүү изилдөөдө ETH receiver, XRP/LTC transmitter деген prose чечмелөөсү менен басылган Таблица 2нин оң маани/эскертүү түзүмү толук дал келбегендиктен, “market size–systemic importance decoupling” жыйынтыгы этият жана автордук чечмелөө катары окулушу керек.
Таблица 2ден state-adaptive булак тандоо
Булак \(\tau=0.05\), \(0.50\) жана \(0.95\) деңгээлдеринде эң жогорку билдирилген contribution маанисине ээ активди тандап state-dependent түшүндүрүүчү өзгөрмө түзөрүн билдирет. Таблица 2деги маанилерге Теңдеме 2нин argmax эрежеси түз колдонулганда төмөнкү булактар алынат:
| Волатилдүүлүк компоненти | Төмөн абал τ=0.05 | Нормалдуу абал τ=0.50 | Жогорку абал τ=0.95 |
|---|---|---|---|
| RV | ETH — 17.62 | ETH — 19.25 | XRP — 24.23 |
| CV | ETH — 17.70 | ETH — 19.52 | XRP — 23.13 |
| CJ | DASH — 14.34 | ETH — 16.20 | LTC — 21.20 |
| RS+ | XRP — 18.38 | ETH — 19.77 | XRP — 21.81 |
| RS− | XRP — 18.30 | ETH — 18.09 | XRP — 20.49 |
| REX+ | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REX− | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REXm | XRP — 17.98 | ETH — 19.77 | XRP — 23.33 |
Бул таблица жаңы статистикалык модель божомолу эмес; булак Таблица 2деги маанилерге макаланын Теңдеме 2де аныктаган “эң чоң contribution маанисин танда” эрежесин түз колдонуу болуп саналат.
Таблица 2деги “Cyclicality” сабы өзгөчө көңүл бурууга арзыйт. Басылган маанилер ар бир тилкеде \(\tau=0.95\) маанисинен \(\tau=0.05\) маанисин алып салууга дал келет; мисалы XRP-RV үчүн \(24.23-17.38=6.85\), ETH-RV үчүн \(13.70-17.62=-3.92\). Бирок булак “Cyclicality” өзгөрмөсүнүн өзүнчө formal аныктамасын бербегендиктен, Verianla муну таблицада байкалган арифметикалык байланыш катары гана белгилейт.
In-sample модель шайкештиги
| Model | Adjusted R² | AIC | BIC |
|---|---|---|---|
| Log-HAR-RV | 0.569 | 3915 | 3949 |
| Log-HAR-CJ | 0.575 | 3909 | 3948 |
| Log-HAR-RS | 0.566 | 3947 | 3986 |
| Log-HAR-REX | 0.578 | 3900 | 3955 |
| SA-Log-HAR-RV | 0.574 | 3914 | 3941 |
| SA-Log-HAR-CJ | 0.577 | 3903 | 3942 |
| SA-Log-HAR-RS | 0.568 | 3939 | 3986 |
| SA-Log-HAR-REX | 0.578 | 3892 | 3960 |
Adjusted \(R^2\) үчүн жогорураак, AIC жана BIC үчүн төмөнүрөөк маани адатта жакшыраак модель шайкештиги–татаалдыгы балансына ишарат кылат. Бул таблица state-adaptive маалымат кошуу RV, CJ жана RS спецификацияларында adjusted \(R^2\) көрсөткүчүн жогорулатарын көрсөтөт. REXте adjusted \(R^2\) өзгөргөн эмес. AIC төрт жупта тең SA модели пайдасына азайса, BIC RV жана CJде азаят, RSте ошол бойдон калат, REXте болсо 3955тен 3960ка өсөт.
Ошондуктан булак prose-ундагы “all SA models achieve higher adjusted R², improved AIC and BIC” деген билдирүү таблицадагы бардык маанилерди толук сүрөттөбөйт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат жана үлгү дизайны
| Элемент | Булак маалыматы |
|---|---|
| Маалымат булагы | Binance |
| Активдер | BTC, DASH, ETH, LTC, XLM, XRP |
| Чийки маалымат жыштыгы | 5 мүнөт |
| Жалпы мезгил | 28 Mart 2019 – 30 Mart 2025 |
| Негизги out-of-sample мезгил | Акыркы 300 күн |
| Robustness estimation window | 1.000 күн: 20 Февраль 2021 – 16 Ноябрь 2023 |
| Robustness forecast period | 500 күн: 17 Ноябрь 2023 – 30 Март 2025 |
| Божомол горизонттору | 1, 5 жана 22 step |
| Негизги жоготуу өлчөмдөрү | MSE, MAE, RMSE, QLIKE |
| Модель тандоо/салыштыруу | Model Confidence Set; \(T_{\max}\) жана \(T_R\) |
| MCS significance level | 0.25 |
| Кошумча баалоо | \(R^2_{OOS}\), MSPE-adjust, Clark–West statistic |
| Альтернативдүү волатилдүүлүк өлчөмү | Realized Kernel (RK) |
Булак 1/5/22-step божомолдорун билдирет. HAR түзүмүндөгү 1/5/22 масштабдар күндүк/жумалык/айлык волатилдүүлүк эс-тутумун билдирген стандарттуу колдонууга шайкеш; бирок жүктөлгөн версия forecast table-дардагы “step” бирдигин өзүнчө так убакыт бирдиги менен аныктабайт. Ошондуктан Verianla таблица аталыштарында булактагы “step” сөзүн сактаган.
Модель үй-бүлөлөрү
Булак натыйжалуулук таблицаларында төмөнкү модель үй-бүлөлөрүн салыштырат:
- Log-HAR-RV, Log-HAR-CJ, Log-HAR-RS жана Log-HAR-REX;
- SA-Log-HAR-RV, SA-Log-HAR-CJ, SA-Log-HAR-RS жана SA-Log-HAR-REX;
- Lasso-SA-Log-HAR-CJ, Lasso-SA-Log-HAR-RS жана Lasso-SA-Log-HAR-REX;
- R²OOS robustness салыштыруусунда APARCH, EGARCH, FIGARCH жана GJR-GARCH.
Маанилүү кайра өндүрүү чеги төмөнкүдөй: жүктөлгөн Section 3 Lasso-SA моделинин Lasso максат функциясын, жаза параметри \(\lambda\) ны, \(\lambda\) tuning ыкмасын же model-selection процедурасын түшүндүрбөйт. Демек Lasso так кантип колдонулганы булак коду каралмайынча жалгыз PDFден кайра түзүлө албайт.
MCS Жыйынтыктары Бир Гана “Эң Жакшы Моделди” Көрсөтөбү?
Жок. Model Confidence Set таблицаларында алдыга чыккан модель божомол горизонтуна, 300 же 500 күндүк баалоо терезесине, колдонулган волатилдүүлүк өлчөмүнө жана MSE/MAE/RMSE/QLIKE жоготуу функциясына жараша өзгөрөт; демек изилдөөнүн жыйынтыктары бир моделдин бардык шарттарда универсалдуу үстөмдүгүн эмес, state-adaptive жана Lasso кеңейтүүлөрүнүн айрыкча айрым кыска/орто горизонттордо атаандаштыкка жөндөмдүү экенин көрсөтөт.
Негизги 300 күндүк MCS жыйынтыгы
| Forecast horizon | Алдыга чыккан модель | Булак Ratio | Негизги чечмелөө |
|---|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 | MSE жана RMSEнин эки MCS статистикасында rank 1. |
| 5 | Lasso-SA-Log-HAR-RS | 4/8 | MSE жана RMSEнин эки статистикасында rank 1. |
| 22 | Log-HAR-RV жана SA-Log-HAR-RV | 4/8 жана 4/8 | Узак горизонтто жөнөкөйлөөк RV түзүмдөрү күчтүү бойдон калат. |
500 күндүк терезе robustness жыйынтыгы
| Forecast horizon | Алдыга чыккан модель | Булак Ratio |
|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 |
| 5 | Lasso-SA-Log-HAR-REX | 8/8 |
| 22 | Log-HAR-RV жана SA-Log-HAR-RV | 4/8 жана 4/8 |
Беш-step жыйынтыкта Lasso-SA-Log-HAR-REXтин 8/8 мааниси Table 4тө MSE, MAE, RMSE жана QLIKE үчүн \(T_{\max}\) жана \(T_R\) тилкелеринин экөөндө тең rank 1 болушун билдирет.
Realized Kernel robustness жыйынтыгы
| Forecast horizon | Алдыга чыккан модель | Булак Ratio |
|---|---|---|
| 1 | Lasso-SA-Log-HAR-CJ | 4/8 |
| 5 | Log-HAR-CJ | 4/8 |
| 22 | SA-Log-HAR-RS | 4/8 |
Бул robustness жыйынтыгы өзгөчө маанилүү: альтернативдүү RK волатилдүүлүк өлчөмүндө беш-step горизонтунда негизги Log-HAR-CJ моделинин алдыга чыгышы state-adaptive/Lasso түзүмү ар бир эксперименттик шартта автоматтык түрдө биринчи болбой турганын түз көрсөтөт.
MCSте 0.25 significance level эмнени билдирет?
Булак MCS эсептөөлөрүн 0.25 significance level менен жүргүзгөнүн билдирет. Бул маани классикалык бир коэффициенттик тесттердеги көнүмүш 0.05 чеги менен бир эле чечим маселеси эмес. MCS процедурасынын максаты — бири-биринен ажыратылбаган үстөм моделдердин жыйындысын модель жоготуу катарлары аркылуу аныктоо.
Бирок булак таблицаларында ар бир модель жана жоготуу функциясы үчүн түз “rank” маанилери 1–11 болуп берилген. Ratio талаасы түшүндүрмөдө “superior setке кирүү жыштыгы” деп аталганы менен, таблицада сан жагынан rank 1 уячаларынын санына дал келет. Бул көрсөтүү стандарттуу MCS жыйынынын мүчөлүгү менен так эле бирдей болбошу мүмкүн; булак методдун бул бөлүгүн кеңири түшүндүрбөйт.
Out-of-sample R² кантип чечмелениши керек?
Булак \(R^2_{OOS}\) көрсөткүчүн benchmark моделге салыштырмалуу божомол күчүнүн жакшырышын өлчөгөн коэффициент катары аныктайт. Булак теңдеме формасын баспаса да, стандарттуу Campbell–Thompson аныктамасы түшүндүрмө фон катары төмөнкү логикага ээ:
Бул теңдеме ушул изилдөөнүн оригиналдуу жыйынтыгы эмес; булакта шилтеме берилген out-of-sample \(R^2\) метрикасынын стандарттуу чечмелөөсүн түшүндүрүү үчүн берилген. Оң маани моделдин forecast error-у benchmarkка салыштырмалуу төмөн экенин, терс маани начарыраак экенин көрсөтөт.
Жүктөлгөн изилдөөдө “GARCH as benchmark” сөз айкашы колдонулат, бирок айланасындагы текст \(R^2_{OOS}\) бөлгүчүндө кайсы жалгыз GARCH спецификациясы так benchmark экенин ачык аныктабайт. Таблица 6 төрт GARCH-type моделдин өз \(R^2_{OOS}\) жыйынтыктарын да билдирет. Бул детал кайра өндүрүү жагынан ачык калтырылууга тийиш.
Таблица 6: Out-of-sample R² жыйынтыктары
| Model | 300 күн \(R^2_{OOS}\) | 300 күн CW p | 500 күн \(R^2_{OOS}\) | 500 күн CW p |
|---|---|---|---|---|
| APARCH | -0.225 | 0.492 | -0.126 | 0.035 |
| EGARCH | -0.014 | 0.000 | -0.776 | 0.339 |
| FIGARCH | 0.243 | 0.000 | 0.118 | 0.000 |
| GJR-GARCH | 0.153 | 0.000 | -0.022 | 0.004 |
| Log-HAR-RV | 0.773 | 0.000 | 0.744 | 0.000 |
| Log-HAR-CJ | 0.770 | 0.000 | 0.741 | 0.000 |
| Log-HAR-RS | 0.775 | 0.000 | 0.749 | 0.000 |
| Log-HAR-REX | 0.772 | 0.000 | 0.746 | 0.000 |
| SA-Log-HAR-RV | 0.775 | 0.000 | 0.745 | 0.000 |
| SA-Log-HAR-CJ | 0.771 | 0.000 | 0.743 | 0.000 |
| SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| SA-Log-HAR-REX | 0.773 | 0.000 | 0.747 | 0.000 |
| Lasso-SA-Log-HAR-CJ | 0.772 | 0.000 | 0.744 | 0.000 |
| Lasso-SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| Lasso-SA-Log-HAR-REX | 0.774 | 0.000 | 0.747 | 0.000 |
HAR үй-бүлөсүнүн 300 күндүк \(R^2_{OOS}\) маанилери 0.770–0.776 сыяктуу өтө тар аралыкта; 500 күндүк маанилери 0.741–0.751 аралыгында. Ошондуктан SA же Lasso кошумчалары кээ бир учурларда статистикалык же рейтинг артыкчылыгын көрсөтүшү базалык HARга салыштырмалуу өтө чоң \(R^2_{OOS}\) айырма бар экенин билдирбейт.
Clark–West тести
Булак CW-Statти nested benchmarkка каршы божомол үстөмдүгүн баалаган Clark–West t-статистикасы катары аныктайт. HAR-type моделдеринин Таблица 6дагы бардык p-маанилери тегеректелген түрдө 0.000. “0.000” чыныгы ыктымалдык математикалык жактан нөл дегенди билдирбейт; булак таблица маанилери үч ондук орунга чейин тегеректелгенин ачык көрсөтөт.
Robustness текшерүүлөрү
Изилдөө үч негизги robustness текшерүүсүн жүргүзөт. Биринчиси out-of-sample баалоо терезесин 300 күндөн 500 күнгө узартат жана 1.000 күндүк туруктуу estimation window колдонот. Экинчиси Realized Volatility ордуна микро түзүмдүк ызы-чууга туруктуураак болууга арналган Realized Kernel өлчөмүн колдонот. Үчүнчүсү божомол сапатын Campbell–Thompson \(R^2_{OOS}\) жана Clark–West тести менен кайра баалайт.
Булактын жалпы чечмелөөсү — модель рейтингдери негизинен сакталып, state-adaptive/Lasso үй-бүлөлөрү кыска–орто горизонттордо атаандаштыкка жөндөмдүү бойдон калат. Бирок Table 5те ар башка лидерлердин чыгышы robustness “бардык моделдердин тартиби бирдей” дегенди билдирбей турганын көрсөтөт.
Узак горизонтто эмне үчүн жөнөкөйлөөк RV моделдери күчтүү бойдон калат?
Авторлор 22-step жыйынтыктарында Log-HAR-RV жана SA-Log-HAR-RVнин атаандаштыкка жөндөмдүү бойдон калышын Bitcoin рыногунун хаостук жана мультифракталдык түзүмү тууралуу мурдагы адабият менен байланыштырышат. Авторлордун чечмелөөсү боюнча jump же signed variation сыяктуу майда волатилдүүлүк бөлүнүүлөрү узак мөөнөттө кошумча estimation error жана режим туруксуздугун алып келиши мүмкүн; жөнөкөйлөөк aggregated RV түзүмү model misspecification тобокелдигин азайтышы мүмкүн.
Бул механизм ушул изилдөөдө өзүнчө causal experiment менен текшерилген эмес. Ошондуктан “мультифракталдуулук бул натыйжалуулук айырмасына сөзсүз себеп болду” эмес, авторлор жыйынтыктарды түшүндүрүү үчүн сунуш кылган чечмелөө катары каралышы керек.
Изилдөө колдогон жыйынтыктар
- Алты криптоактивдин волатилдүүлүк connectedness түзүмү убакыт жана квантиль боюнча өзгөрөт.
- Realized Volatility жалпы spillover түзүмү median айланасына салыштырмалуу эки куйрукта жогорулайт.
- State-adaptive spillover өзгөрмөсү ар башка волатилдүүлүк абалдарында ар башка булак активин тандай алат.
- Таблица 2де BTCге эң жогорку билдирилген contribution булагы волатилдүүлүк компонентине жана квантилге жараша өзгөрөт.
- SA-Log-HAR моделдери көп in-sample спецификацияларында базалык Log-HARга салыштырмалуу жакшыраак AIC жана/же adjusted R² берет.
- 300 күндүк MCSте SA-Log-HAR-RS бир-step, Lasso-SA-Log-HAR-RS беш-step жыйынтыктарында күчтүү.
- 500 күндүк MCSте Lasso-SA-Log-HAR-REX беш-step горизонтунда бардык сегиз ranking уячасында биринчи.
- 22-step горизонтунда Log-HAR-RV жана SA-Log-HAR-RV күчтүү жана жөнөкөйлөөк варианттар болуп калат.
- Realized Kernel robustnessунда лидер модель горизонтко жараша өзгөрөт.
- HAR-type моделдери Таблица 6да GARCH-type альтернативдерден кыйла жогорку \(R^2_{OOS}\) маанилерин көрсөтөт.
Изилдөө колдобогон жыйынтыктар
- SA-Log-HAR бардык активдерде, биржаларда жана келечектеги мезгилдерде сөзсүз эң жакшы модель экени көрсөтүлгөн эмес.
- Активдин жогорку NPDC/spillover мааниси башка активдин волатилдүүлүгүн себептик түрдө пайда кылганын далилдебейт.
- Рынок көлөмү менен системалык маанилүүлүктүн ажырашы бардык крипто рынокторунда универсалдуу экени көрсөтүлгөн эмес.
- ETH сөзсүз net receiver деген жыйынтыкты басылган Таблица 2нин багыт эскертүүсүнөн талашсыз окуу мүмкүн эмес.
- Каралган модель жыйынтыктары инвестициялык киреше же trading profitability жыйынтыгы эмес.
- Жогорку \(R^2_{OOS}\) инвестициялык пайда кепилдиги эмес.
- Binanceтагы алты активдин жыйынтыгы башка биржа жана активдерге автоматтык түрдө жалпыланбайт.
- Tail spillover amplification белгилүү жаңылык, саясат же рынок шогунун себептик таасирин аныктабайт.
Кайра өндүрүлүү жагынан ачык калган пункттар
| Элемент | Булак абалы | Эмне үчүн маанилүү? |
|---|---|---|
| RV/CV/CJ/RS/REX эсептөө теңдемелери | Билдирилген эмес | Волатилдүүлүк компоненттерин так кайра өндүрүүнү чектейт. |
| Lasso objective жана \(\lambda\) | Билдирилген эмес | Lasso-SA моделдеринин так курулушу белгисиз. |
| TVP-QVAR state-space деталдары | Бул макалада кайра берилген эмес | Connectedness механизмин PDFден гана так кайра курууга тоскоол болот. |
| GFEVD normalize формуласы жана \(H\) | Exact \(H\) мааниси/формула деталдары билдирилген эмес | NPDC/TSI кайра өндүрүү үчүн керек. |
| Forecast stepтин так убакыт бирдиги | Таблицаларда 1/5/22 step болуп берилген | Божомол горизонтуна операциялык чечмелөөгө таасир этет. |
| Негизги 300 күндүк rolling estimation window узундугу | Exact окутуу терезесинин узундугу ачык эмес | Out-of-sample репликациясына таасир этет. |
| Table 6 так benchmark аныктамасы | “GARCH” деп айтылган, жалгыз модель так көрсөтүлгөн эмес | \(R^2_{OOS}\) бөлгүчүн кайра өндүрүү үчүн керек. |
| MCS Ratio / superior-set колдонулушу | Түшүндүрмө менен rank таблицасынын ортосунда белгисиздик | MCS жыйынтыгын толук статистикалык чечмелөөгө таасир этет. |
| REX+ / REX− Table 2 | Бардык сандар бирдей, Figure C1 панелдери бирдей көрүнбөйт | Булак компонент жыйынтыктарында мүмкүн болгон таблица/сүрөт дал келбестигин жаратат. |
Эң этият илимий жыйынтык
Бул изилдөө криптовалютанын волатилдүүлүгүн божомолдоодо максаттуу активдин өз көп масштабдуу тарыхы гана эмес, рыноктун башка активдеринен келген абалга көз каранды жана квантилге спецификалуу connectedness маалыматы да пайдалуу божомол сигналын алып жүрүшү мүмкүн экенин көрсөтөт. State-adaptive ыкманын негизги салымы — бир туруктуу spillover булагын колдонбой, волатилдүүлүк режимине жараша булакты алмаштыруу.
Ошол эле учурда жыйынтыктарды эң туура окуу үчүн эки чекти сактоо керек. Биринчиден, “жакшыраак божомол” рынок механизминдеги себептүүлүктүн далили эмес. Экинчиден, жыйынтык таблицалары бир SA/Lasso моделинин бардык горизонттордо абсолюттук үстөмдүгүн көрсөтпөйт. Эң күчтүү илимий билдирүү: spillover маалыматы божомол моделине кошумча баалуулук бере алат, бирок туура модель/компонент тандоо horizon жана баалоо режимине көз каранды.
Булак жана Ыкма Жөнүндө Эскертүү
Түп нуска аталышы: A Predictive Framework Integrating Multi-Scale Volatility Components and Time-Varying Quantile Spillovers: Evidence from the Cryptocurrency Market
Кыргызча жарыя аталышы: Көп Масштабдуу Волатилдүүлүк Компоненттерин жана Убакыт боюнча Өзгөрмө Квантилдик Spillover-лорду Бириктирген Божомол Алкагы: Криптовалюта Рыногунан Далилдер
Авторлор: Sicheng Fu; Fangfang Zhu; Xiangdong Liu.
Авторлордун тартиби: Булак PDFдеги тартип өзгөртүлбөй сакталган.
Мекеме: School of Economics, Jinan University, No. 601 West Huangpu Boulevard, Tianhe District, Guangzhou 510632, China.
Жооптуу/байланыш автору: Xiangdong Liu; булак PDFде CONTACT катары көрсөтүлгөн.
Тең салым: Жүктөлгөн версияда тең салым/тең биринчи авторлук билдирүү табылган эмес.
Жүктөлгөн булак: arXiv:2507.22409v1 [econ.GN].
arXiv датасы: 30 Июль 2025.
PDFде түзүлгөн дата: 31 Июль 2025.
DOI: 10.48550/arXiv.2507.22409; PDFде өзүнчө журнал DOI жок.
Платформа: arXiv.
Булактын түрү: Preprint / working paper мүнөзүндөгү эмпирикалык финансылык эконометрикалык изилдөө.
Рецензия абалы: Бул библиографиялык текшерүүдө рецензияланган журналдын version of record нускасы тастыкталган эмес.
Расмий жазуу: arXiv:2507.22409.
Лицензия: Exact кайра колдонуу лицензиясы жеткиликтүү расмий metadata көрүнүшүндө ишенимдүү тастыкталбагандыктан лицензиянын аталышы болжолдонгон эмес. Булак сүрөттөрү түз кайра колдонулган эмес.
Негизги маалымат: Binance 5 мүнөттүк high-frequency cryptocurrency data.
Активдер: BTC, DASH, ETH, LTC, XLM жана XRP.
Үлгү мезгили: 28 Mart 2019 – 30 Mart 2025.
Негизги out-of-sample дизайн: Акыркы 300 күн forecast evaluation үчүн бөлүнгөн.
Robustness forecast дизайны: 1.000 күндүк fixed estimation window, андан кийин 500 күндүк forecast evaluation period.
Негизги connectedness ыкмасы: TVP-QVAR + Kalman filtering + GFEVD.
Connectedness өлчөмдөрү: Total Spillover Index, Net Spillover Index, directional spillovers, net spillovers жана Net Pairwise Directional Connectedness.
Негизги жаңылык: Максаттуу активдин төмөн, нормалдуу жана жогорку волатилдүүлүк режимдерине жараша эң жогорку NPDC булагын алмаштырып колдонгон state-adaptive spillover variable.
Божомол модели: Log-HAR жана SA-Log-HAR үй-бүлөсү; натыйжалуулук таблицаларында кошумча Lasso-SA-Log-HAR моделдери бар.
Көп масштабдуу түзүм: \(h\in\{1,5,22\}\).
Волатилдүүлүк компоненттери: RV, CV, CJ, RS+, RS−, REX+, REX− жана REXm; robustness талдоосунда RK.
Модель баалоо жоготуулары: MSE, MAE, RMSE жана QLIKE.
MCS: \(T_{\max}\) жана \(T_R\); булак 0.25 significance level колдонот.
Кошумча божомол баалоосу: Out-of-sample \(R^2\), MSPE-adjust жана Clark–West statistic.
Маанилүү булак ичиндеги дал келбестик: Таблица 1 prose бардык SA моделдеринде adjusted R²/AIC/BIC жакшырганын билдирет; Таблица 1деги маанилер бул билдирүүнү REX жана айрым BIC жыйынтыктарында толук колдобойт.
Маанилүү багыттык белгисиздик: Таблица 2деги оң transmitter эскертүүсү менен ETH net receiver деген prose чечмелөөсү толук дал келбейт.
REX таблица/сүрөт белгисиздиги: Таблица 2де REX+ жана REX− тилкелери бирдей; Figure C1де эки панель визуалдык жактан бирдей эмес.
MCS көрсөтүү белгисиздиги: Ratio түшүндүрмөсү “superior set” десе да сандар rank-1 уячаларынын санына дал келет.
Модель документтештирүүсүнүн жетишсиздиги: Lasso penalty/tuning, волатилдүүлүк компоненттерин так өндүрүү формулалары жана айрым TVP-QVAR/GFEVD деталдары жүктөлгөн версияда билдирилген эмес.
Каржылоо: Булак “This work is not supported by funding” деп айтат.
Кызыкчылыктардын кагылышы: Авторлор потенциалдуу кызыкчылыктардын кагылышын билдиришкен эмес.
Маалыматтын жеткиликтүүлүгү: 5 мүнөттүк маалыматтарды Binanceтен жана жооптуу автордон суроо боюнча алууга болору көрсөтүлгөн.
Код: Time-varying quantile spillover implementation коду булак тарабынан GitHubдагы “wangxiaobo018/State-Adaptive-Spillover” репозиторийинде көрсөтүлгөн.
Программалык камсыздоо: Булак толук код Python 3.12.4 колдоноорун билдирет.
Авторлордун салымдары: Жүктөлгөн версияда өзүнчө CRediT / Author Contributions билдирүүсү жок.
Негизги чечмелөө чеги: Connectedness жана spillover өлчөмдөрү тарыхый финансылык байланыштарды моделдейт; себептик рынок өткөрүлүшүн өз алдынча далилдебейт. Модель үстөмдүгү да инвестициялык киреше кепилдиги эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген