


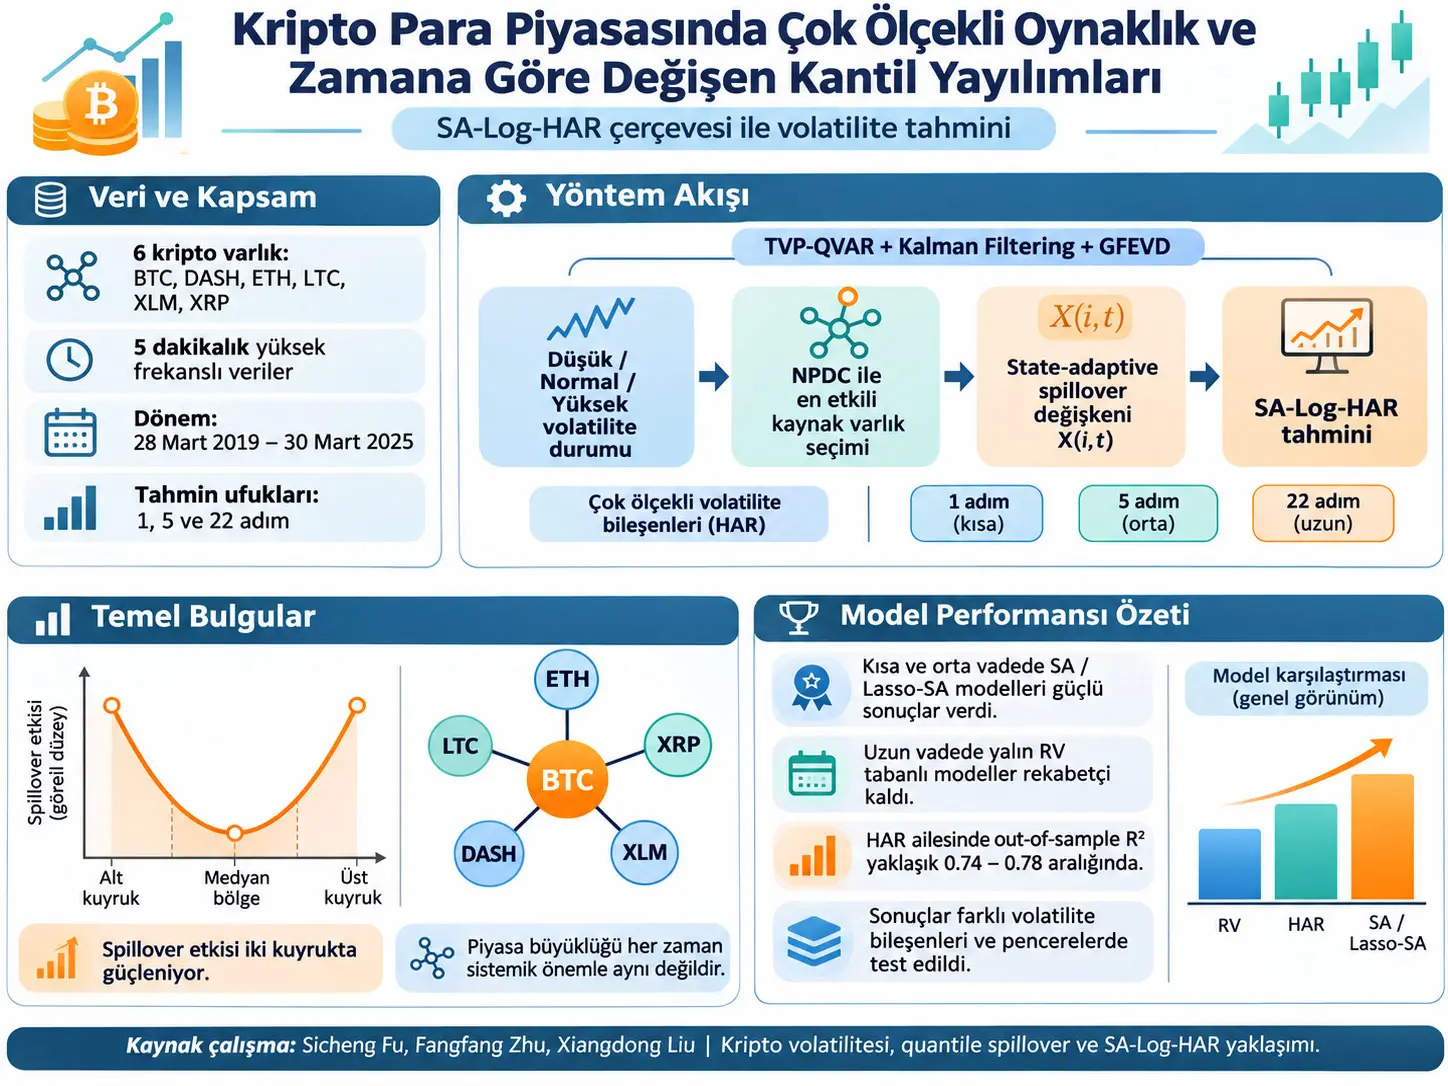
State-Adaptive Log-HAR (SA-Log-HAR), hedef kripto varlığının mevcut oynaklık rejimine göre başka bir kripto varlıktan gelen en güçlü kantil-temelli volatilite yayılım kaynağını seçip bu bilgiyi çok ölçekli Log-HAR tahmin yapısına ekleyen bir oynaklık tahmin yaklaşımıdır. Sicheng Fu, Fangfang Zhu ve Xiangdong Liu'nun çalışması; BTC, DASH, ETH, LTC, XLM ve XRP için Binance'tan alınan 5 dakikalık verileri 28 Mart 2019–30 Mart 2025 döneminde analiz etmekte, zamanla değişen kantil connectedness yapısını TVP-QVAR, Kalman filtering ve GFEVD ile tahmin etmekte ve elde edilen state-adaptive spillover değişkenlerinin Log-HAR ailesinin tahmin performansına ek bilgi sağlayıp sağlamadığını sınamaktadır. Ana bulgular; toplam volatilite yayılımının dağılımın iki kuyruğunda median bölgesine göre güçlenmesi, spillover kaynağının piyasa durumuna göre değişebilmesi ve bazı SA/Lasso-SA Log-HAR modellerinin belirli tahmin ufukları ve kayıp fonksiyonlarında güçlü performans göstermesidir. Bununla birlikte üstün model tek ve değişmez değildir; performans tahmin ufkuna, volatilite bileşenine, pencere tasarımına ve değerlendirme metriğine göre değişmektedir.
Çalışmanın ana örneklemi altı kripto paradan oluşmaktadır. Veriler 5 dakikalık yüksek frekanslı gözlemlerdir. Ana analizde örneklemin son 300 günü out-of-sample tahmin için ayrılmış; robustness analizinde ise 20 Şubat 2021–16 Kasım 2023 arasında 1.000 günlük sabit estimation window ve 17 Kasım 2023–30 Mart 2025 arasındaki 500 günlük forecast evaluation period kullanılmıştır.
Kaynak Figure 1, gerçekleşmiş oynaklığın Total Spillover Index değerinin kantil dağılımında yaklaşık U-biçimli bir örüntü sergilediğini göstermektedir: median çevresinde sistem connectedness'ı daha düşük ve görece istikrarlı iken hem düşük hem yüksek kuyruklara gidildikçe toplam yayılım büyümektedir. Kaynağın anlatımında bu yapı two-tail amplification olarak yorumlanmaktadır. Yüksek ve düşük kuyruğun büyüklükleri tam simetrik olmadığından çalışma ayrıca asimetri vurgusu yapmaktadır.
Kaynak ikinci bir ekonomik sonucu “market size ile systemic importance'ın ayrışması” şeklinde yorumlamaktadır. Yazarlar büyük piyasa değerine sahip ETH'nin esas olarak net receiver, XRP ve LTC gibi daha küçük varlıkların ise güçlü transmitter rolleri gösterebildiğini belirtmektedir. Ancak basılı Tablo 2'de bütün katkı değerlerinin pozitif olması ve tablonun pozitif değeri transmitter olarak tanımlayan notu, bu yön yorumuyla tam uyuşmamaktadır. Dolayısıyla bu çıkarım çalışmanın yazar yorumudur; Tablo 2'nin basılı hali tek başına yönlülüğü tartışmasız biçimde göstermemektedir.
Out-of-sample testlerde tek bir model bütün koşullarda üstün çıkmamaktadır. 300 günlük ana değerlendirmede SA-Log-HAR-RS bir-adım tahminde, Lasso-SA-Log-HAR-RS beş-adım tahminde öne çıkarken, 22-adım ufkunda Log-HAR-RV ile SA-Log-HAR-RV güçlü sonuçlar göstermektedir. 500 günlük robustness örneğinde ise beş-adım ufkunda Lasso-SA-Log-HAR-REX sekiz MCS sıralamasının sekizinde de birinci sıradadır. Realized Kernel robustness testinde lider modeller tekrar değişmektedir. Bu yapı “state-adaptive bilgi faydalıdır” sonucunu destekler, fakat “tek bir SA modeli her zaman en iyidir” sonucunu desteklemez.
Campbell–Thompson tarzı out-of-sample değerlendirmede HAR ailesi yaklaşık 0.74–0.78 aralığında yüksek pozitif \(R^2_{OOS}\) değerleri üretmektedir. En yüksek tablolanmış değerler Lasso-SA-Log-HAR-RS ve SA-Log-HAR-RS için 300 günlük pencerede 0.776, 500 günlük pencerede 0.751'dir. Bununla birlikte HAR modelleri arasındaki farkların çoğu binde veya yüzde-bir düzeyindedir; bu nedenle yalnız “en yüksek değer” üzerinden büyük ekonomik etki varsayılmamalıdır.
Araştırmanın temel problemi
Kripto para volatilitesini tahmin etmek iki ayrı problemi aynı anda içerir. Birincisi volatilitenin kendi geçmişinde güçlü kalıcılık ve çok ölçekli bağımlılık bulunmasıdır. İkincisi ise bir kripto varlığındaki risk hareketinin diğer varlıklardan bağımsız olmamasıdır. Bir varlığın oynaklığı yalnız kendi günlük, haftalık veya aylık geçmişinden değil; piyasanın geri kalanından gelen zamanla değişen risk aktarımından da bilgi taşıyabilir.
Geleneksel HAR-RV yaklaşımı ilk problemi çok ölçekli geçmiş volatiliteyle ele alır. Bu çalışmanın araştırma boşluğu ise ikinci problemi HAR yapısına sistematik olarak eklemektir: Hangi başka kripto varlık, hangi piyasa durumunda, hedef varlığın gelecekteki volatilitesi için en önemli spillover bilgisini taşımaktadır?
HAR-RV neden çok ölçeklidir?
HAR-RV yaklaşımı volatilitenin tek bir gecikmeye bağlı olmadığını kabul eder. Kaynak giriş bölümünde modelin günlük, haftalık ve aylık gerçekleşmiş volatilite bileşenlerini kullandığını belirtmektedir. Genişletilmiş denklemde bu ölçekler:
olarak yer alır. Buradaki 1, 5 ve 22 dönemlik ortalamalar kısa, orta ve daha uzun volatilite hafızasını aynı denklemde temsil etmektedir. Kaynak bu dönemleri HAR geleneği içinde kullanmakla birlikte veri hazırlamanın günlük agregasyon ayrıntılarını ve 5 dakikalık fiyatlardan her volatilite bileşeninin tam nasıl üretildiğini ayrı formüllerle raporlamamaktadır.
Volatilite bileşenleri nelerdir?
Çalışmanın tabloları ve ek şekilleri şu volatilite temsillerini kullanmaktadır:
| Kısaltma | Kaynakta görülen ad | Bu çalışmadaki rol | Formül durumu |
|---|---|---|---|
| RV | Realized Volatility | Toplam gerçekleşmiş oynaklık | Yüklenen sürümde hesaplama formülü verilmemiştir. |
| CV | Continuous component | Oynaklığın sürekli bileşeni | Hesaplama formülü verilmemiştir. |
| CJ | Jump component; metinde bir yerde “Continuous Jumps” | Sıçrama/jump bileşeni | Adlandırmada kaynak-içi tutarsızlık vardır; formül verilmemiştir. |
| RS+ | Positive semi-variance | Pozitif işaretli yarı-varyans bileşeni | Formül verilmemiştir. |
| RS− | Negative semi-variance | Negatif işaretli yarı-varyans bileşeni | Formül verilmemiştir. |
| REX+ | Positive extreme volatility | Pozitif uç oynaklık bileşeni | Formül verilmemiştir. |
| REX− | Negative extreme volatility | Negatif uç oynaklık bileşeni | Formül verilmemiştir. |
| REXm | Moderate extreme volatility | Orta düzey uç oynaklık bileşeni | Formül verilmemiştir. |
| RK | Realized Kernel | Robustness analizinde RV'nin alternatifi | Kaynak mevcut çalışmada RK formülünü yeniden basmamaktadır. |
Bu tabloda yapılan açıklamalar kaynakta kullanılan bileşen adlarının bilimsel rolünü netleştirir; Verianla kaynakta bulunmayan RV, CJ, RS veya REX hesaplama denklemlerini uydurmamaktadır. Bu formüllerin eksikliği, çalışmanın yeniden üretilebilirliği açısından önemlidir.
Zamanla değişen kantil connectedness yapısı
Kaynak, Antonakakis, Chatziantoniou ve Gabauer'ın zamanla değişen connectedness yaklaşımını temel alarak Time-Varying Parameter Quantile Vector Autoregression (TVP-QVAR), Kalman filtering ve Generalized Forecast Error Variance Decomposition (GFEVD) bileşenlerini birlikte kullanmaktadır.
Bu yapı zaman \(t\), forecast horizon \(H\) ve kantil \(\tau\)'ya bağlı dinamik bir spillover matrisi üretmektedir:
Matrisin bilimsel görevi, bir varlığın tahmin hata varyansının ne kadarının kendisinden ve ne kadarının sistemdeki diğer varlıklardan gelen şoklarla ilişkili olduğunu farklı piyasa dağılım bölgelerinde takip etmektir. Kaynak bu matristen Total Spillover Index (TSI), Net Spillover Index (NSI), yönlü spillover ölçüleri, net spillover ve Net Pairwise Directional Connectedness (NPDC) üretildiğini belirtmektedir.
Ancak yüklenen makale, TVP-QVAR state-space denklemlerini, Kalman filter güncelleme denklemlerini ve GFEVD'nin normalize edilmiş eleman formülünü yeniden yazmamaktadır. Dolayısıyla Verianla bunları kaynağın kendi denklemleriymiş gibi eklememektedir.
Duruma Uyarlanan Yayılım Değişkeni Nasıl Oluşturulur?
State-adaptive spillover variable \(X_{i,t}\), önce hedef varlığın mevcut volatilite durumunu düşük, normal veya yüksek olarak sınıflandırır; ardından o kantilde hedef varlığa en büyük NPDC katkısını veren başka kripto varlığı seçer ve seçilen kaynağın bir dönem gecikmeli volatilite değerini tahmin modeline açıklayıcı değişken olarak taşır.
Adım 1: piyasa durumunun belirlenmesi
Hedef varlık \(i\)'nin volatilite ile ilgili değişkeni \(V_{i,t}\), iki kantil eşiğiyle üç duruma ayrılır:
\(Q_{V_i}(\tau)\), hedef volatilite değişkeninin \(\tau\) kantilidir. Kaynak düşük eşik için örnek olarak \(\tau_L=0.05\), yüksek eşik için \(\tau_H=0.95\) verir. Empirik kaynak seçimi bölümünde gerçekten \(\tau=0.05\), \(0.50\) ve \(0.95\) kullanılmaktadır.
Burada düşük durum “fiyatın düşük olması” anlamına gelmez; sınıflandırılan büyüklük volatilite değişkenidir. Aynı şekilde yüksek durum da kripto fiyat seviyesinden değil, ilgili volatilite karakteristiğinin kendi dağılımındaki üst kantilden söz eder.
Adım 2: o durumdaki en güçlü spillover kaynağının bulunması
\(\operatorname{argmax}\) işlemi en büyük değerin kendisini değil, o en büyük değeri üreten varlığın kimliğini döndürür. Başka bir deyişle denklem, “bu kantilde hedef varlık \(i\)'ye en güçlü pairwise connectedness bilgisini hangi varlık \(j\) sağlıyor?” sorusunu cevaplar.
Adım 3: seçilen kaynağın gecikmeli bilgisinin tahmine eklenmesi
Bu denklem modelin “state-adaptive” kısmıdır. Kaynak varlık sabit değildir. Hedef varlığın mevcut volatilite rejimi değiştiğinde model başka bir spillover kaynağına geçebilir. Bilgi bir dönem gecikmeli kullanıldığı için kaynak tasarımı contemporaneous hedefi doğrudan kopyalamak yerine gecikmeli açıklayıcı bilgi kullanmayı amaçlamaktadır.
Log-HAR denklemine spillover bilgisi nasıl giriyor?
Çalışmanın temel genişletilmiş modeli:
Sol taraftaki \(\log RV_{i,t}\), hedef varlığın log-dönüşümlü gerçekleşmiş oynaklığıdır. \(\beta_0\) sabit terimdir. \(K\), modele dahil edilen volatilite bileşeni sayısını gösterir. \(\overline{V}^{(k)}_{i,t-h}\), \(k\)'ıncı volatilite bileşeninin \(h\) dönemlik ortalamasıdır; \(h=1\) olduğunda kaynak tek dönem değerinin kullanıldığını açıkça belirtir.
\(\beta_{k,h}\) katsayıları hedef varlığın kendi volatilite geçmişinin farklı ölçeklerdeki katkısını temsil eder. \(\gamma_k\) katsayıları ise ilgili volatilite bileşeni için state-adaptive spillover bilgisinin modele yaptığı katkının katsayılarıdır. \(\epsilon_t\) model hata terimidir.
Denklem 4'te kaynak spillover özelliğini \(X_{j,t-1}\) biçiminde indekslerken Section 2.1'de nihai state-adaptive değişken \(X_{i,t}\) olarak tanımlanmıştır. Kaynak açıklaması \(j\)'nin seçilmiş spillover kaynağı olduğunu açık hale getirmektedir; Verianla indeksleri sessizce yeniden yazmamıştır.
Kantil Kuyruklarında Volatilite Yayılımının Güçlenmesi Ne Anlama Gelir?
Çalışmadaki two-tail amplification, toplam piyasa connectedness'ının volatilite dağılımının median bölgesinde daha düşükken hem alt hem üst kantil kuyruklarında yükselmesi anlamına gelir; bu sonuç aşırı düşük ve aşırı yüksek volatilite durumlarında kripto varlıklar arasındaki risk aktarım bağlantılarının normal koşullara göre daha güçlü olabildiğini gösterir, ancak tek başına hangi varlığın diğerini nedensel olarak hareket ettirdiğini kanıtlamaz.
Appendix grafiklerinin bilimsel mesajı
PDF'nin sayfa 11–13'ündeki Appendix A1–A8 panelleri RV, CV, CJ, RS+, RS−, REX+, REX− ve REXm için \(\tau=0.05\), \(0.50\) ve \(0.95\) seviyelerinde Total Spillover Index'in zaman içinde değiştiğini göstermektedir. Grafiklerin ortak mesajı connectedness'ın sabit olmadığı ve bileşen/kantil seçimine göre farklı dinamikler sergilediğidir.
Sayfa 14–21'deki Appendix B1–B8 panelleri BTC, DASH, ETH, LTC, XLM ve XRP için ayrı ayrı net transmitter/net receiver zaman serilerini üç kantilde göstermektedir. Bu paneller spillover rolünün yalnız varlığa değil, zamana, volatilite bileşenine ve kantile göre de değişebildiğini görsel olarak desteklemektedir.
Sayfa 22'deki Figure C1 ise farklı volatilite ölçülerinin net spillover contribution oranlarını kantiller boyunca karşılaştırmaktadır. Bu sayfa aynı zamanda Table 2'de birebir aynı yazılan REX+ ve REX− sütunlarının Figure C1'de aynı görsel şekli göstermediğini ortaya koyduğu için kaynak içi QA açısından önemlidir.
Piyasa Değeri ile Sistemik Önem Aynı Şey midir?
Bu çalışmanın yazarlarına göre hayır: bir kripto paranın büyük piyasa değerine sahip olması risk yayılım ağında en güçlü transmitter olduğu anlamına gelmeyebilir; ancak bu özel çalışmada ETH'nin receiver ve XRP/LTC'nin transmitter olduğu yönündeki prose yorumu ile basılı Tablo 2'nin pozitif değer/not yapısı tam uyuşmadığı için “market size–systemic importance decoupling” sonucu dikkatle ve yazar yorumu olarak okunmalıdır.
Tablo 2'den state-adaptive kaynak seçimi
Kaynak, \(\tau=0.05\), \(0.50\) ve \(0.95\) seviyelerinde en yüksek raporlanan contribution değerine sahip varlığı seçerek state-dependent açıklayıcı değişken oluşturduğunu belirtmektedir. Tablo 2 değerlerine Denklem 2'nin argmax kuralı doğrudan uygulandığında şu kaynaklar elde edilir:
| Volatilite bileşeni | Düşük durum τ=0.05 | Normal durum τ=0.50 | Yüksek durum τ=0.95 |
|---|---|---|---|
| RV | ETH — 17.62 | ETH — 19.25 | XRP — 24.23 |
| CV | ETH — 17.70 | ETH — 19.52 | XRP — 23.13 |
| CJ | DASH — 14.34 | ETH — 16.20 | LTC — 21.20 |
| RS+ | XRP — 18.38 | ETH — 19.77 | XRP — 21.81 |
| RS− | XRP — 18.30 | ETH — 18.09 | XRP — 20.49 |
| REX+ | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REX− | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REXm | XRP — 17.98 | ETH — 19.77 | XRP — 23.33 |
Bu tablo yeni bir istatistiksel model tahmini değildir; kaynak Tablo 2'deki değerler üzerinde, makalenin Denklem 2'de tanımladığı “en büyük contribution değerini seç” kuralının doğrudan uygulanmasıdır.
Tablo 2'de “Cyclicality” satırı ayrıca dikkat çekicidir. Basılı değerler her sütunda \(\tau=0.95\) değerinden \(\tau=0.05\) değerinin çıkarılmasıyla eşleşmektedir; örneğin XRP-RV için \(24.23-17.38=6.85\), ETH-RV için \(13.70-17.62=-3.92\). Ancak kaynak “Cyclicality” değişkeninin ayrı formal tanımını vermediği için Verianla bunu yalnız tabloda gözlenen aritmetik ilişki olarak belirtmektedir.
In-sample model uyumu
| Model | Adjusted R² | AIC | BIC |
|---|---|---|---|
| Log-HAR-RV | 0.569 | 3915 | 3949 |
| Log-HAR-CJ | 0.575 | 3909 | 3948 |
| Log-HAR-RS | 0.566 | 3947 | 3986 |
| Log-HAR-REX | 0.578 | 3900 | 3955 |
| SA-Log-HAR-RV | 0.574 | 3914 | 3941 |
| SA-Log-HAR-CJ | 0.577 | 3903 | 3942 |
| SA-Log-HAR-RS | 0.568 | 3939 | 3986 |
| SA-Log-HAR-REX | 0.578 | 3892 | 3960 |
Adjusted \(R^2\) için daha yüksek, AIC ve BIC için daha düşük değer genellikle daha iyi model uyumu–karmaşıklık dengesine işaret eder. Bu tablo state-adaptive bilgi eklemenin RV, CJ ve RS spesifikasyonlarında adjusted \(R^2\)'yi artırdığını göstermektedir. REX'te adjusted \(R^2\) değişmemiştir. AIC bütün dört eşleşmede SA modeli lehine azalırken BIC RV ve CJ'de azalmakta, RS'de aynı kalmakta, REX'te ise 3955'ten 3960'a yükselmektedir.
Bu nedenle kaynak prose'undaki “all SA models achieve higher adjusted R², improved AIC and BIC” ifadesi tablo değerlerinin tamamını tam olarak tanımlamamaktadır.
Çalışmanın Yöntemi ve Bulguları
Veri ve örneklem tasarımı
| Öğe | Kaynak bilgisi |
|---|---|
| Veri kaynağı | Binance |
| Varlıklar | BTC, DASH, ETH, LTC, XLM, XRP |
| Ham veri frekansı | 5 dakika |
| Toplam dönem | 28 Mart 2019 – 30 Mart 2025 |
| Ana out-of-sample dönem | Son 300 gün |
| Robustness estimation window | 1.000 gün: 20 Şubat 2021 – 16 Kasım 2023 |
| Robustness forecast period | 500 gün: 17 Kasım 2023 – 30 Mart 2025 |
| Tahmin ufukları | 1, 5 ve 22 step |
| Ana kayıp ölçütleri | MSE, MAE, RMSE, QLIKE |
| Model seçimi/karşılaştırması | Model Confidence Set; \(T_{\max}\) ve \(T_R\) |
| MCS significance level | 0.25 |
| Ek değerlendirme | \(R^2_{OOS}\), MSPE-adjust, Clark–West statistic |
| Alternatif volatilite ölçüsü | Realized Kernel (RK) |
Kaynak 1/5/22-step tahminleri raporlamaktadır. HAR yapısındaki 1/5/22 ölçekleri günlük/haftalık/aylık volatilite hafızasını temsil eden standart kullanımla uyumludur; ancak yüklenen sürüm forecast table'larındaki “step” birimini ayrıca açık bir zaman birimiyle tanımlamamaktadır. Bu nedenle Verianla tablo başlıklarında kaynak ifadesi olan “step” korunmuştur.
Model aileleri
Kaynak şu model ailelerini performans tablolarında karşılaştırmaktadır:
- Log-HAR-RV, Log-HAR-CJ, Log-HAR-RS ve Log-HAR-REX;
- SA-Log-HAR-RV, SA-Log-HAR-CJ, SA-Log-HAR-RS ve SA-Log-HAR-REX;
- Lasso-SA-Log-HAR-CJ, Lasso-SA-Log-HAR-RS ve Lasso-SA-Log-HAR-REX;
- R²OOS robustness karşılaştırmasında APARCH, EGARCH, FIGARCH ve GJR-GARCH.
Önemli yeniden üretilebilirlik sınırı şudur: yüklenen Section 3, Lasso-SA modelinin Lasso amaç fonksiyonunu, ceza parametresi \(\lambda\)'yı, \(\lambda\) tuning yöntemini veya model-selection prosedürünü açıklamamaktadır. Dolayısıyla Lasso'nun tam nasıl uygulandığı kaynak kodu incelenmeden yalnız PDF'den yeniden kurulamaz.
MCS Sonuçları Tek Bir “En İyi Model” Gösteriyor mu?
Hayır. Model Confidence Set tablolarında öne çıkan model tahmin ufkuna, 300 veya 500 günlük değerlendirme penceresine, kullanılan volatilite ölçüsüne ve MSE/MAE/RMSE/QLIKE kayıp fonksiyonuna göre değişmektedir; dolayısıyla çalışmanın sonuçları tek bir modelin bütün koşullarda evrensel üstünlüğünü değil, state-adaptive ve Lasso genişletmelerinin özellikle bazı kısa/orta ufuklarda rekabetçi olduğunu göstermektedir.
Ana 300 günlük MCS sonucu
| Forecast horizon | Öne çıkan model | Kaynak Ratio | Temel yorum |
|---|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 | MSE ve RMSE'nin iki MCS istatistiğinde rank 1. |
| 5 | Lasso-SA-Log-HAR-RS | 4/8 | MSE ve RMSE'nin iki istatistiğinde rank 1. |
| 22 | Log-HAR-RV ve SA-Log-HAR-RV | 4/8 ve 4/8 | Uzun ufukta daha yalın RV yapıları güçlü kalmaktadır. |
500 günlük pencere robustness sonucu
| Forecast horizon | Öne çıkan model | Kaynak Ratio |
|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 |
| 5 | Lasso-SA-Log-HAR-REX | 8/8 |
| 22 | Log-HAR-RV ve SA-Log-HAR-RV | 4/8 ve 4/8 |
Beş-step sonuçta Lasso-SA-Log-HAR-REX'in 8/8 değeri, Table 4'te MSE, MAE, RMSE ve QLIKE için hem \(T_{\max}\) hem \(T_R\) sütunlarında rank 1 olması anlamına gelmektedir.
Realized Kernel robustness sonucu
| Forecast horizon | Öne çıkan model | Kaynak Ratio |
|---|---|---|
| 1 | Lasso-SA-Log-HAR-CJ | 4/8 |
| 5 | Log-HAR-CJ | 4/8 |
| 22 | SA-Log-HAR-RS | 4/8 |
Bu robustness sonucu özellikle önemlidir: alternatif RK volatilite ölçüsünde beş-step ufukta temel Log-HAR-CJ modelinin öne çıkması, state-adaptive/Lasso yapının her deney koşulunda otomatik birinci olmadığını doğrudan göstermektedir.
MCS'de 0.25 significance level ne demektir?
Kaynak MCS hesaplarını 0.25 significance level ile yürüttüğünü belirtmektedir. Bu değer klasik tek-katsayı testlerinde alışılmış 0.05 eşiğiyle aynı karar problemi değildir. MCS prosedürünün amacı birbirinden ayırt edilemeyen üstün model kümesini model kayıp serileri üzerinden belirlemektir.
Ancak kaynak tablolarında her model ve kayıp fonksiyonu için doğrudan “rank” değerleri 1–11 verilmektedir. Ratio alanı açıklamada “superior set'e giriş sıklığı” olarak adlandırılırken tabloda sayısal olarak rank 1 hücrelerinin sayısıyla eşleşmektedir. Bu sunum standard MCS küme üyeliğiyle tam olarak aynı şey olmayabilir; kaynak yöntemin bu kısmını daha ayrıntılı açıklamamaktadır.
Out-of-sample R² nasıl yorumlanmalıdır?
Kaynak \(R^2_{OOS}\)'yi bir benchmark modele göre tahmin gücü iyileşmesini ölçen katsayı olarak tanımlar. Kaynak denklem biçimini basmamakla birlikte standart Campbell–Thompson tanımı öğretici arka plan olarak şu mantığa sahiptir:
Bu denklem mevcut çalışmanın özgün bulgusu değildir; kaynakta atıf verilen out-of-sample \(R^2\) metriğinin standart yorumunu açıklamak için verilmiştir. Pozitif değer model forecast error'ının benchmark'a göre daha düşük olduğunu; negatif değer daha kötü olduğunu gösterir.
Yüklenen çalışmada “GARCH as benchmark” ifadesi kullanılmaktadır, ancak çevreleyen metin hangi tek GARCH spesifikasyonunun \(R^2_{OOS}\) paydasındaki kesin benchmark olduğunu açık biçimde tanımlamamaktadır. Tablo 6 ayrıca dört GARCH-type modelin kendi \(R^2_{OOS}\) sonuçlarını raporlamaktadır. Bu ayrıntı yeniden üretilebilirlik açısından açık bırakılmalıdır.
Tablo 6: Out-of-sample R² sonuçları
| Model | 300 gün \(R^2_{OOS}\) | 300 gün CW p | 500 gün \(R^2_{OOS}\) | 500 gün CW p |
|---|---|---|---|---|
| APARCH | -0.225 | 0.492 | -0.126 | 0.035 |
| EGARCH | -0.014 | 0.000 | -0.776 | 0.339 |
| FIGARCH | 0.243 | 0.000 | 0.118 | 0.000 |
| GJR-GARCH | 0.153 | 0.000 | -0.022 | 0.004 |
| Log-HAR-RV | 0.773 | 0.000 | 0.744 | 0.000 |
| Log-HAR-CJ | 0.770 | 0.000 | 0.741 | 0.000 |
| Log-HAR-RS | 0.775 | 0.000 | 0.749 | 0.000 |
| Log-HAR-REX | 0.772 | 0.000 | 0.746 | 0.000 |
| SA-Log-HAR-RV | 0.775 | 0.000 | 0.745 | 0.000 |
| SA-Log-HAR-CJ | 0.771 | 0.000 | 0.743 | 0.000 |
| SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| SA-Log-HAR-REX | 0.773 | 0.000 | 0.747 | 0.000 |
| Lasso-SA-Log-HAR-CJ | 0.772 | 0.000 | 0.744 | 0.000 |
| Lasso-SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| Lasso-SA-Log-HAR-REX | 0.774 | 0.000 | 0.747 | 0.000 |
HAR ailesinin 300 günlük \(R^2_{OOS}\) değerleri 0.770–0.776 gibi çok dar bir aralıkta; 500 günlük değerleri 0.741–0.751 aralığındadır. Bu nedenle SA veya Lasso eklerinin bazı durumlarda istatistiksel ya da sıralama avantajı göstermesi, temel HAR'a göre devasa bir \(R^2_{OOS}\) farkı bulunduğu anlamına gelmez.
Clark–West testi
Kaynak CW-Stat'i nested benchmark'a karşı tahmin üstünlüğünü değerlendiren Clark–West t-istatistiği olarak tanımlar. HAR-type modellerin Tablo 6'daki bütün p-değerleri yuvarlanmış biçimde 0.000'dır. “0.000” gerçek olasılığın matematiksel olarak sıfır olduğu anlamına gelmez; kaynak tablo değerlerinin üç ondalığa yuvarlandığını açıkça belirtmektedir.
Robustness kontrolleri
Çalışma üç ana robustness kontrolü yapmaktadır. Birincisi out-of-sample değerlendirme penceresini 300 günden 500 güne çıkarır ve 1.000 günlük sabit estimation window kullanır. İkincisi Realized Volatility yerine mikro yapı gürültüsüne daha dayanıklı olması amaçlanan Realized Kernel ölçüsünü kullanır. Üçüncüsü tahmin kalitesini Campbell–Thompson \(R^2_{OOS}\) ve Clark–West testiyle yeniden değerlendirir.
Kaynağın genel yorumu, model sıralamalarının büyük ölçüde korunması ve state-adaptive/Lasso ailelerinin kısa–orta ufuklarda rekabetçi kalmasıdır. Ancak Table 5'te farklı liderlerin ortaya çıkması, robustness'ın “bütün modellerin sırası aynıdır” anlamına gelmediğini göstermektedir.
Uzun ufukta neden daha yalın RV modelleri güçlü kalıyor?
Yazarlar 22-step sonuçlarda Log-HAR-RV ve SA-Log-HAR-RV'nin rekabetçi kalmasını, Bitcoin piyasasının kaotik ve multifraktal yapısı hakkında önceki literatürle ilişkilendirir. Yazarların yorumuna göre jump veya signed variation gibi daha ince volatilite ayrıştırmaları uzun vadede ek estimation error ve rejim kararsızlığı taşıyabilir; daha yalın aggregated RV yapısı model misspecification riskini azaltabilir.
Bu mekanizma mevcut çalışmada ayrı bir causal experiment ile test edilmemiştir. Bu nedenle “multifraktallık kesin olarak bu performans farkına neden oldu” değil, yazarların sonuçları açıklamak için önerdiği yorum olarak görülmelidir.
Çalışmanın desteklediği sonuçlar
- Altı kripto varlığın volatilite connectedness yapısı zaman ve kantil boyunca değişmektedir.
- Realized Volatility toplam spillover yapısı median çevresine göre iki kuyrukta yükselmektedir.
- State-adaptive spillover değişkeni farklı volatilite durumlarında farklı kaynak varlığı seçebilmektedir.
- Tablo 2'de BTC'ye en yüksek raporlanan katkı kaynağı volatilite bileşeni ve kantile göre değişmektedir.
- SA-Log-HAR modelleri birçok in-sample spesifikasyonda temel Log-HAR'a göre daha iyi AIC ve/veya adjusted R² üretmektedir.
- 300 günlük MCS'de SA-Log-HAR-RS bir-step, Lasso-SA-Log-HAR-RS beş-step sonuçlarında güçlüdür.
- 500 günlük MCS'de Lasso-SA-Log-HAR-REX beş-step ufukta bütün sekiz ranking hücresinde birincidir.
- 22-step ufukta Log-HAR-RV ve SA-Log-HAR-RV güçlü ve daha yalın seçenekler olarak kalmaktadır.
- Realized Kernel robustness'ında lider model ufka göre değişmektedir.
- HAR-type modeller Tablo 6'da GARCH-type alternatiflerden çok daha yüksek \(R^2_{OOS}\) değerleri göstermektedir.
Çalışmanın desteklemediği sonuçlar
- SA-Log-HAR'ın bütün varlıklar, borsalar ve gelecek dönemlerde kesin olarak en iyi model olduğu gösterilmemiştir.
- Bir varlığın yüksek NPDC/spillover değeri diğer varlığın volatilitesini nedensel olarak oluşturduğunu kanıtlamaz.
- Piyasa büyüklüğü ile sistemik önem arasındaki ayrışmanın bütün kripto piyasalarında evrensel olduğu gösterilmemiştir.
- ETH'nin kesin biçimde net receiver olduğu sonucu basılı Tablo 2'nin yön notundan tartışmasız biçimde okunamamaktadır.
- İncelenen model sonuçları yatırım getirisi veya trading profitability sonucu değildir.
- Yüksek \(R^2_{OOS}\) yatırım kârı garantisi değildir.
- Binance'ta bulunan altı varlığın sonucu diğer borsa ve varlıklara otomatik olarak genellenemez.
- Tail spillover amplification belirli bir haber, politika veya piyasa şokunun nedensel etkisini tanımlamamaktadır.
Yeniden üretilebilirlik açısından açık bırakılan noktalar
| Öğe | Kaynak durumu | Neden önemli? |
|---|---|---|
| RV/CV/CJ/RS/REX hesaplama denklemleri | Raporlanmamış | Volatilite bileşenlerinin birebir yeniden üretimini sınırlar. |
| Lasso objective ve \(\lambda\) | Raporlanmamış | Lasso-SA modellerinin tam kurulumu bilinmez. |
| TVP-QVAR state-space ayrıntıları | Bu makalede yeniden verilmemiş | Connectedness motorunu yalnız PDF'den birebir kurmayı engeller. |
| GFEVD normalize formülü ve \(H\) | Exact \(H\) değeri/formül ayrıntısı raporlanmamış | NPDC/TSI yeniden üretimi için gereklidir. |
| Forecast step'in kesin zaman birimi | Tablolarda 1/5/22 step olarak verilmiş | Tahmin ufkunun operasyonel yorumunu etkiler. |
| Ana 300 günlük rolling estimation window uzunluğu | Exact eğitim pencere uzunluğu açık değil | Out-of-sample replikasyonunu etkiler. |
| Table 6 kesin benchmark tanımı | “GARCH” denmiş, tek model net belirtilmemiş | \(R^2_{OOS}\) paydasının yeniden üretimi için gerekir. |
| MCS Ratio / superior-set uygulaması | Açıklama ile rank tablosu arasında belirsizlik | MCS sonucunun tam istatistiksel yorumunu etkiler. |
| REX+ / REX− Table 2 | Bütün sayılar aynı, Figure C1 panelleri aynı görünmüyor | Kaynak bileşen sonuçlarında olası tablo/şekil uyumsuzluğu yaratır. |
En güvenli bilimsel sonuç
Bu çalışma, kripto para volatilite tahmininde yalnız hedef varlığın kendi çok ölçekli geçmişinin değil, piyasanın diğer varlıklarından gelen duruma bağlı ve kantil-spesifik connectedness bilgisinin de yararlı tahmin sinyali taşıyabileceğini göstermektedir. State-adaptive yaklaşımın temel katkısı, tek bir sabit spillover kaynağı kullanmak yerine volatilite rejimine göre kaynağı değiştirmesidir.
Buna karşılık sonuçların en doğru biçimde okunabilmesi için iki sınır korunmalıdır. Birincisi, “daha iyi tahmin” piyasa mekanizmasında nedensellik kanıtı değildir. İkincisi, sonuç tabloları tek bir SA/Lasso modelinin bütün ufuklarda mutlak üstünlüğünü göstermemektedir. En güçlü bilimsel mesaj, spillover bilgisinin tahmin modeline ek değer sağlayabildiği fakat doğru model/bileşen seçiminin horizon ve değerlendirme rejimine bağlı olduğudur.
Kaynak ve Yöntem Notu
Özgün başlık: A Predictive Framework Integrating Multi-Scale Volatility Components and Time-Varying Quantile Spillovers: Evidence from the Cryptocurrency Market
Türkçe yayın başlığı: Çok Ölçekli Oynaklık Bileşenleri ile Zamanla Değişen Kantil Yayılımlarını Bütünleştiren Bir Tahmin Çerçevesi: Kripto Para Piyasasından Kanıtlar
Yazarlar: Sicheng Fu; Fangfang Zhu; Xiangdong Liu.
Yazar sırası: Kaynak PDF'deki sıra aynen korunmuştur.
Kurum: School of Economics, Jinan University, No. 601 West Huangpu Boulevard, Tianhe District, Guangzhou 510632, China.
Sorumlu/iletişim yazarı: Xiangdong Liu; kaynak PDF'de CONTACT olarak belirtilmiştir.
Eş katkı: Yüklenen sürümde eş katkı/eş birinci yazarlık bildirimi tespit edilmemiştir.
Yüklenen kaynak: arXiv:2507.22409v1 [econ.GN].
arXiv tarihi: 30 Temmuz 2025.
PDF üzerinde derleme tarihi: 31 Temmuz 2025.
DOI: 10.48550/arXiv.2507.22409; PDF üzerinde ayrı bir dergi DOI'si bulunmamaktadır.
Platform: arXiv.
Kaynak türü: Preprint / working paper niteliğinde ampirik finansal ekonometrik çalışma.
Hakemlik: Bu bibliyografik kontrolde hakemli bir dergi version of record doğrulanmamıştır.
Resmî kayıt: arXiv:2507.22409.
Lisans: Exact yeniden kullanım lisansı erişilebilen resmî metadata görünümünde güvenle doğrulanamadığı için lisans adı tahmin edilmemiştir. Kaynak şekilleri doğrudan yeniden kullanılmamıştır.
Ana veri: Binance 5 dakikalık high-frequency cryptocurrency data.
Varlıklar: BTC, DASH, ETH, LTC, XLM ve XRP.
Örneklem dönemi: 28 Mart 2019 – 30 Mart 2025.
Ana out-of-sample tasarım: Son 300 gün forecast evaluation için ayrılmıştır.
Robustness forecast tasarımı: 1.000 günlük fixed estimation window, ardından 500 günlük forecast evaluation period.
Ana connectedness yöntemi: TVP-QVAR + Kalman filtering + GFEVD.
Connectedness ölçüleri: Total Spillover Index, Net Spillover Index, directional spillovers, net spillovers ve Net Pairwise Directional Connectedness.
Ana yenilik: Hedef varlığın düşük, normal ve yüksek volatilite rejimlerine göre en yüksek NPDC kaynağını değiştirerek kullanan state-adaptive spillover variable.
Tahmin modeli: Log-HAR ve SA-Log-HAR ailesi; performans tablolarında ayrıca Lasso-SA-Log-HAR modelleri yer almaktadır.
Çok ölçekli yapı: \(h\in\{1,5,22\}\).
Volatilite bileşenleri: RV, CV, CJ, RS+, RS−, REX+, REX− ve REXm; robustness analizinde RK.
Model değerlendirme kayıpları: MSE, MAE, RMSE ve QLIKE.
MCS: \(T_{\max}\) ve \(T_R\); kaynak 0.25 significance level kullanmaktadır.
Ek tahmin değerlendirmesi: Out-of-sample \(R^2\), MSPE-adjust ve Clark–West statistic.
Önemli kaynak-içi tutarsızlık: Tablo 1 prose'u bütün SA modellerinde adjusted R²/AIC/BIC iyileşmesi iddia eder; Tablo 1 değerleri bu iddiayı REX ve bazı BIC sonuçlarında tam desteklememektedir.
Önemli yönlülük belirsizliği: Tablo 2'nin pozitif transmitter notu ile ETH'nin net receiver olduğu prose yorumu tam uyuşmamaktadır.
REX tablo/şekil belirsizliği: Tablo 2'de REX+ ve REX− sütunları aynı; Figure C1'de iki panel görsel olarak aynı değildir.
MCS sunum belirsizliği: Ratio açıklaması “superior set” derken sayılar rank-1 hücre sayılarıyla eşleşmektedir.
Model dokümantasyon eksikliği: Lasso penalty/tuning, volatilite bileşenlerinin tam üretim formülleri ve bazı TVP-QVAR/GFEVD ayrıntıları yüklenen sürümde raporlanmamıştır.
Finansman: Kaynak “This work is not supported by funding” demektedir.
Çıkar çatışması: Yazarlar potansiyel çıkar çatışması bildirmemiştir.
Veri erişilebilirliği: 5 dakikalık verilerin Binance'tan ve sorumlu yazardan talep üzerine elde edilebildiği belirtilmektedir.
Kod: Time-varying quantile spillover implementation kodu kaynak tarafından GitHub'da “wangxiaobo018/State-Adaptive-Spillover” deposunda bildirilmektedir.
Yazılım: Kaynak tam kodun Python 3.12.4 kullandığını belirtmektedir.
Yazar katkıları: Yüklenen sürümde ayrı CRediT / Author Contributions bildirimi bulunmamaktadır.
Temel yorum sınırı: Connectedness ve spillover ölçüleri tarihsel finansal ilişkileri modellemektedir; nedensel piyasa aktarımını tek başına kanıtlamaz. Model üstünlüğü de yatırım getirisi garantisi değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir