


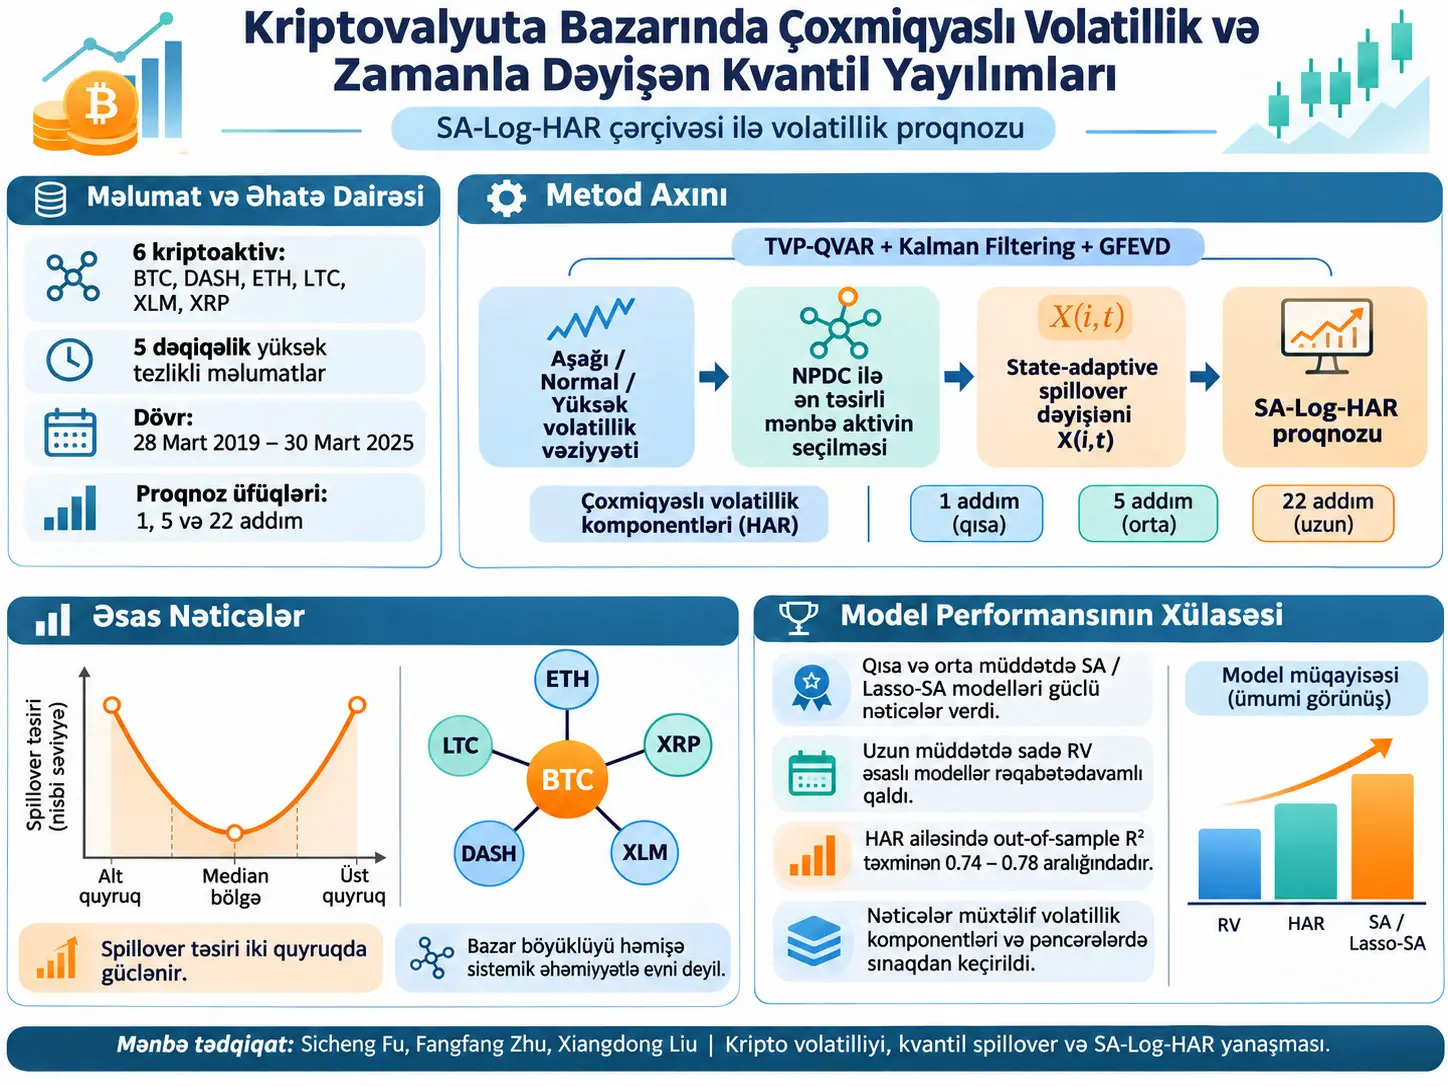
State-Adaptive Log-HAR (SA-Log-HAR), hədəf kriptoaktivin mövcud volatillik rejiminə görə başqa bir kriptoaktivdən gələn ən güclü kvantil-əsaslı volatillik yayılımı mənbəyini seçib bu məlumatı çoxmiqyaslı Log-HAR proqnoz strukturuna əlavə edən volatillik proqnozlaşdırma yanaşmasıdır. Sicheng Fu, Fangfang Zhu və Xiangdong Liunun tədqiqatı BTC, DASH, ETH, LTC, XLM və XRP üçün Binance-dən alınmış 5 dəqiqəlik məlumatları 28 Mart 2019–30 Mart 2025 dövründə təhlil edir, zamanla dəyişən kvantil connectedness strukturunu TVP-QVAR, Kalman filtering və GFEVD ilə qiymətləndirir və əldə edilən state-adaptive spillover dəyişənlərinin Log-HAR ailəsinin proqnoz performansına əlavə məlumat verib-vermədiyini sınaqdan keçirir. Əsas nəticələr ümumi volatillik yayılımının paylanmanın iki quyruğunda median bölgə ilə müqayisədə güclənməsi, spillover mənbəyinin bazar vəziyyətinə görə dəyişə bilməsi və bəzi SA/Lasso-SA Log-HAR modellərinin müəyyən proqnoz üfüqləri və itki funksiyalarında güclü performans göstərməsidir. Bununla belə, üstün model tək və dəyişməz deyil; performans proqnoz üfüqünə, volatillik komponentinə, pəncərə dizaynına və qiymətləndirmə metrikasına görə dəyişir.
Tədqiqatın əsas nümunəsi altı kriptovalyutadan ibarətdir. Məlumatlar 5 dəqiqəlik yüksək tezlikli müşahidələrdir. Əsas təhlildə nümunənin son 300 günü out-of-sample proqnoz üçün ayrılmış; robustness təhlilində isə 20 Fevral 2021–16 Noyabr 2023 arasında 1.000 günlük sabit estimation window və 17 Noyabr 2023–30 Mart 2025 arasındakı 500 günlük forecast evaluation period istifadə edilmişdir.
Mənbə Figure 1, reallaşmış volatilliyin Total Spillover Index dəyərinin kvantil paylanmasında təxminən U-formalı bir nümunə göstərdiyini nümayiş etdirir: median ətrafında sistem connectedness-ı daha aşağı və nisbətən sabit olduğu halda həm aşağı, həm də yuxarı quyruqlara getdikcə ümumi yayılım artır. Mənbənin izahında bu struktur two-tail amplification kimi şərh olunur. Yuxarı və aşağı quyruqların böyüklükləri tam simmetrik olmadığından tədqiqat həmçinin asimmetriyanı vurğulayır.
Mənbə ikinci iqtisadi nəticəni “market size ilə systemic importance-ın ayrışması” kimi şərh edir. Müəlliflər böyük bazar dəyərinə malik ETH-nin əsasən net receiver, XRP və LTC kimi daha kiçik aktivlərin isə güclü transmitter rolları göstərə bildiyini bildirirlər. Lakin çap edilmiş Cədvəl 2-də bütün contribution dəyərlərinin müsbət olması və cədvəlin müsbət dəyəri transmitter kimi müəyyən edən qeydi bu istiqamət şərhi ilə tam uyğun gəlmir. Buna görə bu nəticə tədqiqat müəlliflərinin şərhidir; Cədvəl 2-nin çap edilmiş forması təkbaşına istiqamətliliyi mübahisəsiz şəkildə göstərmir.
Out-of-sample testlərdə heç bir model bütün şərtlərdə üstün çıxmır. 300 günlük əsas qiymətləndirmədə SA-Log-HAR-RS bir-addım proqnozda, Lasso-SA-Log-HAR-RS beş-addım proqnozda önə çıxarkən, 22-addım üfüqündə Log-HAR-RV və SA-Log-HAR-RV güclü nəticələr göstərir. 500 günlük robustness nümunəsində isə beş-addım üfüqündə Lasso-SA-Log-HAR-REX səkkiz MCS sıralamasının səkkizində də birinci yerdədir. Realized Kernel robustness testində lider modellər yenidən dəyişir. Bu struktur “state-adaptive məlumat faydalıdır” nəticəsini dəstəkləyir, lakin “bir SA modeli həmişə ən yaxşıdır” nəticəsini dəstəkləmir.
Campbell–Thompson tipli out-of-sample qiymətləndirmədə HAR ailəsi təxminən 0.74–0.78 aralığında yüksək müsbət \(R^2_{OOS}\) dəyərləri yaradır. Cədvəldəki ən yüksək dəyərlər Lasso-SA-Log-HAR-RS və SA-Log-HAR-RS üçün 300 günlük pəncərədə 0.776, 500 günlük pəncərədə 0.751-dir. Bununla belə, HAR modelləri arasındakı fərqlərin çoxu mində və ya yüzdə-bir səviyyəsindədir; buna görə yalnız “ən yüksək dəyər” əsasında böyük iqtisadi təsir fərz edilməməlidir.
Tədqiqatın əsas problemi
Kriptovalyuta volatilliyini proqnozlaşdırmaq eyni anda iki ayrı problemi ehtiva edir. Birincisi, volatilliyin öz keçmişində güclü davamlılıq və çoxmiqyaslı asılılığın olmasıdır. İkincisi isə bir kriptoaktivdəki risk hərəkətinin digər aktivlərdən müstəqil olmamasıdır. Bir aktivin volatilliyi yalnız öz gündəlik, həftəlik və ya aylıq keçmişindən deyil, bazarın qalan hissəsindən gələn zamanla dəyişən risk ötürülməsindən də məlumat daşıya bilər.
Ənənəvi HAR-RV yanaşması birinci problemi çoxmiqyaslı keçmiş volatilliklə həll edir. Bu tədqiqatın araşdırma boşluğu isə ikinci problemi HAR strukturuna sistemli şəkildə əlavə etməkdir: Hansı başqa kriptoaktiv, hansı bazar vəziyyətində, hədəf aktivin gələcək volatilliyi üçün ən mühüm spillover məlumatını daşıyır?
HAR-RV niyə çoxmiqyaslıdır?
HAR-RV yanaşması volatilliyin yalnız bir gecikmədən asılı olmadığını qəbul edir. Mənbə giriş bölməsində modelin gündəlik, həftəlik və aylıq reallaşmış volatillik komponentlərindən istifadə etdiyini bildirir. Genişləndirilmiş tənlikdə bu miqyaslar:
şəklində yer alır. Buradakı 1, 5 və 22 dövrlük ortalamalar qısa, orta və daha uzun volatillik yaddaşını eyni tənlikdə təmsil edir. Mənbə bu dövrləri HAR ənənəsi daxilində istifadə etsə də, məlumat hazırlığının gündəlik aqreqasiya təfərrüatlarını və 5 dəqiqəlik qiymətlərdən hər volatillik komponentinin dəqiq necə yaradıldığını ayrıca düsturlarla hesabat vermir.
Volatillik komponentləri hansılardır?
Tədqiqatın cədvəlləri və əlavə şəkilləri aşağıdakı volatillik təsvirlərindən istifadə edir:
| Qısaltma | Mənbədə görünən ad | Bu tədqiqatdakı rolu | Düsturun vəziyyəti |
|---|---|---|---|
| RV | Realized Volatility | Ümumi reallaşmış volatillik | Yüklənmiş versiyada hesablama düsturu verilməyib. |
| CV | Continuous component | Volatilliyin davamlı komponenti | Hesablama düsturu verilməyib. |
| CJ | Jump component; mətndə bir yerdə “Continuous Jumps” | Sıçrayış/jump komponenti | Adlandırmada mənbədaxili uyğunsuzluq var; düstur verilməyib. |
| RS+ | Positive semi-variance | Müsbət işarəli yarım-varians komponenti | Düstur verilməyib. |
| RS− | Negative semi-variance | Mənfi işarəli yarım-varians komponenti | Düstur verilməyib. |
| REX+ | Positive extreme volatility | Müsbət ekstremal volatillik komponenti | Düstur verilməyib. |
| REX− | Negative extreme volatility | Mənfi ekstremal volatillik komponenti | Düstur verilməyib. |
| REXm | Moderate extreme volatility | Orta səviyyəli ekstremal volatillik komponenti | Düstur verilməyib. |
| RK | Realized Kernel | Robustness təhlilində RV-nin alternativi | Mənbə bu tədqiqatda RK düsturunu yenidən çap etmir. |
Bu cədvəldəki izahlar mənbədə istifadə olunan komponent adlarının elmi rolunu aydınlaşdırır; Verianla mənbədə olmayan RV, CJ, RS və ya REX hesablama tənliklərini uydurmur. Bu düsturların çatışmaması tədqiqatın təkrar istehsal oluna bilməsi baxımından vacibdir.
Zamanla dəyişən kvantil connectedness strukturu
Mənbə Antonakakis, Chatziantoniou və Gabauer-in zamanla dəyişən connectedness yanaşmasını əsas götürərək Time-Varying Parameter Quantile Vector Autoregression (TVP-QVAR), Kalman filtering və Generalized Forecast Error Variance Decomposition (GFEVD) komponentlərini birlikdə istifadə edir.
Bu struktur zaman \(t\), forecast horizon \(H\) və kvantil \(\tau\)-dan asılı dinamik spillover matrisi yaradır:
Matrisin elmi vəzifəsi bir aktivin proqnoz xəta variansının nə qədərinin özündən, nə qədərinin sistemdəki digər aktivlərdən gələn şoklarla əlaqəli olduğunu bazar paylanmasının müxtəlif bölgələrində izləməkdir. Mənbə bu matrisdən Total Spillover Index (TSI), Net Spillover Index (NSI), istiqamətli spillover ölçüləri, net spillover və Net Pairwise Directional Connectedness (NPDC) yaradıldığını bildirir.
Lakin yüklənmiş məqalə TVP-QVAR state-space tənliklərini, Kalman filter yeniləmə tənliklərini və GFEVD-nin normallaşdırılmış element düsturunu yenidən yazmır. Buna görə Verianla bunları mənbənin öz tənlikləri kimi əlavə etmir.
Vəziyyətə Uyğunlaşdırılan Yayılım Dəyişəni Necə Yaradılır?
State-adaptive spillover variable \(X_{i,t}\) əvvəlcə hədəf aktivin mövcud volatillik vəziyyətini aşağı, normal və ya yüksək kimi təsnif edir; sonra həmin kvantildə hədəf aktivə ən böyük NPDC contribution verən başqa kriptoaktivi seçir və seçilmiş mənbənin bir dövr gecikmiş volatillik dəyərini proqnoz modelinə izahedici dəyişən kimi daxil edir.
Addım 1: bazar vəziyyətinin müəyyən edilməsi
Hədəf aktiv \(i\)-nin volatilliklə bağlı dəyişəni \(V_{i,t}\), iki kvantil həddi ilə üç vəziyyətə ayrılır:
\(Q_{V_i}(\tau)\), hədəf volatillik dəyişəninin \(\tau\) kvantilidir. Mənbə aşağı hədd üçün nümunə olaraq \(\tau_L=0.05\), yuxarı hədd üçün \(\tau_H=0.95\) verir. Empirik mənbə seçimi bölməsində həqiqətən \(\tau=0.05\), \(0.50\) və \(0.95\) istifadə olunur.
Burada aşağı vəziyyət “qiymətin aşağı olması” demək deyil; təsnif edilən kəmiyyət volatillik dəyişənidir. Eyni şəkildə yüksək vəziyyət də kripto qiymət səviyyəsindən deyil, müvafiq volatillik xüsusiyyətinin öz paylanmasındakı yuxarı kvantildən bəhs edir.
Addım 2: həmin vəziyyətdə ən güclü spillover mənbəyinin tapılması
\(\operatorname{argmax}\) əməliyyatı ən böyük dəyərin özünü deyil, həmin ən böyük dəyəri yaradan aktivin kimliyini qaytarır. Başqa sözlə, tənlik “bu kvantildə hədəf aktiv \(i\)-yə ən güclü pairwise connectedness məlumatını hansı aktiv \(j\) verir?” sualına cavab verir.
Addım 3: seçilmiş mənbənin gecikmiş məlumatının proqnoza əlavə edilməsi
Bu tənlik modelin “state-adaptive” hissəsidir. Mənbə aktiv sabit deyil. Hədəf aktivin mövcud volatillik rejimi dəyişdikdə model başqa spillover mənbəyinə keçə bilər. Məlumat bir dövr gecikmiş istifadə olunduğu üçün mənbə dizaynı contemporaneous hədəfi birbaşa kopyalamaq əvəzinə gecikmiş izahedici məlumatdan istifadə etməyi hədəfləyir.
Log-HAR tənliyinə spillover məlumatı necə daxil olur?
Tədqiqatın əsas genişləndirilmiş modeli:
Sol tərəfdəki \(\log RV_{i,t}\), hədəf aktivin log-transformasiya edilmiş reallaşmış volatilliyidir. \(\beta_0\) sabit termindir. \(K\), modelə daxil edilən volatillik komponentlərinin sayını göstərir. \(\overline{V}^{(k)}_{i,t-h}\), \(k\)-cı volatillik komponentinin \(h\) dövrlük ortalamasıdır; \(h=1\) olduqda mənbə tək dövr dəyərinin istifadə edildiyini açıq bildirir.
\(\beta_{k,h}\) əmsalları hədəf aktivin öz volatillik keçmişinin müxtəlif miqyaslardakı töhfəsini təmsil edir. \(\gamma_k\) əmsalları isə müvafiq volatillik komponenti üçün state-adaptive spillover məlumatının modelə töhfəsinin əmsallarıdır. \(\epsilon_t\) modelin xəta terminidir.
Tənlik 4-də mənbə spillover xüsusiyyətini \(X_{j,t-1}\) formasında indeksləyərkən Section 2.1-də yekun state-adaptive dəyişən \(X_{i,t}\) kimi müəyyən edilmişdir. Mənbə izahı \(j\)-nin seçilmiş spillover mənbəsi olduğunu aydınlaşdırır; Verianla indeksləri səssizcə yenidən yazmayıb.
Kvantil Quyruqlarında Volatillik Yayılımının Güclənməsi Nə Deməkdir?
Tədqiqatdakı two-tail amplification, ümumi bazar connectedness-ının volatillik paylanmasının median bölgəsində daha aşağı olduğu halda həm aşağı, həm də yuxarı kvantil quyruqlarında yüksəlməsi deməkdir; bu nəticə ekstremal aşağı və ekstremal yüksək volatillik vəziyyətlərində kriptoaktivlər arasındakı risk ötürülməsi əlaqələrinin normal şərtlərlə müqayisədə daha güclü ola biləcəyini göstərir, lakin hansı aktivin digərini səbəbli şəkildə hərəkət etdirdiyini təkbaşına sübut etmir.
Appendix qrafiklərinin elmi mesajı
PDF-in 11–13-cü səhifələrindəki Appendix A1–A8 panelləri RV, CV, CJ, RS+, RS−, REX+, REX− və REXm üçün \(\tau=0.05\), \(0.50\) və \(0.95\) səviyyələrində Total Spillover Index-in zamanla dəyişdiyini göstərir. Qrafiklərin ortaq mesajı connectedness-ın sabit olmaması və komponent/kvantil seçiminə görə müxtəlif dinamikalar göstərməsidir.
14–21-ci səhifələrdəki Appendix B1–B8 panelləri BTC, DASH, ETH, LTC, XLM və XRP üçün ayrıca net transmitter/net receiver zaman sıralarını üç kvantildə göstərir. Bu panellər spillover rolunun yalnız aktivə deyil, zamana, volatillik komponentinə və kvantilə görə də dəyişə bildiyini vizual olaraq dəstəkləyir.
22-ci səhifədəki Figure C1 isə müxtəlif volatillik ölçülərinin net spillover contribution nisbətlərini kvantillər üzrə müqayisə edir. Bu səhifə həmçinin Table 2-də tam eyni yazılmış REX+ və REX− sütunlarının Figure C1-də eyni vizual formanı göstərmədiyini ortaya qoyduğu üçün mənbədaxili QA baxımından vacibdir.
Bazar Dəyəri ilə Sistemik Əhəmiyyət Eyni Şeydirmi?
Bu tədqiqatın müəlliflərinə görə xeyr: kriptovalyutanın böyük bazar dəyərinə malik olması risk yayılım şəbəkəsində ən güclü transmitter olması demək olmaya bilər; lakin bu xüsusi tədqiqatda ETH-nin receiver və XRP/LTC-nin transmitter olduğu barədə prose şərhi ilə çap edilmiş Cədvəl 2-nin müsbət dəyər/qeyd strukturu tam uyğun gəlmədiyi üçün “market size–systemic importance decoupling” nəticəsi ehtiyatla və müəllif şərhi kimi oxunmalıdır.
Cədvəl 2-dən state-adaptive mənbə seçimi
Mənbə \(\tau=0.05\), \(0.50\) və \(0.95\) səviyyələrində ən yüksək bildirilmiş contribution dəyərinə malik aktivi seçərək state-dependent izahedici dəyişən yaratdığını bildirir. Cədvəl 2 dəyərlərinə Tənlik 2-nin argmax qaydası birbaşa tətbiq edildikdə aşağıdakı mənbələr alınır:
| Volatillik komponenti | Aşağı vəziyyət τ=0.05 | Normal vəziyyət τ=0.50 | Yüksək vəziyyət τ=0.95 |
|---|---|---|---|
| RV | ETH — 17.62 | ETH — 19.25 | XRP — 24.23 |
| CV | ETH — 17.70 | ETH — 19.52 | XRP — 23.13 |
| CJ | DASH — 14.34 | ETH — 16.20 | LTC — 21.20 |
| RS+ | XRP — 18.38 | ETH — 19.77 | XRP — 21.81 |
| RS− | XRP — 18.30 | ETH — 18.09 | XRP — 20.49 |
| REX+ | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REX− | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REXm | XRP — 17.98 | ETH — 19.77 | XRP — 23.33 |
Bu cədvəl yeni statistik model proqnozu deyil; mənbə Cədvəl 2-dəki dəyərlər üzərində, məqalənin Tənlik 2-də müəyyən etdiyi “ən böyük contribution dəyərini seç” qaydasının birbaşa tətbiqidir.
Cədvəl 2-də “Cyclicality” sətri ayrıca diqqətəlayiqdir. Çap edilmiş dəyərlər hər sütunda \(\tau=0.95\) dəyərindən \(\tau=0.05\) dəyərinin çıxılması ilə uyğun gəlir; məsələn XRP-RV üçün \(24.23-17.38=6.85\), ETH-RV üçün \(13.70-17.62=-3.92\). Lakin mənbə “Cyclicality” dəyişəninin ayrıca formal tərifini vermədiyi üçün Verianla bunu yalnız cədvəldə müşahidə olunan arifmetik əlaqə kimi qeyd edir.
In-sample model uyğunluğu
| Model | Adjusted R² | AIC | BIC |
|---|---|---|---|
| Log-HAR-RV | 0.569 | 3915 | 3949 |
| Log-HAR-CJ | 0.575 | 3909 | 3948 |
| Log-HAR-RS | 0.566 | 3947 | 3986 |
| Log-HAR-REX | 0.578 | 3900 | 3955 |
| SA-Log-HAR-RV | 0.574 | 3914 | 3941 |
| SA-Log-HAR-CJ | 0.577 | 3903 | 3942 |
| SA-Log-HAR-RS | 0.568 | 3939 | 3986 |
| SA-Log-HAR-REX | 0.578 | 3892 | 3960 |
Adjusted \(R^2\) üçün daha yüksək, AIC və BIC üçün daha aşağı dəyər adətən daha yaxşı model uyğunluğu–mürəkkəblik balansına işarə edir. Bu cədvəl state-adaptive məlumatın əlavə edilməsinin RV, CJ və RS spesifikasiyalarında adjusted \(R^2\)-ni artırdığını göstərir. REX-də adjusted \(R^2\) dəyişməyib. AIC bütün dörd uyğunlaşdırmada SA modelinin xeyrinə azalarkən, BIC RV və CJ-də azalır, RS-də eyni qalır, REX-də isə 3955-dən 3960-a yüksəlir.
Buna görə mənbə prose-undakı “all SA models achieve higher adjusted R², improved AIC and BIC” ifadəsi cədvəl dəyərlərinin hamısını tam təsvir etmir.
Tədqiqatın Metodu və Nəticələri
Məlumat və nümunə dizaynı
| Element | Mənbə məlumatı |
|---|---|
| Məlumat mənbəyi | Binance |
| Aktivlər | BTC, DASH, ETH, LTC, XLM, XRP |
| Xam məlumat tezliyi | 5 dəqiqə |
| Ümumi dövr | 28 Mart 2019 – 30 Mart 2025 |
| Əsas out-of-sample dövrü | Son 300 gün |
| Robustness estimation window | 1.000 gün: 20 Fevral 2021 – 16 Noyabr 2023 |
| Robustness forecast period | 500 gün: 17 Noyabr 2023 – 30 Mart 2025 |
| Proqnoz üfüqləri | 1, 5 və 22 step |
| Əsas itki ölçüləri | MSE, MAE, RMSE, QLIKE |
| Model seçimi/müqayisəsi | Model Confidence Set; \(T_{\max}\) və \(T_R\) |
| MCS significance level | 0.25 |
| Əlavə qiymətləndirmə | \(R^2_{OOS}\), MSPE-adjust, Clark–West statistic |
| Alternativ volatillik ölçüsü | Realized Kernel (RK) |
Mənbə 1/5/22-step proqnozlarını bildirir. HAR strukturundakı 1/5/22 miqyasları gündəlik/həftəlik/aylıq volatillik yaddaşını təmsil edən standart istifadə ilə uyğundur; lakin yüklənmiş versiya forecast table-lardakı “step” vahidini ayrıca açıq zaman vahidi ilə müəyyən etmir. Buna görə Verianla cədvəl başlıqlarında mənbə ifadəsi olan “step”i qoruyub.
Model ailələri
Mənbə performans cədvəllərində aşağıdakı model ailələrini müqayisə edir:
- Log-HAR-RV, Log-HAR-CJ, Log-HAR-RS və Log-HAR-REX;
- SA-Log-HAR-RV, SA-Log-HAR-CJ, SA-Log-HAR-RS və SA-Log-HAR-REX;
- Lasso-SA-Log-HAR-CJ, Lasso-SA-Log-HAR-RS və Lasso-SA-Log-HAR-REX;
- R²OOS robustness müqayisəsində APARCH, EGARCH, FIGARCH və GJR-GARCH.
Vacib təkrar istehsal oluna bilmə sərhədi budur: yüklənmiş Section 3, Lasso-SA modelinin Lasso məqsəd funksiyasını, cəza parametrini \(\lambda\), \(\lambda\) tuning metodunu və ya model-selection prosedurunu izah etmir. Buna görə Lasso-nun dəqiq necə tətbiq edildiyi mənbə kodu araşdırılmadan yalnız PDF-dən yenidən qurula bilməz.
MCS Nəticələri Tək bir “Ən Yaxşı Model” Göstərirmi?
Xeyr. Model Confidence Set cədvəllərində önə çıxan model proqnoz üfüqünə, 300 və ya 500 günlük qiymətləndirmə pəncərəsinə, istifadə olunan volatillik ölçüsünə və MSE/MAE/RMSE/QLIKE itki funksiyasına görə dəyişir; buna görə tədqiqatın nəticələri tək bir modelin bütün şərtlərdə universal üstünlüyünü deyil, state-adaptive və Lasso genişləndirmələrinin xüsusən bəzi qısa/orta üfüqlərdə rəqabətqabiliyyətli olduğunu göstərir.
Əsas 300 günlük MCS nəticəsi
| Forecast horizon | Önə çıxan model | Mənbə Ratio | Əsas şərh |
|---|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 | MSE və RMSE-nin iki MCS statistikasında rank 1. |
| 5 | Lasso-SA-Log-HAR-RS | 4/8 | MSE və RMSE-nin iki statistikasında rank 1. |
| 22 | Log-HAR-RV və SA-Log-HAR-RV | 4/8 və 4/8 | Uzun üfüqdə daha sadə RV strukturları güclü qalır. |
500 günlük pəncərə robustness nəticəsi
| Forecast horizon | Önə çıxan model | Mənbə Ratio |
|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 |
| 5 | Lasso-SA-Log-HAR-REX | 8/8 |
| 22 | Log-HAR-RV və SA-Log-HAR-RV | 4/8 və 4/8 |
Beş-step nəticəsində Lasso-SA-Log-HAR-REX-in 8/8 dəyəri Table 4-də MSE, MAE, RMSE və QLIKE üçün həm \(T_{\max}\), həm də \(T_R\) sütunlarında rank 1 olması deməkdir.
Realized Kernel robustness nəticəsi
| Forecast horizon | Önə çıxan model | Mənbə Ratio |
|---|---|---|
| 1 | Lasso-SA-Log-HAR-CJ | 4/8 |
| 5 | Log-HAR-CJ | 4/8 |
| 22 | SA-Log-HAR-RS | 4/8 |
Bu robustness nəticəsi xüsusilə vacibdir: alternativ RK volatillik ölçüsündə beş-step üfüqündə əsas Log-HAR-CJ modelinin önə çıxması state-adaptive/Lasso strukturunun hər sınaq şərtində avtomatik olaraq birinci olmadığını birbaşa göstərir.
MCS-də 0.25 significance level nə deməkdir?
Mənbə MCS hesablamalarını 0.25 significance level ilə apardığını bildirir. Bu dəyər klassik tək-əmsal testlərində alışılmış 0.05 həddi ilə eyni qərar problemi deyil. MCS prosedurunun məqsədi bir-birindən fərqləndirilə bilməyən üstün model çoxluğunu model itki sıraları əsasında müəyyən etməkdir.
Lakin mənbə cədvəllərində hər model və itki funksiyası üçün birbaşa “rank” dəyərləri 1–11 verilir. Ratio sahəsi izahda “superior set-ə giriş tezliyi” adlandırıldığı halda, cədvəldə sayca rank 1 xanalarının sayı ilə üst-üstə düşür. Bu təqdimat standart MCS çoxluq üzvlüyü ilə tam eyni olmaya bilər; mənbə metodun bu hissəsini daha ətraflı izah etmir.
Out-of-sample R² necə şərh edilməlidir?
Mənbə \(R^2_{OOS}\)-ni benchmark modelə nisbətən proqnoz gücünün yaxşılaşmasını ölçən əmsal kimi müəyyən edir. Mənbə tənlik formasını çap etməsə də, standart Campbell–Thompson tərifi öyrədici fon kimi aşağıdakı məntiqə malikdir:
Bu tənlik mövcud tədqiqatın orijinal nəticəsi deyil; mənbədə istinad edilən out-of-sample \(R^2\) metrikasının standart şərhini izah etmək üçün verilib. Müsbət dəyər model forecast error-unun benchmark-la müqayisədə daha aşağı olduğunu; mənfi dəyər isə daha pis olduğunu göstərir.
Yüklənmiş tədqiqatda “GARCH as benchmark” ifadəsi istifadə olunur, lakin ətraf mətn \(R^2_{OOS}\) məxrəcində hansı tək GARCH spesifikasiyasının dəqiq benchmark olduğunu açıq müəyyən etmir. Cədvəl 6 həmçinin dörd GARCH-type modelin öz \(R^2_{OOS}\) nəticələrini bildirir. Bu təfərrüat təkrar istehsal oluna bilmə baxımından açıq saxlanılmalıdır.
Cədvəl 6: Out-of-sample R² nəticələri
| Model | 300 gün \(R^2_{OOS}\) | 300 gün CW p | 500 gün \(R^2_{OOS}\) | 500 gün CW p |
|---|---|---|---|---|
| APARCH | -0.225 | 0.492 | -0.126 | 0.035 |
| EGARCH | -0.014 | 0.000 | -0.776 | 0.339 |
| FIGARCH | 0.243 | 0.000 | 0.118 | 0.000 |
| GJR-GARCH | 0.153 | 0.000 | -0.022 | 0.004 |
| Log-HAR-RV | 0.773 | 0.000 | 0.744 | 0.000 |
| Log-HAR-CJ | 0.770 | 0.000 | 0.741 | 0.000 |
| Log-HAR-RS | 0.775 | 0.000 | 0.749 | 0.000 |
| Log-HAR-REX | 0.772 | 0.000 | 0.746 | 0.000 |
| SA-Log-HAR-RV | 0.775 | 0.000 | 0.745 | 0.000 |
| SA-Log-HAR-CJ | 0.771 | 0.000 | 0.743 | 0.000 |
| SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| SA-Log-HAR-REX | 0.773 | 0.000 | 0.747 | 0.000 |
| Lasso-SA-Log-HAR-CJ | 0.772 | 0.000 | 0.744 | 0.000 |
| Lasso-SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| Lasso-SA-Log-HAR-REX | 0.774 | 0.000 | 0.747 | 0.000 |
HAR ailəsinin 300 günlük \(R^2_{OOS}\) dəyərləri 0.770–0.776 kimi çox dar aralıqdadır; 500 günlük dəyərlər 0.741–0.751 aralığındadır. Buna görə SA və ya Lasso əlavələrinin bəzi hallarda statistik və ya sıralama üstünlüyü göstərməsi, əsas HAR-la müqayisədə nəhəng \(R^2_{OOS}\) fərqinin olması demək deyil.
Clark–West testi
Mənbə CW-Stat-i nested benchmark-a qarşı proqnoz üstünlüyünü qiymətləndirən Clark–West t-statistikası kimi müəyyən edir. HAR-type modellərin Cədvəl 6-dakı bütün p-dəyərləri yuvarlaqlaşdırılmış formada 0.000-dır. “0.000” həqiqi ehtimalın riyazi olaraq sıfır olması demək deyil; mənbə cədvəl dəyərlərinin üç onluq rəqəmə yuvarlaqlaşdırıldığını açıq bildirir.
Robustness yoxlamaları
Tədqiqat üç əsas robustness yoxlaması aparır. Birincisi, out-of-sample qiymətləndirmə pəncərəsini 300 gündən 500 günə artırır və 1.000 günlük sabit estimation window istifadə edir. İkincisi, Realized Volatility əvəzinə mikrostruktur səs-küyünə daha davamlı olması nəzərdə tutulan Realized Kernel ölçüsündən istifadə edir. Üçüncüsü, proqnoz keyfiyyətini Campbell–Thompson \(R^2_{OOS}\) və Clark–West testi ilə yenidən qiymətləndirir.
Mənbənin ümumi şərhi model sıralamalarının böyük ölçüdə qorunması və state-adaptive/Lasso ailələrinin qısa–orta üfüqlərdə rəqabətqabiliyyətli qalmasıdır. Lakin Table 5-də fərqli liderlərin ortaya çıxması robustness-ın “bütün modellərin sırası eynidir” demək olmadığını göstərir.
Uzun üfüqdə niyə daha sadə RV modelləri güclü qalır?
Müəlliflər 22-step nəticələrdə Log-HAR-RV və SA-Log-HAR-RV-nin rəqabətqabiliyyətli qalmasını Bitcoin bazarının xaotik və multifraktal strukturu haqqında əvvəlki ədəbiyyatla əlaqələndirirlər. Müəlliflərin şərhinə görə jump və ya signed variation kimi daha incə volatillik ayrışmaları uzun müddətdə əlavə estimation error və rejim qeyri-sabitliyi daşıya bilər; daha sadə aggregated RV strukturu model misspecification riskini azalda bilər.
Bu mexanizm mövcud tədqiqatda ayrıca causal experiment ilə sınaqdan keçirilməyib. Buna görə “multifraktallıq bu performans fərqinə qəti səbəb oldu” deyil, müəlliflərin nəticələri izah etmək üçün təklif etdiyi şərh kimi qəbul edilməlidir.
Tədqiqatın dəstəklədiyi nəticələr
- Altı kriptoaktivin volatillik connectedness strukturu zaman və kvantil üzrə dəyişir.
- Realized Volatility ümumi spillover strukturu median ətrafına nisbətən iki quyruqda yüksəlir.
- State-adaptive spillover dəyişəni müxtəlif volatillik vəziyyətlərində müxtəlif mənbə aktivi seçə bilər.
- Cədvəl 2-də BTC-yə ən yüksək bildirilmiş contribution mənbə volatillik komponentinə və kvantilə görə dəyişir.
- SA-Log-HAR modelləri bir çox in-sample spesifikasiyada əsas Log-HAR-la müqayisədə daha yaxşı AIC və/və ya adjusted R² yaradır.
- 300 günlük MCS-də SA-Log-HAR-RS bir-step, Lasso-SA-Log-HAR-RS beş-step nəticələrində güclüdür.
- 500 günlük MCS-də Lasso-SA-Log-HAR-REX beş-step üfüqdə bütün səkkiz ranking xanasında birincidir.
- 22-step üfüqdə Log-HAR-RV və SA-Log-HAR-RV güclü və daha sadə seçimlər olaraq qalır.
- Realized Kernel robustness-ında lider model üfüqə görə dəyişir.
- HAR-type modellər Cədvəl 6-da GARCH-type alternativlərdən çox daha yüksək \(R^2_{OOS}\) dəyərləri göstərir.
Tədqiqatın dəstəkləmədiyi nəticələr
- SA-Log-HAR-ın bütün aktivlər, birjalar və gələcək dövrlərdə qəti şəkildə ən yaxşı model olduğu göstərilməyib.
- Bir aktivin yüksək NPDC/spillover dəyəri digər aktivin volatilliyini səbəbli şəkildə yaratdığını sübut etmir.
- Bazar böyüklüyü ilə sistemik əhəmiyyət arasındakı ayrışmanın bütün kripto bazarlarında universal olduğu göstərilməyib.
- ETH-nin qəti şəkildə net receiver olduğu nəticəsi çap edilmiş Cədvəl 2-nin istiqamət qeydindən mübahisəsiz şəkildə oxuna bilmir.
- Araşdırılan model nəticələri investisiya gəliri və ya trading profitability nəticəsi deyil.
- Yüksək \(R^2_{OOS}\) investisiya mənfəəti zəmanəti deyil.
- Binance-da olan altı aktivin nəticəsi digər birja və aktivlərə avtomatik ümumiləşdirilə bilməz.
- Tail spillover amplification konkret xəbər, siyasət və ya bazar şokunun səbəbli təsirini müəyyən etmir.
Təkrar istehsal oluna bilmə baxımından açıq qalan məqamlar
| Element | Mənbə vəziyyəti | Niyə vacibdir? |
|---|---|---|
| RV/CV/CJ/RS/REX hesablama tənlikləri | Hesabat verilməyib | Volatillik komponentlərinin tam eyni şəkildə yenidən istehsalını məhdudlaşdırır. |
| Lasso objective və \(\lambda\) | Hesabat verilməyib | Lasso-SA modellərinin dəqiq quruluşu bilinmir. |
| TVP-QVAR state-space təfərrüatları | Bu məqalədə yenidən verilməyib | Connectedness mexanizmini yalnız PDF-dən tam eyni qurmağa mane olur. |
| GFEVD normalize düsturu və \(H\) | Exact \(H\) dəyəri/düstur təfərrüatı hesabat verilməyib | NPDC/TSI-ni yenidən istehsal etmək üçün lazımdır. |
| Forecast step-in dəqiq zaman vahidi | Cədvəllərdə 1/5/22 step kimi verilib | Proqnoz üfüqünün əməliyyat şərhinə təsir edir. |
| Əsas 300 günlük rolling estimation window uzunluğu | Exact təlim pəncərə uzunluğu aydın deyil | Out-of-sample replikasiyasına təsir edir. |
| Table 6 dəqiq benchmark tərifi | “GARCH” deyilib, tək model aydın göstərilməyib | \(R^2_{OOS}\) məxrəcini yenidən istehsal etmək üçün lazımdır. |
| MCS Ratio / superior-set tətbiqi | İzah ilə rank cədvəli arasında qeyri-müəyyənlik | MCS nəticəsinin tam statistik şərhinə təsir edir. |
| REX+ / REX− Table 2 | Bütün ədədlər eynidir, Figure C1 panelləri eyni görünmür | Mənbə komponent nəticələrində mümkün cədvəl/şəkil uyğunsuzluğu yaradır. |
Ən təhlükəsiz elmi nəticə
Bu tədqiqat kriptovalyuta volatilliyinin proqnozlaşdırılmasında yalnız hədəf aktivin öz çoxmiqyaslı keçmişinin deyil, bazarın digər aktivlərindən gələn vəziyyətə bağlı və kvantil-spesifik connectedness məlumatının da faydalı proqnoz siqnalı daşıya biləcəyini göstərir. State-adaptive yanaşmanın əsas töhfəsi tək sabit spillover mənbəsindən istifadə etmək əvəzinə volatillik rejiminə görə mənbəni dəyişməsidir.
Bununla belə, nəticələri ən doğru şəkildə oxumaq üçün iki sərhəd qorunmalıdır. Birincisi, “daha yaxşı proqnoz” bazar mexanizmində səbəbiyyət sübutu deyil. İkincisi, nəticə cədvəlləri tək SA/Lasso modelinin bütün üfüqlərdə mütləq üstünlüyünü göstərmir. Ən güclü elmi mesaj budur: spillover məlumatı proqnoz modelinə əlavə dəyər verə bilər, lakin düzgün model/komponent seçimi horizon və qiymətləndirmə rejimindən asılıdır.
Mənbə və Metod Qeydi
Orijinal başlıq: A Predictive Framework Integrating Multi-Scale Volatility Components and Time-Varying Quantile Spillovers: Evidence from the Cryptocurrency Market
Azərbaycan dilində nəşr başlığı: Çoxmiqyaslı Volatillik Komponentlərini və Zamanla Dəyişən Kvantil Yayılımlarını Birləşdirən Proqnoz Çərçivəsi: Kriptovalyuta Bazarından Sübutlar
Müəlliflər: Sicheng Fu; Fangfang Zhu; Xiangdong Liu.
Müəllif sırası: Mənbə PDF-dəki sıra eynilə qorunub.
Qurum: School of Economics, Jinan University, No. 601 West Huangpu Boulevard, Tianhe District, Guangzhou 510632, China.
Məsul/əlaqə müəllifi: Xiangdong Liu; mənbə PDF-də CONTACT kimi göstərilib.
Bərabər töhfə: Yüklənmiş versiyada bərabər töhfə/bərabər birinci müəlliflik bəyanatı aşkar edilməyib.
Yüklənmiş mənbə: arXiv:2507.22409v1 [econ.GN].
arXiv tarixi: 30 İyul 2025.
PDF-də tərtib tarixi: 31 İyul 2025.
DOI: 10.48550/arXiv.2507.22409; PDF-də ayrıca jurnal DOI-si yoxdur.
Platforma: arXiv.
Mənbə növü: Preprint / working paper xarakterli empirik maliyyə ekonometrikası tədqiqatı.
Rəy prosesi: Bu biblioqrafik yoxlamada rəyli jurnal version of record təsdiqlənməyib.
Rəsmi qeyd: arXiv:2507.22409.
Lisenziya: Exact yenidən istifadə lisenziyası əlçatan rəsmi metadata görünüşündə etibarlı şəkildə təsdiqlənə bilmədiyi üçün lisenziyanın adı təxmin edilməyib. Mənbə şəkilləri birbaşa yenidən istifadə edilməyib.
Əsas məlumat: Binance 5 dəqiqəlik high-frequency cryptocurrency data.
Aktivlər: BTC, DASH, ETH, LTC, XLM və XRP.
Nümunə dövrü: 28 Mart 2019 – 30 Mart 2025.
Əsas out-of-sample dizayn: Son 300 gün forecast evaluation üçün ayrılıb.
Robustness forecast dizaynı: 1.000 günlük fixed estimation window, ardınca 500 günlük forecast evaluation period.
Əsas connectedness metodu: TVP-QVAR + Kalman filtering + GFEVD.
Connectedness ölçüləri: Total Spillover Index, Net Spillover Index, directional spillovers, net spillovers və Net Pairwise Directional Connectedness.
Əsas yenilik: Hədəf aktivin aşağı, normal və yüksək volatillik rejimlərinə görə ən yüksək NPDC mənbəsini dəyişdirərək istifadə edən state-adaptive spillover variable.
Proqnoz modeli: Log-HAR və SA-Log-HAR ailəsi; performans cədvəllərində əlavə olaraq Lasso-SA-Log-HAR modelləri yer alır.
Çoxmiqyaslı struktur: \(h\in\{1,5,22\}\).
Volatillik komponentləri: RV, CV, CJ, RS+, RS−, REX+, REX− və REXm; robustness təhlilində RK.
Model qiymətləndirmə itkiləri: MSE, MAE, RMSE və QLIKE.
MCS: \(T_{\max}\) və \(T_R\); mənbə 0.25 significance level istifadə edir.
Əlavə proqnoz qiymətləndirməsi: Out-of-sample \(R^2\), MSPE-adjust və Clark–West statistic.
Vacib mənbədaxili uyğunsuzluq: Cədvəl 1 prose-u bütün SA modellərində adjusted R²/AIC/BIC yaxşılaşması iddia edir; Cədvəl 1 dəyərləri bu iddianı REX və bəzi BIC nəticələrində tam dəstəkləmir.
Vacib istiqamətlilik qeyri-müəyyənliyi: Cədvəl 2-nin müsbət transmitter qeydi ilə ETH-nin net receiver olduğu prose şərhi tam uyğun gəlmir.
REX cədvəl/şəkil qeyri-müəyyənliyi: Cədvəl 2-də REX+ və REX− sütunları eynidir; Figure C1-də iki panel vizual olaraq eyni deyil.
MCS təqdimat qeyri-müəyyənliyi: Ratio izahı “superior set” dediyi halda rəqəmlər rank-1 xana sayı ilə üst-üstə düşür.
Model sənədləşdirmə çatışmazlığı: Lasso penalty/tuning, volatillik komponentlərinin dəqiq istehsal düsturları və bəzi TVP-QVAR/GFEVD təfərrüatları yüklənmiş versiyada bildirilməyib.
Maliyyələşdirmə: Mənbə “This work is not supported by funding” deyir.
Maraqların toqquşması: Müəlliflər potensial maraqların toqquşmasını bildirməyiblər.
Məlumatın əlçatanlığı: 5 dəqiqəlik məlumatların Binance-dən və məsul müəllifdən sorğu əsasında əldə edilə bildiyi bildirilir.
Kod: Time-varying quantile spillover implementation kodu mənbə tərəfindən GitHub-da “wangxiaobo018/State-Adaptive-Spillover” deposunda göstərilir.
Proqram təminatı: Mənbə tam kodun Python 3.12.4 istifadə etdiyini bildirir.
Müəllif töhfələri: Yüklənmiş versiyada ayrıca CRediT / Author Contributions bəyanatı yoxdur.
Əsas şərh sərhədi: Connectedness və spillover ölçüləri tarixi maliyyə əlaqələrini modelləşdirir; səbəbli bazar ötürülməsini təkbaşına sübut etmir. Model üstünlüyü də investisiya gəliri zəmanəti deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib