


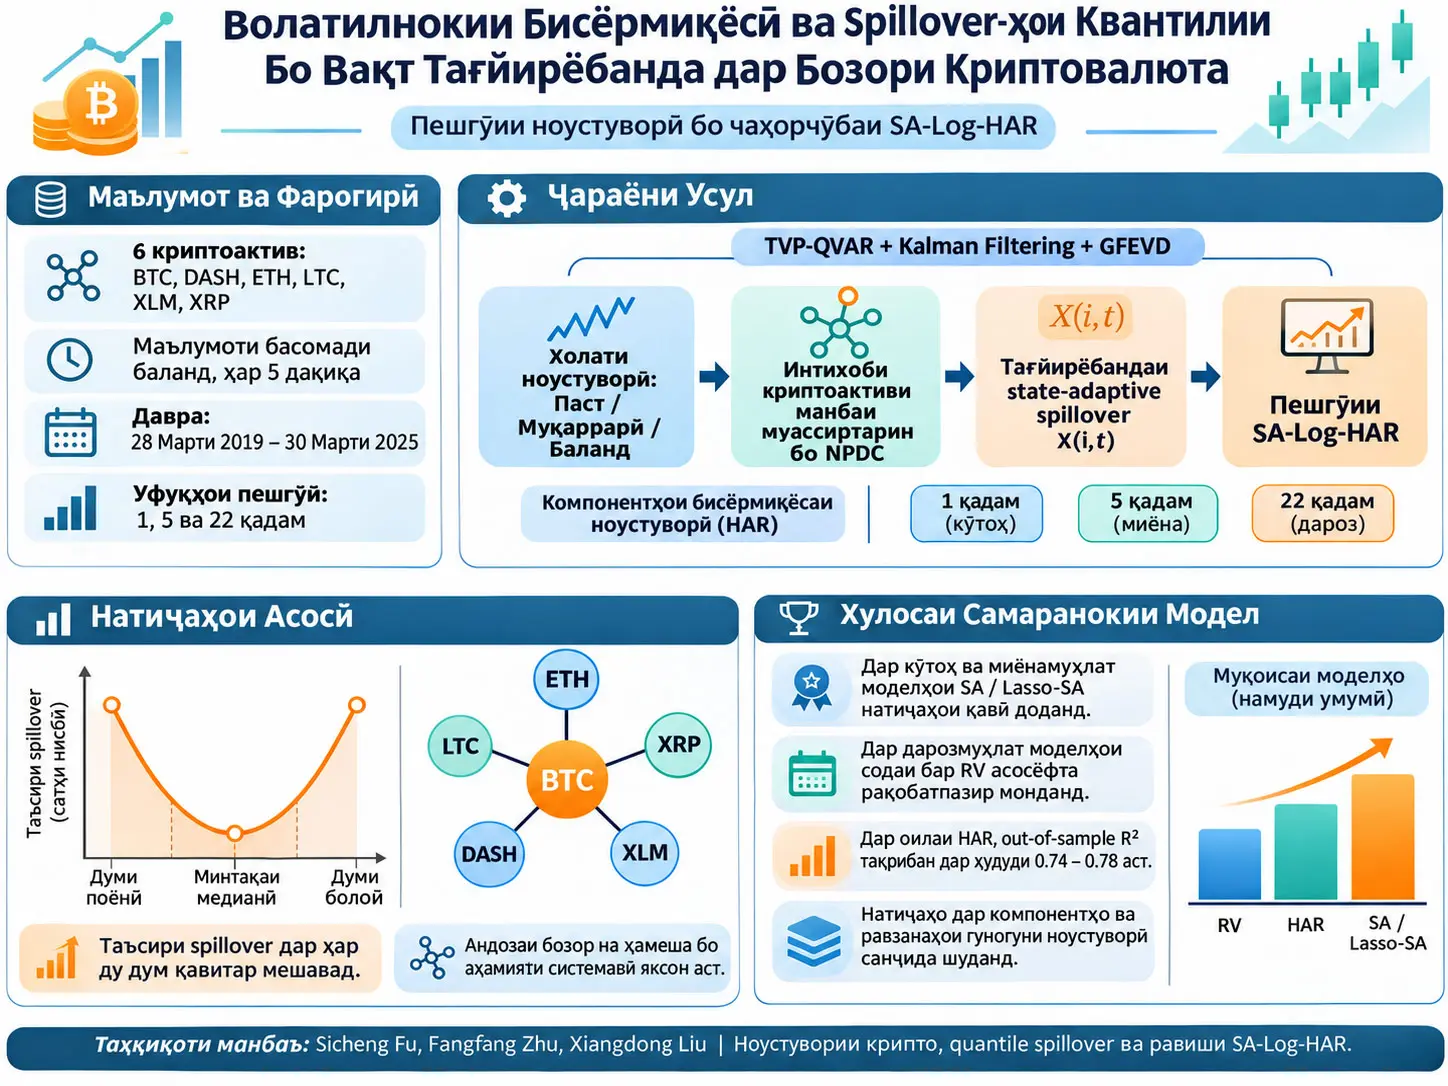
State-Adaptive Log-HAR (SA-Log-HAR), равиши пешгӯии ноустуворист, ки вобаста ба режими ҷории ноустувории криптоактиви ҳадаф қавитарин манбаи spillover-и ноустувории бар квантил асосёфтаро аз криптоактиви дигар интихоб карда, ин иттилоотро ба сохтори бисёрмиқёсаи пешгӯии Log-HAR ворид мекунад. Таҳқиқоти Sicheng Fu, Fangfang Zhu ва Xiangdong Liu маълумоти 5-дақиқаии аз Binance гирифташударо барои BTC, DASH, ETH, LTC, XLM ва XRP дар давраи 28 Март 2019–30 Март 2025 таҳлил мекунад, сохтори бо вақт тағйирёбандаи quantile connectedness-ро бо TVP-QVAR, Kalman filtering ва GFEVD арзёбӣ менамояд ва месанҷад, ки оё state-adaptive spillover variable-ҳои ҳосилшуда ба фаъолияти пешгӯии оилаи Log-HAR иттилои иловагӣ медиҳанд ё не. Натиҷаҳои асосӣ қавитар шудани spillover-и умумии ноустуворӣ дар ду думи тақсимот нисбат ба минтақаи median, тағйирпазир будани манбаи spillover вобаста ба ҳолати бозор ва натиҷаи қавии баъзе моделҳои SA/Lasso-SA Log-HAR дар уфуқҳои муайяни пешгӯӣ ва функсияҳои талафот мебошанд. Бо вуҷуди ин, модели бартаридошта ягона ва тағйирнопазир нест; натиҷа аз уфуқи пешгӯӣ, компоненти ноустуворӣ, тарҳи равзана ва метрикаи арзёбӣ вобаста аст.
Намунаи асосии таҳқиқот аз шаш криптовалюта иборат аст. Маълумот мушоҳидаҳои баландбасомади 5-дақиқаӣ мебошанд. Дар таҳлили асосӣ 300 рӯзи охири намуна барои пешгӯии out-of-sample ҷудо шудааст; дар таҳлили robustness бошад 1.000 рӯзи fixed estimation window байни 20 Феврал 2021–16 Ноябр 2023 ва 500 рӯзи forecast evaluation period байни 17 Ноябр 2023–30 Март 2025 истифода шудааст.
Манбаи Figure 1 нишон медиҳад, ки Total Spillover Index-и ноустувории воқеишуда дар тақсимоти квантилӣ намунаи тақрибан U-шакл дорад: дар атрофи median connectedness-и система пасттар ва нисбатан устувор аст, аммо ҳангоми гузариш ба думҳои поёнӣ ва болоӣ spillover-и умумӣ меафзояд. Дар шарҳи манбаъ ин сохтор two-tail amplification тафсир мешавад. Азбаски андозаҳои думҳои болоӣ ва поёнӣ комилан симметрӣ нестанд, таҳқиқот асимметрияро низ таъкид мекунад.
Манбаъ натиҷаи дуюми иқтисодиро ҳамчун “ҷудошавии market size ва systemic importance” тафсир мекунад. Муаллифон мегӯянд, ки ETH бо арзиши калони бозорӣ асосан net receiver буда метавонад, дар ҳоле ки активҳои хурдтар чун XRP ва LTC метавонанд нақши қавии transmitter дошта бошанд. Аммо мусбат будани ҳамаи contribution value-ҳо дар Ҷадвали 2-и чопшуда ва эзоҳи ҷадвал, ки value-и мусбатро transmitter муайян мекунад, бо ин тафсири самт пурра мувофиқат намекунад. Аз ин рӯ, ин хулоса тафсири муаллифони таҳқиқот аст; шакли чопшудаи Ҷадвали 2 худ ба худ самтро бебаҳс нишон намедиҳад.
Дар санҷишҳои out-of-sample ягон модели ягона дар ҳамаи шароит бартарӣ надорад. Дар арзёбии асосии 300-рӯза SA-Log-HAR-RS дар пешгӯии як-step ва Lasso-SA-Log-HAR-RS дар пешгӯии панҷ-step пешсафанд, дар ҳоле ки дар уфуқи 22-step Log-HAR-RV ва SA-Log-HAR-RV натиҷаҳои қавӣ нишон медиҳанд. Дар намунаи robustness-и 500-рӯза Lasso-SA-Log-HAR-REX дар уфуқи панҷ-step дар ҳамаи ҳашт рейтинги MCS ҷои аввалро мегирад. Дар санҷиши Realized Kernel robustness моделҳои пешсаф боз тағйир меёбанд. Ин сохтор хулосаи “иттилои state-adaptive муфид аст”-ро дастгирӣ мекунад, аммо “як модели SA ҳамеша беҳтарин аст”-ро дастгирӣ намекунад.
Дар арзёбии out-of-sample ба услуби Campbell–Thompson, оилаи HAR қиматҳои баланди мусбати \(R^2_{OOS}\)-ро тақрибан дар ҳудуди 0.74–0.78 ба даст меорад. Баландтарин қиматҳои ҷадвалӣ барои Lasso-SA-Log-HAR-RS ва SA-Log-HAR-RS дар равзанаи 300-рӯза 0.776 ва дар равзанаи 500-рӯза 0.751 мебошанд. Бо вуҷуди ин, аксари фарқиятҳо байни моделҳои HAR дар сатҳи ҳазоряк ё садяканд; бинобар ин танҳо аз рӯи “баландтарин қимат” таъсири бузурги иқтисодӣ фарз карда нашавад.
Масъалаи асосии таҳқиқот
Пешгӯии ноустувории криптовалюта ҳамзамон ду масъалаи ҷудогонаро дар бар мегирад. Якум, дар таърихи худи ноустуворӣ устувории қавӣ ва вобастагии бисёрмиқёса вуҷуд дорад. Дуюм, ҳаракати риск дар як криптоактив аз активҳои дигар мустақил нест. Ноустувории як актив метавонад на танҳо аз таърихи рӯзона, ҳафтаина ё моҳонаи худ, балки аз интиқоли бо вақт тағйирёбандаи риск аз қисми боқимондаи бозор низ иттилоъ гирад.
Равиши анъанавии HAR-RV масъалаи аввалро бо ноустувории таърихии бисёрмиқёса ҳал мекунад. Холигии таҳқиқотии ин кор илова кардани масъалаи дуюм ба сохтори HAR ба таври низомманд аст: Кадом криптоактиви дигар, дар кадом ҳолати бозор, барои ноустувории ояндаи активи ҳадаф муҳимтарин иттилои spillover-ро меорад?
Чаро HAR-RV бисёрмиқёса аст?
Равиши HAR-RV қабул мекунад, ки ноустуворӣ танҳо ба як таъхир вобаста нест. Манбаъ дар муқаддима мегӯяд, ки модел компонентҳои рӯзона, ҳафтаина ва моҳонаи realized volatility-ро истифода мебарад. Дар муодилаи васеъшуда ин миқёсҳо:
оварда шудаанд. Миёнаҳои 1, 5 ва 22-давра дар ҳамин муодила хотираи кӯтоҳ, миёна ва дарозтари ноустувориро ифода мекунанд. Гарчанде манбаъ ин давраҳоро дар анъанаи HAR истифода мебарад, тафсилоти агрегатсияи рӯзонаи омодасозии маълумот ва тарзи дақиқи ҳосил кардани ҳар компоненти ноустуворӣ аз нархҳои 5-дақиқаиро бо формулаҳои ҷудогона гузориш намедиҳад.
Компонентҳои ноустуворӣ кадомҳоянд?
Ҷадвалҳо ва шаклҳои иловагии таҳқиқот намояндагиҳои зерини ноустувориро истифода мебаранд:
| Ихтисорот | Номи дар манбаъ дидашаванда | Нақш дар ин таҳқиқот | Ҳолати формула |
|---|---|---|---|
| RV | Realized Volatility | Ноустувории умумии воқеишуда | Дар версияи боршуда формулаи ҳисоб дода нашудааст. |
| CV | Continuous component | Компоненти пайвастаи ноустуворӣ | Формулаи ҳисоб дода нашудааст. |
| CJ | Jump component; дар як ҷойи матн “Continuous Jumps” | Компоненти ҷаҳиш/jump | Дар номгузорӣ номутобиқатии дохилиманбаъӣ вуҷуд дорад; формула дода нашудааст. |
| RS+ | Positive semi-variance | Компоненти нимварианси мусбат | Формула дода нашудааст. |
| RS− | Negative semi-variance | Компоненти нимварианси манфӣ | Формула дода нашудааст. |
| REX+ | Positive extreme volatility | Компоненти ноустувории экстремалии мусбат | Формула дода нашудааст. |
| REX− | Negative extreme volatility | Компоненти ноустувории экстремалии манфӣ | Формула дода нашудааст. |
| REXm | Moderate extreme volatility | Компоненти ноустувории экстремалии сатҳи миёна | Формула дода нашудааст. |
| RK | Realized Kernel | Алтернативаи RV дар таҳлили robustness | Манбаъ дар таҳқиқоти ҷорӣ формулаи RK-ро дубора чоп намекунад. |
Шарҳҳои ин ҷадвал нақши илмии номҳои компонентҳои дар манбаъ истифодашударо равшан мекунанд; Verianla муодилаҳои ҳисобкунии RV, CJ, RS ё REX-ро, ки дар манбаъ нестанд, эҷод намекунад. Набудани ин формулаҳо барои такрорпазирии таҳқиқот муҳим аст.
Сохтори quantile connectedness-и бо вақт тағйирёбанда
Манбаъ бар асоси равиши бо вақт тағйирёбандаи connectedness-и Antonakakis, Chatziantoniou ва Gabauer Time-Varying Parameter Quantile Vector Autoregression (TVP-QVAR), Kalman filtering ва Generalized Forecast Error Variance Decomposition (GFEVD)-ро якҷоя истифода мебарад.
Ин сохтор матритсаи динамикии spillover-ро вобаста ба вақт \(t\), forecast horizon \(H\) ва квантил \(\tau\) ҳосил мекунад:
Вазифаи илмии матритса пайгирӣ кардани он аст, ки чӣ қадар аз варианси хатои пешгӯии як актив ба худи он ва чӣ қадар ба шокҳои аз активҳои дигари система омада вобаста аст, дар минтақаҳои гуногуни тақсимоти бозор. Манбаъ мегӯяд, ки аз ин матритса Total Spillover Index (TSI), Net Spillover Index (NSI), ченакҳои spillover-и самтнок, net spillover ва Net Pairwise Directional Connectedness (NPDC) ҳосил мешаванд.
Аммо мақолаи боршуда муодилаҳои state-space-и TVP-QVAR, муодилаҳои навсозии Kalman filter ва формулаи элементи нормализатсияшудаи GFEVD-ро дубора намеорад. Аз ин рӯ Verianla онҳоро ҳамчун муодилаҳои худи манбаъ илова намекунад.
Тағйирёбандаи Spillover-и Мутобиқ ба Ҳолат Чӣ Гуна Сохта Мешавад?
State-adaptive spillover variable \(X_{i,t}\) аввал ҳолати ҷории ноустувории активи ҳадафро ҳамчун паст, муқаррарӣ ё баланд тасниф мекунад; сипас дар ҳамон квантил криптоактиви дигареро интихоб мекунад, ки ба активи ҳадаф contribution-и калонтарини NPDC медиҳад, ва қимати ноустувории як давр таъхирёфтаи манбаи интихобшударо ба модели пешгӯӣ ҳамчун тағйирёбандаи шарҳдиҳанда ворид мекунад.
Қадами 1: муайян кардани ҳолати бозор
Тағйирёбандаи вобаста ба ноустувории активи ҳадаф \(i\), яъне \(V_{i,t}\), бо ду остонаи квантилӣ ба се ҳолат ҷудо мешавад:
\(Q_{V_i}(\tau)\) квантилли тағйирёбандаи ноустувории ҳадаф дар \(\tau\) аст. Манбаъ барои остонаи поёнӣ ҳамчун мисол \(\tau_L=0.05\) ва барои остонаи болоӣ \(\tau_H=0.95\)-ро медиҳад. Дар бахши интихоби манбаи эмпирикӣ воқеан \(\tau=0.05\), \(0.50\) ва \(0.95\) истифода мешаванд.
Дар ин ҷо ҳолати паст маънои “паст будани нарх”-ро надорад; бузургии таснифшаванда тағйирёбандаи ноустуворист. Ҳамин тавр, ҳолати баланд низ на сатҳи нархи крипто, балки квантилли болоии хусусияти дахлдори ноустуворӣ дар тақсимоти худи онро ифода мекунад.
Қадами 2: ёфтани қавитарин манбаи spillover дар он ҳолат
Амали \(\operatorname{argmax}\) на худи қимати калонтарин, балки шахсияти активеро бармегардонад, ки он қимати калонтаринро медиҳад. Ба ибораи дигар, муодила ба саволи “дар ин квантил ба активи ҳадаф \(i\) кадом актив \(j\) қавитарин иттилои pairwise connectedness медиҳад?” ҷавоб медиҳад.
Қадами 3: илова кардани иттилои таъхирёфтаи манбаи интихобшуда ба пешгӯӣ
Ин муодила қисми “state-adaptive”-и модел аст. Активи манбаъ собит нест. Ҳангоми тағйир ёфтани режими ҷории ноустувории активи ҳадаф, модел метавонад ба манбаи дигари spillover гузарад. Азбаски иттилоот бо як давр таъхир истифода мешавад, тарҳи манбаъ мақсад дорад ба ҷойи нусхабардории мустақими ҳадафи contemporaneous иттилои шарҳдиҳандаи таъхирёфтаро истифода барад.
Иттилои spillover ба муодилаи Log-HAR чӣ гуна ворид мешавад?
Модели асосии васеъшудаи таҳқиқот:
Дар тарафи чап \(\log RV_{i,t}\) ноустувории воқеишудаи log-transform-и активи ҳадаф аст. \(\beta_0\) ҳади доимӣ мебошад. \(K\) шумораи компонентҳои ноустувории ба модел дохилшударо нишон медиҳад. \(\overline{V}^{(k)}_{i,t-h}\) миёнаи компоненти \(k\)-уми ноустуворӣ дар \(h\) давра аст; ҳангоми \(h=1\) манбаъ равшан мегӯяд, ки қимати як давр истифода мешавад.
Коэффисиентҳои \(\beta_{k,h}\) contribution-и таърихи ноустувории худи активи ҳадафро дар миқёсҳои гуногун ифода мекунанд. Коэффисиентҳои \(\gamma_k\) бошад contribution-и иттилои state-adaptive spillover ба модел барои компоненти дахлдори ноустувориро ифода мекунанд. \(\epsilon_t\) ҳади хатои модел аст.
Дар Муодилаи 4 манбаъ хусусияти spillover-ро бо \(X_{j,t-1}\) индекс мекунад, дар ҳоле ки дар Section 2.1 state-adaptive variable-и ниҳоӣ ҳамчун \(X_{i,t}\) муайян шудааст. Шарҳи манбаъ равшан мекунад, ки \(j\) манбаи интихобшудаи spillover аст; Verianla индексҳоро хомӯшона аз нав нанавиштааст.
Қавитар шудани Spillover-и Ноустуворӣ дар Думҳои Квантил Чӣ Маъно Дорад?
two-tail amplification дар таҳқиқот маънои онро дорад, ки connectedness-и умумии бозор дар минтақаи median-и тақсимоти ноустуворӣ пасттар буда, дар ҳар ду думи квантилии поёнӣ ва болоӣ боло меравад; ин натиҷа нишон медиҳад, ки дар ҳолатҳои ноустувории фавқулпаст ва фавқулбаланд робитаҳои интиқоли риск байни криптоактивҳо метавонанд нисбат ба шароити муқаррарӣ қавитар бошанд, аммо худ ба худ исбот намекунад, ки кадом актив дигарашро сабабан ҳаракат медиҳад.
Паёми илмии графикҳои Appendix
Панелҳои Appendix A1–A8 дар саҳифаҳои 11–13-и PDF нишон медиҳанд, ки Total Spillover Index барои RV, CV, CJ, RS+, RS−, REX+, REX− ва REXm дар сатҳҳои \(\tau=0.05\), \(0.50\) ва \(0.95\) бо вақт тағйир меёбад. Паёми умумии графикҳо ин аст, ки connectedness собит нест ва вобаста ба интихоби компонент/квантил динамикаҳои гуногун нишон медиҳад.
Панелҳои Appendix B1–B8 дар саҳифаҳои 14–21 барои BTC, DASH, ETH, LTC, XLM ва XRP силсилаҳои вақти net transmitter/net receiver-ро дар се квантил ҷудогона нишон медиҳанд. Ин панелҳо ба таври визуалӣ дастгирӣ мекунанд, ки нақши spillover на танҳо аз актив, балки аз вақт, компоненти ноустуворӣ ва квантил ҳам вобаста буда метавонад.
Figure C1 дар саҳифаи 22 бошад нисбатҳои net spillover contribution-и ченакҳои гуногуни ноустувориро дар байни квантилҳо муқоиса мекунад. Ин саҳифа барои QA-и дохилиманбаъӣ низ муҳим аст, зеро нишон медиҳад, ки сутунҳои REX+ ва REX−, ки дар Table 2 айнан яксон навишта шудаанд, дар Figure C1 шакли визуалии яксон надоранд.
Оё Арзиши Бозор ва Аҳамияти Системавӣ Як Чизанд?
Ба гуфтаи муаллифони таҳқиқот, не: дорои арзиши калони бозорӣ будани криптовалюта ҳатман маънои қавитарин transmitter будан дар шабакаи spillover-и рискро надорад; аммо дар ҳамин таҳқиқоти мушаххас prose interpretation-и ETH ҳамчун receiver ва XRP/LTC ҳамчун transmitter бо сохтори value/эзоҳи мусбати Ҷадвали 2 пурра мувофиқат намекунад, бинобар ин натиҷаи “market size–systemic importance decoupling” бояд бо эҳтиёт ва ҳамчун тафсири муаллифон хонда шавад.
Интихоби манбаи state-adaptive аз Ҷадвали 2
Манбаъ мегӯяд, ки бо интихоби активи дорои баландтарин contribution value-и гузоришшуда дар сатҳҳои \(\tau=0.05\), \(0.50\) ва \(0.95\) state-dependent variable-и шарҳдиҳанда месозад. Вақте қоидаи argmax-и Муодилаи 2 мустақиман ба қиматҳои Ҷадвали 2 татбиқ мешавад, манбаъҳои зерин ҳосил мешаванд:
| Компоненти ноустуворӣ | Ҳолати паст τ=0.05 | Ҳолати муқаррарӣ τ=0.50 | Ҳолати баланд τ=0.95 |
|---|---|---|---|
| RV | ETH — 17.62 | ETH — 19.25 | XRP — 24.23 |
| CV | ETH — 17.70 | ETH — 19.52 | XRP — 23.13 |
| CJ | DASH — 14.34 | ETH — 16.20 | LTC — 21.20 |
| RS+ | XRP — 18.38 | ETH — 19.77 | XRP — 21.81 |
| RS− | XRP — 18.30 | ETH — 18.09 | XRP — 20.49 |
| REX+ | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REX− | ETH — 19.09 | ETH — 19.72 | XRP — 21.10 |
| REXm | XRP — 17.98 | ETH — 19.77 | XRP — 23.33 |
Ин ҷадвал пешгӯии нави модели оморӣ нест; он татбиқи мустақими қоидаи “баландтарин contribution value-ро интихоб кун” аз Муодилаи 2-и мақола ба қиматҳои Ҷадвали 2-и манбаъ мебошад.
Сатри “Cyclicality” дар Ҷадвали 2 низ қобили таваҷҷуҳ аст. Қиматҳои чопшуда дар ҳар сутун бо аз қимати \(\tau=0.95\) тарҳ кардани қимати \(\tau=0.05\) мувофиқат мекунанд; масалан барои XRP-RV \(24.23-17.38=6.85\), барои ETH-RV \(13.70-17.62=-3.92\). Аммо азбаски манбаъ таърифи formal-и ҷудогонаи “Cyclicality”-ро намедиҳад, Verianla онро танҳо ҳамчун робитаи арифметикии дар ҷадвал мушоҳидашуда қайд мекунад.
Мувофиқати модели in-sample
| Model | Adjusted R² | AIC | BIC |
|---|---|---|---|
| Log-HAR-RV | 0.569 | 3915 | 3949 |
| Log-HAR-CJ | 0.575 | 3909 | 3948 |
| Log-HAR-RS | 0.566 | 3947 | 3986 |
| Log-HAR-REX | 0.578 | 3900 | 3955 |
| SA-Log-HAR-RV | 0.574 | 3914 | 3941 |
| SA-Log-HAR-CJ | 0.577 | 3903 | 3942 |
| SA-Log-HAR-RS | 0.568 | 3939 | 3986 |
| SA-Log-HAR-REX | 0.578 | 3892 | 3960 |
Барои Adjusted \(R^2\) қимати баландтар ва барои AIC ва BIC қимати пасттар одатан тавозуни беҳтари мувофиқати модел–мураккабиро нишон медиҳад. Ин ҷадвал нишон медиҳад, ки илова кардани иттилои state-adaptive adjusted \(R^2\)-ро дар спецификатсияҳои RV, CJ ва RS зиёд мекунад. Дар REX adjusted \(R^2\) тағйир наёфтааст. AIC дар ҳамаи чор ҷуфт ба нафъи модели SA паст мешавад, BIC дар RV ва CJ паст, дар RS яксон ва дар REX аз 3955 то 3960 боло меравад.
Аз ин рӯ, ибораи prose-и манбаъ “all SA models achieve higher adjusted R², improved AIC and BIC” ҳамаи қиматҳои ҷадвалро пурра тавсиф намекунад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи маълумот ва намуна
| Унсур | Маълумоти манбаъ |
|---|---|
| Манбаи маълумот | Binance |
| Активҳо | BTC, DASH, ETH, LTC, XLM, XRP |
| Басомади маълумоти хом | 5 дақиқа |
| Давраи умумӣ | 28 Mart 2019 – 30 Mart 2025 |
| Давраи асосии out-of-sample | 300 рӯзи охир |
| Robustness estimation window | 1.000 рӯз: 20 Феврал 2021 – 16 Ноябр 2023 |
| Robustness forecast period | 500 рӯз: 17 Ноябр 2023 – 30 Март 2025 |
| Уфуқҳои пешгӯӣ | 1, 5 ва 22 step |
| Меъёрҳои асосии талафот | MSE, MAE, RMSE, QLIKE |
| Интихоб/муқоисаи модел | Model Confidence Set; \(T_{\max}\) ва \(T_R\) |
| MCS significance level | 0.25 |
| Арзёбии иловагӣ | \(R^2_{OOS}\), MSPE-adjust, Clark–West statistic |
| Ченаки алтернативии ноустуворӣ | Realized Kernel (RK) |
Манбаъ пешгӯиҳои 1/5/22-step-ро гузориш медиҳад. Миқёсҳои 1/5/22 дар сохтори HAR бо истифодаи стандартӣ барои ифодаи хотираи рӯзона/ҳафтаина/моҳонаи ноустуворӣ мувофиқанд; аммо версияи боршуда воҳиди “step”-ро дар forecast table-ҳо бо воҳиди дақиқи вақт алоҳида муайян намекунад. Аз ин рӯ Verianla дар сарлавҳаҳои ҷадвал ибораи манбаъ — “step”-ро нигоҳ доштааст.
Оилаҳои модел
Манбаъ оилаҳои зерини моделро дар ҷадвалҳои натиҷа муқоиса мекунад:
- Log-HAR-RV, Log-HAR-CJ, Log-HAR-RS ва Log-HAR-REX;
- SA-Log-HAR-RV, SA-Log-HAR-CJ, SA-Log-HAR-RS ва SA-Log-HAR-REX;
- Lasso-SA-Log-HAR-CJ, Lasso-SA-Log-HAR-RS ва Lasso-SA-Log-HAR-REX;
- дар муқоисаи R²OOS robustness — APARCH, EGARCH, FIGARCH ва GJR-GARCH.
Маҳдудияти муҳими такрорпазирӣ чунин аст: Section 3-и боршуда функсияи ҳадафи Lasso, параметри ҷарима \(\lambda\), усули tuning-и \(\lambda\) ё процедураи model-selection-и модели Lasso-SA-ро шарҳ намедиҳад. Аз ин рӯ бидуни дидани коди манбаъ тарзи дақиқи татбиқи Lasso танҳо аз PDF дубора сохта намешавад.
Оё Натиҷаҳои MCS Як “Модели Беҳтарин”-ро Нишон Медиҳанд?
Не. Модели пешсаф дар ҷадвалҳои Model Confidence Set вобаста ба уфуқи пешгӯӣ, равзанаи арзёбии 300 ё 500-рӯза, ченаки ноустувории истифодашуда ва функсияи талафоти MSE/MAE/RMSE/QLIKE тағйир меёбад; бинобар ин натиҷаҳо на бартарии универсалии як моделро дар ҳамаи шароит, балки рақобатпазир будани state-adaptive ва Lasso extension-ҳоро махсусан дар баъзе уфуқҳои кӯтоҳ/миёна нишон медиҳанд.
Натиҷаи асосии MCS-и 300-рӯза
| Forecast horizon | Модели пешсаф | Ratio-и манбаъ | Тафсири асосӣ |
|---|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 | Дар ду омори MCS барои MSE ва RMSE rank 1. |
| 5 | Lasso-SA-Log-HAR-RS | 4/8 | Дар ду омор барои MSE ва RMSE rank 1. |
| 22 | Log-HAR-RV ва SA-Log-HAR-RV | 4/8 ва 4/8 | Дар уфуқи дароз сохторҳои содатари RV қавӣ мемонанд. |
Натиҷаи robustness-и равзанаи 500-рӯза
| Forecast horizon | Модели пешсаф | Ratio-и манбаъ |
|---|---|---|
| 1 | SA-Log-HAR-RS | 4/8 |
| 5 | Lasso-SA-Log-HAR-REX | 8/8 |
| 22 | Log-HAR-RV ва SA-Log-HAR-RV | 4/8 ва 4/8 |
Дар натиҷаи панҷ-step, қимати 8/8-и Lasso-SA-Log-HAR-REX маънои rank 1 буданро ҳам дар сутунҳои \(T_{\max}\) ва ҳам \(T_R\) барои MSE, MAE, RMSE ва QLIKE дар Table 4 дорад.
Натиҷаи Realized Kernel robustness
| Forecast horizon | Модели пешсаф | Ratio-и манбаъ |
|---|---|---|
| 1 | Lasso-SA-Log-HAR-CJ | 4/8 |
| 5 | Log-HAR-CJ | 4/8 |
| 22 | SA-Log-HAR-RS | 4/8 |
Ин натиҷаи robustness махсусан муҳим аст: дар ченаки алтернативии ноустувории RK пешсаф шудани модели асосии Log-HAR-CJ дар уфуқи панҷ-step мустақиман нишон медиҳад, ки сохтори state-adaptive/Lasso дар ҳар шароити озмоишӣ худкор аввал нест.
Дар MCS 0.25 significance level чӣ маъно дорад?
Манбаъ мегӯяд, ки ҳисобҳои MCS бо 0.25 significance level анҷом дода шудаанд. Ин қимат бо остонаи маъмулии 0.05 дар тестҳои классикии як-коэффисиентӣ ҳамон масъалаи қарор нест. Ҳадафи процедураи MCS муайян кардани маҷмӯи моделҳои бартариест, ки аз рӯи силсилаҳои талафоти модел аз ҳам ҷудо карда намешаванд.
Аммо дар ҷадвалҳои манбаъ барои ҳар модел ва функсияи талафот қиматҳои мустақими “rank” аз 1–11 дода шудаанд. Майдони Ratio дар шарҳ “басомади воридшавӣ ба superior set” номида мешавад, вале аз ҷиҳати ададӣ ба шумораи ячейкаҳои rank 1 мувофиқат мекунад. Ин пешниҳоди натиҷа метавонад бо узвияти стандартии маҷмӯи MCS комилан як чиз набошад; манбаъ ин қисми усулро муфассалтар шарҳ намедиҳад.
Out-of-sample R² чӣ гуна тафсир шавад?
Манбаъ \(R^2_{OOS}\)-ро ҳамчун коэффисиенте муайян мекунад, ки беҳбудии қудрати пешгӯиро нисбат ба модели benchmark чен мекунад. Гарчанде манбаъ шакли муодиларо чоп намекунад, таърифи стандартии Campbell–Thompson барои заминаи таълимӣ чунин мантиқ дорад:
Ин муодила натиҷаи аслии таҳқиқоти ҷорӣ нест; он барои шарҳи тафсири стандартии метрикаи out-of-sample \(R^2\), ки манбаъ ба он истинод мекунад, дода шудааст. Қимати мусбат нишон медиҳад, ки forecast error-и модел нисбат ба benchmark пасттар аст; қимати манфӣ — бадтар.
Дар таҳқиқоти боршуда ибораи “GARCH as benchmark” истифода мешавад, аммо матни атрофи он муайян намекунад, ки дар махраҷи \(R^2_{OOS}\) кадом спецификатсияи ягонаи GARCH benchmark-и дақиқ аст. Ҷадвали 6 инчунин натиҷаҳои \(R^2_{OOS}\)-и чор модели GARCH-type-ро гузориш медиҳад. Ин ҷузъиёти такрорпазирӣ бояд кушода гузошта шавад.
Ҷадвали 6: Натиҷаҳои Out-of-sample R²
| Model | 300 рӯз \(R^2_{OOS}\) | 300 рӯз CW p | 500 рӯз \(R^2_{OOS}\) | 500 рӯз CW p |
|---|---|---|---|---|
| APARCH | -0.225 | 0.492 | -0.126 | 0.035 |
| EGARCH | -0.014 | 0.000 | -0.776 | 0.339 |
| FIGARCH | 0.243 | 0.000 | 0.118 | 0.000 |
| GJR-GARCH | 0.153 | 0.000 | -0.022 | 0.004 |
| Log-HAR-RV | 0.773 | 0.000 | 0.744 | 0.000 |
| Log-HAR-CJ | 0.770 | 0.000 | 0.741 | 0.000 |
| Log-HAR-RS | 0.775 | 0.000 | 0.749 | 0.000 |
| Log-HAR-REX | 0.772 | 0.000 | 0.746 | 0.000 |
| SA-Log-HAR-RV | 0.775 | 0.000 | 0.745 | 0.000 |
| SA-Log-HAR-CJ | 0.771 | 0.000 | 0.743 | 0.000 |
| SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| SA-Log-HAR-REX | 0.773 | 0.000 | 0.747 | 0.000 |
| Lasso-SA-Log-HAR-CJ | 0.772 | 0.000 | 0.744 | 0.000 |
| Lasso-SA-Log-HAR-RS | 0.776 | 0.000 | 0.751 | 0.000 |
| Lasso-SA-Log-HAR-REX | 0.774 | 0.000 | 0.747 | 0.000 |
Қиматҳои 300-рӯзаи \(R^2_{OOS}\) барои оилаи HAR дар доираи хеле танги 0.770–0.776 ва қиматҳои 500-рӯза дар доираи 0.741–0.751 мебошанд. Аз ин рӯ нишон додани бартарии оморӣ ё рейтингӣ аз ҷониби иловаҳои SA ё Lasso дар баъзе ҳолатҳо маънои мавҷудияти фарқи азими \(R^2_{OOS}\) нисбат ба HAR-и асосиро надорад.
Санҷиши Clark–West
Манбаъ CW-Stat-ро ҳамчун t-статистикаи Clark–West муайян мекунад, ки бартарии пешгӯиро нисбат ба nested benchmark арзёбӣ мекунад. Ҳамаи p-value-ҳои моделҳои HAR-type дар Ҷадвали 6 ба шакли гирдшуда 0.000 мебошанд. “0.000” маънои онро надорад, ки эҳтимоли ҳақиқӣ аз ҷиҳати математикӣ сифр аст; манбаъ равшан мегӯяд, ки қиматҳои ҷадвал то се рақами даҳӣ гирд шудаанд.
Санҷишҳои robustness
Таҳқиқот се санҷиши асосии robustness анҷом медиҳад. Якум, равзанаи out-of-sample арзёбиро аз 300 ба 500 рӯз зиёд мекунад ва fixed estimation window-и 1.000-рӯзаро истифода мебарад. Дуюм, ба ҷойи Realized Volatility ченаки Realized Kernel-ро истифода мебарад, ки бояд ба садои microstructure тобовартар бошад. Сеюм, сифати пешгӯиро бо Campbell–Thompson \(R^2_{OOS}\) ва санҷиши Clark–West дубора арзёбӣ мекунад.
Тафсири умумии манбаъ ин аст, ки рейтингҳои модел асосан нигоҳ дошта мешаванд ва оилаҳои state-adaptive/Lasso дар уфуқҳои кӯтоҳ–миёна рақобатпазир мемонанд. Аммо пайдо шудани пешсафони гуногун дар Table 5 нишон медиҳад, ки robustness маънои “тартиби ҳамаи моделҳо яксон аст”-ро надорад.
Чаро дар уфуқи дароз моделҳои содатари RV қавӣ мемонанд?
Муаллифон рақобатпазир мондани Log-HAR-RV ва SA-Log-HAR-RV-ро дар натиҷаҳои 22-step бо адабиёти қаблӣ дар бораи сохтори хаотикӣ ва мултифракталии бозори Bitcoin мепайванданд. Ба тафсири муаллифон, ҷудокуниҳои нозуктари ноустуворӣ чун jump ё signed variation метавонанд дар дарозмуддат estimation error-и иловагӣ ва ноустувории режим оваранд; сохтори содатари aggregated RV метавонад risk-и model misspecification-ро кам кунад.
Ин механизм дар таҳқиқоти ҷорӣ бо causal experiment-и алоҳида санҷида нашудааст. Аз ин рӯ, на “мултифракталӣ ҳатман сабаби ин фарқи натиҷа шуд”, балки тафсире, ки муаллифон барои шарҳи натиҷаҳо пешниҳод мекунанд бояд ҳисобида шавад.
Натиҷаҳои дастгиришавандаи таҳқиқот
- Сохтори volatility connectedness-и шаш криптоактив бо вақт ва квантил тағйир меёбад.
- Сохтори умумии spillover-и Realized Volatility дар ду дум нисбат ба атрофи median боло меравад.
- State-adaptive spillover variable метавонад дар ҳолатҳои гуногуни ноустуворӣ активҳои манбаи гуногунро интихоб кунад.
- Дар Ҷадвали 2 манбаи баландтарин contribution-и гузоришшуда ба BTC вобаста ба компоненти ноустуворӣ ва квантил тағйир меёбад.
- Моделҳои SA-Log-HAR дар бисёр спецификатсияҳои in-sample нисбат ба Log-HAR-и асосӣ AIC ва/ё adjusted R²-и беҳтар медиҳанд.
- Дар MCS-и 300-рӯза SA-Log-HAR-RS дар як-step ва Lasso-SA-Log-HAR-RS дар панҷ-step қавӣ мебошанд.
- Дар MCS-и 500-рӯза Lasso-SA-Log-HAR-REX дар уфуқи панҷ-step дар ҳамаи ҳашт ranking cell ҷои аввал аст.
- Дар уфуқи 22-step Log-HAR-RV ва SA-Log-HAR-RV ҳамчун вариантҳои қавӣ ва содатар боқӣ мемонанд.
- Дар Realized Kernel robustness модели пешсаф вобаста ба уфуқ тағйир меёбад.
- Моделҳои HAR-type дар Ҷадвали 6 нисбат ба алтернативаҳои GARCH-type қиматҳои хеле баландтари \(R^2_{OOS}\) нишон медиҳанд.
Натиҷаҳои дастгиринашавандаи таҳқиқот
- Нишон дода нашудааст, ки SA-Log-HAR дар ҳамаи активҳо, биржаҳо ва давраҳои оянда ҳатман беҳтарин модел аст.
- NPDC/spillover-и баланди як актив исбот намекунад, ки он сабабан ноустувории активи дигарро ба вуҷуд меорад.
- Нишон дода нашудааст, ки ҷудошавии андозаи бозор ва аҳамияти системавӣ дар ҳамаи бозорҳои крипто универсалӣ аст.
- Хулосаи қатъии net receiver будани ETH-ро аз эзоҳи самтии Ҷадвали 2-и чопшуда бебаҳс хондан мумкин нест.
- Натиҷаҳои моделҳои баррасишуда натиҷаи сармоягузорӣ ё trading profitability нестанд.
- Баланд будани \(R^2_{OOS}\) кафолати фоидаи сармоягузорӣ нест.
- Натиҷаи шаш активи Binance ба биржаҳо ва активҳои дигар худкор умумӣ карда намешавад.
- Tail spillover amplification таъсири сабабии хабари муайян, сиёсат ё шоки бозорро муайян намекунад.
Нуктаҳои кушодаи такрорпазирӣ
| Унсур | Ҳолати манбаъ | Чаро муҳим аст? |
|---|---|---|
| Муодилаҳои ҳисобкунии RV/CV/CJ/RS/REX | Гузориш нашудааст | Такрори дақиқи компонентҳои ноустувориро маҳдуд мекунад. |
| Lasso objective ва \(\lambda\) | Гузориш нашудааст | Сохти дақиқи моделҳои Lasso-SA номаълум аст. |
| Тафсилоти TVP-QVAR state-space | Дар ин мақола дубора дода нашудааст | Дубора сохтани муҳаррики connectedness-ро танҳо аз PDF пешгирӣ мекунад. |
| Формулаи normalize-и GFEVD ва \(H\) | Exact \(H\) value/formula detail гузориш нашудааст | Барои дубора тавлиди NPDC/TSI зарур аст. |
| Воҳиди дақиқи вақти forecast step | Дар ҷадвалҳо 1/5/22 step дода шудааст | Ба тафсири амалии уфуқи пешгӯӣ таъсир мерасонад. |
| Дарозии rolling estimation window-и асосии 300-рӯза | Exact дарозии равзанаи омӯзишӣ равшан нест | Ба репликаи out-of-sample таъсир мерасонад. |
| Таърифи дақиқи benchmark дар Table 6 | “GARCH” гуфта шудааст, як модели мушаххас дақиқ нишон дода нашудааст | Барои дубора сохтани махраҷи \(R^2_{OOS}\) лозим аст. |
| Татбиқи MCS Ratio / superior-set | Номуайянӣ байни шарҳ ва ҷадвали rank | Ба тафсири пурраи омории натиҷаи MCS таъсир мерасонад. |
| REX+ / REX− Table 2 | Ҳама рақамҳо яксонанд, панелҳои Figure C1 яксон ба назар намерасанд | Дар натиҷаҳои компоненти манбаъ номутобиқатии эҳтимолии ҷадвал/шакл эҷод мекунад. |
Эҳтиёткоронатарин хулосаи илмӣ
Ин таҳқиқот нишон медиҳад, ки дар пешгӯии ноустувории криптовалюта на танҳо таърихи бисёрмиқёсаи худи активи ҳадаф, балки иттилои connectedness-и вобаста ба ҳолат ва махсуси квантил аз активҳои дигари бозор низ метавонад сигнали муфиди пешгӯӣ дошта бошад. Саҳми асосии равиши state-adaptive дар он аст, ки ба ҷойи як манбаи собити spillover, манбаъ вобаста ба режими ноустуворӣ иваз карда мешавад.
Бо вуҷуди ин, барои дуруст хондани натиҷаҳо ду маҳдудият бояд нигоҳ дошта шавад. Якум, “пешгӯии беҳтар” далели сабабият дар механизми бозор нест. Дуюм, ҷадвалҳои натиҷа бартарии мутлақи як модели SA/Lasso-ро дар ҳамаи уфуқҳо нишон намедиҳанд. Паёми илмии қавитарин ин аст, ки иттилои spillover метавонад ба модели пешгӯӣ арзиши иловагӣ диҳад, аммо интихоби дурусти модел/компонент ба horizon ва режими арзёбӣ вобаста аст.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: A Predictive Framework Integrating Multi-Scale Volatility Components and Time-Varying Quantile Spillovers: Evidence from the Cryptocurrency Market
Унвони нашри тоҷикӣ: Чаҳорчӯбаи Пешгӯӣ барои Ҳамгироии Компонентҳои Бисёрмиқёсаи Ноустуворӣ ва Spillover-ҳои Квантилии Бо Вақт Тағйирёбанда: Далелҳо аз Бозори Криптовалюта
Муаллифон: Sicheng Fu; Fangfang Zhu; Xiangdong Liu.
Тартиби муаллифон: Тартиби PDF-и манбаъ бетағйир нигоҳ дошта шудааст.
Муассиса: School of Economics, Jinan University, No. 601 West Huangpu Boulevard, Tianhe District, Guangzhou 510632, China.
Муаллифи масъул/тамос: Xiangdong Liu; дар PDF-и манбаъ ҳамчун CONTACT нишон дода шудааст.
Саҳми баробар: Дар версияи боршуда изҳороти саҳми баробар/ҳаммуаллифи аввал ошкор нашудааст.
Манбаи боршуда: arXiv:2507.22409v1 [econ.GN].
Санаи arXiv: 30 Июл 2025.
Санаи тартиб дар PDF: 31 Июл 2025.
DOI: 10.48550/arXiv.2507.22409; дар PDF DOI-и ҷудогонаи маҷалла вуҷуд надорад.
Платформа: arXiv.
Навъи манбаъ: Таҳқиқоти эмпирикии эконометрикаи молиявӣ дар шакли preprint / working paper.
Ҳолати рецензия: Дар ин санҷиши библиографӣ version of record-и маҷаллаи рецензияшуда тасдиқ нашудааст.
Сабти расмӣ: arXiv:2507.22409.
Литсензия: Азбаски exact reuse license дар намоиши metadata-и расмии дастрас бо эътимод тасдиқ нашуд, номи литсензия тахмин карда нашудааст. Шаклҳои манбаъ мустақиман аз нав истифода нашудаанд.
Маълумоти асосӣ: Binance 5-дақиқаии high-frequency cryptocurrency data.
Активҳо: BTC, DASH, ETH, LTC, XLM ва XRP.
Давраи намуна: 28 Mart 2019 – 30 Mart 2025.
Тарҳи асосии out-of-sample: 300 рӯзи охир барои forecast evaluation ҷудо шудааст.
Тарҳи robustness forecast: fixed estimation window-и 1.000-рӯза, пас аз он forecast evaluation period-и 500-рӯза.
Усули асосии connectedness: TVP-QVAR + Kalman filtering + GFEVD.
Ченакҳои connectedness: Total Spillover Index, Net Spillover Index, directional spillovers, net spillovers ва Net Pairwise Directional Connectedness.
Навоварии асосӣ: state-adaptive spillover variable, ки вобаста ба режимҳои паст, муқаррарӣ ва баланди ноустувории активи ҳадаф манбаи баландтарини NPDC-ро иваз карда истифода мебарад.
Модели пешгӯӣ: Оилаи Log-HAR ва SA-Log-HAR; дар ҷадвалҳои натиҷа моделҳои Lasso-SA-Log-HAR низ мавҷуданд.
Сохтори бисёрмиқёса: \(h\in\{1,5,22\}\).
Компонентҳои ноустуворӣ: RV, CV, CJ, RS+, RS−, REX+, REX− ва REXm; дар таҳлили robustness — RK.
Талафотҳои арзёбии модел: MSE, MAE, RMSE ва QLIKE.
MCS: \(T_{\max}\) ва \(T_R\); манбаъ 0.25 significance level истифода мебарад.
Арзёбии иловагии пешгӯӣ: Out-of-sample \(R^2\), MSPE-adjust ва Clark–West statistic.
Номутобиқатии муҳими дохилиманбаъӣ: Prose-и Ҷадвали 1 иддао мекунад, ки ҳамаи моделҳои SA adjusted R²/AIC/BIC-ро беҳтар мекунанд; қиматҳои Ҷадвали 1 ин иддаоро барои REX ва баъзе натиҷаҳои BIC пурра дастгирӣ намекунанд.
Номуайянии муҳими самт: Эзоҳи transmitter-и мусбати Ҷадвали 2 бо prose interpretation-и ETH ҳамчун net receiver пурра мувофиқат намекунад.
Номуайянии ҷадвал/шакли REX: Дар Ҷадвали 2 сутунҳои REX+ ва REX− яксонанд; дар Figure C1 ду панел визуалӣ яксон нестанд.
Номуайянии пешниҳоди MCS: Шарҳи Ratio “superior set” мегӯяд, аммо рақамҳо ба шумораи ячейкаҳои rank-1 мувофиқат мекунанд.
Норасоии ҳуҷҷатгузории модел: Lasso penalty/tuning, формулаҳои дақиқи ҳосил кардани компонентҳои ноустуворӣ ва баъзе тафсилоти TVP-QVAR/GFEVD дар версияи боршуда гузориш нашудаанд.
Маблағгузорӣ: Манбаъ мегӯяд: “This work is not supported by funding”.
Ихтилофи манфиатҳо: Муаллифон ихтилофи эҳтимолии манфиатҳоро гузориш накардаанд.
Дастрасии маълумот: Гуфта мешавад, ки маълумоти 5-дақиқаиро аз Binance ва аз муаллифи масъул бо дархост гирифтан мумкин аст.
Код: Коди time-varying quantile spillover implementation дар репозитории GitHub-и “wangxiaobo018/State-Adaptive-Spillover” аз ҷониби манбаъ нишон дода шудааст.
Нармафзор: Манбаъ мегӯяд, ки коди пурра Python 3.12.4-ро истифода мебарад.
Саҳми муаллифон: Дар версияи боршуда изҳороти ҷудогонаи CRediT / Author Contributions вуҷуд надорад.
Маҳдудияти асосии тафсир: Ченакҳои connectedness ва spillover робитаҳои таърихии молиявиро модел мекунанд; онҳо худ ба худ интиқоли сабабии бозорро исбот намекунанд. Бартарии модел низ кафолати даромади сармоягузорӣ нест.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд