

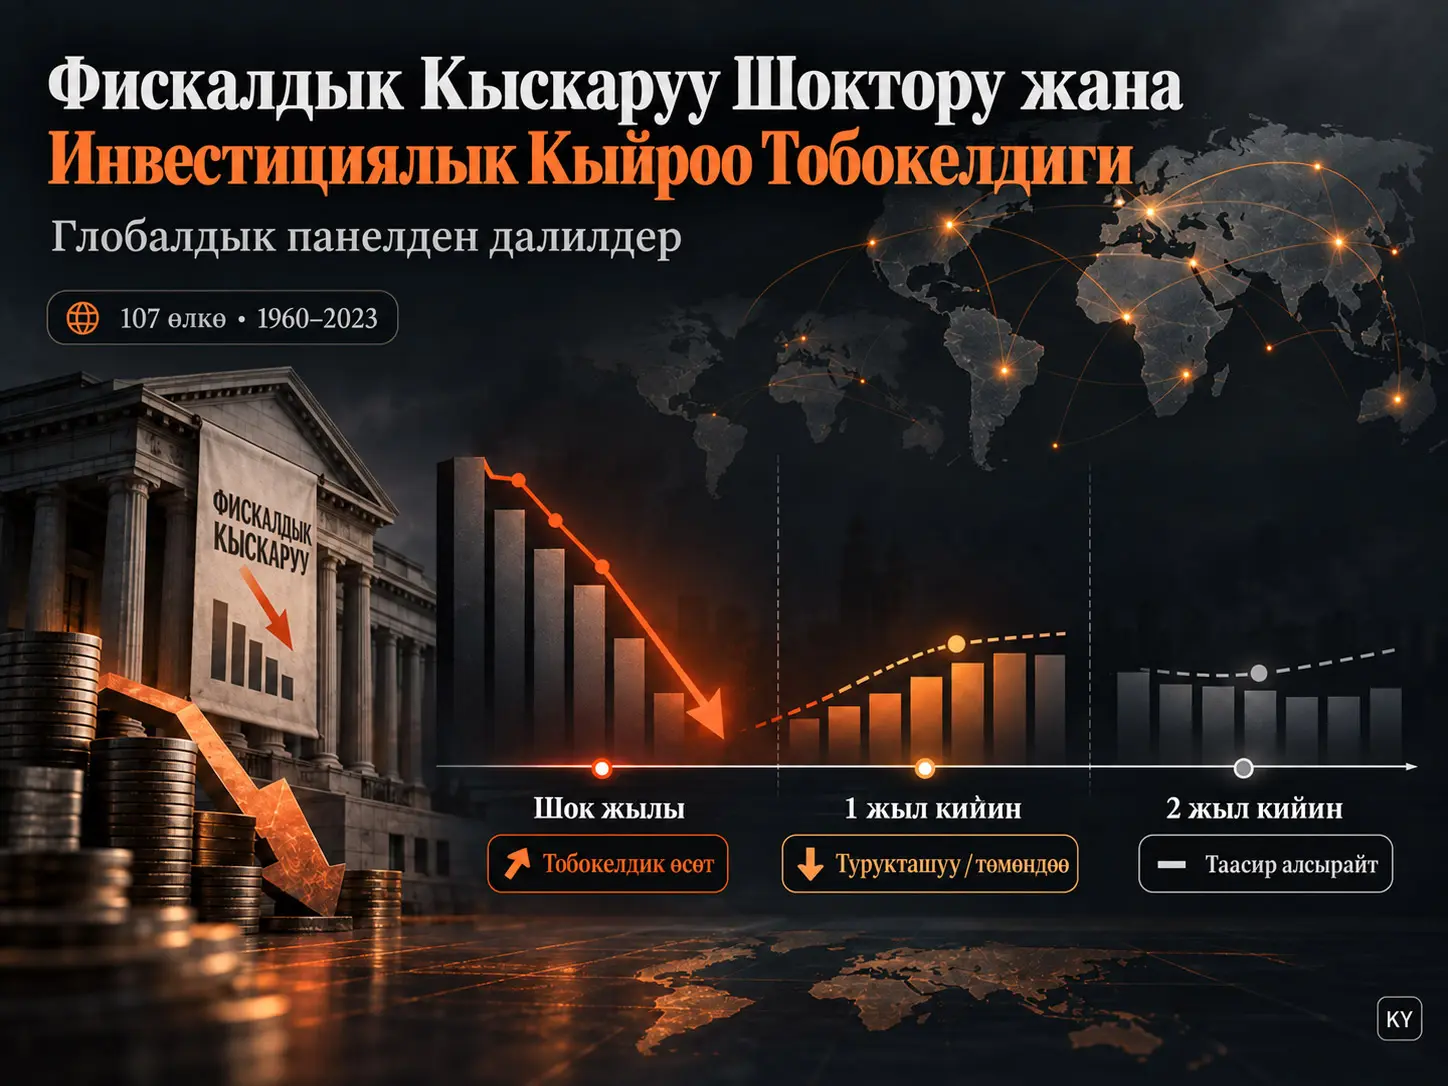
Бул изилдөө катуу фискалдык кыскаруу мезгилдеринин экономикада кадимки инвестициянын жайлоосуна караганда кыйла кескин окуя болгон инвестициялык кыйроо тобокелдиги менен кандай байланышта экенин изилдейт. Инвестициялык кыйроо — инвестициянын ИДПдагы үлүшүнүн жылдык өзгөрүүлөрүнүн бөлүштүрүлүшүнүн төмөнкү куйругунда жайгашкан өзгөчө катуу төмөндөөлөрдү аныктаган бинардык көрсөткүч. Изилдөө 107 өлкөнүн 1960–2023-жылдардагы тең салмаксыз панелдик маалыматтарын, өлкө жана жыл боюнча туруктуу эффекттерди, Driscoll–Kraay туруктуу стандарттык каталарын жана шарттуу туруктуу эффекттүү logit туруктуулук талдоосун колдонот.
Негизги динамикалык жыйынтык эки баскычтуу. Фискалдык кыскаруу шогу болгон жылы инвестициялык кыйроо көрсөткүчүнүн ыктымалдыгы менен оң байланыш байкалат жана сызыктуу панелдик моделдеги коэффициент \(0.059\) деп бааланат. Булак бул жыйынтыкты кыйроо ыктымалдыгы болжол менен 5,9 пайыздык пунктка жогору деп чечмелейт. Бир жылдан кийин байланыш тескери багытка өтөт; \( -0.052 \) коэффициенти кыйроо ыктымалдыгынын болжол менен 5,2 пайыздык пунктка төмөн болушу менен байланышат. Экинчи кечигүүдөгү \(0.013\) коэффициенти болсо статистикалык жактан маанилүү эмес.
Шарттуу туруктуу эффекттүү logit жыйынтыктары да бул кыска мөөнөттүү түзүлүштү негизинен колдойт. P90 фискалдык шок аныктамасында шок жылындагы odds ratio 1.737, биринчи кечигүүдөгү odds ratio 0.616. Катууураак P95 шок аныктамасында ошол эле жылдагы коэффициент статистикалык жактан маанилүү эмес; бирок бир жылдан кийинки odds ratio 0.469га чейин төмөндөйт. Ошондуктан туруктуулук талдоосу өзгөчө шоктон кийинки мезгилдеги тескери бурулуштун маанисин колдойт.
Жыйынтыктарды себептик таасир катары чечмелөөгө болбойт. Фискалдык катаалдаштыруу экономикалык шарттарга жооп катары жүргүзүлүшү мүмкүн болгондуктан, тескери себептүүлүк жана башка эндогендик каналдар болушу мүмкүн. Изилдөө кечиктирилген өзгөрмөлөрдү, туруктуу эффекттерди, контролдук өзгөрмөлөрдү жана келечектеги фискалдык шоктор менен placebo тестин колдонуп бул көйгөйдү азайтууга аракет кылат, бирок структуралык же инструменталдык өзгөрмөлүү себептик идентификацияны колдонбойт.
Изилдөө эмне үчүн орточо инвестициядан көрө кескин төмөндөөлөргө көңүл бурат?
Фискалдык саясат боюнча адабияттын маанилүү бөлүгү мамлекеттик чыгымдардын же фискалдык консолидациянын орточо ИДПга жана орточо инвестицияга тийгизген таасирин изилдейт. Бирок орточо жыйынтыктар бөлүштүрүүнүн эң терс четиндеги сейрек, бирок экономикалык жактан оор окуяларды жашырышы мүмкүн. Бул изилдөөнүн баштапкы чекити дал ушул айырма: изилдөөчүлөр инвестиция орточо канча өзгөрөрүн эмес, фискалдык кыскаруу мезгилдеринде инвестициянын үлүшү кадимки бөлүштүрүүнүн өтө төмөн четине түшүү ыктымалдыгы өзгөрөбү же жокпу деген суроону карашат.
Бул ыкма изилдөөнү куйрук тобокелдиги талдоосуна айлантат. Куйрук тобокелдиги бөлүштүрүүнүн орточо маанисинен абдан алыс жана салыштырмалуу сейрек кездешүүчү өтө терс окуяларга көңүл бурат. Инвестиция үчүн мындай окуялар маанилүү; анткени капиталдык чыгымдарды кийинкиге жылдыруу же жокко чыгаруу азыркы жылга гана эмес, кийинки капиталдык запаска жана өндүрүштүк кубаттуулукка да таасир этиши мүмкүн.
Теориялык белги эмне үчүн алдын ала так эмес?
Изилдөө кейнсчил жана неоклассикалык механизмдер бир эле фискалдык шокко инвестициянын ар башка багыттагы реакцияларын болжолдой аларын баса белгилейт. Кейнсчил алкакта мамлекеттик чыгымдардын азайышы жалпы суроо-талапты төмөндөтүп, фирмалардын күтүлгөн сатууларын жана капиталдын чектүү кирешелүүлүгүн алсыратышы, ошондой эле жеке инвестицияны төмөндөтүшү мүмкүн.
Неоклассикалык алкакта болсо мамлекеттик карыз алуунун азайышы пайыздык басымды жана насыяга берилүүчү каражаттарга суроо-талапты кыскартып, жеке инвестиция үчүн каржылоо мейкиндигин түзүшү мүмкүн. Эгер фискалдык консолидация ошол эле учурда суверендүү тобокелдик премияларын же саясаттагы белгисиздикти азайтса, жеке инвестицияны колдогон ишеним каналы пайда болушу мүмкүн.
Демек, фискалдык кыскаруунун инвестицияга тийгизген таасиринин багыты теориядан түз аныкталбайт; ал эмпирикалык түрдө текшерилет. Изилдөөнүн негизги салымы да орточо инвестиция деңгээлинен айырмаланып, бул белгисиздикти өтө инвестициялык кыйроо ыктымалдыгы аркылуу изилдөөсү.
Бул Изилдөөдө Инвестициялык Кыйроо Кантип Аныкталат?
Инвестициялык кыйроо — өлкө-жыл байкоосунда инвестициянын ИДПдагы үлүшүнүн жылдык өзгөрүүсү үлгү бөлүштүрүлүшүнүн төмөнкү %10 бөлүгүнө кирсе 1, башка учурларда 0 маанисин алган бинардык куйрук-тобокелдик көрсөткүчү; муну менен кадимки циклдик инвестициялык термелүүлөрдөн да кескин төмөн карай кыймылдар өзүнчө натыйжа өзгөрмөсү катары изилденет.
Негизги көрсөткүч төмөнкү логика менен түзүлөт:
\[ Collapse_{it}= \begin{cases} 1, & \Delta InvestmentShare_{it}\ \text{alt yüzde 10 içinde ise}\\ 0, & \text{aksi halde} \end{cases} \]
Бул туюнтма булакта өзүнчө номерленген теңдеме катары берилген эмес; ал булактагы метод аныктамасынын математикалык көрсөтүлүшү жана жаңы изилдөө жыйынтыгы эмес.
Макаланын 1-сүрөтү инвестиция үлүшүнүн жылдык өзгөрүүлөрүнүн бөлүштүрүлүшүн көрсөтөт. Байкоолор негизинен нөлгө жакын аймакта топтолсо, кызыл тик сызык төмөнкү %10 кесүү чекитин көрсөтөт. Бул босого кадимки майда өзгөрүүлөрдү эмес, бөлүштүрүүнүн ачык терс четиндеги өлкө-жыл байкоолорун бөлүп көрсөтүү үчүн колдонулган.
Булак төмөнкү %5 босогосун да туруктуулукту текшерүү катары карай турганын билдирет. Бирок макаланын жыйынтык таблицаларында ачык бөлүнгөн P90/P95 туруктуулук салыштыруусу фискалдык кыскаруу шогунун босогосуна тиешелүү; төмөнкү %5 инвестициялык-кыйроо көрсөткүчүнө тиешелүү өзүнчө сандык жыйынтык таблицасы берилген эмес.
Бул Изилдөөдө Фискалдык Кыскаруу Шогу Кантип Аныкталат?
Фискалдык кыскаруу шогу — мамлекеттик чыгымдардын өлкөгө мүнөздүү жети жылдык жылма минимумуна карата түзүлгөн үзгүлтүксүз фискалдык басым өлчөмүнүн эң жогорку куйругунда калган катаалдашуу мезгилдерин аныктаган бинардык өзгөрмө; негизги спецификацияда жогорку %10 ичиндеги байкоолор шок катары коддолот.
Булак методду эки баскычта түшүндүрөт. Адегенде өкмөттүк чыгымдардын өлкөгө мүнөздүү жети жылдык жылма минимумга карата абалын колдонгон фискалдык басым өлчөмү түзүлөт. Андан кийин бул үзгүлтүксүз өлчөмдүн бөлүштүрүлүшүнүн жогорку %10 бөлүгүндө калган байкоолор:
\[ ContractionShock_{it}=1 \]
катары, ал эми башка байкоолор 0 катары коддолот.
Жети жылдык терезе булак тарабынан убакыт боюнча өзгөрүүгө ылайыкташууга жетиштүү кыска, ошол эле учурда өтө кыска мөөнөттүү туруксуздукту азайтууга жетиштүү узун таяныч мезгил катары негизделет. Бирок макала фискалдык басым өлчөмүнүн бардык алгебралык өзгөртүүсүн өзүнчө жана толук теңдеме түрүндө бербейт. Ошондуктан Verianla булакта жок формуланы толуктабайт.
Маалымат булактары
| Өзгөрмө | Илимий ролу | Булак |
|---|---|---|
| Инвестициянын ИДПдагы үлүшү | Инвестициялык кыйроо көрсөткүчүн түзүү | Penn World Table 10.0 |
| Мамлекеттик чыгымдардын үлүшү | Фискалдык кыскаруу шогун түзүү | World Bank |
| Реалдуу ИДП өсүшү | Макроэкономикалык контроль | Penn World Table 10.0 |
| Адам капиталынын индекси | Өлкөлөрдүн өндүрүмдүү кубаттуулук айырмаларын контролдоо | Penn World Table 10.0 |
| Укуктун үстөмдүгү индекси | Институционалдык сапатты контролдоо | Varieties of Democracy |
Penn World Table'дан кошумча түрдө реалдуу ИДП, калк жана жалпы фактордук өндүрүмдүүлүк маалыматтары да жыйналган. Ар кандай маалымат булактары бардык өлкөлөрдө жана жылдарда бирдей камтууну камсыз кылбагандыктан, акыркы панель тең салмактуу эмес.
Үлгү
Негизги изилдөө 107 өлкөнү жана 1960–2023 мезгилин камтыйт. Акыркы синхрондоштурулган регрессиялык үлгүдө 4550 өлкө-жыл байкоосу колдонулган. Appendix A өлкөлөрдү World Bank аймактык классификациясына ылайык топтойт. Үлгү глобалдык болгону менен географиялык өкүлчүлүк тең эмес; мисалы, North America жана South Asia топторунда экиден өлкө бар.
| Өзгөрмө | Байкоо | Орточо | Стд. четтөө | Минимум | Максимум |
|---|---|---|---|---|---|
| Инвестициялык кыйроо | 4550 | 0.102 | 0.303 | 0 | 1 |
| Фискалдык кыскаруу шогу | 4550 | 0.052 | 0.223 | 0 | 1 |
| ИДП өсүшү | 4550 | 4.057 | 7.578 | −108.601 | 110.251 |
| Адам капиталы | 4550 | 2.421 | 0.726 | 1.007 | 3.986 |
| Укуктун үстөмдүгү | 4550 | 0.617 | 0.307 | 0.01 | 0.999 |
Инвестициялык кыйроо көрсөткүчүнүн орточо мааниси 0.102 жана төмөнкү %10 аныктамасы боюнча күтүлгөн жыштыкка жакын. Фискалдык кыскаруу шогунун орточосу болсо 0.052. Булактагы текст бул маанини болжол менен %5,2 шок жыштыгы деп чечмелейт; ошол эле абзацта бул маалымат “Table 1”ден алынганы жазылганы менен сандык маани 2-таблицада көрүнөт.
Глобалдык кыйроолордун убакыт боюнча бөлүштүрүлүшү
2-сүрөт ар бир жылы инвестициялык кыйроого туш болгон өлкөлөрдүн үлгүдөгү үлүшүн көрсөтөт. Катар жылдар арасында күчтүү термелет жана өзгөчө 2008–2009 глобалдык каржы кризиси мезгилинде ачык чоку жаратат. Кызыл горизонталдык сызык толук үлгүдөгү орточо кыйроо жыштыгын көрсөтөт.
Бул визуал инвестициялык кыйроолор убакыт боюнча тең бөлүштүрүлбөгөнүн жана айрым глобалдык стресс мезгилдеринде топтолорун колдойт. Бирок бир гана графикке таянып, белгилүү бир глобалдык кризис бардык байкоолордогу инвестициялык кыйроолордун түздөн-түз себеби болгон деген тыянак чыгарууга болбойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Негизги ыктымалдык модели
Булактын 3.1-бөлүмүндө берилген негизги модель:
\[ P(Collapse_{it}=1) = F\left( \alpha_1+\Upsilon_i+ \beta_1Contraction_{i,t-1} + \beta_2X_{it} \right) \]
түрүндө. \(Collapse_{it}\) инвестициялык кыйроо көрсөткүчүн, \(Contraction_{i,t-1}\) кечиктирилген фискалдык кыскаруу шогун жана \(X_{it}\) контролдук өзгөрмөлөр векторун билдирет.
Булактын теңдемеден кийинки түшүндүрмөсүндө \(\alpha_i\) өлкө боюнча туруктуу эффекттер, ал эми \(\Upsilon_t\) жыл боюнча туруктуу эффекттер катары аныкталат. Ошондуктан булак теңдемесиндеги \(\alpha_1\) жана \(\Upsilon_i\) индекстери менен түшүндүрмөдөгү белгилөө толук дал келбейт. Verianla теңдемени булактагы калыбында сактайт жана аны үнсүз кайра индекстебейт.
Контролдук вектор ИДП өсүшүн, адам капиталынын индексин жана укуктун үстөмдүгү индексин камтыйт. Өлкө боюнча туруктуу эффекттер өлкөлөрдүн убакыт бою өзгөрбөгөн байкалбаган өзгөчөлүктөрүн; жыл боюнча туруктуу эффекттер болсо жалпы глобалдык шокторду контролдоону максат кылат.
Driscoll–Kraay туруктуу стандарттык каталары эмне үчүн колдонулган?
Көп өлкөлүү панелде ката терминдери убакыт боюнча сериялык корреляцияны да, өлкөлөрдүн ортосундагы жалпы глобалдык өнүгүүлөрдөн улам кесилиштер аралык көз карандылыкты да көрсөтүшү мүмкүн. Driscoll–Kraay туруктуу стандарттык каталары коэффициент бааларын өзгөртүүдөн көрө, статистикалык жыйынтык чыгаруудагы стандарттык каталарды гетероскедастикалуулукка, сериялык корреляцияга жана кесилиштер аралык көз карандылыкка каршы туруктуураак кылуу үчүн колдонулган.
Булактын 3-таблицадагы эскертүүсүндө “maximum lag of three months” деген сөз айкашы бар. Маалымат жылдык өлкө-жыл панели болгондуктан, бул бирдиктин көрсөтүлүшү методдун түшүндүрмөсү менен ачык дал келбейт. 4-таблицада болсо болгону “maximum lag of three” деп жазылган.
Биринчи кечиктирилген модель
| Өзгөрмө | Коэффициент | Driscoll–Kraay SE | t-статистикасы | Булактагы маанилүүлүк |
|---|---|---|---|---|
| Фискалдык кыскаруу шогу (T−1) | −0.051 | 0.027 | −1.91 | p < 0.10 |
| ИДП өсүшү (T−1) | −0.003 | 0.001 | −4.11 | p < 0.01 |
| ИДП өсүшү (T−2) | 0 | 0.001 | 0.17 | Маанилүү эмес |
| Адам капиталы | −0.023 | 0.039 | −0.57 | Маанилүү эмес |
| Укуктун үстөмдүгү | 0.036 | 0.037 | 0.96 | Маанилүү эмес |
Бул биринчи модель мурунку жылдын фискалдык шогун гана камтыганда терс коэффициент берет. Изилдөөнүн негизги динамикалык билдирүүсү ошол эле жылдагы таасир моделге кошулганда дагы даана көрүнөт.
Фискалдык Кыскаруу Шогунун Инвестициялык Кыйроо Тобокелдиги Убакыттын Өтүшү Менен Кантип Өзгөрөт?
Бөлүштүрүлгөн кечигүү моделинде фискалдык кыскаруу шогу шок жылында инвестициялык кыйроо ыктымалдыгы менен оң, бир жылдан кийин терс жана эки жылдан кийин статистикалык жактан маанисиз байланышта; булак бул көрүнүштү күтүүсүз төмөн карай инвестициялык тобокелдик жана андан кийинки кыска мөөнөттүү турукташуу катары чечмелейт.
| Убакыт | Коэффициент | Driscoll–Kraay SE | t-статистикасы | Түшүндүрмө |
|---|---|---|---|---|
| Шок жылы, T | +0.059 | 0.024 | 2.50 | Инвестициялык кыйроо ыктымалдыгы менен оң байланыш; p < 0.05 |
| Бир жылдан кийин, T−1 | −0.052 | 0.027 | −1.95 | Тескери бурулуш; p < 0.10 |
| Эки жылдан кийин, T−2 | +0.013 | 0.027 | 0.49 | Статистикалык жактан маанилүү эмес |
Сызыктуу ыктымалдык модели алкагында `0.059` коэффициенти болжол менен 5,9 пайыздык пункт, ал эми `−0.052` коэффициенти болжол менен 5,2 пайыздык пункт катары чечмеленет. Булар моделдин шарттуу байланыштары; “фискалдык кыскаруу сөзсүз инвестициялык кыйроого себеп болот” дегенди билдирбейт.
ИДП өсүшүнүн ролу
Мурунку жылдын ИДП өсүшү динамикалык моделде `−0.003` коэффициенти менен күчтүү терс байланышта. Булак муну мурунку экономикалык көрсөткүчтөрдүн күчтүүрөөк болушу кыска мөөнөттө инвестициялык кыйроо тобокелдигин азайтат деп чечмелейт.
Сызыктуу ыктымалдык мамилесинде ИДП өсүшүндөгү бир бирдиктик өсүш кыйроо ыктымалдыгынын болжол менен 0,3 пайыздык пунктка төмөн болушу менен байланышат. Булак жыйынтыктар бөлүмүндө муну экономикалык чөйрө фискалдык шоктун өтүшүн шарттай турганын көрсөткөн натыйжа катары карайт.
Экинчи кечигүүдөгү ИДП өсүшү маанилүү эмес. Адам капиталы жана укуктун үстөмдүгү өзгөрмөлөрү да негизги спецификацияларда статистикалык маанилүүлүк көрсөтпөйт. Бул жыйынтык институттар же адам капиталы жалпысынан инвестицияга тиешеси жок дегенди билдирбейт; болгону ушул панелде жана ушул спецификацияда инвестициялык кыйроо көрсөткүчүнүн маанилүү кыска мөөнөттүү божомолдоочулары эмес экенин көрсөтөт.
Шарттуу туруктуу эффекттүү logit туруктуулук тести
Көз каранды өзгөрмө бинардык болгондуктан, изилдөө сызыктуу туруктуу эффекттүү жыйынтыктар функционалдык формага сезимталбы же жокпу текшерүү үчүн conditional fixed-effects logit моделин колдонгон.
| Өзгөрмө | P90 шок odds ratio | P90 z | P95 шок odds ratio | P95 z |
|---|---|---|---|---|
| Фискалдык кыскаруу шогу, T | 1.737 | 2.78 | 1.471 | 1.39 |
| Фискалдык кыскаруу шогу, T−1 | 0.616 | −1.93 | 0.469 | −2.13 |
| Фискалдык кыскаруу шогу, T−2 | 1.118 | 0.51 | 1.447 | 1.32 |
| ИДП өсүшү, T−1 | 0.972 | −4.32 | 0.972 | −4.36 |
P90 спецификациясында `OR = 1.737` фискалдык кыскаруу шогу болгон жылы инвестициялык кыйроонун odds мааниси жогорураак болушу менен шайкеш келет. Бир жылдан кийин `OR = 0.616` тескери багытта. Эки жылдан кийинки `OR = 1.118` статистикалык жактан маанилүү эмес.
Катууураак P95 шок аныктамасында contemporaneous `OR = 1.471` үчүн `z = 1.39` болгондуктан, ошол эле жылдагы өсүш статистикалык жактан колдоого алынбайт. Ал эми бир жылдан кийинки `OR = 0.469`, `z = −2.13` менен маанилүү. Демек, катуураак шок босогосунда жыйынтыктардын эң ачык сакталып калган бөлүгү кийинки жылдагы турукташуу/тескери бурулуш көрүнүшү.
Odds ratio менен сызыктуу ыктымалдык коэффициенти бирдей чоңдук эмес. Мисалы, `OR = 1.737` көрсөткүчүн түз эле “ыктымалдык %73,7 өстү” деп которууга болбойт; ал odds катышынын өзгөрүшүн билдирет. Ошондуктан эки моделдин сандары ар башка масштабда бааланууга тийиш.
Placebo Тести Себептүүлүк Көйгөйүн Жок Кылабы?
Жок. Бир жана эки жылдан кийинки келечектеги фискалдык кыскаруу шоктору инвестициялык кыйроону маанилүү түрдө божомолдобошу жөнөкөй тескери себептүүлүк түшүндүрмөсүнө каршы колдоо берет; бирок изилдөө структуралык идентификация же тышкы инструменталдык өзгөрмө колдонбогондуктан, placebo тести эндогендик толугу менен жоголгонун далилдебейт.
Placebo lead регрессиясында келечектеги фискалдык кыскаруу шоктору:
- \(t+1\) үчүн болжол менен `0.044–0.045`,
- \(t+2\) үчүн `−0.017`
деп бааланган жана статистикалык жактан маанилүү деп табылган эмес. Булак муну инвестициялык кыйроо кийинки фискалдык катаалдаштырууну механикалык түрдө божомолдойт деген жөнөкөй тескери себептүүлүк сценарийине каршы колдоо катары карайт.
Ошентсе да фискалдык саясат чечимдерине өсүш, карыз, финансылык стресс же башка байкалбаган экономикалык шарттар таасир этиши мүмкүн. Өлкө жана жыл боюнча туруктуу эффекттер менен кечиктирилген контролдор убакыт боюнча өзгөргөн бул эндогендик каналдардын баарын автоматтык түрдө чечпейт.
Изилдөө колдогон жыйынтыктар
- Фискалдык кыскаруу шогу сызыктуу динамикалык моделде ошол эле жылы инвестициялык кыйроо ыктымалдыгынын жогору болушу менен байланышта.
- Бир жылдан кийинки коэффициент терс мааниге өтүп, инвестициялык кыйроо тобокелдигинде тескери бурулуш/турукташуу көрүнүшү байкалат.
- Эки жылдан кийинки фискалдык шок коэффициенти маанилүү эмес; негизги таасир туруктуу көрүнбөйт.
- P90 шарттуу туруктуу эффекттүү logit жыйынтыктары ошол эле жылы жогорку odds жана бир жылдан кийин төмөн odds көрүнүшү аркылуу сызыктуу жыйынтыктарды колдойт.
- P95 туруктуулук талдоосунда бир жылдан кийинки тескери багыттагы байланыш маанилүүлүгүн сактайт.
- Мурунку жылдын ИДП өсүшү инвестициялык кыйроо тобокелдигинин төмөн болушу менен күчтүү байланышта.
- Келечектеги фискалдык шокторду колдонгон placebo өзгөрмөлөрү маанилүү эмес.
- Инвестициялык кыйроолор убакыт боюнча тең бөлүштүрүлбөйт жана глобалдык стресс мезгилдеринде топтолушу мүмкүн.
Изилдөө колдобогон жыйынтыктар
- Изилдөө фискалдык кыскаруу инвестициялык кыйроого сөзсүз себеп болорун далилдебейт.
- Placebo тести эндогендиктин бардык булактарын жок кылбайт.
- Жалпы инвестиция көрсөткүчү мамлекеттик инвестициянын, турак жайдын, машиналар менен жабдуулардын же ар башка секторлордун өзүнчө реакцияларын көрсөтпөйт.
- Шок көрсөткүчү narrative fiscal consolidation маалымат топтомуна негизделбейт; ал бөлүштүрүү босогосу менен түзүлгөн.
- Жыйынтыктар бардык өлкөлөрдө бирдей экономикалык механизм жана бирдей коэффициент өлчөмү жарактуу экенин көрсөтпөйт.
- Укуктун үстөмдүгү коэффициентинин маанисиз болушу институттар жалпысынан инвестиция үчүн маанилүү эмес дегенди билдирбейт.
- Адам капиталы коэффициентинин маанисиз болушу билим берүү же адам капиталы капиталдын түзүлүшүнө таасирсиз экенин далилдебейт.
- Бир жылдан кийинки терс коэффициент бардык кийинкиге жылдырылган инвестиция долбоорлору кайра башталганын түздөн-түз өлчөбөйт; “wait-and-see” чечмелөөсү авторлордун теориялык түшүндүрмөсү.
Саясат боюнча түшүндүрмө
Булак фискалдык консолидациянын убактысы инвестициянын куйрук тобокелдиги жагынан маанилүү болушу мүмкүн деп эсептейт. Айрыкча алсыз өсүш мезгилдеринде ошол эле саясат кадамы фирмалардын суроо-талап күтүүлөрүнө оорураак кыска мөөнөттүү таасир тийгизиши мүмкүн деп каралат.
Авторлор күчтүүрөөк экономикалык мезгилдерде консолидацияны иреттештирүүнү, көп жылдык фискалдык алкактар аркылуу белгисиздикти азайтууну жана фискалдык кыскаруу мезгилдеринде капиталдын түзүлүшүн колдогон каржылоо шарттарын сактоону саясат варианты катары талкуулашат. Убактылуу салык стимулдары жана кредиттик кепилдиктер да мүмкүн болгон инструменттердин арасында аталат.
Бул сунуштар изилдөө баалаган панелдик байланыштардан чыгарылган саясаттык чечмелөөлөр. Изилдөө аталган инструменттер инвестициялык кыйроону чындап алдын аларын өзүнчө эксперимент же себептик саясат баалоосу менен текшерген эмес.
Негизги чектөөлөр
Биринчи чектөө — инвестициянын агрегатталган болушу. Ар башка инвестиция категориялары фискалдык шокко бирдей жооп бербеши мүмкүн. Жалпы инвестиция үлүшүндөгү кыйроо айрым секторлордогу кескин төмөндөө менен башка секторлордогу азыраак же тескери кыймылдардын айкалышы болушу мүмкүн.
Экинчи чектөө — фискалдык шоктун бөлүштүрүү босогосу менен аныкталышы. Бул ыкма чоң панелде системалуу жана кайра өндүрүлө турган шок көрсөткүчүн берет; бирок тарыхый документтерден аныкталган narrative consolidation окуяларынын саясий жана институционалдык деталдарын камтыбайт.
Үчүнчү чектөө — себептик идентификация. Изилдөө туруктуу эффекттерди, кечигүүлөрдү жана placebo lead тесттерин колдонгону менен структуралык идентификацияны же жарактуу тышкы instrumentти колдонбойт. Ошондуктан жыйынтыктар шарттуу байланыштар катары кармалышы керек.
Төртүнчү чектөө — үлгүнүн курамы. Булак өлкөлөрдүн көбү өнүккөн экономикалар экенин белгилеп, келечекте азыраак өнүккөн өлкөлөрдү өзүнчө изилдөөнү сунуштайт. Аймактык бөлүштүрүү да тең эмес.
Бешинчи чектөө — төмөнкү %5 инвестициялык-кыйроо босогосу менен жүргүзүлөрү айтылган туруктуулук талдоосунун жыйынтыктарда өзүнчө жана ачык таблица түрүндө берилбегени. Көрүнүп турган туруктуулук салыштыруусу негизинен фискалдык кыскаруу шогунун босогосун P90дон P95ке өзгөртүүгө негизделген.
Келечектеги изилдөө багыттары
Булак деталдуураак сектордук инвестиция маалыматтары менен иштөөнү, эң аз өнүккөн өлкөлөр көбүрөөк өкүлчүлүк кылган үлгүлөрдү түзүүнү жана инструменталдык өзгөрмөлөр сыяктуу күчтүүрөөк идентификация стратегиялары менен себептик дооматтарды текшерүүнү сунуштайт.
Сектордук ажыратуу өзгөчө маанилүү; анткени бир эле фискалдык кыскаруу мезгилинде инфраструктура, турак жай, өндүрүш же технология инвестициялары ар башка жооп бериши мүмкүн. Учурдагы изилдөө бул компоненттерди өз-өзүнчө өлчөбөйт.
Булак жана Ыкма Жөнүндө Эскертүү
Түп нускадагы изилдөө: Do Fiscal Contractions Shocks Trigger Investment Collapses: Evidence from a Global Panel
Авторлор: Prashanth Kumar AC; Mukund Sharma; Santhosh Venugopal.
Жооптуу автор: Santhosh Venugopal.
Мекемелер: Manipal Academy of BFSI, Manipal Academy of Higher Education; Department of MBA, Visvesvaraya Technological University; Department of Business Administration, BNM Institute of Technology; Department of Finance and Economics, Brest Business School.
Журнал: Economies.
Басма: MDPI, Basel, Switzerland.
Библиографиялык жазуу: Economies 2026, 14(5), 171.
DOI: 10.3390/economies14050171.
Расмий жарыя шилтемеси: https://www.mdpi.com/2227-7099/14/5/171
Жарыялоо процесси: Кабыл алынган 3 Март 2026; кайра кароо 14 Апрель 2026; кабыл алуу 20 Апрель 2026; жарыя 11 Май 2026.
Булак түрү: Рецензияланган илимий изилдөө макаласы.
Лицензия: Creative Commons Attribution (CC BY).
Үлгү: 107 өлкө, 1960–2023; тең салмаксыз панель. Негизги синхрондоштурулган регрессиялык үлгү 4550 өлкө-жыл байкоосун камтыйт.
Негизги ыкма: Куйрук-тобокелдикке негизделген бинардык инвестициялык кыйроо көрсөткүчү; жети жылдык жылма минимумга негизделген фискалдык басым ыкмасы; процентилге негизделген фискалдык кыскаруу шогу; өлкө жана жыл боюнча туруктуу эффекттер; бөлүштүрүлгөн кечигүүчү сызыктуу панелдик модель; Driscoll–Kraay туруктуу стандарттык каталары; conditional fixed-effects logit туруктуулук талдоосу; P90/P95 шок босоголору жана placebo lead тести.
Маалымат булактары: Penn World Table 10.0; Varieties of Democracy; World Bank.
Каржылоо: Изилдөө тышкы каржылоо албаганы билдирилген.
Этикалык билдирүү: Institutional Review Board Statement жана Informed Consent Statement “Not applicable” деп берилген.
Маалыматтардын жеткиликтүүлүгү: Колдонулган маалыматтар V-Dem, Penn World Table жана World Bankтын жалпыга ачык маалымат булактарынан алынган; булак жетүү датасын 8 Февраль 2026 деп билдирет.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышын билдиришкен эмес.
Авторлордун салымдары: Концептуалдаштыруу P.K.A., M.S. жана S.V.; методология S.V.; программалык камсыздоо S.V.; валидация үч автор; формалдык талдоо S.V.; изилдөө S.V.; ресурстар P.K.A. жана S.V.; маалыматтарды курациялоо S.V.; баштапкы долбоор S.V.; кароо жана редакциялоо P.K.A. жана S.V.; визуалдаштыруу S.V.; көзөмөл M.S. жана S.V.; долбоорду башкаруу S.V. деп билдирилген.
Булак ичиндеги техникалык эскертүү 1: Негизги ыктымалдык теңдемесинде `α1 + Υi` белгилениши бар болсо, түшүндүрмө `αi` маанисин өлкө боюнча туруктуу эффект, ал эми `Υt` маанисин жыл боюнча туруктуу эффект деп аныктайт. Индекстер булак ичинде толук шайкеш эмес.
Булак ичиндеги техникалык эскертүү 2: 3-таблица жылдык өлкө панели үчүн Driscoll–Kraay максималдуу кечигүүсүн “three months” деп жазат, ал эми 4-таблицада болгону “maximum lag of three” деген сөз айкашы колдонулат. Verianla бирдикти үнсүз өзгөртпөйт.
Булак ичиндеги техникалык эскертүү 3: Метод бөлүмү инвестициялык кыйроо үчүн төмөнкү %5 туруктуулук босогосун айтат; көрүнгөн жыйынтыктардагы P90/P95 салыштыруусу болсо фискалдык кыскаруу шогунун босогосуна тиешелүү. Төмөнкү %5 инвестициялык-кыйроо жыйынтыгына тиешелүү өзүнчө сандык таблица ачык берилген эмес.
Булак ичиндеги техникалык эскертүү 4: Процентилдик босого түшүндүрмөсүндө жалпы үлгү бөлүштүрүлүшү да, өлкөлөрдүн гетерогендүүлүгүнө жараша салыштырмалуу процентилдер да ишарат кылынат; босого өлкө-базасындабы же жалпы үлгү-базасындабы колдонулганы метод текстинде толук ачык эмес.
Булак ичиндеги техникалык эскертүү 5: P90 conditional logit моделинде `OR = 1.737` жана `z = 2.78` үчүн текст `p < 0.01` деп айтат, ал эми 5-таблицанын жылдызча түшүндүрмөсү болгону `* p < 0.10` берет. Сандык z-статистика тексттеги күчтүүрөөк маанилүүлүк менен шайкеш, бирок таблица символу деталдуу деңгээлди көрсөтпөйт.
Булак ичиндеги техникалык эскертүү 6: Сүрөттөөчү статистика түшүндүрүлгөн текст фискалдык кыскаруу шогунун жыштыгы үчүн “Table 1”ге шилтеме берет, бирок тиешелүү 0.052 орточо маани 2-таблицада берилген.
Негизги чечмелөө чеги: Изилдөө байкоочу панелдик маалыматтардан алынган шарттуу байланыштарды өлчөйт. Бул фискалдык кыскаруунун инвестициялык кыйроого себептик таасирин так аныктаган структуралык же эксперименттик дизайн эмес.
Визуалды кайра чийүүгө ылайыктуулук: Жогору. Инвестиция-үлүш өзгөрүүсүнүн төмөнкү куйрук аныктамасы, шок жылы–биринчи кечигүү–экинчи кечигүү динамикасы жана P90/P95 logit жыйынтыктары оригиналдуу Verianla графиктери жана схемалары менен кайра түзүлүшү мүмкүн.
Verianla Live / Live Figure ылайыктуулугу: Ылайыктуу. Шок жылы жана кечигүүлөрдөгү туруктуу коэффициенттер менен булактагы ишеним интервалдары source-faithful түрдө кыймылдуу көрсөтүлүшү мүмкүн. Колдонуучу тарабынан жаңы коэффициент же экономикалык сценарий түзүүгө жол берилбеши керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген