

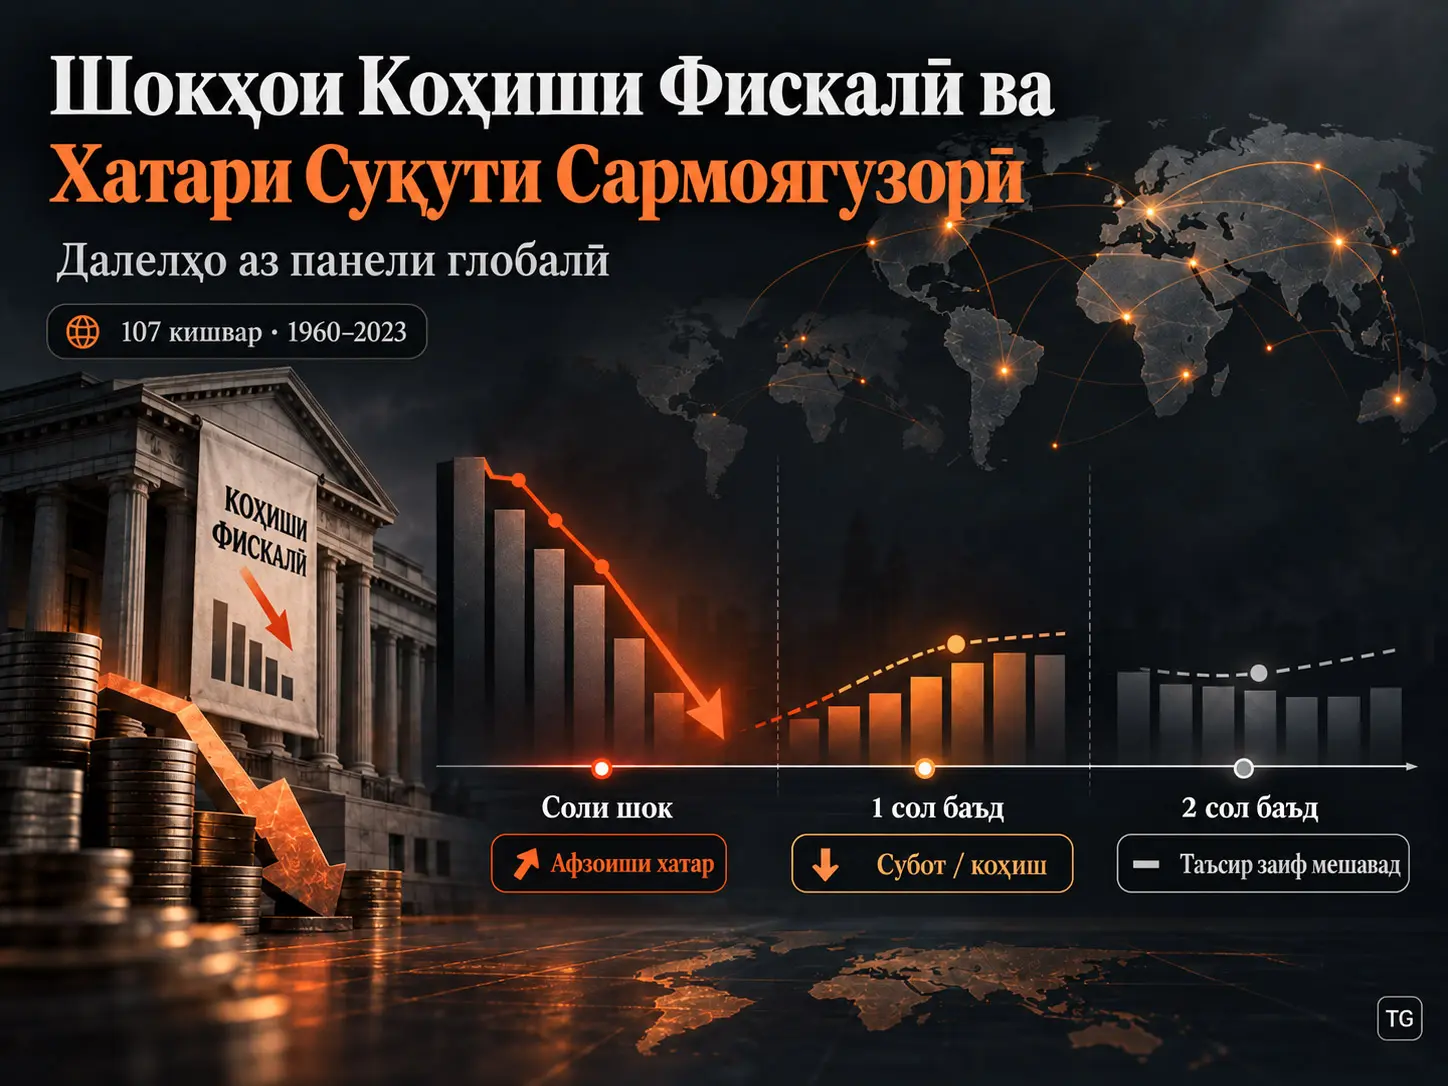
Ин таҳқиқот меомӯзад, ки давраҳои шадиди коҳиши фискалӣ бо хатари суқути сармоягузорӣ — рӯйдоди нисбат ба сустшавии оддии сармоягузорӣ хеле шадидтар — чӣ гуна алоқаманданд. Суқути сармоягузорӣ нишондиҳандаи дуӣ мебошад, ки коҳишҳои ғайриоддии шадидро дар думи поёнии тақсимоти тағйироти солонаи ҳиссаи сармоягузорӣ дар ММД муайян мекунад. Таҳқиқот маълумоти панелии номутавозуни 107 кишварро барои солҳои 1960–2023, таъсирҳои собити кишвар ва сол, хатогиҳои стандартии устувори Driscoll–Kraay ва таҳлили устувории logit бо таъсирҳои собити шартӣ истифода мебарад.
Натиҷаи асосии динамикӣ ду марҳила дорад. Дар соли ба вуҷуд омадани шоки коҳиши фискалӣ он бо эҳтимоли нишондиҳандаи суқути сармоягузорӣ робитаи мусбат дорад ва коэффисиент дар модели хаттии панелӣ \(0.059\) ҳисоб шудааст. Манбаъ ин натиҷаро ҳамчун тақрибан 5,9 банди фоизӣ эҳтимоли баландтари суқут шарҳ медиҳад. Пас аз як сол робита баръакс мешавад; коэффисиенти \( -0.052 \) бо тақрибан 5,2 банди фоизӣ эҳтимоли пасттари суқут алоқаманд аст. Коэффисиенти \(0.013\) дар таъхири дуюм бошад аз ҷиҳати оморӣ аҳамиятнок нест.
Натиҷаҳои logit бо таъсирҳои собити шартӣ низ ин сохтори кӯтоҳмуддатро то андозае калон дастгирӣ мекунанд. Дар таърифи шоки фискалии P90 odds ratio дар соли шок 1.737 ва odds ratio дар таъхири аввал 0.616 мебошад. Дар таърифи сахттари шоки P95 коэффисиенти ҳамон сол аз ҷиҳати оморӣ аҳамиятнок нест; аммо odds ratio як сол баъд то 0.469 коҳиш меёбад. Аз ин рӯ, таҳлили устуворӣ махсусан аҳамияти баргашти самтро дар давраи баъди шок дастгирӣ мекунад.
Натиҷаҳоро набояд ҳамчун таъсири сабабӣ шарҳ дод. Азбаски сахтгирии фискалӣ метавонад дар посух ба шароити иқтисодӣ татбиқ шавад, сабабияти баръакс ва дигар каналҳои эндогенӣ имконпазиранд. Таҳқиқот бо истифода аз тағйирёбандаҳои таъхирдор, таъсирҳои собит, тағйирёбандаҳои назоратӣ ва placebo-тест бо шокҳои фискалии оянда мекӯшад ин мушкилро коҳиш диҳад, аммо идентификатсияи сабабии сохторӣ ё бо тағйирёбандаи инструменталӣ истифода намекунад.
Чаро таҳқиқот ба коҳишҳои шадид бештар аз сармоягузории миёна тамаркуз мекунад?
Қисми муҳими адабиёти сиёсати фискалӣ таъсири хароҷоти давлатӣ ё консолидасияи фискалиро ба ММД-и миёна ва сармоягузории миёна меомӯзад. Аммо натиҷаҳои миёна метавонанд рӯйдодҳои нодир, вале аз ҷиҳати иқтисодӣ вазнинро дар канори аз ҳама номусоиди тақсимот пинҳон кунанд. Нуқтаи оғози ин таҳқиқот маҳз ҳамин фарқ аст: муҳаққиқон на мепурсанд, ки сармоягузорӣ ба ҳисоби миёна чӣ қадар тағйир меёбад, балки месанҷанд, ки оё дар давраҳои коҳиши фискалӣ эҳтимоли ба канори ниҳоят поёнии тақсимоти маъмул афтодани ҳиссаи сармоягузорӣ тағйир меёбад ё не.
Ин равиш таҳқиқотро ба таҳлили хатари думӣ табдил медиҳад. Хатари думӣ ба рӯйдодҳои ниҳоят манфие тамаркуз мекунад, ки аз миёнаи тақсимот хеле дур ва нисбатан кам рух медиҳанд. Барои сармоягузорӣ чунин рӯйдодҳо муҳиманд, зеро ба таъхир гузоштан ё бекор кардани хароҷоти сармоявӣ метавонад на танҳо ба соли ҷорӣ, балки ба захираи минбаъдаи сармоя ва иқтидори истеҳсолӣ низ таъсир расонад.
Чаро аломати назариявӣ аз пеш қатъӣ нест?
Таҳқиқот таъкид мекунад, ки механизмҳои кейнсианӣ ва неоклассикӣ метавонанд ба ҳамон шоки фискалӣ вокунишҳои сармоягузории самтҳои гуногунро пешгӯӣ кунанд. Дар чаҳорчӯбаи кейнсианӣ коҳиши хароҷоти давлатӣ метавонад талаботи маҷмӯиро кам кунад, фурӯши интизоршавандаи ширкатҳо ва боздеҳи ҳаддии сармояро суст намояд ва сармоягузории хусусиро поён барад.
Дар чаҳорчӯбаи неоклассикӣ бошад, қарзгирии камтари давлатӣ метавонад фишори фоизӣ ва талабот ба маблағҳои қарзшавандаро коҳиш дода, барои сармоягузории хусусӣ фазои маблағгузорӣ фароҳам оварад. Агар консолидасияи фискалӣ ҳамзамон мукофотҳои хавфи соҳибихтиёрӣ ё номуайянии сиёсатро кам кунад, канали эътимоде пайдо шуда метавонад, ки сармоягузории хусусиро дастгирӣ мекунад.
Аз ин рӯ, аломати таъсири коҳиши фискалӣ ба сармоягузорӣ мустақиман аз назария муайян намешавад; он ба таври эмпирикӣ санҷида мешавад. Саҳми асосии таҳқиқот низ дар он аст, ки ин номуайяниро на аз рӯи сатҳи миёнаи сармоягузорӣ, балки тавассути эҳтимоли суқути шадиди сармоягузорӣ меомӯзад.
Суқути Сармоягузорӣ Дар Ин Таҳқиқот Чӣ Гуна Таъриф Мешавад?
Суқути сармоягузорӣ нишондиҳандаи дуии хатари думӣ мебошад, ки агар тағйироти солонаи ҳиссаи сармоягузорӣ дар ММД барои як мушоҳидаи кишвар-сол дар %10 поёнии тақсимоти намуна ҷой гирад, қимати 1 ва дар ҳолатҳои дигар 0 мегирад; ба ин тартиб ҳаракатҳои поёнравии шадидтар аз тағйироти муқаррарии даврии сармоягузорӣ ҳамчун тағйирёбандаи натиҷавии алоҳида таҳлил мешаванд.
Нишондиҳандаи асосӣ бо мантиқи зерин сохта мешавад:
\[ Collapse_{it}= \begin{cases} 1, & \Delta InvestmentShare_{it}\ \text{alt yüzde 10 içinde ise}\\ 0, & \text{aksi halde} \end{cases} \]
Ин ифода дар манбаъ ҳамчун муодилаи алоҳидаи рақамгузорӣшуда оварда нашудааст; он намоиши математикии таърифи усул дар манбаъ буда, натиҷаи нави таҳқиқот нест.
Шакли 1-и мақола тақсимоти тағйироти солонаи ҳиссаи сармоягузориро нишон медиҳад. Мушоҳидаҳо асосан дар минтақаи наздик ба сифр ҷамъ шудаанд, дар ҳоле ки хати амудии сурх нуқтаи буриши %10 поёниро нишон медиҳад. Ин остона барои ҷудо кардани на тағйироти хурди муқаррарӣ, балки мушоҳидаҳои кишвар-сол дар канори равшани манфии тақсимот истифода шудааст.
Манбаъ ҳамчунин мегӯяд, ки остонаи %5 поёнӣ ҳамчун санҷиши устуворӣ баррасӣ мешавад. Бо вуҷуди ин, муқоисаи устувории P90/P95, ки дар ҷадвалҳои натиҷаҳои мақола ба таври возеҳ ҷудо шудааст, ба остонаи шоки коҳиши фискалӣ дахл дорад; ҷадвали мустақили натиҷаҳои рақамӣ барои нишондиҳандаи суқути сармоягузорӣ бо остонаи %5 поёнӣ пешниҳод нашудааст.
Шоки Коҳиши Фискалӣ Дар Ин Таҳқиқот Чӣ Гуна Таъриф Мешавад?
Шоки коҳиши фискалӣ тағйирёбандаи дуиест, ки давраҳои сахтгириро дар думи ниҳоят болоии ченаки доимии фишори фискалӣ муайян мекунад; ин ченак нисбат ба минимуми ҳаракаткунандаи ҳафтсолаи ба ҳар кишвар хоси хароҷоти давлатӣ сохта шудааст ва дар спецификатсияи асосӣ мушоҳидаҳои %10 болоӣ ҳамчун шок рамзгузорӣ мешаванд.
Манбаъ усулро дар ду марҳила мефаҳмонад. Аввал ченаки фишори фискалӣ сохта мешавад, ки мавқеи хароҷоти ҳукуматро нисбат ба минимуми ҳаракаткунандаи ҳафтсолаи ба кишвар хос истифода мебарад. Сипас мушоҳидаҳое, ки дар %10 болоии тақсимоти ин ченаки доимӣ қарор доранд:
\[ ContractionShock_{it}=1 \]
ҳамчун, ва дигар мушоҳидаҳо ҳамчун 0 рамзгузорӣ мешаванд.
Равзанаи ҳафтсола аз ҷониби манбаъ ҳамчун давраи истинодие асоснок шудааст, ки ҳам барои мутобиқ шудан ба тағйироти замонӣ ба қадри кофӣ кӯтоҳ ва ҳам барои кам кардани ноустувории аз ҳад кӯтоҳмуддат ба қадри кофӣ дароз аст. Аммо мақола тамоми табдили алгебравии ченаки фишори фискалиро дар шакли муодилаи алоҳида ва пурра гузориш намекунад. Аз ин рӯ, Verianla формулаеро, ки дар манбаъ нест, пурра намекунад.
Манбаъҳои маълумот
| Тағйирёбанда | Нақши илмӣ | Манбаъ |
|---|---|---|
| Ҳиссаи сармоягузорӣ дар ММД | Сохтани нишондиҳандаи суқути сармоягузорӣ | Penn World Table 10.0 |
| Ҳиссаи хароҷоти давлатӣ | Сохтани шоки коҳиши фискалӣ | World Bank |
| Рушди воқеии ММД | Назорати макроиқтисодӣ | Penn World Table 10.0 |
| Индекси сармояи инсонӣ | Назорати фарқиятҳои иқтидори истеҳсолии кишварҳо | Penn World Table 10.0 |
| Индекси волоияти қонун | Назорати сифати институтсионалӣ | Varieties of Democracy |
Аз Penn World Table инчунин маълумоти ММД-и воқеӣ, аҳолӣ ва ҳосилнокии умумии омилҳо ҷамъоварӣ шудааст. Азбаски манбаъҳои гуногуни маълумот барои ҳамаи кишварҳо ва солҳо фарогирии баробар таъмин намекунанд, панели ниҳоӣ мутавозин нест.
Намуна
Таҳқиқоти асосӣ 107 кишвар ва давраи 1960–2023-ро фаро мегирад. Дар намунаи ниҳоии ҳамоҳангшудаи регрессия 4550 мушоҳидаи кишвар-сол истифода шудааст. Appendix A кишварҳоро мувофиқи таснифоти минтақавии World Bank гурӯҳбандӣ мекунад. Гарчанде намуна глобалӣ аст, намояндагии ҷуғрофӣ баробар нест; масалан, дар гурӯҳҳои North America ва South Asia ҳар кадом ду кишвар мавҷуд аст.
| Тағйирёбанда | Мушоҳида | Миёна | Инҳирофи стандартӣ | Минимум | Максимум |
|---|---|---|---|---|---|
| Суқути сармоягузорӣ | 4550 | 0.102 | 0.303 | 0 | 1 |
| Шоки коҳиши фискалӣ | 4550 | 0.052 | 0.223 | 0 | 1 |
| Рушди ММД | 4550 | 4.057 | 7.578 | −108.601 | 110.251 |
| Сармояи инсонӣ | 4550 | 2.421 | 0.726 | 1.007 | 3.986 |
| Волоияти қонун | 4550 | 0.617 | 0.307 | 0.01 | 0.999 |
Миёнаи нишондиҳандаи суқути сармоягузорӣ 0.102 аст ва ба басомади интизоршаванда мувофиқи таърифи %10 поёнӣ наздик мебошад. Миёнаи шоки коҳиши фискалӣ бошад 0.052 аст. Матни манбаъ ин қиматро ҳамчун басомади шоки тақрибан %5,2 шарҳ медиҳад; ҳарчанд дар ҳамон банд гуфта мешавад, ки ин маълумот аз “Table 1” омадааст, қимати рақамӣ дар Ҷадвали 2 дида мешавад.
Тақсимоти замонии суқутҳои глобалӣ
Шакли 2 ҳиссаи кишварҳоеро дар намуна нишон медиҳад, ки ҳар сол суқути сармоягузориро таҷриба мекунанд. Силсила байни солҳо тағйирёбии қавӣ дорад ва махсусан дар давраи буҳрони молиявии ҷаҳонии 2008–2009 қуллаи равшан эҷод мекунад. Хати уфуқии сурх басомади миёнаи суқутро дар тамоми намуна нишон медиҳад.
Ин тасвир дастгирӣ мекунад, ки суқутҳои сармоягузорӣ дар вақт баробар тақсим нашудаанд ва дар баъзе давраҳои фишори глобалӣ гурӯҳбандӣ мешаванд. Бо вуҷуди ин, танҳо аз рӯи график наметавон хулоса кард, ки як буҳрони муайяни глобалӣ сабаби мустақими ҳамаи суқутҳои сармоягузорӣ дар мушоҳидаҳо будааст.
Усул ва Натиҷаҳои Таҳқиқот
Модели асосии эҳтимолият
Модели асосие, ки манбаъ дар Бахши 3.1 медиҳад:
\[ P(Collapse_{it}=1) = F\left( \alpha_1+\Upsilon_i+ \beta_1Contraction_{i,t-1} + \beta_2X_{it} \right) \]
чунин шакл дорад. \(Collapse_{it}\) нишондиҳандаи суқути сармоягузорӣ, \(Contraction_{i,t-1}\) шоки таъхирёфтаи коҳиши фискалӣ ва \(X_{it}\) вектори тағйирёбандаҳои назоратиро ифода мекунад.
Дар шарҳи бевосита баъди муодила манбаъ \(\alpha_i\)-ро таъсирҳои собити кишвар ва \(\Upsilon_t\)-ро таъсирҳои собити сол муайян мекунад. Аз ин рӯ, байни индексҳои \(\alpha_1\) ва \(\Upsilon_i\) дар муодилаи манбаъ ва аломатгузорӣ дар шарҳ мутобиқати пурра нест. Verianla муодиларо дар шакли манбаъ нигоҳ медорад ва онро бе огоҳӣ аз нав индексгузорӣ намекунад.
Вектори назоратӣ рушди ММД, индекси сармояи инсонӣ ва индекси волоияти қонунро дар бар мегирад. Таъсирҳои собити кишвар барои назорати хусусиятҳои мушоҳиданашавандаи кишварҳо, ки дар вақт тағйир намеёбанд, ва таъсирҳои собити сол барои назорати шокҳои умумии глобалӣ пешбинӣ шудаанд.
Чаро хатогиҳои стандартии устувори Driscoll–Kraay истифода шудаанд?
Дар панели бисёркишварӣ аъзои хато метавонанд ҳам коррелятсияи силсилавӣ дар вақт ва ҳам вобастагии байнибуриширо аз сабаби рӯйдодҳои умумии глобалӣ нишон диҳанд. Хатогиҳои стандартии устувори Driscoll–Kraay на барои тағйир додани баҳодиҳии коэффисиентҳо, балки барои устувортар кардани хатогиҳои стандартии инференсӣ нисбат ба гетероскедастикӣ, коррелятсияи силсилавӣ ва вобастагии байнибуришӣ истифода шудаанд.
Дар қайди Ҷадвали 3-и манбаъ ибораи “maximum lag of three months” мавҷуд аст. Азбаски маълумот панели солонаи кишвар-сол аст, ин ифодаи воҳид бо шарҳи усул ба таври равшан мувофиқат намекунад. Дар Ҷадвали 4 бошад танҳо “maximum lag of three” навишта шудааст.
Модели аввал бо таъхир
| Тағйирёбанда | Коэффисиент | Driscoll–Kraay SE | t-омор | Аҳамиятнокӣ дар манбаъ |
|---|---|---|---|---|
| Шоки коҳиши фискалӣ (T−1) | −0.051 | 0.027 | −1.91 | p < 0.10 |
| Рушди ММД (T−1) | −0.003 | 0.001 | −4.11 | p < 0.01 |
| Рушди ММД (T−2) | 0 | 0.001 | 0.17 | Аҳамиятнок нест |
| Сармояи инсонӣ | −0.023 | 0.039 | −0.57 | Аҳамиятнок нест |
| Волоияти қонун | 0.036 | 0.037 | 0.96 | Аҳамиятнок нест |
Ин модели аввал вақте танҳо шоки фискалии соли қаблиро дар бар мегирад, коэффисиенти манфӣ медиҳад. Паёми асосии динамикии таҳқиқот вақте равшантар мешавад, ки таъсири ҳамон сол ба модел илова карда мешавад.
Хатари Суқути Сармоягузорӣ Аз Шоки Коҳиши Фискалӣ Бо Гузашти Вақт Чӣ Гуна Тағйир Меёбад?
Дар модели таъхирҳои тақсимшуда шоки коҳиши фискалӣ дар соли шок бо эҳтимоли суқути сармоягузорӣ мусбат, пас аз як сол манфӣ ва пас аз ду сол аз ҷиҳати оморӣ беаҳамият алоқаманд аст; манбаъ ин намунаи динамикиро ҳамчун хатари фаврии поёнравии сармоягузорӣ ва пас аз он суботёбии кӯтоҳмуддат шарҳ медиҳад.
| Вақт | Коэффисиент | Driscoll–Kraay SE | t-омор | Шарҳ |
|---|---|---|---|---|
| Соли шок, T | +0.059 | 0.024 | 2.50 | Робитаи мусбат бо эҳтимоли суқути сармоягузорӣ; p < 0.05 |
| Як сол баъд, T−1 | −0.052 | 0.027 | −1.95 | Баргашти самт; p < 0.10 |
| Ду сол баъд, T−2 | +0.013 | 0.027 | 0.49 | Аз ҷиҳати оморӣ аҳамиятнок нест |
Дар чаҳорчӯбаи модели хаттии эҳтимолият коэффисиенти `0.059` ҳамчун тақрибан 5,9 банди фоизӣ ва коэффисиенти `−0.052` ҳамчун тақрибан 5,2 банди фоизӣ шарҳ дода мешаванд. Инҳо робитаҳои шартии моделанд; маънои “коҳиши фискалӣ ҳатман боиси суқути сармоягузорӣ мешавад”-ро надоранд.
Нақши рушди ММД
Рушди ММД дар соли қаблӣ дар модели динамикӣ бо коэффисиенти `−0.003` сахт манфӣ аст. Манбаъ инро чунин шарҳ медиҳад, ки натиҷаи қавитари иқтисодии қаблӣ хатари суқути сармоягузориро дар кӯтоҳмуддат кам мекунад.
Дар равиши хаттии эҳтимолият афзоиши як воҳид дар рушди ММД бо эҳтимоли суқути тақрибан 0,3 банди фоизӣ пасттар алоқаманд аст. Манбаъ дар бахши натиҷаҳо инро ҳамчун натиҷае баррасӣ мекунад, ки муҳити иқтисодӣ интиқоли шоки фискалиро шартӣ мегардонад.
Рушди ММД дар таъхири дуюм аҳамиятнок нест. Тағйирёбандаҳои сармояи инсонӣ ва волоияти қонун низ дар спецификатсияҳои асосӣ аҳамияти оморӣ нишон намедиҳанд. Ин натиҷа маънои онро надорад, ки институтҳо ё сармояи инсонӣ умуман ба сармоягузорӣ робита надоранд; танҳо нишон медиҳад, ки дар ҳамин панел ва ҳамин спецификатсия онҳо пешгӯйкунандаҳои кӯтоҳмуддати аҳамиятноки нишондиҳандаи суқути сармоягузорӣ нестанд.
Санҷиши устувории logit бо таъсирҳои собити шартӣ
Азбаски тағйирёбандаи вобаста дуӣ аст, таҳқиқот модели conditional fixed-effects logit-ро истифода кардааст, то бисанҷад, ки натиҷаҳои хаттии дорои таъсирҳои собит ба шакли функсионалӣ ҳассосанд ё не.
| Тағйирёбанда | P90 шок odds ratio | P90 z | P95 шок odds ratio | P95 z |
|---|---|---|---|---|
| Шоки коҳиши фискалӣ, T | 1.737 | 2.78 | 1.471 | 1.39 |
| Шоки коҳиши фискалӣ, T−1 | 0.616 | −1.93 | 0.469 | −2.13 |
| Шоки коҳиши фискалӣ, T−2 | 1.118 | 0.51 | 1.447 | 1.32 |
| Рушди ММД, T−1 | 0.972 | −4.32 | 0.972 | −4.36 |
Дар спецификатсияи P90, `OR = 1.737` бо баландтар будани odds-и суқути сармоягузорӣ дар соли рух додани шоки коҳиши фискалӣ мувофиқ аст. Як сол баъд `OR = 0.616` самти баръакс дорад. `OR = 1.118` ду сол баъд аз ҷиҳати оморӣ аҳамиятнок нест.
Дар таърифи сахттари шоки P95, зеро барои contemporaneous `OR = 1.471` қимати `z = 1.39` аст, афзоиши ҳамон сол аз ҷиҳати оморӣ дастгирӣ намешавад. Баръакс, `OR = 0.469` як сол баъд бо `z = −2.13` аҳамиятнок аст. Ҳамин тавр, дар остонаи сахттари шок қисми аз ҳама равшани натиҷаҳо, ки нигоҳ дошта мешавад, намунаи суботёбӣ/баргашти самт дар соли баъдӣ мебошад.
Odds ratio ва коэффисиенти хаттии эҳтимолият як бузургӣ нестанд. Масалан, `OR = 1.737`-ро мустақиман ҳамчун “эҳтимол %73,7 зиёд шуд” тарҷума кардан мумкин нест; он тағйироти нисбати odds-ро ифода мекунад. Аз ин рӯ, рақамҳои ду модел бояд дар миқёсҳои гуногун арзёбӣ шаванд.
Оё Placebo-Тест Мушкилоти Сабабиятро Бартараф Мекунад?
Не. Он ки шокҳои ояндаи коҳиши фискалӣ як ва ду сол баъд суқути сармоягузориро ба таври аҳамиятнок пешгӯӣ намекунанд, бар зидди шарҳи содаи сабабияти баръакс дастгирӣ медиҳад; аммо азбаски таҳқиқот идентификатсияи сохторӣ ё тағйирёбандаи инструменталии берунаро истифода намекунад, placebo-тест исбот намекунад, ки эндогенӣ пурра бартараф шудааст.
Дар регрессияи placebo lead шокҳои ояндаи коҳиши фискалӣ:
- барои \(t+1\) тақрибан `0.044–0.045`,
- барои \(t+2\) `−0.017`
баҳо дода шудаанд ва аз ҷиҳати оморӣ аҳамиятнок ёфт нашудаанд. Манбаъ инро ҳамчун дастгирӣ бар зидди сенарияи содаи сабабияти баръакс арзёбӣ мекунад, ки дар он суқути сармоягузорӣ сахтгирии фискалии баъдиро ба таври механикӣ пешгӯӣ мекунад.
Бо вуҷуди ин, қарорҳои сиёсати фискалӣ метавонанд аз рушди иқтисодӣ, қарз, фишори молиявӣ ё дигар шароити иқтисодии мушоҳиданашаванда таъсир гиранд. Таъсирҳои собити кишвар ва сол ва назоратҳои таъхирдор ҳамаи ин каналҳои эндогении бо вақт тағйирёбандаро худкор ҳал намекунанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Шоки коҳиши фискалӣ дар модели динамикии хаттӣ дар ҳамон сол бо эҳтимоли баландтари суқути сармоягузорӣ алоқаманд аст.
- Коэффисиент як сол баъд манфӣ мешавад ва дар хатари суқути сармоягузорӣ намунаи баргашти самт/суботёбӣ дида мешавад.
- Коэффисиенти шоки фискалӣ ду сол баъд аҳамиятнок нест; таъсири асосӣ доимӣ ба назар намерасад.
- Натиҷаҳои P90 conditional fixed-effects logit натиҷаҳои хаттиро бо намунаи odds-и баландтар дар ҳамон сол ва odds-и пасттар як сол баъд дастгирӣ мекунанд.
- Дар таҳлили устувории P95 робитаи баръакси як сол баъд аҳамиятнокии худро нигоҳ медорад.
- Рушди ММД дар соли қаблӣ бо хатари пасттари суқути сармоягузорӣ робитаи қавӣ дорад.
- Тағйирёбандаҳои placebo, ки шокҳои фискалии ояндаро истифода мебаранд, аҳамиятнок нестанд.
- Суқутҳои сармоягузорӣ дар вақт баробар тақсим намешаванд ва метавонанд дар давраҳои фишори глобалӣ гурӯҳбандӣ шаванд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот исбот намекунад, ки коҳиши фискалӣ ҳатман сабаби суқути сармоягузорӣ мешавад.
- Placebo-тест ҳамаи манбаъҳои эндогениро бартараф намекунад.
- Нишондиҳандаи умумии сармоягузорӣ вокунишҳои алоҳидаи сармоягузории давлатӣ, манзил, мошину таҷҳизот ё бахшҳои гуногунро нишон намедиҳад.
- Нишондиҳандаи шок ба маҷмӯи маълумоти narrative fiscal consolidation асос наёфтааст; он бо остонаи тақсимот сохта шудааст.
- Натиҷаҳо нишон намедиҳанд, ки як механизми иқтисодӣ ва як бузургии коэффисиент дар ҳамаи кишварҳо амал мекунад.
- Аҳамиятнок набудани коэффисиенти волоияти қонун маънои онро надорад, ки институтҳо умуман барои сармоягузорӣ муҳим нестанд.
- Аҳамиятнок набудани коэффисиенти сармояи инсонӣ исбот намекунад, ки маориф ё сармояи инсонӣ ба ташаккули сармоя таъсир надоранд.
- Коэффисиенти манфии як сол баъд мустақиман чен намекунад, ки ҳамаи лоиҳаҳои сармоягузории ба таъхир афтода дубора оғоз шудаанд; шарҳи “wait-and-see” тавзеҳи назариявии муаллифон аст.
Шарҳи сиёсӣ
Манбаъ бар ин назар аст, ки вақти гузаронидани консолидасияи фискалӣ метавонад аз ҷиҳати хатари думии сармоягузорӣ муҳим бошад. Хусусан дар давраҳои рушди заиф ҳамон қадами сиёсӣ метавонад ба интизориҳои талаботи ширкатҳо таъсири кӯтоҳмуддати вазнинтар расонад.
Муаллифон пайдарпайии консолидасияро дар давраҳои қавитари иқтисодӣ, коҳиш додани номуайянӣ тавассути чаҳорчӯбаҳои бисёрсолаи фискалӣ ва нигоҳ доштани шароити маблағгузорие, ки ташаккули сармояро дар давраҳои коҳиши фискалӣ дастгирӣ мекунанд, ҳамчун имконоти сиёсӣ муҳокима мекунанд. Имтиёзҳои муваққатии андозӣ ва кафолатҳои қарзӣ низ дар байни воситаҳои эҳтимолӣ зикр мешаванд.
Ин пешниҳодҳо шарҳҳои сиёсие мебошанд, ки аз робитаҳои панелии баҳогузоришудаи таҳқиқот бармеоянд. Таҳқиқот бо таҷрибаи алоҳида ё арзёбии сабабии сиёсӣ санҷида нашудааст, ки ин воситаҳо воқеан суқути сармоягузориро пешгирӣ мекунанд.
Маҳдудиятҳои асосӣ
Маҳдудияти аввал агрегатсия шудани сармоягузорӣ аст. Категорияҳои гуногуни сармоягузорӣ метавонанд ба шоки фискалӣ як хел вокуниш нишон надиҳанд. Суқути ҳиссаи умумии сармоягузорӣ метавонад омезиши коҳиши шадид дар баъзе бахшҳо бо ҳаракатҳои хурдтар ё баръакс дар бахшҳои дигар бошад.
Маҳдудияти дуюм муайян кардани шоки фискалӣ бо остонаи тақсимот мебошад. Ин равиш дар панели калон нишондиҳандаи систематикӣ ва бозтавлидшавандаи шокро таъмин мекунад; аммо ҷузъиёти сиёсӣ ва институтсионалии рӯйдодҳои narrative consolidation-ро, ки аз ҳуҷҷатҳои таърихӣ муайян мешаванд, фаро намегирад.
Маҳдудияти сеюм идентификатсияи сабабӣ аст. Гарчанде таҳқиқот таъсирҳои собит, таъхирҳо ва placebo lead тестҳоро истифода мебарад, идентификатсияи сохторӣ ё instrument-и берунии боэътиборро татбиқ намекунад. Аз ин рӯ, натиҷаҳо бояд ҳамчун робитаҳои шартӣ нигоҳ дошта шаванд.
Маҳдудияти чорум таркиби намуна аст. Манбаъ мегӯяд, ки аксари кишварҳо иқтисодҳои пешрафтаанд ва пешниҳод мекунад, ки дар оянда кишварҳои камтар рушдёфта алоҳида омӯхта шаванд. Тақсимоти минтақавӣ низ баробар нест.
Маҳдудияти панҷум он аст, ки таҳлили устуворие, ки гуфта мешавад бо остонаи %5 поёнии суқути сармоягузорӣ анҷом дода мешавад, дар натиҷаҳо ҳамчун ҷадвали алоҳида ва равшан гузориш нашудааст. Муқоисаи намоёни устуворӣ асосан ба иваз кардани остонаи шоки коҳиши фискалӣ аз P90 ба P95 такя мекунад.
Самтҳои таҳқиқоти оянда
Манбаъ пешниҳод мекунад, ки бо маълумоти муфассалтари сармоягузории бахшӣ кор карда шавад, намунаҳое сохта шаванд, ки кишварҳои камтараққикарда дар онҳо бештар намояндагӣ дошта бошанд ва даъвоҳои сабабӣ бо стратегияҳои қавитари идентификатсия, аз қабили тағйирёбандаҳои инструменталӣ, санҷида шаванд.
Ҷудокунии бахшӣ махсусан муҳим аст, зеро дар як давраи коҳиши фискалӣ сармоягузорӣ ба инфрасохтор, манзил, истеҳсолот ё технология метавонад вокунишҳои гуногун дошта бошад. Таҳқиқоти ҳозира ин ҷузъҳоро алоҳида чен намекунад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Do Fiscal Contractions Shocks Trigger Investment Collapses: Evidence from a Global Panel
Муаллифон: Prashanth Kumar AC; Mukund Sharma; Santhosh Venugopal.
Муаллифи масъул: Santhosh Venugopal.
Муассисаҳо: Manipal Academy of BFSI, Manipal Academy of Higher Education; Department of MBA, Visvesvaraya Technological University; Department of Business Administration, BNM Institute of Technology; Department of Finance and Economics, Brest Business School.
Маҷалла: Economies.
Ношир: MDPI, Basel, Switzerland.
Сабти библиографӣ: Economies 2026, 14(5), 171.
DOI: 10.3390/economies14050171.
Пайванди расмии нашр: https://www.mdpi.com/2227-7099/14/5/171
Раванди нашр: Қабул 3 Март 2026; бозбинӣ 14 Апрел 2026; пазируфта шуд 20 Апрел 2026; нашр 11 Май 2026.
Навъи манбаъ: Мақолаи илмии таҳқиқотии аз тақризи ҳамсолон гузашта.
Иҷозатнома: Creative Commons Attribution (CC BY).
Намуна: 107 кишвар, 1960–2023; панели номутавозун. Намунаи асосии ҳамоҳангшудаи регрессия 4550 мушоҳидаи кишвар-сол аст.
Усули асосӣ: Нишондиҳандаи дуии суқути сармоягузорӣ бар асоси хатари думӣ; равиши фишори фискалӣ бар асоси минимуми ҳаракаткунандаи ҳафтсола; шоки коҳиши фискалӣ бар асоси персентил; таъсирҳои собити кишвар ва сол; модели хаттии панелии таъхирҳои тақсимшуда; хатогиҳои стандартии устувори Driscoll–Kraay; таҳлили устувории conditional fixed-effects logit; остонаҳои шоки P90/P95 ва placebo lead тест.
Манбаъҳои маълумот: Penn World Table 10.0; Varieties of Democracy; World Bank.
Маблағгузорӣ: Гузориш шудааст, ки таҳқиқот маблағгузории беруна нагирифтааст.
Баёнияи ахлоқӣ: Institutional Review Board Statement ва Informed Consent Statement ҳамчун “Not applicable” оварда шудаанд.
Дастрасии маълумот: Маълумоти истифодашуда аз манбаъҳои маълумоти оммавии V-Dem, Penn World Table ва World Bank гирифта шудааст; манбаъ санаи дастрасиро 8 Феврал 2026 гузориш медиҳад.
Бархӯрди манфиатҳо: Муаллифон бархӯрди манфиатҳоро гузориш надодаанд.
Саҳмҳои муаллифон: Консептуализатсия P.K.A., M.S. ва S.V.; методология S.V.; нармафзор S.V.; тасдиқ се муаллиф; таҳлили формалӣ S.V.; таҳқиқот S.V.; захираҳо P.K.A. ва S.V.; куратсияи маълумот S.V.; тарҳи аслӣ S.V.; бозбинӣ ва таҳрир P.K.A. ва S.V.; визуализатсия S.V.; назорат M.S. ва S.V.; идоракунии лоиҳа S.V. гузориш шудааст.
Ёддошти техникии дохили манбаъ 1: Дар муодилаи асосии эҳтимолият аломатгузории `α1 + Υi` мавҷуд аст, дар ҳоле ки шарҳ `αi`-ро таъсири собити кишвар ва `Υt`-ро таъсири собити сол муайян мекунад. Индексҳо дар дохили манбаъ пурра мувофиқ нестанд.
Ёддошти техникии дохили манбаъ 2: Ҷадвали 3 барои панели солонаи кишвар Driscoll–Kraay maximum lag-ро “three months” менависад, дар ҳоле ки Ҷадвали 4 танҳо ибораи “maximum lag of three”-ро истифода мебарад. Verianla воҳидро бе огоҳӣ тағйир намедиҳад.
Ёддошти техникии дохили манбаъ 3: Бахши усул остонаи устувории %5 поёниро барои суқути сармоягузорӣ зикр мекунад; муқоисаи P90/P95 дар натиҷаҳои намоён бошад ба остонаи шоки коҳиши фискалӣ дахл дорад. Ҷадвали алоҳидаи рақамии натиҷаи суқути сармоягузорӣ барои остонаи %5 поёнӣ ба таври равшан пешниҳод нашудааст.
Ёддошти техникии дохили манбаъ 4: Дар шарҳи остонаи персентилӣ ҳам тақсимоти умумии намуна ва ҳам персентилҳои нисбӣ вобаста ба гетерогении кишварҳо ишора мешаванд; дар матни усул комилан равшан нест, ки остона дар сатҳи кишвар ё дар сатҳи намунаи умумӣ татбиқ шудааст.
Ёддошти техникии дохили манбаъ 5: Дар модели P90 conditional logit барои `OR = 1.737` ва `z = 2.78` матн `p < 0.01` мегӯяд, дар ҳоле ки шарҳи ситорачаи Ҷадвали 5 танҳо `* p < 0.10` медиҳад. z-омори рақамӣ бо аҳамиятнокии қавитаре, ки дар матн оварда шудааст, мувофиқ аст, аммо рамзи ҷадвал сатҳи муфассалро нишон намедиҳад.
Ёддошти техникии дохили манбаъ 6: Матне, ки омори тавсифиро шарҳ медиҳад, барои басомади шоки коҳиши фискалӣ ба “Table 1” истинод мекунад, аммо қимати миёнаи дахлдори 0.052 дар Ҷадвали 2 гузориш шудааст.
Ҳадди асосии шарҳ: Таҳқиқот робитаҳои шартиро, ки аз маълумоти панелии мушоҳидавӣ ба даст омадаанд, чен мекунад. Ин тарҳи сохторӣ ё таҷрибавие нест, ки таъсири сабабии коҳиши фискалиро ба суқути сармоягузорӣ ба таври қатъӣ муайян кунад.
Мутобиқат барои бозкашии визуалӣ: Баланд. Таърифи думи поёнии тағйироти ҳиссаи сармоягузорӣ, динамикаи соли шок–таъхири аввал–таъхири дуюм ва натиҷаҳои logit-и P90/P95 метавонанд бо графикҳо ва схемаҳои аслии Verianla бозсозӣ шаванд.
Мутобиқат ба Verianla Live / Live Figure: Мувофиқ. Коэффисиентҳои собити соли шок ва таъхирҳо ва интервалҳои эътимоди манбаъ метавонанд ба шакли source-faithful ҳаракатнок нишон дода шаванд. Ба корбар набояд иҷозат дода шавад, ки коэффисиенти нав ё сенарияи нави иқтисодӣ тавлид кунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд