

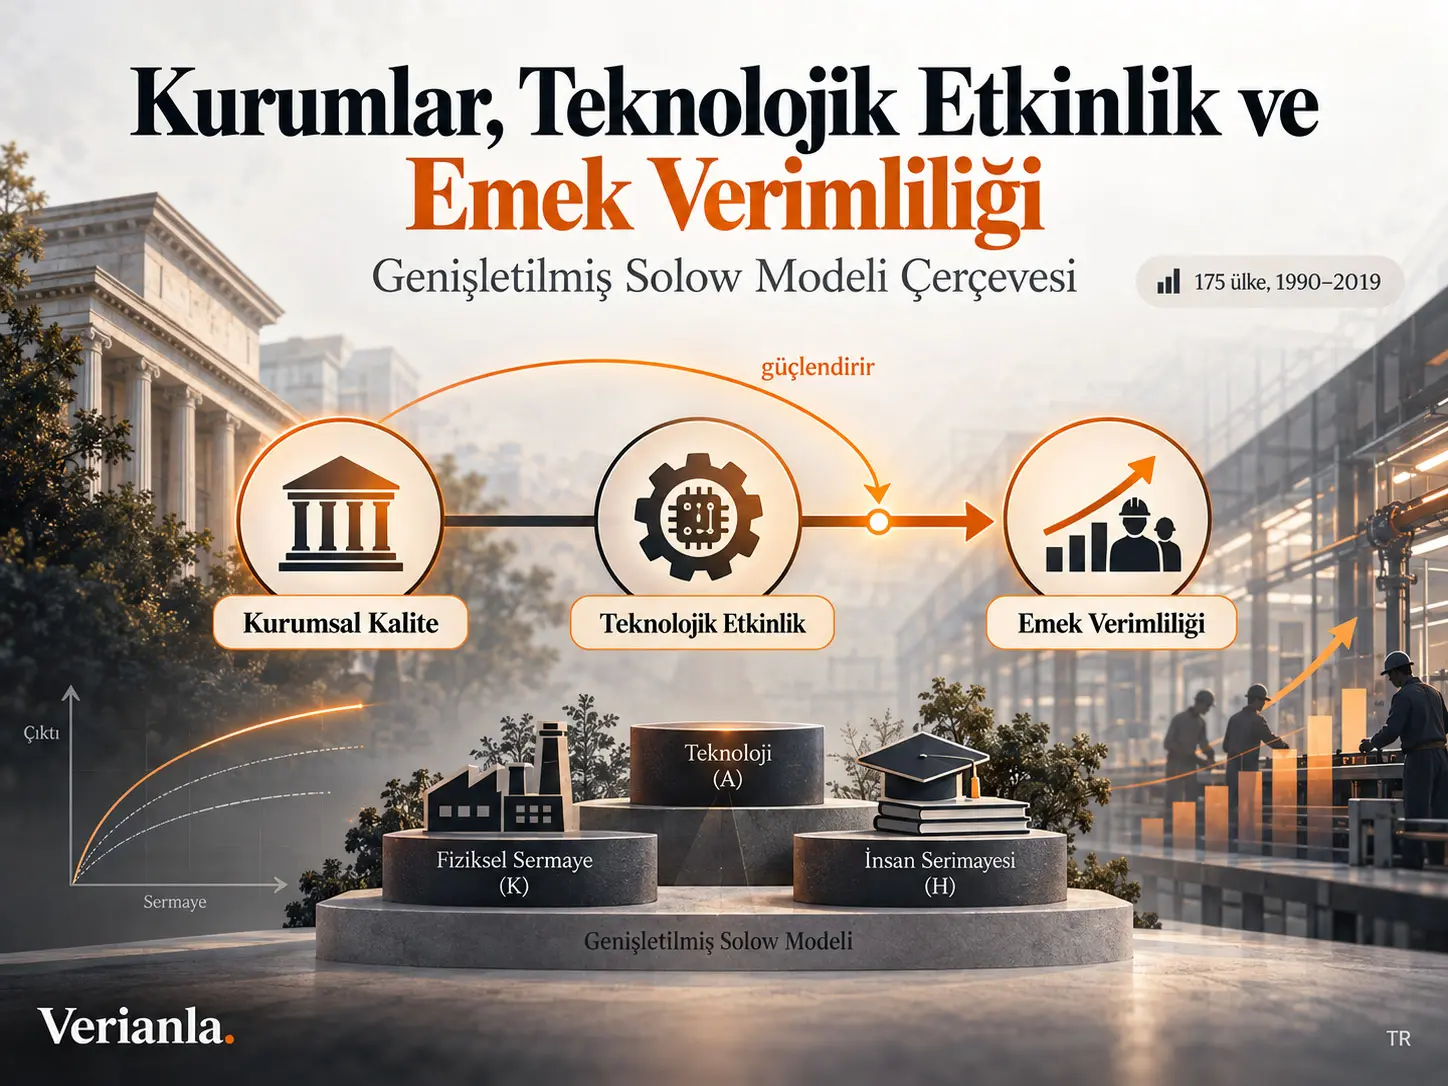
Bu çalışma, teknolojik etkinliğin çalışan başına çıktı ile ilişkisinin ülkelerin kurumsal kalitesine göre değişip değişmediğini 175 ülkenin 1990–2019 panel verisi üzerinde inceliyor. Teknolojik etkinlik (Technological Efficiency, TE), mevcut fiziksel ve beşerî girdilerle ulaşılabilir üretim sınırına ne ölçüde yaklaşıldığını ifade eden bir etkinlik göstergesidir; araştırmada bu değişken Veri Zarflama Analizi (Data Envelopment Analysis, DEA) ile hesaplanmıştır. Çalışmanın ikinci aşamasında kurumsal kalite, teknolojik etkinlik ile emek verimliliği arasındaki ilişkiyi değiştiren bir moderatör olarak panel regresyon modeline dahil edilmiştir. Temel model sonucu, teknolojik etkinlik ile kurumsal kalite arasındaki etkileşim katsayısının pozitif ve istatistiksel olarak anlamlı olmasıdır; bununla birlikte çalışma gözlemsel panel verisine dayandığından sonuçlar tek başına nedensellik kanıtı değildir ve kaynak endojenlik sorunlarının tam çözülmediğini açıkça kabul etmektedir.
DEA aşaması ülkelerin etkinlik skorlarını 0 ile 1 arasında konumlandırır. Kaynağa göre gelişmiş ekonomiler yüksek etkinlik aralıklarında daha yoğunlaşırken gelişmekte olan ekonomilerde düşük etkinlik skorlarının daha yaygın olduğu görülmektedir. İkinci aşamadaki panel GLM sonucunda teknolojik etkinlik katsayısı 24.96617, kurumsal genel skor katsayısı −11.04028 ve teknolojik etkinlik × kurumsal kalite etkileşim katsayısı 12.64241 olarak raporlanmıştır; üç katsayı için de yazılım çıktısı p-değerini 0.0000 göstermektedir.
Etkileşimli regresyon yapısı nedeniyle kurumsal kalitenin negatif ana katsayısı “iyi kurumlar verimliliği azaltır” biçiminde tek başına yorumlanamaz. Aynı şekilde teknolojik etkinlik katsayısı da bütün kurumsal ortamlarda değişmeyen sabit bir etki değildir. Pozitif etkileşim katsayısı, model içinde kurumsal kalite yükseldikçe teknolojik etkinliğin çalışan başına çıktı ile ilişkisinin güçlendiğini göstermektedir.
Kaynakta önemli raporlama belirsizlikleri de bulunmaktadır. Tanımlayıcı istatistiklerde bazı ortalamalar kendi bildirilen minimum–maksimum aralıklarının dışına çıkmakta; kurumsal kalite ile etkileşim değişkeni arasındaki korelasyon 0.998438’e ulaşmakta ve ciddi çoklu doğrusal bağlantı riski doğurmaktadır. Bu nedenle bulgular, modelin desteklediği koşullu ilişkiler sınırında yorumlanmalıdır.
Araştırmanın temel sorusu
Çalışmanın çıkış noktası, teknolojinin tek başına ülkeler arasındaki emek verimliliği farklarını açıklamak için yeterli olmayabileceği düşüncesidir. Aynı teknoloji veya üretim kapasitesi; mülkiyet hakları, hukukun üstünlüğü, düzenleyici kalite, kamu etkinliği, eğitim sistemi ve ekonomik koordinasyon gibi kurumsal koşullar farklı olduğunda aynı verimlilik sonucunu üretmeyebilir.
Bu nedenle araştırma üç temel soruya yönelir: teknolojik etkinlik çalışan başına çıktı ile nasıl ilişkilidir; kurumsal kalite bu ilişkiyi hangi yönde değiştirir; ve teknolojik etkinlik ile kurumların birlikte ele alınması, ülkeler arasındaki verimlilik farklarını yalnız toplamsal modellerden daha iyi açıklayabilir mi?
Genişletilmiş Solow Modeli Bu Çalışmada Nasıl Kullanılıyor?
Genişletilmiş Solow modeli bu çalışmada fiziksel sermaye, beşerî sermaye ve teknolojiye dayalı üretim yaklaşımını kurumsal kalite ve DEA ile ölçülen teknolojik etkinlikle birleştiren teorik çerçeve olarak kullanılmıştır; araştırma böylece teknolojiyi yalnız gözlenemeyen bir artık olarak bırakmak yerine etkinlik skoru biçiminde ölçmeye ve bu etkinliğin verimlilikle ilişkisini kurumsal ortamın koşullandırıp koşullandırmadığını sınamaya çalışmaktadır.
Solow yaklaşımından teknolojik etkinliğe
Neoklasik büyüme yaklaşımında üretim; fiziksel sermaye, emek, beşerî sermaye ve teknoloji gibi temel üretim unsurlarının birleşimiyle açıklanır. Çalışma, Mankiw, Romer ve Weil tarafından geliştirilen Genişletilmiş Solow çerçevesini başlangıç noktası olarak alır ve teknolojik etkinliği doğrudan ölçülebilir bir değişkene dönüştürmeye çalışır.
Kaynakta Cobb–Douglas biçimli üretim ilişkisi Denklem (1) olarak şu şekilde verilmektedir:
\[ Y = aK^{b}HL^{1-b} \]
Kaynak, \(Y\)’yi çalışan başına reel çıktı, \(K\)’yı çalışan başına fiziksel sermaye stoku ve \(H\)’yi eğitim yılıyla ağırlıklandırılmış beşerî sermaye olarak açıklamaktadır. Fiziksel sermaye stokunun brüt sabit sermaye oluşumu üzerinden Perpetual Inventory Method ile oluşturulduğu belirtilmektedir.
Denklemde kullanılan \(a\), \(b\) ve \(L\) sembollerinin tam parametre tanımları aynı bölümde ayrı ve eksiksiz biçimde verilmemektedir. Bu nedenle Verianla bu sembollere kaynakta bulunmayan yeni parametrik anlamlar eklememektedir.
Teknolojik etkinlik ile teknolojik yenilik aynı şey değildir
Çalışmanın önemli kavramsal ayrımlarından biri, teknolojik etkinliğin doğrudan “yeni teknoloji icat etmek” anlamına gelmemesidir. Kaynağın teorik tanımına göre etkinlik, mevcut girdiler ve mevcut teknoloji altında üretim sınırına ne kadar yaklaşıldığıyla ilgilidir. Bu nedenle bir ekonomi aynı teknoloji stokuna sahip olsa bile kaynaklarını daha kötü tahsis ediyorsa daha düşük etkinlik gösterebilir.
Bu ayrım araştırmanın literatür boşluğuyla doğrudan bağlantılıdır. Kaynak, önceki çalışmaların teknolojik gelişme, kurumlar ve verimlilik arasındaki ilişkileri çoğu zaman ayrı ayrı ele aldığını; teknolojik etkinlik ile kurumsal kalite arasındaki etkileşimin ise daha az doğrudan modellendiğini savunmaktadır.
DEA Teknolojik Etkinliği Nasıl Ölçüyor?
Veri Zarflama Analizi, ülkeleri karar verme birimleri olarak ele alıp gözlenen girdi ve çıktılardan ampirik bir üretim sınırı oluşturan ve her ülkenin bu sınıra göre göreli etkinliğini 0 ile 1 arasında ölçen parametrik olmayan bir yöntemdir; skor 1 olduğunda birim karşılaştırma kümesi içinde sınır üzerinde, daha düşük skorlar ise gözlenen üretim sınırına göre göreli etkinlik açığını ifade eder.
Karar verme birimi ve üretim sınırı
DEA terminolojisinde her ülke bir Decision-Making Unit (DMU) olarak değerlendirilir. Yüksek performans gösteren birimler örnek üretim sınırını oluşturur. Diğer ülkeler bu sınıra olan konumlarına göre değerlendirilir.
Etkinlik skorunun 1 olması, ülkenin kullanılan veri ve karşılaştırma kümesi altında DEA sınırında bulunduğunu gösterir. 1’den küçük skor ise göreli olarak etkinlik açığı bulunduğunu gösterir. Bu skor mutlak teknolojik gelişmişlik ölçütü değildir; seçilen girdilere, çıktılara, örnekleme ve DEA spesifikasyonuna bağlı göreli bir ölçüdür.
CRS ve VRS varsayımları
Kaynak iki temel DEA ölçek varsayımını tartışmaktadır. Constant Returns to Scale (CRS), girdiler belirli oranda artırıldığında çıktının da aynı oranda değiştiğini varsayar. Variable Returns to Scale (VRS) ise artan, sabit veya azalan ölçek getirilerine izin verir.
Çalışma, ülkelerin aynı optimal üretim ölçeğinde faaliyet göstermemesini gerekçe göstererek VRS yaklaşımını daha gerçekçi olarak değerlendirmektedir. Böylece farklı büyüklükte ve gelişmişlik düzeyindeki ülkeler, yalnız tek bir oransal ölçek varsayımına zorlanmamaktadır.
DEA aşamasındaki ülke desenleri
| Etkinlik aralığı | Gelişmekte olan ekonomiler | Gelişmiş ekonomiler |
|---|---|---|
| 0 | 653 | 0 |
| 0.1–0.49 | 1494 | 292 |
| 0.5–0.59 | 433 | 87 |
| 0.6–0.69 | 277 | 152 |
| 0.7–0.79 | 300 | 252 |
| 0.8–0.89 | 270 | 350 |
| 0.9–0.99 | 145 | 95 |
| 1.00 | 12 | 2 |
Tablo 3’ün ana deseni, gelişmiş ekonomilerin özellikle 0.8–0.89 aralığında daha fazla yoğunlaşması; gelişmekte olan ekonomilerde ise düşük etkinlik skorlarının daha yaygın olmasıdır. Bununla birlikte kaynak Tablo 4’te farklı bir yüzde sınıflandırması vermektedir ve kategori yapısı Tablo 3 ile bire bir uyuşmamaktadır. Bu nedenle Verianla Tablo 3 ve Tablo 4 verilerini tek yeni yüzde tablosunda birleştirmemektedir.
Ülkelerin gelir grupları
Appendix B’de 175 ülke, World Bank 2024/2025 sınıflandırmasına göre 69 lower-middle, 45 upper-middle ve 61 high-income ülke olarak listelenmiştir. Ana panel dönemi 1990–2019 olmasına rağmen gelir gruplamasında güncel 2024/2025 sınıflandırmasının kullanılması, tarih boyunca gelir grubunu değiştiren ülkelerin panel içinde zamanla yeniden sınıflandırılmadığı anlamına gelir. Bu nedenle gelir grubu karşılaştırmaları tarihsel olarak zamanla değişen gelir statülerinden çok, kaynağın kullandığı sabit sınıflandırma çerçevesini temsil eder.
Gelir gruplarındaki değişkenlik
| Gelir grubu | Çıktı ortalaması | Çıktı CV | Etkinlik ortalaması | Etkinlik CV |
|---|---|---|---|---|
| Yüksek gelir | 11.98 | 0.20 | 0.90 | 0.07 |
| Üst-orta gelir | 11.67 | 0.19 | 0.897 | 0.04 |
| Alt-orta gelir | 10.848 | 0.16 | 0.89 | 0.05 |
Kaynak, alt-orta gelir grubunu daha homojen olarak yorumlamaktadır. Ancak bu ifade değişkene göre ayrıştırılmalıdır: çıktı açısından en düşük CV alt-orta gelir grubunda 0.16 iken, etkinlik açısından en düşük CV üst-orta gelir grubunda 0.04’tür. Dolayısıyla “en homojen grup” sonucu hangi değişkene bakıldığı belirtilmeden genelleştirilmemelidir.
Çalışmanın Yöntemi ve Bulguları
İkinci aşama: kurumsal moderasyon modeli
DEA ile teknolojik etkinlik skoru hesaplandıktan sonra çalışma, kurumların bu etkinlik ile emek verimliliği arasındaki ilişkiyi değiştirip değiştirmediğini sınamaktadır. Kaynak Pooled Least Squares, fixed-effects ve random-effects modellerinden söz etmekte ve fixed/random seçiminde Hausman testini açıklamaktadır.
Genel panel modeli Denklem (2) olarak:
\[ Y_{it}=\alpha_i+X_{it}\beta+\mu_{it} \]
biçiminde verilmektedir. Kaynak denklemin yanında ayrıca \(t=1,\ldots,N\) ifadesini göstermektedir. \(i\) ülkeyi, \(t\) zamanı temsil eden panel indeksleridir.
Moderasyon değişkeni Denklem (3)’te:
\[ Interaction\ Term = TE \times Inst \]
olarak tanımlanır.
Nihai moderasyon modeli Denklem (4)’te:
\[ LP_{it} = \beta_0 + \beta_1TE_{it} + \beta_2Inst_{it} + \beta_3(TE_{it}\times Inst_{it}) + \varepsilon_t \]
biçimindedir. \(LP\) çalışan başına çıktıyla temsil edilen emek verimliliğini; \(TE\) DEA’dan elde edilen teknolojik etkinliği; \(Inst\) kurumsal kalite genel skorunu ve \(\beta_3\) kurumsal kalitenin teknolojik etkinlik–verimlilik ilişkisindeki moderasyon katsayısını gösterir.
Kurumsal Kalite Teknolojik Etkinlik ile Emek Verimliliği Arasındaki İlişkiyi Nasıl Değiştiriyor?
Kaynak modelinde kurumsal kalite, teknolojik etkinliğin emek verimliliğiyle ilişkisini pozitif yönde koşullandırmaktadır: TE × kurumlar etkileşim katsayısı 12.64241 ve istatistiksel olarak anlamlıdır; bu nedenle kurumsal kalite yükseldikçe modelin teknolojik etkinliğe atfettiği marjinal verimlilik ilişkisi güçlenirken, düşük kurumsal kalite koşullarında teknolojik etkinliğin verimlilikle ilişkisi daha zayıf hale gelmektedir.
Etkileşimli modelde katsayılar nasıl okunmalıdır?
Etkileşim bulunan bir regresyonda \(\beta_1\), teknolojik etkinliğin bütün ülkeler için değişmeyen genel etkisi değildir. Teknolojik etkinliğin emek verimliliğiyle marjinal ilişkisi:
\[ \frac{\partial LP}{\partial TE} = \beta_1+\beta_3Inst \]
olur.
Kaynak katsayıları yerine konduğunda:
\[ \frac{\partial LP}{\partial TE} = 24.96617 + 12.64241\,Inst \]
elde edilir. Bu matematiksel ilişki çalışmanın temel moderasyon bulgusunun en açık ifadesidir: kurumsal skor arttıkça teknolojik etkinliğin modelde tahmin edilen marjinal ilişkisi güçlenir. Ancak kurumsal skorun ölçeklenmesi ve Tablo 6’daki raporlama tutarsızlıkları nedeniyle bu ifade yeni yüzde veya ekonomik birim sonuçlarına dönüştürülmemelidir.
Aynı şekilde kurumsal kalitenin marjinal ilişkisi de:
\[ \frac{\partial LP}{\partial Inst} = \beta_2+\beta_3TE \]
olduğundan, `−11.04028` değerindeki kurumsal ana katsayı tek başına “kurum kalitesi üretimi azaltıyor” anlamına gelmez. Etkileşim terimi mevcutken kurumların modeldeki ilişkisi teknolojik etkinlik düzeyine bağlıdır.
Tanımlayıcı istatistikler ve kaynak içi tutarsızlık
| Değişken | Gözlem | Ortalama | Medyan | Std. sapma | Minimum | Maksimum |
|---|---|---|---|---|---|---|
| Çalışan başına çıktı | 3685 | 11.12 | 11.01 | 2.151569 | 5.149194 | 16.83947 |
| Teknolojik etkinlik | 3685 | 0.90 | 0.90 | 0.049944 | 0.665857 | 1.00000 |
| TE × kurumlar | 3685 | 3.24 | −0.15 | 0.816612 | −1.791681 | 1.799392 |
| Kurumsal genel skor | 3685 | 9.20 | −0.17 | 0.902494 | −2.015045 | 1.946802 |
TE × kurumlar değişkeninde 3.24 ortalaması bildirilen maksimum 1.799392’den; kurumsal kalite değişkeninde 9.20 ortalaması ise maksimum 1.946802’den büyüktür. Kaynak metin bu iki uyumsuzluğu açıkça fark etmekte ve bunların ölçekleme veya raporlama farklılıklarından kaynaklanabileceğini belirtmektedir. Bu nedenle söz konusu iki ortalama modelin gerçek merkezi değeri gibi kullanılmamalıdır.
Korelasyon matrisi
| Değişken | Çıktı | Etkinlik | Kurumsal skor | Etkileşim |
|---|---|---|---|---|
| Çıktı | 1.000000 | 0.536238 | 0.158809 | 0.168050 |
| Etkinlik | 0.536238 | 1.000000 | −0.001121 | −0.010623 |
| Kurumsal skor | 0.158809 | −0.001121 | 1.000000 | 0.998438 |
| Etkileşim | 0.168050 | −0.010623 | 0.998438 | 1.000000 |
Çalışan başına çıktı ile teknolojik etkinlik arasındaki korelasyon 0.536238’dir. Kaynak bu ilişkiyi güçlü olarak adlandırmaktadır; ancak aynı makaledeki Tablo 9 ve Tablo 10 farklı korelasyon sınıflandırma eşikleri kullandığı için bu etiketi tek kesin kategori olarak benimsemek uygun değildir.
Daha önemli metodolojik nokta, kurumsal genel skor ile etkileşim terimi arasındaki 0.998438 korelasyondur. Bu değer iki değişkenin örneklemde neredeyse birlikte hareket ettiğini gösterir. Dolayısıyla standardizasyon yapılmış olsa bile katsayıların birbirinden bağımsız biçimde ayrıştırılmasında multicollinearity riski devam etmektedir.
Panel birim kök testi
| Değişken | Düzey | Test istatistiği | p-değeri | Kaynak sonucu |
|---|---|---|---|---|
| Output_LN_Y | Level | −3.87894 | 0.0001 | I(0) |
| EFFICIENCY | Level | −7.59202 | 0.0000 | I(0) |
| INST_Overall_Score | Level | −8.99295 | 0.0000 | I(0) |
| Interaction Term | Level | −9.43461 | 0.0000 | I(0) |
Kaynak, dört değişkeni de seviyede durağan, yani \(I(0)\) olarak sınıflandırmaktadır. Metindeki “p-değerleri 0.05’ten küçük olduğu için panel unit root testinin null hypothesis’ini reddederiz” açıklaması da bu sonuçla uyumludur.
Panel GLM sonuçları
| Değişken | Katsayı | Standart hata | Raporlanan p-değeri |
|---|---|---|---|
| Teknolojik etkinlik | 24.96617 | 0.568473 | 0.0000 |
| Kurumsal genel skor | −11.04028 | 0.561925 | 0.0000 |
| TE × kurumlar | 12.64241 | 0.621218 | 0.0000 |
| Sabit | −11.37476 | 0.512510 | 0.0000 |
Model için Root MSE 1.689059, bağımlı değişken ortalaması 11.09703 ve toplam kare artık 10,393.19 olarak raporlanmıştır. Kaynak RMSE değerini “görece düşük” olarak değerlendirerek model uyumunun tatmin edici olduğunu savunmaktadır; ancak karşılaştırılacak alternatif model RMSE’leri verilmediğinden bu nitelemenin göreli bağlamı sınırlıdır.
Hausman testi konusunda raporlama boşluğu
Kaynak yöntem bölümünde random-effects ve fixed-effects modelleri arasındaki seçimin Hausman testiyle yapılacağını açıklamaktadır ve `p < 0.05` olduğunda fixed-effects modelinin tercih edileceğini belirtmektedir. Buna karşın sonuç tablolarında Hausman test istatistiği ve p-değeri açık biçimde raporlanmamaktadır; nihai nicel sonuç Tablo 12’de Panel Generalized Linear Model başlığıyla sunulmaktadır. Bu nedenle Verianla hangi panel estimatorünün Hausman sonucuyla seçildiğine dair kaynakta bulunmayan yeni bir sonuç üretmemektedir.
Ana bilimsel yorum
Kaynak bulguları, teknolojik etkinliğin çalışan başına çıktı ile pozitif ilişkili olduğunu ve kurumsal kalitenin bu ilişkinin gücünü koşullandırdığını savunmaktadır. Güçlü kurumsal çerçevelerde teknolojik etkinliğin verimlilikle ilişkisi güçlenirken zayıf kurumsal ortamlarda etkinlik kazanımlarının daha sınırlı kalabileceği yorumlanmaktadır.
Bu sonuç, yalnız yeni makine, yazılım veya üretim teknolojisi edinmenin otomatik biçimde yüksek verimlilik oluşturmayabileceği fikrini desteklemektedir. Teknolojinin ekonomik çıktıya dönüşümü; hukuki öngörülebilirlik, yönetişim kalitesi, eğitim ve beceri altyapısı, kaynak tahsisi ve kurumsal kapasite gibi tamamlayıcı yapılara bağlı olabilir.
Çalışmanın desteklediği sonuçlar
- DEA ile ölçülen teknolojik etkinlik ile çalışan başına çıktı arasında pozitif istatistiksel ilişki bulunmaktadır.
- Kurumsal kalite ile teknolojik etkinlik arasındaki etkileşim katsayısı pozitiftir ve kaynakta istatistiksel olarak anlamlı raporlanmıştır.
- Teknolojik etkinliğin emek verimliliğiyle ilişkisi kurumsal kalite düzeyinden bağımsız sabit bir ilişki değildir.
- Kaynak örnekleminde gelişmiş ve gelişmekte olan ekonomilerin DEA etkinlik dağılımları farklılık göstermektedir.
- Panel birim kök testinde kullanılan dört ana değişken kaynakta seviyede durağan olarak sınıflandırılmıştır.
- Kurumsal koşulların teknoloji kazanımlarının verimliliğe dönüşümünde önemli bir moderasyon kanalı olabileceği yönünde model-temelli bulgu bulunmaktadır.
Çalışmanın desteklemediği sonuçlar
- Çalışma güçlü kurumların tek başına daha yüksek verimliliğe kesin olarak neden olduğunu kanıtlamaz.
- Regresyon katsayıları, gözlemsel panel tasarımı nedeniyle deneysel nedensel etki tahminleri değildir.
- Tek bir “kurumsal genel skor”, hukuk devleti, yolsuzluğun kontrolü ve kamu etkinliği gibi alt boyutların ayrı etkilerini belirlemez.
- GLM kullanılması ters nedensellik ve bütün endojenlik sorunlarının çözüldüğü anlamına gelmez.
- DEA skoru ülkelerin mutlak teknolojik gelişmişlik sıralaması değildir; örneklem ve seçilen girdi-çıktı yapısına bağlı göreli etkinlik ölçüsüdür.
- 175 ülkeye ilişkin model sonuçları her ülke için aynı politika reçetesinin geçerli olduğunu göstermez.
- Kaynağın gelir grupları 2024/2025 sınıflandırmasına dayandığından 1990–2019 boyunca ülkelerin tarihsel gelir sınıfı değişimleri ayrıca modellenmemiştir.
Sınırlılıklar
Kaynak iki ana sınırlılığı açıkça belirtmektedir. Birincisi, kurumsal kalite toplulaştırılmış bir endeksle temsil edilmektedir. Böyle bir endeks, yolsuzluğun kontrolü, hukukun üstünlüğü, düzenleyici kalite veya kamu etkinliği gibi kurumsal boyutların birbirinden farklı etkilerini gizleyebilir.
İkincisi, verimlilik ile kurumsal kalite arasında ters nedensellik dahil endojenlik sorunları tam olarak giderilmemiştir. Kaynak gelecekte instrumental-variable yaklaşımları veya dynamic panel modelleri gibi daha gelişmiş ekonometrik tekniklerin kullanılmasını önermektedir.
Bunlara ek olarak kaynak tablolarının kendi içindeki ölçekleme ve raporlama sorunları, özellikle tanımlayıcı istatistik ortalamaları ile etkileşim/kurum korelasyonunun yüksekliği, nicel katsayıların yorumlanmasında ek temkin gerektirmektedir.
Politika önerilerinin doğru sınırı
Yazar; yatırım hukukunun, yasal güvencelerin, kalite standartlarının, yönetişimin, eğitim ve becerilerin, ileri teknoloji kullanımının, altyapının ve küçük ve orta ölçekli işletme desteğinin birlikte ele alınmasını önermektedir. Bu öneriler panel sonuçlarının politika yorumudur; makale bu politikaların uygulanmasının verimlilik üzerindeki etkisini ayrı bir deneysel veya yarı-deneysel politika değerlendirmesiyle ölçmemiştir.
Kaynak ve Yöntem Notu
Özgün çalışma: Nexus Between Institutions, Technological Efficiency and Labor Productivity: A Framework of Augmented Solow Model
Yazar: Omnia Osama ElHusseiny.
Kurum: Department of Economics, Faculty of Commerce, Zagazig University, Zagazig 44519, Egypt.
Dergi: Economies.
Yayınevi: MDPI, Basel, Switzerland.
Bibliyografik kayıt: Economies 2026, 14(5), 161.
DOI: 10.3390/economies14050161.
Yayın süreci: Alınma 20 Nisan 2026; revizyon 24 Nisan 2026; kabul 26 Nisan 2026; yayın 5 Mayıs 2026.
Kaynak türü: Bilimsel araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Örneklem: 175 ülke; kaynak ana analiz dönemini 1990–2019 olarak tanımlar. Appendix B’de ülkeler World Bank 2024/2025 gelir sınıflandırmasına göre 69 lower-middle, 45 upper-middle ve 61 high-income ülke olarak ayrılmıştır.
Temel yöntem: Genişletilmiş Solow çerçevesi; Cobb–Douglas üretim ilişkisi; Veri Zarflama Analizi; Variable Returns to Scale yaklaşımı; varyasyon katsayısı; Pearson korelasyonu; panel birim kök testi; moderasyon modeli; Pooled Least Squares / fixed-effects / random-effects metodolojik tartışması; Hausman testi çerçevesi ve Panel Generalized Linear Model.
Yazılım: EViews 12 kaynakta DEA ve ekonometrik analiz bağlamında belirtilmektedir.
Veri kaynağı: World Bank veri tabanı. Kaynak, verinin açık erişimli olduğunu ve 1 Şubat 2026 tarihinde erişildiğini bildirmektedir.
Finansman: Araştırmanın dış finansman almadığı bildirilmiştir.
Etik beyan: Institutional Review Board Statement ve Informed Consent Statement “Not applicable” olarak verilmiştir.
Çıkar çatışması: Yazar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kaynak PDF tek yazarlı olmasına rağmen ayrı bir Author Contributions / CRediT beyanı sunmamaktadır; Verianla bu alanı kaynak dışı biçimde doldurmamaktadır.
Kaynak-içi teknik not 1: Tablo 6’da TE × kurumlar değişkeninin raporlanan ortalaması 3.24 olmasına rağmen maksimum 1.799392; kurumsal genel skorun ortalaması 9.20 olmasına rağmen maksimum 1.946802’dir. Kaynağın kendisi bu değerlerde ölçekleme veya raporlama tutarsızlığı bulunduğunu kabul etmektedir.
Kaynak-içi teknik not 2: Kurumsal genel skor ile etkileşim terimi arasındaki korelasyon 0.998438’dir. Bu değer, standardizasyon uygulanmış olsa bile ciddi multicollinearity riski bulunduğunu gösterir.
Kaynak-içi teknik not 3: Makale korelasyon gücü için Tablo 9 ve Tablo 10’da birbiriyle tam uyumlu olmayan sınıflandırma eşikleri vermektedir. Bu nedenle 0.536238 değerindeki çıktı–etkinlik korelasyonu tek bir kategorik etikete zorlanmamıştır.
Kaynak-içi teknik not 4: Kaynak GLM’nin endojenliği ele alabildiğini ifade ederken sonuç bölümünde endojenlik ve ters nedenselliğin tam çözülmediğini kabul etmektedir. Bu nedenle Verianla regresyon katsayılarını nedensel etki olarak sunmamaktadır.
Kaynak-içi teknik not 5: Hausman testi yöntemsel olarak anlatılmakta ancak nihai sonuçlarda test istatistiği ve p-değeri açık biçimde raporlanmamaktadır.
Kaynak-içi teknik not 6: Tablo 3’teki etkinlik frekansları ile Tablo 4’teki yüzde kategorilerinin yapısı bire bir örtüşmemektedir; bu nedenle iki tablo yeniden hesaplanarak yapay biçimde uzlaştırılmamıştır.
Kaynak-içi teknik not 7: Kaynak başlıkta “technological efficiency”, değişken tablosunda “technical efficiency” terimini kullanmaktadır. Verianla ana kavramı “teknolojik etkinlik” adı altında tutarlılaştırmış ancak terminolojik farkı gizlememiştir.
Temel yorum sınırı: Çalışma çok ülkeli gözlemsel panel verisine ve DEA/panel regresyon modellerine dayanır. Bulgular istatistiksel ilişki ve moderasyon kanıtı sunar; kurumsal reform veya teknoloji politikalarının nedensel etkisini tek başına kanıtlamaz.
Görsel yeniden çizim uygunluğu: Yüksek. DEA üretim sınırı, iki aşamalı yöntem pipeline’ı ve kurumsal moderasyon ilişkisi telif açısından özgün teknik şemalarla güçlü biçimde açıklanabilir.
Verianla Live / Live Figure uygunluğu: Kısmen uygun. DEA → teknolojik etkinlik → kurum etkileşimi → çalışan başına çıktı yöntemi aşamalı olarak gösterilebilir; kaynak tablolarındaki sabit karşılaştırmalar canlandırılabilir. Kullanıcı tarafından katsayı veya kurumsal skor değiştirilerek kaynakta bulunmayan yeni bilimsel sonuç üretimi yapılmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir